TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

پیش‌بینی کاهش فروش گوشی‌های هوشمند در سال ۲۰۲۶ به دلیل افزایش هزینه‌ تراشه‌ها

طبق گزارش Counterpoint، انتظار می‌رود عرضه جهانی گوشی‌های هوشمند در سال ۲۰۲۶ حدود ۲.۱ درصد کاهش یابد، زیرا افزایش هزینه‌های تراشه بر تقاضای مصرف‌کننده فشار می‌آورد. کمبود تراشه‌های حافظه قدیمی، ناشی از انتقال به قطعات متمرکز بر هوش مصنوعی، باعث افزایش ۲۰ تا ۳۰ درصدی هزینه مواد اولیه شده و بیشترین تأثیر را بر دستگاه‌های زیر ۲۰۰ دلار دارد. برندهای چینی مانند آنر (Honor) و اوپو (Oppo) به دلیل حاشیه سود کم، بیشتر آسیب‌پذیر هستند، در حالی که اپل و سامسونگ در موقعیت بهتری قرار دارند. افزایش تقاضا برای سرورهای هوش مصنوعی، عرضه حافظه را بیش از پیش تحت فشار قرار داده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاخیر در تحویل برخی دیتاسنترهای اوراکل برای OpenAI؛ زمان‌بندی به ۲۰۲۸ موکول شد

بر اساس گفته منابع آگاه، اوراکل زمان تکمیل بخشی از دیتاسنترهایی را که برای OpenAI توسعه می‌دهد از سال ۲۰۲۷ به ۲۰۲۸ موکول کرده است. این تاخیرها عمدتاً ناشی از کمبود نیروی کار و محدودیت‌های تأمین مواد و تجهیزات عنوان شده است. اوراکل از تابستان امسال در چارچوب قراردادی حدود ۳۰۰ میلیارد دلاری متعهد شده توان پردازشی موردنیاز برای آموزش و اجرای مدل‌های هوش مصنوعی OpenAI را فراهم کند. با وجود این وقفه‌ها، منابع تأکید دارند که ابعاد و سرعت اجرای پروژه‌ها در آمریکا همچنان بسیار بلندپروازانه است و این سایت‌ها قرار است در زمره بزرگ‌ترین دیتاسنترهای جهان قرار بگیرند. اوراکل و OpenAI تاکنون از اظهار نظر رسمی درباره این تغییر زمان‌بندی خودداری کرده‌اند. با این حال، کلی مگویرک، مدیرعامل مشترک اوراکل، در تماس تلفنی اخیر با تحلیلگران اعلام کرد که اهداف این شرکت برای توسعه ظرفیت جهانی «بلندپروازانه اما دست‌یافتنی» است. به گفته او، اولین دیتاسنتر اوراکل برای OpenAI در ابیلین تگزاس طبق برنامه پیش می‌رود و تاکنون بیش از ۹۶ هزار تراشه انویدیا به این سایت تحویل داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

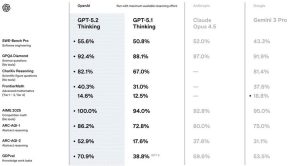
شرکت OpenAI مدل جدید GPT‑5.2 را ارائه داد

مدل جدید GPT-5.2 توسط OpenAI معرفی شد و به‌عنوان یک جهش بزرگ در حوزه هوش مصنوعی شناخته می‌شود. این مدل توانسته است در آزمون‌های مهم مانند AIME 2025 با موفقیت 100٪ و ARC-AGI-2 با جهش به 52.9٪ عملکردی بی‌سابقه داشته باشد. همچنین در شاخص GDPval مرتبط با کارهای دانشی، از 38.8٪ به 70.9٪ افزایش یافته است. این نتایج نشان‌دهنده پیشرفت چشمگیر در استدلال انتزاعی، تعمیم و توانایی انجام وظایف اقتصادی هستند. OpenAI تأکید کرده که GPT-5.2 درک متن‌های طولانی، استفاده از ابزارها و قابلیت‌های دیداری را به سطحی بالاتر رسانده و می‌تواند وظایف پیچیده را بهتر از هر مدل پیشین انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: سیاست پولی سوئیس همچنان انبساطی باقی مانده است

رئیس بانک مرکزی سوئیس: ما آماده‌ایم در صورت لزوم در بازار فارکس مداخله کنیم. سیاست پولی ما همچنان انبساطی باقی مانده است. سیاست بانک مرکزی سوئیس در فصل‌های آینده به‌تدریج تورم را تحریک خواهد کرد. سیاست پولی همچنین از رشد اقتصادی حمایت می‌کند. مارتین از بانک مرکزی سوئیس: عدم‌قطعیت از زمان آخرین تصمیم بانک مرکزی کاهش یافته است. معاون رئیس بانک مرکزی سوئیس: اقتصاد جهانی در سه‌ماهه سوم قوی‌تر از انتظار رشد کرده است. توسعه اقتصادی در بسیاری از کشورها مقاوم‌تر از پیش‌بینی‌ها بوده است. سرمایه‌گذاری‌ها بیش از انتظار افزایش یافته‌اند، به‌ویژه در حوزه هوش مصنوعی. نااطمینانی نسبت به ارزیابی قبلی اندکی کاهش یافته است. انتظار می‌رود اقتصاد جهانی در فصل‌های آینده رشد متوسطی داشته باشد. با این حال، ریسک‌های قابل‌توجهی همچنان باقی مانده‌اند؛ از جمله تعرفه‌های آمریکا. تشودین از بانک مرکزی سوئیس: اصلی‌ترین ریسک برای اقتصاد سوئیس، تحولات اقتصاد جهانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئيس نرخ بهره را در صفر درصد حفظ کرد

بانک مرکزی سوئيس مطابق انتظارات نرخ بهره را در سطح صفر درصد ثابت نگه داشت. بانک مرکزی سوئیس نرخ تورم سال ۲۰۲۵ را ۰.۲٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز ۰.۲٪ بود). بانک مرکزی سوئیس رشد تولید ناخالص داخلی (GDP) سوئیس در سال ۲۰۲۵ را حدود ۱.۵٪ برآورد می‌کند. بانک مرکزی سوئیس رشد اقتصادی سوئیس در سال ۲۰۲۶ را حدود ۱٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز حدود ۱٪ بود). بانک مرکزی سوئیس اعلام کرد فشارهای تورمی نسبت به آخرین ارزیابی سیاست پولی تقریباً بدون تغییر باقی مانده است. اصلی‌ترین ریسک برای چشم‌انداز اقتصادی سوئیس، تحولات اقتصاد جهانی است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است؛ دلیل آن کاهش تعرفه‌های آمریکا و تا حدی بهبود شرایط جهانی است. اگرچه تعرفه‌های آمریکا و عدم قطعیت در سیاست‌های تجاری فشارهایی بر اقتصاد جهانی وارد کرده‌اند، اما توسعه اقتصادی در بسیاری از کشورها تاکنون مقاوم‌تر از آنچه پیش‌تر تصور می‌شد باقی مانده است. نرخ بیکاری در ماه‌های اخیر بیشتر افزایش یافته است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جزئیات توافق تجاری جدید سوئیس–آمریکا: کاهش تعرفه‌ها و حفظ معافیت‌ها

دولت سوئیس اعلام کرد که کاهش تعرفه‌های اضافی آمریکا به‌صورت بازگشتی اجرایی می‌شود؛ اقدامی که میانگین تعرفه‌های تجاریِ اعمال‌شده بر کالاهای سوئیسی را حدود ۱۰ درصد کاهش می‌دهد. طبق توافق جدید، سقف تعرفه‌ آمریکا بر واردات از سوئیس به ۱۵ درصد محدود می‌شود. بر اساس این اطلاعیه، معافیت‌های موجود برای محصولات دارویی، بخشی از صنایع شیمیایی، طلا و قهوه همچنان برقرار است. در مقابل، تعرفه‌های بخشی بر فولاد، خودرو، آلومینیوم و مس همچنان حفظ می‌شود. سوئیس نیز در چارچوب این تفاهم دوطرفه، تعرفه واردات از آمریکا را بر ماهی، غذاهای دریایی و بخشی از محصولات کشاورزی کاهش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سم آلتمن، مدیر عامل OPENAI وضعیت «کد قرمز» اعلام کرد

سم آلتمن، مدیرعامل OpenAI، وضعیت «کد قرمز» اعلام کرد تا تهدید فزاینده گوگل را دفع کند. او تأکید کرده است که تمرکز اصلی باید بر محبوبیت گسترده ChatGPT باشد و پروژه‌های جانبی مانند تولیدکننده ویدئوی Sora به مدت هشت هفته متوقف خواهند شد. این تصمیم نشان‌دهنده تغییر راهبردی OpenAI است؛ شرکتی که به‌عنوان ارزشمندترین استارتاپ جهان شناخته می‌شود و اکنون قصد دارد منابع خود را بر بهبود ChatGPT، محصولی که آغازگر موج هوش مصنوعی بود، متمرکز کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیمات نرخ بهره بانک‌های مرکزی در هفته جاری

در هفته منتهی به ۱۲ دسامبر، چندین بانک مرکزی در سراسر جهان تصمیمات مهمی درباره نرخ بهره خواهند گرفت. روز کشورها سه‌شنبه (زرد) استرالیا چهارشنبه (صورتی) کانادا، ایالات متحده (فدرال رزرو)، برزیل پنج‌شنبه (آبی) پرو، مولداوی، سوئیس، صربستان، اوکراین، ترکیه، ازبکستان، فیلیپین

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: بانک ملی سوئیس نرخ بهره را در سطح صفر حفظ خواهد کرد

به گزارش بلومبرگ، بانک ملی سوئیس قصد دارد نرخ‌های بهره را در سطح صفر حفظ کند و از بازگشت به نرخ‌های منفی خودداری نماید. این تصمیم در حالی اتخاذ می‌شود که ارزش فرانک سوئیس افزایش یافته و پیش‌بینی‌ها نشان می‌دهد تورم سال آینده کاهش خواهد یافت. با وجود این شرایط، مقامات پولی ترجیح می‌دهند از کاهش هزینه‌های وام‌گیری به زیر حد پایین اجتناب کنند و سیاست فعلی را ادامه دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سم آلتمن وضعیت «کُد قرمز» اعلام کرد؛ تمرکز کامل بر تقویت ChatGPT

سم آلتمن، مدیرعامل OpenAI، تمام منابع داخلی را به‌صورت فوری به بهبود ChatGPT اختصاص داده و توسعه پروژه‌هایی مانند عوامل خودکار و تبلیغات را به تعویق انداخته است. او در یک یادداشت داخلی خواستار «افزایش سرعت» در ارتقای قابلیت‌های ChatGPT شد، در حالی که نگرانی‌ها درباره فراگیری نسخه قدرتمند گوگل (Gemini 3) افزایش یافته است. طبق گزارش‌ها، اولویت‌های جدید شامل شخصی‌سازی بیشتر تجربه کاربری، بهبود رفتار مدل  و ارتقای توانایی‌های تولید تصویر است. هم‌زمان، نسخه جدیدی از مدل OpenAI با نام رمز «Garlic» نیز در حال آزمایش است و عملکرد قوی در استدلال و کدنویسی دارد. رقابت میان غول‌های هوش مصنوعی تشدید شده است؛ گوگل اعلام کرد ۶۵۰ میلیون نفر از اپ Gemini استفاده می‌کنند، در حالی که ChatGPT به ۸۰۰ میلیون کاربر هفتگی رسیده است. Anthropic نیز مدل جدیدی را برای رقابت در حوزه کدنویسی و اتوماسیون اداری معرفی کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون با معرفی تراشه تراینیوم‌۳، رقابت با انویدیا و گوگل را تشدید کرد

واحد ابری آمازون به تازگی پردازنده هوش مصنوعی جدید خود با نام تراینیوم 3 را معرفی کرده است که از روز سه‌شنبه در دسترس مشتریان قرار می‌گیرد. این پردازنده به گفته آمازون، قادر است محاسبات سنگین مدل‌های هوش مصنوعی را با هزینه‌ای کمتر و کارایی بالاتر از پردازنده‌های GPU پیشرفته انویدیا انجام دهد. هدف آمازون از ارائه این پردازنده، جذب مشتریان سازمانی با ارائه گزینه‌ای مقرون‌به‌صرفه است. البته باید توجه داشت که تراینیوم 3 هنوز به کتابخانه‌های نرم‌افزاری گسترده و آماده‌به‌کار انویدیا دسترسی ندارد. در کنار این معرفی، آمازون و انویدیا همکاری خود را گسترش داده‌اند تا یک پلتفرم محاسباتی امن و قدرتمند برای تسهیل نوآوری‌های آینده ایجاد کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک HSBC: شرکت OPENAI تا سال ۲۰۳۰ سودآور نمی‌شود

بانک HSBC هشدار داد که شرکت OpenAI ممکن است تا سال ۲۰۳۰ همچنان زیان‌ده باقی بماند، زیرا هزینه‌های محاسباتی آن به سطحی بی‌سابقه رسیده است. این گزارش نگرانی‌ها درباره شدت سرمایه‌گذاری در حوزه هوش مصنوعی پیشرفته را تقویت می‌کند و پرسش‌هایی برای ارائه‌دهندگان خدمات ابری، تأمین‌کنندگان تراشه و سرمایه‌گذارانی که روی سودآوری سریع اکوسیستم هوش مصنوعی حساب کرده‌اند، ایجاد می‌کند. بانک HSBC پیش‌بینی می‌کند که OpenAI برای تأمین زیرساخت‌های محاسباتی خود به ۲۰۷ میلیارد دلار سرمایه اضافی نیاز خواهد داشت. در حالی که درآمد این شرکت می‌تواند تا پایان دهه به ۲۱۳ میلیارد دلار برسد، اما هزینه‌های زیرساختی بسیار فراتر از جریان نقدی آن خواهد بود. برآورد HSBC نشان می‌دهد که تعهدات محاسباتی OpenAI تا سال ۲۰۳۳ می‌تواند به ۱.۴ تریلیون دلار برسد. بین اکنون تا ۲۰۳۰، هزینه‌های زیرساختی ابری و هوش مصنوعی حدود ۷۹۲ میلیارد دلار خواهد بود که ۶۲۰ میلیارد دلار آن مربوط به اجاره مراکز داده است. تیم تحلیلگران به رهبری نیکولا کوت-کولیسون تأکید کرد که مسیر رشد OpenAI با افزایش سرسام‌آور هزینه‌های زیرساختی، رقابت شدید و چشم‌اندازی بسیار پرهزینه‌تر از هر روند فناوری در تاریخ روبه‌رو است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گوگل با تراشه‌های TPU وارد رقابت مستقیم با انویدیا شده است

وب‌سایت The Information گزارش داده است که گوگل با فشار بیشتر در حوزه تراشه‌های هوش مصنوعی، وارد قلمرو انویدیا شده است. گوگل در حال مذاکره با متا و دیگر مشتریان ابری است تا به آن‌ها اجازه دهد تراشه‌های TPU گوگل را مستقیماً در مراکز داده خود اجرا کنند. استفاده مراکز داده از تراشه‌های گوگل یک پیروزی بزرگ برای گوگل و یک شکست برای انویدیا خواهد بود. به طور خلاصه: گوگل در تلاش است با عرضه مستقیم TPU به مراکز داده مشتریان، برتری انویدیا در سخت‌افزار هوش مصنوعی را به چالش بکشد. انویدیا نیز به‌طور تهاجمی مقابله می‌کند و با سرمایه‌گذاری‌ها و قراردادها، مشتریان بزرگی مانند Anthropic و OpenAI را حفظ می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر