TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن در مسیر اصلاحات سریع؛ آیا مالیات مواد غذایی کاهش می‌یابد؟

در یک نگاه دولت ژاپن قصد دارد بودجه و اصلاحات مالیاتی را با سرعت تصویب کند. کاهش مالیات مواد غذایی محبوب اما از نظر مالی پیچیده است. استفاده از مازاد ذخایر ارزی یکی از گزینه‌های تأمین مالی است، اما هنوز قطعی نشده. بازار ین و اوراق به‌شدت نسبت به اخبار مالی حساس باقی مانده‌اند. دولت جدید ژاپن با سرعتی بالا در حال پیشبرد برنامه مالی خود است و وزیر دارایی این کشور اعلام کرده که بودجه سال آینده و اصلاحات مالیاتی باید در سریع‌ترین زمان ممکن تصویب شود. این اقدام بخشی از تلاش دولت برای عمل به وعده‌های انتخاباتی و کاهش فشار هزینه‌های زندگی بر خانوارهاست. به گزارش یوتوتایمز، یکی از مهم‌ترین محورهای بحث، کاهش مالیات مصرفی بخش مواد غذایی است؛ طرحی که از نظر سیاسی محبوب اما از نظر مالی چالش‌برانگیز است. مقامات می‌گویند برای اجرای این طرح، گفت‌وگوهای دقیق‌تری لازم است و هنوز درباره نحوه تأمین مالی آن تصمیم‌گیری نشده است. در همین حال، دولت تلاش کرده نگرانی‌ها درباره تأخیر احتمالی در تصویب بودجه را کاهش دهد و تأکید کرده که هرگونه وقفه با دقت مدیریت خواهد شد تا به اعتماد مصرف‌کننده آسیب نرسد. گزینه‌های تأمین مالی اکنون در مرکز توجه قرار دارند. وزیر دارایی تأیید کرده که ژاپن در گذشته از مازاد ذخایر ارزی استفاده کرده و این گزینه همچنان روی میز است، اما هنوز تصمیم نهایی درباره استفاده کامل از این ذخایر گرفته نشده است. تحلیلگران می‌گویند استفاده از ذخایر ارزی می‌تواند در کوتاه‌مدت به دولت فضای مالی بدهد، اما ممکن است بر سیاست ارزی و رفتار بازار ین اثر بگذارد. در مجموع، انتظار می‌رود سیاست مالی نقش مهم‌تری در حمایت از رشد اقتصادی ژاپن در سال آینده ایفا کند. با این حال، کارشناسان هشدار می‌دهند که دولت باید میان محرک مالی، انضباط بودجه‌ای و ثبات بازار تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا استارمر استعفا می‌دهد؟ بحران اپستین به لندن رسید

در یک نگاه شایعاتی درباره استعفای استارمر در روز دوشنبه منتشر شده، اما هنوز تأیید نشده‌اند افشاگری‌های تازه درباره رابطه مندلسون–اپستین فشار سیاسی را افزایش داده‌اند بازارها منتظر جلسه دوشنبه حزب کارگر هستند تا مسیر بحران مشخص شود در حالی که بازارهای بریتانیا هفته را با نگرانی آغاز کرده‌اند، شایعاتی درباره استعفای نخست‌وزیر استارمر در روز دوشنبه ۹ فوریه ۲۰۲۶، فضای سیاسی را ملتهب کرده است. ماجرا از افشاگری‌های تازه درباره ارتباط پیتر مندلسون با جفری اپستین آغاز شد، اما حالا به نقطه‌ای رسیده که نه‌تنها اعتبار دولت، بلکه ثبات پوند و اوراق قرضه بریتانیا را نیز تحت تأثیر قرار داده است. از افشاگری تا بحران سیاسی استارمر در سپتامبر گذشته، پس از انتشار گزارش‌هایی درباره ارتباط مندلسون با اپستین، او را از سمت سفیر بریتانیا در آمریکا کنار گذاشت. اما اسناد جدید منتشرشده از سوی منابع آمریکایی، ابعاد تازه‌ای از این رابطه را آشکار کرده و موجی از خشم در حزب کارگر به‌راه انداخته است. استارمر مدعی است که در زمان انتصاب، از عمق این رابطه بی‌اطلاع بوده و در روند بررسی سوابق، اطلاعات ناقص دریافت کرده است. با این حال، بسیاری از نمایندگان حزب کارگر این توضیح را ناکافی می‌دانند و برخی حتی به‌صورت علنی خواستار کناره‌گیری او شده‌اند.  تحقیقات پلیس و استعفای مشاور ارشد پلیس بریتانیا تأیید کرده که تحقیقات رسمی درباره «سوءاستفاده احتمالی از موقعیت عمومی» آغاز شده و گزارش‌هایی از بازرسی املاک مرتبط با مندلسون منتشر شده است. در همین حال، مورگان مک‌سوینی، رئیس دفتر نخست‌وزیر، روز یک‌شنبه استعفا داد و مسئولیت کامل انتصاب مندلسون را پذیرفت. این استعفا، اگرچه با هدف کنترل بحران انجام شد، اما نشان‌دهنده جدیت و عمق بحران درون دولت است.  واکنش بازارها؛ پوند و اوراق زیر فشار تحلیلگران معتقدند که بازارها بیش از آنکه به شایعات توجه کنند، به مسیر احتمالی بحران نگاه می‌کنند. اگر استارمر بتواند در جلسه دوشنبه حزب کارگر، حمایت داخلی را حفظ کند، بازارها ممکن است این بحران را «مدیریت‌شده» تلقی کنند. اما اگر نشانه‌ای از فروپاشی رهبری یا استعفای ناگهانی دیده شود، احتمالاً پوند با افت سریع مواجه خواهد شد و ریسک‌پذیری در بازار اوراق قرضه افزایش می‌یابد. سناریوهای پیش‌رو برای بازار پوند (GBP): در معرض نوسانات خبری؛ در صورت تشدید بحران، احتمال افت وجود دارد اوراق قرضه (Gilts): ریسک سیاسی می‌تواند حاشیه سود را افزایش دهد سهام بریتانیا: شرکت‌های داخلی آسیب‌پذیرترند؛ شرکت‌های بین‌المللی کمتر تحت تأثیر قرار می‌گیرند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا: افزایش‌های آتی حراج اوراق با توجه به روندهای تقاضای ساختاری و هزینه‌ها/ریسک‌های احتمالی برای الگوهای انتشار در نظر گرفته خواهد شد.

وزارت خزانه‌داری آمریکا همچنان در حال ارزیابی «افزایش‌های احتمالی آینده» در حجم حراج اوراق با کوپن ثابت و اوراق با نرخ شناور است. وزارت خزانه‌داری آمریکا اعلام کرد که حجم حراج اوراق TIPS را در سطوح فعلی حفظ خواهد کرد. هدف این است که حجم عرضه اوراق خزانه معیار (Benchmark Bills) تا اواسط مارس در سطوح فعلی یا نزدیک به آن حفظ شود. آمریکا قصد دارد در تاریخ ۱۱ فوریه اوراق ۱۰ ساله به ارزش ۴۲ میلیارد دلار عرضه کند که تسویه آن برای ۱۷ فوریه برنامه‌ریزی شده است. وزارت خزانه‌داری آمریکا اعلام کرد که در تاریخ ۱۲ فوریه، اوراق ۳۰ ساله به ارزش ۲۵ میلیارد دلار عرضه خواهد شد و تسویه آن در ۱۷ فوریه انجام می‌شود. وزارت خزانه‌داری آمریکا: در صورتی که حراج اوراق ۱۰ ساله خزانه در ۱۱ فوریه ۲۰۲۶ بازدهی بالایی بین ۴٫۵٪ تا ۴٫۶۲۴٪ داشته باشد، این اوراق ۱۰ ساله به‌عنوان انتشار اضافی اوراق ۳۰ ساله فوریه ۲۰۳۶ در نظر گرفته خواهند شد. پیش‌بینی می‌شود موجودی حساب عمومی خزانه‌داری ایالات متحده (TGA) تا اواخر آوریل حدود ۱٫۰۲۵ تریلیون دلار به اوج برسد. کاهش حجم حراج اوراق خزانه توسط وزارت خزانه‌داری آمریکا احتمالاً منجر به کاهش خالص عرضه اوراق به میزان ۲۵۰ تا ۳۰۰ میلیارد دلار تا اوایل ماه می خواهد شد. وزارت خزانه‌داری آمریکا قصد دارد ۴۲ میلیارد دلار اوراق ۱۰ ساله عرضه کند. آمریکا قرار است در ۱۰ فوریه اوراق ۳ ساله به ارزش ۵۸ میلیارد دلار بفروشد و تسویه آن در ۱۷ فوریه انجام شود. وزارت خزانه‌داری آمریکا: حداقل برای چند فصل آینده، تغییراتی در برنامه عرضه اوراق پیش‌بینی نمی‌کنیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شیب منحنی بازدهی اوراق خزانه آمریکا به بالاترین سطح چهار سال اخیر رسید

فاصله میان بازدهی اوراق ۲ساله و ۱۰ساله خزانه‌داری آمریکا به حدود ۶۹ نقطه پایه افزایش یافته که نزدیک به بالاترین سطح چهار سال گذشته است؛ چرا که سرمایه‌گذاران در انتظار اعلام برنامه‌های حراج اوراق خزانه هستند. بازدهی‌های بلندمدت به دلیل نگرانی‌ها درباره رشد بدهی دولت و تغییرات احتمالی سیاستی در حال افزایش است، در حالی که بازدهی‌های کوتاه‌مدت به‌واسطه انتظارات از کاهش نرخ بهره توسط فدرال رزرو نسبتاً ثابت مانده‌اند. تندتر شدن شیب منحنی بازدهی نشانه فشارهای فزاینده مالی بر دولت است که می‌تواند هزینه‌های استقراض را بالاتر ببرد. بازارها منتظر اعلامیه تأمین مالی مجدد خزانه‌داری در روز چهارشنبه هستند تا سرنخ‌هایی درباره مسیر آینده انتشار بدهی به دست آورند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد اشتغال در نیوزیلند؛ اما بیکاری رکورد زد

در یک نگاه نرخ بیکاری نیوزیلند به ۵.۴٪ رسید؛ بالاترین سطح در یک دهه اخیر رشد اشتغال ۰.۵٪ بود؛ فراتر از پیش‌بینی‌ها و رشد جمعیت نرخ مشارکت نیروی کار به ۷۰.۵٪ افزایش یافت بازار کار نیوزیلند در سه‌ماهه پایانی سال ۲۰۲۵ نشانه‌هایی از پویایی بیشتر نشان داد، اما نرخ بیکاری به بالاترین سطح ده سال اخیر رسید. این ترکیب متضاد باعث شده بانک مرکزی همچنان با احتیاط عمل کند و افزایش نرخ بهره را به تعویق بیندازد. داده‌های اشتغال سه‌ماهه چهارم نیوزیلند نشان می‌دهد که با وجود رشد قابل توجه در استخدام، نرخ بیکاری به ۵.۴٪ افزایش یافته که بالاتر از پیش‌بینی‌ها و بالاترین سطح در ده سال اخیر است. رشد اشتغال ۰.۵٪ بوده که از پیش‌بینی ۰.۳٪ و رشد جمعیت بیشتر است. نرخ مشارکت نیروی کار نیز به ۷۰.۵٪ رسیده که نشان‌دهنده افزایش عرضه نیروی کار است—عاملی که باعث شده نرخ بیکاری علیرغم رشد استخدام، افزایش یابد. ساعات کاری نیز برای دومین فصل متوالی رشد کرده و نشانه‌هایی از بهبود فعالیت اقتصادی را تقویت کرده است. با این حال، رشد دستمزدها همچنان محدود باقی مانده و شاخص هزینه نیروی کار در بخش خصوصی تنها ۰.۵٪ افزایش یافته است. در مجموع به نظر تحلیلگر یوتوتایمز، این داده‌ها با پیش‌بینی‌های بانک مرکزی نیوزیلند هم‌راستا بوده و انتظار نمی‌رود در نشست ۱۸ فوریه تغییری در سیاست پولی ایجاد شود. بازارها همچنان افزایش نرخ بهره را برای اواخر ۲۰۲۶ قیمت‌گذاری می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ استقراض ۳۰ساله آلمان به بالاترین سطح از سال ۲۰۱۱ رسید

در یک نگاه بازدهی اوراق ۳۰ساله آلمان به ۳.۵۵ درصد صعود کرد؛ بالاترین سطح در بیش از یک دهه گذشته. افزایش هزینه استقراض، فضای کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا را محدود می‌کند. با وجود فشارهای مالی رو به افزایش، آلمان همچنان از حاشیه امن بدهی و کسری پایین برخوردار است. بازدهی اوراق قرضه ۳۰ساله آلمان، موسوم به بوند، به ۳.۵۵ درصد افزایش یافت و به بالاترین سطح خود از سال ۲۰۱۱ رسید؛ حرکتی که هرچند هنوز نشانه‌ای از بحران استقراض نیست، اما به‌عنوان زنگ هشداری برای مسیر سیاست پولی در منطقه یورو تلقی می‌شود. برای مقایسه، بازدهی اوراق ۳۰ساله آمریکا نزدیک به ۵ درصد قرار دارد. افزایش هزینه‌های استقراض در آلمان، عملاً با چشم‌انداز کاهش بیشتر نرخ بهره از سوی ECB در تضاد است. پس از مجموعه‌ای از کاهش نرخ‌ها در سال گذشته، اکنون به نظر می‌رسد فضای مانور سیاست‌گذاران پولی اروپا محدودتر شده باشد. در عین حال، این سطوح بازدهی که به‌مراتب بالاتر از رژیم نرخ‌های بسیار پایین سال‌های ۲۰۱۵ تا ۲۰۲۳ است، تا حدی از ارزش یورو حمایت می‌کند. نگاهی به روندهای گذشته بازار اوراق آلمان همچنان شگفت‌انگیز است. در مقاطعی، دولت آلمان توانست اوراق ۳۰ساله با نرخ‌های منفی منتشر کند؛ پدیده‌ای که حتی با نگاه به گذشته نیز دشوار می‌توان برای آن توجیه اقتصادی یافت. سرمایه‌گذارانی که در آن دوره اقدام به خرید این اوراق کردند، اکنون با زیان‌های تحقق‌نیافته قابل‌توجهی مواجه‌اند. از منظر مالیه عمومی، آلمان همچنان یکی از منضبط‌ترین اقتصادهای جهان به شمار می‌رود، هرچند نشانه‌هایی وجود دارد که این وضعیت ممکن است پایدار نماند. پس از انتخابات سال گذشته، انضباط بودجه‌ای تا حدی تضعیف شده و هزینه‌های نظامی نیز با شتاب در حال افزایش است. “ «هم‌زمان، صنعت خودروسازی آلمان با فشار فزاینده رقابت از سوی چین روبه‌روست؛ عاملی که می‌تواند در سال‌های آینده کسری بودجه را افزایش دهد.» محمد زمانی با این حال، آلمان به لطف سطح پایین بدهی و کسری بودجه، که حاصل سال‌ها سیاست ریاضتی و محبوبیت احتیاط مالی در فضای سیاسی این کشور است، همچنان توان تحمل این فشارها را دارد؛ دست‌کم در کوتاه‌مدت. در بازار ارز، یورو از ابتدای سال میلادی عملکرد مثبتی داشته، اما در مقیاس هفتگی تحت فشار قدرت‌گیری گسترده دلار آمریکا عقب‌نشینی کرده است. هفته گذشته، یورو به‌طور موقت از سطح ۱.۲۰ عبور کرد، اما اکنون به حوالی ۱.۱۷۸ بازگشته و در معاملات امروز تقریباً بدون تغییر نوسان می‌کند. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ محرک‌های بعدی یورو به‌طور عمده به مسیر رشد اقتصادی گره خورده‌اند. وزارت اقتصاد آلمان اخیراً برآورد رشد تولید ناخالص داخلی این کشور در سال ۲۰۲۶ را از ۱.۳ درصد به ۱.۰ درصد کاهش داده است. هرچند ریسک‌ها در هر دو جهت وجود دارد، اما در کوتاه‌مدت توجه بازارها به تحولات جنگ روسیه و اوکراین معطوف شده است. طبق برآوردهای تحلیلگران UtoTimes، با وجود تردیدهای فراوان نسبت به گزارش‌هایی که از نزدیک بودن پایان جنگ حکایت دارند، دستیابی به چنین نتیجه‌ای می‌تواند به‌طور واضح به نفع یورو باشد؛ عاملی که در صورت تحقق، بخشی از فشارهای کنونی بر اقتصاد و بازارهای مالی اروپا را کاهش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داری آمریکا در سه ماهه اول، ۵۷۴ میلیارد دلار استقراض خواهد کرد و موجودی نقدی پایان دوره را ۸۵۰ میلیارد دلار پیش‌بینی می‌کند – برآوردهای QRA خزانه‌داری آمریکا

خزانه‌داری انتظار دارد در سه ماهه دوم، ۱۰۹ میلیارد دلار استقراض کند و موجودی نقدی پایان دوره را ۹۰۰ میلیارد دلار برآورد می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صندوق بازنشستگی دانمارک اوراق خزانه آمریکا را به دلیل ریسک‌های ترامپ می‌فروشد

گزارش‌ها حاکی از آن است که صندوق بازنشستگی دانمارکی AkademikerPension قصد دارد اوراق خزانه آمریکا را بفروشد. این صندوق موقعیت نسبتاً کوچکی دارد، اما این اقدام نشان‌دهنده ریسک موجود در بازار است. بلومبرگ گزارش می‌دهد که صندوق بازنشستگی دانمارکی AkademikerPension تا پایان ماه جاری، موقعیت ۱۰۰ میلیون دلاری خود در اوراق خزانه آمریکا را واگذار خواهد کرد. این صندوق حدود ۲۵ میلیارد دلار از پس‌انداز معلمان را مدیریت می‌کند. مدیر صندوق، تلاش ترامپ برای تصاحب گرینلند را یکی از دلایل این فروش دانسته اما همچنین گفته است: آندرس شلده، مدیر ارشد سرمایه‌گذاری در AkademikerPension به بلومبرگ گفت: «آمریکا اساساً اعتبار خوبی نیست و در بلندمدت وضعیت مالی دولت آمریکا پایدار نیست.» بانک مرکزی دانمارک ۱۰۰ میلیارد دلار ذخایر دارد که حدود نیمی از آن احتمالاً به دلار است. آن‌ها و دیگران ممکن است نیاز به بازنگری در این دارایی‌ها داشته باشند، به‌ویژه پس از آنکه ذخایر روسیه مصادره شد و توانایی آن در استفاده از سیستم مالی بین‌المللی پس از حمله به اوکراین فلج گردید. تعجبی ندارد که طلا ۱.۶ درصد رشد کرده و رکورد تاریخی جدیدی در ۴۷۴۸ دلار ثبت کرده است. در نهایت، طلا جایگزین نهایی پولی است و اگر خروجی از دلار آمریکا رخ دهد، طلا یکی از مقاصد اصلی سرمایه‌ها خواهد بود. چه دانمارک باشد چه هر کس دیگر، امروز فروش سنگینی در اوراق خزانه جریان دارد. بازده اوراق ۱۰ ساله آمریکا به بالاترین سطح از ماه سپتامبر رسیده و این با وجود سه بار کاهش نرخ بهره فدرال رزرو در این مدت است. نمودار شبیه به الگوی «سر و شانه معکوس» با هدفی درست زیر ۴.۵ درصد به نظر می‌رسد. بخش بزرگی از آنچه در بازار اوراق رخ می‌دهد، یک بحران مالی در ژاپن است، جایی که بازده اوراق ۳۰ ساله امروز ۲۵ نقطه پایه افزایش یافته و ریسک آغاز یک بحران بین‌المللی را دارد. آتی S&P 500 نیز ۱.۵ درصد کاهش یافته است. در نهایت، شاید این بحران اوراق قرضه ژاپن باشد که به توقف امپریالیسم ترامپ منجر شود. سر و صدا در بازار اکنون بسیار زیاد است و عبور از تیترها و یافتن مسیر درست دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بازده اوراق قرضه ژاپن به رکوردهای تاریخی در پی اعلام انتخابات زودهنگام

بازده اوراق قرضه ژاپن در ادامه هفته به صعود خود ادامه می‌دهد؛ سقوط بازار اوراق قرضه دولتی ژاپن (JGB) ادامه دارد. این هفته فقط فلزات گران‌بها نیستند که رشد انفجاری دارند. بازده اوراق قرضه جهانی نیز در حال افزایش است، اما بازار اوراق قرضه دولتی ژاپن (JGB) بار دیگر در کانون توجه است. بازده‌ها در ژاپن امروز پس از آنکه نخست‌وزیر تاکایچی انتخابات زودهنگام را برای ۸ فوریه تأیید کرد و مجلس نمایندگان در روز جمعه منحل خواهد شد، اوج گرفتند. بازده اوراق ۴۰ ساله ژاپن به رکورد جدیدی رسید و برای اولین بار سطح ۴ درصد را لمس کرد. بازده اوراق ۳۰ ساله نیز با جهشی خیره‌کننده (بیش از ۴۰ نقطه پایه فقط در این هفته) فاصله چندانی با این سطح ندارد. در همین حال، بازده ۱۰ ساله نیز به سقف ۲.۳۸ درصد رسید که بالاترین سطح از سال ۱۹۹۹ تاکنون است. تمام این‌ها پس از آن رخ می‌دهد که تاکایچی وعده کاهش مالیاتی بیشتری داد که می‌تواند وضعیت مالی نگران‌کننده کشور را بدتر کند. این وضعیت عملاً تشدید همان «معامله تاکایچی» (Takaichi trade) است که از اکتبر تا نوامبر سال گذشته در جریان بوده است. ترکیبی از بدهی، کسری بودجه و ژئوپلیتیک اخیراً برای بازارهای اوراق قرضه چندان خوش‌یمن نبوده است. وضعیت سیاسی داخلی ژاپن نیز کمکی به صحنه داخلی نمی‌کند، به‌ویژه با درگیری دولت با بانک مرکزی ژاپن (BOJ). موسسه Yardeni Research هشدار می‌دهد که سقوط بازار اوراق قرضه ژاپن ممکن است در جاهای دیگر نیز بازتاب داشته باشد. این شرکت استدلال می‌کند: «سرمایه‌گذاران ژاپنی در گذشته در خرید بدهی بازارهای دیگر، به‌ویژه ایالات متحده که نرخ بهره بالاتری داشت، بسیار تهاجمی عمل می‌کردند. اکنون که بازده داخلی آن‌ها در حال افزایش است، احتمالاً خواهید دید که سرمایه‌گذاران اوراق قرضه ژاپنی ترجیح می‌دهند سرمایه خود را در خانه نگه دارند و در اوراق خودشان سرمایه‌گذاری کنند تا آمریکا؛ بنابراین این امر می‌تواند فشار صعودی بر بازده اوراق قرضه ایالات متحده وارد کند.» این موضوع ما را دوباره به بحث خزانه‌داری آمریکا بازمی‌گرداند، جایی که سرمایه‌گذاران باید سیاست‌های مالی انبساطی و افزایش انتشار بدهی را نیز در نظر بگیرند. این شبیه به یک چرخه معیوب است که مدام خودش را تغذیه می‌کند. خطر در کمین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج اوراق قرضه ژاپن؛ تقاضا ضعیف اما قیمت‌ها حفظ شد

فیوچرز اوراق قرضه ژاپن در پی حراج 30 ساله‌ای که اخیراً برگزار شد، به افزایش‌های خود ادامه داد. این افزایش‌ها به رغم تقاضای نسبتاً ضعیف در بازار، همچنان پایدار باقی مانده‌اند. در این حراج، پایین‌ترین قیمت اوراق قرضه وزارت دارایی به 99.15 رسید که کمی بالاتر از پیش‌بینی‌های کارشناسان و رقم 99.10 در نظرسنجی بلومبرگ بود. با این حال، نسبت پیشنهاد به پوشش در این حراج به 3.14 رسید که نشان‌دهنده تقاضای کمتر از میانگین 12 ماهه (3.405) است. این کاهش نسبت می‌تواند نشانه‌ای از عدم اطمینان سرمایه‌گذاران نسبت به آینده اقتصادی باشد. با این وجود، برخی تحلیلگران بر این باورند که نتایج حراج نسبتاً خوب بوده و ممکن است به پایداری بازار اوراق قرضه کمک کند. به طور کلی، وضعیت کنونی بازار اوراق قرضه ژاپن نشان‌دهنده چالش‌هایی است که سرمایه‌گذاران با آن مواجه‌اند، اما افزایش قیمت‌ها پس از حراج می‌تواند به عنوان یک نشانه مثبت تلقی شود. این وضعیت نیازمند توجه دقیق سرمایه‌گذاران و تحلیلگران برای ارزیابی بهتر روندهای آینده بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

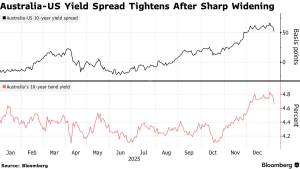
بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آرامش بازار اوراق قرضه با طوفان داده‌های اقتصادی به پایان می‌رسد

بازار اوراق قرضه آرام است، اما این آرامش پایدار نخواهد بود. برخی رویدادهای بزرگ در راه هستند و نمودارها برای همیشه ثابت نمی‌مانند. شروع سال در بازار اوراق قرضه آرام بوده است، اما این وضعیت دوام نخواهد داشت. رویدادهای مهمی در پیش هستند که می‌توانند باعث بازنگری در چشم‌انداز اجماعی فعلی شوند؛ چشم‌اندازی که شامل موارد زیر است: شتاب متوسط در رشد اقتصادی، بازار کار ثابت یا کمی رو به وخامت، ۲ تا ۳ کاهش نرخ بهره فدرال رزرو در سال ۲۰۲۶، کاهش تورم و رشد ۱۰ تا ۱۲ درصدی بازار سهام. این یک پیش‌بینی تکراری (کپی-پیست) برای اکثر سال‌هاست و امسال چنان اجماعی بر سر آن وجود دارد که به‌طرز خطرناکی حاکی از آسوده‌خاطری کاذب (Complacent) است، به‌ویژه در دنیایی که ترامپ آن را اداره می‌کند. معاملات سال ۲۰۲۶ تاکنون عمدتاً «ریسک‌پذیر» (Risk-on) بوده‌اند، اما اگر روی نمودار زوم کنید، متوجه می‌شوید که بازده‌ها امسال کمی کاهش یافته‌اند. این نشان می‌دهد که یک نفر آن بیرون به دنبال امنیت است، نه ریسک. این اتفاق همچنین در زمان کسری بودجه سرسام‌آور ایالات متحده و افزایش تنش‌های سیاسی رخ می‌دهد. واقعیت این است که وقتی دولت‌ها مجبور به کاهش کسری بودجه می‌شوند، ناآرامی‌های اجتماعی به ندرت فروکش می‌کند. انتظار می‌رود کنگره پس از انتخابات میان‌دوره‌ای دچار تفرقه شود و ناگهان کاهش کسری بودجه دوباره به اولویت تبدیل شود. اضطراب بازار می‌تواند به سرعت آغاز شود و چشم‌ها به روز جمعه دوخته شده است. امروز مجموعه‌ای از سیگنال‌های ترکیبی دریافت کردیم: گزارش ضعیف فرصت‌های شغلی (JOLTS)، اشتغال ADP مطابق انتظار و شتاب گرفتن بخش خدمات ISM. این ترکیب به سختی می‌تواند باعث اطمینان به چشم‌انداز شود، اما چیزهای زیادی به گزارش اشتغال بخش غیرکشاورزی (NFP) روز جمعه وابسته خواهد بود. و حتی مهم‌تر از آن، تصمیم احتمالی دیوان عالی درباره تعرفه‌ها در روز جمعه است. نحوه رقم خوردن این رویدادها می‌تواند بازار اوراق قرضه را به حرکت درآورد. علاوه بر این، نمودار داستان فنری را روایت می‌کند که هر لحظه فشرده‌تر می‌شود. در نقطه‌ای، این محدوده ۴.۰۰ تا ۴.۵۰ درصد شکسته خواهد شد و بازده‌ها حرکت خواهند کرد. احتمال می‌رود که با وقوع نوعی رویداد «ریسک‌گریز» (Risk-off) بازده‌ها کاهش یابد، اما تورم همچنان می‌تواند شتاب بگیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه آلمان افزایش یافت: تحلیل آخرین عرضه

آلمان در تازه‌ترین عرضه اوراق قرضه خود، موفق به فروش ۴.۵۴۲ میلیارد یورو از اوراق قرضه ۲۰۳۶ شد. نسبت پوشش این عرضه به ۱.۳ برابر رسید که نسبت به دوره قبلی که ۲.۰ برابر بود، کاهش یافته است. همچنین، بازده متوسط این اوراق به ۲.۸۳٪ رسید که نسبت به ۲.۶۷٪ در عرضه قبلی افزایش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال سرد سرمایه‌گذاران از حراج اوراق بدهی آمریکا در آستانه تعطیلات کریسمس

خزانه‌داری ایالات متحده در حراج اخیر خود، ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازده ۳.۴۹۹ درصد به فروش رساند. این رقم بالاتر از نرخ ۳.۴۹۶ درصدی در بازار قبل از حراج (WI) بود که منجر به ایجاد یک «دنباله» (Tail) به میزان ۰.۳ واحد پایه شد؛ اتفاقی که نشان‌دهنده تقاضای ضعیف‌تر از انتظار است. آمارها نشان می‌دهند که نسبت تقاضا به عرضه (Bid-to-Cover) به ۲.۵۴ برابر کاهش یافته که پایین‌تر از میانگین شش‌ماه گذشته (۲.۶۱ برابر) است. اگرچه سهم خریداران مستقیم (سرمایه‌گذاران داخلی آمریکا) به ۳۴.۱ درصد افزایش یافت، اما مشارکت خریداران خارجی (بخش غیرمستقیم) به ۵۳.۲ درصد افت کرد و دیلرها مجبور شدند سهم بیشتری (۱۲.۷ درصد) را خریداری کنند که نشانه‌ای از کاهش تقاضای نهایی است. این حراج نمره ضعیف +D را دریافت کرده است. با این حال، تحلیلگران معتقدند که این نتیجه یک فاجعه نیست و احتمالاً اثرات فصلی تعطیلات کریسمس بر کاهش مشارکت تأثیرگذار بوده است. خزانه‌داری آمریکا برای تأمین مالی کسری بودجه، در روزهای سه‌شنبه و چهارشنبه به ترتیب حراج اوراق ۵ ساله و ۷ ساله را برگزار خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

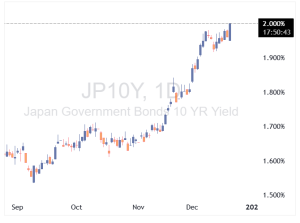
بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلمان برنامه انتشار ۵۱۲ میلیارد یورو اوراق را اعلام کرد

آژانس مالی آلمان اعلام کرده است که این کشور در سال ۲۰۲۶ قصد دارد مجموعاً حدود ۵۱۲ میلیارد یورو اوراق مالی منتشر کند؛ رقمی که نشان‌دهنده یکی از بزرگ‌ترین برنامه‌های تأمین مالی دولت فدرال در سال‌های اخیر است. بر اساس این برنامه، آلمان برای نخستین‌بار یک اوراق قرضه ۲۰ ساله منتشر خواهد کرد؛ اقدامی که به گفته مقام‌های مالی، در پاسخ به افزایش تقاضای سرمایه‌گذاران برای اوراق با سررسید بلندمدت انجام می‌شود. در بخش تأمین مالی، دولت آلمان قصد دارد ۳۱۸ میلیارد یورو از بازار سرمایه و ۱۷۶ میلیارد یورو از بازار پول جذب کند. همچنین انتشار اوراق سبز در حجم ۱۶ تا ۱۹ میلیارد یورو در دستور کار قرار گرفته است؛ اقدامی که با هدف حمایت از پروژه‌های زیست‌محیطی و تقویت جایگاه آلمان در بازار اوراق پایدار انجام می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر