TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

اوپک: تولید نفت خام اوپک پلاس در ژانویه به‌طور متوسط ۴۲.۴۵ میلیون بشکه در روز بوده است که نسبت به دسامبر ۴۳۹ هزار بشکه در روز کاهش داشته و این افت عمدتاً به کاهش تولید قزاقستان مربوط می‌شود.

اوپک پیش‌بینی می‌کند که تقاضای جهانی برای نفت خام اوپک پلاس در سه‌ماهه اول سال ۲۰۲۶ به‌طور متوسط ۴۲.۶ میلیون بشکه در روز و در سه‌ماهه دوم ۴۲.۲ میلیون بشکه در روز خواهد بود، که هر دو بدون تغییر نسبت به پیش‌بینی قبلی باقی مانده‌اند. اوپک انتظار دارد که تقاضای قوی در حمل‌ونقل هوایی و تحرک سالم جاده‌ای، تقاضای نفت را حمایت کند؛ این سازمان همچنین اعلام کرده است که کاهش ارزش دلار آمریکا موجب افزایش حمایت از تقاضا شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟

در یک نگاه پیش‌بینی انفجاری: جی‌پی مورگان سناریوی طلای ۸۰۰۰ دلاری را برای سال ۲۰۳۰ روی میز گذاشت. تغییر وزن سبد دارایی: رمز عبور این صعود، افزایش سهم طلا در پرتفوی سرمایه‌گذاران خصوصی به ۴.۶ درصد است. همگامی غول‌ها: گلدمن ساکس نیز با افزایش هدف خود به ۵۴۰۰ دلار، به صف حامیان طلا پیوست. رکورد تقاضا: شورای جهانی طلا از مصرف بی‌سابقه ۵۰۰۲ تن طلا در سال گذشته میلادی خبر داد. رویای طلای ۸۰۰۰ دلاری دیگر یک توهم نیست، بلکه نقشه راه جدید بزرگترین بانک‌های وال استریت است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه تغییر استراتژی سرمایه‌گذاران بزرگ و رکوردشکنی تقاضای جهانی، در حال آماده‌سازی پرتابه‌ای است که قیمت طلا را تا پایان دهه به ارقام باورنکردنی می‌رساند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار طلا پس از ثبت رکوردهای پیاپی، حالا با یک شوک تحلیلی از سوی وال استریت روبرو شده است. جی‌پی مورگان در یادداشتی که به سرعت در میان معامله‌گران دست به دست می‌شود، سناریویی را ترسیم کرده که در آن قیمت هر اونس طلا تا پایان این دهه می‌تواند عدد خیره‌کننده ۸۰۰۰ دلار را لمس کند. این گزارش نشان می‌دهد که اشتهای سرمایه‌گذاران برای این فلز زرد به بالاترین سطح خود در قرن حاضر رسیده است. شرط اصلی برای پرواز طلا به گزارش اختصاصی یوتوتایمز، تحلیلگران جی‌پی مورگان معتقدند کلید این جهش در دست سرمایه‌گذاران خصوصی است. اگر این گروه تنها ۱.۶ درصد به سهم طلا در سبد دارایی‌های خود اضافه کنند (رساندن سهم طلا از ۳ درصد به ۴.۶ درصد)، تقاضای فیزیکی به حدی خواهد رسید که قیمت‌های فعلی را به خاطره‌ای دور تبدیل می‌کند. این تغییر رویکرد ناشی از بازنگری در امنیت اوراق قرضه و نقش آینده دلار در معاملات جهانی است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت گلدمن ساکس هم عقب نماند در حالی که جی‌پی مورگان افق دورتری را می‌بیند، گلدمن ساکس نیز هدف قیمتی خود برای پایان سال ۲۰۲۶ را به ۵۴۰۰ دلار افزایش داده است. این بانک معتقد است خرید مداوم بانک‌های مرکزی بازارهای نوظهور در کنار تقاضای سرمایه‌گذاران خرد، موتور محرک طلا در دو سال آینده خواهد بود. رکوردشکنی در دنیای واقعی داده‌های شورای جهانی طلا (WGC) که توسط یوتوتایمز بررسی شده، مهر تأییدی بر این ادعاهاست. در سال ۲۰۲۵، تقاضای جهانی طلا برای اولین بار از مرز ۵۰۰۲ تن عبور کرد. جالب اینجاست که حتی قیمت‌های بالا هم نتوانسته است مانع هجوم خریداران شود؛ چرا که در دنیای پر از عدم قطعیت‌های ژئوپلیتیک، طلا همچنان تنها پناهگاه امن و بدون رقیب شناخته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص قیمت مصرف کننده ناحیه یورو – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده هسته ناحیه یورو - سالانه (ژانویه) - Flash Core Consumer Price Index  واقعی ................ %2.2  پیش‌بینی ............. %2.3  قبلی .................... %2.3 شاخص قیمت مصرف کننده ناحیه یورو - سالانه (ژانویه) - Consumer Price Index  واقعی ................ %1.7  پیش‌بینی ............. %1.7  قبلی ..................... %1.9 (این داده از 2.0 درصد تجدید شده است) شاخص قیمت مصرف کننده ناحیه یورو - ژانویه - Consumer Price Index  واقعی ................ %0.5- قبلی ..................... %0.2 خبر خوب این است که تورم خدمات از 3.4% در دسامبر به 3.2% در ژانویه کمی کاهش یافته است. با این حال، تورم قیمت مواد غذایی همچنان بالا باقی مانده و به 2.7% رسیده است که در مقایسه با 2.5% ماه گذشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو

در یک نگاه یورو: شاخص اولیه تورم منطقه یورو (CPI) امروز منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد. یورو: تورم هسته (Core CPI) احتمالاً در سطح ۲.۳٪ باقی می‌ماند؛ واکنش ECB به انحراف‌های جزئی بعید است. آمریکا: گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد. آمریکا: شاخص خدمات ISM احتمالاً به ۵۳.۵ کاهش یافته؛ اما داده‌های تولیدی اخیر بسیار قوی بوده‌اند. سخنرانی: ساعت ۲۰:۳۰ به وقت ایران، بارکین از فدرال‌رزرو سخنرانی خواهد داشت (گرایش انقباضی، اما بدون حق رأی) در جلسه معاملاتی امروز، ۴ فوریه ۲۰۲۶، تمرکز بازارها بر داده‌های تورمی منطقه یورو و شاخص‌های اشتغال و خدمات آمریکا خواهد بود. در اروپا، شاخص اولیه تورم (Flash CPI) برای منطقه یورو منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد که نسبت به رقم قبلی ۱.۹٪ کاهش دارد. تورم هسته نیز احتمالاً در سطح ۲.۳٪ باقی می‌ماند. بانک مرکزی اروپا پیش‌تر اعلام کرده بود که به انحراف‌های جزئی از هدف ۲٪ واکنش نشان نمی‌دهد، بنابراین مگر آنکه داده‌ها به‌طور غیرمنتظره‌ای تغییر کنند، واکنش بازار محدود خواهد بود. در آمریکا، گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد که نسبت به دسامبر رشد دارد. اگر این گزارش قوی‌تر از انتظار باشد، ممکن است بازارها دوباره مسیر نرخ بهره را بازنگری کنند و احتمال کاهش نرخ تا پایان سال را کمتر در نظر بگیرند. همچنین شاخص خدمات ISM امروز منتشر می‌شود؛ انتظار می‌رود این شاخص به ۵۳.۵ کاهش یابد. اگرچه داده‌های اخیر از رشد اقتصادی پایدار حکایت دارند، اما نرخ رشد نسبت به پاییز گذشته کندتر شده است. رشد اشتغال همچنان ضعیف است و تورم در بخش خدمات کمی کاهش یافته، در حالی که فشارهای قیمتی در بخش تولید شدت گرفته‌اند. در نهایت، سخنرانی بارکین از فدرال‌رزرو در ساعت ۱۷ به وقت گرینویچ می‌تواند سرنخ‌هایی درباره مسیر سیاست پولی ارائه دهد—هرچند او در این دوره حق رأی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه: منابع انرژی ما همچنان مشتری دارد؛ حتی با شایعات هند

نوواک، معاون نخست‌وزیر روسیه، درباره انتظارات از اقدامات اوپک‌پلاس در آوریل: «ما شاهد توازن میان عرضه و تقاضای نفت هستیم. این موضوع یک عامل اضافی برای تضمین تعادل در بازار نفت خواهد بود.» نوواک: «منابع کالایی ما همچنان تقاضای بالایی دارند.» درباره احتمال کاهش واردات نفت روسیه توسط هند: «ما فقط اظهارات عمومی را دیده‌ایم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار نفت بین امید و نگرانی؛ ایران و آمریکا چه تصمیمی می‌گیرند؟

در یک نگاه قیمت نفت پس از کاهش تنش‌های ایران و آمریکا افت کرد. مذاکرات ایران و آمریکا قرار است جمعه در استانبول برگزار شود. اوپک‌پلاس تولید را ثابت نگه داشت؛ عاملی حمایتی برای بازار نفت. شاخص تولید ISM آمریکا رشد چشمگیری داشته و تقاضا را تقویت کرده است. بازار نفت جهانی این هفته با افت چشمگیر قیمت‌ها آغاز شد؛ افتی که پس از چند تحول مثبت در روابط ایران و آمریکا رخ داد. اعلام آمادگی تهران برای مذاکره با واشنگتن و تکذیب رزمایش نظامی در تنگه هرمز باعث شد ریسک ژئوپلیتیک کاهش یابد و فشار فروش در بازار نفت افزایش یابد. در کنار این تحولات، اوپک‌پلاس نیز طبق انتظار تولید را ثابت نگه داشت؛ تصمیمی که در صورت ادامه روند بهبود تقاضا، می‌تواند از قیمت‌ها حمایت کند. شاخص تولید ISM آمریکا نیز فراتر از پیش‌بینی‌ها بود و سفارشات جدید به بالاترین سطح از سال ۲۰۲۲ رسید؛ نشانه‌ای از تقاضای قوی در اقتصاد آمریکا. در تحلیل تکنیکال، نفت خام پس از رسیدن به محدوده ۶۶ دلار، با فشار فروش به سطح حمایتی ۵۸.۸۰ دلار نزدیک شد. در تایم‌فریم‌های کوتاه‌تر، خریداران در تلاش‌اند با حفظ روند صعودی، قیمت را دوباره به بالای ۶۲.۳۷ دلار برگردانند. اما فروشندگان نیز در کمین شکست روند هستند تا فشار نزولی را تشدید کنند. با توجه به داده‌های اقتصادی پیش‌رو—از جمله ADP، ISM خدمات، آمار بیکاری و شاخص اعتماد مصرف‌کننده—بازار نفت در روزهای آینده با نوسانات بیشتری روبه‌رو خواهد شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده فرانسه – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده فرانسه - ژانویه - Consumer Price Index  واقعی .................. %0.3-  پیش‌بینی ............... %0.1-  قبلی ..................... %0.1 شاخص قیمت مصرف کننده فرانسه - سالانه (ژانویه) - Consumer Price Index  واقعی .................. %0.3  پیش‌بینی ............... %0.6  قبلی ..................... %0.8 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (ژانویه) - Harmonised Inflation Rate  واقعی .................. %0.4- قبلی ..................... %0.1 شاخص قیمت مصرف کننده HICP فرانسه - سالانه (ژانویه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............ %0.6  قبلی ..................... %0.7   تحلیل تیم یوتوتایمز از داده‌های تورم فرانسه در تاریخ ۳ فوریه ۲۰۲۶: برآوردهای منتشرشده بسیار ضعیف‌تر از حد انتظار هستند و رقم اصلی ثبت‌شده، پایین‌ترین سطح از دسامبر ۲۰۲۰ تاکنون است. همان‌طور که همیشه اهمیت دارد، نرخ تورم سالانه (core inflation) بیشترین وزن را دارد و در گزارش نهایی بعدی، تصویر دقیق‌تری از آن به‌دست خواهیم آورد. با این حال، در مجموع، فشارهای قیمتی در فرانسه همچنان نشانه‌هایی از کاهش را نشان می‌دهند؛ موضوعی که در تضاد آشکار با وضعیت تورمی آلمان قرار دارد. این واگرایی میان فرانسه و آلمان، یکی از چالش‌های اصلی برای بانک مرکزی اروپا (ECB) در مسیر تنظیم سیاست‌های پولی است. به‌ویژه آنکه آلمان بزرگ‌ترین اقتصاد منطقه یورو محسوب می‌شود و تحولات اقتصادی آن نیازمند توجه ویژه و مراقبت دقیق است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ تورم ماهانه ترکیه – ژانویه ۲۰۲۶

نرخ تورم ماهانه ترکیه - Inflation Rate (ژانویه) واقعی ................. %4.84 پیش‌بینی .......... %4.32 قبلی ................... %0.89 نرخ تورم سالانه ترکیه - Inflation Rate (ژانویه) واقعی ................. 30.65 پیش‌بینی ........... %30 قبلی ................... %30.89

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گام تازه اوپک برای کنترل بازار نفت

در یک نگاه اوپک برنامه‌های جبرانی جدید از عراق، امارات، قزاقستان و عمان دریافت کرد. هشت کشور دارای تعدیلات داوطلبانه: عربستان، روسیه، عراق، امارات، کویت، قزاقستان، الجزایر، عمان هدف برنامه‌های جبرانی: مدیریت عرضه، جبران مازاد تولید، حفظ تعادل بازار دبیرخانه اوپک اعلام کرد که چهار کشور عراق، امارات، قزاقستان و عمان برنامه‌های جبرانی به‌روزشده خود را ارائه کرده‌اند؛ اقدامی که در ادامه توافق نشست ۴ ژانویه ۲۰۲۶ میان هشت کشور دارای تعدیلات داوطلبانه انجام شده است. این برنامه‌ها نقش مهمی در مدیریت عرضه، حفظ تعادل بازار و اجرای دقیق تعهدات تولیدی اوپک پلاس دارند. جزئیات توافق ۴ ژانویه ۲۰۲۶ تمرکز بر اجرای دقیق تعهدات تولیدی الزام کشورها به ارائه برنامه‌های جبرانی هماهنگی برای جلوگیری از مازاد عرضه در بازار جهانی نفت اهمیت برنامه‌های جبرانی برای بازار نفت جلوگیری از بی‌ثباتی قیمت‌ها تقویت اعتماد بازار به اوپک پلاس مدیریت بهتر عرضه در دوره نوسانات ژئوپولیتیکی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک ایران قیمت نفت را بالا و پایین می‌برد

در یک نگاه نفت پس از جهش ژانویه با افت قیمت هفته را آغاز کرد. اوپک‌پلاس تولید ماه مارس را بدون تغییر نگه داشت. تنش‌های آمریکا–ایران همچنان ریسک دوطرفه برای بازار نفت است. اختلالات عرضه در قزاقستان به محدودیت عرضه کوتاه‌مدت کمک کرده است. تقاضای جهانی — به‌ویژه از سوی واردکنندگان بزرگ — متغیر کلیدی برای فصل دوم سال است. امروز ۱۳ بهمن ۱۴۰۴ (۲ فوریه ۲۰۲۶)، بازار نفت پس از جهش قدرتمند در ژانویه، هفته جدید را با کاهش قیمت آغاز کرده است. معامله‌گران در حال ارزیابی میزان ریسک‌های ژئوپولیتیکی، به‌ویژه مربوط به ایران، هستند که چقدر در قیمت‌ها لحاظ شده است. همچنین، تصمیم اوپک‌پلاس برای ثابت نگه‌داشتن تولید در ماه مارس و عدم ارائه چشم‌انداز مشخص برای دوره پس از آن، فضای احتیاطی و نگرانی در بازار را تقویت کرده است. نفت این روزها حسابی در نوسان است! “ «افت امروز بیشتر مدیریت ریسک است تا تغییر روند» یوتوتایمز افت قیمت نفت پس از جهش ژانویه نفت که در ژانویه به بالاترین سطح شش‌ماهه رسیده بود، امروز با کاهش قیمت باز شد. این الگو معمولاً زمانی دیده می‌شود که بازار پس از یک رالی مبتنی بر اخبار ژئوپولیتیکی، نیاز دارد بسنجد آیا ریسک قیمتی بدون تشدید تنش‌ها قابل حفظ است یا نه. اوپک‌پلاس: تولید مارس ثابت، آینده نامشخص اوپک‌پلاس اعلام کرد: تولید ماه مارس بدون تغییر می‌ماند. افزایش‌های برنامه‌ریزی‌شده همچنان متوقف است. هیچ تصمیمی برای بعد از مارس اعلام نمی‌شود. این عدم ارائه چشم‌انداز، بازار را در حالت انتظار نگه می‌دارد و نشان می‌دهد اوپک‌پلاس می‌خواهد حداکثر انعطاف‌پذیری را حفظ کند. ایران؛ بزرگ‌ترین متغیر ژئوپولیتیکی تنش‌های آمریکا و ایران همچنان عامل اصلی نوسان قیمت نفت است. دو سناریوی کاملاً متفاوت روی میز است: تشدید تنش → افزایش سریع قیمت گفت‌وگو و کاهش تنش → حذف سریع ریسک قیمتی اظهارات ترامپ درباره «گفت‌وگوی جدی ایران» باعث کاهش بخشی از ریسک شد. قزاقستان و اختلالات عرضه اختلالات اخیر در میدان نفتی تنگیز باعث شده عرضه کوتاه‌مدت کمی محدودتر شود. این عامل در کنار ریسک‌های ژئوپولیتیکی، از قیمت‌ها حمایت کرده است. جمع‌بندی یوتوتایمز افت امروز نفت بیشتر نشانه: تعدیل موقعیت‌ها مدیریت ریسک و انتظار برای داده‌های تقاضا در فصل دوم است تا تغییر بنیادین در روند بازار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش انتظارات تورمی پنج ساله در منطقه یورو به بالاترین سطح تاریخی

در تاریخ ۳۰ ژانویه ۲۰۲۶، تازه‌ترین نظرسنجی بانک مرکزی اروپا نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در منطقه یورو برای پنج سال آینده به ۲.۴٪ افزایش یافته است؛ این بالاترین سطح از زمان آغاز این نظرسنجی است و نسبت به ۲.۲٪ قبلی رشد داشته است. در حالی که انتظارات تورم برای سه سال آینده ثابت و در حدود ۲.۵٪ باقی مانده، این تغییر نشان می‌دهد که مردم انتظار دارند تورم بلندمدت بیشتر شود و نگرانی‌ها درباره ثبات قیمت‌ها در منطقه یورو افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ایالت‌های آلمان – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - ژانویه - Consumer Price Index  واقعی ............ %0  قبلی ............ %0.2 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.1  قبلی ............ %1.9 شاخص قیمت مصرف کننده باواریا آلمان - ژانویه - Consumer Price Index  واقعی ............ %0 قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (ژانویه) - Consumer Price Index واقعی ............ %2.1  قبلی ............ %1.7 شاخص قیمت مصرف کننده براندنبرگ آلمان - ژانویه - Consumer Price Index  واقعی ............ %0  قبلی ............ %0.1 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.2  قبلی ............ %2.2 شاخص قیمت مصرف کننده هس آلمان - ژانویه - Consumer Price Index  واقعی ............ %0  قبلی ............ %0.1 شاخص قیمت مصرف کننده هس آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.1  قبلی ............ %2.2 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - ژانویه - Consumer Price Index  واقعی ............ %0.1  قبلی ............ %0.0 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2  قبلی ............ %1.8 شاخص قیمت مصرف کننده ساکسونی آلمان - ژانویه - Consumer Price Index  واقعی ............ %0 قبلی ............ %0.2 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (ژانویه) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %1.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده  اسپانیا – ژانویه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - ژانویه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.6 قبلی  ....................        %2.6 شاخص قیمت مصرف کننده اسپانیا - ژانویه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.4-  پیش‌بینی  ............        % 0.3-  قبلی  .....................       %0.3 شاخص قیمت مصرف کننده  اسپانیا - ژانویه (سالانه)  - Consumer Price Index  واقعی  ..................   %2.4 پیش‌بینی  ............        % 2.3  قبلی  .....................       %2.9 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (ژانویه) واقعی .................     %0.7-  پیش‌بینی  ............        %0.8- قبلی ...................      %0.3 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (ژانویه) واقعی .................        %2.5  پیش‌بینی  ............         %2.4 قبلی ...................        %3.0   تحلیل تیم یوتوتایمز نرخ تورم کل سالانه اسپانیا با نوساناتی همراه بود و کاهش قابل توجهی را نشان داد. اما نکته مهم‌تر، نرخ تورم سالانه هسته است که بدون در نظر گرفتن اقلام ناپایدار مانند غذا و انرژی محاسبه می‌شود و همچنان ثابت و در سطح ۲.۶٪ باقی مانده است. این روند ادامه همان شرایطی است که از اواخر سال گذشته مشاهده می‌شد و نشان می‌دهد که در منطقه یورو، اقتصادهای آلمان و اسپانیا بیشترین فشارهای قیمتی و تورمی پایدار را تجربه می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش قیمت نفت و سقوط وال‌استریت؛ بازارها تحت فشار تنش‌های خاورمیانه

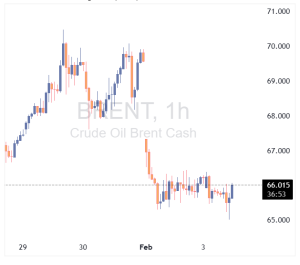
در یک نگاه قیمت نفت به بالاترین سطح چهار ماه اخیر رسید: نفت برنت به ۶۹.۵۵ دلار و نفت خام آمریکا به ۶۵.۴۳ دلار در هر بشکه افزایش یافت.. تنش‌های ژئوپلیتیکی آمریکا و ایران: تهدیدهای نظامی ترامپ و رد درخواست مذاکره ایران، نگرانی از اختلال در عرضه نفت ایران را افزایش داده است. اختلالات تولید در آمریکا: طوفان زمستانی تولید نفت و صادرات را کاهش داد و ذخایر نفت آمریکا بیش از پیش‌بینی‌ها پایین آمد. قیمت نفت در روز پنج‌شنبه 9 بهمن به بالاترین سطح چهار ماه اخیر رسید و با ادامه روند صعودی، نگرانی‌ها از احتمال اختلال در عرضه نفت ایران، یکی از تولیدکنندگان کلیدی خاورمیانه، در سایه تشدید تنش‌های ژئوپلیتیکی با آمریکا، باعث افزایش بیشتر قیمت‌ها شد. در ساعت ۱۰:۵۸ به وقت شرقی (۱۹:۲۸ به وقت ایران)، قراردادهای آتی نفت برنت برای ماه مارس با ۳.۲ درصد افزایش به ۶۹.۵۵ دلار در هر بشکه رسید و پیش‌تر تا ۷۰.۵۸ دلار در هر بشکه بالا رفته بود که بالاترین سطح از اواخر سپتامبر محسوب می‌شود. قراردادهای آتی نفت خام وست تگزاس اینترمدیت نیز با ۳.۵ درصد افزایش به ۶۵.۴۳ دلار در هر بشکه رسید و پیش‌تر به بالای ۶۶ دلار، بالاترین سطح چهار ماه گذشته، دست یافته بود. هر دو قرارداد طی هفته گذشته حدود ۹ درصد افزایش یافته‌اند. تشدید تنش‌ها میان آمریکا و ایران گزارش‌های اواخر روز چهارشنبه حاکی از آن بود که رئیس‌جمهور آمریکا، دونالد ترامپ، در حال بررسی گزینه‌های نظامی جدید علیه ایران است، از جمله حملات احتمالی به رهبران و تأسیسات هسته‌ای این کشور. پیش‌تر، ترامپ از ایران خواسته بود که دوباره با آمریکا وارد مذاکره شود و برنامه هسته‌ای خود را متوقف کند، اما تهران این درخواست‌ها را رد کرده و تهدید به مقابله کرده است. این تنش‌ها تنها چند روز پس از ورود کشتی‌های آمریکایی به خاورمیانه رخ داد و ترامپ اخیراً اعلام کرد که یک ناوگان دیگر نیز در مسیر رسیدن به این منطقه است. افزایش تنش‌های ژئوپلیتیکی در خاورمیانه باعث شد معامله‌گران ریسک بیشتری را به قیمت نفت اضافه کنند، زیرا بازارها نگران اختلال احتمالی در تولید نفت ایران در صورت بروز هرگونه درگیری بودند. ایران چهارمین تولیدکننده بزرگ اوپک است و روزانه ۳.۲ میلیون بشکه نفت تولید می‌کند. ✔️  بیشتر بخوانید: گفتگوهای پشت‌پرده ایران و آمریکا؛ تلاش برای بازگشت به میز مذاکره بر اساس داده‌های یوتوتایمز: « این مهم‌ترین نگرانی فوری در زمینه عرضه نفت است، با این حال، نگرانی‌هایی نیز درباره تأثیر آن بر عرضه نفت منطقه وجود دارد. هرگونه تشدید تنش ممکن است جریان نفت خلیج فارس از تنگه هرمز، که روزانه حدود ۲۰ میلیون بشکه نفت از آن عبور می‌کند، را در معرض خطر قرار دهد.» با این حال، تحلیلگران معتقدند: «ترامپ تنها یک هدف دارد: توافق هسته‌ای با ایران و هیچ چیز دیگر» و بنابراین احتمال اختلال در عرضه نفت ایران را با وجود استقرار ناوگان آمریکایی در منطقه کم می‌دانند. آن‌ها افزودند: «ما تقریباً هرگونه کمپین بمباران گسترده آمریکا علیه ایران را منتفی می‌دانیم، زیرا هدف استراتژیک آن به وضوح مشخص نیست. هدف اصلی ترامپ همچنان خنثی‌سازی برنامه هسته‌ای ایران است، نه تغییر رژیم.» این موسسه اضافه کرد که قیمت نفت ممکن است در کوتاه‌مدت افزایش یابد، اما این رشد کوتاه‌مدت خواهد بود و شاید تنها برای چند هفته ادامه داشته باشد. اختلال تولید نفت در آمریکا و کاهش ذخایر به دلیل طوفان زمستانی قیمت نفت این هفته همچنین تحت تأثیر طوفان زمستانی که بارش سنگین برف و دمای زیر صفر را در گستره وسیعی از آمریکا ایجاد کرد و تولید نفت را مختل نمود، افزایش یافت. گزارش‌ها نشان داد که در هفته گذشته حداقل دو میلیون بشکه نفت خام در روز از چرخه تولید خارج شده و صادرات از سواحل خلیج نیز دچار اختلال شد. اختلالات طولانی‌مدت تولید انتظار می‌رود عرضه نفت آمریکا را محدود کند و کاهش غیرمنتظره موجودی نفت آمریکا نشان می‌دهد که چنین روندی در حال وقوع است. داده‌های دولتی نشان داد که ذخایر نفت آمریکا تا هفته منتهی به ۲۳ ژانویه، ۲.۲۹۵ میلیون بشکه کاهش یافته است، در حالی که پیش‌بینی‌ها کاهش تنها ۰.۲ میلیون بشکه را نشان می‌داد. تحلیلگران گفتند: «این کاهش ناشی از کاهش ۸۰۵ هزار بشکه در روز واردات و افزایش ۹۰۱ هزار بشکه در روز صادرات است. تأثیر اولیه طوفان اخیر زمستانی در اعداد منعکس شده است، به طوری که تولید نفت خام در ۴۸ ایالت پایین‌تر به میزان ۴۲ هزار بشکه در روز کاهش یافته و پالایشگاه‌ها نیز نرخ بهره‌برداری خود را ۲.۴ درصد کاهش داده و به ۹۰.۹ درصد رسانده‌اند.» بر اساس جمع‌بندی تیم یوتوتایمز، قیمت نفت در روز پنج‌شنبه ۹ بهمن به بالاترین سطح چهار ماه اخیر رسید و روند صعودی آن تحت تأثیر دو عامل اصلی قرار گرفت: تشدید تنش‌های ژئوپلیتیکی میان آمریکا و ایران و اختلال در تولید و کاهش ذخایر نفت آمریکا به دلیل طوفان زمستانی. نگرانی‌ها از احتمال محدود شدن عرضه نفت ایران، یکی از تولیدکنندگان کلیدی اوپک، و نقش تنگه هرمز در انتقال نفت خلیج فارس باعث افزایش ریسک در بازار و رشد قیمت‌ها شد. با این حال، تحلیلگران معتقدند احتمال حمله گسترده آمریکا به ایران کم است و افزایش قیمت نفت در کوتاه‌مدت ادامه خواهد داشت، اما اثرات بلندمدت آن محدود خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش AUDUSD پس از تورم قوی استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه AUDUSD به بالاترین سطح از فوریه ۲۰۲۳ رسید. تورم استرالیا بالاتر از انتظار: هسته ۳.۸٪. سه بانک بزرگ انتظار افزایش ۲۵bp در نشست ۳ فوریه را دارند. تورم خدمات و اجاره به‌شدت افزایش یافته است. احتمال افزایش نرخ بهره از ۶۲٪ به ۷۳٪ جهش کرد. فشارهای قیمتی نشان می‌دهد RBA احتمالاً مجبور به اقدام خواهد شد. دلار استرالیا امروز یکی از قدرتمندترین جهش‌های خود در سال‌های اخیر را ثبت کرد. جفت‌ارز AUDUSD پس از انتشار داده‌های تورمی قوی‌تر از انتظار، به بالاترین سطح خود از فوریه ۲۰۲۳ رسید و حتی از ۰.۷۰۲۲ عبور کرد.  تورم بالاتر از انتظار؛ زنگ خطر برای  بانک مرکزی استرالیا (RBA) گزارش جدید نشان می‌دهد تورم هسته استرالیا به ۳.۸٪ رسیده؛ رقمی که به‌طور قابل‌توجهی بالاتر از پیش‌بینی‌هاست. تورم خدمات، اجاره، سفر و حتی برق رشد شدیدی داشته و نشان می‌دهد فشارهای قیمتی هنوز مهار نشده‌اند.  احتمال افزایش نرخ بهره در نشست فوریه بانک مرکزی استرالیا در تاریخ ۲ و ۳ فوریه جلسه دارد و اکنون بازار یک افزایش ۲۵ نقطه پایه‌ای را سناریوی اصلی می‌داند. سه بانک بزرگ استرالیا — NAB، CBA و ANZ — نیز همین پیش‌بینی را تأیید کرده‌اند.  چرا این داده‌ها مهم‌اند؟ تورم دوباره شتاب گرفته است. بازار کار همچنان فشرده است. فشارهای دستمزدی و خدماتی ادامه دارد. تورم ۶ماهه نزدیک ۳.۹٪ است. قیمت برق بیش از ۲۱٪ رشد کرده است. این عوامل نشان می‌دهد RBA احتمالاً نمی‌تواند در برابر افزایش نرخ بهره مقاومت کند.  جمع‌بندی بازارها اکنون با احتمال بالای افزایش نرخ بهره در فوریه معامله می‌شوند و AUDUSD در کوتاه‌مدت می‌تواند در سطوح بالاتر باقی بماند — مگر اینکه داده‌های جدید روند تورم را تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده استرالیا – دسامبر

شاخص قیمت مصرف کننده استرالیا - دسامبر - Consumer Price Index  واقعی ................ %1.0  پیش‌بینی ............. %0.7  قبلی .................... %0.0 شاخص قیمت مصرف کننده استرالیا - دسامبر(سالانه)- Consumer Price Index  واقعی ................ %3.8  پیش‌بینی ............. %3.5  قبلی .................... %3.4 تغییرات سه ماهه شاخص تورم تعدیل‌شده (حذف تغییرات 30 درصد از اقلام بی‌ثبات) - Trimmed CPI  واقعی ................ %0.2 پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ می‌خواهد نفت را به ۵۰ دلار برساند

به گفته منابع آگاه، دولت ترامپ در حال بررسی اقداماتی است که هدف آن کاهش قیمت جهانی نفت به حدود ۵۰ دلار در هر بشکه است. این هدف‌گذاری در حالی مطرح می‌شود که هزینه تولید هر بشکه نفت شیل در آمریکا به‌طور متوسط بین ۴۵ تا ۵۵ دلار است؛ یعنی قیمت ۵۰ دلاری نفت، تولیدکنندگان شیل را در نقطه سربه‌سر قرار می‌دهد و می‌تواند فشار مالی قابل‌توجهی بر بخش انرژی داخلی وارد کند. این اقدام در صورت اجرا، پیامدهای گسترده‌ای برای بازار جهانی انرژی خواهد داشت — از کشورهای صادرکننده نفت گرفته تا تولیدکنندگان شیل و حتی بازارهای مالی. تحلیلگران می‌گویند کاهش قیمت نفت به این سطح می‌تواند تورم آمریکا را پایین بیاورد اما در مقابل، درآمد کشورهای نفتی و سودآوری شرکت‌های شیل را تحت فشار قرار می‌دهد. هنوز مشخص نیست دولت آمریکا از چه ابزارهایی برای رسیدن به این هدف استفاده خواهد کرد، اما منابع می‌گویند مجموعه‌ای از فشارهای دیپلماتیک، افزایش عرضه و سیاست‌های داخلی انرژی در حال بررسی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده سوئیس – دسامبر

شاخص قیمت مصرف کننده سوئیس - دسامبر - Consumer Price Index  واقعی .................. %0.0  پیش‌بینی ........... %0.0  قبلی ................. %0.2- شاخص قیمت مصرف کننده سوئیس - سالانه (دسامبر) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.0 تورم سوئیس در ماه‌های اخیر تقریباً بدون تغییر باقی مانده و رشد ماهانه‌ای ثبت نشده است؛ موضوعی که نشان‌دهنده نبود فشار قیمتی و خطر بازگشت تورم منفی است. بانک مرکزی سوئیس اعلام کرده که تورم هسته سالانه در حدود ۰.۵٪ قرار دارد و همین سطح به آن‌ها اجازه می‌دهد فعلاً از ابزارهای ویژه سیاست پولی استفاده نکنند. مقام‌های پولی تأکید کرده‌اند که تلاش می‌کنند تا حد امکان از بازگشت به نرخ‌های بهره منفی جلوگیری کنند. با این حال، تحلیلگران هشدار می‌دهند که اگر چین در سال آینده تورم منفی را به اقتصاد جهانی صادر کند، سوئیس نیز تحت تأثیر قرار خواهد گرفت و بانک مرکزی این کشور ممکن است مجبور به تصمیم‌های سخت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ناحیه یورو – دسامبر

شاخص قیمت مصرف کننده هسته ناحیه یورو - سالانه (دسامبر) - Flash Core Consumer Price Index  واقعی ................ %2.3  پیش‌بینی ............. %2.4  قبلی .................... %2.4 شاخص قیمت مصرف کننده ناحیه یورو - سالانه (دسامبر) - Consumer Price Index  واقعی ................ %2 پیش‌بینی ............. %2.0  قبلی ..................... %2.1 (این داده از 2.2 درصد تجدید شده است) شاخص قیمت مصرف کننده ناحیه یورو - دسامبر - Consumer Price Index  واقعی ................ %0.2 قبلی ..................... %0.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم استرالیا در نوامبر؛ احتمال افزایش نرخ بهره کمتر شد

تورم استرالیا در ماه نوامبر بیش از حد انتظار کاهش یافت؛ نتیجه‌ای که به گفته وست‌پک باید به بانک مرکزی استرالیا (RBA) اطمینان دهد که در کوتاه‌مدت نیازی به سیاست‌های انقباضی بیشتر نیست. طبق داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه نوامبر بدون تغییر (۰.۰٪) بوده؛ رقمی بسیار ضعیف‌تر از پیش‌بینی وست‌پک برای رشد ۰.۴٪. در مقیاس سالانه، تورم به ۳.۴٪ کاهش یافته که کمتر از برآورد ۳.۸٪ وست‌پک و پایین‌تر از انتظار بازار است. وست‌پک می‌گوید این نتیجه ضعیف‌تر از انتظار، ریسک نزولی برای پیش‌بینی‌های تورمی سه‌ماهه چهارم ایجاد می‌کند؛ جایی که این بانک رشد ۰.۶٪ برای تورم سرفصل و ۰.۸٪ برای تورم هسته (trimmed mean) پیش‌بینی کرده است. اگر این روند در بررسی کامل داده‌ها تأیید شود، وست‌پک معتقد است این ارقام برای اطمینان RBA پیش از نشست فوریه کافی است و احتمال افزایش نرخ بهره را کاهش می‌دهد. کاهش تورم عمدتاً ناشی از افت قیمت برق و کاهش در چندین گروه اختیاری بوده است. قیمت برق بسیار کمتر از انتظار رشد کرد و قیمت کالاهای خانگی، خدمات، پوشاک، کفش و سلامت نیز بیش از حد انتظار کاهش یافتند. در مقابل، قیمت مواد غذایی، اجاره، مسکن جدید و ارتباطات افزایش بیشتری داشتند. یارانه‌های انرژی همچنان نقش مهمی در شکل‌دهی به تورم دارند. قیمت برق در سال منتهی به نوامبر ۱۹.۷٪ رشد کرده، اما وست‌پک می‌گوید این رقم به دلیل تأثیر کاهنده یارانه‌های دولتی است. بدون این یارانه‌ها، رشد سالانه برق ۴.۶٪ بوده است. تورم هسته نیز اندکی کاهش یافته است: رشد سالانه trimmed mean از ۳.۳٪ به ۳.۲٪ رسیده رشد ماهانه آن ۰.۳٪ مانده که چند ماه است همین روند را دارد وست‌پک انتظار دارد روند کاهش تورم در سال ۲۰۲۶ ادامه یابد، مگر در موارد پرنوسان یا شوک‌های عرضه. این موضوع از ثبات نرخ بهره در ماه‌های آینده حمایت می‌کند. پس از انتشار داده‌ها، دلار استرالیا تقویت شد و به ۰.۶۷۶۰ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر