TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

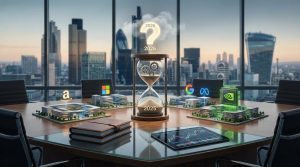
آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره با عبور از اپل سومین دارایی ارزشمند جهان شد

فلز نقره در یک حرکت قابل توجه در بازارهای مالی، با پیشی گرفتن از شرکت اپل، به سومین دارایی بزرگ جهان از نظر ارزش بازار (Market Cap) تبدیل شد. بر اساس داده‌های جدید، ارزش بازار نقره به ۴.۰۳۴ تریلیون دلار رسیده است، در حالی که ارزش شرکت اپل در سطح ۴.۰۳۱ تریلیون دلار قرار دارد. در حال حاضر، طلا همچنان در رتبه اول و شرکت انویدیا (NVIDIA) در رتبه دوم ارزشمندترین دارایی‌های جهان قرار دارند. این تغییر جایگاه نشان‌دهنده رشد بیش از ۱۲ درصدی قیمت نقره در یک هفته اخیر و اقبال سرمایه‌گذاران به این فلز گران‌بها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

قیمت دارو در آمریکا کاهش می‌یابد

منابع خبری اعلام کرده‌اند که چند شرکت بزرگ داروسازی در آستانه توافق با دولت آمریکا برای کاهش قیمت داروهای تجویزی هستند؛ اقدامی که می‌تواند هزینه‌های درمانی میلیون‌ها آمریکایی را کاهش دهد. این توافق‌ها در چارچوب سیاست «ملت برخوردار» دولت ترامپ انجام می‌شود و شامل شرکت‌هایی مانند AbbVie، Merck، Novartis و Roche است. بر اساس تحلیل AARP، برخی داروها تا بیش از ۵۰٪ کاهش قیمت خواهند داشت و بیماران تحت پوشش Medicare می‌توانند از ابتدای ۲۰۲۶ از این تخفیف‌ها بهره‌مند شوند. این تحول می‌تواند بر بازار سهام دارویی، زنجیره تأمین دارو و سیاست‌های تجاری بین‌المللی تأثیرگذار باشد؛ به‌ویژه در روابط آمریکا با سوئیس و هند که تولیدکنندگان بزرگ دارو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دموکرات‌های مجلس نمایندگان لایحه‌ای را جهت ممنوعیت فروش تراشه‌های هوش مصنوعی آمریکایی به چین معرفی کردند

میکس، عضو دموکرات مجلس نمایندگان، بیانیه‌ای را در خصوص لایحه فروش تراشه‌ به چین صادر کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرخش ملایم در وال‌استریت؛ فناوری زیر فشار، مصرفی‌ها در کانون توجه

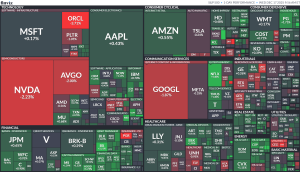
بازار سهام امروز تصویر یکدستی نداشت و عملکرد بخش‌ها متفاوت بود؛ جایی که فشار در فناوری با حمایت نسبی از مصرفی‌ها و مالی‌ها هم‌زمان شد. در بخش فناوری، نوسانات برجسته بود. اوراکل حدود ۲.۸٪ افت کرد و انویدیا بیش از ۱.۵٪ عقب نشست، در حالی که مایکروسافت تغییر محسوسی نداشت. این رفتار، تردید سرمایه‌گذاران نسبت به ارزش‌گذاری و چرخه سودآوری فناوری را منعکس می‌کند. در مقابل، بخش مصرفی چرخه‌ای عملکرد بهتری داشت. آمازون نزدیک به ۰.۹٪ رشد کرد و تسلا نیز افزایش ملایمی را ثبت کرد؛ نشانه‌ای از تاب‌آوری تقاضای مصرف‌کننده. مالی‌ها نیز نسبتا مثبت بودند؛ جی‌پی مورگان حدود ۰.۹٪ رشد کرد، در حالی که برکشایر تقریباً بدون تغییر باقی ماند. در سلامت، تحرکات محدود بود و بازار همچنان محتاطانه عمل کرد. بطورکلی، فضای بازار ترکیبی از احتیاط و فرصت‌طلبی است. ضعف نسبی فناوری در برابر قدرت مصرفی‌ها و مالی‌ها، از یک چرخش درون‌بخشی محدود حکایت دارد، نه تغییر جهت بزرگ. در چنین شرایطی، تنوع‌بخشی و رصد دقیق نوسانات فناوری، همچنان استراتژی غالب سرمایه‌گذاران باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی کاهش فروش گوشی‌های هوشمند در سال ۲۰۲۶ به دلیل افزایش هزینه‌ تراشه‌ها

طبق گزارش Counterpoint، انتظار می‌رود عرضه جهانی گوشی‌های هوشمند در سال ۲۰۲۶ حدود ۲.۱ درصد کاهش یابد، زیرا افزایش هزینه‌های تراشه بر تقاضای مصرف‌کننده فشار می‌آورد. کمبود تراشه‌های حافظه قدیمی، ناشی از انتقال به قطعات متمرکز بر هوش مصنوعی، باعث افزایش ۲۰ تا ۳۰ درصدی هزینه مواد اولیه شده و بیشترین تأثیر را بر دستگاه‌های زیر ۲۰۰ دلار دارد. برندهای چینی مانند آنر (Honor) و اوپو (Oppo) به دلیل حاشیه سود کم، بیشتر آسیب‌پذیر هستند، در حالی که اپل و سامسونگ در موقعیت بهتری قرار دارند. افزایش تقاضا برای سرورهای هوش مصنوعی، عرضه حافظه را بیش از پیش تحت فشار قرار داده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تقاضای چین برای تراشه H200 انویدیا از ظرفیت تولید پیشی گرفت

بر اساس گزارش منابع آگاه، تقاضای چین برای تراشه‌های هوش مصنوعی H200 انویدیا فراتر از ظرفیت فعلی تولید این شرکت قرار گرفته است؛ موضوعی که انویدیا را به بررسی گزینه‌های افزایش تولید این تراشه پیشرفته سوق داده است. این منابع می‌گویند رشد سریع تقاضا، به‌ویژه از سوی شرکت‌های چینی فعال در حوزه هوش مصنوعی، باعث شده عرضه کنونی پاسخگوی نیاز بازار نباشد. در نتیجه، انویدیا در حال ارزیابی راه‌هایی برای افزایش ظرفیت تولید H200 است؛ تراشه‌ای که نقش کلیدی در پردازش‌های پیشرفته AI دارد و به یکی از محصولات استراتژیک این شرکت تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

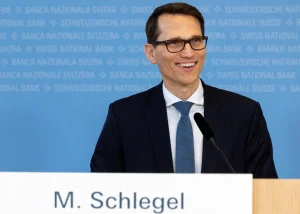
اشلگل، رئيس بانک مرکزی سوئيس: سیاست پولی سوئیس همچنان انبساطی باقی مانده است

رئیس بانک مرکزی سوئیس: ما آماده‌ایم در صورت لزوم در بازار فارکس مداخله کنیم. سیاست پولی ما همچنان انبساطی باقی مانده است. سیاست بانک مرکزی سوئیس در فصل‌های آینده به‌تدریج تورم را تحریک خواهد کرد. سیاست پولی همچنین از رشد اقتصادی حمایت می‌کند. مارتین از بانک مرکزی سوئیس: عدم‌قطعیت از زمان آخرین تصمیم بانک مرکزی کاهش یافته است. معاون رئیس بانک مرکزی سوئیس: اقتصاد جهانی در سه‌ماهه سوم قوی‌تر از انتظار رشد کرده است. توسعه اقتصادی در بسیاری از کشورها مقاوم‌تر از پیش‌بینی‌ها بوده است. سرمایه‌گذاری‌ها بیش از انتظار افزایش یافته‌اند، به‌ویژه در حوزه هوش مصنوعی. نااطمینانی نسبت به ارزیابی قبلی اندکی کاهش یافته است. انتظار می‌رود اقتصاد جهانی در فصل‌های آینده رشد متوسطی داشته باشد. با این حال، ریسک‌های قابل‌توجهی همچنان باقی مانده‌اند؛ از جمله تعرفه‌های آمریکا. تشودین از بانک مرکزی سوئیس: اصلی‌ترین ریسک برای اقتصاد سوئیس، تحولات اقتصاد جهانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئيس نرخ بهره را در صفر درصد حفظ کرد

بانک مرکزی سوئيس مطابق انتظارات نرخ بهره را در سطح صفر درصد ثابت نگه داشت. بانک مرکزی سوئیس نرخ تورم سال ۲۰۲۵ را ۰.۲٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز ۰.۲٪ بود). بانک مرکزی سوئیس رشد تولید ناخالص داخلی (GDP) سوئیس در سال ۲۰۲۵ را حدود ۱.۵٪ برآورد می‌کند. بانک مرکزی سوئیس رشد اقتصادی سوئیس در سال ۲۰۲۶ را حدود ۱٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز حدود ۱٪ بود). بانک مرکزی سوئیس اعلام کرد فشارهای تورمی نسبت به آخرین ارزیابی سیاست پولی تقریباً بدون تغییر باقی مانده است. اصلی‌ترین ریسک برای چشم‌انداز اقتصادی سوئیس، تحولات اقتصاد جهانی است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است؛ دلیل آن کاهش تعرفه‌های آمریکا و تا حدی بهبود شرایط جهانی است. اگرچه تعرفه‌های آمریکا و عدم قطعیت در سیاست‌های تجاری فشارهایی بر اقتصاد جهانی وارد کرده‌اند، اما توسعه اقتصادی در بسیاری از کشورها تاکنون مقاوم‌تر از آنچه پیش‌تر تصور می‌شد باقی مانده است. نرخ بیکاری در ماه‌های اخیر بیشتر افزایش یافته است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جزئیات توافق تجاری جدید سوئیس–آمریکا: کاهش تعرفه‌ها و حفظ معافیت‌ها

دولت سوئیس اعلام کرد که کاهش تعرفه‌های اضافی آمریکا به‌صورت بازگشتی اجرایی می‌شود؛ اقدامی که میانگین تعرفه‌های تجاریِ اعمال‌شده بر کالاهای سوئیسی را حدود ۱۰ درصد کاهش می‌دهد. طبق توافق جدید، سقف تعرفه‌ آمریکا بر واردات از سوئیس به ۱۵ درصد محدود می‌شود. بر اساس این اطلاعیه، معافیت‌های موجود برای محصولات دارویی، بخشی از صنایع شیمیایی، طلا و قهوه همچنان برقرار است. در مقابل، تعرفه‌های بخشی بر فولاد، خودرو، آلومینیوم و مس همچنان حفظ می‌شود. سوئیس نیز در چارچوب این تفاهم دوطرفه، تعرفه واردات از آمریکا را بر ماهی، غذاهای دریایی و بخشی از محصولات کشاورزی کاهش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراشه‌های هوش مصنوعی انویدیا پیش از صادرات به چین، ملزم به گذراندن بررسی‌های امنیتی در خاک آمریکا شدند

وال‌استریت ژورنال گزارش داد که تراشه‌های هوش مصنوعی شرکت انویدیا که مجوز انتقال به چین را دارند، پیش از ارسال باید تحت بررسی‌های امنیتی ویژه در ایالات متحده قرار گیرند. این اقدام غیرمعمول بر نگرانی‌های امنیت ملی دولت ترامپ پس از تصمیم به پذیرش این معاملات بحث‌برانگیز تأکید دارد. پردازنده‌های هوش مصنوعی H200 انویدیا که بخشی از این توافق هستند، عمدتاً در تایوان تولید می‌شوند؛ اما به گفته افراد مطلع، این قطعات پیش از ارسال نهایی به چین، ابتدا برای ارزیابی امنیت ملی به ایالات متحده سفر خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به گزارش سمافور (Semafor)، ایالات متحده قرار است صادرات تراشه‌های H200 انویدیا به چین را مجاز کند

وزارت بازرگانی ایالات متحده در تلاش برای ایجاد مصالحه بر سر کنترل صادرات به چین، به‌زودی مجوز صادرات پردازنده‌های گرافیکی قدرتمند H200 شرکت انویدیا (NVIDIA) را صادر خواهد کرد؛ محصولاتی که از نظر فنی تقریباً ۱۸ ماه عقب‌تر از پیشرفته‌ترین محصولات حال حاضر این شرکت هستند. این تصمیم که راه را برای ارسال تراشه‌های H200 به چین هموار می‌کند، در پی یافتن راه میانه‌ای است میان کسانی که با صادرات هرگونه تراشه هوش مصنوعی پیشرفته مخالف‌اند و گروهی که نگران‌اند این محدودیت‌ها صرفاً بازار را به رقبای چینی واگذار کند. همچنین، این اقدام با هدف راضی نگه‌داشتن دولت چین صورت می‌گیرد که پیش از این واردات تراشه‌های ضعیف‌تر مانند H20 انویدیا را مسدود کرده بود. این طرح که از حمایت هاوارد لوتنیک، وزیر بازرگانی برخوردار است، می‌تواند با گشودن بازاری عظیم به روی محصولات انویدیا، درآمد این شرکت را تقویت کند و در عین حال تضمین نماید که فناوری ایالات متحده همچنان استاندارد جهانی باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیمات نرخ بهره بانک‌های مرکزی در هفته جاری

در هفته منتهی به ۱۲ دسامبر، چندین بانک مرکزی در سراسر جهان تصمیمات مهمی درباره نرخ بهره خواهند گرفت. روز کشورها سه‌شنبه (زرد) استرالیا چهارشنبه (صورتی) کانادا، ایالات متحده (فدرال رزرو)، برزیل پنج‌شنبه (آبی) پرو، مولداوی، سوئیس، صربستان، اوکراین، ترکیه، ازبکستان، فیلیپین

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: بانک ملی سوئیس نرخ بهره را در سطح صفر حفظ خواهد کرد

به گزارش بلومبرگ، بانک ملی سوئیس قصد دارد نرخ‌های بهره را در سطح صفر حفظ کند و از بازگشت به نرخ‌های منفی خودداری نماید. این تصمیم در حالی اتخاذ می‌شود که ارزش فرانک سوئیس افزایش یافته و پیش‌بینی‌ها نشان می‌دهد تورم سال آینده کاهش خواهد یافت. با وجود این شرایط، مقامات پولی ترجیح می‌دهند از کاهش هزینه‌های وام‌گیری به زیر حد پایین اجتناب کنند و سیاست فعلی را ادامه دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناتورهای آمریکایی با لایحه‌ای جدید به دنبال مسدود کردن فروش تراشه‌های پیشرفته انویدیا به چین هستند

سناتورهای آمریکایی قصد دارند روز پنجشنبه لایحه‌ای دوحزبی را معرفی کنند که بر اساس آن، شرکت انویدیا (Nvidia) از فروش تراشه‌های پیشرفته خود به چین منع خواهد شد؛ اقدامی که بخشی از تلاش‌های گسترده‌تر برای دشوار کردن دسترسی پکن به فناوری‌های حیاتی هوش مصنوعی (AI) آمریکاست. طبق «قانون صادرات تراشه‌های امن و امکان‌پذیر»، وزیر بازرگانی آمریکا ملزم خواهد بود مجوزهای صادرات تراشه‌های پیشرفته به چین را به مدت ۳۰ ماه رد کند. این لایحه که توسط فایننشال تایمز مشاهده شده است، مانع فروش تراشه‌های H200 و Blackwell (پیشرفته‌ترین تراشه انویدیا) به چین می‌شود. این طرح در شرایطی مطرح شده که کاخ سفید در حال بررسی صدور مجوز صادرات مدل H200 به چین است؛ احتمالی که نگرانی برخی مقامات را برانگیخته است. پیت ریکتس، سناتور جمهوری‌خواه و از حامیان اصلی این طرح، با اشاره به اینکه برتری آمریکا در مسابقه هوش مصنوعی مدیون «تسلط بر قدرت محاسباتی جهانی» است، تأکید کرد: «محروم کردن پکن از دسترسی به این تراشه‌ها امری ضروری است.» کریس کونز، سناتور دموکرات نیز هشدار داد که سرنوشت قرن بیست و یکم با پیروزی در مسابقه هوش مصنوعی تعیین خواهد شد. کارشناسان معتقدند دسترسی چین به تراشه‌های H200 به این کشور اجازه می‌دهد ابررایانه‌هایی قدرتمند بسازد و ارائه‌دهندگان خدمات ابری چین را برای رقابت جهانی با غول‌های آمریکایی تجهیز کند. این تحرکات در حالی رخ می‌دهد که جنسن هوانگ، مدیرعامل انویدیا، طی دیدارهایی در واشنگتن استدلال کرده که شرکت‌های آمریکایی باید اجازه داشته باشند تراشه‌های رقابتی خود را صادر کنند. با این حال، چهره‌هایی همچون جان کندی (سناتور جمهوری‌خواه) و استیو بنن (استراتژیست سابق کاخ سفید) به شدت با او مخالفت کرده‌اند. بنن حتی خواستار ممنوعیت کامل فروش تمام تراشه‌ها و قطع دسترسی چین به بازارهای سرمایه شده است. انویدیا در پاسخ به این حملات اعلام کرد: «هوش مصنوعی بمب اتم نیست؛ هیچ‌کس نباید بمب اتم داشته باشد، اما همه باید هوش مصنوعی داشته باشند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون با معرفی تراشه تراینیوم‌۳، رقابت با انویدیا و گوگل را تشدید کرد

واحد ابری آمازون به تازگی پردازنده هوش مصنوعی جدید خود با نام تراینیوم 3 را معرفی کرده است که از روز سه‌شنبه در دسترس مشتریان قرار می‌گیرد. این پردازنده به گفته آمازون، قادر است محاسبات سنگین مدل‌های هوش مصنوعی را با هزینه‌ای کمتر و کارایی بالاتر از پردازنده‌های GPU پیشرفته انویدیا انجام دهد. هدف آمازون از ارائه این پردازنده، جذب مشتریان سازمانی با ارائه گزینه‌ای مقرون‌به‌صرفه است. البته باید توجه داشت که تراینیوم 3 هنوز به کتابخانه‌های نرم‌افزاری گسترده و آماده‌به‌کار انویدیا دسترسی ندارد. در کنار این معرفی، آمازون و انویدیا همکاری خود را گسترش داده‌اند تا یک پلتفرم محاسباتی امن و قدرتمند برای تسهیل نوآوری‌های آینده ایجاد کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان کاهش نرخ بهره در دسامبر ۲۰۲۵ را پیش‌بینی کرد

جی‌پی مورگان انتظار دارد که فدرال رزرو آمریکا در دسامبر ۲۰۲۵ نرخ بهره را ۲۵ نقطه پایه کاهش دهد، در حالی که پیش‌بینی قبلی این بانک هیچ کاهش نرخ بهره‌ای را در نظر نگرفته بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان: شاخص S&P 500 می‌تواند تا سال ۲۰۲۶ به ۸,۰۰۰ برسد، اگر فدرال رزرو سیاست‌های تسهیلی بیشتری اتخاذ کند.

جی‌پی مورگان می‌گوید شاخص S&P 500 ممکن است تا سال ۲۰۲۶ به ۷,۵۰۰ برسد و در صورت کاهش نرخ‌های بهره توسط فدرال رزرو به‌طور شدیدتر از حد انتظار، حتی ممکن است از ۸,۰۰۰ فراتر رود. در چشم‌انداز جهانی سهام ۲۰۲۶، این بانک رشد دو رقمی در بازارهای سهام جهانی پیش‌بینی کرده است که ناشی از سوددهی قوی شرکت‌ها، نرخ‌های بهره پایین‌تر و کاهش فشارهای سیاستی خواهد بود. انتظار می‌رود ایالات متحده همچنان موتور اصلی رشد باقی بماند، با حمایت اقتصاد مقاوم و رونق سرمایه‌گذاری مبتنی بر هوش مصنوعی. جی‌پی مورگان رشد ۱۳ تا ۱۵ درصدی سود شرکت‌های آمریکایی را در دو سال آینده پیش‌بینی می‌کند و معتقد است ارزش‌گذاری بالای بازار با توجه به افزایش سرمایه‌گذاری در هوش مصنوعی، افزایش پرداخت‌های سهامداران و احتمال حمایت‌های سیاستی توجیه‌پذیر است. این بانک همچنین هشدار داده است که اختلال سریع ناشی از هوش مصنوعی می‌تواند عدم‌تعادل‌های اقتصادی موجود را تشدید کرده و منجر به نوسانات شدید در رفتار سرمایه‌گذاران شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر