TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

شاخص NFIB افت کرد؛ آیا بازار کار آمریکا در حال تغییر است؟

در یک نگاه شاخص NFIB در ژانویه به ۹۹.۳ رسید؛ کمتر از انتظار ۹۹.۸ اما همچنان بالاتر از میانگین ۵۲ ساله. ۷ مؤلفه شاخص کاهش یافتند و تنها «فروش مورد انتظار» رشد قابل‌توجه داشت. شاخص عدم‌قطعیت ۷ واحد افزایش یافت و به ۹۱ رسید. شاخص جدید اشتغال NFIB نشان‌دهنده یک بازار کار متعادل است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB در ژانویه با کاهش جزئی به ۹۹.۳ رسید؛ رقمی که کمتر از پیش‌بینی‌هاست اما همچنان بالاتر از میانگین بلندمدت قرار دارد. این کاهش خفیف در حالی رخ می‌دهد که بسیاری از مالکان کسب‌وکار نسبت به آینده اقتصادی آمریکا همچنان محتاط هستند. “ شاخص NFIB چیست؟ شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB یک شاخص ماهانه است که «نبض» کسب‌وکارهای کوچک آمریکا را اندازه‌گیری می‌کند. این شاخص از سال ۱۹۷۳ توسط فدراسیون ملی کسب‌وکارهای مستقل منتشر می‌شود و به‌عنوان یک شاخص پیش‌نگر مهم برای سلامت اقتصاد آمریکا شناخته می‌شود، زیرا کسب‌وکارهای کوچک حدود ۵۰٪ نیروی کار بخش خصوصی را تشکیل می‌دهند. با این حال، به دلیل نوسان بالا و همبستگی زیاد با شاخص‌های ISM، معمولاً گزارش اثرگذاری مستقیمی بر بازار ندارد. یوتوتایمز در این گزارش آمده است که از میان ۱۰ مؤلفه اصلی شاخص، تنها سه مورد افزایش یافته و هفت مورد کاهش داشته‌اند. بیشترین تغییر مربوط به «فروش واقعی مورد انتظار» بوده که ۶ واحد رشد کرده است. در مقابل، شاخص عدم‌قطعیت جهش ۷ واحدی داشته و به ۹۱ رسیده؛ موضوعی که نشان می‌دهد بسیاری از مالکان هنوز درباره زمان مناسب برای توسعه کسب‌وکار تردید دارند. بیل دانکلبرگ، اقتصاددان ارشد NFIB، می‌گوید: «با وجود رشد تولید ناخالص داخلی (GDP)، کسب‌وکارهای کوچک هنوز منتظر نشانه‌های ملموس‌تر از بهبود اقتصادی هستند. با این حال، تعداد بیشتری از مالکان وضعیت کسب‌وکار خود را بهتر ارزیابی می‌کنند.» یکی از نکات مهم این گزارش، معرفی شاخص جدید اشتغال NFIB است که وضعیت بازار کار را در قالب یک عدد واحد نشان می‌دهد. این شاخص اکنون ۱۰۱.۶ است؛ یعنی حدود ۱.۵ واحد بالاتر از میانگین تاریخی و نشانه‌ای از تعادل نسبی در بازار کار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

از ورشکستگی تا هوش مصنوعی؛ پشت پرده موج اخراج‌های سال ۲۰۲۵

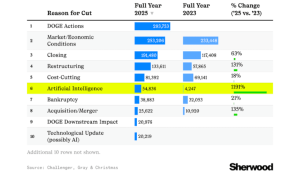
بازار کار ایالات‌متحده در سال ۲۰۲۵ یکی از بزرگ‌ترین موج‌های تعدیل نیرو در دو دهه اخیر را تجربه کرد؛ موجی که برخلاف سال‌های گذشته فقط یک دلیل نداشت، بلکه ترکیبی از فشارهای اقتصادی، تغییرات تکنولوژیک، بازسازی سازمانی و تصمیمات سیاستی آن را رقم زد. داده‌های جدید نشان می‌دهد که ۱۰ عامل اصلی، بیشترین نقش را در اخراج کارکنان داشته‌اند و تصویری تازه از آینده اشتغال ترسیم می‌کنند. ۱) اقدامات سیاستی و نظارتی بزرگ‌ترین عامل اخراج‌ها در ۲۰۲۵ همین بخش بوده است. تصمیمات دولتی، مقررات جدید، تغییرات نظارتی و سیاست‌های سخت‌گیرانه باعث شده بسیاری از شرکت‌ها برای انطباق با قوانین تازه، بخشی از نیروی کار خود را کاهش دهند. این روند به‌ویژه در صنایع مالی، انرژی و فناوری دیده شده است. ۲) شرایط اقتصادی و بازار تورم، کاهش تقاضا، هزینه بالای سرمایه و رکودهای بخشی باعث شده شرکت‌ها برای حفظ نقدینگی، دست به تعدیل نیرو بزنند. این عامل دومین دلیل بزرگ اخراج‌ها بوده و نشان می‌دهد فشارهای کلان اقتصادی همچنان بر بازار کار سایه انداخته است. ۳) تعطیلی کسب‌وکارها بسیاری از شرکت‌ها در سال ۲۰۲۵ نه‌تنها کوچک نشدند، بلکه به‌طور کامل از بازار خارج شدند. تعطیلی فروشگاه‌ها، کارخانه‌ها و استارتاپ‌ها رشد ۶۳ درصدی در اخراج‌ها ایجاد کرده است. ۴) بازسازی سازمانی شرکت‌ها برای افزایش بهره‌وری و کاهش هزینه‌ها، ساختار خود را بازطراحی کرده‌اند. این عامل رشد ۱۳۱ درصدی داشته و نشان می‌دهد بازسازی سازمانی یکی از روندهای غالب سال بوده است. ۵) کاهش هزینه‌ها در شرایطی که حاشیه سود تحت فشار است، بسیاری از شرکت‌ها به‌دنبال کاهش هزینه‌های عملیاتی رفته‌اند. این عامل رشد ۱۸ درصدی داشته و در صنایع تولیدی و فناوری بیشتر دیده شده است. ۶) هوش مصنوعی بزرگ‌ترین شوک سال ۲۰۲۵ همین‌جاست: اخراج‌های مرتبط با هوش مصنوعی ۱۱۹۱ درصد نسبت به ۲۰۲۳ افزایش یافته است. AI از یک ابزار کمکی به یک عامل تغییر‌دهنده ساختار اشتغال تبدیل شده و بسیاری از نقش‌های انسانی را جایگزین کرده است. ۷) ورشکستگی شرکت‌ها افزایش هزینه‌ها، رقابت شدید و بدهی‌های سنگین باعث شده تعداد بیشتری از شرکت‌ها ورشکست شوند. این عامل رشد ۲۱ درصدی داشته و نشان می‌دهد بخشی از کسب‌وکارها نتوانسته‌اند خود را با سرعت تغییرات هماهنگ کنند. ۸) ادغام و تملیک وقتی شرکت‌ها با هم ادغام می‌شوند، نقش‌های تکراری حذف می‌شود. این عامل رشد ۱۳۵ درصدی داشته و یکی از دلایل مهم تعدیل نیرو در صنایع فناوری، مالی و سلامت بوده است. ۹) تأثیرات ثانویه این بخش به اثرات غیرمستقیم تصمیمات سیاستی اشاره دارد. یعنی حتی اگر یک شرکت مستقیماً تحت مقررات جدید نباشد، ممکن است زنجیره تأمین یا شرکای تجاری‌اش تحت فشار قرار بگیرند و این فشار به اخراج نیرو منجر شود. ۱۰) به‌روزرسانی تکنولوژیک غیر از هوش مصنوعی، فناوری‌های جدید دیگری نیز باعث حذف نقش‌های سنتی شده‌اند. اتوماسیون، رباتیک، سیستم‌های ابری و ابزارهای جدید مدیریت داده، بسیاری از مشاغل قدیمی را غیرضروری کرده‌اند. جمع‌بندی یوتوتایمز ترکیب این ۱۰ عامل نشان می‌دهد که بازار کار ایالات‌متحده ۲۰۲۵ در حال عبور از یک بازآرایی بزرگ است؛ بازآرایی‌ای که در آن: فناوری سرعت تغییر را تعیین می‌کند. اقتصاد فشار را افزایش می‌دهد. ساختار شرکت‌ها در حال بازطراحی است. و نقش‌های سنتی شغلی با سرعتی بی‌سابقه در حال حذف یا تغییرند. این موج اخراج‌ها فقط یک بحران نیست؛ یک تغییر پارادایم است که آینده اشتغال را بازنویسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر

گلدمن ساکس هشدار می‌دهد: هوش مصنوعی در سال ۲۰۲۶ به بازار کار حمله می‌کند

در یک نگاه گلدمن ساکس پیش‌بینی می‌کند هوش مصنوعی از سال ۲۰۲۶ اثر معناداری بر اشتغال بگذارد. در سناریوی پایه، صنایع در معرض هوش مصنوعی ممکن است ماهانه حدود ۲۰ هزار شغل از دست بدهند. این ریسک هنوز به‌طور کامل در قیمت‌گذاری بازارها منعکس نشده و می‌تواند معادلات کلان را پیچیده‌تر کند. روایت محبوب «افزایش بهره‌وری با هوش مصنوعی» حالا وارد مرحله‌ای حساس‌تر شده است. بانک سرمایه‌گذاری گلدمن ساکس این پرسش کلیدی را مطرح می‌کند: چه زمانی این جهش بهره‌وری به یک مسئله واقعی در بازار کار تبدیل می‌شود؟ بر اساس یادداشتی تحلیلی از لی کوپرسمیت، استراتژیست این بانک، گذار از «داستان بهره‌وری» به «داستان نیروی کار» عملاً آغاز شده است. هرچند آمارهای کلی اشتغال تاکنون مقاومت نشان داده‌اند، اما روندهای زیرسطحی تصویر متفاوتی ترسیم می‌کنند. شرکت‌ها با سرعت در حال پذیرش هوش مصنوعی هستند و به‌طور فزاینده‌ای از آن به‌عنوان ابزاری برای کند کردن استخدام یا کاهش مستقیم هزینه‌های نیروی انسانی یاد می‌کنند. گلدمن ساکس انتظار دارد این تغییر از سال آینده در داده‌ها به‌وضوح دیده شود. در سناریوی پایه این بانک، صنایع در معرض هوش مصنوعی می‌توانند در سال ۲۰۲۶ با کاهش اشتغال در حدود ۲۰ هزار نفر در ماه مواجه شوند؛ هرچند بخشی از این اثر ممکن است با ایجاد شغل در حوزه‌های مرتبط با هوش مصنوعی جبران شود. به گفته کوپرسمیت، اثر هوش مصنوعی بر آمارهای کلی اشتغال تاکنون محدود بوده، اما جهت حرکت کاملاً مشخص است. پذیرش این فناوری در سال گذشته شتاب گرفته، به‌ویژه در مشاغلی که بیشترین قابلیت خودکارسازی را دارند. بسیاری از شرکت‌ها نیز به‌صراحت از هوش مصنوعی به‌عنوان ابزاری برای کاهش هزینه‌های نیروی انسانی یا مهار رشد استخدام سخن می‌گویند. برای بازارهای مالی، این نقطه می‌تواند «منطقه خطر» باشد. به باور گلدمن ساکس، عدم‌قطعیت پیرامون این گذار یکی از معدود ریسک‌های کلان است که هنوز به‌طور کامل در قیمت دارایی‌ها لحاظ نشده است. اگر بازار کار به‌واسطه خودکارسازی و نه چرخه‌های سنتی اقتصادی دچار ترک شود، لایه‌ای تازه از پیچیدگی به چشم‌انداز کلان افزوده خواهد شد؛ لایه‌ای که معامله‌گران فعلاً برای آن پوشش ریسک کافی در نظر نگرفته‌اند. “ «در این میان، برخی صنایع ممکن است هم‌زمان با تهدید، فرصت نیز در خود داشته باشند.» محمد زمانی بخش‌هایی با هزینه نیروی انسانی بالا و حاشیه سود پایین (به‌ویژه صنایع سنتی مانند بانکداری و بیمه) می‌توانند بیشترین انگیزه را برای جایگزینی نیروی انسانی با فناوری داشته باشند. نمونه‌ای از این روند را می‌توان در شرکت آمازون دید که به‌طور تهاجمی در حال کاهش تعداد کارکنان خود است. هرچند این سیاست تاکنون به بهبود قیمت سهام منجر نشده، اما در مقاطعی، «انجام همان کار با نیروی کمتر» می‌تواند سودآوری را تقویت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است این تصویر زمانی جذاب‌تر می‌شود که با سیاست پولی ترکیب شود. اگر افزایش بیکاری رخ دهد، بانک مرکزی آمریکا احتمالاً با شدت بیشتری به سمت کاهش نرخ بهره حرکت خواهد کرد. چنین ترکیبی؛ فشار بر بازار کار از ناحیه هوش مصنوعی و سیاست پولی انبساطی، می‌تواند در نهایت استدلالی قوی برای خرید در اصلاح‌های بازار ایجاد کند. بر اساس جمع‌بندی تیم UtoTimes، هشدار گلدمن ساکس نشان می‌دهد که هوش مصنوعی دیگر صرفاً یک داستان فناورانه یا بهره‌وری نیست. این فناوری در آستانه تبدیل شدن به یک متغیر تعیین‌کننده در بازار کار و اقتصاد کلان است؛ متغیری که اگر به‌درستی درک و قیمت‌گذاری نشود، می‌تواند بازارها را غافلگیر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (دسامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (دسامبر) واقعی .................... 6.542 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.146 میلیون تعداد ترک شغل: 3.204 میلیون  

خواندن کامل خبر
داده های اقتصادی کم اثر

افزایش فراتر از انتظار مدعیان بیمه بیکاری آمریکا در هفته‌ای تحت تأثیر شرایط جوی

در یک نگاه تعداد درخواست‌های اولیه بیمه بیکاری آمریکا در هفته گذشته بیش از تمام پیش‌بینی‌ها افزایش یافت. سرمای شدید زمستانی باعث اختلال در فعالیت کسب‌وکارها و رشد موقت آمار بیکاری شد. هم‌زمان، نشانه‌هایی از کاهش سرعت استخدام و افزایش نگرانی مصرف‌کنندگان دیده می‌شود. در هفته‌ای که سرمای شدید زمستانی فعالیت بسیاری از کسب‌وکارها را مختل کرد، تعداد آمریکایی‌هایی که برای دریافت بیمه بیکاری اقدام کردند، بیش از انتظار بازار افزایش یافت؛ نشانه‌ای که می‌تواند از فشارهای مقطعی بر بازار کار حکایت داشته باشد. بر اساس داده‌های منتشرشده از سوی وزارت کار آمریکا، تعداد درخواست‌های اولیه بیمه بیکاری در آخرین هفته ماه ژانویه با افزایش ۲۲ هزار نفری به ۲۳۱ هزار مورد رسید. این رقم از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ فراتر رفت. هم‌زمان، تعداد درخواست‌های ادامه‌دار که معیاری برای شمار افرادی است که همچنان از مزایای بیکاری استفاده می‌کنند در هفته منتهی به گزارش، به ۱.۸۴ میلیون نفر افزایش یافت. “ «اختلال‌های ناشی از شرایط جوی نامساعد، به‌ویژه در بخش‌هایی از آمریکا، احتمالاً عامل اصلی افزایش درخواست‌ها بوده است.» محمد زمانی تا پیش از هفته گذشته، داده‌ها نشان می‌داد شرکت‌ها با وجود رشد نسبتاً مناسب اقتصاد، تمایل چندانی به کاهش نیروی انسانی نداشتند. با این حال، هم‌زمان نشانه‌هایی از کاهش سرعت جذب نیروی کار نیز دیده می‌شود. اعلام برنامه‌های تعدیل نیرو از سوی شرکت‌هایی مانند یو‌پی‌اس، آمازون و داو می‌تواند نگرانی مصرف‌کنندگان نسبت به چشم‌انداز بازار کار را تشدید کند. بر اساس گزارش مؤسسه چلنجر، گری و کریسمس، تعداد تعدیل نیروهای اعلام‌شده در آمریکا در ماه ژانویه بیش از دو برابر مدت مشابه سال قبل بوده است. این مؤسسه همچنین گزارش داده که قصد شرکت‌ها برای استخدام نیروی جدید نیز کاهش یافته است. این تصویر با داده‌های اخیر مؤسسه تحقیقات حقوق و دستمزد ADP هم‌خوانی دارد که نشان می‌دهد رشد اشتغال در ژانویه کمتر از انتظار بوده است. بررسی‌های آماری یوتوتایمز نشان می‌دهد که میانگین متحرک چهار هفته‌ای درخواست‌های اولیه  که نوسانات مقطعی ناشی از رویدادهایی مانند شرایط جوی را هموار می‌کند نیز در هفته گذشته به ۲۱۲ هزار و ۲۵۰ مورد افزایش یافت. در همین حال، تعطیلی جزئی دولت آمریکا باعث شد انتشار آمار اشتغال و بیکاری ماه ژانویه به تعویق بیفتد. اداره آمار کار آمریکا اعلام کرده است که گزارش رسمی بازار کار اکنون قرار است در ۱۱ فوریه منتشر شود. همچنین آمار فرصت‌های شغلی ماه دسامبر قرار است در ادامه روز جاری منتشر شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بررسی داده‌های تعدیل‌نشده فصلی نیز نشان می‌دهد درخواست‌های اولیه بیمه بیکاری در هفته گذشته افزایش یافته است. در این میان، ایالت‌هایی مانند پنسیلوانیا، نیویورک و میزوری بیشترین رشد هفتگی درخواست‌ها را ثبت کرده‌اند. بر اساس جمع‌بندی تیم UtoTimes، هرچند بخشی از افزایش اخیر را می‌توان به عوامل موقتی مانند شرایط جوی نسبت داد، اما هم‌زمانی آن با کاهش سرعت استخدام و افزایش تعدیل نیروها نشان می‌دهد بازار کار آمریکا ممکن است در آستانه ورود به دوره‌ای حساس‌تر قرار داشته باشد؛ دوره‌ای که در آن داده‌های رسمی هفته‌های آینده نقش تعیین‌کننده‌ای در ارزیابی مسیر اقتصاد ایفا خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه) - Unemployment Claims واقعی ............... 231 هزار نفر پیش‌بینی ........... 212 هزار نفر قبلی ................... 209 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 24 ژانویه) - Continuing Jobless Claims واقعی ................ 1844 هزار نفر پیش‌بینی ........... 1850 هزار نفر قبلی ................... 1827 هزار نفر (به 1819 هزار نفر بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بخش خدمات آمریکا سریع‌ترین رشد خود از سال ۲۰۲۴ را حفظ کرد

در یک نگاه شاخص بخش خدمات آمریکا در ژانویه در سطحی بالا باقی ماند و نشانه‌ای از تداوم رشد اقتصادی است. با وجود افزایش فعالیت کسب‌وکارها، رشد سفارش‌ها و اشتغال تضعیف شده است. فشار هزینه‌ها و کاهش تقاضای خارجی، ریسک‌های اصلی پیش‌روی این بخش محسوب می‌شوند. فعالیت شرکت‌های ارائه‌دهنده خدمات در آمریکا در ماه ژانویه همچنان در مسیر رشد پرشتاب باقی ماند و قوی‌ترین عملکرد پیاپی خود از سال ۲۰۲۴ تاکنون را به ثبت رساند؛ نشانه‌ای از آنکه بزرگ‌ترین بخش اقتصاد آمریکا همچنان از شتاب قابل‌توجهی برخوردار است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه (ISM)، شاخص بخش خدمات در ژانویه بدون تغییر در سطح ۵۳.۸ واحد باقی ماند؛ رقمی که بالاترین سطح از اکتبر ۲۰۲۴ محسوب می‌شود. قرار گرفتن این شاخص بالای مرز ۵۰ واحد، به معنای ادامه رشد فعالیت در بخش خدمات است. با این حال، جزئیات گزارش تصویر متعادل‌تری ارائه می‌دهد. در حالی که افزایش فعالیت کسب‌وکار ستون اصلی رشد کلی شاخص بوده، شتاب سفارش‌های جدید کاهش یافته و رشد اشتغال بسیار محدود گزارش شده است. شاخص فعالیت کسب‌وکار در بخش خدمات، که از نظر مفهومی با شاخص تولید کارخانه‌ای قابل مقایسه است، بیش از دو واحد افزایش یافت و به ۵۷.۴ رسید؛ بالاترین سطح از پاییز ۲۰۲۴. این موضوع نشان می‌دهد تقاضای داخلی برای خدمات همچنان محرک اصلی رشد است. “ «در ژانویه، یازده صنعت رشد فعالیت را گزارش کردند که در صدر آن‌ها خدمات درمانی، خدمات شهری، ساخت‌وساز و خرده‌فروشی قرار داشتند. در مقابل، پنج صنعت از جمله حمل‌ونقل و انبارداری وارد محدوده انقباض شدند.» محمد زمانی در سوی دیگر گزارش، شاخص سفارش‌های جدید کاهش یافت و از اوج یک‌ساله خود عقب‌نشینی کرد. افزون بر این، داده‌ها از افت محسوس تقاضای مشتریان خارجی حکایت دارد؛ به‌طوری که سفارش‌های صادراتی با سریع‌ترین سرعت از مارس ۲۰۲۳ تاکنون کاهش یافته‌اند. فشار هزینه‌ها نیز همچنان یکی از چالش‌های اصلی بخش خدمات است. شاخص قیمت‌های پرداختی برای خدمات و مواد اولیه به ۶۶.۶ واحد رسید که بالاترین سطح سه ماه اخیر محسوب می‌شود. تغییرات سیاست تجاری دولت دونالد ترامپ نیز برخی شرکت‌ها را واداشته تا در ساختار زنجیره تأمین خود بازنگری کنند. هم‌زمان، شاخص زمان تحویل تأمین‌کنندگان افزایش یافت و به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ نشانه‌ای از طولانی‌تر شدن زمان تأمین خدمات و نهاده‌ها. اظهارنظر فعالان صنایع مختلف در گزارش ISM نیز تصویر متنوعی از شرایط فعلی ارائه می‌دهد. برخی شرکت‌ها از ادامه عدم‌قطعیت ناشی از سیاست‌های تعرفه‌ای و تأثیر گسترش هوش مصنوعی بر قراردادهای خدماتی سخن گفته‌اند. در مقابل، بخش ساخت‌وساز از احتمال جهش سرمایه‌گذاری در مراکز داده، نیروگاه‌ها و پروژه‌های هسته‌ای خبر داده و چشم‌انداز رشد قابل‌توجهی را برای سال ۲۰۲۶ ترسیم کرده است. بررسی‌های کارشناسان یوتوتایمز نشان ‌می‌دهد که در حوزه خرده‌فروشی، عملکرد قوی تعطیلات پایان سال و تداوم خرید کالاهای اختیاری در ژانویه مورد تأکید قرار گرفته، در حالی که بخش حمل‌ونقل از شروعی کند اما همراه با حجم بالای فعالیت‌های مقدماتی خبر داده است. در بخش مالی و بیمه، شرایط کلی کسب‌وکار نسبتاً باثبات ارزیابی شده و برخی صنایع دولتی نیز از ثبات زنجیره تأمین و کاهش تدریجی فشار قیمتی سخن گفته‌اند. ✔️  بیشتر بخوانید: هوش مصنوعی علیه نرم‌افزار؛ آغاز یک نبرد جدید در بازار سهام در پایان، شاخص موجودی انبار در بخش خدمات بیش از ۹ واحد سقوط کرد و به ۴۵.۱ رسید؛ بزرگ‌ترین کاهش موجودی از اواسط سال ۲۰۲۴. این افت نشان می‌دهد شرکت‌های خدماتیِ مرتبط با مصرف‌کننده پس از یک فصل تعطیلات قدرتمند، با سطح پایین‌تری از موجودی مواجه شده‌اند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه مؤسسه مدیریت عرضه نشان می‌دهد بخش خدمات آمریکا همچنان موتور اصلی رشد اقتصادی باقی مانده است، اما کاهش شتاب سفارش‌ها، ضعف تقاضای خارجی و فشار هزینه‌ها یادآور آن است که این رشد، هرچند پرقدرت، بدون ریسک و چالش نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش ADP و تصویر کم‌رمق اشتغال در آمریکا؛ چرا استخدام‌ها در ژانویه افت کرد؟

در یک نگاه رشد اشتغال بخش خصوصی آمریکا در ژانویه کمتر از پیش‌بینی‌ها بود و تنها ۲۲ هزار شغل ایجاد شد. این آمار نشانه‌ای از ادامه روند سرد شدن بازار کار در ابتدای سال ۲۰۲۶ است. تأخیر در انتشار گزارش رسمی دولت، اهمیت داده‌های ADP را برای ارزیابی وضعیت اشتغال افزایش داده است. شرکت‌های آمریکایی در ماه ژانویه کمتر از حد انتظار نیروی کار جذب کردند؛ نشانه‌ای که از ادامه کند شدن بازار کار در ابتدای سال ۲۰۲۶ حکایت دارد. بر اساس داده‌های منتشرشده از سوی مؤسسه تحقیقات حقوق و دستمزد (ADP)، تعداد کارکنان بخش خصوصی تنها ۲۲ هزار نفر افزایش یافته است. این رقم پس از بازنگری نزولی آمار ماه قبل اعلام شد و پایین‌تر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. “ «با توجه به تعطیلی جزئی دولت، گزارش رسمی اشتغال با تأخیر منتشر می‌شود و به همین دلیل، آمار ADP در حال حاضر مهم‌ترین مرجع برای ارزیابی وضعیت بازار کار در ژانویه محسوب می‌شود.» محمد زمانی اداره آمار کار آمریکا اعلام کرده است که زمان جدید انتشار گزارش اشتغال به‌زودی اعلام خواهد شد. اگرچه در ماه‌های اخیر نشانه‌هایی از ثبات نسبی در بازار کار دیده می‌شد، اما رشد ضعیف‌تر از انتظار اشتغال بخش خصوصی نشان می‌دهد که روند خنک شدن بازار همچنان ادامه دارد. در هفته‌های گذشته، برخی شرکت‌های بزرگ از برنامه‌های تعدیل نیرو خبر داده‌اند، از جمله داو (Dow Inc.) و آمازون، هرچند آمار درخواست‌های بیمه بیکاری نشان می‌دهد که موج گسترده اخراج نیرو هنوز شکل نگرفته است. سارا هاوس، اقتصاددان ارشد بانک ولز فارگو، معتقد است که نشانه‌هایی از ثبات در داده‌ها وجود دارد، اما تصویر کلی بازار کار همچنان راکد است. به گفته او، استخدام‌ها نه به‌طور محسوسی بدتر شده‌اند و نه به‌طور معناداری بهبود یافته‌اند. طبق بررسی UtoTimes؛ در ژانویه، بیشترین رشد اشتغال مربوط به بخش آموزش و خدمات درمانی بود؛ حوزه‌هایی که از زمان همه‌گیری کرونا تاکنون موتور اصلی ایجاد شغل در آمریکا بوده‌اند. با این حال، روند کلی استخدام در ماه‌های اخیر نسبت به دوره بازگشت اولیه اقتصاد، ضعیف‌تر شده است. نلا ریچاردسون، اقتصاددان ارشد مؤسسه ADP، نیز اعلام کرده که ثبات نسبی دو سال گذشته بازار کار شکننده بوده است. به گفته او، تمرکز رشد اشتغال بر تعداد محدودی از بخش‌ها، یکی از نگرانی‌های اصلی درباره پایداری این روند به شمار می‌رود. در مقابل، بخش خدمات حرفه‌ای و کسب‌وکارها بیشترین کاهش اشتغال را از ماه ژوئن تاکنون تجربه کردند. همچنین تعداد کارکنان در شرکت‌های بزرگ کاهش یافت و در بنگاه‌های کوچک‌تر با کمتر از ۵۰ نفر نیرو، تقریباً بدون تغییر باقی ماند. گزارش ADP بر اساس اطلاعات حقوق و دستمزد بیش از ۲۶ میلیون کارمند بخش خصوصی در سراسر آمریکا تهیه می‌شود و یکی از شاخص‌های مهم پیش‌نگر وضعیت بازار کار به شمار می‌رود. این گزارش که با همکاری آزمایشگاه اقتصاد دیجیتال دانشگاه استنفورد تهیه شده، نشان می‌دهد کارکنانی که شغل خود را تغییر داده‌اند، به‌طور متوسط با افزایش ۶.۴ درصدی دستمزد مواجه شده‌اند؛ رقمی که نسبت به ماه قبل کاهش یافته است. در مقابل، افرادی که در شغل خود باقی مانده‌اند، افزایش محدودی در دستمزد تجربه کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو

در یک نگاه یورو: شاخص اولیه تورم منطقه یورو (CPI) امروز منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد. یورو: تورم هسته (Core CPI) احتمالاً در سطح ۲.۳٪ باقی می‌ماند؛ واکنش ECB به انحراف‌های جزئی بعید است. آمریکا: گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد. آمریکا: شاخص خدمات ISM احتمالاً به ۵۳.۵ کاهش یافته؛ اما داده‌های تولیدی اخیر بسیار قوی بوده‌اند. سخنرانی: ساعت ۲۰:۳۰ به وقت ایران، بارکین از فدرال‌رزرو سخنرانی خواهد داشت (گرایش انقباضی، اما بدون حق رأی) در جلسه معاملاتی امروز، ۴ فوریه ۲۰۲۶، تمرکز بازارها بر داده‌های تورمی منطقه یورو و شاخص‌های اشتغال و خدمات آمریکا خواهد بود. در اروپا، شاخص اولیه تورم (Flash CPI) برای منطقه یورو منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد که نسبت به رقم قبلی ۱.۹٪ کاهش دارد. تورم هسته نیز احتمالاً در سطح ۲.۳٪ باقی می‌ماند. بانک مرکزی اروپا پیش‌تر اعلام کرده بود که به انحراف‌های جزئی از هدف ۲٪ واکنش نشان نمی‌دهد، بنابراین مگر آنکه داده‌ها به‌طور غیرمنتظره‌ای تغییر کنند، واکنش بازار محدود خواهد بود. در آمریکا، گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد که نسبت به دسامبر رشد دارد. اگر این گزارش قوی‌تر از انتظار باشد، ممکن است بازارها دوباره مسیر نرخ بهره را بازنگری کنند و احتمال کاهش نرخ تا پایان سال را کمتر در نظر بگیرند. همچنین شاخص خدمات ISM امروز منتشر می‌شود؛ انتظار می‌رود این شاخص به ۵۳.۵ کاهش یابد. اگرچه داده‌های اخیر از رشد اقتصادی پایدار حکایت دارند، اما نرخ رشد نسبت به پاییز گذشته کندتر شده است. رشد اشتغال همچنان ضعیف است و تورم در بخش خدمات کمی کاهش یافته، در حالی که فشارهای قیمتی در بخش تولید شدت گرفته‌اند. در نهایت، سخنرانی بارکین از فدرال‌رزرو در ساعت ۱۷ به وقت گرینویچ می‌تواند سرنخ‌هایی درباره مسیر سیاست پولی ارائه دهد—هرچند او در این دوره حق رأی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد اشتغال در نیوزیلند؛ اما بیکاری رکورد زد

در یک نگاه نرخ بیکاری نیوزیلند به ۵.۴٪ رسید؛ بالاترین سطح در یک دهه اخیر رشد اشتغال ۰.۵٪ بود؛ فراتر از پیش‌بینی‌ها و رشد جمعیت نرخ مشارکت نیروی کار به ۷۰.۵٪ افزایش یافت بازار کار نیوزیلند در سه‌ماهه پایانی سال ۲۰۲۵ نشانه‌هایی از پویایی بیشتر نشان داد، اما نرخ بیکاری به بالاترین سطح ده سال اخیر رسید. این ترکیب متضاد باعث شده بانک مرکزی همچنان با احتیاط عمل کند و افزایش نرخ بهره را به تعویق بیندازد. داده‌های اشتغال سه‌ماهه چهارم نیوزیلند نشان می‌دهد که با وجود رشد قابل توجه در استخدام، نرخ بیکاری به ۵.۴٪ افزایش یافته که بالاتر از پیش‌بینی‌ها و بالاترین سطح در ده سال اخیر است. رشد اشتغال ۰.۵٪ بوده که از پیش‌بینی ۰.۳٪ و رشد جمعیت بیشتر است. نرخ مشارکت نیروی کار نیز به ۷۰.۵٪ رسیده که نشان‌دهنده افزایش عرضه نیروی کار است—عاملی که باعث شده نرخ بیکاری علیرغم رشد استخدام، افزایش یابد. ساعات کاری نیز برای دومین فصل متوالی رشد کرده و نشانه‌هایی از بهبود فعالیت اقتصادی را تقویت کرده است. با این حال، رشد دستمزدها همچنان محدود باقی مانده و شاخص هزینه نیروی کار در بخش خصوصی تنها ۰.۵٪ افزایش یافته است. در مجموع به نظر تحلیلگر یوتوتایمز، این داده‌ها با پیش‌بینی‌های بانک مرکزی نیوزیلند هم‌راستا بوده و انتظار نمی‌رود در نشست ۱۸ فوریه تغییری در سیاست پولی ایجاد شود. بازارها همچنان افزایش نرخ بهره را برای اواخر ۲۰۲۶ قیمت‌گذاری می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال نیوزلند – سه ماهه چهارم سال ۲۰۲۵

تغییرات اشتغال نیوزلند - سه ماهه چهارم سال - employment Change  واقعی .................. %0.5  پیش‌بینی ............. %0.3  قبلی ..................... %0.0 نرخ بیکاری نیوزلند - سه ماهه چهارم سال - Unemployment Rate  واقعی .................. %5.4  پیش‌بینی ............. %5.3  قبلی ................... %5.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ بیکاری ناحیه یورو  – ماهانه (دسامبر – 2025)

نرخ بیکاری ناحیه یورو  - ماهانه (دسامبر) -   Unemployment Rate  واقعی  ................   %6.2  پیش‌بینی  .............  %6.3  قبلی  ..................... %6.3 تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم (فصلی) - Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.2  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار

در یک نگاه تعداد متقاضیان جدید بیمه بیکاری آمریکا به ۲۰۹ هزار نفر کاهش یافت. داده‌ها حاکی از ثبات نسبی بازار کار، با وجود تعطیلات و شرایط نامساعد جوی است. تداوم قدرت اشتغال، یکی از عوامل اصلی حفظ نرخ بهره توسط فدرال رزرو محسوب می‌شود. آمارهای جدید وزارت کار آمریکا نشان می‌دهد تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۴ ژانویه با کاهش اندک هزار نفری به ۲۰۹ هزار نفر رسیده است. این رقم اگرچه اندکی بالاتر از پیش‌بینی ۲۰۵ هزار نفری تحلیلگران بود، اما در مجموع تصویری از ثبات نسبی بازار کار در ابتدای سال ۲۰۲۶ ارائه می‌دهد. این آمار پس از بازبینی افزایشی هفته قبل منتشر شده و در دوره‌ای ثبت شده است که تعطیلات روز مارتین لوتر کینگ و موج گسترده طوفان‌های زمستانی بخش‌های بزرگی از آمریکا را تحت تأثیر قرار داده بود. تجربه سال‌های گذشته نشان می‌دهد داده‌های بازار کار در چنین دوره‌هایی معمولاً دچار نوسان می‌شوند، زیرا بخشی از نیروی کار به‌طور موقت قادر به فعالیت نیست. با وجود کاهش جزئی متقاضیان جدید، نگرانی‌هایی درباره اختلالات احتمالی ناشی از قطع برق گسترده در برخی مناطق همچنان وجود دارد؛ عاملی که می‌تواند در هفته‌های آینده بر فعالیت کسب‌وکارها و سطح اشتغال اثر بگذارد. در همین حال، بررسی‌های آماری کارشناسان یوتوتایمز نشان می‌دهد تعداد افرادی که به‌طور مستمر از مزایای بیکاری استفاده می‌کنند نیز کاهش یافته است. درخواست‌های مستمر به ۱.۸۳ میلیون نفر در هفته منتهی به ۱۷ ژانویه رسید که پایین‌ترین سطح از سپتامبر ۲۰۲۴ تاکنون محسوب می‌شود؛ نشانه‌ای دیگر از پایداری نسبی بازار کار. میانگین متحرک چهار هفته‌ای درخواست‌های جدید؛ شاخصی که برای تعدیل نوسانات کوتاه‌مدت استفاده می‌شود، با افزایش جزئی به ۲۰۶ هزار و ۲۵۰ نفر رسید و همچنان در سطوحی قرار دارد که با یک بازار کار مقاوم سازگار است. جروم پاول، رئیس فدرال رزرو، در نشست اخیر خود به نشانه‌هایی از تثبیت بازار کار اشاره کرد، هرچند هم‌زمان از ادامه روند خنک‌شدن تدریجی اشتغال نیز سخن گفت. او به‌ویژه به گزارش اخیر کنفرانس بورد اشاره کرد که نشان می‌دهد ارزیابی مصرف‌کنندگان از فرصت‌های شغلی در ماه ژانویه تضعیف شده است. با وجود پایین بودن سطح کلی اخراج‌ها، برخی شرکت‌های بزرگ از جمله آمازون و UPS در هفته‌های اخیر برنامه‌هایی برای کاهش نیروی انسانی خود اعلام کرده‌اند؛ موضوعی که می‌تواند در ماه‌های آینده بر مسیر اشتغال اثرگذار باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ از نگاه تحلیلگران بلومبرگ اکونومیکس، سطح پایین درخواست‌های بیکاری نشان‌دهنده محدود بودن نوسانات استخدام و اخراج‌های فصلی است و در کنار سایر شاخص‌های کوتاه‌مدت، تصویری از تداوم شتاب اقتصادی و نبود نشانه‌های جدی از ضعف قریب‌الوقوع ارائه می‌دهد. بر اساس جمع‌بندی تیم UtoTimes، آمار جدید بیمه بیکاری نشان می‌دهد بازار کار آمریکا همچنان از استحکام نسبی برخوردار است؛ عاملی که دست فدرال رزرو را برای حفظ سیاست پولی محتاطانه و اجتناب از کاهش زودهنگام نرخ بهره باز نگه می‌دارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده – هفته منتهی به 24 ژانویه

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 24 ژانویه) - Unemployment Claims واقعی ............... 209 هزار نفر پیش‌بینی ........... 205 هزار نفر قبلی ................... 200 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 17 ژانویه) - Continuing Jobless Claims واقعی ................ 1827 هزار نفر پیش‌بینی ........... 1860 هزار نفر قبلی ................... 1849 هزار نفر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا فدرال رزرو نتوانست دلار را نجات دهد؟ تحلیل امروز ۹ بهمن

امروز ۲۹ ژانویه ۲۰۲۶، دلار آمریکا پس از سقوط شدید اوایل هفته، تلاش می‌کند خود را بازیابی کند اما موفقیت چندانی نداشته است. یورو به سمت سطح روانی ۱.۲۰ پیش می‌رود و ریسک‌بانک (بانک مرکزی سوئد) احتمالاً نرخ‌ها را بدون تغییر نگه می‌دارد. در این گزارش ویژه، وضعیت ارزهای اصلی جهان را به طور کامل بررسی می‌کنیم. دلار آمریکا: در میانه طوفان وضعیت فعلی دلار چگونه است؟ دلار آمریکا علی‌رغم نشانه‌هایی از تثبیت، همچنان در موقعیت ضعیفی قرار دارد. دو رویداد مهم دیروز نتوانست به دلار کمک کند: اول، وزیر خزانه‌داری آمریکا، اسکات بسنت، به صراحت اعلام کرد که واشنگتن قصد مداخله در بازار ین ژاپن را ندارد. دوم، فدرال رزرو با لحنی اندکی هاوکیش‌تر از انتظار صحبت کرد، اما این هم تأثیر مثبتی بر دلار نداشت. چه خبر از فدرال رزرو؟ جلسه دیروز فدرال رزرو نکات مهمی را نشان داد: استیون میران و کریس والر به نفع کاهش نرخ بهره رأی دادند - که چندان غافلگیرکننده نبود. کمیته FOMC جمله «ریسک‌های نزولی اشتغال در ماه‌های اخیر افزایش یافت» را از بیانیه حذف کرد. این حذف نشان می‌دهد فدرال رزرو دیدگاه خوش‌بینانه‌تری نسبت به اقتصاد دارد. جروم پاول، رئیس فدرال رزرو، تأکید کرد که بانک مرکزی عجله‌ای برای تصمیم‌گیری ندارد و می‌خواهد داده‌های جدید را ارزیابی کند. بازار اکنون مطمئن است که در مارس و آوریل کاهش نرخ بهره نخواهیم داشت. چرا دلار به فدرال رزرو واکنش نشان نداد؟ نکته جالب اینجاست: واکنش بسیار محدود دلار به تصمیمات فدرال رزرو ثابت می‌کند که در حال حاضر، نرخ‌های بهره کوتاه‌مدت تأثیر چندانی بر جفت‌ارزهای دلار ندارند. این یک تغییر بزرگ در رفتار بازار است. حتی زمانی که وزیر بسنت مداخله در ین را رد کرد، دلار فقط یک حمایت موقت دید. شاخص دلار (DXY) در ابتدا توانست ۱ درصد از کف ۹۵.۵۵ بازیابی کند، اما شب گذشته دوباره ضعیف شد. سیگنال‌های خطرناک از بازار طلا در همین حال، طلا و نقره رالی استثنایی و چشمگیری را تجربه می‌کنند. این موضوع نشان می‌دهد که معامله‌گران همچنان روی کاهش ارزش دلار شرط‌بندی می‌کنند و دلار را به عنوان پناهگاه امن نمی‌بینند. آیا بدبینی نسبت به دلار تمام می‌شود؟ به عبارت ساده، خیر! هیچ نشانه‌ای وجود ندارد که بازارها آماده باشند بدبینی خود نسبت به دلار را کنار بگذارند. احتمالاً در میانه یک دوره افزایش قابل توجه در «پوشش ریسک دلار» هستیم. به این معنی که سرمایه‌گذاران بین‌المللی دارند خود را در برابر ضعف بیشتر دلار محافظت می‌کنند، چرا که ارزش پناهگاه امن دلار در حال کاهش است. هشدار مهم: زمانی که حرکات بازار کاملاً از اقتصاد کلان و نرخ‌های بهره جدا می‌شوند، انتخاب کف قیمت بسیار خطرناک است. پیش‌بینی موسسه ING برای دلار چیست؟ با وجود تمام این نکات منفی، ترجیح ما همچنان یک بازگشت و بهبود در دلار است. اما این بهبود نیاز به شرایطی دارد:  باید داده‌های اقتصادی قوی از آمریکا منتشر شود. باید اعتماد به اقتصاد آمریکا بازسازی شود. باید نشانه‌هایی از تغییر فضا در بازار دیده شود. امروز چه باید زیر نظر بگیریم؟ آمار مدعیان بیکاری آمریکا منتشر می‌شود. این آمار در هفته‌های اخیر کمتر از انتظارات بوده و می‌تواند سیگنال مثبتی برای اقتصاد آمریکا باشد.  یورو: قدرت بی‌سابقه و نگرانی‌های بانک مرکزی اروپا یورو در حال شکستن سقف‌ها جفت‌ارز EURUSD در حال حاضر در یک روند صعودی قوی قرار دارد و به سمت سطح روانی ۱.۲۰ حرکت می‌کند. این قدرت یورو باعث ایجاد بحث‌های جدی در بانک مرکزی اروپا (ECB) شده است. ECB نگران است؟ بله، و این نگرانی در حال افزایش است: پیشینه بحث: سال گذشته، لوییس دی‌گویندس، عضو شورای حاکمیتی ECB، اشاره کرد که سطوح بالاتر از ۱.۲۰ برای EURUSD مشکل‌ساز خواهند بود. کریستین لاگارد، رئیس بانک مرکزی اروپا، این موضوع را در مواقعی رد کرد. اتفاقات اخیر: رالی اخیر یورو باعث شده دو عضو مهم ECB نگرانی‌های خود را علنی کنند: مارتین کوچر (عضو شورای حاکمیتی) و فرانسوا ویلروی (رئیس بانک مرکزی فرانسه) نگرانی آن‌ها چیست؟ یورو قوی می‌تواند منجر به: کاهش تورم در منطقه یورو فشار برای اتخاذ سیاست‌های پولی انبساطی‌تر کاهش نرخ بهره توسط ECB آیا بازار به این نگرانی‌ها واکنش نشان داده؟ خیر، هنوز نه! در قیمت‌گذاری بازار برای نرخ‌های آینده ECB هیچ تغییری دیده نمی‌شود. پیش‌بینی ما این است که معامله‌گران منتظر می‌مانند تا کریستین لاگارد در جلسه پنجشنبه هفته آینده (۵ فوریه) موضع رسمی را اعلام کند. تا آن زمان، این موضوع در سایه خواهد ماند. آیا کاهش نرخ ECB می‌تواند یورو را تضعیف کند؟ این سؤال کلیدی است و پاسخ ما: احتمالاً نه! چرا؟ چون یک تغییر بنیادی در بازار رخ داده است: همبستگی بین EURUSD و اختلاف نرخ بهره کوتاه‌مدت عملاً از بین رفته است این یعنی حتی اگر ECB نرخ را کاهش دهد، ممکن است تأثیر چندانی بر یورو نداشته باشد. شواهد این ادعا چیست؟ نگاهی به هفته گذشته بیندازیم: دلار ضررهای سنگینی را متحمل شد. در همان مدت، اختلاف نرخ بهره کوتاه‌مدت آمریکا نسبت به اروپا به ۱۱۵ نقطه پایه رسید (به نفع دلار). این بزرگترین اختلاف از اواسط نوامبر است. در اواسط نوامبر، EURUSD حدود ۱.۱۶ بود. اکنون EURUSD نزدیک ۱.۲۰ است. نتیجه: با وجود اینکه نرخ بهره آمریکا بالاتر از اروپا است، یورو همچنان قوی می‌شود! سطوح کلیدی EURUSD سطح مقاومتی بعدی: عبور از ۱.۲۰ امروز می‌تواند باعث نوسان صعودی بیشتری شود. اوج دوشنبه در ۱.۲۰۸ احتمالاً آزمایش خواهد شد. سطح حمایتی کلیدی: باید یک شکست قاطع زیر ۱.۱۹۰ را ببینیم تا بتوانیم نتیجه بگیریم روند در حال تغییر است. نتیجه‌گیری درباره یورو بنابراین، اگرچه ما تمایل داریم فکر کنیم دلار می‌تواند بهبود پیدا کند، اما تهدید واکنش نرخی ECB را عاملی نمی‌بینیم که بتواند به طور قابل توجهی مانع رشد EURUSD شود - حداقل در کوتاه‌مدت. اگر دلار وارد یک سقوط دیگر شود، کاهش احتمالی نرخ توسط ECB احتمالاً نمی‌تواند یورو را متوقف کند.  کرون سوئد: آرامش قبل از طوفان؟ تصمیم ریکس‌بانک امروز ریکس‌بانک (بانک مرکزی سوئد) امروز جلسه سیاست‌گذاری دارد و تقریباً ۱۰۰٪ مطمئن هستیم که نرخ بهره را در ۱.۷۵ درصد بدون تغییر نگه می‌دارد. داده‌های اقتصادی سوئد چه می‌گوید؟ داده‌های اخیر سیگنال‌های متفاوتی می‌دهند: تورم (مثبت برای کرون): آخرین آمار تورم زیر انتظارات منتشر شد. هم تورم سرفصل و هم تورم اصلی CPIF پایین‌تر از پیش‌بینی‌ها بود.  رشد اقتصادی (منفی برای کرون): رشد اقتصادی نوامبر قوی‌تر از انتظار بود. نرخ رشد سالانه ۲.۷ درصد ثبت شد. سیاست ریکس‌بانک چیست؟ ریکس‌بانک موضع واضحی دارد: فقط انحرافات عمده در داده‌های اقتصادی می‌تواند باعث تغییر نرخ شود. فقط رویدادهای جدی خارجی می‌تواند سیاست پولی را تغییر دهد. نکته مهم: تغییرات کوچک در داده‌ها باعث واکنش ریکس‌بانک نمی‌شود. چه‌طور با قدرت یورو برخورد می‌کند؟ در حالی که قدرت یورو در فرانکفورت باعث نگرانی و اعتراض شده، ریکس‌بانک دیدگاه متفاوتی دارد: ریکس‌بانک از مدت‌ها پیش معتقد است که کرون سوئد به طور قابل توجهی کم‌ارزش‌گذاری شده است. تحرکات اخیر ارزی هنوز آنقدر بزرگ نیستند که این دیدگاه را تغییر دهند. حتی بحث درباره واکنش سیاستی هم زود است. پیش‌بینی ING برای EURSEK نقش ریکس‌بانک: ما فکر می‌کنیم ریکس‌بانک همچنان نقش ثانویه و کم‌اهمیتی برای کرون ایفا خواهد کرد. تصمیمات این بانک محرک اصلی نخواهد بود. ارزیابی وضعیت فعلی: نظر ما این است که کاهش اخیر EURSEK (یعنی قوی شدن کرون) خیلی سریع و خیلی زیاد بوده است. شرط بازگشت: تا زمانی که EURUSD به طور قاطع پایین‌تر نرود، EURSEK هم برای بازیابی و بازگشت به سطوح بالاتر مشکل خواهد داشت. محرک اصلی قدرت کرون چیست؟ تحلیل ما: بازگشت سرمایه به سوئد احتمالاً محرک اصلی قدرت اخیر کرون بوده است. این یعنی سرمایه‌گذاران سوئدی دارند پول‌های خود را از خارج به داخل کشور برمی‌گردانند. چه اتفاقی می‌تواند این روند را تغییر دهد؟ اگر دو شرط زیر محقق شود، کرون دوباره ضعیف خواهد شد: داستان اقتصاد کلان آمریکا به بهبود ادامه دهد.  بازارها اعتماد خود به دلار آمریکا را بازسازی کنند. در این صورت، جریان بازگشت سرمایه به سوئد کاهش می‌یابد و فشار از کرون برداشته می‌شود. هدف قیمتی ما پیش‌بینی کوتاه‌مدت: ما هنوز معتقدیم که بازگشت EURSEK به سطح ۱۱.۷۰ و بالاتر در کوتاه‌مدت ممکن است. این یعنی انتظار داریم کرون اندکی ضعیف‌تر شود و یورو در برابر کرون قوی‌تر شود.  نکات کلیدی برای معامله‌گران نکته ۱: دلار در موقعیت بحرانی ریسک سقوط بیشتر همچنان وجود دارد. فقط داده‌های قوی اقتصادی می‌توانند دلار را نجات دهند. نرخ بهره دیگر محرک اصلی نیست. نکته ۲: یورو در موقعیت قدرت سطح ۱.۲۰ در تیررس است. نگرانی‌های ECB هنوز به سیاست تبدیل نشده است. کاهش نرخ احتمالی ECB ممکن است بی‌تأثیر باشد. نکته ۳: کرون احتمالاً تصحیح می‌کند قدرت اخیر پایدار نیست بازگشت به ۱۱.۷۰ محتمل است منتظر بهبود دلار بمانید جمع‌بندی تحلیل ۲۹ ژانویه ۲۰۲۶ توسط یوتو تایمز این تحلیل نشان می‌دهد که بازارهای ارز در یک دوره غیرعادی قرار دارند. ارتباط سنتی بین نرخ‌های بهره و ارزش ارزها ضعیف شده و عوامل جدیدی مانند اعتماد به پناهگاه امن بودن دلار و بازگشت سرمایه نقش اصلی را بازی می‌کنند. برای معامله‌گران، این بازار فرصت‌ها و ریسک‌های زیادی دارد و نیاز به دقت بیشتری است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر