TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

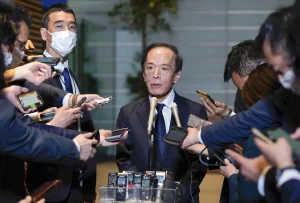
اوئدا: تبادل اطلاعات با تاکایچی داشتم؛ اما جزئیات محرمانه است

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که با تاکایچی، نخست وزیر ژاپن تبادل اطلاعات منظم داشته است، اما از ارائه جزئیات این گفت‌وگوها خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد استفاده از ذخایر ارزی برای حمایت از خانوارهای ژاپنی

«یوشیمورا»، رهبر حزب اصلاح‌طلب «ایشین» در ژاپن، خواستار تعلیق مالیات بر فروش مواد غذایی به مدت دو سال شد. او همچنین تأکید کرد که بانک مرکزی ژاپن (BoJ) باید درباره افزایش نرخ بهره بدون دخالت دولت تصمیم‌گیری کند. بر اساس این پیشنهاد: ژاپن می‌تواند از ذخایر ارزی خارجی برای تأمین مالی این تعلیق مالیاتی استفاده کند. ضعف ین در برابر ارزهای خارجی ممکن است فضای بیشتری برای افزایش نرخ بهره توسط BoJ فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه از توکیو؛ تورم ژاپن چسبنده شد؟

در یک نگاه تامورا می‌گوید تورم ژاپن «چسبنده» شده و احتمال دارد تا بهار هدف ۲٪ به‌طور پایدار محقق اعلام شود.  شکاف تولید مثبت و فشارهای سمت عرضه، فضا را برای افزایش بیشتر نرخ بهره باز می‌گذارد. ضعف ین همچنان یک ریسک تورمی مهم است و می‌تواند قیمت واردات را بالا ببرد. نرخ خنثی از نگاه تامورا دست‌کم ۱٪ است؛ یعنی سیاست پولی با نرخ ۰.۷۵٪ هنوز انبساطی محسوب می‌شود. در حالی که ژاپن پس از دهه‌ها تورم پایین وارد مرحله‌ای تازه شده، یکی از اعضای کلیدی بانک مرکزی این کشور هشدار داده که فشارهای قیمتی در حال تثبیت است و مسیر افزایش نرخ بهره هنوز به پایان نرسیده است. یوتوتایمز در این گزارش، اظهارات تامورا را بر اساس گزارش منتشرشده از سوی بلومبرگ و رویترز بررسی می‌کند و پیامدهای آن را برای ین، اوراق دولتی و سیاست پولی ژاپن تحلیل می‌کند.  تورم چسبنده؛ نشانه‌ای از پایان دوران نرخ‌های فوق‌پایین؟ تامورا، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنانی که یوتوتایمز بر اساس گزارش بلومبرگ بررسی کرده، اعلام کرده که تورم در ژاپن در حال «چسبنده شدن» است؛ یعنی برخلاف سال‌های گذشته، فشارهای قیمتی تمایل به ماندگاری دارند و نشانه‌ای از بازگشت به تورم پایین دیده نمی‌شود. او معتقد است که بانک مرکزی ممکن است تا بهار به این جمع‌بندی برسد که هدف تورمی ۲ درصد به‌طور پایدار محقق شده است—تحولی که می‌تواند مسیر افزایش نرخ بهره را هموار کند.  شکاف تولید مثبت؛ ظرفیت اقتصاد در حال پر شدن است تامورا تأکید کرده که شکاف تولید ژاپن وارد محدوده مثبت شده؛ به این معنا که ظرفیت تولیدی اقتصاد تحت فشار قرار گرفته و همین موضوع می‌تواند قیمت‌ها را بالاتر ببرد. یوتوتایمز این نکته را نشانه‌ای از تغییر ساختاری در اقتصاد ژاپن می‌داند؛ تغییری که پس از سال‌ها رکود و تورم پایین، اکنون به بانک مرکزی اجازه می‌دهد سیاست‌های انقباضی‌تری اتخاذ کند. ین ضعیف؛ ریسک تورمی دوباره او هشدار داده که ضعف دوباره ین می‌تواند از مسیر قیمت واردات، تورم را تقویت کند. این موضوع به‌ویژه برای اقتصاد ژاپن که وابستگی بالایی به واردات انرژی و مواد اولیه دارد، اهمیت زیادی دارد. از نگاه یوتوتایمز، این ریسک می‌تواند بانک مرکزی را به سمت افزایش بیشتر نرخ بهره سوق دهد.  نرخ خنثی بالاتر از ۱٪؛ سیاست پولی هنوز انبساطی است تامورا گفته که نرخ خنثی—نرخی که نه محرک رشد است و نه بازدارنده—احتمالاً دست‌کم ۱ درصد است. با توجه به اینکه نرخ بهره فعلی ۰.۷۵ درصد است، او معتقد است سیاست پولی همچنان انبساطی است و فضای قابل‌توجهی برای افزایش بیشتر وجود دارد. از نگاه یوتوتایمز، پیام اصلی این است که مسیر عادی‌سازی سیاست پولی ژاپن هنوز به پایان نرسیده و بازارها باید خود را برای نوسانات بیشتر آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جنجالی میزوهو: ۳ شوک نرخ بهره در انتظار اقتصاد ژاپن!

در یک نگاه شوک ماه مارس: رئیس بازارهای میزوهو معتقد است اولین افزایش نرخ بهره می‌تواند تنها چند هفته دیگر رخ دهد. برنامه ۳ مرحله‌ای: بانک مرکزی ژاپن احتمالاً در سال جاری میلادی، سه بار اقدام به بالابردن نرخ بهره خواهد کرد. رشد اقتصادی اسمی: پیش‌بینی رشد ۳ تا ۴ درصدی اقتصاد ژاپن، دست بانک مرکزی را برای انقباض پولی باز گذاشته است. تایید بازده اوراق: از نظر میزوهو، نرخ‌های فعلی اوراق قرضه کاملاً با واقعیت‌های اقتصادی جدید ژاپن همخوانی دارد. در حالی که جهان به نرخ‌های بهره پایین ژاپن عادت کرده بود، حالا غول بانکی «میزوهو» با یک پیش‌بینی تکان‌دهنده، از پایان عصر پول ارزان در توکیو خبر می‌دهد. یوتوتایمز در این گزارش بررسی می‌کند که چگونه ۳ مرحله افزایش نرخ بهره در سال ۲۰۲۶، می‌تواند زلزله‌ای در بازار ارز و اوراق قرضه جهانی ایجاد کند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار مالی ژاپن که دهه‌ها به نرخ بهره صفر یا منفی شناخته می‌شد، اکنون در آستانه یک چرخش تاریخی قرار دارد. به گزارش اختصاصی یوتوتایمز، رئیس بخش بازارهای بانک میزوهو (Mizuho) در اظهارنظری صریح اعلام کرد که بانک مرکزی ژاپن (BoJ) ممکن است به زودی و در ماه مارس، نرخ بهره کلیدی خود را دوباره افزایش دهد. این پیش‌بینی بسیار زودهنگام‌تر از آن چیزی است که بسیاری از تحلیلگران آفشور متصور بودند. سونامی نرخ بهره در راه است؟ نکته جالب در گزارش میزوهو این است که این بانک تنها به یک مرحله افزایش اکتفا نکرده و معتقد است در سال ۲۰۲۶، شاهد سه مرحله افزایش نرخ بهره خواهیم بود. یوتوتایمز خاطرنشان می‌کند که این تصمیم در راستای انطباق سیاست‌های پولی با رشد اقتصادی اسمی ۳ تا ۴ درصدی ژاپن اتخاذ می‌شود؛ عددی که نشان می‌دهد موتور اقتصادی سامورایی‌ها پس از سال‌ها رکود، دوباره با قدرت به کار افتاده است. توجیه بازده اوراق قرضه بسیاری از معامله‌گران از افزایش اخیر بازده اوراق قرضه دولتی ژاپن نگران بودند، اما مقام ارشد میزوهو معتقد است این سطوح کاملاً توجیه‌پذیر است. طبق تحلیل یوتوتایمز، اگر این پیش‌بینی درست از آب دربیاید، شاهد تقویت شدید ین و بازگشت سرمایه‌های کلان به خاک ژاپن خواهیم بود که می‌تواند معادلات وال‌استریت و بازارهای اروپایی را نیز تحت تأثیر قرار دهد. در پایان، میزوهو تأکید کرده است که تمام این تغییرات همگام با بهبودهای واقعی در شاخص‌های رشد اقتصادی خواهد بود. حالا چشم تمام معامله‌گران به نشست ماه مارس دوخته شده تا ببینند آیا اژدهای پولی آسیا واقعاً گارد انقباضی خواهد گرفت یا خیر.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

خط و نشان توکیو برای سفته‌بازان؛ آیا ژاپن برای نجات «ین» ماشه را می‌چکاند؟

در یک نگاه حالت آماده‌باش: آتسوشی میمورا اعلام کرد که ژاپن با «فوریت بالا» و بدون پایین آوردن گارد، نوسانات بازار را رصد می‌کند. دیپلماسی دلاری: اشاره صریح به هماهنگی با آمریکا، پیامی غیرمستقیم به سفته‌بازان است که توکیو در صورت مداخله، تنها نخواهد بود. سکوت معنادار: مقام ژاپنی از اعلام «خط قرمز» یا قیمت مشخص برای مداخله خودداری کرد تا دست خود را برای بازار رو نکند. سایه سنگین توکیو بر سر معامله‌گران فارکس؛ در حالی که نوسانات ین دوباره اوج گرفته است، دیپلمات ارشد ارزی ژاپن با اشاره به «تماس‌های نزدیک با واشینگتن»، پیامی هشدارآمیز به بازار مخابره کرد. یوتوتایمز در این گزارش بررسی می‌کند که آیا این لفاظی‌های کلامی، مقدمه‌ای برای مداخله مستقیم در بازار فارکس است یا تنها یک مانور دیپلماتیک؟ یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار جهانی فارکس بار دیگر تحت تأثیر هشدارهای دیپلماتیک از سمت توکیو قرار گرفت. آتسوشی میمورا، که در محافل مالی به عنوان «دیپلمات ارشد ارزی ژاپن» شناخته می‌شود، در بیانیه‌ای تازه اعلام کرد که مقامات این کشور با «حس فوریت بالا» در حال رصد تحولات نرخ ارز هستند. به گزارش اختصاصی یوتوتایمز، این مداخله کلامی در حالی صورت می‌گیرد که نوسانات ین در هفته‌های اخیر دوباره شدت یافته و گمانه‌زنی‌ها درباره بازگشت سفته‌بازان به بازار را تقویت کرده است. “ «در مجموع، پیام دیپلمات ارشد ژاپن شفاف است: توکیو بیدار است و گارد خود را پایین نمی‌آورد، اما فعلاً منتظر است تا ببیند آیا بازار خود را اصلاح می‌کند یا خیر.» یوتوتایمز اتحاد پنهان توکیو و واشینگتن؟ نکته‌ای که در تحلیل یوتوتایمز نباید از آن غافل شد، تاکید میمورا بر «تماس نزدیک با مقامات ایالات متحده» است. در دنیای پیچیده فارکس، هرگونه مداخله مستقیم ژاپن برای خرید یا فروش ارز، معمولاً نیازمند چراغ سبز یا دست‌کم رضایت ضمنی واشینگتن است. ذکر صریح این هماهنگی، پیامی زیرپوستی به بازار است که توکیو برای مقابله با حرکات «نامنظم»، از حمایت بین‌المللی برخوردار است و اعتبار سخنان خود را پشتوانه‌ای دلاری می‌بخشد. چرا خبری از «خط قرمز» نیست؟ میمورا طبق سنت همیشگی مقامات ژاپنی، از اعلام یک عدد مشخص به عنوان مرز مداخله خودداری کرد. یوتوتایمز بر این باور است که این استراتژی آگاهانه برای حفظ ابهام و جلوگیری از ایجاد یک نقطه هدف برای معامله‌گران است. با این حال، غیبت واژگانی همچون «حرکات یک‌جانبه» یا «افراطی» نشان می‌دهد که ژاپن در حال حاضر ترجیح می‌دهد به جای درگیری مستقیم، از طریق ابزارهای روانی بازار را مدیریت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فراتر از شایعات؛ فدرال رزرو دقیقاً به دنبال چه عددی در گزارش اشتغال است؟

در یک نگاه تله آماری: اگرچه محدوده پیش‌بینی‌ها تا ۱۳۵ هزار شغل است، اما اکثر غول‌های بانکی روی عدد ۵۰ تا ۸۵ هزار متمرکز شده‌اند. خط قرمز پاول: فدرال رزرو برای جلوگیری از بحران، به حداقل ۳۰ تا ۵۰ هزار شغل جدید در ماه نیاز دارد. نرخ بیکاری؛ پادشاه داده‌ها: اجماع سنگین ۷۷ درصدی روی عدد ۴.۴٪ نشان می‌دهد که کوچک‌ترین تغییر در این نرخ، زلزله‌ای در بازار ارز ایجاد می‌کند. بازنگری‌های بی‌اهمیت: برخلاف هیاهوی رسانه‌ها، بازنگری داده‌های سال ۲۰۲۵ تأثیر چندانی بر آینده سیاست‌های پولی نخواهد داشت. معامله‌گران وال‌استریت در انتظار یک غافلگیری بزرگ؛ آیا تمرکز بیش از حد بر اعداد قدیمی، بازار را از واقعیتِ فعلی نرخ بیکاری غافل کرده است؟ یوتوتایمز در این گزارش تحلیلی، کالبدشکافی دقیقی از توزیع پیش‌بینی‌های NFP ارائه می‌دهد تا بدانید دقیقاً در کدام نقطه، ماشه نوسانات شدید بازار کشیده خواهد شد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز بازارها در حالی به استقبال گزارش اشتغال (NFP) می‌روند که تمرکز صرف بر عدد «اجماع»، می‌تواند یک خطای استراتژیک برای معامله‌گران باشد. بررسی‌های اختصاصی یوتوتایمز نشان می‌دهد که اگرچه محدوده تخمین‌ها بسیار وسیع است، اما هسته اصلی پیش‌بینی‌ها در منطقه ۵۰ تا ۸۵ هزار شغل متمرکز شده است. این یعنی حتی اگر داده‌ها مطابق میل بازار منتشر شوند اما در مرز پایین این محدوده باشند، باز هم باید منتظر یک شوک قیمتی باشیم. “ «امروز روز تمرکز بر جزئیات است؛ جایی که توزیع آرا و نرخ بیکاری، سرنوشت جفت‌ارزهای اصلی را رقم خواهند زد.» یوتوتایمز چرا نرخ بیکاری ۴.۴ درصد سرنوشت‌ساز است؟ برخلاف دوره‌های قبل، این بار نبرد اصلی بر سر تعداد شغل‌های ایجاد شده نیست. طبق تحلیل یوتوتایمز، فدرال رزرو و شخص جروم پاول، لنز دوربین خود را روی نرخ بیکاری تنظیم کرده‌اند. با توجه به اینکه ۷۷ درصد از اقتصاددانان روی عدد ۴.۴ درصد توافق دارند، هرگونه انحراف (حتی ۰.۱ درصدی) از این مرز، می‌تواند به معنای تغییر فوری در انتظارات نرخ بهره و جهت‌گیری دلار باشد. عبور از سایه گذشته درحالی که رسانه‌ها به شدت بر بازنگری داده‌های حقوق و دستمزد سال ۲۰۲۵ تمرکز کرده‌اند، تحلیلگران یوتوتایمز معتقدند این داده‌ها تنها «تاریخ» هستند و تأثیری بر آینده ندارند. واقعیت فعلی این است که اقتصاد آمریکا برای حفظ تعادل، به حداقل ۳۰ تا ۵۰ هزار شغل ماهانه نیاز دارد. هر عددی بالاتر از این، می‌تواند سوخت لازم برای جهش دلار را فراهم کند و هر عددی کمتر از آن، زنگ خطر رکود را با صدای بلندتری به صدا در خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟

در یک نگاه پیش‌بینی انفجاری: جی‌پی مورگان سناریوی طلای ۸۰۰۰ دلاری را برای سال ۲۰۳۰ روی میز گذاشت. تغییر وزن سبد دارایی: رمز عبور این صعود، افزایش سهم طلا در پرتفوی سرمایه‌گذاران خصوصی به ۴.۶ درصد است. همگامی غول‌ها: گلدمن ساکس نیز با افزایش هدف خود به ۵۴۰۰ دلار، به صف حامیان طلا پیوست. رکورد تقاضا: شورای جهانی طلا از مصرف بی‌سابقه ۵۰۰۲ تن طلا در سال گذشته میلادی خبر داد. رویای طلای ۸۰۰۰ دلاری دیگر یک توهم نیست، بلکه نقشه راه جدید بزرگترین بانک‌های وال استریت است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه تغییر استراتژی سرمایه‌گذاران بزرگ و رکوردشکنی تقاضای جهانی، در حال آماده‌سازی پرتابه‌ای است که قیمت طلا را تا پایان دهه به ارقام باورنکردنی می‌رساند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار طلا پس از ثبت رکوردهای پیاپی، حالا با یک شوک تحلیلی از سوی وال استریت روبرو شده است. جی‌پی مورگان در یادداشتی که به سرعت در میان معامله‌گران دست به دست می‌شود، سناریویی را ترسیم کرده که در آن قیمت هر اونس طلا تا پایان این دهه می‌تواند عدد خیره‌کننده ۸۰۰۰ دلار را لمس کند. این گزارش نشان می‌دهد که اشتهای سرمایه‌گذاران برای این فلز زرد به بالاترین سطح خود در قرن حاضر رسیده است. شرط اصلی برای پرواز طلا به گزارش اختصاصی یوتوتایمز، تحلیلگران جی‌پی مورگان معتقدند کلید این جهش در دست سرمایه‌گذاران خصوصی است. اگر این گروه تنها ۱.۶ درصد به سهم طلا در سبد دارایی‌های خود اضافه کنند (رساندن سهم طلا از ۳ درصد به ۴.۶ درصد)، تقاضای فیزیکی به حدی خواهد رسید که قیمت‌های فعلی را به خاطره‌ای دور تبدیل می‌کند. این تغییر رویکرد ناشی از بازنگری در امنیت اوراق قرضه و نقش آینده دلار در معاملات جهانی است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت گلدمن ساکس هم عقب نماند در حالی که جی‌پی مورگان افق دورتری را می‌بیند، گلدمن ساکس نیز هدف قیمتی خود برای پایان سال ۲۰۲۶ را به ۵۴۰۰ دلار افزایش داده است. این بانک معتقد است خرید مداوم بانک‌های مرکزی بازارهای نوظهور در کنار تقاضای سرمایه‌گذاران خرد، موتور محرک طلا در دو سال آینده خواهد بود. رکوردشکنی در دنیای واقعی داده‌های شورای جهانی طلا (WGC) که توسط یوتوتایمز بررسی شده، مهر تأییدی بر این ادعاهاست. در سال ۲۰۲۵، تقاضای جهانی طلا برای اولین بار از مرز ۵۰۰۲ تن عبور کرد. جالب اینجاست که حتی قیمت‌های بالا هم نتوانسته است مانع هجوم خریداران شود؛ چرا که در دنیای پر از عدم قطعیت‌های ژئوپلیتیک، طلا همچنان تنها پناهگاه امن و بدون رقیب شناخته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دلار به زیر ۱۵۴؛ آیا اتحاد «تاکایچی و BoJ» ین را به روزهای اوج برمی‌گرداند؟

در یک نگاه واگرایی بزرگ: شکاف سیاستی بین توکیو (افزایش نرخ) و واشنگتن (کاهش نرخ) کلید خورد. خط قرمز ۱۶۰: محدوده ۱۵۸ تا ۱۶۰ منطقه مین‌گذاری شده برای خریداران دلار است. دکترین جدید: ترکیب بودجه انبساطی تاکایچی و انقباض BoJ، سوخت جدید ین. در حالی که نبض بازارهای توکیو امروز به‌دلیل تعطیلی رسمی کُند می‌زند، ین ژاپن در بازارهای جهانی خودنمایی می‌کند. تحلیلگران مؤسسه ING بر این باورند که ما شاهد یک تغییر پارادایم در جفت‌ارز USDJPY هستیم. چرا ین دوباره قدرتمند شد؟ به گزارش یوتوتایمز، سقوط USDJPY به زیر سطح ۱۵۴.۰۰ تنها یک نوسان ساده نیست. ریشه این حرکت را باید در دو جبهه جستجو کرد: ۱. قدرت‌نمایی در توکیو: پیروزی قاطع سانائه تاکایچی و تمرکز او بر توسعه صنعتی، در کنار احتمال بالای افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ)، یک سپر حمایتی برای ین ساخته است. ۲. عقب‌نشینی در واشنگتن: با پیش‌بینی دو مرحله کاهش نرخ بهره توسط فدرال رزرو در سال جاری، جذابیت دلار برای معامله‌گران در حال فروکش کردن است. نکته حساس: مؤسسه ING هشدار می‌دهد که محدوده ۱۵۸ تا ۱۶۰ همچنان «منطقه ممنوعه» است. بازگشت قیمت به این سطح می‌تواند ماشه مداخله سنگین دولت ژاپن را بچکاند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صفر تا صد گزارش NFP | چگونه اخبار اشتغال را هوشمندانه ترید کنیم؟

در یک نگاه گزارش NFP یکی از اثرگذارترین داده‌های اقتصاد کلان آمریکا بر بازار فارکس است و می‌تواند نوسانات شدیدی ایجاد کند. گزارش اشتغال غیرکشاورزی آمریکا (NFP) شاخصی کلیدی از وضعیت بازار کار ایالات متحده است که هر ماه در نخستین جمعه منتشر می‌شود. آنچه بازار را حرکت می‌دهد «عدد خام» نیست، بلکه فاصله آن با انتظارات و نحوه تفسیر معامله‌گران است. معامله موفق NFP نیازمند صبر، درک ساختار داده و اجتناب از واکنش‌های هیجانی اولیه است. در بازارهای مالی، برخی داده‌های اقتصادی فراتر از یک عدد ساده عمل می‌کنند؛ آن‌ها می‌توانند مسیر قیمت‌ها را تغییر دهند، استراتژی‌ها را به‌هم بریزند و حتی روندهای بزرگ بازار را بازتعریف کنند. گزارش‌های اشتغال آمریکا دقیقاً در همین دسته قرار می‌گیرند؛ داده‌هایی که هر ماه نگاه میلیون‌ها معامله‌گر، تحلیل‌گر و سرمایه‌گذار را به خود خیره می‌کنند و در عرض چند دقیقه، موجی از نوسان را در بازار فارکس، طلا و شاخص‌های سهام ایجاد می‌کنند. درک عمیق این گزارش، نه‌تنها یک مزیت تحلیلی محسوب می‌شود، بلکه می‌تواند مرز میان تصمیم‌گیری آگاهانه و معامله احساسی را مشخص کند؛ مرزی که بسیاری از فعالان بازار هر ماه در آزمون آن قرار می‌گیرند. در این مقاله از یوتوتایمز، بررسی می‌کنیم که چرا درک پیامدهای این گزارش اهمیت بالایی دارد، چگونه باید اعداد و داده‌های آن را تفسیر کرد و به‌طور کلی، چه رویکردهایی برای معامله بر اساس گزارش NFP در بازار فارکس وجود دارد. NFP چیست و چرا برای بازارهای مالی اهمیت دارد؟ گزارش اشتغال بخش غیرکشاورزی آمریکا (Nonfarm Payrolls – NFP) یکی از مهم‌ترین و تأثیرگذارترین داده‌های اقتصادی جهان به‌شمار می‌رود که هر ماه توسط اداره آمار کار ایالات متحده منتشر می‌شود. این گزارش تصویری نسبتاً دقیق از وضعیت بازار کار ایالات متحده ارائه می‌دهد و به‌عنوان یکی از شاخص‌های کلیدی سلامت اقتصادی این کشور شناخته می‌شود؛ شاخصی که مستقیماً بر انتظارات تورمی، سیاست‌های پولی و جهت‌گیری بازارهای مالی اثر می‌گذارد. NFP نشان می‌دهد در طول یک ماه، چه تعداد شغل جدید در بخش‌های غیرکشاورزی اقتصاد آمریکا ایجاد یا حذف شده است. این آمار شامل تمام کارکنان حقوق‌بگیر در بخش‌های خصوصی و عمومی می‌شود، اما کارکنان دولتی فدرال، کارگران بخش کشاورزی، کارکنان خانوارهای خصوصی و سازمان‌های غیرانتفاعی را در بر نمی‌گیرد. هدف از این تفکیک، ارائه تصویری شفاف‌تر از روند واقعی اشتغال در بدنه اصلی اقتصاد است. با این حال، گزارش NFP صرفاً به تعداد مشاغل ایجادشده محدود نمی‌شود، بلکه مجموعه‌ای از داده‌های مکمل و بسیار مهم را نیز در اختیار فعالان بازار قرار می‌دهد. مهم‌ترین اجزای این گزارش عبارت‌اند از: تغییرات اشتغال غیرکشاورزی: میزان افزایش یا کاهش تعداد مشاغل نسبت به ماه قبل نرخ بیکاری (Unemployment Rate): درصد جمعیت فعال اقتصادی که فاقد شغل هستند میانگین دستمزد ساعتی (Average Hourly Earnings): شاخصی کلیدی برای سنجش فشارهای تورمی نرخ مشارکت نیروی کار (Labor Force Participation Rate): درصد افرادی که در بازار کار فعال هستند ساعات کاری هفتگی: نشانه‌ای از میزان تقاضا برای نیروی کار ترکیب این داده‌ها، تصویری چندبعدی از وضعیت بازار کار آمریکا ارائه می‌دهد و به تحلیل‌گران کمک می‌کند روندهای پنهان اقتصادی را شناسایی کنند. برای مثال، رشد بالای اشتغال همراه با افزایش دستمزدها می‌تواند نشانه‌ای از داغ شدن اقتصاد و افزایش احتمال سیاست‌های انقباضی فدرال رزرو باشد. در مقابل، افت اشتغال و کاهش مشارکت نیروی کار معمولاً به‌عنوان زنگ هشدار رکود تلقی می‌شود. اهمیت NFP زمانی دوچندان می‌شود که بدانیم بازارهای مالی، به‌ویژه فارکس، بیش از هر چیز به «انتظارات» واکنش نشان می‌دهند. “ «اختلاف میان رقم واقعی منتشرشده و پیش‌بینی تحلیل‌گران، اغلب عامل اصلی نوسانات شدید قیمتی است.» محمد زمانی به همین دلیل، این گزارش نه‌تنها برای اقتصاددانان، بلکه برای معامله‌گران طلا، ارز، شاخص‌ها و حتی بازار اوراق قرضه نیز یک نقطه مرجع حیاتی محسوب می‌شود. درک ساختار و اجزای گزارش NFP، نخستین گام برای تحلیل درست واکنش بازار به این داده است. بدون شناخت دقیق این مؤلفه‌ها، معامله‌گران در معرض تصمیم‌گیری‌های احساسی و پرریسک قرار می‌گیرند؛ تصمیم‌هایی که اغلب در لحظات پرنوسان انتشار این گزارش، هزینه‌بر تمام می‌شوند. برای رصد سریع و دقیق داده‌های NFP در لحظه انتشار نیز، معامله‌گران می‌توانند از تقویم‌های اقتصادی معتبر مثل فارکس‌فکتوری استفاده کنند. این پلتفرم، ارقام واقعی، پیش‌بینی‌ها و داده‌های قبلی را هم‌زمان نمایش می‌دهد و امکان مقایسه فوری اطلاعات را فراهم می‌سازد. تأثیر گزارش NFP بر دلار آمریکا و رفتار بازار گزارش NFP علاوه بر ارائه تصویری از وضعیت بازار کار، یکی از مهم‌ترین محرک‌های نوسان در دلار آمریکا محسوب می‌شود. معامله‌گران بازار ارز، این داده را به‌عنوان نشانه‌ای از قدرت یا ضعف آینده اقتصاد ایالات متحده تفسیر می‌کنند و بر اساس آن، پوزیشن‌های معاملاتی خود را تنظیم می‌نمایند. در حالت کلی، انتشار ارقام مثبت و فراتر از انتظارات در گزارش NFP، نشان‌دهنده پویایی بازار کار و بهبود شرایط اقتصادی است. چنین وضعیتی معمولاً انتظارات نسبت به رشد اقتصادی و احتمال تداوم سیاست‌های انقباضی را تقویت می‌کند. در نتیجه، تقاضا برای دلار آمریکا افزایش یافته و این ارز با حمایت نسبی در بازار مواجه می‌شود. در مقابل، زمانی که آمار اشتغال ضعیف‌تر از پیش‌بینی‌ها منتشر شود، نگرانی‌ها درباره کند شدن رشد اقتصادی افزایش می‌یابد. در این شرایط، سرمایه‌گذاران تمایل بیشتری به خروج از دارایی‌های دلاری پیدا می‌کنند و دلار تحت فشار فروش قرار می‌گیرد. این واکنش، بازتابی از تغییر انتظارات نسبت به آینده اقتصاد و سیاست‌های پولی است. با این حال، چنین رابطه‌ای همیشه به‌صورت مستقیم و قابل‌پیش‌بینی عمل نمی‌کند. در بسیاری از موارد، واکنش بازار به گزارش NFP برخلاف انتظار اولیه معامله‌گران است. دلیل اصلی این موضوع، نقش «برداشت و تفسیر فعالان بازار» از داده‌های منتشرشده است. در معاملات مبتنی بر اخبار اقتصادی، اصل مهمی وجود دارد که می‌گوید: بازار لزوماً به خودِ خبر واکنش نشان نمی‌دهد، بلکه به نحوه تفسیر آن واکنش نشان می‌دهد. این اصل در مورد NFP بیش از هر داده دیگری مصداق دارد. گاهی ممکن است گزارش منتشرشده از نظر عددی مثبت باشد، اما به دلیل ضعف در سایر مؤلفه‌ها، مانند کاهش دستمزدها یا افت نرخ مشارکت، بازار واکنش منفی نشان دهد. از سوی دیگر، در برخی مواقع، حتی داده‌های ضعیف نیز می‌توانند باعث رشد دلار شوند؛ به‌ویژه زمانی که معامله‌گران از قبل سناریوی بدتری را در قیمت‌ها لحاظ کرده باشند. در چنین شرایطی، انتشار آمار «کمتر بد نسبت به انتظار» می‌تواند باعث تعدیل انتظارات و بازگشت قیمت شود. عامل مهم دیگر، عنصر «غافلگیری» است. هرچه فاصله میان رقم واقعی و پیش‌بینی تحلیل‌گران بیشتر باشد، احتمال بروز نوسانات شدید نیز افزایش می‌یابد. این غافلگیری می‌تواند موجی از معاملات هیجانی، فعال شدن حد ضررها و افزایش ناگهانی حجم معاملات را به دنبال داشته باشد. به همین دلیل، واکنش بازار به گزارش NFP را نمی‌توان صرفاً بر اساس مثبت یا منفی بودن اعداد پیش‌بینی کرد. آنچه اهمیت دارد، مقایسه هم‌زمان داده‌ها با انتظارات قبلی، شرایط کلی اقتصاد، فضای سیاست‌گذاری پولی و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است. درک این پویایی رفتاری، پلی میان تحلیل فاندامنتال و معاملات عملی ایجاد می‌کند و معامله‌گر را از نگاه ساده‌انگارانه به اخبار اقتصادی دور می‌سازد؛ نگاهی که اغلب منجر به تصمیم‌گیری‌های شتاب‌زده در لحظات پرنوسان بازار می‌شود. نوسانات بازار و رفتار قیمت پیش از انتشار گزارش NFP گزارش NFP یکی از پرمخاطب‌ترین رویدادهای اقتصادی در تقویم بازارهای مالی است و همین موضوع باعث می‌شود معامله‌گران در ساعات و حتی روزهای منتهی به انتشار آن، با احتیاط بیشتری عمل کنند. نتیجه این رفتار محافظه‌کارانه، معمولاً کاهش تدریجی حجم معاملات و افت نوسانات بازار است. در اغلب موارد، در روز جمعه پیش از انتشار گزارش، قیمت‌ها وارد یک فاز خنثی و کم‌رمق می‌شوند. بازار در این بازه زمانی اغلب بدون جهت مشخص حرکت می‌کند و در قالب یک محدوده محدود نوسان می‌یابد. این حالت «انتظار و تردید» بازتابی از بلاتکلیفی معامله‌گران نسبت به نتیجه گزارش و پیامدهای احتمالی آن است. در چنین شرایطی، بسیاری از معامله‌گران ترجیح می‌دهند تا زمان انتشار داده، از ورود به پوزیشن‌های جدید خودداری کنند. این کاهش مشارکت فعالان بازار، باعث می‌شود حرکات قیمتی فاقد مومنتوم قوی بوده و بیشتر به نوسانات رفت‌وبرگشتی و کوتاه‌مدت محدود شود. از منظر معاملاتی، این دوره معمولاً یکی از دشوارترین بازه‌ها برای یافتن پوزیشن‌های کم‌ریسک و پربازده محسوب می‌شود. نبود روند مشخص، افزایش حرکات فریب‌دهنده و شکل‌گیری شکست‌های نامعتبر، احتمال گرفتار شدن در نوسانات ناگهانی را افزایش می‌دهد؛ پدیده‌ای که در اصطلاح معاملاتی به «ویپ‌ساو» (Whipsaw) معروف است. به همین دلیل، بسیاری از معامله‌گران میان‌مدت و سوئینگ ترجیح می‌دهند در ساعات ابتدایی روز جمعه، پیش از انتشار NFP، از بازار فاصله بگیرند. در این بازه، نه‌تنها احتمال شکل‌گیری ستاپ‌های معاملاتی با کیفیت پایین است، بلکه ریسک فعال شدن ناگهانی حد ضررها نیز به‌طور محسوسی افزایش می‌یابد. نکته مهم آن است که این فاز آرامش نسبی، اغلب پیش‌درآمد یک حرکت شدید و پرشتاب پس از انتشار داده محسوب می‌شود. انباشت سفارش‌ها، پوزیشن‌های بازنشده و انتظارات معلق، همگی پس از اعلام گزارش آزاد می‌شوند و می‌توانند موجی از نوسان را در بازار ایجاد کنند. درک این الگوی رفتاری به معامله‌گران کمک می‌کند تا از ورود زودهنگام به معاملات کم‌بازده اجتناب کرده و انرژی تحلیلی خود را برای مرحله پس از انتشار خبر، که معمولاً فرصت‌های واقعی‌تری در آن شکل می‌گیرد، حفظ کنند. چگونه گزارش NFP را معامله کنیم و داده‌های اشتغال را درست تفسیر کنیم؟ در لحظه انتشار گزارش NFP، بازار فارکس معمولاً وارد یکی از پرتنش‌ترین و پرنوسان‌ترین دقایق ماه می‌شود. نقدشوندگی کاهش می‌یابد، اسپردها افزایش پیدا می‌کنند و قیمت‌ها با سرعتی حرکت می‌کنند که حتی معامله‌گران باتجربه را نیز غافلگیر می‌کند. در چنین فضایی، رفتار قیمت اغلب از یک الگوی تکرارشونده پیروی می‌کند. در اغلب موارد، واکنش بازار به انتشار NFP را می‌توان در دو مرحله مجزا مشاهده کرد: جهش اولیه نوسان: بلافاصله پس از انتشار داده، قیمت با یک حرکت تند و هیجانی واکنش نشان می‌دهد. این حرکت معمولاً نتیجه معاملات الگوریتمی، فعال شدن سفارش‌های معلق و واکنش‌های احساسی اولیه است. بازگشت و شکل‌گیری جهت واقعی بازار: با گذشت زمان و هضم تدریجی داده‌ها توسط معامله‌گران، بازار از فاز هیجانی خارج می‌شود و قیمت به‌تدریج در جهتی حرکت می‌کند که بازتاب تفسیر عمیق‌تر گزارش است؛ جهتی که اغلب با روند پایدارتر همراه است. نکته کلیدی در معامله NFP دقیقاً همین‌جاست. مهم‌ترین توصیه برای معامله در زمان انتشار این گزارش آن است که: شما لزوما خودِ عدد NFP را معامله نمی‌کنید؛ بلکه انتظارات و واکنش معامله‌گران به آن عدد را ترید می‌کنید. در نگاه اول، تمرکز بسیاری از فعالان بازار بر عدد اصلی اشتغال غیرکشاورزی است. این عدد معمولاً بیشترین وزن را در واکنش اولیه بازار دارد و به همین دلیل، بیشترین توجه رسانه‌ای نیز معطوف به آن است. اما برای تحلیل درست رفتار قیمت، باید این عدد را در کنار دو مرجع کلیدی دیگر بررسی کرد: رقم ماه گذشته پیش‌بینی (Forecast) تحلیل‌گران رقم واقعی منتشرشده بر اساس مقایسه این سه عدد، معمولاً یکی از سناریوهای زیر شکل می‌گیرد: عدد واقعی بالاتر از پیش‌بینی و ماه قبل باشد: احتمال تقویت دلار آمریکا افزایش می‌یابد. عدد واقعی پایین‌تر از پیش‌بینی و ماه قبل باشد: دلار معمولاً تحت فشار فروش قرار می‌گیرد. عدد واقعی نسبت به یکی از این دو بهتر و نسبت به دیگری بدتر باشد: بازار دچار سردرگمی می‌شود و نتیجه آن، نوسانات شدید و بدون جهت مشخص است. مثال‌های فوق به‌خوبی نشان می‌دهند که چرا عجله در ورود به معامله پس از انتشار NFP می‌تواند پرریسک باشد. در بسیاری از موارد، واکنش اولیه بازار صرفاً بر اساس عدد اصلی اشتغال شکل می‌گیرد. اگر این عدد ضعیف‌تر از انتظار باشد، دلار بلافاصله تضعیف می‌شود و جفت‌ارزهایی مانند EURUSD رشد می‌کنند. اما با گذشت زمان، معامله‌گران جزئیات گزارش را دقیق‌تر بررسی می‌کنند. اگر هم‌زمان مشخص شود که دستمزدها افزایش یافته و نرخ بیکاری کاهش یافته است، برداشت بازار تغییر می‌کند. در چنین شرایطی، تصویر کلی بازار کار مثبت‌تر ارزیابی می‌شود و دلار می‌تواند مسیر خود را اصلاح کرده و حتی تقویت شود؛ دقیقاً همان چیزی که در نمودارهای نمونه مشاهده می‌شود. بنابراین؛ معامله موفق در زمان انتشار NFP نیازمند صبر، درک ساختار داده‌ها و اجتناب از واکنش‌های شتاب‌زده است. اغلب، بهترین فرصت‌ها نه در ثانیه‌های اول، بلکه پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. زمانی که بازار سردرگم می‌شود: واکنش معامله‌گران به داده‌های متناقض NFP همه گزارش‌های NFP به‌صورت شفاف و قابل‌تفسیر منتشر نمی‌شوند. در برخی ماه‌ها، داده‌های اشتغال تصویری متناقض و چندپهلو از وضعیت بازار کار ارائه می‌دهند؛ شرایطی که معمولاً به سردرگمی معامله‌گران و افزایش نوسانات بدون جهت مشخص منجر می‌شود. نمونه‌ای از این وضعیت را می‌توان در داده‌های ماه آوریل در مثال زیر مشاهده کرد؛ جایی که گزارش NFP ترکیبی از سیگنال‌های مثبت و منفی را در بر داشت. در چنین سناریوهایی، بازار در کوتاه‌مدت قادر به شکل‌دهی یک روند پایدار نیست، زیرا فعالان بازار در حال بازبینی مداوم برداشت خود از داده‌ها هستند. در مثال فوق، رقم اشتغال بالاتر از پیش‌بینی تحلیل‌گران منتشر شد، اما در مقایسه با ماه قبل کاهش داشت. واکنش اولیه بازار بر اساس مقایسه با پیش‌بینی‌ها شکل گرفت و باعث تقویت دلار آمریکا شد. در نتیجه، جفت‌ارز EURUSD با فشار فروش مواجه شد و قیمت کاهش یافت. اما این واکنش پایدار نماند. با گذشت زمان و تحلیل دقیق‌تر گزارش، معامله‌گران متوجه شدند که داده‌ها به اندازه‌ای که در نگاه اول به نظر می‌رسید، مثبت نیستند. کاهش نسبت به ماه قبل، این پیام را منتقل می‌کرد که شتاب رشد بازار کار در حال تضعیف است. همین برداشت باعث تغییر جهت انتظارات و بازگشت قیمت شد. این الگو به‌خوبی نشان می‌دهد که در شرایط داده‌های ترکیبی، بازار اغلب وارد فاز «نوسان تحلیلی» می‌شود؛ مرحله‌ای که در آن قیمت میان برداشت‌های مختلف فعالان بازار دست‌به‌دست می‌شود و حرکت‌های رفت‌وبرگشتی افزایش می‌یابد. در چنین فضایی، معامله‌گرانی که تنها بر واکنش اولیه تکیه می‌کنند، بیشترین آسیب را متحمل می‌شوند. زیرا حرکت نخست بازار، لزوماً بازتاب دیدگاه نهایی سرمایه‌گذاران نیست، بلکه بیشتر نتیجه پردازش سریع و ناقص اطلاعات است. از منظر معاملاتی، ماه‌هایی با داده‌های متناقض NFP معمولاً جزو دشوارترین دوره‌ها محسوب می‌شوند. نبود اجماع تحلیلی، افزایش معاملات کوتاه‌مدت و تغییر سریع احساسات بازار، احتمال شکل‌گیری روندهای کاذب را به‌طور محسوسی افزایش می‌دهد. در ماه‌هایی که داده‌های NFP سیگنال‌های متناقض ارائه می‌دهند، صبر، احتیاط و پرهیز از تصمیم‌های عجولانه، مهم‌ترین ابزارهای مدیریت ریسک محسوب می‌شوند. در چنین شرایطی، گاهی بهترین معامله، «معامله نکردن» است. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی گزارش NFP را نمی‌توان صرفاً یک داده ماهانه یا یک خبر اقتصادی معمولی دانست؛ این گزارش، نقطه تلاقی تحلیل فاندامنتال، انتظارات بازار و رفتار جمعی معامله‌گران است. واکنش قیمت به NFP، بیش از آنکه به خود اعداد وابسته باشد، بازتابی از برداشت سرمایه‌گذاران نسبت به آینده اقتصاد آمریکا و مسیر سیاست‌های پولی است. از همین رو، موفقیت در معامله این رویداد، مستلزم درک هم‌زمان ساختار داده‌ها، فضای کلی بازار و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است؛ عواملی که بدون آن‌ها، ورود به معاملات خبری بیشتر به قمار شباهت دارد تا تصمیم‌گیری حرفه‌ای. بر اساس جمع‌بندی تیم UtoTimes، معامله‌گری موفق در زمان انتشار NFP بیش از هر چیز به «صبر، انضباط و مدیریت ریسک» وابسته است. تجربه نشان داده است که بهترین فرصت‌ها معمولاً پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. معامله‌گرانی که به‌جای واکنش‌های شتاب‌زده، بر تحلیل عمیق و انتظار برای تأیید جهت بازار تمرکز می‌کنند، در بلندمدت عملکرد باثبات‌تری خواهند داشت. در دنیای معاملات مبتنی بر اخبار، آنچه تفاوت ایجاد می‌کند، نه سرعت ورود، بلکه کیفیت تصمیم‌گیری است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

ماسو، عضو بانک مرکزی ژاپن: افزایش سریع نرخ‌ها اقتصاد ژاپن را تهدید می‌کند

در یک نگاه عضو بانک مرکی ژاپن: بانک مرکزی ژاپن در مقابله با تورم عقب نمانده است. بانک ژاپن هیچ برنامه‌ای برای افزایش سریع یا با سرعت مشخص نرخ بهره ندارد. افزایش نرخ‌ها نباید به روند بهبود اقتصادی آسیب بزند. افزایش قیمت مواد غذایی فعلاً نیازمند اقدام فوری سیاستی نیست. کازویوکی ماسو، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنرانی امروز خود در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که بانک مرکزی ژاپن (BoJ) در مواجهه با تورم «عقب‌نمانده» است و فعلاً برنامه‌ای برای افزایش سریع نرخ بهره ندارد. او تأکید کرد که بانک مرکزی نباید با شتاب نرخ‌ها را بالا ببرد، چرا که این کار می‌تواند روند بهبود اقتصادی ژاپن را مختل کند. ماسو گفت: «نباید با پیش‌فرض‌های از پیش تعیین‌شده درباره زمان یا سرعت افزایش نرخ‌ها تصمیم‌گیری کنیم. اگر داده‌ها ما را قانع کنند، بدون تردید اقدام خواهیم کرد.» او همچنین اشاره کرد که افزایش قیمت مواد غذایی در حال حاضر به سطحی نرسیده که نیازمند واکنش فوری سیاستی باشد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن تحت فشار دولت برای حفظ نرخ‌های فعلی قرار دارد و بازارها منتظر نتایج مذاکرات دستمزد بهاری در ماه مارس هستند—رویدادی که می‌تواند مسیر سیاست پولی را تغییر دهد. به گزارش منابع یوتو تایمز، تحلیلگران می‌گویند این پیام نشان می‌دهد بانک مرکزی ژاپن همچنان رویکرد محتاطانه‌ای دارد و تلاش می‌کند میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط هزینه خانوار در ژاپن؛ تورم دوباره ضربه زد

در یک نگاه هزینه‌های خانوار ژاپن در دسامبر ۲.۹٪ سقوط کرد؛ بسیار ضعیف‌تر از پیش‌بینی‌ها. تورم همچنان قدرت خرید خانوارها را می‌بلعد و مصرف را در پایان ۲۰۲۵ تضعیف کرده است. ذخایر ارزی ژاپن به ۱.۳۹۵ تریلیون دلار رسیده و توان مداخله برای حمایت از ین را تقویت کرده است. داده‌های تازه منتشرشده از ژاپن در تاریخ ۶ فوریه ۲۰۲۶ (ساعت ۳ بامداد به وقت ایران) نشان می‌دهد هزینه‌های خانوار ژاپن در دسامبر ۲۰۲۵ کاهش شدیدی داشته و ۲.۹٪ نسبت به ماه قبل افت کرده است؛ رقمی که بسیار ضعیف‌تر از انتظار بازار بود. این کاهش نشان می‌دهد تورم همچنان قدرت خرید خانوارها را تضعیف کرده و مصرف‌کنندگان در برابر افزایش قیمت‌ها محتاط‌تر شده‌اند. با وجود این ضعف، به گزارش منابع یوتوتایمز، تحلیلگران معتقدند داده‌های مصرفی تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی ژاپن نخواهد داشت. تورم همچنان محور اصلی تصمیم‌گیری یانک مرکزی ژاپن (BOJ) است و بازارها انتظار دارند اولین افزایش نرخ بهره در سال ۲۰۲۶ ممکن است در ماه آوریل انجام شود. “ با وجود افت مصرف، بازارها همچنان انتظار افزایش نرخ بهره BOJ در آوریل را دارند. یوتوتایمز در کنار این داده‌ها، ذخایر ارزی ژاپن نیز به ۱.۳۹۵ تریلیون دلار رسیده که نشان‌دهنده توان بالای دولت برای حمایت از ین در صورت نیاز است. این تحولات در آستانه انتخابات ۸ فوریه رخ می‌دهد؛ انتخاباتی که نظرسنجی‌ها از پیروزی قاطع احزاب حاکم خبر می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی تندرو بانک نومورا: نرخ بهره ژاپن تا ۱.۷۵٪ افزایش می‌یابد

در یک نگاه نومورا احتمال می‌دهد بانک مرکزی ژاپن تا ۲۰۲۷ سه مرحله افزایش نرخ بهره اجرا کند. نرخ بهره ژاپن به ۱.۵٪ می‌رسد؛ بالاترین سطح از سال ۱۹۹۵. سناریوی هاوکیش‌تر نرخ را تا ۱.۷۵٪ بالا می‌برد. تورم پایدار و رشد دستمزدها عوامل کلیدی در تعیین مسیر هستند. در حالی که بانک مرکزی ژاپن به‌تدریج از سیاست‌های فوق‌انبساطی فاصله می‌گیرد، مؤسسه نومورا در تاریخ ۴ فوریه ۲۰۲۶، پیش‌بینی کرده که نرخ بهره تا سال ۲۰۲۷ به ۱.۵٪ خواهد رسید. این چشم‌انداز نه‌تنها بر بازار اوراق و نرخ ین تأثیر می‌گذارد، بلکه می‌تواند مسیر سیاست پولی آسیا را بازتعریف کند. مؤسسه نومورا در تازه‌ترین تحلیل خود اعلام کرده که بانک مرکزی ژاپن احتمالاً روند افزایش نرخ بهره را تا سال ۲۰۲۷ ادامه خواهد داد. در سناریوی پایه، سه مرحله افزایش نرخ تا میانه ۲۰۲۷ پیش‌بینی شده که نرخ سیاستی را از سطح فعلی ۰.۷۵٪ به ۱.۵٪ می‌رساند—بالاترین سطح از سال ۱۹۹۵. این مسیر شامل افزایش نرخ در ژوئن ۲۰۲۶، دسامبر ۲۰۲۶ و ژوئن ۲۰۲۷ است و بر پایه فرضی بنا شده که تورم همچنان بالاتر از سطح خنثی باقی بماند و بازار کار ژاپن با کمبود نیروی انسانی، رشد تدریجی دستمزدها را حفظ کند. نومورا تأکید دارد که بانک مرکزی ژاپن (BoJ) با احتیاط عمل خواهد کرد تا از بی‌ثباتی در بازار اوراق و نوسانات شدید ین جلوگیری شود. در کنار این سناریو، نومورا یک مسیر هاوکیش‌تر را نیز مطرح کرده که در آن چهار مرحله افزایش نرخ تا پایان ۲۰۲۷ اجرا می‌شود و نرخ سیاستی به ۱.۷۵٪ می‌رسد—سطحی که آخرین بار در سال ۱۹۹۳ دیده شده است. این سناریو مستلزم تورم پایدارتر، رشد قوی‌تر دستمزدها و توانمندی اقتصاد ژاپن در تحمل نرخ‌های بالاتر بدون افت رشد خواهد بود. در مجموع، تحلیل نومورا نشان می‌دهد که ریسک‌های سیاستی BoJ به سمت نرخ‌های نهایی بالاتر متمایل شده‌اند و بازارها باید احتمال تثبیت نرخ بهره در سطوح بالاتر از پیش‌بینی‌های قبلی را در قیمت‌گذاری لحاظ کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن عقب‌نشینی کرد؛ ین همچنان در خطر

در یک نگاه دولت ژاپن در حال تعدیل اظهارات تاکایچی درباره نرخ ارز است. بازارها اظهارات قبلی را نشانه پذیرش ضعف ین تعبیر کرده بودند. BoJ در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرده است. وزارت دارایی همچنان گزینه مداخله ارزی را باز نگه داشته است. انتخابات زودهنگام ۸ فوریه فضای سیاسی را پرتنش کرده است. دولت ژاپن در آستانه انتخابات زودهنگام، تلاش کرده تا اظهارات جنجالی نخست‌وزیر تاکایچی درباره نرخ ارز را تعدیل کند. این اظهارات که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شده بود، با موضع رسمی وزارت دارایی درباره احتمال مداخله ارزی در تضاد قرار داشت. حالا با افزایش حساسیت بازارها به تورم و نوسانات ارزی، هرگونه پیام متناقض می‌تواند به نوسانات شدید در نرخ USDJPY منجر شود. اظهارات تاکایچی و واکنش دولت تاکایچی در کمپین انتخاباتی خود اظهاراتی مطرح کرد که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شد. دولت بلافاصله تلاش کرد این برداشت را اصلاح کند و گفت هدف نخست‌وزیر تأکید بر مقاوم‌سازی اقتصاد داخلی بوده است. “ «ین اکنون یک مسئله سیاسی است، نه فقط  سیاست پولی» یوتوتایمز تضاد گفتاری با موضع وزارت دارایی وزارت دارایی ژاپن بارها هشدار داده که در برابر نوسانات شدید نرخ ارز مداخله خواهد کرد. اظهارات تاکایچی با این موضع در تضاد بود و باعث شد بازارها نسبت به انسجام سیاست‌گذاری تردید کنند. تورم، BoJ و حساسیت بازارها ضعف ین باعث افزایش هزینه واردات و فشار تورمی شده است. بانک مرکزی ژاپن در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرد و هشدار داد که نباید از تورم عقب بماند. بازارها نسبت به هرگونه لغزش در سیاست‌گذاری واکنش سریع نشان می‌دهند. انتخابات و نوسانات ارزی با نزدیک شدن به انتخابات زودهنگام ۸ فوریه، فضای سیاسی پرتنش شده و هرگونه پیام متناقض می‌تواند نوسانات نرخ USDJPY و بازار اوراق قرضه را تشدید کند. جمع‌بندی یوتوتایمز «ین اکنون یک مسئله سیاسی است، نه فقط پولی. با نزدیک شدن به انتخابات، هر جمله‌ای می‌تواند بازار را تکان دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن در ژانویه چه گفت؟ صورت‌جلسه جدید منتشر شد

در یک نگاه اقتصاد ژاپن به‌طور ملایم در حال بهبود است تأکید بر تنظیم محتاطانه و واکنش‌پذیر سیاست‌ پولی نوسانات بازار اوراق قرضه بلندمدت نیازمند توجه ویژه است شرایط مالی با وجود افزایش نرخ بهره همچنان انبساطی است تورم به‌صورت پایدار و تدریجی در حال افزایش است بانک مرکزی ژاپن در گزارش نشست سیاست‌گذاری منتشرشده در ۲ فوریه ۲۰۲۶، بر ادامه مسیر محتاطانه افزایش نرخ بهره تأکید کرد. با وجود بهبود نسبی اقتصاد و تورم پایدار، بانک مرکزی ژاپن (BoJ) همچنان سیاست‌های خود را به صورت تدریجی و واکنش‌پذیر تنظیم می‌کند. این رویکرد ممکن است نوسانات ین و بازار اوراق قرضه ژاپن را افزایش دهد و بازارها را به دقت زمان‌بندی تصمیمات بعدی این بانک متمرکز کند. بهبود اقتصادی: ملایم اما نابرابر بانک مرکزی ژاپن اعلام کرد که اقتصاد کشور به‌طور کلی در حال بازیابی است، اما برخی بخش‌ها هنوز با ضعف مواجه‌اند. این بهبود تحت تأثیر تقاضای جهانی و اقدامات حمایتی دولت رخ داده، اما وابستگی به سیاست‌های خارجی همچنان بالاست. تورم پایدار؛ تعامل دستمزد و قیمت‌ها تورم در ژاپن به‌صورت تدریجی در حال افزایش است. عامل اصلی این روند: افزایش دستمزدها انتقال هزینه‌های وارداتی ناشی از کاهش ارزش ین تعامل بین قیمت‌ها و درآمد خانوارها BoJ تأکید دارد که باید تعادل بین تورم، دستمزد و سیاست‌های حمایتی دولت حفظ شود. سیاست پولی: محتاطانه، تدریجی، واکنش‌پذیر با وجود افزایش نرخ بهره در دسامبر، شرایط مالی هنوز انبساطی است. برخی اعضا معتقدند در صورت تحقق پیش‌بینی‌ها، افزایش‌های بیشتر نرخ بهره مناسب خواهد بود. تأکید بر: زمان‌بندی دقیق اجتناب از تعهد به مسیر ثابت واکنش به داده‌های واقعی بازار بازار اوراق قرضه و نوسانات ین نوسانات در بازار اوراق قرضه بلندمدت و نرخ ارز ین از جمله نگرانی‌های BoJ است. در صورت بروز شرایط خاص، واکنش‌های منعطف و سریع ضروری خواهد بود. هماهنگی سیاست پولی و مالی نمایندگان دولت در نشست تأکید کردند که برای دستیابی به ثبات قیمت و رشد پایدار، هماهنگی بین سیاست پولی و مالی ضروری است. این همکاری تحت چارچوب قانونی بانک مرکزی ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ضعف ین و کمبود نیروی کار: عوامل کلیدی در بحث افزایش نرخ بهره بانک مرکزی ژاپن

در یک نگاه ضعف ین و شرایط سخت بازار کار به‌عنوان عوامل کلیدی در زمان‌بندی افزایش نرخ بهره مطرح شدند. افزایش‌های بعدی نرخ بهره وابسته به وضعیت اقتصادی و پیش‌بینی‌های تورمی خواهد بود. سیاستگذاران ترجیح می‌دهند افزایش نرخ‌ها با انعطاف‌پذیری و بر اساس شاخص‌های متنوع و روند پایدار دستمزد-قیمت انجام شود. صورت‌جلسه بانک مرکزی ژاپن (BoJ) نشان می‌دهد که ضعف ین و شرایط سخت بازار کار به عنوان عوامل مؤثر در زمان‌بندی افزایش‌های بعدی نرخ بهره مطرح شده‌اند. این بحث‌ها تأکید بر آمادگی هیئت مدیره برای ادامه نرمال‌سازی سیاست‌ها پس از افزایش نرخ بهره به 0.75% در دسامبر، بالاترین سطح در سه دهه اخیر، داشت. اعضا به‌طور کلی توافق داشتند که افزایش‌های بیشتر بستگی به نحوه تکامل شرایط اقتصادی و پیش‌بینی‌های تورمی خواهد داشت. در حالی که برخی رویکرد محتاطانه را ترجیح می‌دادند، دیگران استدلال کردند که فشارهای تورمی در حال تبدیل شدن به یک واقعیت پایدار هستند؛ زیرا شرکت‌ها همچنان هزینه‌های بالای دستمزد و ورودی را منتقل می‌کنند و این نشان‌دهنده کاهش تحمل برای تسهیلات طولانی‌مدت سیاستی است. ضعف ین در این بحث به‌طور برجسته‌ای مطرح شد. چندین عضو اشاره کردند که کاهش ارزش ارز به افزایش قیمت واردات دامن می‌زند در حالی که شرکت‌ها در حال افزایش دستمزدها و قیمت‌ها هستند. اگرچه سیاستگذاران تأکید کردند که نرخ‌های ارز هدف صریح سیاست نیستند، اما اذعان کردند که تغییرات ین می‌تواند تأثیر قابل توجهی بر تورم زیرساختی داشته باشد و بنابراین باید در ارزیابی نیاز به افزایش بیشتر در نظر گرفته شود. دینامیک‌های بازار کار نیز موضوع مهمی بود. کمبود مداوم نیروی کار به عنوان عاملی برای تقویت رشد دستمزدها و تقویت انتقال فشارهای هزینه به قیمت‌ها دیده شد. یکی از اعضا به‌طور صریح کاهش ارزش ین و افزایش بازدهی‌های بلندمدت را به نرخ سیاستی که نسبت به تورم بسیار پایین است مرتبط دانست و استدلال کرد که افزایش نرخ‌ها به موقع می‌تواند به محدود کردن تورم آینده و تثبیت هزینه‌های استقراض بلندمدت کمک کند. تحولات ارزی همچنین از نظر سیاسی حساسیت پیدا کرده است؛ زیرا ضعف ین فشارهای هزینه زندگی را قبل از انتخابات عمومی فوریه ژاپن تشدید کرده است. پس از اینکه ین هفته گذشته به‌طور موقت به 160 ین در برابر دلار نزدیک شد، به‌طور چشمگیری به دلیل گمانه‌زنی‌هایی درباره اقدام هماهنگ بین مقامات ژاپنی و آمریکایی تقویت شده است. به‌نظر می‌رسد اکثر اعضا با تعیین جدول زمانی ثابت برای افزایش‌های بیشتر مخالف هستند و ترجیح می‌دهند انعطاف‌پذیری داشته باشند. با این حال، یکی از اعضا پیشنهاد داد که افزایش‌ها با فواصل چند ماهه انجام شود؛ زیرا سیاست هنوز از وضعیت خنثی فاصله دارد. دیگران بر اهمیت نظارت بر مجموعه‌ای وسیع از شاخص‌ها، از جمله شواهد تجربی، تأکید کردند تا تأیید کنند که آیا یک چرخه پایدار دستمزد-قیمت به‌طور محکم برقرار است یا خیر.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر