TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

گزارش جریان سرمایه نهادی به بازار کریپتو | هفته منتهی به ۱۲ مه ۲۰۲۶

هفته گذشته برای ششمین هفته متوالی شاهد خالص ورود سرمایه به بازار کریپتو به میزان ۸۶۰ میلیون دلار بودیم. هرچند طی دو هفته اخیر، شتاب و ارزش دلاری جریان‌های ورودی نسبت به میانگین ماه گذشته کاهش یافته، اما جریان سرمایه همچنان خالص مثبت باقی مانده و این موضوع به‌خودی‌خود سیگنالی مثبت تلقی می‌شود. دلیل اهمیت این داده آن است که در سال ۲۰۲۶، روند قیمتی بیت‌کوین به‌شدت به میزان تقاضای سرمایه‌گذاران نهادی وابسته بوده است؛ به‌طوری‌که هر زمان این گروه در فاز فروش قرار داشته‌اند، بازار وارد روند نزولی شده و هر زمان در حال خرید و جذب عرضه بوده‌اند، روند بازار صعودی شده است. با بررسی جزئیات داده‌ها مشخص می‌شود که حدود ۹۰٪ از جریان ورودی مثبت هفته گذشته از طریق ETFهای آمریکایی وارد بازار شده است. در مقابل، سایر نهادها به‌جز شرکت استراتژی (Strategy) خرید مستقل و قابل‌توجهی نداشته‌اند. عمده دلیل این سنتیمنت مثبت را می‌توان در کاهش تنش‌های ژئوپلیتیک و همچنین، به‌طور ویژه در هفته گذشته، ارائه نسخه نهایی قانون Clarity Act دانست. در میان دارایی‌های دیجیتال، هفته گذشته از معدود هفته‌هایی بود که تقریبا تمام بازار جریان ورودی سرمایه را تجربه کرد. بیت‌کوین و اتریوم به ترتیب با ۷۰۶ میلیون دلار و ۷۸ میلیون دلار بیشترین جذب سرمایه را ثبت کردند. همچنین در میان آلتکوین‌ها، سولانا، ریپل و چین‌لینک به ترتیب با ۴۸ میلیون دلار، ۴۰ میلیون دلار و ۱.۵ میلیون دلار سردمدار جذب سرمایه نهادی بودند. سایر آلتکوین‌ها نیز در مجموع ۵ میلیون دلار ورود سرمایه ثبت کردند. از سوی دیگر، ابزار BTC Short با ثبت خروج ۱۴.۵ میلیون دلار در هفته گذشته، بزرگ‌ترین خروج سرمایه خود در سال ۲۰۲۶ را تجربه کرد. در نگاه اول، این موضوع می‌تواند نشانه‌ای مثبت تلقی شود؛ زیرا بیانگر بهبود سنتیمنت بازار و کاهش فعالیت‌های هجینگ است. با این حال، در تفسیر این داده باید دقت بیشتری داشت؛ زیرا دلایل دیگری نیز می‌تواند در این خروج سرمایه نقش داشته باشد. به عنوان مثال، افزایش فعالیت در بازار آپشن IBIT به‌عنوان رقیب BTC Short می‌تواند یکی از عوامل این خروج باشد. همچنین، با خروج سرمایه برخی نهادها، دیگر نیازی به نگهداری ابزار پوشش ریسک از طریق BTC Short باقی نمی‌ماند. بنابراین، بخشی از این خروج سرمایه لزوما ناشی از سنتیمنت مثبت نیست و می‌تواند دلایل ساختاری و معاملاتی نیز داشته باشد. در بررسی سطح فعالیت ETFها، داده‌ها نشان می‌دهد که طی هفته گذشته، صندوق‌های ETF بیت‌کوین در مجموع ۸۰۸۰ بیت‌کوین و صندوق‌های ETF اتریوم ۳۰,۳۰۰ اتریوم به‌صورت خالص خریداری کرده‌اند. این سطح تقاضا نسبت به هفته قبل بهبود یافته، اما همچنان پایین‌تر از میانگین ماه آوریل است.   با این حال، طی دو روز ابتدایی هفته جاری، به‌ویژه روز گذشته و هم‌زمان با انتشار داده‌های CPI آمریکا، جریان سرمایه مجددا منفی شد. به‌طوری‌که صندوق‌های ETF بیت‌کوین در روزهای دوشنبه و سه‌شنبه مجموعا ۲۵۰۰ بیت‌کوین و صندوق‌های ETF اتریوم نیز ۶۳,۰۰۰ اتریوم به فروش رساندند. اثر این موضوع را نیز در نوسانات نزولی قیمت مشاهده می‌کنیم. در مجموع، همان‌طور که در گزارش‌های هفته‌های گذشته اشاره شد، بازار برای دستیابی به سطوح قیمتی بالاتر همچنان به تقاضای پایدار ETFها وابسته است. هرچند میزان عرضه از سوی هولدرهای کوتاه‌مدت نسبت به هفته‌های قبل کاهش یافته، اما از سمت تقاضا نیز رشد محسوسی دیده نمی‌شود. در نتیجه، افت تقاضای ETFها و در سناریوی بدتر، تبدیل آن‌ها به فروشنده خالص می‌تواند شرایط را برای ادامه رشد قیمت دشوارتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در برابر ریسک جهانی؛ بازار سهام تعیین‌کننده است

انتظار می‌رود شاخص قیمت مصرف‌کننده (CPI) آمریکا برای امروز بالاتر از اجماع بازار و معادل ۰.۹ درصد ماهانه منتشر شود. حتی اگر تورم هسته با رشد ملایم‌تر ۰.۳ درصد ماهانه همراه باشد، چنین رقمی می‌تواند به تقویت روند انقباضی و هاوکیش در منحنی نرخ دلار کمک کند. با این حال، میزان صعود دلار بیشتر به این بستگی دارد که آیا این داده‌ها – در کنار توقف مذاکرات آمریکا و ایران – در نهایت از جذابیت بازار سهام که تاکنون مقاوم باقی مانده، کم می‌کند یا خیر. این مقاله را وب‌سایت موسسه ING منتشر کرده است و بازخوانی آن به فارسی برای مخاطبان توسط یوتوتایمز انجام شده است. در یک نگاه دلار از ترکیب تورم بالا و تنش‌های ژئوپلیتیک حمایت می‌شود؛ توقف مذاکرات آمریکا و ایران و نگرانی‌ها درباره تحولات تنگه هرمز همچنان تقاضا برای دلار را تقویت کرده است. بازار سهام نقش کلیدی در واکنش دلار دارد؛ تحلیلگران معتقدند اثر مثبت داده تورمی بر دلار زمانی قوی‌تر می‌شود که نگرانی از افزایش نرخ بهره باعث فشار بر بازارهای سهام شود. یورو و پوند با ریسک‌های مضاعف روبه‌رو هستند؛ از یک‌سو ضعف داده‌های اقتصادی منطقه یورو و از سوی دیگر تشدید فشار سیاسی بر استارمر، ارزهای اروپایی را در موقعیت شکننده‌تری قرار داده است. دلار آمریکا: یک جهش ۰.۹ درصدی دیگر در تورم ماهانه امروز داده‌های CPI آمریکا برای ماه آوریل منتشر می‌شود و پیش‌بینی ما (تحلیلگران ING) ثبت دومین رشد متوالی ۰.۹ درصدی ماهانه در تورم کل است؛ موضوعی که می‌تواند تورم سالانه را به ۴.۰ درصد برساند. این رقم بالاتر از اجماع بازار است که انتظار ۰.۶ درصد ماهانه و ۳.۷ درصد سالانه را دارد. در مقابل، پیش‌بینی ما برای تورم هسته مطابق اجماع بازار و برابر با ۰.۳ درصد ماهانه و ۲.۷ درصد سالانه است. بازگشت تورم کل عمدتاً ناشی از افزایش قیمت بنزین و گازوئیل خواهد بود؛ در حالی که بهبود قیمت خدمات درمانی و تفریحی احتمالاً عامل رشد ۰.۳ درصدی تورم هسته است. در نهایت، برای فدرال رزرو تورم هسته مهم‌ترین معیار محسوب می‌شود. با این حال، احتمالاً هنوز برای مشاهده شواهد واضح از اثرات دور دوم تورمی زود است و به نظر می‌رسد حتی افزایش تورم کل بالاتر از انتظار نیز بتواند به روند اخیر قیمت‌گذاری هاوکیش در منحنی سوآپ دلار شتاب بیشتری بدهد. در حال حاضر بازار حدود ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده است. با این حال، اثر مثبت بر دلار احتمالاً بیشتر از مسیر بازار سهام می‌آید تا صرفاً نرخ بهره. سنتیمنت ریسک جهانی در هفته‌های اخیر محرک مهم‌تری نسبت به اختلاف نرخ‌های کوتاه‌مدت و قیمت نفت برای بسیاری از جفت‌ارزهای مرتبط با دلار از جمله EURUSD بوده است. در روزهای اخیر، معمولاً روزهای مثبت دلار با روزهای منفی بازار سهام همزمان بوده‌اند. اکنون باید دید آیا ترس از افزایش نرخ بهره می‌تواند دوباره نگرانی‌هایی درباره ارزش‌گذاری بالای سهام ایجاد کند یا خیر. با این وجود، CPI همچنان احتمالاً در اولویت دوم نسبت به هر تحول معنادار در پرونده ایران قرار دارد. روزهای اخیر نشان داده‌اند که ایران و آمریکا همچنان بر سر بخش‌های کلیدی توافق هسته‌ای فاصله زیادی دارند. در عین حال، بازارها با وجود ادعای دونالد ترامپ مبنی بر اینکه آتش‌بس «روی دستگاه تنفس مصنوعی» قرار دارد و همچنین گزارش‌های جدید از تحرکات نظامی در تنگه هرمز، هنوز تمایل چندانی به قیمت‌گذاری تشدید دوباره تنش‌ها نشان نداده‌اند. هرچه این بن‌بست طولانی‌تر شود، ریسک صعودی دلار هم در کوتاه‌مدت و هم میان‌مدت بیشتر می‌شود؛ چراکه در افق میان‌مدت، ادامه این وضعیت می‌تواند فشار طولانی‌تری بر اقتصاد جهانی وارد کند؛ عاملی که دلار معمولاً با ضعف رشد اقتصاد جهانی همبستگی منفی دارد. یورو: شاخص ZEW همچنان بدبین باقی می‌ماند جفت‌ارز EURUSD با وجود افزایش بدبینی نسبت به حل‌وفصل بحران خلیج فارس، همچنان در کنار فضای ریسک‌پذیری بازار مقاومت خوبی نشان داده است. با این حال، هرگونه اصلاح معنادار در بازار سهام احتمالاً با سطوح فعلی EURUSD سازگار نخواهد بود؛ حتی اگر قیمت‌گذاری بازار برای بانک مرکزی اروپا همچنان انقباضی‌تر از فدرال رزرو باشد. تقویم اقتصادی امروز منطقه یورو شامل انتشار نظرسنجی‌های ZEW است که نخستین تصویر از احساسات اقتصادی آلمان در ماه مه را ارائه می‌دهد. اجماع بازار انتظار دارد هر دو شاخص انتظارات و وضعیت فعلی با افت بیشتری همراه شوند. تفسیر این نظرسنجی‌ها در چنین فضای پرنوسان ژئوپلیتیکی دشوار است، اما پیام کلی احتمالاً تشدید تضعیف چشم‌انداز رشد اقتصادی منطقه یورو خواهد بود. دیدگاه ما نسبت به EURUSD همچنان متمایل به نزول است؛ مگر اینکه نشانه‌های ملموسی از پیشرفت به سمت توافق صلح میان آمریکا و ایران مشاهده شود. در چنین فضایی، شکست پایدار سطح 1.1800 چندان محتمل به نظر نمی‌رسد و بازگشت دوباره به محدوده 1.1700 سناریوی محتمل‌تری است. پوند: احتمال افزایش پرمیوم ریسک سیاسی فشارها بر نخست‌وزیر بریتانیا، استارمر، روز گذشته شدت بیشتری گرفت؛ پس از آنکه وزیر کشور، شابانا محمود، به بیش از ۷۰ نماینده پارلمان پیوست که خواستار استعفای او شده‌اند. اکنون بازارهای شرط‌بندی احتمال بسیار بالایی را برای خروج استارمر از قدرت در سال جاری قیمت‌گذاری می‌کنند و سرمایه‌گذاران احتمالاً هر سخنرانی برنامه‌ریزی‌شده او را به‌عنوان فرصتی برای اعلام استعفا تفسیر خواهند کرد. پوند از عصر دیروز و پس از تشدید درخواست‌ها برای استعفای استارمر، تحت فشار قرار گرفت؛ آن هم پس از یک جلسه معاملاتی که در آن پوند تقویت شد. برای نخستین بار پس از مدت‌ها، به نظر می‌رسد نوعی پرمیوم ریسک سیاسی در EURGBP در حال شکل‌گیری است. با این حال، طبق مدل ما این پرمیوم هنوز کوچک و حدود ۰.۳ درصد بیش‌ارزش‌گذاری کوتاه‌مدت است. پوند همچنان فضای زیادی برای افزایش این پرمیوم منفی دارد؛ زیرا بازارها احتمالاً تمرکز خود را به این معطوف می‌کنند که کدام نامزد شانس بیشتری برای جایگزینی استارمر دارد. اندی برنهام، وس استریتینگ و آنجلا رینر در حال حاضر گزینه‌های اصلی محسوب می‌شوند. نکته قابل توجه اینکه اخیراً گزارش‌هایی مبنی بر تلاش احتمالی برنهام برای کسب کرسی پارلمانی و ورود به رقابت رهبری، باعث فشار بر استرلینگ شد؛ زیرا بازار نگران است دیدگاه‌های او درباره کنار گذاشتن قواعد مالی بتواند یکی از ستون‌های اعتماد بازار به وضعیت مالی عمومی بریتانیا را تضعیف کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بسته خبری کریپتو و بازارهای جهانی – ۱۱ و ۱۲ مه ۲۰۲۶

۱) آلفابت در آستانه سبقت از انویدیا سهام آلفابت (Alphabet – شرکت مادر گوگل) از اکتبر تاکنون ۴۳٪ رشد کرده، در حالی که انویدیا (Nvidia – غول تراشه‌های هوش مصنوعی) تنها ۶.۳٪ افزایش داشته است. آلفابت اکنون در آستانه تبدیل‌شدن به بزرگ‌ترین شرکت جهان است. ۲) انتقال ۵۰۰ بیت‌کوین پس از ۱۲ سال یک سرمایه‌گذار قدیمی بیت‌کوین (Bitcoin OG) که ۱۲ سال پیش ۵۰۰ بیت‌کوین را در قیمت ۹۱۴ دلار خریده بود، برای اولین‌بار دارایی خود را جابه‌جا کرد. ارزش فعلی این دارایی بیش از ۴۰ میلیون دلار است. ۳) ورود ۸۵۸ میلیون دلار سرمایه به محصولات دیجیتال محصولات سرمایه‌گذاری دارایی‌های دیجیتال (Digital Asset Investment Products) ششمین هفته متوالی ورود سرمایه را ثبت کردند. ۴) جذب سرمایه ۲۲۲ میلیون دلاری Circle سیرکل (Circle – ناشر استیبل‌کوین USDC) در پیش‌فروش توکن Arc حدود ۲۲۲ میلیون دلار از جمله از بلک‌راک (BlackRock – بزرگ‌ترین مدیر دارایی جهان) جذب کرد. ارزش‌گذاری جدید: ۳ میلیارد دلار. ۵) رویداد Proof of Talk رویداد Proof of Talk که در پاریس برگزار می‌شود، به‌عنوان «داووس Web3» شناخته می‌شود. (داووس = مجمع جهانی اقتصاد) ۶) خرید ۵۳۵ بیت‌کوین توسط Strategy شرکت Strategy (شرکت سرمایه‌گذاری بزرگ در BTC) با خرید ۵۳۵ بیت‌کوین، مجموع دارایی خود را به ۸۱۸٬۸۶۹ BTC رساند. ۷) افزایش دارایی اتریوم Bitmine شرکت Bitmine (شرکت استخراج و سرمایه‌گذاری در ETH) اکنون بیش از ۵.۲ میلیون ETH در اختیار دارد. ۸) سفر ترامپ به چین دونالد ترامپ از ۱۳ تا ۱۵ مه به چین سفر می‌کند؛ نخستین سفر او از ۲۰۱۷. ۹) مجوز تاریخی Crypto.com در امارات صرافب Crypto.com (صرافی بزرگ رمزارز) اولین شرکت دارای مجوز رسمی برای پردازش پرداخت‌های دولتی دبی با رمزارز شد. ۱۰) دعوت مدیران بزرگ فناوری به سفر چین ترامپ از مدیرانی مانند: ایلان ماسک (Tesla, SpaceX) تیم کوک (CEO اپل) لری فینک (CEO بلک‌راک) برای همراهی در سفر چین دعوت کرده است. ۱۱) قانون CLARITY سینتیا لامیس (سناتور جمهوری‌خواه) گفت قانون CLARITY از توسعه‌دهندگان نرم‌افزار محافظت می‌کند و ابزارهای قوی‌تری برای اجرای قوانین دارایی دیجیتال می‌دهد. ۱۲) رکورد جدید S&P 500 شاخص S&P 500 (شاخص سهام ۵۰۰ شرکت بزرگ آمریکا) با ثبت عدد ۷٬۴۱۲ رکورد تاریخی زد. ۱۳) ابزار جدید TON پاول دوروف (بنیان‌گذار تلگرام) اعلام کرد ابزار جدید TON توسعه قراردادهای هوشمند را ۱۰ برابر سریع‌تر می‌کند. TON بلاک‌چین مرتبط با اکوسیستم تلگرام است. ۱۴) دیدار مدیرعامل Coinbase با سنای آمریکا برایان آرمسترانگ (مدیرعامل صرافی Coinbase) قرار است با سناتورهای جمهوری‌خواه درباره قانون CLARITY دیدار کند. ۱۵) پیشرفت در تأیید ریاست فدرال رزرو سنا مسیر تأیید کوین وارش (نامزد ریاست فدرال رزرو) را هموار کرد. ۱۶) ری دالیو: بیت‌کوین پناهگاه امن نیست ری دالیو (بنیان‌گذار Bridgewater – از بزرگ‌ترین صندوق‌های پوشش ریسک جهان) گفت بیت‌کوین هنوز نتوانسته نقش پناهگاه امن را ایفا کند. ۱۷) جلسه محرمانه درباره مالیات کریپتو کمیته مالی مجلس نمایندگان آمریکا پنجشنبه جلسه‌ای محرمانه درباره مالیات دارایی‌های دیجیتال برگزار می‌کند. ۱۸) آرتور هیز: بیت‌کوین بزرگ‌ترین برنده رقابت AI آرتور هیز (بنیان‌گذار BitMEX) گفت رقابت سرمایه‌گذاری در هوش مصنوعی بین آمریکا و چین باعث انبساط اعتباری عظیم شده و بیت‌کوین بزرگ‌ترین برنده آن است. ۱۹) انتشار پیش‌نویس قانون CLARITY کمیته بانکی سنا پیش‌نویس ۳۰۹ صفحه‌ای قانون CLARITY را منتشر کرد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا معامله‌گران این هفته فقط به تورم آمریکا نگاه می‌کنند؟

در حالی که امید سرمایه‌گذاران برای دستیابی به توافق آتش‌بس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کرده‌اند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل می‌تواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه  ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنش‌های خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ می‌رسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیش‌بینی شده است. بازارها دوباره احتمال می‌دهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کرده‌اند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معامله‌گران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمت‌گذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان می‌دهد معامله‌گران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران می‌شود، هزینه حمل‌ونقل، تولید و مصرف در اقتصادهای بزرگ بالا می‌رود و فشار تورمی تشدید می‌شود. در چنین شرایطی، سرمایه‌گذاران معمولا به سمت دارایی‌های امن‌تر مانند دلار حرکت می‌کنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهم‌ترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش می‌یابد. تورم هسته از ۲.۶٪ به ۲.۷٪ می‌رسد. اگر این ارقام بالاتر از پیش‌بینی‌ها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکرده‌اند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سخت‌گیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمی‌دهد و تورم بالا می‌ماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماه‌های پایانی سال را بررسی کنند. چرا فدرال رزرو محتاط‌تر شده است؟ قرار است این هفته دو عضو شناخته‌شده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایه‌گذاران هنوز جهت قطعی بعدی را انتخاب نکرده‌اند و داده‌های تورمی می‌توانند محرک اصلی باشند. همچنین این هفته داده‌های مهم دیگری نیز منتشر می‌شود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر می‌شود و نشان می‌دهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خرده‌فروشی آمریکا داده فروش خرده‌فروشی روز پنجشنبه منتشر خواهد شد. انتظار می‌رود مصرف‌کننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که می‌تواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسک‌پذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کره‌جنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بوده‌اند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابل‌توجهی داده‌اند. با این حال، چشم‌انداز یورو چندان امیدوارکننده نیست. داده‌های فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاست‌های ECB با توجه به قیمت‌های بالای نفت، انتظار می‌رود بانک مرکزی اروپا همچنان موضع سخت‌گیرانه (هاوکیش) خود را حفظ کند. سخنرانی‌های کریستین لاگارد و فیلیپ لین در روز چهارشنبه می‌تواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمت‌گذاری شده است. چشم‌انداز کوتاه‌مدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفت‌ارز به زیر 1.1700 سقوط کند؛ به‌ویژه اگر قیمت‌های آمریکا بالاتر برود و انتظارات برای سیاست‌های تهاجمی‌تر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانه‌زنی‌ها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته می‌شود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاست‌گذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحث‌برانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گرین، عضو بانک انگلستان: هنوز زمان تصمیم‌گیری برای افزایش نرخ بهره نرسیده است

مگان گِرین، عضو کمیته سیاست‌گذاری پولی بانک انگلستان (BoE)، اعلام کرد که در شرایط فعلی بهتر است پیش از تصمیم‌گیری درباره افزایش نرخ بهره، منتظر روشن‌تر شدن پیامدهای جنگ آمریکا و ایران بمانیم. او تأکید کرد که ریسک‌های تورمی کاملاً به سمت افزایش متمایل هستند، اما هم‌زمان رکود نسبی اقتصاد بریتانیا و بازار کار نسبتاً سست می‌تواند مانع از شکل‌گیری اثرات ثانویه ناشی از شوک انرژی شود. چرا گِرین محتاط شده است؟ گرین که پیش‌تر یکی از هاوکیش‌ترین اعضای بانک انگلستان در برابر تورم بود، اخیراً موضعی میانه‌روتر اتخاذ کرده است. او هشدار داد که: افزایش نرخ بهره در شرایطی که جنگ باعث افت شدید تقاضای جهانی شود، می‌تواند اشتباه سیاستی باشد. با وجود کاهش تورم از اوج تاریخی، رسیدن از سطح فعلی به هدف ۲ درصدی برای تورم هسته، سخت‌ترین مرحله است. تورم خدمات و رشد بالای دستمزدها نشان می‌دهد فشارهای قیمتی داخلی هنوز مهار نشده‌اند. چشم‌انداز سیاست پولی بریتانیا نشست بعدی سیاست‌گذاری بانک انگلستان در ژوئن برگزار می‌شود و داده‌های اقتصادی جدید بریتانیا می‌تواند مسیر انتظارات را تغییر دهد. در حال حاضر: بازارها ۴۲٪ احتمال افزایش نرخ بهره در ژوئن را قیمت‌گذاری کرده‌اند. تا پایان سال، مجموعاً ۵۸ نقطه پایه افزایش نرخ بهره در قیمت‌ها دیده می‌شود. تحولات جنگ آمریکا–ایران نیز نقش مهمی در شکل‌دهی انتظارات خواهد داشت. جمع‌بندی گرین می‌گوید اکنون زمان صبر و ارزیابی دقیق‌تر است. بانک انگلستان میان دو نگرانی گرفتار شده: تورم داخلی سرسخت و ریسک رکود جهانی ناشی از جنگ. بازارها نیز در انتظار داده‌های جدید و نشانه‌های بیشتر از مسیر آینده سیاست پولی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوخر، عضو بانک مرکزی اروپا: بانک مرکزی اروپا آماده اقدام قاطع در برابر تورم است

روبرت کوخر، عضو شورای سیاست‌گذاری بانک مرکزی اروپا (ECB)، اعلام کرد این نهاد همچنان هوشیار باقی خواهد ماند و در صورت لزوم، به‌صورت به‌موقع و قاطعانه اقدام خواهد کرد. او گفت در تصمیم‌گیری‌های مربوط به نرخ بهره، انتظارات تورمی میان‌مدت و بلندمدت اهمیت بیشتری نسبت به نوسانات کوتاه‌مدت دارند. کوخر افزود که هنوز تغییر عمده‌ای در انتظارات تورمی مشاهده نشده، اما نشانه‌های اولیه‌ای از افزایش فشارهای تورمی در حال شکل‌گیری است. دفاع از تصمیم ماه آوریل برای صبر در افزایش نرخ بهره کوخر تأکید کرد تصمیم ماه آوریل برای عدم افزایش نرخ بهره اقدامی «قابل‌توجیه» بوده است. او هشدار داد که با وجود مقاومت نسبی اقتصاد و بازار کار، ریسک رکود تورمی (Stagflation) همچنان وجود دارد و نباید نادیده گرفته شود. به گفته او، مدت‌زمان درگیری در خاورمیانه، به‌ویژه جنگ ایران، عامل تعیین‌کننده‌ای برای مسیر تورم و رشد اقتصادی خواهد بود. وی افزود: «اگر قیمت انرژی برای مدت طولانی بالا بماند، بانک مرکزی اروپا نباید بیش از حد در انتظار بماند و باید در زمان مناسب نرخ بهره را افزایش دهد.» کوخر همچنین هشدار داد که ادامه جنگ ایران ریسک بروز اثرات تورمی دور دوم را افزایش می‌دهد؛ یعنی افزایش قیمت انرژی می‌تواند به رشد دستمزدها و قیمت کالاها در سطح وسیع‌تر منجر شود. روبرت کوخر  اعلام کرد که هنوز پنج هفته مانده به نشست بعدی، برای تعهد به هرگونه تغییر نرخ بهره زود است. او گفت در صورت عدم بهبود قابل‌توجه شرایط اقتصادی، افزایش نرخ بهره ممکن است به‌زودی اجتناب‌ناپذیر شود. کوخر تأکید کرد که بانک مرکزی اروپا همچنان متعهد به حفظ هدف تورمی ۲ درصدی است و تصمیمات آینده بر اساس داده‌های اقتصادی و انتظارات تورمی میان‌مدت و بلندمدت اتخاذ خواهد شد. به گفته او، سیاست‌گذاران باید بین خطر رکود و فشارهای تورمی ناشی از افزایش قیمت انرژی و درگیری‌های خاورمیانه تعادل برقرار کنند. وی افزود: «اگر تورم در مسیر نزولی تثبیت نشود، ECB باید آماده اقدام قاطع باشد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دی گویندوس، معاون بانک مرکزی اروپا: ریسک تورم این بار کمتر است

لوئیس دی گویندس، معاون بانک مرکزی اروپا (ECB)، در گفت‌وگو با فایننشال تایمز گفت مقایسه وضعیت فعلی با شوک انرژی سال‌های ۲۰۲۱ و ۲۰۲۲ درست نیست و افزود: «به‌نظر من ریسک تورم این بار پایین‌تر است.» او تأکید کرد که در دوره قبلی، بانک مرکزی اروپا در واکنش به تورم «دیر عمل کرد» و دلیل آن را «بحث‌های بیش از حد دانشگاهی درباره عوامل تورم» دانست. دی گویندس گفت: «بحث‌های علمی در دانشگاه خوب است، اما در بانک مرکزی باید تصمیم گرفت.» به گفته او، پیش از تصمیم‌گیری درباره گام بعدی نرخ بهره، باید منتظر داده‌های جدید و روشن‌تر شدن وضعیت درگیری ایران ماند. وی افزود: «احساس من این است که داده‌های رشد اقتصادی در هفته‌های آینده مطلوب نخواهد بود. شوک انرژی معمولاً سریع‌تر در شاخص‌های تورم منعکس می‌شود تا در رشد اقتصادی، بنابراین باید با احتیاط عمل کنیم.» او تأکید کرد که قصد ندارد تصمیم نرخ بهره را پیش‌دستی کند و گفت: «باید ببینیم داده‌ها و پیش‌بینی‌ها در هفته‌های آینده چه می‌گویند و وضعیت درگیری چگونه پیش می‌رود.» دی گویندس همچنین از واکنش آرام بازارها ابراز رضایت کرد و گفت اگر بازارهای مالی با شوک شدید قیمت دارایی‌ها مواجه می‌شدند، اثر شوک انرژی بسیار مخرب‌تر می‌بود. او هشدار داد که در شرایط فعلی، فضای مالی در منطقه یورو محدود است، در حالی که نیاز به افزایش هزینه‌های دفاعی وجود دارد، و نادیده گرفتن این ریسک «اشتباه» خواهد بود. تحلیل: دوره کاری دی گویندس در پایان ماه جاری به پایان می‌رسد و همین موضوع باعث شده اظهارات او صریح‌تر از گذشته باشد. با این حال، او همچنان بر صبر و احتیاط تأکید دارد و می‌داند که بانک مرکزی اروپا نمی‌تواند در برابر شوک تورمی ناشی از بحران انرژی و جنگ ایران برای مدت طولانی منفعل بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

مِیران: زمان کاهش نرخ بهره فرا رسیده است

«مِیران»، از مقامات فدرال رزرو، اعلام کرد که از نظر او کاهش نرخ بهره اقدامی مناسب در شرایط فعلی اقتصاد آمریکاست. او تأکید کرد که سیاست‌های کنونی فدرال رزرو در حال فشار بر بازار کار است و باید در مسیر سیاست‌گذاری پولی بازنگری شود. به گفته او، فدرال رزرو باید راهنمایی آینده‌نگر (Forward Guidance) را کاهش دهد و از شوک‌های انرژی عبور کند، زیرا نه بازار کار و نه انتظارات تورمی نشانه‌ای از افزایش تورم نشان نمی‌دهند. مِیران همچنین افزود که دلایل بسیار قوی برای کوچک‌تر کردن ترازنامه فدرال رزرو وجود دارد و این اقدام می‌تواند به بهبود کارایی سیاست پولی کمک کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعته کریپتو | ۶ مه ۲۰۲۶؛ بیت‌کوین در ۸۰ هزار دلار، فعالیت آنچین در کف دو ساله

در ۲۴ ساعت گذشته، بازار کریپتو و فناوری شاهد مجموعه‌ای از تحولات مهم بود؛ از کاهش فعالیت شبکه بیت‌کوین تا ورود نهادهای مالی سنتی به معاملات دارایی‌های دیجیتال و توسعه ابزارهای هوش مصنوعی توسط شرکت‌های بزرگ. بیت‌کوین و جریان سرمایه  فعالیت آنچین بیت‌کوین در کف دو ساله طبق داده‌های پلتفرم Santiment، فعالیت شبکه بیت‌کوین به پایین‌ترین سطح دو سال اخیر رسیده، در حالی که قیمت دوباره به ۸۰ هزار دلار بازگشته است. توضیح: فعالیت آنچین یعنی تعداد تراکنش‌ها، حجم انتقال‌ها و رفتار کیف‌پول‌ها روی بلاک‌چین. تحلیل: این وضعیت نشان می‌دهد رالی اخیر بیشتر توسط سرمایه‌گذاران بزرگ (نهنگ‌ها) هدایت شده و مشارکت عمومی پایین است؛ بنابراین پایداری روند صعودی زیر سؤال می‌رود.  ورود ۱۱۷.۸ میلیون دلار سرمایه محصولات سرمایه‌گذاری دیجیتال برای پنجمین هفته متوالی ورود پول ثبت کردند. این روند نشان‌دهنده افزایش اعتماد نهادی‌ها به بازار است. تحولات شرکت‌ها و صرافی‌ها  تعدیل ۱۴٪ نیروی کار درCoinbase Coinbase (بزرگ‌ترین صرافی آمریکایی) اعلام کرد حدود ۱۴٪ از کارکنان را کاهش می‌دهد مدیرعامل کوین‌بیس گفته شرکت در حال حرکت به سمت ساختار AI-native است؛ یعنی استفاده گسترده از هوش مصنوعی در عملیات داخلی است. تحلیل: این اقدام می‌تواند هزینه‌ها را کاهش دهد اما نگرانی‌هایی درباره کاهش سرعت توسعه ایجاد می‌کند.  همکاری Kraken و MoneyGram Kraken با MoneyGram (بزرگ‌ترین شبکه انتقال پول نقد جهانی) همکاری می‌کند تا برداشت نقدی کریپتو در ۱۰۰+ کشور ممکن شود. تحلیل: این اتفاق یک گام مهم برای اتصال کریپتو به سیستم مالی سنتی است.  ریپل (Ripple): رشد با هوش مصنوعی، نه اخراج برد گارلینگهوس مدیرعامل ریپل گفت رشد شرکت توسط هوش مصنوعی هدایت می‌شود و برنامه‌ای برای کاهش نیرو ندارد. بانک Morgan Stanley وارد معاملات اسپات کریپتو می‌شود این بانک بزرگ سرمایه‌گذاری قصد دارد امسال معاملات اسپات را در پلتفرم ثروت خود فعال کند اسپات یعنی خریدوفروش مستقیم دارایی، نه مشتقه. تحلیل: ورود بانک‌های سنتی به معاملات مستقیم کریپتو یک سیگنال صعودی بلندمدت است.  CME Group فیوچرز نوسان بیت‌کوین راه‌اندازی می‌کند CME (بزرگ‌ترین بازار مشتقات جهان) از ۱ ژوئن فیوچرز نوسان بیت‌کوین عرضه می‌کند. بازارها و اقتصاد کلان  رکورد ۱۴.۵ تریلیون دلاری دلار فراساحلی سپرده‌های Offshore USD به رکورد تاریخی رسیده است. توضیح: دلار فراساحلی یعنی دلارهایی که خارج از آمریکا نگهداری می‌شوند. تحلیل: این روند نشان‌دهنده تقاضای جهانی بسیار بالا برای دلار است.  قانون‌گذاری کریپتو سناتور لومیس گفت قانون Clarity Act اولویت اصلی قانون‌گذاری در آمریکا است. توضیح: این قانون قرار است وضعیت حقوقی توکن‌ها را شفاف کند.  CFTC و استفاده از هوش مصنوعی CFTC (نهاد ناظر مشتقات آمریکا) اعلام کرد برای نظارت بر بازار از AI استفاده می‌کند. توکن‌ها و پروژه‌ها  STRC با سود ماهانه ۱۱.۵٪ توکن‌شده STRC اکنون روی اتریوم، BNB Chain و سولانا فعال است. توضیح: STRC یک نوع سهام ترجیحی توکن‌شده با سود ثابت است.  مهاجرت rsETH به Chainlink CCIP KelpDAO توکن rsETH را به Chainlink CCIP منتقل کرد. توضیح: CCIP پروتکل ارتباط بین‌زنجیره‌ای Chainlink است. LayerZero پروتکل دیگری است که در حمله ۳۰۰ میلیون دلاری آوریل نقش داشته است. اظهارات چهره‌های مطرح  آرتور هیز «هرچه پول بیشتری چاپ شود، ارزش بیت‌کوین بیشتر خواهد شد.» توضیح: هیز بنیان‌گذار BitMEX و یکی از تحلیلگران شناخته‌شده بازار است.  مایکل سیلور سیلور گفت ممکن است برای پرداخت سود تقسیمی، بخشی از بیت‌کوین شرکت را بفروشند. توضیح: او بزرگ‌ترین خریدار نهادی بیت‌کوین در جهان است.  زیان ۱۲.۵۴ میلیارد دلاری Strategy شرکت Strategy متعلق به سیلور در سه‌ماهه اول سال ۲۰۲۶، ۱۲.۵۴ میلیارد دلار زیان گزارش کرد که ناشی از ۱۴.۴۶ میلیارد دلار زیان تحقق‌نیافته روی ۸۱۸٬۳۳۴ بیت‌کوین است. تحلیل: این زیان حسابداری است و ناشی از کاهش ارزش بازار بیت‌کوین در دوره گزارش است، نه فروش واقعی.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اظهارات مهم میشل بولاک پس از تصمیم بانک مرکزی استرالیا | تأکید بر ریسک‌های تورمی و پیامدهای جنگ

در ادامه نشست امروز (۵ مه ۲۰۲۶) بانک مرکزی استرالیا (RBA)، میشل بولاک رئیس این بانک، مجموعه‌ای از توضیحات مهم درباره وضعیت اقتصاد، تورم و مسیر سیاست پولی ارائه کرد. محور اصلی سخنان او تأکید بر ریسک‌های تورمی ناشی از جنگ و ضرورت حفظ موضع انقباضی برای جلوگیری از تثبیت فشارهای قیمتی بود. نکات کلیدی سخنان بولاک  افزایش نرخ بهره برای مهار تورم ضروری بود بولاک تأکید کرد که افزایش اخیر نرخ بهره به کنترل فشارهای تورمی کمک می‌کند و بخشی از واکنش لازم سیاست پولی به شرایط جدید است.  احتمال افزایش‌های بیشتر در صورت تشدید اثرات دور دوم او هشدار داد: «اگر اثرات دور دوم تورمی بر انتظارات مردم و کسب‌وکارها تأثیر بگذارد، ممکن است نیاز به افزایش‌های بیشتر نرخ بهره باشد.»  سیاست‌گذاران فضای کافی برای مدیریت ریسک‌ها دارند به گفته او، هیئت سیاست‌گذاری اکنون در موقعیتی قرار دارد که می‌تواند ریسک‌های دوگانه تورم و رشد اقتصادی را بهتر مدیریت کند.  نرخ بهره در محدوده انقباضی قرار دارد بولاک گفت: «نرخ بهره نقدی اکنون کمی در محدوده انقباضی قرار دارد و این موضوع به بانک اجازه می‌دهد تحولات مربوط به درگیری‌ها و ریسک‌های ژئوپلیتیک را با دقت بیشتری زیر نظر بگیرد.» پیامدهای جنگ: فشار بر درآمد و ثروت خانوارها بولاک در بخش دیگری از سخنان خود به اثرات جنگ اشاره کرد: جهش هزینه‌ها باعث کاهش درآمد واقعی خانوارها شده است. ثروت خانوارها نیز تحت فشار قرار گرفته است. جنگ باعث شده همه «احساس فقیرتر بودن» داشته باشند. او افزود: «کاملاً ممکن بود اگر جنگ رخ نمی‌داد، نیازی به افزایش دوباره نرخ بهره نداشتیم؛ اما واقعیت این است که جنگ اتفاق افتاده.» موضع سیاستی: نه صبر، بلکه هوشیاری فعال بولاک تأکید کرد که عبارت «صبر کنیم و ببینیم» توصیف درستی برای موضع فعلی RBA نیست. او گفت: «احساس می‌کنیم اکنون در موقعیتی هستیم که فضای کافی برای هوشیاری نسبت به هر دو سمت ریسک‌های مربوط به چشم‌انداز تورم داریم.» چشم‌انداز رشد: ضعیف اما مثبت در سناریوی پایه بانک مرکزی استرالیا: رشد اقتصادی کم‌رمق خواهد بود اما اقتصاد همچنان رشد مثبت را حفظ می‌کند رفتار کسب‌وکارها و نگرانی از تثبیت تورم بولاک گفت انتقال بخشی از هزینه‌ها به مصرف‌کننده توسط کسب‌وکارها منطقی است، اما هشدار داد: «ما می‌خواهیم از این موضوع جلوگیری کنیم که فشارهای تورمی در اقتصاد نهادینه و تثبیت شود.» تحلیل: دلار استرالیا کمی کاهش یافته است، زیرا بولاک احتمال برداشتن گام بعدی (افزایش نرخ بهره) را در کوتاه‌مدت کم‌اهمیت جلوه می‌دهد. او همچنان تصویری نسبتاً خوش‌بینانه از اقتصاد ارائه می‌کند و تأکید دارد که نرخ‌های بهره اکنون در محدوده‌ای انقباضی قرار گرفته‌اند؛ محدوده‌ای که به بانک مرکزی اجازه می‌دهد با فشارهای تورمی ناشی از جنگ مقابله کند. اگرچه او به‌طور صریح می‌گوید عبارت صبر کنیم و ببینیم توصیف درستی برای موضع فعلی نیست، اما عملاً همین‌طور به نظر می‌رسد. دلیل انکار او بیشتر جنبه ظاهری دارد، زیرا استفاده از این عبارت در شرایطی که خانوارها با افزایش قیمت‌ها و فشار مالی روبه‌رو هستند، خوشایند به نظر نمی‌رسد. جفت‌ارز AUDUSD اکنون ۰.۳٪ افت کرده و به 0.7140 رسیده است. همچنین بازارها زمان‌بندی افزایش ۲۵ نقطه پایه‌ای بعدی را از سپتامبر به نوامبر عقب انداخته‌اند. تا پایان سال نیز حدود ۳۰ نقطه پایه افزایش نرخ بهره قیمت‌گذاری شده که کمی کمتر از انتظارات پیش از تصمیم امروز RBA است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار ECB: فشار تورمی و اختلال زنجیره تأمین در راه است

اظهارات تازه مقامات بانک مرکزی اروپا نشان می‌دهد که نگرانی‌ها درباره بازگشت فشارهای تورمی و اختلال‌های زنجیره تأمین در حال افزایش است.  ویلروی: نیاز به «حجم کافی داده» پیش از هر تصمیم فرانسوا ویلروی، عضو شورای حکمرانی ECB، گفت بانک مرکزی پیش از هرگونه اقدام سیاستی، از جمله افزایش نرخ بهره، نیازمند یک سری از داده‌های معتبر و به‌روز است. او تأکید کرد ECB باید آماده اقدام بدون تردید باشد.  کازیمیر: تورم کوتاه‌مدت در حال جهش است پیتر کازیمیر، دیگر عضو ECB، هشدار داد: انتظارات تورمی کوتاه‌مدت به‌شدت افزایش یافته است. احتمال تداوم رشد قیمت‌ها در ماه‌های آینده زیاد است. زنجیره‌های تأمین دوباره تحت فشار قرار خواهند گرفت. تحلیگر یوتوتایمز: ویلروی و کازیمیر از نظر مواضع سیاست پولی اظهاراتی احتیاطی و متمایل به هاوکیش (انقباضی) داشتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک مرکزی اروپا: تداوم جنگ ایران می‌تواند تورمی مشابه دوران کرونا ایجاد کند

بانک مرکزی اروپا در تازه‌ترین گزارش نظرسنجی از پیش‌بینی‌کنندگان حرفه‌ای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلال‌های زنجیره تأمین جهانی می‌تواند فشار تورمی مشابه دوران همه‌گیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت به‌سرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرف‌کننده گذاشته است.  پیش‌بینی‌های کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیش‌بینی قبلی) تورم کلی: انتظار می‌رود در سال آینده به سطح هدف بانک مرکزی نزدیک شود  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف در فدرال رزرو؛ دو هشدار مهم درباره تورم و سیاست پولی

در ادامه انتشار اظهارنظرهای مقامات فدرال رزرو، دو عضو این نهاد نسبت به مسیر آینده سیاست پولی آمریکا هشدارهایی مطرح کرده‌اند؛ هشدارهایی که نشان می‌دهد فضای تصمیم‌گیری در بانک مرکزی همچنان با عدم قطعیت بالا همراه است. هامک: پیام تسهیلی اشتباه بود «هامک» عضو فدرال رزرو اعلام کرد که با پیام اخیر مبنی بر تسهیل سیاست‌های پولی مخالف بوده و آن را «نامناسب» توصیف کرده است. او تأکید کرد که این پیام نباید به‌عنوان تغییر مسیر سیاستی تعبیر شود، بلکه صرفاً به معنای توقف موقت است. هامک افزود که چشم‌انداز اقتصادی آمریکا با عدم قطعیت بیشتری روبه‌رو شده و فشارهای تورمی همچنان گسترده باقی مانده‌اند. به گفته او، افزایش قیمت نفت نیز ریسک‌های تورمی را تشدید کرده است. کاشکاری: شوک قیمتی می‌تواند نیاز به افزایش‌های متوالی نرخ بهره ایجاد کند «نیل کاشکاری» رئیس فدرال رزرو مینیاپولیس هشدار داد که یک شوک قیمتی بزرگ — به‌ویژه ناشی از بسته‌شدن طولانی‌مدت تنگه هرمز — می‌تواند انتظارات تورمی را تهدید کند و فدرال رزرو را مجبور به افزایش‌های متوالی نرخ بهره برای حفظ اعتبار هدف ۲ درصدی کند. او گفت حتی در «سناریوی ملایم» که هرمز به‌زودی باز شود، تورم همچنان آن‌قدر بالا خواهد بود که نرخ‌ها باید برای مدت طولانی بدون کاهش باقی بمانند. کاشکاری یادآور شد که پیش از جنگ، انتظار می‌رفت تورم کاهش یابد و حتی یک کاهش نرخ دیگر در سال انجام شود، اما شرایط تغییر کرده است. جمع‌بندی سیاستی: دو دیدگاه، یک نگرانی مشترک ۱) دیدگاه هامک مخالف پیام تسهیلی معتقد به حفظ سیاست فعلی و پرهیز از ارسال سیگنال اشتباه نگران فشارهای تورمی گسترده و افزایش قیمت نفت ۲) دیدگاه کاشکاری هشدار درباره شوک‌های قیمتی و اثرات ژئوپلیتیک احتمال نیاز به افزایش‌های متوالی نرخ بهره تأکید بر ثابت ماندن نرخ‌ها برای مدت طولانی حتی در سناریوی ملایم نقطه مشترک هر دو مقام معتقدند تورم هنوز مهار نشده و فدرال رزرو نباید در کوتاه‌مدت به سمت سیاست‌های انبساطی حرکت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مهم‌ترین خبرهای کریپتو در ۲۴ ساعت گذشته (۱ مه ۲۰۲۶)

۱) راکوتن ژاپن امکان تبدیل امتیازهای Rakuten Points به XRP را فعال کرد شرکت Rakuten Wallet (بازوی کریپتوی غول تجارت الکترونیک ژاپن) اعلام کرد کاربران می‌توانند امتیازهای وفاداری خود را به ریپل (XRP) تبدیل کرده و در بیش از ۵ میلیون فروشگاه خرج کنند. این اقدام می‌تواند پذیرش رمزارزها در ژاپن را افزایش دهد. ۲) نیکیتا بیر: کریپتو «کم‌صدا‌ترین» موضوع در X شده است او گفته در پلتفرم X (توییتر سابق) قابلیتی به نام Snooze فعال شده که کاربران با آن می‌توانند موضوعات خاص را «بی‌صدا» کنند تا پست‌های مربوط به آن کمتر در فیدشان نمایش داده شود. طبق گفته‌ی او، کریپتو، سیاست و جنگ ایران سه موضوعی هستند که بیشترین تعداد کاربران تصمیم گرفته‌اند فعلاً آن‌ها را بی‌صدا کنند — یعنی کمتر ببینند یا دنبال کنند. ۳) شرط عجیب برای سهام ویژه ماسک در SpaceX طبق گزارش Cointelegraph، ایلان ماسک تنها در صورتی ۲۰۰ میلیون سهم سوپر-رأی در شرکت SpaceX دریافت می‌کند که کلونی یک‌میلیون‌نفری در مریخ ایجاد شود. ۴) رشد اقتصادی آمریکا کمتر از انتظار بود وزارت بازرگانی آمریکا اعلام کرد رشد اقتصادی در سه‌ماهه اول ۲٪ بوده؛ کمتر از پیش‌بینی ۲.۲٪. ۵) سقوط ۱۰٪ سهام Meta پس از افزایش هزینه‌های هوش مصنوعی شرکت Meta Platforms هزینه سرمایه‌گذاری در AI را به ۱۲۵ تا ۱۴۵ میلیارد دلار افزایش داد و از فروش اوراق ۲۰ تا ۲۵ میلیارد دلاری خبر داد؛ موضوعی که نگرانی سرمایه‌گذاران را بالا برد و باعث افت شدید سهام شد. ۶) رکورد تاریخی S&P 500 شاخص S&P 500 با ثبت عدد ۷۲۰۰ بهترین عملکرد ماهانه خود از سال ۲۰۲۰ را ثبت کرد. ۷) ۷۵٪ رشد GDP آمریکا ناشی از سرمایه‌گذاری‌های AI بوده است طبق داده‌های جدید، سرمایه‌گذاری‌های مرتبط با هوش مصنوعی حدود سه‌چهارم رشد اقتصادی آمریکا در سه‌ماهه اول را تشکیل داده‌اند. در همین حال، پس‌انداز شخصی به پایین‌ترین سطح سه سال اخیر رسیده است. ۸) بدهی آمریکا برای اولین‌بار از جنگ جهانی دوم از ۱۰۰٪ GDP عبور کرد بدهی دولت فدرال اکنون از کل تولید ناخالص داخلی آمریکا بیشتر شده است. ۹) روند تأیید رئیس جدید فدرال رزرو وارد مرحله نهایی شد رهبر اکثریت سنا، جان تون، درخواست رأی‌گیری برای تأیید کوین وارش (گزینه معرفی‌شده برای ریاست فدرال رزرو) را ثبت کرد. ۱۰) وزیر دفاع آمریکا: برنامه محرمانه برای برتری بیت‌کوین در برابر چین پیت هگست (وزیر دفاع آمریکا) تأیید کرد که دولت در حال اجرای برنامه‌های طبقه‌بندی‌شده برای کسب برتری استراتژیک بیت‌کوین نسبت به چین است. او خود را «حامی پرشور بیت‌کوین» معرفی کرد. ۱۱) قانون‌گذار ارشد سنا: قانون CLARITY تابستان به میز رئیس‌جمهور می‌رسد تیم اسکات (رئیس کمیته بانکی سنا) گفت انتظار دارد لایحه CLARITY — قانون مهم تنظیم‌گری کریپتو — تا تابستان نهایی شود. ۱۲) حکم تاریخی چین: اخراج کارمند و جایگزینی با AI غیرقانونی است یک دادگاه چینی اعلام کرد شرکت‌ها نمی‌توانند صرفاً برای کاهش هزینه‌ها، کارمندان را اخراج کرده و جای آنها را با مدل‌های هوش مصنوعی پر کنند. این حکم پس از شکایت یک کارمند اخراج‌شده صادر شد.  جمع‌بندی ۲۴ ساعته ژاپن یک گام مهم برای پذیرش کریپتو برداشت. متا با هزینه‌های سنگین AI بازار را نگران کرد. آمریکا با رشد اقتصادی ضعیف و بدهی تاریخی مواجه است. بیت‌کوین وارد سطحی از رقابت ژئوپلیتیک شده است. چین اولین حکم رسمی علیه جایگزینی نیروی انسانی با AI را صادر کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرور اخبار ۲۴ ساعت گذشته کریپتو؛ ورود ۱.۴ میلیارد دلار سرمایه به بازار دیجیتال

در شبانه‌روز گذشته، بازار کریپتو ترکیبی از ورود سنگین نقدینگی، تغییرات مهم در ساختار نظارتی ایالات متحده و پیشرفت‌های زیرساختی در حوزه هوش مصنوعی را تجربه کرده است. از خریدهای میلیاردی غول‌های نهادی تا اصلاح رویکرد سازمان بورس آمریکا (SEC)، این وقایع تصویری کلی از وضعیت فعلی بازار را ترسیم می‌کنند. یوتوتایمز در ادامه، چکیده این اخبار و تحولات ۲۴ ساعت اخیر را برای شما روایت می‌کند. در یک نگاه شتاب ورود نقدینگی: محصولات سرمایه‌گذاری دارایی دیجیتال با ثبت ۱.۴ میلیارد دلار ورود سرمایه، قدرتمندترین عملکرد خود را از ژانویه تاکنون تجربه کردند. تثبیت حاکمیت نهنگ‌ها: شرکت‌های «استراتژی» و «Bitmine» با خریدهای میلیاردی، بخش قابل‌توجهی از عرضه کل بیت‌کوین و اتریوم را تجمیع کردند. تحول در دکترین نظارتی: پاول اتکینز، رئیس SEC، رسماً خروج این سازمان از سیاست «تنظیم‌گری از طریق برخورد قضایی» را اعلام کرد. تلفیق ساختاری AI و کریپتو: کوین‌بیس با راه‌اندازی پلتفرم Agent.market، زیرساخت لازم برای فعالیت اقتصادی مستقلِ ایجنت‌های هوش مصنوعی را فراهم کرد. مروری بر رویدادهای کلیدی ۲۴ ساعت گذشته ۱. جابه‌جایی‌های بزرگ در سبد دارایی نهادها در ۲۴ ساعت اخیر، گزارش‌های مربوط به خریدهای سنگین نهادی مورد توجه قرار گرفت؛ شرکت استراتژی با خرید ۳۴,۱۶۴ واحد بیت‌کوین جدید به ارزش ۲.۵۴ میلیارد دلار، مجموع دارایی‌های خود را به بیش از ۸۱۵ هزار واحد رساند. همزمان، شرکت Bitmine نیز با تصاحب ۱۰۱,۶۲۷ واحد اتریوم، مالکیت خود بر حدود ۴.۱۲٪ از کل عرضه این دارایی را تثبیت کرد. این حجم از «تجمیع دارایی» توسط شرکت‌های بزرگ، یکی از روندهای اصلی شبانه‌روز گذشته بوده است. ۲. سیگنال‌های مثبت از واشینگتن و نهادهای قانونی پاول اتکینز، ریاست SEC، در اولین سال مسئولیت خود اعلام کرد که رویکرد این سازمان از تقابل قضایی به سمت ایجاد فضای دوستانه برای نوآوری تغییر یافته است. این موضوع با استقبال مدیرعامل ریپل مواجه شد که آن را «هوای تازه» برای صنعت توصیف کرد. همچنین پیشنهاد مشترک SEC و CFTC برای افزایش آستانه گزارش‌دهی صندوق‌های بزرگ، نشان‌دهنده تلاش برای کاهش فشارهای اداری بر بازیگران بازار است. ۳. امنیت شبکه و پیشرفت‌های تکنولوژیک در حوزه امنیت، شورای امنیت آربیتروم موفق شد با واکنشی سریع، بیش از ۳۰ هزار اتریوم مرتبط با هک KelpDAO را مسدود و به کیف پول امن منتقل کند. در بخش نوآوری نیز، رونمایی کوین‌بیس از بازار ایجنت‌های هوشمند (Agent.market) نشان داد که بلاک‌چین در حال تبدیل شدن به زیرساخت اصلی برای پرداخت‌های خودکار توسط هوش مصنوعی است؛ فصلی جدید که در آن ربات‌ها خود به عنوان کاربر وارد شبکه می‌شوند. جمع‌بندی: مروری بر وضعیت فعلی بازار به زبان ساده، رویدادهای ۲۴ ساعت گذشته نشان‌دهنده یک «مرحله گذار نظارتی و زیرساختی» است. بازار در حال حاضر با کاهش تنش‌های قانونی و افزایش نفوذ تکنولوژی‌های بین‌رشته‌ای (مثل AI و کریپتو) مواجه شده است. روند اخبار نشان می‌دهد که تمرکز از نوسانات کوتاه‌مدت به سمت ساختارهای بلندمدت و امنیت دارایی‌ها تغییر یافته است. برای شما که این مسیر را دنبال می‌کنید، تداوم این خریدهای بزرگ و نحوه پیش‌برد لایحه‌های مربوط به استیبل‌کوین‌ها در سنا، مهم‌ترین نکاتی هستند که باید در روزهای آینده زیر نظر داشته باشید.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت

در یک نگاه شاخص قیمت تولیدکننده آمریکا در ژانویه بیش از پیش‌بینی‌ها افزایش یافت؛ رشد ۰.۵ درصدی ماهانه بالاترین سطح از سپتامبر بود. هزینه خدمات بیشترین نقش را در این جهش ایفا کرد و شاخص هسته به قوی‌ترین رشد خود از تابستان رسید. داده‌ها احتمال تقویت شاخص تورم ترجیحی فدرال رزرو (PCE) را بالا برده و تمرکز سیاست‌گذاران را بار دیگر بر ثبات قیمت‌ها معطوف کرده است. تورم در سطح تولیدکنندگان آمریکایی در آغاز سال جدید میلادی نشانه‌هایی از پایداری و حتی شتاب‌گیری بروز داد؛ تحولی که می‌تواند مسیر سیاست پولی را پیچیده‌تر کند. گزارش منتشرشده از سوی اداره آمار کار آمریکا نشان می‌دهد شاخص قیمت تولیدکننده (PPI) در ژانویه ۰.۵ درصد نسبت به ماه قبل افزایش یافته؛ رقمی بالاتر از برآورد ۰.۳ درصدی اقتصاددانان و قوی‌ترین رشد از سپتامبر گذشته. رقم ماه دسامبر نیز به ۰.۴ درصد بازبینی شد. شاخص هسته  (که اقلام نوسانی غذا و انرژی را حذف می‌کند) نیز فراتر از انتظار ظاهر شد و ۰.۸ درصد در مقیاس ماهانه رشد کرد؛ جهشی که از ژوئیه تاکنون بی‌سابقه بوده است. در مقیاس سالانه، تورم تولیدکننده به ۲.۹ درصد رسید و شاخص هسته نیز رشد ۳.۶ درصدی را ثبت کرد؛ ارقامی که همگی بالاتر از پیش‌بینی‌ها بودند. تداوم قرائت‌های قدرتمند در سطح قیمت‌های عمده‌فروشی، این پیام را مخابره می‌کند که مسیر مهار تورم همچنان ناهموار است. افزایش تعرفه بر مواد اولیه وارداتی، بسیاری از تولیدکنندگان را به انتقال بخشی از هزینه‌ها به مشتریان یا بازتنظیم ساختار هزینه برای حفظ حاشیه سود سوق داده است. رشد قابل توجه هزینه خدمات  (که بیشترین افزایش از ژوئیه را ثبت کرد) نشان می‌دهد فشارها صرفاً محدود به کالاها نیست و بخش گسترده‌تری از اقتصاد را دربرگرفته است. طبق بررسی‌های تیم یوتوتایمز؛ برخی از مؤلفه‌های اثرگذار بر شاخص هزینه‌های مصرف شخصی (PCE)، که معیار تورمی ترجیحی فدرال رزرو محسوب می‌شود، در این گزارش رشد محسوسی داشتند؛ از جمله هزینه‌های مدیریت پرتفوی، بلیت‌های هواپیما و خدمات پزشکی. با توجه به اینکه بخشی از داده‌های PPI مستقیماً در محاسبه PCE لحاظ می‌شود، برخی اقتصاددانان برآورد خود از تورم هسته PCE را تا ۰.۵ درصد افزایش داده‌اند؛ رقمی که در صورت تحقق، یکی از بالاترین سطوح سال‌های اخیر خواهد بود. واکنش بازارها محتاطانه بود. شاخص اس‌اندپی ۵۰۰ معاملات را با افت آغاز کرد و بازدهی اوراق خزانه‌داری در سطوح پایین باقی ماند؛ نشانه‌ای از آنکه سرمایه‌گذاران میان نگرانی تورمی و انتظارات سیاست پولی در حال موازنه هستند. درون جزئیات گزارش، افزایش حاشیه سود عمده‌فروشان و خرده‌فروشان قابل توجه بود؛ افزایشی که در داده‌های موجود از سال ۲۰۰۹ کم‌سابقه ارزیابی می‌شود. حاشیه سود در میان توزیع‌کنندگان تجهیزات حرفه‌ای و تجاری، مواد شیمیایی و همچنین خرده‌فروشان پوشاک و محصولات سلامت و زیبایی رشد کرد. “ «این تحولات احتمالاً بازتاب انتقال تدریجی هزینه‌های مرتبط با تعرفه‌ها به ابتدای سال جدید است.» محمد زمانی در مقابل، قیمت کالاها در مجموع کاهش یافت که عمدتاً ناشی از افت بهای بنزین و مواد غذایی بود. با این حال، اگر اقلام غذا و انرژی کنار گذاشته شوند، رشد قیمت کالاها یکی از قوی‌ترین افزایش‌ها از اوایل ۲۰۲۲ تاکنون محسوب می‌شود. قیمت موتور‌ها، تجهیزات ارتباطی، ماشین‌ابزارها و طیفی از فلزات رشد قابل توجهی داشتند؛ سیگنالی از آنکه فشار هزینه‌ای در زنجیره تولید همچنان فعال است. معیار کم‌نوسان‌تر PPI که غذا، انرژی و خدمات تجاری را حذف می‌کند، برای سومین ماه متوالی ۰.۳ درصد افزایش یافت؛ نرخی باثبات‌تر اما همچنان ناسازگار با بازگشت سریع تورم به هدف ۲ درصدی. در شرایطی که دیوان عالی بخشی از تعرفه‌های گسترده دولت را لغو کرده، دولت دونالد ترامپ به‌طور موقت تعرفه‌ای ۱۰ درصدی بر کالاهای خارجی برای ۱۵۰ روز اعمال کرده و در پی تحقیقات تجاری جدید برای تثبیت عوارض وارداتی است. این فضای تجاری، همراه با بهبود حاشیه سود شرکت‌ها، می‌تواند در ماه‌های آینده مسیر انتقال هزینه‌ها به مصرف‌کننده را هموارتر کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ بر اساس جمع‌بندی تیم UtoTimes، اگرچه داده‌های اخیر شاخص قیمت مصرف‌کننده افزایش ملایمی را در ابتدای سال نشان داد، اما گزارش تازه PPI هشداری است مبنی بر اینکه فشارهای قیمتی در سطوح بالادستی اقتصاد هنوز فروکش نکرده‌اند. برای سیاست‌گذاران پولی، این ارقام تأیید می‌کند که تمرکز بر ثبات قیمت‌ها همچنان در اولویت قرار دارد؛ حتی اگر برخی نشانه‌های کندی در بازار کار توجه بخشی از فعالان بازار را به خود جلب کرده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

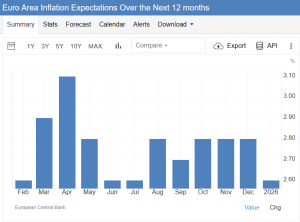
نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد!

در یک نگاه تعدیل نیرو با هدف اتوماسیون: شرکت بلاک بیش از ۴۰۰۰ موقعیت شغلی را حذف کرد تا تعداد کارکنان خود را از ۱۰ هزار نفر به کمتر از ۶ هزار نفر برساند. واکنش مثبت بازار سهام: ارزش سهام این شرکت در معاملات پس از وقت اداری، بلافاصله با جهشی در حدود ۲۵٪ روبرو شد. ارتقای چشم‌انداز سودآوری: پیش‌بینی سود هر سهم برای سال ۲۰۲۶ به ۳.۶۶ دلار افزایش یافت که فراتر از برآورد ۳.۲۲ دلاری تحلیل‌گران است. تغییر در مدل عملیاتی: مدیریت شرکت بر استفاده از تیم‌های کوچک‌تر و بااستعدادتر متمرکز شده است که وظایف خود را از طریق هوش مصنوعی اتوماتیک می‌کنند. تحول بنیادین در ساختار نیروی انسانی شرکت «بلاک» و جایگزینی گسترده هوش مصنوعی به جای فرآیندهای انسانی، با واکنش بی‌سابقه و مثبت بازارهای مالی روبرو شده است. جک دورسی با اتخاذ استراتژی تعدیل نیمی از کارکنان در دوران شکوفایی شرکت، نه تنها سودآوری آینده را تضمین کرد، بلکه استانداردی جدید برای بازدهی در عصر هوش مصنوعی تعریف نمود. این گزارش بر پایه مقاله منتشرشده توسط investinglive.com و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. پاداش بازار به بهینه‌سازی ساختار برخلاف رویه‌های معمول که تعدیل نیرو نشانه‌ای از رکود تلقی می‌شود، شرکت بلاک این اقدام را در حالی انجام داد که بیزنس در مرحله «شتاب‌گیری» قرار دارد. این رویکرد پیش‌دستانه به سرمایه‌گذاران اطمینان داد که هدف اصلی، ارتقای حاشیه سود و سرعت اجرای پروژه‌ها است. جهش ۲۵ درصدی سهام نشان می‌دهد که وال‌استریت اکنون شرکت‌هایی را که با جسارت «هوش مصنوعی» را جایگزین هزینه‌های ثابت انسانی می‌کنند، به شدت تشویق می‌کند. ۲. آغاز موج نوین تعدیل‌های هوشمند موفقیت بلاک می‌تواند به عنوان یک «الگو» برای سایر مدیران ارشد در حوزه‌های تکنولوژی و نرم‌افزار عمل کند. جک دورسی معتقد است که ابزارهای هوشمند در حال تغییر مفهوم مدیریت شرکت‌ها هستند و به زودی اکثر سازمان‌ها به نتایج مشابهی خواهند رسید. این موضوع ریسک باز شدن «دریچه‌های سد» اخراج را در بخش‌های اداری، مشاوره و نرم‌افزار که وظایف آن‌ها قابل مدل‌سازی توسط هوش مصنوعی است، به شدت افزایش می‌دهد. ۳. پیامدهای مالی و چالش‌های گذار اگرچه این بازسازی ساختار هزینه‌ای معادل ۴۵۰ تا ۵۰۰ میلیون دلار (عمدتاً بابت سنوات و مزایا) در فصل اول سال به همراه دارد، اما تمرکز بازار بر مدل عملیاتی بلندمدت متمرکز شده است. این گذار اگرچه منجر به افزایش بهره‌وری ملی می‌شود، اما در کوتاه‌مدت می‌تواند با ایجاد شوک در بازار کارِ کارکنان متخصص، منجر به فشار بر نرخ دستمزدها و کاهش هزینه‌های مصرف‌کننده در بخش‌های مرتبط شود. جمع‌بندی: تثبیت استراتژی «تعدیل برای رشد» تجربه بلاک نشان داد که دوران شرکت‌های «با نیروی انسانی بالا» در سیلیکون‌ولی رو به پایان است. بازار اکنون به مدل‌هایی پاداش می‌دهد که نشان دهند هوش مصنوعی واقعاً جایگزین بخشی از کار انسانی شده است. در حال حاضر ما در «فاز آزمون اعتماد» به مدل‌های هوش مصنوعی هستیم. موفقیت بلاک در حفظ رشد با نیمی از کارکنان سابق، تعیین‌کننده دوام این استراتژی خواهد بود. برای فعالان بازار، این خبر هشداری است که «اخراج‌های مبتنی بر هوش مصنوعی» احتمالاً به یک ویژگی تکرار شونده در گزارش‌های مالی سال ۲۰۲۶ تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر