TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

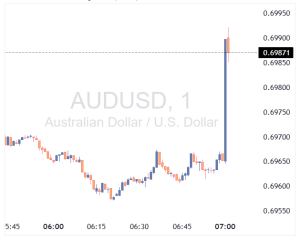
در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توقف غافلگیرکننده خرده‌فروشی آمریکا در پایان سال؛ زنگ هشدار برای مصرف‌کننده و رشد اقتصادی

در یک نگاه خرده‌فروشی آمریکا در دسامبر برخلاف انتظار بازار، بدون رشد باقی ماند و نشانه‌هایی از افت شتاب مصرف نمایان شد. کاهش هزینه‌کرد در پوشاک، مبلمان و خودرو، تصویر ناهمگونی از وضعیت تقاضای خانوارها ارائه می‌دهد. ضعف مصرف می‌تواند در ماه‌های آینده به کاهش سرعت رشد اقتصادی و تعدیل سیاست‌های پولی منجر شود. داده‌های تازه اقتصادی نشان می‌دهد موتور مصرف در آمریکا، که طی ماه‌های گذشته یکی از ستون‌های اصلی رشد اقتصادی بوده، در پایان سال ۲۰۲۵ با افت شتاب مواجه شده است. بر اساس گزارش وزارت بازرگانی، گزارش خرده‌فروشی در ماه دسامبر، بدون تعدیل تورمی، تقریباً بدون تغییر نسبت به ماه قبل باقی مانده و پس از رشد ۰.۶ درصدی نوامبر، عملاً متوقف شده است. حتی با حذف فروش خودرو و بنزین نیز، شاخص اصلی هزینه‌کرد خانوارها رشدی را ثبت نکرد. این آمار ضعیف نشان می‌دهد رونق ابتدای فصل خریدهای تعطیلات، دوام چندانی نداشته و بخش بزرگی از تقاضا زودتر از موعد مصرف شده است. هم‌زمان، فشار هزینه‌های زندگی و نگرانی درباره بازار کار، همچنان بر ذهن مصرف‌کنندگان سنگینی می‌کند و مانع از بازگشت پرقدرت هزینه‌کرد شده است. بررسی جزئیات گزارش حاکی از آن است که هشت مورد از ۱۳ گروه اصلی خرده‌فروشی با کاهش فروش مواجه شده‌اند. فروشگاه‌های پوشاک و مبلمان بیشترین افت را ثبت کردند و نمایندگی‌های خودرو نیز با کاهش تقاضا روبه‌رو شدند. در مقابل، هزینه‌کرد در فروشگاه‌های مصالح ساختمانی و لوازم ورزشی اندکی افزایش یافت؛ نشانه‌ای از آنکه مصرف‌کنندگان بیشتر به نیازهای ضروری و پروژه‌های خانگی توجه دارند تا خریدهای اختیاری. نگرانی دیگر، محدود شدن دامنه مصرف در میان اقشار مختلف جامعه است. “ «اگرچه رشد بازار سهام به تقویت قدرت خرید خانوارهای پردرآمد کمک کرده، اما داده‌ها نشان می‌دهد هزینه‌کرد اقشار کم‌درآمد و متوسط، که بیشتر به رشد دستمزدها وابسته‌اند، با ضعف مواجه شده است. این شکاف درآمدی، به تدریج به شکاف در الگوی مصرف نیز تبدیل شده است.» محمد زمانی شرایط جوی نامساعد در اواخر ژانویه نیز به پیچیدگی تحلیل‌ها افزوده است. سرمای شدید و اختلال در حمل‌ونقل، فعالیت‌های اقتصادی را در بخش بزرگی از آمریکا مختل کرد و ارزیابی تقاضای واقعی در ابتدای سال جدید را دشوار ساخته است. آمارهای صنعتی نشان می‌دهد فروش خودرو در ژانویه به پایین‌ترین سطح سه‌ساله رسیده و حمل‌ونقل هوایی نیز با اختلالات گسترده مواجه بوده است. به گفته توماس رایان، اقتصاددان ارشد آمریکای شمالی در Capital Economics، اگرچه ضعف فروش دسامبر به‌تنهایی نمی‌تواند رشد سه‌ماهه چهارم را تخریب کند، اما در کنار رکود احتمالی ژانویه، مصرف را در مسیر کاهش محسوس قرار می‌دهد. از نگاه او، رشد هزینه‌کرد در فصل جاری احتمالاً به‌طور قابل‌توجهی کند خواهد شد. داده‌های موسوم به «گروه کنترلی» که در محاسبه تولید ناخالص داخلی نقش کلیدی دارند نیز ۰.۱ درصد کاهش یافته‌اند؛ در حالی که بازار انتظار رشد ۰.۴ درصدی داشت. این شاخص، خدمات غذایی، خودرو، مصالح ساختمانی و بنزین را حذف می‌کند و تصویر دقیق‌تری از مصرف واقعی کالاها ارائه می‌دهد. در سطح بنگاه‌ها نیز نشانه‌هایی از ناهمگونی مصرف دیده می‌شود. شرکت Levi Strauss & Co. اعلام کرده با وجود افزایش برخی قیمت‌ها، افت محسوسی در تقاضا مشاهده نکرده است. در مقابل، پِپسی از تداوم فشار بر بودجه خانوارهای کم‌درآمد و متوسط خبر داده و Lululemon Athletica نیز به «پایین‌آمدن سطح خرید» مصرف‌کنندگان اشاره کرده است. پیش از انتشار این گزارش، مدل GDPNow متعلق به فدرال رزرو آتلانتا نشان می‌داد مصرف خانوارها می‌تواند بیش از دو واحد درصد به رشد اقتصادی سه‌ماهه چهارم اضافه کند. اکنون، این برآوردها ممکن است مورد بازبینی قرار گیرد. از سوی دیگر، تحلیلگران یوتوتایمز معتقدند ضعف دسامبر الزاماً نشانه افت پایدار تقاضا نیست و بخشی از خریدها به ماه‌های قبل منتقل شده است. آن‌ها انتظار دارند بازپرداخت مالیات‌ها و اثر ثروت ناشی از بازارهای مالی، در ابتدای ۲۰۲۶ از مصرف حمایت کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی هم‌زمان، داده‌های جدید از بازار کار نیز نشانه‌هایی از تعدیل فشار دستمزدها ارائه می‌دهد. شاخص هزینه اشتغال، منتشرشده توسط اداره آمار کار امریکا، در سه‌ماهه پایانی سال تنها ۰.۷ درصد افزایش یافته که کمترین رشد از سال ۲۰۲۱ محسوب می‌شود؛ عاملی که می‌تواند به کاهش فشار تورمی، اما هم‌زمان به محدود شدن قدرت خرید منجر شود. بر اساس جمع‌بندی تیم UtoTimes، توقف غیرمنتظره خرده‌فروشی در دسامبر، تصویری از مصرف‌کننده‌ای محتاط‌تر و تحت فشار ترسیم می‌کند. اگر این روند در ماه‌های آینده تداوم یابد، می‌تواند به کاهش شتاب رشد اقتصادی و افزایش احتمال چرخش سیاست پولی فدرال رزرو منجر شود؛ موضوعی که بازارها با دقت آن را زیر نظر خواهند داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نگاهی به سررسیدهای مهم فارکس در ۱۰ فوریه ۲۰۲۶

در یک نگاه سررسید مهم EURUSD در سطح 1.1910 ممکن است مانع از رشد بیشتر قیمت شود. جفت ارز AUDUSD نیز در سطح 0.7100 با لایه‌ای از سفارشات فروش مواجه است. بازار در آستانه ۷۲ ساعت حساس از داده‌های اقتصادی آمریکا قرار دارد. داده‌های فروش خرده‌فروشی آمریکا امروز محرک اصلی نوسانات خواهد بود. به گزارش یوتوتایمز، بازار فارکس امروز (۲۱ بهمن ۱۴۰۴) تنها با چند سررسید مهم آپشن روبه‌روست، اما همین موارد می‌توانند در کوتاه‌مدت بر رفتار جفت‌ارزهای اصلی اثر بگذارند. مهم‌ترین سررسید مربوط به EURUSD در سطح 1.1910 است؛ سطحی که از نظر تکنیکال اهمیت ویژه‌ای ندارد، اما می‌تواند در معاملات صبح اروپا مانع از ادامه حرکت صعودی شود. این در حالی است که جفت‌ارز پس از تضعیف دلار، دوباره بالای 1.1900 قرار گرفته است. “ با این حال، معامله‌گران بیش از هر چیز چشم‌انتظار داده‌های مهم اقتصادی آمریکا هستند؛ از جمله فروش خرده‌فروشی که امروز منتشر می‌شود. این داده‌ها طی ۷۲ ساعت آینده می‌توانند نقش اصلی را در تعیین جهت بازار ایفا کنند و اثر سررسیدهای امروز را تحت‌الشعاع قرار دهند. یوتوتایمز در سوی دیگر، AUDUSD نیز با سررسید 0.7100 مواجه است؛ سطحی که طی دو هفته گذشته چندین بار جلوی رشد قیمت را گرفته و اکنون نیز با وجود نبود اهمیت تکنیکال، به دلیل تجمع سفارشات فروش، مانع از ادامه مومنتوم صعودی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دوباره اعتماد مصرف‌کننده؛ آیا بانک مرکزی استرالیا در مارس مکث می‌کند؟

در یک نگاه اعتماد مصرف‌کننده استرالیا برای سومین ماه پیاپی کاهش یافت و به ۹۰.۵ رسید. فشار هزینه‌های زندگی و نرخ‌های بهره بالا وضعیت مالی خانوارها را تضعیف کرده است. ضعف اعتماد مصرف کننده از توقف RBA در ماه مارس حمایت می‌کند. وست‌پک همچنان افزایش نرخ بهره در ماه مه را محتمل می‌داند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، اعتماد مصرف‌کننده استرالیا در فوریه دوباره کاهش یافت و به پایین‌ترین سطح چندماهه رسید؛ موضوعی که فشار فزاینده بر خانوارها و اثر ترکیبی نرخ‌های بهره بالا و هزینه‌های زندگی را برجسته می‌کند. شاخص وست‌پک–ملبورن ۲.۶ درصد افت کرد و به ۹۰.۵ رسید؛ سومین کاهش متوالی و نشانه‌ای از بدتر شدن چشم‌انداز مالی خانوارها. تحلیلگران می‌گویند این ضعف گسترده در احساسات مصرف‌کننده احتمال توقف بانک مرکزی استرالیا (RBA) در نشست مارس را تقویت می‌کند؛ زیرا سیاست‌گذاران منتظر داده‌های تورمی فصلی هستند. با این حال، انتظارات برای افزایش نرخ وام مسکن همچنان در میان خانوارها بالا است و همین موضوع می‌تواند رفتار خرید را محدود کند. در حالی که RBA تأکید دارد داده‌های CPI ماهانه برای تصمیم‌گیری کافی نیست، اقتصاددانان وست‌پک معتقدند تورم در گزارش فصلی بعدی همچنان بالا خواهد بود و بنابراین احتمال افزایش ۲۵ نقطه پایه نرخ بهره در ماه مه را مطرح می‌کنند. بازارها نیز همین سناریو را در قیمت‌ها لحاظ کرده‌اند و ضعف تقاضا را در برابر تمرکز بانک مرکزی بر مهار تورم متعادل می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت انتظارات تورمی آمریکایی‌ها در ژانویه؛ سیگنال مثبت برای کاهش نرخ بهره

در یک نگاه انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا در ژانویه به ۳.۱ درصد کاهش یافت و از تداوم روند تعدیل تورم حکایت دارد. انتظارات میان‌مدت و بلندمدت بدون تغییر باقی ماند، اما نگاه خانوارها به وضعیت مالی و دسترسی به اعتبار تضعیف شد. این داده‌ها، اگرچه واکنش فوری بازار را در پی نداشت، می‌تواند به نفع طرفداران سیاست‌های انبساطی فدرال رزرو تعبیر شود. نتایج تازه نظرسنجی ماهانه انتظارات مصرف‌کنندگان که توسط فدرال‌رزرو نیویورک منتشر شده، نشان می‌دهد فشارهای تورمی از نگاه خانوارهای آمریکایی در آغاز سال ۲۰۲۶ اندکی فروکش کرده است. بر اساس این گزارش، انتظارات تورمی یک‌ساله در ژانویه به ۳.۱ درصد کاهش یافته؛ رقمی که نسبت به سطح ۳.۴ درصدی ماه دسامبر، عقب‌نشینی محسوسی به شمار می‌رود. در مقابل، انتظارات تورمی در افق‌های سه‌ساله و پنج‌ساله بدون تغییر و در سطح ۳ درصد باقی مانده است. این ثبات در چشم‌انداز میان‌مدت و بلندمدت، حاکی از آن است که مصرف‌کنندگان همچنان تورم را در محدوده‌ای نسبتاً کنترل‌شده تصور می‌کنند و نشانه‌ای از بازگشت نگرانی‌های شدید تورمی در این افق‌ها دیده نمی‌شود. در کنار این تحولات، انتظارات مربوط به افزایش قیمت مسکن نیز اندکی کاهش یافته و از ۳ درصد به ۲.۹ درصد رسیده است؛ موضوعی که می‌تواند بازتابی از سرد شدن تدریجی بازار املاک و تعدیل تقاضا باشد. با این حال، در حوزه اعتبارات، تصویر چندان امیدوارکننده نیست. خانوارها اعلام کرده‌اند دسترسی به وام و منابع اعتباری دشوارتر شده و انتظارات آن‌ها در این زمینه تضعیف شده است. ارزیابی‌ها از بازار کار، در مجموع بهبود نسبی را نشان می‌دهد، اما این بهبود نتوانسته نگرانی‌های مالی خانوارها را به‌طور کامل برطرف کند. طبق یافته‌های جدید، سطح امیدواری نسبت به وضعیت فعلی و آینده مالی کاهش یافته و بخشی از مصرف‌کنندگان نسبت به ثبات درآمد و قدرت خرید خود محتاط‌تر شده‌اند. نگاهی به روند ماه‌های گذشته نیز این تصویر را تکمیل می‌کند. در نوامبر ۲۰۲۵، انتظارات تورمی یک‌ساله در سطح ۳.۲ درصد قرار داشت و در دسامبر به ۳.۴ درصد افزایش یافت، پیش از آنکه در ژانویه مجدداً عقب‌نشینی کند. “ «هم‌زمان، در پایان سال گذشته نشانه‌هایی از تضعیف اعتماد به بازار کار و افزایش نگرانی‌ها درباره تأخیر در بازپرداخت بدهی‌ها مشاهده شد؛ مسائلی که به‌ویژه در میان خانوارهای کم‌درآمد و گروه‌های سنی بالاتر پررنگ‌تر بود.» محمد زمانی این نظرسنجی که از سوی مرکز داده‌های خرد بانک مرکزی نیویورک اجرا می‌شود، ماهانه دیدگاه حدود ۱۳۰۰ خانوار آمریکایی را درباره تورم، اشتغال، درآمد، هزینه‌ها و اعتبار رصد می‌کند. ساختار پنلی آن امکان بررسی تغییرات تدریجی انتظارات افراد در طول زمان را فراهم می‌سازد و یکی از معتبرترین منابع برای سنجش نبض ذهنی مصرف‌کنندگان به شمار می‌رود. بررسی‌های یوتوتایمز نشان می‌دهد که انتشار این گزارش واکنش قابل‌توجهی به دنبال نداشت و معامله‌گران آن را فاقد «شگفتی بزرگ» تلقی کردند. با این حال، برای تحلیلگران سیاست پولی، کاهش انتظارات تورمی کوتاه‌مدت یک نشانه مثبت محسوب می‌شود. این روند می‌تواند به تقویت استدلال طرفداران کاهش نرخ بهره کمک کند؛ به‌ویژه در شرایطی که فدرال رزرو همچنان در تلاش است میان مهار تورم و جلوگیری از رکود اقتصادی تعادل برقرار کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی بر اساس جمع‌بندی تیم UtoTimes، داده‌های ژانویه تصویری از اقتصادی ارائه می‌دهد که اگرچه هنوز با نااطمینانی‌های مالی و اعتباری روبه‌روست، اما از منظر تورمی نشانه‌هایی از آرامش نسبی بروز داده است. تداوم این روند در ماه‌های آینده، نقش مهمی در جهت‌دهی به تصمیم‌های سیاست‌گذاران پولی و انتظارات بازار خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

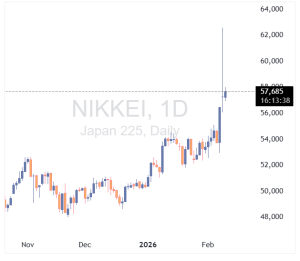
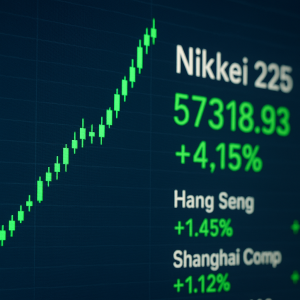
در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر

صفر تا صد گزارش NFP | چگونه اخبار اشتغال را هوشمندانه ترید کنیم؟

در یک نگاه گزارش NFP یکی از اثرگذارترین داده‌های اقتصاد کلان آمریکا بر بازار فارکس است و می‌تواند نوسانات شدیدی ایجاد کند. گزارش اشتغال غیرکشاورزی آمریکا (NFP) شاخصی کلیدی از وضعیت بازار کار ایالات متحده است که هر ماه در نخستین جمعه منتشر می‌شود. آنچه بازار را حرکت می‌دهد «عدد خام» نیست، بلکه فاصله آن با انتظارات و نحوه تفسیر معامله‌گران است. معامله موفق NFP نیازمند صبر، درک ساختار داده و اجتناب از واکنش‌های هیجانی اولیه است. در بازارهای مالی، برخی داده‌های اقتصادی فراتر از یک عدد ساده عمل می‌کنند؛ آن‌ها می‌توانند مسیر قیمت‌ها را تغییر دهند، استراتژی‌ها را به‌هم بریزند و حتی روندهای بزرگ بازار را بازتعریف کنند. گزارش‌های اشتغال آمریکا دقیقاً در همین دسته قرار می‌گیرند؛ داده‌هایی که هر ماه نگاه میلیون‌ها معامله‌گر، تحلیل‌گر و سرمایه‌گذار را به خود خیره می‌کنند و در عرض چند دقیقه، موجی از نوسان را در بازار فارکس، طلا و شاخص‌های سهام ایجاد می‌کنند. درک عمیق این گزارش، نه‌تنها یک مزیت تحلیلی محسوب می‌شود، بلکه می‌تواند مرز میان تصمیم‌گیری آگاهانه و معامله احساسی را مشخص کند؛ مرزی که بسیاری از فعالان بازار هر ماه در آزمون آن قرار می‌گیرند. در این مقاله از یوتوتایمز، بررسی می‌کنیم که چرا درک پیامدهای این گزارش اهمیت بالایی دارد، چگونه باید اعداد و داده‌های آن را تفسیر کرد و به‌طور کلی، چه رویکردهایی برای معامله بر اساس گزارش NFP در بازار فارکس وجود دارد. NFP چیست و چرا برای بازارهای مالی اهمیت دارد؟ گزارش اشتغال بخش غیرکشاورزی آمریکا (Nonfarm Payrolls – NFP) یکی از مهم‌ترین و تأثیرگذارترین داده‌های اقتصادی جهان به‌شمار می‌رود که هر ماه توسط اداره آمار کار ایالات متحده منتشر می‌شود. این گزارش تصویری نسبتاً دقیق از وضعیت بازار کار ایالات متحده ارائه می‌دهد و به‌عنوان یکی از شاخص‌های کلیدی سلامت اقتصادی این کشور شناخته می‌شود؛ شاخصی که مستقیماً بر انتظارات تورمی، سیاست‌های پولی و جهت‌گیری بازارهای مالی اثر می‌گذارد. NFP نشان می‌دهد در طول یک ماه، چه تعداد شغل جدید در بخش‌های غیرکشاورزی اقتصاد آمریکا ایجاد یا حذف شده است. این آمار شامل تمام کارکنان حقوق‌بگیر در بخش‌های خصوصی و عمومی می‌شود، اما کارکنان دولتی فدرال، کارگران بخش کشاورزی، کارکنان خانوارهای خصوصی و سازمان‌های غیرانتفاعی را در بر نمی‌گیرد. هدف از این تفکیک، ارائه تصویری شفاف‌تر از روند واقعی اشتغال در بدنه اصلی اقتصاد است. با این حال، گزارش NFP صرفاً به تعداد مشاغل ایجادشده محدود نمی‌شود، بلکه مجموعه‌ای از داده‌های مکمل و بسیار مهم را نیز در اختیار فعالان بازار قرار می‌دهد. مهم‌ترین اجزای این گزارش عبارت‌اند از: تغییرات اشتغال غیرکشاورزی: میزان افزایش یا کاهش تعداد مشاغل نسبت به ماه قبل نرخ بیکاری (Unemployment Rate): درصد جمعیت فعال اقتصادی که فاقد شغل هستند میانگین دستمزد ساعتی (Average Hourly Earnings): شاخصی کلیدی برای سنجش فشارهای تورمی نرخ مشارکت نیروی کار (Labor Force Participation Rate): درصد افرادی که در بازار کار فعال هستند ساعات کاری هفتگی: نشانه‌ای از میزان تقاضا برای نیروی کار ترکیب این داده‌ها، تصویری چندبعدی از وضعیت بازار کار آمریکا ارائه می‌دهد و به تحلیل‌گران کمک می‌کند روندهای پنهان اقتصادی را شناسایی کنند. برای مثال، رشد بالای اشتغال همراه با افزایش دستمزدها می‌تواند نشانه‌ای از داغ شدن اقتصاد و افزایش احتمال سیاست‌های انقباضی فدرال رزرو باشد. در مقابل، افت اشتغال و کاهش مشارکت نیروی کار معمولاً به‌عنوان زنگ هشدار رکود تلقی می‌شود. اهمیت NFP زمانی دوچندان می‌شود که بدانیم بازارهای مالی، به‌ویژه فارکس، بیش از هر چیز به «انتظارات» واکنش نشان می‌دهند. “ «اختلاف میان رقم واقعی منتشرشده و پیش‌بینی تحلیل‌گران، اغلب عامل اصلی نوسانات شدید قیمتی است.» محمد زمانی به همین دلیل، این گزارش نه‌تنها برای اقتصاددانان، بلکه برای معامله‌گران طلا، ارز، شاخص‌ها و حتی بازار اوراق قرضه نیز یک نقطه مرجع حیاتی محسوب می‌شود. درک ساختار و اجزای گزارش NFP، نخستین گام برای تحلیل درست واکنش بازار به این داده است. بدون شناخت دقیق این مؤلفه‌ها، معامله‌گران در معرض تصمیم‌گیری‌های احساسی و پرریسک قرار می‌گیرند؛ تصمیم‌هایی که اغلب در لحظات پرنوسان انتشار این گزارش، هزینه‌بر تمام می‌شوند. برای رصد سریع و دقیق داده‌های NFP در لحظه انتشار نیز، معامله‌گران می‌توانند از تقویم‌های اقتصادی معتبر مثل فارکس‌فکتوری استفاده کنند. این پلتفرم، ارقام واقعی، پیش‌بینی‌ها و داده‌های قبلی را هم‌زمان نمایش می‌دهد و امکان مقایسه فوری اطلاعات را فراهم می‌سازد. تأثیر گزارش NFP بر دلار آمریکا و رفتار بازار گزارش NFP علاوه بر ارائه تصویری از وضعیت بازار کار، یکی از مهم‌ترین محرک‌های نوسان در دلار آمریکا محسوب می‌شود. معامله‌گران بازار ارز، این داده را به‌عنوان نشانه‌ای از قدرت یا ضعف آینده اقتصاد ایالات متحده تفسیر می‌کنند و بر اساس آن، پوزیشن‌های معاملاتی خود را تنظیم می‌نمایند. در حالت کلی، انتشار ارقام مثبت و فراتر از انتظارات در گزارش NFP، نشان‌دهنده پویایی بازار کار و بهبود شرایط اقتصادی است. چنین وضعیتی معمولاً انتظارات نسبت به رشد اقتصادی و احتمال تداوم سیاست‌های انقباضی را تقویت می‌کند. در نتیجه، تقاضا برای دلار آمریکا افزایش یافته و این ارز با حمایت نسبی در بازار مواجه می‌شود. در مقابل، زمانی که آمار اشتغال ضعیف‌تر از پیش‌بینی‌ها منتشر شود، نگرانی‌ها درباره کند شدن رشد اقتصادی افزایش می‌یابد. در این شرایط، سرمایه‌گذاران تمایل بیشتری به خروج از دارایی‌های دلاری پیدا می‌کنند و دلار تحت فشار فروش قرار می‌گیرد. این واکنش، بازتابی از تغییر انتظارات نسبت به آینده اقتصاد و سیاست‌های پولی است. با این حال، چنین رابطه‌ای همیشه به‌صورت مستقیم و قابل‌پیش‌بینی عمل نمی‌کند. در بسیاری از موارد، واکنش بازار به گزارش NFP برخلاف انتظار اولیه معامله‌گران است. دلیل اصلی این موضوع، نقش «برداشت و تفسیر فعالان بازار» از داده‌های منتشرشده است. در معاملات مبتنی بر اخبار اقتصادی، اصل مهمی وجود دارد که می‌گوید: بازار لزوماً به خودِ خبر واکنش نشان نمی‌دهد، بلکه به نحوه تفسیر آن واکنش نشان می‌دهد. این اصل در مورد NFP بیش از هر داده دیگری مصداق دارد. گاهی ممکن است گزارش منتشرشده از نظر عددی مثبت باشد، اما به دلیل ضعف در سایر مؤلفه‌ها، مانند کاهش دستمزدها یا افت نرخ مشارکت، بازار واکنش منفی نشان دهد. از سوی دیگر، در برخی مواقع، حتی داده‌های ضعیف نیز می‌توانند باعث رشد دلار شوند؛ به‌ویژه زمانی که معامله‌گران از قبل سناریوی بدتری را در قیمت‌ها لحاظ کرده باشند. در چنین شرایطی، انتشار آمار «کمتر بد نسبت به انتظار» می‌تواند باعث تعدیل انتظارات و بازگشت قیمت شود. عامل مهم دیگر، عنصر «غافلگیری» است. هرچه فاصله میان رقم واقعی و پیش‌بینی تحلیل‌گران بیشتر باشد، احتمال بروز نوسانات شدید نیز افزایش می‌یابد. این غافلگیری می‌تواند موجی از معاملات هیجانی، فعال شدن حد ضررها و افزایش ناگهانی حجم معاملات را به دنبال داشته باشد. به همین دلیل، واکنش بازار به گزارش NFP را نمی‌توان صرفاً بر اساس مثبت یا منفی بودن اعداد پیش‌بینی کرد. آنچه اهمیت دارد، مقایسه هم‌زمان داده‌ها با انتظارات قبلی، شرایط کلی اقتصاد، فضای سیاست‌گذاری پولی و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است. درک این پویایی رفتاری، پلی میان تحلیل فاندامنتال و معاملات عملی ایجاد می‌کند و معامله‌گر را از نگاه ساده‌انگارانه به اخبار اقتصادی دور می‌سازد؛ نگاهی که اغلب منجر به تصمیم‌گیری‌های شتاب‌زده در لحظات پرنوسان بازار می‌شود. نوسانات بازار و رفتار قیمت پیش از انتشار گزارش NFP گزارش NFP یکی از پرمخاطب‌ترین رویدادهای اقتصادی در تقویم بازارهای مالی است و همین موضوع باعث می‌شود معامله‌گران در ساعات و حتی روزهای منتهی به انتشار آن، با احتیاط بیشتری عمل کنند. نتیجه این رفتار محافظه‌کارانه، معمولاً کاهش تدریجی حجم معاملات و افت نوسانات بازار است. در اغلب موارد، در روز جمعه پیش از انتشار گزارش، قیمت‌ها وارد یک فاز خنثی و کم‌رمق می‌شوند. بازار در این بازه زمانی اغلب بدون جهت مشخص حرکت می‌کند و در قالب یک محدوده محدود نوسان می‌یابد. این حالت «انتظار و تردید» بازتابی از بلاتکلیفی معامله‌گران نسبت به نتیجه گزارش و پیامدهای احتمالی آن است. در چنین شرایطی، بسیاری از معامله‌گران ترجیح می‌دهند تا زمان انتشار داده، از ورود به پوزیشن‌های جدید خودداری کنند. این کاهش مشارکت فعالان بازار، باعث می‌شود حرکات قیمتی فاقد مومنتوم قوی بوده و بیشتر به نوسانات رفت‌وبرگشتی و کوتاه‌مدت محدود شود. از منظر معاملاتی، این دوره معمولاً یکی از دشوارترین بازه‌ها برای یافتن پوزیشن‌های کم‌ریسک و پربازده محسوب می‌شود. نبود روند مشخص، افزایش حرکات فریب‌دهنده و شکل‌گیری شکست‌های نامعتبر، احتمال گرفتار شدن در نوسانات ناگهانی را افزایش می‌دهد؛ پدیده‌ای که در اصطلاح معاملاتی به «ویپ‌ساو» (Whipsaw) معروف است. به همین دلیل، بسیاری از معامله‌گران میان‌مدت و سوئینگ ترجیح می‌دهند در ساعات ابتدایی روز جمعه، پیش از انتشار NFP، از بازار فاصله بگیرند. در این بازه، نه‌تنها احتمال شکل‌گیری ستاپ‌های معاملاتی با کیفیت پایین است، بلکه ریسک فعال شدن ناگهانی حد ضررها نیز به‌طور محسوسی افزایش می‌یابد. نکته مهم آن است که این فاز آرامش نسبی، اغلب پیش‌درآمد یک حرکت شدید و پرشتاب پس از انتشار داده محسوب می‌شود. انباشت سفارش‌ها، پوزیشن‌های بازنشده و انتظارات معلق، همگی پس از اعلام گزارش آزاد می‌شوند و می‌توانند موجی از نوسان را در بازار ایجاد کنند. درک این الگوی رفتاری به معامله‌گران کمک می‌کند تا از ورود زودهنگام به معاملات کم‌بازده اجتناب کرده و انرژی تحلیلی خود را برای مرحله پس از انتشار خبر، که معمولاً فرصت‌های واقعی‌تری در آن شکل می‌گیرد، حفظ کنند. چگونه گزارش NFP را معامله کنیم و داده‌های اشتغال را درست تفسیر کنیم؟ در لحظه انتشار گزارش NFP، بازار فارکس معمولاً وارد یکی از پرتنش‌ترین و پرنوسان‌ترین دقایق ماه می‌شود. نقدشوندگی کاهش می‌یابد، اسپردها افزایش پیدا می‌کنند و قیمت‌ها با سرعتی حرکت می‌کنند که حتی معامله‌گران باتجربه را نیز غافلگیر می‌کند. در چنین فضایی، رفتار قیمت اغلب از یک الگوی تکرارشونده پیروی می‌کند. در اغلب موارد، واکنش بازار به انتشار NFP را می‌توان در دو مرحله مجزا مشاهده کرد: جهش اولیه نوسان: بلافاصله پس از انتشار داده، قیمت با یک حرکت تند و هیجانی واکنش نشان می‌دهد. این حرکت معمولاً نتیجه معاملات الگوریتمی، فعال شدن سفارش‌های معلق و واکنش‌های احساسی اولیه است. بازگشت و شکل‌گیری جهت واقعی بازار: با گذشت زمان و هضم تدریجی داده‌ها توسط معامله‌گران، بازار از فاز هیجانی خارج می‌شود و قیمت به‌تدریج در جهتی حرکت می‌کند که بازتاب تفسیر عمیق‌تر گزارش است؛ جهتی که اغلب با روند پایدارتر همراه است. نکته کلیدی در معامله NFP دقیقاً همین‌جاست. مهم‌ترین توصیه برای معامله در زمان انتشار این گزارش آن است که: شما لزوما خودِ عدد NFP را معامله نمی‌کنید؛ بلکه انتظارات و واکنش معامله‌گران به آن عدد را ترید می‌کنید. در نگاه اول، تمرکز بسیاری از فعالان بازار بر عدد اصلی اشتغال غیرکشاورزی است. این عدد معمولاً بیشترین وزن را در واکنش اولیه بازار دارد و به همین دلیل، بیشترین توجه رسانه‌ای نیز معطوف به آن است. اما برای تحلیل درست رفتار قیمت، باید این عدد را در کنار دو مرجع کلیدی دیگر بررسی کرد: رقم ماه گذشته پیش‌بینی (Forecast) تحلیل‌گران رقم واقعی منتشرشده بر اساس مقایسه این سه عدد، معمولاً یکی از سناریوهای زیر شکل می‌گیرد: عدد واقعی بالاتر از پیش‌بینی و ماه قبل باشد: احتمال تقویت دلار آمریکا افزایش می‌یابد. عدد واقعی پایین‌تر از پیش‌بینی و ماه قبل باشد: دلار معمولاً تحت فشار فروش قرار می‌گیرد. عدد واقعی نسبت به یکی از این دو بهتر و نسبت به دیگری بدتر باشد: بازار دچار سردرگمی می‌شود و نتیجه آن، نوسانات شدید و بدون جهت مشخص است. مثال‌های فوق به‌خوبی نشان می‌دهند که چرا عجله در ورود به معامله پس از انتشار NFP می‌تواند پرریسک باشد. در بسیاری از موارد، واکنش اولیه بازار صرفاً بر اساس عدد اصلی اشتغال شکل می‌گیرد. اگر این عدد ضعیف‌تر از انتظار باشد، دلار بلافاصله تضعیف می‌شود و جفت‌ارزهایی مانند EURUSD رشد می‌کنند. اما با گذشت زمان، معامله‌گران جزئیات گزارش را دقیق‌تر بررسی می‌کنند. اگر هم‌زمان مشخص شود که دستمزدها افزایش یافته و نرخ بیکاری کاهش یافته است، برداشت بازار تغییر می‌کند. در چنین شرایطی، تصویر کلی بازار کار مثبت‌تر ارزیابی می‌شود و دلار می‌تواند مسیر خود را اصلاح کرده و حتی تقویت شود؛ دقیقاً همان چیزی که در نمودارهای نمونه مشاهده می‌شود. بنابراین؛ معامله موفق در زمان انتشار NFP نیازمند صبر، درک ساختار داده‌ها و اجتناب از واکنش‌های شتاب‌زده است. اغلب، بهترین فرصت‌ها نه در ثانیه‌های اول، بلکه پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. زمانی که بازار سردرگم می‌شود: واکنش معامله‌گران به داده‌های متناقض NFP همه گزارش‌های NFP به‌صورت شفاف و قابل‌تفسیر منتشر نمی‌شوند. در برخی ماه‌ها، داده‌های اشتغال تصویری متناقض و چندپهلو از وضعیت بازار کار ارائه می‌دهند؛ شرایطی که معمولاً به سردرگمی معامله‌گران و افزایش نوسانات بدون جهت مشخص منجر می‌شود. نمونه‌ای از این وضعیت را می‌توان در داده‌های ماه آوریل در مثال زیر مشاهده کرد؛ جایی که گزارش NFP ترکیبی از سیگنال‌های مثبت و منفی را در بر داشت. در چنین سناریوهایی، بازار در کوتاه‌مدت قادر به شکل‌دهی یک روند پایدار نیست، زیرا فعالان بازار در حال بازبینی مداوم برداشت خود از داده‌ها هستند. در مثال فوق، رقم اشتغال بالاتر از پیش‌بینی تحلیل‌گران منتشر شد، اما در مقایسه با ماه قبل کاهش داشت. واکنش اولیه بازار بر اساس مقایسه با پیش‌بینی‌ها شکل گرفت و باعث تقویت دلار آمریکا شد. در نتیجه، جفت‌ارز EURUSD با فشار فروش مواجه شد و قیمت کاهش یافت. اما این واکنش پایدار نماند. با گذشت زمان و تحلیل دقیق‌تر گزارش، معامله‌گران متوجه شدند که داده‌ها به اندازه‌ای که در نگاه اول به نظر می‌رسید، مثبت نیستند. کاهش نسبت به ماه قبل، این پیام را منتقل می‌کرد که شتاب رشد بازار کار در حال تضعیف است. همین برداشت باعث تغییر جهت انتظارات و بازگشت قیمت شد. این الگو به‌خوبی نشان می‌دهد که در شرایط داده‌های ترکیبی، بازار اغلب وارد فاز «نوسان تحلیلی» می‌شود؛ مرحله‌ای که در آن قیمت میان برداشت‌های مختلف فعالان بازار دست‌به‌دست می‌شود و حرکت‌های رفت‌وبرگشتی افزایش می‌یابد. در چنین فضایی، معامله‌گرانی که تنها بر واکنش اولیه تکیه می‌کنند، بیشترین آسیب را متحمل می‌شوند. زیرا حرکت نخست بازار، لزوماً بازتاب دیدگاه نهایی سرمایه‌گذاران نیست، بلکه بیشتر نتیجه پردازش سریع و ناقص اطلاعات است. از منظر معاملاتی، ماه‌هایی با داده‌های متناقض NFP معمولاً جزو دشوارترین دوره‌ها محسوب می‌شوند. نبود اجماع تحلیلی، افزایش معاملات کوتاه‌مدت و تغییر سریع احساسات بازار، احتمال شکل‌گیری روندهای کاذب را به‌طور محسوسی افزایش می‌دهد. در ماه‌هایی که داده‌های NFP سیگنال‌های متناقض ارائه می‌دهند، صبر، احتیاط و پرهیز از تصمیم‌های عجولانه، مهم‌ترین ابزارهای مدیریت ریسک محسوب می‌شوند. در چنین شرایطی، گاهی بهترین معامله، «معامله نکردن» است. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی گزارش NFP را نمی‌توان صرفاً یک داده ماهانه یا یک خبر اقتصادی معمولی دانست؛ این گزارش، نقطه تلاقی تحلیل فاندامنتال، انتظارات بازار و رفتار جمعی معامله‌گران است. واکنش قیمت به NFP، بیش از آنکه به خود اعداد وابسته باشد، بازتابی از برداشت سرمایه‌گذاران نسبت به آینده اقتصاد آمریکا و مسیر سیاست‌های پولی است. از همین رو، موفقیت در معامله این رویداد، مستلزم درک هم‌زمان ساختار داده‌ها، فضای کلی بازار و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است؛ عواملی که بدون آن‌ها، ورود به معاملات خبری بیشتر به قمار شباهت دارد تا تصمیم‌گیری حرفه‌ای. بر اساس جمع‌بندی تیم UtoTimes، معامله‌گری موفق در زمان انتشار NFP بیش از هر چیز به «صبر، انضباط و مدیریت ریسک» وابسته است. تجربه نشان داده است که بهترین فرصت‌ها معمولاً پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. معامله‌گرانی که به‌جای واکنش‌های شتاب‌زده، بر تحلیل عمیق و انتظار برای تأیید جهت بازار تمرکز می‌کنند، در بلندمدت عملکرد باثبات‌تری خواهند داشت. در دنیای معاملات مبتنی بر اخبار، آنچه تفاوت ایجاد می‌کند، نه سرعت ورود، بلکه کیفیت تصمیم‌گیری است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

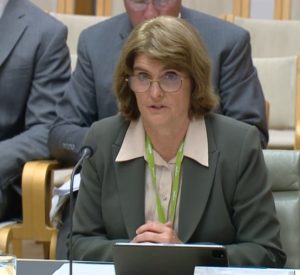
در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (دسامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (دسامبر) واقعی .................... 6.542 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.146 میلیون تعداد ترک شغل: 3.204 میلیون  

خواندن کامل خبر
داده های اقتصادی کم اثر

افزایش فراتر از انتظار مدعیان بیمه بیکاری آمریکا در هفته‌ای تحت تأثیر شرایط جوی

در یک نگاه تعداد درخواست‌های اولیه بیمه بیکاری آمریکا در هفته گذشته بیش از تمام پیش‌بینی‌ها افزایش یافت. سرمای شدید زمستانی باعث اختلال در فعالیت کسب‌وکارها و رشد موقت آمار بیکاری شد. هم‌زمان، نشانه‌هایی از کاهش سرعت استخدام و افزایش نگرانی مصرف‌کنندگان دیده می‌شود. در هفته‌ای که سرمای شدید زمستانی فعالیت بسیاری از کسب‌وکارها را مختل کرد، تعداد آمریکایی‌هایی که برای دریافت بیمه بیکاری اقدام کردند، بیش از انتظار بازار افزایش یافت؛ نشانه‌ای که می‌تواند از فشارهای مقطعی بر بازار کار حکایت داشته باشد. بر اساس داده‌های منتشرشده از سوی وزارت کار آمریکا، تعداد درخواست‌های اولیه بیمه بیکاری در آخرین هفته ماه ژانویه با افزایش ۲۲ هزار نفری به ۲۳۱ هزار مورد رسید. این رقم از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ فراتر رفت. هم‌زمان، تعداد درخواست‌های ادامه‌دار که معیاری برای شمار افرادی است که همچنان از مزایای بیکاری استفاده می‌کنند در هفته منتهی به گزارش، به ۱.۸۴ میلیون نفر افزایش یافت. “ «اختلال‌های ناشی از شرایط جوی نامساعد، به‌ویژه در بخش‌هایی از آمریکا، احتمالاً عامل اصلی افزایش درخواست‌ها بوده است.» محمد زمانی تا پیش از هفته گذشته، داده‌ها نشان می‌داد شرکت‌ها با وجود رشد نسبتاً مناسب اقتصاد، تمایل چندانی به کاهش نیروی انسانی نداشتند. با این حال، هم‌زمان نشانه‌هایی از کاهش سرعت جذب نیروی کار نیز دیده می‌شود. اعلام برنامه‌های تعدیل نیرو از سوی شرکت‌هایی مانند یو‌پی‌اس، آمازون و داو می‌تواند نگرانی مصرف‌کنندگان نسبت به چشم‌انداز بازار کار را تشدید کند. بر اساس گزارش مؤسسه چلنجر، گری و کریسمس، تعداد تعدیل نیروهای اعلام‌شده در آمریکا در ماه ژانویه بیش از دو برابر مدت مشابه سال قبل بوده است. این مؤسسه همچنین گزارش داده که قصد شرکت‌ها برای استخدام نیروی جدید نیز کاهش یافته است. این تصویر با داده‌های اخیر مؤسسه تحقیقات حقوق و دستمزد ADP هم‌خوانی دارد که نشان می‌دهد رشد اشتغال در ژانویه کمتر از انتظار بوده است. بررسی‌های آماری یوتوتایمز نشان می‌دهد که میانگین متحرک چهار هفته‌ای درخواست‌های اولیه  که نوسانات مقطعی ناشی از رویدادهایی مانند شرایط جوی را هموار می‌کند نیز در هفته گذشته به ۲۱۲ هزار و ۲۵۰ مورد افزایش یافت. در همین حال، تعطیلی جزئی دولت آمریکا باعث شد انتشار آمار اشتغال و بیکاری ماه ژانویه به تعویق بیفتد. اداره آمار کار آمریکا اعلام کرده است که گزارش رسمی بازار کار اکنون قرار است در ۱۱ فوریه منتشر شود. همچنین آمار فرصت‌های شغلی ماه دسامبر قرار است در ادامه روز جاری منتشر شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بررسی داده‌های تعدیل‌نشده فصلی نیز نشان می‌دهد درخواست‌های اولیه بیمه بیکاری در هفته گذشته افزایش یافته است. در این میان، ایالت‌هایی مانند پنسیلوانیا، نیویورک و میزوری بیشترین رشد هفتگی درخواست‌ها را ثبت کرده‌اند. بر اساس جمع‌بندی تیم UtoTimes، هرچند بخشی از افزایش اخیر را می‌توان به عوامل موقتی مانند شرایط جوی نسبت داد، اما هم‌زمانی آن با کاهش سرعت استخدام و افزایش تعدیل نیروها نشان می‌دهد بازار کار آمریکا ممکن است در آستانه ورود به دوره‌ای حساس‌تر قرار داشته باشد؛ دوره‌ای که در آن داده‌های رسمی هفته‌های آینده نقش تعیین‌کننده‌ای در ارزیابی مسیر اقتصاد ایفا خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه) - Unemployment Claims واقعی ............... 231 هزار نفر پیش‌بینی ........... 212 هزار نفر قبلی ................... 209 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 24 ژانویه) - Continuing Jobless Claims واقعی ................ 1844 هزار نفر پیش‌بینی ........... 1850 هزار نفر قبلی ................... 1827 هزار نفر (به 1819 هزار نفر بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری استرالیا – دسامبر

تراز تجاری استرالیا - Trade Balance (دسامبر)  واقعی ................ 3.37B  پیش‌بینی .......... 3.424B  قبلی ....................2.6B (این داده از 2.94B تجدید شده است.) صادرات استرالیا - دسامبر - Exports  واقعی ................ %1 قبلی ..................... %4- (این داده از 2.9- درصد تجدید شده است) واردات استرالیا - دسامبر - Imports  واقعی ................ %0.8- قبلی ..................... %0.2- (این داده از 0.2 درصد تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش نرخ بهره در استرالیا مطابق انتظارات بازار

بانک مرکزی استرالیا در تاریخ ۳ فوریه ۲۰۲۶ مطابق انتظار بازار، نرخ بهره را یک پله افزایش داد و آن را از ۳.۶ درصد به ۳.۸۵ درصد رساند. این تصمیم که در راستای سیاست‌های انقباضی برای مهار تورم اتخاذ شد، باعث تقویت جفت‌ارز AUDUSD در معاملات اولیه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم حیاتی بانک مرکزی استرالیا؛ بازار چه انتظاری دارد؟

در یک نگاه بازار با احتمال ۷۵ درصد، افزایش ۲۵ واحدی نرخ بهره استرالیا را قیمت‌گذاری کرده است. بانک‌های بزرگ استرالیا انتظار افزایش نرخ را دارند، اما گلدمن ساکس و دویچه بانک مخالف هستند. داده‌های قوی اشتغال و تورم، بانک مرکزی را به سمت سیاست‌های انقباضی هل داده است. انتظار می‌رود دلار استرالیا (AUD) پس از اعلام خبر، نوسانی حدود ۵۰ پیپ را تجربه کند نوسان دلار استرالیا در آستانه تصمیم بزرگ معامله‌گران دلار استرالیا (AUD) در وضعیتی پرتنش به سر می‌برند و منتظر تصمیمی هستند که می‌تواند بانک مرکزی استرالیا (RBA) را به اولین بانک مرکزی بزرگ جهان تبدیل کند که در چرخه فعلی، نرخ بهره را افزایش می‌دهد. چرا بازار انتظار تغییر سیاست دارد؟ در یوتوتایمز با بررسی اجماع بازار، مشاهده می‌کنیم که پیش‌بینی‌ها برای افزایش ۲۵ واحدی نرخ بهره (رسیدن به ۳.۸۵٪) قوت گرفته است. اگرچه این موضوع قطعی نیست، اما اقتصاددانان در هفته‌های اخیر به دلیل داده‌های تورمی و اشتغال که فراتر از انتظار بودند، دیدگاه خود را تغییر داده‌اند. تحلیلگران یوتوتایمز معتقدند که نقطه عطف ماجرا، گزارش اشتغال اخیر بود که نشان داد نرخ بیکاری از ۴.۴٪ به ۴.۱٪ کاهش یافته است. این داده‌های قوی در کنار تورم بالا، بانک مرکزی را که پیش‌تر نرخ‌ها را کاهش داده بود، در موقعیت دشواری برای بازگشت به سیاست‌های انقباضی قرار داده است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت نبرد بانک‌ها: گلدمن ساکس در برابر بانک‌های استرالیایی نکته جالب توجه در این نشست، اختلاف نظر شدید بین موسسات مالی است. از میان ۳۱ اقتصاددان در نظرسنجی رویترز، ۲۴ نفر انتظار افزایش نرخ را دارند. با این حال، موسسات بزرگی مانند «دویچه بانک»، «گلدمن ساکس» و «مورگان استنلی» همچنان معتقدند نرخ بهره ثابت می‌ماند. اما در طرف مقابل، تمام بانک‌های بزرگ داخلی استرالیا بر این باورند که افزایش نرخ قطعی است. “ «اجماع اقتصاددانان بر این است که این فقط یک بار افزایش نرخ خواهد بود، اما بانک‌های مرکزی به ندرت اینگونه عمل می‌کنند. برخی موسسات مانند NAB حتی رسیدن نرخ بهره به ۴.۱۰٪ تا پایان سال را پیش‌بینی می‌کنند.» مرتضی عظیمی واکنش احتمالی دلار استرالیا چیست؟ بر اساس تحلیل‌های یوتوتایمز، صرف‌نظر از نتیجه جلسه، باید منتظر نوسانات قابل توجهی باشیم. پیش‌بینی می‌شود دلار استرالیا واکنشی در حدود ۵۰ پیپ در هر جهت داشته باشد. با توجه به بهبود رشد جهانی و رونق قیمت فلزات، پس‌زمینه کلی برای دلار استرالیا همچنان مثبت ارزیابی می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر