TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

اظهارات مهم میشل بولاک پس از تصمیم بانک مرکزی استرالیا | تأکید بر ریسک‌های تورمی و پیامدهای جنگ

در ادامه نشست امروز (۵ مه ۲۰۲۶) بانک مرکزی استرالیا (RBA)، میشل بولاک رئیس این بانک، مجموعه‌ای از توضیحات مهم درباره وضعیت اقتصاد، تورم و مسیر سیاست پولی ارائه کرد. محور اصلی سخنان او تأکید بر ریسک‌های تورمی ناشی از جنگ و ضرورت حفظ موضع انقباضی برای جلوگیری از تثبیت فشارهای قیمتی بود. نکات کلیدی سخنان بولاک  افزایش نرخ بهره برای مهار تورم ضروری بود بولاک تأکید کرد که افزایش اخیر نرخ بهره به کنترل فشارهای تورمی کمک می‌کند و بخشی از واکنش لازم سیاست پولی به شرایط جدید است.  احتمال افزایش‌های بیشتر در صورت تشدید اثرات دور دوم او هشدار داد: «اگر اثرات دور دوم تورمی بر انتظارات مردم و کسب‌وکارها تأثیر بگذارد، ممکن است نیاز به افزایش‌های بیشتر نرخ بهره باشد.»  سیاست‌گذاران فضای کافی برای مدیریت ریسک‌ها دارند به گفته او، هیئت سیاست‌گذاری اکنون در موقعیتی قرار دارد که می‌تواند ریسک‌های دوگانه تورم و رشد اقتصادی را بهتر مدیریت کند.  نرخ بهره در محدوده انقباضی قرار دارد بولاک گفت: «نرخ بهره نقدی اکنون کمی در محدوده انقباضی قرار دارد و این موضوع به بانک اجازه می‌دهد تحولات مربوط به درگیری‌ها و ریسک‌های ژئوپلیتیک را با دقت بیشتری زیر نظر بگیرد.» پیامدهای جنگ: فشار بر درآمد و ثروت خانوارها بولاک در بخش دیگری از سخنان خود به اثرات جنگ اشاره کرد: جهش هزینه‌ها باعث کاهش درآمد واقعی خانوارها شده است. ثروت خانوارها نیز تحت فشار قرار گرفته است. جنگ باعث شده همه «احساس فقیرتر بودن» داشته باشند. او افزود: «کاملاً ممکن بود اگر جنگ رخ نمی‌داد، نیازی به افزایش دوباره نرخ بهره نداشتیم؛ اما واقعیت این است که جنگ اتفاق افتاده.» موضع سیاستی: نه صبر، بلکه هوشیاری فعال بولاک تأکید کرد که عبارت «صبر کنیم و ببینیم» توصیف درستی برای موضع فعلی RBA نیست. او گفت: «احساس می‌کنیم اکنون در موقعیتی هستیم که فضای کافی برای هوشیاری نسبت به هر دو سمت ریسک‌های مربوط به چشم‌انداز تورم داریم.» چشم‌انداز رشد: ضعیف اما مثبت در سناریوی پایه بانک مرکزی استرالیا: رشد اقتصادی کم‌رمق خواهد بود اما اقتصاد همچنان رشد مثبت را حفظ می‌کند رفتار کسب‌وکارها و نگرانی از تثبیت تورم بولاک گفت انتقال بخشی از هزینه‌ها به مصرف‌کننده توسط کسب‌وکارها منطقی است، اما هشدار داد: «ما می‌خواهیم از این موضوع جلوگیری کنیم که فشارهای تورمی در اقتصاد نهادینه و تثبیت شود.» تحلیل: دلار استرالیا کمی کاهش یافته است، زیرا بولاک احتمال برداشتن گام بعدی (افزایش نرخ بهره) را در کوتاه‌مدت کم‌اهمیت جلوه می‌دهد. او همچنان تصویری نسبتاً خوش‌بینانه از اقتصاد ارائه می‌کند و تأکید دارد که نرخ‌های بهره اکنون در محدوده‌ای انقباضی قرار گرفته‌اند؛ محدوده‌ای که به بانک مرکزی اجازه می‌دهد با فشارهای تورمی ناشی از جنگ مقابله کند. اگرچه او به‌طور صریح می‌گوید عبارت صبر کنیم و ببینیم توصیف درستی برای موضع فعلی نیست، اما عملاً همین‌طور به نظر می‌رسد. دلیل انکار او بیشتر جنبه ظاهری دارد، زیرا استفاده از این عبارت در شرایطی که خانوارها با افزایش قیمت‌ها و فشار مالی روبه‌رو هستند، خوشایند به نظر نمی‌رسد. جفت‌ارز AUDUSD اکنون ۰.۳٪ افت کرده و به 0.7140 رسیده است. همچنین بازارها زمان‌بندی افزایش ۲۵ نقطه پایه‌ای بعدی را از سپتامبر به نوامبر عقب انداخته‌اند. تا پایان سال نیز حدود ۳۰ نقطه پایه افزایش نرخ بهره قیمت‌گذاری شده که کمی کمتر از انتظارات پیش از تصمیم امروز RBA است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ECB: فشار تورمی و اختلال زنجیره تأمین در راه است

اظهارات تازه مقامات بانک مرکزی اروپا نشان می‌دهد که نگرانی‌ها درباره بازگشت فشارهای تورمی و اختلال‌های زنجیره تأمین در حال افزایش است.  ویلروی: نیاز به «حجم کافی داده» پیش از هر تصمیم فرانسوا ویلروی، عضو شورای حکمرانی ECB، گفت بانک مرکزی پیش از هرگونه اقدام سیاستی، از جمله افزایش نرخ بهره، نیازمند یک سری از داده‌های معتبر و به‌روز است. او تأکید کرد ECB باید آماده اقدام بدون تردید باشد.  کازیمیر: تورم کوتاه‌مدت در حال جهش است پیتر کازیمیر، دیگر عضو ECB، هشدار داد: انتظارات تورمی کوتاه‌مدت به‌شدت افزایش یافته است. احتمال تداوم رشد قیمت‌ها در ماه‌های آینده زیاد است. زنجیره‌های تأمین دوباره تحت فشار قرار خواهند گرفت. تحلیگر یوتوتایمز: ویلروی و کازیمیر از نظر مواضع سیاست پولی اظهاراتی احتیاطی و متمایل به هاوکیش (انقباضی) داشتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک مرکزی اروپا: تداوم جنگ ایران می‌تواند تورمی مشابه دوران کرونا ایجاد کند

بانک مرکزی اروپا در تازه‌ترین گزارش نظرسنجی از پیش‌بینی‌کنندگان حرفه‌ای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلال‌های زنجیره تأمین جهانی می‌تواند فشار تورمی مشابه دوران همه‌گیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت به‌سرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرف‌کننده گذاشته است.  پیش‌بینی‌های کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیش‌بینی قبلی) تورم کلی: انتظار می‌رود در سال آینده به سطح هدف بانک مرکزی نزدیک شود  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف در فدرال رزرو؛ دو هشدار مهم درباره تورم و سیاست پولی

در ادامه انتشار اظهارنظرهای مقامات فدرال رزرو، دو عضو این نهاد نسبت به مسیر آینده سیاست پولی آمریکا هشدارهایی مطرح کرده‌اند؛ هشدارهایی که نشان می‌دهد فضای تصمیم‌گیری در بانک مرکزی همچنان با عدم قطعیت بالا همراه است. هامک: پیام تسهیلی اشتباه بود «هامک» عضو فدرال رزرو اعلام کرد که با پیام اخیر مبنی بر تسهیل سیاست‌های پولی مخالف بوده و آن را «نامناسب» توصیف کرده است. او تأکید کرد که این پیام نباید به‌عنوان تغییر مسیر سیاستی تعبیر شود، بلکه صرفاً به معنای توقف موقت است. هامک افزود که چشم‌انداز اقتصادی آمریکا با عدم قطعیت بیشتری روبه‌رو شده و فشارهای تورمی همچنان گسترده باقی مانده‌اند. به گفته او، افزایش قیمت نفت نیز ریسک‌های تورمی را تشدید کرده است. کاشکاری: شوک قیمتی می‌تواند نیاز به افزایش‌های متوالی نرخ بهره ایجاد کند «نیل کاشکاری» رئیس فدرال رزرو مینیاپولیس هشدار داد که یک شوک قیمتی بزرگ — به‌ویژه ناشی از بسته‌شدن طولانی‌مدت تنگه هرمز — می‌تواند انتظارات تورمی را تهدید کند و فدرال رزرو را مجبور به افزایش‌های متوالی نرخ بهره برای حفظ اعتبار هدف ۲ درصدی کند. او گفت حتی در «سناریوی ملایم» که هرمز به‌زودی باز شود، تورم همچنان آن‌قدر بالا خواهد بود که نرخ‌ها باید برای مدت طولانی بدون کاهش باقی بمانند. کاشکاری یادآور شد که پیش از جنگ، انتظار می‌رفت تورم کاهش یابد و حتی یک کاهش نرخ دیگر در سال انجام شود، اما شرایط تغییر کرده است. جمع‌بندی سیاستی: دو دیدگاه، یک نگرانی مشترک ۱) دیدگاه هامک مخالف پیام تسهیلی معتقد به حفظ سیاست فعلی و پرهیز از ارسال سیگنال اشتباه نگران فشارهای تورمی گسترده و افزایش قیمت نفت ۲) دیدگاه کاشکاری هشدار درباره شوک‌های قیمتی و اثرات ژئوپلیتیک احتمال نیاز به افزایش‌های متوالی نرخ بهره تأکید بر ثابت ماندن نرخ‌ها برای مدت طولانی حتی در سناریوی ملایم نقطه مشترک هر دو مقام معتقدند تورم هنوز مهار نشده و فدرال رزرو نباید در کوتاه‌مدت به سمت سیاست‌های انبساطی حرکت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت

در یک نگاه شاخص قیمت تولیدکننده آمریکا در ژانویه بیش از پیش‌بینی‌ها افزایش یافت؛ رشد ۰.۵ درصدی ماهانه بالاترین سطح از سپتامبر بود. هزینه خدمات بیشترین نقش را در این جهش ایفا کرد و شاخص هسته به قوی‌ترین رشد خود از تابستان رسید. داده‌ها احتمال تقویت شاخص تورم ترجیحی فدرال رزرو (PCE) را بالا برده و تمرکز سیاست‌گذاران را بار دیگر بر ثبات قیمت‌ها معطوف کرده است. تورم در سطح تولیدکنندگان آمریکایی در آغاز سال جدید میلادی نشانه‌هایی از پایداری و حتی شتاب‌گیری بروز داد؛ تحولی که می‌تواند مسیر سیاست پولی را پیچیده‌تر کند. گزارش منتشرشده از سوی اداره آمار کار آمریکا نشان می‌دهد شاخص قیمت تولیدکننده (PPI) در ژانویه ۰.۵ درصد نسبت به ماه قبل افزایش یافته؛ رقمی بالاتر از برآورد ۰.۳ درصدی اقتصاددانان و قوی‌ترین رشد از سپتامبر گذشته. رقم ماه دسامبر نیز به ۰.۴ درصد بازبینی شد. شاخص هسته  (که اقلام نوسانی غذا و انرژی را حذف می‌کند) نیز فراتر از انتظار ظاهر شد و ۰.۸ درصد در مقیاس ماهانه رشد کرد؛ جهشی که از ژوئیه تاکنون بی‌سابقه بوده است. در مقیاس سالانه، تورم تولیدکننده به ۲.۹ درصد رسید و شاخص هسته نیز رشد ۳.۶ درصدی را ثبت کرد؛ ارقامی که همگی بالاتر از پیش‌بینی‌ها بودند. تداوم قرائت‌های قدرتمند در سطح قیمت‌های عمده‌فروشی، این پیام را مخابره می‌کند که مسیر مهار تورم همچنان ناهموار است. افزایش تعرفه بر مواد اولیه وارداتی، بسیاری از تولیدکنندگان را به انتقال بخشی از هزینه‌ها به مشتریان یا بازتنظیم ساختار هزینه برای حفظ حاشیه سود سوق داده است. رشد قابل توجه هزینه خدمات  (که بیشترین افزایش از ژوئیه را ثبت کرد) نشان می‌دهد فشارها صرفاً محدود به کالاها نیست و بخش گسترده‌تری از اقتصاد را دربرگرفته است. طبق بررسی‌های تیم یوتوتایمز؛ برخی از مؤلفه‌های اثرگذار بر شاخص هزینه‌های مصرف شخصی (PCE)، که معیار تورمی ترجیحی فدرال رزرو محسوب می‌شود، در این گزارش رشد محسوسی داشتند؛ از جمله هزینه‌های مدیریت پرتفوی، بلیت‌های هواپیما و خدمات پزشکی. با توجه به اینکه بخشی از داده‌های PPI مستقیماً در محاسبه PCE لحاظ می‌شود، برخی اقتصاددانان برآورد خود از تورم هسته PCE را تا ۰.۵ درصد افزایش داده‌اند؛ رقمی که در صورت تحقق، یکی از بالاترین سطوح سال‌های اخیر خواهد بود. واکنش بازارها محتاطانه بود. شاخص اس‌اندپی ۵۰۰ معاملات را با افت آغاز کرد و بازدهی اوراق خزانه‌داری در سطوح پایین باقی ماند؛ نشانه‌ای از آنکه سرمایه‌گذاران میان نگرانی تورمی و انتظارات سیاست پولی در حال موازنه هستند. درون جزئیات گزارش، افزایش حاشیه سود عمده‌فروشان و خرده‌فروشان قابل توجه بود؛ افزایشی که در داده‌های موجود از سال ۲۰۰۹ کم‌سابقه ارزیابی می‌شود. حاشیه سود در میان توزیع‌کنندگان تجهیزات حرفه‌ای و تجاری، مواد شیمیایی و همچنین خرده‌فروشان پوشاک و محصولات سلامت و زیبایی رشد کرد. “ «این تحولات احتمالاً بازتاب انتقال تدریجی هزینه‌های مرتبط با تعرفه‌ها به ابتدای سال جدید است.» محمد زمانی در مقابل، قیمت کالاها در مجموع کاهش یافت که عمدتاً ناشی از افت بهای بنزین و مواد غذایی بود. با این حال، اگر اقلام غذا و انرژی کنار گذاشته شوند، رشد قیمت کالاها یکی از قوی‌ترین افزایش‌ها از اوایل ۲۰۲۲ تاکنون محسوب می‌شود. قیمت موتور‌ها، تجهیزات ارتباطی، ماشین‌ابزارها و طیفی از فلزات رشد قابل توجهی داشتند؛ سیگنالی از آنکه فشار هزینه‌ای در زنجیره تولید همچنان فعال است. معیار کم‌نوسان‌تر PPI که غذا، انرژی و خدمات تجاری را حذف می‌کند، برای سومین ماه متوالی ۰.۳ درصد افزایش یافت؛ نرخی باثبات‌تر اما همچنان ناسازگار با بازگشت سریع تورم به هدف ۲ درصدی. در شرایطی که دیوان عالی بخشی از تعرفه‌های گسترده دولت را لغو کرده، دولت دونالد ترامپ به‌طور موقت تعرفه‌ای ۱۰ درصدی بر کالاهای خارجی برای ۱۵۰ روز اعمال کرده و در پی تحقیقات تجاری جدید برای تثبیت عوارض وارداتی است. این فضای تجاری، همراه با بهبود حاشیه سود شرکت‌ها، می‌تواند در ماه‌های آینده مسیر انتقال هزینه‌ها به مصرف‌کننده را هموارتر کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ بر اساس جمع‌بندی تیم UtoTimes، اگرچه داده‌های اخیر شاخص قیمت مصرف‌کننده افزایش ملایمی را در ابتدای سال نشان داد، اما گزارش تازه PPI هشداری است مبنی بر اینکه فشارهای قیمتی در سطوح بالادستی اقتصاد هنوز فروکش نکرده‌اند. برای سیاست‌گذاران پولی، این ارقام تأیید می‌کند که تمرکز بر ثبات قیمت‌ها همچنان در اولویت قرار دارد؛ حتی اگر برخی نشانه‌های کندی در بازار کار توجه بخشی از فعالان بازار را به خود جلب کرده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

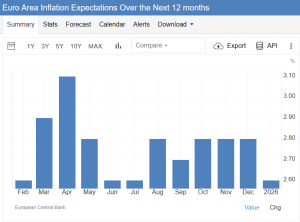
ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد!

در یک نگاه تعدیل نیرو با هدف اتوماسیون: شرکت بلاک بیش از ۴۰۰۰ موقعیت شغلی را حذف کرد تا تعداد کارکنان خود را از ۱۰ هزار نفر به کمتر از ۶ هزار نفر برساند. واکنش مثبت بازار سهام: ارزش سهام این شرکت در معاملات پس از وقت اداری، بلافاصله با جهشی در حدود ۲۵٪ روبرو شد. ارتقای چشم‌انداز سودآوری: پیش‌بینی سود هر سهم برای سال ۲۰۲۶ به ۳.۶۶ دلار افزایش یافت که فراتر از برآورد ۳.۲۲ دلاری تحلیل‌گران است. تغییر در مدل عملیاتی: مدیریت شرکت بر استفاده از تیم‌های کوچک‌تر و بااستعدادتر متمرکز شده است که وظایف خود را از طریق هوش مصنوعی اتوماتیک می‌کنند. تحول بنیادین در ساختار نیروی انسانی شرکت «بلاک» و جایگزینی گسترده هوش مصنوعی به جای فرآیندهای انسانی، با واکنش بی‌سابقه و مثبت بازارهای مالی روبرو شده است. جک دورسی با اتخاذ استراتژی تعدیل نیمی از کارکنان در دوران شکوفایی شرکت، نه تنها سودآوری آینده را تضمین کرد، بلکه استانداردی جدید برای بازدهی در عصر هوش مصنوعی تعریف نمود. این گزارش بر پایه مقاله منتشرشده توسط investinglive.com و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. پاداش بازار به بهینه‌سازی ساختار برخلاف رویه‌های معمول که تعدیل نیرو نشانه‌ای از رکود تلقی می‌شود، شرکت بلاک این اقدام را در حالی انجام داد که بیزنس در مرحله «شتاب‌گیری» قرار دارد. این رویکرد پیش‌دستانه به سرمایه‌گذاران اطمینان داد که هدف اصلی، ارتقای حاشیه سود و سرعت اجرای پروژه‌ها است. جهش ۲۵ درصدی سهام نشان می‌دهد که وال‌استریت اکنون شرکت‌هایی را که با جسارت «هوش مصنوعی» را جایگزین هزینه‌های ثابت انسانی می‌کنند، به شدت تشویق می‌کند. ۲. آغاز موج نوین تعدیل‌های هوشمند موفقیت بلاک می‌تواند به عنوان یک «الگو» برای سایر مدیران ارشد در حوزه‌های تکنولوژی و نرم‌افزار عمل کند. جک دورسی معتقد است که ابزارهای هوشمند در حال تغییر مفهوم مدیریت شرکت‌ها هستند و به زودی اکثر سازمان‌ها به نتایج مشابهی خواهند رسید. این موضوع ریسک باز شدن «دریچه‌های سد» اخراج را در بخش‌های اداری، مشاوره و نرم‌افزار که وظایف آن‌ها قابل مدل‌سازی توسط هوش مصنوعی است، به شدت افزایش می‌دهد. ۳. پیامدهای مالی و چالش‌های گذار اگرچه این بازسازی ساختار هزینه‌ای معادل ۴۵۰ تا ۵۰۰ میلیون دلار (عمدتاً بابت سنوات و مزایا) در فصل اول سال به همراه دارد، اما تمرکز بازار بر مدل عملیاتی بلندمدت متمرکز شده است. این گذار اگرچه منجر به افزایش بهره‌وری ملی می‌شود، اما در کوتاه‌مدت می‌تواند با ایجاد شوک در بازار کارِ کارکنان متخصص، منجر به فشار بر نرخ دستمزدها و کاهش هزینه‌های مصرف‌کننده در بخش‌های مرتبط شود. جمع‌بندی: تثبیت استراتژی «تعدیل برای رشد» تجربه بلاک نشان داد که دوران شرکت‌های «با نیروی انسانی بالا» در سیلیکون‌ولی رو به پایان است. بازار اکنون به مدل‌هایی پاداش می‌دهد که نشان دهند هوش مصنوعی واقعاً جایگزین بخشی از کار انسانی شده است. در حال حاضر ما در «فاز آزمون اعتماد» به مدل‌های هوش مصنوعی هستیم. موفقیت بلاک در حفظ رشد با نیمی از کارکنان سابق، تعیین‌کننده دوام این استراتژی خواهد بود. برای فعالان بازار، این خبر هشداری است که «اخراج‌های مبتنی بر هوش مصنوعی» احتمالاً به یک ویژگی تکرار شونده در گزارش‌های مالی سال ۲۰۲۶ تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده توکیو ژاپن – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.8  پیش‌بینی ........... %1.7  قبلی ................ %2 شاخص قیمت مصرف کننده توکیو ژاپن - سالانه (فوریه) - Tokyo Core  واقعی ................ %1.6 قبلی ..................... %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت

در یک نگاه دولت‌ها فراتر از طلا، کامودیتی‌های اساسی را انبار می‌کنند و این باعث نوسانات شدید قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی، بازارها را منطقه‌ای و حساس‌تر کرده‌اند.. طلا متفاوت است: عرضه پایدار و تاریخی آن، باعث می‌شود تقاضای ناشی از ریسک برای مدتی طولانی‌تر قیمت‌ها را بالا نگه دارد. به گفته بانک سرمایه‌گذاری گلدمن ساکس، دولت‌ها به غیر از طلا، در حال انباشت کامودیتی‌های اساسی هستند که این روند نوسانات قیمتی را تشدید می‌کند. رشد تاریخی طلا صرفاً به فلزات گران‌بها محدود نمی‌شود. به باور تحلیلگران گلدمن ساکس، این روند بخشی از تغییری گسترده‌تر در نحوه نگاه دولت‌ها و سرمایه‌گذاران به بازار کامودیتی‌ها است. در سال‌های اخیر، خریدهای بانک‌های مرکزی با هدف پوشش ریسک‌های ژئوپلیتیکی و مالی، به جهش قیمت طلا کمک کرده است. در حال حاضر به عقیده تحلیلگران گلدمن ساکس، راهبردهای مشابه «بیمه‌ای» در سایر بازارهای کامودیتی نیز در حال شکل‌گیری است. این گزارش بر پایه داده‌های منتشرشده توسط AOL و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. قبلاً بازار خیلی از کامودیتی‌ها (مثل نفت، مس، گندم و…) بیشتر بر اساس یک تعادل جهانی واحد کار می‌کرد؛ یعنی عرضه و تقاضا در سطح دنیا تعیین‌کننده قیمت بود و کامودیتی‌ها نسبتاً آزادانه بین کشورها جابه‌جا می‌شد. اما حالا با سیاست‌هایی مثل: انباشت ذخایر استراتژیک محدودیت‌های صادراتی تعرفه‌ها حمایت از تولید داخلی بازارها منطقه‌ای‌ رفتار می‌کنند. روندی که خطر افزایش نوسانات را بالا می‌برد. این تغییر ریشه در شوک‌های اخیر عرضه دارد. پس از اختلالات زنجیره تأمین در سال ۲۰۲۰ و شوک‌های غذایی و انرژی در سال ۲۰۲۲، سیاست‌گذاران تمرکز خود را بر تضمین دسترسی به مواد حیاتی معطوف کردند. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ این اقدامات شامل اعمال تعرفه‌ها، کنترل صادرات، حمایت از تولید داخلی و افزایش ذخایر راهبردی دولتی بوده است. مجموع این سیاست‌ها، ساختار بازارهای کامودیتی را به‌گونه‌ای دگرگون می‌کند که قیمت‌ها نسبت به شوک‌ها حساس‌تر شوند. گلدمن ساکس به بازار مس به‌عنوان نمونه‌ اولیه اشاره کرد. با وجود پیش‌بینی مازاد عرضه جهانی در سال ۲۰۲۵، قیمت‌ها افزایش یافت؛ چرا که افزایش ذخیره‌سازی در ایالات متحده عملاً بخشی از عرضه را از چرخه بازارهای بین‌المللی خارج کرد و دسترسی سایر بازارها را محدود ساخت. این امر موجب شد بازارهای خارج از آمریکا — جایی که قیمت‌های معیار جهانی عمدتاً تعیین می‌شود — با محدودیت بیشتری در عرضه مواجه شوند. این پویایی صرفاً به دولت‌ها محدود نمی‌شود. به گفته تحلیل‌گران: «بازخوردهای اخیر مشتریان نشان می‌دهد تقاضای بیمه‌محور برای برخی کالاها — نه‌تنها طلا بلکه فلزات صنعتی مانند مس — فراتر از بخش عمومی گسترش یافته است؛ زیرا سرمایه‌گذاران بخش خصوصی در محیط سیاستی نامطمئن جهانی به دارایی‌های فیزیکی برای تنوع‌بخشی روی آورده‌اند.» این جریان‌های سرمایه‌گذاری از قیمت فلزات حمایت کرده و نوسانات را تشدید می‌کند. طلا متفاوت است در اغلب بازارهای کامودیتی، با افزایش قیمت‌ها عرضه می‌تواند تعدیل شود؛ تولیدکنندگان معمولاً تولید را افزایش می‌دهند و به این ترتیب جهش‌های قیمتی ناشی از تقاضای «بیمه‌ای» تا حدی مهار می‌شود. اما سیاست‌هایی که با هدف تقویت امنیت عرضه اجرا می‌شوند، می‌توانند به مازاد تولید نیز منجر شوند. چنین وضعیتی ممکن است قیمت‌ها را کاهش دهد، تولیدکنندگان کوچک‌تر را از بازار خارج کند و عرضه را متمرکزتر سازد؛ امری که ریسک اختلالات آتی و نوسانات شدیدتر را افزایش می‌دهد. با این حال، طلا از نظر ساختاری متفاوت است. به نوشته تحلیلگران گلدمن ساکس، تقریباً تمام طلای استخراج‌شده در طول تاریخ همچنان در سطح زمین موجود است و عرضه سالانه آن نسبتاً باثبات بوده و به تغییرات قیمت با کندی واکنش نشان می‌دهد. از این رو، تقاضای ناشی از نگرانی‌های ریسک می‌تواند برای مدت طولانی‌تری به رشد قیمت طلا دامن بزند. طلا در ۲۹ ژانویه به رکوردی بالاتر از ۵۵۰۰ دلار در هر اونس رسید، اما یک روز بعد بیش از ۱۰ درصد افت کرد و به زیر ۵۰۰۰ دلار در هر اونس بازگشت. طبق جمع‌بندی یوتوتایمز، دولت‌ها و بانک‌های مرکزی نه تنها طلا، بلکه کالاهای اساسی را ذخیره می‌کنند و این باعث افزایش نوسانات قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی بازارها را حساس‌تر کرده‌اند، و سرمایه‌گذاران خصوصی نیز با هدف بیمه‌محور به دارایی‌های فیزیکی و فلزات صنعتی روی آورده‌اند. طلا به دلیل عرضه پایدار تاریخی، نسبت به سایر کالاها رفتار متفاوتی دارد و رشد قیمت آن طولانی‌تر می‌تواند ادامه یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم ژانویه فراتر از انتظار؛ RBA در مسیر انقباضی باقی می‌ماند؟

در یک نگاه افزایش CPI ماهانه: ۰.۴٪ در ژانویه، بالاتر از پیش‌بینی ۰.۳٪ تورم سالانه: ۳.۸٪، فراتر از انتظار بازار تورم هسته (Trimmed Mean): ۳.۴٪ سالانه، بالاتر از پیش‌بینی‌ها احتمال افزایش نرخ بهره در ماه مه: تقویت شده است. داده‌های تورمی ماه ژانویه در استرالیا فراتر از انتظارات ظاهر شد و باعث افزایش احتمال ادامه سیاست‌های انقباضی بانک مرکزی این کشور شد. این گزارش، که توسط اداره آمار استرالیا منتشر شده و توسط یوتوتایمز بازخوانی شده است، نشان می‌دهد که فشارهای قیمتی همچنان بالا هستند و دلار استرالیا نیز واکنش مثبتی نشان داده است. فشارهای تورمی همچنان بالا بر اساس داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه ژانویه ۰.۴٪ رشد داشته که نسبت به رشد ۱.۰٪ در دسامبر کاهش یافته اما همچنان بالاتر از پیش‌بینی‌هاست. نرخ سالانه تورم نیز در سطح ۳.۸٪ باقی مانده که کمی بالاتر از انتظار ۳.۷٪ بازار است. مهم‌تر از همه، شاخص‌های هسته‌ تورم نیز افزایش یافته‌اند. Trimmed Mean با رشد ۰.۳٪ ماهانه به نرخ سالانه ۳.۴٪ رسیده و Weighted Median نیز با همان رشد ماهانه، نرخ سالانه ۳.۶٪ را ثبت کرده است. این ارقام نشان می‌دهند که تورم پایه هنوز بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیاست. جزئیات تورم بخشی مسکن: رشد ۶.۸٪ سالانه، بزرگ‌ترین عامل تورم خوراک و نوشیدنی: افزایش ۳.۱٪ تفریح و فرهنگ: رشد ۳.۷٪ کالاها: تورم ۳.۸٪ سالانه خدمات: با وجود کاهش جزئی، همچنان در سطح بالای ۳.۹٪ باقی مانده‌اند عناصر داخلی مانند اجاره‌بها و هزینه ساخت واحدهای جدید نیز نشان‌دهنده تداوم فشارهای قیمتی هستند. واکنش بازار و پیامدهای سیاستی بازارها این داده‌ها را به‌عنوان نشانه‌ای از احتمال افزایش نرخ بهره در آینده نزدیک تفسیر کرده‌اند. احتمال افزایش نرخ در نشست ماه مه بانک مرکزی استرالیا تقویت شده است. با وجود افزایش بهره‌وری، بانک مرکزی تأکید دارد که تمرکز خود را بر کنترل تورم حفظ خواهد کرد؛ چرا که واکنش به مسائل کوتاه‌مدت می‌تواند در بلندمدت مشکلات بزرگ‌تری ایجاد کند. دلار استرالیا پس از انتشار این داده‌ها تقویت شد، زیرا معامله‌گران چشم‌انداز نرخ بهره نهایی را بالاتر ارزیابی کردند. داده‌های ساخت‌وساز؛ نقطه ضعف در تصویر کلان در کنار داده‌های تورمی، آمار ساخت‌وساز در سه‌ماهه چهارم سال گذشته ناامیدکننده بود و با کاهش ۰.۱٪ نسبت به فصل قبل، از پیش‌بینی‌ها عقب ماند. این ضعف ممکن است بر رشد تولید ناخالص داخلی اثر بگذارد، اما در حال حاضر، دینامیک تورمی در صدر توجه سیاست‌گذاران قرار دارد. جمع‌بندی استراتژیک با توجه به داده‌های منتشرشده، تورم همچنان چسبنده و بالاست و بانک مرکزی استرالیا احتمالاً مسیر انقباضی خود را ادامه خواهد داد، مگر آنکه داده‌های آتی کاهش واضحی در تورم پایه نشان دهند. دلار استرالیا نیز در کوتاه‌مدت از این چشم‌انداز حمایت می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده استرالیا – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده استرالیا - ژانویه - Consumer Price Index  واقعی ................ %0.4  پیش‌بینی ............. %0.2  قبلی .................... %1 شاخص قیمت مصرف کننده استرالیا - ژانویه (سالانه)- Consumer Price Index  واقعی ................ %3.8  پیش‌بینی ............. %3.7  قبلی .................... %3.8 تغییرات سه ماهه شاخص تورم تعدیل‌شده (حذف تغییرات 30 درصد از اقلام بی‌ثبات) - Trimmed CPI  واقعی ................ %0.3  پیش‌بینی ............. %0.4  قبلی .................... %0.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تب هوش مصنوعی به بازار مس رسید؛ فرصت طلایی برای خرید سهام معادن؟

در یک نگاه رشد چشمگیر سهام معادن مس و ارزیابی جدید «اسکوشیا بانک» از ارزش‌گذاری منطقی این شرکت‌ها. اختلاف معنادار قیمت‌های فعلی طلا، نقره و مس با پیش‌بینی‌های کاهشی بانک برای بلندمدت. تاثیر مستقیم توسعه زیرساخت‌های هوش مصنوعی و دیتاسنترها بر نوسانات شدید سهام معادن. تازه‌ترین بررسی‌های تیم فلزات در «اسکوشیا بانک» پرده از یک واقعیت جذاب در بازارهای مالی برداشته است: مس و هر چیزی که به آن مربوط می‌شود، دوباره در مسیر صعودی و رالی قیمتی قرار گرفته‌اند. اگر به دنبال فرصت‌های جدید سرمایه‌گذاری هستید، وقت آن است که به سهام شرکت‌های استخراج فلزات اساسی نگاهی بیندازید؛ جایی که قیمت‌ها بالاخره منطقی به نظر می‌رسند، اما دیگر ارزان نیستند. معمای قیمت‌گذاری؛ خوش‌بینی محتاطانه در بازار مس در حال حاضر، سهام شرکت‌های استخراج مس بر اساس یک «قیمت ضمنی» ۶.۴۸ دلاری به ازای هر پوند مس معامله می‌شوند. (قیمت ضمنی، رقمی است که سرمایه‌گذاران روی تابلو بورس پیش‌بینی می‌کنند کالا در آینده به آن خواهد رسید). این رقم یک رکورد تاریخی محسوب می‌شود، اما تنها ۱۲ درصد بالاتر از «قیمت اسپات» یا همان قیمت نقدی بازار (۵.۷۸ دلار) است. این حباب ۱۲ درصدی در ابتدای سال تنها ۳ درصد بود، اما همچنان از میانگین ۱۹ درصدیِ سه سال گذشته پایین‌تر است. این اعداد و ارقام به ما می‌گویند که بازار سهام نسبت به آینده مس خوش‌بین است، اما هنوز دچار هیجان کاذب و رفتارهای دیوانه‌وار نشده است. کدام سهام معدنی ارزش خرید دارند؟ تیم بررسی یوتوتایمز با واکاوی داده‌های اسکوشیا بانک به این نتیجه رسیده است که از نظر ارزش‌گذاری، سهام شرکت‌های «فرست کوانتوم» (FM) و «ایوانهو ماینز» (IVN) نسبت به رقبای خود به شدت ارزنده و جذاب هستند. در مقابل، سهام شرکت‌های «آنتوفاگاستا» (ANTO) و «سادرن کوپر» (SCCO) بیش از حد گران به نظر می‌رسند و بانک به آن‌ها رتبه «عملکرد ضعیف‌تر از بازار» داده است. نکته جالب، تضاد بین ارزش‌گذاری‌های فعلی بازار و پیش‌بینی‌های خود اسکوشیا بانک است. در قیمت‌های فعلی نقدی، تولیدکنندگان بزرگ مس با ضریب ۸.۴ برابر در شاخص EV/EBITDA (شاخصی که ارزش کل شرکت را نسبت به سودآوری عملیاتی آن می‌سنجد) و ضریب ۱.۲۲ برابر در شاخص P/NAV (نسبت قیمت سهم به ارزش خالص دارایی‌های شرکت) معامله می‌شوند که هر دو منطقی هستند. اما اگر پیش‌بینی‌های بدبینانه‌تر بانک برای آینده را در فرمول قرار دهیم، این اعداد به ترتیب به ۹.۹ و ۱.۹۹ برابر جهش می‌کنند؛ موضوعی که نشان می‌دهد سرمایه‌گذاران روی گران ماندن مس حساب ویژه‌ای باز کرده‌اند. “ ورود پول هوشمند از سمت دیتاسنترها و غول‌های هوش مصنوعی (AI) به بازار کامودیتی‌ها (کالاهای پایه)، قواعد بازی را به کلی تغییر داده است. وقتی سهام معادن به طور میانگین روزانه ۵ درصد نوسان می‌کنند، این دیگر فقط یک بازار سنتی نیست؛ بلکه بازتابی از عطش سیری‌ناپذیر تکنولوژی برای فلزات رسانا است. برای سرمایه‌گذاری که چشم‌انداز روشنی از آینده فناوری دارد، این نوسانات شدید نه یک تهدید، بلکه معدنِ فرصت‌های سودآوری است. مرتضی عظیمی شکاف عظیم میان واقعیت امروز و پیش‌بینی فردا فاصله بین قیمت‌های نقدیِ امروز و پیش‌بینی‌های بانک برای آینده، به‌ویژه در طلا و نقره به شدت معنادار و بزرگ است. به عنوان مثال، طلا در بازار نقدی ۵,۰۹۹ دلار قیمت دارد، اما بانک پیش‌بینی می‌کند این رقم در سال ۲۰۲۶ به ۴,۶۰۰ دلار و در بلندمدت به ۳,۴۰۰ دلار سقوط کند! این یعنی بانک شرط‌بندی بزرگی روی پایان روند صعودی فعلی کرده است. در نقره وضعیت حتی دراماتیک‌تر است: قیمت نقدی ۸۴.۴۰ دلار در برابر پیش‌بینی بلندمدت ۴۰ دلاری. در مورد مس، شیب ملایم‌تر است (نقدی ۵.۷۸ دلار در برابر بلندمدت ۴.۵۰ دلار)، اما بانک همچنان انتظار یک فرسایش قیمتی را در آینده دارد. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ تغییر اهداف قیمتی سهام و نگاهی به صندوق‌های مس در بخش اهداف قیمتی سهام (تارگت‌ها)، اسکوشیا بانک تغییراتی ایجاد کرده است: هدف سهم FM از ۴۵ به ۴۶ دلار کانادا، سهم LUN از ۳۵ به ۳۶ دلار و سهم TECK.B از ۷۵ به ۸۰ دلار کانادا افزایش یافته، اما سهم IVN با کمی کاهش از ۲۱ به ۲۰ دلار رسیده است. دلیل اصلی رشد هدف قیمتی سهم TECK، گمانه‌زنی‌ها درباره ارزش تصاحب آن توسط شرکت بزرگ «آنگلو امریکن» است که همچنان موتور محرک این سهم محسوب می‌شود. در نهایت، بد نیست نگاهی به صندوق سرمایه‌گذاری مس با نماد COPX بیندازیم که امروز توانسته ۲.۶ درصد رشد کند. بر اساس جمع‌بندی تیم یوتوتایمز، بازار مس و فلزات اساسی در یک نقطه عطف تاریخی قرار دارد. از یک سو نیاز مبرم زیرساخت‌های هوش مصنوعی به این فلزات، قیمت‌ها را داغ و نوسانی نگه داشته است و از سوی دیگر، موسسات مالی بزرگی چون اسکوشیا بانک معتقدند این هیجان در بلندمدت فروکش خواهد کرد. برای شما به عنوان سرمایه‌گذار، راز موفقیت در این بازار، انتخاب دقیق سهامِ ارزنده‌ای است که حتی در صورت افت قیمت جهانی کالاها، همچنان حاشیه سود امنی برای شما بسازند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.    

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – فوریه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (فوریه) واقعی  ................. 91.2 پیش‌بینی  ............ 87 قبلی  .................... 84.5

خواندن کامل خبر
داده های اقتصادی کم اثر

بوستیک، عضو فدرال رزرو: گذار به هوش مصنوعی چالش‌برانگیز خواهد بود

رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی می‌تواند برای فدرال رزرو چالش‌برانگیز باشد و درک کامل پیامدهای آن زمان‌بر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروه‌های مختلف ادامه دارد و این داده‌ها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهره‌وری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنش‌های کوتاه‌مدت می‌توانند در بلندمدت مشکلات بزرگ‌تری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیس‌جمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروه‌های مختلف تمرکز دارد و این داده‌ها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ثبات شکننده اعتماد مصرف‌کننده؛ فشار قیمت‌ها ادامه دارد، رأی دیوان عالی می‌تواند ورق را برگرداند

در یک نگاه شاخص اعتماد مصرف‌کننده در فوریه تقریباً بدون تغییر باقی ماند و پایین‌تر از برآوردها منتشر شد. ۴۶ درصد پاسخ‌دهندگان افزایش قیمت‌ها را عامل تضعیف وضعیت مالی خود دانستند. لغو تعرفه‌های دولت ترامپ توسط دیوان عالی می‌تواند در صورت کاهش فشار قیمتی، به بهبود احساسات خانوارها منجر شود. جدیدترین برآورد شاخص اعتماد مصرف‌کننده در ماه فوریه نشان می‌دهد نگاه آمریکایی‌ها به وضعیت اقتصاد نسبت به ژانویه تغییر محسوسی نداشته است؛ تصویری که همچنان از فشار قیمت‌ها بر بودجه خانوارها حکایت دارد. شاخص اعتماد مصرف‌کننده دانشگاه میشیگان به عدد ۵۶.۶ رسید؛ رقمی که تنها ۰.۴ درصد نسبت به ماه قبل افزایش نشان می‌دهد، اما پایین‌تر از سطح ۶۴.۷ ثبت‌شده در سال گذشته و همچنین کمتر از پیش‌بینی ۵۷.۲ واحدی اقتصاددانان بود. جوان هسو، مدیر نظرسنجی‌های مصرف‌کنندگان در دانشگاه میشیگان، اعلام کرد در مجموع، مصرف‌کنندگان تفاوت معناداری در شرایط اقتصادی نسبت به ماه گذشته احساس نمی‌کنند. این گزارش هم‌زمان با رأی مهم دیوان عالی ایالات متحده منتشر شد؛ رأیی که بخش گسترده‌ای از تعرفه‌های اعمال‌شده توسط دولت دونالد ترامپ را غیرقانونی اعلام کرد. “ «هرچند این نظرسنجی پیش از اعلام رأی انجام شده، اما این تصمیم می‌تواند در صورت کاهش فشارهای تورمی ناشی از تعرفه‌ها یا حتی بازپرداخت برخی هزینه‌ها به مصرف‌کنندگان و شرکت‌ها، زمینه بهبود احساسات اقتصادی را فراهم کند.» محمد زمانی به گفته هسو، حدود ۴۶ درصد از پاسخ‌دهندگان به‌طور خودجوش به افزایش قیمت‌ها به‌عنوان عاملی اشاره کردند که وضعیت مالی شخصی آن‌ها را تضعیف کرده است؛ سهمی که هفت ماه متوالی بالای ۴۰ درصد باقی مانده است. سطح اعتماد مصرف‌کننده اکنون حدود ۱۳ درصد پایین‌تر از سال گذشته و ۲۱ درصد کمتر از ژانویه ۲۰۲۵ است. تورم همچنان کانون نگرانی‌هاست. انتظارات تورمی یک‌ساله به ۳.۴ درصد کاهش یافت؛ پایین‌ترین سطح از ژانویه ۲۰۲۵، در حالی که اوایل ماه جاری این رقم ۴ درصد بود. با این حال، این سطح همچنان بالاتر از دامنه ۲.۳ تا ۳ درصدی پیش از همه‌گیری است. در افق بلندمدت نیز انتظارات تورمی در ۳.۳ درصد تثبیت شد؛ رقمی که نسبت به سطوح زیر ۲.۸ درصد در سال‌های ۲۰۱۹ و ۲۰۲۰ همچنان بالا ارزیابی می‌شود. این موضوع نشان می‌دهد بخشی از خانوارها معتقدند فشارهای قیمتی به‌طور پایدارتر در اقتصاد ریشه دوانده است. ✔️ بیشتر بخوانید: صعود بازارهای نوظهور پس از لغو تعرفه‌های آمریکا؛ ارزها و سهام جان تازه گرفتند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رأی دیوان عالی می‌تواند در ماه‌های آینده از شدت برخی فشارهای قیمتی بکاهد، اما در حال حاضر هزینه‌های بالای زندگی همچنان مهم‌ترین عامل نگرانی خانوارهای آمریکایی است. هرگونه بهبود پایدار در اعتماد مصرف‌کننده، احتمالاً مستلزم کاهش ملموس قیمت‌ها یا تقویت قدرت خرید خواهد بود؛ عاملی که نه‌تنها بر رفتار مصرفی بلکه بر چشم‌انداز رشد اقتصادی آمریکا نیز اثرگذار است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

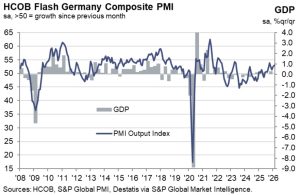
طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر