TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

آیا ترامپ رئیس جدید فدرال را معرفی خواهد کرد؟

امروز، ۲۷ ژانویه ۲۰۲۶، شاهد تصمیم‌گیری‌های سیاستی بانک مرکزی کانادا (BoC) و کمیته بازار آزاد فدرال (FOMC) خواهیم بود. این رویدادها به دلیل تأثیر مستقیم آن‌ها بر سیاست‌های پولی و اقتصاد جهانی اهمیت ویژه‌ای دارند. همچنین، احتمال اعلام نام رئیس جدید فدرال نیز می‌تواند توجه بازارها را جلب کند. سشن اروپایی در جلسه اروپایی، برنامه زیادی نداریم جز چند گزارش کم‌اهمیت مانند ZEW سوئیس و اعتماد به نفس مصرف‌کننده ایتالیا. هیچ‌یک از این داده‌ها تأثیری بر سیاست‌های بانک‌های مرکزی نخواهد داشت، بنابراین واکنش بازار محدود خواهد بود. حرکت قیمت در طول این سشن ممکن است در محدوده‌ای ثابت باقی بماند؛ زیرا معامله‌گران منتظر رویدادهای اصلی در جلسه آمریکایی هستند. جلسه آمریکایی در جلسه آمریکایی، ما شاهد تصمیم‌گیری‌های BoC و FOMC خواهیم بود و احتمال اعلام نام رئیس جدید فدرال نیز وجود دارد. انتظار می‌رود بانک مرکزی کانادا همه چیز را بدون تغییر نگه دارد. داده‌های اقتصادی اخیر، موضع بی‌طرف بانک مرکزی را تأیید کرده‌اند زیرا تورم کاهش یافته و بازار کار تثبیت شده است. این تصمیم احتمالاً یک رویداد بی‌اهمیت خواهد بود مگر اینکه BoC به احتمال کاهش نرخ دیگری قبل از پایان سال اشاره کند. بانک مرکزی کانادا بانک فدرال نیز انتظار می‌رود همه چیز را بدون تغییر نگه دارد و تأکید کند که میزان تسهیل بیشتر بستگی به داده‌های ورودی خواهد داشت. راهنمایی محدود خواهد بود و پاول باید تأکید کند که آنها بسته به اینکه کدام طرف از مأموریت بیشتر خارج است، عمل خواهند کرد. در سال 2025، آنها بر ضعف بازار کار تمرکز کردند و سه "کاهش بیمه‌ای" را اعمال کردند. در سال 2026، به نظر می‌رسد بازار کار در حال تثبیت است، بنابراین تورم باید عامل تعیین‌کننده برای تعدیلات آینده نرخ باشد. فدرال رزرو در نهایت، ترامپ ممکن است با اعلام نام گزینه خود برای رئیس فدرال توجه بازار را به آینده رئیس فدرال معطوف کند. گزینه‌های نهایی شامل ریدر، وارش و والر هستند. والری از فدرال بهترین انتخاب به شمار می‌رود، اما بازار ممکن است ریدر را به عنوان کسی که استقلال فدرال را حفظ می‌کند، ترجیح دهد. وارش به عنوان یک حامی شناخته می‌شود هرچند که آخرین بار که به عنوان فرماندار فدرال خدمت کرد، موضع سخت‌گیرانه‌ای داشت. سخنرانان بانک مرکزی ۱۸:۰۰ GMT/۱۳:۰۰ ET ساعت ۱۶:۳۰ به وقت ایران - اشنابل از ECB (دارای مواضع هاوکیش - رأی‌دهنده)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین اولین واردات تراشه‌های هوش مصنوعی H200 انویدیا را تأیید کرد

در یک نگاه چین اولین واردات محدود چند صد هزار تراشه H200 انویدیا را برای تسریع توسعه هوش مصنوعی داخلی تأیید کرده است. این تأییدیه‌ها نشان‌دهنده تغییر عملی در رویکرد پکن نسبت به واردات سخت‌افزارهای پیشرفته AI و انعطاف‌پذیری نظارتی است. این اقدام به انویدیا کمک می‌کند موقعیت خود را در بازار هوش مصنوعی چین تقویت کند، اما محدودیت‌های ژئوپولیتیکی و نظارتی همچنان پابرجا هستند. این تأیید یک نکته مثبت محدود برای انویدیا و زنجیره‌های تأمین جهانی هوش مصنوعی است، اما دامنه محدود آن نشان‌دهنده ادامه محدودیت‌های ژئوپولیتیکی و نظارتی بر تجارت نیمه‌رساناهای پیشرفته است. تأیید واردات تراشه‌های H200 انویدیا نشان‌دهنده یک تغییر عملی در رویکرد پکن به توسعه هوش مصنوعی داخلی است. خلاصه: چین اولین واردات تراشه‌های H200 انویدیا را تأیید کرده است. تخصیص اولیه شامل چند صد هزار واحد می‌شود و این تراشه‌ها به سه شرکت بزرگ فناوری چین اختصاص یافته‌اند. این اقدام با هدف تسریع توسعه هوش مصنوعی در چین انجام شده و به عنوان یک حرکت هدفمند تلقی می‌شود، نه یک بازگشت کلی به سیاست‌های قبلی. انویدیا تأییدیه‌هایی از مقامات چینی برای صادرات تراشه‌های هوش مصنوعی H200 خود به چین دریافت کرده است که به عنوان یک تغییر قابل توجه در رویکرد پکن به واردات سخت‌افزارهای پیشرفته AI محسوب می‌شود. این تأییدیه‌ها به گفته منابع آشنا شامل چند صد هزار تراشه H200 بوده و در جریان سفر مدیرعامل انویدیا، جنسن هوانگ، به چین صادر شده است. تخصیص اولیه به سه شرکت بزرگ اینترنت و فناوری چین متمرکز شده و سایر شرکت‌های داخلی نیز در صف دسترسی به این تراشه‌ها قرار دارند. در حالی که مقامات چینی هنوز نظر رسمی خود را اعلام نکرده‌اند، این تصمیم به نظر می‌رسد با تلاش‌های گسترده‌تر پکن برای تسریع توسعه و پیاده‌سازی هوش مصنوعی داخلی هم‌راستا باشد. تحلیلگران این حرکت را تلاشی برای متعادل کردن جاه‌طلبی‌های فناوری ملی در برابر محدودیت‌های خارجی، به‌ویژه کنترل‌های صادراتی ایالات متحده، می‌دانند که دسترسی به نیمه‌رساناهای پیشرفته را در سال‌های اخیر محدود کرده است. تراشه H200 به عنوان ورودی حیاتی برای آموزش و پیاده‌سازی مدل‌های بزرگ هوش مصنوعی شناخته می‌شود و بهبودهایی در عملکرد نسبت به محصولات قبلی محدود ارائه می‌دهد. تأیید واردات آن نشان‌دهنده درجه‌ای از انعطاف‌پذیری نظارتی است و ممکن است منعکس‌کننده فوریتی باشد که چین در حفظ رقابت‌پذیری در زیرساخت‌های هوش مصنوعی احساس می‌کند. برای انویدیا، این تأییدها یک گشایش مهم در بازاری هستند که با محدودیت‌ها و عدم قطعیت‌های نظارتی مواجه بوده است. چین یکی از بزرگ‌ترین مصرف‌کنندگان محاسبات هوش مصنوعی در جهان باقی مانده و دسترسی مجدد — حتی اگر در ابتدا محدود باشد — می‌تواند از رشد درآمد حمایت کرده و موقعیت غالب انویدیا در سخت‌افزارهای پیشرفته AI را تقویت کند. از منظر بازار، این توسعه ممکن است به عنوان یک نکته مثبت تدریجی برای زنجیره‌های تأمین جهانی هوش مصنوعی تفسیر شود و برخی از ریسک‌های منفی مرتبط با تجزیه ژئوپولیتیکی را کاهش دهد. با این حال، تحلیلگران هشدار می‌دهند که این تأییدها هدفمند هستند و لزوماً نشان‌دهنده یک بازگشت وسیع‌تر به کنترل‌های فناوری نیستند. به طور کلی، این حرکت نشان‌دهنده این است که اولویت‌های استراتژیک حول هوش مصنوعی به طور فزاینده‌ای بر سیاست‌های تجاری و صنعتی تأثیر می‌گذارد، با تأییدات انتخابی که به عنوان ابزاری عملی برای مدیریت وابستگی‌های فناوری در میان تنش‌های ژئوپولیتیکی مداوم ظاهر می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا فروش تراشه‌های H200 به چین را با احتیاط انجام می‌دهد

شرکت انویدیا در شرایطی که تأییدیه‌های صادراتی به چین با عدم قطعیت روبه‌روست، تصمیم گرفته محموله‌های تراشه قدرتمند H200 را با احتیاط مدیریت کند. به گزارش منابع خبری، چین از برخی شرکت‌های داخلی خواسته است که به‌طور موقت سفارش‌های H200 را متوقف کنند. در همین حال، انویدیا برای کاهش ریسک، از مشتریان چینی خواسته است که هزینه کامل سفارش‌ها را پیشاپیش پرداخت کنند. این اقدام نشان‌دهنده حساسیت بالای شرکت نسبت به شرایط ژئوپلیتیک و محدودیت‌های احتمالی در بازار چین است. این تحولات در حالی رخ می‌دهد که تراشه‌های H200 به‌عنوان نسل جدید پردازنده‌های هوش مصنوعی، نقش کلیدی در رقابت جهانی فناوری دارند و هرگونه محدودیت در عرضه می‌تواند تأثیر قابل‌توجهی بر بازارهای بین‌المللی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت xAI با حمایت غول‌های فناوری ۲۰ میلیارد دلار سرمایه جذب کرد

شرکت xAI متعلق به ایلان ماسک در دور تأمین مالی سری E موفق به جذب ۲۰ میلیارد دلار سرمایه شد. سرمایه‌گذاران استراتژیک این دور شامل انویدیا و سیسکو اینوستمنتس هستند. همچنین سایر سرمایه‌گذارانی که در این دور مشارکت داشتند عبارتند از: Valor Equity Partners، StepStone Group، شرکت مدیریت و تحقیقات فیدلیتی، سازمان سرمایه‌گذاری قطر (QIA)، MGX و گروه سرمایه بارون. این شرکت اعلام کرده است که اکنون حدود ۶۰۰ میلیون کاربر فعال ماهانه دارد و مدل هوش مصنوعی Grok 5 در حال حاضر در مرحله آموزش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراشه‌های جدید انویدیا ۱۰ برابر کارآمدتر از نسل‌های قبلی هستند

جنسن هوانگ، مدیرعامل انویدیا اعلام کرد که تراشه‌های جدید ۱۰ برابر کارآمدتر از نمونه‌های پیشین هستند. او با اشاره به نیاز حیاتی به تأمین نیرو گفت: «ما آرزو می‌کردیم انرژی بیشتری در اختیار داشتیم؛ ما باید در تمام انواع انرژی سرمایه‌گذاری کنیم.» هوانگ همچنین تأکید کرد که تقاضای شدیدی از سوی مشتریان چینی وجود دارد. وی در خصوص تعاملات سیاسی افزود که پکن از طریق شرکت‌ها ارتباط برقرار خواهد کرد و انویدیا به‌طور مستقیم با دولت چین در ارتباط نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرسدس‌بنز از سیستم رانندگی خودکار سطح ۲ انویدیا بهره می‌برد

انویدیا در یک مجموعه اعلامیه گسترده، مدل‌های جدید Nemotron را برای گفتار، بازیابی چندوجهی و ایمنی معرفی کرد و هم‌زمان از مدل‌های بنیادین Cosmos با قابلیت استدلال شبیه انسان پرده برداشت. جنسن هوانگ، مدیرعامل انویدیا، همچنین پردازنده جدید Vera با ۸۸ هسته Arm و شش تراشه تازه برای ابررایانه‌های Vera Rubin را معرفی کرد و گفت طراحی Rubin اکنون وارد تولید کامل شده است. در بخش خودرو، نرم‌افزار NVIDIA DRIVE AV برای نخستین‌بار روی مرسدس‌بنز CLA عرضه شد و قابلیت رانندگی خودکار سطح ۲ پیشرفته را به جاده‌های آمریکا می‌آورد. هوانگ همچنین تأیید کرد که تقاضا برای تراشه H200 در چین بسیار قوی است و انویدیا «برای همه بازارها عرضه کافی دارد». مجوزهای صادراتی این تراشه نیز در حال بررسی دولتی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکورد تاریخی مس در لندن؛ بازار وارد فاز کمبود ساختاری می‌شود

بازار جهانی مس وارد مرحله‌ای تازه شده است. قیمت مس در بورس فلزات لندن (LME) برای نخستین‌بار در تاریخ از مرز ۱۳ هزار دلار به ازای هر تن متریک عبور کرد؛ حرکتی که نه حاصل هیجان کوتاه‌مدت، بلکه بازتاب یک تغییر بنیادین در توازن عرضه و تقاضای این فلز راهبردی است. آنچه امروز در نمودار قیمت دیده می‌شود، حاصل انباشت چند سال فشار ساختاری بر سمت عرضه است؛ فشاری که اکنون به‌تدریج خود را در قیمت‌ها تخلیه می‌کند. شکاف عرضه؛ مسأله‌ای که از سال‌ها پیش شکل گرفت از اوایل دهه ۲۰۲۰، بسیاری از تحلیل‌گران نسبت به شکل‌گیری یک شکاف پایدار در عرضه مس هشدار می‌دادند. سرمایه‌گذاری ناکافی در پروژه‌های جدید، طولانی‌بودن چرخه توسعه معادن، افت عیار سنگ معدن در معادن قدیمی و سخت‌گیرانه‌تر شدن مقررات زیست‌محیطی، همگی باعث شدند رشد ظرفیت تولید از رشد تقاضا عقب بماند. این شکاف در سال ۲۰۲۵ به‌طور عملیاتی نمایان شده است؛ به‌ویژه با اختلال گسترده در برخی از بزرگ‌ترین معادن جهان. معدن عظیم گراسبرگ (Grasberg) در اندونزی، یکی از ستون‌های عرضه جهانی مس، پس از رانش گسترده گل‌ولای در سال گذشته بخش بزرگی از ظرفیت خود را از دست داد. برآوردها نشان می‌دهد حدود ۲۷۰ هزار تن از تولید سالانه این معدن در سال جاری عملاً از بازار حذف شده است و بازگشت تدریجی آن نیز زودتر از فصل دوم سال انتظار نمی‌رود. اعتصاب‌ها؛ جرقه‌ای بر بشکه باروت در چنین بازاری که از پیش به‌شدت به شوک‌های عرضه حساس شده است، حتی اختلال‌های کوچک‌تر نیز اثر بزرگی بر قیمت‌ها می‌گذارند. در روزهای اخیر، بخشی از نیروی کار معدن مانتوورده (Mantoverde) متعلق به شرکت Capstone Copper در منطقه آتاکامای شیلی دست به اعتصاب زدند. این اعتصاب که پس از شکست مذاکرات میان اتحادیه کارگری و مدیریت آغاز شد، باعث شده معدن با حدود ۳۰ درصد ظرفیت فعالیت کند؛ چرا که نزدیک به نیمی از نیروی انسانی آن در اعتصاب مشارکت دارند. اگرچه مانتوورده در مقیاس جهانی هم‌تراز غول‌هایی مانند اسکوندیدا یا گراسبرگ نیست، اما در بازاری که به‌شدت دچار کمبود حاشیه‌ای عرضه است، از دست رفتن حتی ۳۰ هزار تن تولید سالانه بالقوه نیز می‌تواند تعادل بازار را بر هم بزند؛ به‌ویژه آنکه این معدن اخیراً پروژه توسعه سولفیدی خود را برای افزایش ظرفیت در بلندمدت آغاز کرده بود که اکنون با ریسک تأخیر مواجه شده است. شیلی؛ کانون ریسک‌های جدید عرضه اهمیت این اعتصاب فقط به خود مانتوورده محدود نمی‌شود. این معدن در منطقه‌ای واقع شده که در همسایگی استان آنتوفاگاستا قرار دارد؛ قلب تپنده صنعت مس جهان که بزرگ‌ترین معادن دنیا در آن متمرکزند. نشانه‌های نارضایتی کارگری در این منطقه می‌تواند آغازگر موج گسترده‌تری از مطالبات مزدی و ایمنی باشد. در سال جاری، پنج قرارداد بزرگ کارگری در شرکت دولتی کودلکو (Codelco) منقضی می‌شود که بخشی از مطالبات حول محور ایمنی و کاهش سرعت تولید شکل گرفته است. هم‌زمان، مذاکرات دشواری در معدن سنتینلا جریان دارد و معدن لوس برونسس متعلق به آنگلو امریکن نیز در ماه‌های آینده وارد فاز مذاکره پرچالش خواهد شد. به بیان دیگر، بازار مس نه‌تنها با اختلال‌های بالفعل مواجه است، بلکه با یک ریسک سیستماتیک عرضه در شیلی نیز روبه‌رو شده است؛ کشوری که بزرگ‌ترین تولیدکننده مس جهان به‌شمار می‌رود. تحلیل تکنیکال؛ مسیر باز تا سطوح بالاتر از منظر تکنیکال نیز مانعی جدی بر سر راه ادامه صعود دیده نمی‌شود. محدوده چندساله ۲۰۲۲ تا ۲۰۲۵ اکنون به‌طور کامل شکسته شده و هدف کلاسیک این شکست، ناحیه‌ای در حدود ۱۶ هزار دلار به ازای هر تن را نشان می‌دهد. در چنین شرایطی، قیمت نه‌تنها از شوک‌های عرضه حمایت می‌گیرد، بلکه از منظر ساختاری نیز در مسیری قرار دارد که بازگشت‌های عمیق را دشوار می‌سازد؛ مگر آنکه شوک معناداری از سمت تقاضا یا سیاست‌گذاری جهانی وارد شود. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 سخن پایانی رکورد تاریخی قیمت مس بیش از آنکه یک هیجان مقطعی باشد، نشانه‌ای از ورود بازار به یک دوره کمبود ساختاری است. اختلال در معادن بزرگ، ریسک‌های فزاینده نیروی کار در شیلی، و سال‌ها کم‌سرمایه‌گذاری در پروژه‌های جدید، همگی باعث شده‌اند که مس به یکی از کمیاب‌ترین منابع صنعتی جهان تبدیل شود؛ آن هم درست در زمانی که تقاضای مرتبط با گذار انرژی، خودروهای برقی و زیرساخت‌های دیجیتال رو به اوج است. در چنین فضایی، عبور قیمت از ۱۳ هزار دلار نه نقطه پایان، بلکه شاید تنها آغاز مرحله‌ای تازه از بازقیمت‌گذاری این فلز راهبردی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین ۲ میلیون تراشه H200 سفارش داد؛ موجودی انویدیا کافی نیست

شرکت‌های فناوری چین برای سال ۲۰۲۶ سفارش خرید ۲ میلیون تراشه H200 از انویدیا ثبت کرده‌اند؛ در حالی که موجودی فعلی این شرکت تنها ۷۰۰ هزار واحد است. این تقاضای بی‌سابقه در شرایطی مطرح شده که دولت ترامپ صادرات این تراشه‌ها را با کارمزد ۲۵ درصدی تأیید کرده اما چین هنوز مجوز رسمی واردات را صادر نکرده است. انویدیا قیمت هر تراشه را برای مشتریان چینی ۲۷ هزار دلار تعیین کرده و شرکت ByteDance نیز اعلام کرده که در صورت صدور مجوز، در سال ۲۰۲۶ حدود ۱۰۰ میلیارد یوان برای خرید این تراشه‌ها هزینه خواهد کرد. در همین حال، چین برای تقویت خودکفایی در صنعت نیمه‌هادی، قانونی را اعمال کرده که شرکت‌های تولیدکننده تراشه باید حداقل ۵۰٪ تجهیزات داخلی استفاده کنند؛ در غیر این صورت با رد مجوز مواجه خواهند شد. هدف نهایی این سیاست، استفاده ۱۰۰٪ تجهیزات داخلی در کارخانه‌های تولید تراشه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت غیرمنتظره اقتصاد چین به رشد؛ PMI دسامبر همه را غافلگیر کرد

بازارهای مالی آسیا در روز چهارشنبه ۳۱ دسامبر ۲۰۲۵، در آخرین روز سال، معاملات آرامی را پشت سر گذاشتند؛ بسیاری از معامله‌گران هنوز در تعطیلات بودند و نقدینگی پایین بود. با این حال، چین مجموعه‌ای از داده‌های اقتصادی بهتر از انتظار منتشر کرد که سیگنال مثبتی برای پایان سال بود. شاخص رسمی مدیران خرید بخش تولید چین در دسامبر پس از هشت ماه رکود، دوباره به محدوده رشد بازگشت و از ۴۹.۲ به ۵۰.۱ رسید. این رقم فراتر از پیش‌بینی اقتصاددانان بود. این در حالی است که سود کارخانه‌ها در ماه گذشته بیشترین افت سالانه خود را ثبت کرده‌اند که نشان‌دهنده شکنندگی روند بهبود است. بخش غیرتولیدی نیز عملکرد بهتری داشت و PMI خدمات و ساخت‌وساز از ۴۹.۵ به ۵۰.۲ افزایش یافت. شاخص ترکیبی نیز از ۴۹.۷ به ۵۰.۷ رسید که نشان‌دهنده بهبود گسترده‌تر شرایط کسب‌وکار است. در بخش خصوصی، PMI تولیدی S&P Global/RatingDog نیز از ۴۹.۹ به ۵۰.۱ افزایش یافت. این رشد عمدتاً ناشی از تقاضای داخلی قوی‌تر و عرضه محصولات جدید بود، هرچند سفارشات صادراتی همچنان تحت فشار ضعف اقتصاد جهانی قرار داشت. اشتغال برای دومین ماه کاهش یافت و فشار هزینه‌ها نیز افزایش داشت، در حالی که شرکت‌ها برای حفظ فروش، قیمت‌ها را پایین نگه داشتند. با وجود این داده‌های مثبت، خوش‌بینی تولیدکنندگان نسبت به سال ۲۰۲۶ کاهش یافته و همچنان کمتر از میانگین تاریخی است. بهبود فعلی شکننده است و به حمایت سیاستی و تقاضای داخلی وابسته خواهد بود. در بخش فناوری، گزارش شد که ByteDance قصد دارد در سال ۲۰۲۶ حدود ۱۴ میلیارد دلار برای خرید تراشه‌های انویدیا هزینه کند. بازده بازارهای سهام آسیا–اقیانوسیه: نیکی ژاپن: ۰.۳۷٪- هنگ‌سنگ: ۰.۸۵٪- شانگهای: ۰.۱۶٪+ استرالیا: ۰.۱٪-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

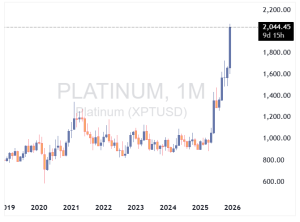
سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صورت‌جلسه بانک مرکزی کانادا (BOC): شورای حکام توافق کردند که با در نظر گرفتن نوسانات اخیر، در تفسیر داده‌ها محتاط باشند

شورای حکام آماده است تا در صورت وقوع یک شوک بزرگ جدید، یا داده‌هایی که نشان‌دهنده انحراف قابل‌توجه اقتصاد و تورم از چشم‌انداز باشند، واکنش نشان دهد. پیش از اعلام تصمیم نرخ بهره بانک مرکزی کانادا در ۱۰ دسامبر، شورای حکام بر این باور بود که پیش‌بینی اینکه اقدام بعدی افزایش [نرخ] خواهد بود یا کاهش آن، دشوار است. شورای حکام توافق کردند که بازنگری پیش روی پیمان تجاری USMCA یک ریسک قابل‌توجه است. نوسانات در آمارهای اخیر تولید ناخالص داخلی (GDP) سه‌ماهه بر این موضوع تأکید دارد که ارزیابی روندهای بنیادین اقتصادی تا چه حد چالش‌برانگیز خواهد بود. شورای حکام بر این باور بود که عدم قطعیت پیش از مذاکرات USMCA و در حین آن، احتمالاً بر سرمایه‌گذاری تجاری فشار خواهد آورد (تأثیر منفی خواهد گذاشت). شورای حکام به این نتیجه رسیدند که این امر می‌تواند ناشی از رشد کندتر هزینه‌های واحد نیروی کار باشد. شورای حکام خاطرنشان کردند که علیرغم ریسک سرایت هزینه‌های بالاتر ناشی از اختلالات تجاری به قیمت‌های مصرف‌کننده، تأثیرات آن تاکنون محدود بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پتانسیل صعودی چین برای انویدیا و AMD

گمانه‌زنی‌های تازه درباره احتمال صدور مجوز از سوی آمریکا برای فروش پردازنده‌های گرافیکی (GPU) به چین، توجه‌ها را به پتانسیل رشد درآمدی انویدیا و AMD جلب کرده است. به برآورد مؤسسه «ریموند جیمز»، AMD می‌تواند بین ۵۰۰ تا ۸۰۰ میلیون دلار به درآمد خود اضافه کند که معادل ۰٫۱۰ تا ۰٫۲۰ دلار افزایش در سود هر سهم (EPS) غیر GAAP است؛ افزایشی که عمدتاً از محل شتاب‌دهنده‌های سازگار با مقررات چین حاصل می‌شود. فرصت انویدیا بزرگ‌تر ارزیابی می‌شود؛ به‌طوری‌که پتانسیل ۷ تا ۱۲٫۵ میلیارد دلار درآمد اضافی و ۰٫۱۵ تا ۰٫۳۰ دلار افزایش EPS در سال ۲۰۲۶ برای این شرکت متصور است. با این حال، همچنان ابهاماتی درباره زمان صدور مجوزها، میزان تقاضای چین و هزینه‌های صادراتی آمریکا وجود دارد، اما حتی فروش در حجم‌های محدود نیز می‌تواند اثر معناداری داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انویدیا ارسال تراشه‌های H200 به چین را از سر می‌گیرد | محموله اولیه تا ۸۰ هزار واحد پیش از اواسط فوریه

منابع آگاه می‌گویند انویدیا قصد دارد نخستین محموله تراشه‌های پیشرفته H200 را پیش از اواسط فوریه و هم‌زمان با نزدیک شدن به سال نوی قمری، به چین ارسال کند. این محموله اولیه می‌تواند بین ۴۰ تا ۸۰ هزار تراشه باشد—رقمی که نشان‌دهنده تقاضای بسیار بالای بازار چین برای سخت‌افزارهای هوش مصنوعی است. طبق گزارش رویترز، بخشی از این ارسال‌ها—حدود ۵ تا ۱۰ هزار ماژول—از موجودی فعلی انویدیا تأمین خواهد شد و سپس ارسال‌های بزرگ‌تر ادامه پیدا می‌کند. این خبر در بازار سهام نیز بازتاب داشت و سهام انویدیا در معاملات پیش‌گشایش ۱.۸٪ افزایش یافت. تراشه H200 یکی از قدرتمندترین پردازنده‌های هوش مصنوعی انویدیا محسوب می‌شود و برای مدل‌های زبانی بزرگ، پردازش ابری و کاربردهای پیشرفته AI استفاده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ بررسی فروش تراشه‌های انویدیا به چین را آغاز کرد

دولت ایالات متحده به رهبری دونالد ترامپ، بررسی چندجانبه‌ای را برای صدور مجوز فروش تراشه‌های H200 شرکت انویدیا به چین آغاز کرده است؛ اقدامی که می‌تواند نشانه‌ای از تغییر در سیاست صادرات فناوری آمریکا باشد. این بررسی پس از آن آغاز شد که ترامپ وعده داد اجازه فروش این تراشه‌ها را خواهد داد، مشروط به پرداخت ۲۵ درصد از درآمد فروش به دولت آمریکا. او معتقد است صادرات کنترل‌شده می‌تواند به حفظ برتری فناوری شرکت‌های آمریکایی کمک کند و انگیزه چین برای توسعه سریع تراشه‌های داخلی را کاهش دهد. وزارت بازرگانی آمریکا درخواست‌های مجوز صادرات را برای بررسی به وزارت‌های خارجه، انرژی و دفاع ارسال کرده است. طبق قوانین کنترل صادرات، این نهادها ۳۰ روز فرصت دارند تا نظر دهند و در صورت اختلاف، تصمیم نهایی با رئیس‌جمهور خواهد بود. این اقدام با واکنش‌های تند در واشنگتن مواجه شده است. منتقدان هشدار داده‌اند که تراشه‌های پیشرفته هوش مصنوعی می‌توانند توانایی‌های نظامی چین را تقویت کرده و برتری آمریکا در حوزه هوش مصنوعی را تضعیف کنند. تراشه H200 اگرچه از مدل Blackwell ضعیف‌تر است، اما همچنان یکی از شتاب‌دهنده‌های قدرتمند و پرکاربرد محسوب می‌شود که تاکنون اجازه فروش به چین نداشته است. انویدیا نیز در حال بررسی افزایش تولید H200 است؛ زیرا تقاضای اولیه از سوی چین فراتر از ظرفیت موجود بوده است. با این حال، هنوز مشخص نیست که دولت چین اجازه خرید این تراشه‌ها را به شرکت‌های داخلی خواهد داد یا خیر. برخی مقامات دولت آمریکا، از جمله مشاور هوش مصنوعی کاخ سفید، معتقدند که فروش محدود می‌تواند رشد رقبای چینی مانند هواوی را کند کند و وابستگی آن‌ها به فناوری آمریکایی را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا بر مناسب بودن نرخ بهره فعلی و حفظ هدف تورمی ۲ درصدی تأکید کرد

تیف مک‌لم، رئیس بانک مرکزی کانادا، در تازه‌ترین اظهارات خود با دفاع از سیاست‌های فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشم‌انداز اقتصادی، واکنش لازم را نشان دهد. مک‌لم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبل‌کوین کانادایی در آینده باید یک‌به‌یک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط دارایی‌های نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آن‌ها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبل‌کوین‌ها به «پول خوب» و قابل‌اعتمادی مانند اسکناس یا سپرده‌های بانکی است؛ از این‌رو صادرکنندگان باید دارای تاب‌آوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفاف‌سازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبل‌کوین‌ها در سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انویدیا از خانواده مدل‌های باز NEMotron 3 رونمایی کرد.

مدل‌های NEMotron 3 Super و Ultra انتظار می‌رود در نیمه اول سال ۲۰۲۶ عرضه شوند. شرکت انویدیا مدل‌های جدیدی به نام NEMotron 3 عرضه کرده است که «مدل‌های باز» (Open Models) هستند، یعنی احتمالاً توسعه‌دهندگان و پژوهشگران می‌توانند به آن‌ها دسترسی داشته باشند و از آن‌ها استفاده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای چین برای تراشه H200 انویدیا از ظرفیت تولید پیشی گرفت

بر اساس گزارش منابع آگاه، تقاضای چین برای تراشه‌های هوش مصنوعی H200 انویدیا فراتر از ظرفیت فعلی تولید این شرکت قرار گرفته است؛ موضوعی که انویدیا را به بررسی گزینه‌های افزایش تولید این تراشه پیشرفته سوق داده است. این منابع می‌گویند رشد سریع تقاضا، به‌ویژه از سوی شرکت‌های چینی فعال در حوزه هوش مصنوعی، باعث شده عرضه کنونی پاسخگوی نیاز بازار نباشد. در نتیجه، انویدیا در حال ارزیابی راه‌هایی برای افزایش ظرفیت تولید H200 است؛ تراشه‌ای که نقش کلیدی در پردازش‌های پیشرفته AI دارد و به یکی از محصولات استراتژیک این شرکت تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: بهبود بازار کار امیدبخش است؛ درباره احتمال افزایش نرخ در ۲۰۲۶ اظهار نظر نمی‌کنم

تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانه‌ای دلگرم‌کننده است، هرچند کسب‌وکارها همچنان در زمینه استخدام و برنامه‌های سرمایه‌گذاری احتیاط به خرج می‌دهند. داده‌های اخیر اشتغال تغییری در چشم‌انداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها می‌توانند مطمئن باشند بانک مرکزی تصمیمات خود را گام‌به‌گام و بر اساس داده‌ها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمت‌گذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیف مکلم: نرخ فعلی برای مهار تورم و عبور از شوک تجاری مناسب است

تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود بار دیگر تأکید کرد که نرخ بهره ۲.۲۵ درصدی فعلی در شرایط کنونی، مناسب‌ترین سطح برای حفظ ثبات قیمتی و هدایت اقتصاد در عبور از شوک تجاری آمریکا است. به گفته او، کانادا نه با یک چرخه معمولی ضعف اقتصادی، بلکه با یک گذار ساختاری روبه‌رو است که ماهیت آن، سیاست‌گذاری پولی را پیچیده‌تر کرده است. سه پیام اصلی مکلم تأثیرات شدید تعرفه‌های آمریکا او تصریح کرد که تعرفه‌های سنگین آمریکا بر بخش‌هایی چون خودرو، فولاد، آلومینیوم و چوب‌بری، فشار قابل‌توجهی بر برخی صنایع وارد کرده، اما کل اقتصاد مقاوم‌تر از حد انتظار عمل کرده است. تورم مهار شده و نزدیک هدف تورم سرفصل بیش از یک سال است در حوالی ۲ درصد نوسان می‌کند و شاخص‌های هسته بین ۲.۵ تا ۳ درصد قرار دارند. مکلم گفت که تورم مطابق انتظار در حال حرکت است و فعلاً نشانه‌ای از انحراف پایدار از هدف دیده نمی‌شود. نرخ فعلی، تعادلی میان حمایت و مهار تورم با توجه به تعادل ریسک‌ها، شورای حکام معتقد است نرخ فعلی در پایین محدوده نرخ خنثی قرار دارد؛ سطحی که از یکسو به اقتصاد برای تطبیق با شوک تجاری کمک می‌کند و از سوی دیگر مانع از انحراف تورم می‌شود. اقتصاد: مقاوم اما نامتوازن مکلم توضیح داد که بازبینی داده‌های گذشته نشان می‌دهد اقتصاد در ابتدای ۲۰۲۵ قوی‌تر از برآوردهای اولیه بوده است؛ همین موضوع بخشی از مقاومت فعلی را توضیح می‌دهد. با این حال، تصویر فعلی ناهمگون است: رشد ۲.۶ درصدی Q3 عمدتاً ناشی از نوسانات تجاری بوده و نه قدرت تقاضای داخلی؛ تقاضای نهایی داخلی تقریباً بدون تغییر مانده؛ انتظار می‌رود رشد Q4 ضعیف باشد و به تدریج در ۲۰۲۶ بهبود یابد. بازار کار: بهبود تدریجی با آسیب‌های بخشی در سه ماه اخیر اشتغال افزایش یافته و نرخ بیکاری به ۶.۵٪ کاهش یافته است. با این حال، بخش‌های حساس به تجارت همچنان آسیب‌پذیرند و نظرسنجی‌ها نشان می‌دهد تمایل بنگاه‌ها به استخدام در سطح پایینی قرار دارد. تورم: در مسیر هدف، با نوسانات موقتی بانک مرکزی انتظار دارد تورم، با وجود برخی نوسانات کوتاه‌مدت ناشی از اثرات بازگشتی تعطیلی مالیاتی سال گذشته، نزدیک هدف ۲ درصد باقی بماند. تورم زیربنایی نیز حدود ۲.۵٪ برآورد می‌شود و وجود ظرفیت خالی در اقتصاد از افزایش دوباره تورم جلوگیری می‌کند. نقش سیاست مالی و ریسک‌های خارجی مکلم اشاره کرد که سیاست مالی طی سال‌های آینده با افزایش بودجه دفاعی و مشوق‌های سرمایه‌گذاری رشد اقتصادی را تقویت خواهد کرد. این آثار در دورنمای ژانویه لحاظ می‌شود. با این حال، ریسک‌های محیطی بالا باقی مانده‌اند: تنش‌های تجاری با آمریکا، بازبینی پیش‌روی توافق CUSMA، و نوسانات شدید در جریان تجارت، همگی ارزیابی دقیق مسیر اقتصاد را دشوار می‌کنند. پیام کلیدی مکلم او تأکید کرد: «کانادا تنها یک دوره ضعف چرخه‌ای را پشت سر نمی‌گذارد؛ ما در حال گذار از یک شوک ساختاری تجاری هستیم. سیاست پولی نمی‌تواند ظرفیت از دست رفته را بازگرداند، اما تا زمانی که تورم مهار شده باقی بماند، می‌تواند کمک کند اقتصاد با این تغییر تطبیق پیدا کند.» به این ترتیب، بانک مرکزی کانادا نه عجله‌ای برای کاهش دوباره نرخ دارد و نه گرایشی به انقباض بیشتر؛ مسیری میانه و محتاطانه که با عدم‌قطعیت‌های فعلی کاملاً همخوان است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صورتجلسه بانک مرکزی کانادا: تثبیت نرخ بهره در کانادا؛ سیاست محتاطانه در سایه عدم‌قطعیت جهانی

بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخ‌ها از تابستان ۲۰۲۴ و عقب‌نشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقام‌های پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاست‌های حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم می‌کند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایه‌گذاری در حوزه هوش مصنوعی تاب‌آوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد می‌کند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سه‌ماهه سوم چشمگیر بود، اما بانک مرکزی به‌روشنی توضیح می‌دهد که این جهش بیشتر انعکاس‌دهنده نوسانات تجاری است و نه نشانه‌ای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار می‌رود رشد اقتصادی در سه‌ماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانه‌هایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخش‌های وابسته به تجارت خارجی همچنان با فشار روبه‌رو هستند و برنامه‌های استخدامی شرکت‌ها بهبود محسوسی را نشان نمی‌دهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه می‌دهد. شاخص قیمت مصرف‌کننده در سطح ۲.۲ درصد قرار دارد و شاخص‌های هسته بین ۲.۵ تا ۳ درصد در نوسان‌اند. ارزیابی مقام‌های پولی نشان می‌دهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاه‌مدت به‌دلیل اثرات حذف تخفیف مالیاتی GST/HST، داده‌ها می‌توانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه می‌دهد با شوک‌های تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمی‌گردد؛ زمانی که بانک مرکزی نرخ را یک‌چهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایه‌گذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی می‌شود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفت‌ارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله می‌شد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابل‌توجهی در رفتار معامله‌گران مشاهده نشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر