TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هاوزر، معاون بانک مرکزی استرالیا: سیاست پولی باید محدودکننده باقی بماند تا تورم کنترل شود

اندرو هاوزر، معاون بانک مرکزی استرالیا، اعلام کرد که کاهش تورم در این کشور نیازمند حفظ سیاست‌های پولی محدودکننده است. او هشدار داد که اقتصاد استرالیا در دوره بهبود، فشرده‌تر از حالت معمول عمل کرده و این موضوع فضای کمی برای کاهش نرخ بهره در کوتاه‌مدت باقی گذاشته است. هاوزر در کنفرانس UBS در سیدنی گفت که تقاضا کمی بالاتر از تولید بالقوه قرار دارد و این وضعیت، سخت‌ترین دوره بهبود اقتصادی از دهه ۱۹۸۰ تاکنون محسوب می‌شود. او تأکید کرد که برای رسیدن به هدف تورمی، سیاست پولی باید محدودکننده باقی بماند تا شکاف تولیدی به‌تدریج کاهش یابد. بانک مرکزی پیش‌بینی کرده که تورم تا اواسط سال ۲۰۲۶ بالاتر از محدوده هدف ۲ تا ۳ درصد باقی خواهد ماند. هاوزر افزود که نبود ظرفیت خالی در بازار کار و عرضه، اگرچه نشانه‌ای مثبت برای اشتغال و فعالیت شرکت‌هاست، اما چالش‌هایی برای سیاست‌گذاری ایجاد می‌کند. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶٪ ثابت نگه داشت، پس از سه مرحله کاهش در اوایل سال ۲۰۲۵. سیاست‌گذاران اکنون با توجه به تورم قوی‌تر، تقاضای بالای خانوارها و رشد بازار مسکن، محتاط‌تر عمل می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا زمستان کریپتو شروع شد؟ دلایل ریزش بازار چه بود؟

بازار کریپتو همین‌قدر خشن، در یک روز همگی ترسیدند و فقط فروختند! آیا سقوط بیت کوین به زیر ۱۰۶,۰۰۰ دلار، صرفاً یک اصلاح کوچک است یا زنگ خطری برای آغاز یک زمستان کریپتوی جدید؟ شواهد نشان می‌دهد که نهنگ‌ها ۱۳,۰۰۰ بیت کوین به صرافی‌ها منتقل کردند و ۳۶۰ میلیون دلار سرمایه از صندوق‌های ETF خارج شد، همینطور موارد دیگری که بازار را به شدت تحت فشار قرار داد. اما چه عواملی (از اظهارات فدرال رزرو تا هک ۱۱۶ میلیون دلاری بالانسر) این ریزش را تشدید کردند؟ در این مقاله، تمام دلایل ریزش اخیر را بررسی می‌کنیم تا مشخص شود آیا وقت خرید در کف است یا باید برای رکود و ضررهای طولانی مدت سرمایه‌های خود آماده شویم. نشانه‌های هشداردهنده از عمق ترس در بازار تحلیل وقایع اخیر بازار ارزهای دیجیتال، حکایت از ترکیبی پیچیده از فشارهای کلان اقتصادی، عدم قطعیت‌های نظارتی و حوادث امنیتی دارد که به طور همزمان منجر به ریزش قیمت‌ها شده است. با آغاز ماه نوامبر، بیت کوین با افتی تازه مواجه شد و قیمت این ارز دیجیتال در یک دوره ۲۴ ساعته ۲.۴ درصد و در هفته اخیر بیش از ۶ درصد کاهش یافت و به زیر سطح ۱۰۶,۰۰۰ دلار رسید. سقوط شاخص ترس و طمع مهم‌ترین نشانه از وخامت احساسات، سقوط آزاد شاخص ترس و طمع کریپتو بود. این شاخص در یک روز از ۴۲ به ۲۱ از ۱۰۰ سقوط کرد و به منطقه «ترس شدید» (Extreme Fear) وارد شد. این امتیاز، پایین‌ترین سطح شاخص در نزدیک به هفت ماه گذشته است. ریزش این شاخص، نمایانگر عقب‌نشینی سرمایه‌گذاران خرد و نهادی و افزایش شدید احتیاط در بازار است. ✔️ بیشتر بخوانید: شاخص ترس و طمع چیست؟ | آشنایی با ابزار تحلیل احساسات در بازارهای مالی داده‌های آنچین داده‌های آنچین (On-Chain) نیز نگرانی‌ها را تأیید می‌کنند. شاخص سود و زیان تحقق‌نیافته (NUPL) سرمایه‌گذاران، اکنون در سطح ۰.۴۷ قرار دارد که کمترین میزان از ماه آوریل است. تحلیلگران معتقدند افت بیشتر این شاخص تا محدوده ۰.۴۲–۰.۴۴ می‌تواند فاز «تسلیم بازار» را تکمیل کند، که اغلب مقدمه‌ای برای یک فاز انباشت جدید و شروع رالی بعدی است. اگر این سوال ذهن شما را درگیر که شاخص NUPL چگونه می‌تواند پایان فاز نزولی و شروع انباشت را پیش‌بینی کند؟ در پاسخ باید گفت: وقتی شاخص NUPL به محدوده‌های بسیار پایین (نزدیک ۰.۴۲-۰.۴۴) می‌رسد، نشان می‌دهد که بسیاری از سرمایه‌گذاران با ضرر غیرقابل تحمل مواجه شده و شروع به فروش دارایی‌های خود می‌کنند (تسلیم). از نظر تاریخی، این فروش‌های ناشی از ترس شدید، اغلب آخرین گام قبل از رسیدن به کف بازار و شروع مرحله انباشت توسط خریداران باهوش است. عامل کلان اقتصادی: فدرال رزرو و خروج سرمایه بزرگ‌ترین نیروی محرک ریزش اخیر، نهنگ‌ها یا حوادث داخلی کریپتو نبودند، بلکه به سیاست‌های مالی ایالات متحده بازمی‌گردد. بیانیه‌های محتاطانه فدرال رزرو سرمایه‌گذاران به اظهارات محتاطانه جروم پاول، رئیس فدرال رزرو، در مورد کاهش نرخ بهره در آینده واکنش نشان دادند. اگرچه فدرال رزرو در هفته گذشته نرخ بهره را کاهش داد، اما پاول اشاره کرد که کاهش دیگری در دسامبر «یک نتیجه از پیش تعیین شده نیست». این فقدان اطمینان در مورد سیاست‌های پولی آینده، در کنار نبود داده‌های اقتصادی حیاتی (به دلیل تعطیلی احتمالی دولت آمریکا)، Uncertainty (عدم قطعیت) شدیدی را در بازار ایجاد کرد. خروج سنگین سرمایه از صندوق‌های ETF تردیدهای پیرامون فدرال رزرو مستقیماً منجر به خروج گسترده سرمایه از محصولات سرمایه‌گذاری کریپتو شد. در هفته گذشته، این محصولات شاهد خروج ۳۶۰ میلیون دلار سرمایه بودند. بیشترین فشار فروش از بازارهای ایالات متحده (۴۳۹ میلیون دلار خروجی خالص) و به ویژه از صندوق‌های قابل معامله در بورس (ETF) بیت کوین ناشی شد که ۹۴۶ میلیون دلار بازخرید (Redemption) را تجربه کردند. این خروجی‌ها پس از یک هفته رکوردشکن (هفته قبل‌تر با ۹۲۱ میلیون دلار ورودی) رخ داد و نوسان شدید در تمایلات نهادی را نشان می‌دهد. ✔️ بیشتر بخوانید: ETF ارز دیجیتال چیست؟ درخشش سولانا  و مقاومت در برابر جریان نزولی نکته قابل توجه در این جریان نزولی، عملکرد متفاوت برخی آلت کوین‌ها بود. سولانا (Solana) به عنوان یک استثنا درخشید و با جذب ۴۲۱ میلیون دلار ورودی، دومین رکورد بزرگ خود را ثبت کرد. این تقاضا عمدتاً ناشی از راه‌اندازی موفقیت‌آمیز ETF‌های جدید در ایالات متحده بود. اتریوم نیز با ۵۷.۶ میلیون دلار ورودی همراه بود که نشان‌دهنده چشم‌انداز مختلط سرمایه‌گذاران نسبت به آلت کوین‌های بزرگ است. آسیب‌پذیری اکوسیستم دیفای و حرکت نهنگ‌ها علاوه بر عوامل کلان، دو عامل داخلی بازار کریپتو نیز به افزایش ترس و تشدید فروش کمک کردند: هک پلتفرم بالانسر(Balancer)  و ضربه به اعتماد دیفای پروتکل مهم مبادلات غیرمتمرکز (DEX) بالانسر (Balancer) مورد سوءاستفاده قرار گرفت و بیش از ۱۱۶ میلیون دلار دارایی دیجیتال به سرقت رفت. این حمله که مربوط به توکن‌های استیک شده اتریوم مایع در استخرهای V2 بالانسر بود، ضربه‌ای جدی به اعتماد سرمایه‌گذاران به امنیت پروتکل‌های مالی غیرمتمرکز (DeFi) وارد کرد. کارشناسان معتقدند این سوءاستفاده از یک مشکل در بررسی دسترسی قرارداد هوشمند ناشی شده است که به مهاجم اجازه داد فرمان برداشت وجوه را صادر کند. هرچند تیم بالانسر وعده داده که با ارائه پاداش ۲۰ درصدی به هکر، تلاش می‌کند بخشی از وجوه را بازیابی کند، اما اثر روانی چنین حوادث بزرگی بر کل بازار دیفای غیرقابل انکار است. فعالیت مشکوک نهنگ‌ها و فشار فروش در کنار جریان خروجی ETF‌ها، انتقال‌های عظیم توسط نهنگ‌ها (آدرس‌های بزرگ) نیز بر فشار فروش افزود. گزارش‌ها حاکی از آن است که نهنگ‌ها در مجموع بیش از ۱۳,۰۰۰ بیت کوین به ارزش تقریبی ۱.۴ میلیارد دلار به صرافی‌ها منتقل کرده‌اند. این عمل اغلب به عنوان یک سیگنال قوی برای احتمال فروش دارایی‌ها در نظر گرفته می‌شود که می‌تواند نقدینگی بازار را جذب کرده و قیمت را پایین بکشد. همچنین، انتقال ۲۳۰۰ بیت کوین توسط یک نهنگ خفته از سال ۲۰۱۸ نیز به ابهامات بازار دامن زد. با توجه به هک بالانسر و فعالیت نهنگ‌ها، سرمایه‌گذاران خرد چگونه باید ریسک‌های دیفای و نوسانات بازار را مدیریت کنند؟ در مواجهه با هک‌های دیفای، سرمایه‌گذاران باید دارایی‌های خود را بین پروتکل‌های مختلف توزیع کنند و به پلتفرم‌هایی که سوابق امنیتی قوی و ممیزی‌های منظم (Audit) دارند، اعتماد کنند. در مورد نهنگ‌ها، رصد ابزارهای آنچین برای شناسایی انتقال‌های بزرگ به صرافی‌ها می‌تواند یک هشدار اولیه برای افزایش ریسک فروش ناگهانی باشد. بررسی عمیق‌تر آلت‌کوین‌ها و عوامل پنهان ریزش بازار در بخش قبلی، به عوامل کلان اقتصادی مانند سیاست‌های فدرال رزرو، خروج سرمایه از ETFها، هک بالانسر و فعالیت نهنگ‌ها پرداختیم و عملکرد متفاوت سولانا و اتریوم را برجسته کردیم. اما با توجه به ریزش‌های تازه بازار در روزهای اخیر (۳-۴ نوامبر ۲۰۲۵)، که بیت‌کوین را به زیر ۱۰۵,۰۰۰ دلار رساند و آلت‌کوین‌ها را با افت‌های 20-۱۰ درصدی مواجه کرد، لازم است این تحلیل را با داده‌های تازه به‌روزرسانی کنیم. این ریزش، که بیش از ۱.۱ میلیارد دلار لیکوییدیشن در ۲۴ ساعت ایجاد کرد، عمدتاً ناشی از عدم قطعیت فدرال رزرو در مورد کاهش نرخ بهره دسامبر، تهدیدهای تعرفه‌ای ترامپ علیه چین، و هک تازه بالانسر (با ضرر ۱۲۰ میلیون دلاری) است. در ادامه، بر آلت‌کوین‌ها تمرکز می‌کنیم از لایه اول‌ها مانند بایننس کوین، ریپل و کاردانو گرفته تا لایه دوم‌ها، میم‌کوین‌ها، دیفای و پروژه‌های AI و دلایل ریزش‌شان را با داده‌های آنچین و تکنیکال بررسی می‌کنیم. این افت‌ها، که دامیننس بیت‌کوین را به ۵۶.۸۴ درصد رسانده، آیا نشانه زمستان است یا فرصتی برای انباشت و خرید مجدد سرمایه‌گذاران؟ ریزش سنگین آلت‌کوین‌های لایه اول: بایننس کوین، ریپل و کاردانو در کانون بحران نوامبر آلت‌کوین‌های لایه اول، که اکوسیستم‌های بزرگی را پشتیبانی می‌کنند، در ریزش ۳ نوامبر بیش از 20-۱۰ درصد افت کردند. این دسته از آلت‌کوین‌ها به دلیل سابقه طولانی، غالباً باید ثبات بیشتری داشته باشند، اما وابستگی آن‌ها به حجم معاملات پلتفرم‌های خود و عدم وجود یک محرک نهادی جدید، آن‌ها را در معرض آسیب قرار داده است. بایننس کوین (BNB): فشارهای حقوقی و معاملاتی بایننس کوین (BNB) با افت ۹.۲ درصدی به ۹۷۷ دلار رسید، عمدتاً به دلیل کاهش حجم معاملات بایننس (۲۲ درصد افت در ۲۴ ساعت) و شایعات lawsuit (دعوی حقوقی) از سوی Wintermute علیه بایننس به خاطر ضررهای لیکوییدیشن در کرش اکتبر. این اخبار، اعتماد بازار به بزرگترین صرافی جهان را تضعیف کرده است. داده‌های آنچین: داده‌های CoinGlass نشان می‌دهد بیش از ۱.۵ میلیارد دلار BNB توسط نهنگ‌ها به صرافی‌ها منتقل شده، که این حجم عظیم انتقال، فشار فروش را به طرز چشمگیری تشدید کرد. تحلیل تکنیکال: بعداز ریزش بزرگ دو هفته قبل، بایننس کوین تا حدودی توانست روبه بالا حرکت کند اما مجدد با ورود فروشندگان بیتشری قیمت مجدد نزولی شد که حتی در روز اخیر به زیر 1000 دلا ر که عدد روانی محسوب می‌شود رسید. برای روند صعودی بایننس کوین انتظار داریم که خط روند نزولی شکسته شود که اولین سیگنال خرید باشد، اما درحال حاضر فشار فروش بیشتر است و احتمال اینکه به کف مهم قبلی در ریزش سنگین دو هفته قبل در ناحیه 860 دلار برسد، خیلی دور از دسترس نیست. ریپل (XRP): در انتظار تأیید ETF ریپل (XRP) نیز 16 درصد افت کرد و به ۲.2۴ دلار رسید، علی‌رغم اخبار مثبتی مانند ETF futures در Nasdaq. دلیل اصلی این افت، تأخیر در تأیید ETF Spot ریپل و خروج سرمایه از آلت‌های پرریسک به سمت بیت‌کوین (با هدف کاهش ریسک در شرایط عدم قطعیت) است. داده‌های آنچین: داده‌های Santiment حاکی از فروش هولدرهای بلندمدت است: ۲۵ درصد افت در فعالیت آدرس‌های کلیدی در ۷ روز گذشته، که نشان می‌دهد حتی هولدرهای وفادار نیز در حال تسلیم شدن هستند. تحلیل تکنیکال: با وجود ریزش سنگین این چند روزه در بازار کریپتو، ریپل هنوز به کف تریدینگ رنج قبلی رسیده است در 2.19 دلار نرسیده و اگه بخواهیم روند قالب رو در ادامه نزول بدانیم، با شکست این ناحیه می‌توان گفت فاز جدید ریزش شدید شروع می‌شود. کاردانو (ADA): عقب‌ماندگی در دیفای کاردانو (ADA) بدترین عملکرد را داشت با ۱۰.۳ درصدی افت به ۰.۵۵ دلار، عمدتاً به دلیل رقابت شدید با سولانا در سرعت و کارایی، و همچنین عدم پیشرفت کافی و جذابیت در آپدیت‌های دیفای. تحلیل تکنیکال: قیمت به مانند نمودار بایننس کوین مادامی که زیر خط روند نزولی باشد، روند غالب نزولی است. اما نواحی مهم حمایتی بعدی را میتوان در عدد مهم 0.50 دلار و بعد 0.43 دلار دانست که اگر ریزش را بخواهد مقداری با اصلاح صعودی مواجه کند، این نواحی مهمترین حمایت‌های بعدی محسوب می‌شوند. آلت‌کوین افت ۲۴ ساعته (۳ نوامبر ۲۰۲۵) دلیل اصلی سطح حمایت کلیدی (دلار) BNB 20% کاهش حجم بایننس + شایعات lawsuit 860 XRP 16% تأخیر ETF Spot + خروج سرمایه به BTC ۲.۱9 ADA 15% رقابت + افت TVL و خروج نقدینگی ۰.۵ ضربه به لایه دوم‌ها و میم‌کوین‌ها: POL، ARB، DOGE و SHIB در سقوط آزاد در شرایطی که بیت‌کوین و لایه اول‌ها ضعیف عمل می‌کنند، دارایی‌های پرریسک‌تر مانند لایه دوم‌ها و میم‌کوین‌ها با افت‌های شدیدتری مواجه می‌شوند. لایه دوم‌های اتریوم: رقابت و نوسان نقدینگی لایه دوم‌های اتریوم مانند پالیگان (POL) و آربیتروم (ARB) در ۳ نوامبر بیش از 10 درصد افت کردند. POL با ۹.۸ درصدی کاهش به ۰.۴۲ دلار رسید، به دلیل رقابت فزاینده با شبکه‌های جدید لایه دوم مانند Base و ZKsync. TVL POL از ۱.۲ میلیارد به ۸۰۰ میلیون دلار سقوط کرد. در ۲۴ ساعت، بیش از ۶۰۰ میلیون POL لیکویید شد و نهنگ‌ها ۱۵۰ میلیون توکن را به بایننس منتقل کردند. ARB با ۹.۵ درصدی افت به ۱.۳۵ دلار رسید. این کاهش عمدتاً ناشی از رد پیشنهاد گاورننس در مورد تخصیص ۲۰۰ میلیون ARB برای اکوسیستم بود که اعتماد جامعه را تضعیف کرد. دامیننس ARB در میان لایه دوم‌ها به ۱۶ درصد رسیده است. میم‌کوین‌ها: قربانیان اصلی لیکوییدیشن میم‌کوین‌ها بیشترین خونریزی را تجربه کردند. DOGE ۹.۴ درصد به ۰.۱۶۷ دلار و SHIB ۱۰.۲ درصد افت کرد. عوامل ریزش: کاهش شدید منشن‌ها در X (توییتر سابق) تا ۴۵ درصد و عدم حمایت توییتری ایلان ماسک، همراه با لیکوییدیشن ۱.۱ میلیارد دلاری کل بازار، عوامل اصلی بودند. ریسک بالا: توکن‌های پرریسک‌تر مانند PEPE و BONK حتی ۱۲-۱۵ درصد ریزش داشتند که نشان‌دهنده خروج سرمایه از بخش‌های پرنوسان و تلاش برای کاهش ریسک توسط سرمایه‌گذاران است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی لایه دوم POL, ARB ۹.۶% رقابت + لیکوییدیشن سنگین میم‌کوین DOGE, SHIB ۹.۸% کاهش هیجان + لیکوییدیشن‌های گسترده پروژه‌های دیفای و هوش مصنوعی: تحت تأثیر هک و هزینه‌های عملیاتی ریزش بازار به حوزه‌هایی که قبلاً محرک رشد بودند (مانند دیفای و AI) نیز سرایت کرده است. دیفای (DeFi): زلزله هک بالانسر هک بالانسر (Balancer) در ۳ نوامبر (ضرر ۱۲۰ میلیون دلاری از استخرهای V2، شامل ۶,۸۵۰ osETH و ۶,۵۹۰ WETH) ضربه‌ای مهلک به اعتماد کل بخش دیفای زد. آوه (AAVE): ۸.۷ درصد به ۱۵۲ دلار افت کرد، با APY وام‌دهی به زیر ۲.۵ درصد، که نشان‌دهنده کاهش شدید تقاضا برای استقراض است. یونی‌سواپ (UNI): ۹.۱ درصد کاهش یافت، زیرا DEXهای مبتنی بر سولانا به دلیل سرعت و کارمزد پایین‌تر، حجم بیشتری از معاملات را جذب کردند. این رقابت، جایگاه UNI را به چالش کشیده است. هوش مصنوعی (AI): چالش‌های ادغام و هزینه‌ها پروژه‌های AI نیز که در ماه‌های گذشته ترند بودند، در این ریزش از بازار در امان نماندند. FET و RNDR: FET ۱۰.۵ درصد به ۱.۴۵ دلار و RNDR ۹.۸ درصد به ۷.۲ دلار افت کردند. عوامل ریزش AI: تأخیر در ادغام FET با Ocean و افزایش هزینه GPUها (به دلیل تورم انرژی و افزایش تقاضای مرکزی) عامل این افت‌ها هستند. NUPL FET به ۰.۳۶ رسیده، و خروج ماینرها به دلیل عدم سودآوری در شرایط فعلی، فشار فروش را بیشتر کرده است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی دیفای AAVE, UNI ۹.۰% هک بالانسر + کاهش تقاضای وام‌دهی AI FET, RNDR ۱۰.۲% تأخیر در توسعه + افزایش هزینه‌های GPU دامیننس بیت‌کوین و آلت‌سیزن معکوس ریزش کنونی، به وضوح نشان می‌دهد که سرمایه‌گذاران به سمت بیت‌کوین به عنوان «پناهگاه امن» در فضای کریپتو روی آورده‌اند. تسلط مطلق بیت‌کوین دامیننس BTC به 61  درصد رسید (بالاترین از سپتامبر). این نشان‌دهنده چرخش سرمایه از آلت‌ها به BTC است. هنگامی که بازار دچار ترس می‌شود، معامله‌گران دارایی‌های ریسکی‌تر (آلت‌ها) را می‌فروشند و نقدینگی را به بیت‌کوین یا استیبل کوین‌ها منتقل می‌کنند. Altseason Index در ۲۰ است (زیر ۲۵ = فصل بیت‌کوین)، که تأیید می‌کند بازار به طور کامل در فاز تسلط بیت‌کوین قرار دارد. Glassnode گزارش می‌دهد هولدرهای کوتاه‌مدت آلت‌ها ۷۰ درصد ضرر دارند که نشان‌دهنده فشار شدید برای فروش است. انتقال‌های آلت به صرافی‌ها (مانند ۶۰۰ میلیون XRP) سه برابر BTC است که حاکی از تلاش شدید برای نقد کردن آلت‌کوین‌هاست. چگونه دامیننس بیت‌کوین (BTC Dominance) بر سرنوشت آلت‌کوین‌ها تأثیر مستقیم می‌گذارد؟ زمانی که دامیننس بیت‌کوین بالا می‌رود، به این معنی است که سهم بیت‌کوین از کل ارزش بازار ارزهای دیجیتال در حال افزایش است. این معمولاً در فازهای نزولی (مثل وضعیت کنونی) رخ می‌دهد، زیرا سرمایه‌گذاران آلت‌کوین‌ها را فروخته و به بیت‌کوین پناه می‌برند؛ در نتیجه، آلت‌کوین‌ها حتی اگر بیت‌کوین ثابت بماند یا فقط کمی ریزش کند، با افت شدیدتری مواجه خواهند شد. ✔️ بیشتر بخوانید: دامیننس بیت‌کوین (Bitcoin Dominance) چیست؟ سناریوهای آینده برای آلت‌کوین‌ها در زمستان احتمالی و استراتژی خرید مجدد با توجه به داده‌های موجود، دو سناریوی اصلی پیش روی بازار آلت‌کوین‌ها قرار دارد: سناریوی ۱: اصلاح عمیق و ریباند (اصلی‌ترین احتمال) فرض: اگر فدرال رزرو در دسامبر نرخ بهره را ۲۵ bps کاهش دهد و ETFهای SOL همچنان جریان ورودی قوی جذب کنند، آلت‌کوین‌ها ۱۵-۲۵ درصد برگشت خواهند کرد. عملکرد: در این سناریو، پروژه‌های با بنیاد قوی و TVL بالا مانند سولانا (SOL) (که ۹ درصدی افت کرد اما TVL آن همچنان بالای ۵.۲ میلیارد دلار است) و LINK (به دلیل کاربرد زیرساختی) مقاومت بیشتری نشان خواهند داد و زودتر ریکاوری می‌کنند. سناریوی ۲: آغاز زمستان کریپتو  فرض: با تشدید تورم اروپا، کندی رشد چین و اتخاذ موضع بسیار سخت‌گیرانه از سوی فدرال رزرو، بازار وارد چرخه نزولی بلندمدت می‌شود. عملکرد: در این وضعیت، آلت‌کوین‌های ضعیف و پروژه‌های بدون کاربرد واقعی ۶۰-۸۰ درصد افت خواهند کرد. تنها پروژه‌های با یوتیلیتی و کاربرد واقعی مانند GRT (برای داده‌ها و AI) یا POL (توکن جدید پالیگان پس از مهاجرت) زنده می‌مانند. میم‌کوین‌ها به احتمال زیاد ناپدید می‌شوند و فضای دیفای به پلتفرم‌های ممیزی‌شده (Audited) و اثبات‌شده مانند AAVE محدود خواهد شد. چشم‌انداز میان‌مدت و استراتژی انباشت گزارش اشتغال آمریکا (که انتظار ۱۶۰ هزار شغل را دارد) و تصمیمات آتی فدرال رزرو در دسامبر، کلید حرکت‌های بعدی هستند. اگر داده‌ها ضعیف باشد و فدرال رزرو به تسهیلات پولی روی نیاورد، ریزش ادامه می‌یابد. اما اگر Sentiment Flush (مانند پست‌های توییتر که نشان‌دهنده تخلیه احساسات منفی است) درست باشد، کف فعلی (BTC در ۱۰۵k، آلت‌ها ۱۰-۲۰ درصد پایین‌تر) فرصتی طلایی برای انباشت استراتژیک خواهد بود. استراتژی ضروری: متنوع‌سازی پرتفوی، استفاده از استاپ‌لاس برای مدیریت ریسک، و تمرکز بر روی آلت‌کوین‌هایی که TVL رو به رشد (مانند سولانا) یا کاربرد عملی و نوآورانه (مانند پروژه‌های AI آینده‌دار) دارند، ضروری است. سخن پایانی ریزش‌های اخیر بازار، که ناشی از عوامل کلان اقتصادی و حوادث امنیتی دیفای است، در یک فاز پاکسازی ضروری قرار دارد. انتقال‌های سنگین آلت‌کوین‌ها به صرافی‌ها و رسیدن شاخص‌های تکنیکال به محدوده اشباع فروش، نشان‌دهنده فاز تسلیم و ترس شدید در بازار آلت‌کوین‌ها است. با این حال، تسلط رو به رشد بیت‌کوین و تمرکز سرمایه‌ها بر دارایی‌های با ریسک کنترل شده‌تر (مانند سولانا)، نشان‌دهنده بازاری است که در حال جستجوی ارزش‌های واقعی است. اکنون، زمان فروش هیجانی نیست، بلکه زمان تحلیل دقیق و انباشت استراتژیک برای سرمایه‌گذارانی است که چشم‌انداز بلندمدت را در نظر دارند. آماده انباشت باشید بازار به زودی تصمیم نهایی را خواهد گرفت. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بولاک، رئيس بانک مرکزی استرالیا: بازار کار هنوز فشرده باقی مانده است

میشل بولاک، رئیس بانک مرکزی استرالیا: در این چرخه اقتصادی ممکن است نیاز به کاهش کمتری در نرخ بهره نسبت به دوره‌های گذشته وجود داشته باشد بازار کار هنوز اندکی فشرده‌تر از سطح اشتغال کامل است که نشان‌دهنده تداوم فشارهای عرضه در بازار نیروی کار است. هیئت مدیره بانک مرکزی کاهش نرخ بهره را در نشست اخیر بررسی نکرده است. تمرکز بر حفظ نرخ فعلی و ارزیابی محتاطانه چشم‌انداز سیاست پولی بوده است. تورم پایه سالانه بالاتر از ۳٪ وضعیت مطلوبی نیست. امکان عدم کاهش بیشتر نرخ بهره وجود دارد اما احتمال کاهش‌های محدود نیز مطرح است. برآورد فعلی نشان می‌دهد که نرخ بیکاری در سطح نسبتاً پایداری باقی خواهد ماند. افزایش نرخ بهره در حال حاضر در دستور کار قرار ندارد. هدف هیئت مدیره برای نرخ تورم، سطح ۲.۵٪ است. پاسخ قطعی درباره ادامه کاهش نرخ بهره هنوز مشخص نیست و این موضوع همچنان سؤال باز باقی مانده است. پیش‌بینی‌ها نشان می‌دهند تورم بالا تا ۱۲ ماه آینده ادامه خواهد داشت اما ابهام زیادی در چشم‌انداز وجود دارد. سیاست پولی اکنون بسیار نزدیک به سطح خنثی است و تصمیم‌گیری‌ها به‌صورت جلسه‌به‌جلسه انجام خواهد شد. همچنین تأکید کرد که هیئت مدیره بانک مرکزی هیچ‌گونه سوگیری یا جهت‌گیری خاصی در سیاست‌گذاری ندارد. هیچ کاهش نرخ بهره‌ای در نظر گرفته نشده است و تورم هسته‌ همچنان بسیار بالا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

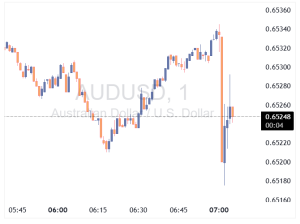
واکنش اولیه جفت ارز AUDUSD به تصمیمات سیاست پولی بانک مرکزی استرالیا در جلسه نوامبر

تحلیل جدید از تصمیمات بانک مرکزی استرالیا نشان می‌دهد که این نهاد مالی رویکردی انقباضی در پیش گرفته و برخلاف انتظارات، هیچ نشانه‌ای از سیاست‌های انبساطی دیده نمی‌شود. مسیر کاهش نرخ بهره بسیار تدریجی خواهد بود و بازگشت تورم به محدوده هدف تنها تا سال ۲۰۲۷ پیش‌بینی شده است. این موضع‌گیری نشان‌دهنده تمرکز بانک مرکزی بر کنترل فشارهای تورمی و حفظ ثبات اقتصادی در بلندمدت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی استرالیا برای جلسه نوامبر ۲۰۲۵ منتشر شد

تأثیر نااطمینانی‌های تجارت جهانی بر اقتصاد استرالیا تاکنون اندک بوده است. شرایط بازار کار کمی تعدیل شده اما همچنان نشانه‌هایی از فشردگی وجود دارد. مصرف خانوارها سریع‌تر از حد انتظار بهبود یافته است. قیمت مسکن سریع‌تر از پیش‌بینی‌ها افزایش یافته اما با الگوهای قبلی کاهش نرخ‌ها هم‌راستا است. تورم میانگین تعدیل‌شده فصلی بین ۰.۶٪ تا ۰.۷٪ پیش‌بینی می‌شود. نرخ بیکاری تا پایان ۲۰۲۷ در حدود ۴.۴٪ ثابت می‌ماند و رشد اشتغال تا ژوئن ۲۰۲۶ به ۱.۱٪ کاهش می‌یابد. رشد دستمزدها برای دسامبر ۲۰۲۶ حدود ۳.۴٪ و تا پایان ۲۰۲۷ حدود ۳.۰٪ پیش‌بینی شده است. شرایط مالی از زمان کاهش نرخ در ماه اوت تسهیل شده و سیاست پولی به سطح خنثی نزدیک‌تر شده است. نرخ بهره نقدی در پایان ۲۰۲۵ برابر با ۳.۶٪، در ژوئن ۲۰۲۶ برابر با ۳.۴٪ و پس از آن ۳.۳٪ پیش‌بینی می‌شود. تورم میانگین تعدیل‌شده تا ژوئن ۲۰۲۶ برابر با ۳.۲٪، دسامبر ۲۰۲۶ برابر با ۲.۷٪ و دسامبر ۲۰۲۷ برابر با ۲.۶٪ خواهد بود. نرخ تورم CPI برای دسامبر ۲۰۲۵ برابر با ۳.۳٪، ژوئن ۲۰۲۶ برابر با ۳.۷٪، دسامبر ۲۰۲۶ برابر با ۳.۲٪ و دسامبر ۲۰۲۷ برابر با ۲.۶٪ پیش‌بینی شده است. نرخ بهره رسمی بدون تغییر در سطح ۳.۶٪ باقی ماند. رشد تولید ناخالص داخلی سالانه برای دسامبر ۲۰۲۵ برابر با ۲.۰٪، دسامبر ۲۰۲۶ برابر با ۱.۹٪ و دسامبر ۲۰۲۷ برابر با ۲.۰٪ پیش‌بینی شده است. افزایش اخیر تورم به عوامل موقتی در سه‌ماهه سپتامبر نسبت داده شده است. هیئت مدیره بانک مرکزی بر ثبات قیمت‌ها و اشتغال کامل تمرکز دارد و اقدامات لازم را برای تحقق این اهداف انجام خواهد داد. داده‌های اخیر نشان می‌دهد فشارهای تورمی ممکن است در اقتصاد ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال استریت ژورنال: بانک مرکزی استرالیا نرخ بهره را در سطح ۳.۶۰٪ حفظ خواهد کرد

به گزارش وال استریت ژورنال، بانک مرکزی استرالیا در مواجهه با داده‌های اقتصادی نگران‌کننده از جمله افزایش تورم، رشد بیکاری و جهش قیمت مسکن، احتمالاً در نشست روز سه‌شنبه نرخ بهره رسمی را بدون تغییر در سطح ۳.۶۰٪ حفظ خواهد کرد. رئیس بانک مرکزی، میشل بولاک، تأکید کرده که قیمت دارایی‌ها هدف مستقیم سیاست‌گذاری پولی نیستند و در تصمیم‌گیری‌ها به‌طور صریح لحاظ نمی‌شوند. انتظار می‌رود بانک مرکزی تا سال آینده بررسی کاهش بیشتر نرخ بهره را به تعویق بیندازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: بانک استرالیا نرخ بهره را در ۳.۶۰٪ حفظ می‌کند

بانک مرکزی استرالیا قرار است در نشست ۴ نوامبر نرخ بهره را در سطح ۳.۶۰٪ حفظ کند، زیرا داده‌های تورمی فراتر از انتظار باعث شده‌اند اقتصاددانان پیش‌بینی کاهش نرخ را تا اواسط سال ۲۰۲۶ به تعویق بیندازند. طبق نظرسنجی رویترز از ۳۴ اقتصاددان، همه انتظار دارند که نرخ بهره در نشست آینده ثابت بماند. تورم هسته در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۱.۰٪ بوده که بسیار بالاتر از پیش‌بینی بانک مرکزی (۰.۶٪) است. تورم سالانه نیز به ۳.۲٪ رسیده که بالاتر از محدوده هدف ۲٪ تا ۳٪ بانک مرکزی است. دلار استرالیا پس از انتشار این داده‌ها تقویت شد و احتمال کاهش نرخ در نوامبر از بین رفت. رئیس بانک مرکزی، میشل بولاک، اعلام کرد حتی افزایش ۰.۹٪ نیز «انحراف قابل توجهی» محسوب می‌شود که باید در تصمیم‌گیری‌های سیاستی لحاظ شود. با وجود افزایش نرخ بیکاری به ۴.۵٪، اقتصاددانان معتقدند بانک مرکزی کنترل تورم را بر ضعف بازار کار ترجیح خواهد داد. پیش‌بینی‌ها نشان می‌دهند که اولین و احتمالاً آخرین کاهش نرخ بهره در این چرخه در سه‌ماهه دوم سال ۲۰۲۶ رخ خواهد داد، در حالی که پیش‌تر انتظار می‌رفت این کاهش در اواخر ۲۰۲۵ انجام شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بولاک، رئيس بانک استرالیا: رشد عرضه نیروی کار کند شده است

رئیس بانک مرکزی استرالیا،بولاک: عرضه نیروی کار دیگر با سرعت گذشته رشد نمی‌کند، اما بازار کار سقوط ناگهانی نخواهد داشت. ما آماده‌ایم در صورت اشتباه بودن ارزیابی‌مان درباره بازار کار، نظر خود را تغییر دهیم و اقدامات لازم را انجام دهیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: نرخ بیکاری ممکن است ماه آینده دوباره کاهش یابد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که احتمال دارد نرخ بیکاری در ماه آینده کاهش یابد، هرچند داده‌های ماهانه می‌توانند نوسان‌دار باشند. او گفت افزایش اخیر نرخ بیکاری غیرمنتظره بود اما مقدار آن تفاوت زیادی با پیش‌بینی‌ها نداشت. بولاک تأکید کرد که هیئت سیاست‌گذاری بانک مرکزی همچنان با احتیاط عمل می‌کند و نرخ‌های بهره فعلی هنوز تا حدی محدودکننده هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک وست‌پک: تورم مسیر نرخ بهره استرالیا را تعیین خواهد کرد

بانک وست‌پک اعلام کرده است که با توجه به افزایش نرخ بیکاری در ماه سپتامبر، احتمال کاهش نرخ بهره در نشست ماه نوامبر بانک مرکزی استرالیا همچنان جدی و مطرح است. به گفته این بانک، افزایش نرخ مشارکت همراه با کاهش سرعت استخدام، نشان‌دهنده ورود اندکی رکود به بازار کار است؛ هرچند این رکود شدید نیست. وست‌پک همچنان احتمال کاهش نرخ بهره به میزان ۲۵ نقطه پایه را واقعی می‌داند، اما تأکید می‌کند که انتشار شاخص تورم مصرف‌کننده فصل سوم در تاریخ ۲۹ اکتبر عامل تعیین‌کننده خواهد بود. اگر تورم پایین‌تر از انتظار باشد، احتمال آغاز چرخه کاهش نرخ بهره توسط بانک مرکزی استرالیا افزایش می‌یابد؛ اما در صورت ثبت تورم بالا، این اقدام ممکن است تا اوایل سال ۲۰۲۶ به تعویق بیفتد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت‌ارز AUDUSD به داد‌های اشتغال استرالیا واکنش منفی داد

نرخ بیکاری استرالیا در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۴.۵٪ رسید که بالاترین سطح در نزدیک به چهار سال گذشته است. این افزایش به دلیل ورود بیشتر افراد به بازار کار رخ داده و معادله دشوار بانک مرکزی استرالیا را در حمایت از رشد اقتصادی و کنترل تورم پیچیده‌تر کرده است. اداره آمار استرالیا اعلام کرد که تعداد اشتغال خالص تنها ۱۴٬۹۰۰ نفر افزایش یافته که کمتر از پیش‌بینی ۲۰٬۰۰۰ نفری بوده است. اشتغال تمام‌وقت پس از افت شدید در ماه اوت، رشد اندکی داشته و رشد سالانه اشتغال به ۱.۳٪ کاهش یافته که در ابتدای سال ۳.۵٪ بود. این گزارش ضعیف باعث شد بازارها احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی را از ۴۰٪ به ۷۱٪ افزایش دهند. دلار استرالیا ۰.۴٪ افت کرد و به حدود ۰.۶۴۸۰ دلار آمریکا رسید، در حالی که بازار اوراق قرضه رشد کرد و شاخص‌های سهام به دلیل امید به کاهش نرخ، رکورد زدند. رئیس بانک مرکزی، میشل بولاک، اعلام کرد که سیاست‌گذاران همچنان محتاط هستند و به افزایش هزینه‌های مصرف‌کننده و تورم چسبنده در ماه‌های اخیر اشاره کرد. اگرچه تورم پایه به محدوده هدف ۲ تا ۳ درصدی بازگشته، اما داده‌های اشتغال اخیر نشان‌دهنده ضعف مجدد اقتصادی است که می‌تواند درهای کاهش بیشتر نرخ بهره را تا پایان سال باز کند. داده‌های تورم مصرف‌کننده (CPI) در تاریخ ۲۹ اکتبر منتشر خواهد شد، پیش از نشست ۳ و ۴ نوامبر بانک مرکزی استرالیا.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: داده‌های اخیر نشان می‌دهد مصرف کمی قوی‌تر از تصور ما بوده است

نرخ بیکاری ۴.۲ درصدی در حال حاضر خوب است. تورم سرفصل کمی نوسان دارد. شکاف تولید احتمالاً نزدیک به تعادل است و قضاوت درباره آن دشوار است. بهره‌وری پایین‌تر به این معناست که اقتصاد و دستمزدها نمی‌توانند به سرعت رشد کنند. بازارها دیدگاه بسیار ایده‌آلی نسبت به چشم‌انداز اقتصادی جهان دارند. اثرات تعرفه‌ها تا چند سال ماندگار خواهد بود. سیاست پولی در استرالیا واقعاً انقباضی نیست، بلکه اندکی سخت‌گیرانه است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هانتر، عضو بانک مرکزی استرالیا: تورم استرالیا قوی‌تر از انتظار بود

ایان هانتر، یکی از مقامات ارشد بانک مرکزی استرالیا، در اظهاراتی به ارزیابی وضعیت فعلی اقتصاد استرالیا و چشم‌انداز آینده آن پرداخت. هانتر اعلام کرد که تورم در سه‌ماهه سوم سال احتمالاً از پیش‌بینی‌ها فراتر خواهد رفت. وی همچنین افزود که شرایط بازار کار محکم‌تر از آنچه قبلاً فرض می‌شد، است. با این حال، هانتر با اشاره به یک سیگنال نگران‌کننده، تأکید کرد که رشد اشتغال کندتر از حد انتظار بوده است. این تناقض در بازار کار، سؤالات جدیدی را برای سیاست‌گذاران ایجاد می‌کند. در بعد جهانی، هانتر بر عدم قطعیت و غیرقابل پیش‌بینی بودن پس‌زمینه جهانی و ظهور مجدد تنش‌های تجاری (که حتی ممکن است بازار کار ایالات متحده را تضعیف کرده باشد) تأکید کرد. او خاطرنشان کرد که سیاست‌های بانک مرکزی بر اساس داده‌های جدید تنظیم خواهد شد و هدف اصلی، حفظ تورم میانگین در نزدیکی ۲.۵٪ است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی استرالیا: تصمیم در مورد نرخ بهره به داده‌ها وابسته است

بانک مرکزی استرالیا در نشست ماه سپتامبر خود، نرخ بهره را در ۳.۶۰٪ ثابت نگه داشت و اعلام کرد که تصمیمات آینده محتاطانه و مبتنی بر داده‌ها خواهد بود، با اشاره به چسبندگی تورم خدمات و بازار کار همچنان فشرده. سیاست‌گذاران گفتند که کاهش‌های قبلی نرخ بهره در حال افزایش فعالیت‌های بخش مسکن است، اما داده‌های تورم سه ماهه سوم کلید تعیین‌کننده این هستند که آیا کاهش دیگری در ماه نوامبر یا دسامبر اتفاق خواهد افتاد یا خیر. بانک مرکزی استرالیا سیگنال داد که در مورد اقدامات آتی سیاست پولی خود محتاط و وابسته به داده‌ها باقی خواهد ماند؛ زیرا هیئت مدیره با وجود شاخص‌های اقتصادی نرم‌تر و ادامه عدم قطعیت در خارج از کشور، هیچ نیاز فوری برای کاهش نرخ بهره در نشست سپتامبر احساس نکرد. جفت ارز AUDUSD تقریباً بدون تغییر باقی ماند. صورتجلسه منتشر شده در روز سه‌شنبه نشان داد که هیئت مدیره نرخ بهره را در ۳.۶۰٪ ثابت نگه داشته است (پس از سه کاهش قبلی در سال جاری) و گفت که داده‌های آتی تورم و مصرف سه ماهه سوم پیش از نشست ۴ نوامبر حیاتی خواهند بود. سیاست‌گذاران قضاوت کردند که سیاست پولی «احتمالاً هنوز کمی محدودکننده است»، اما به علائم اولیه‌ای اشاره کردند که نشان می‌دهد کاهش‌های قبلی، فعالیت‌های بخش مسکن را حمایت کرده و این امر با افزایش قیمت خانه‌ها و تأیید وام‌ها مشهود است. بانک استرالیا اعلام کرد که مصرف خانوارها سریع‌تر از حد انتظار بهبود یافته و احتمالاً ادامه خواهد داشت، اگرچه برخی داده‌های اخیر نشان‌دهنده تعدیل بوده‌اند. ارقام ماهانه تورم برای ماه‌های جولای و آگوست، به ویژه در بخش مسکن و خدمات، به ریسک صعودی بالقوه برای تورم سه ماهه سوم اشاره دارند؛ داده‌ای که بازارها آن را برای تعیین زمان‌بندی حرکت بعدی نرخ بهره محوری می‌دانند. این صورتجلسه همچنین اشاره کرد که بازار کار همچنان فشرده است، با نرخ بیکاری ثابت در ۴.۲٪، هرچند برخی اعضا ریسک این را دیدند که رشد دستمزدهای بخش خصوصی می‌تواند سریع‌تر از حد انتظار کُند شود. در سطح جهانی، هیئت مدیره به عدم قطعیت پیرامون تعرفه‌های ایالات متحده و تضعیف اقتصاد چین به عنوان ریسک‌های کاهشی (نزولی) مداوم اشاره کرد. سرفصل‌های صورتجلسه بانک مرکزی استرالیا از طریق رویترز: هیئت مدیره توافق کرد که نیازی به کاهش فوری نرخ نقدی وجود ندارد. تصمیمات آتی سیاست پولی محتاطانه و وابسته به داده‌ها خواهد بود. مسیر نرخ بهره در بازار در محدوده تخمین‌های نرخ خنثی قرار دارد، اما برای هدایت سیاست پولی بسیار نامشخص است. دیدن اینکه داده‌های سه ماهه سوم در مورد اقتصاد و ظرفیت عرضه چه چیزی را نشان می‌دهند، اهمیت دارد. سیاست پولی احتمالاً هنوز کمی محدودکننده است، اما تعیین دقیق آن دشوار است. افزایش قیمت مسکن و وام‌ها نشان داد که کاهش‌های قبلی نرخ بهره تأثیرگذار بوده‌اند. تا تأثیر کامل کاهش‌های قبلی مدتی باقی مانده است. همچنان ریسک‌هایی در هر دو سمت برای اقتصاد وجود دارد؛ مصرف می‌تواند قوی‌تر باشد، اما اشتغال و دستمزدها نرم‌تر شوند. داده‌ها و ارتباطات نشان داد که احیای مصرف خانوار در سه ماهه دوم احتمالاً ادامه خواهد داشت. قرائت‌های ماهانه شاخص قیمت مصرف‌کننده (CPI) در بخش مسکن و خدمات نشان داد که تورم سه ماهه سوم می‌تواند بالاتر از پیش‌بینی باشد. هیئت مدیره خاطرنشان کرد که تورم خدمات در سایر کشورهای توسعه‌یافته سرسخت است. بازار کار هنوز کمی فشرده است، شاخص‌های آتی پایدار هستند. ریسک کُند شدن رشد دستمزدهای بخش خصوصی را کمی سریع‌تر از حد انتظار مشاهده کردند. دلار استرالیا با توجه به شرایط تجاری و تفاوت نرخ بهره، نزدیک به سطح تعادلی تخمین زده می‌شود. عدم قطعیت قابل توجهی در مورد چشم‌انداز جهانی، تعرفه‌های ایالات متحده و اقتصاد چین وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا: تورم خدمات چسبنده است

رئیس بانک مرکزی استرالیا، خانم بولاک، در جلسه کمیته اقتصادی سنا اعلام کرد که تورم در بخش خدمات همچنان کمی چسبنده باقی مانده است. او به همراه معاون بازارهای مالی، کریستوفر کنت، در پارلمان استرالیا حاضر شد و درباره وضعیت اقتصادی کشور توضیحاتی ارائه داد. بولاک گفت: بازار کار هنوز کمی فشرده است، اما ممکن است به تعادل نزدیک باشد. بازار کار در وضعیت خوبی قرار دارد. مصرف در حال بازیابی است. تورم سه‌ماهه دوم کمی بالاتر از انتظار بود اما در مسیر درست حرکت می‌کند. داده‌های ماهانه CPI نوسان‌پذیر هستند و باید با احتیاط بررسی شوند. هزینه‌های مسکن و خدمات کمی بالاتر از پیش‌بینی‌ها بوده‌اند. ریسک‌های تورمی نسبتاً متعادل هستند. سیاست‌گذاری بانک مرکزی همچنان مبتنی بر داده‌ها خواهد بود. شاخص‌های پیش‌نگر بازار کار عمدتاً پایدار بوده‌اند. در نشست ماه سپتامبر، بانک مرکزی نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه داشت، پس از سه کاهش نرخ در اوایل سال ۲۰۲۵. این تصمیم با لحن «حفظ هاوکیش» همراه بود و بانک هشدار داد که تورم سه‌ماهه سوم ممکن است فراتر از انتظار باشد. در نتیجه، احتمال کاهش نرخ بهره در ماه نوامبر به حدود ۵۰٪ کاهش یافته و برای دسامبر به حدود ۶۰٪ رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا: بازار کار قوی است

رئیس بانک مرکزی استرالیا، خانم بولاک: اقتصاد کشور در وضعیت خوبی قرار دارد. او همچنین گفت که هیئت مدیره بانک، ریسک‌های اقتصادی را به‌طور کلی متوازن ارزیابی می‌کند. بازار کار همچنان قوی است، هرچند کمی دچار تنگنا باقی مانده است. اجزای شاخص قیمت مصرف‌کننده ماهانه کمی بالاتر از حد انتظار بوده‌اند اما تأکید کرد که تورم از کنترل خارج نشده و همچنان تحت مدیریت است. راهنمایی سیاستی آینده ارائه نخواهد شد و افزود که داده‌های بیشتری در ماه نوامبر در دسترس خواهد بود. او گفت: «اگر اقتصاد در حال بهبود باشد، این خبر بسیار خوبی است». بولاک تأکید کرد که تصمیم‌گیری درباره نرخ بهره به‌صورت جلسه‌به‌جلسه و بر اساس داده‌ها انجام خواهد شد. وی همچنین اظهار داشت که افزایش فعالیت‌های اقتصادی نشانه مثبتی است اما در عین حال خاطرنشان کرد که سیاست پولی فعلی کمی انقباضی است و حالت توسعه‌ای ندارد. تأثیر کاهش‌های قبلی نرخ بهره هنوز به‌طور کامل ظاهر نشده است و در آینده قابل مشاهده خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی استرالیا برای جلسه ۳۰ سپتامبر ۲۰۲۵ منتشر شد

کاهش تورم پایه کند شده است. داده‌های اخیر—با وجود نوسانات و ناقص بودن—نشان می‌دهند که تورم در فصل سپتامبر ممکن است بالاتر از پیش‌بینی‌های گزارش سیاست پولی ماه اوت باشد. فعالیت‌های اقتصادی داخلی در حال بهبود هستند اما چشم‌انداز همچنان نامطمئن است. مصرف خصوصی در حال افزایش است؛ زیرا درآمد واقعی خانوارها رشد کرده و شرایط مالی تسهیلی شده‌اند. شاخص‌های مختلف نشان می‌دهند که شرایط بازار کار در ماه‌های اخیر نسبتاً باثبات بوده‌اند، هرچند بازار کار همچنان کمی دچار تنگناست. نااطمینانی در اقتصاد جهانی همچنان بالا باقی مانده است. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا کم است اما تحولات سیاست تجاری همچنان اثرات منفی خواهند داشت. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا پایین است اما تحولات سیاست تجاری همچنان انتظار می‌رود اثرات منفی داشته باشند. در شرایطی که نشانه‌هایی از بهبود تقاضای خصوصی، تورم پایدار در برخی بخش‌ها و ثبات نسبی بازار کار دیده می‌شود، حفظ نرخ بهره در سطح فعلی تصمیمی مناسب بوده است. همچنین، احتیاط در ارزیابی چشم‌انداز اقتصادی با توجه به داده‌های جدید ضروری است. بانک مرکزی اعلام کرده که با دقت داده‌ها و ارزیابی‌های جدید را دنبال خواهد کرد تا تصمیمات آتی را هدایت کند. اثر کامل کاهش‌های قبلی نرخ بهره نیازمند زمان است. در نهایت، ثبات قیمت‌ها و اشتغال کامل همچنان اولویت اصلی سیاست‌گذاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی رویترز: بانک استرالیا نرخ بهره را در سپتامبر ثابت نگه می‌دارد

بر اساس نظرسنجی رویترز، بانک مرکزی استرالیا در نشست ۳۰ سپتامبر نرخ بهره را در سطح ۳.۶۰ درصد حفظ خواهد کرد، اما انتظار می‌رود تا پایان سال این نرخ به ۳.۳۵ درصد کاهش یابد. تمام ۳۹ اقتصاددان شرکت‌کننده در نظرسنجی پیش‌بینی کرده‌اند که در نشست سپتامبر تغییری در نرخ بهره رخ نخواهد داد. پیش‌بینی میانه همچنان نشان می‌دهد که تا پایان سال کاهش نرخ بهره محتمل است. بازار کار همچنان فشرده و مقاوم باقی مانده و انتظار می‌رود بانک مرکزی استرالیا تا زمان انتشار کامل داده‌های تورم فصل سوم (CPI) صبر کند. بانک‌های ANZ، CBA و Westpac پیش‌بینی کرده‌اند که در ماه نوامبر کاهش ۲۵ نقطه پایه رخ دهد، در حالی که NAB انتظار دارد نرخ بهره تا سال ۲۰۲۶ بدون تغییر باقی بماند. از میان ۳۸ پاسخ‌دهنده بلندمدت، ۲۳ نفر انتظار دارند که در سه‌ماهه اول ۲۰۲۶ نرخ بهره به ۳.۱۰ درصد کاهش یابد. شاخص تورم مصرف‌کننده در ماه اوت به ۳.۰ درصد نسبت به سال قبل افزایش یافته و داده‌های رشد اقتصادی و اشتغال همچنان مقاوم و باثبات هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از داده تورم جهش کرد

شاخص قیمت‌های مصرف‌کننده در استرالیا در ماه اوت ۲۰۲۵ با سریع‌ترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیش‌بینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانه‌های جدید دولتی ۶.۳٪ کاهش یافت و هزینه‌های سفر و اقامت نیز افت کردند. در مقابل، تورم هسته‌ تعدیل‌شده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف می‌کند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این داده‌ها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سه‌ساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش داده‌های ماهانه CPI را کم‌اهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس داده‌های فصلی بوده‌اند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانه‌های انرژی به پایان می‌رسند، در حالی که تورم هسته‌ در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمی‌بیند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا، تصمیمات سیاستی را به داده‌ها گره زد

بولاک، رئیس بانک مرکزی استرالیا، در سخنرانی خود در پارلمان اعلام کرد که با وجود افزایش جزئی نرخ بیکاری، همچنان نشانه‌هایی از محدودیت در بازار کار وجود دارد. او گفت که کاهش‌های اخیر نرخ بهره انتظار می‌رود به افزایش هزینه‌کرد خانوارها و کسب‌وکارها کمک کند. بولاک افزود که شرایط بازار کار نزدیک به اشتغال کامل است و رشد مصرف خانوارها با افزایش درآمد واقعی ادامه خواهد یافت. از زمان نشست ماه اوت، داده‌های داخلی عمدتاً مطابق انتظارات بوده‌اند و حتی در برخی موارد قوی‌تر ظاهر شده‌اند. با این حال، چشم‌انداز اقتصادی همچنان با ابهام‌هایی همراه است. وی تأکید کرد که بانک مرکزی باید نسبت به تحولات اقتصادی هوشیار باقی بماند و در صورت لزوم واکنش نشان دهد. هیئت مدیره بانک مرکزی نیز اعلام کرده که با دقت داده‌ها و ارزیابی ریسک‌ها را دنبال خواهد کرد تا تصمیمات سیاستی را هدایت کند. بولاک هشدار داد که ممکن است تقاضای مازاد در اقتصاد بیشتر از حد انتظار باشد و نتایج بازار کار نیز قوی‌تر از پیش‌بینی‌ها ظاهر شود. او همچنین گفت که سیاست پولی در موقعیتی مناسب قرار دارد تا در صورت تأثیرگذاری تحولات بین‌المللی بر اقتصاد استرالیا، واکنش نشان دهد. در عین حال، ریسک عدم پایداری رشد اخیر در اقتصاد داخلی نیز وجود دارد. بولاک خاطرنشان کرد که بانک مرکزی در کاهش تورم پیشرفت واقعی داشته اما چالش اصلی حفظ تورم در محدوده هدف به‌صورت پایدار است. وضعیت تورم در موقعیت بسیار خوبی قرار دارد. او تأکید کرد که ریسک‌هایی در هر دو سمت تورم وجود دارد و بانک مرکزی همچنان به‌شدت به گزارش‌های فصلی شاخص قیمت مصرف‌کننده (CPI) استرالیا تکیه خواهد کرد. بولاک افزود که تقاضای خصوصی در حال افزایش است و این نشانه‌ای بسیار مثبت برای اقتصاد است. او همچنین گفت که انتقال تقاضا از بخش عمومی به بخش خصوصی در حال وقوع است. در ادامه، بولاک خاطرنشان کرد که بانک مرکزی فضای کافی برای واکنش دارد، اگر اقتصاد جهانی دچار بحران شود. وی بارها تأکید کرد که تصمیمات سیاست پولی کاملاً وابسته به داده‌ها خواهد بود. بولاک همچنین گفت که داده‌های اشتغال نوسان دارند، رشد اشتغال کند شده، اما نرخ بیکاری همچنان ثابت است. به گفته او، بازار کار مطابق با پیش‌بینی‌هاست و در نزدیکی اشتغال کامل قرار دارد، هرچند کمی فشرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوزر، عضو بانک استرالیا: صندوق‌های بازنشستگی باید وثیقه بیشتری تأمین کنند

هاوزر، یکی از مقامات بانک مرکزی استرالیا، اعلام کرد که صندوق‌های بازنشستگی احتمالاً باید الزامات حاشیه‌ای و وثیقه‌ای بیشتری را برای موقعیت‌های پوشش ریسک خود رعایت کنند. او افزود که این صندوق‌ها در آینده باید دامنه ارائه‌دهندگان خدمات پوشش ریسک خود را گسترش و متنوع‌سازی کنند. با توجه به کمبود دارایی‌های داخلی، احتمالاً سرمایه‌گذاری‌های خارجی صندوق‌های بازنشستگی افزایش خواهد یافت. هاوزر پیش‌بینی کرد که حجم کل پوشش ریسک ارزی (FX hedge book) طی دهه آینده به ۱ تریلیون دلار استرالیا خواهد رسید. همچنین انتظار می‌رود کل دارایی‌های صندوق‌های بازنشستگی تا ۱۸۰٪ تولید ناخالص داخلی رشد کند. او تأکید کرد که دلار استرالیا همچنان به‌عنوان یک ابزار پوشش طبیعی برای دارایی‌های پرریسک جهانی عمل می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سارا هانتر، عضو بانک استرالیا: تصمیم‌گیری بر اساس داده‌ها خواهد بود

سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر می‌مانیم. هیئت‌مدیره بر اساس داده‌ها سیاست‌گذاری خواهد کرد. هیچ‌چیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر