TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده – نوامبر

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Final Manufacturing PMI (نوامبر) واقعی .............. 52.2 پیش‌بینی ........... 51.9 قبلی ................ 51.9

خواندن کامل خبر
داده های اقتصادی کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش نظرسنجی فدرال‌رزرو دالاس؛ سقوط شاخص کسب‌وکار، در مقابل جهش تولید کارخانه‌ای

شاخص کسب‌وکار تولیدی فدرال رزرو دالاس در ماه نوامبر به منفی ۱۰.۴ سقوط کرد؛ بدتر از سطح منفی ۵ ماه گذشته و نشان‌دهنده تداوم فشار بر فضای کلی کسب‌وکار در تگزاس. با این حال، جزئیات نظرسنجی ماهانه تصویری متفاوت از بهبود قابل توجه فعالیت واقعی کارخانه‌ها ارائه می‌دهد. رشد قوی در تولید شاخص تولید با جهشی ۱۵ واحدی به ۲۰.۵ رسید؛ قوی‌ترین رشد امسال. سفارش‌های جدید از منفی به مثبت چرخید: ۴.۸ در برابر ۱.۷- ماه قبل. استفاده از ظرفیت ۲۱ واحد افزایش یافت و به ۱۹.۴ رسید. ارسال کالا (Shipments) نیز به ۱۵.۱ جهش کرد. بازار کار: بدون تغییر در استخدام، افزایش ساعات کاری شاخص استخدام در سطح ۱.۲ ثابت ماند؛ ترکیب ۱۷٪ استخدام در برابر ۱۶٪ تعدیل نیرو. ساعات کاری اما افزایش محسوسی داشت و با رشد ۱۵ واحدی به ۹.۹ رسید. قیمت‌ها و دستمزدها در مسیر صعودی ملایم قیمت مواد اولیه: ۳۵.۳ (رشد جزئی). قیمت کالاهای نهایی: ۱۰.۸ در برابر ۷.۷ ماه قبل. دستمزدها و مزایا: ۱۵.۴؛ ثابت و پایین‌تر از میانگین تاریخی. انتظارات آینده: خوش‌بینی محسوس چشم‌انداز تولید ۶ ماه آینده از ۲۱ به ۳۳.۷ جهش کرد. شاخص آینده فعالیت کل به ۱۱ افزایش یافت. تقریباً تمامی شاخص‌های پیش‌نگر تقویت شدند. جمع‌بندی در حالی‌که شاخص کلی کسب‌وکار همچنان در محدوده انقباضی باقی مانده، فعالیت واقعی کارخانه‌ها در تگزاس با شتابی قابل توجه در حال بهبود است. رشد سفارش‌ها، جهش تولید و افزایش ظرفیت نشان می‌دهد که بخش تولید منطقه در حال خروج از رکود کوتاه‌مدت است؛ هرچند فضای کلی اقتصاد هنوز با احتیاط ارزیابی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل AMD از درآمد ۴۵ میلیارد دلاری تراشه‌های سفارشی از سال ۲۰۲۶ خبر داد

لیسا سو، مدیرعامل AMD، اعلام کرد که این شرکت ۴۵ میلیارد دلار درآمد از محل طراحی تراشه‌های سفارشی خواهد داشت که از سال ۲۰۲۶ آغاز می‌شود. به گفته او، تقاضا برای زیرساخت‌های محاسباتی هوش مصنوعی "سیری‌ناپذیر" است. او همچنین افزود که شتاب‌دهنده‌های هوش مصنوعی (AI Accelerator) باعث کندی در بازار پردازنده‌های مرکزی (CPU) نشده‌اند. علاوه بر این، AMD چشم‌انداز مالی خود را برای سال‌های آینده ترسیم کرده و پیش‌بینی می‌کند: کسب درآمد "ده‌ها میلیارد دلاری" از بخش مرکز داده (Data Centre) تا سال ۲۰۲۷. رشد سالانه ترکیبی (CAGR) بیش از ۸۰ درصد برای تراشه‌های هوش مصنوعی در بخش مرکز داده. دستیابی به سهم بازار بیش از ۵۰ درصد در پردازنده‌های سرور (Server CPU). کسب سهم بازار بیش از ۴۰ درصد در پردازنده‌های کامپیوترهای شخصی (PC CPU). رشد درآمد سالانه ترکیبی ۳۵ درصدی طی ۳ تا ۵ سال آینده. رشد کلی بیش از ۶۰ درصدی در بخش مرکز داده با نرخ رشد سالانه ترکیبی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی نیویورک فدرال رزرو: نگرانی از تورم کاهش یافته، اما ترس از بیکاری افزایش دارد

طبق تازه‌ترین نظرسنجی بانک فدرال رزرو نیویورک، انتظارات تورمی خانوارهای آمریکایی اندکی کاهش یافته، اما نگاه منفی به بازار کار و وضعیت مالی شخصی افزایش پیدا کرده است؛ نشانه‌ای دوگانه که تمایلات سیاستی فدرال رزرو را کمی داویش‌تر (انبساطی‌تر) نشان می‌دهد.  پیش‌بینی تورم یک‌ساله: ۳.۲٪ (کاهش از ۳.۴٪ ماه قبل) پیش‌بینی تورم سه‌ساله: بدون تغییر در ۳.۰٪ پیش‌بینی تورم پنج‌ساله: ثابت در ۵.۰٪ با وجود کاهش نگرانی‌های تورمی، پاسخ‌دهندگان چشم‌انداز تیره‌تری از بازار کار ارائه کرده‌اند؛ ارزیابی از وضعیت مالی کنونی و انتظارات آینده نیز هر دو تضعیف شده‌اند. بازارها این داده را نشانه‌ای از تعدیل فشارهای تورمی و احتمال تداوم سیاست انبساطی فدرال رزرو تفسیر کردند، اما هم‌زمان افت اعتماد مصرف‌کنندگان موجب شد شاخص S&P 500 بیش از ۱٪ افت کند. بطورکلی، در حالی‌که ترس از تورم فروکش کرده، ترس از بیکاری جای آن را گرفته است؛ تصویری که بیانگر شکنندگی احساسات اقتصادی خانوارهای آمریکایی در میانه تعطیلی دولت و ضعف رشد اقتصادی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت AMD مجوز صادرات تراشه به چین را گرفت

شرکت AMD اعلام کرد که برخی مجوزهای صادراتی برای تراشه‌های سری MI300 به چین را دریافت کرده است، اما در پیش‌بینی مالی خود، درآمد حاصل از این صادرات را لحاظ نکرده است. مدیرعامل AMD، لیزا سو، در تماس تحلیلی با سرمایه‌گذاران گفت که درآمد بخش هوش مصنوعی این شرکت تا سال ۲۰۲۷ به ده‌ها میلیارد دلار خواهد رسید. همچنین، همکاری با OpenAI برای راه‌اندازی اولین گیگاوات پردازشی به‌خوبی در حال پیشرفت است. در بخش‌های دیگر، AMD اعلام کرد که: درآمد واحد رایانه‌های شخصی سریع‌تر از بازار رشد خواهد کرد. کسب‌وکار پردازنده‌های گرافیکی مراکز داده با شتاب در حال رشد است. تقاضا در حوزه رایانش ابری همچنان قوی باقی مانده است. فروش پردازنده‌های EPYC در بخش سازمانی به‌طور چشمگیری افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش سه‌ماهه AMD؛ فراتر از انتظارات بازار با چشم‌انداز قوی برای سه‌ماهه چهارم

شرکت AMD در گزارش مالی سه‌ماهه سوم ۲۰۲۵ بار دیگر انتظارات وال‌استریت را پشت سر گذاشت؛ عملکردی که نشان می‌دهد موج تقاضا برای پردازنده‌های هوش مصنوعی و سرور همچنان موتور اصلی رشد این شرکت است، حتی با وجود ضعف مداوم بازار رایانه‌های شخصی. شرکت AMD سود تعدیل‌شده ۱.۲۰ دلار به‌ازای هر سهم را اعلام کرد؛ رقمی که از برآورد ۱.۱۷ دلار بالاتر بود. درآمد شرکت نیز با رشد سالانه ۱۶٪ به ۹.۲۵ میلیارد دلار رسید و از پیش‌بینی ۸.۷۴ میلیارد دلاری تحلیلگران فراتر رفت. سود عملیاتی تعدیل‌شده به ۲.۲۴ میلیارد دلار رسید (برآورد بازار: ۲.۱۵ میلیارد دلار) و حاشیه سود عملیاتی با ۲۴٪ تقریباً مطابق انتظارات بود. در بخش هزینه‌ها، سرمایه‌گذاری در تحقیق‌وتوسعه با هدف گسترش محصولات مبتنی بر هوش مصنوعی، به ۲.۱۴ میلیارد دلار افزایش یافت (بالاتر از تخمین ۱.۹۶ میلیارد دلار). هزینه سرمایه‌ای نیز ۲۵۸ میلیون دلار گزارش شد که از برآورد ۲۱۹.۷ میلیون دلاری بیشتر بود. مدیریت AMD برای سه‌ماهه پایانی سال، دامنه درآمد ۹.۳ تا ۹.۹ میلیارد دلاری را پیش‌بینی کرده که بالاتر از انتظار ۹.۲۱ میلیارد دلاری بازار است؛ نشانه‌ای از اعتماد شرکت به تقاضای پایدار پردازنده‌های AI و عرضه نسل جدید محصولات.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

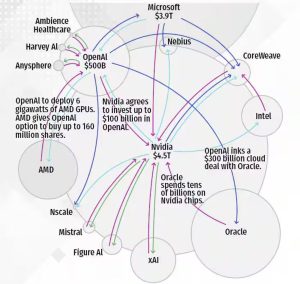
نقشه سرمایه‌گذاری‌های عظیم در اکوسیستم هوش مصنوعی

این تصویر نمایی از شبکه پیچیده سرمایه‌گذاری‌ها و همکاری‌های بزرگ‌ترین شرکت‌های فناوری در حوزه هوش مصنوعی و نیمه‌هادی‌ها را نشان می‌دهد. در مرکز این نمودار، OpenAI با ارزش‌گذاری ۵۰۰ میلیارد دلاری قرار دارد که با شرکت‌هایی مانند مایکروسافت، انویدیا، اوراکل، AMD و چندین استارت‌آپ هوش مصنوعی در ارتباط مالی و فنی گسترده‌ای است. مایکروسافت با ارزش بازار ۳.۹ تریلیون دلار در OpenAI سرمایه‌گذاری کرده است. انویدیا با ارزش ۴.۵ تریلیون دلار، تا سقف ۱۰۰ میلیارد دلار در OpenAI سرمایه‌گذاری می‌کند. اوراکل قرارداد ابری ۳۰۰ میلیارد دلاری با OpenAI دارد. شرکت AMD شش گیگاوات GPU در اختیار OpenAI قرار داده و امکان خرید ۱۶۰ میلیون سهم را به آن داده است. استارت‌آپ‌هایی مانند CoreWeave، Harvey AI، Mistral، Figure AI، xAI نیز در این شبکه حضور دارند. با گذشت تنها چند هفته، این نمودار دیگر به‌روز نیست — سرعت تحولات در دنیای هوش مصنوعی سرسام‌آور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا زمستان کریپتو شروع شد؟ دلایل ریزش بازار چه بود؟

بازار کریپتو همین‌قدر خشن، در یک روز همگی ترسیدند و فقط فروختند! آیا سقوط بیت کوین به زیر ۱۰۶,۰۰۰ دلار، صرفاً یک اصلاح کوچک است یا زنگ خطری برای آغاز یک زمستان کریپتوی جدید؟ شواهد نشان می‌دهد که نهنگ‌ها ۱۳,۰۰۰ بیت کوین به صرافی‌ها منتقل کردند و ۳۶۰ میلیون دلار سرمایه از صندوق‌های ETF خارج شد، همینطور موارد دیگری که بازار را به شدت تحت فشار قرار داد. اما چه عواملی (از اظهارات فدرال رزرو تا هک ۱۱۶ میلیون دلاری بالانسر) این ریزش را تشدید کردند؟ در این مقاله، تمام دلایل ریزش اخیر را بررسی می‌کنیم تا مشخص شود آیا وقت خرید در کف است یا باید برای رکود و ضررهای طولانی مدت سرمایه‌های خود آماده شویم. نشانه‌های هشداردهنده از عمق ترس در بازار تحلیل وقایع اخیر بازار ارزهای دیجیتال، حکایت از ترکیبی پیچیده از فشارهای کلان اقتصادی، عدم قطعیت‌های نظارتی و حوادث امنیتی دارد که به طور همزمان منجر به ریزش قیمت‌ها شده است. با آغاز ماه نوامبر، بیت کوین با افتی تازه مواجه شد و قیمت این ارز دیجیتال در یک دوره ۲۴ ساعته ۲.۴ درصد و در هفته اخیر بیش از ۶ درصد کاهش یافت و به زیر سطح ۱۰۶,۰۰۰ دلار رسید. سقوط شاخص ترس و طمع مهم‌ترین نشانه از وخامت احساسات، سقوط آزاد شاخص ترس و طمع کریپتو بود. این شاخص در یک روز از ۴۲ به ۲۱ از ۱۰۰ سقوط کرد و به منطقه «ترس شدید» (Extreme Fear) وارد شد. این امتیاز، پایین‌ترین سطح شاخص در نزدیک به هفت ماه گذشته است. ریزش این شاخص، نمایانگر عقب‌نشینی سرمایه‌گذاران خرد و نهادی و افزایش شدید احتیاط در بازار است. ✔️ بیشتر بخوانید: شاخص ترس و طمع چیست؟ | آشنایی با ابزار تحلیل احساسات در بازارهای مالی داده‌های آنچین داده‌های آنچین (On-Chain) نیز نگرانی‌ها را تأیید می‌کنند. شاخص سود و زیان تحقق‌نیافته (NUPL) سرمایه‌گذاران، اکنون در سطح ۰.۴۷ قرار دارد که کمترین میزان از ماه آوریل است. تحلیلگران معتقدند افت بیشتر این شاخص تا محدوده ۰.۴۲–۰.۴۴ می‌تواند فاز «تسلیم بازار» را تکمیل کند، که اغلب مقدمه‌ای برای یک فاز انباشت جدید و شروع رالی بعدی است. اگر این سوال ذهن شما را درگیر که شاخص NUPL چگونه می‌تواند پایان فاز نزولی و شروع انباشت را پیش‌بینی کند؟ در پاسخ باید گفت: وقتی شاخص NUPL به محدوده‌های بسیار پایین (نزدیک ۰.۴۲-۰.۴۴) می‌رسد، نشان می‌دهد که بسیاری از سرمایه‌گذاران با ضرر غیرقابل تحمل مواجه شده و شروع به فروش دارایی‌های خود می‌کنند (تسلیم). از نظر تاریخی، این فروش‌های ناشی از ترس شدید، اغلب آخرین گام قبل از رسیدن به کف بازار و شروع مرحله انباشت توسط خریداران باهوش است. عامل کلان اقتصادی: فدرال رزرو و خروج سرمایه بزرگ‌ترین نیروی محرک ریزش اخیر، نهنگ‌ها یا حوادث داخلی کریپتو نبودند، بلکه به سیاست‌های مالی ایالات متحده بازمی‌گردد. بیانیه‌های محتاطانه فدرال رزرو سرمایه‌گذاران به اظهارات محتاطانه جروم پاول، رئیس فدرال رزرو، در مورد کاهش نرخ بهره در آینده واکنش نشان دادند. اگرچه فدرال رزرو در هفته گذشته نرخ بهره را کاهش داد، اما پاول اشاره کرد که کاهش دیگری در دسامبر «یک نتیجه از پیش تعیین شده نیست». این فقدان اطمینان در مورد سیاست‌های پولی آینده، در کنار نبود داده‌های اقتصادی حیاتی (به دلیل تعطیلی احتمالی دولت آمریکا)، Uncertainty (عدم قطعیت) شدیدی را در بازار ایجاد کرد. خروج سنگین سرمایه از صندوق‌های ETF تردیدهای پیرامون فدرال رزرو مستقیماً منجر به خروج گسترده سرمایه از محصولات سرمایه‌گذاری کریپتو شد. در هفته گذشته، این محصولات شاهد خروج ۳۶۰ میلیون دلار سرمایه بودند. بیشترین فشار فروش از بازارهای ایالات متحده (۴۳۹ میلیون دلار خروجی خالص) و به ویژه از صندوق‌های قابل معامله در بورس (ETF) بیت کوین ناشی شد که ۹۴۶ میلیون دلار بازخرید (Redemption) را تجربه کردند. این خروجی‌ها پس از یک هفته رکوردشکن (هفته قبل‌تر با ۹۲۱ میلیون دلار ورودی) رخ داد و نوسان شدید در تمایلات نهادی را نشان می‌دهد. ✔️ بیشتر بخوانید: ETF ارز دیجیتال چیست؟ درخشش سولانا  و مقاومت در برابر جریان نزولی نکته قابل توجه در این جریان نزولی، عملکرد متفاوت برخی آلت کوین‌ها بود. سولانا (Solana) به عنوان یک استثنا درخشید و با جذب ۴۲۱ میلیون دلار ورودی، دومین رکورد بزرگ خود را ثبت کرد. این تقاضا عمدتاً ناشی از راه‌اندازی موفقیت‌آمیز ETF‌های جدید در ایالات متحده بود. اتریوم نیز با ۵۷.۶ میلیون دلار ورودی همراه بود که نشان‌دهنده چشم‌انداز مختلط سرمایه‌گذاران نسبت به آلت کوین‌های بزرگ است. آسیب‌پذیری اکوسیستم دیفای و حرکت نهنگ‌ها علاوه بر عوامل کلان، دو عامل داخلی بازار کریپتو نیز به افزایش ترس و تشدید فروش کمک کردند: هک پلتفرم بالانسر(Balancer)  و ضربه به اعتماد دیفای پروتکل مهم مبادلات غیرمتمرکز (DEX) بالانسر (Balancer) مورد سوءاستفاده قرار گرفت و بیش از ۱۱۶ میلیون دلار دارایی دیجیتال به سرقت رفت. این حمله که مربوط به توکن‌های استیک شده اتریوم مایع در استخرهای V2 بالانسر بود، ضربه‌ای جدی به اعتماد سرمایه‌گذاران به امنیت پروتکل‌های مالی غیرمتمرکز (DeFi) وارد کرد. کارشناسان معتقدند این سوءاستفاده از یک مشکل در بررسی دسترسی قرارداد هوشمند ناشی شده است که به مهاجم اجازه داد فرمان برداشت وجوه را صادر کند. هرچند تیم بالانسر وعده داده که با ارائه پاداش ۲۰ درصدی به هکر، تلاش می‌کند بخشی از وجوه را بازیابی کند، اما اثر روانی چنین حوادث بزرگی بر کل بازار دیفای غیرقابل انکار است. فعالیت مشکوک نهنگ‌ها و فشار فروش در کنار جریان خروجی ETF‌ها، انتقال‌های عظیم توسط نهنگ‌ها (آدرس‌های بزرگ) نیز بر فشار فروش افزود. گزارش‌ها حاکی از آن است که نهنگ‌ها در مجموع بیش از ۱۳,۰۰۰ بیت کوین به ارزش تقریبی ۱.۴ میلیارد دلار به صرافی‌ها منتقل کرده‌اند. این عمل اغلب به عنوان یک سیگنال قوی برای احتمال فروش دارایی‌ها در نظر گرفته می‌شود که می‌تواند نقدینگی بازار را جذب کرده و قیمت را پایین بکشد. همچنین، انتقال ۲۳۰۰ بیت کوین توسط یک نهنگ خفته از سال ۲۰۱۸ نیز به ابهامات بازار دامن زد. با توجه به هک بالانسر و فعالیت نهنگ‌ها، سرمایه‌گذاران خرد چگونه باید ریسک‌های دیفای و نوسانات بازار را مدیریت کنند؟ در مواجهه با هک‌های دیفای، سرمایه‌گذاران باید دارایی‌های خود را بین پروتکل‌های مختلف توزیع کنند و به پلتفرم‌هایی که سوابق امنیتی قوی و ممیزی‌های منظم (Audit) دارند، اعتماد کنند. در مورد نهنگ‌ها، رصد ابزارهای آنچین برای شناسایی انتقال‌های بزرگ به صرافی‌ها می‌تواند یک هشدار اولیه برای افزایش ریسک فروش ناگهانی باشد. بررسی عمیق‌تر آلت‌کوین‌ها و عوامل پنهان ریزش بازار در بخش قبلی، به عوامل کلان اقتصادی مانند سیاست‌های فدرال رزرو، خروج سرمایه از ETFها، هک بالانسر و فعالیت نهنگ‌ها پرداختیم و عملکرد متفاوت سولانا و اتریوم را برجسته کردیم. اما با توجه به ریزش‌های تازه بازار در روزهای اخیر (۳-۴ نوامبر ۲۰۲۵)، که بیت‌کوین را به زیر ۱۰۵,۰۰۰ دلار رساند و آلت‌کوین‌ها را با افت‌های 20-۱۰ درصدی مواجه کرد، لازم است این تحلیل را با داده‌های تازه به‌روزرسانی کنیم. این ریزش، که بیش از ۱.۱ میلیارد دلار لیکوییدیشن در ۲۴ ساعت ایجاد کرد، عمدتاً ناشی از عدم قطعیت فدرال رزرو در مورد کاهش نرخ بهره دسامبر، تهدیدهای تعرفه‌ای ترامپ علیه چین، و هک تازه بالانسر (با ضرر ۱۲۰ میلیون دلاری) است. در ادامه، بر آلت‌کوین‌ها تمرکز می‌کنیم از لایه اول‌ها مانند بایننس کوین، ریپل و کاردانو گرفته تا لایه دوم‌ها، میم‌کوین‌ها، دیفای و پروژه‌های AI و دلایل ریزش‌شان را با داده‌های آنچین و تکنیکال بررسی می‌کنیم. این افت‌ها، که دامیننس بیت‌کوین را به ۵۶.۸۴ درصد رسانده، آیا نشانه زمستان است یا فرصتی برای انباشت و خرید مجدد سرمایه‌گذاران؟ ریزش سنگین آلت‌کوین‌های لایه اول: بایننس کوین، ریپل و کاردانو در کانون بحران نوامبر آلت‌کوین‌های لایه اول، که اکوسیستم‌های بزرگی را پشتیبانی می‌کنند، در ریزش ۳ نوامبر بیش از 20-۱۰ درصد افت کردند. این دسته از آلت‌کوین‌ها به دلیل سابقه طولانی، غالباً باید ثبات بیشتری داشته باشند، اما وابستگی آن‌ها به حجم معاملات پلتفرم‌های خود و عدم وجود یک محرک نهادی جدید، آن‌ها را در معرض آسیب قرار داده است. بایننس کوین (BNB): فشارهای حقوقی و معاملاتی بایننس کوین (BNB) با افت ۹.۲ درصدی به ۹۷۷ دلار رسید، عمدتاً به دلیل کاهش حجم معاملات بایننس (۲۲ درصد افت در ۲۴ ساعت) و شایعات lawsuit (دعوی حقوقی) از سوی Wintermute علیه بایننس به خاطر ضررهای لیکوییدیشن در کرش اکتبر. این اخبار، اعتماد بازار به بزرگترین صرافی جهان را تضعیف کرده است. داده‌های آنچین: داده‌های CoinGlass نشان می‌دهد بیش از ۱.۵ میلیارد دلار BNB توسط نهنگ‌ها به صرافی‌ها منتقل شده، که این حجم عظیم انتقال، فشار فروش را به طرز چشمگیری تشدید کرد. تحلیل تکنیکال: بعداز ریزش بزرگ دو هفته قبل، بایننس کوین تا حدودی توانست روبه بالا حرکت کند اما مجدد با ورود فروشندگان بیتشری قیمت مجدد نزولی شد که حتی در روز اخیر به زیر 1000 دلا ر که عدد روانی محسوب می‌شود رسید. برای روند صعودی بایننس کوین انتظار داریم که خط روند نزولی شکسته شود که اولین سیگنال خرید باشد، اما درحال حاضر فشار فروش بیشتر است و احتمال اینکه به کف مهم قبلی در ریزش سنگین دو هفته قبل در ناحیه 860 دلار برسد، خیلی دور از دسترس نیست. ریپل (XRP): در انتظار تأیید ETF ریپل (XRP) نیز 16 درصد افت کرد و به ۲.2۴ دلار رسید، علی‌رغم اخبار مثبتی مانند ETF futures در Nasdaq. دلیل اصلی این افت، تأخیر در تأیید ETF Spot ریپل و خروج سرمایه از آلت‌های پرریسک به سمت بیت‌کوین (با هدف کاهش ریسک در شرایط عدم قطعیت) است. داده‌های آنچین: داده‌های Santiment حاکی از فروش هولدرهای بلندمدت است: ۲۵ درصد افت در فعالیت آدرس‌های کلیدی در ۷ روز گذشته، که نشان می‌دهد حتی هولدرهای وفادار نیز در حال تسلیم شدن هستند. تحلیل تکنیکال: با وجود ریزش سنگین این چند روزه در بازار کریپتو، ریپل هنوز به کف تریدینگ رنج قبلی رسیده است در 2.19 دلار نرسیده و اگه بخواهیم روند قالب رو در ادامه نزول بدانیم، با شکست این ناحیه می‌توان گفت فاز جدید ریزش شدید شروع می‌شود. کاردانو (ADA): عقب‌ماندگی در دیفای کاردانو (ADA) بدترین عملکرد را داشت با ۱۰.۳ درصدی افت به ۰.۵۵ دلار، عمدتاً به دلیل رقابت شدید با سولانا در سرعت و کارایی، و همچنین عدم پیشرفت کافی و جذابیت در آپدیت‌های دیفای. تحلیل تکنیکال: قیمت به مانند نمودار بایننس کوین مادامی که زیر خط روند نزولی باشد، روند غالب نزولی است. اما نواحی مهم حمایتی بعدی را میتوان در عدد مهم 0.50 دلار و بعد 0.43 دلار دانست که اگر ریزش را بخواهد مقداری با اصلاح صعودی مواجه کند، این نواحی مهمترین حمایت‌های بعدی محسوب می‌شوند. آلت‌کوین افت ۲۴ ساعته (۳ نوامبر ۲۰۲۵) دلیل اصلی سطح حمایت کلیدی (دلار) BNB 20% کاهش حجم بایننس + شایعات lawsuit 860 XRP 16% تأخیر ETF Spot + خروج سرمایه به BTC ۲.۱9 ADA 15% رقابت + افت TVL و خروج نقدینگی ۰.۵ ضربه به لایه دوم‌ها و میم‌کوین‌ها: POL، ARB، DOGE و SHIB در سقوط آزاد در شرایطی که بیت‌کوین و لایه اول‌ها ضعیف عمل می‌کنند، دارایی‌های پرریسک‌تر مانند لایه دوم‌ها و میم‌کوین‌ها با افت‌های شدیدتری مواجه می‌شوند. لایه دوم‌های اتریوم: رقابت و نوسان نقدینگی لایه دوم‌های اتریوم مانند پالیگان (POL) و آربیتروم (ARB) در ۳ نوامبر بیش از 10 درصد افت کردند. POL با ۹.۸ درصدی کاهش به ۰.۴۲ دلار رسید، به دلیل رقابت فزاینده با شبکه‌های جدید لایه دوم مانند Base و ZKsync. TVL POL از ۱.۲ میلیارد به ۸۰۰ میلیون دلار سقوط کرد. در ۲۴ ساعت، بیش از ۶۰۰ میلیون POL لیکویید شد و نهنگ‌ها ۱۵۰ میلیون توکن را به بایننس منتقل کردند. ARB با ۹.۵ درصدی افت به ۱.۳۵ دلار رسید. این کاهش عمدتاً ناشی از رد پیشنهاد گاورننس در مورد تخصیص ۲۰۰ میلیون ARB برای اکوسیستم بود که اعتماد جامعه را تضعیف کرد. دامیننس ARB در میان لایه دوم‌ها به ۱۶ درصد رسیده است. میم‌کوین‌ها: قربانیان اصلی لیکوییدیشن میم‌کوین‌ها بیشترین خونریزی را تجربه کردند. DOGE ۹.۴ درصد به ۰.۱۶۷ دلار و SHIB ۱۰.۲ درصد افت کرد. عوامل ریزش: کاهش شدید منشن‌ها در X (توییتر سابق) تا ۴۵ درصد و عدم حمایت توییتری ایلان ماسک، همراه با لیکوییدیشن ۱.۱ میلیارد دلاری کل بازار، عوامل اصلی بودند. ریسک بالا: توکن‌های پرریسک‌تر مانند PEPE و BONK حتی ۱۲-۱۵ درصد ریزش داشتند که نشان‌دهنده خروج سرمایه از بخش‌های پرنوسان و تلاش برای کاهش ریسک توسط سرمایه‌گذاران است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی لایه دوم POL, ARB ۹.۶% رقابت + لیکوییدیشن سنگین میم‌کوین DOGE, SHIB ۹.۸% کاهش هیجان + لیکوییدیشن‌های گسترده پروژه‌های دیفای و هوش مصنوعی: تحت تأثیر هک و هزینه‌های عملیاتی ریزش بازار به حوزه‌هایی که قبلاً محرک رشد بودند (مانند دیفای و AI) نیز سرایت کرده است. دیفای (DeFi): زلزله هک بالانسر هک بالانسر (Balancer) در ۳ نوامبر (ضرر ۱۲۰ میلیون دلاری از استخرهای V2، شامل ۶,۸۵۰ osETH و ۶,۵۹۰ WETH) ضربه‌ای مهلک به اعتماد کل بخش دیفای زد. آوه (AAVE): ۸.۷ درصد به ۱۵۲ دلار افت کرد، با APY وام‌دهی به زیر ۲.۵ درصد، که نشان‌دهنده کاهش شدید تقاضا برای استقراض است. یونی‌سواپ (UNI): ۹.۱ درصد کاهش یافت، زیرا DEXهای مبتنی بر سولانا به دلیل سرعت و کارمزد پایین‌تر، حجم بیشتری از معاملات را جذب کردند. این رقابت، جایگاه UNI را به چالش کشیده است. هوش مصنوعی (AI): چالش‌های ادغام و هزینه‌ها پروژه‌های AI نیز که در ماه‌های گذشته ترند بودند، در این ریزش از بازار در امان نماندند. FET و RNDR: FET ۱۰.۵ درصد به ۱.۴۵ دلار و RNDR ۹.۸ درصد به ۷.۲ دلار افت کردند. عوامل ریزش AI: تأخیر در ادغام FET با Ocean و افزایش هزینه GPUها (به دلیل تورم انرژی و افزایش تقاضای مرکزی) عامل این افت‌ها هستند. NUPL FET به ۰.۳۶ رسیده، و خروج ماینرها به دلیل عدم سودآوری در شرایط فعلی، فشار فروش را بیشتر کرده است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی دیفای AAVE, UNI ۹.۰% هک بالانسر + کاهش تقاضای وام‌دهی AI FET, RNDR ۱۰.۲% تأخیر در توسعه + افزایش هزینه‌های GPU دامیننس بیت‌کوین و آلت‌سیزن معکوس ریزش کنونی، به وضوح نشان می‌دهد که سرمایه‌گذاران به سمت بیت‌کوین به عنوان «پناهگاه امن» در فضای کریپتو روی آورده‌اند. تسلط مطلق بیت‌کوین دامیننس BTC به 61  درصد رسید (بالاترین از سپتامبر). این نشان‌دهنده چرخش سرمایه از آلت‌ها به BTC است. هنگامی که بازار دچار ترس می‌شود، معامله‌گران دارایی‌های ریسکی‌تر (آلت‌ها) را می‌فروشند و نقدینگی را به بیت‌کوین یا استیبل کوین‌ها منتقل می‌کنند. Altseason Index در ۲۰ است (زیر ۲۵ = فصل بیت‌کوین)، که تأیید می‌کند بازار به طور کامل در فاز تسلط بیت‌کوین قرار دارد. Glassnode گزارش می‌دهد هولدرهای کوتاه‌مدت آلت‌ها ۷۰ درصد ضرر دارند که نشان‌دهنده فشار شدید برای فروش است. انتقال‌های آلت به صرافی‌ها (مانند ۶۰۰ میلیون XRP) سه برابر BTC است که حاکی از تلاش شدید برای نقد کردن آلت‌کوین‌هاست. چگونه دامیننس بیت‌کوین (BTC Dominance) بر سرنوشت آلت‌کوین‌ها تأثیر مستقیم می‌گذارد؟ زمانی که دامیننس بیت‌کوین بالا می‌رود، به این معنی است که سهم بیت‌کوین از کل ارزش بازار ارزهای دیجیتال در حال افزایش است. این معمولاً در فازهای نزولی (مثل وضعیت کنونی) رخ می‌دهد، زیرا سرمایه‌گذاران آلت‌کوین‌ها را فروخته و به بیت‌کوین پناه می‌برند؛ در نتیجه، آلت‌کوین‌ها حتی اگر بیت‌کوین ثابت بماند یا فقط کمی ریزش کند، با افت شدیدتری مواجه خواهند شد. ✔️ بیشتر بخوانید: دامیننس بیت‌کوین (Bitcoin Dominance) چیست؟ سناریوهای آینده برای آلت‌کوین‌ها در زمستان احتمالی و استراتژی خرید مجدد با توجه به داده‌های موجود، دو سناریوی اصلی پیش روی بازار آلت‌کوین‌ها قرار دارد: سناریوی ۱: اصلاح عمیق و ریباند (اصلی‌ترین احتمال) فرض: اگر فدرال رزرو در دسامبر نرخ بهره را ۲۵ bps کاهش دهد و ETFهای SOL همچنان جریان ورودی قوی جذب کنند، آلت‌کوین‌ها ۱۵-۲۵ درصد برگشت خواهند کرد. عملکرد: در این سناریو، پروژه‌های با بنیاد قوی و TVL بالا مانند سولانا (SOL) (که ۹ درصدی افت کرد اما TVL آن همچنان بالای ۵.۲ میلیارد دلار است) و LINK (به دلیل کاربرد زیرساختی) مقاومت بیشتری نشان خواهند داد و زودتر ریکاوری می‌کنند. سناریوی ۲: آغاز زمستان کریپتو  فرض: با تشدید تورم اروپا، کندی رشد چین و اتخاذ موضع بسیار سخت‌گیرانه از سوی فدرال رزرو، بازار وارد چرخه نزولی بلندمدت می‌شود. عملکرد: در این وضعیت، آلت‌کوین‌های ضعیف و پروژه‌های بدون کاربرد واقعی ۶۰-۸۰ درصد افت خواهند کرد. تنها پروژه‌های با یوتیلیتی و کاربرد واقعی مانند GRT (برای داده‌ها و AI) یا POL (توکن جدید پالیگان پس از مهاجرت) زنده می‌مانند. میم‌کوین‌ها به احتمال زیاد ناپدید می‌شوند و فضای دیفای به پلتفرم‌های ممیزی‌شده (Audited) و اثبات‌شده مانند AAVE محدود خواهد شد. چشم‌انداز میان‌مدت و استراتژی انباشت گزارش اشتغال آمریکا (که انتظار ۱۶۰ هزار شغل را دارد) و تصمیمات آتی فدرال رزرو در دسامبر، کلید حرکت‌های بعدی هستند. اگر داده‌ها ضعیف باشد و فدرال رزرو به تسهیلات پولی روی نیاورد، ریزش ادامه می‌یابد. اما اگر Sentiment Flush (مانند پست‌های توییتر که نشان‌دهنده تخلیه احساسات منفی است) درست باشد، کف فعلی (BTC در ۱۰۵k، آلت‌ها ۱۰-۲۰ درصد پایین‌تر) فرصتی طلایی برای انباشت استراتژیک خواهد بود. استراتژی ضروری: متنوع‌سازی پرتفوی، استفاده از استاپ‌لاس برای مدیریت ریسک، و تمرکز بر روی آلت‌کوین‌هایی که TVL رو به رشد (مانند سولانا) یا کاربرد عملی و نوآورانه (مانند پروژه‌های AI آینده‌دار) دارند، ضروری است. سخن پایانی ریزش‌های اخیر بازار، که ناشی از عوامل کلان اقتصادی و حوادث امنیتی دیفای است، در یک فاز پاکسازی ضروری قرار دارد. انتقال‌های سنگین آلت‌کوین‌ها به صرافی‌ها و رسیدن شاخص‌های تکنیکال به محدوده اشباع فروش، نشان‌دهنده فاز تسلیم و ترس شدید در بازار آلت‌کوین‌ها است. با این حال، تسلط رو به رشد بیت‌کوین و تمرکز سرمایه‌ها بر دارایی‌های با ریسک کنترل شده‌تر (مانند سولانا)، نشان‌دهنده بازاری است که در حال جستجوی ارزش‌های واقعی است. اکنون، زمان فروش هیجانی نیست، بلکه زمان تحلیل دقیق و انباشت استراتژیک برای سرمایه‌گذارانی است که چشم‌انداز بلندمدت را در نظر دارند. آماده انباشت باشید بازار به زودی تصمیم نهایی را خواهد گرفت. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

شرکت IBM الگوریتم کوانتومی خود را روی تراشه‌های AMD اجرا کرد

شرکت IBM روز جمعه اعلام کرد که موفق شده یک الگوریتم کلیدی در حوزه رایانش کوانتومی را روی تراشه‌های رایج شرکت AMD اجرا کند؛ اقدامی مهم در مسیر تجاری‌سازی رایانه‌های فوق‌قدرتمند. این شرکت آمریکایی در رقابت با مایکروسافت و گوگل برای توسعه رایانش کوانتومی قرار دارد. گوگل همین هفته از یک الگوریتم پیشرفته جدید رونمایی کرده است. رایانه‌های کوانتومی از واحدهایی به نام «کیوبیت» استفاده می‌کنند تا مسائلی را حل کنند که رایانه‌های معمولی برای حل آن‌ها به هزاران سال زمان نیاز دارند — مانند مدل‌سازی واکنش‌های تریلیون‌ها اتم در طول زمان. اما کیوبیت‌ها مستعد خطا هستند و این خطاها می‌توانند عملکرد مفید تراشه‌های کوانتومی را مختل کنند. IBM در ماه ژوئن اعلام کرده بود که الگوریتمی برای اجرا در کنار تراشه‌های کوانتومی توسعه داده که می‌تواند این خطاها را مدیریت کند. طبق مقاله‌ای که قرار است دوشنبه منتشر شود، این شرکت نشان داده که می‌توان این الگوریتم‌ها را به‌صورت بلادرنگ روی نوعی تراشه قابل‌برنامه‌ریزی (FPGA) ساخت AMD اجرا کرد. جِی گامبتا، معاون بخش رایانش کوانتومی IBM، گفت: «این کار نشان می‌دهد که الگوریتم ما نه‌تنها در دنیای واقعی قابل اجراست، بلکه روی تراشه‌ای در دسترس و مقرون‌به‌صرفه از AMD نیز کار می‌کند.» او افزود: «اجرای موفق این الگوریتم با سرعتی ۱۰ برابر بیشتر از نیاز واقعی، دستاورد بزرگی است.» IBM برنامه‌ای چندساله برای ساخت رایانه کوانتومی به نام Starling تا سال ۲۰۲۹ دارد. گامبتا گفت که توسعه این الگوریتم یک سال زودتر از برنامه‌ریزی اولیه به پایان رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش خدمات ISM ایالات متحده (سپتامبر)

شاخص مدیران خرید بخش خدمات ISM ایالات متحده - ISM Services PMI (سپتامبر) واقعی ................... 50 پیش‌بینی .............. 51.7 قبلی ...................... 52 مولفه فعالیت کسب‌وکارها: 49.9 (قبلی 55 بود) مولفه اشتغال: 47.2 (قبلی 46.5 بود) مولفه سفارشات جدید: 50.4 (قبلی 56 بود) مولفه قیمت‌ها: 69.4 (قبلی 69.2 بود)  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در نبود داده‌های اشتغال مسیر خود را گم کرد

نوسانات بازارهای مالی در سراسر جهان در حال کاهش است؛ بخشی از این روند ناشی از تعطیلی دولت آمریکا و تأخیر در انتشار داده‌های کلیدی مانند آمار اشتغال ماه سپتامبر است. در عوض، توجه سرمایه‌گذاران به رشد پرشتاب سهام فناوری‌های بزرگ که تحت تأثیر هوش مصنوعی هستند، معطوف شده—روندی که نشانه‌ای از توقف ندارد. امروز باید منتظر انتشار داده‌های خدمات ISM آمریکا، سخنرانی مقامات فدرال رزرو و شاخص تورم مصرف‌کننده ترکیه باشیم. دلار آمریکا: داده‌های ISM همچنان منتشر می‌شوند نوسانات معاملاتی در بازارهای مالی کاهش یافته‌اند. سرمایه‌گذاران اکنون بر این باورند که فدرال رزرو احتمالاً دو بار دیگر در سال جاری نرخ بهره را کاهش خواهد داد و احتمالاً ۵۰ نقطه پایه دیگر در سال ۲۰۲۶. نوسانات نرخ بهره آمریکا—که معمولاً محرک نوسانات در سایر بازارهاست—در حال حاضر حضور ندارد. تأخیر در انتشار داده‌های مهم مانند گزارش اشتغال امروز نیز باعث شده ارزیابی دقیق‌تری از تنش میان تورم چسبنده و بازار کار ضعیف‌تر به تعویق بیفتد. در عوض، جهان با شگفتی به رشد سهام هوش مصنوعی نگاه می‌کند. آخرین خبرها حاکی از آن است که شرکت OpenAI در دور جدید جذب سرمایه، ارزشی نزدیک به ۵۰۰ میلیارد دلار پیدا کرده—در حالی که اوایل سال جاری این رقم ۳۰۰ میلیارد دلار بود. کاهش نوسانات باعث شده علاقه به معاملات «حملی» در بازار فارکس ادامه یابد؛ جایی که لیر ترکیه همچنان محبوب است. همچنین علاقه به پوند مصر نیز بالا مانده، با وجود کاهش ۱۰۰ نقطه پایه نرخ بهره در روز گذشته. فورینت مجارستان نیز همچنان مقصدی برای ورود سرمایه در معاملات حملی باقی مانده است. شاخص دلار در نزدیکی سطح ۹۸ متوقف شده است. بعید می‌دانیم انتشار داده‌های ISM امروز تأثیر زیادی داشته باشد. همچنین امروز مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در سمپوزیوم خداحافظی کلاس نات در آمستردام برگزار می‌شود—از جمله سخنرانی جان ویلیامز از فدرال رزرو. علاوه بر این، امروز دو بار از استیون میران، یکی از اعضای بسیار متمایل به سیاست‌های انبساطی فدرال رزرو، خواهیم شنید. بحث درباره رئیس بعدی فدرال رزرو فعلاً به حاشیه رفته، اما دوباره مطرح خواهد شد. در حال حاضر، شانس‌های پیش‌بینی‌شده برای جانشینی عبارت‌اند از: کریستوفر والر (۱۲٪)، کوین وارش (۱۰٪) و کوین هَسِت (۹٪). رویدادهای آخر هفته برای معامله‌گران چند ریسک مهم برای آخر هفته وجود دارد. نتیجه انتخابات رهبری حزب LDP ژاپن فردا اعلام می‌شود؛ جایی که سانائه تاکایچی به‌عنوان گزینه‌ای با تأثیر منفی بر ین نسبت به شینجیرو کویزومی شناخته می‌شود. همچنین احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تا پایان ماه، ۶۰٪ قیمت‌گذاری شده است. ما معتقدیم ین کمتر از ارزش واقعی‌اش معامله می‌شود و در صورت افت قیمت، با تقاضای خرید مواجه خواهد شد. در آخر هفته، نشست اوپک‌پلاس نیز برگزار می‌شود؛ با احتمال افزایش عرضه از سوی عربستان سعودی برای بازپس‌گیری سهم بازار. کاهش قیمت نفت برای دلار آمریکا منفی تلقی می‌شود. یورو: کاهش قیمت انرژی خبر خوبی است جفت‌ارز EURUSD همچنان در محدوده ۱.۱۷۰۰ باقی مانده است. نوسانات معاملاتی سه‌ماهه به پایین‌ترین سطح خود از نوامبر گذشته رسیده و اکنون ۶.۶۰٪ است. جالب اینکه در بازار اختیار معامله فارکس، تمایل به خرید یورو نسبت به فروش آن در بازه سه‌ماهه ۰.۵٪ بیشتر است. بنابراین، سرمایه‌گذاران از رشد یورو ناامید نشده‌اند؛ بلکه انتظار دارند نوسانات کلی کمتر باشد. همان‌طور که گفته شد، کاهش قیمت انرژی خبر خوبی برای یورو است. نسبت مبادلات تجاری یورو (قیمت صادرات منهای واردات) در سطوح بالای سال قرار دارد؛ زیرا قیمت نفت خام و گاز طبیعی کاهش یافته‌اند. این موضوع به بهبود شاخص‌های ارزشیابی یورو کمک می‌کند. امروز داده مهمی از منطقه یورو منتشر نمی‌شود، اما سخنرانی‌هایی از سوی مقامات بانک مرکزی اروپا از جمله لاگارد، اشنابل و وونش خواهیم داشت. در حال حاضر، موضع بانک مرکزی اروپا این است که نرخ سپرده ۲.۰۰٪ در سطح مناسبی قرار دارد، اما در صورت نیاز، بانک در اقدام تردید نخواهد کرد. این تهدید به اقدام احتمالاً به معنای یک کاهش نرخ دیگر در صورت افت تورم در شرایط رکود اقتصادی است. با این حال، بازار در قیمت‌گذاری کاهش ۲۵ نقطه پایه دیگر در این چرخه با مشکل مواجه است. بعید است جفت‌ارز EURUSD امروز از محدوده ۱.۱۷۰۰ تا ۱.۱۷۵۰ خارج شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اینتل برای تبدیل شدن به تولیدکننده تراشه‌های AMD وارد مذاکره شد

بر اساس گزارش‌ها، شرکت اینتل (Intel) در حال مذاکرات اولیه با رقیب خود، AMD، است تا این شرکت را به عنوان مشتری به کارخانه‌های تولیدی خود اضافه کند. این اقدام به عنوان یک رأی اعتماد دیگر به این تراشه‌ساز که با چالش‌هایی روبرو است، تلقی می‌شود. در هفته‌های اخیر، اینتل حمایت مالی و عمومی کاخ سفید، انویدیا (Nvidia) و سافت‌بانک (SoftBank) را جلب کرده و در حال گفتگو برای جلب حمایت اپل نیز می‌باشد. در حال حاضر، طراحی تراشه‌های AMD عمدتاً توسط شرکت تایوانی TSMC تولید می‌شود و اینتل هنوز فاقد فناوری لازم برای تولید پیشرفته‌ترین و سودآورترین تراشه‌های AMD است. هنوز مشخص نیست در صورت دستیابی به توافق، چه بخشی از فرآیند تولید به اینتل منتقل خواهد شد و آیا این همکاری با سرمایه‌گذاری مستقیم AMD همراه خواهد بود یا خیر. به گفته منابع آگاه، این امکان وجود دارد که هیچ توافقی حاصل نشود. سخنگویان اینتل و AMD از اظهار نظر در این مورد خودداری کردند. پس از انتشار این خبر، سهام اینتل حدود ۳.۵ درصد افزایش یافت. کارخانه‌های تولید تراشه اینتل در مقایسه با TSMC ضعیف‌تر تلقی می‌شوند، اما شرکت‌های بزرگ آمریکایی، به دنبال ترجیح دولت ترامپ برای داشتن یک قهرمان آمریکایی در تولید تراشه، بخشی از تولید خود را، عمدتاً برای تراشه‌های کمتر پیشرفته، به کارخانه‌های داخلی اینتل منتقل کرده‌اند. این در حالی است که پیشرفت سریع در تراشه‌های هوش مصنوعی (AI)، که انویدیا پیشگام آن بوده، اینتل را از رقابت عقب انداخته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر