TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ همه نگاه‌ها به گزارش اشتغال و شاخص مدیران خرید آمریکا

در یک نگاه تمرکز اصلی بازارها بر گزارش NFP و شاخص‌های ISM خواهد بود؛ داده‌های قوی می‌تواند انتظارات کاهش نرخ بهره فدرال رزرو را بیش از پیش تعدیل کرده و از دلار حمایت کند. در اروپا، انتشار تورم اولیه و صورتجلسه ECB می‌تواند بر یورو اثرگذار باشد؛ کاهش بیشتر CPI احتمال تقویت سناریوی کاهش نرخ بهره را افزایش می‌دهد. در آسیا و اقیانوسیه، داده‌های اشتغال ژاپن، تولید ناخالص داخلی استرالیا و تورم سوئیس مسیر ین، دلار استرالیا و فرانک را در سایه واگرایی سیاست‌های پولی تعیین خواهند کرد. با وجود آن‌که سرمایه‌گذاران در هفته جاری بخشی از انتظارات خود برای کاهش نرخ بهره از سوی فدرال رزرو را تعدیل کردند، دلار آمریکا در برابر اغلب ارزهای اصلی در موضعی ضعیف باقی ماند و تنها در برابر ین ژاپن عملکرد قابل‌توجهی ثبت کرد. در اوایل فوریه، بازارها حدود ۶۵ واحد پایه کاهش نرخ بهره را برای سال جاری قیمت‌گذاری کرده بودند؛ معادل دو کاهش ۰.۲۵ درصدی به‌همراه احتمال بیش از ۵۰ درصد برای سومین کاهش. اما پس از انتشار گزارش بسیار قدرتمند اشتغال ژانویه، برخی مقامات فدرال رزرو تمایل چندانی به تسهیل بیشتر سیاست پولی در کوتاه‌مدت نشان ندادند. حتی صورت‌جلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) که پیش از انتشار داده‌های اشتغال برگزار شده بود، نشان داد اعضای کمیته بر سر مسیر سیاست پولی اختلاف‌نظر دارند؛ برخی آماده افزایش نرخ بهره در صورت تداوم تورم بالا هستند و برخی دیگر در صورت کاهش بیشتر تورم، به سمت کاهش نرخ تمایل دارند. در حال حاضر، بازارها حدود ۵۵ واحد پایه کاهش نرخ بهره را قیمت‌گذاری می‌کنند. با این حال، شاید یکی از دلایل تداوم فشار بر دلار این باشد که حتی با چنین انتظاراتی، فدرال رزرو آمریکا همچنان در مقایسه با برخی بانک‌های مرکزی بزرگ دیگر، رویکردی انبساطی‌تر دارد. این موضوع شکاف سیاستی میان آمریکا و کشورهایی مانند استرالیا که بانک مرکزی استرالیا همچنان لحن نسبتاً انقباضی دارد را در سطحی قابل‌توجه حفظ کرده است. از سوی دیگر، دلار ممکن است تحت‌تأثیر تحولات سیاسی اخیر نیز با فشار فروش مواجه شده باشد. پس از آن‌که دیوان عالی ایالات متحده برخی از تعرفه‌های اعمال‌شده توسط دونالد ترامپ را غیرقانونی اعلام کرد، رئیس‌جمهور آمریکا با استناد به قانونی متفاوت که مشمول رأی دادگاه نمی‌شود، تعرفه‌ای ۱۵ درصدی بر کالاهای وارداتی جهانی اعلام کرد. این کشمکش حقوقی و سیاسی، در کنار عدم‌قطعیت پیرامون مسیر سیاست پولی، باعث شده دلار وارد فازی شکننده شود؛ شرایطی که می‌تواند با انتشار داده‌های کلیدی هفته آینده، به‌سرعت دستخوش تغییر شود. گزارش اشتغال و شاخص‌های مدیران خرید در کانون توجه با در نظر گرفتن تمامی این تحولات، در هفته پیش‌رو نگاه معامله‌گران دلار پیش از هر چیز به گزارش اشتغال ماه فوریه آمریکا دوخته خواهد شد. با این حال، پیش از انتشار گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه، شاخص‌های مدیران خرید بخش تولیدی و خدماتی مؤسسه مدیریت عرضه آمریکا (ISM) که به‌ترتیب در روزهای دوشنبه و چهارشنبه منتشر می‌شوند، می‌توانند توجه ویژه‌ای را به خود جلب کنند. بر اساس برآورد مدل «GDPNow» فدرال رزرو آتلانتا، رشد اقتصادی آمریکا پس از ثبت رقم ۱.۴ درصد در سه‌ماهه چهارم، ممکن است در سه‌ماهه نخست به ۳.۱ درصد بازگردد. اگر داده‌های ISM این تصویر از بهبود رشد را تأیید کنند، احتمال تقویت دلار افزایش می‌یابد؛ چراکه سرمایه‌گذاران بیش از پیش متقاعد خواهند شد که فدرال رزرو نیازی به شتاب‌زدگی در کاهش بیشتر هزینه‌های استقراض ندارد. “ «از آنجا که فدرال رزرو بر اساس مأموریت دوگانه خود (دستیابی به اشتغال کامل و تثبیت تورم در سطح ۲ درصد) تصمیم‌گیری می‌کند، احتمالاً سرمایه‌گذاران توجه ویژه‌ای به زیرشاخص‌های اشتغال و قیمت‌ها در گزارش‌های ISM خواهند داشت.» محمد زمانی افزون بر این، گزارش اشتغال بخش خصوصی مؤسسه «ADP» در روز چهارشنبه نیز می‌تواند به‌عنوان پیش‌نمایی مهمی پیش از انتشار گزارش رسمی اشتغال در روز جمعه مورد توجه قرار گیرد. هرچند اداره آمار کار آمریکا (BLS) در ماه ژانویه از رشد قدرتمند اشتغال خبر داد، اما گزارش «ADP» از رشد کندتر اشتغال بخش خصوصی حکایت داشت و هم‌زمان آمار فرصت‌های شغلی (JOLTS) در ماه دسامبر به پایین‌ترین سطح خود از سپتامبر ۲۰۲۰ رسید. این واگرایی نشان می‌دهد که برای کاهش بیشتر انتظارات بازار نسبت به کاهش نرخ بهره، به بهبود پایدارتر در داده‌های بازار کار نیاز است. با این حال، اگر دلار بخواهد وارد یک روند بازیابی معنادار و پایدار شود، ممکن است لازم باشد انتظارات کاهش نرخ بهره به کمتر از ۵۰ واحد پایه برسد. به بیان دیگر، معامله‌گران باید احتمال دومین کاهش ۰.۲۵ درصدی نرخ بهره در سال ۲۰۲۶ را نیز زیر سؤال ببرند تا زمینه برای تقویت قابل‌توجه‌تر دلار فراهم شود. آیا داده‌های تورمی منطقه یورو گمانه‌زنی‌ها درباره کاهش نرخ بهره را افزایش می‌دهد؟ یورو در هفته گذشته توانست بخش قابل‌توجهی از دستاوردهای خود را حفظ کند؛ موضوعی که در جفت‌ارز یورو/دلار تا حد زیادی ناشی از واگرایی انتظارات سیاست پولی میان بانک مرکزی اروپا و فدرال رزرو آمریکا بود. هرچند مقامات بانک مرکزی اروپا در نشست قبلی خود نسبت به تقویت اخیر یورو ابراز نگرانی کردند، اما در ادامه تأکید داشتند که در حال حاضر نیازی به تغییر فوری در سیاست پولی نمی‌بینند. همین موضع‌گیری باعث شد بازارها تنها حدود ۲۵ درصد احتمال برای کاهش نرخ بهره تا ماه دسامبر قیمت‌گذاری کنند. با این حال، نرخ مؤثر اسمی یورو (NEER) در برابر ارزهای ۴۱ شریک تجاری اصلی منطقه یورو همچنان نزدیک به سطوح بی‌سابقه تاریخی در نوسان است. در چنین شرایطی، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده (شاخص CPI) منطقه یورو برای ماه فوریه در روز سه‌شنبه می‌تواند به نقطه کانونی بازار تبدیل شود. در ماه ژانویه، نرخ تورم سالانه از ۱.۹ درصد به ۱.۷ درصد کاهش یافت و تورم هسته که اقلام پرنوسان مانند مواد غذایی، انرژی، الکل و دخانیات را حذف می‌کند، از ۲.۳ درصد به ۲.۲ درصد تنزل کرد. اگر روند کاهش تورم ادامه یابد، ممکن است این نگرانی تقویت شود که یورو قدرتمند در نهایت به رشد اقتصادی منطقه آسیب بزند؛ سناریویی که می‌تواند معامله‌گران را به افزایش احتمال یک کاهش نرخ بهره احتیاطی از سوی بانک مرکزی اروپا در آینده‌ای نه‌چندان دور سوق دهد. چنین تحولی می‌تواند فشار مضاعفی بر یورو وارد کند؛ به‌ویژه اگر صورت‌جلسه آخرین نشست بانک مرکزی اروپا که قرار است روز پنج‌شنبه منتشر شود، نشان دهد برخی اعضا درباره گزینه کاهش بیشتر نرخ‌های بهره در واکنش به قدرت مداوم یورو بحث کرده‌اند. همچنین در روز پنج‌شنبه، آمار خرده‌فروشی منطقه یورو برای ماه ژانویه منتشر خواهد شد؛ داده‌ای که می‌تواند تصویر روشن‌تری از وضعیت تقاضای داخلی ارائه دهد و در کنار گزارش تورم، مسیر انتظارات سیاست پولی را تحت تأثیر قرار دهد. داده‌های اشتغال ژاپن در بحبوحه ابهام درباره افزایش نرخ بهره ین ژاپن در هفته گذشته بار دیگر تحت فشار قرار گرفت؛ چراکه تمرکز بازارها به برنامه‌های انبساط مالی تهاجمی دولت به رهبری تاکایچی بازگشت. گزارش‌ها حاکی از آن بود که او در دیدار ۱۷ فوریه با کازوئو اوئدا، رئیس بانک مرکزی ژاپن، نسبت به افزایش‌های بیشتر نرخ بهره ابراز نگرانی کرده است. وی حتی در ادامه، دو سیاست‌گذار با گرایش انبساطی‌تر را به عضویت در هیأت سیاست‌گذاری بانک مرکزی منصوب کرد؛ اقدامی که به ابهامات موجود دامن زد. با این حال، هاجیمه تاکاتا، از اعضای هاوکیش بانک مرکزی، تأکید کرد که با توجه به «داغ» بودن تورم، افزایش‌های بیشتر نرخ بهره ضروری است. پس از این اظهارات، احتمال افزایش ۰.۲۵ درصدی نرخ بهره در نشست آوریل به حدود ۵۵ درصد رسید و بازارها تقریباً افزایش مشابهی را برای ماه ژوئن به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. در مجموع، انتظارات بازار نشان می‌دهد بانک مرکزی ژاپن احتمالاً تا روشن شدن نتایج مذاکرات دستمزدی بهاره صبر خواهد کرد و سپس درباره فشردن دوباره دکمه افزایش نرخ بهره تصمیم خواهد گرفت. در این چارچوب، گزارش اشتغال ژاپن برای ماه ژانویه که روز سه‌شنبه منتشر می‌شود، می‌تواند اهمیت ویژه‌ای پیدا کند. نشانه‌های بهبود بیشتر در بازار کار ممکن است این برداشت را تقویت کند که بانک مرکزی ژاپن در ماه‌های آینده به افزایش مجدد نرخ بهره می‌اندیشد؛ موضوعی که می‌تواند تا حدی از ین حمایت کند. در مقابل، انتشار داده‌های ضعیف می‌تواند فشار بر ین را تشدید کند. با این حال، افت‌های بیشتر این ارز ممکن است بار دیگر هشدارهای مداخله‌ای از سوی وزیر دارایی، کاتایاما، را به‌دنبال داشته باشد. بر این اساس، تصویر کلی جفت‌ارز دلار/ین همچنان می‌تواند به یک فاز نوسانی و بدون روند مشخص اشاره داشته باشد؛ بازاری که در آن، نوسانات مقطعی و رفت‌وبرگشت‌های سریع، ویژگی غالب معاملات خواهد بود. ✔️ بیشتر بخوانید: جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت تولید ناخالص داخلی استرالیا و تورم سوئیس نیز در دستور کار دلار استرالیا همچنان از واگرایی انتظارات سیاست پولی میان بانک مرکزی استرالیا و فدرال رزرو آمریکا بهره‌مند است. داده‌های تورمی نسبتاً چسبنده استرالیا در هفته جاری باعث شد احتمال افزایش متوالی نرخ بهره در نشست ۱۷ مارس در سطح پایین اما قابل‌توجه ۲۰ درصد باقی بماند. در این چارچوب، اگر آمار تولید ناخالص داخلی سه‌ماهه چهارم استرالیا در روز چهارشنبه و همچنین شاخص‌های مدیران خرید چین برای ماه فوریه با ارقام قوی منتشر شوند، این ارز وابسته به کالا می‌تواند روند صعودی خود را تمدید کند؛ چراکه سرمایه‌گذاران نسبت به ادامه افزایش نرخ بهره از سوی بانک مرکزی استرالیا متقاعدتر خواهند شد. افزون بر این، داده‌های تراز تجاری استرالیا نیز روز پنج‌شنبه منتشر می‌شود و می‌تواند تصویر کامل‌تری از وضعیت بخش خارجی این اقتصاد ارائه دهد. در سوی دیگر، داده‌های تورم سوئیس نیز در شرایطی منتشر می‌شود که نگرانی‌ها درباره نحوه مهار قدرت بی‌وقفه فرانک سوئیس توسط بانک ملی سوئیس افزایش یافته است؛ موضوعی که در صورت تداوم، می‌تواند اقتصاد این کشور را در معرض خطر ورود به محدوده تورم منفی قرار دهد. ابزارهای در اختیار بانک مرکزی شامل بازگشت به نرخ‌های بهره منفی و مداخله در بازار ارز است. با این حال، مارتین اشلگل، رئیس بانک ملی سوئیس، اخیراً تأکید کرده که آستانه تصمیم برای بازگشت به سیاست نرخ بهره منفی بسیار بالا است. از این رو، مداخله ارزی محتمل‌تر به‌نظر می‌رسد، هرچند این گزینه نیز بدون ریسک نیست. تحلیلگران معتقدند که اگر گزارش شاخص قیمت مصرف‌کننده نشان دهد که قیمت‌ها در ژانویه متوقف شده یا حتی کاهش یافته‌اند، نگرانی‌ها درباره احتمال مداخله بانک ملی سوئیس افزایش خواهد یافت و این موضوع می‌تواند به تضعیف فرانک سوئیس منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نتایج حراج ۴۴ میلیارد دلار اوراق ۷ ساله آمریکا؛ نمره B- برای تقاضا

وزارت خزانه‌داری ایالات متحده نتایج حراج ۴۴ میلیارد دلار اوراق قرضه ۷ ساله را منتشر کرد که با نمره «B منفی» ارزیابی می‌شود. جزئیات حراج: نرخ بازدهی نهایی: ۳.۷۹۰ درصد (دقیقاً برابر با نرخ بازار قبل از حراج، یعنی Tail صفر). نسبت تقاضا به عرضه (Bid to Cover): ۲.۵۰ برابر (اندکی بهتر از میانگین ۶ ماهه ۲.۴۶). خریداران: سهم خریداران خارجی (Indirects) با ۶۳.۶ درصد، حدود ۱ درصد بالاتر از میانگین بود؛ در حالی که خریداران داخلی (Directs) با ۲۶ درصد روی میانگین باقی ماندند. معامله‌گران اصلی (Dealers) نیز ۱۰.۴ درصد اوراق را برداشتند که کمتر از حد معمول است. وضعیت بازار: پس از این حراج، بازدهی اوراق ۱۰ ساله به ۴.۰۱۷ درصد کاهش یافت. اما در بازار سهام، فشار فروش سنگینی حکم‌فرماست. شاخص نزدک با افت ۲ درصدی، سومین روز بد سال را ثبت کرد و S&P 500 نیز ۱.۱۶ درصد عقب‌نشینی کرد. سهام تراشه‌سازان به شدت آسیب دیدند: انویدیا (۵.۲-٪)، برادکام (۶.۶۷-٪)، AMD (۴.۲۷-٪) و اینتل (۳.۷-٪) همگی با کاهش شدید قیمت مواجه شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: بازدهی اوراق و نتایج حراج‌ها را بازار تعیین می‌کند

سانائه تاکایچی اعلام کرد که درباره اینکه «بازار اوراق قرضه چگونه باید باشد» اظهار نظر مشخصی ندارد و تأکید کرد که بازدهی اوراق و نتایج حراج‌ها توسط خود بازار تعیین می‌شود. او همچنین گفت دولت همچنان بازار فارکس را با احساس فوریت بالا زیر نظر دارد، اما تشخیص اینکه هر عامل مشخص چه تأثیری بر نرخ ارز می‌گذارد «کار ساده‌ای نیست».  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج ۷۰ میلیارد دلاری خزانه‌داری؛ کاهش تقاضای داخلی

وزارت خزانه‌داری ایالات متحده نتایج حراج ۷۰ میلیارد دلاری اوراق قرضه ۵ ساله را منتشر کرد که با استقبال سردی مواجه شد و نمره «C منفی» گرفت. جزئیات حراج: نرخ بازدهی نهایی: ۳.۶۱۵ درصد (بالاتر از نرخ مورد انتظار بازار ۳.۶۰۸ درصد). نسبت تقاضا به عرضه (Bid to Cover): ۲.۳۲ برابر (کمتر از میانگین ۶ ماهه ۲.۳۶). خریداران: سهم خریداران داخلی (Directs) به ۲۴.۷ درصد کاهش یافت، اما خریداران خارجی (Indirects) با ۶۲.۵ درصد حضور قوی‌تری داشتند. معامله‌گران اصلی (Dealers) مجبور شدند ۱۲.۸ درصد از اوراق را بخرند که بالاتر از میانگین است. همزمان با ضعف دلار، سایر بازارها رشد کردند: بیت‌کوین: با جهش ۷.۲۰ درصدی (۴۶۰۰ دلار افزایش). طلا: با رشد ۱.۲۶ درصدی (۶۵ دلار افزایش). سهام آمریکا: شاخص S&P 500 و نزدک مثبت شدند و سهام انویدیا پیش از انتشار گزارش درآمدی، بیش از ۲ درصد رشد کرد و به ۱۹۶.۸۴ دلار رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج ۶۹ میلیارد دلار اوراق خزانه‌داری؛ نمره B برای تقاضای بازار

وزارت خزانه‌داری ایالات متحده نتایج حراج ۶۹ میلیارد دلاری اوراق قرضه خود را منتشر کرد که با نرخ بازدهی نهایی ۳.۴۵۵ درصد به پایان رسید. جزئیات و تحلیل این حراج به شرح زیر است: نرخ نهایی: نرخ ۳.۴۵۵ درصد ثبت شد که نسبت به نرخ بازار قبل از حراج (WI) که ۳.۴۵۴ درصد بود، اختلاف بسیار ناچیز ۰.۱ واحد پایه داشت. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۳ برابر را نشان داد که دقیقاً برابر با میانگین ۶ ماهه است. ترکیب خریداران: سهم خریداران داخلی با ۳۴.۳ درصد، اندکی بالاتر از میانگین ۶ ماهه (۳۲.۰ درصد) بود؛ در حالی که سهم خریداران بین‌المللی با ۵۵.۹ درصد، کمی پایین‌تر از میانگین (۵۷.۴ درصد) قرار گرفت. معامله‌گران اصلی (Dealers) نیز ۹.۸۱ درصد از اوراق را برداشتند که کمتر از میانگین معمول است. در مجموع، این حراج نمره «B» (متوسط) را دریافت کرده است. خزانه‌داری آمریکا برنامه دارد فردا اوراق ۵ ساله و روز پنج‌شنبه اوراق ۷ ساله را حراج کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ناگهانی بیت‌کوین؛ چه چیزی پشت پرده این ریزش بود؟

در یک نگاه ۵٪ افت سریع: بیت‌کوین در یک بازه کوتاه حدود ۵ درصد سقوط کرد و به زیر ۶۵ هزار دلار رسید. شکستن حمایت کلیدی: از دست رفتن سطح ۶۵ هزار دلار باعث فعال شدن حدضررها و تشدید فروش شد. افزایش ورود نهنگ‌ها به صرافی‌ها: انتقال حجم بالای بیت‌کوین به صرافی‌ها، عرضه را بالا برد. بدون شوک سیستمی: هیچ رویداد بزرگ نظارتی یا بحران صرافی در این افت نقش نداشت. سقوط دوباره بیت‌کوین به زیر ۶۵ هزار دلار، موجی از نگرانی در بازار ایجاد کرده؛ اما برخلاف تصور اولیه، این افت ارتباطی با تنش‌های تعرفه‌ای ندارد. آنچه رخ داد بیشتر شبیه یک «فشار فروش تکنیکی» بود که با ورود نهنگ‌ها به صرافی‌ها و شکستن یک سطح حمایتی مهم تشدید شد. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا بیت‌کوین سقوط کرد؟ ۱) فشار فروش تکنیکالی پس از شکستن حمایت منطقه ۶۵ هزار دلاری طی چند روز گذشته نقش یک «کف روانی» را داشت. وقتی این سطح شکسته شد: حدضرر معامله‌گران فعال شد. فروش‌های لحظه‌ای شدت گرفت. نقدینگی سریعاً کاهش یافت. این همان چیزی است که در بازار به آن «فشار فروش زنجیره‌ای» گفته می‌شود؛ یعنی فروش‌ها خودشان فروش‌های بیشتری ایجاد می‌کنند. ۲) ورود نهنگ‌ها به صرافی‌ها داده‌های درون‌زنجیره‌ای نشان می‌دهد: حجم ورودی بیت‌کوین به صرافی‌ها افزایش یافته این رفتار معمولاً به معنای «آمادگی برای فروش» است در هفته‌های قبل، الگوی غالب «انباشت» بود؛ یعنی سرمایه‌گذاران بزرگ دارایی را از صرافی‌ها خارج می‌کردند. تغییر این الگو، نشانه‌ای از چرخش کوتاه‌مدت احساسات بازار است. ۳) ابهام‌های کلان و ریسک‌گریزی بازار جهانی در روزهای اخیر با چند عامل فشار مواجه بوده: نگرانی درباره سیاست‌های تعرفه‌ای آمریکا افزایش نوسان در بازار سهام حساسیت قیمت نفت به اخبار ژئوپلیتیک در چنین شرایطی، دارایی‌های پرریسک مثل بیت‌کوین معمولاً زودتر تحت فشار قرار می‌گیرند. ۴) عدم وجود شوک نظارتی یا بحران سیستمی بر اساس گزارش منبع: هیچ صرافی دچار مشکل نشده هیچ مقررات جدیدی اعلام نشده هیچ رویداد امنیتی یا هک گسترده رخ نداده بنابراین افت اخیر بیشتر رفتاری و تکنیکی بوده تا یک بحران ساختاری. جمع‌بندی استراتژیک بازار اکنون در فاز آزمون اعتماد قرار دارد. معامله‌گران منتظرند ببینند: آیا بیت‌کوین می‌تواند سطح ۶۵ هزار دلار را پس بگیرد یا وارد محدوده‌های حمایتی پایین‌تر می‌شود تا زمانی که ابهام‌های کلان پابرجاست، بازار ممکن است رفتار محتاطانه داشته باشد. اما نبود شوک سیستمی نشان می‌دهد این حرکت بیشتر یک «تخلیه موقعیت‌ها» بوده تا تغییر روند بلندمدت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

هشدار درباره ۷ میلیون بیت‌کوین قدیمی؛ تهدید کوانتومی جدی شد؟

در یک نگاه هدف اصلی کوانتوم امضاهای دیجیتال است، نه استخراج (ماینینگ). نگرانی فعلی مربوط به بخش اثبات مالکیت تراکنش‌هاست. حدود ۶.۹ میلیون بیت‌کوین (نزدیک به ۳۰٪ عرضه) در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها افشا شده است. سقوط سد دفاعی: پیشرفت تکنولوژی باعث شده تا توان لازم برای شکستن قفل بیت‌کوین، از ۲۰ میلیون واحد پردازش به تنها ۱۰۰ هزار واحد کاهش یابد؛ یعنی خطر بسیار نزدیک‌تر از تصورات قبلی است. درباره کوین‌های قدیمی، از جمله دارایی‌های منسوب به ساتوشی، بحث‌هایی درباره احتمال «فریز کردن» مطرح شده که چالشی فنی و سیاسی محسوب می‌شود. در کنفرانس توسعه‌دهندگان اتریوم، ETH Denver، بخشی از بحث‌ها از ساخت‌وساز در بازار نزولی فاصله گرفت و به موضوعی حساس رسید: آیا پیشرفت سریع کامپیوترهای کوانتومی می‌تواند امنیت بیت‌کوین را تهدید کند؟ بر اساس گزارش منتشرشده توسط Decrypt و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان، موضوع دیگر صرفاً یک فرضیه علمی‌–تخیلی نیست؛ بلکه به امنیت میلیون‌ها بیت‌کوین مربوط می‌شود که همین حالا در آدرس‌های بالقوه آسیب‌پذیر قرار دارند. کامپیوترهای کوانتومی دقیقاً چه بخشی از بیت‌کوین را هدف می‌گیرند؟ در پنل برگزارشده در ETH Denver، توسعه‌دهندگان توضیح دادند که نگرانی اصلی مربوط به الگوریتم هش بیت‌کوین (SHA-256) نیست. طبق اظهارات هانتر بیست، شکستن این بخش حتی برای رایانه‌های کوانتومی بسیار پیشرفته نیز بسیار دشوار ارزیابی می‌شود. تمرکز اصلی روی امضاهای دیجیتال مبتنی بر رمزنگاری منحنی بیضوی است؛ همان سازوکاری که مالکیت بیت‌کوین را اثبات می‌کند. تفاوت دو نوع تهدید کوانتومی به زبان ساده در این بحث، دو الگوریتم مشهور مطرح شد: ۱. الگوریتم گروور سرعت جست‌وجوی brute-force را افزایش می‌دهد و امنیت مؤثر هش‌ها را کاهش می‌دهد، اما در حال حاضر تهدید عملی برای SHA-256 محسوب نمی‌شود. ۲. الگوریتم شور رمزنگاری کلید عمومی را هدف قرار می‌دهد. در صورت دستیابی به توان کوانتومی کافی، این الگوریتم می‌تواند از روی «کلید عمومی» به «کلید خصوصی» برسد. به بیان ساده، اگر چنین توان سخت‌افزاری فراهم شود، دانستن کلید عمومی می‌تواند برای تصاحب دارایی کافی باشد. چرا گفته می‌شود ۳۰٪ بیت‌کوین‌ها در معرض ریسک‌اند؟ الکس پرودن از شرکت Project Eleven اعلام کرده است که بیش از ۶.۹ میلیون بیت‌کوین در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها آشکار است؛ از جمله حدود ۱.۷ میلیون بیت‌کوین استخراج‌شده در سال‌های ابتدایی شبکه. در سال‌های نخست، ساختار برخی آدرس‌ها باعث می‌شد کلید عمومی سریع‌تر افشا شود. اگر فناوری کوانتومی به سطح عملیاتی برسد، این دسته از کوین‌ها در معرض آنچه توسعه‌دهندگان «ریسک مواجهه بلندمدت» می‌نامند قرار خواهند گرفت. پیشرفت‌های سخت‌افزاری چه پیامی دارد؟ به گفته شرکت‌کنندگان در پنل، پیشرفت‌های اخیر شرکت‌هایی مانند گوگل و IBM در حوزه رایانه‌های کوانتومی باعث شده بحث مقیاس‌پذیری این فناوری جدی‌تر شود. نکته مهم، تغییر برآوردهاست: سال ۲۰۲۱: حدود ۲۰ میلیون کیوبیت برای شکستن امضاهای بیت‌کوین برآورد جدید پژوهشگران Iceberg Quantum: حدود ۱۰۰ هزار کیوبیت این کاهش چشمگیر، برنامه‌ریزی برای «امنیت پساکوانتومی» را به اولویت برخی بازیگران صنعت تبدیل کرده است. واکنش بازیگران بزرگ بازار صرافی Coinbase یک هیئت مشورتی برای بررسی ریسک‌های کوانتومی تشکیل داده است. مدیرعامل این شرکت، برایان آرمسترانگ، این مسئله را «قابل حل» توصیف کرده است. هم‌زمان، بنیاد اتریوم نیز تیمی برای بررسی امنیت پساکوانتومی تشکیل داده است. این اقدامات نشان می‌دهد صنعت در حال ورود به مرحله‌ای از آمادگی پیشگیرانه است؛ وضعیتی که می‌توان آن را «بازار در حال انتظار برای حرکت بعدی» توصیف کرد. چالش سیاسی: کوین‌های قدیمی چه می‌شوند؟ ایزابل فاکسن-دوک، از هم‌نویسندگان BIP 360، تأکید کرده که مسئله تنها فنی نیست. برخی کوین‌های قدیمی—از جمله دارایی‌های منسوب به ساتوشی ناکاموتو—ممکن است هرگز به آدرس‌های امن‌تر منتقل نشوند. پیشنهادهایی مانند مسدودسازی کامل این آدرس‌ها مطرح شده است، اما رسیدن به اجماع درباره چنین تصمیمی بسیار دشوار و حساس خواهد بود. در صورت نبود توافق و وقوع حمله موفق، ورود ناگهانی میلیون‌ها بیت‌کوین به بازار می‌تواند شوکی جدی ایجاد کند. “ «اگر بخواهم خیلی ساده برای شما توضیح دهم باید بگویم، دو نوع حمله وجود دارد. نوع اول (گروور) مثل این است که کسی با سرعت زیاد سعی کند رمز گاوصندوق را حدس بزند که فعلاً بیت‌کوین در برابر آن مقاوم است. اما نوع دوم (شور) خطرناک است؛ این حمله مثل این است که فردی با دیدن قفل، مستقیماً نقشه کلید آن را بکشد! توسعه‌دهندگان در دنور می‌گویند این دومی، پاشنه آشیل بیت‌کوین در افق ۵ ساله است.» کامران گودرزی جمع‌بندی استراتژیک بر اساس داده‌های منتشرشده توسط Decrypt و بازخوانی یوتوتایمز، صنعت کریپتو در مرحله‌ای قرار دارد که می‌توان آن را «فاز هشدار زودهنگام» نامید. تهدید فوری نیست، اما روند پیشرفت سخت‌افزاری شتاب گرفته است. بخش قابل توجهی از عرضه بیت‌کوین در آدرس‌های قدیمی قرار دارد. آمادگی فنی و رسیدن به اجماع اجتماعی، دو عامل کلیدی عبور از این چالش خواهند بود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای بی‌حالی بیت‌کوین؛ چرا UniCredit معتقد است لغو قوانین آمریکا کافی نبود؟

طبق تحلیل «توماس استروبل» استراتژیست بانک UniCredit، افت اخیر قیمت بیت‌کوین نشان‌دهنده ضعف احساسات بازار و فشارهای کلان اقتصادی است؛ حتی با وجود اینکه کاهش نگرانی‌ها درباره مقررات آمریکا، ریسک سیاست‌گذاری را کمتر کرده است. این بانک در ارزیابی خود موضع خنثی دارد و اعلام کرده که ارزش منصفانه بیت‌کوین به شدت به شرایط روانی و انتظارات سرمایه‌گذاران وابسته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تنش ایران–آمریکا نفت را بالا برد؛ یورو چقدر آسیب می‌بیند؟

در یک نگاه احتمال حمله آمریکا به ایران تا پایان مارس به ۶۰٪ رسیده است. نفت برنت در محدوده ۷۱–۷۲ دلار معامله می‌شود؛ در صورت تشدید بحران می‌تواند به ۷۵–۷۶ دلار برسد. هر ۵ دلار رشد نفت طبق مدل ING، حدود ۱٪ افت EURUSD ایجاد می‌کند. در سناریوی تشدید جدی، سطح ۱.۱۶۰ برای EURUSD مطرح شده است. بازار فارکس بار دیگر به تیترهای سیاسی خیره شده است. افزایش احتمال درگیری مستقیم آمریکا و ایران، قیمت نفت را بالا برده و دلار را تقویت کرده است. بازخوانی یوتوتایمز از مقاله ING نشان می‌دهد در صورت تشدید تنش‌ها، EURUSD می‌تواند تا سطح ۱.۱۶ سقوط کند — سطحی که جهت کوتاه‌مدت بازار را تغییر می‌دهد. دلار دوباره پناهگاه امن شد؟ استقرار گسترده نیروهای نظامی آمریکا در خاورمیانه، ریسک درگیری را افزایش داده و بازارها را وارد فاز «انتظار محتاطانه» کرده است — مرحله‌ای که معامله‌گران بیشتر به ریسک سیاسی واکنش نشان می‌دهند تا داده‌های اقتصادی. مقاله ING توضیح می‌دهد که در دوره‌های اخیر، جذابیت دلار به‌عنوان دارایی امن کاهش یافته بود؛ اما زمانی که تنش‌های ژئوپلیتیکی باعث جهش قیمت نفت می‌شوند، دلار دوباره تقویت می‌شود. دلیل این موضوع ساده است: یورو و ین ژاپن وابستگی بالایی به واردات انرژی دارند و با افزایش قیمت نفت، آسیب‌پذیرتر می‌شوند. بنابراین در شوک‌های نفتی، دلار گزینه جذاب‌تری برای سرمایه‌گذاران می‌شود. ✔️ بیشتر بخوانید: تله‌ نوسان در مسیر صعود؛ آیا پیش‌بینی ۵۴۰۰ دلاری گلدمن ساکس معامله‌گران عجول را پیاده می‌کند؟ نفت و احتمال درگیری؛ رابطه‌ای که بازار دنبال می‌کند گزارش اشاره می‌کند که قیمت نفت از اوایل فوریه هم‌راستا با احتمال حمله آمریکا به ایران حرکت کرده است. اکنون این احتمال به ۶۰٪ رسیده است. اگر این احتمال به سطوح بالاتری برسد، نفت می‌تواند تا محدوده ۷۵ تا ۷۶ دلار صعود کند. با این حال، یک متغیر کلیدی هنوز به‌طور کامل در قیمت‌ها منعکس نشده: احتمال بسته‌شدن تنگه هرمز. بازار فعلاً این سناریو را با احتمال‌های پایین‌تری در نظر گرفته، اما در صورت تغییر این برآورد، واکنش‌ها می‌تواند شدیدتر باشد. داده‌های مهم آمریکا؛ اما در اولویت دوم امروز قرار است دو داده مهم منتشر شود: تورم هسته PCE با پیش‌بینی رشد ۰.۳٪ ماهانه تولید ناخالص داخلی سه‌ماهه چهارم با برآورد حدود ۲.۷٪ سالانه با این حال، گزارش تأکید می‌کند اگر تنش‌ها ادامه پیدا کند و نفت رشد کند، اثر این داده‌ها ممکن است محدود شود. در چنین شرایطی، بازار بیشتر به تحولات سیاسی واکنش نشان می‌دهد تا آمار اقتصادی. چرا EURUSD در معرض افت است؟ مدل ارزی ING نشان می‌دهد هر ۵ دلار رشد نفت می‌تواند حدود ۱٪ از ارزش EURUSD بکاهد. همچنین این جفت‌ارز همچنان حدود ۱٪ بالاتر از ارزش کوتاه‌مدت برآوردی خود معامله می‌شود؛ موضوعی که نشان می‌دهد بازار هنوز تمام ریسک ژئوپلیتیکی را در قیمت لحاظ نکرده است. در صورت تشدید جدی تنش‌ها، سطح ۱.۱۶۰ به‌عنوان سناریوی قابل تحقق مطرح شده است. “ «معامله‌گران اکنون بیش از هر چیز به تیترهای دیپلماتیک و تحولات خاورمیانه چشم دوخته‌اند.» کامران گودرزی وضعیت پوند و دلار کانادا پوند انگلیس بازار انتظار کاهش نرخ بهره در نشست مارس بانک انگلستان را دارد. این موضوع همراه با ریسک‌های داخلی می‌تواند فشار بیشتری بر پوند وارد کند. دلار کانادا به دلیل وابستگی به نفت و همبستگی با دلار آمریکا، در شرایط فعلی موقعیت نسبتاً بهتری دارد و طبق مدل گزارش، در میان ارزهای گروه ده (G10) بیش‌ارزش‌گذاری نشده است. جمع‌بندی استراتژیک این گزارش که بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است، نشان می‌دهد بازار فارکس وارد مرحله‌ای شده که ریسک سیاسی نقش اصلی را بازی می‌کند. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد: اگر تنش‌ها کاهش یابد، تمرکز به داده‌های اقتصادی بازمی‌گردد. اما اگر درگیری تشدید شود و نفت جهش کند، دلار همچنان ظرفیت رشد دارد و EURUSD می‌تواند تا ۱.۱۶ عقب‌نشینی کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تداوم خرید کانادایی‌ها با وجود فشارهای اقتصادی

در یک نگاه رشد ۴.۲ درصدی فروش شرکت «کانادین تایر» و افزایش ۳۸ درصدی سود هر سهم در سه‌ماهه چهارم. افزایش هزینه‌کرد در تمام سطوح درآمدی، به‌ویژه در میان خانوارهای دارای بدهی بالا. رشد بیشتر خریدهای اساسی (۴.۷ درصد) در مقایسه با کالاهای غیرضروری (۱.۶ درصد). تاثیر مثبت آب‌وهوای زمستانی و یک هفته فروش اضافی بر درآمدها، در کنار پیش‌بینی‌های محتاطانه برای سال آینده گزارش‌ها حاکی است که انتشار آمارهای سه‌ماهه چهارم شرکت «کانادین تایر» (Canadian Tire) پیام روشنی درباره رفتار مصرف‌کنندگان کانادایی به همراه دارد: آن‌ها همچنان در حال پول خرج کردن هستند و هیچ نشانه‌ای از ضعف در رفتار خریدشان دیده نمی‌شود. فروش هم‌رده این شرکت در تمامی زیرمجموعه‌ها با رشد ۴.۲ درصدی همراه بوده است. در این میان، فروشگاه‌های «اسپورت‌چک» با جهش ۹.۵ درصدی و فروشگاه‌های «مارکس» با رشد ۷.۲ درصدی پیشتاز بوده‌اند. همچنین، سود عادی‌شده هر سهم با افزایشی ۳۸ درصدی به ۴.۴۷ دلار رسید. تیم تحریریه یوتوتایمز در بررسی جزئیات این گزارش دریافته است که داده‌های داخلی این شرکت نشان می‌دهد هزینه‌کرد مشتریان در تمامی سطوح درآمدی و با هر میزان بدهی، افزایش یافته است. گرگ هیکس، مدیرعامل کانادین تایر، در صحبت‌های خود به نکته جالبی درباره الگوهای خرید اشاره کرد. بر اساس این آمار، بیشترین میزان افزایش خرید در سه‌ماهه چهارم، متعلق به خانوارهایی بوده است که سنگین‌ترین بار بدهی را به دوش می‌کشند. “ افزایش هزینه‌کرد توسط خانوارهای پربدهی پدیده‌ای قابل تامل است؛ این موضوع یا نشان‌دهنده اعتماد بالای آن‌ها به آینده مالی‌شان است، یا نشان می‌دهد که دیگر اهمیتی به میزان بدهی‌های خود نمی‌دهند. با این وجود، کیف پول کانادایی‌ها در حال حاضر باز است، اما شکاف بین خریدهای اساسی و غیرضروری ثابت می‌کند که آن‌ها با دقت و هوشمندی اولویت‌بندی می‌کنند. مرتضی عظیمی با این حال، ظرافت‌هایی در این آمار وجود دارد. فاصله بین خرید کالاهای اساسی و غیرضروری در فروشگاه‌های اصلی کانادین تایر همچنان زیاد است؛ فروش کالاهای اساسی حدود ۴.۷ درصد رشد داشته، در حالی که این رقم برای کالاهای غیرضروری تنها ۱.۶ درصد بوده است. دارن مایرز، مدیر مالی شرکت، مصرف‌کنندگان را «مقاوم اما نکته‌سنج» توصیف کرد. به زبان ساده‌تر، مشتریان حاضرند برای خرید لاستیک زمستانی پول خرج کنند، اما برای خرید یک چوب هاکی جدید بیشتر دست نگه می‌دارند. در سطح کلان اقتصادی، مدیریت شرکت به چالش‌هایی که همه از آن آگاهند اشاره کرد: تمدید وام‌های مسکن، تنش‌های ژئوپلیتیک و تورم. با این وجود، آن‌ها در حال خرید موجودی کالا برای رشد در سال ۲۰۲۶ هستند و اعلام کرده‌اند که سه‌ماهه نخست سال جاری نیز به لطف آب‌وهوای زمستانی که فروش را تا ماه فوریه رونق بخشیده، شروع قدرتمندی داشته است. البته برای خوش‌بین‌های بازار یک نکته هشداردهنده نیز وجود دارد: آب‌وهوای زمستانی یک عامل محرک بسیار مهم در سه‌ماهه چهارم بود. همچنین، شرکت از یک هفته فروش اضافی در تقویم خرده‌فروشی خود بهره برد که حدود ۲۸۷ میلیون دلار به فروش و حدود ۴۰ میلیون دلار به سود پیش از کسر مالیات آن اضافه کرد. اگر این عوامل را حذف کنیم، رشد پایه همچنان سالم است، اما دیگر آن‌قدرها خیره‌کننده نیست.   ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا   یافتن نشانه‌ای از عقب‌نشینی مصرف‌کننده کانادایی در این گزارش دشوار است. با این حال، سهام شرکت پس از یک شروع طوفانی و صعودی، تغییر مسیر داد و تنها با ۰.۳ درصد رشد مواجه شد. دلیل این اتفاق را می‌توان در اظهارات مدیران جستجو کرد؛ مدیرعامل از اطمینان به رشد سالانه ۳ تا ۵ درصدی فروش در بلندمدت سخن گفت، اما مدیر مالی بلافاصله انتظارات برای سال پیش‌رو را تعدیل کرد و به صراحت به تحلیلگران هشدار داد که این رقم، راهنمایی برای سال جاری نیست. شرکت همچنین به چالش‌های نیمه دوم سال به دلیل شرایط آب‌وهوایی و هزینه‌کردهای میهن‌پرستانه مربوط به روز آزادسازی (Liberation Day) اشاره کرد. در همین حال، ارزش دلار کانادا (لونی) بدون تغییر مانده است. بازارها در انتظار گزارش خرده‌فروشی ماه دسامبر هستند که پیش‌بینی می‌شود افت ۰.۵ درصدی (نسبت به ماه قبل) و افت ۰.۳ درصدی (بدون احتساب خودرو) را نشان دهد. جدیدترین داده‌های ردیابی هزینه‌ها از سوی بانک RBC نیز با اشاره به تاثیرات آب‌وهوایی، ضعیف گزارش شده است. بر اساس جمع‌بندی تیم یوتوتایمز، مصرف‌کنندگان کانادایی با وجود فشارهای اقتصادی ناشی از بدهی و تورم، همچنان تاب‌آوری بالایی در خرید از خود نشان می‌دهند؛ اما تمرکز بیشتر آن‌ها بر روی کالاهای اساسی ثابت می‌کند که خریدهای هیجانی جای خود را به خریدهای ضروری داده است و چشم‌انداز بازار در ماه‌های آینده نیازمند واقع‌بینی بیشتری خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش نیویورک تایمز: ترامپ در حال بررسی توافق تجاری جدید آمریکای شمالی بدون کانادا است

بر اساس گزارش منتشرشده توسط نیویورک تایمز و بازخوانی‌شده توسط یوتوتایمز، دولت آمریکا در حال بررسی سناریویی است که می‌تواند ساختار تجارت در آمریکای شمالی را به‌طور اساسی تغییر دهد. طبق این گزارش، مقامات آمریکایی تهدید کرده‌اند که ممکن است توافق تجاری فعلی میان آمریکا، مکزیک و کانادا دستخوش تغییرات عمده شود — تغییری که می‌تواند کانادا را عملاً از این چارچوب کنار بگذارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار شرکت‌های بزرگ ژاپنی به دولت؛ بازی با مالیات‌ها، انضباط مالی توکیو را تهدید می‌کند

در یک نگاه ۶۶٪ شرکت‌های ژاپنی نگران انضباط مالی دولت تاکایچی هستند. تعلیق مالیات مواد غذایی باعث جهش بازده اوراق بلندمدت شد. صندوق بین‌المللی پول خواهان احتیاط مالی برای حفظ ثبات بازار اوراق است. نگرانی‌ها درباره چین کاهش یافته؛ فقط ۱۸٪ شرکت‌ها انتظار آسیب تجاری دارند. نتایج یک نظرسنجی جدید نشان می‌دهد دو سوم شرکت‌های ژاپنی نسبت به انضباط مالی دولت تاکایچی نگران هستند. این نگرانی‌ها در حالی ادامه دارد که تنش‌های دیپلماتیک با چین کمی کاهش یافته و بازارها همچنان نسبت به سیاست‌های مالی و ارزی حساس‌اند. نگرانی از سیاست مالی؛ تعلیق مالیات و افزایش هزینه‌ها بر اساس گزارش منتشرشده توسط رویترز و بازخوانی یوتوتایمز، دو سوم شرکت‌های ژاپنی نسبت به سیاست‌های مالی دولت تاکایچی ابراز نگرانی کرده‌اند. این نگرانی‌ها پس از پیشنهاد تعلیق دو ساله مالیات ۸٪ بر مواد غذایی و افزایش هزینه‌های سرمایه‌گذاری شدت گرفت — اقدامی که پیش از انتخابات زودهنگام اعلام شد و بازار اوراق را به شدت نوسانی کرد. اگرچه تاکایچی بعداً وعده داد که این اقدامات بدون صدور بدهی جدید انجام خواهد شد، اما تردید شرکت‌ها همچنان پابرجاست. ۱۱٪ از شرکت‌ها «بسیار نگران» و ۵۵٪ «تا حدی نگران» هستند. فقط ۳۰٪ نگرانی محدودی دارند. ریسک‌های اصلی: ین ضعیف و هزینه‌های تأمین مالی در میان شرکت‌های نگران، ۶۴٪ از تضعیف ین و افزایش هزینه واردات مواد اولیه ابراز نگرانی کرده‌اند و ۵۵٪ نیز افزایش نرخ بهره را تهدیدی برای هزینه‌های تأمین مالی دانسته‌اند. برخی شرکت‌ها گفته‌اند در صورت تحقق این ریسک‌ها، برنامه‌های سرمایه‌گذاری، تأمین مالی یا رشد دستمزد را بازنگری خواهند کرد. ژاپن بالاترین سطح بدهی عمومی در میان اقتصادهای توسعه‌یافته را دارد و هرگونه تصور از شل شدن مالی می‌تواند حساسیت بازار را افزایش دهد. صندوق بین‌المللی پول نیز هشدار داده که تعلیق مالیات باید محدود و موقت باشد و احتیاط مالی برای حفظ ثبات بازار اوراق ضروری است. ✔️ بیشتر بخوانید: رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟ کاهش نگرانی‌ها درباره چین؛ بازتنظیم زنجیره تأمین در بخش روابط خارجی، نگرانی شرکت‌ها درباره تنش با چین کاهش یافته است. فقط ۱۸٪ از شرکت‌ها انتظار آسیب تجاری دارند — در حالی که این رقم در ژانویه ۳۵٪ بود. ۷۳٪ گفته‌اند تأثیر کمی از تنش‌ها انتظار دارند. برخی شرکت‌ها همچنان چین را بازار کلیدی می‌دانند، اما دیگران در حال تنوع‌بخشی به زنجیره تأمین هستند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد شرکت‌های ژاپنی در حال عبور از فاز «تنش خارجی» به فاز «ریسک داخلی» هستند. در حالی که نگرانی‌ها درباره چین کاهش یافته، سیاست‌های مالی داخلی به نقطه تمرکز جدید بازار تبدیل شده‌اند. بازار اکنون در فاز «آزمون اعتماد» نسبت به دولت تاکایچی قرار دارد؛ جایی که هر تصمیم مالی می‌تواند مسیر ین، اوراق و سرمایه‌گذاری را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟

در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر می‌شود. در گزارش نوامبر، دارایی خارجی‌ها در خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایین‌ترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوق‌های بازنشستگی، سرمایه‌گذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورت‌جلسه نشست FOMC هستند، گزارش TIC خزانه‌داری آمریکا نیز امروز منتشر می‌شود؛ گزارشی که تصویر دقیق‌تری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه می‌دهد. با وجود بحث‌های گسترده درباره «دلاری‌زدایی»، داده‌های قبلی نشان دادند که تقاضا برای خزانه‌داری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانه‌داری؛ فراتر از روایت دلاری‌زدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنش‌های ژئوپلیتیک و بحث‌های مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانه‌داری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجی‌ها در خزانه‌داری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم دارایی‌ها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایین‌ترین سطح از سال ۲۰۰۸. نقش واسطه‌ها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط دارایی‌هایی را نشان می‌دهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطه‌هایی مانند بلژیک و لوکزامبورگ انجام می‌دهند. به همین دلیل، دارایی‌های این کشورها در گزارش‌ها به‌طور غیرمستقیم بالا دیده می‌شود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانک‌های مرکزی به سرمایه‌گذاران خصوصی در گزارش نوامبر، خرید توسط سرمایه‌گذاران خصوصی (صندوق‌های بازنشستگی، صندوق‌های سرمایه‌گذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانک‌های مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان می‌دهد که تأمین مالی آمریکا اکنون بیشتر به سرمایه‌گذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. به‌عبارت ساده‌تر، تقاضا برای خزانه‌داری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بی‌رقیب است؟ با وجود حفظ تقاضا برای خزانه‌داری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی مانده‌اند. سهم طلا در ذخایر بانک‌های مرکزی جهان در پایان سال گذشته از سهم خزانه‌داری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانه‌داری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایه‌گذاران خصوصی و رشد سهم طلا نشان می‌دهد که تعادل جدیدی در حال شکل‌گیری است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خروج پایدار و پیوسته سرمایه از بازار کریپتو و کاهش نقدینگی

در یک نگاه بازار در فاز تصمیم‌گیری: پس از رسیدن به کف ۶۰ هزار دلار، روند نزولی متوقف شده و اصلاح موقت صعودی محتمل است. «مقاومت‌های اصلی: اولین مقاومت ۷۲–۷۴ هزار دلار است و پس از عبور از آن، اهداف کوتاه‌مدت و میان‌مدت روند صعودی احتمالی می‌توانند ۸۰–۸۲ و ۹۰–۹۱ هزار دلار باشند.» نوسانات دو طرفه: کاهش حجم معاملات و نقدینگی همراه با استفاده بالا از اهرم در بازار فیوچرز، احتمال حرکت شارپ در هر دو جهت را افزایش می‌دهد. روند بلندمدت نزولی: همچنان فاز تسلیم در بازار دیده نشده و کف‌های جدید در بلندمدت قابل دسترس هستند؛ ترس از جاماندن بی‌مورد است. ضمن عرض تسلیت به ملت داغدار ایران و گرامیداشت چهلمین روز کشته شدن جاویدنامان وطن، در مقاله پیش‌رو به بررسی وضعیت بیتکوین پرداخته و از چندین دیدگاه و زاویه مختلف بیتکوین را برای همراهان تحلیل می‌کنیم. مقدمه پس از افت بیش از ۵۰ درصدی بیتکوین در ماه‌های اخیر و شروع فاز نزولی بازار که بارها بویژه در آخرین مقاله خود به آن اشاره کردیم، پس از رسیدن بیتکوین به حوالی ۶۰ هزار دلار شاهد توقف روند نزولی و بازاری رنج هستیم. چنین به نظر می‌رسد که علی‌رغم عدم وجود تقاضا از سویی و عدم مشاهده فاز تسلیم در بازار از سوی دیگر بازار در مرحله تصمیم‌گیری قرار دارد. نه محرکی قوی برای رشد و بازگشت تقاضا وجود دارد و نه میلی برای فروش در قیمت‌های پایین و نه ترسی به جهت پیش‌بینی ریزش بیشتر قیمت در کوتاه‌مدت. در چنین شرایطی اولین نشانه‌های ممکن برای اصلاح موقت رو به بالا دیده می‌شود اما این نشانه‌ها برای شروع حرکت صعودی کافی نبوده است، هرچند شروط لازم برای صعود قیمت هستند. در ادامه به بررسی جزییات این نشانه‌ها و سایر موارد پر اهمیت خواهیم پرداخت. تحلیل تکنیکال پس از کف اخیر قیمت در حوالی کمی کمتر از ۶۰ هزار دلار و بازگشت قیمت تا حوالی ۷۲ هزار دلار با توجه به نوع ساختار بازار و جنس حرکت قیمت، با اطمینان می‌توان گفت از آنجایی که حجم معاملات بازار اسپات روند اخیر قیمت را تایید نمی‌کند، این روند ضعیف صعودی مسیر اصلاح روند نزولی پیشین است که فعلا معتقد هستیم که روند اصلی بازار است. همانطور که در نمودار بالا مشاهده می‌کنید در حال حاضر دو سطح مهم درافق کوتاه‌مدت بازار را به خود مشغول کرده است. لول قرمز رنگ (خط افقی قرمز) در محدوده ۶۷۳۴۰ دلار که باید قیمت به زیر آن می‌ رفت که این اتفاق افتاد و کف مینور ۶۷۲۹۰ را ثبت کرد. سطح بعدی مقاومت ناحیه ۷۲ الی ۷۴ هزار دلار است که قیمت را تا کنون دو بار به پایین هل داده و برای رسیدن به سطوح بالاتر باید از این مقاومت عبور کنیم. چنانچه ازین مقاومت عبور کنیم در میان‌مدت با دو سطح مقاومتی مهم رو به رو هستیم. مقاومت اول در نایحه ۸۰ الی ۸۲ هزار دلار که از دو جهت بسیار پر اهمیت است. یک اینکه گپ بازار CME در آن ناحیه قرار دارد و دیگر اینکه پشت ناحیه فشردگی قیمت که با خط‌‌ چین مشکی نمایش داده شده نقدینگی جذابی برای بازارساز وجود دارد و رسیدن قیمت به آن ناحیه را محتمل می‌کند. پس از آن نیز ناحیه مهم تکنیکالی بین ۹۰۵۰۰ ال ۹۱۰۰۰ دلار قرار دارد. بجز این موارد در مقاله هفته گذشته هم به اعداد مهم آنچین اشاره کردیم که با این ساختار تکنیکال و مقاومت‌های یاد شده همپوشانی جالب توجهی دارند. بطور کلی همانطور که در تحلیل‌های تصویری یک ماه اخیر بارها از روند غالب نزولی و اتمام چرخه صعودی بازار صحبت کردیم، همچنان بر این عقیده هستم که روند اصلی و غالب بازار نزولی است اما چنانچه ریسکی سیستماتیک کلیت بازار را تحت تاثیر قرار ندهد ـ مثل ریسک جنگ آمریکا و اسرايیل با جمهوری اسلامی – بیتکوین می‌تواند با حفظ کف ۶۰ هزار دلار بطور موقت تا مقاومت‌های یاد شده در حوالی ۸۲ و ۹۰ هزار دلار رشد کند. در حقیقت روند کوتاه‌مدت تا میان‌مدت بازار را صعودی و روند بلند‌مدت را همچنان نزولی می‌بینم. ساختار بازار فیوچرز با توجه به تغییر روند طی دو هفته گذشته از روند نزولی به روند رنج، سنتیمنت و رفتار سرمایه‌گذاران در بازار فیوچرز از اهمیت زیادی برخوردار است. طی دو هفته گذشته و با رشد ضعیف قیمت و باز پس‌گیری سطح ۷۰ هزار دلار مشاهده می‌کنیم که در بازار فیوچرز، OI به نرمی در حال کاهش است. در همین حال حجم معاملات فیوچرز نیز کاهشی است. چنین ساختاری به ما نشان می‌دهد که در حالت کلی شاهد بسته شدن پوزیشن‌ها در بازار فیوچرز هستیم. اما این کدام معاملات و در کدام جهت هستند که بسته می‌شوند؟ برای پاسخ به این سوال باید به سراغ فاندینگ‌ریت برویم. طی همین دوهفته که اوپن اینترست به نرمی در حال کاهش بود شاهد رشد فاندینگ ریت هستیم. این بدان معناست که عمده پوزیشن‌هایی که بسته می‌شوند پوزیشن‌های شورت یا فروش هستند و البته در کنار این اندکی نیز شاهد باز شدن پوزیشن لانگ یا خرید هستیم. اما میزان باز شدن پوزیشن‌های جدید کمتر از بسته شدن پوزیشن‌های قبلی است. آنجه بنظر می‌رسد بیشتر سیو سود فروشندگان قدیمی است تا خوشبینی خریداران جدید برای رشد قیمت. در همین حال نوع پوزیشن‌گیری فعالان بازار آپشن بویژه تریدر‌های گاما لانگ و گاما شورت نشان می‌دهد که بواسطه وجود این پوزیشن‌ها بازار بگونه‌ای ساختار یافته که در هنگامه صعود قیمت فشار فروش در بازار مشتقات اجازه رشد بیشتر را نمی‌دهد اما در زمان افت قیمت ساختار معامله‌گران گاما شورت به ریزش بیشتر بازار دامن می‌زند. این ساختار طی حدود یک ماه گذشته بطو پیوسته حفظ شده هرچند که در دو هفته اخیر اندکی از شدت آن کاسته شده است. همچنین از منظر حجم معاملات تجمیعی طی روند نزولی اخیر در قیمت‌های مختلف مشاهده می کنیم که در محدوده قیمتی ۸۸ الی ۹۱ هزار شاهد بیشترین حجم معاملات فیوچرز هستیم که عموما چنین نواحی قیمتی پتانسیل این را دارد که مانند آهن‌ربای قیمت عمل کرده و قیمت را به سمت خود بکشند. این ناحیه نیز با مقاومت دوم ما در حوالی ۹۰۵۰۰ الی ۹۱۰۰۰ دلار همپوشانی دارد. خروج پول از بازار و کاهش نقدینگی کاهش حجم معاملات اسپات در کنار کاهش ارزش بازار استیبل‌کوین‌ها و خروج پول گسترده و ادامه از بازار کریپتو که در نمودار زیر می‌بینید همگی نشان از وضعیت رکودی و کاهش نقدینگی همه جانبه در بازار کریپتو دارد. در چنین شرایطی و با توجه به ریسک‌های ژئوپلتیک و عدم وجود تقاضا در بازار اسپات اتمام اصلاح یا یک روند صعودی ادامه دار بسیار دور از انتظار است و برای تحلیل بهتر بازار باید به سراغ داده‌های بازار مشتقات برویم. با بررسی داده‌های بازار فیوچرز باز هم به همین نتیجه می‌رسیم که بازار کریپتو در وضعیت رکودی و خطرناکی قرار دارد. پیش‌تر از کاهش حجم معاملات بازار فیوچرز و کاهش OI گفتیم، در ادامه نیز سایر شواهد مبنی بر کاهش نقدینگی در بازار مشتقات را هم بررسی می‌کنیم. نمودار زیر عمق بازار ۱٪ بیتکوین در صرافی بایننس است. همانگونه که آشکار است طی ۴۵ روز گذشته بطو مدام شاهد کاهش عمق بازار بیتکوین هستیم که نمود بسیار مهمی از کاهش نقدینگی در بازار است. در کنار این کاهش نقدینگی شاهد این هستیم که شاخص Taker But/Taker Sell نیز نزدیک عدد ۱ در نوسان است که نشان از برابری سفارشات مارکت در دو جهت خریدار و فروشنده است اما روند صعودی دو هفته اخیر این شاخص نشان از هیجان در سمت خریدار است. نکته‌ای که نشان از ریسکی نهفته در بازار دارد. بجز این در یک هفته الی ده روز اخیر عمق بازار در سمت فروش اندکی افزایش داشته که بیانگر این حقیقت است که فروشندگان تمایل دارند در قیمت‌های بالاتری دارایی خود را نقد کنند. نمودار پایین نشان‌دهنده میزان فعالیت بازار مشتقات در کنار میزان استفاده از اهرم در بازار‌های مشتق شده از کریپتو است. خطری که بازار را تهدید می‌کند از همین‌جا نشات می‌گیرد. مشاهده می‌کنیم که با کاهش حجم معاملات و کاهش اوپن اینترست در کنار کاهش عمق بازار همزمان شاهد استفاده بیشتر از لوریج هستیم(خط آبی رنگ نمودار بالا). چنین ترکیبی نشان می‌دهد که عمده فعالان کنونی در بازار مشتقات سرمایه‌گذاران خرد هستند که با اهرم‌های بالا در هر دو جهت لانگ و شورت در بازار فعالیت می‌کنند. این ساختار خطرناک می تواند در آینده نزدیک سبب افزایش شدت نوسانات بازار در هر دو جهت باشد. در حقیقت انتظار شخصی بنده این است که چنانچه قیمت در کوتاه‌مدت در جهت صعودی حرکت کند با مومنتوم بالایی حرکت خواهد کرد و اگر در جهت نزولی نیز حرکت کند چنین جنسی از حرکت را نشان دهد اما با توجه به نقدینگی روی چارت شدت نوسان رو به بالا از شدت نوسان رو به پایین بیشتر خواهد بود. نمودار بالا میزان نقدینگی حاصل از لیکویید شدن معامله گرانی است که از لوریج‌های بالا استفاده کرده‌اند. مشاهده می‌کنید که در سمت خریداران اعداد حوالی ۶۵ هزار دلار و در سمت فروشندگان قیمت‌‌های حوالی ۸۰ و ۸۹ هزار دلار بیشترین میزان لیکویید شدن را دارند. این نواحی نقدینگی جذابیت زیادی برای بازارساز دارند چرا که سرمایه‌گذاران خرد و پرریسک طعمه‌های خوبی برای شکار و استاپ‌هات شدن هستند. پس در کنار همه موارد گفته شده انتظار نوسانات شدید دو طرفه به سمت نواحی یاد شده محتمل بنظر می‌رسد. جمع بندی و نتیجه گیری بطور کلی نشانه‌هایی از وجود یک حرکت موقت صعودی در بازار دیده می‌شود که اگر ریسک ساختاری کلیت بازار را تحت تاثیر قرار ندهد و خبر بدی مخابره نشود این پتانسیل به فعل تبدیل خواهد شد و روند کوتاه‌مدت تا میان مدت می‌تواند صعودی شود. اولین مقاومت سر راه قیمت ناحیه ۷۲ الی ۷۴ هزار دلار است که شکست آن بسیار محتمل است و پس از عبور قیمت ازین ناحیه می‌توان تارگت‌های ۸۰ الی ۸۲ هزار دلار و سپس ۹۰ الی ۹۱ هزار دلار را برای بیتکوین متصور شد از سمت دیگر با توجه به ساختار بازار فیوچرز، یعنی کاهش حجم معاملات، کاهش عمق بازار، کاهش نقدینگی و افزایش استفاده از اهرم توسط معامله‌گران انتظار می‌رود حرکات شارپ و نوسانات دو طرفه برای جذب نقدینگی وجود داشته باشد. در چنین شرایطی کنترل احساسات در کنار عدم قرار داد استاپ پوزیشن‌ها در نواحی نزدیک به قیمت و همیچین عدم استفاده از لوریج‌های بالا ضروری هستند. در نهایت نیز همانطور که پیش‌تر اشاره شد از آنجایی که هنوز فاز تسلیم را در بازار مشاهده نکرده ایم(در این ویدیو به تفضیل در این مورد صحبت شده) و همچنان شاهد خروج پول از بازار و عدم وجود تقاضا در بازار اسپات هستیم بنظر نمی‌رسد روند نزولی قیمت تمام شده باشد و کف‌های جدید در بلند‌مدت قابل دسترس هستند. پس ترس از جاماندن ترسی غیر معقول و بیجا است. ارادتمند سروش اورانوس

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

پلتفرم X قابلیت معامله مستقیم سهام و رمزارز را فعال می‌کند

پلتفرم X به رهبری ایلان ماسک در حال معرفی قابلیت جدید Smart Cashtags است که امکان معامله مستقیم رمزارز و سهام را بدون خروج از تایم‌لاین فراهم می‌کند. مدیر محصول X، نیکیتا بیر، تأکید کرده این ویژگی تجربه کاربران را با اسپم یا حملات گروهی مختل نخواهد کرد. این تغییر تایم‌لاین را به یک تالار معاملاتی زنده تبدیل کرده و رقابت فین‌تک در شبکه‌های اجتماعی را وارد مرحله جدیدی می‌کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

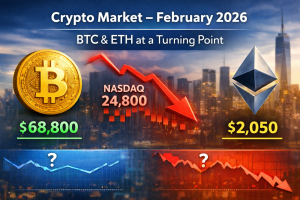
کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت هزینه‌کرد مصرف‌کنندگان کانادایی در ژانویه؛ اثر سرما یا نشانه‌ای از ضعف تقاضا؟

در یک نگاه داده‌های کارت بانکی نشان می‌دهد هزینه‌کرد خانوارهای کانادایی در ژانویه کاهش یافته است. بانک سلطنتی کانادا این افت را تا حدی ناشی از جهش قوی دسامبر و سرمای شدید زمستان می‌داند. هزینه‌های مرتبط با مسکن همچنان تحت فشار کاهش قیمت‌ها قرار دارد. بر اساس تازه‌ترین ردیاب هزینه‌کرد مبتنی بر داده‌های دارندگان کارت، منتشرشده از سوی بانک سلطنتی کانادا، مخارج مصرف‌کنندگان کانادایی در ژانویه کاهش یافته است؛ موضوعی که پرسش‌هایی درباره تاب‌آوری مصرف‌کننده در برابر فشارهای اقتصادی ایجاد کرده است. این بانک اعلام کرد افت هزینه‌کرد در سه دسته اصلی (کالاهای اختیاری، خدمات و اقلام ضروری) مشاهده شده است. با این حال، تحلیل‌گران آر‌بی‌سی این کاهش را نشانه‌ای از ضعف ساختاری نمی‌دانند، بلکه آن را تا حد زیادی بازگشت طبیعی پس از جهش قدرتمند هزینه‌ها در دسامبر ارزیابی می‌کنند. “ «ماه دسامبر به‌واسطه خریدهای تعطیلات پایان سال، به‌ویژه در بخش کالاها، رشد چشمگیری را ثبت کرده بود. ژانویه عملاً بخشی از آن افزایش را تعدیل کرد؛ روندی که بیشتر به «عادی‌سازی» شباهت دارد تا افت ناگهانی تقاضای خانوارها.» محمد زمانی با این حال، برخی نشانه‌ها قابل‌توجه است. هزینه‌کرد در بخش اقلام ضروری نیز کاهش یافته و این روند ملایم نزولی از اواخر ۲۰۲۵ آغاز شده بود. در مقابل، هزینه‌های خدمات اختیاری (مانند تفریحات و رستوران‌ها) اگرچه اندکی افت کرده، اما نسبت به سایر بخش‌ها مقاوم‌تر باقی مانده است. آر‌بی‌سی همچنین به نقش سرمای شدید و طوفان‌های زمستانی اشاره کرد. در استان انتاریو، هزینه‌کرد در روزهای اوج طوفان به‌طور محسوسی کاهش یافت؛ نشانه‌ای از اثر مستقیم شرایط جوی بر رفتار مصرف‌کنندگان. طبق بررسی‌های یوتوتایمز؛ یکی دیگر از نقاط ضعف، هزینه‌های مرتبط با مسکن بوده است. با ادامه افت قیمت مسکن در بسیاری از مناطق کشور، فعالیت‌های وابسته به خرید و تجهیز خانه نیز کاهش یافته است؛ روندی که می‌تواند بازتابی از سردی بازار مسکن باشد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد در مجموع، داده‌های ژانویه تصویر دوگانه‌ای ارائه می‌دهد. از یک سو، افت مخارج می‌تواند نشانه‌ای از احتیاط مصرف‌کنندگان در مواجهه با نااطمینانی‌های اقتصادی باشد. از سوی دیگر، شدت بالای هزینه‌کرد در پایان سال و شرایط آب‌وهوایی نامساعد، توضیحی موقتی برای این کاهش فراهم می‌کند. برای ارزیابی دقیق‌تر سلامت مصرف‌کننده کانادایی، روند ماه‌های آینده اهمیت زیادی خواهد داشت. اگر این افت در فوریه و مارس نیز ادامه یابد، می‌توان از شکل‌گیری شکاف واقعی در تقاضای داخلی سخن گفت. اما اگر داده‌ها بهبود یابد، ژانویه بیشتر به‌عنوان یک وقفه فصلی در مسیر مصرف تلقی خواهد شد تا آغاز یک روند نزولی پایدار. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد

در یک نگاه کریپتو پس از یک دهه روایت‌سازی‌های پیاپی، به نقطه‌ای رسیده که بسیاری از داستان‌های صعودی آن دیگر قدرت اثرگذاری سابق را ندارند و «روایت‌محوری» آن دچار فرسایش شده است. بیت‌کوین نه طلای دیجیتال شد، نه پوشش تورم، نه پناهگاه امن؛ و اکنون بیش از آن‌که موتور رشد باشد، به یک دارایی بالغ اما محدود با کاربردهای عمدتاً مالی تبدیل شده است. پیام معاملاتی این تغییر فاز روشن است: تا شکل‌گیری روایت صعودی جدید، بازار ممکن است وارد دوره‌ای از رکود قیمتی، کاهش نوسان و عملکرد ضعیف سهام مرتبط با کریپتو شود. کریپتو پس از بیش از یک دهه آزمون و خطا، اکنون در حال تثبیت جایگاه خود به‌عنوان یک طبقه دارایی جریان اصلی است؛ اما همچنان محل مناقشه. در این مدت، روایت‌های متعددی بر تن بیت‌کوین پوشانده شد، اما هیچ‌یک ماندگار نبود. منتقدان همچنان بر طبل بی‌ارزشی می‌کوبند و حامیان سرسخت از آینده‌ای اجتناب‌ناپذیر سخن می‌گویند. واقعیت، به احتمال زیاد، جایی میان این دو قطب قرار دارد. یکی از ویژگی‌های شاخص فضای کریپتو، قطبی‌بودن افراطی بحث‌هاست. برای گروهی، این فناوری در حال بازنویسی نظام مالی جهانی است و مسیر پذیرش همگانی را طی می‌کند؛ برای گروهی دیگر، صرفاً یک حباب سفته‌بازانه است که سرانجام به صفر میل خواهد کرد. آنچه کمتر مورد توجه قرار می‌گیرد، سناریوی میانه است: اینکه رمزارزها به‌تدریج به یک طبقه دارایی مهم اما نسبتاً خاص تبدیل شوند؛ متصل به نظام مالی دلاری و بازارهای سنتی، اما نه کاملاً هم‌راستا با آن‌ها. اگر فعلاً کاربردهای مصرفی و Web3 را کنار بگذاریم، پرسش کلیدی برای معامله‌گران و سرمایه‌گذاران این است: بیت‌کوین دقیقاً چه کارکردی دارد؟ منتقدان می‌گویند تغییر مداوم روایت‌ها نشان می‌دهد هویت اقتصادی مشخصی در کار نیست. اگر داستان هر چند سال یک‌بار عوض می‌شود، شاید اساساً «داستانی» وجود ندارد. با این حال، همین انعطاف‌پذیری روایی سال‌ها موتور صعود بازار بود. هر بار که یک روایت تضعیف می‌شد؛ مثلاً ناکامی در تبدیل‌شدن به ابزار پرداخت گسترده، روایت تازه‌ای جای آن را می‌گرفت؛ از ورود وال‌استریت گرفته تا احتمال خرید توسط دولت آمریکا. اکنون اما این ماهیت آفتاب‌پرستانه به چالش تبدیل شده است. هر روایت که ناکام می‌ماند، دامنه داستان‌های قابل‌باور محدودتر می‌شود. بیت‌کوین نه به یک سیستم پرداخت پرحجم بدل شد، نه به پناهگاه امنی هم‌تراز با طلا. اما به عنوان پوشش تورمی چطور؟ عملکرد آن در دوره‌های تورم بالا، متناقض بود. دارایی پرریسک؟ زمانی با نزدک همگام بود، اما در مقاطعی که سهام فناوری جهش می‌کردند، از قافله عقب ماند. «طلای دیجیتال»؟ در دوره‌ای که طلا و نقره رشدهای قابل‌توجهی ثبت کردند، بیت‌کوین عمدتاً درجا زد. “ «واگرایی اخیر این ابهام را پررنگ‌تر کرده است. از زمان انتخابات ریاست‌جمهوری ۲۰۲۴ آمریکا، در حالی که طلا جهش قابل توجهی داشته و شاخص نزدک رشد محسوسی را تجربه کرده، بیت‌کوین تقریباً بدون روند مشخص باقی مانده است.» محمد زمانی اگر این دارایی هم «طلای دیجیتال» است و هم «دارایی پرریسک»، چرا همزمان با صعود فلزات گرانبها و سهام فناوری، واکنش مشابهی نشان نداده است؟ این همان لحظه‌ای است که پرسش بنیادی دوباره به سطح می‌آید: وقتی هیچ روایت غالبی پایدار نمی‌ماند، نقش اقتصادی بیت‌کوین دقیقاً چیست؟ دلایل عملکرد ضعیف بیت‌کوین بارها در مقالات یوتوتایمز مورد بررسی قرار گرفته، اما مرور فشرده آن‌ها تصویر روشنی از تغییر فاز بازار ارائه می‌دهد. از سال ۲۰۲۴، سرمایه‌گذاران شیء براق‌تری برای تخصیص سرمایه پیدا کردند: هوش مصنوعی. جریان نقدینگی که پیش‌تر به‌راحتی به سمت کریپتو سرازیر می‌شد، به‌تدریج به سوی سهام مرتبط با AI هدایت شد؛ جایی که رشد درآمد، داستانی ملموس‌تر و پشتوانه‌ای بنیادی‌تر داشت. در همین حال، بخشی از نهنگ‌های اولیه (سرمایه‌گذارانی که سال‌ها در این اکوسیستم حضور داشتند) در اوج چرخه اقدام به فروش گسترده کردند؛ چه از طریق ابزارهای ساختاریافته و چه فروش مستقیم بیت‌کوین در حوالی سقف‌های قیمتی. برای برخی، رؤیای اولیه ساتوشی دیگر با واقعیت بازار همخوانی نداشت. سقوط‌های ناگهانی ۱۰ اکتبر ۲۰۲۵ نیز ضربه‌ای جدی به اعتماد بازار وارد کرد. این رخداد، یادآور آن بود که حتی در فاز «بلوغ»، ساختار نقدینگی کریپتو همچنان شکننده است. در سطح روایت نیز، اغراق‌های تبلیغاتی و پیش‌بینی‌های غیرواقع‌بینانه برخی چهره‌های شناخته‌شده بازار، سرمایه‌گذاران محافظه‌کارتر را بیش از پیش محتاط کرد. “ «وقتی تحلیل جای خود را به میم و تیترهای کلیک‌خور می‌دهد، جریان سرمایه نهادی تمایل کمتری به ماندن دارد.» محمد زمانی هم‌زمان، هشدارهایی درباره ریسک‌های بالقوه کوانتومی و آسیب‌پذیری‌های بلندمدت رمزنگاری منتشر شد و برخی مؤسسات، از جمله جفریز، تخصیص خود به بیت‌کوین را به صفر رساندند. مقررات‌زدایی نیز چهره‌ای دوگانه داشت: مشروعیت بیشتر از یک‌سو، اما افزایش رفتارهای سفته‌بازانه و حتی پمپاژهای سیاسی از سوی دیگر. پلتفرم‌های توکن‌سازی سریع و پروژه‌های موسوم به DAT یا عرضه‌های پرهیاهو، این تصور را تقویت کردند که بخش‌هایی از بازار همچنان در چرخه‌ای از استخراج نقدینگی خرد گرفتارند. اما شاید مهم‌ترین نقطه، جایی بود که تمام متغیرهای کلان به نفع بیت‌کوین چیده شد و با این حال، قیمت واکنش نشان نداد. دلار تضعیف شد، فلزات گرانبها جهش کردند، بازار سهام به سقف‌های تاریخی رسید. با این ترکیب، انتظار می‌رفت حداقل یکی از روایت‌های غالب (چه «طلای دیجیتال» و چه «دارایی پرریسک») فعال شود. اما بازار بی‌تفاوت ماند. اواسط ژانویه ۲۰۲۶، به‌نوعی لحظه حقیقت بود. گاوها از ارزندگی سخن می‌گفتند و خرس‌ها این پرسش را مطرح می‌کردند که اگر بیت‌کوین حتی در شرایط ایده‌آل هم رشد نمی‌کند، چه زمانی قرار است رشد کند؟ نمودار زیر مقایسه عملکرد یک‌ساله بیت‌کوین نسبت به طلا را که با خط مشکی نمایش داده شده در کنار تعداد دفعات استفاده از عبارت «طلای دیجیتال» در گزارش‌های بلومبرگ نشان می‌دهد. افزایش خط مشکی به معنای برتری عملکرد بیت‌کوین نسبت به طلاست. در چرخه‌های گذشته، رابطه‌ای بازتابی میان روایت و قیمت برقرار بود: رشد قیمت، روایت «طلای دیجیتال» را تقویت می‌کرد و این روایت، خود تقاضای تازه ایجاد می‌کرد. اما در سال جاری، روایت اوج گرفت بی‌آنکه قیمت همراهی کند. این گسست، بیش از هر چیز، نشان‌دهنده تغییر ماهیت بازار است؛ بازاری که دیگر صرفاً با داستان‌ها حرکت نمی‌کند. ✔️  بیشتر بخوانید: برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند در چرخه‌های گذشته، جهش‌های قیمتی بیت‌کوین خود به تقویت روایت «طلای دیجیتال» دامن می‌زد. نوعی بازخورد تقویتی شکل می‌گرفت: رشد قیمت، داستان را معتبرتر می‌کرد و داستان، تقاضای تازه می‌ساخت. اما در سال جاری، این رابطه بازتابی از هم گسست. روایت به اوج رسید، تیترها پر شد از «طلای دیجیتال»، اما قیمت همراهی نکرد. سپس نقره وارد فاز اصلاح شد، سهام نرم‌افزاری ترک برداشت و کریپتو با شتابی نگران‌کننده سقوط کرد. آن چرخه خودتقویت‌کننده‌ای که در دوره‌های قبل مشاهده می‌کردیم، عملاً از کار افتاد و اکنون پرسش این است که موتور بعدی حرکت از کجا خواهد آمد. البته از منظر تئوریک، بازگشت سریع بیت‌کوین به سطوحی مانند ۱۲۵ هزار دلار همچنان ممکن است؛ سناریویی که می‌تواند آن را دوباره همگام با طلا و سهام فناوری قرار دهد. اما موانع ساختاری پررنگ‌تر از گذشته‌اند. ریسک‌های فناورانه بلندمدت از جمله نگرانی‌های مرتبط با محاسبات کوانتومی، در کنار فشارهای مالی همچون سررسید بدهی‌های انباشته برخی بازیگران بزرگ بازار در سال‌های آینده، سایه‌ای از تردید ایجاد کرده‌اند. نوسانات چرخه‌ای همواره بخشی از DNA این بازار بوده است، اما این‌بار تکرار بیش از حد الگوها، نوعی فرسودگی ذهنی در میان سرمایه‌گذاران ایجاد کرده است. باید پذیرفت که کریپتو دیگر «بازار نوپا» نیست. بنیان‌گذاران نسل اول اکنون در میانه دهه چهارم یا پنجم زندگی خود هستند و نسل خریداران سنتی نیز به سال‌های پایانی فعالیت حرفه‌ای نزدیک می‌شود. عرضه ابزارهای مشتقه و نسخه‌های کاغذی از بیت‌کوین عملاً نامحدود است و برای جذب سرمایه تازه، یا به روایت جدید نیاز است یا به خریداران جدید. پرسش کلیدی اینجاست: موج بعدی تقاضا از کجا خواهد آمد؟ بخشی از خریداران نهادی اکنون با زیان مواجه‌اند و وال‌استریت با احتیاط بیشتری به ETFها می‌نگرد. در عین حال، یکی از مهم‌ترین جذابیت‌های تاریخی این بازار (نوسان بالا) به‌طور محسوسی کاهش یافته است. بیت‌کوین زمانی برای بسیاری حکم بلیت بخت‌آزمایی را داشت؛ امکان جهش‌های چندصددرصدی در بازه‌های کوتاه. اما افت نوسان تحقق‌یافته ۳۶۰روزه نشان می‌دهد این ویژگی در حال تضعیف است. در افق میان‌مدت، همبستگی قابل‌توجهی میان ارزش بازار یک دارایی و سطح نوسان آن وجود دارد. طبقه دارایی چندتریلیون‌دلاری به‌سختی می‌تواند بار دیگر نوسانات سه‌رقمی را تجربه کند. بیت‌کوین تنها در صورتی دوباره «بلیت بخت‌آزمایی» خواهد شد که افتی عمیق (مثلاً به محدوده ۲۵ تا ۳۵ هزار دلار) را تجربه کند و از آنجا چرخه‌ای تازه آغاز شود. تا حدی می‌توان گفت در سال‌های اوج، خود نوسان محصول اصلی بود؛ جذابیتی که امکان تأمین مالی‌های تهاجمی و انتشارهای گسترده سهام توسط برخی شرکت‌های وابسته را فراهم می‌کرد و هیجان بازار را زنده نگه می‌داشت. امروز، با فروکش‌کردن آن نوسان، پرسش از هویت و کارکرد بیت‌کوین بیش از پیش جدی شده است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بی‌تردید نوآوری‌هایی مانند توکنیزه‌سازی دارایی‌ها، تسویه آنی در تجارت بین‌الملل و بازطراحی زیرساخت‌های بازار سرمایه، ظرفیت‌هایی واقعی و قابل‌توجه دارند. این تحولات می‌توانند در حاشیه، کارایی سیستم مالی را افزایش دهند و هزینه‌ها را کاهش دهند. اما پرسش سرمایه‌گذار این است: آیا این کاربردها موتور یک چرخه صعودی انفجاری خواهند بود؟ پاسخ هنوز روشن نیست. میان «پیشرفت تدریجی زیرساختی» و «روایت رشد نمایی قیمت» فاصله‌ای معنادار وجود دارد. اگر هدف، در اختیار داشتن یک دارایی پرریسک با همبستگی بالا با فناوری و رشد اقتصادی است، ابزارهای کلاسیک بازار سرمایه این نقش را شفاف‌تر ایفا می‌کنند. اگر به‌دنبال پناهگاه امن و ذخیره ارزش بدون ریسک طرف مقابل هستید، طلا همچنان جایگاه تثبیت‌شده‌ای دارد. اگر دغدغه تضعیف دلار است، موقعیت‌گیری مستقیم روی ارزها گزینه‌ای صریح‌تر است. اگر انگیزه، هیجان یک بلیت بخت‌آزمایی است، بازارهای دیگری این نقش را با شفافیت بیشتری ارائه می‌دهند. کریپتو اما اغلب به صحنه‌ای برای معامله روایت‌ها تبدیل شده است؛ جایی که سرمایه‌گذار نه بر مبنای جریان نقدی یا ارزش ذاتی، بلکه بر اساس داستان مسلط روز پوزیشن می‌گیرد. “ «به‌احتمال زیاد، روایت صعودی دیگری برای بیت‌کوین شکل خواهد گرفت. تاریخ این بازار نشان داده که هیچ چرخه‌ای دائمی نیست. در صورت ظهور آن روایت، فرصت‌های معاملاتی نیز پدیدار خواهد شد.» محمد زمانی اما با کنار گذاشتن تدریجی کاربری‌های سرمایه‌گذاری؛ پوشش تورم، پناهگاه امن، دارایی پرریسک، طلای دیجیتال، سؤال اساسی پابرجاست: بیت‌کوین دقیقاً چه نقشی در پرتفوی ایفا می‌کند؟ بازدهی مرکب خیره‌کننده از سال ۲۰۱۵، هرچند چشمگیر، هزینه‌های سال‌های ۲۰۲۶ و پس از آن را پوشش نخواهد داد. همه فناوری‌ها قرار نیست به اندازه اینترنت یا هوش مصنوعی تحول‌آفرین باشند و این لزوماً نکته منفی نیست. کریپتو باقی خواهد ماند و بازار بزرگی نیز هست. اما در عمل، بیشتر یک طبقه دارایی مالی مبتنی بر روایت‌ها، کاربردهای درون‌سیستمی و مجموعه‌ای از استفاده‌های تخصصی است. شاید مهم‌ترین کاربرد پایدار آن، استیبل‌کوین‌ها باشند؛ ابزاری کارآمد برای انتقال و تسویه، اما از نظر روایی چندان هیجان‌انگیز. بیت‌کوین در حال حاضر بیش از هر چیز یک «اسفنج روایت» است؛ دارایی‌ای که داستان‌های مختلف را جذب می‌کند و برای مدتی با آن‌ها حرکت می‌کند، اما به‌سرعت از آن‌ها عبور می‌کند. اگر امروز بیت‌کوین می‌خرید، دقیقاً روی کدام سناریو شرط می‌بندید؟ کسری بودجه بزرگ‌تر؟ کاهش نرخ بهره فدرال رزرو؟ رشد قوی اقتصادی یا رکود عمیق؟ جهش سهام؟ صعود طلا؟ موج تازه ETFها؟ ذخیره استراتژیک بیت‌کوین در آمریکا؟ پاسخ روشن نیست. هر روایت مدتی متناسب به‌نظر می‌رسد و سپس کنار می‌رود. برای سرمایه‌گذاران حرفه‌ای، شاید نتیجه عملی این باشد: صبر برای شکل‌گیری روایت صعودی بعدی، ورود در فاز اولیه آن، و خروج پیش از آنکه داستان تازگی خود را از دست بدهد. در بازاری که سوخت اصلی آن روایت است، زمان‌بندی اهمیت بیشتری از باور بلندمدت دارد. ✔️  بیشتر بخوانید: تداوم سقوط سهام نرم‌افزاری؛ بازتعریف ارزش در عصر هوش مصنوعی؟ اما فراتر از قیمت و روایت‌های سرمایه‌گذاری، پرسش بزرگ‌تری مطرح است: تکلیف کاربردهای گسترده‌تر چه می‌شود؟ در ارزیابی این حوزه، اغلب به سراغ نوشته‌ها و استدلال‌های جدی‌ترین موافقان و مخالفان می‌روم. نه برای تأیید پیش‌فرض‌ها، بلکه برای سنجش کیفیت استدلال. آیا استدلال‌ها تازه، منسجم و الهام‌بخش‌اند؟ یا تکرار روایت‌هایی که بارها شنیده‌ایم؟ آیا خوش‌بینی بر پایه شواهد است یا صرفاً انرژی تبلیغاتی؟ و آیا بدبینی تحلیلی است یا صرفاً واکنشی و عاطفی؟ در هفته‌های اخیر، فضای تحلیلی شبکه‌های مالی مملو از یادداشت‌های بلند درباره آینده کریپتو بوده است؛ نوعی تسویه‌حساب فکری. برخی از چهره‌های قدیمی صنعت عملاً عقب‌نشینی کرده‌اند، برخی دو برابر شده‌اند، برخی موضعی متعادل گرفته‌اند. یکی از یادداشت‌های برجسته از سوی کریس دیکسون، شریک ارشد a16z، منتشر شد؛ چهره‌ای شناخته‌شده در سرمایه‌گذاری خطرپذیر و از مدافعان جدی Web3. انتظار می‌رفت استدلال او دست‌کم بخشی از تردیدها را رفع کند. اما نتیجه، برای بسیاری، قانع‌کننده نبود. تز اصلی این استدلال آن است که اکنون در «عصر مالی بلاکچین» قرار داریم و همان‌گونه که اینترنت میلیاردها نفر را هماهنگ کرد، بلاکچین نیز در نهایت چنین خواهد کرد. کاربردهای مالی مقدم‌اند و سایر کاربردها در ادامه شکل خواهند گرفت. همچنین عنوان می‌شود که ناکامی برخی پروژه‌های توکنیزه‌سازی ناشی از کمبود چارچوب‌های مقرراتی و مسئله اعتماد بوده و قوانین جدید می‌توانند این خلأ را پر کنند؛به‌ویژه در حوزه استیبل‌کوین‌ها. اما قیاس با اینترنت یا هوش مصنوعی، نیازمند شواهدی هم‌سنگ است. پرسش این است که آیا شواهد رفتاری بازار چنین ادعایی را تأیید می‌کند؟ تجربه سال‌های اخیر نشان داده کاربران علاقه‌ای به توکنیزه‌کردن آیتم‌های بازی‌های ویدیویی برای استفاده متقاطع در پلتفرم‌های مختلف ندارند. مدل‌های «بازی برای کسب درآمد»، DAOهای مصرفی، توکن‌های کاربردی و بسیاری از پروژه‌های متاورسی نتوانستند پذیرش پایدار ایجاد کنند. تب NFTها نیز فروکش کرد. حتی بازارهای میم‌کوین، که در مقاطعی جریان نقدینگی جذب کردند، بیشتر به چرخه‌های سفته‌بازانه شباهت داشتند تا نوآوری ساختاری. در مقابل، برخی کاربردها واقعاً تقاضا دارند: قراردادهای هوشمند، دیفای، کیف‌پول‌های سرد، توکنیزه‌سازی دارایی‌های مالی و استیبل‌کوین‌ها. کاربران برای این ابزارها کارکرد مشخص می‌بینند؛ به‌ویژه در انتقال ارزش و تسویه سریع. همچنین سفته‌بازی بر روی دارایی‌های دیجیتال، خود به یک کاربری تثبیت‌شده تبدیل شده است. اما این تقاضا عمدتاً در لایه مالی باقی مانده است. حوزه مصرف‌کننده گسترده، آن‌گونه که در روایت‌های اولیه وعده داده می‌شد، هنوز به مرحله انبوه نرسیده است. نمونه‌ای مانند Polymarket جذاب است، اما باید توجه داشت که بازارهای پیش‌بینی پیش از بلاکچین نیز وجود داشتند و در بسیاری موارد، تغییرات مقرراتی دهه ۲۰۲۰ بیش از نوآوری فناورانه در رشد آن‌ها نقش داشته است. حضور پلتفرم‌هایی خارج از اکوسیستم کریپتو نیز این نکته را تأیید می‌کند که برخی کاربردها محصول تغییر محیط نظارتی‌اند، نه الزاماً برتری ذاتی بلاکچین. پس از ۱۷ سال از معرفی بلاکچین و حدود یک دهه سرمایه‌گذاری سنگین و هیجان گسترده، به‌نظر می‌رسد این فناوری (جز در حوزه مالی) هنوز از «دره عبور» نکرده است. میلیاردها دلار سرمایه و میلیون‌ها ساعت توسعه صرف کاربردهای مصرفی شد، اما خروجی عمدتاً مجموعه‌ای از محصولات جالب اما تخصصی بوده است. صنعت کریپتو در امور مالی تثبیت شده، اما در عرصه پذیرش انبوه مصرف‌کننده، هنوز فاصله قابل‌توجهی تا وعده‌های اولیه دارد. بر اساس جمع‌بندی تیم UtoTimes، کریپتو در حال بلوغ به‌عنوان یک طبقه دارایی کوچک اما معنادار است؛ بازاری با برخی کاربردهای مهم اما عمدتاً تخصصی. نه کمتر و نه بیشتر. می‌توان آن را با صنایعی مانند بازی‌های ویدیویی، چاپ سه‌بعدی یا واقعیت مجازی مقایسه کرد؛ حوزه‌هایی هیجان‌انگیز، مفید و دارای جایگاه اقتصادی مشخص، اما نه در مقیاس اینترنت، راه‌آهن قرن نوزدهم یا هوش مصنوعی. موجی بنیادین که آن را به «سرزمین موعود» برساند، در افق دیده نمی‌شود. کریپتو دیگر در مرحله آغازین نیست. به بلوغ رسیده است. آنچه امروز می‌بینیم، احتمالاً همان چیزی است که باید بر اساس آن تصمیم‌گیری کرد. طبیعتاً دیدگاه‌های مخالف نیز وجود دارد. برخی سرمایه‌گذاران و کارآفرینان همچنان معتقدند موج بعدی نوآوری در راه است و بازار هنوز در ابتدای مسیر قرار دارد. این استدلال‌ها ارزش خواندن دارند، اما در نهایت، برای بسیاری قانع‌کننده نیستند. تجربه نشان داده «راه‌حل‌هایی در جست‌وجوی مسئله» همیشه به مسئله‌ای واقعی ختم نمی‌شوند. پیامدهای معاملاتی اگر این چارچوب تحلیلی را بپذیریم، سناریوی محتمل آن است که بیت‌کوین وارد دوره‌ای طولانی از حرکت خنثی شود؛ دو سال سرمایه راکد. این گزاره شاید در نگاه اول اغراق‌آمیز به‌نظر برسد، به‌ویژه آنکه قیمت از سقف‌های تاریخی فاصله گرفته است. اما تاریخ بازار خلاف آن را نشان می‌دهد. خرید در نخستین اصلاح‌های ۲۰۱۸ یا ۲۰۲۱ نیز الزاماً به بازدهی سریع منجر نشد؛ در بسیاری موارد، سرمایه‌گذاران طی دو سال بعد یا در زیان باقی ماندند یا صرفاً به نقطه سر به سر رسیدند. تاریخ ورود میزان افت از سقف یک‌ساله بازدهی طی دو سال پس از ورود ۳۱ مارس ۲۰۱۸ ۵۱٪ ۵٪- ۱۱ فوریه ۲۰۲۶ ۴۵٪ نامشخص ۳۰ ژوئن ۲۰۲۱ ۴۱٪ ۱۲٪- ۳۱ مه ۲۰۲۱ ۳۸٪ ۲۶٪- ۳۱ ژانویه ۲۰۲۲ ۳۷٪ ۱۰٪+ ۳۰ آوریل ۲۰۱۸ ۳۴٪ ۵٪- ۳۱ ژوئیه ۲۰۲۱ ۳۰٪ ۳۰٪- ۳۱ ژانویه ۲۰۱۸ ۲۹٪ ۶٪- ۳۰ سپتامبر ۲۰۲۱ ۲۶٪ ۳۸٪- ۲۸ فوریه ۲۰۱۸ ۲۵٪ ۱۸٪- در هر دو چرخه گذشته، زمستان کریپتو پایان یافت و کسانی که در کف‌ها خرید کرده بودند در نهایت پاداش گرفتند. اما مسئله زمان بود. سرمایه برای چند سال عملاً بدون بازده ماند. این‌بار، ریسک آن است که این دوره سکون حتی طولانی‌تر شود. در چنین محیطی، سهام شرکت‌های وابسته به کارمزد و حجم معاملات نیز با فشار مواجه خواهند شد. وقتی نوسان پایین است، گردش معاملات افت می‌کند و درآمد پلتفرم‌های معاملاتی کاهش می‌یابد. حتی پس از افت‌های قابل‌توجه اخیر، احتمال عملکرد ضعیف‌تر همچنان وجود دارد؛ به‌ویژه اگر نسل اولیه سرمایه‌گذاران خرد به‌تدریج از بازار فاصله بگیرد و موج تازه‌ای از تقاضا شکل نگیرد. با این حال، نباید از یک نکته غافل شد: بیت‌کوین پیش‌تر نیز دوره‌های رکود عمیق را تجربه کرده و هر بار روایت تازه‌ای آن را به چرخه صعودی بازگردانده است. بنابراین حفظ هوشیاری برای شناسایی روایت صعودی بعدی اهمیت دارد. اما اتکا به آن، بدون نشانه‌های عینی، استراتژی مناسبی نیست. در نهایت، اگر بیت‌کوین به محدوده‌های پایین‌تری (مثلاً ۲۵ تا ۳۵ هزار دلار) بازگردد، ممکن است دوباره ویژگی «بلیت بخت‌آزمایی» را تا حدی بازیابد و ورود با دید بازگشت میان‌مدت منطقی‌تر شود. اما در سطوح کنونی، مسئله اصلی نه احتمال صفر شدن است و نه جهش انفجاری؛ بلکه پرسش درباره کارکرد و زمان‌بندی است. کریپتو احتمالاً باقی خواهد ماند. اما برای سرمایه‌گذار حرفه‌ای، بقا کافی نیست؛ نقش مشخص در پرتفوی و نسبت ریسک به بازده تعیین‌کننده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر