مدیران ارشد اپل، متا، سیسکو، گلدمن ساکس و بلکراک قرار است همراه با ترامپ به چین سفر کنند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مدیران ارشد اپل، متا، سیسکو، گلدمن ساکس و بلکراک قرار است همراه با ترامپ به چین سفر کنند.

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معاملهگران بزرگ در بازارهای جهانی ارائه میدهد؛ گزارشی که نشان میدهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایههای بزرگ از دلار فاصله گرفته و همزمان تمایل به داراییهایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه دادههای COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قویترین ورودیهای سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفتههای محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معاملهگران بزرگ طبق دادههای جدید، معاملهگران غیرتجاری (Non-Commercial) که معمولا شامل صندوقهای پوشش ریسک و سرمایهگذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش دادهاند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان میدهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا میکند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاطتر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایهگذاران ترجیح دادهاند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان میدهد سرمایهگذاران هنوز به طور کامل از موقعیتهای خرید خارج نشدهاند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته دادههای COT نشان میدهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ میدهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثباتتری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکلگیری است؛ یعنی بازار بهتدریج سرمایه بیشتری روی این ارز متمرکز میکند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیتهای فروش نشان میدهد بخشی از معاملهگران از شرطبندی علیه ین خارج شدهاند. این رفتار معمولا در دورههای افزایش احتیاط بازار مشاهده میشود. فلزات گرانبها؛ طلا همچنان مقصد سرمایههای محتاط طلا؛ حفظ قدرت در موقعیتهای خرید طبق دادهها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان میدهد سرمایهگذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح میدهند. معنای این داده زمانی که موقعیت خرید طلا افزایش مییابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار میتواند به دلیل: نااطمینانیهای کلان اقتصادی نگرانیهای تورمی ریسکهای ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان میدهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت میکند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوشبینی دادهها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیتها نشان میدهد بخشی از معاملهگران سود خود را ذخیره کردهاند. این رفتار معمولا در فاز انتظار محتاطانه دیده میشود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به دادههای جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان میدهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معاملهگران بزرگ هنوز محتاطاند Net Position: -103,885 موقعیت منفی نشان میدهد بخشی از سرمایهگذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظهکار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دورهای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان میدهد علاقه به سهام فناوری نسبت به هفتههای قبل افزایش یافته است. کریپتو؛ بیتکوین و اتریوم در فاز احتیاط بیتکوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیتهای خرید در هر دو دارایی نشان میدهد بازار کریپتو فعلا در مرحلهای قرار دارد که میتوان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایهگذاران بخشی از ریسک را کاهش دادهاند. جمعبندی مهمترین سیگنالها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخصهای سهامی سنتی و کریپتو
بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحتتأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایقهای تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمیشود» و آتشبس همچنان برقرار است. رئیسجمهور آمریکا نیز در گفتوگو با ABC این حملات را «ضربهای سبک» توصیف کرد و گفت مذاکرات آتشبس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. دادههای اقتصادی آسیا: ژاپن زیر فشار جنگ، کرهجنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ دادهای که میتواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینههای انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسبوکارها به پایینترین سطح از دوران کرونا سقوط کرد. در کرهجنوبی، خبرهای مثبتتری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمههادیها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاستگذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفهها پابرجا بمانند. رئیسجمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفهها در راه خواهد بود. گزارشها نشان میدهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدودههای محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها میدانند.
شاخصهای نزدک و S&P 500 امروز در ادامه روند صعودی بازارهای سهام، در بالاترین سطوح تاریخی خود به کار پایان دادند. همزمان با استقبال سرمایهگذاران از فضای ریسکپذیری، شاخص راسل ۲۰۰۰ نیز رکورد جدیدی در قیمت بسته شدن ثبت کرد و شاخص داوجونز پیش از عقبنشینی در ساعات پایانی بازار، موفق به شکستن مرز ۵۰,۰۰۰ واحد شد. این رالی صعودی تا حد زیادی تحت تأثیر امیدها به کاهش تنشها در مناقشه ایران شکل گرفت. گزارشهای منتشر شده حاکی از آن است که پیشنهاد یک یادداشت تفاهم یکصفحهای میتواند در آینده به عنوان چارچوبی برای یک توافق هستهای گستردهتر عمل کند. علاوه بر این، امیدواریها نسبت به بازگشایی کاملتر تنگه هرمز به روی ترافیک کشتیرانی و در نتیجه، کاهش نگرانیها درباره اختلال در عرضه جهانی انرژی، به خوشبینیهای بازار افزوده است. این تغییر در تمایلات بازار، افت شدیدی را در قیمت نفت رقم زد. قراردادهای آتی نفت خام تحویل ژوئن با کاهش ۷.۱۸ دلاری (معادل ۷.۰۲- درصد) در محدوده ۹۵.۰۹ دلار تسویه شد؛ چرا که معاملهگران کاهش ریسکهای ژئوپلیتیک و احتمال بهبود جریان عرضه را در قیمتگذاریهای خود لحاظ کردند. در بررسی روند کوتاهمدت بازار، شاخصهای نزدک و راسل ۲۰۰۰ در ۴ روز از ۵ روز معاملاتی گذشته مثبت بودهاند و شاخص S&P 500 در ۳ روز از ۴ روز گذشته روندی صعودی داشته است. طی ۵ روز اخیر، شاخص راسل ۲۰۰۰ رشد ۵.۳۸ درصدی و شاخص نزدک رشد ۴.۷۶ درصدی را به ثبت رساندهاند. همچنین بازدهی شاخصها از زمان ثبت کف قیمتی در ۳۰ مارس بسیار قابلتوجه بوده است؛ از آن زمان تاکنون، شاخص نزدک ۲۴.۸۸ درصد، شاخص S&P 500 حدود ۱۶.۵۹ درصد و شاخص شرکتهای با ارزش بازار کوچک (راسل ۲۰۰۰) به میزان ۲۰.۰۳ درصد رشد داشتهاند.
شاخص نزدک با ثبت رکوردهای جدید در جلسه معاملاتی امروز، رهبری روند صعودی بازار سهام را بر عهده گرفته است. همزمان با این جهش، گستره وسیعتری از بازار نیز در این حرکت مثبت مشارکت کردهاند؛ به طوری که شاخصهای S&P 500 و داوجونز نیز هر کدام با رشد بیش از ۱ درصدی، خوشبینی در بازارهای مالی را تداوم بخشیدهاند. بر اساس دادههای معاملاتی، شاخص نزدک با جهشی بیش از ۴۰۰ واحدی (معادل ۱.۵۸ درصد) به سطح ۲۵,۷۲۶ رسید، در حالی که پیشتر بالاترین سقف روزانه خود را در عدد ۲۵,۷۴۱.۱۴ لمس کرده بود. در همین حال، شاخص صنعتی داوجونز با افزایش تقریبی ۵۰۲ واحدی (۱.۰۲ درصد) در محدوده ۴۹,۸۰۰ قرار گرفته و شاخص S&P 500 نیز رشد ۸۰.۱۷ واحدی (۱.۱۰ درصد) را به ثبت رسانده است. این گشتاور قدرتمند، روند صعودی بازار را کاملاً تثبیت کرده است. شاخصهای نزدک و S&P 500 در مسیر ثبت رکوردهای جدیدی در قیمت بسته شدن قرار دارند؛ آن هم در شرایطی که روز گذشته نیز کار خود را در سطوح بیسابقهای به پایان رسانده بودند. با این وجود، شاخص داوجونز اندکی از این روند عقبتر است و رکورد تاریخی ۵۰,۴۱۲.۶۵ واحدی آن، همچنان به عنوان هدف صعودی بزرگ بعدی در نظر گرفته میشود. در میان شرکتها، نمادهای تکنولوژی با ارزش بازار بالا و سهام رشدی بار دیگر پیشگام این صعود هستند. سهام شرکتهای AMD و «سوپر میکرو کامپیوتر» (Super Micro Computer) با رشدی در حدود ۱۶ درصد، برجستهترین عملکرد را در این جلسه معاملاتی داشتهاند. همچنین، سهام شرکت کورنینگ (Corning) پس از اعلام قرارداد همکاری با انویدیا (Nvidia) در اوایل امروز، با ۱۳.۶۹ درصد افزایش روبرو شد و سهام دیزنی (Disney) نیز پس از انتشار گزارش درآمدهایی فراتر از انتظارات تحلیلگران، ۶.۳۳ درصد رشد کرد.
در ۲۴ ساعت گذشته، بازار کریپتو و فناوری شاهد مجموعهای از تحولات مهم بود؛ از کاهش فعالیت شبکه بیتکوین تا ورود نهادهای مالی سنتی به معاملات داراییهای دیجیتال و توسعه ابزارهای هوش مصنوعی توسط شرکتهای بزرگ. بیتکوین و جریان سرمایه فعالیت آنچین بیتکوین در کف دو ساله طبق دادههای پلتفرم Santiment، فعالیت شبکه بیتکوین به پایینترین سطح دو سال اخیر رسیده، در حالی که قیمت دوباره به ۸۰ هزار دلار بازگشته است. توضیح: فعالیت آنچین یعنی تعداد تراکنشها، حجم انتقالها و رفتار کیفپولها روی بلاکچین. تحلیل: این وضعیت نشان میدهد رالی اخیر بیشتر توسط سرمایهگذاران بزرگ (نهنگها) هدایت شده و مشارکت عمومی پایین است؛ بنابراین پایداری روند صعودی زیر سؤال میرود. ورود ۱۱۷.۸ میلیون دلار سرمایه محصولات سرمایهگذاری دیجیتال برای پنجمین هفته متوالی ورود پول ثبت کردند. این روند نشاندهنده افزایش اعتماد نهادیها به بازار است. تحولات شرکتها و صرافیها تعدیل ۱۴٪ نیروی کار درCoinbase Coinbase (بزرگترین صرافی آمریکایی) اعلام کرد حدود ۱۴٪ از کارکنان را کاهش میدهد مدیرعامل کوینبیس گفته شرکت در حال حرکت به سمت ساختار AI-native است؛ یعنی استفاده گسترده از هوش مصنوعی در عملیات داخلی است. تحلیل: این اقدام میتواند هزینهها را کاهش دهد اما نگرانیهایی درباره کاهش سرعت توسعه ایجاد میکند. همکاری Kraken و MoneyGram Kraken با MoneyGram (بزرگترین شبکه انتقال پول نقد جهانی) همکاری میکند تا برداشت نقدی کریپتو در ۱۰۰+ کشور ممکن شود. تحلیل: این اتفاق یک گام مهم برای اتصال کریپتو به سیستم مالی سنتی است. ریپل (Ripple): رشد با هوش مصنوعی، نه اخراج برد گارلینگهوس مدیرعامل ریپل گفت رشد شرکت توسط هوش مصنوعی هدایت میشود و برنامهای برای کاهش نیرو ندارد. بانک Morgan Stanley وارد معاملات اسپات کریپتو میشود این بانک بزرگ سرمایهگذاری قصد دارد امسال معاملات اسپات را در پلتفرم ثروت خود فعال کند اسپات یعنی خریدوفروش مستقیم دارایی، نه مشتقه. تحلیل: ورود بانکهای سنتی به معاملات مستقیم کریپتو یک سیگنال صعودی بلندمدت است. CME Group فیوچرز نوسان بیتکوین راهاندازی میکند CME (بزرگترین بازار مشتقات جهان) از ۱ ژوئن فیوچرز نوسان بیتکوین عرضه میکند. بازارها و اقتصاد کلان رکورد ۱۴.۵ تریلیون دلاری دلار فراساحلی سپردههای Offshore USD به رکورد تاریخی رسیده است. توضیح: دلار فراساحلی یعنی دلارهایی که خارج از آمریکا نگهداری میشوند. تحلیل: این روند نشاندهنده تقاضای جهانی بسیار بالا برای دلار است. قانونگذاری کریپتو سناتور لومیس گفت قانون Clarity Act اولویت اصلی قانونگذاری در آمریکا است. توضیح: این قانون قرار است وضعیت حقوقی توکنها را شفاف کند. CFTC و استفاده از هوش مصنوعی CFTC (نهاد ناظر مشتقات آمریکا) اعلام کرد برای نظارت بر بازار از AI استفاده میکند. توکنها و پروژهها STRC با سود ماهانه ۱۱.۵٪ توکنشده STRC اکنون روی اتریوم، BNB Chain و سولانا فعال است. توضیح: STRC یک نوع سهام ترجیحی توکنشده با سود ثابت است. مهاجرت rsETH به Chainlink CCIP KelpDAO توکن rsETH را به Chainlink CCIP منتقل کرد. توضیح: CCIP پروتکل ارتباط بینزنجیرهای Chainlink است. LayerZero پروتکل دیگری است که در حمله ۳۰۰ میلیون دلاری آوریل نقش داشته است. اظهارات چهرههای مطرح آرتور هیز «هرچه پول بیشتری چاپ شود، ارزش بیتکوین بیشتر خواهد شد.» توضیح: هیز بنیانگذار BitMEX و یکی از تحلیلگران شناختهشده بازار است. مایکل سیلور سیلور گفت ممکن است برای پرداخت سود تقسیمی، بخشی از بیتکوین شرکت را بفروشند. توضیح: او بزرگترین خریدار نهادی بیتکوین در جهان است. زیان ۱۲.۵۴ میلیارد دلاری Strategy شرکت Strategy متعلق به سیلور در سهماهه اول سال ۲۰۲۶، ۱۲.۵۴ میلیارد دلار زیان گزارش کرد که ناشی از ۱۴.۴۶ میلیارد دلار زیان تحققنیافته روی ۸۱۸٬۳۳۴ بیتکوین است. تحلیل: این زیان حسابداری است و ناشی از کاهش ارزش بازار بیتکوین در دوره گزارش است، نه فروش واقعی.
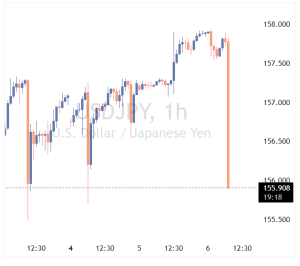
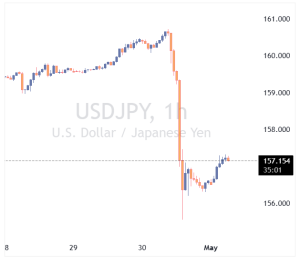
در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفتارز USDJPY بهطور ناگهانی با افت شدید مواجه شد و توجه معاملهگران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت میتواند نشانهای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ میدهد که مقامات ژاپنی طی هفتههای اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.
پس از افت روز گذشته، معاملات آتی سهام آمریکا امروز با ثبات نسبی آغاز شدهاند. در حالی که تنشهای میان آمریکا و ایران همچنان بر فضای بازار سایه انداخته، سهام فناوری پیشتاز بازگشت آرام بازار هستند. سرمایهگذاران در انتظار نشانههای جدید از تحولات ژئوپلیتیک و واکنش بازار اوراق قرضهاند. این گزارش بر پایه دادههای منتشرشده توسط اینوستینگلایو و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه معاملات آتی S&P 500 حدود ۰.۳٪ و Nasdaq حدود ۰.۶٪ رشد کردند. بازده اوراق ۱۰ ساله آمریکا به ۴.۴۲٪ و اوراق ۳۰ ساله به بالای ۵٪ رسیده است. عبور روزانه کمتر از ۱۰ کشتی از تنگه هرمز نشاندهنده رکود در مسیرهای حملونقل است. حمله ایران به امارات، تنشهای منطقهای را افزایش داده اما بازارها فعلاً خوشبین ماندهاند. سهام فناوری در نقش رهبر بازگشت بازار سهام فناوری امروز پیشتاز رشد بازار هستند. این گروه معمولاً در برابر افزایش بازده اوراق قرضه آسیبپذیرتر است، اما در شرایط فعلی، سرمایهگذاران آن را بهعنوان پناهگاه نسبی در برابر نوسانات ژئوپلیتیک میبینند. رشد محدود شاخصهای آتی نشان میدهد بازار در فاز تثبیت محتاطانه قرار دارد. تأثیر تنشهای خلیج فارس بر بازار تحولات میان آمریکا و ایران همچنان عامل اصلی جهتدهی به احساسات بازار است. با وجود تأکید آمریکا بر حضور در تنگه هرمز و ادعای ایران درباره کنترل کامل منطقه، دادههای حملونقل نشان میدهد عبور کشتیها به کمتر از ده مورد در روز رسیده است. این کاهش، نشانهای از رکود در تجارت انرژی جهانی است. در همین حال، حمله ایران به امارات متحده عربی نیز بر نگرانیها افزوده، اما بازارها فعلاً با فرض بهبود شرایط، واکنش شدیدی نشان ندادهاند. بازار اوراق و ریسکهای پیشرو افزایش بازده اوراق خزانهداری آمریکا میتواند در ادامه فشار بیشتری بر سهام وارد کند. بازده ۱۰ ساله به ۴.۴۲٪ رسیده و اوراق ۳۰ ساله نیز بالای ۵٪ معامله میشود. این روند معمولاً نشانهای از انتظار تورمی بالاتر و سیاست پولی سختگیرانهتر است. اگر این روند ادامه یابد، ممکن است سرمایهگذاران دوباره به سمت داراییهای امنتر حرکت کنند. جمعبندی بازار سهام آمریکا در حال حاضر در فاز انتظار محتاطانه قرار دارد. تنشهای ژئوپلیتیک و رشد بازده اوراق میتوانند ریسکهای جدیدی ایجاد کنند، خوشبینی نسبی نسبت به ثبات اقتصادی و عملکرد بخش فناوری، مانع از افت شدید شده است. تا زمانی که نشانهای از توافق یا کاهش تنش در خلیج فارس دیده نشود، بازارها احتمالاً در همین محدوده نوسان خواهند داشت.
افزایش تنشها در خلیج فارس و رشد قیمت نفت، بانکهای مرکزی را در وضعیت آمادهباش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شدهاند که پشتوانه سیاستهای پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود میبرد. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمتگذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنجشنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفتهاند، در حالی که ین ژاپن و کرون سوئد در پایینترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخهای بهره بالای ۴٪ هستند و از سیاستهای هاوکیش حمایت میشوند. در مقابل، ارزهای ضعیفتر با بانکهای مرکزی محتاط و هزینههای بالای واردات انرژی روبهرو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمتهای بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدیتر میدانند. تمرکز این هفته بر دادههای اشتغال است: فرصتهای شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابلتوجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات دادههای اشتغال بالا است. انتظار میرود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمتها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی میشود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز میتواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفتارز USDJPY دوباره در حال صعود است. برآوردها نشان میدهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخهای بالای بهره در آمریکا و قیمتهای بالای انرژی مانع از تقویت پایدار ین میشوند. انتظار میرود USDJPY در هفتههای آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابلتوجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال میدهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کفهای قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمعبندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانهای از صلح پایدار در خلیج فارس دیده نشود، قیمتهای بالای نفت میتوانند نرخهای کوتاهمدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاستهای پولی انقباضی همچنان مورد توجه سرمایهگذاران خواهند بود.
گزارشها حاکی است که پنتاگون قصد دارد استفاده از فناوریهای هوش مصنوعی شرکتهای انویدیا (Nvidia) و مایکروسافت را در شبکههای محرمانه و طبقهبندیشده خود گسترش دهد. بر اساس این گزارش، وزارت دفاع آمریکا همچنین توافقهای جدیدی با AWS و Reflection AI برای توسعه زیرساختهای هوش مصنوعی در محیطهای امنیتی امضا کرده است. این اقدام بخشی از برنامه گستردهتر پنتاگون برای تقویت توان پردازشی، تحلیل داده و خودکارسازی عملیات در شبکههای حساس دفاعی به شمار میرود؛ شبکههایی که نیازمند استانداردهای امنیتی بسیار بالا هستند.
دادههای منتشرشده از سوی بانک مرکزی ژاپن (BoJ) نشان میدهد که حجم مداخله ارزی اخیر این کشور در بازار فارکس حدود ۵.۴ تریلیون ین (حدود ۳۵ میلیارد دلار امریکا) بوده است. این رقم یکی از بزرگترین مداخلات ارزی ژاپن در سالهای اخیر محسوب میشود و نشان میدهد توکیو برای جلوگیری از سقوط بیشتر ین در برابر دلار وارد عمل شده است. گزارشها حاکی است این مداخله پس از عبور USDJPY از سطوح حساس انجام شده و میتواند نشانهای از آغاز دورهای فعالتر در سیاستهای حمایتی ژاپن باشد.
عبور USDJPY از سطح ۱۶۰ بار دیگر مقامهای ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که میتواند شروع یک دوره طولانیتر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار میتواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسکهای ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچکتر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده میکند؛ بهویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کمحجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفتارز دو ماه بعد دوباره سقفهای جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ میتواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمتهای بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره میکند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانهزنیها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید میکند که نشانهای از کاهش تنشهای ژئوپلیتیکی مشاهده نمیشود و مقامات ایرانی نشانهای از عقبنشینی نشان ندادهاند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیتهای اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر میرسد. تمرکز بازار بر دادههای آمریکا بازار امروز دو رویداد کلیدی را دنبال میکند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص میتواند تصویر تازهای از وضعیت فعالیتهای تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی میکند. انتظار میرود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث میشود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را بهراحتی قیمتگذاری نکند. بر این اساس، شاخص دلار میتواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمتها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایهای نرخهای کوتاهمدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاستهای بانک مرکزی اروپا (ECB). در کوتاهمدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیجکننده» توصیف میکند. برخی در بازار فارکس متقاعد شدهاند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آمادهسازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخهای کوتاهمدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریانهای پایان ماه و بازتنظیم سرمایهگذاریها به سمت بازار بریتانیا بوده است. موسسه ING هشدار میدهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کمحجم فعلی آسیبپذیر است.
بن ژاپن در برابر دلار آمریکا تقویت شد در معاملات روز جمعه ۱ مه ۲۰۲۶، ارزش ین ژاپن در برابر دلار آمریکا افزایش یافت و جفتارز USDJPY تا سطح ۱۵۵.۹۶ پایین آمد. تحلیلگران یوتوتایمز احتمال میدهند که بانک مرکزی ژاپن (BoJ) در واکنش به نوسانات اخیر، دست به مداخله مستقیم در بازار فارکس زده باشد یا در آستانه چنین اقدامی قرار دارد. این تحرکات در حالی رخ میدهد که فشارهای تورمی و نگرانی از خروج سرمایه از بازار ژاپن همچنان ادامه دارد و مقامهای مالی توکیو بهدنبال حفظ ثبات نرخ ارز هستند. لازم به ذکر است که روز گذشتهام ما شاهد تقویت ین ژاپن و مداخله بانک مرکزی ژاپن بودیم.
۱) راکوتن ژاپن امکان تبدیل امتیازهای Rakuten Points به XRP را فعال کرد شرکت Rakuten Wallet (بازوی کریپتوی غول تجارت الکترونیک ژاپن) اعلام کرد کاربران میتوانند امتیازهای وفاداری خود را به ریپل (XRP) تبدیل کرده و در بیش از ۵ میلیون فروشگاه خرج کنند. این اقدام میتواند پذیرش رمزارزها در ژاپن را افزایش دهد. ۲) نیکیتا بیر: کریپتو «کمصداترین» موضوع در X شده است او گفته در پلتفرم X (توییتر سابق) قابلیتی به نام Snooze فعال شده که کاربران با آن میتوانند موضوعات خاص را «بیصدا» کنند تا پستهای مربوط به آن کمتر در فیدشان نمایش داده شود. طبق گفتهی او، کریپتو، سیاست و جنگ ایران سه موضوعی هستند که بیشترین تعداد کاربران تصمیم گرفتهاند فعلاً آنها را بیصدا کنند — یعنی کمتر ببینند یا دنبال کنند. ۳) شرط عجیب برای سهام ویژه ماسک در SpaceX طبق گزارش Cointelegraph، ایلان ماسک تنها در صورتی ۲۰۰ میلیون سهم سوپر-رأی در شرکت SpaceX دریافت میکند که کلونی یکمیلیوننفری در مریخ ایجاد شود. ۴) رشد اقتصادی آمریکا کمتر از انتظار بود وزارت بازرگانی آمریکا اعلام کرد رشد اقتصادی در سهماهه اول ۲٪ بوده؛ کمتر از پیشبینی ۲.۲٪. ۵) سقوط ۱۰٪ سهام Meta پس از افزایش هزینههای هوش مصنوعی شرکت Meta Platforms هزینه سرمایهگذاری در AI را به ۱۲۵ تا ۱۴۵ میلیارد دلار افزایش داد و از فروش اوراق ۲۰ تا ۲۵ میلیارد دلاری خبر داد؛ موضوعی که نگرانی سرمایهگذاران را بالا برد و باعث افت شدید سهام شد. ۶) رکورد تاریخی S&P 500 شاخص S&P 500 با ثبت عدد ۷۲۰۰ بهترین عملکرد ماهانه خود از سال ۲۰۲۰ را ثبت کرد. ۷) ۷۵٪ رشد GDP آمریکا ناشی از سرمایهگذاریهای AI بوده است طبق دادههای جدید، سرمایهگذاریهای مرتبط با هوش مصنوعی حدود سهچهارم رشد اقتصادی آمریکا در سهماهه اول را تشکیل دادهاند. در همین حال، پسانداز شخصی به پایینترین سطح سه سال اخیر رسیده است. ۸) بدهی آمریکا برای اولینبار از جنگ جهانی دوم از ۱۰۰٪ GDP عبور کرد بدهی دولت فدرال اکنون از کل تولید ناخالص داخلی آمریکا بیشتر شده است. ۹) روند تأیید رئیس جدید فدرال رزرو وارد مرحله نهایی شد رهبر اکثریت سنا، جان تون، درخواست رأیگیری برای تأیید کوین وارش (گزینه معرفیشده برای ریاست فدرال رزرو) را ثبت کرد. ۱۰) وزیر دفاع آمریکا: برنامه محرمانه برای برتری بیتکوین در برابر چین پیت هگست (وزیر دفاع آمریکا) تأیید کرد که دولت در حال اجرای برنامههای طبقهبندیشده برای کسب برتری استراتژیک بیتکوین نسبت به چین است. او خود را «حامی پرشور بیتکوین» معرفی کرد. ۱۱) قانونگذار ارشد سنا: قانون CLARITY تابستان به میز رئیسجمهور میرسد تیم اسکات (رئیس کمیته بانکی سنا) گفت انتظار دارد لایحه CLARITY — قانون مهم تنظیمگری کریپتو — تا تابستان نهایی شود. ۱۲) حکم تاریخی چین: اخراج کارمند و جایگزینی با AI غیرقانونی است یک دادگاه چینی اعلام کرد شرکتها نمیتوانند صرفاً برای کاهش هزینهها، کارمندان را اخراج کرده و جای آنها را با مدلهای هوش مصنوعی پر کنند. این حکم پس از شکایت یک کارمند اخراجشده صادر شد. جمعبندی ۲۴ ساعته ژاپن یک گام مهم برای پذیرش کریپتو برداشت. متا با هزینههای سنگین AI بازار را نگران کرد. آمریکا با رشد اقتصادی ضعیف و بدهی تاریخی مواجه است. بیتکوین وارد سطحی از رقابت ژئوپلیتیک شده است. چین اولین حکم رسمی علیه جایگزینی نیروی انسانی با AI را صادر کرد.
بازارهای آسیا امروز در فضایی آرام و کمنوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگکنگ و چین و همچنین تعطیلات پیشروی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معاملهگر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار بهعنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت دادههای تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایینتر از ۱.۶٪ پیشبینیشده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار میگیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر میبیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان میدهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیرهسازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسهآن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید میکند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام میدهد؛ بستهشدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرفکننده نیوزیلند بهدلیل شوک نفتی خاورمیانه به پایینترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخصهای S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران میگویند طلا ممکن است با خرید بانکهای مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمعبندی سریع برای معاملهگران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامهدار سهام آمریکا: رکوردهای جدید طلا: چشمانداز صعودی در صورت ادامه خرید بانکهای مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسکهای ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم
ژاپن پس از عبور ین از مرز ۱۶۰ وارد بازار فارکس شد و با نخستین مداخله خود در نزدیک به دو سال، ارزش ین را تا ۳ درصد بالا برد. مقام ارشد مالی، آتسوشی میمورا، هشدار داده است که در تعطیلات Golden Week نیز احتمال اقدام دوباره وجود دارد. بهگزارش رسانههای بینالمللی، این مداخله زمانی انجام شد که ین به سطح حساس ۱۶۰ در برابر دلار رسید؛ سطحی که مقامهای ژاپنی آن را «خط قرمز» تلقی میکردند. این اقدام باعث شد ین تا ۱۵۵.۵ تقویت شود و سپس در محدوده ۱۵۷ تثبیت شود. میمورا در پاسخ به پرسش خبرنگاران درباره تأیید رسمی مداخله، از اظهار نظر مستقیم خودداری کرد، اما تأکید داشت که حرکات بازار همچنان ماهیت سفتهبازانه دارد و ژاپن در طول تعطیلات Golden Week نیز آماده اقدام خواهد بود. وزیر دارایی، ساتسوکی کاتایاما، یک روز قبل با لحنی کمسابقه هشدار داده بود که «اقدام قاطع» نزدیک است و حتی از خبرنگاران خواسته بود در طول تعطیلات گوشیهای خود را روشن نگه دارند؛ نشانهای آشکار از آمادگی برای مداخله. میمورا همچنین تأیید کرده است که ژاپن و آمریکا در تماس بسیار نزدیک درباره تحولات بازار فارکس هستند و دو طرف بر ضرورت اقدام احتمالی بسته به شرایط بازار توافق دارند؛ موضوعی که بازدارندگی مداخله را بهطور قابلتوجهی افزایش میدهد. تحلیلگران میگویند عوامل ساختاری ضعف ین همچنان پابرجاست: افزایش نرخهای بهره در ژاپن بسیار آهسته پیش میرود. فدرال رزرو بهدلیل فشارهای تورمی، فعلاً به سمت کاهش نرخ نمیرود. قیمت نفت بالای ۱۰۰ دلار هزینه واردات ژاپن را سنگینتر کرده است. با شروع تعطیلات Golden Week و کاهش شدید نقدینگی در بازار، خطر نوسانات تند بیشتر میشود و همین موضوع احتمال آزمون دوباره سطح ۱۶۰ را افزایش میدهد.
شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI واقعی .................. %1.5 پیشبینی ........... %1.8 قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم میکند تورم توکیو در ماه آوریل بهطور قابلتوجهی کمتر از پیشبینیها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری میدهد تا با وجود سیگنالهای افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت میتواند در ماههای آینده دوباره فشارهای تورمی را تشدید کند. این دادهها در کوتاهمدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی میشود. مهمترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ میتواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمیتری (هاوکیش) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمتگذاری خود برای افزایش نرخ در ژوئن را عقب میبرند. با این حال، تنش ساختاری پابرجاست. یارانههای سوخت باعث شدهاند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماههای آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: دادههایی که میگویند صبر کن، و ضعف ین که میگوید سریعتر عمل کن. کندی چرخه افزایش نرخها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد میکند که در نهایت بانک را مجبور به واکنش میکند.
من اغلب مینویسم که انقلاب صنعتی بزرگترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. میخواهم بر حجم هزینههایی که اکنون در حوزه هوش مصنوعی انجام میشود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا بهطور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایهای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایشاند. اوپنایآی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار میگیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، میتوان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستمهای خنککننده، توربینهای گازی، پستهای برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار میرسد و هیچ نشانهای از کاهش سرعت در آن دیده نمیشود (حداقل فعلاً نه). این ارقام واقعاً عظیماند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراههای بیناستانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگتر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایهای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهمتر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینههای هوش مصنوعی میتواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچکتر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایهگذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایهگذاریها: جایگزینی تفکر انسانی نویسنده: آدام باتن
در شبانهروز گذشته، بازار کریپتو ترکیبی از ورود سنگین نقدینگی، تغییرات مهم در ساختار نظارتی ایالات متحده و پیشرفتهای زیرساختی در حوزه هوش مصنوعی را تجربه کرده است. از خریدهای میلیاردی غولهای نهادی تا اصلاح رویکرد سازمان بورس آمریکا (SEC)، این وقایع تصویری کلی از وضعیت فعلی بازار را ترسیم میکنند. یوتوتایمز در ادامه، چکیده این اخبار و تحولات ۲۴ ساعت اخیر را برای شما روایت میکند. در یک نگاه شتاب ورود نقدینگی: محصولات سرمایهگذاری دارایی دیجیتال با ثبت ۱.۴ میلیارد دلار ورود سرمایه، قدرتمندترین عملکرد خود را از ژانویه تاکنون تجربه کردند. تثبیت حاکمیت نهنگها: شرکتهای «استراتژی» و «Bitmine» با خریدهای میلیاردی، بخش قابلتوجهی از عرضه کل بیتکوین و اتریوم را تجمیع کردند. تحول در دکترین نظارتی: پاول اتکینز، رئیس SEC، رسماً خروج این سازمان از سیاست «تنظیمگری از طریق برخورد قضایی» را اعلام کرد. تلفیق ساختاری AI و کریپتو: کوینبیس با راهاندازی پلتفرم Agent.market، زیرساخت لازم برای فعالیت اقتصادی مستقلِ ایجنتهای هوش مصنوعی را فراهم کرد. مروری بر رویدادهای کلیدی ۲۴ ساعت گذشته ۱. جابهجاییهای بزرگ در سبد دارایی نهادها در ۲۴ ساعت اخیر، گزارشهای مربوط به خریدهای سنگین نهادی مورد توجه قرار گرفت؛ شرکت استراتژی با خرید ۳۴,۱۶۴ واحد بیتکوین جدید به ارزش ۲.۵۴ میلیارد دلار، مجموع داراییهای خود را به بیش از ۸۱۵ هزار واحد رساند. همزمان، شرکت Bitmine نیز با تصاحب ۱۰۱,۶۲۷ واحد اتریوم، مالکیت خود بر حدود ۴.۱۲٪ از کل عرضه این دارایی را تثبیت کرد. این حجم از «تجمیع دارایی» توسط شرکتهای بزرگ، یکی از روندهای اصلی شبانهروز گذشته بوده است. ۲. سیگنالهای مثبت از واشینگتن و نهادهای قانونی پاول اتکینز، ریاست SEC، در اولین سال مسئولیت خود اعلام کرد که رویکرد این سازمان از تقابل قضایی به سمت ایجاد فضای دوستانه برای نوآوری تغییر یافته است. این موضوع با استقبال مدیرعامل ریپل مواجه شد که آن را «هوای تازه» برای صنعت توصیف کرد. همچنین پیشنهاد مشترک SEC و CFTC برای افزایش آستانه گزارشدهی صندوقهای بزرگ، نشاندهنده تلاش برای کاهش فشارهای اداری بر بازیگران بازار است. ۳. امنیت شبکه و پیشرفتهای تکنولوژیک در حوزه امنیت، شورای امنیت آربیتروم موفق شد با واکنشی سریع، بیش از ۳۰ هزار اتریوم مرتبط با هک KelpDAO را مسدود و به کیف پول امن منتقل کند. در بخش نوآوری نیز، رونمایی کوینبیس از بازار ایجنتهای هوشمند (Agent.market) نشان داد که بلاکچین در حال تبدیل شدن به زیرساخت اصلی برای پرداختهای خودکار توسط هوش مصنوعی است؛ فصلی جدید که در آن رباتها خود به عنوان کاربر وارد شبکه میشوند. جمعبندی: مروری بر وضعیت فعلی بازار به زبان ساده، رویدادهای ۲۴ ساعت گذشته نشاندهنده یک «مرحله گذار نظارتی و زیرساختی» است. بازار در حال حاضر با کاهش تنشهای قانونی و افزایش نفوذ تکنولوژیهای بینرشتهای (مثل AI و کریپتو) مواجه شده است. روند اخبار نشان میدهد که تمرکز از نوسانات کوتاهمدت به سمت ساختارهای بلندمدت و امنیت داراییها تغییر یافته است. برای شما که این مسیر را دنبال میکنید، تداوم این خریدهای بزرگ و نحوه پیشبرد لایحههای مربوط به استیبلکوینها در سنا، مهمترین نکاتی هستند که باید در روزهای آینده زیر نظر داشته باشید.
بروس کمپبل، مدیر ارشد درآمد و استراتژی شرکت فیلمسازی «برادران وارنر» (Warner Bros)، در جریان یک جلسه عمومی با کارکنان رسماً تایید کرد که این شرکت از صبح امروز توافقنامهای را با «پارامونت» (Paramount) امضا کرده است. همزمان با این اعلام رسمی، منابع آگاه به خبرگزاری رویترز اطلاع دادهاند که پارامونت در ماههای آینده برای دریافت مجوزهای ضدانحصار اتحادیه اروپا (قوانین مربوط به جلوگیری از تسلط کامل یک شرکت بر بازار) اقدام خواهد کرد و انتظار میرود این تاییدیهها را به راحتی به دست آورد. هدف اصلی پارامونت کسب موافقت بدون قید و شرط است، اما مدیران این شرکت آمادگی دارند تا در صورت سختگیری قانونگذاران اروپایی، با واگذاری بخشهای کوچکی از داراییهای خود، مسیر این ادغام بزرگ را هموار کنند.
مدیرعامل اوپنایآی، خواستار کاهش تنشها در مناقشه آنتروپیک با هگست شد. تامین فعلی، افق بلندمدتی را فراهم میکند.
سرمایهگذاری آمازون با مبلغ اولیه ۱۵۸ میلیون دلار آغاز میشود. اوپنایآی و آمازون وب سرویس (AWS)، توافق موجود را با سرمایهگذاری ۱۰۰ میلیارد دلاری طی ۸ سال گسترش میدهند تامین سرمایه اوپنایآی شامل ۳۰ میلیارد دلار از سافتبانک است. همچنین شامل ۳۰ میلیارد دلار سرمایه از انویدیا () میشود. اوپنایآی توافق طولانیمدت خود با انویدیا را گسترش میدهد. آمازون وب سرویس (AWS) بهعنوان تنها ارائهدهنده توزیع ابری شخص ثالث برای اوپنایآی فرانتیر خواهد بود. ما قادر به سفارشیسازی مدلهای اوپنایآی برای استفاده در محصولات مختلف هوش مصنوعی هستیم
وزیر دارایی ژاپن، ساتسوکی کاتایاما، روز جمعه اعلام کرد که دولت با «احساس اضطرار شدید» در حال رصد افت ارزش ین است و ارتباط نزدیکی با ایالات متحده در این زمینه دارد. این هشدار در شرایطی مطرح شده که نخستوزیر سانائه تاکایچی با رویکردی انبساطی در سیاست مالی، فشار بیشتری بر ارز ملی وارد کرده است. تاکایچی که بهتازگی با رأی قاطع در انتخابات پیروز شده، برنامههایی برای سرمایهگذاری چندساله و کاهش مالیاتها ارائه کرده که از نگاه بازارها، در کوتاهمدت به تضعیف ین منجر میشود. همچنین، معرفی دو عضو متمایل به سیاستهای انبساطی برای هیئت سیاستگذاری بانک مرکزی ژاپن، نگرانیها درباره استقلال این نهاد را افزایش داده است. در مقابل، هاجیمه تاکاتا، عضو سیاستگذار بانک مرکزی و از چهرههای متمایل به سیاستهای انقباضی، بار دیگر بر لزوم افزایش تدریجی نرخ بهره در مواجهه با ریسک «افزایش بیش از انتظار تورم» تأکید کرده است. دادههای تورمی ماه فوریه در توکیو نیز تصویری دوگانه ارائه میدهند: تورم هسته به ۱.۸٪ کاهش یافته، اما شاخص «هسته-هسته» که انرژی و غذا را حذف میکند، به ۲.۵٪ افزایش یافته است؛ موضوعی که با روایت بانک مرکزی مبنی بر «کندی موقت تورم» همخوانی دارد. در مجموع، بازار با تضاد میان پیامهای سیاسی، مالی و پولی مواجه است: از یک سو هشدارهای ارزی و از سوی دیگر تمایل به تسهیل مالی. این ترکیب باعث شده تا ین در برابر نوسانات بازدهی اوراق خزانهداری آمریکا و انتظارات مربوط به تصمیمات آتی بانک مرکزی ژاپن، حساس باقی بماند.
در یک نگاه ارتقای هدف قیمتی: بانک جیپیمورگان ارزش هر سهم انویدیا را از ۲۵۰ دلار به ۲۶۵ دلار افزایش داد. پایداری تقاضا تا ۲۰۲۷: یوبیاس به تداوم صف سفارشها و دید شفاف نسبت به درآمدهای شرکت تا سال ۲۰۲۷ اشاره کرده است. پیشبینی درآمد استثنایی: تحلیلگران دستیابی به درآمد فصلی ۱۰۰ میلیارد دلاری را در صورت حفظ روند فعلی زیرساختها، محتمل میدانند. تثبیت لیدری بازار: تمرکز اصلی بر بخش دیتاسنتر و پذیرش سیستمهای هوش مصنوعی در ابعاد حاکمیتی و سازمانی است. این گزارش بر پایه دادههای منتشرشده توسط منابع معتبر والاستریت و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. در حالی که نوسانات قیمتی سهام انویدیا در هفتههای اخیر وارد فاز ثبات شده است، موسسات مالی تراز اول والاستریت با ارتقای اهداف قیمتی خود، بر تداوم چرخه رشد این غول تکنولوژی تاکید کردهاند. تحلیلگران جیپیمورگان و یوبیاس معتقدند تقاضای ساختاری برای زیرساختهای هوش مصنوعی فراتر از انتظارات فعلی بازار است و انویدیا همچنان در مسیر شتابگیری عملیاتی قرار دارد. ۱. واگرایی میان ارزش بنیادی و قیمت بازار تحلیلگران بانک یوبیاس (UBS) اشاره میکنند که درجا زدن قیمت سهام انویدیا در یک محدوده مشخص، بازتابدهنده واقعیتهای مالی و پتانسیل رشد این شرکت نیست. آنها وضعیت فعلی را یک «فاز تثبیت» ارزیابی میکنند؛ مرحلهای که در آن قیمت پیش از حرکت بزرگ بعدی، در حال همسوسازی با دادههای بنیادی است. از نظر این بانک، وضعیت مالی انویدیا به شکلی است که سکوت فعلی بازار با شتابِ درآمدزایی شرکت تناسب ندارد. ۲. هوش مصنوعی؛ یک سیکل ساختاری، نه یک موج گذرا جیپیمورگان با حفظ رتبه خرید و افزایش هدف قیمتی به ۲۶۵ دلار، تاکید کرد که سرمایهگذاری در زیرساختهای هوش مصنوعی وارد یک «دوره میانمدت پایدار» شده است. این بانک معتقد است با رفع محدودیتهای تولید در زنجیره تامین و مقیاسپذیری پلتفرمهای نسل جدید در سال ۲۰۲۶، شرکت وارد فاز جدیدی از «انباشت ثروت و ارزش» خواهد شد که رشد سودآوری را دوباره تسریع میکند. ۳. شفافیت در پیشبینیهای بلندمدت یکی از برجستهترین نکات گزارشهای اخیر، «قابلیت پیشبینی» استثنایی درآمدهای انویدیا است. یوبیاس خاطرنشان میکند که سفارشهای انباشتهشده تا سال ۲۰۲۷، ریسکهای مربوط به نوسانات فصلی را کاهش داده است. این موضوع انویدیا را از یک تامینکننده سختافزار به ستون فقرات «اقتصاد هوشمند» تبدیل کرده است، جایی که تقاضای حاکمیتی و شرکتی برای سیستمهای تمامپشته (Full-stack) به بالاترین سطح خود رسیده است. جمعبندی: آمادگی برای عبور از سقف قیمتی؟ به زبان ساده، انویدیا در حال حاضر در «مرحله تثبیت محتاطانه» قرار دارد. قیمت سهام در حال استراحت است، اما نهادهای بزرگ مالی معتقدند این مکث قیمتی، فرصتی برای همگام شدن با رکوردهای مالی جدید است. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد تا توانایی انویدیا در پاسخگویی به حجم عظیم سفارشها تا سال ۲۰۲۷ را بسنجد. اگر پیشبینیهای والاستریت محقق شود، انویدیا هنوز با نقطه اوج تقاضا فاصله دارد و در انتظار محرکهای تولیدی سال ۲۰۲۶ برای جهش بعدی است.
در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایینتر از پیشبینیها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخشها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانهها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیشبینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علیرغم افت موقت تورم، همچنان تمایل خود را برای عادیسازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را میتوانید در زیر گوش کنید گزارشهای تازه از پایتخت ژاپن نشان میدهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدفگذاریشده سقوط کرده است؛ تحولی که میتواند مسیر سیاستهای پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمتها در بخشهای زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل دادههای متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاستهای حمایتی دولت در بخش انرژی و حذف مالیاتهای اضافی بر سوخت توصیف شده است. طبق تحلیلهای ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر میبرد. به نظر میرسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته میداند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاستگذاران در میان دادههای ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناحهای دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب میشود، نشاندهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیشبینیهای اقتصادی محقق شوند، روند افزایش تدریجی نرخها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماههای آینده خوشبین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان میدهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، میتواند ترمز سیاستهای پولی بانک مرکزی را بکشد. جمعبندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمتها در ظاهر آرام شدهاند، اما چون هزینههای اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانهها دوباره رونق میگیرند یا تورمِ پایین، برنامههای بانک مرکزی را بههم میریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.