TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

هشدار ژاپن به سفته‌بازان؛ مداخله ادامه دارد

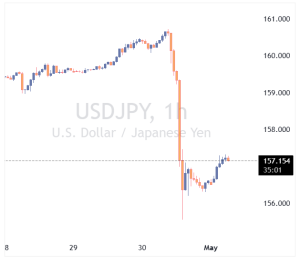
ژاپن پس از عبور ین از مرز ۱۶۰ وارد بازار فارکس شد و با نخستین مداخله خود در نزدیک به دو سال، ارزش ین را تا ۳ درصد بالا برد. مقام ارشد مالی، آتسوشی میمورا، هشدار داده است که در تعطیلات Golden Week نیز احتمال اقدام دوباره وجود دارد. به‌گزارش رسانه‌های بین‌المللی، این مداخله زمانی انجام شد که ین به سطح حساس ۱۶۰ در برابر دلار رسید؛ سطحی که مقام‌های ژاپنی آن را «خط قرمز» تلقی می‌کردند. این اقدام باعث شد ین تا ۱۵۵.۵ تقویت شود و سپس در محدوده ۱۵۷ تثبیت شود. میمورا در پاسخ به پرسش خبرنگاران درباره تأیید رسمی مداخله، از اظهار نظر مستقیم خودداری کرد، اما تأکید داشت که حرکات بازار همچنان ماهیت سفته‌بازانه دارد و ژاپن در طول تعطیلات Golden Week نیز آماده اقدام خواهد بود. وزیر دارایی، ساتسوکی کاتایاما، یک روز قبل با لحنی کم‌سابقه هشدار داده بود که «اقدام قاطع» نزدیک است و حتی از خبرنگاران خواسته بود در طول تعطیلات گوشی‌های خود را روشن نگه دارند؛ نشانه‌ای آشکار از آمادگی برای مداخله. میمورا همچنین تأیید کرده است که ژاپن و آمریکا در تماس بسیار نزدیک درباره تحولات بازار فارکس هستند و دو طرف بر ضرورت اقدام احتمالی بسته به شرایط بازار توافق دارند؛ موضوعی که بازدارندگی مداخله را به‌طور قابل‌توجهی افزایش می‌دهد. تحلیلگران می‌گویند عوامل ساختاری ضعف ین همچنان پابرجاست: افزایش نرخ‌های بهره در ژاپن بسیار آهسته پیش می‌رود. فدرال رزرو به‌دلیل فشارهای تورمی، فعلاً به سمت کاهش نرخ نمی‌رود. قیمت نفت بالای ۱۰۰ دلار هزینه واردات ژاپن را سنگین‌تر کرده است. با شروع تعطیلات Golden Week و کاهش شدید نقدینگی در بازار، خطر نوسانات تند بیشتر می‌شود و همین موضوع احتمال آزمون دوباره سطح ۱۶۰ را افزایش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرور اخبار ۲۴ ساعت گذشته کریپتو؛ ورود ۱.۴ میلیارد دلار سرمایه به بازار دیجیتال

در شبانه‌روز گذشته، بازار کریپتو ترکیبی از ورود سنگین نقدینگی، تغییرات مهم در ساختار نظارتی ایالات متحده و پیشرفت‌های زیرساختی در حوزه هوش مصنوعی را تجربه کرده است. از خریدهای میلیاردی غول‌های نهادی تا اصلاح رویکرد سازمان بورس آمریکا (SEC)، این وقایع تصویری کلی از وضعیت فعلی بازار را ترسیم می‌کنند. یوتوتایمز در ادامه، چکیده این اخبار و تحولات ۲۴ ساعت اخیر را برای شما روایت می‌کند. در یک نگاه شتاب ورود نقدینگی: محصولات سرمایه‌گذاری دارایی دیجیتال با ثبت ۱.۴ میلیارد دلار ورود سرمایه، قدرتمندترین عملکرد خود را از ژانویه تاکنون تجربه کردند. تثبیت حاکمیت نهنگ‌ها: شرکت‌های «استراتژی» و «Bitmine» با خریدهای میلیاردی، بخش قابل‌توجهی از عرضه کل بیت‌کوین و اتریوم را تجمیع کردند. تحول در دکترین نظارتی: پاول اتکینز، رئیس SEC، رسماً خروج این سازمان از سیاست «تنظیم‌گری از طریق برخورد قضایی» را اعلام کرد. تلفیق ساختاری AI و کریپتو: کوین‌بیس با راه‌اندازی پلتفرم Agent.market، زیرساخت لازم برای فعالیت اقتصادی مستقلِ ایجنت‌های هوش مصنوعی را فراهم کرد. مروری بر رویدادهای کلیدی ۲۴ ساعت گذشته ۱. جابه‌جایی‌های بزرگ در سبد دارایی نهادها در ۲۴ ساعت اخیر، گزارش‌های مربوط به خریدهای سنگین نهادی مورد توجه قرار گرفت؛ شرکت استراتژی با خرید ۳۴,۱۶۴ واحد بیت‌کوین جدید به ارزش ۲.۵۴ میلیارد دلار، مجموع دارایی‌های خود را به بیش از ۸۱۵ هزار واحد رساند. همزمان، شرکت Bitmine نیز با تصاحب ۱۰۱,۶۲۷ واحد اتریوم، مالکیت خود بر حدود ۴.۱۲٪ از کل عرضه این دارایی را تثبیت کرد. این حجم از «تجمیع دارایی» توسط شرکت‌های بزرگ، یکی از روندهای اصلی شبانه‌روز گذشته بوده است. ۲. سیگنال‌های مثبت از واشینگتن و نهادهای قانونی پاول اتکینز، ریاست SEC، در اولین سال مسئولیت خود اعلام کرد که رویکرد این سازمان از تقابل قضایی به سمت ایجاد فضای دوستانه برای نوآوری تغییر یافته است. این موضوع با استقبال مدیرعامل ریپل مواجه شد که آن را «هوای تازه» برای صنعت توصیف کرد. همچنین پیشنهاد مشترک SEC و CFTC برای افزایش آستانه گزارش‌دهی صندوق‌های بزرگ، نشان‌دهنده تلاش برای کاهش فشارهای اداری بر بازیگران بازار است. ۳. امنیت شبکه و پیشرفت‌های تکنولوژیک در حوزه امنیت، شورای امنیت آربیتروم موفق شد با واکنشی سریع، بیش از ۳۰ هزار اتریوم مرتبط با هک KelpDAO را مسدود و به کیف پول امن منتقل کند. در بخش نوآوری نیز، رونمایی کوین‌بیس از بازار ایجنت‌های هوشمند (Agent.market) نشان داد که بلاک‌چین در حال تبدیل شدن به زیرساخت اصلی برای پرداخت‌های خودکار توسط هوش مصنوعی است؛ فصلی جدید که در آن ربات‌ها خود به عنوان کاربر وارد شبکه می‌شوند. جمع‌بندی: مروری بر وضعیت فعلی بازار به زبان ساده، رویدادهای ۲۴ ساعت گذشته نشان‌دهنده یک «مرحله گذار نظارتی و زیرساختی» است. بازار در حال حاضر با کاهش تنش‌های قانونی و افزایش نفوذ تکنولوژی‌های بین‌رشته‌ای (مثل AI و کریپتو) مواجه شده است. روند اخبار نشان می‌دهد که تمرکز از نوسانات کوتاه‌مدت به سمت ساختارهای بلندمدت و امنیت دارایی‌ها تغییر یافته است. برای شما که این مسیر را دنبال می‌کنید، تداوم این خریدهای بزرگ و نحوه پیش‌برد لایحه‌های مربوط به استیبل‌کوین‌ها در سنا، مهم‌ترین نکاتی هستند که باید در روزهای آینده زیر نظر داشته باشید.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ژاپن در دوراهی سیاست مالی و پولی؛ ین قربانی اختلافات؟

وزیر دارایی ژاپن، ساتسوکی کاتایاما، روز جمعه اعلام کرد که دولت با «احساس اضطرار شدید» در حال رصد افت ارزش ین است و ارتباط نزدیکی با ایالات متحده در این زمینه دارد. این هشدار در شرایطی مطرح شده که نخست‌وزیر سانائه تاکایچی با رویکردی انبساطی در سیاست مالی، فشار بیشتری بر ارز ملی وارد کرده است. تاکایچی که به‌تازگی با رأی قاطع در انتخابات پیروز شده، برنامه‌هایی برای سرمایه‌گذاری چندساله و کاهش مالیات‌ها ارائه کرده که از نگاه بازارها، در کوتاه‌مدت به تضعیف ین منجر می‌شود. همچنین، معرفی دو عضو متمایل به سیاست‌های انبساطی برای هیئت سیاست‌گذاری بانک مرکزی ژاپن، نگرانی‌ها درباره استقلال این نهاد را افزایش داده است. در مقابل، هاجیمه تاکاتا، عضو سیاست‌گذار بانک مرکزی و از چهره‌های متمایل به سیاست‌های انقباضی، بار دیگر بر لزوم افزایش تدریجی نرخ بهره در مواجهه با ریسک «افزایش بیش از انتظار تورم» تأکید کرده است. داده‌های تورمی ماه فوریه در توکیو نیز تصویری دوگانه ارائه می‌دهند: تورم هسته به ۱.۸٪ کاهش یافته، اما شاخص «هسته-هسته» که انرژی و غذا را حذف می‌کند، به ۲.۵٪ افزایش یافته است؛ موضوعی که با روایت بانک مرکزی مبنی بر «کندی موقت تورم» هم‌خوانی دارد. در مجموع، بازار با تضاد میان پیام‌های سیاسی، مالی و پولی مواجه است: از یک سو هشدارهای ارزی و از سوی دیگر تمایل به تسهیل مالی. این ترکیب باعث شده تا ین در برابر نوسانات بازدهی اوراق خزانه‌داری آمریکا و انتظارات مربوط به تصمیمات آتی بانک مرکزی ژاپن، حساس باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا انتظارات را برآورده کرد، اما بازار عقب‌نشینی کرد

در یک نگاه بی‌تفاوتی به سود انویدیا: با وجود فراتر رفتن سود از پیش‌بینی‌ها، سهام انویدیا تنها ۰.۲٪ رشد کرد و معاملات آتی نزدک ۰.۳٪ افت داشت. درخشش طلا در سایه تنش‌ها: قیمت طلا با نگاهی به تنش‌های خاورمیانه و اثر تعرفه‌های آمریکا، به سمت مرز ۵۲۰۰ دلار حرکت کرد. تقویت ین ژاپن: با تکرار حمایت‌ها برای افزایش نرخ بهره در ژاپن، ارزش ین در برابر دلار تقویت شد و به ۱۵۵.۹۱ رسید. فرمان جدید تعرفه‌ای ترامپ: انتظار می‌رود ترامپ به زودی دستور افزایش تعرفه‌های جهانی به ۱۵٪ را امضا کند که باعث احتیاط در بازارهای بین‌المللی شده است. اگر فکر می‌کردید گزارش درخشان انویدیا قرار است بازار را به پرواز درآورد، امروز با یک واقعیت متفاوت روبرو شدیم. با وجود اینکه اعداد و ارقام انویدیا عالی بود، اما سرمایه‌گذاران با احتیاط عجیبی رفتار کردند و موج صعودی هوش مصنوعی خیلی زود فروکش کرد. به نظر می‌رسد بازار نگران «داغ شدن بیش از حد» این حوزه است و ترجیح داده کمی عقب‌نشینی کند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس درباره وضعیت بازارهای جهانی ارائه شده و بازخوانی یوتوتایمز برای مخاطبان  تهیه کرده است. ۱. چرا انویدیا نتوانست بازار را تکان دهد؟ داده‌های بازخوانی شده توسط یوتوتایمز نشان می‌دهد که پس از بسته شدن بازارها در روز چهارشنبه، گزارش انویدیا منتشر شد؛ گزارشی که اگرچه مثبت بود اما نشانه‌هایی از اضطراب درباره «اشباع شدن بازار هوش مصنوعی» را در خود داشت. سرمایه‌گذاران به جای خرید هیجانی، وارد «فاز فروش گسترده یا تقسیم دارایی» شدند تا سودهای قبلی خود را حفظ کنند. این یعنی بازار دیگر فقط با «خبر خوب» اقناع نمی‌شود و به دنبال پایداری طولانی‌مدت است. ۲. تعرفه‌های ۱۵ درصدی و آرامش قبل از طوفان بخش دیگری از احتیاط بازار به اخبار کاخ سفید برمی‌گردد. جیمیسون گریر، نماینده تجاری آمریکا، اعلام کرده که دونالد ترامپ احتمالاً طی روزهای آینده دستور افزایش نرخ تعرفه‌های جهانی به ۱۵ درصد را امضا خواهد کرد. این موضوع باعث شده تا بازارهای اروپایی و آسیایی در وضعیتی قرار بگیرند که تریدرها به آن «انتظار برای حرکت بعدی» می‌گویند؛ چرا که هزینه‌های تجارت جهانی ممکن است به زودی افزایش یابد. ۳. طلا و ارزها؛ حرکت به سمت پناهگاه‌های امن در حالی که سهام تکنولوژی در حال درجا زدن هستند، طلا به عنوان یک دارایی امن دوباره مورد توجه قرار گرفته است. کاهش ارزش دلار برای دومین روز متوالی و افت بازدهی اوراق قرضه آمریکا نشان می‌دهد که سرمایه‌گذاران در حال خروج از دارایی‌های پرریسک و ورود به بازارهای امن‌تر هستند. در آسیا نیز، سخنان مقامات بانک مرکزی ژاپن درباره احتمال افزایش مجدد نرخ بهره، باعث شد ین ژاپن قدرتمندترین عملکرد را در میان ارزهای بزرگ جهان داشته باشد. جمع‌بندی: عبور از هیجان به سمت واقع‌بینی سرمایه‌گذاران اکنون با دقت بیشتری به ارزش واقعی شرکت‌ها نگاه می‌کنند و نگران اثرات تورمی تعرفه‌های جدید ترامپ هستند. در حال حاضر، بازار در وضعیت «انتظار محتاطانه» قرار دارد. پیشنهاد می‌شود در این شرایط، بیش از آنکه به سودهای لحظه‌ای شرکت‌های بزرگ دل ببندید، به نوسانات طلا و ارزهای امن توجه داشته باشید؛ چرا که فعلاً احتیاط، حرف اول را در طبقه تریدرهای حرفه‌ای می‌زند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ین در آستانه جهش؟ پیام جدید اوئدا به بازارها

در یک نگاه پنجره افزایش نرخ باز ماند: اوئدا اعلام کرد نشست‌های مارس و آوریل همچنان گزینه‌های واقعی برای افزایش نرخ بهره هستند. رشد دستمزدها کلید جلو افتادن هدف تورم: مذاکرات دستمزدی بهار می‌تواند زمان رسیدن به هدف ۲٪ تورم را زودتر از پیش‌بینی‌ها محقق کند. اوئدا: از روند تورمی عقب نیستیم؛ اوئدا می‌گوید فشارهای قیمتی هنوز کاملاً به ۲٪ نرسیده و بانک مرکزی نیازی به انتظار برای گزارش تانکان ندارد. ابهام سیاسی و ضعف ین: فشارهای سیاسی و انتصاب‌های متمایل به سیاست‌های حمایتی، زمان‌بندی افزایش نرخ را پیچیده کرده‌اند؛ با این حال اقتصاددانان همچنان ۱٪ نرخ بهره تا ژوئن را محتمل می‌دانند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در گفت‌وگویی با روزنامه یومیوری اعلام کرد که احتمال افزایش دوباره نرخ بهره در آینده نزدیک همچنان وجود دارد و هر دو نشست سیاست‌گذاری در مارس و آوریل می‌توانند زمان بالقوه این اقدام باشند. اوئدا بار دیگر موضع اصلی بانک مرکزی را تکرار کرد: اگر اقتصاد و تورم مطابق پیش‌بینی‌ها پیش بروند، افزایش نرخ بهره ادامه خواهد یافت. طبق پیش‌بینی‌های منتشرشده در ژانویه، بانک مرکزی انتظار دارد تورم پایه در نیمه دوم سال مالی ۲۰۲۶ تا سال مالی ۲۰۲۷ به هدف ۲ درصد برسد. با این حال، او گفت اگر مذاکرات دستمزدی بهار امسال افزایش حقوق بیشتری نسبت به انتظار رقم بزند و شرکت‌ها هزینه‌های بالاتر نیروی کار را سریع‌تر به قیمت‌ها منتقل کنند، زمان رسیدن به هدف تورمی جلو خواهد افتاد. اوئدا گفت: «ما در ماه مارس و آوریل نشست سیاست‌گذاری داریم و می‌خواهیم با بررسی داده‌های موجود تا آن زمان تصمیم‌گیری کنیم.» این سخنان در پاسخ به گمانه‌زنی‌های بازار درباره احتمال افزایش نرخ در اوایل آوریل مطرح شد. او همچنین تأکید کرد که بانک مرکزی لزومی نمی‌بیند منتظر انتشار نظرسنجی تانکان در اول آوریل بماند، زیرا این نهاد از طریق نظرسنجی‌های متعدد و کانال‌های مختلف اطلاعات کافی جمع‌آوری می‌کند. اوئدا انتقادها مبنی بر اینکه بانک مرکزی از روند تورمی عقب مانده را رد کرد و گفت فشارهای قیمتی هنوز به‌طور کامل به سطح ۲ درصد نرسیده‌اند. او درباره اثر افزایش نرخ در دسامبر گفت سیاست‌گذاران در حال بررسی این هستند که نرخ‌های بالاتر چه تأثیری بر وام‌دهی بانک‌ها، سرمایه‌گذاری شرکت‌ها و مصرف خانوارها گذاشته است. این اظهارات در شرایطی مطرح می‌شود که فضای سیاسی حساس شده است. نخست‌وزیر سانائه تاکایچی نسبت به ادامه سیاست‌های انقباضی ابراز تردید کرده و انتصاب‌های اخیر دولت که بیشتر متمایل به سیاست‌های حمایتی هستند، فشار نزولی بر ین وارد کرده‌اند. نشست بعدی بانک مرکزی ژاپن در ۱۸–۱۹ مارس و سپس ۲۷–۲۸ آوریل برگزار می‌شود؛ جایی که پیش‌بینی‌های جدید نیز منتشر خواهد شد. طبق نظرسنجی رویترز، اکثر اقتصاددانان انتظار دارند نرخ بهره تا پایان ژوئن به ۱ درصد برسد، که نشان می‌دهد روند عادی‌سازی سیاست پولی همچنان ادامه‌دار تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکاتا، عضو بانک مرکزی ژاپن از افزایش تدریجی نرخ بهره حمایت کرد

تاکاتا از بانک مرکزی ژاپن می‌گوید این کشور به هدف تورمی ۲ درصد «نزدیک» شده و از ادامه افزایش تدریجی نرخ بهره حمایت می‌کند. او تأکید کرد که بیان صریح‌ترِ «تقریباً محقق شده» درباره هدف ۲ درصدی، لحنی متمایل به سیاست‌های انقباضی دارد و می‌تواند از ادامه روند افزایش نرخ بهره و کاهش خرید اوراق دولتی ژاپن (JGB) حمایت کند؛ موضوعی که احتمالاً به تقویت ین و افزایش بازدهی اوراق منجر می‌شود، اگر بازارها نرخ نهایی بالاتری را قیمت‌گذاری کنند. خلاصه اصلی دیدگاه تاکاتا تاکاتا می‌گوید ژاپن به هدف ثبات قیمتی ۲ درصد «تقریباً» رسیده و دوره طولانی «هنجار تورمی منفی» یا همان رکود قیمتی شکسته شده است. او سال ۲۰۲۶ را دوره‌ای می‌داند که اقتصاد جهانی وارد «مرحله تغییر» می‌شود؛ مرحله‌ای که در آن رشد جهانی تقویت می‌شود، زیرا سیاست‌های پولی و مالی در بسیاری از کشورها انبساطی‌تر شده و موج سرمایه‌گذاری در حوزه هوش مصنوعی نیز به این روند شتاب می‌دهد. ارزیابی تاکاتا از تأثیر تعرفه‌ها به گفته او، نگرانی‌ها درباره بازگشت ژاپن به رکود قیمتی پس از اعمال تعرفه‌های متقابل آمریکا در آوریل ۲۰۲۵ کاهش یافته است. او چهار کانال اثرگذاری تعرفه‌ها را بررسی کرده است: ضعف سرمایه‌گذاری شرکت‌ها به دلیل عدم قطعیت کاهش صادرات در نتیجه کندی اقتصاد جهانی فشار بر سود شرکت‌ها که می‌تواند روند افزایش دستمزد را تضعیف کند تقویت ین که شرایط مالی را سخت‌تر می‌کند تاکاتا نتیجه می‌گیرد که تاکنون شواهدی از آسیب جدی در این چهار بخش دیده نشده و ریسک بازگشت به تورم منفی کاهش یافته است. سیاست پولی: نرخ‌های واقعی هنوز «به‌شدت منفی» بانک مرکزی ژاپن در دسامبر ۲۰۲۵ نرخ بهره را به حدود ۰.۷۵٪ افزایش داد. با این حال، تاکاتا می‌گوید نرخ‌های واقعی همچنان «به‌طور قابل‌توجهی منفی» هستند و شرایط مالی در مجموع انبساطی باقی مانده است. او همچنین فاش کرد که در نشست ژانویه ۲۰۲۶ پیشنهاد داده نرخ بهره به ۱.۰٪ افزایش یابد؛ زیرا به باور او «هنجار دستمزد–قیمت» تغییر کرده و اکنون پویایی تورم اهمیت بیشتری نسبت به دوره رکود قیمتی دارد. ابهام درباره نرخ خنثی تاکاتا در توضیح عدم قطعیت نرخ خنثی (نرخی که نه انبساطی است و نه انقباضی) از استعاره‌های «رنگین‌کمان» و «کوه» استفاده کرد و هشدار داد که اگر چرخه افزایش نرخ‌ها در جهان دوباره آغاز شود، ژاپن نباید از آن عقب بماند. خروج از سیاست خرید اوراق او بر اهمیت عادی‌سازی بازار اوراق دولتی ژاپن تأکید کرد و مسیر کاهش تدریجی خرید اوراق توسط بانک مرکزی را توضیح داد. تاکاتا گفت باید نسبت به تغییر الگوی تقاضای سرمایه‌گذاران، به‌ویژه در سررسیدهای بسیار بلند، و افزایش عرضه اوراق در بازار هوشیار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا: تورم در فوریه نگران‌کننده بود

میشل بولاک، رئیس بانک مرکزی استرالیا (RBA): این نهاد در نشست ماه فوریه به این جمع‌بندی رسیده بود که نرخ تورم همچنان «بیش از حد بالا» است. اقتصاد این کشور «در وضعیت نسبتاً خوبی» قرار دارد، اما تصمیم‌گیری‌های سیاستی در شرایط فعلی «بسیار دشوار» است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار رئيس سابق بانک مرکزی ژاپن: ژاپن به سیاست انقباضی‌تر نیاز دارد

هاروکو کورودا، رئیس پیشین بانک مرکزی ژاپن، اعلام کرد که این کشور به سیاست پولی و مالی انقباضی‌تر نیاز دارد و تأکید کرد که اقتصاد ژاپن «در وضعیت بسیار خوبی» قرار دارد. او گفت بانک ژاپن می‌تواند در سال‌های ۲۰۲۶ تا ۲۰۲۷ هر سال دو بار نرخ بهره را افزایش دهد و سطح نرخ‌ها را به حدود ۱.۵ تا ۱.۷۵ درصد برساند. کورودا هشدار داد که هزینه‌کردهای دولت و کاهش مالیات‌ها در دولت تاکایچی می‌تواند تورم را تشدید کرده و بازدهی اوراق را افزایش دهد. او همچنین نرخ ۱۶۷ ین در برابر هر دلار را «تا حدی بیش از اندازه ضعیف» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا تاکایچی در حال مهندسی سیاست پولی ژاپن است؟

دولت ژاپن در حالی نامزدهای جدیدی را برای هیئت سیاست‌گذاری بانک مرکزی این کشور معرفی کرده که مسیر افزایش نرخ بهره به‌تدریج شفاف‌تر می‌شود. هنوز موضع دقیق سیاستی این نامزدها روشن نیست، اما بازارها به‌دقت رصد می‌کنند که آیا ترکیب جدید هیئت، از ادامه روند افزایش تدریجی نرخ‌ها حمایت می‌کند یا نشانه‌ای از احتیاط بیشتر خواهد بود. در صورت برداشت بازار از تغییر توازن به نفع یا علیه افزایش بیشتر نرخ‌ها، نوسان ین می‌تواند تشدید شود. خلاصه: دولت ژاپن «تویچیرو آسادا» و «آیانو ساتو» را به‌عنوان اعضای جدید هیئت سیاست‌گذاری بانک ژاپن معرفی کرده است. این انتصابات نیازمند تأیید پارلمان هستند. این تغییرات در بحبوحه دوره‌ای از انقباض تدریجی سیاست پولی BOJ انجام می‌شود. توازن دیدگاه‌ها در هیئت، برای مسیر آینده نرخ بهره کلیدی است. بازار نسبت به هرگونه چرخش آشکار به سمت رویکرد «تورم‌زایی» محتاط است. سال آینده نیز چند کرسی دیگر خالی خواهد شد. بر اساس اسناد رسمی، آسادا، استاد بازنشسته دانشگاه چوئو، و ساتو، استاد حقوق در دانشگاه آویاما گاکوئین، برای پر کردن دو کرسی خالی در هیئت ۹ نفره سیاست‌گذاری بانک ژاپن معرفی شده‌اند. انتظار می‌رود این نامزدی‌ها به‌زودی برای تأیید به پارلمان ارسال شوند. این تغییرات در مقطعی حساس برای سیاست پولی رخ می‌دهد. بانک ژاپن از چارچوب محرک پولی طولانی‌مدت خود خارج شده و نرخ بهره را به ۰.۷۵٪ افزایش داده و به سمت چرخه انقباض تدریجی حرکت کرده است؛ در حالی که تورم بالاتر از هدف ۲٪ باقی مانده است. ترکیب هیئت در سال‌های اخیر بیشتر به سمت حمایت از افزایش تدریجی نرخ‌ها متمایل شده، اما بازنشستگی‌های پیش‌رو به نخست‌وزیر «سانائه تاکایچی» امکان می‌دهد جهت‌گیری آینده آن را شکل دهد. یکی از کرسی‌ها در ماه مارس و با خروج «آساهی نوگوچی» خالی می‌شود؛ فردی که اغلب به‌عنوان آخرین صدای برجسته طرفدار سیاست‌های تورم‌زای تهاجمی در هیئت شناخته می‌شد. کرسی دیگر در ژوئن و با بازنشستگی «جونکو ناکاگاوا» خالی خواهد شد. تحلیلگران انتظار داشتند یک چهره دانشگاهی جایگزین نوگوچی شود و یک زن جایگزین ناکاگاوا؛ و این نامزدی‌ها کم‌وبیش با این الگو هم‌خوانی دارند. فعالان بازار به‌دقت به‌دنبال نشانه‌هایی از میزان تحمل دولت در برابر افزایش بیشتر نرخ بهره هستند. برخی گمانه‌زنی‌ها حاکی از آن بود که معرفی چهره‌های متمایل به سیاست‌های تورم‌زا می‌تواند روند انقباض را کند کند، اما برخی دیگر معتقدند دولت بعید است با انتصاب حامیان سرسخت سیاست‌های تسهیل طولانی‌مدت، بازار فارکس را نگران کند. با حساسیت ین نسبت به انتظارات سیاستی، دولت احتمالاً به‌دنبال «تعادل» است نه تقابل. این انتصابات همچنین نخستین نشانه از نحوه برخورد تاکایچی با دو کرسی دیگری است که سال آینده خالی خواهند شد؛ زمانی که برخی از اعضای متمایل به سیاست‌های انقباضی (هاوکیش) بازنشسته می‌شوند. در افق دورتر، او می‌تواند در انتخاب جانشین «کازوئو اوئدا» رئیس بانک ژاپن و معاونانش، پس از پایان دوره آن‌ها در سال ۲۰۲۸ نیز نقش‌آفرینی کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید MUFG: افزایش نرخ بهره ژاپن جلو افتاد

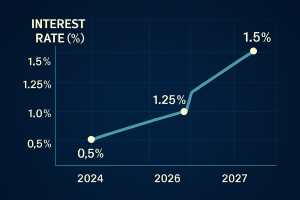
بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) به‌جای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیش‌بینی می‌کند؛ رقمی که پیش‌تر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیش‌بینی می‌کند که افزایش‌های بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار کوتاه تاکایچی و اوئدا، بازار فارکس را تکان داد

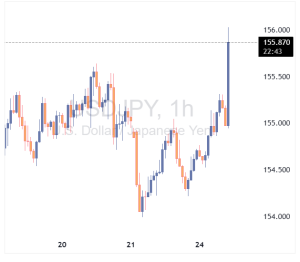
به گزارش روزنامه «ماینیچی»، نخست‌وزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانی‌هایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، به‌رغم کوتاهی، فرصتی برای انتقال دیدگاه‌های نخست‌وزیر درباره تأثیرات احتمالی سیاست‌های پولی فراهم کرده است. در حالی که این موضع‌گیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفته‌اند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاست‌گذاری و هماهنگی با دولت، تصمیم‌گیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیل‌گران هشدار می‌دهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.

خواندن کامل خبر
محرک‌های بازر کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

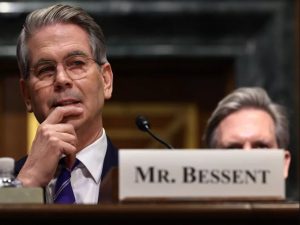
به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

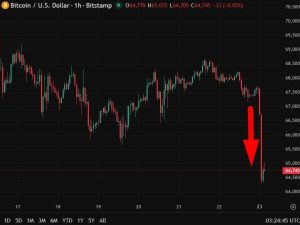
سقوط ناگهانی بیت‌کوین؛ چه چیزی پشت پرده این ریزش بود؟

در یک نگاه ۵٪ افت سریع: بیت‌کوین در یک بازه کوتاه حدود ۵ درصد سقوط کرد و به زیر ۶۵ هزار دلار رسید. شکستن حمایت کلیدی: از دست رفتن سطح ۶۵ هزار دلار باعث فعال شدن حدضررها و تشدید فروش شد. افزایش ورود نهنگ‌ها به صرافی‌ها: انتقال حجم بالای بیت‌کوین به صرافی‌ها، عرضه را بالا برد. بدون شوک سیستمی: هیچ رویداد بزرگ نظارتی یا بحران صرافی در این افت نقش نداشت. سقوط دوباره بیت‌کوین به زیر ۶۵ هزار دلار، موجی از نگرانی در بازار ایجاد کرده؛ اما برخلاف تصور اولیه، این افت ارتباطی با تنش‌های تعرفه‌ای ندارد. آنچه رخ داد بیشتر شبیه یک «فشار فروش تکنیکی» بود که با ورود نهنگ‌ها به صرافی‌ها و شکستن یک سطح حمایتی مهم تشدید شد. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا بیت‌کوین سقوط کرد؟ ۱) فشار فروش تکنیکالی پس از شکستن حمایت منطقه ۶۵ هزار دلاری طی چند روز گذشته نقش یک «کف روانی» را داشت. وقتی این سطح شکسته شد: حدضرر معامله‌گران فعال شد. فروش‌های لحظه‌ای شدت گرفت. نقدینگی سریعاً کاهش یافت. این همان چیزی است که در بازار به آن «فشار فروش زنجیره‌ای» گفته می‌شود؛ یعنی فروش‌ها خودشان فروش‌های بیشتری ایجاد می‌کنند. ۲) ورود نهنگ‌ها به صرافی‌ها داده‌های درون‌زنجیره‌ای نشان می‌دهد: حجم ورودی بیت‌کوین به صرافی‌ها افزایش یافته این رفتار معمولاً به معنای «آمادگی برای فروش» است در هفته‌های قبل، الگوی غالب «انباشت» بود؛ یعنی سرمایه‌گذاران بزرگ دارایی را از صرافی‌ها خارج می‌کردند. تغییر این الگو، نشانه‌ای از چرخش کوتاه‌مدت احساسات بازار است. ۳) ابهام‌های کلان و ریسک‌گریزی بازار جهانی در روزهای اخیر با چند عامل فشار مواجه بوده: نگرانی درباره سیاست‌های تعرفه‌ای آمریکا افزایش نوسان در بازار سهام حساسیت قیمت نفت به اخبار ژئوپلیتیک در چنین شرایطی، دارایی‌های پرریسک مثل بیت‌کوین معمولاً زودتر تحت فشار قرار می‌گیرند. ۴) عدم وجود شوک نظارتی یا بحران سیستمی بر اساس گزارش منبع: هیچ صرافی دچار مشکل نشده هیچ مقررات جدیدی اعلام نشده هیچ رویداد امنیتی یا هک گسترده رخ نداده بنابراین افت اخیر بیشتر رفتاری و تکنیکی بوده تا یک بحران ساختاری. جمع‌بندی استراتژیک بازار اکنون در فاز آزمون اعتماد قرار دارد. معامله‌گران منتظرند ببینند: آیا بیت‌کوین می‌تواند سطح ۶۵ هزار دلار را پس بگیرد یا وارد محدوده‌های حمایتی پایین‌تر می‌شود تا زمانی که ابهام‌های کلان پابرجاست، بازار ممکن است رفتار محتاطانه داشته باشد. اما نبود شوک سیستمی نشان می‌دهد این حرکت بیشتر یک «تخلیه موقعیت‌ها» بوده تا تغییر روند بلندمدت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ساکورای، عضو سابق بانک مرکزی ژاپن: تضعیف ین می‌تواند تصمیم BOJ را جلو بیندازد

«ماکوتو ساکورای»، عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن (BOJ)، در گفت‌وگو با رویترز اعلام کرد که اگر روند کاهش ارزش ین ادامه یابد، احتمال دارد بانک مرکزی ژاپن در نشست ماه مارس اقدام به افزایش نرخ بهره کند؛ هرچند از نظر زمان‌بندی، ماه آوریل منطقی‌تر به نظر می‌رسد. ساکورای پیش‌بینی کرده که نرخ بهره سیاستی ژاپن طی سال‌های ۲۰۲۶ و ۲۰۲۷ به سطح خنثی حدود ۱.۷۵٪ برسد، اما هشدار داده که افزایش سریع نرخ‌ها می‌تواند فشار سنگینی بر بانک‌های منطقه‌ای و کسب‌وکارهای کوچک وارد کند. در حال حاضر، بازارها حدود ۷۰٪ احتمال افزایش نرخ بهره تا ماه آوریل را قیمت‌گذاری کرده‌اند. نشست بعدی بانک مرکزی ژاپن در تاریخ ۱۸ تا ۱۹ مارس برگزار خواهد شد. ساکورای همچنین اشاره کرده که فشارهای ارزی و احتمال دیدار نخست‌وزیر ژاپن با رئیس‌جمهور آمریکا در ماه مارس می‌تواند تصمیم‌گیری بانک مرکزی را تسریع کند. او تأکید کرده که افزایش نرخ بهره، ابزار مؤثرتری نسبت به مداخله مستقیم ارزی برای مقابله با کاهش ارزش ین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار درباره ۷ میلیون بیت‌کوین قدیمی؛ تهدید کوانتومی جدی شد؟

در یک نگاه هدف اصلی کوانتوم امضاهای دیجیتال است، نه استخراج (ماینینگ). نگرانی فعلی مربوط به بخش اثبات مالکیت تراکنش‌هاست. حدود ۶.۹ میلیون بیت‌کوین (نزدیک به ۳۰٪ عرضه) در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها افشا شده است. سقوط سد دفاعی: پیشرفت تکنولوژی باعث شده تا توان لازم برای شکستن قفل بیت‌کوین، از ۲۰ میلیون واحد پردازش به تنها ۱۰۰ هزار واحد کاهش یابد؛ یعنی خطر بسیار نزدیک‌تر از تصورات قبلی است. درباره کوین‌های قدیمی، از جمله دارایی‌های منسوب به ساتوشی، بحث‌هایی درباره احتمال «فریز کردن» مطرح شده که چالشی فنی و سیاسی محسوب می‌شود. در کنفرانس توسعه‌دهندگان اتریوم، ETH Denver، بخشی از بحث‌ها از ساخت‌وساز در بازار نزولی فاصله گرفت و به موضوعی حساس رسید: آیا پیشرفت سریع کامپیوترهای کوانتومی می‌تواند امنیت بیت‌کوین را تهدید کند؟ بر اساس گزارش منتشرشده توسط Decrypt و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان، موضوع دیگر صرفاً یک فرضیه علمی‌–تخیلی نیست؛ بلکه به امنیت میلیون‌ها بیت‌کوین مربوط می‌شود که همین حالا در آدرس‌های بالقوه آسیب‌پذیر قرار دارند. کامپیوترهای کوانتومی دقیقاً چه بخشی از بیت‌کوین را هدف می‌گیرند؟ در پنل برگزارشده در ETH Denver، توسعه‌دهندگان توضیح دادند که نگرانی اصلی مربوط به الگوریتم هش بیت‌کوین (SHA-256) نیست. طبق اظهارات هانتر بیست، شکستن این بخش حتی برای رایانه‌های کوانتومی بسیار پیشرفته نیز بسیار دشوار ارزیابی می‌شود. تمرکز اصلی روی امضاهای دیجیتال مبتنی بر رمزنگاری منحنی بیضوی است؛ همان سازوکاری که مالکیت بیت‌کوین را اثبات می‌کند. تفاوت دو نوع تهدید کوانتومی به زبان ساده در این بحث، دو الگوریتم مشهور مطرح شد: ۱. الگوریتم گروور سرعت جست‌وجوی brute-force را افزایش می‌دهد و امنیت مؤثر هش‌ها را کاهش می‌دهد، اما در حال حاضر تهدید عملی برای SHA-256 محسوب نمی‌شود. ۲. الگوریتم شور رمزنگاری کلید عمومی را هدف قرار می‌دهد. در صورت دستیابی به توان کوانتومی کافی، این الگوریتم می‌تواند از روی «کلید عمومی» به «کلید خصوصی» برسد. به بیان ساده، اگر چنین توان سخت‌افزاری فراهم شود، دانستن کلید عمومی می‌تواند برای تصاحب دارایی کافی باشد. چرا گفته می‌شود ۳۰٪ بیت‌کوین‌ها در معرض ریسک‌اند؟ الکس پرودن از شرکت Project Eleven اعلام کرده است که بیش از ۶.۹ میلیون بیت‌کوین در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها آشکار است؛ از جمله حدود ۱.۷ میلیون بیت‌کوین استخراج‌شده در سال‌های ابتدایی شبکه. در سال‌های نخست، ساختار برخی آدرس‌ها باعث می‌شد کلید عمومی سریع‌تر افشا شود. اگر فناوری کوانتومی به سطح عملیاتی برسد، این دسته از کوین‌ها در معرض آنچه توسعه‌دهندگان «ریسک مواجهه بلندمدت» می‌نامند قرار خواهند گرفت. پیشرفت‌های سخت‌افزاری چه پیامی دارد؟ به گفته شرکت‌کنندگان در پنل، پیشرفت‌های اخیر شرکت‌هایی مانند گوگل و IBM در حوزه رایانه‌های کوانتومی باعث شده بحث مقیاس‌پذیری این فناوری جدی‌تر شود. نکته مهم، تغییر برآوردهاست: سال ۲۰۲۱: حدود ۲۰ میلیون کیوبیت برای شکستن امضاهای بیت‌کوین برآورد جدید پژوهشگران Iceberg Quantum: حدود ۱۰۰ هزار کیوبیت این کاهش چشمگیر، برنامه‌ریزی برای «امنیت پساکوانتومی» را به اولویت برخی بازیگران صنعت تبدیل کرده است. واکنش بازیگران بزرگ بازار صرافی Coinbase یک هیئت مشورتی برای بررسی ریسک‌های کوانتومی تشکیل داده است. مدیرعامل این شرکت، برایان آرمسترانگ، این مسئله را «قابل حل» توصیف کرده است. هم‌زمان، بنیاد اتریوم نیز تیمی برای بررسی امنیت پساکوانتومی تشکیل داده است. این اقدامات نشان می‌دهد صنعت در حال ورود به مرحله‌ای از آمادگی پیشگیرانه است؛ وضعیتی که می‌توان آن را «بازار در حال انتظار برای حرکت بعدی» توصیف کرد. چالش سیاسی: کوین‌های قدیمی چه می‌شوند؟ ایزابل فاکسن-دوک، از هم‌نویسندگان BIP 360، تأکید کرده که مسئله تنها فنی نیست. برخی کوین‌های قدیمی—از جمله دارایی‌های منسوب به ساتوشی ناکاموتو—ممکن است هرگز به آدرس‌های امن‌تر منتقل نشوند. پیشنهادهایی مانند مسدودسازی کامل این آدرس‌ها مطرح شده است، اما رسیدن به اجماع درباره چنین تصمیمی بسیار دشوار و حساس خواهد بود. در صورت نبود توافق و وقوع حمله موفق، ورود ناگهانی میلیون‌ها بیت‌کوین به بازار می‌تواند شوکی جدی ایجاد کند. “ «اگر بخواهم خیلی ساده برای شما توضیح دهم باید بگویم، دو نوع حمله وجود دارد. نوع اول (گروور) مثل این است که کسی با سرعت زیاد سعی کند رمز گاوصندوق را حدس بزند که فعلاً بیت‌کوین در برابر آن مقاوم است. اما نوع دوم (شور) خطرناک است؛ این حمله مثل این است که فردی با دیدن قفل، مستقیماً نقشه کلید آن را بکشد! توسعه‌دهندگان در دنور می‌گویند این دومی، پاشنه آشیل بیت‌کوین در افق ۵ ساله است.» کامران گودرزی جمع‌بندی استراتژیک بر اساس داده‌های منتشرشده توسط Decrypt و بازخوانی یوتوتایمز، صنعت کریپتو در مرحله‌ای قرار دارد که می‌توان آن را «فاز هشدار زودهنگام» نامید. تهدید فوری نیست، اما روند پیشرفت سخت‌افزاری شتاب گرفته است. بخش قابل توجهی از عرضه بیت‌کوین در آدرس‌های قدیمی قرار دارد. آمادگی فنی و رسیدن به اجماع اجتماعی، دو عامل کلیدی عبور از این چالش خواهند بود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

معمای بی‌حالی بیت‌کوین؛ چرا UniCredit معتقد است لغو قوانین آمریکا کافی نبود؟

طبق تحلیل «توماس استروبل» استراتژیست بانک UniCredit، افت اخیر قیمت بیت‌کوین نشان‌دهنده ضعف احساسات بازار و فشارهای کلان اقتصادی است؛ حتی با وجود اینکه کاهش نگرانی‌ها درباره مقررات آمریکا، ریسک سیاست‌گذاری را کمتر کرده است. این بانک در ارزیابی خود موضع خنثی دارد و اعلام کرده که ارزش منصفانه بیت‌کوین به شدت به شرایط روانی و انتظارات سرمایه‌گذاران وابسته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

هشدار بانک وست‌پک: پشت پرده ثبات نرخ بیکاری استرالیا چه می‌گذرد؟

در یک نگاه نرخ بیکاری ژانویه: ۴.۱٪ (بدون تغییر نسبت به دسامبر) رشد اشتغال: ۱۷٬۸۰۰ نفر (کمتر از پیش‌بینی وست‌پک) مشارکت نیروی کار: کاهش ۰.۶٪ در یک سال گذشته رشد اشتغال سالانه: ۱.۱٪ (کمتر از میانگین بلندمدت ۱.۹٪) در حالی که نرخ بیکاری استرالیا در ژانویه روی عدد ۴.۱٪ باقی مانده، بانک وست‌پک هشدار می‌دهد که این ثبات ظاهری ممکن است ناشی از کاهش مشارکت نیروی کار باشد، نه رشد واقعی اشتغال. این موضوع می‌تواند سیگنال‌های اشتباه به بازار و بانک مرکزی بدهد.  ثبات نرخ بیکاری؛ پشت پرده چیست؟ بر اساس داده‌های رسمی و بازخوانی‌ مقاله بانک وست‌پک توسط یوتوتایمز، نرخ بیکاری در ژانویه روی عدد ۴.۱٪ باقی مانده — عددی که در نگاه اول می‌تواند نشانه‌ای از بازار کار پایدار باشد. اما وست‌پک هشدار می‌دهد که این ثبات بیشتر ناشی از کاهش مشارکت نیروی کار است، نه رشد واقعی اشتغال. اگر مشارکت در شش ماه گذشته ثابت مانده بود، نرخ بیکاری به‌جای ۴.۱٪، به حدود ۴.۵٪ می‌رسید. اشتغال رشد کرده یا فقط کمتر افراد دنبال کار هستند؟ رشد اشتغال در ژانویه ۱۷٬۸۰۰ نفر بوده — کمتر از پیش‌بینی وست‌پک (۴۰٬۰۰۰ نفر) و نزدیک به میانگین بازار. این عدد پس از نوسانات شدید در ماه‌های قبل (کاهش ۳۰٬۳۰۰ نفر در نوامبر و جهش ۶۸٬۵۰۰ نفر در دسامبر) منتشر شده است. در عین حال، میانگین ساعات کاری ۰.۶٪ افزایش یافته که بخشی از آن به دلیل کاهش مرخصی‌ها در ژانویه است. مشارکت نیروی کار؛ محرک پنهان نرخ بیکاری مشارکت نیروی کار طی یک سال گذشته ۰.۶ واحد درصد کاهش یافته — به این معنا که افراد کمتری در جستجوی کار هستند. این کاهش باعث شده رشد اشتغال ضعیف‌تر از حد انتظار، تأثیر کمتری بر نرخ بیکاری بگذارد. وست‌پک این کاهش را به عوامل چرخه‌ای نسبت می‌دهد؛ از جمله کاهش فشار هزینه‌های زندگی که انگیزه افراد برای ورود به بازار کار را کم کرده است.  پیامدها برای بانک مرکزی استرالیا برای بانک مرکزی استرالیا (RBA)، این داده‌ها تصویر پیچیده‌ای از بازار کار ارائه می‌دهند. در حالی که نرخ بیکاری پایین می‌تواند نگرانی‌هایی درباره تورم ایجاد کند، ضعف در مشارکت و رشد اشتغال نشان می‌دهد که بازار کار واقعاً در حال «فشردگی» نیست. وست‌پک تأکید می‌کند که افت نرخ بیکاری ناشی از کاهش مشارکت، سیگنال تورمی متفاوتی نسبت به افت ناشی از رشد استخدام دارد. جمع‌بندی استراتژیک بازار کار استرالیا در مرحله‌ای از «ثبات ظاهری» قرار دارد؛ اما زیر سطح، نشانه‌هایی از ضعف تقاضا و کاهش مشارکت دیده می‌شود. این وضعیت می‌تواند بانک مرکزی را در مسیر سیاست‌گذاری محتاطانه نگه دارد و بازارها را در فاز «انتظار برای داده‌های بعدی» قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا دلار نیوزیلند و استرالیا سقوط کردند؟

دلار نیوزیلند و دلار استرالیا در معاملات آسیایی تضعیف شدند؛ واکنشی به سخنان مقامات بانک مرکزی نیوزیلند (RBNZ) که ضمن ابراز اطمینان نسبت به مسیر تورم، تأکید کردند سیاست پولی در مسیر از پیش تعیین‌شده قرار ندارد و عجله‌ای برای افزایش نرخ بهره وجود ندارد. بِرِمَن، رئیس RBNZ، گفت مسیر بازگشت تورم به ۲٪ «پرنوسان» بوده، اما احتمالاً تورم در سه‌ماهه نخست سال جاری دوباره به محدوده هدف بازگشته است. او تأکید کرد که بانک مرکزی انتظار دارد تورم طی ۱۲ ماه آینده به نقطه میانی هدف یعنی ۲٪ برسد. نکته مهم برای بازارها این بود که برمن تأکید کرد سیاست‌گذاری «از پیش تعیین‌شده نیست» و تصمیمات کاملاً به داده‌های جدید وابسته خواهد بود. پل کانوی، اقتصاددان ارشد RBNZ، نیز گفت بانک مرکزی «در افزایش نرخ بهره عجول نخواهد بود» — جمله‌ای که فشار بیشتری بر دلار نیوزیلند وارد کرد. این لحن نشان می‌دهد RBNZ پیشرفت تورمی را رضایت‌بخش می‌بیند و نیازی به انقباض بیشتر احساس نمی‌کند، مگر اینکه داده‌ها غافلگیرکننده باشند. همین موضوع انتظارات نرخ بهره را کاهش داده و NZD را تحت فشار قرار داده است. https://youtu.be/D_tSKA_7r1c دلار استرالیا نیز همراه با کیوی کاهش یافت؛ بیشتر به دلیل همبستگی منطقه‌ای و جو ریسک‌گریزی، نه عوامل داخلی. بانک مرکزی استرالیا اخیراً نخستین افزایش نرخ بهره خود در دو سال گذشته را انجام داده و بازار همچنان احتمال افزایش‌های بیشتر را در نظر دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم ژاپن در ژانویه به ۱.۵٪ کاهش یافت؛ فشار کوتاه‌مدت بر بانک مرکزی کمتر شد

بر اساس داده‌های رسمی و بازخوانی‌شده توسط یوتوتایمز، نرخ تورم سالانه ژاپن در ماه ژانویه به ۱.۵٪ رسید که پایین‌تر از پیش‌بینی ۱.۶٪ و رقم قبلی ۲.۱٪ است. این عدد پایین‌ترین سطح تورم از مارس ۲۰۲۲ محسوب می‌شود و به روند ۴۵ ماهه تورم بالای هدف ۲٪ بانک مرکزی ژاپن پایان داد. جزئیات کلیدی: تورم کل سالانه: ۱.۵٪ تورم هسته (بدون مواد غذایی تازه): ۲.۰٪ تورم هسته-هسته (بدون غذا و انرژی): ۲.۶٪ تورم ماهانه: منفی ۰.۱٪ با وجود کاهش تورم، بانک مرکزی ژاپن (BoJ) در گزارش چشم‌انداز اخیر خود، پیش‌بینی تورم سال مالی ۲۰۲۶ را افزایش داده است. تورم هسته اکنون ۱.۹٪ و تورم هسته-هسته ۲.۲٪ پیش‌بینی شده است. در همین حال، نخست‌وزیر سانائه تاکایچی با پیروزی قاطع در انتخابات، وعده داده است که مالیات ۸٪ بر مواد غذایی را به مدت دو سال تعلیق کند — اقدامی که می‌تواند تورم را در کوتاه‌مدت بیشتر کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حقوق‌های بالاتر یا وام‌های گران‌تر؟ دوراهی سخت بانک مرکزی ژاپن در بهار ۲۰۲۶

در یک نگاه رئیس بانکداران ژاپن: احتمال افزایش نرخ بهره در مارس یا آوریل وجود دارد بازارها برای نشست ۱۹ مارس، ۸۹٪ احتمال عدم تغییر نرخ را پیش‌بینی می‌کنند برای نشست ۲۸ آوریل، احتمال افزایش ۰.۲۵٪ نرخ بهره به ۶۴٪ رسیده است انتظار برای افزایش دستمزدها تا ۵٪ یا بیشتر، محرک اصلی تصمیم‌گیری بانک مرکزی رئیس انجمن بانکداران ژاپن اعلام کرده که احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه مارس یا آوریل «معقول» است. این اظهارات در حالی مطرح می‌شود که بازارها هنوز منتظر نتایج مذاکرات دستمزدهای بهاری هستند و تنش میان دولت و بانک مرکزی بر فضای مالی کشور سایه انداخته است. اظهارات رئیس انجمن بانکداران ژاپن؛ سیگنال تغییر سیاست؟ جونئیچی هانزاوا، رئیس انجمن بانکداران ژاپن، گفته است که «احتمال معقولی» برای افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه‌های مارس یا آوریل وجود دارد. این اظهارات در حالی مطرح شده که بازارها فعلاً انتظار تغییر نرخ در نشست ماه آینده را ندارند. نشست‌های کلیدی؛ مارس و آوریل زیر ذره‌بین بازار نشست بعدی سیاست‌گذاری بانک مرکزی ژاپن در تاریخ ۱۹ مارس برگزار می‌شود. در حال حاضر، معامله‌گران حدود ۸۹٪ احتمال عدم تغییر نرخ بهره را برای این نشست پیش‌بینی کرده‌اند. اما برای نشست ۲۸ آوریل، شرایط متفاوت است. بازارها اکنون ۶۴٪ احتمال افزایش ۲۵ نقطه پایه نرخ بهره را در نظر گرفته‌اند که نرخ سیاستی را به ۱٪ خواهد رساند. تنش میان دولت و بانک مرکزی؛ فشار برای عدم افزایش نرخ با وجود فشارهای دولت تاکایچی برای افزایش هزینه‌های مالی، بانک مرکزی ژاپن تاکنون از مداخله در بازار ارز و تغییر سریع سیاست پولی خودداری کرده است. تمرکز اصلی سیاست‌گذاران همچنان بر کنترل تورم باقی مانده است. دولت امیدوار است که بانک مرکزی در مسیر افزایش نرخ بهره شتاب نکند تا فضای مالی برای اجرای سیاست‌های انبساطی حفظ شود. این اختلاف دیدگاه، باعث ایجاد تنش در بازار اوراق قرضه و ارز ژاپن شده است. نقش مذاکرات دستمزد؛ محرک اصلی تصمیم‌گیری مذاکرات دستمزدهای بهاری در ژاپن، عامل کلیدی برای تصمیم‌گیری بانک مرکزی در ماه‌های آینده خواهد بود. انتظار می‌رود که این مذاکرات منجر به افزایش حقوق ۵٪ یا بیشتر شود — هرچند احتمالاً کمتر از سطح سال گذشته. در صورت تحقق این افزایش، احتمال تغییر نرخ بهره در نیمه اول سال ۲۰۲۶ تقویت خواهد شد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز: اظهارات رئیس بانکداران ژاپن (JBA)، احتمال تغییر سیاست پولی را تقویت کرده، اما همه‌چیز به نتایج مذاکرات دستمزد بستگی دارد. در صورت افزایش حقوق‌ها، بانک مرکزی ممکن است نرخ بهره را تا ۱٪ افزایش دهد — اما فعلاً، بازارها در حالت «رصد و انتظار» باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر