TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

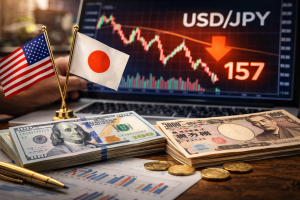
فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

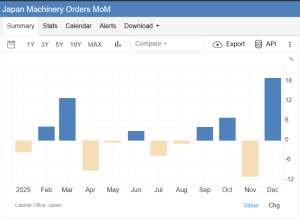
سفارشات ماشین‌آلات ژاپن ۱۹.۱٪ جهش کرد؛ آیا اقتصاد ژاپن وارد فاز شتاب شده است؟

گزارش‌های جدید نشان می‌دهد سفارشات اصلی ماشین‌آلات ژاپن در ماه دسامبر ۱۹.۱٪ رشد ماهانه داشته؛ رقمی که تقریباً چهار برابر پیش‌بینی اقتصاددانان (۴.۵٪) است. رشد سالانه نیز به ۱۶.۸٪ رسیده که بسیار بالاتر از انتظار ۳.۹٪ بوده است. این جهش، پس از افت شدید ماه نوامبر، نشانه‌ای از بازگشت قدرتمند سرمایه‌گذاری شرکت‌هاست. این داده‌ها که از شاخص‌های کلیدی سرمایه‌گذاری (Capex) محسوب می‌شود، از چشم‌انداز مثبت بانک مرکزی ژاپن برای ادامه رشد اقتصادی حمایت می‌کند. با وجود نگرانی‌های مالی و احتیاط شرکت‌ها نسبت به سیاست‌های دولت تاکایچی، این گزارش نشان می‌دهد تقاضای شرکتی همچنان قوی است. بازار سهام ژاپن نیز هم‌زمان از انتظارات مربوط به سیاست‌های مالی انبساطی و احتمال افزایش انتشار اوراق دولتی حمایت شده است. با این حال، نظرسنجی اخیر رویترز نشان می‌دهد دو سوم شرکت‌های ژاپنی همچنان نسبت به انضباط مالی دولت نگران‌اند. یوتوتایمز: داده‌های دسامبر نشان می‌دهد موتور سرمایه‌گذاری در ژاپن همچنان فعال است، حتی اگر فضای مالی و ژئوپلیتیکی با احتیاط دنبال شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول: ژاپن نباید مالیات مصرف را کاهش دهد

صندوق بین‌المللی پول (IMF) اعلام کرد ژاپن باید از کاهش مالیات بر مصرف خودداری کند تا فضای مالی لازم برای مدیریت بدهی و هزینه‌های آینده را حفظ کند. IMF همچنین توصیه کرد بانک مرکزی ژاپن (BoJ) در صورت افزایش نوسانات بازار که به نقدشوندگی اوراق آسیب می‌زند، آماده اجرای خرید هدفمند اوراق قرضه باشد. این نهاد بین‌المللی پیشنهاد داد بانک مرکزی ژاپن افزایش نرخ بهره را به‌صورت تدریجی ادامه دهد تا نرخ‌ها تا سال ۲۰۲۷ به سطح «خنثی» برسند؛ سطحی که نه محرک اقتصاد است و نه بازدارنده. IMF همچنین از تعهد ژاپن به حفظ رژیم ارزی شناور و انعطاف‌پذیر استقبال کرد و آن را برای ثبات اقتصادی کشور ضروری دانست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

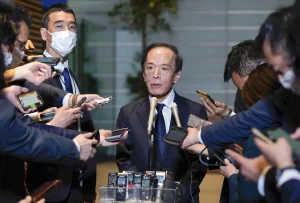
اوئدا: تبادل اطلاعات با تاکایچی داشتم؛ اما جزئیات محرمانه است

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که با تاکایچی، نخست وزیر ژاپن تبادل اطلاعات منظم داشته است، اما از ارائه جزئیات این گفت‌وگوها خودداری کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیشنهاد استفاده از ذخایر ارزی برای حمایت از خانوارهای ژاپنی

«یوشیمورا»، رهبر حزب اصلاح‌طلب «ایشین» در ژاپن، خواستار تعلیق مالیات بر فروش مواد غذایی به مدت دو سال شد. او همچنین تأکید کرد که بانک مرکزی ژاپن (BoJ) باید درباره افزایش نرخ بهره بدون دخالت دولت تصمیم‌گیری کند. بر اساس این پیشنهاد: ژاپن می‌تواند از ذخایر ارزی خارجی برای تأمین مالی این تعلیق مالیاتی استفاده کند. ضعف ین در برابر ارزهای خارجی ممکن است فضای بیشتری برای افزایش نرخ بهره توسط BoJ فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده سوئیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده سوئیس - ژانویه - Consumer Price Index  واقعی .................. %0.1- پیش‌بینی ........... %0.0  قبلی ................. %0.0 شاخص قیمت مصرف کننده سوئیس - سالانه (ژانویه) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.1 برآورد ماهانه نشان می‌دهد که دوباره با یک عدد منفی (۰.۱- درصد) روبه‌رو هستیم؛ رقمی که این بار کمی ضعیف‌تر از پیش‌بینی‌هاست. این موضوع می‌تواند برای چشم‌انداز سال آینده کمی نگران‌کننده باشد. این حالا پنجمین برآورد ماهانه منفی پیاپی است؛ پس از آنکه در ماه اوت سال گذشته تورم در سطح صفر ثبت شده بود. با این حال، تمرکز اصلی همچنان بر تورم هسته باقی می‌ماند. برآورد ماهانه تورم هسته حداقل یک عدد مثبت ۰.۱٪ را نشان می‌دهد. همین موضوع تا حدی برای بانک مرکزی سوئیس (SNB) آرامش ایجاد می‌کند، زیرا نشان می‌دهد فشارهای تورمی منفی هنوز کاملاً غالب نشده‌اند. تورم هسته سالانه نیز در سطح ۰.۵٪ مثبت ثابت مانده و فعلاً مقداری فضای تنفسی برای بانک مرکزی فراهم می‌کند. به یاد داشته باشیم که در شرایط فعلی، بانک مرکزی سوئيس (SNB) تا جایی که بتواند می‌خواهد از بازگشت به نرخ‌های بهره منفی جلوگیری کند. بنابراین هرگونه کاهش بیشتر در فشارهای تورمی—حداقل در مقطع کنونی—برای این بانک بسیار خوشایند خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار تازه از توکیو؛ تورم ژاپن چسبنده شد؟

در یک نگاه تامورا می‌گوید تورم ژاپن «چسبنده» شده و احتمال دارد تا بهار هدف ۲٪ به‌طور پایدار محقق اعلام شود.  شکاف تولید مثبت و فشارهای سمت عرضه، فضا را برای افزایش بیشتر نرخ بهره باز می‌گذارد. ضعف ین همچنان یک ریسک تورمی مهم است و می‌تواند قیمت واردات را بالا ببرد. نرخ خنثی از نگاه تامورا دست‌کم ۱٪ است؛ یعنی سیاست پولی با نرخ ۰.۷۵٪ هنوز انبساطی محسوب می‌شود. در حالی که ژاپن پس از دهه‌ها تورم پایین وارد مرحله‌ای تازه شده، یکی از اعضای کلیدی بانک مرکزی این کشور هشدار داده که فشارهای قیمتی در حال تثبیت است و مسیر افزایش نرخ بهره هنوز به پایان نرسیده است. یوتوتایمز در این گزارش، اظهارات تامورا را بر اساس گزارش منتشرشده از سوی بلومبرگ و رویترز بررسی می‌کند و پیامدهای آن را برای ین، اوراق دولتی و سیاست پولی ژاپن تحلیل می‌کند.  تورم چسبنده؛ نشانه‌ای از پایان دوران نرخ‌های فوق‌پایین؟ تامورا، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنانی که یوتوتایمز بر اساس گزارش بلومبرگ بررسی کرده، اعلام کرده که تورم در ژاپن در حال «چسبنده شدن» است؛ یعنی برخلاف سال‌های گذشته، فشارهای قیمتی تمایل به ماندگاری دارند و نشانه‌ای از بازگشت به تورم پایین دیده نمی‌شود. او معتقد است که بانک مرکزی ممکن است تا بهار به این جمع‌بندی برسد که هدف تورمی ۲ درصد به‌طور پایدار محقق شده است—تحولی که می‌تواند مسیر افزایش نرخ بهره را هموار کند.  شکاف تولید مثبت؛ ظرفیت اقتصاد در حال پر شدن است تامورا تأکید کرده که شکاف تولید ژاپن وارد محدوده مثبت شده؛ به این معنا که ظرفیت تولیدی اقتصاد تحت فشار قرار گرفته و همین موضوع می‌تواند قیمت‌ها را بالاتر ببرد. یوتوتایمز این نکته را نشانه‌ای از تغییر ساختاری در اقتصاد ژاپن می‌داند؛ تغییری که پس از سال‌ها رکود و تورم پایین، اکنون به بانک مرکزی اجازه می‌دهد سیاست‌های انقباضی‌تری اتخاذ کند. ین ضعیف؛ ریسک تورمی دوباره او هشدار داده که ضعف دوباره ین می‌تواند از مسیر قیمت واردات، تورم را تقویت کند. این موضوع به‌ویژه برای اقتصاد ژاپن که وابستگی بالایی به واردات انرژی و مواد اولیه دارد، اهمیت زیادی دارد. از نگاه یوتوتایمز، این ریسک می‌تواند بانک مرکزی را به سمت افزایش بیشتر نرخ بهره سوق دهد.  نرخ خنثی بالاتر از ۱٪؛ سیاست پولی هنوز انبساطی است تامورا گفته که نرخ خنثی—نرخی که نه محرک رشد است و نه بازدارنده—احتمالاً دست‌کم ۱ درصد است. با توجه به اینکه نرخ بهره فعلی ۰.۷۵ درصد است، او معتقد است سیاست پولی همچنان انبساطی است و فضای قابل‌توجهی برای افزایش بیشتر وجود دارد. از نگاه یوتوتایمز، پیام اصلی این است که مسیر عادی‌سازی سیاست پولی ژاپن هنوز به پایان نرسیده و بازارها باید خود را برای نوسانات بیشتر آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جنجالی میزوهو: ۳ شوک نرخ بهره در انتظار اقتصاد ژاپن!

در یک نگاه شوک ماه مارس: رئیس بازارهای میزوهو معتقد است اولین افزایش نرخ بهره می‌تواند تنها چند هفته دیگر رخ دهد. برنامه ۳ مرحله‌ای: بانک مرکزی ژاپن احتمالاً در سال جاری میلادی، سه بار اقدام به بالابردن نرخ بهره خواهد کرد. رشد اقتصادی اسمی: پیش‌بینی رشد ۳ تا ۴ درصدی اقتصاد ژاپن، دست بانک مرکزی را برای انقباض پولی باز گذاشته است. تایید بازده اوراق: از نظر میزوهو، نرخ‌های فعلی اوراق قرضه کاملاً با واقعیت‌های اقتصادی جدید ژاپن همخوانی دارد. در حالی که جهان به نرخ‌های بهره پایین ژاپن عادت کرده بود، حالا غول بانکی «میزوهو» با یک پیش‌بینی تکان‌دهنده، از پایان عصر پول ارزان در توکیو خبر می‌دهد. یوتوتایمز در این گزارش بررسی می‌کند که چگونه ۳ مرحله افزایش نرخ بهره در سال ۲۰۲۶، می‌تواند زلزله‌ای در بازار ارز و اوراق قرضه جهانی ایجاد کند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار مالی ژاپن که دهه‌ها به نرخ بهره صفر یا منفی شناخته می‌شد، اکنون در آستانه یک چرخش تاریخی قرار دارد. به گزارش اختصاصی یوتوتایمز، رئیس بخش بازارهای بانک میزوهو (Mizuho) در اظهارنظری صریح اعلام کرد که بانک مرکزی ژاپن (BoJ) ممکن است به زودی و در ماه مارس، نرخ بهره کلیدی خود را دوباره افزایش دهد. این پیش‌بینی بسیار زودهنگام‌تر از آن چیزی است که بسیاری از تحلیلگران آفشور متصور بودند. سونامی نرخ بهره در راه است؟ نکته جالب در گزارش میزوهو این است که این بانک تنها به یک مرحله افزایش اکتفا نکرده و معتقد است در سال ۲۰۲۶، شاهد سه مرحله افزایش نرخ بهره خواهیم بود. یوتوتایمز خاطرنشان می‌کند که این تصمیم در راستای انطباق سیاست‌های پولی با رشد اقتصادی اسمی ۳ تا ۴ درصدی ژاپن اتخاذ می‌شود؛ عددی که نشان می‌دهد موتور اقتصادی سامورایی‌ها پس از سال‌ها رکود، دوباره با قدرت به کار افتاده است. توجیه بازده اوراق قرضه بسیاری از معامله‌گران از افزایش اخیر بازده اوراق قرضه دولتی ژاپن نگران بودند، اما مقام ارشد میزوهو معتقد است این سطوح کاملاً توجیه‌پذیر است. طبق تحلیل یوتوتایمز، اگر این پیش‌بینی درست از آب دربیاید، شاهد تقویت شدید ین و بازگشت سرمایه‌های کلان به خاک ژاپن خواهیم بود که می‌تواند معادلات وال‌استریت و بازارهای اروپایی را نیز تحت تأثیر قرار دهد. در پایان، میزوهو تأکید کرده است که تمام این تغییرات همگام با بهبودهای واقعی در شاخص‌های رشد اقتصادی خواهد بود. حالا چشم تمام معامله‌گران به نشست ماه مارس دوخته شده تا ببینند آیا اژدهای پولی آسیا واقعاً گارد انقباضی خواهد گرفت یا خیر.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

خط و نشان توکیو برای سفته‌بازان؛ آیا ژاپن برای نجات «ین» ماشه را می‌چکاند؟

در یک نگاه حالت آماده‌باش: آتسوشی میمورا اعلام کرد که ژاپن با «فوریت بالا» و بدون پایین آوردن گارد، نوسانات بازار را رصد می‌کند. دیپلماسی دلاری: اشاره صریح به هماهنگی با آمریکا، پیامی غیرمستقیم به سفته‌بازان است که توکیو در صورت مداخله، تنها نخواهد بود. سکوت معنادار: مقام ژاپنی از اعلام «خط قرمز» یا قیمت مشخص برای مداخله خودداری کرد تا دست خود را برای بازار رو نکند. سایه سنگین توکیو بر سر معامله‌گران فارکس؛ در حالی که نوسانات ین دوباره اوج گرفته است، دیپلمات ارشد ارزی ژاپن با اشاره به «تماس‌های نزدیک با واشینگتن»، پیامی هشدارآمیز به بازار مخابره کرد. یوتوتایمز در این گزارش بررسی می‌کند که آیا این لفاظی‌های کلامی، مقدمه‌ای برای مداخله مستقیم در بازار فارکس است یا تنها یک مانور دیپلماتیک؟ یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار جهانی فارکس بار دیگر تحت تأثیر هشدارهای دیپلماتیک از سمت توکیو قرار گرفت. آتسوشی میمورا، که در محافل مالی به عنوان «دیپلمات ارشد ارزی ژاپن» شناخته می‌شود، در بیانیه‌ای تازه اعلام کرد که مقامات این کشور با «حس فوریت بالا» در حال رصد تحولات نرخ ارز هستند. به گزارش اختصاصی یوتوتایمز، این مداخله کلامی در حالی صورت می‌گیرد که نوسانات ین در هفته‌های اخیر دوباره شدت یافته و گمانه‌زنی‌ها درباره بازگشت سفته‌بازان به بازار را تقویت کرده است. “ «در مجموع، پیام دیپلمات ارشد ژاپن شفاف است: توکیو بیدار است و گارد خود را پایین نمی‌آورد، اما فعلاً منتظر است تا ببیند آیا بازار خود را اصلاح می‌کند یا خیر.» یوتوتایمز اتحاد پنهان توکیو و واشینگتن؟ نکته‌ای که در تحلیل یوتوتایمز نباید از آن غافل شد، تاکید میمورا بر «تماس نزدیک با مقامات ایالات متحده» است. در دنیای پیچیده فارکس، هرگونه مداخله مستقیم ژاپن برای خرید یا فروش ارز، معمولاً نیازمند چراغ سبز یا دست‌کم رضایت ضمنی واشینگتن است. ذکر صریح این هماهنگی، پیامی زیرپوستی به بازار است که توکیو برای مقابله با حرکات «نامنظم»، از حمایت بین‌المللی برخوردار است و اعتبار سخنان خود را پشتوانه‌ای دلاری می‌بخشد. چرا خبری از «خط قرمز» نیست؟ میمورا طبق سنت همیشگی مقامات ژاپنی، از اعلام یک عدد مشخص به عنوان مرز مداخله خودداری کرد. یوتوتایمز بر این باور است که این استراتژی آگاهانه برای حفظ ابهام و جلوگیری از ایجاد یک نقطه هدف برای معامله‌گران است. با این حال، غیبت واژگانی همچون «حرکات یک‌جانبه» یا «افراطی» نشان می‌دهد که ژاپن در حال حاضر ترجیح می‌دهد به جای درگیری مستقیم، از طریق ابزارهای روانی بازار را مدیریت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دلار به زیر ۱۵۴؛ آیا اتحاد «تاکایچی و BoJ» ین را به روزهای اوج برمی‌گرداند؟

در یک نگاه واگرایی بزرگ: شکاف سیاستی بین توکیو (افزایش نرخ) و واشنگتن (کاهش نرخ) کلید خورد. خط قرمز ۱۶۰: محدوده ۱۵۸ تا ۱۶۰ منطقه مین‌گذاری شده برای خریداران دلار است. دکترین جدید: ترکیب بودجه انبساطی تاکایچی و انقباض BoJ، سوخت جدید ین. در حالی که نبض بازارهای توکیو امروز به‌دلیل تعطیلی رسمی کُند می‌زند، ین ژاپن در بازارهای جهانی خودنمایی می‌کند. تحلیلگران مؤسسه ING بر این باورند که ما شاهد یک تغییر پارادایم در جفت‌ارز USDJPY هستیم. چرا ین دوباره قدرتمند شد؟ به گزارش یوتوتایمز، سقوط USDJPY به زیر سطح ۱۵۴.۰۰ تنها یک نوسان ساده نیست. ریشه این حرکت را باید در دو جبهه جستجو کرد: ۱. قدرت‌نمایی در توکیو: پیروزی قاطع سانائه تاکایچی و تمرکز او بر توسعه صنعتی، در کنار احتمال بالای افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ)، یک سپر حمایتی برای ین ساخته است. ۲. عقب‌نشینی در واشنگتن: با پیش‌بینی دو مرحله کاهش نرخ بهره توسط فدرال رزرو در سال جاری، جذابیت دلار برای معامله‌گران در حال فروکش کردن است. نکته حساس: مؤسسه ING هشدار می‌دهد که محدوده ۱۵۸ تا ۱۶۰ همچنان «منطقه ممنوعه» است. بازگشت قیمت به این سطح می‌تواند ماشه مداخله سنگین دولت ژاپن را بچکاند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ماسو، عضو بانک مرکزی ژاپن: افزایش سریع نرخ‌ها اقتصاد ژاپن را تهدید می‌کند

در یک نگاه عضو بانک مرکی ژاپن: بانک مرکزی ژاپن در مقابله با تورم عقب نمانده است. بانک ژاپن هیچ برنامه‌ای برای افزایش سریع یا با سرعت مشخص نرخ بهره ندارد. افزایش نرخ‌ها نباید به روند بهبود اقتصادی آسیب بزند. افزایش قیمت مواد غذایی فعلاً نیازمند اقدام فوری سیاستی نیست. کازویوکی ماسو، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنرانی امروز خود در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که بانک مرکزی ژاپن (BoJ) در مواجهه با تورم «عقب‌نمانده» است و فعلاً برنامه‌ای برای افزایش سریع نرخ بهره ندارد. او تأکید کرد که بانک مرکزی نباید با شتاب نرخ‌ها را بالا ببرد، چرا که این کار می‌تواند روند بهبود اقتصادی ژاپن را مختل کند. ماسو گفت: «نباید با پیش‌فرض‌های از پیش تعیین‌شده درباره زمان یا سرعت افزایش نرخ‌ها تصمیم‌گیری کنیم. اگر داده‌ها ما را قانع کنند، بدون تردید اقدام خواهیم کرد.» او همچنین اشاره کرد که افزایش قیمت مواد غذایی در حال حاضر به سطحی نرسیده که نیازمند واکنش فوری سیاستی باشد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن تحت فشار دولت برای حفظ نرخ‌های فعلی قرار دارد و بازارها منتظر نتایج مذاکرات دستمزد بهاری در ماه مارس هستند—رویدادی که می‌تواند مسیر سیاست پولی را تغییر دهد. به گزارش منابع یوتو تایمز، تحلیلگران می‌گویند این پیام نشان می‌دهد بانک مرکزی ژاپن همچنان رویکرد محتاطانه‌ای دارد و تلاش می‌کند میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط هزینه خانوار در ژاپن؛ تورم دوباره ضربه زد

در یک نگاه هزینه‌های خانوار ژاپن در دسامبر ۲.۹٪ سقوط کرد؛ بسیار ضعیف‌تر از پیش‌بینی‌ها. تورم همچنان قدرت خرید خانوارها را می‌بلعد و مصرف را در پایان ۲۰۲۵ تضعیف کرده است. ذخایر ارزی ژاپن به ۱.۳۹۵ تریلیون دلار رسیده و توان مداخله برای حمایت از ین را تقویت کرده است. داده‌های تازه منتشرشده از ژاپن در تاریخ ۶ فوریه ۲۰۲۶ (ساعت ۳ بامداد به وقت ایران) نشان می‌دهد هزینه‌های خانوار ژاپن در دسامبر ۲۰۲۵ کاهش شدیدی داشته و ۲.۹٪ نسبت به ماه قبل افت کرده است؛ رقمی که بسیار ضعیف‌تر از انتظار بازار بود. این کاهش نشان می‌دهد تورم همچنان قدرت خرید خانوارها را تضعیف کرده و مصرف‌کنندگان در برابر افزایش قیمت‌ها محتاط‌تر شده‌اند. با وجود این ضعف، به گزارش منابع یوتوتایمز، تحلیلگران معتقدند داده‌های مصرفی تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی ژاپن نخواهد داشت. تورم همچنان محور اصلی تصمیم‌گیری یانک مرکزی ژاپن (BOJ) است و بازارها انتظار دارند اولین افزایش نرخ بهره در سال ۲۰۲۶ ممکن است در ماه آوریل انجام شود. “ با وجود افت مصرف، بازارها همچنان انتظار افزایش نرخ بهره BOJ در آوریل را دارند. یوتوتایمز در کنار این داده‌ها، ذخایر ارزی ژاپن نیز به ۱.۳۹۵ تریلیون دلار رسیده که نشان‌دهنده توان بالای دولت برای حمایت از ین در صورت نیاز است. این تحولات در آستانه انتخابات ۸ فوریه رخ می‌دهد؛ انتخاباتی که نظرسنجی‌ها از پیروزی قاطع احزاب حاکم خبر می‌دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پشت‌پرده گزارش مالی آمازون؛ ترکیبی از رشد و هشدار

در یک نگاه درآمد آمازون به ۲۱۳.۳۹ میلیارد دلار رسید؛ بالاتر از پیش‌بینی ۲۱۱.۴۹ میلیارد دلاری سود هر سهم ۱.۹۵ دلار بود؛ اندکی کمتر از انتظار ۱.۹۶ دلار سرمایه‌گذاری سال ۲۰۲۶ حدود ۲۰۰ میلیارد دلار اعلام شد؛ بسیار بالاتر از انتظار بازار شرکت آمازون در تاریخ ۶ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم ۲۰۲۵ خود را منتشر کرد؛ گزارشی که با وجود کاهش جزئی سود هر سهم، عملکردی قابل‌قبول داشت. سود هر سهم با رقم ۱.۹۵ دلار اندکی پایین‌تر از پیش‌بینی ۱.۹۶ دلار بود، اما درآمد کل شرکت با ثبت ۲۱۳.۳۹ میلیارد دلار، فراتر از انتظار ۲۱۱.۴۹ میلیارد دلاری بازار قرار گرفت. بخش Amazon Web Services (AWS) نقطه قوت گزارش بود؛ با درآمد ۳۵.۵۸ میلیارد دلار و رشد ۲۴ درصدی (بدون تأثیر نرخ ارز)، این بخش از پیش‌بینی ۲۱ درصدی فراتر رفت و نشان داد تقاضا برای خدمات ابری همچنان بالاست. در بخش خرده‌فروشی، درآمد آمریکای شمالی با ۱۲۷.۰۸ میلیارد دلار تقریباً مطابق انتظار بود و فروش فروشگاه‌های فیزیکی (از جمله Whole Foods) با ۵.۸۶ میلیارد دلار نیز نزدیک به پیش‌بینی‌ها ثبت شد. اما آنچه توجه بازار را جلب کرد، چشم‌انداز سرمایه‌گذاری آمازون در سال ۲۰۲۶ بود: ۲۰۰ میلیارد دلار، در حالی که پیش‌بینی‌ها عددی در حدود ۱۴۶.۱ میلیارد دلار را نشان می‌دادند. این افزایش سرمایه‌گذاری عمدتاً در زیرساخت‌های AWS، هوش مصنوعی و لجستیک انجام خواهد شد، اما ممکن است در کوتاه‌مدت فشارهایی بر حاشیه سود وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Eli Lilly بازار را غافلگیر کرد؛ سود و فروش فراتر از انتظار

در یک نگاه سود تعدیل‌شده هر سهم: ۷.۵۴ دلار (پیش‌بینی: ۶.۶۷ دلار) درآمد کل Q4: ۱۹.۲۹ میلیارد دلار (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) قیمت پیش‌گشایش امروز: ۱۰۸۴.۵ دلار (افزایش از ۱۰۰۳.۴۶ دلار) شرکت داروسازی Eli Lilly امروز ۴ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم خود را منتشر کرد و با ثبت درآمد و سودی فراتر از انتظارات، توجه بازار را به خود جلب کرد. این گزارش در حالی منتشر شد که نمودار قیمت سهام LLY نشان‌دهنده نوسانات شدید در ماه‌های اخیر است—از جهش در نوامبر تا افت در دسامبر و بازگشت تدریجی در ژانویه. امروز در پیش‌گشایش، قیمت سهم به ۱۰۸۴.۵ دلار رسید؛ جهشی قابل‌توجه از قیمت بسته‌شده ۱۰۰۳.۴۶ دلار. درآمد سه‌ماهه چهارم به ۱۹.۲۹ میلیارد دلار رسید (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) و سود تعدیل‌شده هر سهم ۷.۵۴ دلار بود (پیش‌بینی: ۶.۶۷ دلار). فروش داروی Mounjaro به ۷.۴۱ میلیارد دلار رسید و Zepbound نیز ۴.۲۶ میلیارد دلار فروش داشت—هر دو فراتر از انتظارات بازار. Eli Lilly برای سال ۲۰۲۶ درآمدی بین ۸۰ تا ۸۳ میلیارد دلار و سود هر سهم بین ۳۳.۵۰ تا ۳۵ دلار پیش‌بینی کرده است. این سهم یکی از سنگین‌ترین وزنه‌ها در شاخص‌های S&P 500 و NYSE محسوب می‌شود و نوسانات آن تأثیر مستقیمی بر روند کلی بازار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی تندرو بانک نومورا: نرخ بهره ژاپن تا ۱.۷۵٪ افزایش می‌یابد

در یک نگاه نومورا احتمال می‌دهد بانک مرکزی ژاپن تا ۲۰۲۷ سه مرحله افزایش نرخ بهره اجرا کند. نرخ بهره ژاپن به ۱.۵٪ می‌رسد؛ بالاترین سطح از سال ۱۹۹۵. سناریوی هاوکیش‌تر نرخ را تا ۱.۷۵٪ بالا می‌برد. تورم پایدار و رشد دستمزدها عوامل کلیدی در تعیین مسیر هستند. در حالی که بانک مرکزی ژاپن به‌تدریج از سیاست‌های فوق‌انبساطی فاصله می‌گیرد، مؤسسه نومورا در تاریخ ۴ فوریه ۲۰۲۶، پیش‌بینی کرده که نرخ بهره تا سال ۲۰۲۷ به ۱.۵٪ خواهد رسید. این چشم‌انداز نه‌تنها بر بازار اوراق و نرخ ین تأثیر می‌گذارد، بلکه می‌تواند مسیر سیاست پولی آسیا را بازتعریف کند. مؤسسه نومورا در تازه‌ترین تحلیل خود اعلام کرده که بانک مرکزی ژاپن احتمالاً روند افزایش نرخ بهره را تا سال ۲۰۲۷ ادامه خواهد داد. در سناریوی پایه، سه مرحله افزایش نرخ تا میانه ۲۰۲۷ پیش‌بینی شده که نرخ سیاستی را از سطح فعلی ۰.۷۵٪ به ۱.۵٪ می‌رساند—بالاترین سطح از سال ۱۹۹۵. این مسیر شامل افزایش نرخ در ژوئن ۲۰۲۶، دسامبر ۲۰۲۶ و ژوئن ۲۰۲۷ است و بر پایه فرضی بنا شده که تورم همچنان بالاتر از سطح خنثی باقی بماند و بازار کار ژاپن با کمبود نیروی انسانی، رشد تدریجی دستمزدها را حفظ کند. نومورا تأکید دارد که بانک مرکزی ژاپن (BoJ) با احتیاط عمل خواهد کرد تا از بی‌ثباتی در بازار اوراق و نوسانات شدید ین جلوگیری شود. در کنار این سناریو، نومورا یک مسیر هاوکیش‌تر را نیز مطرح کرده که در آن چهار مرحله افزایش نرخ تا پایان ۲۰۲۷ اجرا می‌شود و نرخ سیاستی به ۱.۷۵٪ می‌رسد—سطحی که آخرین بار در سال ۱۹۹۳ دیده شده است. این سناریو مستلزم تورم پایدارتر، رشد قوی‌تر دستمزدها و توانمندی اقتصاد ژاپن در تحمل نرخ‌های بالاتر بدون افت رشد خواهد بود. در مجموع، تحلیل نومورا نشان می‌دهد که ریسک‌های سیاستی BoJ به سمت نرخ‌های نهایی بالاتر متمایل شده‌اند و بازارها باید احتمال تثبیت نرخ بهره در سطوح بالاتر از پیش‌بینی‌های قبلی را در قیمت‌گذاری لحاظ کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر