TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ماسو، عضو بانک مرکزی ژاپن: افزایش سریع نرخ‌ها اقتصاد ژاپن را تهدید می‌کند

در یک نگاه عضو بانک مرکی ژاپن: بانک مرکزی ژاپن در مقابله با تورم عقب نمانده است. بانک ژاپن هیچ برنامه‌ای برای افزایش سریع یا با سرعت مشخص نرخ بهره ندارد. افزایش نرخ‌ها نباید به روند بهبود اقتصادی آسیب بزند. افزایش قیمت مواد غذایی فعلاً نیازمند اقدام فوری سیاستی نیست. کازویوکی ماسو، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنرانی امروز خود در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که بانک مرکزی ژاپن (BoJ) در مواجهه با تورم «عقب‌نمانده» است و فعلاً برنامه‌ای برای افزایش سریع نرخ بهره ندارد. او تأکید کرد که بانک مرکزی نباید با شتاب نرخ‌ها را بالا ببرد، چرا که این کار می‌تواند روند بهبود اقتصادی ژاپن را مختل کند. ماسو گفت: «نباید با پیش‌فرض‌های از پیش تعیین‌شده درباره زمان یا سرعت افزایش نرخ‌ها تصمیم‌گیری کنیم. اگر داده‌ها ما را قانع کنند، بدون تردید اقدام خواهیم کرد.» او همچنین اشاره کرد که افزایش قیمت مواد غذایی در حال حاضر به سطحی نرسیده که نیازمند واکنش فوری سیاستی باشد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن تحت فشار دولت برای حفظ نرخ‌های فعلی قرار دارد و بازارها منتظر نتایج مذاکرات دستمزد بهاری در ماه مارس هستند—رویدادی که می‌تواند مسیر سیاست پولی را تغییر دهد. به گزارش منابع یوتو تایمز، تحلیلگران می‌گویند این پیام نشان می‌دهد بانک مرکزی ژاپن همچنان رویکرد محتاطانه‌ای دارد و تلاش می‌کند میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط هزینه خانوار در ژاپن؛ تورم دوباره ضربه زد

در یک نگاه هزینه‌های خانوار ژاپن در دسامبر ۲.۹٪ سقوط کرد؛ بسیار ضعیف‌تر از پیش‌بینی‌ها. تورم همچنان قدرت خرید خانوارها را می‌بلعد و مصرف را در پایان ۲۰۲۵ تضعیف کرده است. ذخایر ارزی ژاپن به ۱.۳۹۵ تریلیون دلار رسیده و توان مداخله برای حمایت از ین را تقویت کرده است. داده‌های تازه منتشرشده از ژاپن در تاریخ ۶ فوریه ۲۰۲۶ (ساعت ۳ بامداد به وقت ایران) نشان می‌دهد هزینه‌های خانوار ژاپن در دسامبر ۲۰۲۵ کاهش شدیدی داشته و ۲.۹٪ نسبت به ماه قبل افت کرده است؛ رقمی که بسیار ضعیف‌تر از انتظار بازار بود. این کاهش نشان می‌دهد تورم همچنان قدرت خرید خانوارها را تضعیف کرده و مصرف‌کنندگان در برابر افزایش قیمت‌ها محتاط‌تر شده‌اند. با وجود این ضعف، به گزارش منابع یوتوتایمز، تحلیلگران معتقدند داده‌های مصرفی تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی ژاپن نخواهد داشت. تورم همچنان محور اصلی تصمیم‌گیری یانک مرکزی ژاپن (BOJ) است و بازارها انتظار دارند اولین افزایش نرخ بهره در سال ۲۰۲۶ ممکن است در ماه آوریل انجام شود. “ با وجود افت مصرف، بازارها همچنان انتظار افزایش نرخ بهره BOJ در آوریل را دارند. یوتوتایمز در کنار این داده‌ها، ذخایر ارزی ژاپن نیز به ۱.۳۹۵ تریلیون دلار رسیده که نشان‌دهنده توان بالای دولت برای حمایت از ین در صورت نیاز است. این تحولات در آستانه انتخابات ۸ فوریه رخ می‌دهد؛ انتخاباتی که نظرسنجی‌ها از پیروزی قاطع احزاب حاکم خبر می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: کاهش زیاد نرخ بهره می‌تواند تورم را شعله‌ور کند

تیف مکلم، رئیس بانک مرکزی کانادا (BoC)، در اظهاراتی نسبت به وضعیت اقتصادی این کشور و روابط با ایالات متحده هشدار داد. وی با بیان اینکه بانک مرکزی به وضوح نگران ریسک‌های موجود در چشم‌انداز اقتصادی است، تاکید کرد: «اگر ضعف اقتصادی صرفاً دوره‌ای بود، می‌توانستیم سیاست‌های پولی انبساطی‌تری اعمال کنیم. اما واقعیت این است که بخشی از این ضعف ساختاری است و اگر نرخ بهره را بیش از حد کاهش دهیم، در آینده باعث افزایش تورم خواهد شد.» مکلم همچنین به چالش‌های تجاری اشاره کرد و گفت: «بادهای مخالف ساختاری موقتی نیستند؛ رابطه تجاری ما با ایالات متحده به طور بنیادین دچار شکستگی شده است.» رئیس بانک مرکزی کانادا درباره چین نیز اظهار داشت که این کشور در متنوع‌سازی شرکای تجاری خود و دوری از آمریکا موفق عمل کرده، اما مازاد تجاری عظیم آن همچنان ناپایدار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: جهش بهره‌وری ناشی از هوش مصنوعی به این معناست که اقتصاد کانادا می‌تواند بدون افزودن فشار تورمی، رشد بیشتری داشته باشد

ما هنوز واقعاً شاهد باز شدن بازارهای جدید برای شرکت‌های کانادایی نبوده‌ایم؛ این قطعاً چیزی است که ما به دنبال آن هستیم. مکلم از نامزدی کوین وارش به عنوان رئیس فدرال رزرو استقبال می‌کند. او می‌گوید یک فدرال رزروِ کمتر قابل پیش‌بینی بر نرخ‌های ما تأثیر خواهد گذاشت. در آن صورت، انتظار می‌رود که شاهد تأثیری بر نرخ بهره اوراق خزانه ۵ ساله آمریکا باشید. اگر سیاست فدرال رزرو آمریکا کمتر قابل پیش‌بینی شود، این مسئله بر همه ما تأثیر خواهد گذاشت. مکلم، رئیس بانک مرکزی کانادا در پاسخ به سوالی درباره پیش‌بینی‌های اقتصادی بانک: ما نمی‌توانیم هر تهدیدی از سوی پرزیدنت ترامپ را دنبال کنیم. در این صورت، دور خودمان می‌چرخیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: بازسازی اقتصاد کانادا و افزایش بهره‌وری، سال‌ها به طول خواهد انجامید

گذار به اقتصاد جدید می‌تواند دردناک‌تر از آن چیزی باشد که ما تمایل داریم. کانادا باید برای اجتناب از بدترین سناریو، به تغییرات ساختاری تن دهد. تفکیک تغییرات ساختاری از نوسانات ادواری (چرخه‌ای) دشوار است. باید مراقب باشیم که دچار تشخیص اشتباه ضعف اقتصادی نشویم. بانک مرکزی کانادا با توجه به رشد اندک نیروی کار، انتظار ندارد که نرخ بیکاری روند صعودی داشته باشد. کاهش نرخ‌ها در مواجهه با اقتصاد ضعیف، در صورتی که این ضعف ناشی از کاهش ظرفیت تولید باشد (نه افت ادواری تقاضا)، می‌تواند به تورم دامن بزند. ما باید شاهد بهبود تدریجی بازار کار در دوره منتهی به ۲۰۲۷ باشیم. ظهور هوش مصنوعی این پتانسیل را دارد که اقتصاد را در مسیر بالاتری قرار دهد و سطح زندگی را افزایش دهد؛ اما تاکنون شواهد اندکی وجود دارد که نشان دهد هوش مصنوعی در حال بهبود بهره‌وری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی تندرو بانک نومورا: نرخ بهره ژاپن تا ۱.۷۵٪ افزایش می‌یابد

در یک نگاه نومورا احتمال می‌دهد بانک مرکزی ژاپن تا ۲۰۲۷ سه مرحله افزایش نرخ بهره اجرا کند. نرخ بهره ژاپن به ۱.۵٪ می‌رسد؛ بالاترین سطح از سال ۱۹۹۵. سناریوی هاوکیش‌تر نرخ را تا ۱.۷۵٪ بالا می‌برد. تورم پایدار و رشد دستمزدها عوامل کلیدی در تعیین مسیر هستند. در حالی که بانک مرکزی ژاپن به‌تدریج از سیاست‌های فوق‌انبساطی فاصله می‌گیرد، مؤسسه نومورا در تاریخ ۴ فوریه ۲۰۲۶، پیش‌بینی کرده که نرخ بهره تا سال ۲۰۲۷ به ۱.۵٪ خواهد رسید. این چشم‌انداز نه‌تنها بر بازار اوراق و نرخ ین تأثیر می‌گذارد، بلکه می‌تواند مسیر سیاست پولی آسیا را بازتعریف کند. مؤسسه نومورا در تازه‌ترین تحلیل خود اعلام کرده که بانک مرکزی ژاپن احتمالاً روند افزایش نرخ بهره را تا سال ۲۰۲۷ ادامه خواهد داد. در سناریوی پایه، سه مرحله افزایش نرخ تا میانه ۲۰۲۷ پیش‌بینی شده که نرخ سیاستی را از سطح فعلی ۰.۷۵٪ به ۱.۵٪ می‌رساند—بالاترین سطح از سال ۱۹۹۵. این مسیر شامل افزایش نرخ در ژوئن ۲۰۲۶، دسامبر ۲۰۲۶ و ژوئن ۲۰۲۷ است و بر پایه فرضی بنا شده که تورم همچنان بالاتر از سطح خنثی باقی بماند و بازار کار ژاپن با کمبود نیروی انسانی، رشد تدریجی دستمزدها را حفظ کند. نومورا تأکید دارد که بانک مرکزی ژاپن (BoJ) با احتیاط عمل خواهد کرد تا از بی‌ثباتی در بازار اوراق و نوسانات شدید ین جلوگیری شود. در کنار این سناریو، نومورا یک مسیر هاوکیش‌تر را نیز مطرح کرده که در آن چهار مرحله افزایش نرخ تا پایان ۲۰۲۷ اجرا می‌شود و نرخ سیاستی به ۱.۷۵٪ می‌رسد—سطحی که آخرین بار در سال ۱۹۹۳ دیده شده است. این سناریو مستلزم تورم پایدارتر، رشد قوی‌تر دستمزدها و توانمندی اقتصاد ژاپن در تحمل نرخ‌های بالاتر بدون افت رشد خواهد بود. در مجموع، تحلیل نومورا نشان می‌دهد که ریسک‌های سیاستی BoJ به سمت نرخ‌های نهایی بالاتر متمایل شده‌اند و بازارها باید احتمال تثبیت نرخ بهره در سطوح بالاتر از پیش‌بینی‌های قبلی را در قیمت‌گذاری لحاظ کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دولت ژاپن عقب‌نشینی کرد؛ ین همچنان در خطر

در یک نگاه دولت ژاپن در حال تعدیل اظهارات تاکایچی درباره نرخ ارز است. بازارها اظهارات قبلی را نشانه پذیرش ضعف ین تعبیر کرده بودند. BoJ در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرده است. وزارت دارایی همچنان گزینه مداخله ارزی را باز نگه داشته است. انتخابات زودهنگام ۸ فوریه فضای سیاسی را پرتنش کرده است. دولت ژاپن در آستانه انتخابات زودهنگام، تلاش کرده تا اظهارات جنجالی نخست‌وزیر تاکایچی درباره نرخ ارز را تعدیل کند. این اظهارات که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شده بود، با موضع رسمی وزارت دارایی درباره احتمال مداخله ارزی در تضاد قرار داشت. حالا با افزایش حساسیت بازارها به تورم و نوسانات ارزی، هرگونه پیام متناقض می‌تواند به نوسانات شدید در نرخ USDJPY منجر شود. اظهارات تاکایچی و واکنش دولت تاکایچی در کمپین انتخاباتی خود اظهاراتی مطرح کرد که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شد. دولت بلافاصله تلاش کرد این برداشت را اصلاح کند و گفت هدف نخست‌وزیر تأکید بر مقاوم‌سازی اقتصاد داخلی بوده است. “ «ین اکنون یک مسئله سیاسی است، نه فقط  سیاست پولی» یوتوتایمز تضاد گفتاری با موضع وزارت دارایی وزارت دارایی ژاپن بارها هشدار داده که در برابر نوسانات شدید نرخ ارز مداخله خواهد کرد. اظهارات تاکایچی با این موضع در تضاد بود و باعث شد بازارها نسبت به انسجام سیاست‌گذاری تردید کنند. تورم، BoJ و حساسیت بازارها ضعف ین باعث افزایش هزینه واردات و فشار تورمی شده است. بانک مرکزی ژاپن در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرد و هشدار داد که نباید از تورم عقب بماند. بازارها نسبت به هرگونه لغزش در سیاست‌گذاری واکنش سریع نشان می‌دهند. انتخابات و نوسانات ارزی با نزدیک شدن به انتخابات زودهنگام ۸ فوریه، فضای سیاسی پرتنش شده و هرگونه پیام متناقض می‌تواند نوسانات نرخ USDJPY و بازار اوراق قرضه را تشدید کند. جمع‌بندی یوتوتایمز «ین اکنون یک مسئله سیاسی است، نه فقط پولی. با نزدیک شدن به انتخابات، هر جمله‌ای می‌تواند بازار را تکان دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن در ژانویه چه گفت؟ صورت‌جلسه جدید منتشر شد

در یک نگاه اقتصاد ژاپن به‌طور ملایم در حال بهبود است تأکید بر تنظیم محتاطانه و واکنش‌پذیر سیاست‌ پولی نوسانات بازار اوراق قرضه بلندمدت نیازمند توجه ویژه است شرایط مالی با وجود افزایش نرخ بهره همچنان انبساطی است تورم به‌صورت پایدار و تدریجی در حال افزایش است بانک مرکزی ژاپن در گزارش نشست سیاست‌گذاری منتشرشده در ۲ فوریه ۲۰۲۶، بر ادامه مسیر محتاطانه افزایش نرخ بهره تأکید کرد. با وجود بهبود نسبی اقتصاد و تورم پایدار، بانک مرکزی ژاپن (BoJ) همچنان سیاست‌های خود را به صورت تدریجی و واکنش‌پذیر تنظیم می‌کند. این رویکرد ممکن است نوسانات ین و بازار اوراق قرضه ژاپن را افزایش دهد و بازارها را به دقت زمان‌بندی تصمیمات بعدی این بانک متمرکز کند. بهبود اقتصادی: ملایم اما نابرابر بانک مرکزی ژاپن اعلام کرد که اقتصاد کشور به‌طور کلی در حال بازیابی است، اما برخی بخش‌ها هنوز با ضعف مواجه‌اند. این بهبود تحت تأثیر تقاضای جهانی و اقدامات حمایتی دولت رخ داده، اما وابستگی به سیاست‌های خارجی همچنان بالاست. تورم پایدار؛ تعامل دستمزد و قیمت‌ها تورم در ژاپن به‌صورت تدریجی در حال افزایش است. عامل اصلی این روند: افزایش دستمزدها انتقال هزینه‌های وارداتی ناشی از کاهش ارزش ین تعامل بین قیمت‌ها و درآمد خانوارها BoJ تأکید دارد که باید تعادل بین تورم، دستمزد و سیاست‌های حمایتی دولت حفظ شود. سیاست پولی: محتاطانه، تدریجی، واکنش‌پذیر با وجود افزایش نرخ بهره در دسامبر، شرایط مالی هنوز انبساطی است. برخی اعضا معتقدند در صورت تحقق پیش‌بینی‌ها، افزایش‌های بیشتر نرخ بهره مناسب خواهد بود. تأکید بر: زمان‌بندی دقیق اجتناب از تعهد به مسیر ثابت واکنش به داده‌های واقعی بازار بازار اوراق قرضه و نوسانات ین نوسانات در بازار اوراق قرضه بلندمدت و نرخ ارز ین از جمله نگرانی‌های BoJ است. در صورت بروز شرایط خاص، واکنش‌های منعطف و سریع ضروری خواهد بود. هماهنگی سیاست پولی و مالی نمایندگان دولت در نشست تأکید کردند که برای دستیابی به ثبات قیمت و رشد پایدار، هماهنگی بین سیاست پولی و مالی ضروری است. این همکاری تحت چارچوب قانونی بانک مرکزی ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی کانادا: اقتصاد زیر فشار تعرفه‌ها؛ رشد محدود و تورم نزدیک هدف ادامه دارد

در یک نگاه تعرفه‌های آمریکا و نااطمینانی تجاری، رشد اقتصاد کانادا را محدود کرده و بازسازی ساختاری را طولانی کرده است. بانک مرکزی رشد اقتصادی ضعیف اما پایدار و تورم نزدیک ۲ درصد را برای سال‌های آینده پیش‌بینی می‌کند. بازار کار همچنان شکننده است و سیاست پولی در فضای احتیاط و عدم‌قطعیت باقی می‌ماند. بانک مرکزی کانادا در تازه‌ترین گزارش سیاست پولی خود در ژانویه ۲۰۲۶ اعلام کرد که اقتصاد این کشور همچنان تحت فشار تعرفه‌های آمریکا و نااطمینانی‌های تجاری قرار دارد و روند تطبیق با نظم جدید تجارت جهانی، رشد اقتصادی را در کوتاه‌مدت محدود خواهد کرد. بر اساس این گزارش، چشم‌انداز کلی اقتصاد کانادا نسبت به گزارش اکتبر تغییر محسوسی نداشته است. شرکت‌ها همچنان در حال بازآرایی زنجیره‌های تأمین، یافتن بازارهای جدید و کاهش وابستگی به آمریکا هستند. این فرآیند انتقال سرمایه و نیروی کار زمان‌بر است و در دوره گذار، مانعی برای رشد سریع اقتصاد محسوب می‌شود. بانک مرکزی تأکید کرده است که سطح نااطمینانی جهانی بالا باقی مانده و افزایش چندقطبی شدن اقتصاد جهانی، همراه با ریسک‌های ژئوپلیتیکی، چشم‌انداز اقتصاد کانادا را شکننده کرده است. آینده روابط تجاری آمریکای شمالی و بازنگری توافق CUSMA، یکی از مهم‌ترین ریسک‌های پیش‌رو تلقی می‌شود. در سال ۲۰۲۵، رشد اقتصادی کانادا نوسانات قابل‌توجهی داشت که عمدتاً ناشی از تغییرات شدید در تجارت خارجی و سطح موجودی انبارها بود. پس از رشد نسبتاً قوی در سه‌ماهه سوم، فعالیت اقتصادی در سه‌ماهه چهارم عملاً متوقف شد. برآوردها نشان می‌دهد رشد نیمه دوم سال گذشته به‌طور متوسط حدود ۱.۲۵ درصد بوده است. بانک مرکزی پیش‌بینی می‌کند تولید ناخالص داخلی در سال ۲۰۲۶ حدود ۱.۱ درصد و در سال ۲۰۲۷ نزدیک به ۱.۵ درصد رشد کند. این نرخ‌ها هرچند پایین هستند، اما برای جذب تدریجی ظرفیت مازاد اقتصاد کافی ارزیابی شده‌اند. کاهش رشد جمعیت و پیامدهای بازسازی تجاری از عوامل اصلی محدودکننده رشد عنوان شده‌اند. از منظر تورمی، شاخص قیمت مصرف‌کننده در پایان سال ۲۰۲۵ در محدوده ۲.۴ تا ۲.۵ درصد قرار داشت و اغلب شاخص‌های تورم هسته به تدریج به نزدیکی هدف ۲ درصدی بانک مرکزی بازگشته‌اند. گزارش تأکید می‌کند که فشارهای نزولی ناشی از ظرفیت مازاد، تقریباً اثر افزایش هزینه‌های تجاری و بازسازی ساختاری را خنثی کرده است. بانک مرکزی انتظار دارد تورم در ماه‌های ابتدایی ۲۰۲۶ به‌طور موقت به زیر ۲ درصد کاهش یابد و سپس دوباره در نزدیکی هدف تثبیت شود. کاهش قیمت انرژی، تعدیل هزینه‌های مسکن و پایان اثر پایه مالیاتی از عوامل اصلی این افت موقت عنوان شده‌اند. بازار کار کانادا همچنان نشانه‌هایی از ضعف ساختاری نشان می‌دهد. هرچند طی ماه‌های اخیر حدود ۱۹۰ هزار شغل جدید ایجاد شده، نرخ بیکاری همچنان در سطح نسبتاً بالای ۶.۸ درصد باقی مانده است. بیکاری جوانان بالا است، فرصت‌های شغلی کاهش یافته و تمایل شرکت‌ها به استخدام همچنان ضعیف گزارش می‌شود. رشد دستمزدها به زیر ۳ درصد رسیده و هزینه نیروی کار تحت کنترل باقی مانده است؛ عاملی که به مهار فشارهای تورمی کمک کرده است. در بخش تقاضای داخلی، مصرف خانوارها با حمایت نرخ‌های بهره پایین‌تر و بهبود نسبی بازار کار تقویت شده است. هزینه‌های دولت (به‌ویژه در حوزه زیرساخت) نیز نقش حمایتی داشته‌اند. در مقابل، سرمایه‌گذاری بنگاه‌ها و بخش مسکن تحت تأثیر نااطمینانی تجاری و محدودیت‌های استطاعت مالی، همچنان ضعیف باقی مانده‌اند. بازار کالاهای پایه در ماه‌های اخیر نوسان داشته است. شاخص قیمت کالاهای بانک مرکزی حدود ۵ درصد افزایش یافته که عمدتاً ناشی از رشد قیمت فلزات بوده است. قیمت نفت در سطحی پایین‌تر از پیش‌بینی‌های قبلی تثبیت شده و به‌طور متوسط حوالی ۶۰ دلار باقی مانده است، در حالی که قیمت طلا و نقره به دلیل تنش‌های ژئوپلیتیکی افزایش یافته‌اند. در بازارهای مالی، شرایط کلی نسبت به اکتبر تقریباً بدون تغییر بوده است. بازارهای سهام جهانی در سطوح بالایی قرار دارند، اسپردهای اعتباری پایین باقی مانده و بازده اوراق دولتی افزایش یافته است. دلار کانادا در محدوده ۷۲ سنت آمریکا نوسان کرده و اخیراً از ضعف دلار آمریکا اندکی منتفع شده است. بانک مرکزی تأکید کرده که تعرفه‌های آمریکا تأثیری پایدار بر اقتصاد کانادا گذاشته‌اند. تا پایان ۲۰۲۶، سطح تولید ناخالص داخلی حدود ۱.۵ درصد پایین‌تر از سناریوی بدون تعرفه برآورد می‌شود. بخشی از این افت ناشی از کاهش ظرفیت بالقوه اقتصاد و بخشی دیگر ناشی از افزایش ظرفیت مازاد است. در پاسخ به این فشارها، شرکت‌های کانادایی در حال تنوع‌بخشی به بازارهای صادراتی و زنجیره‌های تأمین خود هستند. واردات از آمریکا کاهش یافته و وابستگی به مسیرهای مستقیم تجاری با سایر کشورها افزایش یافته است؛ روندی که هرچند هزینه‌بر است، اما در بلندمدت می‌تواند به افزایش تاب‌آوری اقتصاد کمک کند. بانک مرکزی همچنین هشدار داده است که بازنگری توافق CUSMA در سال ۲۰۲۶ یکی از مهم‌ترین ریسک‌های پیش‌روست. در سناریوی پایه، تمدید توافق با تغییرات محدود فرض شده است، اما در صورت بازنگری گسترده یا خروج کشورها از توافق، رشد اقتصادی می‌تواند به‌طور محسوسی تضعیف شود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در سطح جهانی، بانک مرکزی رشد اقتصاد جهان را حدود ۳ درصد برآورد کرده که با حمایت سرمایه‌گذاری در حوزه هوش مصنوعی و سیاست‌های مالی انبساطی همراه است. با این حال، ناپایداری سرمایه‌گذاری‌های مرتبط با AI، تنش‌های ژئوپلیتیکی و بی‌ثباتی تجاری، ریسک‌های اصلی این چشم‌انداز محسوب می‌شوند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ۲۰۲۶ بانک مرکزی کانادا تصویری از اقتصادی ارائه می‌دهد که در حال عبور از یک دوره بازسازی ساختاری دشوار است. رشد محدود، بازار کار شکننده و تورم مهار‌شده، فضای سیاست‌گذاری را به‌شدت محتاطانه کرده‌اند. تا زمانی که نااطمینانی تجاری و ژئوپلیتیکی کاهش نیابد، مسیر اقتصاد کانادا احتمالاً با سرعتی کمتر از ظرفیت بالقوه خود ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم آرام بانک مرکزی کانادا؛ اما یک نکته می‌تواند بازار را تکان دهد

بانک مرکزی کانادا امروز در یکی از آرام‌ترین نشست‌های ماه‌های اخیر، به‌احتمال زیاد نرخ بهره را در سطح ۲.۲۵٪ ثابت نگه می‌دارد؛ تصمیمی که در فضای پرریسک تجارت جهانی و ضعف اخیر داده‌های اقتصادی، کاملاً قابل انتظار است. ضعف داده‌های اقتصادی؛ نشانه‌ای از احتیاط بیشتر طبق داده‌های منتشرشده برای ماه دسامبر: تورم هسته از ۲.۹٪ به ۲.۷٪ کاهش یافته است. نرخ بیکاری از ۶.۵٪ به ۶.۸٪ افزایش داشته است. این ارقام نشان می‌دهد اقتصاد کانادا نسبت به ماه‌های قبل کمی سردتر شده و هشدارهای قبلی بانک مرکزی درباره ضعف پنهان در رشد اقتصادی بی‌راه نبوده است. بازار چگونه واکنش نشان داده است؟ پس از گزارش اشتغال نوامبر، بازار بیش‌ازحد به سمت سناریوی افزایش نرخ بهره متمایل شده بود و حتی ۳۵ نقطه پایه افزایش برای سال ۲۰۲۶ قیمت‌گذاری شد. اما اکنون این رقم به ۸ نقطه پایه کاهش یافته است؛ نشانه‌ای از بازگشت واقع‌بینی به بازار. اهمیت گزارش سیاست پولی (MPR) امروز در نشست امروز، گزارش جدید سیاست پولی نیز منتشر می‌شود. تمرکز اصلی معامله‌گران بر نرخ خنثی است؛ محدوده‌ای که اکنون بین ۲.۲۵٪ تا ۳.۲۵٪ قرار دارد. اگر حد پایین این محدوده کاهش یابد، بازار آن را سیگنالی متمایل به سیاست انبساطی تفسیر خواهد کرد؛ موضوعی که می‌تواند فشار نزولی بر دلار کانادا وارد کند. انتظار از کنفرانس خبری مکلم تیف مکلم، رئیس بانک مرکزی، احتمالاً بر این موارد تأکید خواهد کرد: صبر و احتیاط در برابر نااطمینانی‌های تجاری ریسک‌های موجود در چشم‌انداز اقتصادی نیاز به داده‌های بیشتر پیش از هر تصمیم مهم جمع‌بندی utotimes تحلیل یوتوتایمز نشان می‌دهد: «نشست امروز بانک مرکزی کانادا احتمالاً بدون تغییرات بزرگ خواهد بود، اما پیام‌های پنهان در گزارش سیاست پولی می‌تواند مسیر دلار کانادا را تعیین کند. اگر نرخ خنثی کاهش یابد، بازار به‌سرعت آن را به‌عنوان سیگنال نرم‌تر (داویش‌تر) شدن سیاست پولی تفسیر خواهد کرد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ترامپ رئیس جدید فدرال را معرفی خواهد کرد؟

امروز، ۲۷ ژانویه ۲۰۲۶، شاهد تصمیم‌گیری‌های سیاستی بانک مرکزی کانادا (BoC) و کمیته بازار آزاد فدرال (FOMC) خواهیم بود. این رویدادها به دلیل تأثیر مستقیم آن‌ها بر سیاست‌های پولی و اقتصاد جهانی اهمیت ویژه‌ای دارند. همچنین، احتمال اعلام نام رئیس جدید فدرال نیز می‌تواند توجه بازارها را جلب کند. سشن اروپایی در جلسه اروپایی، برنامه زیادی نداریم جز چند گزارش کم‌اهمیت مانند ZEW سوئیس و اعتماد به نفس مصرف‌کننده ایتالیا. هیچ‌یک از این داده‌ها تأثیری بر سیاست‌های بانک‌های مرکزی نخواهد داشت، بنابراین واکنش بازار محدود خواهد بود. حرکت قیمت در طول این سشن ممکن است در محدوده‌ای ثابت باقی بماند؛ زیرا معامله‌گران منتظر رویدادهای اصلی در جلسه آمریکایی هستند. جلسه آمریکایی در جلسه آمریکایی، ما شاهد تصمیم‌گیری‌های BoC و FOMC خواهیم بود و احتمال اعلام نام رئیس جدید فدرال نیز وجود دارد. انتظار می‌رود بانک مرکزی کانادا همه چیز را بدون تغییر نگه دارد. داده‌های اقتصادی اخیر، موضع بی‌طرف بانک مرکزی را تأیید کرده‌اند زیرا تورم کاهش یافته و بازار کار تثبیت شده است. این تصمیم احتمالاً یک رویداد بی‌اهمیت خواهد بود مگر اینکه BoC به احتمال کاهش نرخ دیگری قبل از پایان سال اشاره کند. بانک مرکزی کانادا بانک فدرال نیز انتظار می‌رود همه چیز را بدون تغییر نگه دارد و تأکید کند که میزان تسهیل بیشتر بستگی به داده‌های ورودی خواهد داشت. راهنمایی محدود خواهد بود و پاول باید تأکید کند که آنها بسته به اینکه کدام طرف از مأموریت بیشتر خارج است، عمل خواهند کرد. در سال 2025، آنها بر ضعف بازار کار تمرکز کردند و سه "کاهش بیمه‌ای" را اعمال کردند. در سال 2026، به نظر می‌رسد بازار کار در حال تثبیت است، بنابراین تورم باید عامل تعیین‌کننده برای تعدیلات آینده نرخ باشد. فدرال رزرو در نهایت، ترامپ ممکن است با اعلام نام گزینه خود برای رئیس فدرال توجه بازار را به آینده رئیس فدرال معطوف کند. گزینه‌های نهایی شامل ریدر، وارش و والر هستند. والری از فدرال بهترین انتخاب به شمار می‌رود، اما بازار ممکن است ریدر را به عنوان کسی که استقلال فدرال را حفظ می‌کند، ترجیح دهد. وارش به عنوان یک حامی شناخته می‌شود هرچند که آخرین بار که به عنوان فرماندار فدرال خدمت کرد، موضع سخت‌گیرانه‌ای داشت. سخنرانان بانک مرکزی ۱۸:۰۰ GMT/۱۳:۰۰ ET ساعت ۱۶:۳۰ به وقت ایران - اشنابل از ECB (دارای مواضع هاوکیش - رأی‌دهنده)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضعف ین و کمبود نیروی کار: عوامل کلیدی در بحث افزایش نرخ بهره بانک مرکزی ژاپن

در یک نگاه ضعف ین و شرایط سخت بازار کار به‌عنوان عوامل کلیدی در زمان‌بندی افزایش نرخ بهره مطرح شدند. افزایش‌های بعدی نرخ بهره وابسته به وضعیت اقتصادی و پیش‌بینی‌های تورمی خواهد بود. سیاستگذاران ترجیح می‌دهند افزایش نرخ‌ها با انعطاف‌پذیری و بر اساس شاخص‌های متنوع و روند پایدار دستمزد-قیمت انجام شود. صورت‌جلسه بانک مرکزی ژاپن (BoJ) نشان می‌دهد که ضعف ین و شرایط سخت بازار کار به عنوان عوامل مؤثر در زمان‌بندی افزایش‌های بعدی نرخ بهره مطرح شده‌اند. این بحث‌ها تأکید بر آمادگی هیئت مدیره برای ادامه نرمال‌سازی سیاست‌ها پس از افزایش نرخ بهره به 0.75% در دسامبر، بالاترین سطح در سه دهه اخیر، داشت. اعضا به‌طور کلی توافق داشتند که افزایش‌های بیشتر بستگی به نحوه تکامل شرایط اقتصادی و پیش‌بینی‌های تورمی خواهد داشت. در حالی که برخی رویکرد محتاطانه را ترجیح می‌دادند، دیگران استدلال کردند که فشارهای تورمی در حال تبدیل شدن به یک واقعیت پایدار هستند؛ زیرا شرکت‌ها همچنان هزینه‌های بالای دستمزد و ورودی را منتقل می‌کنند و این نشان‌دهنده کاهش تحمل برای تسهیلات طولانی‌مدت سیاستی است. ضعف ین در این بحث به‌طور برجسته‌ای مطرح شد. چندین عضو اشاره کردند که کاهش ارزش ارز به افزایش قیمت واردات دامن می‌زند در حالی که شرکت‌ها در حال افزایش دستمزدها و قیمت‌ها هستند. اگرچه سیاستگذاران تأکید کردند که نرخ‌های ارز هدف صریح سیاست نیستند، اما اذعان کردند که تغییرات ین می‌تواند تأثیر قابل توجهی بر تورم زیرساختی داشته باشد و بنابراین باید در ارزیابی نیاز به افزایش بیشتر در نظر گرفته شود. دینامیک‌های بازار کار نیز موضوع مهمی بود. کمبود مداوم نیروی کار به عنوان عاملی برای تقویت رشد دستمزدها و تقویت انتقال فشارهای هزینه به قیمت‌ها دیده شد. یکی از اعضا به‌طور صریح کاهش ارزش ین و افزایش بازدهی‌های بلندمدت را به نرخ سیاستی که نسبت به تورم بسیار پایین است مرتبط دانست و استدلال کرد که افزایش نرخ‌ها به موقع می‌تواند به محدود کردن تورم آینده و تثبیت هزینه‌های استقراض بلندمدت کمک کند. تحولات ارزی همچنین از نظر سیاسی حساسیت پیدا کرده است؛ زیرا ضعف ین فشارهای هزینه زندگی را قبل از انتخابات عمومی فوریه ژاپن تشدید کرده است. پس از اینکه ین هفته گذشته به‌طور موقت به 160 ین در برابر دلار نزدیک شد، به‌طور چشمگیری به دلیل گمانه‌زنی‌هایی درباره اقدام هماهنگ بین مقامات ژاپنی و آمریکایی تقویت شده است. به‌نظر می‌رسد اکثر اعضا با تعیین جدول زمانی ثابت برای افزایش‌های بیشتر مخالف هستند و ترجیح می‌دهند انعطاف‌پذیری داشته باشند. با این حال، یکی از اعضا پیشنهاد داد که افزایش‌ها با فواصل چند ماهه انجام شود؛ زیرا سیاست هنوز از وضعیت خنثی فاصله دارد. دیگران بر اهمیت نظارت بر مجموعه‌ای وسیع از شاخص‌ها، از جمله شواهد تجربی، تأکید کردند تا تأیید کنند که آیا یک چرخه پایدار دستمزد-قیمت به‌طور محکم برقرار است یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بالا و دستمزدهای پایین: معضلات اقتصادی ژاپن

کاهش دستمزدهای واقعی نشان‌دهنده ریسک این است که تورم از رشد درآمد پیشی بگیرد، که محدودیتی کلیدی برای نرمال‌سازی پایدار سیاست بانک ژاپن است. خلاصه: دستمزدهای واقعی در نوامبر ۲.۸٪ سال به سال کاهش یافت. کاهش شدید پرداخت‌های ویژه بر درآمدها تأثیر گذاشت. رشد دستمزدهای اسمی به ۰.۵٪ سال به سال کند شد. تورم در سطح بالا و برابر با ۳.۳٪ باقی ماند. شکاف بین دستمزد و تورم چالش کلیدی برای مسیر محدودیت بانک ژاپن را پیچیده می‌کند. دستمزدهای واقعی در ژاپن در نوامبر به شدت کاهش یافت، که شدیدترین کاهش از ژانویه را نشان می‌دهد و فشار مستمر بر قدرت خرید خانوارها را در حالی که تورم همچنان از رشد درآمد پیشی گرفته، برجسته می‌کند. داده‌های وزارت کار ژاپن نشان می‌دهد که دستمزدهای واقعی بر اساس نرخ تورم در نوامبر ۲.۸٪ سال به سال کاهش یافته است، که از افت ۰.۸٪ در اکتبر بدتر شده و یازدهمین کاهش متوالی را نشان می‌دهد. این نتیجه همسان با کاهش ژانویه و ضعیف‌ترین نتیجه از اواخر سال ۲۰۲۳ است و چالش مستمر پیش روی مصرف‌کنندگان را برجسته می‌کند با وجود پیشرفت تدریجی در رشد پایه‌ای دستمزد. ضعف اصلی به شدت تحت تأثیر افت شدید پرداخت‌های ویژه، عمدتاً پاداش‌های یک‌باره، قرار داشت که ۱۷٪ نسبت به سال گذشته کاهش یافت. این پرداخت‌ها معمولاً در خارج از دوره‌های اوج پاداش نوسان‌دار هستند و مقامات هشدار دادند که ارقام نوامبر اغلب در مرحله پیش‌نویس زیرآورده می‌شوند، زیرا بسیاری از پاداش‌های زمستانی هنوز ثبت نشده‌اند. دستمزدهای اسمی نیز همین الگو را نشان می‌دهد. میانگین کل درآمدهای نقدی تنها ۰.۵٪ سال به سال به ۳۱۰،۲۰۲ ینی افزایش یافت که کندترین سرعت رشد از دسامبر ۲۰۲۱ است. در حالی که این امر نشان‌دهنده ضعف در دستمزدهای کل است، روند دستمزدهای زیرین پایدارتر بود. دستمزدهای عادی یا پایه‌ای ۲.۰٪ افزایش یافت، که از اکتبر کاهش یافته اما به طور کلی با ماه‌های اخیر سازگار باقی مانده است. دستمزدهای اضافه‌کاری نیز ۱.۲٪ افزایش پیدا کرد، که نشان‌دهنده فعالیت محدود اما ادامه‌دار در بخش خصوصی است. با این حال، تورم به شدت بالا باقی مانده است. قیمت‌های مصرف‌کننده در نوامبر ۳.۳٪ افزایش یافت که به خوبی بالاتر از رشد دستمزدهاست و همچنان به کاهش درآمد واقعی دامن می‌زند. معیار تورم مورد استفاده در داده‌های دستمزد شامل قیمت‌های غذاهای تازه اما اجاره را شامل نمی‌شود، به این معنی که فشار بر دستمزد واقعی همچنان مشهود است حتی اگر برخی از اجزای هزینه پایدار شوند. این داده‌ها برای بانک ژاپن معضلی ایجاد می‌کند که اخیراً نرخ سیاست خود را به بالاترین سطح در ۳۰ سال گذشته یعنی ۰.۷۵٪ افزایش داده و نشانه‌هایی از محدودیت بیشتر در صورت تقویت حرکت دستمزدها را نشان می‌دهد. مقامات به دنبال مذاکرات سالانه دستمزد در بهار هستند، با این انتظار که بزرگ‌ترین اتحاد کارگری ژاپن هدف افزایش دستمزدها حداقل ۵٪ در سال جاری قرار دهد - که آزمایش کلیدی این است که آیا تورم می‌تواند به همراه رشد درآمد واقعی پایدار بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایه پولی ژاپن پس از ۱۸ سال کاهش یافت

بانک مرکزی ژاپن در سال ۲۰۲۵ برای نخستین‌بار از سال ۲۰۰۷ با کاهش پایه پولی مواجه شد؛ نشانه‌ای از پایان سیاست‌های فوق‌انبساطی و آغاز دوره‌ای جدید از عادی‌سازی پولی. متوسط پایه پولی در دسامبر به ۵۹۴ تریلیون ین رسید و نرخ بهره نیز به ۰.۷۵٪ افزایش یافت. تحلیلگران می‌گویند این روند می‌تواند به تقویت ساختاری ین، افزایش بازده اوراق دولتی و کاهش نوسانات بازار منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: زمان تصمیم‌های سخت فرا رسیده است

نخست‌وزیر ژاپن، سانائه تاکائچی، اعلام کرد که تورم این کشور به هدف بانک مرکزی نزدیک شده و سال ۲۰۲۶ می‌تواند یک نقطه عطف مهم برای اقتصاد ژاپن باشد. او گفت سرمایه‌گذاری در مدیریت بحران یکی از پایه‌های اصلی رشد اقتصادی است و دولت قصد دارد با وجود فشارهای مالی، سرمایه‌گذاری‌های جسورانه‌تری انجام دهد. تاکائچی تأکید کرد هدف دولت ایجاد یک چرخه پایدار میان سرمایه‌گذاری و رشد است و ژاپن باید با شجاعت به سراغ چالش‌های بزرگ پیش‌رو برود. این اظهارات در شرایطی مطرح می‌شود که اقتصاد ژاپن در حال خروج تدریجی از دوره طولانی رکود تورمی و ضعف تقاضای داخلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

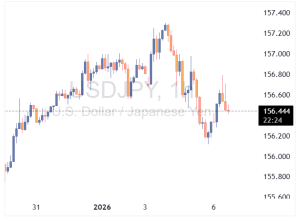
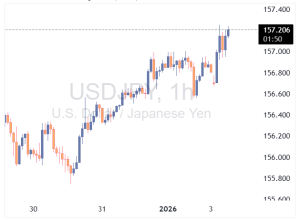
با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخه جدید رشد در ژاپن؛ دستمزدها و قیمت‌ها بالا می‌روند

اوئدا، رئیس بانک مرکزی ژاپن، سیگنال‌های تازه‌ای درباره افزایش بیشتر نرخ بهره ارسال کرد؛ زیرا چرخه دستمزد–قیمت در اقتصاد ژاپن در حال تقویت است. اظهارات او انتظارات برای ادامه روند عادی‌سازی سیاست پولی را افزایش می‌دهد، بازده اوراق دولتی ژاپن (JGB) را تقویت می‌کند و در میان‌مدت از ین حمایت ساختاری ایجاد می‌کند. خلاصه: اوئدا آمادگی بانک مرکزی ژاپن برای ادامه افزایش نرخ بهره را اعلام کرد. ادامه سیاست انقباضی به رشد و تورم مطابق پیش‌بینی‌ها بستگی دارد. چرخه دستمزد–قیمت پایدارتر از گذشته دیده می‌شود. تنظیم سیاست پولی به‌عنوان حمایت از رشد بلندمدت توصیف شد. این سیگنال‌ها خروج ژاپن از دوران سیاست‌های ضدتورمی را تقویت می‌کند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، انتظارات برای ادامه عادی‌سازی سیاست پولی را تقویت کرد و گفت بانک مرکزی آماده است در صورت حرکت اقتصاد و تورم مطابق پیش‌بینی‌ها، نرخ‌های بهره را بیشتر افزایش دهد. این اظهارات نشان‌دهنده افزایش اعتماد سیاست‌گذاران به خروج ژاپن از دوران طولانی رکود تورمی و حرکت به سمت یک مدل رشد پایدارتر است. اوئدا گفت بانک مرکزی انتظار دارد با بهبود چشم‌انداز رشد و قیمت‌ها، سطح حمایت پولی را به‌تدریج تنظیم کند. او تأکید کرد کاهش تدریجی سیاست‌های حمایتی به تثبیت رشد پایدار کمک می‌کند و برخلاف نگرانی‌ها، شتاب اقتصادی را تضعیف نخواهد کرد. نکته کلیدی این بود که اوئدا انتظار دارد اقتصاد ژاپن چرخه‌ای «سالم» را حفظ کند که در آن دستمزدها و قیمت‌ها به‌طور ملایم و هماهنگ افزایش یابند. این چرخه دستمزد–قیمت سال‌ها حلقه مفقوده سیاست پولی ژاپن بود و اعتماد اوئدا نشان می‌دهد سیاست‌گذاران معتقدند افزایش دستمزدها دیگر موقتی نیست و ماهیت ساختاری پیدا کرده است. فشار بازار کار، محدودیت‌های جمعیتی و تغییر رفتار شرکت‌ها اکنون به‌عنوان عوامل تقویت‌کننده رشد دستمزدها دیده می‌شوند. این اظهارات با سخنان پیشین وزیر دارایی، تارو کاتایاما، همسو است که ژاپن را در «مرحله‌ای حساس» از گذار به اقتصاد مبتنی بر رشد توصیف کرده بود. در حالی که کاتایاما بر تغییرات ساختاری تمرکز داشت، اوئدا روشن‌ترین سیگنال را درباره ادامه مسیر انقباضی در صورت مساعد بودن شرایط ارائه کرد. بازارها مدت‌ها منتظر تأیید این بودند که اقدام دسامبر بانک مرکزی آغاز یک چرخه عادی‌سازی پایدار است، نه یک حرکت مقطعی. لحن اوئدا به‌وضوح از سناریوی اول حمایت می‌کند. او با پیوند دادن افزایش‌های بعدی نرخ بهره به تحقق پیش‌بینی‌های رشد و تورم، بر رویکرد داده‌محور اما متمایل به انقباض تأکید کرد. در مجموع، این اظهارات انتظارات را تقویت می‌کند که دوران سیاست‌های فوق‌انبساطی ژاپن رو به پایان است. هرچند اوئدا همچنان بر احتیاط و تدریج تأکید دارد، اما اعتماد او به چرخه دستمزد–قیمت نشان می‌دهد آستانه لازم برای انقباض بیشتر نسبت به سال‌های گذشته پایین‌تر است. برای بازارها پیام روشن است: تا زمانی که اقتصاد مطابق انتظار عمل کند، نرخ‌های بهره احتمالاً به‌صورت تدریجی افزایش خواهند یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر