مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

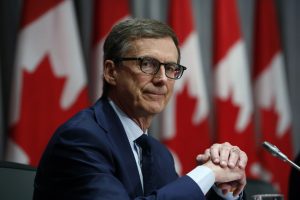
تیف مکلم، رئیس بانک مرکزی کانادا، در تازهترین اظهارات خود با دفاع از سیاستهای فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشمانداز اقتصادی، واکنش لازم را نشان دهد. مکلم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبلکوین کانادایی در آینده باید یکبهیک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط داراییهای نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آنها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبلکوینها به «پول خوب» و قابلاعتمادی مانند اسکناس یا سپردههای بانکی است؛ از اینرو صادرکنندگان باید دارای تابآوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفافسازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبلکوینها در سال ۲۰۲۶ حمایت کند.
بانک سیآیبیسی (CIBC) در یادداشت جدیدی به فعالان بازار هشدار داده است که در پیشبینی افزایش نرخ بهره توسط بانک مرکزی کانادا دچار شتابزدگی شدهاند و نباید روی این موضوع شرطبندی کنند. اندرو گرانتام، تحلیلگر CIBC، استدلال میکند که اگرچه تورم کل در سطح ۲.۲ درصد ثابت مانده است، اما جزئیات دادهها از قیمتگذاریهای تهاجمی اخیر بازار برای افزایش نرخ بهره پشتیبانی نمیکند. به گفته او، اقتصاد درگیر یک وضعیت «فشار و کشش» است و بانک مرکزی کانادا در یک «توقف طولانیمدت» قفل شده است؛ بر این اساس، پیشبینی میشود نرخ بهره در تمام سال آینده در سطح فعلی ۲.۲۵ درصد ثابت باقی بماند.
با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیشرو در حالی آغاز میشود که تمرکز سرمایهگذاران بهطور همزمان بر دادههای حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و دادههای تورمی (شاخص CPI)، در کنار نشستهای بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایهای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابلتوجهی بر دلار وارد کرد. بهروزرسانی داتپلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیشبینی میکنند؛ سیگنالی که در نگاه نخست میتوانست بهعنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاستگذاری را پیچیدهتر کرد. پراکندگی گسترده پیشبینیها برای سال ۲۰۲۶ نشان میدهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. بهعبارت دیگر، نرخ میانه ارائهشده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگینگیری از دیدگاههایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاهمدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخهای بهره انجام میشود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابلتوجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. دادههای NFP و تورم CPI؛ تعیینکننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیشرو، تمرکز اصلی بازارها بهطور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که بهدلیل تعطیلیهای اخیر با تأخیر منتشر میشود و قرار است روز سهشنبه در کانون توجه معاملهگران قرار گیرد. در ادامه، دادههای تورمی شاخص قیمت مصرفکننده (شاخص CPI) برای همان ماه، که روز پنجشنبه منتشر میشود، دومین محرک کلیدی بازار خواهد بود. نشانههای اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا بهطور غیرمنتظرهای ۳۲ هزار شغل از دست داده است؛ نتیجهای که نهتنها پایینتر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسکها را بهوضوح به سمت یک گزارش NFP ضعیفتر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی بهطور محسوسی افزایش داده است. حتی در صورتی که دادههای CPI نشانههایی از پایداری فشارهای تورمی را منعکس کنند، به نظر میرسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفهها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یکباره دارد. بر این اساس، بعید است دادههای تورمی بهتنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را بهطور کامل جبران کنند. در کنار این دادههای کلیدی، بازارها روز سهشنبه منتظر انتشار شاخصهای اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخصهایی که تصویر بهروزی از وضعیت فعالیت اقتصادی ارائه میدهند. همچنین، آمار خردهفروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر میشود، میتواند سرنخهای مهمی از وضعیت تقاضای مصرفکننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار میشود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار دادههای مهم اقتصاد آمریکا، سرمایهگذاران در هفته پیشرو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنجشنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاهها بیش از همه به لندن دوخته شده است؛ جایی که انتظار میرود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاستگذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأیگیری ۵ به ۴، شکاف عمیق در کمیته سیاستگذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسکهای کلی تورمی کاهش یافته است. این اظهارنظر بهطور گسترده بهعنوان نشانهای تعبیر شد مبنی بر اینکه بیلی در نشست پیشرو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، دادههای اقتصادی نیز به نفع این سناریو تغییر کردهاند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سهماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کردهاند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این دادهها تصویر اقتصادی شکنندهتری را ترسیم میکند که فضای مانور بیشتری برای سیاستگذاران پولی فراهم میآورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمتگذاری کردهاند. افزون بر این، معاملهگران بیش از یک کاهش ۲۵ واحد پایهای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کردهاند. نکته قابلتوجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلامشده توسط وزیر دارایی، ریوز، میتواند از حدود سهماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که میتواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایهگذاران زمانبندی کاهشهای بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهشهای مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی میتواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از دادههای اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص مدیران خرید PMI برای دسامبر روز سهشنبه در کانون توجه قرار دارند. پس از آن، دادههای تورم در روز چهارشنبه و آمار خردهفروشی در روز جمعه منتشر میشوند. تداوم روند کاهشی تورم برای دومین ماه متوالی میتواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینهساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا میرسد تا موضع سیاست پولی خود را بهصورت رسمی اعلام کند. در نشست پیشین، سیاستگذاران ECB نرخهای بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابیای که بر پایه نشانههای بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیشرو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشمانداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تابآوری اقتصاد منطقه یورو در برابر تنشهای تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، میتواند زمینهساز بازنگری صعودی پیشبینیهای رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوشبینانه، با اظهارات ایزابل شنابل، عضو هیئتمدیره بانک مرکزی اروپا، تقویت شد؛ او در گفتوگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی میتواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنالها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایهگذاران احتمال قابلتوجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کردهاند. از این رو، تکرار لحن خوشبینانه نسبت به اقتصاد منطقه یورو میتواند از یورو حمایت کند و زمینه را برای تقویت جفتارز یورو/دلار فراهم آورد. این چشمانداز بهویژه در صورتی تقویت خواهد شد که شاخصهای اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سهشنبه منتشر میشوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوشبینی محتاطانه» ECB میتواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیشرو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشمانتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی بهعنوان گزینهای جدی برای افزایش نرخ بهره دیده میشود. فراتر از نشست پیشرو، معاملهگران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کردهاند؛ مسیری که معادل یک افزایش ۲۵ واحد پایهای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاستهای مالی شهرت دارد، بهعنوان نخستوزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارشهای بلومبرگ و رویترز، بار دیگر گمانهزنیها درباره اقدام قریبالوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته بهطور معناداری از این تغییر فضا بهرهمند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایهگذاران بهسرعت از خود تصمیم به سمت پیامها و نشانههای مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفتارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسکهای صعودی پیرامون ین را بهطور کامل از بین نمیبرد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را بهطور کامل برآورده کند، عدم تقارن ریسکها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️ بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی
پس از پیروزی غیرمنتظره مارک کارنی در انتخابات امسال، او نتوانست اکثریت پارلمان را به دست آورد. لیبرالها ۱۶۹ کرسی کسب کردند، تنها سه کرسی کمتر از اکثریت ۱۷۲ کرسی. در اوایل نوامبر، نماینده محافظهکار کریس دِنتِرمونت به لیبرالها پیوست و تعداد کرسیها به ۱۷۰ رسید. اکنون نیز مایکل ما، نماینده حوزه Markham-Unionville، اعلام کرده است که از محافظهکاران جدا شده و به لیبرالها میپیوندد. این تغییر تعداد کرسیهای لیبرالها را به ۱۷۱ رسانده است؛ تنها یک کرسی تا اکثریت فاصله دارند. شایعاتی وجود دارد که لیبرالها در حال رایزنی با دیگر نمایندگان هستند و در صورت موفقیت، کارنی میتواند حداقل سه سال دیگر در قدرت باقی بماند. حتی بدون آن، او اکنون تنها به حمایت یک نماینده دیگر نیاز دارد تا هر قانونی را تصویب کند. این جابهجایی همچنین اهمیت انتخابات میاندورهای آینده را افزایش میدهد، زیرا میتواند توازن قدرت را تغییر دهد.
تحلیلگران اسکوشیابانک معتقدند که فرسایش «استثناگرایی آمریکا» و تغییرات بزرگ در اختلاف نرخ بهره میتواند در سال آینده به سقوط «شاه دلار» منجر شود. دلار آمریکا پس از سالها رشد، امسال در بیشتر جبههها کاهش یافته است. تیم اسکوشیابانک هشدار میدهد که معاملهگران نباید به موقعیتهای خرید دلار دلگرم باشند؛ زیرا بدترین شرایط هنوز در راه است. در چشمانداز ۲۰۲۶، شان آزبرن و اریک تئورِت پیشبینی میکنند که ضعف گسترده دلار تا سال ۲۰۲۷ ادامه خواهد داشت. اسکوشیابانک انتظار دارد فدرال رزرو نرخ بهره را بهطور قابلتوجهی کاهش دهد و تا نیمه نخست ۲۰۲۶ به سطح ۳٪ برساند، در حالی که سایر بانکهای مرکزی بزرگ احتمالاً سیاستهای خود را تغییر نمیدهند یا حتی سختگیرانهتر عمل میکنند. این تغییر، دو ستون اصلی قدرت دلار یعنی رشد نسبی بالاتر و اختلاف بازدهی جذاب را از بین میبرد. اسکوشیابانک معتقد است نقطه اوج فشار بر دلار در سهماهه دوم و سوم ۲۰۲۶ خواهد بود، زمانی که بازار کار آمریکا کند میشود و فدرال رزرو سیاستهای انبساطی خود را حفظ میکند. یورو و ین: صعود آرام بانک مرکزی اروپا نرخها را ثابت نگه میدارد و این امر میتواند EURUSD را به محدوده ۱.۲۲ تا ۱.۲۴ برساند (نرخ فعلی ۱.۱۷). بانک مرکزی ژاپن در ۲۰۲۶ سیاستهای سختگیرانهتری اتخاذ میکند و پیشبینی میشود USDJPY تا پایان ۲۰۲۶ به ۱۴۰ و تا پایان ۲۰۲۷ به ۱۳۰ برسد (نرخ فعلی ۱۵۵.۶۸). معامله خلاف جریان: خرید دلار کانادا بازار بهشدت در موقعیت فروش دلار کانادا قرار دارد، اما اسکوشیابانک انتظار یک بازگشت بزرگ دارد. در حالی که فدرال رزرو نرخها را کاهش میدهد، بانک مرکزی کانادا در نیمه دوم ۲۰۲۶ شروع به افزایش نرخ خواهد کرد. اختلاف نرخ بهره بین دو بانک که اکنون ۱۷۵ نقطه پایه است، تا پایان سال آینده به ۲۵ نقطه پایه کاهش مییابد. پیشبینی میشود نرخ USDCAD تا پایان ۲۰۲۶ به ۱.۳۵ و تا ۲۰۲۷ به ۱.۳۰ برسد (نرخ فعلی ۱.۳۷۷۵). بازارهای نوظهور: احتیاط در پزو مکزیک اسکوشیابانک نسبت به پزو مکزیک دیدگاه منفی دارد. دلیل آن کاهش نرخ بهره توسط بانک مرکزی مکزیک همزمان با افزایش نوسانات است. همچنین بازنگری توافق تجاری CUSMA ریسکها را افزایش میدهد. پیشبینی میشود نرخ دلار USDMXN مکزیک در سال آینده به ۱۹.۰۰ و تا ۲۰۲۷ به ۲۰.۴۰ برسد. پیشبینیهای کلیدی اسکوشیابانک تا دسامبر ۲۰۲۶: EURUSD: 1.21 USDCAD: 1.35 USDJPY: 140 GBPUSD: 1.38 USDMXN: 19.00
در سال ۲۰۲۵ دولت ترامپ تمرکز خود را بر تجارت جهانی گذاشت، اما سال ۲۰۲۶ بیش از هر چیز به همسایگان آمریکا یعنی مکزیک و کانادا مربوط خواهد بود. این دو کشور حدود ۳۰٪ از واردات آمریکا و نزدیک به ۳۳٪ از صادرات آمریکا را تشکیل میدهند و تاکنون تا حد زیادی از تعرفهها در امان ماندهاند. نماینده تجاری آمریکا، جمیسون گریر اعلام کرد که دولت ترامپ همه گزینهها را برای آینده توافق USMCA روی میز نگه داشته است. این توافق که در دوره اول ترامپ مذاکره شد، در سال ۲۰۲۶ وارد مرحله بازبینی خودکار میشود و هر کشور میتواند آن را تمدید، بازنگری یا ترک کند. گریر همچنین اشاره کرد که ایالات متحده ممکن است به سمت توافقهای دوجانبه با کانادا و مکزیک حرکت کند، زیرا شرایط ساختاری این دو کشور متفاوت است: وضعیت نیروی کار، پروفایل واردات و صادرات و حتی حاکمیت قانون. طبق مقررات، سه کشور باید تا اول ژوئیه تصمیم خود را درباره آینده توافق اعلام کنند، اما آمریکا موظف است ۱۸۰ روز پیش از آن، یعنی در تاریخ ۲ ژانویه، گزارشی به کنگره ارائه دهد که نشاندهنده موضع دولت خواهد بود. گریر در جلسهای با سنای آمریکا تأکید کرد که یکی از اهداف اصلی او سختگیرانهتر کردن قوانین مبدأ (Rules of Origin) در توافق است.
تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانهای دلگرمکننده است، هرچند کسبوکارها همچنان در زمینه استخدام و برنامههای سرمایهگذاری احتیاط به خرج میدهند. دادههای اخیر اشتغال تغییری در چشمانداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها میتوانند مطمئن باشند بانک مرکزی تصمیمات خود را گامبهگام و بر اساس دادهها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمتگذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.
بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخها از تابستان ۲۰۲۴ و عقبنشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقامهای پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاستهای حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم میکند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایهگذاری در حوزه هوش مصنوعی تابآوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد میکند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سهماهه سوم چشمگیر بود، اما بانک مرکزی بهروشنی توضیح میدهد که این جهش بیشتر انعکاسدهنده نوسانات تجاری است و نه نشانهای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار میرود رشد اقتصادی در سهماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانههایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخشهای وابسته به تجارت خارجی همچنان با فشار روبهرو هستند و برنامههای استخدامی شرکتها بهبود محسوسی را نشان نمیدهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه میدهد. شاخص قیمت مصرفکننده در سطح ۲.۲ درصد قرار دارد و شاخصهای هسته بین ۲.۵ تا ۳ درصد در نوساناند. ارزیابی مقامهای پولی نشان میدهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاهمدت بهدلیل اثرات حذف تخفیف مالیاتی GST/HST، دادهها میتوانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه میدهد با شوکهای تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمیگردد؛ زمانی که بانک مرکزی نرخ را یکچهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایهگذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی میشود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفتارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله میشد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابلتوجهی در رفتار معاملهگران مشاهده نشد.
با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاستگذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار میشود. انتظار میرود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخهای بهره کوتاهمدت در آمریکا و دلار را به سمت بالا متمایل میکند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیشبینی کردهاند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطهای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمتگذاری شده است. تمرکز اصلی بر روی خلاصه پیشبینیهای اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را میدهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر میرسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمتگذاری کردهاند. همچنین، توجهها به پیشبینیهای رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیشبینیهای تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیشبینیهای نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسکها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیمگیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفتهای قرار داریم که سرمایهگذاران در حال ارزیابی مجدد سیاستهای پولی هاوکیش بانکهای مرکزی جهانی هستند. در حالی که همه این موارد به نظر میرسد که به نفع دلار است، اما این موارد به طور وسیع پیشبینی شده است. شاید تعجبآور باشد که بازار نرخها هنوز چنین کاهشهای زیادی را قیمتگذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که میتواند چشمانداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیههای امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانهداری بیش از آنچه که برای حفظ سررسید موجود نیاز است، میتواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز میتواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار دادههای ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان میدهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاستها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخهای بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاهمدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیشبینی میشود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسکهای مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کردهاند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از داراییهای روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتشبس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتشبس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانهای از این موضوع در دادههای جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وامهای اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخها را افزایش دهد امروز بانک کانادا جلسهای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار میرود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار میشود که تغییرات هاوکیش در سیاستهای پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمتگذاری کردهاند. در گزارش سیاستهای پولی سپتامبر، بانک کانادا یکی از نگاههای کسلکنندهتر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاستگذاران خواهد شد. حتی اگر سیاستهای مالی حمایتی دولت وجود داشته باشد، افزایش نرخهای بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر میرسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر میرسد که ریسکهای نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING
بر اساس گزارش «نشنال پست»، سفیر ایالات متحده در کانادا اعلام کرد که دونالد ترامپ قصد لغو توافقنامه ایالات متحده-مکزیک-کانادا (USMCA) را ندارد.
اگر مجبور شویم، در نهایت تعرفههای سنگینی بر کود کانادایی اعمال خواهیم کرد. من پذیرای استفاده از منابع تعرفهای بیشتر برای کمکهای بیشتر به کشاورزان هستم.
در هفته منتهی به ۱۲ دسامبر، چندین بانک مرکزی در سراسر جهان تصمیمات مهمی درباره نرخ بهره خواهند گرفت. روز کشورها سهشنبه (زرد) استرالیا چهارشنبه (صورتی) کانادا، ایالات متحده (فدرال رزرو)، برزیل پنجشنبه (آبی) پرو، مولداوی، سوئیس، صربستان، اوکراین، ترکیه، ازبکستان، فیلیپین
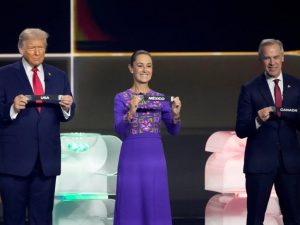
دونالد ترامپ درباره از سرگیری مذاکرات تجاری با کانادا گفت: «ما آن را حل خواهیم کرد.» ترامپ در حاشیه مراسم قرعهکشی جام جهانی در روز جمعه در کنار مارک کارنی حضور داشت و روابط میان دو طرف صمیمانه و دوستانه توصیف شد.
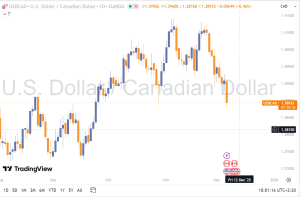
دلار کانادا پس از انتشار سومین گزارش قدرتمند اشتغال، به بالاترین سطح خود در ده هفته اخیر صعود کرد و در برابر دلار آمریکا در نرخ 1.3886 معامله شد؛ سطحی که بهطور محدود کف ماه اکتبر را شکست و بازار را به پایینترین محدوده از ۲۳ سپتامبر رساند. این حرکت، بار دیگر پرسش اصلی را مطرح کرده است: آیا اقتصاد کانادا واقعاً در آستانه تغییر مسیر قرار دارد؟ اگرچه دادههای اشتغال نشانههایی از تابآوری اقتصاد ارائه میدهد، اما تصویر کلان همچنان با چالشهای مهمی همراه است. بخش مسکن در معرض فشار قرار دارد، تعرفههای دولت ترامپ صنایع کلیدی را تحت فشار گذاشته و اخیراً یک کارخانه فولاد در انتاریو اعلام کرد بیش از هزار نفر از کارکنان خود را تعدیل میکند. صنعت جنگلداری نیز با افت شدید مواجه است. در مقابل، سهام بانکهای کانادایی در اوج تاریخی قرار دارند و دولت با کسری بودجه بزرگ به فعالیت خود ادامه میدهد. با وجود این تضادها، اشتغالزایی قدرتمند؛ افزایشهای 60.4 هزار، 66.6 هزار و 53.6 هزار شغل طی سه ماه اخیر، تصویری متفاوت ساخته است. کاهش نرخ بیکاری از 7.1٪ به 6.5٪ میتواند نشانهای از چرخش چرخه اقتصادی باشد. اگر این روند تثبیت شود و از سوی دیگر مصرف خانوار همچنان قوی باقی بماند، بازار ممکن است با سناریوی بازگشت فشارهای تورمی روبهرو شود؛ موضوعی که فعلاً در قیمتگذاریها لحاظ نشده، اما میتواند مسیر سیاستگذاری پولی بانک مرکزی کانادا را تغییر دهد. بازارها نیز نشانههایی از این نگرش جدید را بلافاصله منعکس کردهاند. پس از انتشار گزارش اشتغال، احتمال افزایش نرخ بهره در ماه ژوئیه به حدود ۵۰٪ رسید و بازار تقریباً یک افزایش کامل نرخ را تا پایان سال ۲۰۲۶ قیمتگذاری کرده است؛سطوحی که پیش از گزارش اشتغال تقریباً ناچیز بود. در همین حال، بازده اوراق دوساله کانادا از 2.48٪ به 2.63٪ جهش کرده و نشان از بازتسعیر ریسک تورمی دارد. در بازار فارکس، نمودار USDCAD بیش از پیش شبیه به الگوی دو سقف (Double Top) شده و در صورت تثبیت، میتواند هدف 1.36 را فعال کند. با این حال، پیش از دریافت تأییدهای بیشتر از پایداری رشد اقتصادی، امکان نوسان حول محدوده حمایتی 1.3725 محتمل است. یکی از نشانههای نرم اما قابلتوجه در هفتههای اخیر، گزارشهای مثبت شرکتهای بزرگ از جمله والمارت درباره تقاضا و مصرف در بازار کانادا بوده است؛ شاید همین دادههای خرد، نشانههای اولیه بهبود را قبل از انتشار اعداد رسمی آشکار کرده بودند. در مجموع، لونی اکنون در نقطهای قرار گرفته که میتواند مسیر کوتاهمدت و میانمدت آن را بهطور جدی تغییر دهد؛ البته به شرط آنکه موج اشتغالزایی و مصرف قوی در ماههای آینده تداوم یابد و اقتصاد تحتتأثیر چالشهای تجاری و بخش مسکن از مسیر خود منحرف نشود.
گریر، نماینده تجاری آمریکا، چین را «چالش» توصیف کرد و گفت تجارت با چین باید متعادلتر و احتمالاً کوچکتر شود. او تأکید کرد که ایالات متحده خواهان ثبات در روابط با چین است. گریر افزود: کسری تجاری آمریکا در کالا با چین حدود ۲۵٪ کاهش یافته است و این روند را «در مسیر درست» دانست. او همچنین گفت: روابط تجاری با چین اکنون در وضعیت باثباتی قرار دارد. مشکلات توافق USMCA گریر همچنین به مشکلات موجود در توافق تجاری آمریکا، کانادا و مکزیک (USMCA) اشاره کرد و گفت: برخی از این چالشها قبلاً اصلاح شدهاند. او تأکید کرد که باید اطمینان حاصل شود کانادا و مکزیک بهعنوان پایگاه صادراتی برای چین، ویتنام یا اندونزی مورد استفاده قرار نگیرند.
پولیتیکو گزارش داد که دونالد ترامپ، رئیسجمهور آمریکا، در حال بررسی سناریوی خروج ایالات متحده از توافق تجاری آمریکا–مکزیک–کانادا (USMCA) است؛ اقدامی که میتواند بدترین سناریو برای کانادا باشد. جمیسون گریر، نماینده تجاری آمریکا، در گفتوگو با پولیتیکو اعلام کرد که ترامپ ممکن است سال آینده تصمیم به خروج از USMCA بگیرد، حتی با وجود اینکه متن توافق اعضا را تشویق میکند تا حداقل تا سال ۲۰۳۶ در آن باقی بمانند. او گفت: «رئیسجمهور تنها توافقهایی را میخواهد که واقعاً خوب باشند.» گریر یادآور شد که یکی از تاکتیکهای سنتی ترامپ در مذاکرات، تهدید به نابودی توافقهاست؛ همانطور که در جریان مذاکرات منتهی به USMCA درباره پاره کردن توافق نفتا صحبت کرده بود. او همچنین مطرح کرد که امکان دارد آمریکا با کانادا و مکزیک بهطور جداگانه مذاکره کند و توافق را به دو بخش تقسیم نماید. گریر گفت: «روابط ما با اقتصاد کانادا کاملاً متفاوت از روابط با اقتصاد مکزیک است؛ شرایط نیروی کار، نوع تولیدات و پروفایل صادرات و واردات متفاوت است.» در همین حال، گریر تأکید کرد که هدف ترامپ بازگرداندن مشاغل تولیدی به آمریکا از خارج است؛ سیاستی که فشار زیادی بر بخش خودروسازی انتاریو وارد کرده است. او افزود: «ما بهطور طبیعی به صنایع پیشرفته، خودروسازی، داروسازی و نیمههادیها فکر میکنیم و نمونههای جدیدی از سرمایهگذاری در این بخشها داریم.» به گفته او، شرکتهایی مانند GE، استلانتیس، نوارتیس و روش خطوط تولید و تأسیسات جدیدی را در آمریکا راهاندازی کردهاند.
بر اساس گزارشهای منتشرشده: مسترکارت SpendingPulse اعلام کرد فروش خردهفروشی (بهجز خودرو) در بلک فرایدی ۴.۱٪ رشد سالانه داشته که از رشد ۳.۴٪ سال گذشته بیشتر است. ادوبی گزارش داد فروشها تا پایان سایبرماندی ۶.۳٪ رشد سالانه داشتهاند. سیلزفورس اعلام کرد فروش آنلاین کانادا در آخر هفته ۹٪ رشد سالانه داشته که نشاندهنده قدرت مصرفکنندگان کانادایی است، برخلاف نگرانیها درباره تعرفهها و سیاستهای تجاری. در آمریکا، میانگین قیمت فروش ۷٪ افزایش یافته، در حالیکه حجم سفارشها ۱٪ کاهش داشته است. بهطور کلی، وضعیت مصرفکننده سالم ارزیابی میشود و بازارها احتمال ۸۵٪ کاهش نرخ بهره در ۱۰ دسامبر را قیمتگذاری کردهاند.
نخستوزیر کانادا، مارک کارنی، اعلام کرد که مذاکرات تجاری با ایالات متحده هنوز از سر گرفته نشده است. او روز سهشنبه یک گفتوگوی کوتاه با دونالد ترامپ داشت. کارنی قرار است در مراسم قرعهکشی جام جهانی در واشنگتن حضور یابد و هفته آینده با ترامپ دیدار کند.
نخستوزیر کانادا، کارنی، اعلام کرد که دولت این کشور با همکاری شرکتهای ریلی قصد دارد نرخ حملونقل بار برای جابهجایی فولاد و الوار کانادا در بین استانها را از اوایل سال ۲۰۲۶ به میزان ۵۰ درصد کاهش دهد. وی همچنین در تشریح سیاستهای جدید تجاری افزود که بخشودگی موقت تعرفههای کانادا بر واردات فولادی که در بخشهای تولید، بستهبندی مواد غذایی و تولیدات کشاورزی استفاده میشود، در تاریخ ۳۱ ژانویه ۲۰۲۶ به پایان خواهد رسید. علاوه بر این، کانادا سهمیه واردات فولاد از کشورهای فاقد توافقنامه تجارت آزاد را از ۵۰ درصدِ سطوح سال ۲۰۲۴ به ۲۰ درصد کاهش خواهد داد. کارنی همچنین اعلام کرد که تعرفه مشتقات فولاد بر کالاهایی به ارزش ۱۰ میلیارد دلار کانادا تأثیر خواهد گذاشت.
وینسنت، از مقامات بانک مرکزی کانادا (BoC)، اظهار داشت که بهرهوری ضعیف یک مشکل سیستمی است که نیازمند رویکردی هماهنگ در سراسر اقتصاد میباشد. وی با بیان اینکه اقتصاد در یک چرخه معیوب گرفتار شده، هشدار داد که شوکهای وارده به اقتصاد کانادا بیش از حد متواتر شدهاند و کشور نسبت به اثرات آنها بسیار آسیبپذیر است. وینسنت تأکید کرد که کانادا به فضای سرمایهگذاری بهتر، رقابت بیشتر و سرمایهگذاری روی استعدادها نیاز دارد، چرا که تعداد کمی از کسبوکارها برای رقابت شدید بینالمللی آماده هستند. او همچنین خاطرنشان کرد که در بررسی عوامل تورمزا، رابطه میان افزایش هزینههای نیروی کار و بهرهوری اهمیت ویژهای دارد و افزایش بهرهوری تنها راهی است که امکان داشتن درآمدهای بالاتر را همزمان با حفظ تورم پایین و باثبات فراهم میکند.
دلار کانادا امروز با ثبت قویترین عملکرد در میان ارزهای گروه G10، جهشی قابلتوجه را تجربه کرد و نرخ برابری دلار آمریکا به دلار کانادا (USD/CAD) با افتی ۷۶ پیپی به سطح ۱.۳۹۷۵ رسید. این حرکت باعث شد ارزش دلار آمریکا در برابر لونی به پایینترین سطح خود از ۳۰ اکتبر سقوط کند؛ یعنی زمانی که مسیر سیاستگذاری فدرال رزرو و بانک مرکزی کانادا از یکدیگر متمایز شد. با وجود اینکه آمارهای شروع ساخت مسکن در کانادا ضعیف بود و داراییهای ریسکپذیر در بازارهای جهانی تحت فشار قرار داشتند، عواملی مانند افزایش قیمت نفت و طلا و احتمالاً جریانهای نقدینگی (Flow driven) از صعود دلار کانادا حمایت کردند. علاوه بر این، تحلیلگران معتقدند لحن بسیار انبساطی (dovish) کریستوفر والر در روز گذشته و افزایش شانس او برای ریاست فدرال رزرو، وزنهای بر پای دلار آمریکا بوده است.
مجلس عوام کانادا با تصویب لایحه بودجه فدرال، از دولت مارک کارنی حمایت کرد. این رأی اعتماد به معنای ادامه نخستوزیری کارنی و تثبیت موقعیت سیاسی او در رأس دولت کانادا است.
انقضای آپشنهای ارزی برای ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران) در تاریخ ۱۴ نوامبر شامل چند سطح مهم است که باید به آنها توجه کرد. اولین مورد مربوط به جفت ارز EURUSD در سطح ۱.۱۶۲۵ است. این سطح از نظر تکنیکال اهمیت خاصی ندارد، بنابراین تأثیر انقضا بر حرکت قیمت احتمالاً محدود خواهد بود. این جفت ارز از هفته گذشته در مسیر صعودی قرار گرفته و تمرکز فعلی بازار روی میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۲ است که بهعنوان خط کلیدی مقاومت در نظر گرفته میشود. مورد دوم مربوط به USDCAD در سطح ۱.۴۰۲۵ است. این سطح میتواند باعث ثبات بیشتر در حرکت قیمت در ساعات معاملاتی اروپا شود؛ زیرا قیمت فعلی بین میانگینهای متحرک ساعتی ۱.۴۰۱۶ تا ۱.۴۰۵۶ قرار دارد. در طول هفته، خریداران سطح ۱.۴۰۰۰ را حفظ کردهاند و این محدوده فعلاً دامنه معاملاتی فعال برای USDCAD را تعریف میکند.
جدیدترین دادههای بانک سلطنتی کانادا (RBC) از طریق «ردیاب مخارج مصرفکننده» این بانک، از دومین ماه متوالی قدرت در هزینهکرد خانوارها در کانادا خبر میدهد و تداوم انعطافپذیری مصرفکننده را نشان میدهد. بر اساس این گزارش، میانگین سه ماهه خردهفروشی هسته به ۰.۵٪+ در مقیاس ماهانه رسیده است که البته اندکی کمتر از رقم ۰.۷٪+ ماه سپتامبر است. بخش عمدهای از این قدرت هزینهکرد در ماه اکتبر، از بخش سرگرمی و هنر نشأت میگیرد. تقریباً تمام این افزایش در مخارج سرگرمی و هنر مربوط به استان انتاریو بود که میزبان مسابقات «ورلد سریز» (بیسبال) بود. هزینهکرد دارندگان کارتهای RBC برای صرف غذا در رستورانها نیز همچنان نزدیک به رکوردهای تاریخی باقی مانده و این بخش نیز در انتاریو (احتمالاً به دلیل حضور طرفداران بیسبال در بارها) شتاب گرفته است. در مقابل، هزینهکرد در بخشهای لوازم خانگی و ساختوساز همچنان در میان ضعیفترین دستهها قرار دارد، اما با این حال به بالاترین سطح خود در ۱۸ ماه گذشته رسیده است. نکته قابل توجه به گفته تحلیلگران، افزایش خارقالعاده مخارج در بخش سرگرمی و هنر از زمان همهگیری کرونا است، به طوری که شاخص مربوط به آن سه برابر شده است. در مجموع، این دادهها نشان میدهد که تصمیم بانک مرکزی کانادا (BoC) برای کنارهگیری و اتخاذ موضع صبر، با وجود ریسکهای موجود در بخش مسکن (که ممکن است در حال تثبیت باشد)، تصمیمی درست بوده است.