TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

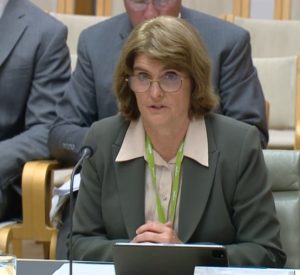
در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری استرالیا – دسامبر

تراز تجاری استرالیا - Trade Balance (دسامبر)  واقعی ................ 3.37B  پیش‌بینی .......... 3.424B  قبلی ....................2.6B (این داده از 2.94B تجدید شده است.) صادرات استرالیا - دسامبر - Exports  واقعی ................ %1 قبلی ..................... %4- (این داده از 2.9- درصد تجدید شده است) واردات استرالیا - دسامبر - Imports  واقعی ................ %0.8- قبلی ..................... %0.2- (این داده از 0.2 درصد تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش نرخ بهره در استرالیا مطابق انتظارات بازار

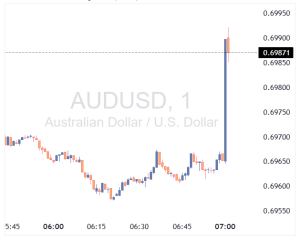
بانک مرکزی استرالیا در تاریخ ۳ فوریه ۲۰۲۶ مطابق انتظار بازار، نرخ بهره را یک پله افزایش داد و آن را از ۳.۶ درصد به ۳.۸۵ درصد رساند. این تصمیم که در راستای سیاست‌های انقباضی برای مهار تورم اتخاذ شد، باعث تقویت جفت‌ارز AUDUSD در معاملات اولیه شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تصمیم حیاتی بانک مرکزی استرالیا؛ بازار چه انتظاری دارد؟

در یک نگاه بازار با احتمال ۷۵ درصد، افزایش ۲۵ واحدی نرخ بهره استرالیا را قیمت‌گذاری کرده است. بانک‌های بزرگ استرالیا انتظار افزایش نرخ را دارند، اما گلدمن ساکس و دویچه بانک مخالف هستند. داده‌های قوی اشتغال و تورم، بانک مرکزی را به سمت سیاست‌های انقباضی هل داده است. انتظار می‌رود دلار استرالیا (AUD) پس از اعلام خبر، نوسانی حدود ۵۰ پیپ را تجربه کند نوسان دلار استرالیا در آستانه تصمیم بزرگ معامله‌گران دلار استرالیا (AUD) در وضعیتی پرتنش به سر می‌برند و منتظر تصمیمی هستند که می‌تواند بانک مرکزی استرالیا (RBA) را به اولین بانک مرکزی بزرگ جهان تبدیل کند که در چرخه فعلی، نرخ بهره را افزایش می‌دهد. چرا بازار انتظار تغییر سیاست دارد؟ در یوتوتایمز با بررسی اجماع بازار، مشاهده می‌کنیم که پیش‌بینی‌ها برای افزایش ۲۵ واحدی نرخ بهره (رسیدن به ۳.۸۵٪) قوت گرفته است. اگرچه این موضوع قطعی نیست، اما اقتصاددانان در هفته‌های اخیر به دلیل داده‌های تورمی و اشتغال که فراتر از انتظار بودند، دیدگاه خود را تغییر داده‌اند. تحلیلگران یوتوتایمز معتقدند که نقطه عطف ماجرا، گزارش اشتغال اخیر بود که نشان داد نرخ بیکاری از ۴.۴٪ به ۴.۱٪ کاهش یافته است. این داده‌های قوی در کنار تورم بالا، بانک مرکزی را که پیش‌تر نرخ‌ها را کاهش داده بود، در موقعیت دشواری برای بازگشت به سیاست‌های انقباضی قرار داده است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت نبرد بانک‌ها: گلدمن ساکس در برابر بانک‌های استرالیایی نکته جالب توجه در این نشست، اختلاف نظر شدید بین موسسات مالی است. از میان ۳۱ اقتصاددان در نظرسنجی رویترز، ۲۴ نفر انتظار افزایش نرخ را دارند. با این حال، موسسات بزرگی مانند «دویچه بانک»، «گلدمن ساکس» و «مورگان استنلی» همچنان معتقدند نرخ بهره ثابت می‌ماند. اما در طرف مقابل، تمام بانک‌های بزرگ داخلی استرالیا بر این باورند که افزایش نرخ قطعی است. “ «اجماع اقتصاددانان بر این است که این فقط یک بار افزایش نرخ خواهد بود، اما بانک‌های مرکزی به ندرت اینگونه عمل می‌کنند. برخی موسسات مانند NAB حتی رسیدن نرخ بهره به ۴.۱۰٪ تا پایان سال را پیش‌بینی می‌کنند.» مرتضی عظیمی واکنش احتمالی دلار استرالیا چیست؟ بر اساس تحلیل‌های یوتوتایمز، صرف‌نظر از نتیجه جلسه، باید منتظر نوسانات قابل توجهی باشیم. پیش‌بینی می‌شود دلار استرالیا واکنشی در حدود ۵۰ پیپ در هر جهت داشته باشد. با توجه به بهبود رشد جهانی و رونق قیمت فلزات، پس‌زمینه کلی برای دلار استرالیا همچنان مثبت ارزیابی می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا داده‌های قوی آمریکا می‌توانند سایه ترامپ را از بازارها کم‌رنگ کنند؟

در یک نگاه نوسانات شدید بازارها همچنان ادامه دارد، اما تمرکز سرمایه‌گذاران به‌تدریج از لفاظی‌های ترامپ به داده‌های کلیدی اقتصاد آمریکا معطوف می‌شود. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، فشار ساختاری بر دلار را تشدید کرده و اعتبار سیاست پولی آمریکا را به چالش کشیده است. نشست‌های RBA، بانک مرکزی انگلیس و ECB، در کنار گزارش اشتغال آمریکا، می‌توانند محرک‌های اصلی بازارها در هفته آینده باشند. چشم‌انداز دلار همچنان تیره و مبهم است هفته پایانی ژانویه را می‌توان بدون اغراق، هفته‌ای پرتلاطم برای بازارهای مالی توصیف کرد؛ دوره‌ای که با نوسانات قابل توجه و انبوهی از ریسک‌ها و ابهامات همراه بود. دلار آمریکا بار دیگر در کانون توجه قرار گرفت، آن هم نه به دلیل قدرت، بلکه به‌واسطه تداوم ضعف ساختاری. هم‌زمان، بازار کالاها با محوریت طلا و نقره وارد سطوحی کم‌سابقه شده و شاخص‌های اصلی سهام آمریکا نیز با احتیاط در تلاش بوده‌اند تا سقف‌های تاریخی جدیدی را به ثبت برسانند. ریشه اصلی این تحولات را باید در فضای عدم‌قطعیت ناشی از اقدامات و لحن دونالد ترامپ، رئیس‌جمهور آمریکا، جست‌وجو کرد. از ابتدای سال، او دستور انتقال رئیس‌جمهور ونزوئلا به ایالات متحده را صادر کرده، نزدیک‌ترین متحدان اروپایی خود در ناتو را بر سر مسئله گرینلند به اعمال تعرفه‌های بیشتر تهدید کرده و هم‌زمان آمادگی خود را برای تشدید تعرفه‌های تنبیهی بر واردات از کانادا و کره‌جنوبی اعلام کرده است. با این حال، بیشترین ضربه به دلار نه از این جبهه‌ها، بلکه از استراتژی ترامپ در قبال فدرال رزرو وارد شده است. آغاز تحقیقات قضایی در میانه ماه علیه جروم پاول، رئیس فدرال رزرو، پرونده دیوان عالی درباره برکناری لیزا کوک، و گمانه‌زنی‌های فزاینده پیرامون رئیس آینده فدرال رزرو، همگی سایه‌ای سنگین بر آینده یکی از معتبرترین نهادهای اقتصادی ایالات متحده انداخته‌اند. در این میان، معرفی کوین وارش به عنوان جانشین جروم پاول، هر چند نسبت به سایر رقبا کمی هاوکیش‌تر به‌نظر می‌رسد اما می‌تواند در میان‌مدت به تضعیف جایگاه استقلال فدرال رزرو منجر شود که نه‌تنها پیامدهای عمیقی برای سیاست پولی آمریکا خواهد داشت، بلکه ممکن است چشم‌انداز دلار را در میان‌مدت و حتی بلندمدت با چالشی جدی‌تر از آنچه تاکنون دیده‌ایم، مواجه سازد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ اقتصاد آمریکا بر پایه‌ای مستحکم قرار دارد با وجود حاشیه‌سازی‌ها و اقدامات جنجالی دونالد ترامپ، اقتصاد ایالات متحده همچنان مسیر باثباتی را طی می‌کند و فدرال رزرو (مطابق انتظار گسترده بازار) نرخ‌های بهره را بدون تغییر حفظ کرده است. جروم پاول، رئیس فدرال رزرو، در نشست خبری پس از جلسه کمیته بازار باز تأکید کرد که «چشم‌انداز فعالیت‌های اقتصادی به‌وضوح نسبت به نشست قبلی بهبود یافته» و همچنین «ریسک‌های صعودی تورم و ریسک‌های نزولی اشتغال کاهش پیدا کرده‌اند». با این حال، همان‌طور که پاول نیز اشاره کرد، نشانه‌های اولیه‌ای از خستگی مصرف‌کننده در حال نمایان شدن است؛ موضوعی که باعث شده انتظارات بازار برای اجرای دو نوبت کاهش نرخ بهره در سال ۲۰۲۶ همچنان پابرجا بماند. در همین حال، عملکرد شرکت‌های آمریکایی نیز رضایت‌بخش ارزیابی می‌شود. فصل جاری گزارش‌های درآمدی تا اینجا نتایج قابل قبولی به همراه داشته و همین مسئله به شکل‌گیری یک رشد ملایم در دارایی‌های پرریسک کمک کرده است؛ رشدی که به‌ویژه در روزهایی که بازده اوراق خزانه‌داری آمریکا عقب‌نشینی می‌کند، بیشتر به چشم می‌آید. نکته جالب توجه آن است که شاخص S&P 500 در دوران ریاست‌جمهوری ترامپ، هرگز ماه ژانویه را با بازده منفی به پایان نرسانده است. خبرهای امیدوارکننده‌تر از بازار کار آمریکا؟ در حالی که سرمایه‌گذاران همچنان تحولات ژئوپلیتیک و اظهارنظرهای ترامپ را با حساسیت دنبال می‌کنند، تمرکز بازار در هفته پیش‌رو به داده‌های مرسوم ابتدای ماه آمریکا و سخنرانی مقامات فدرال رزرو معطوف خواهد شد. در تقویم اقتصادی، انتشار شاخص‌ مدیران خرید ISM بخش تولید و خدمات، گزارش اشتغال بخش خصوصی ADP در روز چهارشنبه و در نهایت، گزارش بسیار مهم اشتغال غیرکشاورزی (NFP) برای ماه ژانویه در روز جمعه قرار دارد. بررسی آماری اشتغال توسط کارشناسان یوتوتایمز حاکی از افزایش حدود ۷۰ هزار نفری اشتغال در گزارش NFP است؛ رقمی که در صورت تحقق، تداوم روند مثبت اخیر بازار کار را تأیید کرده و استدلال‌های جناح داویش فدرال رزرو درباره «ضعیف بودن بازار کار» را تضعیف خواهد کرد. در مجموع، انتشار مجموعه‌ای قدرتمند از داده‌های اقتصادی آمریکا که بر تثبیت بازار کار و کاهش تدریجی فشارهای تورمی صحه بگذارد، می‌تواند تا حدی به دلار آمریکا فرصت تنفس بدهد. با این حال، پایداری چنین حرکتی بیش از هر چیز به لحن مقامات فدرال رزرو وابسته خواهد بود. علی‌رغم فضای نسبتاً مثبت نشست اخیر فدرال رزرو و رأی میران به کاهش ۲۵ واحد پایه‌ای نرخ بهره، اتخاذ لحن تهاجمی (هاوکیش) از سوی مقامات پولی در مقطع فعلی همچنان سناریوی پایه بازار محسوب نمی‌شود. استرالیای انقباضی، اروپای خنثی و بریتانیای نگران؟ دلار آمریکا طی هفته‌های اخیر در برابر اغلب ارزهای اصلی عملکرد ضعیفی از خود نشان داده است؛ به‌ویژه در برابر ارزهای حوزه اقیانوسیه، یعنی دلار استرالیا و دلار نیوزیلند. نکته قابل توجه آن است که بانک‌های مرکزی استرالیا (RBA)، انگلستان (BoE) و منطقه یورو (ECB) همگی قرار است هفته آینده نشست‌های تعیین نرخ بهره خود را برگزار کنند؛ نشست‌هایی که می‌توانند جهت‌گیری بازار ارز را تحت تأثیر قرار دهند. پس از یک دوره کوتاه سیاست‌های انبساطی، اکنون انتظار می‌رود بانک مرکزی استرالیا در پی داده‌های قدرتمند ماه ژانویه، مسیر خود را تغییر دهد. شاخص‌های مدیران خرید S&P Global جهش قابل توجهی را ثبت کرده‌اند، نرخ بیکاری به‌طور غیرمنتظره‌ای به ۴.۱ درصد کاهش یافته و از همه مهم‌تر، تورم سه‌ماهه چهارم به ۳.۶ درصد افزایش پیدا کرده است؛ مجموعه‌ای از نشانه‌ها که فشار برای بازگشت به سیاست‌های انقباضی را تشدید کرده‌اند. بانک مرکزی استرالیا در نشست دسامبر خود نیز به ریسک‌های صعودی تورم و تنگنای بازار کار اشاره کرده بود. میشل بولاک، رئیس این بانک، در آن زمان تصریح کرده بود که «در صورتی که روند تورم کُند نشود، این موضوع در نشست فوریه مورد بررسی قرار خواهد گرفت». اکنون، مطابق با این موضع‌گیری، بحث درباره افزایش ۲۵ واحد پایه‌ای نرخ بهره در دستور کار نشست روز سه‌شنبه قرار دارد و بازارها با احتمال ۷۲ درصدی چنین اقدامی را قیمت‌گذاری کرده‌اند. در همین راستا، جفت‌ارز دلار استرالیا/دلار آمریکا به بالاترین سطح خود از فوریه ۲۰۲۳ رسیده و به‌طور کامل از ضعف دلار آمریکا و همچنین بهبود نسبی چشم‌انداز اقتصاد چین بهره برده است. اعلام افزایش نرخ بهره به احتمال زیاد می‌تواند یک جهش کوتاه‌مدت دیگر را برای این جفت‌ارز رقم بزند؛ با این حال، در صورتی که لحن بیانیه همراه این تصمیم به اندازه کافی انقباضی نباشد، این رشد ممکن است دوام چندانی نداشته باشد و به‌سرعت وارد فاز اصلاحی شود. آیا اعضای داویش همچنان دست بالا را در بانک مرکزی انگلستان دارند؟ در شرایطی که تحولات سایر اقتصادهای بزرگ تا حدی توجه بازار را از بریتانیا منحرف کرده است، پوند انگلیس از ضعف دلار آمریکا بهره برده و عملکرد مثبتی از خود به نمایش گذاشته است. جفت‌ارز پوند/دلار در ماه ژانویه حدود ۲.۳ درصد رشد کرده که بهترین شروع سال آن از سال ۲۰۱۹ تاکنون محسوب می‌شود؛ آن هم پس از ثبت یک جهش چشمگیر ۷.۷ درصدی در سال ۲۰۲۵. بخش قابل توجهی از داده‌های اقتصادی منتشرشده در ماه ژانویه فراتر از انتظارات ظاهر شده‌اند؛ به‌ویژه آمار قدرتمند خرده‌فروشی ماه دسامبر و شاخص‌های مدیران خرید ژانویه. در نتیجه، بازارها در حال حاضر تنها حدود ۵ درصد احتمال برای کاهش نرخ بهره در نشست روز پنج‌شنبه بانک مرکزی انگلستان قیمت‌گذاری کرده‌اند. نکته کلیدی آن است که افزایش جزئی تورم مصرف‌کننده و تداوم رشد نسبتاً بالای دستمزدها، فضای مانور جناح انبساطی کمیته سیاست پولی (MPC) را به‌شدت محدود کرده است. کاهش نرخ بهره در نشست هفته آینده می‌تواند غافلگیری بزرگی برای بازار باشد و به تضعیف محسوس پوند در برابر یورو و دلار منجر شود. به همین ترتیب، اگر رأی‌گیری کمیته با نتیجه شکننده ۵ در برابر ۴ به نفع حفظ نرخ‌ها؛ آن هم با رأی اندرو بیلی در کنار اعضای انقباضی، پایان یابد، این سناریو نیز ممکن است موقعیت فعلی پوند را متزلزل کند. در مقابل، اگر بانک مرکزی انگلستان به‌طور صریح بر تداوم فشارهای تورمی تأکید کند، این موضوع می‌تواند به تقویت پوند منجر شود؛ به‌ویژه در صورتی که پیش‌بینی‌های فصلی تورم، کاهش کندتر و نامنظم‌تری را در افق پیش‌بینی نشان دهند. بر این اساس، پوند می‌تواند از نبود چرخش آشکار به سمت سیاست‌های انبساطی و همچنین رأی‌گیری قوی‌تر به نفع تثبیت نرخ بهره منتفع شود. “ «با این حال، تمایل ذاتی بانک مرکزی انگلستان به احتیاط و رویکرد انبساطی را نباید دست‌کم گرفت؛ چرا که اندرو بیلی بار دیگر تلاش کرده با رأی دادن به حفظ نرخ‌ها و هم‌زمان باز گذاشتن مسیر کاهش در آینده، رضایت هر دو جناح کبوترها و شاهین‌ها را تا حد امکان حفظ کند.» محمد زمانی آیا تقویت یورو می‌تواند زنگ هشدار را برای بانک مرکزی اروپا به صدا درآورد؟ نشست پیش‌روی بانک مرکزی اروپا (ECB) احتمالاً کم‌هیجان‌ترین رویداد در میان نشست‌های مهم بانک‌های مرکزی خواهد بود؛ چرا که نه انتظار کاهش نرخ بهره می‌رود و نه نشانه‌ای از تغییر محسوس در لحن سیاست‌گذاران دیده می‌شود. به نظر می‌رسد کریستین لاگارد و سایر اعضای شورای حکام، همچنان از پویایی‌های فعلی رشد اقتصادی و تورم رضایت نسبی داشته باشند. با این حال، در پشت درهای بسته و در بخش پرسش و پاسخ کنفرانس خبری، تمرکز اصلی احتمالاً بر موضوع تعرفه‌ها و قدرت گرفتن یورو خواهد بود. تهدید اعمال تعرفه‌های جدید که ممکن است دولت‌های منطقه یورو را به اقدامات تلافی‌جویانه سوق دهد؛ در کنار تقویت قابل توجه یورو، می‌تواند به چالشی جدی برای سیاست‌گذاران اروپایی تبدیل شود. بسیاری از کشورهای عضو منطقه یورو، به دلیل رقابت‌پذیری محدود در برابر چین و سایر قطب‌های بزرگ صنعتی جهان، از یک یوروی قدرتمند منتفع نمی‌شوند. در چنین شرایطی، تداوم این روند می‌تواند بانک مرکزی اروپا را وادار کند در موضع فعلی خود بازنگری کرده و بار دیگر گزینه کاهش نرخ بهره را به‌عنوان ابزاری برای تضعیف نسبی ارز و حمایت از صادرات، در دستور کار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد منطقه یورو از منظر شتاب رشد، تصویر خیره‌کننده‌ای ارائه نمی‌دهد، اما ثبات نسبی آن تاکنون برای حفظ اعتماد بازار کافی بوده است. با این حال، نکته قابل تأمل آن است که آیا جفت‌ارز یورو/دلار می‌تواند بدون برخورداری از محرک‌های قوی داخلی، به‌طور پایدار بالاتر از سطح کلیدی ۱.۱۹۰۸ باقی بماند یا خیر؛ سطحی که می‌تواند به‌عنوان معیاری مهم برای سنجش قدرت واقعی روند صعودی یورو در ماه‌های آینده تلقی شود. بازگشت دلار/ین پس از افت اخیر؛ تمرکز بازار بر انتخابات زودهنگام ژاپن حرکت اخیر دلار/ین پس از افت قابل توجه هفته گذشته، بار دیگر توجه معامله‌گران را به این جفت‌ارز معطوف کرده است. «بررسی نرخ» انجام‌شده از سوی فدرال رزرو نیویورک که به موجی از فروش منجر شد، به نظر می‌رسد مومنتوم کوتاه‌مدت این جفت‌ارز را تغییر داده باشد. اکنون سرمایه‌گذاران در حال ارزیابی این موضوع هستند که آیا این افت نیز مانند آوریل ۲۰۲۴، صرفاً یک اصلاح موقتی خواهد بود یا خیر؛ دوره‌ای که در آن دلار/ین از سطح ۱۶۰.۲۰ تا ۱۵۱.۸۵ سقوط کرد، اما تنها طی چند جلسه معاملاتی دوباره صعودی شد و نهایتاً به محدوده ۱۶۱ بازگشت. سناریوی جایگزین، شباهت این حرکت به دوره ژوئیه تا سپتامبر ۲۰۲۴ است؛ زمانی که مداخله مستقیم مقامات ژاپنی در بازار ارز، باعث افت حدود ۱۴ درصدی دلار/ین شد و فشار سنگینی را بر معامله‌گران فروشنده ین وارد کرد. تکرار چنین الگویی می‌تواند پیامدهای قابل توجهی برای بازار ارز در کوتاه‌مدت داشته باشد. در شرایطی که ریسک مداخله ارزی همچنان بالا ارزیابی می‌شود، تمرکز بازار اکنون به انتخابات زودهنگام ۸ فوریه معطوف شده است. پس از آنکه تاکائیچی، نخست‌وزیر ژاپن، اعلام کرد در صورت عدم کسب اکثریت حزب لیبرال دموکرات (LDP) در مجلس نمایندگان، از سمت خود کناره‌گیری خواهد کرد، حساسیت این انتخابات به‌طور چشمگیری افزایش یافته است. بر اساس نظرسنجی‌های فعلی، حفظ اکثریت برای حزب حاکم محتمل به نظر می‌رسد. با این حال، اگر «قمار انتخاباتی» تاکائیچی با شکست مواجه شود، ین ممکن است با فشار شدیدی روبه‌رو شود؛ سناریویی که می‌تواند بار دیگر بانک مرکزی ژاپن را ناگزیر به ورود فعال‌تر به بازار دلار/ین کند و فصل تازه‌ای از نوسانات شدید را رقم بزند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ اصلاح قیمتی طلا و نقره پس از جهش‌های کم‌سابقه پس از روند صعودی بی‌وقفه‌ای که از ابتدای سال ۲۰۲۵ آغاز شد و تا حد زیادی تحت تأثیر ضعف مداوم دلار آمریکا قرار داشت، سرمایه‌گذاران بازار طلا و نقره اکنون شاهد وقوع یک اصلاح قیمتی دیرهنگام اما قابل انتظار هستند. نشانه‌های این اصلاح تا حدی از پیش در افزایش چشمگیر نوسان ضمنی فلزات گران‌بها قابل مشاهده بود؛ عاملی که از داغ شدن بیش از حد بازار حکایت داشت. با توجه به اینکه رشد اخیر قیمت‌ها حالتی تقریباً سهمی‌وار و شتاب‌زده به خود گرفته بود، افت فعلی را می‌توان واکنشی طبیعی و حتی سالم در مسیر کلی بازار ارزیابی کرد. چنین اصلاح‌هایی معمولاً به تخلیه هیجان‌های کوتاه‌مدت کمک کرده و زمینه را برای شکل‌گیری روندهای پایدارتر در آینده فراهم می‌کنند. با این حال، سناریوی صعودی برای طلا و نقره همچنان دست‌نخورده باقی مانده است. ریسک‌های ژئوپلیتیک، به‌ویژه در صورت تداوم رویکرد تقابلی و جنگ‌طلبانه ترامپ در قبال ایران، می‌تواند بار دیگر این فلزات امن را به کانون توجه سرمایه‌گذاران بازگرداند. در چنین فضایی، طلا و نقره همچنان نقش خود را به‌عنوان پناهگاه‌های سنتی سرمایه حفظ کرده و در میان‌مدت، از حمایت بنیادین قدرتمندی برخوردار خواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بالا، فشار جدید روی بانک مرکزی استرالیا برای افزایش نرخ بهره

در یک نگاه اکثریت اقتصاددانان انتظار افزایش ۲۵ صدم درصدی نرخ بهره استرالیا در فوریه را دارند. نرخ تورم پایه استرالیا به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است. بانک‌های بزرگ استرالیا افزایش نرخ را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی انتظار تثبیت نرخ دارند. پیش‌بینی می‌شود تورم استرالیا در ادامه سال به محدوده هدف بازگردد و احتمال افزایش‌های بیشتر محدود باشد. در تاریخ ۳۰ ژانویه ۲۰۲۶، اکثر اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه سیاست‌گذاری خود در ۳ فوریه نرخ بهره را ۰.۲۵ درصد افزایش داده و به ۳.۸۵ درصد برساند. این تصمیم پس از انتشار گزارش تورم سه‌ماهه چهارم سال گذشته اتخاذ شده که بالاتر از حد انتظار بود، به ویژه در شاخص تورم پایه که نشان‌دهنده فشارهای قیمتی واقعی در اقتصاد است. تا پیش از این، بیشتر پیش‌بینی‌ها بر تثبیت نرخ بهره در ۳.۶۰ درصد تمرکز داشت، اما داده‌های جدید تورمی باعث تغییر نگاه به سمت افزایش نرخ شد. تورم پایه سالانه به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است و این موضوع نگرانی‌هایی درباره گرمای بیش از حد اقتصاد ایجاد کرده است. با اینکه افزایش نرخ در فوریه تقریبا قطعی به نظر می‌رسد، اما این حرکت به معنای شروع یک چرخه سختگیرانه (هاوکیش) و طولانی نیست. بانک مرکزی استرالیا پس از این افزایش احتمالاً سیاست «صبر و مشاهده» را در پیش می‌گیرد و در صورت نیاز، آماده واکنش سریع است. بانک‌های بزرگ استرالیا مثل ANZ، Commonwealth Bank، NAB و Westpac همگی افزایش نرخ در فوریه را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی مثل گلدمن ساکس و دویچه بانک انتظار دارند نرخ‌ها ثابت بمانند. در مورد سقف نرخ بهره، اقتصاددانان نظرات متفاوتی دارند؛ برخی معتقدند نرخ می‌تواند تا ۴.۱۰ درصد افزایش یابد، برخی دیگر سقف را همان ۳.۸۵ درصد می‌دانند و عده‌ای هم انتظار دارند تا پایان سال ۲۰۲۶ نرخ به ۳.۶۰ درصد بازگردد. پیش‌بینی می‌شود تورم در ادامه سال به محدوده هدف بانک مرکزی بازگردد و همین موضوع احتمال افزایش‌های بیشتر را کاهش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استراتژی معاملاتی وست‌پک؛ چرا دلار آمریکا سقوط می‌کند؟

در یک نگاه بانک وست‌پک معتقد است دوران سلطه دلار آمریکا رو به پایان است و ارزهای اقیانوسیه (AUD و NZD) آماده صعود هستند. معامله‌گران این بانک روی افزایش نرخ بهره استرالیا در هفته آینده حساب باز کرده‌اند. برای دلار نیوزیلند، استراتژی «خرید در اصلاح» با هدف‌گذاری سطوح بالاتر پیشنهاد شده است. نقشه راه وست‌پک برای بازار ارز میز معاملات بانک وست‌پک (Westpac) سه موقعیت معاملاتی مرتبط را تقویت کرده است که همگی بر یک موضوع واحد تاکید دارند: ترک برداشتن سلطه دلار آمریکا و آمادگی ارزهای استرالیا و نیوزیلند برای بهره‌برداری از این وضعیت. چرا وست‌پک روی صعود دلار استرالیا شرط بسته است؟ با بررسی استراتژی اول این بانک، مشاهده می‌کنیم که آنها یک سبد خرید برای دلار استرالیا (AUD) باز کرده‌اند. دلیل اصلی این خوش‌بینی، تغییر انتظارات بازار نسبت به جلسه هفته آینده بانک مرکزی استرالیا (RBA) است. بازار اکنون احتمال افزایش ۱۸ واحدی نرخ بهره را قیمت‌گذاری کرده است. تحلیلگران معتقدند که حتی اگر رئیس بانک مرکزی استرالیا لحن ملایمی داشته باشد، ریسک نزولی برای دلار استرالیا محدود است. وست‌پک سه دلیل برای این موضوع می‌آورد: ۱. بهبود موقعیت رقابتی استرالیا به دلیل تغییرات یوآن چین. ۲. ثبات در بازار کالاها (Commodities). ۳. قدرت‌نمایی بازارهای سهام جهانی (به جز آمریکا). آیا ریزش دلار آمریکا ادامه دارد؟ معامله دوم وست‌پک، فروش دلار آمریکا است. اگرچه پس از اظهارات پاول و وزیر خزانه‌داری آمریکا، دلار کمی تقویت شد، اما وست‌پک این نوسانات را صرفاً «نویز» بازار می‌داند. بر اساس تحلیل‌های یوتوتایمز، مشکلات ساختاری دلار همچنان پابرجاست. ارزیابی‌های مجدد پس از اجلاس داووس و تردیدها درباره تخصیص سرمایه به آمریکا، اعتبار بلندمدت دلار را زیر سوال برده است. “ «مشکلات ساختاری عمیقی که گریبان‌گیر دلار آمریکا شده است، همچنان پابرجاست؛ از جمله بحث ارزش‌گذاری بالا و تردیدهای ژئوپلیتیک که اعتبار بلندمدت دلار را تهدید می‌کند.» مرتضی عظیمی کیوی (دلار نیوزیلند)؛ بازگشت پرقدرت؟ سومین استراتژی، مربوط به دلار نیوزیلند (NZD) است. وست‌پک که قبلاً کف قیمتی ژانویه را به درستی پیش‌بینی کرده بود، اکنون پیشنهاد می‌کند که در هر اصلاح قیمتی به سمت ۰.۵۸۸۰، اقدام به خرید با هدف ۰.۶۱۰۰ شود. منطق این معامله ساده است: ترکیب دیدگاه نزولی نسبت به دلار آمریکا با بهبود اقتصاد نیوزیلند. مدل‌های اقتصادی نشان‌دهنده جوانه‌های بهبود در اقتصاد این کشور هستند، هرچند تایید نهایی این روند نیازمند داده‌های ماه می خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای آسیایی در تقابل ریسک و فرصت؛ اخبار روز ۲۹ ژانویه

در یک نگاه سهام اندونزی بیش از ۱۰ درصد سقوط کرد و وارد محدوده اصلاحی شد. سهام بخش املاک چین پس از لغو محدودیت‌های «سه خط قرمز» جهش ۲۵ درصدی داشت. دلار استرالیا به دلیل اخبار مثبت بخش املاک چین تقویت شد. امروز ۲۹ ژانویه ۲۰۲۶، بازارهای جهانی شاهد نوسانات چشمگیر بودند. طلا در معاملات آسیایی جهش قابل توجهی داشت و تا حدود ۵,۶۰۰ دلار افزایش پیدا کرد، سپس کمی کاهش یافت و مجدداً روند صعودی را طی کرد. در بازار فارکس، دلار استرالیا به بالاترین سطح سه ساله و دلار نیوزیلند به بالاترین قیمت هفت ماهه رسید، که عمدتاً به دلیل گمانه‌زنی‌ها درباره افزایش نرخ بهره بانک مرکزی استرالیا و گزارش‌های مثبت از بازار مسکن چین بوده است و اعتماد به ریسک‌های مرتبط با چین را تقویت کرده است. در مقابل، دلار آمریکا در برابر یورو، پوند، ین ژاپن، فرانک سوئیس و دلار کانادا ضعیف‌تر شد. بانک مرکزی سنگاپور نیز سیاست پولی خود را بدون تغییر نگه داشت و نرخ ارز رسمی را ثابت نگاه داشت. در بخش شرکتی، شرکت تسلا اعلام کرد که تولید مدل‌های S و X را متوقف می‌کند و تمرکز خود را بر ساخت ربات‌های انسان‌نما و فناوری هوش مصنوعی معطوف می‌کند، که نشان‌دهنده تغییر استراتژیک در جهت توسعه ربات و فناوری‌های نوین است. اگر به دنبال بهترین فرصت‌های سرمایه‌گذاری و پیشنهادهای مالی یا خرید هستید، می‌توانم به شما کمک کنم تا گزینه‌های برتر را پیدا کنید. در بازار سهام، شاخص‌ها دچار نوسان شدید شدند. بانک گلدمن ساکس اعلام کرد که به دلیل بحران‌های مالی، وضعیت بازار اندونزی به عنوان «کم‌وزن» تنزل یافته و در صورت تغییر روند شاخص، بیش از ۱۳ میلیارد دلار سرمایه‌گذاری ممکن است خارج شود. شاخص‌های بازار اندونزی برای دومین روز متوالی سقوط کردند و بیش از ۱۰ درصد کاهش یافتند، که عمدتاً ناشی از فروش‌های هیجانی بود. در مقابل، بازار املاک چین پس از گزارش‌هایی مبنی بر اینکه توسعه‌دهندگان دیگر نیازی به رعایت معیارهای اهرمی «سه خط قرمز» ندارند، جهش کرد، به‌ویژه سهام شرکت Sunac که حدود ۲۵ درصد افزایش یافت و این موجب تقویت روحیه در این بخش و حمایت از دلار استرالیا شد. وضعیت شاخص‌های سهام در آسیا-اقیانوسیه به شرح زیر است: شاخص نیکی ۲۲۵ ژاپن با درصد کمی رشد (+۰.۲۲٪)، شاخص هنگ سنگ هنگ کنگ با رشد نسبی (+۰.۵۴٪)، شاخص شانگهای کامپوزیت چین با کاهش اندک (-۰.۱٪) که در نتیجه رشد بخش املاک و فلزات و کاهش بخش فناوری جبران شد، و شاخص S&P/ASX 200 استرالیا با کاهش اندک (-۰.۳۲٪).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا در آستانه تصمیم سخت؛ افزایش نرخ بهره یا توقف؟

در یک نگاه چهار بانک بزرگ استرالیا انتظار افزایش ۲۵ واحد پایه‌ای نرخ بهره در جلسه هفته آینده را دارند، اما گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند نرخ بهره ثابت بماند. رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه چهارم، نقطه اصلی بحث برای تصمیم‌گیری بانک مرکزی استرالیا است. اگر نرخ بهره افزایش یابد، RBA اولین بانک مرکزی در گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد و این می‌تواند دلار استرالیا و بازدهی اوراق قرضه را تقویت کند. بانک‌های گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه هفته آینده نرخ بهره را ثابت نگه دارد. پس از انتشار داده‌های تورمی قوی‌تر از انتظار در سه‌ماهه چهارم، چهار بانک بزرگ استرالیا اکنون انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره در جلسه سه‌شنبه آینده را دارند. این در حالی است که گلدمن ساکس و دویچه بانک همچنان به حفظ نرخ بهره بدون تغییر اعتقاد دارند. موضوع اصلی بحث این است که آیا رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه کافی است تا سیاست‌گذاران را به افزایش نرخ بهره در کوتاه‌مدت ترغیب کند یا نه. بازارها تصمیم RBA را بسیار حساس می‌دانند، چرا که این بانک سابقه دارد که گاهی برخلاف انتظارات بازار عمل کند. اگر RBA نرخ بهره را افزایش دهد، اولین بانک مرکزی در میان کشورهای گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد. این حرکت باعث تقویت ارزش دلار استرالیا و افزایش بازدهی اوراق قرضه کوتاه‌مدت خواهد شد و مسیر نرخ بهره داخلی را مجدداً قیمت‌گذاری می‌کند. اما اگر نرخ بهره ثابت بماند، احتمال دارد بازارها به سرعت انتظارات افزایش نرخ را کاهش دهند، چرا که بیشتر بازارها این افزایش را پیش‌خور کرده‌اند. با توجه به نظرات متفاوت و داده‌های تورمی متناقض، تصمیم پیش‌رو برای RBA یکی از حساس‌ترین لحظات در سال‌های اخیر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش AUDUSD پس از تورم قوی استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه AUDUSD به بالاترین سطح از فوریه ۲۰۲۳ رسید. تورم استرالیا بالاتر از انتظار: هسته ۳.۸٪. سه بانک بزرگ انتظار افزایش ۲۵bp در نشست ۳ فوریه را دارند. تورم خدمات و اجاره به‌شدت افزایش یافته است. احتمال افزایش نرخ بهره از ۶۲٪ به ۷۳٪ جهش کرد. فشارهای قیمتی نشان می‌دهد RBA احتمالاً مجبور به اقدام خواهد شد. دلار استرالیا امروز یکی از قدرتمندترین جهش‌های خود در سال‌های اخیر را ثبت کرد. جفت‌ارز AUDUSD پس از انتشار داده‌های تورمی قوی‌تر از انتظار، به بالاترین سطح خود از فوریه ۲۰۲۳ رسید و حتی از ۰.۷۰۲۲ عبور کرد.  تورم بالاتر از انتظار؛ زنگ خطر برای  بانک مرکزی استرالیا (RBA) گزارش جدید نشان می‌دهد تورم هسته استرالیا به ۳.۸٪ رسیده؛ رقمی که به‌طور قابل‌توجهی بالاتر از پیش‌بینی‌هاست. تورم خدمات، اجاره، سفر و حتی برق رشد شدیدی داشته و نشان می‌دهد فشارهای قیمتی هنوز مهار نشده‌اند.  احتمال افزایش نرخ بهره در نشست فوریه بانک مرکزی استرالیا در تاریخ ۲ و ۳ فوریه جلسه دارد و اکنون بازار یک افزایش ۲۵ نقطه پایه‌ای را سناریوی اصلی می‌داند. سه بانک بزرگ استرالیا — NAB، CBA و ANZ — نیز همین پیش‌بینی را تأیید کرده‌اند.  چرا این داده‌ها مهم‌اند؟ تورم دوباره شتاب گرفته است. بازار کار همچنان فشرده است. فشارهای دستمزدی و خدماتی ادامه دارد. تورم ۶ماهه نزدیک ۳.۹٪ است. قیمت برق بیش از ۲۱٪ رشد کرده است. این عوامل نشان می‌دهد RBA احتمالاً نمی‌تواند در برابر افزایش نرخ بهره مقاومت کند.  جمع‌بندی بازارها اکنون با احتمال بالای افزایش نرخ بهره در فوریه معامله می‌شوند و AUDUSD در کوتاه‌مدت می‌تواند در سطوح بالاتر باقی بماند — مگر اینکه داده‌های جدید روند تورم را تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده استرالیا – دسامبر

شاخص قیمت مصرف کننده استرالیا - دسامبر - Consumer Price Index  واقعی ................ %1.0  پیش‌بینی ............. %0.7  قبلی .................... %0.0 شاخص قیمت مصرف کننده استرالیا - دسامبر(سالانه)- Consumer Price Index  واقعی ................ %3.8  پیش‌بینی ............. %3.5  قبلی .................... %3.4 تغییرات سه ماهه شاخص تورم تعدیل‌شده (حذف تغییرات 30 درصد از اقلام بی‌ثبات) - Trimmed CPI  واقعی ................ %0.2 پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک تعرفه‌ای ترامپ؛ بازارهای آسیا لرزید

بازارهای آسیایی امروز با موجی از خبرهای مهم روبه‌رو شدند؛ از نوسانات شدید طلا و نقره گرفته تا تشدید تنش‌های تجاری آمریکا و کره‌جنوبی، بازگشت سود صنعتی چین و جهش تورم فروشگاه‌های بریتانیا. تعرفه‌های ترامپ دوباره آسیا را لرزاند ترامپ تعرفه کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش داد و مجلس کره را به «توقف اجرای توافق ۲۰۲۵» متهم کرد. این اقدام خودرو، چوب و دارو را هدف قرار می‌دهد و سهام صادرات‌محور کره را تحت فشار گذاشت. سئول اعلام کرده لوایح اجرای توافق را سریع‌تر بررسی می‌کند و فرستاده تجاری خود را راهی واشنگتن خواهد کرد. تورم خدمات ژاپن همچنان بالا شاخص قیمت تولیدکننده خدمات ژاپن در دسامبر ۲.۶٪ رشد کرد؛ نشانه‌ای از فشار دستمزدها و کمبود نیروی کار. این داده‌ها دیدگاه بانک مرکزی ژاپن درباره پایداری تورم دستمزدی را تقویت می‌کند. تورم فروشگاه‌های بریتانیا به اوج دو ساله رسید تورم فروشگاه‌ها در ژانویه به ۱.۵٪ رسید؛ سریع‌ترین رشد از ۲۰۲۴. افزایش هزینه انرژی و بیمه کارفرما عامل اصلی این جهش بوده است. بهبود کسب‌وکار در استرالیا شاخص شرایط کسب‌وکار به +۹ و اعتماد به +۳ رسید. ظرفیت استفاده‌شده همچنان بالا و در ۸۳.۲٪ است که نشان‌دهنده کمبود ظرفیت و فشار هزینه‌ای است. سود صنعتی چین بازگشت سود صنعتی چین در دسامبر ۵.۳٪ رشد کرد و اولین رشد سالانه از ۲۰۲۱ ثبت شد. این رشد عمدتاً توسط شرکت‌های خارجی هدایت شده است. ریسک ژئوپلیتیک نیویورک تایمز گزارش داد ارزیابی‌های اطلاعاتی نشان می‌دهد رهبری ایران تحت فشار داخلی فزاینده قرار دارد.  بازار سهام آسیا نیکی: +۰.۴٪ هانگ‌سنگ: +۱.۲٪ شانگهای: تقریباً بدون تغییر ASX 200: +۰.۸۲٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش دلار استرالیا به اوج ۱۵ ماهه؛ بازارها به بهبود رشد جهانی خوش‌بین شدند

دلار استرالیا با ثبت یکی از قوی‌ترین عملکردهای روزانه خود در ماه‌های اخیر، به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ حرکتی که از نگاه معامله‌گران، بازتابی از افزایش خوش‌بینی نسبت به چشم‌انداز رشد اقتصاد جهانی در سال جاری است. ارز استرالیا امروز حدود ۱.۲ درصد تقویت شد و با صعودی ۸۳ پیپی به محدوده ۰.۶۸۴۳ در برابر دلار آمریکا رسید. این بالاترین سطح در ۱۵ ماه گذشته محسوب می‌شود. جفت‌ارز AUDUSD پیش‌تر در اکتبر ۲۰۲۴ تا نزدیکی ۰.۶۹۴۰ پیش رفته بود، اما پس از آن و در پی شوک‌های سیاسی موسوم به «روز رهایی» ترامپ، تا محدوده ۰.۵۹ سقوط کرد. از آن زمان تاکنون، دلار استرالیا مسیر صعودی تدریجی اما پیوسته‌ای را در پیش گرفته است. بخشی از این جهش اخیر به جایگاه استرالیا به‌عنوان یکی از بزرگ‌ترین صادرکنندگان مواد معدنی بازمی‌گردد. صعود قیمت طلا و نزدیک شدن مس به رکوردهای تاریخی، چشم‌انداز سرمایه‌گذاری در بخش معدن را تقویت کرده و انتظار می‌رود موج تازه‌ای از سرمایه‌گذاری در اکتشاف و توسعه پروژه‌ها شکل بگیرد. این روند، به‌طور مستقیم از تقاضا برای دلار استرالیا حمایت می‌کند. در سطح کلان‌تر، این ارز به‌عنوان شاخصی پیش‌نگر از بهبود رشد جهانی عمل می‌کند. افزایش هزینه‌های دولتی در اقتصادهای بزرگ، نقش مهمی در این روند داشته است. ایالات متحده با کسری‌های مالی گسترده به تحریک تقاضا ادامه می‌دهد، آلمان پس از بحران‌های اخیر به سمت افزایش مخارج عمومی حرکت کرده و در چین نیز گمانه‌زنی‌ها درباره بسته‌های جدید محرک اقتصادی شدت گرفته است. در ژاپن نیز دولت تاکایچی بر سیاست‌های انبساطی تأکید دارد، حتی در شرایطی که هزینه استقراض رو به افزایش است. هم‌زمان، سرمایه‌گذاران به‌دنبال مناطقی باثبات‌تر در برابر نوسانات سیاسی آمریکا هستند. در این میان، استرالیا و نیوزیلند به‌عنوان «جزایر ثبات» در فضای متلاطم ژئوپلیتیک مطرح شده‌اند. دلار نیوزیلند نیز امروز بیش از ۱ درصد رشد کرده که نشان‌دهنده تقویت کلی ارزهای منطقه استرالیا–اقیانوسیه است. نگاه به جفت‌ارز AUDCAD نیز تصویر روشنی از این تغییر موازنه ارائه می‌دهد. دلار استرالیا به بالاترین سطح خود از سال ۲۰۲۳ در برابر دلار کانادا رسیده است؛ آن هم در شرایطی که هر دو ارز کالامحور محسوب می‌شوند و بانک‌های مرکزی آن‌ها در مراحل مشابهی از چرخه سیاست پولی قرار دارند، هرچند بانک مرکزی استرالیا به افزایش نرخ بهره نزدیک‌تر است. ✔️  بیشتر بخوانید: طلا بار دیگر رکورد زد؛ نگاه بازار به تصمیم ترامپ درباره رئیس فدرال رزرو در مقابل، کانادا با ریسک فزاینده محدودیت‌های تجاری از سوی آمریکا مواجه است، در حالی که استرالیا وابستگی محدودی به بازار آمریکا دارد و توانسته روابط تجاری خود با چین را نسبتاً باثبات حفظ کند. همین تفاوت ساختاری، به تقویت موقعیت دلار استرالیا در چشم‌انداز کنونی بازار کمک کرده است. در مجموع، صعود اخیر دلار استرالیا تنها یک حرکت تکنیکال کوتاه‌مدت نیست، بلکه بازتابی از تغییر انتظارات سرمایه‌گذاران نسبت به رشد جهانی، جریان سرمایه‌گذاری در بخش کالاها و جست‌وجوی ثبات در محیطی پرریسک است؛ عواملی که می‌توانند در ماه‌های آینده نیز از این ارز حمایت کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اچ‌اس‌بی‌سی: دلار آمریکا به دلیل ریسک‌های سیاسی همچنان عقب خواهد ماند

دلار آمریکا دو هفته دشوار را پشت سر گذاشته است، چرا که ترامپ با هیاهو بازگشته تا سال جدید را با اقدامات جنجالی خود آغاز کند. مدیریت نامنظم ریسک‌های ژئوپلیتیک و حمله به استقلال فدرال رزرو، دو موضوع اصلی هستند که به‌ویژه در هفته گذشته به دلار آسیب رسانده‌اند. بانک اچ‌اس‌بی‌سی (HSBC) خاطرنشان می‌کند که این ممکن است تنها آغاز ماجرا باشد. این بانک چشم‌انداز را این‌گونه ترسیم می‌کند: «مسابقه آغاز شده و پیچ و خم‌های بسیاری در سال ۲۰۲۶ پیش رو خواهد بود. چهره عدم قطعیت در سیاست آمریکا، یعنی ژئوپلیتیک، یادآور تلخی است که نشان می‌دهد وقایع چگونه می‌توانند ناگهان پدیدار شوند و بر نرخ ارز تأثیر بگذارند. علاوه بر این، ناشناخته‌های سیاسی دیگری نیز وجود دارد که باید تحلیل شوند؛ از جمله اینکه رئیس بعدی فدرال رزرو چه کسی خواهد بود و این موضوع چگونه بر شکل‌گیری سیاست‌های پولی آتی اثر می‌گذارد.» این شرکت انتظار دارد که ارزهای رشدی (Growth Currencies) در گروه ۱۰ (G10)، با وجود کاهش انتظارات برای افزایش نرخ بهره در سال جاری، همچنان پیشتاز باشند. در این میان، اچ‌اس‌بی‌سی ارزهای آنتی‌پودین (یعنی دلار استرالیا AUD و دلار نیوزیلند NZD) و همچنین کرون سوئد (SEK) را به‌عنوان برترین انتخاب‌های خود در میان ارزهای اصلی برای امسال معرفی کرده است. علاوه بر این، اچ‌اس‌بی‌سی می‌گوید که «ارزهای بازارهای نوظهور با کیفیت بالا» نیز عملکرد بهتری خواهند داشت. این موضوع ادامه روند سال ۲۰۲۵ است که در آن ارزهای آسیایی جزو پربازده‌ترین‌ها بودند. در بازگشت به بحث دلار، این شرکت اشاره می‌کند که سناریوهای بالقوه‌ای برای بازگشت دلار وجود دارد، اما این سناریوها فعلاً در چشم‌انداز آن‌ها جایی ندارند. «چه چیزی می‌تواند نظر ما را درباره دلار تغییر دهد؟ فروکش کردن این عدم قطعیت در کنار مثبت‌تر شدن محرک‌های ساختاری و چرخه‌ای برای دلار. تداوم خرید دارایی‌های آمریکا توسط خارجی‌ها همراه با عملکرد بهتر بازار سهام آمریکا و سورپرایزهای مثبت در بخش فعالیت‌های اقتصادی می‌تواند دلار را در جدول صعودی کند. اما در حال حاضر، فکر می‌کنیم دلار باید در انتهای گروه باقی بماند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر