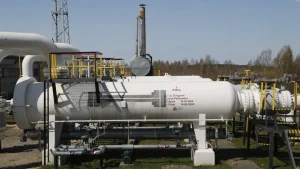
مقامهای اتحادیه اروپا اعلام کردند که سفرای کشورهای عضو با طرح حذف تدریجی گاز روسیه موافقت کردند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مقامهای اتحادیه اروپا اعلام کردند که سفرای کشورهای عضو با طرح حذف تدریجی گاز روسیه موافقت کردند.

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاستگذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار میشود. انتظار میرود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخهای بهره کوتاهمدت در آمریکا و دلار را به سمت بالا متمایل میکند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیشبینی کردهاند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطهای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمتگذاری شده است. تمرکز اصلی بر روی خلاصه پیشبینیهای اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را میدهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر میرسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمتگذاری کردهاند. همچنین، توجهها به پیشبینیهای رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیشبینیهای تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیشبینیهای نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسکها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیمگیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفتهای قرار داریم که سرمایهگذاران در حال ارزیابی مجدد سیاستهای پولی هاوکیش بانکهای مرکزی جهانی هستند. در حالی که همه این موارد به نظر میرسد که به نفع دلار است، اما این موارد به طور وسیع پیشبینی شده است. شاید تعجبآور باشد که بازار نرخها هنوز چنین کاهشهای زیادی را قیمتگذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که میتواند چشمانداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیههای امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانهداری بیش از آنچه که برای حفظ سررسید موجود نیاز است، میتواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز میتواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار دادههای ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان میدهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاستها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخهای بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاهمدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیشبینی میشود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسکهای مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کردهاند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از داراییهای روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتشبس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتشبس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانهای از این موضوع در دادههای جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وامهای اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخها را افزایش دهد امروز بانک کانادا جلسهای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار میرود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار میشود که تغییرات هاوکیش در سیاستهای پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمتگذاری کردهاند. در گزارش سیاستهای پولی سپتامبر، بانک کانادا یکی از نگاههای کسلکنندهتر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاستگذاران خواهد شد. حتی اگر سیاستهای مالی حمایتی دولت وجود داشته باشد، افزایش نرخهای بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر میرسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر میرسد که ریسکهای نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING
پروژه Apple Intelligence با تأخیر و ویژگیهای ضعیف روبهرو بوده که بخشی از آن به دلیل تعهد اپل به پردازش هوش مصنوعی روی دستگاه و حفظ حریم خصوصی است. هرچند اپل سرویس Private Cloud Compute را معرفی کرده تا پردازش خصوصی هوش مصنوعی را ممکن کند، اما این اقدام نیز مشکل تأخیر را حل نکرده است. در همین حال، رقبایی مانند سامسونگ بیش از یک سال است که پردازش ترکیبی روی دستگاه و ابری را ارائه میدهند. بازطراحی بزرگ سیری نیز حدود یکونیم سال عقب افتاده است. گزارشها نشان میدهد اپل قصد دارد سال آینده حدود ۱ میلیارد دلار در سال برای استفاده از مدل هوش مصنوعی ۱.۲ تریلیون پارامتری گوگل جهت تقویت سیری پرداخت کند. از سوی دیگر، گردش مدیریتی در اپل ادامه خواهد داشت. بسیاری از رهبران ارشد شرکت به سنین بازنشستگی نزدیک میشوند. اگرچه انتظار نمیرود تیم کوک بهزودی کنار برود (احتمالاً پس از ۲۰۲۹)، اما گزارش فایننشال تایمز ماه گذشته اعلام کرد هیئتمدیره اپل در حال آمادهسازی برای کنارهگیری احتمالی کوک در سال آینده است. جان ترنوس بهعنوان جانشین احتمالی معرفی شده است.
جمهوریخواهان مجلس نمایندگان ایالات متحده، شرکتهای اپل و گوگل را در خصوص اپلیکیشنهای ردیابی نیروهای مجری قانون مورد بازخواست قرار دادند.
موسسه رتبهبندی فیچ فرضیات قیمت نفت برای سالهای ۲۰۲۵ تا ۲۰۲۷ را کاهش داده است که بازتابدهنده مازاد عرضه در بازار است؛ در همین حال، قیمت گاز در اروپا (TTF) برای سال ۲۰۲۶ به دلیل ترازهای محدودتر افزایش یافته و فرضیه گاز هنری هاب (Henry Hub) برای سال ۲۰۲۵ نیز با توجه به قیمتهای سال جاری تعدیل شده است. فرضیات کوتاهمدت و میانمدت قیمت نفت برنت و وست تگزاس اینترمدیت (WTI) به دلیل مازاد عرضه قابلتوجه در بازار کاهش یافته است، چرا که رشد تولید از افزایش اندک تقاضا پیشی گرفته است. این تعدیل همچنین عدم قطعیت در مورد حجم صادرات روسیه و سیاستهای اوپک پلاس پس از وقفه در بازگرداندن کاهش تولید در سه ماهه اول ۲۰۲۶ را در نظر میگیرد. با این حال، فرضیات بلندمدت بدون تغییر باقی ماندهاند، زیرا قیمتهای پایینتر باید مانع از رشد عرضه با هزینه بالا شود. فیچ پیشبینی میکند که تقاضای جهانی نفت در سالهای ۲۰۲۵ و ۲۰۲۶ حدود ۰.۸ میلیون بشکه در روز رشد کند که ناشی از رشد اقتصادی کندتر، رکود شدید در بخش پتروشیمی و گذار انرژی است. آژانس بینالمللی انرژی (IEA) تخمین میزند که پذیرش خودروهای برقی منجر به جایگزینی ۱.۳ میلیون بشکه در روز از تقاضای نفت در سال ۲۰۲۴ شده است. اگرچه رشد تقاضا ممکن است در سال ۲۰۲۶ حمایت اندکی پیدا کند، اما انتظار میرود همچنان زیر ۱ میلیون بشکه در روز باقی بماند. در سمت عرضه، پیشبینی میشود عرضه جهانی نفت در سال ۲۰۲۵ به میزان ۳.۱ میلیون بشکه در روز افزایش یابد که تولیدکنندگان غیراوپک پلاس (مانند آمریکا، کانادا، برزیل و گویان) سهم عمدهای در این افزایش دارند. اوپک پلاس نیز پس از بازگرداندن بخشی از تولید، به دلیل شرایط بازار وقفهای را برای سه ماهه اول ۲۰۲۶ اعلام کرده است. همچنین تولید روسیه به دلیل تحریمها ثابت مانده و تحریمهای جدید ممکن است بر حجم صادرات تأثیر بگذارد. در بازار گاز، افزایش فرضیه قیمت گاز TTF برای سال ۲۰۲۶ نشاندهنده ترازهای گاز فشردهتر در اروپا است، زیرا رشد عرضه LNG با تأخیر در زمانبندی پروژهها محدود شده و جریان خط لوله روسیه همچنان محدود است. در آمریکا نیز فرضیه پایه گاز هنری هاب برای سال ۲۰۲۵ به ۳.۵ دلار افزایش یافته، در حالی که رشد تولید گاز آمریکا از رشد مصرف پیشی گرفته و صادرات رو به رشد LNG عرضه و تقاضا را متعادل کرده است.
شورای اتحادیه اروپا اعلام کرد که توافقی برای حذف تدریجی واردات گاز روسیه تا سال ۲۰۲۷ حاصل شده است.
با وجود اینکه شاخصهای اصلی بازار سهام ایالات متحده در ۵ روز از ۶ روز معاملاتی اخیر روند صعودی داشتهاند، بازار هنوز بهطور کامل از منطقه خطر خارج نشده است؛ چراکه برخی از سهامهای پیشرو همچنان با چالشهای تکنیکال مواجه هستند و تصویر فنی آنها کاملاً مطلوب نیست. در حالی که رشد شاخصها باعث بهبود وضعیت تکنیکال برخی نمادهای بزرگ شده است، دو غول فناوری یعنی مایکروسافت و انویدیا همچنان زیر میانگینهای متحرک ۱۰۰ و ۲۰۰ ساعته خود معامله میشوند و تلاش امروز هر دو برای عبور از میانگین ۱۰۰ ساعته با شکست مواجه شد. تحلیلگران این پرسش را مطرح میکنند که آیا بازار میتواند بدون حمایت این دو سهم تا سال نو به رالی صعودی خود ادامه دهد؟ در صورتی که پاسخ منفی باشد، سطوح میانگین متحرک این دو نماد بهعنوان سیگنالی برای جهتگیری کلی بازار عمل خواهند کرد. در بررسی جزئیات تکنیکال، وضعیت مایکروسافت و انویدیا نزولی (Bearish) ارزیابی میشود و هر دو برای به دست گرفتن کنترل بازار توسط خریداران، نیازمند عبور پایدار از میانگینهای متحرک خود هستند. در مقابل، نقاط روشنی نیز دیده میشود؛ اپل و آلفابت در وضعیت صعودی (Bullish) قرار دارند و اپل سطوح رکوردی جدیدی را ثبت کرده است. در همین حال، وضعیت متا (فیسبوک) خنثی است، زیرا قیمت آن بالاتر از میانگین ۱۰۰ ساعته اما همچنان پایینتر از میانگین متحرک ۲۰۰ ساعته قرار دارد و برای تقویت روند صعودی باید از سد ۶۴۸ دلار عبور کند.
رویترز گزارش داد که یک حمله پهپادی به میدان گازی خورمور باعث شد جریان گاز به نیروگاههای برق اقلیم کردستان عراق متوقف شود. این حادثه موجب اختلال در تأمین انرژی منطقه شده و نگرانیهایی درباره امنیت زیرساختهای حیاتی انرژی در عراق ایجاد کرده است. مقامهای اقلیم کردستان عراق به همراه شرکت دانا گاز امارات تحقیقات میدانی را آغاز کردهاند تا جزئیات حمله و میزان خسارت مشخص شود.
وزیر خارجه روسیه، سرگئی لاوروف، اعلام کرد که روسیه از نسخه اولیه طرح صلح آمریکا استقبال کرده است. او هشدار داد که اگر نسخه اصلاحشده طرح موقت بازتابدهنده روح و مفاد مذاکرات میان پوتین و ترامپ نباشد، شرایط بهطور کامل متفاوت خواهد بود.
شرکت اپل در اقدامی که یک تعدیل نیروی نادر به شمار میرود، اقدام به کاهش مشاغل در سازمان فروش خود کرده است. این غول فناوری در بیانیهای تایید کرد که در حال اعمال تغییراتی در بخش فروش است و طی هفتههای اخیر، دهها نفر از کارکنان این بخش را از قطع همکاری مطلع کرده است.
سخنگوی کمیسیون اروپا اعلام کرد که مذاکرات اخیر درباره اوکراین پیشرفتهای سازندهای داشته است، هرچند هنوز کارهای زیادی برای تکمیل پیشنهادهای صلح باقی مانده است. او همچنین خبر داد که فردا نشستی با حضور «ائتلاف داوطلبان اوکراین» برگزار خواهد شد.
بله، ما قبلاً در این موقعیت بودهایم، اما حالا نشانههایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده میشود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایتکننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرمتر از کتاب بژ فدرال رزرو در روز چهارشنبه میتواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفتهای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوتتر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بودهایم، اما به نظر میرسد فشار تحریمها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارشهای اخیر حاکی از آن است که ایالات متحده در حال عقبنشینی از حمایت از خواستههای حداکثری روسیه است و احتمالاً رئیسجمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیسجمهور ایالات متحده، دونالد ترامپ، گفتوگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوشبینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شدهاند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمتهای گاز طبیعی و نفت به نزدیکترین حد خود در سال جاری رسیدهاند – معکوس بحران تأمین انرژی در سال 2022. اینها خبر خوبی برای چشمانداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیشبینیهای رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، میتواند به نفع دلار تمام شود. بعید به نظر میرسد که این هفته، دادههای اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ دادههای اقتصادی، پیشبینی میشود که آمار فروش خردهفروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارشدهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانهزنیها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای میدهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمتگذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیفتر نشده است. بهطور کلی، ترکیب پیشرفتهای مذاکرات صلح اوکراین و کتاب بژ، ریسکهای نزولی برای دلار در این هفته ایجاد میکند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان میدهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخصهای کلی کسبوکار منطقه تاثیر منفی میگذارد و آلمان در حال بررسی کمکهای مالی انرژی است. کاهش قیمتهای انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار میآید. ما کمی تعجب کردهایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایهگذاران ترجیح میدهند دیدگاههای مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر میرسد که رویدادهای این هفته میتواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. دادههای PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیشبینی میشود به 91.6 برسد، خواهد گذاشت. اگر پیشرفتهای بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی میتواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیشبینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر میشود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجهای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمتگذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING
وینسنت، از مقامات بانک مرکزی کانادا (BoC)، اظهار داشت که بهرهوری ضعیف یک مشکل سیستمی است که نیازمند رویکردی هماهنگ در سراسر اقتصاد میباشد. وی با بیان اینکه اقتصاد در یک چرخه معیوب گرفتار شده، هشدار داد که شوکهای وارده به اقتصاد کانادا بیش از حد متواتر شدهاند و کشور نسبت به اثرات آنها بسیار آسیبپذیر است. وینسنت تأکید کرد که کانادا به فضای سرمایهگذاری بهتر، رقابت بیشتر و سرمایهگذاری روی استعدادها نیاز دارد، چرا که تعداد کمی از کسبوکارها برای رقابت شدید بینالمللی آماده هستند. او همچنین خاطرنشان کرد که در بررسی عوامل تورمزا، رابطه میان افزایش هزینههای نیروی کار و بهرهوری اهمیت ویژهای دارد و افزایش بهرهوری تنها راهی است که امکان داشتن درآمدهای بالاتر را همزمان با حفظ تورم پایین و باثبات فراهم میکند.
بانک جیپی مورگان اعلام کرد که زمان انتظار برای دریافت مدلهای آیفون ۱۷ بهطور قابلتوجهی طولانیتر از حالت معمول باقی مانده است، که نشان میدهد تقاضا همچنان از عرضه پیشی گرفته است. در گزارش هفتگی این بانک، آمده است که میانگین زمان تحویل در هفته دهم حدود ۷ روز است، در حالی که در همین مرحله از سال گذشته تنها ۲ روز بود. مدل پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین محدودیت عرضه را دارد. مدل میانرده آیفون Air نیز افزایش جزئی در زمان انتظار ثبت کرده است، در حالی که مدلهای پریمیوم Pro و Pro Max ثبات خود را حفظ کردهاند. این وضعیت در تضاد با چرخه سال گذشته است که در آن زمان، مدت انتظار برای مدلهای Pro کاهش یافته بود؛ موضوعی که نشاندهنده تقاضای قویتر برای مدلهای ردهبالای اپل در سال جاری است.
گزارش جیپیمورگان نشان میدهد که زمان تحویل جهانی آیفون ۱۷ همچنان بهطور غیرمعمول طولانی است و در هفته دهم بهطور متوسط به ۷ روز رسیده، در حالی که سال گذشته تنها ۲ روز بود. این بانک میگوید این روند نشان میدهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی که مدلهای آیفون ۱۷ پرو و پرو مکس بدون تغییر ماندهاند — برخلاف مدلهای پرو سال گذشته که در همین مقطع زمان انتظار کوتاهتری داشتند.
شرکت Tencent با Apple توافقی امضا کرده است که بر اساس آن، اپل پرداختهای مربوط به خریدهای درونبرنامهای در مینیگیمها و اپلیکیشنهای WeChat را مدیریت کرده و ۱۵٪ از این تراکنشها را دریافت خواهد کرد. این توافق که بیش از یک سال بین دو غول فناوری در حال مذاکره بوده، اکنون نهایی شده و منبع درآمد جدیدی برای اپل ایجاد میکند و در عین حال فشارها را از روی Tencent کاهش میدهد. اپل پیشتر از Tencent خواسته بود تا راههای فرار از پرداخت کمیسیون ۳۰٪ را که برخی توسعهدهندگان اپلیکیشن استفاده میکردند، مسدود کند؛ این راهها کاربران را به سیستمهای پرداخت خارجی هدایت میکردند.
صورتجلسه نشست بانک مرکزی کانادا (BoC) نشان داد که اعضای شورای سیاستگذاری به طور جدی به کاهش نرخ بهره در ماه اکتبر فکر میکردند. بر اساس این صورتجلسه، اعضا پیش از اعلام تصمیم نرخ بهره در ۲۹ اکتبر، توافق کردند که برای درک روند اصلی تورم کل، باید از نوسانات شدید و کوتاهمدت تورم چشمپوشی کرده و بر شاخصهای تورم پایه تمرکز کنند. اعضا همچنین نسبت به این موضوع که ضعف در بازار کار ممکن است ادامه یابد و گستردهتر شود، ابراز نگرانی کردند. گفتوگوها با شرکتها نیز حاکی از آن بود که اگر تقاضا در آمریکا بیشتر تضعیف شود، این امر میتواند به از دست رفتن مشاغل بیشتری در کانادا منجر شود. مهمترین نکته در این نشست، وجود دیدگاههای متفاوت درباره زمانبندی کاهش نرخ بهره بود؛ با این حال، استدلالها برای اقدام در ماه اکتبر (کاهش نرخ بهره) مهمتر تلقی شدند. در مقابل، برخی اعضا معتقد بودند که انتظار کشیدن به آنها فرصت میدهد تا اطلاعات بیشتری در مورد وضعیت اقتصاد، بازار کار و تورم به دست آورند.
تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود در مجلس عوام اعلام کرد که سیاست پولی تأثیر محدودی در مقابله با تغییرات ساختاری ناشی از تعرفههای آمریکا دارد. او بار دیگر تأکید کرد که ابزارهای پولی نمیتوانند بهتنهایی پاسخگوی پیامدهای بلندمدت و ساختاری ناشی از سیاستهای تجاری ایالات متحده باشند.
اپل در حال نهایی کردن قراردادی است که به موجب آن، سالانه حدود ۱ میلیارد دلار به گوگل پرداخت خواهد کرد تا از مدل هوش مصنوعی جمینای این شرکت برای کمک به اجرای ویژگیهای سیری (Siri)، که برای سال ۲۰۲۶ برنامهریزی شدهاند، استفاده کند. بر اساس این توافق، اپل برای قدرت بخشیدن به سیری، از مدل ۱.۲ تریلیون پارامتری گوگل بهره خواهد برد.
سیاست پولی مقداری محرک فراهم میکند.
اپل گزارش درآمد فصلی چهارم خود را که فراتر از انتظارات بود، منتشر کرد. این عملکرد قدرتمند، ناشی از فروش قوی آیفون و رشد بخش خدمات بود؛ با این حال، فروش ضعیفتر در چین و هزینههای اندکی بالاتر، تصویر کلی را تعدیل کرد. این غول فناوری سود هر سهم (EPS) خود را ۱.۸۵ دلار (بالاتر از پیشبینی ۱.۷۷ دلاری) و درآمد (revenue) خود را ۱۰۲.۴۷ میلیارد دلار (اندکی فراتر از پیشبینی ۱۰۲.۱۹ میلیارد دلاری) اعلام کرد. فروش آیفون با رشد سالانه ۶.۱ درصدی به ۴۹.۰۳ میلیارد دلار رسید و رشد کلی محصولات را تقویت کرد. درآمد بخش خدمات به ۲۸.۷۵ میلیارد دلار افزایش یافت (در مقابل پیشبینی ۲۸.۱۸ میلیارد دلاری) و به گسترش پیوسته خود به عنوان موتور رشد با حاشیه سود بالای اپل ادامه داد. سایر بخشها نیز عملکردی بهتر از حد انتظار داشتند: درآمد بخش مک (Mac) به ۸.۷۳ میلیارد دلار، آیپد (iPad) به ۶.۹۵ میلیارد دلار، و بخش پوشیدنیها، خانه و لوازم جانبی به ۹.۰۱ میلیارد دلار رسید که هر یک تقریباً مطابق یا بهتر از پیشبینیها بودند. با این حال، تفکیک منطقهای چندان مطلوب نبود. درآمد منطقه چین بزرگ (Greater China) با افتی محسوس به ۱۴.۴۹ میلیارد دلار رسید که بسیار کمتر از انتظارات ۱۶.۴۳ میلیارد دلاری بود. این امر بر فشارهای رقابتی مداوم و تقاضای ناهموار در این بازار تأکید دارد. فروش در قاره آمریکا (Americas) با ثبت رقم ۴۴.۱۹ میلیارد دلار، ثابت بود و تنها اندکی از پیشبینیها کمتر بود. هزینههای عملیاتی (Operating expenses) با افزایشی جزئی به ۱۵.۹۱ میلیارد دلار رسید (در مقابل پیشبینی ۱۵.۷۵ میلیارد دلاری) که حاشیه سود را کاهش داد اما سودآوری کلی را دستنخورده باقی گذاشت. آخرین نتایج اپل نشاندهنده تابآوری کسبوکارهای اصلی آن یعنی آیفون و خدمات است، حتی در حالی که چالشهای منطقهای همچنان پابرجا هستند و این امر، لحنی محتاطانه را برای آینده رقم میزند.
در حالی که بازار سهام در ساعات پایانی معاملات با روندی نزولی حرکت میکند، شرکتهای بزرگ اپل و آمازون قرار است گزارشهای درآمدی خود را پس از پایان معاملات منتشر کنند. پیش از اعلام نتایج، سهام اپل با ۱.۶۰ دلار افزایش (معادل ۰.۵۹٪) به ۲۷۱.۳۰ دلار رسیده، در حالی که سهام آمازون با کاهش ۶.۶۷ دلاری (معادل ۲.۹۰٪) در قیمت ۲۲۳.۷۰ دلار معامله میشود. انتظارات از اپل (AAPL): سود هر سهم (EPS) مورد انتظار: ۱.۷۸ دلار برای هر سهم، که نشاندهنده رشد سالانه حدود ۵ تا ۶ درصدی است. درآمد مورد انتظار: حدود ۱۰۲.۲۳ میلیارد دلار، که بازتابدهنده رشد سالانه تقریباً ۶ تا ۷ درصدی است. چشمانداز کل سال: پیشبینی میشود رشد سود هر سهم نزدیک به ۹ تا ۱۰ درصد و رشد درآمد حدود ۵ تا ۶ درصد باشد. انتظارات از آمازون (AMZN): سود هر سهم (EPS) مورد انتظار: حدود ۱.۵۷ دلار برای فصل پیش رو. درآمد مورد انتظار: تقریباً ۱۷۷.۹۱ میلیارد دلار. چشمانداز کل سال: پیشبینی سود هر سهم بین ۶.۸۵ تا ۷.۱۷ دلار، با درآمد کل نزدیک به ۷۲۳ میلیارد دلار و رشد تخمینی بین ۹ تا ۱۵ درصد. چشمانداز خدمات وب آمازون (AWS): رشد درآمد: انتظار میرود رشد درآمد این بخش نسبت به سال گذشته حدود ۱۸٪ افزایش یابد و تحلیلگران رسیدن آن به مرز ۲۰٪ را به عنوان یک معیار کلیدی زیر نظر دارند. حوزههای مورد توجه: سرمایهگذاران به دقت حاشیه سود، توسعه زیرساخت هوش مصنوعی (AI) و هزینههای سرمایهای برای مراکز داده و تراشهها را رصد خواهند کرد. رصد رقابتی: عملکرد AWS از نزدیک با مایکروسافت آژور (Azure) و گوگل کلاود (Cloud) مقایسه خواهد شد تا قدرت نسبی آن در پاسخ به تقاضای ناشی از هوش مصنوعی سنجیده شود. اظهارات تیم مدیریتی: پیشبینی (Guidance) این تیم درباره روندهای هزینهکرد سازمانی، حجم کاری مرتبط با هوش مصنوعی و طرحهای بهرهوری برای ارزیابی پایداری رشد بسیار حیاتی خواهد بود. پیامد برای بازار: ثبت رشدی بالاتر از ۲۰٪ احتمالاً به عنوان تأییدی بر بازیابی شتاب رشد AWS تلقی خواهد شد؛ در مقابل، هر رقمی پایینتر از انتظارات میتواند ارزشگذاری کلی آمازون را تحت فشار قرار دهد.
وزیر خزانهداری ایالات متحده،بسنت، اعلام کرد که رئیسجمهور چین، شی جینپینگ، بهصورت یکجانبه علاقهمندی خود را به مشارکت در پروژه خط لوله انرژی در ایالت آلاسکا ابراز کرده است. همچنین، وی افزود که توافق مربوط به انتقال مالکیت تیکتاک در مذاکرات کوالالامپور نهایی شده و این روند در هفتههای آینده اجرایی خواهد شد. در ادامه، بسنت تأکید کرد که تمرکز کامل دولت آمریکا اکنون بر توسعه انرژی هستهای قرار گرفته است و همه نهادها در این مسیر بسیج شدهاند. چین متعهد شده است حداقل ۱۲ میلیون تن سویا در سال، به مدت سه سال از آمریکا خریداری کند. این توافق بخشی از همکاریهای تجاری جدید میان واشنگتن و پکن است. همچنین، وی افزود که سایر کشورها نیز مجموعاً ۱۹ میلیون تن سویا از آمریکا خریداری خواهند کرد. این حجم از صادرات میتواند به تقویت بخش کشاورزی آمریکا و افزایش درآمد کشاورزان منجر شود. بسنت، وزیر خزانهداری ایالات متحده، اعلام کرد که دور دوم مصاحبهها برای انتخاب رئیس جدید فدرال رزرو آغاز شده است. وی افزود که فهرست نامزدها اوایل دسامبر ارائه خواهد شد و امید دارد تا کریسمس گزینه نهایی انتخاب شود. در بخش دیگری از سخنان خود، بسنت گفت: رشد اشتغال در آمریکا بهزودی بهطور چشمگیری افزایش خواهد یافت و پیشبینی کرد که در سهماهه اول سال ۲۰۲۶ بازپرداختهای مالیاتی بزرگی به مصرفکنندگان تعلق گیرد که میتواند محرک مهمی برای تقاضای داخلی باشد.
بانک مرکزی کانادا نرخ بهره خود را به ۲.۲۵٪ کاهش داد. رئیس بانک، تیف مکلم، در توضیح این تصمیم به عدم قطعیتهای تجاری، تعرفههای آمریکا و فشارهای تورمی اشاره کرد که اقتصاد کانادا را تضعیف کردهاند. در گزارشی از بلومبرگ، وارن لاولی، مدیرعامل در بانک ملی کانادا، گفت: «فکر میکنم ما نرخ بهره را کاهش میدهیم چون اقتصاد تحت فشار شدید قرار دارد.» او تأکید کرد که دولت باید تمرکز خود را بر رشد بهرهوری بگذارد و افزود: «ما واقعاً مثل همستر در چرخهای هستیم که خروجی بیشتری از هر ساعت کار تولید نمیکنیم.» این اظهارات نشاندهنده بحران ساختاری بهرهوری در کانادا طی یک دهه گذشته است؛ بحرانی که با وجود سیاستهای پولی انبساطی، همچنان مانع رشد پایدار اقتصادی شده است.
دلار کانادا امروز به قویترین سطح خود در یک ماه گذشته صعود کرد؛ واکنشی به تصمیم بانک مرکزی این کشور برای توقف موقت چرخه کاهش نرخ بهره. بانک مرکزی کانادا در نشست امروز خود، نرخ بهره را ۲۵ واحد پایه کاهش داد و به ۲٫۲۵ درصد رساند، اما همزمان اعلام کرد که این آخرین کاهش در افق فعلی سیاستی است. تیف مکلم، رئیس بانک مرکزی، تأکید کرد تنها در صورتی کاهش دیگری انجام خواهد شد که چشمانداز اقتصادی بهطور معناداری تغییر کند. در عین حال، بانک نسبت به فضای نامطمئن تجارت جهانی و مسیر کند رشد اقتصاد هشدار داد. این موضع محتاطانه، بهسرعت در بازار ارز منعکس شد. جفتارز USDCAD پس از اعلام تصمیم، بیش از ۵۵ پیپ کاهش یافت و به محدوده ۱٫۳۸۹۰ رسید؛ پایینترین سطح از ۲۸ سپتامبر. پیش از اعلام تصمیم، احتمال کاهش نرخ دیگر تا میانه سال ۲۰۲۶ حدود ۷۵ درصد برآورد میشد، اما اکنون به حدود ۵۰ درصد کاهش یافته است. در کنار سیاست پولی کانادا، فضای ژئوپلیتیک نیز بر احساسات بازار اثر گذاشت. دونالد ترامپ در مسیر سفر آسیایی خود، در پاسخ به پرسشی درباره افزایش ۱۰ درصدی تعرفه بر واردات از کانادا، گفت: «نمیدانم چه زمانی اجرایی میشود و واقعاً نمیخواهم فعلاً درباره آن صحبت کنم.» تحلیلگران این اظهارنظر را نشانهای از غیرواقعی بودن تهدید تعرفهها ارزیابی کردند؛ تهدیدی که از ابتدا هم بازار آن را جدی نگرفته بود. در همین حال، دیدار فردای ترامپ با رئیسجمهور چین شی جینپینگ نیز توجه معاملهگران را جلب کرده است. پیشبینیها حاکی از آن است که دو کشور به توافقی تجاری دست یابند که از آنچه چند هفته پیش انتظار میرفت، ملایمتر و سازندهتر باشد. چنین توافقی میتواند چشمانداز رشد جهانی در سال ۲۰۲۶ را بهبود دهد و در نتیجه، برای صادرات کالایی کانادا؛ بهویژه در حوزه انرژی و فلزات پایه، نوعی حمایت ایجاد کند. بهاینترتیب، دلار کانادا امروز از هر دو سو حمایت شد: از یکسو عقبنشینی بانک مرکزی از سیاستهای انبساطی بیشتر و از سوی دیگر، آرامتر شدن فضای تجاری جهانی.