TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ونزوئلا اظهارات ترامپ درباره حریم هوایی را خصمانه خواند

دولت ونزوئلا اعلام کرد پست اخیر دونالد ترامپ درباره حریم هوایی این کشور را «خصمانه، یک‌جانبه و خودسرانه» توصیف کرده و آن را به‌طور رسمی رد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

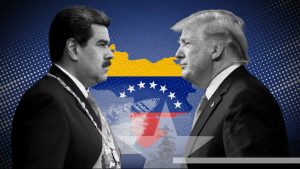
دونالد ترامپ و نیکلاس مادورو هفته گذشته درباره احتمال دیدار در آمریکا تلفنی گفتگو کردند

به گزارش نیویورک تایمز، دونالد ترامپ هفته گذشته گفت‌وگویی تلفنی با نیکلاس مادورو، رهبر ونزوئلا، داشته و طرفین درباره امکان برگزاری دیداری در ایالات متحده بحث کرده‌اند؛ این رخداد در حالی به وقوع پیوسته که دولت آمریکا همچنان به افزایش فشار نظامی و تهدید علیه کاراکاس ادامه می‌دهد. به گفته منابع آگاه، این مکالمه در اواخر هفته صورت گرفته و با وجود گفت‌وگو درباره ملاقات احتمالی، هنوز هیچ برنامه‌ای برای چنین دیداری تنظیم نشده است. در این تماس تلفنی که مارکو روبیو، وزیر امور خارجه آمریکا نیز در آن حضور داشت، دو طرف پیش از اجرایی شدن تصمیم وزارت خارجه مبنی بر معرفی مادورو به عنوان رهبر یک سازمان تروریستی خارجی، با یکدیگر صحبت کردند. ایالات متحده حضور نظامی قابل‌توجهی را در دریای کارائیب با هدف تمرکز بر ونزوئلا ایجاد کرده است. اگرچه مقامات دولت هدف خود را مقابله با قاچاق مواد مخدر اعلام کرده‌اند، اما به صراحت روشن ساخته‌اند که خواهان برکناری مادورو از قدرت، احتمالاً با توسل به زور هستند. ترامپ سابقه‌ای طولانی در پیشبرد راهبردهای دوگانه در قبال رقبا دارد؛ رویکردی که شامل مذاکره در یک مسیر و هم‌زمان تهدید به استفاده از نیروی نظامی در مسیر دیگر است. این تماس مستقیم می‌تواند سرآغاز تلاشی برای ایجاد راهی جهت خروج از تشدید تنش‌های نظامی باشد، هرچند دولت آمریکا همچنان بر کناره‌گیری مادورو اصرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تشدید گمانه‌زنی‌ها درباره کاهش نرخ بهره در آستانه انتشار داده‌های کلیدی آمریکا

کاهش نرخ بهره در دسامبر هنوز «قطعی» نیست پس از آنکه مجموعه‌ای از اظهارنظرهای نسبتاً هاوکیش از سوی مقامات فدرال رزرو جریان بازار را در هفته‌های اخیر تحت فشار قرار داد، موج تازه‌ای از سخنان داویش طی روزهای گذشته ورق را برگرداند و انتظارات سیاستی را به شکل چشمگیری جابه‌جا کرد. در یک چرخش سریع، احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست ۱۰ دسامبر از حدود ۲۵ درصد به نزدیکی ۸۰ درصد صعود کرد؛ تغییری که بلافاصله در قیمت‌گذاری دارایی‌ها بازتاب یافت. بازده اوراق خزانه سقوط کرد، واکنش دلار محدود باقی ماند، اما دارایی‌های ریسکی—از سهام گرفته تا رمزارزها—بخشی از زیان‌های سنگین ماه نوامبر را جبران کردند و بار دیگر بهبود ریسک‌پذیری در بازار جریان یافت. این تغییر مسیر صرفاً نتیجه پیوستن چند «عضو داویش» جدید به جمع طرفداران کاهش نرخ نبود؛ هرچند حضور جان ویلیامز، رئیس فدرال رزرو نیویورک و یکی از اثرگذارترین اعضای کمیته، وزن این حرکت را دوچندان کرد. مهم‌تر از آن، داده‌های اقتصادی اخیر نشانه‌هایی از کندی در برخی بخش‌های اقتصاد آمریکا ارائه داده‌اند و این پرسش را دوباره مطرح کرده‌اند که آیا فدرال رزرو می‌تواند بدون به‌خطر انداختن رشد، سیاست انقباضی خود را طولانی‌تر ادامه دهد یا خیر. با این حال، نکته‌ای که جروم پاول به‌صراحت بر آن تأکید دارد همچنان پابرجاست: اعضای FOMC پیش از نشست دسامبر به تازه‌ترین داده‌های کلیدی در حوزه بازار کار و تورم دسترسی نخواهند داشت. غیبت این داده‌های پر اهمیت—آن‌هم در شرایطی که آمارهای موجود تصویر نسبتاً نامنسجمی از اقتصاد ارائه می‌دهند—بار تحلیلی داده‌های هفته پیش‌رو را سنگین‌تر از معمول کرده است. تقویم اقتصادی هفته آینده سرشار از گزارش‌هایی است که می‌توانند به‌سرعت توازن انتظارات را تغییر دهند؛ چه در جهت کاهش احتمال و چه در مسیر تقویت آن تا آستانه تقریباً قطعی. آیا داده‌های ISM معمای «رکود تورمی» را دوباره به صحنه بازمی‌گردانند؟ هفته پیش‌رو با انتشار شاخص مدیران خرید بخش تولید ISM برای نوامبر آغاز می‌شود؛ گزارشی که دو روز بعد با نسخه خدمات آن تکمیل خواهد شد و در مجموع می‌تواند پیام مهمی برای مسیر آتی سیاست پولی فدرال رزرو داشته باشد. طبق داده‌های ماه‌های اخیر، بخش تولید آمریکا از ماه مارس تاکنون در فاز انقباض قرار دارد و عمدتاً تحت‌تأثیر فضای مبهم پیرامون تعرفه‌ها و نگرانی‌ها از واکنش تلافی‌جویانه شرکای تجاری نسبت به کالاهای آمریکایی. زیرشاخص اشتغال در بخش تولید نیز نشانه‌های هماهنگ با این ضعف ساختاری را نشان می‌دهد و از فوریه تاکنون زیر سطح ۵۰ قرار داشته است؛ موضوعی که نگرانی‌ها درباره کاهش سرعت جذب نیروی کار در بخش‌های صنعتی را تشدید کرده است. با این حال، نکته قابل‌توجه در داده‌های اخیر ISM، سقوط قابل‌ملاحظه شاخص قیمت‌ها است؛ رقمی که از سطوح نزدیک به ۷۰ واحد تا ۵۸ واحد در اکتبر پایین آمده و تردیدهایی جدی درباره این ادعا ایجاد می‌کند که تعرفه‌ها الزاماً موجب تشدید فشارهای تورمی در بخش تولید شده‌اند. اما تصویر در بخش خدمات—بخش مسلط اقتصاد آمریکا—پیچیده‌تر و تا حدی نگران‌کننده‌تر است. شاخص قیمت‌های خدمات ISM همچنان در محدوده بسیار بالای ۷۰ واحد باقی مانده؛ سطحی که به‌روشنی نشان می‌دهد ریشه بخش مهمی از چسبندگی تورم در آمریکا عوامل داخلی و تقاضامحور است، نه شوک‌های بیرونی یا تجاری. این شکاف میان تولید و خدمات، یکی از دلایلی است که بحث «رکود تورمی خفیف» را در میان برخی اقتصاددان‌ها دوباره مطرح کرده است. در سطح فعالیت اقتصادی نیز تصویر دوگانه است: شاخص کل بخش خدمات در اکتبر با رشد سفارشات جدید به ۵۲.۴ واحد افزایش یافت، درحالی‌که PMI تولید به ۴۸.۷ واحد کاهش یافت. اگر در داده‌های ماه نوامبر بار دیگر شاهد افزایش محسوس فعالیت خدمات باشیم، این امر دست جریان‌های هاوکیش در فدرال رزرو را برای مخالفت با کاهش نرخ بهره تقویت خواهد کرد. در مقابل، لغزش خدمات به آستانه ۵۰ یا پایین‌تر می‌تواند به سرعت روایت بازار را تغییر دهد و استدلال موافقان کاهش نرخ را تقویت کند. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ تمرکز بازار بر گزارش ADP؛ در حالی‌که انتشار آمار رسمی NFP به تعویق افتاده است در غیاب گزارش رسمی اشتغال غیرکشاورزی (گزارش NFP)—که انتشار آن برای ماه نوامبر به ۱۶ دسامبر موکول شده و داده ماه اکتبر نیز در نهایت لغو شد—چشم‌ها به‌طور طبیعی به سمت گزارش اشتغال ADP در روز چهارشنبه دوخته خواهد شد؛ گزارشی که این‌بار نقش یک «نماینده داده‌ای» برای ارزیابی سلامت بازار کار بخش خصوصی آمریکا را ایفا می‌کند. در ماه اکتبر، گزارش ADP از افزایش ۴۲ هزار شغل حکایت داشت؛ رقمی که فراتر از انتظارات بود و نشان داد بازار کار، علی‌رغم نشانه‌های پراکنده از کندی، هنوز کاملاً از رونق نیفتاده است. با این حال، درست مانند شاخص‌های ISM، هرگونه غافلگیری مثبت یا منفی در این داده می‌تواند تأثیر دوگانه‌ای بر انتظارات کاهش نرخ بهره داشته باشد و به همان اندازه بر دلار آمریکا فشار وارد کند یا آن را تقویت کند. پوشش داده‌های اشتغال این هفته محدود به ADP نخواهد بود. روز پنج‌شنبه، گزارش تعدیل نیروهای چَلِنجر (Challenger Layoffs) منتشر می‌شود و می‌تواند تصویری دقیق‌تر از روند اخراج‌ها ارائه دهد. گرچه اغلب مقامات فدرال رزرو تاکنون نسبت به موج اخیر اعلامیه‌های تعدیل نیرو بی‌تفاوت بوده‌اند و آن را تهدیدی فوری برای بازار کار نمی‌دانند، اما هر افزایش قابل‌توجه در آمار اخراج‌های ماه نوامبر می‌تواند این روایت را تغییر دهد و نگرانی‌ها نسبت به ورود بازار کار به فاز ضعف ساختاری را تشدید کند. در فضایی که داده‌های رسمی اشتغال در دسترس نیست، ترکیب ADP، آمار تعدیل نیرو و شاخص‌های ISM به‌طور جمعی نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات سیاستی پیش از نشست دسامبر خواهد داشت. آیا گزارش PCE سپتامبر اهمیت خود را از دست داده است؟ در روز جمعه، توجه بازارها به سمت گزارش تورم PCE و شاخص‌های مصرف شخصی برای ماه سپتامبر معطوف خواهد شد. هرچند فدرال رزرو بیش از هر چیز مشتاق مشاهده داده‌های ماه نوامبر است—داده‌هایی که زمان انتشار رسمی آن‌ها هنوز مشخص نشده—اما آمار سپتامبر همچنان می‌تواند در شرایطی که مجموعه داده‌های اخیر تصویری نامنسجم و متناقض از اقتصاد ارائه می‌کنند، نقش یک «نقشه راه موقت» را برای سیاست‌گذاران ایفا کند. پیش‌بینی‌ها حکایت از آن دارند که شاخص PCE سرفصل در سپتامبر از ۲.۷ درصد به ۲.۸ درصد سالانه افزایش یافته باشد. در مقابل، PCE هسته—مهم‌ترین سنجه تورمی مورد توجه فدرال رزرو—احتمالاً بدون تغییر در سطح ۲.۹ درصد سالانه باقی مانده است. تثبیت تورم هسته در این محدوده، همان‌قدر که نشانه‌ای از فروکش‌کردن فشارهای تورمی است، می‌تواند یادآور چالش فدرال رزرو در رساندن تورم به سطح هدف ۲ درصد نیز باشد. در کنار آمار تورمی، بازارها چشم‌انتظار چند گزارش کلیدی دیگر نیز هستند: تولید صنعتی در روز چهارشنبه، سفارشات کارخانجات و نظرسنجی مقدماتی احساسات مصرف‌کننده دانشگاه میشیگان در روز جمعه. هر یک از این داده‌ها می‌تواند، در کنار گزارش PCE، تصویری روشن‌تر از سلامت اقتصاد آمریکا پیش از نشست مهم دسامبر ارائه دهد. اما اهمیت این مجموعه فراتر از اقتصاد کلان است. اگر داده‌های هفته آینده به‌طور کلی قوی‌تر از انتظار منتشر شوند و در نتیجه، بازارها احتمال کاهش نرخ بهره را تعدیل کنند، رالی اخیر وال‌استریت به‌سرعت در معرض خطر قرار خواهد گرفت. چنین وضعیتی می‌تواند امید سرمایه‌گذاران به شکل‌گیری یک رالی پایان سال موسوم به سانتا رالی را—حداقل تا قبل از نشست فدرال رزرو—کمرنگ کند. واکنش محدود دلار استرالیا؛ شاید داده‌های GDP هم معادله را تغییر ندهد در استرالیا، تازه‌ترین داده‌های تورمی عملاً جای هیچ تردیدی برای بازار باقی نگذاشته‌اند: مسیر سیاستی بانک مرکزی استرالیا (RBA) بار دیگر به‌سمت سخت‌گیری متمایل شده و انتظارات برای کاهش نرخ بهره کاملاً رنگ باخته است. نرخ تورم مصرف‌کننده در اکتبر به ۳.۸ درصد سالانه رسید—رقمی بالاتر از پیش‌بینی‌ها و به‌طور معنادار بالاتر از سقف هدف‌گذاری ۳ درصدی RBA. این افزایش تورم در کنار نشانه‌هایی از بهبود بازار کار، این پیام را به روشنی منتقل می‌کند که چشم‌انداز کاهش نرخ بار دیگر به آینده‌ای دورتر موکول شده است. در چنین شرایطی، حتی اگر داده‌های رشد اقتصادی سه‌ماهه سوم که چهارشنبه منتشر می‌شود پایین‌تر از انتظار بیاید، بعید است مسیر انتظارات سیاستی را تغییر دهد یا بازار را به سمت بازنگری جدی هدایت کند. به بیان دیگر، داده GDP پایین یا حتی یک چهره ترکیبی ضعیف احتمال بسیار کمی برای ایجاد تغییر در قیمت‌گذاری‌های سیاست پولی دارد. از منظر ارزی، چشم‌انداز دلار استرالیا (AUD) نیز به همین میزان واضح است. انتظار می‌رود دلار استرالیا واکنش چندانی به داده‌های رشد داخلی نشان ندهد و به‌جای آن عمدتاً تحت‌تأثیر عوامل فراساحلی قرار بگیرد: ریسک‌پذیری جهانی و جهت‌گیری بازارهای سهام، و مهم‌تر از آن، موج جدید PMI چین—اعم از شاخص رسمی دولت چین در روز یکشنبه، PMI تولید S&P Global در روز دوشنبه، و PMI خدمات S&P Global در روز چهارشنبه. با توجه به عمق پیوندهای تجاری میان استرالیا و چین، داده‌های چین احتمالاً عامل محرک اصلی دلار استرالیا در هفته پیش‌رو خواهند بود؛ نه آمارهای داخلی که ظاهراً اثر آن‌ها از قبل در قیمت‌ها لحاظ شده است. امید خریداران دلار کانادا به داده‌های اشتغال بانک مرکزی کانادا (BoC) نیز در ماه‌های اخیر ناچار شده لحن سیاستی خود را به سمت بی‌طرفی متمایل کند؛ تغییری که نشان می‌دهد فضای تصمیم‌گیری سیاست‌گذاران نه‌تنها پیچیده‌تر شده، بلکه به‌شدت به داده‌های اقتصادی آینده وابسته است. با اینکه اقتصاد کانادا همچنان زیر فشار تعرفه‌های اعمال‌شده از سوی دولت ترامپ قرار دارد، داده‌های بازار کار نشانه‌هایی از ثبات نسبی را مخابره کرده‌اند و در همین حال، شاخص‌های تورم پایه نیز در سطوحی چسبنده باقی مانده‌اند. با وجود این، در صورتی که طی ماه‌های آینده توافق تجاری مشخصی میان واشنگتن و اتاوا حاصل نشود، احتمال کاهش نرخ‌های بیشتر همچنان روی میز باقی خواهد ماند. هرچند باید توجه داشت که BoC نرخ بهره را از ابتدای سال تاکنون تا ۲.۲۵ درصد کاهش داده و همین موضوع موجب شده سیاست‌گذاران تمایل داشته باشند بخشی از ظرفیت سیاستی را برای شرایط اضطراری‌تر حفظ کنند. در چنین فضایی، مشابه فدرال رزرو، بازار کار در کنار تورم، معیار اصلی تعیین‌کننده جهت سیاستی بانک مرکزی خواهد بود. نگاه‌ها اکنون به گزارش اشتغال جمعه دوخته شده است—گزارشی که اگر نشان دهد اقتصاد برای سومین ماه پیاپی موفق به ایجاد شغل شده، می‌تواند انتظارات مربوط به کاهش ۲۵ واحد پایه‌ای نرخ بهره را بیش از پیش تضعیف کند و در نتیجه، به نفع دلار کانادا (CAD) تمام شود. به بیان دیگر، هرگونه نشانه‌ای از ترمیم پایدار در بازار کار می‌تواند BoC را ترغیب کند تا در برابر فشارهای بیرونی مقاومت بیشتری نشان دهد و این دقیقاً همان چیزی است که معامله‌گران صعودی CAD امیدوار به تحقق آن هستند. تورم منطقه یورو؛ داده‌ای که احتمالاً بازار را تکان نخواهد داد تورم در منطقه یورو برخلاف آمریکا، در حال حاضر در صدر نگرانی‌های سیاست‌گذاران قرار ندارد؛ چرا که بانک مرکزی اروپا (ECB) در ماه‌های اخیر به‌وضوح نشان داده برنامه‌ای برای تغییر جهت سیاستی—نه کاهش نرخ و نه تشدید انقباض—در آینده نزدیک ندارد. داده‌های موجود نیز از این رویکرد محتاطانه حمایت می‌کنند و تصویر نسبتاً باثباتی از روند قیمت‌ها ارائه می‌دهند. نرخ سرفصل CPI از بهار تاکنون حول و حوش ۲ درصد نوسان می‌کند؛ سطحی که در مقایسه با اهداف بلندمدت ECB، نه نگران‌کننده و نه کافی برای القای خوش‌بینی بیشتر است. بر اساس برآوردهای اولیه ماه نوامبر که قرار است روز سه‌شنبه منتشر شود، انتظار می‌رود تورم سرفصل در سطح ۲.۱ درصد ثابت بماند تا این الگوی ثبات ادامه یابد. در روز جمعه نیز انتظار نمی‌رود برآورد نهایی رشد سه‌ماهه سوم (GDP) تغییری نسبت به رقم اولیه داشته باشد؛ رقمی که رشد ۰.۲ درصدی فصلانه را نشان می‌داد و تأییدی است بر این واقعیت که منطقه یورو با وجود ضعف‌های ساختاری، همچنان از رکود کامل فاصله دارد. در بخش داده‌های مرتبط با فعالیت اقتصادی، انتشار سفارشات صنعتی آلمان و تولید صنعتی فرانسه در روز جمعه ممکن است نوسانات محدودی را در یورو ایجاد کند، اما احتمال اینکه این داده‌ها روند غالب بازار را تغییر دهند، بسیار اندک است. در افق کوتاه‌مدت تا میان‌مدت، مسیر یورو بیش از آنکه تحت‌تأثیر متغیرهای داخلی منطقه یورو قرار گیرد، به شدت وابسته به جهت‌گیری سیاست پولی فدرال رزرو و همچنین چشم‌انداز روابط تجاری آمریکا—اتحادیه اروپا خواهد بود. به‌عبارت دیگر، در حال حاضر «سیاست واشنگتن» محرک بزرگ‌تری برای یورو است تا «تحولات بروکسل». ین و نفت در جست‌وجوی محرک تازه در بازار فارکس، انتظار می‌رود جفت‌ارز دلار/ین در هفته پیش‌رو نسبتاً پرنوسان باقی بماند؛ نوسانی که ناشی از واگرایی چشمگیر مسیر سیاست پولی در فدرال رزرو و بانک مرکزی ژاپن (BoJ) است—واگرایی‌ای که برخلاف انتظار، هنوز نتوانسته جریان مشخصی برای ین ایجاد کند. هرچند افزایش انتظارات کاهش نرخ بهره در آمریکا طی هفته گذشته و همچنین برخی اظهارات غیرمنتظره و متمایل به انقباض از سوی مقامات BoJ، موجب شد ین اندکی ثبات پیدا کند، اما این ارز همچنان در محدوده حساس مداخله دولت ژاپن گرفتار مانده است. در چنین فضایی، داده‌های داخلی ژاپن می‌توانند نقش محرک کوتاه‌مدت را ایفا کنند. آمار بازبینی‌شده سرمایه‌گذاری شرکت‌ها در سه‌ماهه سوم که روز دوشنبه منتشر می‌شود و گزارش مخارج خانوارها برای ماه اکتبر در روز جمعه؛ در صورتی که فراتر از انتظار ظاهر شوند، می‌توانند احتمال افزایش نرخ بهره در نشست دسامبر را تقویت کنند—احتمالی که شاید به ین اجازه دهد از محدوده فعلی فاصله گرفته و نشانه‌هایی از بازگشت قدرت را نمایش دهد. اما در بازار کالا، تمرکز معامله‌گران بر نفت خام است. کشورهای عضو اوپک+ به احتمال بسیار زیاد در نشست روز یکشنبه سقف فعلی تولید را بدون تغییر حفظ خواهند کرد—تصمیمی که ادامه توقف افزایش عرضه برای سه ماه نخست سال ۲۰۲۶ را تأیید می‌کند. از آنجا که این تصمیم تا حد زیادی پیشخور شده، واکنش بازار نفت احتمالاً محدود خواهد بود. بنابراین، معامله‌گران نفت به‌جای تصمیم اوپک+، به‌طور فزاینده‌ای به سمت تحولات ژئوپلیتیک نگاه می‌کنند؛ به‌ویژه آخرین تحرکات دولت ترامپ برای ترغیب اوکراین و روسیه به توافق صلح. هرگونه نشانه‌ای از پیشرفت در مذاکرات صلح می‌تواند به‌سرعت مسیر قیمت نفت را تغییر دهد—از کاهش ریسک ژئوپلیتیک گرفته تا تأثیرگذاری بر جریان‌های عرضه و تقاضای جهانی. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحرکات تازه در دیپلماسی جنگ اوکراین؛ از ابتکار صلح ترامپ تا آمادگی کی‌یف برای گفت‌وگو با واشنگتن

تحولات اخیر در پرونده جنگ اوکراین نشانه ورود به مرحله‌ای تازه و حساس از دیپلماسی است. ولودیمیر زلنسکی اعلام کرده که گفت‌وگوهای اوکراین با ایالات متحده «در آینده نزدیک» انجام خواهد شد؛ سخنی که نشان می‌دهد واشنگتن بار دیگر ابتکار عمل را در مسیر مذاکرات به دست می‌گیرد. این رویداد هم‌زمان شده با گزارشی از روزنامه تلگراف بریتانیا مبنی بر اعزام استیو ویتکوف، فرستاده ویژه صلح آمریکا، و جرد کوشنر، داماد و مشاور نزدیک دونالد ترامپ، به مسکو برای ارائه مستقیم طرح صلح به ولادیمیر پوتین. این اقدام به‌عنوان نخستین تلاش جدی دولت آمریکا برای طرح پیشنهاد مشخص نزد کرملین پس از ماه‌ها رکود دیپلماتیک تفسیر شده است. بخش جنجالی‌تر گزارش تلگراف ادعایی است مبنی بر اینکه ترامپ ممکن است در طرح خود «مناطق تصرف شده اوکراین را به‌عنوان بخشی از روسیه» به رسمیت بشناسد؛ ادعایی که اگرچه از سوی منابع رسمی تأیید نشده، اما انتشارش در فضای رسانه‌ای کافی بود تا موجی از گمانه‌زنی‌ها درباره ماهیت واقعی طرح آمریکا و پیامدهای احتمالی آن شکل گیرد. در چنین فضایی، اظهارنظر زلنسکی درباره آغاز گفت‌وگو با واشنگتن، نشانه‌ای از آن است که کی‌یف می‌داند مرحله جدید مذاکرات احتمالاً بیش از آنکه در اوکراین طراحی شود، در پایتخت‌های آمریکا و روسیه شکل خواهد گرفت؛ مسیری که برای اوکراین هم از نظر سیاسی حساس است و هم از منظر راهبردی پرهزینه. این تحرکات می‌تواند پیامدهای مهمی برای توازن قدرت ژئوپلیتیکی داشته باشد. اگر روایت تلگراف حتی بخشی از واقعیت را منعکس کند، روسیه با تقویت دست بالای خود وارد مذاکرات خواهد شد و اوکراین با محدودیت‌های بیشتری در تعیین خطوط قرمز مواجه می‌شود. اتحادیه اروپا و ناتو نیز ممکن است در موقعیتی دوگانه گرفتار شوند؛ از یک سو تعهد به حمایت از کی‌یف، و از سوی دیگر ضرورت حفظ هماهنگی استراتژیک با واشنگتن. افزون بر این، بازارهای جهانی نیز به‌شدت حساس خواهند بود؛ زیرا هرگونه تغییر ناگهانی در معماری امنیتی اروپا می‌تواند نوسانات تازه‌ای در ارزها، انرژی و دارایی‌های ریسکی ایجاد کند. در مجموع، نشانه‌ها حاکی از آن است که جنگ اوکراین وارد مرحله‌ای از دیپلماسی فشرده شده که در آن نقش آمریکا بیش از هر زمان دیگری تعیین‌کننده خواهد بود؛ مرحله‌ای که آینده سیاسی کی‌یف، منافع مسکو و ثبات اروپا را در مسیری پرابهام و شکننده قرار می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: مالیات بر درآمد کاهش خواهد یافت

ترامپ: به‌زودی جلوی ورود مواد مخدر از راه زمینی گرفته خواهد شد. به‌زودی جلوی قاچاق زمینی آنها گرفته می‌شود. مالیات بر درآمد کاهش خواهد یافت. ممکن است مالیات بر درآمد تقریباً به‌طور کامل کاهش یابد، به دلیل درآمدهای تعرفه‌ای. دستور خرید تعداد بیشتری بمب‌افکن B-2 صادر شد. مکزیک در مورد تغییر نام خلیج مکزیک «به‌زودی کنار خواهد آمد». انگیزه مظنون در تیراندازی واشنگتن هنوز مشخص نیست. ایالات متحده قاچاق مواد مخدر دریایی را تا ۸۵٪ کاهش داده و به‌زودی سرکوب زمینی آغاز خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه S&P: وضعیت مالی بریتانیا همچنان آسیب‌پذیر است

مؤسسه رتبه‌بندی S&P Global Ratings هشدار داد که وضعیت مالی عمومی بریتانیا همچنان آسیب‌پذیر باقی مانده است، حتی با وجود اقدامات افزایش درآمد که در بودجه پاییز ۲۰۲۵ معرفی شد. این مؤسسه تأکید کرد که فشارهای ساختاری هزینه‌ها و رشد اقتصادی کم‌رمق به این معناست که فشارهای مالی در میان‌مدت ادامه خواهد داشت. موسسه S&P موقعیت مالی بریتانیا را «آسیب‌پذیر» توصیف کرد و آن را یکی از محدودیت‌های کلیدی رتبه اعتباری حاکمیتی بریتانیا دانست. این مؤسسه انتظار دارد کسری‌های دولت تا سال ۲۰۲۸ به‌تدریج کاهش یابد، اما هشدار داد که برنامه انضباط مالی بریتانیا با ریسک‌هایی مواجه است، به‌ویژه در پایان دوره پیش‌بینی که تقاضاهای هزینه‌ای افزایش خواهد یافت و فضای سیاسی برای سخت‌گیری بیشتر محدود می‌شود. این اظهارات بار دیگر نگرانی‌ها درباره مسیر بدهی بریتانیا را برجسته می‌کند و نشان می‌دهد که اقدامات جدید بودجه‌ای احتمالاً تغییر چشمگیری در چالش‌های مالی طولانی‌مدت ایجاد نخواهند کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلژیک هشدار داد استفاده از دارایی روسیه صلح را تهدید می‌کند

نخست‌وزیر بلژیک هشدار داد که طرح اتحادیه اروپا برای استفاده از دارایی‌های مسدودشده روسیه به نفع اوکراین می‌تواند مذاکرات صلح آینده را تضعیف کند. به گزارش فایننشال تایمز، بارت دِ وِور این نگرانی را در نامه‌ای به اورسولا فون‌درلاین، رئیس کمیسیون اروپا، مطرح کرده است. ماه گذشته، رهبران اتحادیه اروپا نتوانستند حمایت بلژیک را برای طرح وام ۱۴۰ میلیارد یورویی به اوکراین جلب کنند. بخش عمده‌ای از دارایی‌های روسیه در بلژیک نگهداری می‌شود و این موضوع به بروکسل اهرم فشار قابل‌توجهی می‌دهد. کمیسیون اروپا قرار است این هفته متن حقوقی جدیدی برای پاسخ به نگرانی‌های بلژیک ارائه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی از دیدار هیئت‌های اوکراین و آمریکا در هفته جاری خبر داد

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد که هیئت‌های اوکراینی و آمریکایی قرار است در هفته جاری با یکدیگر دیدار کنند. این نشست با هدف کار بر روی نکات مطرح‌شده در مذاکرات ژنو برگزار می‌شود تا زمینه‌ساز برقراری صلح و ارائه تضمین‌های امنیتی به اوکراین گردد.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پوتین: طرح صلح ترامپ می‌تواند مبنای توافقات آینده باشد

در سلسله اظهاراتی که می‌تواند فضای مذاکرات آتی درباره جنگ اوکراین را تغییر دهد، ولادیمیر پوتین اعلام کرد: مسکو و واشنگتن توافق دارند که طرح صلح ترامپ برای اوکراین می‌تواند پایه‌ای برای توافقات آینده باشد. روسیه آماده است درباره امنیت اروپا وارد گفت‌وگو شود. مسکو مشاهده می‌کند که ایالات متحده «مواضع روسیه را در نظر می‌گیرد». پوتین همچنین تأکید کرد که کرملین برای گفت‌وگوهای جدی درباره ثبات راهبردی با آمریکا آمادگی کامل دارد و افزود: «آماده یک بحث جدی هستیم و انتظار داریم هیأت آمریکایی هفته آینده وارد مسکو شود.» به گفته او، هیأت ایالات متحده هفته آینده به مسکو سفر خواهد کرد؛ سفری که می‌تواند مقدمه‌ای برای تغییر در مسیر دیپلماسی و تلاش‌های صلح باشد. روسیه و اوکراین همچنان از طریق سرویس‌های امنیتی با یکدیگر در تماس‌اند. مسکو آماده است «در هر لحظه» گفت‌وگو با آمریکا را آغاز کند. به‌محض اینکه نیروهای اوکراینی عقب‌نشینی کنند، نبردها متوقف می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار همچنان گران است

پوند پس از اعلام بودجه بریتانیا در روز گذشته تقویت شده است، زیرا فضای مالی بهتر از پیش‌بینی‌ها به نظر می‌رسد و این موضوع فشار زیادی بر رشد اقتصادی وارد نخواهد کرد. با این حال، همچنان احتمال کاهش نرخ بهره توسط بانک انگلستان در دسامبر وجود دارد. پیش‌بینی می‌شود که نقدینگی در پایان این هفته کاهش یابد و ممکن است دلار پس از اصلاحات این هفته، تثبیت شود. دلار آمریکا: ثبات پس از اصلاحات همانطور که دیروز گفته شد، اصلاح دلار در این هفته بیشتر ناشی از تعدیل انتظارات نسبت به نرخ‌های پایین‌تر است، که به دنبال تغییرات در سیاست‌های فدرال رزرو اتفاق افتاده است، نه به دلیل جابجایی سرمایه‌ها به سمت دارایی‌های امن به دلیل مسائل ژئوپولیتیکی. به عنوان نمونه، عملکرد بهتر ین نسبت به ارزهایی مانند کرون سوئدی نشان می‌دهد که دلیل اصلی این تغییرات در بازار، نه تنش‌های جهانی، بلکه تغییرات اقتصادی داخلی است. بازارهای ایالات متحده به دلیل تعطیلات شکرگزاری بسته خواهند بود و در نتیجه شرایط نقدینگی کاهش می‌یابد. این می‌تواند فرصتی برای مقامات ژاپنی باشد تا در جفت ارز USDJPY مداخله کنند. با این حال، احتمالاً ژاپنی‌ها ترجیح می‌دهند پس از انتشار داده‌های منفی برای دلار اقدام کنند، چرا که توقف در حرکت این جفت ارز ممکن است کمی از فوریت دخالت آن‌ها بکاهد. دلار هنوز در مقابل ارزهای گروه G10 (ده کشور اصلی صنعتی) گران است اما با توجه به اصلاحات اخیر و فضای محدود برای تغییرات بیشتر در نرخ‌های بهره فدرال رزرو، ما در حال حاضر دیدگاه بی‌طرفانه‌ای نسبت به دلار برای تعطیلات شکرگزاری داریم. یورو: پتانسیل صعودی باقی می‌ماند یورو هنوز پتانسیل رشد دارد، به‌ویژه اگر توافق صلحی در اوکراین حاصل شود. آخرین اخبار حاکی از این است که هرچند مذاکرات پیشرفت‌هایی داشته‌اند اما احتمالاً تا هفته آینده ادامه خواهند داشت. در حال حاضر، طرفداران صعودی یورو (EURUSD) باید از بازگشت به سطح ۱.۱۶ راضی باشند. ما معتقدیم که ممکن است این جفت ارز به ۱.۱۷ برسد، چرا که ارزان بودن آن در کوتاه‌مدت کاهش یافته است. هدف ما برای پایان سال ۱.۱۸ است، که تحت تاثیر عوامل فصلی و برخی داده‌های ضعیف از ایالات متحده در دسامبر قرار خواهد گرفت. امروز، بانک مرکزی اروپا صورت‌جلسه تصمیمات خود در جلسه ۳۰ اکتبر را منتشر می‌کند. ما پیش‌بینی نمی‌کنیم که این صورت‌جلسه تأثیر زیادی بر بازارها داشته باشد، زیرا دیدگاه خنثی شورای حکام این بانک قبلاً در سخنرانی‌های پس از جلسه تأیید شده است. پوند: واکنش مثبت به بودجه بریتانیا پوند در پی اعلام بودجه دیروز تقویت شد. نکات مثبت شامل افزایش فضای مالی (که فشار کمتری بر اعتبار مالی دولت وارد می‌کند) و همچنین این بود که دولت بریتانیا مجبور نبود مالیات‌ها را به اندازه‌ای که پیش‌بینی می‌شد، افزایش دهد. بازنگری دفتر مسئولیت بودجه نشان داد که کسری مالی تنها ۶ میلیارد پوند است. نگرانی‌ها در مورد اعتبار طرح‌های مالیاتی که به تعویق افتاده‌اند، احتمالاً به زمانی دیگر موکول خواهد شد. ما همچنین فکر نمی‌کنیم که برنامه‌های هزینه‌ای دولت تا انتخابات ۲۰۲۹ قابل اعتماد باشند. به همین دلیل، انتظار نداریم که پوند بیشتر از این تقویت شود. برداشت ما این است که این بودجه تأثیر عمده‌ای بر سیاست‌های بانک انگلستان نخواهد داشت، اما احتمالاً کاهش قیمت‌های انرژی می‌تواند اعتماد بانک انگلستان را برای کاهش نرخ بهره بیشتر تقویت کند. با توجه به اینکه پوند از نظر ارز تجاری گران است، ما معتقدیم که در صورت کاهش نرخ بهره توسط بانک انگلستان در هفت ماه آینده، جفت ارز EURGBP ممکن است به محدوده ۰.۸۷۰۰/۰.۸۷۵۰ برسد و پیش از کاهش نرخ بهره در دسامبر، به ۰.۸۸۵۰ برسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا: هزینه‌های استقراض کاهش یافته چون بدهی کنترل می‌شود

ریچل ریوز، وزیر دارایی بریتانیا، پس از اعلام بودجه گفت: هزینه‌های استقراض کاهش یافته زیرا من در حال کنترل بدهی هستم. او افزود: مردم می‌دانند که وضعیت مالی عمومی بریتانیا تحت فشار است و تأکید کرد که افزایش مالیات برای تأمین هزینه‌های رفاهی را نمی‌پذیرد. بازارها پس از واکنش اولیه به بودجه، به ریوز اعتماد بیشتری داده‌اند؛ پوند تقویت شد و بازده اوراق ۱۰ ساله دولت بریتانیا به ۴.۴۲٪ کاهش یافت. با این حال، دفتر مسئولیت بودجه (OBR) اعلام کرد که هیچ‌یک از اقدامات ریوز در این بودجه تأثیر قابل‌توجهی بر پیش‌بینی‌ها ندارد. این نهاد توضیح داد که مالیات‌ها و هزینه‌های دولت به‌طور قابل‌توجهی افزایش یافته‌اند و بار مالیاتی بریتانیا در سال‌های آینده به بالاترین سطح پس از جنگ جهانی دوم خواهد رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ به ژاپن گفت موضع تایوان را آرام کند

دونالد ترامپ پس از تماس تلفنی با شی جین‌پینگ، رهبر چین، به توکیو توصیه کرد که موضع خود درباره تایوان را آرام‌تر کند. ژاپن، متحد ایالات متحده، که با موضع‌گیری اخیر خود چین را خشمگین کرده بود، این پیام را نگران‌کننده یافت. ترامپ دیدار مورد انتظار خود با شی را «۱۲ از ۱۰» ارزیابی کرد. منابع آگاه می‌گویند شی جین‌پینگ در نیم ساعت از تماس تلفنی یک‌ساعته با ترامپ، بر ادعای تاریخی چین نسبت به تایوان و همچنین مسئولیت مشترک واشنگتن و پکن در مدیریت نظم جهانی تأکید کرده است. این تماس پس از آن انجام شد که نخست‌وزیر ژاپن، سانائه تاکایچی، با بیان اینکه حمله احتمالی چین به تایوان می‌تواند واکنش نظامی توکیو را برانگیزد، خشم پکن را برانگیخته بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

حمله پهپادی جریان گاز کردستان عراق را متوقف کرد

رویترز گزارش داد که یک حمله پهپادی به میدان گازی خورمور باعث شد جریان گاز به نیروگاه‌های برق اقلیم کردستان عراق متوقف شود. این حادثه موجب اختلال در تأمین انرژی منطقه شده و نگرانی‌هایی درباره امنیت زیرساخت‌های حیاتی انرژی در عراق ایجاد کرده است. مقام‌های اقلیم کردستان عراق به همراه شرکت دانا گاز امارات تحقیقات میدانی را آغاز کرده‌اند تا جزئیات حمله و میزان خسارت مشخص شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رد پای روسیه در طرح صلح آمریکا؛ پشت‌پرده شکل‌گیری ابتکار ۲۸ ماده‌ای

گزارش‌های تازه نشان می‌دهد طرح ۲۸ ماده‌ای آمریکا برای پایان جنگ اوکراین که هفته گذشته منتشر شد، بخشی از محتوای خود را از سندی غیررسمی و تهیه‌شده توسط روسیه گرفته است. سه منبع آگاه به رویترز گفته‌اند این سند روسی در اواسط اکتبر، پس از دیدار ترامپ و زلنسکی در واشنگتن، به مقام‌های ارشد آمریکایی ارائه شده بود. این سند، شامل شرایط مدنظر مسکو برای پایان جنگ بود؛ از جمله واگذاری بخش‌هایی از شرق اوکراین؛ خواسته‌هایی که کی‌یف پیش‌تر رد کرده بود. منابع می‌گویند با وجود آگاهی برخی مقام‌های آمریکایی از احتمال مخالفت اوکراین، این سند در تدوین طرح اولیه نقش کلیدی داشته است. کاخ سفید به‌طور مستقیم درباره استفاده از سند روسی اظهارنظر نکرده، اما به نقل از ترامپ اعلام کرده که مذاکرات برای نهایی‌سازی طرح ادامه دارد و نمایندگان او با روسیه و اوکراین در حال گفت‌وگو هستند. پس از انتشار طرح، موجی از بدبینی در واشنگتن و اروپا ایجاد شد. بسیاری از مقام‌ها و قانون‌گذاران آمریکایی می‌گویند طرح بیشتر شبیه «فهرست خواسته‌های روسیه» است تا یک پیشنهاد بی‌طرفانه. گفته می‌شود بخش‌هایی از طرح هنگام دیدار جرد کوشنر، استیو ویتکوف و کریل دیمیتریف (رئیس صندوق ثروت ملی روسیه) در میامی شکل گرفته؛ جلسه‌ای که از دید بخش زیادی از وزارت خارجه پنهان مانده بود. اسناد و تماس‌های فاش‌شده نیز نشان می‌دهد مقامات روسی و ویتکوف حتی از «طرح ۲۰ ماده‌ای» پیش‌نویسی صحبت کرده‌اند که بعدها به ۲۸ بند گسترش یافت. طرح اولیه با واکنش سریع اروپا و اوکراین مواجه شد و در نتیجه، ۹ بند از ۲۸ بند اولیه حذف یا تعدیل شد. مارکو روبیو و دیگر مقامات آمریکایی نیز در ژنو با طرف‌های اروپایی و اوکراینی برای اصلاح بخش‌های «بیش از حد مطلوب برای مسکو» توافق کردند. اکنون مذاکرات در ابوظبی دنبال می‌شود؛ جایی که هیأت‌های آمریکا، روسیه و اوکراین هم‌زمان در حال گفت‌وگو هستند. مقام‌های اوکراینی می‌گویند با چارچوب اصلاح‌شده موافق‌اند، اما تأکید دارند که مسائل حساس مانند وضعیت سرزمینی باید مستقیماً در دیدار احتمالی زلنسکی و ترامپ حل‌وفصل شود. این پرونده همچنان رو به گسترش است و نشان می‌دهد طرح صلح واشنگتن بیش از آنچه تصور می‌شد تحت تأثیر روایت مسکو قرار داشته؛ نکته‌ای که می‌تواند آینده مذاکرات و توازن دیپلماتیک در جنگ اوکراین را دستخوش تغییر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت بریتانیا: اجازه خواهیم داد تولید نفت و گاز جدید در نزدیکی میدان‌های موجود انجام شود.

مجوزهای جدید برای اکتشاف میدان‌های جدید نفت و گاز صادر نخواهد شد. نرخ مالیات مکانیسم جدید قیمت‌گذاری نفت و گاز ۳۵٪ خواهد بود. مکانیسم جدید قیمت‌گذاری نفت و گاز جایگزین مالیات بر سود انرژی خواهد شد، که انتظار می‌رود در آوریل ۲۰۳۰ یا زودتر پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دفتر مسئولیت بودجه (OBR) بریتانیا پیش‌بینی کرده است که قیمت مسکن در این کشور به‌طور متوسط از سال ۲۰۲۶، ۲.۵٪ رشد خواهد داشت

بودجه بریتانیا تا سال مالی ۲۰۳۰–۲۰۳۱، ۱۱.۸ میلیارد پوند به هزینه‌های دولت اضافه می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریوز، وزیر خزانه‌داری بریتانیا: انتشار زودهنگام گزارش OBR بسیار ناامیدکننده است

افشای این اطلاعات از سوی OBR خطایی جدی به شمار می‌آید. این بودجه سرمایه‌گذاری در نظام سلامت ملی بریتانیا (NHS) را حفظ خواهد کرد. هیچ بازگشتی به سیاست‌های ریاضتی در کار نخواهد بود؛ سرمایه‌گذاری در اقتصاد و نظام سلامت حفظ خواهد شد. میزان استقراض در هر سالِ دورهٔ پیش‌بینی‌شده به‌عنوان سهمی از تولید ناخالص داخلی کاهش خواهد یافت. این بودجه موجب کاهش تورم خواهد شد. حاشیه مانور مالی به بیش از دو برابر افزایش یافته و به ۲۱.۷ میلیارد پوند رسیده است گزینه من، برنامه‌ریزی بودجه بر اساس مالیات‌های عادلانه است OBR پیش‌بینی‌های خود برای رشد بهره‌وری را تا پایان دورهٔ پیش‌بینی ۰.۳ درصد کاهش داده و اکنون برابر با ۱٪ است. ریوز کاهش رتبه‌بندی بهره‌وری را به برگزیت و سیاست‌های ریاضتی نسبت می‌دهد بیشتر کسب‌وکارها و شرکت‌ها اجازه خواهند داشت از حمایت‌ها و تخفیف‌های مالیاتی مربوط به کارآفرینی استفاده کنند. شرکت‌هایی که سهام‌شان در بورس بریتانیا عرضه می‌شود، می‌توانند از مزایای مالیاتی یا تخفیف‌های خاصی بهره‌مند شوند. سقف مجاز حساب‌های پس‌انداز نقدی (Cash ISA) در ۲۰,۰۰۰ پوند باقی خواهد ماند ۸ هزار پوند از سقف ۲۰ هزار پوندی حساب ISA برای سرمایه‌گذاری حفظ خواهد شد افراد بالای ۶۵ سال همچنان از کل سقف معافیت مالیاتی حساب نقدی ISA برخوردار خواهند بود ما منابع بیشتری برای ظرفیت برنامه‌ریزی اختصاص خواهیم داد. ۱۳ میلیارد پوند بودجه برای شهرداران مناطق اختصاص یافت قوانین مالیاتی یک بار در سال و هنگام ارائه بودجه مورد ارزیابی قرار خواهند گرفت پیش‌بینی‌های OBR نشان می‌دهد که نیاز خالص نقدی دولت سال آینده ۴.۲ میلیارد پوند افزایش یافته و به ۱۳۳.۳ میلیارد پوند خواهد رسید با جدی‌تر گرفتن مقابله با کلاهبرداری و تقلب مالی، دولت ۱۰ میلیارد پوند پول به دست می‌آورد گام‌های بیشتری برای مقابله با مالیات‌های پرداخت‌نشده برداشته خواهد شد امروز از همه می‌خواهم تا سهم مالیاتی خود را پرداخت کنند. افرادی که تنها حقوق بازنشستگی پایه یا جدید دولتی دریافت می‌کنند، نیازی به پرداخت مقادیر کم مالیات بر درآمد نخواهند داشت. نرخ مالیات بر پس‌انداز، سود سهام و درآمد حاصل از املاک ۲ واحد درصد افزایش خواهد یافت. تغییرات مربوط به بازنشستگی با کسر از حقوق (salary sacrifice) از سال ۲۰۲۹ اجرایی خواهد شد حداکثر مبلغی که هر سال می‌توان از طریق مکانیزم «کسر از حقوق» (Salary Sacrifice) به حساب بازنشستگی واریز کرد و از معافیت‌های مالیاتی برخوردار شد، به ۲,۰۰۰ پوند کاهش خواهد یافت پیش‌بینی می‌شود درآمد حاصل از مالیات بر سود سرمایه تا سال ۲۰۳۰ به ۳۰ میلیارد پوند برسد. معافیت مالیاتی برای فروش کسب‌وکارها به صندوق‌های مالکیت کارکنان از ۱۰۰٪ به ۵۰٪ کاهش خواهد یافت. ما اطمینان خواهیم داد که بر تمام بسته‌ها، صرف‌نظر از ارزش آن‌ها، حقوق گمرکی اعمال شود. دولت قصد دارد برای خودروهای برقی یک مالیات بر اساس مسافت طی‌شده وضع کند. یعنی هر مایلی که رانده شود، راننده باید ۳ پنس بپردازد. برای خودروهای هیبریدی پلاگین-این (که هم از برق و هم از سوخت فسیلی استفاده می‌کنند)، این مبلغ نصف است و به ازای هر مایل ۱.۵ پنس خواهد بود. کمک‌هزینه خودروهای برقی با ۱.۳ میلیارد پوند بودجه اضافی همراه خواهد شد. املاک تجاری با ارزش بیش از ۰.۵ میلیون پوند مشمول نرخ‌های بالاتر مالیات خواهند شد. همچنین، افزایش نرخ مالیات بر الکل و دخانیات ادامه خواهد یافت. مالیات بر ارزش افزوده (VAT)، مالیات بر درآمد و حق بیمه ملی (NIC) افزایش نخواهد یافت

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دفتر مسئولیت بودجه بریتانیا: خطای فنی موجب انتشار زودهنگام پیش‌بینی‌ها شد

دفتر مسئولیت بودجه بریتانیا اعلام کرد که یک خطای فنی باعث شد پیش‌بینی‌های اقتصادی زودتر از موعد منتشر شوند. این اتفاق در ابتدا عجیب به نظر می‌رسید، زیرا برخی از موارد منتشرشده باید بخشی از اعلامیه بودجه می‌بودند. انتشار زودهنگام خود یک اشتباه بود، اما درز تقریباً همه جزئیات بودجه، سطح دیگری از خطا محسوب می‌شود. OBR بابت این حادثه عذرخواهی کرده و آن را به «خطای فنی» نسبت داده است و تأکید کرده که «این اتفاق هرگز دوباره رخ نخواهد داد».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا: مالیات بر املاک بالای ۲ میلیون پوند وضع می‌شود

دفتر مسئولیت بودجه بریتانیا گزارش داد که تغییرات در سیاست‌های رفاهی، از جمله حذف محدودیت دو فرزند در مزایا، موجب افزایش ۹ میلیارد پوندی هزینه‌ها از مجموع ۱۱ میلیارد پوند خواهد شد. این اقدام بخشی از اصلاحات گسترده دولت در حوزه رفاه اجتماعی است. در کنار این تغییرات، دولت بریتانیا قصد دارد مالیات جدیدی بر املاک با ارزش بیش از ۲ میلیون پوند اعمال کند. این سیاست می‌تواند درآمدهای مالیاتی را افزایش دهد و بخشی از فشار کسری بودجه را جبران کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دفتر مسئولیت بودجه بریتانیا: نیاز نقدی دولت ۱۴۹ میلیارد پوند است

دفتر مسئولیت بودجه بریتانیا (OBR) در تازه‌ترین گزارش خود اعلام کرد که نیاز نقدی خالص دولت مرکزی در سال مالی ۲۰۲۵-۲۶ به ۱۴۹.۲ میلیارد پوند خواهد رسید. این نهاد پیش‌بینی می‌کند که استقراض عمومی از ۴.۵٪ تولید ناخالص داخلی در ۲۰۲۵-۲۶ به ۱.۹٪ در ۲۰۳۰-۳۱ کاهش یابد. بر اساس چشم‌انداز جدید، رشد واقعی GDP به‌طور متوسط ۱.۵٪ خواهد بود که نسبت به برآورد مارس ۰.۳٪ کمتر است، به دلیل کاهش بهره‌وری. همچنین رشد GDP در ۲۰۲۵ برابر با ۱.۵٪، در ۲۰۲۶ برابر با ۱.۴٪ و در ۲۰۲۷ برابر با ۱.۵٪ پیش‌بینی شده است. تورم CPI در ۲۰۲۵ به ۳.۵٪ خواهد رسید (در مقابل ۳.۳٪ قبلی). در بخش مالی، مازاد بودجه جاری در ۲۰۲۹-۳۰ به ۲۱.۷ میلیارد پوند افزایش خواهد یافت که نسبت به پیش‌بینی مارس (۹.۹ میلیارد پوند) رشد قابل توجهی دارد. در عین حال، رشد بهره‌وری میان‌مدت از ۱.۳٪ به ۱.۰٪ کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریابکوف، مشاور پوتین: روسیه هیچ امتیازی در مسائل کلیدی اوکراین نمی‌دهد

مشاور سیاست خارجی پوتین، سرگئی ریابکوف، اعلام کرد که روسیه هیچ‌گونه امتیازی در مسائل کلیدی مربوط به توافق اوکراین نخواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های از تغییر رهبری فدرال رزرو می‌تواند فشار بیشتری بر دلار وارد کند

با توجه به اعلامیه بودجه انگلستان، بازارها به تحلیل تاثیرات مالی و تورمی این اعلامیه خواهند پرداخت. پوند در صورتی که سناریو به سمت عدم تورم و سیاست‌های مالی سخت پیش رود، با ریسک‌های کاهشی متوسط روبرو خواهد بود. در صورتی که در مورد پایداری مالی شک و تردید ایجاد شود، ریسک‌ها شدیدتر خواهند بود. در همین حال، دلار در مقایسه با روز گذشته پتانسیل بیشتری برای کاهش ارزش دارد. دلار: تمرکز بر ژئوپلیتیک دلار از دوشنبه تاکنون کاهش یافته که با پیش‌بینی ما (تیم تحلیل ING) همخوانی دارد. اگرچه برخی نشانه‌ها، نشان می‌دهد که خوشبینی به توافق صلح در اوکراین باعث حمایت از ارزهای اروپایی شده است، اما ارزیابی کوتاه‌مدت ارزش دلار به دلیل اصلاحات اخیر معقول است. با این حال، دلار همچنان در مقایسه با محرک‌های کوتاه‌مدت بازار گران است و با توجه به افزایش پیش‌بینی‌ها برای کاهش نرخ بهره در دسامبر، ریسک‌های نزولی برای دلار تا روز شکرگزاری ادامه دارد. برخی اخبار مبنی بر اینکه اوکراین شرایط توافق صلح را پذیرفته، دیروز گمراه‌کننده بود. لحن عمومی مذاکرات مثبت است اما هنوز مسائل پیچیده‌ای وجود دارد که اوکراین و روسیه در حال مذاکره در مورد آن هستند. آنچه که واضح است این است که آمریکا تا به حال قوی‌ترین تلاش خود را برای میانجی‌گری در یک آتش‌بس انجام داده و اوکراین نیز به طور نسبی آماده مصالحه شده است. آمریکا نماینده صلح خود، استیو ویتکاف، را برای مذاکره با رئیس‌جمهور پوتین به روسیه می‌فرستد. هرگونه نشانه‌ای از پیشرفت در این مذاکرات می‌تواند تاثیر زیادی بر قیمت انرژی و دلار داشته باشد، و به نفع ارزهای اروپایی با بتای بالا (که به طور کلی بیشتر تحت تاثیر نوسانات بازار هستند) تمام شود. در داخل آمریکا، یک تحول جالب در فدرال رزرو وجود دارد: گفته می‌شود که «کوین هسِت» به عنوان گزینه اصلی برای جایگزینی جروم پاول به عنوان رئیس فدرال رزرو مطرح است و ممکن است این اعلامیه قبل از کریسمس صورت گیرد. هسِت یکی از کاندیداهای نسبتاً داویش (انبساطی) است و انتخاب او می‌تواند باعث شود که بازارها پیش‌بینی نرخ بهره نهایی (که در حال حاضر اندکی زیر ۳٪ است) را کاهش دهند و دلار را تحت فشار قرار دهد. در مورد داده‌ها، آمارهای روز گذشته در زمینه شاخص قیمت تولیدکننده که نسبت به پیش‌بینی‌ها کمتر بود (۰.۱٪ ماهانه) و فروش خرده‌فروشی که رشد ۰.۲٪ را نشان می‌داد، روند کاهش تورم را تایید می‌کند. اما گزارش امروز کتاب بژ فدرال رزرو می‌تواند مهم‌تر باشد. این گزارش دیدگاه‌های تجربی و اطلاعات غیررسمی در مورد وضعیت اقتصادی را ارائه می‌دهد و عملاً جایگزین گزارش تولید ناخالص داخلی سه‌ماهه سوم خواهد شد. هر گونه اشاره به نگرانی‌های بیشتر در مورد بازار کار می‌تواند به کاهش نرخ بهره کوتاه‌مدت کمک کند و فشار بیشتری به دلار وارد آورد. در نهایت، پیش‌بینی ما از گزارش «گزارش ارزی خزانه‌داری» که به دلیل تعطیلات دولتی به تأخیر افتاده، منتشر خواهد شد. طبق تخمین‌های ما، هیچ کشوری شرایط سه‌گانه برای قرار گرفتن در فهرست کشورهای دستکاری‌کننده ارز را نداشته و بنابراین، هیچ‌گونه اعلامیه‌ای مبنی بر «دستکاری‌کننده ارز» در این گزارش نخواهیم داشت. با این حال، تایوان باید به «لیست نظارتی» افزوده شود. یورو: انتظار برای پیشرفت در مذاکرات صلح با ارزش منصفانه کوتاه‌مدت کمی بالاتر از ۱.۱۷۰، جفت ارز EURUSD همچنان در محدوده undervalued (کم‌ارزش) قرار دارد، با وجود بازیابی مطلوبی که تجربه کرده است. این نشان می‌دهد که ریسک‌های افزایشی همچنان وجود دارد اما باید توجه داشت که میانگین انحراف از ارزش منصفانه در سه ماه گذشته حدود -۱٪ بوده که نشان‌دهنده تمایل واضح این جفت ارز برای معامله در محدوده ارزان‌تر است. امروز انتظار می‌رود که یورو تحت تاثیر رویدادهای خارجی، به ویژه اخبار ژئوپلیتیکی، و به طور کمتر تحت تاثیر بودجه انگلستان قرار گیرد (به بخش پوند مراجعه کنید). اگرچه افزایش EURUSD دیروز نباید به‌طور مستقیم به امید توافق صلح در اوکراین نسبت داده شود (بلکه بیشتر به دلیل تفاوت نرخ‌ها)، خوشبینی به یک آتش‌بس احتمالاً به بازیابی یورو کمک کرده است. هرگونه پیشرفت در این مذاکرات می‌تواند به حمایت از این جفت ارز کمک کند و احتمالاً EURUSD را به ۱.۱۷۰ برساند. پوند: پیش‌بینی ما برای پوند کاهشی است امروز برای انگلستان و پوند یک روز مهم است. وزیر خزانه‌داری، ریچل ریوز، قرار است در ساعت ۱۲:۳۰ به وقت گرینویچ (۴ بعدازظهر به وقت ایران) اعلامیه بودجه خود را ارائه دهد. نظرهای اخیر اقتصاددان ارشد ما، جیمز اسمیت، پیش از این اعلامیه به شرح زیر است: گزارش‌های اخیر نشان می‌دهد که کسری مالی انگلستان – که آن را حدود ۳۰ میلیارد پوند در سال بعد از طرح‌های کمک‌های مالی می‌دانیم – از طریق ترکیبی از تمدید یخ‌زدگی آستانه‌های مالیاتی و مجموعه‌ای از افزایش‌های مالیات‌های جزئی پر خواهد شد. پیش‌نویس بودجه به‌طور کلی به خوبی پیش‌بینی شده، اما آنچه از اخبار مشخص نیست این است که چقدر از بار مالیات‌ها و هزینه‌ها تا سال ۲۰۲۶ به تأخیر خواهد افتاد. هرچه وزیر خزانه‌داری تصمیم بگیرد که تصمیمات سخت‌گیرانه مالیاتی و هزینه‌ای را تا سال‌های آینده به تعویق بیندازد، بانک انگلستان فضای کمتری برای کاهش نرخ‌ها در کوتاه‌مدت خواهد داشت و احتمالاً سرمایه‌گذاران به پایداری بدهی‌های انگلستان بدبین‌تر خواهند شد. به طور کلی، ما پیش‌بینی می‌کنیم که یک بودجه که شامل افزایش مالیات‌های ۱۰ تا ۱۵ میلیارد پوندی باشد، که طبق ارزیابی‌های OBR می‌تواند باعث کاهش تورم در سال آینده شود، منجر به اصلاح داویش (تسهیلی) نرخ‌های بانک انگلستان و کاهش مجدد بازده گیلت‌ها (اوراق قرضه انگلستان) شود. به یاد داشته باشید که در هر صورت، کسری و عرضه گیلت‌ها در سال ۲۰۲۶ کاهش خواهد یافت به دلیل یخ‌زدگی آستانه‌های مالیاتی. اما سیاست همچنان یک ریسک عمده باقی خواهد ماند. هرگونه نشانه‌ای مبنی بر افزایش فشارهای سیاسی بر وزیر خزانه‌داری می‌تواند منجر به فروش مجدد گیلت‌ها و پوند شود؛ اگر سرمایه‌گذاران احتمال جانشینی وزیری با تمایل بیشتر به وام‌گیری را پیش‌بینی کنند. دلار نیوزیلند: کاهش نرخ ملایم به نفع ارز بانک مرکزی نیوزلند مطابق انتظارات ما با کاهش نرخ بهره ۲۵ نقطه پایه، این کاهش را همراه با پیش‌بینی‌هایی جدید برای نرخ‌ها اعلام کرد که نشان می‌دهد هیچ کاهش نرخ دیگری در پیش‌بینی‌های آنها وجود ندارد و یک عضو نیز برای نگه داشتن نرخ‌ها رای داده است. راهنمایی‌های پیش‌بینی‌شده نشان می‌دهد که نرخ‌ها تا سال ۲۰۲۶ ثابت خواهند ماند، اما همانطور که انتظار می‌رفت، کمیته شرایط تسهیلی خود را حفظ کرده است (اگر در سه تا شش ماه آینده نرخ بهره تغییر کند، احتمال کاهش آن بیشتر از افزایش آن است). منحنی پیش‌بینی نرخ بهره در نیوزلند دیگر کاهش‌های بیشتری را در خود جای نمی‌دهد و تنها ۵ نقطه پایه در مارس پیش‌بینی می‌شود. این نگرش که بانک مرکزی نیوزلند دیگر فضای زیادی برای کاهش نرخ ندارد، احتمالاً به حمایت از بازگشت NZDUSD کمک خواهد کرد، که با پیش‌بینی نزولی ما برای دلار هماهنگ است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فون در لایِن، رئيس کمیسیون اروپا: اروپا باید فشار بر روسیه را حفظ کند

رئیس کمیسیون اروپا، اورسولا فون در لایِن، گفت اروپا باید فشار بر روسیه را حفظ کند و تأکید کرد که «روش بازی» روسیه تغییر نکرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: طرح صلح آمریکا بر اساس سند غیررسمی روسی تدوین شد

منابع آگاه به رویترز گفتند، طرح صلح آمریکا برای اوکراین بر اساس یک سند غیررسمی روسی تدوین شده است. این سند مبنای اولیه یک پیشنهاد ۲۸ بندی بود که توسط ترامپ حمایت شد. پس از گفت‌وگوهای آمریکا و اوکراین و در پی واکنش‌های منفی جهانی، طرح بازنگری شد و ۹ بند حذف شد. در واشنگتن، تردیدها نسبت به گرایش‌های طرفدار روسیه در این طرح رو به افزایش است. این طرح از طریق نشست مشترک کوشنر، ویتکاف و دیمیتریِف در میامی تهیه شد. ترامپ یک فرستاده ویژه به مسکو و وزیر ارتش آمریکا به کی‌یف اعزام کرده تا مذاکرات بیشتری انجام شود. مارکو روبیو که در این روند دخیل بوده، خود را از چارچوب روسی این طرح دور نگه داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر