ریسکهای تورم منطقه یورو متعادل هستند. حرکت بعدی نرخ بهره میتواند کاهش یا افزایش باشد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
ریسکهای تورم منطقه یورو متعادل هستند. حرکت بعدی نرخ بهره میتواند کاهش یا افزایش باشد.

اگر تورم ۱۰ تا ۳۰ واحد پایه پایینتر از ۲ درصد باشد، نیازی به اقدام نیست. غافلگیریهای نزولی ممکن است احتمال کاهش نرخ بهره را افزایش دهد.
دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانیها در مورد تشدید تنشهای تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاهمدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویشتر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهشهای بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر دادههای بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارشهای رسمی، توانایی تصمیمگیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیشرو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر میتواند چشمانداز اقتصادی را پیچیدهتر کند. سخنان او به سرمایهگذاران این فرصت را داد تا پیشبینیهای خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازارها کاهشهای بیشتر در سال ۲۰۲۶ را نیز در قیمتگذاری لحاظ کردهاند. این در حالی است که آخرین نمودار داتپلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیشبینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که دادههای آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر میرسد «در مسیر نسبتا مستحکمتری نسبت به آنچه پیشبینی میشد» قرار دارد. این اظهارات نشان میدهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاستهای انبساطی تهاجمی اتخاذ نکند، بهویژه اگر دادهها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. دادههای CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معاملهگران دلار احتمالاً توجه خود را به دادههای شاخص قیمت مصرفکننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر میشود، معطوف خواهند کرد. این دادهها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارشهای PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمتها در بخش تولید همچنان به کاهش خود ادامه دادهاند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیتهای غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل میدهند، دادههای تورمی روز جمعه احتمالاً نشاندهنده پایداری تورم خواهند بود. مدل پیشبینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیشبینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارشهای PMI که رشد اقتصادی مطلوب را تأیید میکنند، ممکن است باعث شود سرمایهگذاران انتظارات خود را از کاهشهای شدید نرخ بهره تعدیل کنند و پیشبینیهای کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که دادههای تورم نشاندهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیشبینی بانک انگلستان افزایش یافته است؟ پوند در هفتهای پرتلاطم قرار دارد، چرا که دادههای شاخص قیمت مصرفکننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این دادهها همزمان با گزارشهای خردهفروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معاملهگران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیهای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریعتر از قیمتها پیش میرود. با این حال، دادههای اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداشها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیشبینی کند. این تغییرات تقریباً بهطور کامل در قیمتها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیشبینی میشود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است بهویژه تحت تأثیر اظهارات وزیر خزانهداری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیاتها و کاهش هزینهها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضیتر، فضایی برای سیاست پولی انبساطیتر ایجاد میکند. اما در این میان، گامهای بعدی بانک انگلستان بیشتر به دادههای تورمی هفته آینده بستگی خواهد داشت. بانک پیشبینی کرده که نرخ تورم سپتامبر بهطور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیشبینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایهگذاران ممکن است تعدیل شود و این میتواند به تقویت پوند کمک کند. دادههای مثبت خردهفروشی و PMIها نیز میتواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخها منجر شود. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین دادههای CPI کانادا و ژاپن و تأثیر آنها بر انتظارات بانکهای مرکزی آمار شاخص قیمت مصرفکننده (CPI) از کانادا و ژاپن در روزهای سهشنبه و جمعه منتشر خواهد شد و نقش مهمی در شکلدهی انتظارات سیاستهای پولی بانکهای مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیشدرآمدی برای کاهشهای بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمتگذاریهای بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد میشود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیسجمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاستهای مالی انبساطی است، اخیراً از حمایت شریک ائتلافیاش، کومیتو، بیبهره شده است. این موضوع به عدمقطعیت در پیشبینیهای سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخها را تقویت کرده بود، بنبست سیاسی باعث شد که سرمایهگذاران دوباره پیشبینیهای خود را به سمت افزایش نرخها تعدیل کنند. همچنین، نگرانیهای تجاری جدید بهویژه پس از تشدید تنشها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، دادههای تورم روز جمعه باید شگفتانگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماههای آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنشهای تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه دادههای GDP سهماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایهگذاری در داراییهای ثابت،خردهفروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمتهای مصرفکننده بیشتر از حد پیشبینیها کاهش یافتند، در حالیکه قیمتهای تولیدکننده بهبود داشتند، اما همچنان در محدوده تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانیهای تجاری است. این دادهها که نشاندهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاستهای محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، بهویژه پس از تشدید تنشها در تجارت با ایالات متحده. این وضعیت میتواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً بهطور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخها را متوقف کرده است؟ در منطقه یورو، پیشبینیها برای PMIهای مقدماتی S&P Global در ماه اکتبر میتواند جهتگیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بنبست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاستهای پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمتگذاریها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد میشود، که این نشان میدهد برخی سرمایهگذاران بر این باورند که ECB دوره کاهش نرخها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کردهاند که در ماههای آینده نیازی به تغییر نرخها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیسجمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بیسابقهای قرار دارد، نشان میدهد که هرگونه نشانهای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی میتواند موجی از گمانهزنیها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند میتواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، دادههای ضعیف PMI ممکن است نخستین علامت از چنین نگرانیهایی باشند. فصل گزارشهای درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر دادههای کلان اقتصادی که پیشتر ذکر شد، برنامه هفته آینده شامل گزارشهای درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس بهویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراکهایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، میتواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابلتوجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست بهطور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش میدهد، زیرا نتفلیکس بهطور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار میرود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیشتر اعلام کرده بود که در سهماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این دادهها، احتمالاً شاهد گزارشهای درآمدی قوی خواهیم بود که میتواند موجب تقویت قیمت سهام شرکت شود. ✔️ بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی
سخنگوی وزارت دفاع چین روز جمعه به ایالات متحده هشدار داد که از تلاشهای خطرناک برای بازی کردن با کارت "تایوان" و تسلیح منطقه تایوان چین خودداری کند و تأکید کرد که هرگونه اقدام در این راستا، ایالات متحده را با هزینه سنگینی روبهرو خواهد کرد. ژانگ شیائوگانگ، سخنگوی وزارت دفاع ملی چین، این اظهارات را در پاسخ به سوالی در خصوص قانون جدید مجوز دفاع ملی ایالات متحده که اخیراً توسط کنگره تصویب شده، بیان کرد. این قانون شامل بندهایی است که ۱ میلیارد دلار به تقویت همکاری نظامی با تایوان اختصاص میدهد. ژانگ افزود: مقررات منفی این قانون در ارتباط با چین، بهطور آشکار در امور داخلی چین دخالت میکند، حاکمیت، امنیت و منافع توسعه چین را تضعیف میکند و به آرامش و ثبات جهانی آسیب میرساند. او به شدت با این قانون مخالفت کرده و تأکید کرد که مسئله تایوان اولین خط قرمزی است که نباید در روابط چین و ایالات متحده عبور شود. ژانگ از ایالات متحده خواست تا اصل سرزمین چین واحد و سه بیانیه مشترک چین-آمریکا را رعایت کرده و متعهد به عدم حمایت از "استقلال تایوان" باشد و از ارسال هرگونه سیگنال اشتباه به جداییطلبان استقلال تایوان و دخالت در هر نوع تعامل نظامی با منطقه تایوان چین خودداری کند.
کازاکس، عضو هیئت اجرایی بانک مرکزی اروپا (ECB)، در تازهترین اظهارات خود گفت که بانک مرکزی بیشتر نگران ریسکهای نزولی تورم است تا ریسکهای صعودی. او افزود که نیازی به داشتن سوگیری مثبت یا منفی در خصوص نرخها وجود ندارد و تداوم نوسانات در اطراف هدف تورم ۲ درصدی قابلانتظار است.
کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، در سخنرانی اخیر خود اعلام کرد که ریسکهای مرتبط با رشد اقتصادی به حالت متوازن رسیدهاند، در حالی که فعالیت اقتصادی همچنان در سطحی ملایم و پایدار باقی مانده است، هرچند که این روند از شتاب قابلتوجهی برخوردار نیست. لاگارد افزود که محدوده ریسکهای تورم بهطور چشمگیری کاهش یافته، اما همچنان چشمانداز تورم با عدم قطعیتهای قابلتوجهی همراه است.
فرانک اسلِیپن، عضو هیئت مدیره بانک مرکزی اروپا اعلام کرد: سیاست پولی در موقعیت خوبی قرار دارد. اقتصاد منطقه یورو مقاومتر از آن چیزی بوده که پیشتر تصور میشد. با این حال، ریسکها و عدمقطعیتهای زیادی در فضای اقتصادی وجود دارد. او تأکید کرد که: «قرار داشتن سیاست در وضعیت مناسب به این معنا نیست که بدون تغییر باقی خواهد ماند».
سیمکاس، عضو شورای حکمرانی بانک مرکزی اروپا، اعلام کرد که: از ایده کاهش نرخ بهره بهعنوان اقدامی در راستای مدیریت ریسک حمایت میکند. پیشبینی تورم برای سال ۲۰۲۸ نقش کلیدی در تصمیم بعدی بانک مرکزی اروپا خواهد داشت. امکان تقویت بیشتر یورو همچنان وجود دارد. ریسکهای مربوط به تورم و رشد اقتصادی بیشتر به سمت کاهش متمایلاند. اگر تورم پیشبینیشده برای سال ۲۰۲۸ کمتر از هدف ۲٪ باشد، باید اقدام کنیم.
فرانسه دامنه بررسیهای ضد پولشویی خود را در حوزه صرافیهای رمزارز گسترش داده است. نهادهای نظارتی در تلاشاند تا مشخص کنند کدامیک از بیش از ۱۰۰ شرکت ثبتشده در حوزه خدمات رمزارزی در این کشور، واجد شرایط دریافت مجوز سراسری اتحادیه اروپا در ماههای آینده خواهند بود. نهاد ناظر احتیاطی و حلوفصل مالی فرانسه، موسوم به ACPR، از اواخر سال گذشته کنترلهایی را بر دهها صرافی رمزارز آغاز کرده است. به گفته منابع آگاه، این فرآیند محرمانه بوده و افراد مطلع نخواستند نامشان فاش شود.
تمرکز ناگهانی و فزاینده بر بانکهای منطقهای ایالات متحده در حال ضربه زدن به سهام و دلار است؛ دلار به نوبه خود، تحت تأثیر منفی تجدید قیمتگذاری از موضع تسهیلی (داویش) فدرال رزرو، برخی امیدها به آتشبس در اوکراین، کاهش قیمت نفت و تنشهای تجاری جاری آمریکا و چین قرار گرفته است. انتخاب کف برای این روند فروش دلار که ممکن است کمی بیشتر نیز ادامه یابد، دشوار است. دلار آمریکا: عوامل متعددی به طور همزمان به دلار ضربه میزنند بازگشت ناگهانی توجه بازار به بانکهای منطقهای ایالات متحده، یک عامل منفی نسبتاً غیرمنتظره به دلار اضافه کرده است. روز گذشته، سهام ایالات متحده ضربه خورد؛ زیرشاخص بانکهای منطقهای S&P500، پس از گزارش دو وامدهنده (زایونز (Zions) و وسترن الیانس بنکورپ (Western Alliance Bancorp)) در مورد مشکلاتی در وامهای مرتبط با کلاهبرداری، ۵٪ سقوط کرد. سرایت این امر به سایر داراییهای ریسکی نشان میدهد که بازارها نه تنها هنوز نسبت به نگرانیهای بانکهای منطقهای حساس هستند (میراث سقوط SVB در سال ۲۰۲۳)، بلکه به طور بالقوه نسبت به بازار اعتباری گستردهتر نیز حساسیت دارند؛ بازاری که طی چند ماه گذشته با تفاوت قیمتهای (اسپرد) فوقالعاده محدود عمل کرده است. برخلاف سال ۲۰۲۳، به نظر میرسد این بار خطرات منزویتر (احتمالاً «موردی» است نه «سیستمی») هستند اما میتوانند به روایتی دامن بزنند که محیط کسبوکار و کیفیت اعتباری ایالات متحده در وضعیت بدتری نسبت به آنچه دادهها نشان میدهند، قرار دارند، شاید به دلیل اعوجاجهای ناشی از هوش مصنوعی (AI). انتظار میرود نظارت بیشتری بر گزارشهای آتی درآمد بانکهای منطقهای وجود داشته باشد و هرگونه سرایت بیشتر به سهام آمریکا، فروش دلار را گسترش خواهد داد. در حال حاضر، قراردادهای آتی سهام، بازگشایی منفی ۰.۴ تا ۰.۵ درصدی برای S&P500 و -۰.۹ درصدی برای یورو استاکس (Euro Stoxx) را نشان میدهند، در حالی که نیکی (Nikkei) و هانگ سنگ (Hang Seng) در زمان نگارش این مطلب به ترتیب با -۱.۵٪ و -۱.۹٪ معامله میشوند. تا به اینجای کار، این امر نشاندهنده عملکرد ضعیف استثنایی سهام آمریکا نسبت به سایر بازارهای اصلی نیست، اما این واقعیت که منبع این فروش گسترده یک رویداد آمریکایی است، ناگزیر باعث میشود ین ژاپن، فرانک سوئیس و یورو به عنوان مقاصد امن (safe-haven) ارجح شناخته شوند. یکی دیگر از عواملی که به دلار آمریکا کمک نمیکند، خبری است مبنی بر اینکه ترامپ ظرف چند هفته آینده با پوتین برای گفتگو در مورد پایان جنگ در اوکراین دیدار خواهد کرد. قیمت نفت از ابتدای هفته تاکنون نزدیک به ۷٪ کاهش یافته است. اختلاف نرخهای کوتاهمدت نیز علیه دلار در حال حرکت است، به طوری که بازارها اکنون برای کاهش نرخ فدرال رزرو تا پایان سال، به جای ۵۰ نقطه پایه، حتی ۵ نقطه پایه بیشتر قیمتگذاری میکنند (نشاندهنده افزایش شدید انتظارات تسهیلی). در چنین محیط پرنوسانی، انتخاب کف برای دلار آمریکا دشوار است. ممکن است شاخص دلار نیاز داشته باشد تا قبل از یافتن حمایت قوی، تا ۹۷.۵۰ عقبنشینی کند، مگر اینکه خبر دلگرمکننده داخلی از ایالات متحده امروز به نجات بازار بیاید. یورو: چشمها به ۱.۱۸۰؟ جفت ارز EURUSD روز گذشته مجدداً افزایش یافت اما عمدتاً به دلیل تضعیف دلار آمریکا بود، چرا که بازارها عمدتاً قیمتگذاری کرده بودند که نخستوزیر فرانسه، لوکورنو، از لوایح عدم اعتماد جان سالم به در خواهد برد. همانطور که در اینجا بحث شد، لوکورنو عملاً با متوقف کردن اصلاحات بازنشستگی، ثبات سیاسی را با مشکلات بودجهای بیشتر معاوضه کرد. این موضوع – جدای از تضمینهای بسیار اندک در مورد دوام این دولت جدید – باعث شده است که اختلاف قیمت اوراق قرضه ۱۰ ساله فرانسه (OAT) و آلمان (Bund) در بالای ۷۵ نقطه پایه باقی بماند، که این شکاف (اختلاف نرخ بهره) حدود ۱۰ نقطه پایه بیشتر از میزانی است که در اواسط ماه اوت بود. با این حال، این میزان برای یورو کافی است تا بخش خوبی از ریسک فرانسه را از قیمتگذاری خارج کند و در صورتی که سقوط دولت جدید قبل از پایان سال رخ ندهد، این امر باید به EURUSD اجازه دهد که دوباره بر محرکهای کانونی بازار (نرخها و سهام) تمرکز کند. همانطور که در بالا بحث شد، دلار همچنان در موقعیت شکنندهای قرار دارد و شکست سطح ۱.۱۷۵۰ قطعاً امکانپذیر است، با این حال، سطح ۱.۱۸۰ دوباره بسیار واقعبینانه به نظر میرسد. دیدار آتی ترامپ و پوتین نیز میتواند حدس و گمانهای مثبت برای یورو در مورد آتشبس در اوکراین را جذب کند. تیم تحلیل ING پیشنمایشی از انتخابات هلند (۲۹ اکتبر) منتشر کرده است. ما در حال حاضر آن را به عنوان یک رویداد ریسک بزرگ برای یورو پیشبینی نمیکنیم: محتملترین نتیجه، پارلمانی چندپاره است و اکثر احزاب تمایلی به تشکیل دولت با حزب ضد اروپایی PVV به رهبری خیرت ویلدرز، که در نظرسنجیها پیشتاز است، ندارند. منبع: ING
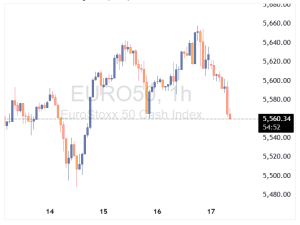
بازارهای سهام اروپا امروز با فشار شدید فروش آغاز شدند؛ شروعی بسیار ضعیف برای آخرین روز معاملاتی هفته. شاخصهای اصلی اروپایی در حال افت هستند: Eurostoxx: منفی ۱.۵٪ DAX آلمان: منفی ۲.۰٪ CAC 40 فرانسه: منفی ۱.۲٪ FTSE بریتانیا: منفی ۱.۴٪ IBEX اسپانیا: منفی ۰.۶٪ FTSE MIB ایتالیا: منفی ۲.۰٪ این افت پس از فروش سنگین در بازار آمریکا در روز گذشته رخ داده و در اروپا نیز بیثباتی سیاسی در فرانسه به نگرانیها افزوده است. آخرین خبرها حاکی از آن است که اتحادیه اروپا در حال بررسی قطع بودجه کشورهایی است که اصلاحات لازم در سیستم بازنشستگی خود را انجام نمیدهند. در همین حال، آتی شاخص S&P 500 آمریکا نیز ۱٪ افت کرده و این کاهش ممکن است رشد هفتگی بازار را که از روز دوشنبه آغاز شده بود، کاملاً از بین ببرد. بهطور کلی، فضای بازار در پایان هفته بسیار متزلزل و منفی به نظر میرسد.
در معاملات امروز، تنها یک سررسید مهم برای قراردادهای اختیار معامله فارکس وجود دارد که باید به آن توجه کرد: EURUSD در سطح ۱.۱۷۰۰ این سطح از نظر تکنیکال اهمیت خاصی ندارد، بنابراین نباید تأثیر زیادی برای آن در نظر گرفت — بهویژه در شرایطی که دلار آمریکا تحت فشار قرار گرفته و بازدهی اوراق ۱۰ ساله خزانهداری به زیر سطح کلیدی ۴٪ کاهش یافته است. در حال حاضر، افت بازدهی اوراق خزانهداری عامل اصلی جهتدهنده به سنتیمنت بازار است، در حالی که تنشهای تجاری میان آمریکا و چین نیز همچنان در کانون توجه قرار دارند، بهویژه در آستانه روزهای پایانی هفته معاملاتی.
ناگل، از مقامات بانک مرکزی اروپا (ECB)، در اظهارات جدید خود گفت: «من کاملاً مطمئنم که بانک مرکزی اروپا به هدف خود نزدیک است.» وی افزود: «من چندان نگران کاهش تورم به زیر سطح هدف نیستم. در حال حاضر، موضع فعلی ما خوب است.» ناگل همچنین هشدار داد که «عدم قطعیت تجاری میتواند فعالیت اقتصادی را تضعیف کند.»
«کریستین لاگارد»، رئیس بانک مرکزی اروپا، در اظهارات اخیر خود اعلام کرد که ریسکها برای رشد اقتصادی و تورم اکنون به طور قابل توجهی متعادلتر شدهاند. او همچنین تاکید کرد که بانک مرکزی اروپا بهخوبی برای مقابله با هرگونه بحران یا شوکهای آینده آماده است.
بوازو دولنس، عضو شورای حاکم بانک مرکزی اروپا، در ارزیابی خود از وضعیت اقتصادی منطقه یورو، موضع محتاطانهای اتخاذ کرد. دولنس اعلام کرد که خطرات مربوط به تورم «کم و بیش متوازن» هستند. این بدان معناست که احتمال افزایش یا کاهش شدید تورم در حال حاضر به صورت مساوی وجود دارد. آینده سیاست پولی کاهش یا افزایش: دولنس خاطرنشان کرد که حرکت بعدی بانک مرکزی اروپا «میتواند یا افزایش یا کاهش نرخ بهره باشد» که نشاندهنده ابهام شدید در مسیر آینده سیاست پولی است. ثبات کوتاهمدت: با این حال، او بر این باور است که «یافتن دلایلی برای تغییر نرخ بهره بانک مرکزی اروپا در ماههای آینده دشوار است.» دولنس همچنین پیشبینی کرد که «کمبود کاهش در سال ۲۰۲۶ ممکن است کمتر از حد تصور باشد» که این امر میتواند فشار برای کاهش سریع نرخ بهره را تضعیف کند.
آندریوس کوبیلیوس، کمیسر دفاع اتحادیه اروپا، از میزان عظیم سرمایهگذاری مورد نیاز برای تقویت توان دفاعی قاره اروپا پرده برداشت. بر اساس این «نقشه راه دفاعی» جدید، اتحادیه اروپا باید تا سال ۲۰۳۵ مبلغ هنگفتی معادل ۶.۸ تریلیون یورو در بخش دفاعی خود سرمایهگذاری کند.
کمیسیون اروپا برای تقویت توانایی دفاعی قاره و کاهش وابستگی به شرکای خارجی، طرحی استراتژیک و بلندپروازانه را رونمایی کرد. هدف اصلی این طرح، تضمین قابلیتهای دفاعی اروپا برای دفاع از خود به صورت مستقل تا سال ۲۰۳۰ است. نکات کلیدی این طرح دفاعی: پروژههای شاخص: این طرح شامل چهار «پروژه شاخص» است که احتمالاً حوزههای حیاتی مانند دفاع هوایی، تدارکات نظامی مشترک، تولید مهمات یا توسعه فناوریهای نوین نظامی را پوشش میدهند. خوداتکایی دفاعی: تأکید بر آمادهسازی قاره برای دفاع از خود نشاندهنده تغییر جهت عمده در سیاستهای امنیتی اتحادیه اروپا پس از تحولات اخیر جهانی و افزایش تهدیدات ژئوپلیتیک است.
مولر، عضو بانک مرکزی اروپا: دلایل خوبی برای صبوری و نظارت بر تحولات اقتصادی داریم. دلایل خوبی برای ثابت نگه داشتن نرخهای بهره فعلی وجود دارد. نرخهای بهره کنونی مانع سرمایهگذاری یا فعالیت اقتصادی نمیشوند. برای کاهش نرخ بهره در کوتاهمدت، به وضعیتی در اقتصاد نیاز داریم که به طور قابل توجهی بدتر از پیشبینیها باشد. منطقی است که فکر کنیم «به پایان چرخه تسهیل پولی رسیدهایم.» «به نظر میرسد دوره تورمی، حداقل در حال حاضر، به پایان رسیده است.»
دولت فرانسه از اولین رأی عدم اعتماد جان سالم به در برد؛ ۲۷۱ رأی به دست آمد که کمتر از ۲۸۹ رأی مورد نیاز بود. برای درک بهتر موضوع: لوکورنو، نخست وزیر فرانسه اوایل این هفته پس از وعده به تعلیق اصلاحات نامحبوب بازنشستگی مکرون، حمایت حیاتی حزب سوسیالیست در مجلس ملی را کسب کرد. و همین امر شانس بقای او را حفظ کرده است
تراز تجاری ناحیه یورو - اوت - Trade Balance واقعی ................ 9.7B پیشبینی ............. 6.9B قبلی .................... 5.3B
وزارت بازرگانی چین با تأکید بر موضع خود در قبال کنترلهای صادراتی بر عناصر خاکی کمیاب، اعلام کرد که این محدودیتها را نباید به عنوان «ممنوعیت صادرات» تلقی کرد. این بیانیه در واکنش به فشارهای فزاینده از سوی آمریکا و تهدیدات تعرفهای دونالد ترامپ ارائه شده است. دعوت چین به خویشتنداری موضع سازنده: چین ادعا میکند که در مذاکرات تجاری اخیر، موضعی «سازنده» اتخاذ کرده است. درخواست از واشنگتن: پکن امیدوار است که ایالات متحده پیشرفتهای قبلی در مذاکرات را به رسمیت بشناسد و اقدامات «اشتباه اخیر» خود را تصحیح کند. وضعیت مذاکرات: با وجود برگزاری جلسه در سطح کارمندان در واشنگتن، هیچ پیشرفت معنیداری حاصل نشده است. با این حال، علیرغم نبود پیشرفت، کاهش تنش در روابط تجاری بین دو قدرت بزرگ اقتصادی، همچنان سناریوی اصلی مورد انتظار سرمایهگذاران و بازارها باقی مانده است.
بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترلهایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیتزا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترلها، یکی از داغترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیفتر، اما روند کوتاهمدت نامشخص دلار کمی ضعیفتر شده است زیرا نرخهای کوتاهمدت ایالات متحده در پایینترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان میدهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی دادهها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرطبندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتشبس ۹۰ روزه تعرفهها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفههای آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترلهای پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانهزنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که میتواند زنجیرههای تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمهرساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانهداری آمریکا، تمایل دارد این کنترلها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفهها، تمدیدی طولانیتر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترلها میتواند منجر به هفتههای پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار میتواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش میدهد. سیاستهای او برای ین-منفی (تضعیف ین) تلقی میشوند. دادههای آمریکا امروز با تأخیر منتشر میشوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانیهایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانیهای آنها میتواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخهای آمریکا ضعیفتر شدهاند و احتمال میرود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیستها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاهمدت خبر خوبی میدانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر میکند. سرمایهگذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگرداندهاند. احتمالاً معاملهگران ارز نیز از سرمایهگذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاهمدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودیتر نوامبر و به ویژه دسامبر نزدیکتر میشود. ما (تیم تحلیل ING) پیشبینی 1.20 را برای پایان سال حفظ میکنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله میشود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. دادههای سخت اقتصادی منطقه یورو در ماههای اخیر ضعیف بودهاند. این امر منجر به بازنگری در قیمت نرخهای سواپ کوتاهمدت یورو شده و آنها را حدود ۱۰ نقطه پایه از سقفهای اواخر سپتامبر پایین آورده است. نرخهای سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمتگذاری شدهاند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمیخواهد نرخها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار میدهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشمانداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمینکننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشاندهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشاندهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل میکند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمتگذاری شده است)؟ همه چیز به آمار تورم سهماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر میکنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخها را کاهش دهد، حتی اگر اکنون آستانه کمی پایینتر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کردهایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر میتواند نمایههای AUDUSD را کمی پایینتر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنشها، 0.68 را به عنوان یک هدف بسیار دستیافتنی برای AUD پیشبینی میکنیم. منبع: ING
بازار فارکس امروز (۱۶ اکتبر) شاهد انقضای مجموعهای از اختیار معاملههای کلیدی برای جفت ارز EURUSD است که میتواند بر حرکت قیمتی در معاملات نیویورک تأثیر بگذارد. سطوح کلیدی و تأثیر انقضا ناحیه تمرکز: حجم قابل توجهی از انقضاها در سطح 1.1650 وجود دارد. از آنجا که قیمت EURUSD در حال حاضر در نزدیکی میانگین متحرک ۱۰۰ روزه (1.1645) در نوسان است، این انقضاها احتمالاً قیمت را در طول جلسه نیویورک لنگر میاندازند و نوسانات شدید را محدود میکنند. سقف قیمتی: انقضاها در سطح 1.1700، یک سقف مقاومت فوری برای قیمت ایجاد میکنند. با توجه به سوگیری صعودی کوتاهمدت این جفت ارز، شکست به سمت بالا ممکن است در معاملات اروپا رخ دهد و این انقضاها به عنوان یک مانع عمل خواهند کرد. کف قیمتی و حمایت: انقضاهای بزرگ در 1.1600 فعلاً بیتأثیر هستند، مگر اینکه اخباری قوی باعث تقاضا برای دلار شود. سطوح حمایتی مهم دیگر برای مراقبت شامل میانگینهای متحرک ۱۰۰ و ۲۰۰ ساعته در 1.1600 و 1.1625 هستند که در صورت فشار نزولی، نقش حمایتی خواهند داشت.
دولنس، عضو بانک مرکزی اروپا: نرخها باید ثابت بمانند مگر اینکه شوکهای جدیدی پدیدار شوند. ریسکهای تورم اکنون متعادل هستند، رشد در مسیر محکمی دیده میشود.
ویلروی از بانک مرکزی اروپا: فرانسه نمیتواند بر چالشهای مالی کوتاهمدت تمرکز کند و باید راهحلهای معتبری برای کاهش کسری بودجه خود بیابد - بلومبرگ نیوز