TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رقابت برای ریاست فدرال رزرو؛ تردیدها درباره هست بالا گرفت، وارش دوباره به صدر نزدیک می‌شود

مسیر انتخاب رئیس بعدی فدرال رزرو، برخلاف تصور اولیه بازارها، دیگر مسیری هموار و یک‌طرفه نیست. بر اساس گزارش منابع آگاه، نامزدی کوین هست؛ که تا همین اواخر به‌عنوان گزینه‌ای تقریباً قطعی برای جانشینی جروم پاول تلقی می‌شد، با مقاومت‌هایی از سوی برخی چهره‌های بانفوذ نزدیک به دونالد ترامپ مواجه شده است. نگرانی اصلی این گروه آن است که نزدیکی بیش از حد هست به رئیس‌جمهور، در نهایت به تضعیف تصور استقلال فدرال رزرو منجر شود؛ موضوعی که می‌تواند واکنش منفی بازار اوراق قرضه را در پی داشته باشد. این تغییر فضا زمانی برجسته‌تر شد که ترامپ، پس از آن‌که پیش‌تر از تصمیم نهایی خود برای انتخاب رئیس فدرال رزرو سخن گفته بود، در گفت‌وگویی با وال‌استریت ژورنال اعلام کرد کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، در کنار هست به صدر فهرست گزینه‌ها بازگشته است. همین اظهارات، به‌سرعت در بازارهای پیش‌بینی بازتاب یافت و شانس هست را به‌طور محسوسی کاهش داد. بر اساس داده‌های بازار پیش‌بینی کالشی، احتمال انتخاب هست اکنون حدود ۵۱ درصد برآورد می‌شود؛ در حالی که این رقم در ابتدای ماه دسامبر بالای ۸۰ درصد بود. در مقابل، شانس وارش به حدود ۴۴ درصد افزایش یافته است؛ جهشی چشمگیر نسبت به حدود ۱۱ درصد در آغاز ماه. این تغییر نشان می‌دهد رقابت وارد مرحله‌ای نزدیک و غیرقابل‌پیش‌بینی شده است. نکته قابل‌توجه آن است که مخالفت‌ها با هست بیشتر در قالب تقویت جایگاه وارش بروز کرده تا انتقاد مستقیم از نامزد اصلی. این رویکرد در اظهارات اخیر جیمی دایمون، مدیرعامل JPMorgan، نیز دیده شد؛ جایی که اگرچه از هر دو گزینه تمجید شد، اما لحن سخنان به‌گونه‌ای بود که تمایل بیشتری به وارش القا می‌کرد. در پس این تحولات، نگرانی عمیق‌تری نهفته است: اگر بازار اوراق قرضه به این جمع‌بندی برسد که رئیس آینده فدرال رزرو بیش از حد به کاخ سفید نزدیک است، ممکن است در بلندمدت شاهد افزایش بازده اوراق باشیم. چنین سناریویی می‌تواند دقیقاً نتیجه‌ای معکوس با خواسته ترامپ ایجاد کند؛ به‌ویژه اگر این برداشت شکل بگیرد که فدرال رزرو در مهار تورم قاطعیت کافی نخواهد داشت. شاید به همین دلیل بود که هست در گفت‌وگویی اخیر با شبکه CBS، با صراحت بیشتری بر استقلال فدرال رزرو تأکید کرد. او گفت اگرچه رئیس‌جمهور دیدگاه‌های قوی و مبتنی بر داده دارد، اما این نظرات هیچ وزن رسمی در تصمیم‌گیری‌های کمیته بازار آزاد ندارند و سیاست پولی باید حاصل اجماع مستقل اعضای فدرال رزرو باشد. در مجموع، رقابت برای ریاست فدرال رزرو اکنون وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن نه‌تنها ملاحظات سیاسی، بلکه واکنش بازارها و اعتبار استقلال سیاست پولی آمریکا نقش تعیین‌کننده‌ای در انتخاب نهایی خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: افت سریع‌تر تورم مسکن در راه است؛ مسیر کاهش نرخ‌ها می‌تواند تندتر شود

در تازه‌ترین اظهارات، استیون میران از اعضای فدرال رزرو تصویری نسبتاً آرام‌تر از چشم‌انداز تورم ترسیم کرد و با اشاره به نشانه‌های فروکش‌کردن فشارهای قیمتی، بر امکان شتاب‌گرفتن کاهش نرخ بهره تأکید داشت. به گفته میران، انتظار می‌رود تورم بخش مسکن در شاخص PCE با سرعت بیشتری کاهش یابد؛ بخشی که طی ماه‌های گذشته یکی از چسبنده‌ترین مؤلفه‌های تورمی بوده و نقش مهمی در بالا نگه‌داشتن تورم کل ایفا کرده است. او همچنین تصریح کرد که تعرفه‌ها عامل اصلی افزایش تورم کالاها نیستند و برخلاف برخی روایت‌های رایج، فشار قیمتی در این بخش الزاماً از سیاست‌های تجاری ناشی نمی‌شود. از نگاه میران، تورم زیربنایی اقتصاد اکنون در نزدیکی سطح ۲ درصد قرار دارد؛ سطحی که با هدف تورمی فدرال رزرو هم‌راستاست. میران با اشاره به داده‌های بازارمحور گفت تورم هسته‌ای—با حذف بخش مسکن—در حال حاضر زیر ۲.۳ درصد در نوسان است؛ نشانه‌ای که از دید او حاکی از کاهش معنادار فشارهای پایدار تورمی است. به همین دلیل، وی استدلال کرد افزایش اخیر تورم بیش از آن‌که بازتاب واقعی عرضه و تقاضای اقتصاد باشد، حاصل عوامل گذراست. میران در ادامه گفت: اگر فدرال رزرو با سرعت بیشتری نرخ‌ها را کاهش دهد، اقتصاد سریع‌تر به نرخ بهره خنثی نزدیک می‌شود، نرخی که نه محرک رشد است و نه مانعی برای آن. در ادامه سخنرانی خود درباره چشم‌انداز تورم، استیون میران عضو فدرال رزرو تأکید کرد که قیمت‌ها بار دیگر به ثبات رسیده‌اند و بر همین اساس، سیاست پولی نیز باید با این واقعیت جدید هم‌راستا شود. از نگاه او، داده‌های اخیر نشان می‌دهد اقتصاد آمریکا دیگر با فشارهای تورمی ناپایدار مواجه نیست و ادامه رویکرد سخت‌گیرانه پولی ضرورتی ندارد. میران که در آخرین نشست فدرال رزرو به‌طور رسمی با رأی اکثریت مخالفت کرده و خواستار کاهش بزرگ‌تری در نرخ بهره شده بود، بار دیگر هشدار داد که نگه‌داشتن بیش از حد سیاست پولی در وضعیت انقباضی، ریسک از دست رفتن فرصت‌های شغلی را به‌دنبال خواهد داشت. او معتقد است تأخیر در تعدیل سیاست می‌تواند به تضعیف بازار کار منجر شود؛ آن‌هم در شرایطی که شواهد فزاینده‌ای از فروکش‌کردن تورم دیده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلمان و اوکراین یک طرح ۱۰‌بندی برای تقویت همکاری‌های تسلیحاتی پیشنهاد کرده‌اند

به نقل از رویترز و به استناد یک بیانیه رسمی: این طرح شامل برگزاری منظم رایزنی‌های سطح‌بالای سیاست دفاعی و ایجاد دفتر ارتباط با صنایع دفاعی در برلین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کرملین: عدم عضویت اوکراین در ناتو از نگاه روسیه یک موضوع کلیدی است

کرملین اعلام کرد که «عدم عضویت اوکراین در ناتو یکی از موضوعات کلیدی است و باید به‌طور ویژه مورد بحث قرار گیرد». همچنین مسکو گفته است که پس از گفت‌وگوهای انجام‌شده در برلین میان آمریکا، کشورهای اروپایی و اوکراین، انتظار دارد ایالات متحده درباره پیشنهادهای مطرح‌شده، مسکو را در جریان قرار دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رقابت وارش و هَسِت برای ریاست فدرال رزرو شدت گرفت

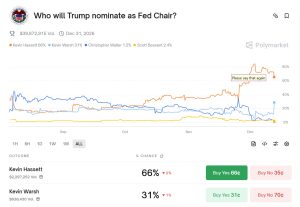
در گفت‌وگویی اختصاصی با وال‌استریت ژورنال، رئیس‌جمهور آمریکا اعلام کرده است که تمایل دارد کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو یا کوین هَسِت، مدیر شورای ملی اقتصاد، را به‌عنوان رئیس بعدی فدرال رزرو معرفی کند. او تأکید کرده که گزینه نهایی باید آمادگی کاهش نرخ بهره را داشته باشد و در سیاست‌گذاری پولی با رئیس‌جمهور مشورت کند. نکات کلیدی دو گزینه اصلی: رئیس‌جمهور تأیید کرده که وارش و هَسِت در صدر فهرست او قرار دارند و از آن‌ها با عنوان «دو کوین» یاد کرده است. با اینکه هَسِت اخیراً پیشتاز تلقی می‌شد، اما وارش همچنان یکی از گزینه‌های اصلی است. مشورت درباره نرخ بهره: او گفته است رئیس بعدی فدرال رزرو باید درباره تصمیمات نرخ بهره با رئیس‌جمهور مشورت کند. تمایل به کاهش شدید نرخ بهره: او خواستار کاهش نرخ‌ها به ۱٪ یا کمتر طی یک سال آینده شده تا هزینه تأمین مالی بدهی ۳۰ تریلیون دلاری کاهش یابد. ارزیابی وارش: در دیداری اخیر، از وارش پرسیده شده که آیا می‌توان به حمایت او از کاهش نرخ بهره اعتماد کرد. اشاره به گذشته: او از انتخاب سال ۲۰۱۷ خود برای ریاست فدرال رزرو ابراز نارضایتی کرده و گفته می‌خواهد این بار با دقت بیشتری انتخاب کند. گزینه‌های دیگر: کریستوفر والر و میشل بومن نیز بررسی شده‌اند. بازارهای شرط‌بندی: احتمال انتخاب هَسِت از ۸۰٪ به ۶۶٪ کاهش یافته و احتمال وارش به ۳۱٪ افزایش یافته است. اظهارنظر از فدرال رزرو: مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، گفته که (اگر حق رای داشت) از کاهش نرخ بهره در نشست هفته گذشته حمایت می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوکراین احتمال توقف تلاش برای عضویت در ناتو را مطرح کرد

اوکراین اعلام کرده است که ممکن است از تلاش دیرینه خود برای پیوستن به ناتو صرف‌نظر کند؛ اقدامی که هم‌زمان با ادامه گفت‌وگوهای صلح به رهبری آمریکا، نشانه‌ای از تغییر مهم در اهداف جنگی کی‌یف تلقی می‌شود. ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، روز یکشنبه بیش از پنج ساعت با نمایندگان آمریکا—شامل فرستاده ترامپ، استیو ویتکاف، و کوشنر—در برلین گفت‌وگو کرد. این مذاکرات بخشی از تلاش‌های فشرده برای پایان دادن به جنگ با روسیه است و قرار است روز دوشنبه ادامه یابد. پیش‌نویس اسناد نیز در حال بررسی است. ویتکاف اعلام کرد که «پیشرفت قابل توجهی» در گفت‌وگوها حاصل شده است؛ مذاکراتی که شامل یک چارچوب پیشنهادی ۲۰ بندی برای صلح و همچنین مسائل اقتصادی و امنیتی بوده است. زلنسکی قرار است پس از پایان مذاکرات، اظهارنظر کند. پیش از آغاز گفت‌وگوها، زلنسکی گفته بود که اوکراین می‌تواند هدف عضویت در ناتو را در ازای دریافت تضمین‌های امنیتی معتبر از سوی غرب کنار بگذارد—امتیازی مهم، زیرا عضویت در ناتو در قانون اساسی اوکراین ثبت شده است. این اقدام با یکی از خواسته‌های اصلی مسکو همسو است، اما اوکراین همچنان از واگذاری سرزمین خودداری کرده است. این مذاکرات به میزبانی صدراعظم آلمان، فریدریش مرتس، برگزار شد و انتظار می‌رود رهبران اروپایی بیشتری روز دوشنبه وارد آلمان شوند. با این حال، وزیر دفاع آلمان هشدار داد که هرگونه تضمین امنیتی باید قابل اجرا و بازدارنده باشد تا از حملات احتمالی آینده روسیه جلوگیری کند. در مجموع، نشانه‌های پیشرفت در گفت‌وگوهای صلح می‌تواند سنتیمنت ریسک در اروپا را تقویت کرده و از افزایش پریمیوم‌های ژئوپلیتیکی جلوگیری کند، اما ابهام درباره تضمین‌های امنیتی و مسائل سرزمینی همچنان بسیار بالاست. این تحول مثبت است، اما با توجه به مواضع سخت مسکو، اثر آن محدود خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های دریایی با توقیف نفتکش‌ها اوج گرفت

گزارش‌های جدید نشان می‌دهد که تنش‌های دریایی در هفته اخیر به‌طور قابل‌توجهی افزایش یافته است. طبق اعلام منابع مختلف، ونزوئلا یک نفتکش مرتبط با چین را توقیف کرده و ایران نیز یک نفتکش خارجی حامل ۶ میلیون لیتر گازوئیل قاچاق را در دریای عمان متوقف کرده است. در همین حال، نیروهای آمریکایی یک کشتی حامل محموله‌ای از چین به مقصد ایران را توقیف کرده‌اند و گزارش‌ها حاکی است که آمریکا یک نفتکش دیگر را نیز در سواحل ونزوئلا ضبط کرده است. این سلسله توقیف‌ها که برخی آن را به «هفته‌ای شبیه دزدان دریایی کارائیب» تشبیه کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ گزینه‌های نهایی ریاست فدرال رزرو را مشخص کرد و خواهان مشورت در تعیین نرخ بهره شد

به گزارش وال‌ستریت ژورنال، دونالد ترامپ اعلام کرده است که برای ریاست فدرال رزرو، به انتخاب کوین وارش (Kevin Warsh) یا کوین هست (Kevin Hassett) تمایل دارد و تأکید کرده است که رئیس بعدی بانک مرکزی باید در خصوص تصمیم‌گیری‌های مربوط به نرخ بهره، با او مشورت کند. وی همچنین در ادامه اظهارات خود تصریح کرد که نرخ بهره باید تا یک سال آینده به ۱ درصد یا کمتر کاهش یابد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

حمله پهپادی اوکراین پالایشگاه مهم روسیه را از مدار خارج کرد

به‌گفته منابع آگاه، پهپادهای اوکراینی به واحد اصلی تقطیر نفت خام و سکوی بارگیری پالایشگاه Slavneft-Yanos روسیه در شهر یاروسلاول حمله کردند؛ حمله‌ای که در ادامه آن، این پالایشگاه تولید خود را متوقف کرده است. پالایشگاه Slavneft-Yanos یکی از مراکز مهم فرآوری نفت در روسیه محسوب می‌شود و توقف فعالیت آن می‌تواند پیامدهایی برای عرضه داخلی و منطقه‌ای فرآورده‌های نفتی داشته باشد، هرچند جزئیات مدت زمان این توقف هنوز اعلام نشده است. در تحولی جداگانه، منابع خبری گزارش دادند که یک کشتی فله‌بر در جریان حمله روسیه به جنوب اوکراین آسیب دیده و مالک این کشتی یک شرکت ترکیه‌ای است. این حادثه بار دیگر نشان می‌دهد که دامنه درگیری‌ها به‌طور فزاینده‌ای بر زیرساخت‌های انرژی و کشتیرانی تجاری نیز اثرگذار شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: تورم همچنان بالاست و سیاست فدرال‌رزرو بهتر است کمی انقباضی‌تر باشد

بث هامک، رئیس فدرال‌رزرو کلیولند، در تازه‌ترین اظهارات خود تأکید کرد که تورم هنوز بیش از حد بالا و نزدیک‌تر به ۳ درصد تا هدف ۲ درصدی باقی مانده است و از نظر او، سیاست پولی فعلی فدرال‌رزرو «تقریباً در محدوده خنثی» قرار دارد. هامک تصریح کرد که ترجیح می‌دهد سیاست پولی اندکی انقباضی‌تر از سطح کنونی باشد تا اطمینان بیشتری نسبت به مهار پایدار فشارهای قیمتی حاصل شود. او در عین حال به نشانه‌هایی از نرم‌شدن بازار کار اشاره کرد و گفت گزارش‌های محلی از الگوی «استخدام پایین و اخراج پایین» حکایت دارد. به گفته هامک، بسیاری از شرکت‌ها در حال مدیریت نیروی کار خود از طریق عدم جایگزینی نیروهای خارج‌شده هستند و این موضوع نشان می‌دهد نقطه سربه‌سر بازار کار به‌طور قابل‌توجهی کاهش یافته است. هامک همچنین تأکید کرد که ثبات قیمتی در بلندمدت، خود حامی رشد اشتغال خواهد بود و نباید تصور کرد که فشارهای تورمی صرفاً ناشی از تعرفه‌های تجاری است. او افزود که فدرال‌رزرو زمان قابل‌توجهی را صرف مطالعه پیامدهای هوش مصنوعی بر اقتصاد کرده است؛ عاملی که می‌تواند هم بر بهره‌وری و هم بر بازار کار اثرگذار باشد. در حوزه بازار ارز، رئیس فدرال‌رزرو کلیولند توضیح داد که تضعیف دلار در سال جاری بازتاب تغییر تدریجی و همسو با انتظارات سرمایه‌گذاران بوده و به معنای فاصله‌گرفتن ساختاری از دلار نیست. او در پایان تأکید کرد که تصمیم اخیر فدرال‌رزرو تصمیمی پیچیده بوده و سیاست‌گذاران اکنون با دقت روند تعدیل تورم و ثبات بازار کار را زیر نظر خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: ایجاد تعادل میان تورم و بازار کار برای فدرال‌رزرو چالش‌برانگیز شده است

بث هامک، رئیس فدرال رزرو کلیولند، در واکنش به تصمیم پرحاشیه اخیر FOMC تأکید کرد که متعادل‌کردن دو هدف اصلی فدرال‌رزرو (ثبات قیمت‌ها و اشتغال کامل) بیش از گذشته دشوار شده است. این اظهارات پس از آن مطرح شد که کمیته بازار باز با وجود رأی به کاهش ۲۵ واحد پایه‌ای نرخ بهره، شاهد شکاف قابل‌توجه در میان سیاست‌گذاران بود. در نشست اخیر، فدرال‌رزرو با رأی ۹ به ۳ نرخ بهره را کاهش داد؛ رأیی که به‌ندرت چنین اختلافی را نشان می‌دهد. اکثریت اعضا با کاهش ۲۵ واحد پایه‌ای موافقت کردند، در حالی که آستن گولزبی و جفری اشمید رأی به عدم تغییر نرخ دادند و خواهان صبر بیشتر برای اطمینان از مهار کامل تورم بودند. در سوی دیگر، استفن میران با موضعی داویش‌تر خواستار کاهش تهاجمی‌تر ۵۰ واحد پایه‌ای شد تا از بازار کار حمایت کند. هامک اگرچه در این نشست حق رأی نداشت، اما از ابتدای ۲۰۲۶ به‌عنوان عضو رأی‌دهنده در FOMC حضور خواهد داشت. او پیش‌تر نیز روشن کرده بود که با اردوگاه «عدم تغییر نرخ» هم‌نظر است. به گفته هامک، بازار کار به‌تدریج در حال خنک‌شدن است، اما تورم همچنان بالاتر از هدف فدرال‌رزرو قرار دارد؛ وضعیتی که تصمیم‌گیری سیاستی را پیچیده‌تر کرده است. اظهارات هامک نشان می‌دهد که با وجود آغاز چرخه کاهش نرخ بهره، اختلاف دیدگاه‌ها درون فدرال‌رزرو درباره زمان‌بندی و شدت سیاست‌های آتی پابرجاست و این شکاف می‌تواند در سال ۲۰۲۶؛ زمانی که او حق رأی خواهد داشت، نقش پررنگ‌تری در تصمیم‌گیری‌ها ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: بازار کار وارد رکود چرخه‌ای نشده، اما درباره تورم باید محتاط بود

آستن گولزبی، رئیس فدرال رزرو شیکاگو، با اشاره به وضعیت بازار کار آمریکا گفت الگوی «استخدام پایین و اخراج پایین» بیش از آنکه نشانه یک رکود چرخه‌ای باشد، بیانگر عدم قطعیت در مسیر اقتصاد است. به گفته او، هم‌زمانی کاهش استخدام‌ها و پایین ماندن اخراج‌ها لزوماً به معنای ورود اقتصاد به فاز نزولی نیست. گولزبی تأکید کرد که در قبال سیاست نرخ بهره برای سال آینده رویکردی هاوکیش ندارد و خود را یکی از خوش‌بین‌ترین اعضا در دات‌پلات فدرال رزرو توصیف کرد. او افزود که در پیش‌بینی‌هایش برای سال ۲۰۲۶، کاهش نرخ بهره بیشتری نسبت به میانه اعضای کمیته در نظر گرفته است. با این حال، این مقام فدرال رزرو هشدار داد که نباید همه فرضیات را بر موقتی بودن تورم بنا کرد. به گفته او، تورم بخش خدمات پیش از تعطیلی دولت نگران‌کننده بوده و هرچند استدلال کاهش تورم در سال آینده قابل دفاع است، اما سیاست‌گذاران باید اطمینان بیشتری نسبت به این مسیر داشته باشند. در مجموع، اظهارات گولزبی نشان می‌دهد که او از یک سو نسبت به چشم‌انداز کاهش نرخ بهره خوش‌بین است و اقتصاد را در آستانه رکود نمی‌بیند، اما از سوی دیگر بر احتیاط در قضاوت درباره فروکش پایدار تورم تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید: تورم همچنان داغ است و سیاست پولی به اندازه کافی انقباضی نیست

جفری اشمید، رئیس فدرال رزرو کانزاس‌سیتی، با توضیح مخالفت خود با تصمیم اخیر فدرال‌رزرو، هشدار داد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و سیاست پولی فعلی ممکن است به اندازه کافی انقباضی نباشد تا فشارهای قیمتی را مهار کند. او تأکید کرد که بر اساس داده‌های موجود، هرچند تصویر اقتصاد کامل نیست، اما نشانه‌ها حاکی از آن است که تورم همچنان داغ باقی مانده، در حالی که بازار کار در مجموع در وضعیت متعادل قرار دارد. اشمید با اشاره به بازخوردهای دریافتی از حوزه تحت پوشش خود گفت که نگرانی درباره تورم در میان خانوارها و فعالان اقتصادی همچنان بالاست. از نگاه او، برخلاف برخی دیدگاه‌ها، اقتصاد آمریکا هنوز از شتاب قابل‌توجهی برخوردار است و نشانه‌ای از ضعف جدی در بازار کار دیده نمی‌شود که نیازمند تسهیل سریع سیاست پولی باشد. این مقام فدرال‌رزرو همچنین هشدار داد که یکی از مهم‌ترین دستاوردهای سیاست‌گذاری پولی در دهه‌های اخیر، کسب اعتبار در مهار تورم بوده و سیاست‌گذاران نباید نسبت به حفظ این اعتبار دچار سهل‌انگاری شوند. به گفته اشمید، تا زمانی که تورم در سطوح بالا قرار دارد، سیاست پولی باید دست‌کم در محدوده‌ای انقباضی باقی بماند تا اطمینان حاصل شود که فشارهای قیمتی به‌طور پایدار فروکش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: شتاب‌دادن بیش از حد به کاهش نرخ بهره، ریسک غیرضروری دارد

آستن گولزبی، رئیس فدرال‌رزرو شیکاگو، توضیح داد که مخالفت او با کاهش نرخ بهره در نشست دسامبر ناشی از نگرانی نسبت به جلو انداختن بیش از حد کاهش‌ها بوده است. به گفته او، در حالی که چشم‌انداز کاهش نرخ‌ها در سال آینده همچنان وجود دارد، صبر و انتظار برای داده‌های بیشتر انتخاب محتاطانه‌تری بود. گولزبی تأکید کرد که برخی داده‌های تورمی پیش از تعطیلی دولت نگران‌کننده بودند و از نظر او فدرال‌رزرو می‌توانست با صبر بیشتر، از مزیت دریافت داده‌های اقتصادی به‌روزتر بهره‌مند شود. او یادآور شد که تورم برای حدود چهار سال و نیم بالاتر از هدف قرار داشته و روند مهار آن در مقاطعی متوقف شده است؛ موضوعی که همچنان یکی از دغدغه‌های اصلی کسب‌وکارها و مصرف‌کنندگان محسوب می‌شود. در مقابل، گولزبی ارزیابی کرد که بازار کار تنها به‌طور ملایم در حال سرد شدن است و نشانه‌ای وجود ندارد که نشان دهد شرایط آن‌چنان سریع رو به وخامت می‌رود که فدرال‌رزرو نتواند حتی تا اوایل ۲۰۲۶ برای کاهش دوباره نرخ‌ها صبر کند. او افزود که بخش عمده داده‌ها همچنان از رشد اقتصادی باثبات حکایت دارد. به گفته این مقام فدرال‌رزرو، هرچند بخشی از تورم بالاتر فعلی ممکن است ناشی از تعرفه‌های تجاری و در نهایت موقتی باشد، اما خطر اصلی آن است که این فشارها ماندگارتر از انتظار شوند. از همین رو، گولزبی معتقد است انتظار و احتیاط، بدون تحمیل ریسک قابل‌توجه به اقتصاد، مسیر عاقلانه‌تری بود؛ هرچند او همچنان نسبت به امکان کاهش معنادار نرخ بهره در سال آینده خوش‌بین باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پالسون: اعتبار فدرال‌رزرو دست سیاست‌گذار را برای واکنش به اقتصاد باز می‌گذارد

پالسون، از مقامات فدرال‌رزرو، در تازه‌ترین اظهارات خود تأکید کرد که اعتبار سیاستی بانک مرکزی آمریکا مهم‌ترین دارایی فدرال‌رزرو است؛ عاملی که به این نهاد اجازه می‌دهد با انعطاف بیشتری به تحولات اقتصادی واکنش نشان دهد، بدون آنکه اعتماد بازارها آسیب ببیند. او در ادامه تصریح کرد که در مقطع کنونی، نگرانی فدرال‌رزرو درباره وضعیت بازار کار همچنان بیش از تورم است؛ هرچند انتظار می‌رود فشارهای تورمی در مسیر ورود به سال آینده تا حدی تعدیل شود. به گفته پالسون، احتمال معقولی وجود دارد که تورم در سال آینده روندی ملایم‌تر به خود بگیرد. پالسون همچنین ریشه بخش عمده تورم بالای سال ۲۰۲۵ را در تعرفه‌های تجاری دانست و توضیح داد که این عامل نقش پررنگی در افزایش قیمت‌ها ایفا کرده است. از نگاه او، کند شدن رشد اقتصادی نیز تا حدی ناشی از سیاست‌های مهاجرتی و تجاری بوده که بر عرضه نیروی کار و جریان تجارت اثر گذاشته‌اند. در مجموع، این اظهارات تصویری از فدرال‌رزروی ارائه می‌دهد که با تکیه بر اعتبار خود، بیش از آنکه نگران بازگشت تورم باشد، تمرکز اصلی را بر حفظ تعادل بازار کار و مدیریت پیامدهای سیاست‌های غیرپولی بر رشد اقتصادی قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا به تثبیت خود ادامه می‌دهد

دلار آمریکا پس از افت ناشی از نشست فدرال رزرو تا حدودی تثبیت شد؛ فشار از سوی انتظارات کاهش نرخ بهره و عوامل فصلی ادامه دارد. توجه بازارها اکنون به سمت بانک مرکزی اروپا و آمار تورم آلمان معطوف شده تا تغییر جهت بازار به سمت موضع انقباضی (هاوکیش) را آزمون کند. بازارهای اروپای مرکزی و شرقی (CEE) پیش از جلسات کلیدی بانک‌های مرکزی در هفته آینده آرام باقی مانده‌اند، در حالی که ترکیه به‌دنبال کاهش تورم، نرخ‌ها را ۱۵۰ نقطه پایه کاهش داد. دلار امریکا: تثبیت دلار پس از جلسه فدرال رزرو پس از جلسه فدرال رزرو در روز چهارشنبه، دلار آمریکا کاهش خود را ادامه داد و شاخص دلار (DXY) نزدیک به ۹۸.۰۰ بسته شد، که تقریباً با پیش‌بینی‌های ما همخوانی داشت. نیروی نزولی تنها از مسیر نرخ‌های بهره نیست، بلکه به‌دلیل عوامل فصلی پایان سال نیز می‌دانیم که فشار نزولی وجود دارد (منظور کاهش تقاضای معاملاتی یا تغییرات جریان سرمایه در پایان سال است). در دیدگاه ما (تیم تحلیل ING)، بازار نرخ‌ها، انتظارات فدرال رزرو را مجدداً پایین آورد، به‌طوری که نرخ ۲ ساله به ۳.۵۰٪ کاهش یافت و بازار نرخ نهایی (ترمینال) فدرال رزرو برای پایان سال آینده را ۳.۰۵٪ پیش‌بینی کرد که فشار بیشتری بر دلار آمریکا وارد کرده است. تقویم اقتصادی امروز آمریکا چیز جدیدی برای ارائه ندارد و بازار احتمالاً پس از رویداد ریسک‌محور، کمی تثبیت می‌شود. از سوی دیگر، سنتیمنت ریسک‌گریزی (risk-off) از بازار سهام می‌تواند به دلار کمک کند و کف حمایتی برای آن فراهم آورد. به طور کلی، پیش‌بینی می‌شود که شاخص دلار (DXY) در محدوده ۹۸.۳۵۰ قرار گیرد، با احتمال کاهش کمی به ۹۸.۲۰۰ در کوتاه‌مدت. یورو: توجه به بانکداران مرکزی منطقه یورو معطوف می‌شود انتشار آمار تورم آلمان برای نوامبر انتظار می‌رود ۲.۶٪ نسبت به سال قبل باشد که بالاترین سطح در نه ماه گذشته خواهد بود؛ این داده می‌تواند قطعه‌ای دیگر از پازل افزایش نرخ‌های یورو و تغییر قیمت‌گذاری بازار به سمت موضع انقباضی باشد. پس از نشست فدرال رزرو این هفته، توجه بازارها به نشست بانک مرکزی اروپا در روز پنج‌شنبه آینده معطوف خواهد شد. رئیس بانک مرکزی اروپا، کریستین لاگارد، پیش‌بینی جدیدی ارائه خواهد داد که باید نخستین آزمون برای قیمت‌گذاری فعلی بازار مبنی بر عدم کاهش بیشتر نرخ‌ها باشد (یعنی بازار فعلاً انتظار کاهش نرخ از بانک مرکزی اروپا را ندارد). بخش جلویی منحنی بازده یورو (front of the EUR curve) این هفته حرکت صعودی قابل‌توجهی را تجربه کرد؛ به‌طور مشخص نرخ در سررسید دو ساله (2y tenor) حدود ۱۰ نقطه پایه افزایش یافت که این حرکت مستقیماً در برابر حرکت نرخ‌های دلار عمل کرد و از تنگ‌تر شدن اسپردها (کاهش اختلاف بازده بین دارایی‌های یورو و دلار) به نفع یورو حمایت نمود. پس از آنکه EURUSD دیروز تا ۱.۱۷۵ لمس کرد، تثبیت دلار باید منجر به اصلاحی اندک در EURUSD شود و این جفت را بیشتر به میانه بازه ۱.۱۷۰–۱.۱۷۵ بازگرداند. در جای دیگر، آمار تولید ناخالص داخلی بریتانیا برای اکتبر کمی کمتر از انتظار بود و اقتصاد به‌طور غیرمنتظره‌ای ۰.۱٪ ماهانه کوچک شد که این افت عمدتاً ناشی از بخش تولید بود؛ این موضوع از احتمال کاهش نرخ توسط بانک انگلستان در هفته آینده حمایت می‌کند و در حال حاضر بازار حدود ۲۲ نقطه پایه کاهش را قیمت‌گذاری کرده است. پوند امروز صبح تغییر چندانی نداشت، اما آغاز معاملات نشان‌دهنده فشار اندکی برای تضعیف تا حوالی ۰.۸۷۸ یورو به پوند (EURGBP) است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو انتصاب مجدد رؤسای منطقه‌ای را اعلام کرد

دوره‌های جدید پنج‌ساله از اول مارس آغاز می‌شود. این تصمیم بیشتر جنبه تشریفاتی دارد، اما هیئت‌مدیره فدرال رزرو در انتخاب رؤسای منطقه‌ای نقش دارد. در هر صورت، همه آن‌ها با اجماع کامل برای دوره پنج‌ساله تأیید شدند. این موضوع می‌توانست بحث‌برانگیزتر باشد اگر رئیس‌جمهور توانسته بود اعضای هیئت‌مدیره را تغییر دهد و سپس رؤسای منطقه‌ای را منصوب کند، اما چنین اتفاقی نیفتاد. بنابراین، این موضوع را می‌توان تا پنج سال آینده بدون نگرانی دنبال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکوشیابانک: بازار نزولی دلار آمریکا تازه آغاز شده است

تحلیلگران اسکوشیابانک معتقدند که فرسایش «استثناگرایی آمریکا» و تغییرات بزرگ در اختلاف نرخ بهره می‌تواند در سال آینده به سقوط «شاه دلار» منجر شود. دلار آمریکا پس از سال‌ها رشد، امسال در بیشتر جبهه‌ها کاهش یافته است. تیم اسکوشیابانک هشدار می‌دهد که معامله‌گران نباید به موقعیت‌های خرید دلار دلگرم باشند؛ زیرا بدترین شرایط هنوز در راه است. در چشم‌انداز ۲۰۲۶، شان آزبرن و اریک تئورِت پیش‌بینی می‌کنند که ضعف گسترده دلار تا سال ۲۰۲۷ ادامه خواهد داشت. اسکوشیابانک انتظار دارد فدرال رزرو نرخ بهره را به‌طور قابل‌توجهی کاهش دهد و تا نیمه نخست ۲۰۲۶ به سطح ۳٪ برساند، در حالی که سایر بانک‌های مرکزی بزرگ احتمالاً سیاست‌های خود را تغییر نمی‌دهند یا حتی سخت‌گیرانه‌تر عمل می‌کنند. این تغییر، دو ستون اصلی قدرت دلار یعنی رشد نسبی بالاتر و اختلاف بازدهی جذاب را از بین می‌برد. اسکوشیابانک معتقد است نقطه اوج فشار بر دلار در سه‌ماهه دوم و سوم ۲۰۲۶ خواهد بود، زمانی که بازار کار آمریکا کند می‌شود و فدرال رزرو سیاست‌های انبساطی خود را حفظ می‌کند. یورو و ین: صعود آرام بانک مرکزی اروپا نرخ‌ها را ثابت نگه می‌دارد و این امر می‌تواند EURUSD را به محدوده ۱.۲۲ تا ۱.۲۴ برساند (نرخ فعلی ۱.۱۷). بانک مرکزی ژاپن در ۲۰۲۶ سیاست‌های سخت‌گیرانه‌تری اتخاذ می‌کند و پیش‌بینی می‌شود USDJPY تا پایان ۲۰۲۶ به ۱۴۰ و تا پایان ۲۰۲۷ به ۱۳۰ برسد (نرخ فعلی ۱۵۵.۶۸). معامله خلاف جریان: خرید دلار کانادا بازار به‌شدت در موقعیت فروش دلار کانادا قرار دارد، اما اسکوشیابانک انتظار یک بازگشت بزرگ دارد. در حالی که فدرال رزرو نرخ‌ها را کاهش می‌دهد، بانک مرکزی کانادا در نیمه دوم ۲۰۲۶ شروع به افزایش نرخ خواهد کرد. اختلاف نرخ بهره بین دو بانک که اکنون ۱۷۵ نقطه پایه است، تا پایان سال آینده به ۲۵ نقطه پایه کاهش می‌یابد. پیش‌بینی می‌شود نرخ USDCAD تا پایان ۲۰۲۶ به ۱.۳۵ و تا ۲۰۲۷ به ۱.۳۰ برسد (نرخ فعلی ۱.۳۷۷۵). بازارهای نوظهور: احتیاط در پزو مکزیک اسکوشیابانک نسبت به پزو مکزیک دیدگاه منفی دارد. دلیل آن کاهش نرخ بهره توسط بانک مرکزی مکزیک همزمان با افزایش نوسانات است. همچنین بازنگری توافق تجاری CUSMA ریسک‌ها را افزایش می‌دهد. پیش‌بینی می‌شود نرخ دلار USDMXN مکزیک در سال آینده به ۱۹.۰۰ و تا ۲۰۲۷ به ۲۰.۴۰ برسد. پیش‌بینی‌های کلیدی اسکوشیابانک تا دسامبر ۲۰۲۶: EURUSD: 1.21 USDCAD: 1.35 USDJPY: 140 GBPUSD: 1.38 USDMXN: 19.00

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: درگیری با ونزوئلا به‌زودی روی زمین آغاز می‌شود

ترامپ در تازه‌ترین اظهارات خود درباره ونزوئلا گفت که «درگیری به‌زودی روی زمین آغاز خواهد شد.» این سخنان به‌عنوان تهدیدی علیه ونزوئلا تلقی شده و نشان می‌دهد ایالات متحده در حال تلاش برای تغییر رژیم در این کشور است. روز گذشته، آمریکا یک نفتکش حامل نفت خام ونزوئلا را توقیف کرد که می‌تواند نشانه‌ای از افزایش فشارها باشد. در همین حال، ترامپ درباره اوکراین گفت که دو طرف «خیلی نزدیک» به توافق هستند، اما تحلیلگران تأکید می‌کنند که سخنان او را نمی‌توان همیشه به‌طور کامل جدی گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو نیویورک در روز جمعه ۸.۲ میلیارد دلار اسناد خزانه خریداری می‌کند

فدرال رزرو نیویورک اعلام کرد که روز جمعه در راستای خرید‌های جدید ذخایر، اقدام به خرید اسناد خزانه (T-Bills) خواهد کرد. بر اساس جزئیات منتشر شده توسط فدرال رزرو نیویورک، این نهاد در تاریخ ۱۲ دسامبر مبلغ ۸.۱۶۷ میلیارد دلار از اسناد خزانه با سررسید ۱ تا ۴ ماهه را خریداری می‌کند. همچنین طبق اعلام این نهاد، میز معاملاتی (The Desk) فدرال رزرو برنامه‌ریزی کرده است که در بازه زمانی ۱۲ دسامبر تا ۱۴ ژانویه، حدود ۱۴.۴ میلیارد دلار در قالب خرید‌های سرمایه‌گذاری مجدد و همچنین حدود ۴۰ میلیارد دلار دیگر را تحت عنوان خرید‌های مدیریت ذخایر انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر