TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

افزایش رقابت در حوزه هوش مصنوعی و کاهش امید به افت نرخ بهره، احتمال اصلاح بیشتر شاخص‌ها را تقویت می‌کند

فضای حاکم بر بازارها رو به تیرگی نهاده است و عملکرد قیمتی امروز، آن چیزی نبود که خریداران انتظارش را می‌کشیدند. انویدیا بار دیگر در گزارش درآمدی خود فراتر از انتظارات ظاهر شد و پیش‌بینی درآمدی قدرتمندی ارائه کرد، اما پس از جهش ۵ درصدی در معاملات پیش از گشایش بازار، سهام این شرکت روند نزولی گرفت و با کاهش ۱.۸ درصدی مواجه شد؛ موضوعی که در یک روز با حجم معاملات بالا، تهدیدی برای ثبت یک کندل نزولی نامطلوب روی نمودار تکنیکال محسوب می‌شود. اگرچه برخی این وضعیت را ناشی از بازار اشباع‌شده با معاملات آپشن و تسویه موقعیت‌های پوشش ریسک می‌دانند، اما تردیدهایی جدی نسبت به این دیدگاه وجود دارد. نشانه‌های شکل‌گیری حباب در نماد انویدیا تقویت شده و عملکرد مدل «Gemini 3» گوگل نیز وزن بیشتری به این استدلال داده است. هرچند تقاضای بسیار بالا برای چند فصل آینده در قیمت‌ها پیش‌خور شده است، اما حاشیه سود ۷۵ درصدی در یک نظام سرمایه‌داری و رقابتی، پایدار نخواهد ماند. برای کلیت بازار، این موضوع لزوماً منفی نیست. اینکه گوگل ثابت کرد می‌تواند بدون چیپ‌های انویدیا یک مدل زبانی بزرگ (LLM) فوق‌العاده بسازد، به معنای آن است که انحصار شکسته شده و سود انویدیا کاهش، اما ارزش در زنجیره پایین‌دستی افزایش می‌یابد. مشکل اصلی اینجاست که انویدیا به تنهایی ۸ درصد از وزن شاخص S&P 500 را تشکیل می‌دهد، بنابراین هرگونه اصلاح سنگین در این سهم می‌تواند تاثیر منفی قابل‌توجهی بر کل شاخص بگذارد. تغییر مهم دیگر در هفته‌های اخیر مربوط به فدرال رزرو است. جروم پاول در برابر کاهش نرخ بهره در ماه دسامبر موضع‌گیری کرد و اکنون احتمال این کاهش از یک قطعیت نسبی به تنها ۳۶ درصد رسیده است. یک فدرال رزرو با سیاست‌های کمتر انبساطی عامل بازدارنده‌ای برای بازار است، هرچند بخش زیادی از قیمت‌گذاری مجدد در بازار انجام شده است. در نهایت، با توجه به پیشرفت‌های تکنولوژیک اخیر گوگل، به نظر نمی‌رسد دوران هوش مصنوعی به پایان رسیده باشد، اما شرایط فعلی نشان می‌دهد که بازار همچنان پتانسیل یک اصلاح ۱۰ درصدی دیگر را از سطوح کنونی دارد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیشنهاد جنجالی گروه20: فروش طلای صندوق بین‌المللی پول برای نجات اقتصادهای آفریقایی

گزارش: «انباشت بزرگ طلا» صندوق بین‌المللی پول می‌تواند برای کاهش بدهی کشورهای آفریقایی استفاده شود یک گزارش تازه تهیه‌شده به سفارش گروه بیست (G20) پیشنهاد می‌کند که صندوق بین‌المللی پول بخشی از «ذخایر بزرگ طلای» خود را ـ با توجه به قیمت‌های بی‌سابقه کنونی ـ به فروش برساند و درآمد حاصل را برای کمک به بازپرداخت بدهی سنگین کشورهای آفریقایی به‌کار گیرد. این گزارش روز سه‌شنبه به سیریل رامافوسا، رئیس‌جمهور آفریقای جنوبی، ارائه شد و او در آستانه نخستین نشست گروه بیست در قاره آفریقا ـ که قرار است آخر هفته جاری با حضور حدود ۲۰ رئیس دولت در ژوهانسبورگ برگزار شود ـ از این پیشنهاد استقبال کرد. در این گزارش آمده است: «در سطح جهانی، بیش از ۳.۴ میلیارد نفر در کشورهایی زندگی می‌کنند که بیش از هزینه آموزش یا بهداشت، صرف بازپرداخت بدهی می‌شود. دولت‌ها عملاً توسعه را قربانی می‌کنند تا بتوانند تعهدات بدهی خود را ادا کنند.» این گزارش کارشناسی با استناد به آمارهای جدید اعلام کرد بدهی عمومی کشورهای در حال توسعه در سال ۲۰۲۴ از ۳۱ تریلیون دلار عبور کرده است و پیشنهاد داد G20 با همکاری صندوق بین‌المللی پول و بانک جهانی، برنامه‌ای برای بازتأمین مالی بدهی کشورهای کم‌درآمد و اقتصادهای آسیب‌پذیر طراحی کند. تروِر مانوئل، وزیر پیشین دارایی آفریقای جنوبی و رئیس پنل کارشناسی آفریقا، گفت یکی از روش‌های تأمین مالی چنین برنامه‌ای، فروش بخشی از ده‌ها میلیون اونس طلایی است که توسط صندوق بین‌المللی پول نگهداری می‌شود. او اشاره کرد که ذخایر عظیم طلای صندوق همچنان با قیمت تاریخی ۵۰ دلار برای هر اونس در دفاتر مالی ثبت شده‌اند، در حالی که قیمت جهانی طلا اکنون به بیش از ۴۱۰۰ دلار برای هر اونس رسیده است. مانوئل خواستار ایجاد سازوکاری شفاف برای فروش بخشی از این ذخیره به‌منظور حمایت از کشورهایی شد که در وضعیت اضطراری بدهی قرار دارند. او گفت: «جزئیات زیادی وجود دارد که می‌توان و باید روی آن کار کرد، اما این راه‌حلی است که پیش چشم ما قرار دارد و هیچ هزینه اضافی هم لازم ندارد.» رامافوسا پس از دریافت گزارش گفت: «شنیدن اینکه چنین انباشتی از طلا در صندوق بین‌المللی پول وجود دارد خبر خوبی است. این نوع منابع می‌تواند برای تضمین یا تأمین مالی بدهی بسیاری از کشورهای جنوب جهانی به‌کار گرفته شود.» رئیس‌جمهور رامافوسا همچنین از پیشنهاد ایجاد «باشگاه وام‌گیرندگان» برای به‌اشتراک‌گذاری تجربیات و بررسی چارچوب‌های وام‌دهی صندوق بین‌المللی پول و بانک جهانی استقبال کرد. این گزارش همچنین از مؤسسات رتبه‌بندی اعتباری می‌خواهد شاخص‌هایی را که برای ارزیابی ریسک به‌کار می‌برند آشکار کنند تا نگرانی‌ها درباره احتمال تبعیض ناعادلانه علیه کشورهای آفریقایی برطرف شود. آفریقای جنوبی در حال حاضر ریاست دوره‌ای گروه بیست اقتصاد برتر جهان را بر عهده دارد؛ گروهی که هر سال برای بررسی مسائل رشد اقتصادی، توسعه و ثبات مالی گرد هم می‌آیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

درآمد وال‌مارت چه تصویری از وضعیت مصرف‌کننده آمریکایی ارائه می‌دهد؟

سهام وال‌مارت پیش از آغاز معاملات وال‌استریت حدود ۳.۶ درصد رشد کرده است؛ واکنشی که نشان می‌دهد گزارش درآمدی تازه این شرکت می‌تواند بهترین شاخص آنی از وضعیت مصرف‌کننده آمریکایی پیش از نشست بعدی فدرال رزرو باشد. و تصویر کلی؟ مثبت، اما همراه با نکات هشداردهنده. فروش فروشگاه‌های قابل‌مقایسه وال‌مارت در آمریکا ۴.۵ درصد رشد کرده و شرکت چشم‌انداز رشد فروش سالانه را نیز به ۴.۸ تا ۵.۱ درصد افزایش داده است؛ رقمی که از برآورد پیشین ۳.۷۵ تا ۴.۷۵ درصد بالاتر است. این در حالی است که انتظار وال‌استریت حدود ۳.۸ درصد بود. با این عملکرد، وال‌مارت بار دیگر قدرت خود را در دوران ناپایداری تقاضا ثابت کرده است. اما در نشست خبری شرکت، موضوعات آشنای دیگری نیز مطرح شد. مدیران اعلام کردند خانوارهای کم‌درآمد در ماه‌های اخیر تحت فشار بیشتری قرار گرفته‌اند، در حالی‌که خانوارهای پردرآمد خرید از وال‌مارت را افزایش داده‌اند. طبق گفته شرکت، دو سوم رشد فروش ناشی از مشتریانی بوده که بیش از ۱۰۰ هزار دلار درآمد دارند؛ نکته‌ای که نشان می‌دهد تغییر ترجیحات مصرفی گروه‌های پردرآمد به سمت «ارزش خرید» همچنان ادامه دارد. در سطح بین‌المللی نیز فروش‌ها ۱۰.۸ درصد افزایش یافته است. فروش قابل‌مقایسه در مکزیک ۳.۹ درصد رشد کرد (در مقایسه با ۴.۴ درصد در فصل قبل) و در کانادا ۵ درصد افزایش یافت؛ که با سایر داده‌ها درباره قدرت غیرمنتظره مصرف‌کننده کانادایی هم‌راستا است. البته وال‌مارت تأکید کرد که در کانادا نیز عمده رشد از فروش مواد غذایی و کالاهای مصرفی حاصل شده است. فروش هم‌فروشگاهی در چین ۱۳.۸ درصد رشد کرده اما این رقم نسبت به ۲۱.۵ درصد فصل قبل کاهش قابل‌توجهی دارد. یکی از نکات مهم، ضعف گزارش هدف (Target) در روز گذشته بود؛ عملکرد ضعیف این شرکت نشان می‌دهد وال‌مارت احتمالاً بخشی از مشتریان "تارگت" را جذب خود کرده است. همین مسئله تحلیل تصویر کلان بازار مصرف را دشوار می‌کند؛ زیرا مشخص نیست رشد وال‌مارت ناشی از استحکام مصرف‌کننده است یا صرفاً جابجایی سهم بازار از رقبا. با وجود نتایج ضعیف اخیر از Target، Home Depot و Lowe’s، گزارش امروز وال‌مارت نشانه‌ای از بهبود نسبی وضعیت مصرف‌کننده به حساب می‌آید؛ هرچند تصویر کلی همچنان ناهمگون و دوپهلو باقی مانده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اشتغال آمریکا در سپتامبر افزایش یافت؛ نرخ بیکاری به بالاترین سطح چهار سال اخیر رسید

گزارش اشتغال آمریکا نشان می‌دهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که به‌طور محسوسی بالاتر از پیش‌بینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این داده‌ها تصویری دووجهی از بازار کار ارائه می‌کنند: از یک‌سو افزایش اشتغال در بخش‌هایی مانند سلامت و گردشگری نشان‌دهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخش‌هایی همچون تولید، حمل‌ونقل، انبارداری و خدمات تجاری نشان می‌دهد که برخی حوزه‌ها همچنان با فشارهای ساختاری مواجه‌اند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهم‌ترین داده‌هایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کم‌تحرک و کم‌استخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکت‌های بزرگی مانند آمازون و تارگت نگرانی‌ها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورت‌جلسه اخیر نیز نشان می‌دهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخ‌ها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحت‌تأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان می‌دهد معامله‌گران این داده را نه یک هشدار فوری، بلکه نشانه‌ای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کرده‌اند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و داده‌های مربوط به آن مستقیماً در گزارش نوامبر ادغام می‌شود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیم‌گیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماه‌های پیش رو پیدا کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا در انتظار داده‌های تعیین‌کننده آمریکا؛ نبرد خریداران و فروشندگان در سطوح کلیدی

طلا که بخش قابل‌توجهی از رشد هفته گذشته را از دست داده، اکنون در آستانه انتشار دو گزارش بسیار حساس؛ اشتغال ماه سپتامبر آمریکا (NFP) و آمار مدعیان جدید بیکاری، در سطوح تعیین‌کننده‌ای نوسان می‌کند. بازار در شرایطی سشن نیویورک را آغاز خواهد کرد که هر داده‌ای می‌تواند موازنه نیروها را به‌طور چشمگیری تغییر دهد. در فضای فعلی، داده‌های قوی به ضرر طلا تمام می‌شود؛ زیرا احتمال توقف یا تعویق کاهش نرخ بهره را تقویت می‌کند و همین امر بازده واقعی را بالا می‌برد؛ عاملی که معمولاً طلا را تضعیف می‌کند. در مقابل، داده‌های ضعیف با ارسال سیگنال ضعف اقتصادی، به فدرال رزرو دلیل بیشتری برای ادامه رویکرد انبساطی می‌دهد و می‌تواند زمینه حمایت کوتاه‌مدت از طلا را فراهم کند. در تصویر بزرگ‌تر، مسیر طلا همچنان صعودی ارزیابی می‌شود. انتظار می‌رود بازده واقعی در ماه‌های آینده کاهش بیشتری را تجربه کند و الگوی واکنش فدرال رزرو نیز به‌گونه‌ای است که بازار را نسبت به ادامه چرخه تسهیل‌گرایانه امیدوار نگه می‌دارد. بااین‌حال، ریسک قیمت‌گذاری دوباره سیاست‌های پولی در کوتاه‌مدت می‌تواند فشارهایی مقطعی بر طلا وارد کند. تحلیل تکنیکال: سطح ۴۰۲۰؛ گلوگاه تصمیم‌گیری بازار در نمودار ۴ ساعته، محدوده ۴۰۲۰ دلار به‌عنوان مهم‌ترین ناحیه حمایتی دیده می‌شود؛ جایی که هم‌پوشانی حمایت افقی و خط روند صعودی، وزن این محدوده را افزایش داده است. سناریوی صعودی: در صورت رسیدن قیمت به این سطح، احتمال جذب خریداران بالاست؛ پوزیشنی که با حد ضرر زیر خط روند می‌تواند زمینه‌ساز حرکت دوباره به سمت مقاومت ۴۱۵۰ دلار شود. سناریوی نزولی: شکست معتبر این حمایت مسیر را برای ریزش عمیق‌تر تا محدوده ۳۸۲۰ دلار باز خواهد کرد. تایم‌فریم ۱ ساعته: فشار فروش زیر خط روند اصلاحی نمودار ۱ ساعته نشان می‌دهد که خط روند نزولی نقش سد کوتاه‌مدت فروشندگان را ایفا می‌کند. تا زمانی که قیمت زیر این خط قرار دارد، فروشندگان احتمالاً به فشار خود ادامه می‌دهند و به دنبال کف‌های جدید خواهند بود. خریداران تنها در صورت شکست معتبر این ترندلاین می‌توانند وارد بازار شوند و به سمت مقاومت‌های بالاتر حرکت کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی قدرتمند Zcash و رشد کم‌سابقه استفاده از تراکنش‌های محافظت‌شده

نکات کلیدی Zcash در ماه‌های اخیر جهش چشمگیری داشته و قیمت ZEC از اکتبر تا امروز تقریباً ده برابر شده است. این رشد همزمان با بازگشت توجه به حریم خصوصی در تراکنش‌های آنچین رخ داده است. موجودی محافظت‌شده (Shielded Supply) به ۴.۹ میلیون ZEC رسیده که حدود ۳۰٪ از کل عرضه است. بیشتر این افزایش از رشد تراکنش‌های نیمه‌محافظت‌شده ناشی می‌شود، نه تراکنش‌های کاملاً خصوصی. پیشرفت‌های اخیر در اثبات‌های بدون افشا (Zero-Knowledge Proofs)، معرفی کیف‌پول‌های مجهز به آدرس یکپارچه مثل Zashi، و ابزارهای میان‌زنجیره‌ای مانند NEAR Intents، موانع استفاده از حریم خصوصی آنچین را به شکل محسوسی کاهش داده‌اند. مقدمه بلاک‌چین‌های عمومی مانند بیت‌کوین شیوه‌ای کاملاً جدید برای انتقال ارزش بدون تکیه بر واسطه‌ها معرفی کردند؛ شبکه‌هایی با دفترکل شفاف که تمام فعالیت‌ها برای همگان قابل مشاهده است. با وجود ناشناس‌نما بودن آدرس‌ها، تراکنش‌ها همچنان قابل ردیابی‌اند و در بسیاری موارد می‌توان آن‌ها را به افراد یا سازمان‌های واقعی نسبت داد.همین شفافیت می‌تواند نشان دهد کاربران پول را چگونه خرج می‌کنند، با چه افرادی تراکنش دارند و چه الگوهایی در رفت‌وآمد دارایی‌هایشان وجود دارد؛ اطلاعاتی که افشای آن‌ها می‌تواند نوع فعالیت‌های قابل انجام روی بلاک‌چین را محدود کند. Zcash در سال ۲۰۱۶ با این هدف ایجاد شد که گزینه‌ای مبتنی بر حریم خصوصی ارائه کند. این شبکه که روی کدپایه‌ی بیت‌کوین ساخته شده و ساختار اقتصادی آن را حفظ کرده، حریم خصوصی اختیاری را با کمک اثبات‌های بدون افشا ممکن می‌سازد؛ روشی که اجازه می‌دهد جزئیات تراکنش رمزنگاری و پنهان بماند، در حالی که شبکه همچنان قادر به تأیید صحت تراکنش است. هدف این بود که مالکیت و انتقال خصوصی دارایی روی یک بلاک‌چین عمومی امکان‌پذیر شود، بدون آن‌که مدل اعتماد شبکه آسیب ببیند. اکنون و پس از نزدیک به یک دهه، این چشم‌انداز دوباره جان گرفته است. در حالی که بازار کلی عقب‌نشینی کرده، کوین‌های حریم خصوصی به‌ویژه Zcash برخلاف جریان حرکت می‌کنند و قیمت ZEC از اکتبر تاکنون بیش از ۹۰۰ درصد افزایش داشته است. این رشد دوباره نگاه‌ها را به سمت اهمیت حریم خصوصی در بلاک‌چین جلب کرده؛ اما پرسش اصلی این است: آیا این فقط یک موج سفته‌بازی دیگر است یا نشانه‌ای از پذیرش واقعی و رو‌به‌رشد؟ در این شماره از State of the Network به بازگشت Zcash و احیای حریم خصوصی آنچین می‌پردازیم؛ از مرور ریشه‌های پیدایش این شبکه گرفته تا بررسی رشد فعالیت‌های محافظت‌شده و تحلیل عواملی که پشت رالی اخیر آن قرار دارد. پیدایش Zcash و اجزای اصلی آن Zcash نتیجه مجموعه‌ای از پژوهش‌های دانشگاهی درباره حریم خصوصی در بلاک‌چین است که از سال ۲۰۱۳ در دانشگاه جانز هاپکینز آغاز شد. نخستین دستاوردهای این تحقیقات پروتکل‌هایی مانند Zerocoin و Zerocash بود؛ طرح‌هایی که برای اولین بار از اثبات‌های بدون افشا برای افزایش سطح حریم خصوصی در بلاک‌چین‌های عمومی استفاده کردند. بر پایه همین تحقیقات، شرکت Electric Coin Company در سال ۲۰۱۶ Zcash را به‌عنوان یک فورک از بیت‌کوین راه‌اندازی کرد. این شبکه ساختار اقتصادی و مکانیزم اجماع اثبات‌کار بیت‌کوین را حفظ کرد، اما قابلیتی تازه افزود: امکان انتخاب تراکنش محافظت‌شده که با کمک zk-SNARKs که نوعی اثبات بدون افشا است، امکان تأیید تراکنش را فراهم می‌کند. بدون آن‌که اطلاعات درونی آن مانند فرستنده، گیرنده یا مبلغ آشکار شود. اقتصاد توکن و طراحی پولی Zcash مانند بیت‌کوین از یک برنامه صدور ثابت پیروی می‌کند که کمیابی بلندمدت را با انتشار قابل پیش‌بینی پاداش بلاک‌ها ترکیب می‌کند. سقف عرضه برابر با ۲۱ میلیون ZEC است و سکه‌های جدید تقریباً هر ۷۵ ثانیه منتشر می‌شوند؛ ساختاری مشابه اثبات‌کار بیت‌کوین اما با فاصله بلوکی کوتاه‌تر. Zcash همچنین چرخه چهار‌ساله هاوینگ بیت‌کوین را به ارث برده که طی آن پاداش بلاک به‌مرور کاهش می‌یابد. در آخرین هاوینگ در نوامبر ۲۰۲۴، پاداش هر بلاک به ۱.۵۶۲۵ ZEC رسید و نرخ تورم سالانه شبکه را به حدود ۴ درصد کاهش داد. Zcash تاکنون چندین ارتقای شبکه را پشت سر گذاشته است و جدیدترین آن‌ها NU6 در نوامبر ۲۰۲۴ اجرا شد. این ارتقا ساختار تأمین مالی توسعه را که از یارانه بلاک تأمین می‌شود تغییر داد. بر اساس مدل جدید، ۸۰٪ پاداش بلاک به ماینرها اختصاص می‌یابد، ۸٪ به Zcash Community Grants (ZCG) برای حمایت از تیم‌های فعال در اکوسیستم داده می‌شود و ۱۲٪ نیز به یک صندوق درون‌پروتکلی (Lockbox) منتقل می‌شود؛ صندوقی که منابع آن به‌صورت «تأمین مالی با تأخیر» و تحت حاکمیت دارندگان توکن مدیریت می‌شود. براساس اعلام Electric Coin Company، ارتقاهای بعدی نیز شامل چندین پیشنهاد بهبود خواهد بود؛ از جمله ZIP-234 که هدف آن هموارتر کردن برنامه انتشار ZEC و کمک به پایداری بلندمدت شبکه است. پذیرش عرضه و تراکنش‌های محافظت‌شده در Zcash یکی از قابلیت‌های اصلی Zcash وجود دو نوع آدرس است: آدرس‌های شفاف (t-addresses) و آدرس‌های محافظت‌شده (z-addresses). آدرس‌های شفاف مانند بیت‌کوین کار می‌کنند؛ یعنی فرستنده، گیرنده و مبلغ تراکنش برای عموم قابل مشاهده است. در مقابل، آدرس‌های محافظت‌شده با کمک اثبات‌های بدون افشا این امکان را می‌دهند که تراکنش و کارمزد همچنان روی دفترکل ثبت شود اما جزئیاتی مانند طرفین و مقدار انتقال پنهان بماند. مدل حریم خصوصی اختیاری در Zcash به کاربران اجازه می‌دهد بین تراکنش کاملاً شفاف و کاملاً محافظت‌شده انتخاب کنند. این ویژگی امکان حریم خصوصی انتخابی را فراهم می‌کند، بدون آن‌که لازم باشد تمام فعالیت‌ها به‌طور پیش‌فرض خصوصی باشند. با این مقدمات می‌توان روند پذیرش تراکنش‌های محافظت‌شده را به صورت آنچین بررسی کرد. داده‌های اخیر نشان می‌دهد استفاده خصوصی از Zcash به‌طور قابل‌توجهی گسترش یافته است. مقدار ZEC نگهداری‌شده در آدرس‌های محافظت‌شده اکنون به ۴.۹ میلیون واحد رسیده که حدود ۳۰ درصد از عرضه در گردش را تشکیل می‌دهد؛ در حالی که این رقم در ابتدای سال ۲۰۲۵ تنها ۱۱ درصد بود. این تغییر نشان می‌دهد بخش قابل‌توجهی از دارندگان ZEC ترجیح می‌دهند لایه حریم خصوصی را فعال کنند و صرفاً از آدرس‌های شفاف استفاده نکنند. بزرگ‌تر شدن استخر محافظت‌شده، اندازه «مجموعه ناشناسی» را افزایش می‌دهد؛ یعنی هر تراکنش محافظت‌شده ردیابی سخت‌تری خواهد داشت، چون بخش بیشتری از موجودی شبکه به‌صورت خصوصی نگهداری می‌شود. بخش عمده این رشد از استخر Orchard نشئت می‌گیرد؛ استخر محافظت‌شده جدیدتری که در سال ۲۰۲۲ معرفی شد. این استخر به‌دلیل استفاده از اثبات‌های سبک‌تر و سریع‌تر، برای استفاده روزمره مناسب‌تر است. علاوه‌بر این، ابزارهایی مانند کیف‌پول Zashi (منتشرشده در ۲۰۲۴) با ارائه آدرس‌های یکپارچه و انتقال مستقیم محافظت‌شده بسیاری از موانع کاربری گذشته را برطرف کردند. همچنین یکپارچه‌سازی Zcash با NEAR Intents امکان سواپ مستقیم ZEC محافظت‌شده با سایر دارایی‌ها را به‌صورت آنچین فراهم کرده است؛ قابلیتی که موانع ورود به اکوسیستم Zcash را کاهش می‌دهد و مسیرهای بیشتری برای استفاده فراهم می‌کند. تعداد کل تراکنش‌های ZEC در هفته‌های اخیر نیز بیش از ۱۰ برابر افزایش یافته است. تراکنش‌های محافظت‌شده، شامل محافظت، رفع محافظت و تراکنش‌های ترکیبی، به شدت رشد کرده‌اند، در حالی که انتقال‌های کاملاً محافظت‌شده همچنان سهم کمی از کل تراکنش‌ها دارند. این موضوع نشان می‌دهد که رشد اخیر عمدتاً ناشی از انتقال ارزش به داخل یا خارج از استخر محافظت‌شده است، نه نگه‌داشتن کامل دارایی‌ها در آن. در کنار افزایش موجودی محافظت‌شده، این روند حاکی از آن است که تعداد بیشتری از کاربران به لایه حریم خصوصی Zcash روی می‌آورند، حتی اگر تراکنش‌های کاملاً خصوصی را از ابتدا تا انتها انتخاب نکنند. جمع‌بندی رالی اخیر Zcash کمتر شبیه یک افزایش سفته‌بازانه و بیشتر شبیه بازاردهی دوباره به اصول بنیادی شبکه است که پیش از این در پس‌زمینه در حال تغییر بودند. موجودی محافظت‌شده پیش از رالی قیمت شروع به افزایش کرده بود و این رشد توسط اثبات‌های سریع‌تر، تجربه کاربری بهتر کیف‌پول‌ها و دسترسی آسان‌تر میان‌زنجیره‌ای پشتیبانی شد. با این حال، افزایش تراکنش‌های محافظت و رفع محافظت، اخیراً اتفاق افتاده است و نشان می‌دهد که شتاب قیمت و بازگشت توجه به حریم خصوصی، کاربران بیشتری را به لایه محافظت‌شده جذب کرده است. ابزارهایی مانند کیف‌پول Zashi با آدرس‌های یکپارچه و انتقال محافظت‌شده بدون مشکل، و سازوکارهایی مثل NEAR Intents که امکان سواپ میان‌زنجیره‌ای مستقیم به ZEC محافظت‌شده را فراهم می‌کنند، موانع ورود را به شکل قابل‌توجهی کاهش داده‌اند. همزمان، بازگشت گسترده به فناوری‌های بدون افشا از رول‌آپ‌ها گرفته تا ابتکارات مقیاس‌پذیری مثل Tachyonتوجه جدیدی به مدل حریم خصوصی دیرینه Zcash جلب کرده است. به‌طور کلی، اصول بنیادی و قیمت به تقویت یکدیگر کمک می‌کنند. رشد مبتنی بر زیرساخت‌ها زمینه را آماده کرده و شتاب مومنتوم بازار، استفاده را سرعت بخشیده است. افزایش تراکنش‌های نیمه‌محافظت‌شده نشان‌دهنده افزایش تقاضا برای حریم خصوصی انتخابی و اختیاری است. ادامه این روند به عمق بیشتر فعالیت‌های محافظت‌شده و بهبود مستمر ابزارها و یکپارچه‌سازی‌ها بستگی دارد، تا هزینه‌ها کاهش یافته و سهولت استفاده از حریم خصوصی آنچین افزایش یابد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در برابر ریسک‌های جدید عقب‌نشینی می‌کند

جفت‌ارز EURUSD بسیار بیشتر از آنچه تغییرات تفاضل نرخ‌های بهره توجیه کند، کاهش یافته است. بنابراین، هرچند احتمال کاهش نرخ بهره فدرال‌رزرو در دسامبر به‌وضوح کاهش یافته، اما پیش از انتشار گزارش اشتغال امروز، ریسک‌های نزولی برای دلار آمریکا وجود دارد. یک گزارش ضعیف از اشتغال می‌تواند منجر به مداخله ارزی در USDJPY شود، جفت‌ارزی که همچنان به سمت سطح ۱۶۰ در حال حرکت است. دلار آمریکا: حرکت دلار بیش از حد بوده است بازارهای سهام دیروز از مانع مهم انتشار گزارش سودآوری انویدیا عبور کردند. شاخص S&P500 هنوز در ماه نوامبر کاهش نشان می‌دهد؛ زیرا نگرانی‌ها درباره ارزش‌گذاری سهام رو به افزایش است؛ اما سود بهتر از انتظار انویدیا باعث بهبود سنتیمنت ریسک در بازارهای جهانی شد و به تثبیت ارزهای با بتای بالا در گروه ده (G10) کمک کرد.(بتای بالا: ارزهایی که نسبت به ریسک‌پذیری بازار حساسیت بیشتری دارند) حرکت اخیر ریسک‌گریزی در بازار، کمی حمایت پناهگاهی برای دلار ایجاد کرد، اما نرخ‌های دلار عمدتاً بازتابی از انتظارات بازار درباره فدرال رزرو هستند. دو عامل دیروز این انتظارات را به سمت رویکردی انقباضی‌تر سوق داد و باعث شد احتمال کاهش نرخ بهره در دسامبر به حدود ۷ نقطه پایه کاهش یابد. اول، اداره آمار کار آمریکا اعلام کرد که گزارش اشتغال ماه نوامبر – همراه با برآورد اشتغال ماه اکتبر (بدون آمار بیکاری) – در ۱۶ دسامبر منتشر می‌شود؛ یعنی بعد از نشست ۱۰ دسامبر فدرال رزرو. عامل دوم، انتشار صورت‌جلسه انقباضی فدرال رزرو بود. در نشست اکتبر، چندین عضو کمیته‌ سیاست‌گذاری پولی مخالف کاهش نرخ بهره بودند و بسیاری انتظار تثبیت نرخ‌ها در دسامبر را داشتند. این موضوع تأیید می‌کند که لحن هاوکیش پاول، بازتاب نظر بخش قابل‌توجهی از اعضا بوده است. تاکنون پیش‌بینی ما (تحلیلگران ING) این بود که داده‌های اشتغال از یک کاهش نرخ در دسامبر حمایت خواهد کرد، اما تغییر برنامه انتشار داده‌ها این پیش‌بینی را دشوارتر کرده است. اکنون احتمال تثبیت نرخ‌ها بیشتر شده؛ زیرا داده‌هایی که امروز منتشر می‌شود قدیمی هستند (مربوط به سپتامبر) و اطلاعات نرخ بیکاری نیز در آن وجود ندارد. اجماع بازار عدد ۵۴ هزار را پیش‌بینی کرده است و با توجه به قیمت‌گذاری اخیر به سمت انقباضی، ریسک‌ها امروز برای دلار رو به پایین است، اما برای متقاعد کردن فدرال رزرو به کاهش نرخ بدون دیدن داده‌های اکتبر و نوامبر، نیاز به یک گزارش بسیار ضعیف داریم. با نگاه به پایان سال، دیدگاه نزولی ما نسبت به دلار همچنان برقرار است، هرچند ضعف دلار احتمالاً در نیمه دوم دسامبر و پس از انتشار داده‌های اشتغال به‌طور کامل ظاهر می‌شود. پیش از آن، ریسک‌ها برای دلار بیشتر رو به پایین است، زیرا روند صعودی اخیر دلار بیش از آن‌چیزی بوده که مدل ارزش‌گذاری کوتاه‌مدت ما نشان می‌دهد و ثبات بازار سهام نیز بخشی از حمایت دلار را از بین می‌برد. جفت ارز USDJPY به روند صعودی خود ادامه داده و در سطح ۱۵۷-۱۵۸ به وضوح وارد محدوده احتمال مداخله بانک مرکزی ژاپن شده است. با این حال، انتظار داریم مقام‌های ژاپنی ترجیح دهند بعد از یک رویداد منفی برای دلار مداخله کنند (مانند ژوئیه ۲۰۲۴). اگر گزارش اشتغال امروز ضعیف باشد، احتمال مداخله در USDJPY وجود دارد. یورو: سقوط به زیر 1.150 فعلاً پایدار نیست مدل ما برای EURUSD نشان می‌دهد که این جفت‌ارز حدود ۲ درصد کمتر از ارزش منصفانه‌ کوتاه‌مدت خود معامله می‌شود. این یعنی کاهش اخیر بیش از آن چیزی است که با تغییرات در تفاضل نرخ‌های بهره و دیگر عوامل قابل توجیه باشد. همراه با نکاتی که در بخش دلار اشاره شد، ریسک‌ها در کوتاه‌مدت همچنان به سمت صعود EURUSD متمایل است. به نظر ما، ممکن است EURUSD به‌طور موقت به زیر 1.150 برود، اما برای پایدار ماندن زیر این سطح نیاز به یکی از دو شرایط داریم:۱) بازتسعیر انقباضی قابل‌توجه در بازار (به‌دلیل داده‌های قوی آمریکا)،۲) یا اخبار منفی برای یورو. با این حال، هدف ما برای پایان سال همچنان 1.18 است، هرچند انتظار داریم تا اواسط دسامبر معامله پایدار بالای 1.160-1.1650 دشوار باشد. پوند: باقی ماندن ریسک پریمیوم ناشی از بودجه امروز قرار است دو عضو با مواضع متفاوت از کمیته سیاست‌گذاری بانک انگلستان سخنرانی کنند:کاترین مَن (با گرایش انقباضی) و سواتی دینگرا (با گرایش انبساطی). گزارش تورم بریتانیا که دیروز منتشر شد، نکته برجسته‌ای نداشت؛ انقباضی‌ها احتمالاً بر افزایش دوباره تورم مواد غذایی تأکید می‌کنند و انبساطی‌ها بر کاهش چندماهه تورم خدمات. همان‌طور که هیو پیل نیز اوایل هفته گفت، تصمیم ماه دسامبر تعادلی و حساس است. انبساطی‌ها برای تصویب کاهش نرخ تنها به یک تغییر رأی نیاز دارند؛ و ما معتقدیم بودجه انقباضی هفته آینده و داده‌های پیش‌رو برای این کار کافی خواهد بود. پوند با یک ریسک پریمیوم متوسط معامله می‌شود که احتمالاً تا اعلام بودجه در ۲۶ نوامبر باقی می‌ماند، زیرا عقب‌نشینی دولت از افزایش مالیات بر درآمد موجب ایجاد عدم‌قطعیت و نگرانی در بازار اوراق شده است. هدف ما برای پایان سال EURGBP همچنان 0.88 است، زیرا احتمال دارد پس از ارائه بودجه بخشی از این ریسک پریمیوم کاهش یابد اما انتظار داریم بخشی از آن با قیمت‌گذاری انبساطی جایگزین شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک بارکلیز پیش‌بینی رشد S&P 500 را بالا برد

بانک سرمایه‌گذاری بارکلیز هدف خود برای شاخص S&P 500 در پایان سال ۲۰۲۶ را از ۷۰۰۰ به ۷۴۰۰ واحد افزایش داده است. این تصمیم با استناد به قدرت پایدار سهام شرکت‌های بزرگ فناوری و حمایت ناشی از کاهش نرخ بهره توسط فدرال رزرو اتخاذ شده است. بارکلیز همچنین پیش‌بینی سود سال ۲۰۲۶ برای S&P 500 را از ۲۹۵ دلار به ۳۰۵ دلار افزایش داده و اعلام کرده که تقاضای ناشی از هوش مصنوعی حتی در محیط رشد پایین نیز قوی باقی خواهد ماند. با این حال، این بانک هشدار داده که بخش‌هایی خارج از فناوری با ریسک‌هایی مانند تورم بالا، افزایش بیکاری و کاهش اعتماد مصرف‌کننده مواجه هستند. به گفته تحلیل‌گران، کاهش نرخ بهره می‌تواند از ارزش‌گذاری سهام، به‌ویژه در بخش‌های چرخه‌ای و رشدی حمایت کند، اما کندی شدیدتر رشد اقتصادی همچنان بزرگ‌ترین ریسک کوتاه‌مدت باقی می‌ماند. بارکلیز همچنین اشاره کرده که افزایش تعرفه‌ها در حال حاضر بعید به نظر می‌رسد اما برخی فشارهای قیمتی هنوز به مصرف‌کننده منتقل نشده‌اند و سطح اعتماد مصرف‌کننده در پایین‌ترین سطح چند سال اخیر قرار دارد. همچنین یادآور شده که سال‌های انتخابات میان‌دوره‌ای در آمریکا معمولاً با عملکرد ضعیف‌تر بازار سهام همراه هستند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صحبت از وقوع یک «رالی همه‌جانبه» در بازارها نشانه خوبی برای معامله‌گران محسوب نمی‌شود

در یادداشت میز معاملاتی جی‌پی‌مورگان که امروز منتشر شده، دیدگاه‌های قابل‌تأملی مطرح شده است. در دنیای معامله‌گری، اغلب بهتر است خلاف جهت احساسات بازار (sentiment) حرکت کرد؛ یعنی زمانی که بازارها راضی یا ترسو هستند بهترین زمان برای خرید است و زمانی که بازار دچار سرخوشی (euphoria) است، بهتر است دست به فروش زد. این یادداشت جی‌پی‌مورگان، به‌ویژه در روز اعلام درآمدهای انویدیا، نگران‌کننده به نظر می‌رسد. در این متن آمده است: «با توجه به اینکه هیچ تغییری در داستان بنیادی رخ نداده و فرضیه سرمایه‌گذاری ما نیز به سیاست‌های تسهیلی فدرال رزرو وابسته نیست، ما خریدار در کف‌قیمتی (dip-buyers) هستیم. با نگاه به دو رویداد کلیدی این هفته، یعنی گزارش اشتغال بخش غیرکشاورزی (NFP) ماه سپتامبر و گزارش درآمدی انویدیا (NVDA)، ترکیب این دو می‌تواند صحنه را برای صعود بعدی به سمت سقف‌های تاریخی (ATHs) یا عبور از آن‌ها آماده کند.» این دیدگاه نه تنها جسورانه، بلکه عجیب است. گزارش درآمدی انویدیا یک ریسک دوطرفه دارد و حتی در بازار صعودی فوق‌العاده این سهم، نمونه‌های زیادی از فروشِ پس از اعلام درآمد (sell-off) وجود دارد. علاوه بر این، اهمیت گزارش اشتغال ماه سپتامبر در مقطع کنونی قابل درک نیست؛ بنابراین خریداران باید مراقب باشند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تمایل بسیاری از اعضای فدرال رزرو به ثابت نگه داشتن نرخ بهره تا پایان سال در صورت‌جلسه جدید آشکار شد

باید یادآوری کرد که در این نشست، فدرال رزرو نرخ بهره را به محدوده ۳.۷۵ تا ۴.۰۰ درصد کاهش داد؛ در حالی که استیون میران خواستار کاهش شدیدتر ۵۰ واحد پایه (bps) بود و جفری اشمید خواهان عدم تغییر نرخ بهره بود. یک خط قابل‌توجه در متن صورت‌جلسه وجود دارد: «بسیاری از شرکت‌کنندگان انتظار داشتند که تورم هسته کالاها در چند فصل آینده افزایش یابد که تا حدی ناشی از انتقال بیشتر تعرفه‌ها به قیمت‌گذاری شرکت‌ها است.» همچنین در بحث رأی‌گیری، اگرچه بسیاری موافق کاهش نرخ بودند و برخی نیز با وجود حمایت، مشکلی با ثابت ماندن نرخ نداشتند، اما چندین نفر با کاهش محدوده هدف نرخ بهره مخالف بودند. نکته بسیار مهم برای نشست ماه دسامبر این است: «چندین شرکت‌کننده ارزیابی کردند که اگر اقتصاد طبق انتظار پیش برود، کاهش بیشتر نرخ در دسامبر می‌تواند مناسب باشد؛ اما بسیاری از شرکت‌کنندگان پیشنهاد کردند که با توجه به چشم‌انداز اقتصادی آن‌ها، احتمالاً مناسب است که محدوده هدف تا پایان سال بدون تغییر باقی بماند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکوردشکنی در بازار هنر؛ آیا هنر بار دیگر نقش شاخص پیش‌نگر اقتصاد را ایفا می‌کند؟

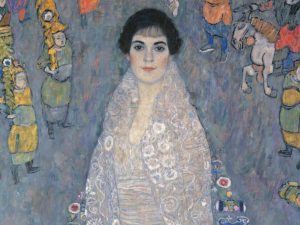
اگر قیمت‌گذاری آثار هنری معیاری برای سنجش احساسات اقتصادی باشد، مزایده اخیر ساتبیز نشانه‌ای روشن از قدرت مالی طبقه ثروتمند و تداوم مسیر صعودی دارایی‌ها ارائه می‌دهد. در این حراج، پرتره‌ای از گوستاو کلیمت—«تصویری از الیزابت لدرر»—با قیمت ۲۳۶.۴ میلیون دلار (شامل هزینه‌ها) فروخته شد؛ گران‌ترین اثر مدرن در تاریخ و دومین اثر گران‌قیمت کل دوران‌ها که در یک مزایده عمومی ثبت شده است. رکورد پیشین در اختیار اثری از اندی وارهول بود. این قیمت خیره‌کننده شاید برای اقتصاد امروز چندان غافلگیرکننده نباشد. بازارها در سال جاری صعودی بوده‌اند، و اقتصاد «K شکل» به‌خوبی نشان می‌دهد که اقشار ثروتمند بیش از هر زمان دیگری از رونق مالی بهره‌مند هستند—و طبیعتاً آماده‌اند میلیون‌ها دلار برای آثار هنری منحصر‌به‌فرد هزینه کنند. نکته مهم این است که این فروش یک استثنا نبود. تقریباً تمام آثار ارائه‌شده بالاتر از برآورد اولیه فروخته شدند و بسیاری از ۲۴ اثر این مزایده، ۳ تا ۴ برابر قیمت‌های تخمینی چکش خوردند. این روند نشان می‌دهد که جریان نقدینگی در میان مجموعه‌داران بزرگ بسیار قدرتمند است و تقاضا همچنان بالاست. در حاشیه این رویداد، یک اثر عجیب اما خبرساز نیز فروخته شد: توالتی ساخته‌شده از طلای ۱۸ عیار اثر «مائوریتزیو کاتلان»، همان هنرمندی که «موز چسبیده به دیوار» را مشهور کرد. این اثر به قیمت ۱۲ میلیون دلار فروخته شد، در حالی که ارزش خودِ طلای آن—با قیمت‌های فعلی—حدود ۱۰ میلیون دلار است. اگر قیمت طلا به ۴۹۰۰ دلار برسد، ارزش طلای این اثر به‌تنهایی معادل قیمت فروش خواهد شد. به عبارت دیگر، این اثر به‌نوعی یک کال‌آپشن هم‌زمان بر بازار هنر و بازار طلا است—سرمایه‌گذاری‌ای عجیب اما منطقی. حراج اخیر، بار دیگر این بحث را زنده کرده که آیا بازار هنر یک شاخص پیش‌نگر برای دارایی‌های مالی است؟ اگر چنین باشد، پیام آن روشن است: طبقه ثروتمند کاملاً راضی، نقدینگی فراوان، و تمایل به ریسک بالا همچنان در اوج است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیروزی استراتژیک گوگل در رقابت هوش مصنوعی؛ «جمینی ۳» نشان داد که آینده لزوماً به انویدیا وابسته نیست

سهام گوگل پس از رونمایی از Gemini 3 جهش قابل‌توجهی را تجربه کرد؛ مدلی که نه‌تنها در آزمون‌های هوش مصنوعی به صدر رتبه‌بندی‌ها صعود کرده، بلکه نشان داده است که گوگل برای پیشبرد نسل بعدی هوش مصنوعی به انویدیا وابسته نیست. این تحول، تصویری تازه از موازنه قدرت در بازار AI ترسیم می‌کند. دو سال پیش، گوگل با شکست پروژه Bard وارد یکی از بدترین دوره‌های خود شد. بازار وحشت‌زده بود که شاید موتور جست‌وجوی گوگل—دژ مستحکم این شرکت—با موج جدید مدل‌های مولد زیر سؤال برود. از ژانویه تا آوریل امسال سهام شرکت ۳۱ درصد سقوط کرد و بسیاری تصور کردند گوگل رقابت را به حریفان می‌بازد.اما ورق برگشت.. نقطه تحول زمانی بود که گوگل Veo 2 را معرفی کرد؛ مدلی ویدئویی که رقبا را به‌طور کامل کنار زد. پس از آن، Gemini با انعکاسی متوسط معرفی شد، اما نسخه‌های بعدی، Gemini 2 و Gemini 2.5، کیفیت آن را به‌سرعت ارتقا دادند. اکنون Gemini 3 عرضه شده؛ مدلی که براساس آزمون‌ها، در منطق، استدلال و پردازش تعاملی به سطحی رسیده که بسیاری متخصصان آن را «نقطه عطف» می‌دانند. این اتفاق از یک جهت بسیار مهم‌تر است: تمام آموزش Gemini بر روی تراشه‌های اختصاصی گوگل، یعنی TPUها انجام شده؛ بدون حتی یک GPU از انویدیا. گوگل از سال ۲۰۱۴ تصمیم گرفت به‌جای پرداخت حاشیه سود سنگین به انویدیا، زنجیره پردازشی خود را بسازد. نتیجه این تصمیم، تراشه‌های Tensor Processing Unit (TPU) بود؛ تراشه‌هایی که اکنون مزیت رقابتی اصلی گوگل را شکل داده‌اند. علاوه بر آن، گزارش‌ها نشان می‌دهد مدل تصویری "میدجرنی" نیز از TPU استفاده می‌کند؛ تراشه‌هایی که ۷۰ درصد ارزان‌تر از GPUهای انویدیا هستند و در پردازش استنتاج نیز کارآمدتر عمل می‌کنند. در چنین فضایی، تحلیلگران این پرسش کلیدی را مطرح می‌کنند: آیا حاشیه سود انویدیا بزرگ‌ترین حباب این چرخه تکنولوژی است؟ با اینکه بازار چشم‌انتظار گزارش مالی انویدیا است، این گزارش گذشته‌نگر است؛ در حالی که Gemini 3 تصویری از آینده ۳ تا ۵ ساله صنعت ارائه می‌دهد؛ آینده‌ای که در آن شرکت‌های بزرگ فناوری تراشه‌های اختصاصی خود را توسعه می‌دهند و وابستگی به GPU به‌شدت کاهش می‌یابد. گوگل نیز همزمان از نسل جدید TPU با نام Ironwood رونمایی کرده و نشان داده آماده ورود به مرحله بعدی رقابت است. اما شاید گویاترین نشانه از برتری گوگل، تصمیم شرکتی باشد که سخت‌گیرانه‌ترین استانداردها را در صنعت دارد: اپل. براساس گزارش‌ها، اپل قصد دارد نسخه جدید Siri را بر پایه Gemini بازطراحی کند. این تصمیم پس از مقایسه دقیق مدل‌های ChatGPT، Claude و Gemini گرفته شده و انتخاب نهایی اپل، گوگل بوده است. در لحظه نگارش این تحلیل، سهام گوگل ۵ درصد بالاتر باز شده؛ در حالی که بسیاری از غول‌های ابری طی هفته‌های اخیر اصلاحی ۱۰ درصدی را تجربه کرده‌اند. جریان بازار پیام ساده‌ای دارد: گوگل برنده رقابت هوش مصنوعی است و Gemini 3 نقطه‌ای است که این برتری را آشکار کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صعود بازار سهام در آستانه گزارش انویدیا؛ لحظه‌ای سرنوشت‌ساز برای وال‌استریت

بورس آمریکا پس از چهار روز افت متوالی، بالاخره بار دیگر رنگ سبز را دید؛ آن هم درست چند ساعت مانده به انتشار گزارش مالی انویدیا، شرکتی که وزن سنگین آن در شاخص‌ها می‌تواند مسیر کل بازار را تغییر دهد. سهام انویدیا امروز حدود 3.5 درصد رشد کرد و همین حرکت کافی بود تا شاخص S&P 500 از طولانی‌ترین روند نزولی خود از ماه اوت فاصله بگیرد. در آستانه انتشار اعداد و چشم‌انداز این غول ۴.۵ تریلیون دلاری و آخرین عضو گروه «هفت شگفت‌انگیز» که گزارش فصل را ارائه می‌کند، انتظارات و حساسیت بازار در اوج قرار دارد. واکنش وال‌استریت به عملکرد انویدیا می‌تواند شاخص‌ها را به‌طور گروهی بالا بکشد یا به همان سرعت پایین بیاورد؛ چرا که بخش بزرگی از رشد ماه‌های اخیر بازار حول محور هوش مصنوعی و صرفاً چند سهم بزرگ شکل گرفته است. با افزایش تردیدها درخصوص شدت هزینه‌کرد شرکت‌ها در حوزه AI، نحوه تفسیر گزارش انویدیا اهمیت مهمی یافته است. بسیاری از سرمایه‌گذاران اکنون نگران‌اند که رشد درآمد شرکت‌ها متناسب با میلیاردها دلاری که صرف زیرساخت و دیتاسنتر شده، نباشد. همچنین بحث «چرخه بسته تأمین مالی» و سرمایه‌گذاری‌های سنگین میان چند شرکت بزرگ فناوری نیز باعث شده است بخشی از بازار نسبت به پایداری روند صعودی بدبین شود. این نگرانی‌ها هفته گذشته بازار را تکان داد و S&P 500 را وارد طولانی‌ترین ریزش خود طی سه ماه گذشته کرد. دیـوید ترینر، تحلیلگر New Constructs، در این باره می‌گوید: «پول زیادی در تعقیب تعداد اندکی سهم است. بسیاری از سهام مرتبط با هوش مصنوعی با فرض یک سناریوی کاملاً بی‌نقص و حتی فراتر از آن قیمت‌گذاری شده‌اند. افت ماه نوامبر را می‌توان یک توقف برای تنفس دانست؛ فرصتی برای بازگشت ذهنیت بازار به یک واقع‌بینی نسبی.» اگر انویدیا عملکردی قوی و چشم‌اندازی اطمینان‌بخش ارائه کند، این فشار روانی ممکن است کاهش یابد و بازار برای مدتی از فاز وسواس نسبت به ارزش‌گذاری دور شود. معامله‌گران علاوه بر گزارش انویدیا، خود را برای انتشار ۱۶ میلیارد دلار اوراق ۲۰ ساله خزانه‌داری آمریکا و همچنین انتشار صورتجلسه نشست اخیر فدرال رزرو آماده می‌کنند؛ دو رویدادی که می‌توانند جهت نرخ‌های بهره و جریان نقدینگی را تحت‌تأثیر قرار دهند. در مجموع، بازار در نقطه‌ای حساس قرار دارد: یک گزارش مالی از سوی انویدیا می‌تواند یا به ترمز فروش‌ها پایان دهد، یا موج جدیدی از نوسان و فشار را به شاخص‌ها تحمیل کند. چند ساعت آینده مشخص خواهد کرد آیا نگاه بازار به هزینه‌های عظیم AI اصلاح می‌شود یا همچنان نگرانی‌ها دست بالا را خواهند داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار ممکن است به زودی کف خود را تجربه کند، زیرا کاهش‌های بیشتر نرخ در سال ۲۰۲۶ چندان محتمل نیست

بانک HSBC پیش‌بینی کرده ارزش دلار آمریکا ممکن است تا اوایل سال ۲۰۲۶ به پایین‌ترین سطح خود برسد و پس از آن دوباره افزایش یابد. این بانک انتظار دارد فدرال رزرو ممکن است در دسامبر یک کاهش نرخ داشته باشد، اما احتمال کاهش‌های بیشتر در طول سال ۲۰۲۶ بسیار اندک است. با این حال، بازارها تا پایان آن سال حدود ۸۵ نقطه پایه کاهش نرخ را پیش‌بینی می‌کنند. HSBC همچنین پیش‌بینی کرده که یورو تا اواخر امسال و اوایل سال آینده به ۱.۲۰ دلار برسد و سپس در ادامه سال ۲۰۲۶ به ۱.۱۸ دلار کاهش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تنظیم مقررات می‌تواند رشد تقاضا برای استیبل‌کوین‌ها را محدود کند

آتاکان باکیسکَن، اقتصاددان بانک برنبرگ، می‌گوید بعید است استیبل‌کوین‌ها آن‌قدر گسترش یابند که بتوانند بخش قابل‌توجهی از بدهی دولت آمریکا را جذب کنند یا رقیبی جدی برای سپرده‌های بانکی شوند. بر اساس قانون Genius، ناشران استیبل‌کوین اجازه پرداخت بهره به دارندگان را ندارند؛ موضوعی که توان رقابتی آن‌ها را در برابر حساب‌های بانکیِ بهره‌دار به‌طور جدی کاهش می‌دهد. او اضافه می‌کند که اگر جریان وجوه از سپرده‌های بانکی به سمت استیبل‌کوین‌های دارای پشتوانه اوراق خزانه منتقل شود، ظرفیت بانک‌ها برای وام‌دهی و همچنین خرید بدهی دولت محدودتر خواهد شد.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

چهار تحول بزرگ رمزارزها در ۲۰۲۵ که همه‌چیز را تغییر داد

آیا فکر می‌کردید روزی بیت‌کوین از خرید چند تکه پیتزا فراتر برود و وارد صندوق‌های سرمایه‌گذاری بانک‌های بزرگ شود؟ سال ۲۰۲۵ دقیقاً همان نقطهٔ تغییر بود. رمزارزها از یک بازی پرریسک برای افراد ماجراجو به یک ابزار مالی جدی تبدیل شدند. حالا بیش از 30 میلیارد دلار دارایی واقعی زیر نظر نهادهای قانونی نگهداری می‌شود. رمزارز دیگر فقط برای معامله‌گران نیست؛ دولت‌ها و شرکت‌های بزرگ جهان نیز وارد این میدان شده‌اند. اگر این تحول را نادیده بگیرید، بخش مهمی از بزرگ‌ترین تغییر مالی دهه را از دست خواهید داد. مهم‌ترین لحظه‌های رمزارز در سال ۲۰۲۵ تا قبل از این، بسیاری از مردم رمزارز را با تردید و بدبینی نگاه می‌کردند. اما سال ۲۰۲۵ برخی چیزها را تغییر داد. بیت‌کوین از یک دارایی صرفاً پرنوسان به یک سرمایهٔ جدی برای دولت‌ها و شرکت‌ها تبدیل شد. این تغییر فقط در نمودار قیمت دیده نشد، بلکه در قوانین، ساختارهای مالی و فرهنگ سرمایه‌گذاری دنیا هم اثر گذاشت. رمزارزها از یک ایدهٔ کوچک و مبهم به یکی از پایه‌های سیستم مالی مدرن تبدیل شده‌اند. این تحول ناگهانی نبود؛ سال‌ها توسعه‌دهندگان و سرمایه‌گذاران روی بلاک‌چین کار کردند تا یک سیستم مطمئن و کاربردی ساخته شود و امروز نتیجهٔ آن روی میز سیاست‌گذاران و شرکت‌های بزرگ قرار گرفته است. ورود جدی بیت‌کوین به دنیای موسسات و نهادهای دولتی رسیدن بیت‌کوین به قیمت ۱۰۰ هزار دلار فقط یک رکورد نبود، یک پیام بود؛ پیامی که نشان می‌داد رمزارز دیگر یک ابزار پرریسک نیست و جای خود را میان دارایی‌های مهم باز کرده است. تفاوت سال ۲۰۲۵ در این است که خریداران دیگر فقط افراد عادی نیستند. صندوق‌های بازنشستگی، شرکت‌های بیمه و شرکت‌های بزرگ اکنون بیت‌کوین را به‌عنوان بخشی از سرمایهٔ بلندمدت خود می‌خرند. ETFها هم این مسیر را ساده‌تر کردند و اجازه دادند سرمایه‌گذاران بدون درگیر شدن با مسائل فنی، از طریق روش‌های سنتی وارد بازار شوند. امروز میلیاردها دلار از طریق ETFها وارد بیت‌کوین می‌شود و این نشانهٔ پذیرفته‌شدن آن در بازار جهانی است. بیت‌کوین با این میزان محبوبیت، رتبه خود را در بین برترین دارایی‌های جهان، در حال حاضر (19 نوامبر 2025) به رتبه 8 رسانده که بالاتر از شرکت‌های بزرگی مانند تسلا و متا قرار دارد. ورود بانک‌ها و دولت‌ها به بازار بانک‌هایی که سال‌ها رمزارز را تهدید می‌دانستند، حالا خودشان خریدار شده‌اند. برای مثال، بانک اینتسا سانپائولو ایتالیا در ژانویهٔ ۲۰۲۵ یک میلیون یورو بیت‌کوین خرید تا این حوزه را به‌صورت رسمی آزمایش کند. اما مهم‌ترین اتفاق از سمت دولت‌ها رخ داد. در ۶ مارس ۲۰۲۵، رئیس‌جمهور آمریکا دونالد ترامپ دستور تأسیس یک صندوق ذخیرهٔ استراتژیک بیت‌کوین را صادر کرد؛ صندوقی که با بیت‌کوین‌های مصادره‌شدهٔ دولت تأمین می‌شود. همچنین بانک مرکزی جمهوری چک اعلام کرد که بیت‌کوین را وارد ذخایر ملی خود می‌کند. این تصمیم‌ها نشان می‌دهد که بیت‌کوین دیگر یک موج گذرا نیست و در استراتژی اقتصادی کشورها جای گرفته است. چرا سال ۲۰۲۵ نقطهٔ عطفی برای رمزارزها بود؟ سال ۲۰۲۵ نشان داد که رمزارزها دیگر فقط ابزار پرریسک و مختص معامله‌گران فردی نیستند. بیت‌کوین و دیگر رمزارزها وارد صندوق‌های سرمایه‌گذاری بانک‌ها، شرکت‌های بیمه و حتی ذخایر دولتی شدند. بیش از ۲۰۲۵ میلیارد دلار دارایی واقعی تحت نظارت قانونی قرار گرفت و ETFها مسیر سرمایه‌گذاری را برای افراد و نهادی‌ها آسان کردند. این تحول نشان می‌دهد که رمزارزها تبدیل به یک بخش جدی و رسمی از سیستم مالی جهانی شده‌اند و دیگر نمی‌توان آن‌ها را نادیده گرفت. قانون GENIUS: نقطه عطف برای استیبل‌کوین‌ها استیبل‌کوین‌ها تا قبل از سال ۲۰۲۵ در فضای غیررسمی و بدون قوانین مشخص فعالیت می‌کردند. آنها بیشتر ابزاری برای معامله‌گران بودند و پلی میان رمزارز و بانک‌ها ایجاد می‌کردند، اما هیچ چارچوب قانونی نداشتند. تا اینکه در ۱۸ ژوئیهٔ ۲۰۲۵، قانون GENIUS در آمریکا تصویب شد و شرایط جدیدی برای این ارزهای پایدار ایجاد کرد. این قانون چند نکتهٔ مهم دارد: استیبل‌کوین‌های قانونی دیگر اوراق بهادار نیستند و محدودیت‌های سختگیرانه را ندارند. هر استیبل‌کوین باید به طور کامل با پول نقد یا اوراق خزانه کوتاه‌مدت پوشش داده شود تا ارزش واقعی آن تضمین شود. فقط شرکت‌ها و بانک‌های مجاز می‌توانند این ارزها را ایجاد کنند و اطلاعات مربوط به ذخایر باید مرتب منتشر شود تا سرمایه‌گذاران در امان باشند. این قانون نشان می‌دهد که دولت‌ها دیگر با رمزارز مقابله نمی‌کنند، بلکه می‌خواهند آن را وارد سیستم مالی رسمی کنند. توکن‌سازی دارایی‌های واقعی: ۳۰ میلیارد دلار و در حال رشد توکن‌سازی دارایی‌های واقعی یعنی دارایی‌هایی مثل اوراق قرضه، سهام یا حتی املاک را به شکل دیجیتال روی بلاک‌چین درآوردن. در سال ۲۰۲۵، ارزش این دارایی‌های دیجیتال از ۳۰ میلیارد دلار گذشت و رشد سریعی داشت. بلک‌راک با صندوق BUIDL اوراق قرضه آمریکا را توکن کرد و اکنون بیش از ۲ میلیارد دلار دارایی تحت مدیریت دارد که ۲۴ ساعته قابل معامله است. JPMorgan و Apollo هم وارد این بازار شدند و دارایی‌های توکن‌شده خود را به سیستم‌های مالی غیرمتمرکز متصل کردند. این روند باعث می‌شود سرمایه‌گذاران با مبلغ کم به دارایی‌های امن دسترسی پیدا کنند و تراکنش‌های بین‌المللی سریع‌تر و آسان‌تر انجام شود. جزئیات توکن‌سازی دارایی‌ها و BUIDL صندوق BUIDL روزانه بهره توزیع می‌کند و ارزش دارایی‌های تحت مدیریت آن کاملاً با دارایی‌های واقعی پشتیبانی می‌شود، که امنیت و شفافیت سرمایه‌گذاری را برای کاربران تضمین می‌کند. قانون GENIUS چه تاثیری بر استیبل‌کوین‌ها داشت؟ قانون GENIUS چارچوب قانونی روشن و مشخصی برای استیبل‌کوین‌ها ایجاد کرد. طبق این قانون، استیبل‌کوین‌ها دیگر اوراق بهادار محسوب نمی‌شوند، باید ۱۰۰ درصد با پول نقد یا اوراق خزانه کوتاه‌مدت پشتیبانی شوند، و فقط نهادهای مجاز قادر به ایجاد آن‌ها هستند. این اقدامات باعث افزایش امنیت، شفافیت و اعتماد سرمایه‌گذاران شد و راه را برای استفادهٔ استیبل‌کوین‌ها در بانک‌ها، پرداخت‌های دولتی و سیستم‌های مالی رسمی هموار کرد. مرزهای جدید معاملاتی و حجم‌های تریلیون دلاری در بازار کریپتو در اکتبر ۲۰۲۵، حجم ماهانه قراردادهای معاملات اهرم‌دار بدون سررسید روی بلاک‌چین از ۱ تریلیون دلار عبور کرد و نشان داد که بازارهای تمرکززدای رمزارز دیگر چیزی کوچک نیستند و با صرافی‌های متمرکز معتبر برابری می‌کنند. Hyperliquid، یکی از پلتفرم‌های اصلی، با به‌روزرسانی HIP-3 به کاربران اجازه داد با سرمایهٔ ۵۰۰ هزار توکن HYPE بازارهای جدید بسازند. سرعت اجرا کمتر از یک ثانیه و عمق بازار بسیار کم است، به‌طوری که تجربهٔ معامله شبیه صرافی متمرکز ولی تحت کنترل کامل کاربر است. حجم روزانه معاملات ۴۵.۷ میلیارد دلار و میزان موضع‌های باز به ۱۶ میلیارد دلار رسید که نشان می‌دهد معامله‌گران اعتماد دارند و موضع‌های خود را بلندمدت نگه می‌دارند. معاملات اهرم‌دار بدون سررسید و Hyperliquid چه تغییری در بازار رمزارز ایجاد کردند؟ معاملات اهرم‌دار بدون سررسید روی بلاک‌چین حجم ماهانهٔ بیش از ۱ تریلیون دلار پیدا کرد و نشان داد که بازارهای تمرکززدای رمزارز می‌توانند با صرافی‌های متمرکز بزرگ رقابت کنند. Hyperliquid با سرعت اجرا کمتر از یک ثانیه، عمق بازار کم و کنترل کامل کاربر، معاملات امن و سریع را ممکن کرده است. این یعنی معامله‌گران می‌توانند بدون وابستگی به صرافی‌های متمرکز، بازارهای جدید ایجاد و مدیریت کنند و اعتماد به معاملات تمرکززدا به سطحی حرفه‌ای و نهادی رسیده است. ✔️ بیشتر بخوانید: پروژه هایپر لیکوئید چیست؟ | بررسی ایردارپ و توکن HYPE اتریوم: رشد و تقاضای نهادی در می ۲۰۲۵، اتریوم با به‌روزرسانی Pectra ظرفیت داده‌ای خود را دو برابر کرد و هزینهٔ تراکنش‌ها روی لایه 2 از ۵ دلار به ۲۰ سنت کاهش یافت. سقف استیکینگ از ۳۲ به ۲۰۴۸ اتریوم افزایش یافت تا سرمایه‌گذاران بزرگتر بتوانند پاداش بیشتری کسب کنند. صندوق‌های ETF اتریوم در جولای ۱۲.۱ میلیارد دلار جذب کردند و نشان دادند که سرمایه‌گذاران نهادی به اتریوم به‌عنوان زیرساختی مهم نگاه می‌کنند. به‌روزرسانی Fussaka در دسامبر ۲۰۲۵ با بهبود توزیع داده، اتریوم را مقیاس‌پذیرتر و پایدارتر خواهد کرد. استفادهٔ شرکت‌ها از شبکه‌های خصوصی یا هیبرید اتریوم شرکت‌ها علاوه بر استیکینگ و ETF، از شبکه‌های خصوصی یا هیبرید اتریوم برای ردیابی زنجیره تأمین و انجام تراکنش‌های داخلی استفاده می‌کنند، که نشان‌دهندهٔ کاربرد عملی و توسعهٔ واقعی اتریوم در محیط‌های شرکتی است. سولانا: از بحران به اعتماد سولانا با خاموشی‌ها و مشکلات فنی در سال‌های قبل شهرت بدی پیدا کرده بود، اما در ۲۰۲۵ با نرم‌افزار جدید Firedancer شبکه را تقویت کرد و ظرفیت پردازش را افزایش داد. اکنون بازار مشتقه سولانا مانند معاملات آتی و اختیار برای معامله‌گران حرفه‌ای باز شده و این ارز دیگر یک آلت‌کوین کوچک نیست، بلکه دارایی مهمی در بازار است. استفادهٔ پیشرفته از مشتقه‌ها در سولانا بازار مشتقهٔ سولانا اکنون به معامله‌گران حرفه‌ای امکان hedging و arbitrage می‌دهد، فعالیتی که قبلاً محدود به بیت‌کوین و اتریوم بود و نشان‌دهندهٔ رشد اهمیت سولانا در معاملات حرفه‌ای است. چالش‌های امنیتی: هشدار برای همه با تمام پیشرفت‌ها، صنعت رمزارز هنوز با مشکلات امنیتی روبروست. تا نوامبر ۲۰۲۵ بیش از ۲.۱۷ میلیارد دلار از خدمات رمزارز سرقت شد که بیشترین مورد از Bybit بود. اکنون هر نقص امنیتی می‌تواند یک خطر سیستمی ایجاد کند و حملات پیچیده‌تر، از جمله حملات مبتنی بر هوش مصنوعی، نیازمند اقدامات سریع‌تر و قوی‌تر است. جزئیات امنیتی و حملات پیشرفته بخش بزرگی از سرقت‌های رمزارز در سال ۲۰۲۵ مربوط به هک ۱.۵ میلیارد دلاری Bybit توسط کره شمالی بود و با پیشرفت فناوری، حملات مبتنی بر هوش مصنوعی و آسیب‌پذیری‌های زنجیره تأمین، اکنون امنیت رمزارزها یک ریسک سیستمیک تلقی می‌شود. سخن پایانی در پایان، سال ۲۰۲۵ یک نقطهٔ عطف تاریخی برای جهان رمزارز بود؛ سالی که رمزارزها از یک ابزار پرریسک و تجربه‌ای محدود برای معامله‌گران فردی، به یک بخش جدی، قانونی و نهادی از سیستم مالی جهانی تبدیل شدند. بیت‌کوین، اتریوم و سولانا نه تنها به عنوان دارایی‌های معتبر پذیرفته شدند، بلکه با توسعه قوانین مانند GENIUS و ابزارهای نوآورانه مانند توکن‌سازی دارایی‌ها و معاملات اهرم‌دار بدون سررسید، مرزهای دسترسی و شفافیت مالی را گسترش دادند. ورود دولت‌ها، بانک‌ها و صندوق‌های سرمایه‌گذاری بزرگ نشان داد که رمزارز دیگر یک موج گذرا نیست و نقشی پایدار در استراتژی‌های اقتصادی و سرمایه‌گذاری پیدا کرده است. با این حال، چالش‌های امنیتی یادآور می‌شوند که رشد سریع بازار بدون آمادگی و تدابیر حفاظتی کامل، می‌تواند خطرات سیستماتیک ایجاد کند. در مجموع، رمزارزها امروز به یک ابزار مالی جدی تبدیل شده‌اند که هم فرصت‌های گسترده‌ای برای سرمایه‌گذاران و توسعه‌دهندگان فراهم می‌کنند و هم نیازمند مدیریت هوشمند و مسئولانه برای حفاظت از سرمایه‌ها و اعتماد عمومی هستند. این مسیر، آغاز دوران جدیدی برای پول دیجیتال و آیندهٔ مالی جهان است. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بوترین، بنیان‌گذار اتریوم، خواستار اقدام فوری امنیتی شد

ویتالیک بوترین، بنیان‌گذار اتریوم، در رویداد Devconnect هشدار داد که رمزنگاری منحنی بیضوی (Elliptic Curve Cryptography) ممکن است پیش از انتخابات ریاست‌جمهوری ۲۰۲۸ آمریکا توسط رایانش کوانتومی شکسته شود. او تأکید کرد که اتریوم باید ظرف چهار سال آینده به رمزنگاری مقاوم در برابر کوانتوم ارتقا یابد تا از امنیت شبکه در برابر تهدیدات آینده محافظت شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل هفتگی داده‌های بازار

نمودارهای جمعه بازارها این هفته نزولی بودند؛ شاید به این دلیل که تعداد زیادی از GPUها عملاً در حال خاموش‌شدن هستند. برای نمونه در ایالت اورگن، سه مرکز داده جدید آمازون بدون استفاده مانده‌اند؛ زیرا شرکت برق محلی از اتصال آن‌ها به شبکه برق خودداری می‌کند. این موضوع باعث شده هزاران GPU پیشرفته با ارزشی احتمالاً صدها میلیون دلاربلااستفاده بمانند؛ سخت‌افزارهایی که بدون هیچ بازدهی، در حال از دست‌دادن ارزش خود هستند. مایکروسافت نیز با همین مشکل روبه‌رو است. ساتیا نادلا می‌گوید بزرگ‌ترین چالشی که این شرکت اکنون در حوزه هوش مصنوعی با آن مواجه است، انبوهی از تراشه‌هاست که در انبار داریم اما قادر به استفاده از آن‌ها نیستیم. او اضافه می‌کند: مشکل، کمبود تراشه نیست؛ مسئله این است که جایی برای نصب آن‌ها نداریم. جایی که نادلا به آن اشاره می‌کند همان مراکز داده است و این مراکز فعال نیستند، زیرا هنوز به منبع برق متصل نشده‌اند. نمونه‌های مشابه این وضعیت بسیار زیاد است. کریستین هموند از CBRE توضیح می‌دهد: "زیرساخت‌ها اکنون از سرعت ساخت امکانات عقب افتاده‌اند. اگر دکل‌های برق برای تأمین انرژی نداشته باشید، داشتن یک مرکز داده عملاً بی‌فایده است." با این حال، ساخت این مراکز همچنان ادامه دارد. هزینه‌‌ی ساخت مراکز داده در مسیر دو برابر شدن نسبت به سال گذشته است و فهرست پروژه‌های پیشنهادی با سرعتی حتی بیشتر در حال رشد است. این وضعیت شاید برای بسیاری آشنا به نظر برسد. برای سهام‌داران خالی ماندن مراکز داده به‌دلیل نبود برق یادآور سال ۱۹۹۹ است؛ زمانی که حدود ۹۷٪ از کابل‌های فیبر نوری که سرمایه‌گذاران با شتاب در حال تأمین مالی آن بودند، غیرفعال یا بلااستفاده باقی مانده بود. البته این قیاس کاملاً یکسان نیست. آن زمان مشکل از سمت تقاضا بود و اکنون مشکل از سمت عرضه است. اما پیامد نهایی می‌تواند مشابه باشد. میلیاردها دلار زیرساخت بلااستفاده. برای وام دهندگان، این تب سرمایه‌گذاری در زیرساخت یادآور سال ۲۰۰۸ است. مراکز داده به‌طور فزاینده با اتکا به وام تأمین مالی می‌شوند؛ برای سرمایه‌گذارانی که نسبت به ماهیت دارایی‌های زیرساختی بی‌تفاوت‌اند، این تأمین مالی اغلب از طریق نهادهای واسطه انجام می‌شود که بدهی را خارج از ترازنامه نگه می‌دارند و گاهی نیز با انتشار اوراق بهادار با پشتوانه دارایی در قالب انواع طبقات ریسک صورت می‌گیرد. رشد سریع مراکز داده یادآور حباب‌های سال‌های گذشته است. پل کدروسکی سرمایه‌گذار باتجربه، هشدار می‌دهد که این بار تمام ویژگی‌های تاریخی حباب‌های بازار با هم جمع شده‌اند. داستان جذاب فناوری، رونق سفته‌بازی در حوزه املاک، افزایش وام‌دهی آسان و نوعی حمایت دولتی. وی نگران است که کمبود فعلی برق و توقف فعالیت GPUها، مراکز داده را مجبور کند تا با پول وام، نیروگاه‌های خود را در مناطق دورافتاده بسازند. اگر پیشرفت‌های کارایی در هوش مصنوعی به‌شدت نیاز به تراشه‌ها را کاهش دهد، این نیروگاه‌ها ممکن است به دارایی‌های بلااستفاده تبدیل شوند. کدروسکی این را الگوی کلاسیک حباب می‌داند. انتظارات بالا در حال حاضر، کمبود محسوس و سپس مازاد عرضه. اگرچه وقوع بحران ممکن است چند سال طول بکشد(وی تخمین می‌زند چهار تا پنج سال) بازارها تا آن زمان می‌توانند به رشد خود ادامه دهند و این می‌تواند معامله‌ای وسوسه‌انگیز والبته پرریسک باشد. تعداد برنامه‌های اعلام‌شده برای ساخت مراکز داده به شدت افزایش یافته است. اما ساخت آن‌ها روز‌به‌روز دشوارتر و پرهزینه‌تر می‌شود. شاید نگران‌کننده‌تر این باشد که تعداد پروژه‌های متوقف‌شده نیز در حال رشد است. آنچه نمودار این روند را در سال آینده نشان خواهد داد، احتمالاً کلید همه بازارهای دارایی خواهد بود. برنامه ای برای درآمد اگر مراکز داده واقعاً ساخته شوند، آیا از همه آن‌ها استفاده خواهیم کرد؟ بانک جی‌پی‌مورگان پیش‌بینی کرده است که محصولات هوش مصنوعی باید به طور نامحدود سالانه ۶۵۰ میلیارد دلار درآمد اضافی ایجاد کنند تا سرمایه‌گذاران بازده سالانه ۱۰٪ معقولی از سرمایه‌گذاری‌های هوش مصنوعی خود داشته باشند. پیش‌بینی‌های Raymond James نشان می‌دهد که ممکن است به این رقم نرسیم. قیمت برق نگرانی این است که مراکز داده باعث افزایش قیمت برق شوند، اما همان‌طور که گفته شد، تاکنون این اتفاق نیفتاده است. قیمت برق طی سال‌ها کندتر از تورم رشد کرده است. شواهدی نیز وجود دارد که نشان می‌دهد تقاضای مراکز داده ممکن است حتی قیمت برق را کاهش دهد. احتمالاً به این دلیل که تقاضای بالاتر، هزینه‌های ثابت را بین مشتریان بیشتری تقسیم می‌کند. در حال حاضر این داستان بیشتر مربوط به آمریکا است ایالات متحده همچنان پیشتاز جهان در حوزه مراکز داده است. با ۴،۱۸۹ مرکز در مقابل تنها ۳۸۱ مرکز در چین. جالب اینجاست که شرکت Anthropic در اعلام برنامه‌های خود برای مراکز داده این هفته، به دقت تأکید کرد که در «زیرساخت هوش مصنوعی آمریکایی» سرمایه‌گذاری می‌کند. صادرکنندگان چینی بدون آمریکا موفق هستند تورستن اسلاک اشاره می‌کند که چین تا کنون ۷۵ میلیارد دلار کمتر به آمریکا صادرات داشته، اما ۱۵۰ میلیارد دلار بیشتر به کشورهای آسیایی صادر کرده است. بدترین سنتیمنت در تاریخ آمریکا نظرسنجی دانشگاه میشیگان در نوامبر، پایین‌ترین سطح سنتیمنت خود را از سال ۱۹۶۰ تاکنون ثبت کرد. و هنوز حباب ترکیده نشده است! سنتیمنت نزولی، بازده صعودی بهترین بازده‌ها زمانی رخ می‌دهد که مردم بیشترین بدبینی را دارند. لازم نیست نسبت به هوش مصنوعی خوش‌بین باشید دیوید های اشاره می‌کند که سهام‌های خارج‌شده از شاخص S&P 500 (خط سیاه بالا) در ۳۲ سال گذشته  ۱۹۹۰ تا ۲۰۲۲ سالانه ۵٪ بیشتر از شاخص عملکرد داشتند . سهام CSCO  که در سال ۲۰۰۰ فراموش شده و رها شده بود، اکنون با احتساب بازده کل (سود تقسیمی بازسرمایه‌گذاری‌شده) ۵۰٪ بالاتر از اوج دوران دات‌کام خود قرار دارد. این یادآوری است بر اینکه اگر این حباب به زودی پایان یابد، حباب‌های دیگری نیزوجود خواهند داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلال گسترده کلادفلر؛ یادآوری بزرگی درباره شکنندگی زیرساخت‌های اینترنت

اگر تنها یک اختلال چند دقیقه‌ای بتواند ستون‌های اصلی اینترنت را به لرزه بیندازد، پس ما دقیقاً چقدر به سرویس‌هایی وابسته‌ایم که هر روز بدون لحظه‌ای تأمل از آن‌ها استفاده می‌کنیم؟ تصور کنید درست زمانی که قصد دارید وضعیت بازار رمزارزها، فارکس و هر بازار مالی دیگری را را بررسی کنید یا یک معامله فوری انجام دهید، تمام صفحات سفید شوند، نمودارها متوقف بمانند و صرافی‌های محبوبتان از کار بیفتند. این همان سناریویی بود که با اختلال اخیر Cloudflare رخ داد و نشان داد بخش عظیمی از دنیای بازارهای مالی هنوز به زیرساخت‌های کاملاً متمرکز وابسته است. هم‌زمانی این اتفاق با اعلام یک سرویس ابری درون‌زنجیره‌ای از سوی Filecoin، بحث‌ها را درباره آینده اینترنت، رقابت میان شبکه‌های متمرکز و غیرمتمرکز و حتی گمانه‌زنی‌های غیررسمی درباره ارتباط احتمالی این دو رویداد داغ‌تر کرد. در این مقاله، جزئیات حادثه، پیامدهای آن و چشم‌اندازی که این هم‌زمانی برای زیرساخت ابری آینده ترسیم می‌کند را بررسی می‌کنیم. Cloudflare دقیقاً چه نقشی در اینترنت دارد؟ برای درک معنای این اختلال، باید ابتدا جایگاه Cloudflare در اینترنت را بشناسیم. این شرکت در ظاهر یک «ارائه‌دهنده خدمات شبکه» است، اما در عمل یکی از حیاتی‌ترین ستون‌های اینترنت مدرن محسوب می‌شود. Cloudflare شبکه‌ای عظیم از سرورهای توزیع محتوا، خدمات امنیتی، محافظت در برابر حملات DDoS، مدیریت ترافیک و بهبود سرعت دسترسی ایجاد کرده که میلیون‌ها وب‌سایت در سراسر جهان به آن وابسته‌اند. از فروشگاه‌های اینترنتی گرفته تا شبکه‌های اجتماعی و صرافی‌های رمزارز، بسیاری از پلتفرم‌ها بدون Cloudflare عملاً نمی‌توانند دسترسی پایدار ارائه دهند. مهم‌تر اینکه Cloudflare مانند یک «میان‌جی هوشمند» میان کاربران و سرور اصلی وب‌سایت‌ها عمل می‌کند. هر بار که یک کاربر وارد یک سایت می‌شود، درخواست و پاسخ‌ها از زیرساخت Cloudflare عبور می‌کند. همین وابستگی گسترده باعث می‌شود که هر نوع اختلال داخلی در Cloudflare بلافاصله روی تعداد زیادی از سرویس‌ها اثر بگذارد. در عصر 27 آبان 1404 دقیقاً چه اتفاقی برای اینترنت جهانی افتاد؟ در روز سه‌شنبه، Cloudflare در صفحه وضعیت رسمی خود اعلام کرد که «کاهش کیفیت سرویس داخلی» یا internal service degradation اتفاق افتاده است. این عبارت شاید برای یک کاربر عادی بسیار مبهم باشد اما در سطح فنی به این معناست که یکی از بخش‌های اصلی شبکه Cloudflare دچار اختلال شده و همین اختلال باعث ایجاد تأخیر، قطع اتصال یا عدم بارگذاری صفحات در دامنه گسترده‌ای از سایت‌ها شده است. این اختلال حوالی ساعت 15 ایران ثبت شد؛ زمانی که هزاران کاربر از سراسر جهان هم‌زمان شروع به گزارش مشکلات گسترده در دسترسی به وب‌سایت‌های مختلف کردند. Cloudflare در چند دقیقه نخست اعلام کرد که تیم فنی روی اصلاح مشکل کار می‌کند و پس از مدت کوتاهی خبر داد که «باور داریم مشکل برطرف شده است». با این حال، تجربه کاربران نشان داد که بازگشت کامل سرویس‌ها به شرایط پایدار زمان بیشتری طول کشیده است. کدام سایت‌ها و پلتفرم‌ها تحت تأثیر این اختلال قرار گرفتند؟ از آنجا که Cloudflare بخش بزرگی از اینترنت را پشتیبانی می‌کند، اختلال اخیر یک گروه کوچک را هدف قرار نداد؛ بلکه دامنه گسترده‌ای از پلتفرم‌ها را دچار مشکل کرد. مهم‌ترین اثرات در حوزه رمزارزها و شبکه‌های اجتماعی گزارش شد. کاربران هنگام ورود به پلتفرم‌های زیر تقریبا 37 میلیون سایت دیگر در حوزه‌های دیگر با خطا، کندی یا عدم بارگذاری صفحه مواجه شدند: X (توییتر سابق) Truth Social Coinbase Blockchain.com Ledger BitMEX Toncoin Arbiscan DefiLlama در کنار این‌ها، برخی صرافی‌ها مانند Kraken اعلام کردند که خیلی سریع‌تر از دیگران موفق شده‌اند با اعمال اصلاحات داخلی مشکل را برطرف کنند. Kraken گزارش داد که «دسترسی بلافاصله بعد از اعمال اصلاحات بازگردانده شده است». از طرف دیگر، پلتفرم‌هایی مثل Reddit و BlueSky تقریباً هیچ مشکلی را تجربه نکردند. دلیل این تفاوت به معماری شبکه‌ای مستقل و استفاده کمتر آن‌ها از سرویس‌های Cloudflare بازمی‌گردد. ✔️ بیشتر بخوانید: دیفای لاما (Defillama) چیست؟ | پلتفرم پیشرو در تحلیل امور مالی غیرمتمرکز ارزهای دیجیتال چرا این حادثه برای دنیای کریپتو مهم‌تر است؟ اگرچه قطعی اینترنت موضوعی تازه نیست، اما زمانی که پای رمزارزها وسط باشد، حتی یک اختلال کوتاه می‌تواند تبعات جدی داشته باشد. بازار کریپتو پرنوسان است و معامله‌گران حرفه‌ای برای تصمیم‌گیری‌های لحظه‌ای وابسته به سرعت دسترسی، قیمت‌های به‌روز و ابزارهای معاملاتی هستند. اختلال Cloudflare از چند جهت اهمیت دارد: توقف ناگهانی دسترسی به صرافی‌ها وقتی صرافی‌هایی مانند Coinbase یا BitMEX برای مدت کوتاهی از دسترس خارج می‌شوند، معامله‌گران نمی‌توانند سفارش‌های خود را مدیریت کنند. در بازار پرشتاب کریپتو، چند دقیقه تأخیر می‌تواند به معنی زیان‌های چند هزار دلاری باشد. قطع اتصال کاربران به کیف‌پول‌ها و اسکنرهای شبکه وب‌سایت‌هایی مانند Blockchain.com یا Arbiscan ابزارهای مهم برای بررسی تراکنش‌ها و وضعیت شبکه هستند. قطع دسترسی به این ابزارها می‌تواند نگرانی‌هایی درباره امنیت دارایی‌ها ایجاد کند. خطر برداشت‌های اشتباه درباره حملات سایبری کاربران رمزارز به دلیل سابقه هک‌های متعدد بسیار حساس هستند. هرگونه اختلال در دسترسی، مخصوصاً در چندین پلتفرم هم‌زمان، می‌تواند به‌سرعت با فرضیه «هک بزرگ» یا «حمله هماهنگ‌شده» اشتباه گرفته شود. وابستگی بیش از حد صنعت کریپتو به یک ارائه‌دهنده شاید مهم‌ترین درس این رویداد این باشد که بخش بزرگی از پلتفرم‌های کریپتو به یک ستون مرکزی به نام Cloudflare وابسته‌اند. این وابستگی می‌تواند در آینده خطرات بزرگ‌تری ایجاد کند. چه چیزی باعث این اختلال شد؟ Cloudflare اعلام کرد که مشکل ناشی از «اختلال داخلی» بوده و هیچ نشانه‌ای از حملات خارجی یا نقض امنیتی وجود ندارد. اگرچه جزئیات فنی به‌طور کامل منتشر نشده، اما معمولاً چنین وقایعی به دلیل موارد زیر رخ می‌دهد: خطای نرم‌افزاری در یکی از سرویس‌های مرکزی Cloudflare از هزاران سرور استفاده می‌کند که وظایف پیچیده‌ای انجام می‌دهند. یک خطای کوچک در یکی از بخش‌های حیاتی می‌تواند زنجیره‌ای از مشکلات ایجاد کند. اشکالات در پیکربندی شبکه در گذشته چندین اختلال بزرگ Cloudflare به دلیل پیکربندی نادرست، تغییر اشتباه در مسیرهای BGP یا به‌روزرسانی ناقص رخ داده است. افزایش ناگهانی بار ترافیکی در برخی موارد، افزایش ناگهانی درخواست‌ها باعث فشار بیش از حد به سیستم و اختلال در پردازش داده‌ها می‌شود. مشکل در دیتاسنترهای منطقه‌ای اگر یکی از مراکز داده اصلی دچار مشکل شود، ممکن است درخواست‌ها به مناطق دیگر هدایت شوند و این موضوع خود باعث کاهش شدید سرعت یا ازکارافتادن موقت سرویس‌ها می‌شود. تحلیل اثرات این حادثه بر بازار رمزارز هرچند این اختلال به‌طور مستقیم قیمت رمزارزها را دچار تغییر عمده نکرد، اما اثرات روانی و تکنیکال آن قابل بررسی است: اثر ۱: افزایش نگرانی کاربران در ساعات اولیه کاربران در توییتر و انجمن‌های آنلاین ابتدا تصور کردند که صرافی‌های بزرگ هک شده‌اند. این موج نگرانی می‌توانست باعث خروج سرمایه یا افزایش رفتارهای احساسی شود. اثر 2: اختلال در استراتژی‌های معاملاتی معامله‌گران الگوریتمی و آربیتراژ که به اتصال پایدار و اطلاعات لحظه‌ای متکی‌اند بیشترین آسیب را می‌بینند. یک قطعی کوتاه می‌تواند کل عملکرد روزانه آن‌ها را مختل کند. اثر 3: برجسته شدن اهمیت زیرساخت مستقل این حادثه باعث شد بسیاری از پروژه‌ها و صرافی‌ها به لزوم ایجاد شبکه‌های توزیع محتوا یا راهکارهای امنیتی مستقل فکر کنند. اثر 4: افزایش حساسیت نسبت به متمرکز بودن خدمات اینترنت بازار کریپتو بر پایه عدم تمرکز بنا شده، اما وابستگی اکوسیستم به سرویس‌هایی مثل Cloudflare نشان می‌دهد که مسیر عدم تمرکز کامل بسیار طولانی‌تر از تصور است. چرا برخی سرویس‌ها مثل Reddit و BlueSky دچار مشکل نشدند؟ این سؤال مهمی است که بسیاری از کاربران مطرح کردند. پاسخ ساده است: وابستگی کمتر به Cloudflare. Reddit و BlueSky از ساختارهای مبادله ترافیک متفاوتی استفاده می‌کنند و بخش زیادی از پردازش و امنیت را داخل سیستم خود مدیریت می‌کنند. این استقلال باعث می‌شود که در برابر اختلالات Cloudflare آسیب‌پذیری کمتری داشته باشند. این تفاوت به شرکت‌ها می‌آموزد که تنوع‌سازی در زیرساخت‌های شبکه‌ای چقدر مهم است. نگاه فنی: چگونه یک اختلال کوچک می‌تواند جهانی شود؟ شبکه Cloudflare مانند یک بزرگراه چندطبقه است که هزاران مسیر را هم‌زمان مدیریت می‌کند. هر تغییری در یکی از مسیرهای اصلی می‌تواند جریان ترافیک را به دیگر مسیرها منتقل کند و این انتقال ناگهانی موجب ازدحام یا توقف کامل می‌شود. وقتی این اختلال رخ داد، درخواست‌های کاربران به‌صورت پی‌درپی به نودهای مختلف ارسال می‌شد اما پاسخ از سمت سرورهای اصلی نمی‌رسید. نتیجه؟ صفحه سفید، بارگذاری بی‌نهایت یا پیام خطا. به همین دلیل است که حتی اگر مشکل تنها چند دقیقه طول بکشد، اثر آن در سطح جهانی تا چند ساعت باقی می‌ماند. چه درس‌هایی باید از این حادثه یاد بگیریم؟ وابستگی به یک ارائه‌دهنده همیشه خطرناک است دنیای کریپتو ادعای غیرمتمرکز بودن دارد، اما زیرساخت وبِ آن همچنان بسیار متمرکز است. Cloudflare، AWS و Google Cloud سه ستون اصلی اینترنت هستند. هر بین این ستون‌ها بلرزد، درصد بزرگی از وب دچار مشکل می‌شود. کاربران باید راه‌های جایگزین دسترسی داشته باشند برای معامله‌گران حرفه‌ای، داشتن نسخه اپلیکیشن، VPN، یا مرورگرهای جایگزین می‌تواند در چنین مواردی مفید باشد. صرافی‌ها باید معماری توزیع‌شده‌تری ایجاد کنند برخی صرافی‌ها نسخه پشتیبان یا mirror servers دارند که هنگام بروز اختلال فعال می‌شوند. این الگو باید گسترده‌تر شود. این اختلال نشان می‌دهد امنیت همیشه به معنای عملکرد بدون نقص نیست گاهی بزرگ‌ترین خطر برای سرویس‌ها حمله خارجی نیست، بلکه خطا یا نقص داخلی است. استفاده از حدضرر در معاملات کوتاه مدت قبل از باز کردن معامله اگر در صرافی، بروکر یا پراپ اقدام به خریدهای کوتاه مدت یا فیوچرز کرده‌اید که با چند کندل در تایم فریم‌های پایین احتمال ضررده شدن معامله شما بسیار زیاد است، قطعا قبل از باز کردن هر معامله‌ای، باید میزان حدضرر را بصورت لیمیت یا استاپ در پلتفرم معاملاتی خود قرار داده‌باشید که از ضررهای بزرگ احتمالی بابت این قبیل مشکلات دور بمانید. گمانه‌زنی‌ها درباره ارتباط اختلال Cloudflare با اعلامیه جدید فایل‌کوین پس از وقوع اختلال گسترده در سرویس‌های Cloudflare و بخشی از زیرساخت‌های آمازون، برخی تحلیلگران غیررسمی در شبکه‌های اجتماعی فرضیه‌های بحث‌برانگیزی را مطرح کردند. بر اساس این ادعاها، چندی پیش حساب رسمی بنیاد Filecoin در توییتر چند بار به «یک خبر مهم در تاریخ ۱۸ نوامبر» اشاره کرده بود، بدون اینکه جزئیات بیشتری ارائه دهد. همین هم‌زمانی، برخی کاربران را به این سمت برد که شاید میان این اختلال و فعالیت‌های مرتبط با پروژه فایل‌کوین ارتباطی وجود داشته باشد. این شایعات عمدتاً بر این مبنا استوارند که فایل‌کوین خود را «نسل جدید فضای ابری غیرمتمرکز و امن» معرفی می‌کند و برخی افراد احتمال داده‌اند که گروه‌هایی وابسته به این اکوسیستم ممکن است نقش مستقیم یا غیرمستقیم در حملات سایبری اخیر داشته باشند. با این حال، تاکنون هیچ مستند رسمی یا بیانیه قابل استنادی این ادعا را تأیید نکرده و مطرح شدن آن تنها در سطح گمانه‌زنی کاربران است. در همین زمان، فایل‌کوین در حساب رسمی خود از راه‌اندازی سرویس جدیدی با نام Filecoin Onchain Cloud خبر داد؛ یک زیرساخت ابری کاملاً درون‌زنجیره‌ای که ذخیره‌سازی، بازیابی داده و پرداخت‌ها را روی بلاکچین انجام می‌دهد. این سرویس با ویژگی‌هایی مانند شفافیت کامل، قابلیت حسابرسی عمومی، برنامه‌پذیری و عدم وابستگی به سیستم‌های متمرکز معرفی شده است. انتشار این خبر دقیقاً هم‌زمان با اختلال گسترده Cloudflare باعث شد برخی کاربران این دو رویداد را کنار هم قرار دهند و به سناریوهای احتمالی ناشی از رقابت میان زیرساخت‌های متمرکز و راهکارهای غیرمتمرکز اشاره کنند. با این حال، متخصصان امنیت سایبری تأکید می‌کنند که تا زمان انتشار داده‌های معتبر، نمی‌توان هیچ ارتباط مستقیم یا غیرمستقیمی میان این دو موضوع قائل شد و هرگونه نتیجه‌گیری قطعی در این مرحله تنها در سطح حدس و گمان است. ✔️ بیشتر بخوانید: فایل‌کوین (Filcoin) چیست؟ آینده: آیا چنین اختلالاتی دوباره تکرار می‌شود؟ واقعیت این است که بله. زیرساخت‌های شبکه به‌طور دائم در حال توسعه، به‌روزرسانی و تغییر است. Cloudflare یکی از پیشرفته‌ترین شرکت‌های دنیا است، اما هیچ سیستمی بدون خطا نیست. بر اساس آمار، این شرکت هر سال چند اختلال کوچک و گاهی یک اختلال گسترده را تجربه می‌کند. اما نکته مثبت این است که Cloudflare معمولاً سرعت واکنش بسیار بالایی دارد و معماری پیچیده‌ای برای بازیابی سریع سرویس‌ها طراحی کرده است. سخن پایانی اختلال گسترده Cloudflare تنها یک قطعی ساده نبود؛ بلکه زنگ خطری جدی برای وابستگی عمیق اینترنت و صنعت کریپتو به زیرساخت‌های متمرکز بود. این حادثه نشان داد که حتی بزرگ‌ترین شبکه‌های اینترنتی جهان نیز می‌توانند در برابر یک خطای داخلی یا پیکربندی اشتباه آسیب‌پذیر باشند. هم‌زمانی این اتفاق با معرفی Filecoin Onchain Cloud، بار دیگر نگاه‌ها را به سمت راهکارهای غیرمتمرکزی برد که وعده می‌دهند اینترنت آینده را از اتکا به نقاط مرکزی رها کنند. هرچند گمانه‌زنی‌هایی درباره ارتباط این رویدادها مطرح شد، اما فارغ از صحت یا عدم صحت آن‌ها، پیام اصلی روشن است: برای دنیایی که به سرعت، شفافیت و پایداری وابسته است، زیرساخت‌های مقاوم، غیرمتمرکز و چندلایه دیگر یک انتخاب اختیاری نیستند، بلکه ضرورتی حیاتی‌اند. اختلال Cloudflare شاید چند ساعت بیشتر طول نکشید، اما پیامی که برجای گذاشت بسیار ماندگار بود: اینترنت متمرکز، حتی در نقطه اوج قدرتش، شکننده‌تر از آن چیزی است که تصور می‌کنیم. و شاید همین نقطه ضعف، دلیل اصلی رشد راهکارهای غیرمتمرکز مانند Filecoin و تلاش آن‌ها برای ساخت نسل جدید سرویس‌های ابری شفاف، قابل حسابرسی و مقاوم در برابر خطا باشد. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

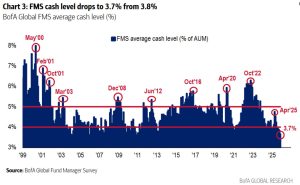
هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار از ریسک‌گریزی فراگیر در بازارها سود می‌برد

تیره‌شدن سنتیمنت ریسک پیش از انتشار گزارش سود شرکت انویدیا در فردا، باعث فشار بر ارزهای پرریسک شده و در آستانه انتشار گزارش اشتغال ماه سپتامبر در روز پنجشنبه، مقداری حمایت برای دلار ایجاد کرده است. در همین حال، ین ژاپن تحت‌تأثیر تشدید تنش‌ها میان چین و ژاپن، همچنین داده‌های ضعیف اقتصادی و جریان‌های سفته‌بازانه‌ای قرار گرفته که در حال آزمودن آستانه مداخله ارزی هستند. دلار آمریکا: ریسک‌گریزی جهانی در حمایت از دلار فضای ریسک‌گریزی در ابتدای هفته موجب بازگشت تقاضا برای دلار به‌عنوان دارایی امن شده است. اگرچه نگرانی از ارزش‌گذاری پیش از انتشار گزارش سود شرکت انویدیا در فردا، به‌نظر می‌رسد محرک اصلی افت سهام باشد اما این حرکت جهانی بوده و صرفاً به بازار آمریکا محدود نشده است. این موضوع برای بازار فارکس اهمیت بیشتری دارد: مادامی که این فروش گسترده در سطح جهانی باشد، دلار می‌تواند از جریان‌های امن سود ببرد. عامل دیگر حمایت‌کننده دلار، تعدیل اندک به سمت سیاست انقباضی (هاوکیش) در بخش بسیار کوتاه‌مدت منحنی OIS دلار است. قیمت‌گذاری‌ها برای کاهش نرخ بهره در دسامبر از ۱۵–۱۶ نقطه پایه در هفته گذشته، به ۱۱ نقطه پایه رسیده و احتمال ضمنی  را اندکی زیر ۵۰٪ قرار داده است. از نگاه ما، این تغییر عمدتاً ناشی از سخنرانی‌های اخیر اعضای فدرال رزرو است که لحن محتاطانه و متمایل به انقباض را پیش از انتشار داده‌های کلیدی ارائه کرده‌اند. اداره آمار کار آمریکا  اعلام کرده که داده‌های اشتغال ماه سپتامبر روز پنجشنبه ساعت ۸:۳۰ صبح به وقت واشنگتن منتشر خواهد شد. این موضوع احتمالاً تأثیر صورت‌جلسه فردای کمیته بازار آزاد را بر بازار فارکس محدود می‌کند و می‌تواند در سطح کلان، به اندازه گزارش سود انویدیا برای بازار سهام اهمیت داشته باشد. سناریوی اصلی ما همچنان این است که با آغاز چرخه انتشار داده‌های آمریکا، ریسک‌ها برای دلار متمایل به سمت نزولی خواهد شد؛ و ما انتظار داریم کاهش نرخ بهره در دسامبر دوباره به سناریوی پایهٔ بازار تبدیل شود. اما در کوتاه‌مدت و برای امروز، تا زمانی که سهام نشانه‌ای از ثبات نشان ندهند، دلار احتمالاً به‌طور گسترده مورد حمایت باقی می‌ماند. یورو: ریسک‌های صعودی نامتقارن نرخ EURUSD در نزدیکی محدوده 1.160 و در آستانه داده‌های کلیدی آمریکا معامله می‌شود و نقدشوندگی بالای یورو مانع از آن شده که این ارز مانند دیگر دارایی‌ها از افت سهام ضربه شدیدی بخورد. تاکنون، زیان‌ها در بازار G10 عمدتاً محدود به ارزهای پرریسک مانند دلار استرالیا و نیوزیلند بوده است. به‌نظر ما، ریسک‌های صعودی برای EURUSD همچنان وجود دارد. این جفت‌ارز اخیراً نسبت به ارزش منصفانه کوتاه‌مدت خود کمی زیر ارزش معامله شده، اما از زمانی که ریسک سیاسی فرانسه فروکش کرده، این جفت‌ارز نتوانسته چندین روز متوالی بیش از ۱٪ زیر ارزش منصفانه باقی بماند. برآورد مدل ما در صبح امروز، میزان کمتر‌ارزش‌گذاری (undervaluation) را ۰.۸٪ نشان می‌دهد؛ و این یعنی فضای صعودی برای EURUSD در آستانه انتشار داده‌های کلیدی آمریکا، بزرگ‌تر از فضای نزولی است. هدف ما برای پایان سال همچنان سطح 1.180 است. گرچه مسیر صعودی احتمالاً مانند روند یکنواخت و پرقدرت اوایل سال نخواهد بود، اما الگوی فصلی مثبت ماه دسامبر می‌تواند حرکت به سمت بالا را تسهیل کند. ین ژاپن: جا ماندن از ریزش بازار سهام به‌طور معمول، ریزش بازار سهام شرایط مطلوبی برای تقویت ینِ که اشباع فروش شده، ایجاد می‌کند، اما عوامل خاص داخلی همچنان موجب می‌شود USDJPY در سطوح بالا باقی بماند. تشدید ناگهانی تنش‌ها میان ژاپن و چین باعث اقدامات تلافی‌جویانه پکن شده است، از جمله اعمال محدودیت‌های مسافرتی که هدف آن آسیب‌زدن به صنعت گردشگری بسیار سودآور ژاپن است. گفت‌وگوهای دیپلماتیک در سطح بالا در برنامه قرار دارد و به‌نظر نمی‌رسد ریسک تشدید بیشتر تنش‌ها بسیار زیاد باشد. اما همین سطح از تنش کافی بوده تا تردیدهایی درباره توانایی بانک مرکزی ژاپن برای افزایش نرخ بهره در دسامبر ایجاد کند. داده‌های منتشرشده برای سه‌ماهه سوم نیز به این نگرانی دامن زد: اقتصاد ژاپن کاهش سالانه‌شده ۱.۸٪ نسبت به فصل قبل را ثبت کرد و شاخص قیمت‌ها نیز با کاهش کمتر از پیش‌بینی‌ها به ۲.۸٪ رسید. معامله‌گران سفته‌باز همچنان به خرید USDJPY تمایل دارند و در حال آزمودن سطح تحمل وزارت دارایی ژاپن (MoF) هستند، در حالی که هشدارهای لفظی این نهاد اثرگذاری خود را به‌تدریج از دست می‌دهد. دیدگاه ما این است که وزارت دارایی ترجیح می‌دهد پس از وقوع یک رویداد منفی برای دلار (مثل داده اشتغال یا تورم ضعیف) در بازار مداخله کند—مشابه کاری که در ژوئيه ۲۰۲۴ انجام داد. همچنین، احتمالاً «خط قرمز» واقعی بازار نزدیک‌تر به محدوده ۱۶۰ است و ممکن است در روزهای آینده فشار صعودی بیشتری در USDJPY مشاهده شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیت‌کوین به زیر ۹۰ هزار دلار سقوط کرد

بیت‌کوین برای نخستین‌بار در هفت ماه گذشته به زیر ۹۰ هزار دلار سقوط کرد و تمام سودهای سال ۲۰۲۵ را از دست داد. این افت در ادامه روند نزولی یک‌ماهه‌ای رخ داد که پس از رکورد ۱۲۶ هزار دلاری در اکتبر آغاز شد. در معاملات آسیایی، بیت‌کوین تا ۲.۴٪ کاهش یافت. آخرین‌بار در آوریل، پس از اعلام تعرفه‌های ترامپ، قیمت بیت‌کوین به ۷۴٬۴۰۰ دلار رسیده بود.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بانک HSBC حباب AI را اغراق‌آمیز دانست

بانک HSBC اعلام کرد که احتمال جهش پایانی بازار سهام تا پایان سال بیشتر از اصلاح نزولی است و نگرانی‌ها درباره شکل‌گیری حباب ناشی از سرمایه‌گذاری در هوش مصنوعی را مبالغه‌آمیز می‌داند. مکس کتنر، استراتژیست ارشد چند‌دارایی این بانک، نوشت که بسیاری از مخالفت‌های سرمایه‌گذاران بر نشانه‌های هشدار اولیه متمرکز است—آنچه به‌عنوان «قناری در معدن» شناخته می‌شود—اما HSBC معتقد است ریسک‌های واقعی کمتر از آن چیزی است که روایت بازار القا می‌کند. او اشاره کرد که با وجود تیترهای خبری درباره افزایش هزینه‌های سرمایه‌گذاری در حوزه AI، برنامه‌های کلی شرکت‌ها برای سرمایه‌گذاری همچنان محدود باقی مانده است. همچنین، نگرانی‌ها درباره اخراج‌های گسترده نیز اغراق‌آمیز به نظر می‌رسد؛ چرا که در تماس‌های اخیر درآمدی، اشاره به تعدیل نیرو کاهش یافته و هنوز شواهدی از اخراج‌های گسترده ناشی از AI دیده نمی‌شود. کتنر افزود که افزایش ورود سرمایه به بازار پول اکنون به‌عنوان یک سیگنال خرید معکوس عمل می‌کند، در حالی که شاخص‌های احساسات بازار HSBC در محدوده خنثی قرار دارند. با توجه به اینکه موقعیت‌گیری سرمایه‌گذاران هنوز اشباع نشده است، او نتیجه گرفت که زمینه کلی بازار از رویکرد ریسک‌پذیر تا پایان سال حمایت می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر