TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

قیمت طلا به رکورد تاریخی ۳۸۶۷ دلار رسید

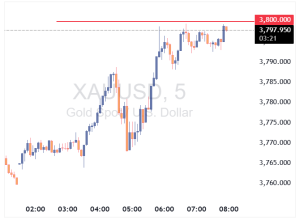
طلا امروز با ادامه روند صعودی چشمگیر خود، به رکوردهای تاریخی جدیدی رسید. این رشد تحت تأثیر مجموعه‌ای از عوامل شکل گرفته است: نگرانی‌ها از تعطیلی احتمالی دولت آمریکا انتظارات مثبت سرمایه‌گذاران نسبت به کاهش نرخ بهره توسط فدرال رزرو ضعف مداوم دلار آمریکا قرارداد آتی طلا برای دسامبر ۲۰۲۵ با رشد ۷۳.۱۰ دلاری در معاملات روز گذشته، در قیمت ۳۸۶۲.۹۰ دلار به ازای هر اونس تروا بسته شد و رکورد روانی ۳۸۰۰ دلار را شکست. در معاملات امروز، قیمت تا ۳۸۶۵۰ دلار  افزایش یافته است. عملکرد طلا در سال ۲۰۲۵ فوق‌العاده بوده و تاکنون بیش از ۴۵٪ رشد سالانه را ثبت کرده است—قوی‌ترین عملکرد سالانه از سال ۱۹۷۹، زمانی که تورم آمریکا به بالای ۱۰٪ رسید. دلایل اصلی این رشد: افزایش تقاضا برای طلا به‌عنوان دارایی امن در برابر تعطیلی دولت آمریکا ضعف شدید شاخص دلار آمریکا که از ۱۰۹ در ژانویه به ۹۷.۹۵۶ رسیده و حدود ۱۱٪ افت داشته است انتظار برای کاهش نرخ بهره توسط فدرال رزرو تا پایان سال تنش‌های ژئوپلیتیکی و خرید گسترده طلا توسط بانک‌های مرکزی جهان

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های سهام آمریکا با رشد ملایم و پیشتازی نزدک به کار خود پایان دادند

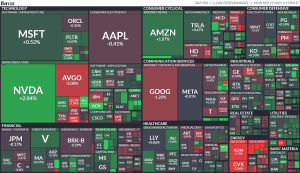
شاخص‌های اصلی سهام آمریکا در پایان معاملات روز با رشد بسته شدند. در این میان، شاخص نزدک با رشد ۰.۴۸ درصدی پیشتاز بود، در حالی که رشد شاخص‌های اس‌اند‌پی و داو جونز ملایم‌تر بودند. عملکرد نهایی شاخص‌ها در پایان معاملات به این شرح است: شاخص صنعتی داو جونز با ۶۸.۷۸ واحد افزایش (۰.۱۵ درصد) به ۴۶۳۱۶.۰۷ واحد رسید. شاخص اس‌اند‌پی با ۱۷.۵۱ واحد افزایش (۰.۲۶ درصد) در سطح ۶۶۶۱.۲۱ واحد بسته شد. شاخص نزدک با ۱۰۷.۰۹ واحد افزایش (۰.۴۸ درصد) به ۲۲۵۹۱.۱۵ واحد صعود کرد. شاخص راسل ۲۰۰۰ با ۰.۹۲ واحد افزایش (۰.۰۴ درصد) به ۲۴۳۵.۴۷ واحد رسید. با نگاهی به بخش‌های تشکیل‌دهنده شاخص اس‌اند‌پی، از ۱۱ بخش، ۹ بخش رشد کرده‌اند. بخش کالاهای مصرفی اختیاری با رشد ۰.۵۵ درصدی پیشتاز بود و پس از آن بخش‌های فناوری اطلاعات و مالی قرار داشتند. در مقابل، بخش‌های خدمات ارتباطی و انرژی به ترتیب با افت ۰.۴۵ و ۱.۹۱ درصدی، تنها بخش‌های نزولی بازار بودند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا بازار سهام همچنان قدرتمند است؟

یکی از عوامل اصلی پشت قدرت بازارهای سهام در ماه‌های اخیر، افزایش چشمگیر معاملات آپشن است. حجم معاملات کال آپشن در ماه‌های اخیر رشد نمایی داشته و به سطحی رسیده که به‌وضوح روند بازار را تحت تأثیر قرار داده است. پس از دوران همه‌گیری کرونا، معاملات آپشن به تدریج به جریان اصلی بازار راه یافت، اما در ماه‌های اخیر شاهد جهشی بی‌سابقه بوده‌ایم. این روند، در کوتاه‌مدت اگرچه می‌تواند نشانه‌ای نگران‌کننده برای سرمایه‌گذاران صعودی باشد، اما در بُعد ساختاری حکایت از افزایش تقاضای پایدار برای ابزارهای آپشن دارد؛ موضوعی که به گسترش ضریب ارزش‌گذاری سهام و تشدید حرکات قیمتی در سهام داغ منجر شده است. به‌بیان دیگر، نمودار حجم معاملات آپشن در حال حاضر شاید اهمیتی بیشتر از نمودار نسبت قیمت به درآمد (P/E) برای تحلیل کوتاه‌مدت بازار سهام داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا به سطح ۳۸۰۰ دلار رسید

ترکیب سیاست‌های انبساطی پولی ایالات متحده، ضعف دلار، ترس از رکود تورمی، خرید بانک‌های مرکزی و عوامل دیگر طلا را به مرکز توجه سرمایه‌گذاران جهانی تبدیل کرده و زمینه‌ساز جهش تاریخی قیمت آن شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

 پایان قدرتمند معاملات در روز جمعه، روند نزولی بازارهای سهام آمریکا را متوقف کرد

بازارهای سهام آمریکا روز جمعه‌ای نوسانی را پشت سر گذاشتند. بازار در ابتدا به گزارش شاخص PCE آمریکا واکنش مثبت نشان داد و یک رشد اولیه را رقم زد، اما این رشد در میانه معاملات از بین رفت. با این حال، در ساعات پایانی، خریداران با قدرت بازگشته و باعث افزایش قیمت‌ها در پایان معاملات شدند. در این میان، سهام شرکت‌هایی مانند تسلا، اینتل و بوئینگ از جمله برندگان روز بودند. این رشد روزانه برای جبران کامل زیان‌های هفتگی کافی نبود، اما توانست از شدت کاهش هفتگی شاخص‌های اصلی بکاهد. تغییرات شاخص‌ها در روز جمعه: شاخص اس‌اند‌پی ۵۰۰: %۰.۶+ شاخص نزدک: %۰.۴+ شاخص داو جونز: %۰.۷+ شاخص راسل ۲۰۰۰: %۰.۸+ شاخص بورس تورنتو: %۰.۱+ تغییرات شاخص‌ها در هفته: شاخص اس‌اند‌پی ۵۰۰: %۰.۳- شاخص نزدک: %۰.۷- شاخص راسل ۲۰۰۰: %۰.۷- شاخص بورس تورنتو: بدون تغییر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک خلق چین ۶۰۰ میلیارد یوان نقدینگی تزریق کرد

بانک خلق چین ۶۰۰ میلیارد یوان نقدینگی از طریق عملیات ریپو معکوس ۱۴ روزه به بازار تزریق کرد. عملیات ریپو معکوس به بانک‌ها اجازه می‌دهد تا اوراق بهادار را به‌طور موقت به بانک مرکزی بفروشند و در ازای آن نقدینگی دریافت کنند، که پس از مدت مشخصی بازخرید می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازارهای سهام آمریکا با افت به کار خود پایان دادند اما از کف روزانه فاصله گرفتند

شاخص‌های اصلی سهام در آمریکای شمالی روز معاملاتی را با افت به پایان رساندند. شاخص صنعتی داو جونز ۰.۴ درصد، شاخص S&P ۰.۵ درصد و شاخص نزدک ۰.۵ درصد کاهش یافتند. همچنین، شاخص راسل ۲۰۰۰ با ۱.۰ درصد و شاخص ترکیبی TSX تورنتو با ۰.۱ درصد افت مواجه شدند. با وجود این کاهش‌های قابل توجه، بازارها پس از ثبت کف روزانه خود در ساعت ۱ بعدازظهر به وقت شرقی، موفق شدند تقریباً نیمی از زیان خود را جبران کنند. سهام شرکت‌های تسلا و اوراکل از جمله بزرگترین بازندگان بازار بودند و به ترتیب با افت ۴.۴ و ۵.۵ درصدی مواجه شدند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: آپشن‌ها نشان می‌دهند S&P 500 ظرفیت رشد دارد

به گزارش بلومبرگ، با وجود نگرانی‌های مداوم درباره احتمال شکل‌گیری حباب در بازار سهام آمریکا، اکنون برخی سرمایه‌گذاران که پیش‌تر خود را در برابر افت بازار پوشش داده بودند، نگران از دست دادن رشد احتمالی در پایان سال شده‌اند. این پیام از بازار مشتقات به گوش می‌رسد؛ جایی که هزینه نسبی خرید آپشن‌های صعودی به بالاترین سطح خود از ماه ژانویه رسیده است. در مقابل، هزینه محافظت در برابر افت بازار که پیش‌تر با رشد مداوم شاخص S&P 500 افزایش یافته بود، اکنون کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اپل نسبت به قانون DMA ابراز نگرانی کرد

شرکت اپل نسبت به قانون «بازارهای دیجیتال اتحادیه اروپا» (DMA) ابراز نگرانی کرده و اعلام کرده که این قانون باعث تغییرات نگران‌کننده‌ای در نحوه طراحی و ارائه محصولات اپل در اروپا شده است. اپل تأکید کرده که طبق این قانون، برخی قابلیت‌ها باید پیش از رسیدن به کاربران، روی محصولات و اپلیکیشن‌های غیر اپلی نیز کار کنند. این شرکت از نهادهای قانون‌گذار خواسته تا تأثیر این قانون بر شهروندان اروپایی که از دستگاه‌های اپل استفاده می‌کنند را مورد بررسی قرار دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت SK Hynix، خطوط تولید EUV را گسترش می‌دهد

شرکت SK Hynix، تأمین‌کننده قطعات برای انویدیا، قصد دارد تعداد تجهیزات لیتوگرافی EUV خود را دو برابر کند و ۲۰ واحد جدید به خطوط تولید اضافه نماید. این اقدام با هدف افزایش ظرفیت تولید تراشه‌های پیشرفته و پاسخ به تقاضای فزاینده بازار نیمه‌هادی‌ها انجام می‌شود. بر اساس گزارش ET News، این توسعه زیرساختی می‌تواند جایگاه SK Hynix را در زنجیره تأمین جهانی، به‌ویژه در حوزه حافظه‌های پیشرفته و پردازنده‌های گرافیکی، تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گفته می‌شود اینتل در تلاش برای بازگشت، از اپل درخواست سرمایه‌گذاری کرده است

گزارش‌ها حاکی از آن است که شرکت اینتل در راستای تلاش برای بازگشت خود، برای جذب سرمایه با شرکت‌های مختلفی از جمله اپل تماس گرفته است. بر اساس این گزارش‌ها، اینتل از اپل خواسته است تا در این شرکت سرمایه‌گذاری کند. با این حال، گفته می‌شود که مذاکرات با اپل همچنان در مراحل اولیه قرار دارد و ممکن است به توافق منجر نشود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ملایم در وال‌استریت؛ افت اوراکل و مایکرون پس از انتشار گزارش مالی

شاخص‌های اصلی بورس آمریکا امروز با فشار فروش مواجه شدند، هرچند عامل فاندامنتال مشخصی برای تغییر روند دیده نمی‌شود. شاخص S&P 500 با افت ۲۹ واحدی معادل ۰.۴ درصد عقب نشست و نزدک نیز ۰.۵۵ درصد کاهش یافت. به نظر می‌رسد این حرکت بیش از آنکه ناشی از داده‌ها یا اخبار تازه باشد، حاصل شناسایی سود سرمایه‌گذاران پس از رشدهای اخیر است. در میان نمادها، سهام اوراکل با افت ۴ درصدی و مایکرون با کاهش ۳.۵ درصدی پس از انتشار گزارش‌های مالی در کانون توجه قرار گرفتند؛ هر دو سهم پیش از اعلام نتایج عملکرد، رشد چشمگیری را تجربه کرده بودند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های سهام آمریکا با افت بسته شدند و نزدک بدترین روز خود را از ماه سپتامبر ثبت کرد

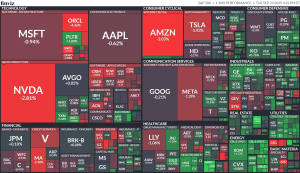
شاخص‌های اصلی سهام آمریکا روز معاملاتی را با کاهش به پایان رساندند و برخلاف روزهای گذشته، رکورد جدیدی به ثبت نرسید. پیشتاز این افت، شاخص نزدک (NASDAQ) بود که با تجربه بدترین روز خود از ۲ سپتامبر، افتی ۰.۹۵ درصدی را ثبت کرد. شاخص S&P و میانگین صنعتی داو جونز نیز با کاهش بسته شدند. سطوح پایانی شاخص‌ها به شرح زیر است: میانگین صنعتی داو جونز با ۸۸.۷۶ واحد یا ۰.۱۹ درصد کاهش به ۴۶,۲۹۲.۷۸ رسید. شاخص S&P با ۳۶.۸۳ واحد یا ۰.۵۵ درصد کاهش به ۶,۶۵۶.۹۲ رسید. شاخص نزدک با ۲۱۵.۵۰ واحد یا ۰.۹۵ درصد کاهش به ۲۲,۵۷۳.۴۷ رسید. راسل ۲۰۰۰ با ۵.۸۲ واحد یا ۰.۲۴ درصد کاهش به ۲,۴۵۷.۵۱ رسید. برخی از شرکت‌های با ارزش بازار بالا، پیشتاز این روند نزولی بودند: انویدیا (Nvidia): -۲.۸۲٪ آمازون (Amazon): -۳.۰۴٪ اوراکل (Oracle): -۴.۳۶٪ مایکروسافت (Microsoft): -۱.۰۱٪ متا (Meta): -۱.۲۸٪ تسلا (Tesla): -۱.۹۳٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاول: تعادل ریسک‌ها تغییر کرده؛ اشتغال تحت فشار و تورم در مسیر صعودی

گزارش کتاب بژ نشان‌دهنده رشد ملایم اقتصاد بوده است، اما این رشد چندان سریع نبوده است. شرایط کنونی غیرمعمول است؛ به‌گونه‌ای که ریسک‌ها برای اشتغال نزولی و در مقابل، ریسک‌های تورمی صعودی هستند. در طول تابستان، بازار کار نشانه‌هایی از تضعیف را تجربه کرده است. تمرکز صرف بر تورم باید به رویکردی متعادل‌تر تغییر یابد. در آستانه نشست بعدی، فدرال رزرو داده‌های مربوط به بازار کار، رشد اقتصادی و تورم را بررسی خواهد کرد تا ببیند آیا سیاست پولی در جایگاه مناسب قرار دارد یا خیر. پاول تأکید کرد: «اگر سیاست در جایگاه درست نباشد، آن را اصلاح خواهیم کرد.» پاول گفت: «در مجموع، وضعیت مالی خانوارهای آمریکایی مطلوب است» و افزود که این دوره را نمی‌توان دوره‌ای با ریسک‌های بالای ثبات مالی دانست. او بار دیگر یادآور شد که بازار کار در تابستان نرم‌تر شده و لزوم دارد نگاه فدرال رزرو از تمرکز صرف بر تورم به سمت توازن بیشتر میان اهداف تغییر کند. پیش‌بینی فدرال رزرو این است که تأثیر تورمی تعرفه‌ها صرفاً موقتی باشد و تا پایان سال ۲۰۲۶ به‌طور کامل جذب شود. نرخ استخدام به‌طور محسوسی کاهش یافته و رشد اشتغال به‌شدت افت کرده است. پرسش‌های زیادی مطرح است مبنی بر اینکه آیا هوش مصنوعی (AI) عامل اصلی کاهش استخدام فارغ‌التحصیلان جدید بوده است یا خیر، اما تأکید کرد که نمی‌توان AI را تنها دلیل این روند دانست. پاول تأکید کرد: «وظیفه ما این است که مطمئن شویم نتیجه دقیقاً همین خواهد بود.» به گفته او، به نظر می‌رسد بخش میانی زنجیره تولید و توزیع، تعرفه‌ها را جذب کرده و تنها بخش کمی از آن را به مصرف‌کنندگان منتقل کرده است. انتقال اثر تعرفه‌ها به قیمت مصرف‌کننده‌ها دیرتر و کمتر از حد انتظار بوده است. پاول تصریح کرد: «تعرفه‌ها عامل بزرگ و پایداری برای تورم محسوب نمی‌شوند.» شرکت‌ها در زمینه سرمایه‌گذاری و استخدام دچار تردید هستند. تغییرات سمت عرضه در بازار کار تا حد زیادی به مهاجرت مرتبط است. پاول تأکید کرد: «اکنون شاهد ضعف قابل‌توجهی در بازار کار هستیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متن کامل سخنرانی جروم پاول در رودآیلند – ۲۳ سپتامبر ۲۰۲۵

از حضور دوباره در رودآیلند خوشحال هستم. آخرین باری که فرصت صحبت با اعضای این اتاق بازرگانی را داشتم، پاییز ۲۰۱۹ بود. همان زمان اشاره کردم که «اگر چشم‌انداز اقتصاد به‌طور معناداری تغییر کند، سیاست‌ها نیز تغییر خواهند کرد.» هیچ‌کدام از ما تصور نمی‌کردیم که تنها چند ماه بعد، همه‌گیری کووید-۱۹ از راه برسد. این بحران، هم اقتصاد و هم سیاست‌گذاری را به‌شدت دگرگون کرد. اقدامات کنگره، دولت و بخش خصوصی در کنار واکنش قاطع فدرال رزرو، مانع از بروز ریسک‌های تاریخی برای اقتصاد آمریکا شد. همه‌گیری کووید بلافاصله پس از یک دهه بهبود بسیار کند از بحران مالی جهانی رخ داد. این دو بحران تاریخی، زخم‌هایی بر جای گذاشت که مدت‌ها باقی خواهد ماند. در بسیاری از دموکراسی‌ها، اعتماد عمومی به نهادهای اقتصادی و سیاسی تضعیف شده است. بنابراین، ما که در خدمت عمومی هستیم باید با تمرکز کامل بر مأموریت‌های حیاتی خود عمل کنیم، حتی در شرایط طوفانی و پرچالش. در این دوران پرتلاطم، بانک‌های مرکزی از جمله فدرال رزرو ناچار شدند سیاست‌های نوآورانه‌ای اتخاذ کنند؛ سیاست‌هایی که بیشتر برای شرایط بحرانی طراحی شده بودند تا دوران عادی. با وجود دو شوک عظیم و منحصربه‌فرد، اقتصاد آمریکا عملکردی بهتر یا دست‌کم هم‌سطح سایر اقتصادهای بزرگ و پیشرفته داشته است. اکنون نیز ضروری است که از این سال‌های دشوار درس‌های درستی بگیریم؛ فرایندی که بیش از یک دهه است ادامه دارد. چشم‌انداز کنونی اقتصاد امروز اقتصاد آمریکا در برابر تغییرات عمده در سیاست‌های تجاری، مهاجرتی، مالی و نظارتی، انعطاف‌پذیری نشان می‌دهد. این سیاست‌ها هنوز در حال شکل‌گیری هستند و اثرات بلندمدت آن‌ها به زمان نیاز دارد. بر اساس داده‌های اخیر، رشد اقتصادی کندتر شده است. نرخ بیکاری در سطحی پایین باقی مانده اما اندکی افزایش یافته است. رشد اشتغال کاهش یافته و ریسک‌های نزولی در بازار کار بیشتر شده است. همزمان، تورم دوباره صعود کرده و در سطحی بالاتر از هدف ۲ درصدی قرار دارد. در ماه‌های اخیر، روشن شده است که تعادل ریسک‌ها تغییر کرده و همین امر ما را به تصمیم هفته گذشته مبنی بر نزدیک‌تر کردن سیاست پولی به سطح خنثی رساند. تولید ناخالص داخلی در نیمه نخست سال با نرخ تقریبی ۱.۵ درصد رشد کرد، کمتر از رشد ۲.۵ درصدی سال گذشته. این کاهش عمدتاً بازتاب افت در مصرف خانوارهاست. فعالیت در بخش مسکن همچنان ضعیف است، اما سرمایه‌گذاری بنگاه‌ها در تجهیزات و دارایی‌های نامشهود نسبت به سال قبل بهبود یافته است. مطابق گزارش کتاب بژ سپتامبر، بنگاه‌ها همچنان از نااطمینانی به‌عنوان عاملی که چشم‌اندازشان را تحت فشار قرار می‌دهد، یاد می‌کنند. در بازار کار، کاهش همزمان در عرضه و تقاضای نیروی کار مشاهده می‌شود؛ پدیده‌ای غیرمعمول و چالش‌برانگیز. این شرایط موجب شده است تا ریسک‌های نزولی اشتغال افزایش یابد. نرخ بیکاری در اوت به ۴.۳ درصد رسید و رشد اشتغال در تابستان به میانگین تنها ۲۹ هزار شغل در ماه کاهش یافت؛ رقمی کمتر از سطح موردنیاز برای ثابت نگه داشتن نرخ بیکاری. با این حال، برخی شاخص‌های دیگر بازار کار نسبتاً پایدار باقی مانده‌اند، از جمله نسبت فرصت‌های شغلی به بیکاران که نزدیک به ۱ است. وضعیت تورم تورم نسبت به اوج سال ۲۰۲۲ کاهش یافته اما همچنان بالاتر از هدف ۲ درصدی است. آخرین داده‌ها نشان می‌دهد که شاخص PCE در ۱۲ ماه منتهی به اوت ۲.۷ درصد رشد کرده (بالاتر از ۲.۳ درصد در اوت ۲۰۲۴). شاخص هسته PCE نیز به ۲.۹ درصد رسیده است. افزایش قیمت‌ها عمدتاً ناشی از تعرفه‌های تجاری است نه فشارهای گسترده قیمتی. در مقابل، روند کاهش تورم در بخش خدمات ادامه دارد. انتظارات تورمی کوتاه‌مدت به دلیل تعرفه‌ها افزایش یافته است، اما بیشتر شاخص‌های بلندمدت همچنان با هدف ۲ درصدی همسو باقی مانده‌اند. اثر تورمی تعرفه‌ها احتمالاً کوتاه‌مدت و موقتی خواهد بود، هرچند این افزایش یکباره قیمت‌ها طی چند فصل در زنجیره عرضه توزیع خواهد شد. پاول تأکید کرد که فدرال رزرو با دقت شرایط را رصد خواهد کرد تا این افزایش‌های مقطعی به تورمی پایدار تبدیل نشود. سیاست پولی پاول توضیح داد: «ریسک‌های کوتاه‌مدت تورم به سمت صعود و ریسک‌های اشتغال به سمت نزول متمایل شده‌اند. این شرایط دشوار به این معناست که هیچ مسیر بدون خطر وجود ندارد.» او افزود: اگر سیاست پولی بیش از حد انبساطی شود، خطر آن است که تورم مهار نشود و نیاز به بازگشت دوباره به سیاست انقباضی باشد. در مقابل، ادامه طولانی سیاست انقباضی می‌تواند بازار کار را بیش از حد تضعیف کند. در چنین شرایطی، چارچوب سیاست‌گذاری فدرال رزرو ایجاب می‌کند که میان این دو هدف توازن برقرار شود. به گفته پاول، افزایش ریسک‌های نزولی اشتغال موجب شد کمیته بازار باز در نشست اخیر خود تصمیم بگیرد نرخ بهره را ۲۵ واحد پایه کاهش دهد و به بازه ۴ تا ۴.۲۵ درصد برساند. او افزود: «این سیاست هنوز اندکی انقباضی است، اما ما را در موقعیتی مناسب برای واکنش به تحولات اقتصادی قرار می‌دهد.» پاول تأکید کرد که سیاست پولی بر مسیر از پیش تعیین‌شده حرکت نمی‌کند و تصمیمات آینده بر اساس داده‌های جدید و ارزیابی مداوم چشم‌انداز اتخاذ خواهد شد. او بار دیگر تعهد فدرال رزرو را به تحقق حداکثر اشتغال و رساندن تورم به ۲ درصد به‌صورت پایدار یادآور شد. پاول در پایان خاطرنشان کرد: «موفقیت ما در تحقق این اهداف برای همه آمریکایی‌ها اهمیت دارد. ما به‌خوبی می‌دانیم که تصمیمات ما بر جوامع، خانواده‌ها و کسب‌وکارهای سراسر کشور اثر می‌گذارد.»  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پاول: افزایش ریسک‌های اشتغال عامل اصلی کاهش نرخ بهره بود

رئیس فدرال رزرو، جروم پاول، در سخنرانی از پیش آماده‌شده خود اعلام کرد که ریسک‌های نزولی در بازار کار تعادل خطرات اقتصادی را تغییر داده و همین مسئله منجر به تصمیم هفته گذشته برای کاهش نرخ بهره شد. نکات کلیدی سخنان پاول کاهش نرخ بهره گامی دیگر در مسیر رسیدن به سیاست پولی خنثی‌تر بود. ریسک‌های دوطرفه نشان می‌دهند که هیچ مسیر بدون خطر برای سیاست پولی وجود ندارد و مسیر آینده از پیش تعیین‌شده نیست. موضع فعلی سیاستی همچنان اندکی انقباضی باقی مانده اما به‌خوبی برای واکنش به تحولات احتمالی آماده است. رشد اقتصادی آمریکا کندتر شده و ریسک‌های مرتبط با اشتغال افزایش یافته است. تورم بالا مانده، در حالی که مصرف خانوارها کاهش یافته و کسب‌وکارها نسبت به چشم‌انداز آینده با تردید مواجه‌اند. بازار کار از پویایی گذشته فاصله گرفته و کمی نرم‌تر شده است. وضعیت تورم پاول کاهش همزمان عرضه و تقاضای نیروی کار را پدیده‌ای غیرمعمول و چالش‌برانگیز دانست. برآوردها نشان می‌دهد تورم PCE در ۱۲ ماه منتهی به اوت به ۲.۷ درصد و تورم هسته به ۲.۳ درصد رسیده است؛ هر دو رقم نسبت به سال گذشته افزایش یافته‌اند و عمدتاً تحت‌تأثیر رشد قیمت کالاها هستند. افزایش قیمت کالاها بیشتر ناشی از تعرفه‌هاست و نه فشارهای قیمتی گسترده‌تر. پیش‌بینی پایه این است که اثرات تورمی تعرفه‌ها کوتاه‌مدت باقی بماند. روند کاهش تورم در خدمات ادامه دارد و انتظارات بلندمدت تورمی همچنان با هدف ۲ درصدی فدرال رزرو همسو است. جمع‌بندی پاول تأکید کرد که افزایش تعرفه‌ها احتمالاً طی چند فصل آینده موجب تورم بالاتر خواهد شد، اما فدرال رزرو مراقب است تا این افزایش‌های موقتی به تورم پایدار تبدیل نشود. او همچنین خاطرنشان کرد که اعتماد عمومی به نهادهای اقتصادی و سیاسی تحت فشار قرار گرفته و مسئولان باید با تمرکز کامل بر مأموریت‌های حیاتی خود عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ صعود شاخص‌های بورس را تمجید کرد.

بازار سهام بهتر از هر زمان دیگری عمل می‌کند. این دوران طلایی آمریکا است سایر کشورها نیز باید در زمینه مهاجرت اقدام کنند ترامپ ناتو را به‌خاطر «قوی‌تر و قدرتمندتر از قبل بودن» تحسین کرد. ترامپ قراردادهای تجاری با کره جنوبی، بریتانیا و دیگر کشورها را تمجید کرد من مجبور شدم به جای سازمان ملل، جنگ‌ها را پایان دهم. سازمان ملل کنار ما نبود. سلاح‌های هسته‌ای خطر بزرگی ایجاد می‌کنند ایران هرگز نباید به سلاح هسته‌ای دست یابد جنگ غزه باید فوراً متوقف شود. ما قدرتمندترین تسلیحات جهان را در اختیار داریم حماس چندین بار پیشنهادهای صلح را رد کرده و به رسمیت شناختن دولت فلسطین می‌تواند به نفع حماس باشد. فکر می‌کردم پایان دادن به جنگ اوکراین آسان‌تر باشد. اگر روسیه آماده توافق نباشد، آمریکا برای اعمال تعرفه‌ها آماده است. چین و هند جنگ را تأمین مالی می‌کنند، اما حتی ناتو هم بخش زیادی از انرژی روسیه را قطع نکرده است. به رسمیت شناختن دولت فلسطین می‌تواند حماس را پاداش دهد. حماس بارها پیشنهادهای صلح منطقی را رد کرده است. برای پایان دادن به جنگ در غزه، باید همه ۲۰ گروگان هم‌اکنون آزاد شوند. ترامپ از سازمان ملل خواست تا در اقدامات ضد نفتی علیه روسیه، به آمریکا بپیوندد. برای مؤثر بودن تعرفه‌ها، اروپا باید همان اقدامات را اعمال کند. اروپا باید فوراً تمام خریدهای انرژی از روسیه را متوقف کند. ما خواستار توقف توسعه سلاح‌های هسته‌ای هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا، کره و ژاپن گفتند نگران تایوان هستند

ایالات متحده، کره جنوبی و ژاپن در بیانیه‌ای مشترک نگرانی خود را نسبت به اقدامات بی‌ثبات‌کننده فزاینده در اطراف تایوان ابراز کردند. آن‌ها همچنین با ادعاهای غیرقانونی دریایی در دریای چین جنوبی به‌شدت مخالفت کردند. در ادامه، اعلام شد که وزیر خارجه کره جنوبی، چو، و وزیر خارجه آمریکا، مارکو روبیو، گفت‌وگوها برای تسهیل مقررات ویزای کاری برای شهروندان کره‌ای را افزایش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن هدف پایان سال S&P را افزایش داد

گلدمن ساکس پیش‌بینی کرد که شاخص S&P 500 می‌تواند تا سطح ۷۲۰۰ واحد افزایش یابد. این بانک سرمایه‌گذاری انتظار دارد شاخص تا شش ماه آینده به ۷۰۰۰ واحد و تا یک سال آینده به ۷۲۰۰ واحد برسد، در حالی که فدرال رزرو تا پایان سال دو مرحله کاهش نرخ بهره به میزان ۰.۲۵ درصد انجام خواهد داد. در یادداشت منتشرشده روز جمعه، گلدمن ساکس هدف پایان سال ۲۰۲۵ برای S&P 500 را از ۶۶۰۰ به ۶۸۰۰ واحد افزایش داد که نشان‌دهنده رشد ۲ درصدی نسبت به آخرین قیمت بسته‌شده است. این پیش‌بینی بر اساس سیاست پولی داویش‌تر فدرال رزرو و عملکرد مقاوم شرکت‌ها در گزارش‌های درآمدی صورت گرفته است. این بانک همچنین پیش‌بینی بازدهی شش‌ماهه و دوازده‌ماهه را به ترتیب به ۵٪ و ۸٪ افزایش داده که به‌معنای رسیدن شاخص به سطوح ۷۰۰۰ و ۷۲۰۰ واحد است. فدرال رزرو هفته گذشته برای نخستین‌بار از دسامبر گذشته نرخ بهره را کاهش داد و اعلام کرد که کاهش‌های بعدی در ماه‌های اکتبر و دسامبر محتمل هستند، زیرا بازار کار نشانه‌هایی از ضعف نشان می‌دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

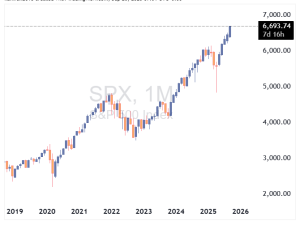
بازارهای سهام آمریکا با ثبت رکوردهای جدید به رشد خود ادامه می‌دهند

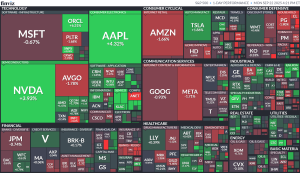
بازارهای سهام آمریکا امروز با ثبت رکوردهای جدیدی در تمامی شاخص‌ها بسته شدند. شاخص S&P 500 با رشد 0.4 درصدی، نزدک کامپوزیت با افزایش 0.7 درصدی، داوجونز با رشد 0.1 درصدی و راسل 2000 با صعود 0.6 درصدی معاملات را به پایان رساندند. همچنین شاخص TSX کامپوزیت تورنتو نیز 0.6 درصد رشد کرد. بازارهای سهام آمریکا روز معاملاتی را با افت آغاز کردند، اما در میانه روز روند معکوس شد و ترس از دست دادن فرصت (FOMO) باعث صعود قابل توجه قیمت‌ها شد. سهام انویدیا پس از اعلام سرمایه‌گذاری 100 میلیارد دلاری مشترک با OpenAI، روند نزولی خود را معکوس کرد و به مدار صعودی بازگشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا 100 میلیارد دلار در OpenAI سرمایه‌گذاری می‌کند

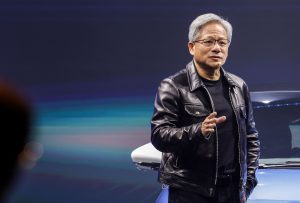
این مشارکت به OpenAI امکان می‌دهد تا مراکز داده هوش مصنوعی را با استفاده از میلیون‌ها پردازنده گرافیکی (GPU) انویدیا بسازد و راه‌اندازی کند. جنسن هوانگ، مدیرعامل انویدیا، روز دوشنبه اعلام کرد که این شرکت قصد دارد 10 گیگاوات برق را برای پشتیبانی از OpenAI به کار گیرد. شرکت انویدیا در حال آماده‌سازی برای استقرار میلیون‌ها پردازنده گرافیکی خود در مراکز داده هوش مصنوعی به عنوان بخشی از جدیدترین سرمایه‌گذاری چند میلیارد دلاری خود است. این تولیدکننده تراشه روز دوشنبه اعلام کرد که قصد دارد از زیرساخت هوش مصنوعی نسل بعدی OpenAI برای آموزش و اجرای مدل‌های آینده، با ارائه حداقل 10 گیگاوات از سیستم‌های خود پشتیبانی کند. طبق گفته شرکت، این معادل میلیون‌ها تراشه آن‌ها است. همچنین قصد دارد تا 100 میلیارد دلار در این استارتاپ هوش مصنوعی سرمایه‌گذاری کند، همزمان با راه‌اندازی سیستم‌هایش، از جمله برای ظرفیت مرکز داده و برق. انویدیا اعلام کرد که جزئیات آنچه آن را مشارکت استراتژیک می‌نامد هنوز نهایی نشده است، اما شرکت‌ها هدف‌گذاری کرده‌اند که فاز اول در نیمه دوم سال آینده با استفاده از پلتفرم Rubin AI آینده این تولیدکننده تراشه راه‌اندازی شود. جنسن هوانگ، مدیرعامل انویدیا، در بیانیه‌ای گفت: «این سرمایه‌گذاری و مشارکت زیرساختی، جهش بعدی رو به جلو را نشان می‌دهد - استقرار 10 گیگاوات برای تأمین انرژی عصر بعدی هوشمندی.» سهام انویدیا پس از این اعلامیه، بعدازظهر دوشنبه 3.6 درصد افزایش یافت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر