TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چین توقف خرید سنگ‌آهن شرکت استرالیایی را تکذیب کرد

گزارش‌هایی مبنی بر مسدود شدن محموله‌های سنگ‌آهن شرکت BHP از استرالیا توسط چین نادرست است. بلومبرگ پیش‌تر گزارش داده بود که شرکت دولتی خریدار سنگ‌آهن چین، China Mineral Resources Group (CMRG)، به فولادسازان و معامله‌گران دستور داده تا خریدهای جدید دلاری از BHP را متوقف کنند. این خبر درست هم‌زمان با آغاز تعطیلات ملی چین (۱ تا ۸ اکتبر) منتشر شد و بازارها را تحت تأثیر قرار داد. اما شرکت Mysteel، فعال در قیمت‌گذاری کالاهای اساسی و مورد استناد Australian Financial Review، این گزارش را رد کرده و اعلام کرده که از طریق کانال‌های معتبر بررسی کرده و تأیید کرده که این شایعه صحت ندارد. Mysteel همچنین افزود که هیچ اطلاعیه‌ای به کارخانه‌ها ارسال نشده و این اطلاعات از سوی انجمن آهن و فولاد چین نیز منتشر نشده است. این تناقض‌ها نشان‌دهنده حساسیت بالای سیاست‌های چین در کنترل قیمت سنگ‌آهن و چالش‌هایی است که شرکت‌های معدنی جهانی مانند BHP با آن مواجه هستند. سهام BHP پس از انتشار اولیه گزارش بلومبرگ با افت مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک ادعای افزایش عرضه را نادرست دانست

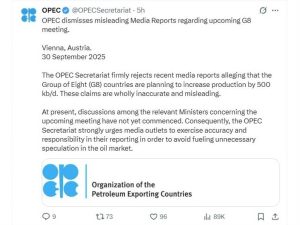
اوپک روز سه‌شنبه گزارش‌ها درباره برنامه گروه ۸ (G8) برای افزایش تولید نفت به میزان ۵۰۰ هزار بشکه در روز را رد کرد و این ادعاها را کاملاً نادرست و گمراه‌کننده خواند. این سازمان اعلام کرد که گفت‌وگوهای میان وزرای انرژی برای نشست آتی G8 هنوز آغاز نشده است و هرگونه گمانه‌زنی درباره اقدامات هماهنگ عرضه، زودهنگام و بی‌اساس است. اوپک در بیانیه‌ای از وین تأکید کرد: «دبیرخانه قویاً از رسانه‌ها می‌خواهد در گزارش‌دهی دقت و مسئولیت‌پذیری داشته باشند تا از دامن زدن به گمانه‌زنی‌های غیرضروری در بازار نفت جلوگیری شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلبانیز، نخست وزیر استرالیا از مانع‌تراشی چین انتقاد کرد

آنتونی آلبانیز، نخست‌وزیر استرالیا، ممنوعیت چین بر واردات محموله‌های سنگ‌آهن شرکت BHP را «ناامیدکننده» توصیف کرد. او تأکید کرد که استرالیا خواهان واردات بدون مانع سنگ‌آهن به چین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان، عضو فدرال رزرو، از احتیاط در کاهش نرخ بهره دفاع کرد

لوگان، عضو فدرال رزرو آمریکا، اعلام کرد که چشم‌انداز اقتصادی اکنون بیش از حد معمول با عدم‌قطعیت همراه است. وی افزود که رشد تولید ناخالص داخلی در سه‌ماهه سوم «مثبت» به نظر می‌رسد. او هشدار داد که تأخیر در انتقال اثرات تعرفه‌ها ممکن است منجر به تورم پایدار شود. لوگان تأکید کرد که تورم هنوز در مسیر رسیدن به هدف ۲ درصدی قرار ندارد. به گفته او، سیاست پولی فعلی احتمالاً تنها به‌طور «ملایم محدودکننده» عمل می‌کند. وی خاطرنشان کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد و فدرال رزرو باید در کاهش‌های بعدی با احتیاط عمل کند. او همچنین گفت که ضعف بازار کار صرفاً ناشی از نرخ بهره نیست و با سرد شدن بازار اشتغال، ریسک افت سریع‌تر افزایش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک پلاس بررسی افزایش تولید نفت نوامبر به ۴۱۱ هزار بشکه در روز را آغاز می‌کند.

طبق گفته دو منبع، اوپک پلاس قرار است افزایش تولید نفت نوامبر را به میزان ۴۱۱,۰۰۰ بشکه در روز در جلسه یکشنبه بررسی کند اوپک پلاس ممکن است افزایش تولید نوامبر تا ۵۰۰,۰۰۰ بشکه در روز را مدنظر قرار دهد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک‌پلاس درباره افزایش ۵۰۰ هزار بشکه‌ای بحث می‌کند

بر اساس اظهارات نمایندگان، ائتلاف اوپک‌پلاس قصد دارد طی سه ماه آینده افزایش تولید نفت را بررسی کند. این گروه قرار است افزایش ماهانه ۵۰۰ هزار بشکه در روز را برای سه ماه آینده مورد بحث قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز پیش‌بینی قیمت نفت را کاهش داد

طبق نظرسنجی رویترز، قیمت متوسط نفت برنت در سال ۲۰۲۵ حدود ۶۷.۶۱ دلار در هر بشکه پیش‌بینی شده است، در حالی که پیش‌بینی قبلی در ماه اوت ۶۷.۶۵ دلار بود. همچنین قیمت متوسط نفت خام آمریکا برای سال ۲۰۲۵ حدود ۶۴.۳۹ دلار در هر بشکه برآورد شده است، که نسبت به پیش‌بینی ماه اوت (۶۴.۶۵ دلار) اندکی کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شناسایی سود قیمت طلا را پایین آورد

قیمت طلا امروز با افت مواجه شده و در پی موجی از شناسایی سود، کاهش یافته است. این فلز گران‌بها در معاملات صبح اروپا با نوسان مواجه شد و اکنون به ۳۸۱۴ دلار رسیده است، در حالی که پیش‌تر در انتقال معاملات از آسیا به اروپا، به سقف ۳۸۷۱ دلار رسیده بود. این افت جزئی ممکن است مانع ثبت بهترین عملکرد ماهانه طلا از سال ۲۰۰۸ شود، اما با رشد نزدیک به ۱۲ درصدی در ماه سپتامبر، همچنان ماهی درخشان برای طلا رقم خورده است. با این حال، در پایان ماه، مسیر حفظ این رشد چندان هموار نیست و فشار فروش برای شناسایی سود به چشم می‌خورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هند واردات طلا و نقره را دو برابر کرد

بر اساس گزارش رویترز به نقل از منابع دولتی، واردات طلا و نقره هند در ماه سپتامبر تقریباً دو برابر ماه اوت شده است. خریداران برای تأمین تقاضای فصلی، حاضر به پرداخت قیمت‌هایی بالاتر از رکوردهای تاریخی طلا و نقره شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین واردات سنگ‌آهن BHP را ممنوع کرد

چین تمام محموله‌های سنگ‌آهن شرکت BHP را ممنوع کرد، در حالی که اختلافات بر سر قیمت‌گذاری میان دو طرف شدت گرفته است. پاورقی: شرکت BHP یکی از بزرگ‌ترین شرکت‌های معدنی و منابع طبیعی جهان است که دفتر مرکزی آن در استرالیا قرار دارد. نام کامل آن BHP Group Limited است و سابقاً با نام BHP Billiton شناخته می‌شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک Citi پیش‌بینی قیمت نفت را کاهش داد

بانک Citi پیش‌بینی خود از قیمت نفت برنت در سال ۲۰۲۶ را از ۶۵ دلار به ۶۲ دلار در هر بشکه کاهش داده است. این کاهش بر اساس انتظار برای لغو حدود ۱.۶ میلیون بشکه در روز از کاهش تولید توسط اوپک پلاس و همچنین رشد قوی عرضه از سوی کشورهای غیر عضو اوپک صورت گرفته است. با این حال، Citi اعلام کرده که انباشت ذخایر نفت توسط چین و افزایش موجودی در کشورهای OECD می‌تواند از قیمت‌ها حمایت کرده و ریسک افت شدید را محدود کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت طلا به رکورد تاریخی ۳۸۶۷ دلار رسید

طلا امروز با ادامه روند صعودی چشمگیر خود، به رکوردهای تاریخی جدیدی رسید. این رشد تحت تأثیر مجموعه‌ای از عوامل شکل گرفته است: نگرانی‌ها از تعطیلی احتمالی دولت آمریکا انتظارات مثبت سرمایه‌گذاران نسبت به کاهش نرخ بهره توسط فدرال رزرو ضعف مداوم دلار آمریکا قرارداد آتی طلا برای دسامبر ۲۰۲۵ با رشد ۷۳.۱۰ دلاری در معاملات روز گذشته، در قیمت ۳۸۶۲.۹۰ دلار به ازای هر اونس تروا بسته شد و رکورد روانی ۳۸۰۰ دلار را شکست. در معاملات امروز، قیمت تا ۳۸۶۵۰ دلار  افزایش یافته است. عملکرد طلا در سال ۲۰۲۵ فوق‌العاده بوده و تاکنون بیش از ۴۵٪ رشد سالانه را ثبت کرده است—قوی‌ترین عملکرد سالانه از سال ۱۹۷۹، زمانی که تورم آمریکا به بالای ۱۰٪ رسید. دلایل اصلی این رشد: افزایش تقاضا برای طلا به‌عنوان دارایی امن در برابر تعطیلی دولت آمریکا ضعف شدید شاخص دلار آمریکا که از ۱۰۹ در ژانویه به ۹۷.۹۵۶ رسیده و حدود ۱۱٪ افت داشته است انتظار برای کاهش نرخ بهره توسط فدرال رزرو تا پایان سال تنش‌های ژئوپلیتیکی و خرید گسترده طلا توسط بانک‌های مرکزی جهان

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد سوئیس برای سرمایه‌گذاری در صنعت تصفیه طلا در آمریکا جهت کاهش تعرفه‌ها

در ادامه تنش‌های تجاری با ایالات متحده، دولت سوئیس پیشنهاد داده است در صنعت پالایش و تصفیه طلا در آمریکا سرمایه‌گذاری کند تا واشنگتن را به کاهش تعرفه واردات ۳۹ درصدی که ماه گذشته اعمال شد، ترغیب نماید. این تعرفه بالاترین میزان میان کشورهای توسعه‌یافته محسوب می‌شود و تاکنون صادرات سوئیس به آمریکا و پیش‌بینی‌های رشد اقتصادی این کشور را تحت فشار قرار داده است. بر اساس گزارش‌ها، پیشنهاد سوئیس به وزارت خزانه‌داری آمریکا و نمایندگی تجاری این کشور شامل انتقال بخشی از فعالیت‌های کم‌حاشیه سود پالایشگاه‌های طلا به خاک ایالات متحده است؛ از جمله ذوب شمش‌های ۴۰۰ اونسی معامله‌شده در لندن و بازریزی آن‌ها به شمش‌های یک کیلوگرمی مورد تقاضای بازار نیویورک. مقامات سوئیسی تأکید کرده‌اند که همچنان از مسیر مذاکرات و دیپلماسی برای دستیابی به توافق سریع حمایت می‌کنند. در بیانیه دولت سوئیس آمده است: «ما پیشنهاد خود به آمریکا را بهینه کرده‌ایم تا به توافقی سریع درباره کاهش تعرفه‌های اضافی دست یابیم.» تمرکز بر صنعت طلا؛ نقطه حساس روابط تجاری سوئیس بزرگ‌ترین مرکز پالایش طلا در جهان است و صنعت پالایش طلا در این کشور تنها حدود ۱۵۰۰ نفر اشتغال ایجاد کرده است، اما حجم بالای صادرات آن به آمریکا باعث شده در مرکز تنش‌های تجاری با واشنگتن قرار گیرد. در سه‌ماهه نخست سال، هجوم گسترده شمش‌های طلا به بازار نیویورک مازاد تجاری غیرمنتظره‌ای ایجاد کرد که به گفته تحلیلگران، زمینه‌ساز تصمیم دولت ترامپ برای اعمال تعرفه شد. اختلاف‌نظرها در داخل سوئیس برخی چهره‌های سیاسی، از جمله رهبران حزب سبز، خواستار وضع مالیات ۵ درصدی بر صادرات طلا برای جبران هزینه‌های ناشی از تعرفه‌های آمریکا شده‌اند. در مقابل، انجمن پالایشگران فلزات گرانبها تأکید می‌کند که با توجه به حاشیه سود بسیار اندک این صنعت، هرگونه مالیات یا تعرفه صادراتی می‌تواند عملاً تجارت را متوقف کند. چشم‌انداز پیش‌رو در حالی که قیمت جهانی طلا به بالاترین سطح تاریخی خود (بیش از ۳۸۳۳ دلار در هر اونس) رسیده، پرسش اصلی این است که آیا امتیازدهی سوئیس در زمینه سرمایه‌گذاری در آمریکا می‌تواند ترامپ را به کاهش تعرفه‌ها قانع کند یا خیر. با توجه به سود اندک پالایش و رقابت شدید در بازار جهانی، بسیاری از کارشناسان نسبت به توجیه اقتصادی انتقال بخشی از این صنعت به خاک آمریکا تردید دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رامسدن، معاون بانک انگلستان: کاهش قابل توجه تورم تا همین اواخر ادامه داشته است

رامسدن، معاون بانک انگلستان، اعلام کرد: تا همین اواخر شاهد کاهش قابل توجه تورم بوده‌ایم. انتظار می‌رود تورم شاخص کمی افزایش یابد اما این افزایش احتمالاً نقطه اوج خواهد بود. بازار کار همچنان در حال تضعیف است و رشد دستمزدها به سمت نرمال شدن حرکت کرده است. من تضعیف بازار کار را عامل تثبیت چشم‌انداز تورم می‌دانم. انتظار می‌رود تورم در بخش خدمات به‌طور قابل توجهی کاهش یابد. قیمت مواد غذایی نقش مهمی در شکل‌گیری انتظارات تورمی خانوارها دارد. از سال ۲۰۲۲ به بعد، انتظارات تورمی خانوارها نسبت به قیمت غذا حساس‌تر شده‌اند. با نرخ‌های محدودکننده فعلی و انتظارات بازار، همچنان اطمینان دارم که تورم به سطح هدف بازخواهد گشت. فضا برای کاهش بیشتر محدودیت‌های سیاست پولی وجود دارد. توافق‌های دستمزدی با نتایج نظرسنجی‌های پرداخت هماهنگ هستند. رشد دستمزدها به سمت نرخ‌هایی در حال حرکت است که با هدف تورمی سازگارند. ریسک‌های مرتبط با چشم‌انداز تورم در وضعیت متوازن قرار دارند. نمی‌توان احتمال وجود برخی مشکلات ساختاری در بازار کار را رد کرد. پیش‌بینی مرکزی بانک انگلستان برای شاخص قیمت مصرف‌کننده محتمل‌ترین سناریو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در انتظار داده‌های بازار کار عقب نشست

دلار هفته جدید را با ضعف نسبی آغاز کرده، پس از آنکه هفته گذشته رشد قابل توجهی داشت. با انتشار داده‌های فعالیت اقتصادی بهتر از انتظار در آمریکا، اکنون پرسش اصلی این است که آیا داده‌های اشتغال به‌اندازه‌ای ضعیف خواهند بود که کاهش بیشتر نرخ بهره توسط فدرال رزرو را توجیه کنند. به همین دلیل، داده‌هایی مانند گزارش فرصت‌های شغلی (JOLTS)، مدعیان هفتگی بیمه بیکاری و گزارش اشتغال جمعه اهمیت ویژه‌ای پیدا کرده‌اند. تحلیل‌گران فعلاً به دلار کمی ضعیف‌تر تمایل دارند. دلار آمریکا: همه‌چیز به داده‌های اشتغال بستگی دارد در هفته گذشته، فروشندگان دلار با انتشار مجموعه‌ای از داده‌ها که تصمیم فدرال رزرو برای کاهش نرخ بهره را زیر سؤال برد، دچار ضرر شدند. شاید مهم‌ترین داده، بازبینی صعودی تولید ناخالص داخلی سه‌ماهه دوم بود که نشان داد مصرف در آمریکا بسیار قوی‌تر از برآوردهای قبلی بوده است. این داده، همراه با آمار پایین مدعیان بیمه بیکاری، باعث شد برخی موقعیت‌های فروش دیرهنگام (یعنی این موقعیت‌ها در مراحل پایانی روند نزولی گرفته شده‌اند، نه در ابتدای آن) دلار بسته شوند. همچنین رشد مداوم بازار سهام آمریکا و جریان سرمایه‌گذاری غیرفعال جهانی به سمت شاخص‌های آمریکایی، به تقویت دلار کمک کرده‌اند. این هفته تمرکز کامل بر داده‌های اشتغال آمریکاست. اکنون که فدرال رزرو به‌طور رسمی ریسک ضعف بازار کار را مهم‌تر از ریسک تورم می‌داند، داده‌های اشتغال باید ضعیف باشند تا انتظارات برای کاهش نرخ بهره و تضعیف دلار حفظ شوند. این داده‌ها به‌ترتیب در روز سه‌شنبه (فرصت‌های شغلی JOLTS)، پنج‌شنبه (مدعیان هفتگی بیمه بیکاری) و جمعه (گزارش اشتغال ماه سپتامبر) منتشر می‌شوند. در مورد گزارش اشتغال، تمرکز بیشتر بر نرخ بیکاری خواهد بود؛ زیرا جروم پاول، رئیس فدرال رزرو، گفته است که افزایش ماهانه ۰ تا ۵۰ هزار شغل برای حفظ نرخ بیکاری کافی است. تیم تحلیل‌گر ما (تیم تحلیل ING) معتقد است که احتمال اندکی برای داده‌های قوی‌تر از انتظار وجود دارد که می‌تواند به نفع دلار باشد. یکی دیگر از ریسک‌های مهم این هفته، احتمال تعطیلی دولت آمریکا در شامگاه سه‌شنبه است. اگر این اتفاق بیفتد، احتمالاً اثر منفی خفیفی بر دلار خواهد داشت، هرچند بعید است که این تعطیلی طولانی‌مدت باشد. شاخص دلار احتمالاً امروز در محدوده ۹۸ نوسان خواهد داشت و اولین حرکت جدی خود را پس از انتشار داده‌های JOLTS در روز سه‌شنبه انجام خواهد داد. یورو: اسپانیا پیشتاز رشد در حالی که آلمان همچنان در حال بازنگری مسیر رشد اقتصادی خود است و فرانسه با بحران بودجه مواجه است، اسپانیا عملکرد بسیار خوبی دارد. آژانس رتبه‌بندی فیچ جمعه‌شب رتبه بدهی دولتی اسپانیا را از A- به A ارتقا داد. این ارتقا به‌دلیل چشم‌انداز رشد بهتر اقتصادی اسپانیا صورت گرفت. این خبر یادآور شکاف شمال–جنوب در منطقه یورو است و توضیح می‌دهد چرا اوراق قرضه دولتی در منطقه یورو با وجود اخبار منفی از فرانسه همچنان مقاوم مانده‌اند. در ادامه اخبار اسپانیا، این کشور امروز یکی از اولین کشورهایی است که داده‌های تورم ماه سپتامبر را منتشر می‌کند؛ بلژیک نیز همین‌طور. انتظار می‌رود تورم کلی و تورم پایه در هر دو کشور افزایش یابد. این داده‌ها مقدمه‌ای برای انتشار آمار تورم فرانسه و آلمان در روز سه‌شنبه و سپس انتشار تورم منطقه یورو در روز چهارشنبه خواهند بود. ما و اجماع بازار انتظار داریم که تورم منطقه یورو از ۲.۰٪ به ۲.۲٪ در سال افزایش یابد؛ برخی حتی عدد ۲.۳٪ را پیش‌بینی کرده‌اند. عدد بالاتر می‌تواند انتظارات برای آخرین کاهش نرخ بهره توسط بانک مرکزی اروپا را کاهش دهد و به تقویت یورو کمک کند. این هفته سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا داریم. امروز، یواخیم ناگل از آلمان ساعت ۱۱ صبح به وقت اروپای مرکزی و فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، ساعت ۲ بعدازظهر سخنرانی خواهند داشت. جفت‌ارز EURUSD به‌نظر می‌رسد کف کوتاه‌مدتی خود را در محدوده ۱.۱۶۵۰ ثبت کرده باشد اما برای عبور از سطح ۱.۱۷۹۰/۱۸۰۰ در این هفته، نیازمند داده‌های اشتغال ضعیف از آمریکا خواهد بود. پوند: تمرکز بر کنفرانس حزب کارگر بریتانیا پوند انگلیس از اواسط سپتامبر عملکرد ضعیفی داشته و تمرکز زیادی بر این موضوع وجود دارد که آیا بریتانیا در آستانه ورشکستگی قرار دارد یا نیازمند کمک مالی از صندوق بین‌المللی پول خواهد شد—که هیچ‌کدام محتمل نیستند. در مرکز این نگرانی‌ها، رشد ضعیف اقتصادی و وضعیت نامناسب مالی عمومی قرار دارد که فضای مانور دولت حزب کارگر را محدود کرده است. به این نگرانی‌ها، مصاحبه هفته گذشته اندی برنهام، رقیب اصلی نخست‌وزیر استارمر، نیز اضافه شد که گفته بود دولت باید بازار اوراق قرضه را نادیده بگیرد. با این شرایط، کنفرانس حزب کارگر که امروز در لیورپول آغاز می‌شود، مورد توجه ویژه قرار دارد. اگر نشانه‌هایی از عقب‌نشینی دولت در برابر جناح چپ حزب دیده شود—مثلاً لغو سقف دو فرزند در پرداخت مزایا—بازار اوراق قرضه و پوند واکنش منفی نشان خواهند داد. اگر پوند بتواند بدون آسیب از این کنفرانس عبور کند، احتمالاً سخنرانی‌های سیاست‌گذاران انقباضی بانک انگلستان در ادامه هفته—از جمله رئیس بانک، اندرو بیلی—می‌تواند به حمایت از پوند کمک کند. تا این لحظه، سطح حمایتی ۱.۳۳۰۰ برای جفت‌ارز GBPUSD حفظ شده است. داده‌های اشتغال آمریکا نیز تعیین خواهد کرد که آیا این جفت‌ارز هفته را بالای ۱.۳۵ به پایان می‌رساند یا نه. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

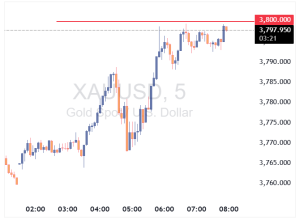
طلا به سطح ۳۸۰۰ دلار رسید

ترکیب سیاست‌های انبساطی پولی ایالات متحده، ضعف دلار، ترس از رکود تورمی، خرید بانک‌های مرکزی و عوامل دیگر طلا را به مرکز توجه سرمایه‌گذاران جهانی تبدیل کرده و زمینه‌ساز جهش تاریخی قیمت آن شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اختلاف نظر در بانک مرکزی ژاپن احتمال افزایش نرخ بهره را بالا برد

تحلیل خبرگزاری رویترز نشان می‌دهد که اختلاف نظر در هیئت بانک مرکزی ژاپن احتمال افزایش نرخ بهره در ماه اکتبر را بالا برده است. دو عضو مخالف هیئت در نشست سپتامبر از افزایش ۲۵ نقطه پایه حمایت کردند که بازارها را غافلگیر کرد. در حال حاضر، «اوئدا» محتاط‌ترین عضو در میان ۹ عضو هیئت محسوب می‌شود. نگرانی‌ها درباره فشارهای قیمتی پایدار در حال افزایش است. بازارها حدود ۵۰٪ احتمال افزایش نرخ بهره در اکتبر را قیمت‌گذاری کرده‌اند، در حالی که تحلیل‌گران بین ماه‌های اکتبر تا ژانویه اختلاف نظر دارند. دو گزارش کلیدی—نظرسنجی تانکان (۱ اکتبر) و گزارش شعب بانک مرکزی (۶ اکتبر)—نقش مهمی در زمان‌بندی تصمیم دارند. نزدیکی نرخ ین به سطح ۱۵۰ در برابر دلار ممکن است فشار ارزی برای افزایش نرخ بهره را تشدید کند. با این حال، اوئدا ممکن است بدون داده‌های قوی، تصمیم را به تعویق بیندازد؛ به گفته او: «گاهی فقط منطق کافی نیست.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین، عضو فدرال رزرو: تورم قابل پیش‌بینی نیست

ریچارد بارکین، رئیس فدرال رزرو ریچموند: در حال حاضر اعتماد چندانی به هیچ پیش‌بینی تورمی وجود ندارد. مصرف‌کنندگان از افزایش قیمت‌ها خسته شده‌اند. شرکت‌ها می‌خواهند هزینه‌ها را منتقل کنند اما مصرف‌کنندگان به خریدهای ارزان‌تر روی آورده‌اند و با دقت بیشتری خرید می‌کنند. تورم در مسیر نادرست حرکت می‌کند—اما نرخ بیکاری نیز همین‌طور ریسک‌های نزولی برای اشتغال و تورم نسبتاً محدود هستند. انتظار داریم نرخ بیکاری فقط افزایش محدودی داشته باشد. فدرال رزرو باید با کسب اطلاعات بیشتر، موضع خود را تنظیم کند. آنچه مفیدتر است، واکنش اقتصاد در زمان واقعی است. مطمئن نیستم که فدرال رزرو نرخ هدف سیاستی خود را تغییر دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

طلا، دلار، مسکن در ۷ دولت پس از انقلاب اسلامی چقدر رشد کردند

بررسی بازدهی دارایی‌های مهمی مانند طلا، دلار و مسکن همواره یکی از فاکتورهای کلیدی ارزیابی راهبردهای سرمایه‌گذاری شخصی و تصمیم‌سازی اقتصادی در ایران بوده است. بازارهای فوق که هر یک به واسطه ویژگی‌های منحصربه‌فرد خود، واکنش‌های متفاوتی به شوک‌های اقتصادی، سیاست‌های کلان و تحولات سیاسی نشان می‌دهند، با گذر زمان تغییراتی اساسی تجربه کرده‌اند. دوره‌های مختلف ریاست‌جمهوری پس از انقلاب اسلامی ۱۳۵۷ با مجموعه‌ای متفاوت از شرایط اقتصادی، نوسانات نرخ ارز، جنگ، سیاست‌های تثبیت یا آزادسازی نرخ، تنش‌های بین‌المللی، تورم و رشد نقدینگی روبه‌رو بوده‌اند که منجر به عملکرد متفاوت این سه بازار شده است. هدف این گزارش، ارائه‌ی تحلیلی جامع از بازدهی سالانه و تجمعی طلا، دلار و مسکن بر اساس داده‌های ابتدای و انتهای هر دوره ریاست‌جمهوری (از ۱۳۵۸ تا ۱۴۰۳)، تبیین روند سالانه هر دارایی در صورت دسترسی به داده‌‌ها و تحلیل مختصر عوامل اقتصادی مؤثر بر بازدهی هر دارایی در هر برهه‌ است. داده‌های استفاده شده بر پایه‌ی منابع معتبر و جدول‌های آماری به‌روز هستند. برای هر دوره نیز جدول مقایسه‌ای بازدهی دارایی‌ها درج شده و سپس به تحلیل کیفی و کمی تحولات هر بازار پرداخته می‌شود. چارچوب محاسبه بازدهی و منابع داده پیش از ورود به بررسی ریزداده‌ها و تحلیل هر دوره، ضروری است بیان شود که بازدهی هر دارایی بر مبنای فرمول ساده زیر سنجیده می‌شود: بازدهی تجمعی (%) = [(قیمت انتهای دوره - قیمت ابتدای دوره) / قیمت ابتدای دوره] × ۱۰۰ برای بازده سالانه متوسط، رابطه زیر به کار می‌رود: بازده متوسط سالانه (%) = [(قیمت انتهای دوره / قیمت ابتدای دوره)^(۱/تعداد سال) - ۱] × ۱۰۰ همچنین داده‌های مورد استفاده از وب‌سایت‌های معتبر اقتصادی، آرشیو نرخ‌های رسمی و گزارش‌های تحلیلی به دست آمده است: برای قیمت طلا و سکه عمدتاً از آرشیو نرخ سکه، طلا و طلای ۱۸ عیار استفاده شده است؛ برای دلار، نرخ آزاد بازار، شاخص دلار و جداول منابع معتبر مبنا قرار دارد؛ در بازار مسکن، به‌دلیل پراکندگی آمارها، عمدتاً میانگین قیمت هر متر مربع آپارتمان مسکونی در شهر تهران به‌عنوان شاخص فعال بازار در نظر گرفته شده است. دوره ریاست‌جمهوری ابوالحسن بنی‌صدر (فروردین ۱۳۵۸ تا خرداد ۱۳۶۰) داده‌های قیمتی ابتدای ۱۳۵۸ (فروردین): طلا (هر گرم ۱۸ عیار): حدود ۴۳۰ ریال دلار (بازار آزاد): تقریباً ۷۵ ریال مسکن (میانگین هر متر آپارتمان در تهران): حدود ۱۰٬۰۰۰ ریال پایان دوره (خرداد ۱۳۶۰): طلا: تقریباً ۱٬۳۰۰ ریال دلار: حدود ۱۰۰ ریال مسکن: در حدود ۱۶٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین بازده سالانه (%) طلا ۴۳۰ ۱۳۰۰ ۲۰۲٪ ۷۹٪ دلار ۷۵ ۱۰۰ ۳۳٪ ۱۴٪ مسکن ۱۰٬۰۰۰ ۱۶٬۵۰۰ ۶۵٪ ۲۵٪ در نخستین دولت پس از انقلاب، بازارهای سرمایه‌ای ایران به‌شدت تحت تاثیر ناپایداری سیاسی، وقوع انقلاب، آغاز جنگ تحمیلی (در نیمه دوم ۱۳۵۹) و تغییرات بنیادی در ساختارهای اقتصادی قرار گرفتند. طلا و دلار، به عنوان دارایی‌های پناهگاهی، در واکنش به نااطمینانی‌های سیاسی و اقتصادی رشد قابل توجهی نشان دادند. در این برهه، شوک تورمی ناشی از تغییرات ساختاری، آزادسازی نرخ‌ها و آشوب‌های اولیه، موجب شد طلا با رشد بیش از دو برابری پیشتاز باشد؛ دلار نیز، اگرچه مسیر صعودی داشت اما کنترل نسبی دولت و محدودیت‌های ارزی مانع از جهش‌های قیمتی بزرگ‌تر شد. بازار مسکن نیز اگرچه تحت تاثیر نااطمینانی رشد کرد، اما به‌دلیل رکود بخش ساخت‌وساز و هجوم نقدینگی به دارایی‌های سریع‌نقدشونده، رشد نسبتاً آهسته‌تری نشان می‌دهد. دوره ریاست‌جمهوری محمدعلی رجایی (خرداد ۱۳۶۰ تا شهریور ۱۳۶۰) داده‌های قیمتی توجه: دولت رجایی بسیار کوتاه بود (حدود سه ماه منهای دوران کفالت)، بنابراین نوسانات عمده متعلق به همان روند عمومی دوره بنی‌صدر و سال نخست پس از انقلاب است. شروع (خرداد ۱۳۶۰): طلا: ۱۳۰۰ ریال دلار: ۱۰۰ ریال مسکن: ۱۶٬۵۰۰ ریال پایان (شهریور ۱۳۶۰): طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) بازده سه‌ماهه حدودی (%) طلا ۱۳۰۰ ۱۴۵۰ ۱۱٪ ~۴٪ دلار ۱۰۰ ۱۰۵ ۵٪ ~۲٪ مسکن ۱۶٬۵۰۰ ۱۷٬۵۰۰ ۶٪ ~۲٫۵٪ با توجه به کوتاهی این دوره، داده‌ها بیشتر نمایانگر تداوم روند پیشین هستند. بازارها هنوز در فضای بحران جنگ و تلاطم سیاسی قرار داشتند. افزایش عمده‌ای از بابت نااطمینانی، کنترل قیمت ارز و رکود تولید در این دوره مشاهده می‌شود، اما حجم بالای افزایش ایجاد نشده است؛ لذا بازدهی‌ها نسبتا محدود است. دوره ریاست‌جمهوری آیت‌الله علی خامنه‌ای (شهریور ۱۳۶۰ تا تیر ۱۳۶۸) داده‌های قیمتی شهریور ۱۳۶۰: طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال تیر ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۴۵۰ ۴۹۰۰ ۲۳۸٪ ۱۶٫۵٪ دلار ۱۰۵ ۱۴۵ ۳۸٪ ۴٫۵٪ مسکن ۱۷٬۵۰۰ ۳۸٬۰۰۰ ۱۱۷٪ ۱۰٫۲٪ در این هشت سال، کشور با جنگ تحمیلی دست به گریبان بود. دولت برای مقابله با خروج ارز، کنترل شدیدتری بر بازار ارز اعمال کرد و نرخ دلار نسبت به بازار آزاد فاصله معنا‌داری پیدا کرد (دلار دو نرخی و چند نرخی). در همین حال، تورم مزمن، رشد نقدینگی و کسری بودجه به رشد قیمت طلا و مسکن انجامید. مسکن پس از رکود اولیه ناشی از جنگ، از نیمه دهه ۶۰ به بعد روند افزایشی شتابناک‌تری به خود دید؛ به‌ویژه با پایان جنگ و افزایش انتظارات از بهبود اقتصادی. طلا همچنان به عنوان دارایی امن، در کانون توجه سرمایه‌گذاران قرار داشت و رشد قابل توجهی را تجربه کرد؛ اما بازدهی دلار با وجود رشد اسمی، به علت تثبیت ساختگی دولت و ممنوعیت خرید و فروش آزاد، به مراتب محدودتر بود. دوره ریاست‌جمهوری اکبر هاشمی رفسنجانی (مرداد ۱۳۶۸ تا مرداد ۱۳۷۶) داده‌های قیمتی مرداد ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۴۹۰۰ ۱۷٬۰۰۰ ۲۴۷٪ ۱۶٫۷٪ دلار ۱۴۵ ۴۶۰ ۲۱۷٪ ۱۵٫⁶٪ مسکن ۳۸٬۰۰۰ ۱۶۰٬۰۰۰ ۳۲۱٪ ۱۹٫⁴٪ دولت سازندگی رفسنجانی با هدف بازسازی کشور، از سیاست‌های تعدیل ساختاری، آزادسازی قیمت‌ها، تلاش برای تک‌نرخی‌سازی ارز و اصلاحات اقتصادی بهره برد. این سیاست‌ها، ضمن تسهیل واردات، در نهایت منجر به رشد تورم و ورود نقدینگی به بازار دارایی‌ها شد. دلار پس از تعدیل یک جهش جدی را تجربه کرد و رشد قابل ملاحظه‌ای یافت. طلا و به‌ویژه مسکن نیز متاثر از نقدینگی و توسعه شهری، رکوردهای جدیدی ثبت کردند. بازده تجمعی مسکن طی این دوره از سایر دارایی‌ها بیش‌تر بود و سرمایه‌گذاری در این بخش بیشترین سود را در میان سه بازار مورد بررسی عاید سرمایه‌گذاران کرد. دوره ریاست‌جمهوری سید محمد خاتمی (مرداد ۱۳۷۶ تا مرداد ۱۳۸۴) داده‌های قیمتی مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۷٬۰۰۰ ۲۹٬۰۰۰ ۷۰٪ ۶٫۸٪ دلار ۴۶۰ ۹۰۰ ۹۶٪ ۸٫۵٪ مسکن ۱۶۰٬۰۰۰ ۵۷۰٬۰۰۰ ۲۵۶٪ ۱۵٫³٪ در دولت اصلاحات، مهم‌ترین ویژگی‌ها، ثبات نسبی اقتصادی، کنترل تورم، رشد منطقی نقدینگی و تلاش برای تک‌نرخی‌سازی ارز بود. نرخ دلار برای چند سال تثبیت شده و کمتر نوسان عمده‌ای تجربه کرد. سیاست‌های مالی و پولی نسبتاً محافظه‌کارانه‌تر بودند. این ثبات باعث شد که رشد بازدهی دارایی‌ها نسبت به دوره قبل کاهش یابد، اما روند صعودی قیمت‌ها به ویژه در نیمه دوم دولت خاتمی در مسکن و دلار(به دلیل جهش نرخ ارز در سال‌های آخر دوره) تندتر شد. بازار مسکن در سال‌های ۱۳۸۲ تا ۱۳۸۴ با یک موج بزرگ با ماهیت نقدینگی روبه‌رو شد. بازدهی طلا نیز روندی تدریجی اما مثبت داشت. دوره ریاست‌جمهوری محمود احمدی‌نژاد (مرداد ۱۳۸۴ تا مرداد ۱۳۹۲) داده‌های قیمتی مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰،۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۲۹٬۰۰۰ ۱،۱۳۰،۰۰۰ ۳۸۹۶٪ ۴۹٫۴٪ دلار ۹۰۰ ۳۰٬۰۰۰ ۳،۲۲۲٪ ۴۵٫۶٪ مسکن ۵۷۰٬۰۰۰ ۳،۷۰۰،۰۰۰ ۵۴۹٪ ۲۴٫۷٪ دولت احمدی‌نژاد از نظر اقتصادی یکی از پرنوسان‌ترین و پرریسک‌ترین دوره‌ها را تجربه کرد؛ شوک‌های ارزی، تحریم‌های گسترده بین‌المللی، افزایش بی‌سابقه نقدینگی و اجرای طرح‌هایی نظیر هدفمندی یارانه‌ها، سیاست‌های انبساطی پولی و ارزی (نرخ ارز دستوری تا سال ۱۳۹۰ و سپس جهش آزادسازی)، تاثیر چشمگیری بر قیمت‌ها گذاشت. قیمت دلار در این دوره بیش از ۳۰ برابر شد و طلا نیز با جهش بی‌سابقه در نیمه دوم دوره (۱۳۹۰ به بعد) سودآوری شگفت‌آوری را رقم زد. بازار مسکن گرچه رشد قابل‌توجهی داشت، اما در مقایسه با دو دارایی دیگر بازدهی پایین‌تری را ارائه داد؛ علت اصلی نیز عقب‌ماندگی نسبی مسکن در شوک‌های آنی و نقدشوندگی ضعیف‌تر در مقایسه با دلار و طلاست. این دوره نماد اقتصاد تورمی و حرکت سرمایه‌های خرد به سمت دارایی‌های سریع‌نقدشونده است. دوره ریاست‌جمهوری حسن روحانی (مرداد ۱۳۹۲ تا مرداد ۱۴۰۰) داده‌های قیمتی مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰٬۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال مرداد ۱۴۰۰: طلا: ۱۰،۷۸۰،۰۰۰ ریال دلار: ۲۵۰٬۰۰۰ ریال مسکن: ۳۰،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱،۱۳۰،۰۰۰ ۱۰،۷۸۰،۰۰۰ ۸۵۴٪ ۳۲٫۵٪ دلار ۳۰٬۰۰۰ ۲۵۰٬۰۰۰ ۷۳۳٪ ۳۱٫۲٪ مسکن ۳،۷۰۰،۰۰۰ ۳۰،۷۰۰،۰۰۰ ۷۲۹٪ ۳۱٫۱٪ دولت روحانی را می‌توان دوره تکرار الگوی تورمی، اما با نوسان کمتر نسبت به دولت پیشین دانست. از ابتدای دولت با برجام و کاهش انتظارات تورمی، بازارها برای یکی دو سال با ثبات نسبی مواجه بودند، اما پس از خروج آمریکا از برجام و بازگشت تحریم‌ها (سال ۱۳۹۷ به بعد)، مجدداً شوک‌های ارزی و موج تورمی فراگیری، قیمت‌ها را در هر سه بازار چندین برابر کرد. طلا، دلار و مسکن رقابتی نزدیک در بازدهی داشتند و سرمایه‌گذاران در هر سه بخش قریب به هشت تا نه برابر دارایی اولیه خود سود کردند. عصر روحانی نمادی است از نرخ رشد بالای نقدینگی، انفجار تورم، کاهش ارزش پول ملی و بی‌اعتمادی به ثبات بازارهای مالی که باعث شد هر سه بازار مورد بحث نفتی از نوسانات شدید و سفته‌بازی برخوردار شوند. دوره ریاست‌جمهوری سید ابراهیم رئیسی (مرداد ۱۴۰۰ تا مرداد ۱۴۰۳) داده‌های قیمتی بر اساس روند بازار، داده‌های صحیح قیمت‌ها در ابتدای دوره (مرداد ۱۴۰۰) و انتهای دوره (مرداد ۱۴۰۲) به شرح زیر است: دارایی قیمت ابتدای دوره (مرداد ۱۴۰۰) قیمت انتهای دوره (مرداد ۱۴۰۲) بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۲,۳۳۰,۰۰۰ ریال ۲۴,۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ دلار ۲۵۲,۰۰۰ ریال ۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ مسکن ۳۱,۵۰۰,۰۰۰ ریال ۶۰,۰۰۰,۰۰۰ ریال ۹۰٪ ۳۸٪   تحلیل دوره ریاست‌جمهوری آقای رئیسی نشان‌دهنده تداوم تورم و رکود اقتصادی است. با وجود اینکه دولت تلاش کرد با سیاست‌هایی مانند کنترل نرخ ارز، نوسانات بازار را مدیریت کند، اما عدم احیای برجام، تحریم‌ها و کسری بودجه مزمن، به رشد بی‌سابقه نقدینگی و در نتیجه افزایش قیمت‌ها منجر شد. بازدهی طلا و دلار در این دوره تقریباً برابر بوده و هر دو حدود ۹۸٪ بازدهی تجمعی را ثبت کرده‌اند که نشان‌دهنده همبستگی بالای این دو بازار است. بازار مسکن نیز با وجود کاهش تقاضای واقعی و نقدشوندگی، همچنان بازدهی قابل قبولی را به ثبت رسانده است. بازدهی تجمعی این بازار در حدود ۹۰٪ بود که اندکی کمتر از طلا و دلار است. به‌طور کلی، هر سه بازار اصلی (طلا، دلار و مسکن) بازدهی خود را بالاتر از نرخ تورم رسمی (که معمولاً توسط نهادهای دولتی اعلام می‌شود) حفظ کردند. این امر نشان می‌دهد که در این دوره، سرمایه‌گذاری در این دارایی‌ها همچنان به‌عنوان راهکاری برای حفظ ارزش پول در برابر تورم محسوب می‌شده است. جدول مقایسه‌ای کلی بازدهی دارایی‌ها در دوره‌های مختلف ریاست‌جمهوری ایران (۱۳۵۸–۱۴۰۳) دوره ریاست‌جمهوری سال‌های دوره بازده تجمعی طلا (%) بازده تجمعی دلار (%) بازده تجمعی مسکن (%) میانگین سالانه طلا (%) سالانه دلار (%) سالانه مسکن (%) بنی‌صدر ۵۸–۶۰ ۲۰۲ ۳۳ ۶۵ ۷۹ ۱۴ ۲۵ رجایی ۶۰ ۱۱ ۵ ۶ ~۴ ~۲ ~۲.۵ خامنه‌ای ۶۰–۶۸ ۲۳۸ ۳۸ ۱۱۷ ۱۶.۵ ۴.۵ ۱۰.۲ هاشمی رفسنجانی ۶۸–۷۶ ۲۴۷ ۲۱۷ ۳۲۱ ۱۶.۷ ۱۵.۶ ۱۹.۴ محمد خاتمی ۷۶–۸۴ ۷۰ ۹۶ ۲۵۶ ۶.۸ ۸.۵ ۱۵.۳ احمدی‌نژاد ۸۴–۹۲ ۳۸۹۶ ۳۲۲۲ ۵۴۹ ۴۹.۴ ۴۵.۶ ۲۴.۷ حسن روحانی ۹۲–۱۴۰۰ ۸۵۴ ۷۳۳ ۷۲۹ ۳۲.۵ ۳۱.۲ ۳۱.۱ ابراهیم رئیسی ۱۴۰۰–۱۴۰۲ ۹۸ ۹۸ ۹۰ ۴۱ ۴۱ ۳۸ روند و تحلیل سالانه هر دارایی در دوره‌های بعد از انقلاب طلا: رفتار پناهگاهی، پیوند با نرخ ارز و تحولات جهانی در تمام ادوار، طلا به عنوان دارایی پناهگاهی‌، همبستگی مستقیمی با تورم، افت ارزش ریال و بحران‌های سیاسی داشته است. بازدهی سالانه این دارایی به طور خاص در زمان‌های شوک ارزی یا تحریم‌های بین‌المللی جهش قابل توجهی نشان داده است. به ویژه در نیمه دوم دهه ۸۰ و اوایل دهه ۹۰، رشد سالانه طلا حتی از دلار نیز جلو افتاد که علت آن، علاوه بر نرخ ارز، صعود قیمتی طلای جهانی بود. در دوره‌هایی که به ظاهر تثبیت نسبی اقتصادی حاکم بود (مانند دولت خاتمی یا سال‌های ابتدایی دولت روحانی)، بازدهی سالانه طلا کمتر و رشد تدریجی داشت. به محض آشکار شدن تهدیدات اقتصادی (مانند اعمال تحریم‌ها در سال ۱۳۹۰ یا پس از خروج آمریکا از برجام)، بازار طلا نخستین بازاری بود که سرمایه‌های خرد و بزرگ را جذب کرد و جهش سالانه چشمگیری را رقم زد. دلار: شاخص اثرپذیری از سیاست‌های ارزی و شوک‌های خارجی دلار وابسته‌ترین متغیر به سیاست‌های دولت و پدیده‌های ژئوپلتیک است. تا میانه دهه ۷۰، نرخ ارز در اغلب سنوات توسط دولت عملاً کنترل و سرکوب می‌شد؛ این موضوع منجر به تفاوت چشمیگر نرخ رسمی و آزاد شد و بازار ارز از یکپارچگی و شفافیت بازماند. از اواخر دولت هاشمی و به‌ویژه پس از آزادسازی بخشی از نرخ ارز، دلار نیز روند صعودی پرشتابی را آغاز کرد. با توجه به عمق پایین بازار ارز در ایران و دخالت‌های پی‌درپی دولت، در سال‌هایی که دولت به‌اطمینانی یا بحران رو به رو می‌شد، جهش‌های اساسی در قیمت دلار رخ می‌داد (مانند سال‌های ۱۳۹۰ و ۱۳۹۷). روند سالانه نرخ دلار، در مقایسه با طلا و مسکن بیشتر به نوسانات خردسالی وابسته است و در صورت بحران‌های کوتاه مدت (مانند شوک تحریم یا خروج سرمایه)، بازدهی‌ بی‌سابقه‌ای را در بازه‌های زمانی کوتاه رقم می‌زند. با این حال سیاست‌های محدودکننده دولت، از جمله فروش ارزپاشی یا کنترل صرافی‌ها، مانع تداوم رشدهای شارپ شده است. مسکن: دارایی فیزیکی با چرخه رکود و رونق بازار مسکن را می‌توان دارایی بادوام تلقی کرد که به طور نسبی از سیکل‌های رونق و رکود پیروی می‌کند. ماهیت این بازار به گونه‌ای است که به نقدشوندگی پایین، زمان بلوغ طولانی و وابستگی به درآمد خانوارهای شهری بستگی دارد؛ لذا دوره‌های رشد و بازدهی مسکن معمولاً با تاخیر نسبت به بازار ارز و طلا اتفاق می‌افتد. برای مثال، در اوایل دهه ۹۰ (پس از موج تورمی دلار و طلا)، رالی قیمتی در بازار مسکن با چند ماه یا حتی یک سال تاخیر بروز یافت. از سوی دیگر، بزرگ‌ترین جهش‌های قیمت مسکن اغلب با تزریق نقدینگی سنگین به اقتصاد (مانند سال‌های ۱۳۸۶ یا پس از آزادسازی درآمدهای نفتی) همزمان بود. بازدهی سالانه بازار مسکن خصوصاً در دهه‌های ۷۰ و ۸۰ بالاتر از میانگین بلندمدت این بازار ثبت شده است، اما در دوره‌های تورمی فراگیر (دهه ۹۰ و ۱۴۰۰)، بازدهی آن با بازار ارز و طلا همگام شده یا حتی پایین‌تر بوده است، که بخشی از این موضوع متاثر از کاهش قدرت خرید، رشد نامتناسب درآمدها و کاهش تقاضای موثر ناشی از افت توان طبقه متوسط جامعه شهری است. جمع‌بندی و نتیجه‌گیری تحلیلی بازده تاریخی دارایی‌ها در ایران پس از انقلاب هرگز تحت تأثیر یک عامل نبوده است، بلکه ترکیب چندین متغیر حیاتی نظیر تورم عمومی، سیاست ارزی، سیاست‌های پولی، تحولات سیاسی داخلی و بین‌المللی و حتی روند اقتصاد جهانی نقش کلیدی داشته است. اما می‌توان گفت در مجموع: در دوره‌های بحران تورمی و تحریم، طلا و دلار بازدهی بالاتری نسبت به مسکن داشته‌اند؛ در دوره‌های ثبات و وفور درآمد نفتی یا سیاست‌های حمایتی بخش ساخت‌وساز، رشد بازار مسکن از باقی دارایی‌ها سبقت گرفته است؛ الگوی بازدهی در تمام ادوار مبتنی بر دوگانه تهدید و امنیت سرمایه بوده است؛ یعنی هرقدر بی‌ثباتی سیاسی و اقتصادی افزایش یافته، سرمایه‌ها سریع‌تر به سمت دارایی‌های قابل حمل (دلار و طلا) حرکت کرده‌اند؛ ثبات سیاست‌های ارزی و کاهش تورم، بازده بازارها را همگرا و نزدیک به هم (حداکثر دو تا سه برابر طی یک دوره هشت‌ساله) کرده است؛ در مقابل، با بالا رفتن نرخ تورم و رشد نقدینگی، نرخ رشد دارایی‌های مالی (دلار و طلا) به صورت تصاعدی نسبت به مسکن افزایش یافته است. طی بیش از چهار دهه، سرمایه‌گذارانی که طلا یا دلار را در دوره‌های بحرانی و نقطه شروع دوره حفظ کرده‌اند، تا امروز سود بالاتری نسبت به سپرده‌گذاران بخش مسکن یا سایر بازارهای سنتی کسب کرده‌اند، البته باید به هزینه‌های جانبی، ریسک‌های امنیتی و محدودیت‌های قانونی سرمایه‌گذاری در این حوزه‌ها نیز توجه داشت. آینده بازارهای فوق کاملاً به چگونگی برون‌رفت دولت از بحران کسری بودجه، اصلاح ساختاری اقتصاد و روابط خارجی گره خورده است. سخن پایانی تحلیل بازدهی مقایسه‌ای طلا، دلار و مسکن پس از انقلاب نشان می‌دهد که هیچ دارایی‌ای به طور مطلق برنده نیست، بلکه چرخه‌های اقتصاد کلان، سیاست ارزی و تحریم، محرک اصلی جابه‌جایی جایگاه این بازارها هستند. توصیه نهایی به سرمایه‌گذاران، توجه به تنوع بخشی سبد دارایی‌ها و پایش مستمر شاخص‌های سیاست پولی و ارزی است؛ چرا که ایران همچنان جزء اقتصادهای بسیار پرریسک و دارای بازارهای کم‌عمق به شمار می‌رود و هرگونه نوسان سیاستی و خارجی، می‌تواند جهت بازار را به سرعت تغییر دهد. بازدهی گذشته، تضمینی برای آینده نیست اما مطمئناً تصویر واضحی از ریسک‌ها و فرصت‌های بالقوه پیش رو را به دست می‌دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چین قصد دارد ظرفیت پالایشگاهی جدید را محدود کند

چین اعلام کرده است که قصد دارد ظرفیت پالایشگاهی جدید را محدود کند تا از ریسک مازاد ظرفیت در صنعت پتروشیمی جلوگیری کند. این اقدام بخشی از سیاست‌های صنعتی برای مدیریت عرضه، جلوگیری از اتلاف منابع و حفظ تعادل بازار داخلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن آمار رشد حقوق را اصلاح کرد

دولت ژاپن آمار دستمزدهای واقعی در ماه ژوئیه را اصلاح کرد و به‌جای رشد ۰.۵ درصدی، کاهش ۰.۲ درصدی را گزارش داد. دستمزد اسمی نیز کمتر از برآورد اولیه رشد کرده و به ۳.۴ درصد رسیده است. با این اصلاح، دستمزد واقعی برای هفت ماه متوالی در حال کاهش است که می‌تواند برنامه بانک مرکزی ژاپن برای افزایش نرخ بهره را با چالش مواجه کند. بانک مرکزی ژاپن پیش‌تر رشد دستمزدها را یکی از دلایل اصلی برای تغییر سیاست پولی عنوان کرده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هست، مشاور اقتصادی کاخ سفید: تعرفه‌ها تورم پایدار ایجاد نمی‌کنند

کوین هَسِت، مشاور ارشد شورای اقتصادی ملی آمریکا (NEC)، در گفت‌وگو با شبکه فاکس اعلام کرد که تورم به‌طور چشمگیری کاهش یافته و رشد اقتصادی در سطح بالایی قرار دارد. او همچنین تأکید کرد که تعرفه‌ها تنها باعث یک‌بار تعدیل قیمتی می‌شوند و تأثیر بلندمدت بر تورم ندارند. رونق سمت عرضه می‌تواند منجر به رشد اقتصادی بدون ایجاد تورم شود. او تأکید کرد که افزایش ظرفیت تولید، بهره‌وری و سرمایه‌گذاری در زیرساخت‌ها می‌تواند رشد پایدار ایجاد کند، بدون آنکه فشار قیمتی بر اقتصاد وارد شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات نفت عراق احتمالاً همین هفته از سر گرفته می‌شود

وزیر امور خارجه عراق اعلام کرد که احتمال دارد صادرات نفت این کشور در همین هفته از سر گرفته شود. او همچنین پیش‌بینی کرد که حجم صادرات آینده می‌تواند به ۴۰۰ تا ۵۰۰ هزار بشکه در روز برسد. عراق و ترکیه نیز مذاکراتی را برای توافق جدید در زمینه احداث خط لوله آغاز کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بورس شانگهای وجه تضمین طلا را افزایش داد

بورس طلای شانگهای شب گذشته اعلام کرد که برای ششمین بار در سال جاری، میزان وجه تضمین معاملات آتی طلا و نقره را افزایش داده است. این تصمیم در واکنش به افزایش شدید قیمت‌ها و با هدف مهار هیجان سفته‌بازی اتخاذ شده، به‌ویژه پس از اولین کاهش نرخ بهره توسط فدرال رزرو آمریکا در سال ۲۰۲۵. قیمت طلا در بازار آتی COMEX روز سه‌شنبه از ۳۸۰۰ دلار در هر اونس عبور کرد که نشان‌دهنده رشد ۸ درصدی در ماه سپتامبر است. قیمت نقره نیز به ۴۴.۸۰ دلار رسید—بالاترین سطح از سال ۲۰۱۱—با رشد ۹ درصدی در ماه و بیش از ۵۱ درصد از ابتدای سال جاری. افزایش‌های مکرر وجه تضمین نشان می‌دهد که مقامات ناظر نگران نوسانات شدید قیمتی هستند و تلاش دارند تا از بی‌ثباتی در معاملات جلوگیری کنند، حتی در شرایطی که سرمایه‌گذاران همچنان به سمت دارایی‌های امن مانند طلا و نقره هجوم می‌برند.  پیام‌های کلیدی افزایش مکرر وجه تضمین مهار سفته‌بازی افزایش وجه تضمین باعث می‌شود معاملات اهرمی گران‌تر شوند و معامله‌گران مجبور شوند وثیقه بیشتری ارائه دهند؛ این اقدام از ورود بیش‌ازحد سرمایه‌گذاران پرریسک جلوگیری می‌کند. ریسک فشار نقدینگی افزایش وجه تضمین می‌تواند منجر به فروش اجباری شود اگر معامله‌گران نتوانند وثیقه کافی تأمین کنند؛ این موضوع ممکن است نوسانات شدید و اصلاح‌های ناگهانی در بازار ایجاد کند. هشدار نظارتی شش بار افزایش در یک سال اقدامی غیرمعمول است و نشان می‌دهد که نهادهای ناظر از سرعت و شدت رشد قیمت‌ها نگران‌اند و احتمال بی‌ثباتی را جدی گرفته‌اند. پیام برای سرمایه‌گذاران اگرچه عوامل بنیادی مانند کاهش نرخ بهره، تقاضای دارایی امن و پوشش تورمی از رشد قیمت‌ها حمایت می‌کنند، اما افزایش‌های مکرر وجه تضمین می‌تواند باعث اصلاح‌های کوتاه‌مدت شود. سرمایه‌گذاران بلندمدت ممکن است همچنان در بازار باقی بمانند، اما معامله‌گران باید مراقب نوسانات ناشی از فشارهای نقدینگی باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر