TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

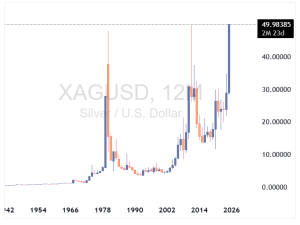
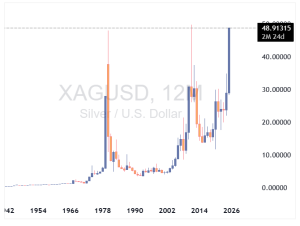
نقره رکورد ۱۵ ساله را شکست

قیمت نقره پس از ۱۵ سال رکورد تاریخی جدیدی ثبت کرد و به بالاترین سطح خود رسید. قیمت لحظه‌ای نقره از مرز ۵۰ دلار به ازای هر اونس عبور کرد. نقره بار دیگر به‌عنوان دارایی امن مورد توجه سرمایه‌گذاران قرار گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک انگلیس خواستار ادامه سیاست انقباضی شد

مان، عضو بانک مرکزی انگلیس : تورم بریتانیا همچنان به‌طور سرسختانه‌ای پایدار باقی مانده و چشم‌انداز رشد اقتصادی همچنان محدود است. او تأکید کرد که سیاست پولی باید برای مدت طولانی‌تری انقباضی باقی بماند تا بتوان پایداری تورم را مهار کرد و از انحراف انتظارات جلوگیری نمود. مان افزود: حفظ سیاست انقباضی برای مدت طولانی‌تر اقدامی مناسب است. وی همچنین گفت: تورم و انتظارات شاخص قیمت مصرف‌کننده با اهداف تعیین‌شده بانک مرکزی هم‌خوانی ندارند. مان، عضو بانک مرکزی انگلیس: «من بازار کار را با دقت زیر نظر دارم.» وی افزود: «تغییرات در نرخ بیکاری و تعداد فرصت‌های شغلی، متوسط و قابل توجه هستند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برنامه سخنرانی‌های امروز مقامات بانک‌های مرکزی

 ۱۲:۰۰ به وقت ایران – مان از بانک مرکزی انگلیس  – موضع: انقباضی، دارای حق رأی  ۱۵:۴۵ به وقت ایران – راجرز از بانک مرکزی کانادا – موضع: خنثی، دارای حق رأی ۱۶:۰۰ به وقت ایران – پاول، رئیس فدرال رزرو آمریکا – موضع: خنثی، دارای حق رأی  ۱۶:۰۰ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی  ۱۸:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی  ۱۸:۳۰ به وقت ایران – لین از بانک مرکزی اروپا – موضع: خنثی، دارای حق رأی  ۲۰:۱۵ به وقت ایران – بار از فدرال رزرو – موضع: خنثی، دارای حق رأی  ۲۰:۳۰ به وقت ایران – موسالم از فدرال رزرو – موضع: انقباضی، دارای حق رأی  ۲۰:۳۰ به وقت ایران – کاشکاری از فدرال رزرو – موضع: خنثی، بدون حق رأی ۲۳:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۰۱:۴۰  (فردا)  بامداد جمعه به وقت ایران –دالی از فدرال رزرو – موضع: خنثی، بدون حق رأی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا رالی طلا هنوز در مراحل ابتدایی خود است؟

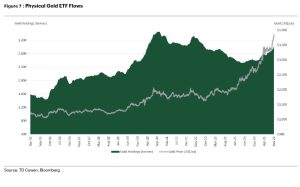
طلا امروز با جهشی چشمگیر به اوج تاریخی 4056 دلار رسید و اکنون در محدوده 4054 دلار معامله می‌شود؛ رشدی 72 دلاری در یک روز که با عبور قدرتمند از مرز روانی ۴۰۰۰ دلار همراه بود. نکته جالب این صعود آن است که برخلاف بسیاری از رالی‌های گذشته، سرمایه‌گذاران خرد هنوز وارد بازار نشده‌اند. طبق داده‌های منتشرشده از سوی TD Cowen، موجودی صندوق‌های ETF مبتنی بر طلا هنوز در سطوح بالایی قرار ندارد. پس از هجوم سرمایه‌گذاران در دوران پساکرونا، خروج سرمایه در سال ۲۰۲۴ موجب کاهش قابل‌توجه دارایی‌های این صندوق‌ها شد و تنها اخیراً روند بازگشت سرمایه آغاز شده است. به‌بیان دیگر، رالی اخیر طلا هنوز با ورود گسترده سرمایه‌گذاران خرد تقویت نشده؛ پدیده‌ای که معمولاً در مراحل پایانی روندهای صعودی رخ می‌دهد. این موضوع نشان می‌دهد ممکن است افزایش قیمت طلا هنوز در مراحل ابتدایی خود باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران عرضه در بازار مس؛ فرصت تازه برای صعود قیمت‌ها

بازار جهانی مس بار دیگر با شوک عرضه مواجه شده و همین مسئله، فرصت تازه‌ای برای رشد قیمت این فلز حیاتی ایجاد کرده است. پس از رانش زمین در معدن گراسبرگ متعلق به شرکت Freeport McMoran که دومین معدن بزرگ مس جهان محسوب می‌شود، فعالیت استخراج در این مجموعه متوقف شده و بازار را وارد وضعیت کمبود عرضه کرده است. بر اساس برآورد گلدمن ساکس، بازگشت کامل تولید این معدن تا سال ۲۰۲۷ زمان خواهد برد. در همین حال، تولید در معدن Cobre Panama — دهمین معدن بزرگ جهان — نیز به‌دلیل ناآرامی‌های اجتماعی و دستور دولت پاناما متوقف مانده است. اما تازه‌ترین ضربه از سوی شرکت Teck Resources وارد شد. این شرکت کانادایی امروز پیش‌بینی تولید معدن جدید خود (QB2) را تا سال ۲۰۲۸ کاهش داد و اعلام کرد با هزینه‌های سنگین و مشکلات فنی مواجه است. مقایسه پیش‌بینی‌های جدید با انتظارات بازار نشان می‌دهد افت قابل‌توجهی در حجم تولید پیش‌روست: ۲۰۲۵: ‌۱۸۰ هزار تن (در برابر انتظار ۲۰۸ هزار تن) ۲۰۲۶: ‌۲۱۷.۵ هزار تن (در برابر ۲۵۷ هزار تن) ۲۰۲۷: ‌۲۵۷.۵ هزار تن (در برابر ۲۷۴ هزار تن) ۲۰۲۸: ‌۲۳۷.۵ هزار تن (در برابر ۲۷۲ هزار تن) علاوه بر این، هزینه نقدی استخراج نیز به محدوده ۲.۶۵ تا ۳ دلار به‌ازای هر پوند افزایش یافته است. شرکت هشدار داده در صورت تداوم مشکلات فنی، ریسک کاهش بیشتر تولید در سال‌های ۲۰۲۶ و ۲۰۲۷ نیز وجود دارد. تحلیل‌گران معتقدند این اخبار نشان می‌دهد توسعه معادن مس جدید فرآیندی زمان‌بر و پرهزینه است؛ پروژه QB2 از سال ۲۰۱۸ (پس از دهه‌ها برنامه‌ریزی) آغاز شد و همچنان با چالش‌های عملیاتی روبه‌روست. در حالی‌که روند جهانی برق‌رسانی، توسعه شبکه‌ها و گذار به انرژی‌های پاک تقاضا برای مس را به‌شدت افزایش می‌دهد، کمبود عرضه می‌تواند قیمت‌ها را در ماه‌های آینده در مسیر صعودی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، اقتصاددان ارشد بانک انگلستان: سیاست‌گذاران پولی باید به ثبات قیمت‌ها متعهد بمانند

«هیو پیل» (Huw Pill)، اقتصاددان ارشد بانک انگلستان، در سخنرانی تازه خود تأکید کرد که سیاست‌گذاران پولی باید تعهدی شفاف و قابل‌اعتماد نسبت به هدف ثبات قیمتی داشته باشند. او در این سخنرانی مستقیماً به سیاست پولی روز اشاره‌ای نکرد، اما هشدار داد که در شرایط کنونی وسوسه‌ای خطرناک میان بانک‌های مرکزی شکل گرفته است: «تمایل به حفظ سیاست‌های انبساطی، برای حمایت از بخش مسکن، همانند خوردن یک قرص سمی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران بدهی آمریکا؛ سوختی تازه برای صعود طلا

در روزهایی که بی‌اعتمادی به نظام مالی آمریکا در حال افزایش است، موج تازه‌ای از خرید طلا در بازار جهانی شکل گرفته. پرسش کلیدی این روزها ساده اما عمیق است: چه چیزی امن‌تر است؛ دلار آمریکا یا طلا؟ «آدام باتن»، تحلیل‌گر ارشد بازارهای کالایی، در یادداشت تازه خود می‌نویسد: «مدت‌هاست از چشم‌انداز صعودی طلا دفاع می‌کنم، اما امروز وقتی دیدم جیم کرامر با هیجان در CNBC از طلا صحبت می‌کرد، کمی نگران شدم.» جیم کرامر سال‌هاست توصیه می‌کند حدود ۱۰ درصد از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد، و حالا همین بخش کوچک، بر اساس تقریباً هر بازه زمانی، بازدهی بهتری از شاخص S&P 500 داشته است. اما این‌بار پشت رشد طلا فقط ترس یا سفته‌بازی نیست. با کسری‌های بودجه عظیم، آشفتگی سیاسی در واشنگتن و افزایش تنش‌های ژئوپلیتیک، پاسخ به سؤال «طلا یا دلار؟» برای بسیاری از سرمایه‌گذاران دیگر دشوار نیست. هفته گذشته «کن گریفین» بر همین نکته تأکید داشت و روز گذشته نیز «ری دالیو» در انجمن اقتصادی گرینویچ همین دیدگاه را تکرار کرد. دالیو در سخنرانی خود گفت: «اگر از منظر ترکیب استراتژیک دارایی‌ها نگاه کنیم، نسبت بهینه برای طلا احتمالاً چیزی حدود ۱۵ درصد از پرتفوی است.» به نظر می‌رسد بازار جهانی در حال بازگشت به یک واقعیت قدیمی است؛ در دوره‌هایی که اعتماد به دلار سست می‌شود، درخشش طلا دوباره به اوج می‌رسد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نواک، معاون نخست‌وزیر روسیه: روسیه به توافق اوپک‌پلاس پایبند است

الکساندر نواک، معاون نخست‌وزیر روسیه، اعلام کرد که این کشور همچنان به توافق کاهش تولید نفت در چارچوب اوپک‌پلاس متعهد است. او همچنین افزود که تولید نفت روسیه در ماه سپتامبر بسیار نزدیک به سهمیه تعیین‌شده در توافق بوده است. نواک تأکید کرد که در حال حاضر نیازی به اعمال محدودیت بر صادرات دیزل وجود ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC عبور نقره از ۵۰ دلار را محتمل دانست

بانک HSBC در تازه‌ترین گزارش خود اعلام کرد که روند صعودی طلا تأثیر مثبتی بر بازار نقره خواهد داشت و پیش‌بینی می‌کند قیمت نقره به‌زودی از رکورد تاریخی ۵۰ دلار در هر اونس عبور کند. این بانک پیش‌تر در ماه اوت، میانگین قیمت نقره در سال جاری را ۳۵.۱۴ دلار پیش‌بینی کرده بود که نسبت به پیش‌بینی قبلی ۳۰.۲۸ دلار افزایش قابل‌توجهی داشت. اکنون HSBC میانگین قیمت نقره در سال ۲۰۲۵ را ۳۸.۰۵ دلار اعلام کرده و هدف پایان سال را ۴۹ دلار در هر اونس تعیین کرده است. برای سال آینده، میانگین قیمت نقره ۴۴.۵۰ دلار پیش‌بینی شده که نسبت به پیش‌بینی قبلی ۳۳.۹۶ دلار رشد چشمگیری دارد. با این حال، هدف پایان سال ۲۰۲۶ کاهش قیمت به ۴۱.۵۰ دلار است. HSBC معتقد است بازار نقره در آستانه عبور از رکورد تاریخی ۵۰ دلار در ماه مه ۲۰۱۱ قرار دارد و محدوده قیمتی ۴۵ تا ۵۳ دلار برای باقی‌مانده سال ۲۰۲۵ و ۴۰ تا ۵۵ دلار برای سال آینده محتمل است. این بانک تأکید کرده که رشد قیمت طلا باعث جذب سرمایه‌گذاران به نقره نیز شده و این همبستگی قیمتی نقش مهمی در صعود اخیر نقره ایفا کرده است. به گفته HSBC، این رشد بیشتر ناشی از ارتباط قیمتی نقره با طلاست تا عوامل بنیادی مستقل.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک انگلیس: خطر اصلاح شدید بازارهای مالی افزایش یافته است

کمیته سیاست مالی بانک مرکزی انگلستان هشدار داد که ریسک اصلاح شدید در بازارهای مالی افزایش یافته است. بازارهای سهام، به‌ویژه شرکت‌های فناوری محور با تمرکز بر هوش مصنوعی، در صورت کاهش خوش‌بینی‌ها نسبت به آینده این فناوری، در معرض آسیب‌پذیری بیشتری قرار دارند. ارزش‌گذاری‌های فعلی برخی سهام، به‌ویژه در حوزه فناوری، به سطحی رسیده‌اند که با اوج حباب دات‌کام قابل مقایسه‌اند. همچنین، هرگونه تغییر ناگهانی یا بزرگ در برداشت بازار از استقلال فدرال رزرو آمریکا می‌تواند منجر به باز‌قیمت‌گذاری شدید دارایی‌های دلاری شود. ریسک‌های جهانی همچنان تهدیدی جدی برای اقتصاد بریتانیا محسوب می‌شوند، هرچند خانوارها و کسب‌وکارهای بریتانیایی با وجود افزایش هزینه‌های زندگی و نرخ‌های بالای وام، همچنان مقاوم باقی مانده‌اند. بانک مرکزی انگلستان نرخ بافر سرمایه ضدچرخه‌ای را در سطح ۲ درصد حفظ کرده و اعلام کرده که سیستم بانکی کشور همچنان ظرفیت حمایت از اقتصاد در شرایط رکود را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت طلا از ۴۰۰۰ دلار عبور کرد؛ رکوردی تازه ثبت شد

روند صعودی طلا همچنان ادامه دارد و اکنون قیمت لحظه‌ای آن از مرز ۴۰۰۰ دلار عبور کرده و رکورد جدیدی را ثبت کرده است. دیروز خبر خرید بیشتر طلا توسط بانک مرکزی چین منتشر شد، اما این تنها عامل نیست؛ بانک‌های مرکزی در سراسر جهان نیز در حال خرید هستند. این تقاضای گسترده یکی از محرک‌های اصلی این رشد بی‌سابقه محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوواک، معاون نخست وزیر روسیه: اوپک‌پلاس افزایش بیشتر تولید نفت را بررسی نکرد

الکساندر نوواک، معاون نخست‌وزیر روسیه، اعلام کرد که ائتلاف اوپک‌پلاس در نشست روز یکشنبه هیچ برنامه‌ای برای افزایش بیشتر تولید نفت بررسی نکرده است. وی همچنین تأکید کرد که روسیه و عربستان سعودی دیدگاه‌های مشابهی درباره سیاست‌های نفتی دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس پیش‌بینی قیمت طلا را به ۴۹۰۰ دلار افزایش داد

بانک گلدمن ساکس پیش‌بینی خود از قیمت طلا در پایان سال ۲۰۲۶ را از ۴,۳۰۰ دلار به ۴,۹۰۰ دلار در هر اونس افزایش داد. دلایل این پیش‌بینی شامل موارد زیر است: تقاضای قوی بانک‌های مرکزی: بسیاری از دولت‌ها و نهادهای مالی همچنان در حال خرید طلا برای تنوع ذخایر ارزی و کاهش وابستگی به دلار هستند. گلدمن انتظار دارد خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۵ به‌طور میانگین ۸۰ تن و در سال ۲۰۲۶ حدود ۷۰ تن باشد. فشارهای کلان و سیاستی: نگرانی‌ها درباره تورم، سیاست‌های پولی انبساطی (به‌ویژه در آمریکا) و تنش‌های ژئوپلیتیکی، جذابیت طلا را به‌عنوان پناهگاه امن افزایش داده‌اند. تأثیر محدود سفته‌بازی: گلدمن تأکید دارد که رشد اخیر طلا بیشتر ناشی از تقاضای ساختاری بوده تا جریان‌های سفته‌بازانه. حاشیه ارزش‌گذاری: افزایش هدف قیمتی به ۴,۹۰۰ دلار فضای لازم برای شگفتی‌های صعودی در صورت تغییرات مطلوب در سیاست فدرال رزرو یا ضعف دلار را فراهم می‌کند. با این حال، گلدمن هشدار داد که این پیش‌بینی بلندپروازانه است و در صورت تغییر شرایط، مانند باقی‌ماندن نرخ بهره در سطوح بالا یا بازنگری ریسک در بازارهای سرمایه، ممکن است تحقق نیابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ذخایر طلای چین در پایان سپتامبر به ۲۸۳.۲۹ میلیارد دلار رسید

بانک خلق چین اعلام کرد که ذخایر طلای این کشور در پایان سپتامبر به ۲۸۳.۲۹ میلیارد دلار رسیده است، در حالی که این رقم در پایان ماه اوت ۲۵۳.۸۴ میلیارد دلار بود. این افزایش نشان‌دهنده یازدهمین ماه متوالی رشد ذخایر طلا در چین است. میزان طلای نگهداری‌شده نیز از ۷۴.۰۲ میلیون اونس تروا در پایان اوت به ۷۴.۰۶ میلیون اونس در پایان سپتامبر افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش تاریخی طلا تا آستانه ۴۰۰۰ دلار؛ آیا سهام معدنی جا مانده‌اند؟

قیمت طلا امروز با افزایش بیش از ۷۰ دلار به محدوده ۳۹۵۶ دلار در هر اونس رسید و بار دیگر رکورد تازه‌ای را در بازارهای جهانی ثبت کرد. صعود فلز زرد که طی شش هفته گذشته از ۳۳۵۰ دلار آغاز شده، اکنون تنها یک گام تا سطح نمادین ۴۰۰۰ دلار فاصله دارد؛ سطحی که می‌تواند آزمونی برای تداوم روند صعودی و نقطه‌ای برای برداشت سود میان معامله‌گران کوتاه‌مدت باشد. این جهش چشمگیر در شرایطی رخ داده که عوامل فاندامنتال آن مدت‌هاست فراهم شده بود؛ از کسری بودجه فزاینده دولت آمریکا و هزینه‌های مالی انبساطی گرفته تا تضعیف نظم اقتصادی جهانی و کاهش اعتماد به دلار. اما جرقه نهایی این موج، مجموعه‌ای از تحولات سیاسی و اقتصادی اخیر در واشنگتن بود: نخست، بازنگری گسترده در داده‌های اشتغال آمریکا (NFP) که انتظارات برای سیاست‌های پولی نرم‌تر فدرال رزرو را تقویت کرد؛ و دوم، اقدامات غیرمنتظره دونالد ترامپ شامل برکناری رئیس اداره آمار نیروی کار و تلاش برای حذف یکی از اعضای هیئت‌مدیره فدرال رزرو. بازار این تحولات را چنین تفسیر کرده است: سیاست‌گذاران آمریکا قصد دارند اقتصاد را هم از مسیر مالی و هم پولی با حرارت بالا پیش ببرند. در کنار انزواگرایی فزاینده و اظهارات غیرقابل‌پیش‌بینی درباره نقش جهانی واشنگتن، تمایل بانک‌های مرکزی و سرمایه‌گذاران جهانی برای نگهداری دارایی‌های دلاری کاهش یافته و تقاضا برای طلا بار دیگر جهش کرده است. با وجود این رشد خیره‌کننده، پرسش مهم در میان سرمایه‌گذاران این است که آیا سهام شرکت‌های استخراج طلا همچنان جذابیت قیمتی دارند یا خیر. بررسی‌ها نشان می‌دهد که حتی در این سطح از قیمت طلا، سهام معدنی‌ها چندان ارزان نیستند. بر اساس برآورد جریان نقدی آزاد (FCF) برای سال ۲۰۲۶ و در قیمت‌های فعلی بازار، بازدهی نقدی آزاد شرکت‌های بزرگ به شرح زیر است: Agnico Eagle Mines (AEM): 6.1% Barrick Gold (B): 8.1% Kinross Gold (KGC): 8.6% Newmont (NEM): 7.0% حتی در میان تولیدکنندگان متوسط و کوچک نیز یافتن بازدهی‌های دو‌رقمی دشوار است، هرچند برخی از آن‌ها هنوز در مراحل توسعه پروژه‌های جدید قرار دارند. نسبت‌های ارزش‌گذاری مانند EV/EBITDA و P/NAV نیز بهبود یافته، اما همچنان از محدودیت‌های ساختاری و حساسیت بالا نسبت به نوسانات قیمت طلا رنج می‌برند. در مجموع، صنعت استخراج طلا با ترازنامه‌ای سالم و بدهی اندک وارد این چرخه صعودی شده است، اما به دلیل محدودیت سرمایه‌گذاری در سال‌های گذشته، ظرفیت رشد ارگانیک آن محدود به نظر می‌رسد. در چنین شرایطی، احتمال آغاز موج تازه‌ای از ادغام و تملک (M&A) در میان شرکت‌های معدنی بالا است. یکی از گزینه‌های مطرح، Lundin Gold است که با دارایی‌های ارزشمند خود در اکوادور عملکرد درخشانی داشته؛ هرچند سهام آن نیز طی ماه‌های اخیر جهش قابل توجهی را تجربه کرده است. در نهایت، در فضای کنونی بازار شاید فرصت‌های آسان و کم‌ریسک چندانی در بخش معدنی‌ها باقی نمانده باشد، اما اگر مسیر طلا به سوی ۵۰۰۰ دلار هموار شود، همین ارزش‌گذاری‌های امروز می‌تواند در آینده بسیار جذاب جلوه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پالایشگاه نفت کریشی روسیه واحد CDU-6 خود را متوقف کرده است.

این واحد که بزرگ‌ترین بخش پالایشگاه محسوب می‌شود، پس از حمله پهپادی ۴ اکتبر آسیب دیده و بازگشت به فعالیت کامل آن می‌تواند تا یک ماه طول بکشد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر اخبار منفی مقاومت نشان داد

پیشرفت بسیار اندکی در جهت پایان دادن به تعطیلی دولت آمریکا حاصل شده است. این موضوع به معنای تأخیر بیشتر در انتشار داده‌های اقتصادی و تمرکز شدیدتر بازارها بر سایر رویدادهای مهم این هفته از جمله صورت‌جلسه نشست فدرال رزرو و سخنرانی‌های متعدد از سوی مقامات بانک‌های مرکزی کشورهای گروه ۱۰ (G10) خواهد بود. ما انتظار نوسان شدید در دلار آمریکا را نداریم و با وجود تحولات سیاسی، افزایش بیشتر نرخ USDJPY را پیش‌بینی نمی‌کنیم. دلار آمریکا: مقاوم، اما همچنان با ریسک نزولی اخبار آخر هفته نشان می‌دهد که پیشرفت چندانی در پایان تعطیلی دولت آمریکا حاصل نشده و این به معنای تأخیر بیشتر در انتشار داده‌های رسمی دولتی است. احتمالاً این هفته نیز در بازار فارکس هفته‌ای غیرعادی خواهد بود؛ چرا که توقف در انتشار داده‌ها باعث تمرکز بیش‌ازحد بر اخبار کلان اقتصادی دیگر می‌شود. قیمت‌گذاری بازار برای نشست دسامبر فدرال رزرو همچنان نزدیک به کاهش ۵۰ نقطه پایه است (۴۶ نقطه پایه در صبح امروز)، که با میانگین نمودار نقطه‌ای (دات پلات) هم‌خوانی دارد. مهم‌ترین رویداد تأثیرگذار بر بازار، انتشار صورت‌جلسه نشست سپتامبر فدرال رزرو در روز چهارشنبه خواهد بود. آنچه در این صورت‌جلسه جست‌وجو خواهیم کرد، شواهدی از هم‌سویی اعضای کمیته بازار آزاد با دیدگاه محتاطانه جروم پاول درباره کاهش بیشتر نرخ بهره است. ریسک‌ها کمی به سمت سیاست‌های انبساطی متمایل هستند و بنابراین ممکن است واکنش منفی نسبت به دلار در پی داشته باشند. به‌طور کلی، هرچه تعطیلی دولت آمریکا بیشتر ادامه یابد، فشار بر دلار افزایش خواهد یافت. با این حال، باید اذعان کرد که دلار تاکنون مقاومت قابل‌توجهی نشان داده و این تأیید می‌کند که بازارها سطح تحمل خود را نسبت به اخبار منفی آمریکا بالا برده‌اند و برای فروش گسترده دلار، به شوک‌های شدیدتری نیاز دارند. بنابراین، انتظار نمی‌رود که دلار در روزهای آینده نوسانات خاصی از خود نشان دهد، هرچند ریسک‌های نزولی همچنان پابرجا هستند. در عوض، روایت‌های داخلی می‌توانند محرک ارزهای گروه ۱۰ (G10) دیگر باشند، همان‌طور که امروز در ژاپن شاهد آن هستیم. ژاپن: انتخاب تاکایچی و واکنش بازار انتخاب سانائه تاکایچی به‌عنوان نخست‌وزیر جدید ژاپن پس از رأی‌گیری درون‌حزبی، تمرکز بازار را به‌سمت سیاست‌های تورمی و انبساطی در ژاپن سوق داده است—که منجر به تضعیف ین، شیب‌دار شدن منحنی بازده اوراق قرضه دولتی ژاپن (JGB) و افزایش ۵ درصدی شاخص نیکی شده است. این انتخاب تا حدی غافلگیرکننده بود و افت ۲ درصدی ین در برابر دلار آمریکا گواهی بر همین شوک بازار است. با این حال، ما فضای زیادی برای رشد بیشتر USDJPY پیش‌بینی نمی‌کنیم. تضعیف شدید ین می‌تواند نگرانی‌هایی درباره هزینه‌های زندگی در ژاپن ایجاد کند؛ همچنین افزایش نرخ USDJPY ممکن است باعث تنش با واشنگتن شود. در صورت ادامه تعطیلی دولت آمریکا، ممکن است ین دوباره به‌عنوان ارز امن ترجیح داده شود. سناریوی پایه ما این است که عبور USDJPY از سطح 150.0 موقتی است و نه آغاز یک روند صعودی پایدار. تقویم بانک‌های مرکزی G10 در این هفته این هفته با سخنرانی‌های متعدد از سوی مقامات بانک‌های مرکزی G10 همراه خواهد بود. جروم پاول روز پنج‌شنبه در رویداد بانک‌های محلی فدرال رزرو سخنرانی افتتاحیه خواهد داشت و سایر اعضای FOMC از جمله میشل بومن نیز صحبت خواهند کرد. امروز، رؤسای بانک مرکزی اروپا و بانک انگلستان سخنرانی خواهند داشت، فردا بانک نروژ و روز جمعه بانک مرکزی استرالیا. همچنین در طول هفته، سایر مقامات فدرال رزرو نیز سخنرانی خواهند کرد. در روز چهارشنبه، بانک مرکزی نیوزیلند تصمیم سیاستی خود را اعلام خواهد کرد و ما انتظار کاهش ۲۵ نقطه پایه نرخ بهره را داریم. یورو: نوسان محدود ادامه دارد جفت‌ارز EURUSD نتوانسته محرک قوی برای شکست صعودی بالای سطح 1.180 پیدا کند، با وجود انباشت اخبار منفی از آمریکا. همان‌طور که گفته شد، فشار فروش دلار به سطح بالاتری رسیده و یورو نیز فاقد روایت داخلی قوی برای رشد است. احتمالاً این جفت‌ارز در روزهای آینده در محدوده 1.168 تا 1.176 نوسان کند، هرچند تعادل ریسک‌ها به‌سمت صعودی متمایل است، به‌دلیل تعطیلی دولت آمریکا و احتمال انتشار صورت‌جلسه انبساطی از سوی فدرال رزرو. انتظار نمی‌رود این هفته داده‌های مهمی از منطقه یورو منتشر شود. سخنرانی‌های مقامات بانک مرکزی اروپا بیشتر مورد توجه قرار خواهند گرفت، از جمله سخنرانی امروز کریستین لاگارد. با این حال، آمارهای تورمی اخیر نشان داده‌اند که بانک مرکزی اروپا فعلاً از وضعیت نرخ بهره رضایت دارد، بنابراین انتظار نمی‌رود راهنمایی جدیدی درباره سیاست پولی ارائه شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نفت جهش کرد چون اوپک تولید را کمتر افزایش داد

قیمت نفت پس از اعلام افزایش کمتر از انتظار تولید توسط اوپک پلاس، با جهش روبه‌رو شد. اوپک پلاس اعلام کرد که تولید خود را تنها ۱۳۷ هزار بشکه در روز افزایش خواهد داد، در حالی‌که گزارش‌ها و شایعات هفته گذشته از احتمال افزایش ۴۰۰ تا ۵۰۰ هزار بشکه در روز خبر می‌دادند. بازار آتی نفت در آغاز معاملات هفتگی، با گپ صعودی باز شد و این تصمیم اوپک پلاس باعث شد بازگشت عرضه به بازار با سرعتی آهسته‌تر و در طول یک سال انجام شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نشست RBNZ و صورتجلسات فدرال رزرو و ECB در کانون توجه

دلار آمریکا از اواسط سپتامبر روندی پرنوسان را پشت سر گذاشته است؛ نوسانی که ناشی از تغییرات مداوم در انتظارات بازار نسبت به کاهش نرخ بهره فدرال رزرو بوده است. حتی پس از تصمیم کمیته بازار آزاد (FOMC) در نشست سپتامبر، سرمایه‌گذاران همچنان تصویر روشنی از سرعت سیاست‌های انبساطی در اختیار ندارند. این وضعیت در حالی است که سیاست‌های تعرفه‌ای متغیر رئیس‌جمهور ترامپ بر ابهام‌ها افزوده و تعطیلی دولت فدرال نیز مسیر سیاست‌گذاری را پیچیده‌تر کرده است؛ نه لزوماً به دلیل اثر مستقیم آن بر اقتصاد، بلکه به‌خاطر تأخیر در انتشار گزارش‌های کلیدی همچون آمار اشتغال غیرکشاورزی (گزارش NFP). برای هفته آینده، تردیدهای زیادی پیرامون تقویم انتشار داده‌ها وجود دارد. اگر جمهوری‌خواهان و دموکرات‌ها در ابتدای هفته بر سر لایحه موقت تأمین بودجه به توافق برسند، احتمال دارد گزارش اشتغال ماه سپتامبر در روز جمعه آینده منتشر شود. برآوردها حاکی از بهبود نسبی در ایجاد مشاغل و افزایش ۵۰ هزار نفری است، هرچند داده منفی اشتغال بخش خصوصی ADP تصویر محتاطانه‌تری ارائه می‌دهد. با این حال، ریسک‌ها همچنان متمایل به سمت کاهش اشتغال است و همین موضوع می‌تواند انتظارات برای کاهش نرخ بهره را تقویت کند. حتی اگر گزارش اشتغال منتشر نشود، ادامه تعطیلی دولت به‌تنهایی می‌تواند بازارها را به سمت شرط‌بندی بیشتر روی کاهش نرخ بهره سوق دهد. چرا که در صورت افزایش چشمگیر تعداد کارمندان فدرالی که موقتاً بیکار می‌شوند و همچنین کاهش تولید اقتصادی ناشی از توقف فعالیت نهادهای دولتی، احتمال اقدام فدرال رزرو برای پایین آوردن هزینه‌های استقراض افزایش خواهد یافت. صورتجلسه فدرال رزرو و برجسته شدن شکاف سیاست‌گذاران فراتر از کشمکش‌های سیاسی در کنگره، توجه بازارها این هفته به صورتجلسه نشست سپتامبر فدرال رزرو معطوف خواهد بود؛ گزارشی که می‌تواند پرده از اختلاف نظر فزاینده میان مقامات درباره وضعیت بازار کار بردارد. آخرین نمودار نقطه‌ای (نمودار دات‌پلات) نشان داد که شکاف میان دیدگاه‌های اعضای هاوکیش و حامیان رویکرد انبساطی در حال گسترش است. از همین رو، هرگونه نشانه تازه در متن صورتجلسه درباره مسیر احتمالی کاهش نرخ‌ها می‌تواند واکنش ملموسی در بازارها ایجاد کند. در پایان هفته، انتشار نظرسنجی مقدماتی دانشگاه میشیگان درباره اعتماد مصرف‌کننده؛ به‌ویژه مؤلفه مربوط به انتظارات تورمی، اهمیت بالایی خواهد داشت. همزمان، بازار اوراق خزانه با چندین حراج شلوغ روبه‌روست. ادامه بن‌بست سیاسی در کنگره می‌تواند بر تقاضا برای بدهی دولت فشار وارد کند و در صورت همزمانی با افزایش انتظارات تورمی مصرف‌کنندگان، بازده اوراق خزانه احتمالاً مسیر صعودی را در پیش خواهد گرفت. با این حال، این روند لزوماً به معنای تقویت دلار نخواهد بود و چه‌بسا اثر معکوس بر ارزش آن بگذارد. ✔️  بیشتر بخوانید: شاخص احساسات مصرف کننده دانشگاه میشیگان (MCSI) چیست؟ آیا صورتجلسات ECB امیدها به کاهش نرخ بهره را زنده نگه می‌دارد؟ بانک مرکزی اروپا نیز قرار است روز پنجشنبه صورتجلسات نشست سپتامبر خود را منتشر کند. در این نشست، داده‌های تورمی ماه سپتامبر تصویر پیچیده‌تری از مسیر قیمت‌ها ترسیم کرد: تورم سرفصل از ۲.۰ به ۲.۲ درصد افزایش یافت، شاخص هسته که غذا و انرژی را حذف می‌کند کمی بالاتر از پیش‌بینی‌ها و در سطح ۲.۴ درصد قرار گرفت، و تورم بخش خدمات نیز به ۳.۲ درصد رسید. این ارقام نشان می‌دهند که دست‌کم در شرایط فعلی، خطر افت شدید تورم به زیر هدف ۲ درصدی بانک مرکزی چندان جدی نیست. با این حال، اگر در متن صورتجلسه مشخص شود که بخش قابل‌توجهی از اعضای شورای حکمرانی نگران کاهش تورم به زیر این سطح در ماه‌های پیش‌رو هستند، یورو می‌تواند اندکی تحت فشار قرار گیرد؛ هرچند احتمال تغییر چشمگیر در انتظارات مربوط به کاهش نرخ بهره چندان زیاد نیست. در عرصه داده‌های اقتصادی، نگاه‌ها این هفته به آمار سفارشات صنعتی آلمان در روز سه‌شنبه و تولید صنعتی این کشور در روز چهارشنبه معطوف خواهد بود. آلمان در حال حاضر حلقه ضعیف اقتصاد منطقه یورو به شمار می‌رود و هرگونه شگفتی در داده‌ها می‌تواند انتظارات پیرامون سرعت سیاست‌های انبساطی ECB را تا حدودی تغییر دهد. اوپک‌پلاس به دنبال افزایش بیشتر تولید نفت اوپک و متحدان غیراوپکی آن قرار است روز یکشنبه در نشست ماهانه آنلاین خود درباره میزان افزایش تولید در ماه نوامبر تصمیم‌گیری کنند. در نشست قبلی، این کارتل توافق کرده بود که تولید را در ماه اکتبر ۱۳۷ هزار بشکه در روز افزایش دهد. این اقدام در راستای ادامه بازگشت از کاهش‌های تولید سال ۲۰۲۳ تا حدی غیرمنتظره بود و اکنون بحث درباره افزایش بیشتر در ماه نوامبر، بازارها را غافلگیر کرده است. بر اساس گزارش رویترز، دامنه‌ای که در نشست پیش‌رو مورد بحث قرار خواهد گرفت بین ۲۷۴ هزار تا ۴۱۱ هزار بشکه در روز است. در صورتی که اوپک‌پلاس تصمیم به افزایش تولید در سقف این بازه بگیرد، احتمالاً قیمت نفت در آغاز معاملات روز دوشنبه تحت فشار نزولی قرار خواهد گرفت. در مقابل، اگر رقم نهایی نزدیک به ۲۰۰ هزار بشکه در روز باشد، می‌تواند باعث ایجاد یک موج کوتاه‌مدت از رشد قیمت‌ها شود و بازار اصطلاحا نفس راحتی بکشد. صعود ین در آستانه انتخابات رهبری حزب حاکم ژاپن ین ژاپن در هفته گذشته یکی از قدرتمندترین عملکردهای دو ماه اخیر خود را به نمایش گذاشت؛ رشدی که عمدتاً تحت تأثیر گمانه‌زنی‌ها درباره آمادگی بانک مرکزی برای افزایش دوباره نرخ بهره شکل گرفت. با این حال، مسیر سیاست پولی در توکیو هنوز قطعی نیست و نتیجه انتخابات رهبری حزب حاکم لیبرال دموکرات در چهارم اکتبر می‌تواند نقشی تعیین‌کننده در تصمیم‌گیری‌های پیش رو داشته باشد. در این رقابت، سانائه تاکایچی و شینجیرو کویزومی دو چهره اصلی هستند. تاکایچی با فاصله گرفتن از خط مشی سنتی حزب، بر ضرورت اجرای محرک‌های مالی گسترده‌تر برای تقویت رشد اقتصادی تأکید دارد و دیدگاه بانک مرکزی در زمینه عادی‌سازی سیاست پولی را به چالش کشیده است. در مقابل، کویزومی بر انضباط مالی پای می‌فشارد و انتظار می‌رود هماهنگی بیشتری با رویکرد بانک مرکزی داشته باشد. پیروزی تاکایچی می‌تواند فشار فروش بر ین را افزایش دهد، چراکه بازارها چنین نتیجه‌ای را به معنای تضعیف روند انقباض پولی تفسیر خواهند کرد. اما در صورت پیروزی کویزومی، چشم‌انداز تقویت بیشتر ین تقویت می‌شود و این ارز می‌تواند بخشی از صعود اخیر خود را تداوم بخشد. فراتر از تحولات سیاسی، داده‌های اقتصادی نیز برای سیاست‌گذاران بانک مرکزی اهمیت حیاتی دارند. رشد ضعیف دستمزدهای واقعی همچنان یک نگرانی کلیدی است. از این رو، آمار مخارج خانوار در روز سه‌شنبه، داده‌های درآمد نقدی در روز چهارشنبه و شاخص قیمت کالاهای شرکتی در روز جمعه به‌دقت زیر نظر گرفته خواهند شد و می‌توانند نقش مهمی در شکل‌دهی انتظارات از سیاست‌های آتی بانک ایفا کنند. آیا بانک مرکزی نیوزیلند کاهش ۵۰ واحدی را انتخاب می‌کند؟ در منطقه اقیانوسیه، نگاه‌ها این هفته به بانک مرکزی نیوزیلند دوخته خواهد شد؛ نهادی که قرار است روز چهارشنبه نرخ بهره را کاهش دهد. پرسش اصلی اما نه در اصل کاهش، بلکه در اندازه آن است. سرمایه‌گذاران حدود ۴۴ درصد احتمال می‌دهند که تصمیم این بار یک کاهش بزرگ ۵۰ واحدی باشد. چرخش انتظارات به سمت چنین سناریویی پس از انتشار داده‌های رشد اقتصادی در سه‌ماهه دوم شکل گرفت؛ آماری که نشان داد اقتصاد نیوزیلند به‌طور غیرمنتظره‌ای ۰.۹ درصد کوچک شده است. این کشور از اواخر سال ۲۰۲۲ با رکود رشد دست‌وپنجه نرم می‌کند، اما در همین حال تورم چسبنده همچنان دغدغه‌ای جدی باقی مانده است. نرخ تورم سالانه در سه‌ماهه دوم به ۲.۷ درصد شتاب گرفت؛ عاملی که می‌تواند در تعیین تفاوت میان کاهش ۲۵ یا ۵۰ واحدی نقشی کلیدی ایفا کند. از سوی دیگر، بانک مرکزی نیوزیلند در ماه نوامبر آخرین نشست سال ۲۰۲۵ خود را برگزار خواهد کرد و این احتمال وجود دارد که مقام‌ها ترجیح دهند در شرایط کنونی جانب احتیاط را بگیرند و تصمیم‌گیری درباره کاهش‌های تهاجمی‌تر را به چند هفته بعد موکول کنند. در هر صورت، آنا برمن که از ماه دسامبر به‌عنوان رئیس جدید بانک مرکزی زمام امور را به دست می‌گیرد، با چالش بزرگی روبه‌رو خواهد شد: چگونه همزمان با حفظ ثبات قیمتی، موتور رشد اقتصادی نیوزیلند را دوباره به حرکت درآورد. داده‌های اشتغال کانادا در کانون توجه در پایان هفته، آمار اشتغال کانادا که روز جمعه منتشر می‌شود، مورد توجه معامله‌گران قرار خواهد گرفت؛ آماری که می‌تواند سرنخ‌های مهمی از مسیر بعدی سیاست پولی بانک مرکزی کانادا به دست دهد. نشست بعدی بانک تا پایان ماه برگزار نخواهد شد، اما این گزارش آخرین تصویر بازار کار پیش از تصمیم‌گیری سیاست‌گذاران خواهد بود. اشتغال در ماه‌های ژوئیه و آگوست در مجموع ۱۰۶ هزار نفر کاهش یافت و اگر داده‌های سپتامبر نیز افت دیگری را نشان دهد، احتمال کاهش نرخ بهره در ماه اکتبر که در حال حاضر شبیه به پرتاب سکه ۵۰-۵۰ ارزیابی می‌شود، می‌تواند به بیش از ۵۰ درصد افزایش یابد. البته شاخص بهای مصرف‌کننده (شاخص CPI) آتی نیز به همان اندازه اهمیت خواهد داشت، اما به طور کلی چشم‌انداز اقتصاد کانادا چندان امیدوارکننده نیست. نخست‌وزیر مارک کارنی در مذاکرات تجاری با ایالات متحده موفقیت چندانی کسب نکرده و همین موضوع چشم‌انداز صادرات را تیره‌تر ساخته است. در چنین شرایطی، بازارها بیش از هر زمان دیگری به سمت سناریوی کاهش بیشتر نرخ بهره متمایل شده‌اند؛ عاملی که دلار کانادا را در برابر دلار آمریکا در وضعیت ضعف نگه داشته است. ✔️  بیشتر بخوانید: آشنایی با اوپک و نحوه تأثیرگذاری آن بر قیمت جهانی نفت

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: عربستان به دنبال افزایش چشمگیر تولید نفت اوپک+ در نشست هفته آینده

طبق گزارش بلومبرگ، عربستان سعودی در آستانه نشست اوپک+ که روز یکشنبه برگزار می‌شود، خواستار افزایش قابل توجه تولید نفت است تا سهم بیشتری از بازار جهانی به دست آورد. در مقابل، روسیه موضع محتاطانه‌تری دارد و ترجیح می‌دهد افزایش تولید در حد ۱۳۷ هزار بشکه در روز؛ مشابه ماه سپتامبر باقی بماند. اما ارقام مطرح‌شده از سوی ریاض بسیار بالاتر است؛ از ۲۷۴ هزار تا ۵۴۸ هزار بشکه در روز. اجرای گزینه‌های پرحجم‌تر عملاً به معنای پایان دادن به «کاهش‌های داوطلبانه» اوپک+ تا پایان سال خواهد بود. با این حال، چنین افزایشی پرسش‌هایی جدی در مورد ظرفیت مازاد گروه مطرح می‌کند. تخمین زده می‌شود تنها حدود ۲ میلیون بشکه در روز ظرفیت مازاد باقی بماند؛ رقمی که بسیاری آن را خوش‌بینانه می‌دانند و معتقدند حتی در صورت لزوم نیز به‌سرعت قابل بهره‌برداری نخواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت گاز را ثابت نگه داشت

بانک گلدمن ساکس پیش‌بینی خود از قیمت گاز طبیعی هنری هاب را بدون تغییر حفظ کرده و اعلام کرده است که قیمت قراردادهای تحویل نوامبر–دسامبر ۲۰۲۵ در سطح ۴.۰۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا (mmBtu) باقی می‌ماند و قیمت سال ۲۰۲۶ نیز ۴.۶۰ دلار پیش‌بینی شده است. این بانک هشدار داده که تمرکز بازار به‌زودی از عوامل فصلی و ذخایر فعلی به سمت نگرانی‌های عرضه در میان‌مدت تغییر خواهد کرد. عوامل اصلی این نگرانی‌ها شامل افزایش ظرفیت صادرات گاز طبیعی مایع (LNG)، رشد تقاضای برق و کاهش رشد تولید داخلی هستند. گلدمن ساکس معتقد است که رشد ساختاری تقاضا، به‌ویژه از سوی صادرات LNG و مصرف نیروگاهی، فشار صعودی بر قیمت‌ها در سال‌های آینده حفظ خواهد کرد، حتی اگر در کوتاه‌مدت ثبات نسبی وجود داشته باشد. این تحلیل در شرایطی منتشر شده که بازار گاز با سیگنال‌های متناقض مواجه است: سطح ذخایر برای ورود به فصل زمستان مناسب ارزیابی می‌شود و ریسک‌های قیمتی کوتاه‌مدت کاهش یافته‌اند اما بازارهای آتی به‌طور فزاینده‌ای نگران تحولات عرضه و تقاضا در نیمه دوم دهه هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط قیمت نفت به پایین‌ترین سطح از ژوئن؛ نگرانی‌ها از افزایش عرضه اوپک+

قیمت نفت خام آمریکا (WTI) روز پنجشنبه با افت ۰.۵۷ دلاری به ۶۱.۱۹ دلار در هر بشکه رسید؛ سطحی که پایین‌ترین نرخ از ماه ژوئن محسوب می‌شود. این کاهش عمدتاً تحت تأثیر گزارش‌هایی است که حاکی از احتمال تصمیم اوپک+ برای افزایش تولید تا ۵۰۰ هزار بشکه در روز در نشست پیش‌روی این گروه است. بازار که پیش‌تر تلاش کرده بود با ثبت کف‌های بالاتر، روندی صعودی ایجاد کند و حتی به ۶۶.۵۰ دلار صعود کرده بود، اکنون به سرعت این رشد را از دست داده است. فشار فروش ناشی از گزارش‌های اوپک و شناسایی سود معامله‌گران روند نزولی را تشدید کرده است. چشم‌انداز تکنیکال نمودار روزانه نشان می‌دهد نفت خام همچنان در یک روند نزولی از اوایل ماه مه قرار دارد؛ زمانی که قیمت به ۷۸ دلار در اوج خود رسید. تحلیلگران هشدار می‌دهند که بازار ممکن است بار دیگر کف‌های پس از «روز رهایی» را مورد آزمایش قرار دهد. ترکیب افزایش عرضه اوپک+ با ضعف فصلی تقاضا چشم‌انداز کوتاه‌مدت را تیره‌تر کرده است. عوامل فاندامنتال اگرچه در بلندمدت، کمبود سرمایه‌گذاری در بخش شیل آمریکا و رشد تقاضای جهانی به میزان حدود یک میلیون بشکه در روز می‌تواند تعادل را به بازار بازگرداند، اما کارشناسان هشدار می‌دهند که پیش از آن، بازار نفت ممکن است دوره‌ای پرچالش و پرنوسان را تجربه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت کازترانس‌اویل در سپتامبر ۱۸۰ هزار تن نفت به آلمان صادر کرد

شرکت کازترانس‌اویل (KazTransOil) اعلام کرد که در ماه سپتامبر ۲۰۲۵ از طریق خط لوله دروژبا (Druzhba) در مجموع ۱۸۰ هزار تن نفت خام به آلمان تحویل داده است. این شرکت همچنین گزارش داد که در همین ماه، ۱۸ هزار تن نفت نیز از طریق خط لوله BTC صادر کرده است. برنامه‌های صادراتی کازترانس‌اویل برای ماه اکتبر شامل انتقال نفت تولیدی میدان تنگیز (Tengiz) به بندر باتومی در گرجستان است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های جایگزین واکنش نشان می‌دهد

با توجه به توقف انتشار بسیاری از داده‌های مهم اقتصادی آمریکا به دلیل تعطیلی دولت، شاخص‌های جایگزین مانند گزارش ADP دیروز و داده‌های اخراج نیروی کار شرکت Challenger امروز، احتمالاً تأثیر بلندمدت‌تری بر بازارها خواهند داشت. ما همچنان ین ژاپن را در موقعیت بهتری برای بهره‌برداری از افت بیشتر دلار نسبت به یورو می‌بینیم. دلار آمریکا: گزارش ADP نگران‌کننده بود تعطیلی دولت آمریکا باعث شد گزارش ADP دیروز توجه بیشتری را جلب کند — و نتایج آن مطلوب نبود. اشتغال در ماه سپتامبر ۳۲ هزار واحد کاهش یافت و رقم ماه اوت از رشد ۵۱ هزار واحد به افت ۳ هزار واحد اصلاح شد. این داده‌ها باعث شد نرخ بهره مورد انتظار برای قراردادهای آتی فدرال رزرو در دسامبر ۴ نقطه پایه داویش‌تر قیمت‌گذاری شود و اکنون ۴۷ واحد پایه کاهش نرخ در قیمت‌ها لحاظ شده است. با توجه به عدم انتشار گزارش‌های رسمی اشتغال و سکوت داده‌ای کلی، ممکن است اثر این گزارش ADP در بازار ارز ادامه‌دار باشد. ما همچنان در این شرایط به کاهش USDJPY تمایل داریم، به‌ویژه که یورو با مقاومت‌های تکنیکال بیشتری مواجه است. مدل ارزش‌گذاری کوتاه‌مدت ما (تیم تحلیل ING) این دیدگاه را تأیید می‌کند: EURUSD در سطح ارزش منصفانه قرار دارد، در حالی که USDJPY حدود ۱٪ بیش‌ارزش‌گذاری شده است. تاکنون افت USDJPY عمدتاً تحت تأثیر نرخ بهره و بازار سهام بوده و هنوز فشاری بر پریمیوم ریسک ین وارد نشده — چیزی که با افزایش تقاضا برای دارایی‌های امن انتظار داریم رخ دهد. یکی از عواملی که دیروز از افت بیشتر دلار جلوگیری کرد، تصمیم دیوان عالی آمریکا برای به تعویق انداختن تلاش ترامپ جهت برکناری لیزا کوک از فدرال رزرو بود؛ جلسه رسیدگی به این موضوع برای ژانویه برنامه‌ریزی شده است. بازارها واکنش شدیدی به این تلاش نشان ندادند و واکنش به حکم دیوان نیز محدود بود اما این تصمیم نشانه‌ای از محافظت نهادی قوی‌تر برای فدرال رزرو نسبت به سایر نهادهاست. با توجه به این‌که امروز داده‌های مربوط به مدعیان بیمه بیکاری منتشر نمی‌شود، آمار اخراج نیروی کار شرکت Challenger برای سپتامبر می‌تواند تأثیر قابل‌توجهی داشته باشد. دلار همچنان آسیب‌پذیر به نظر می‌رسد اما در نبود محرک‌های قوی، بازارها ممکن است به‌جای فروش گسترده دلار، رویکردی گزینشی‌تر در پیش بگیرند. یورو: افزایش تورم صدای سیاست‌گذاران انبساطی را خاموش می‌کند تورم منطقه یورو دیروز افزایش یافت؛ شاخص قیمت مصرف کننده به ۲.۲٪ رسید و تورم هسته برای پنجمین ماه متوالی در سطح ۲.۳٪ باقی ماند. این ارقام کاملاً مطابق با انتظارات بازار بودند و عمدتاً تحت تأثیر قیمت انرژی قرار داشتند. همکار ما Bert Colijn توضیح داده که چرا این موضوع نگران‌کننده نیست. با این حال، داده‌ها از موضع محتاطانه بانک مرکزی اروپا حمایت می‌کنند و احتمالاً صدای اعضای انبساطی شورای حکام را خاموش نگه می‌دارند. بررسی سریع اظهارات اخیر اعضای بانک مرکزی اروپا نشان می‌دهد که اختلاف‌نظر چندانی وجود ندارد. رفتار قیمتی EURUSD در معاملات دیروز نشان می‌دهد که این رشد بدون محرک‌های قوی، کمی فرسوده به نظر می‌رسد. همان‌طور که پیش‌تر اشاره شد، ین در برابر ریسک‌های ناشی از تعطیلی دولت آمریکا کانال ترجیحی‌تری نسبت به یورو است و تصویر تکنیکال نیز در کوتاه‌مدت به نفع یورو نیست. با این حال، ریسک‌ها برای EURUSD همچنان به سمت صعودی متمایل‌اند؛ زیرا ریسک‌های نزولی بیشتر در سمت آمریکا متمرکز شده‌اند اما برای عبور از سطح ۱.۱۸۰ نیاز به داده‌های جدید خواهد بود. پوند: پریمیوم ریسک در حال شکل‌گیری است دیروز EURGBP به دلیل فشار فروش در موقعیت‌های خرید یورو اصلاح شد اما به نظر نمی‌رسد که شتاب نزولی کافی برای بازگشت به سطح ۰.۸۶۰ وجود داشته باشد. مدل ما دو هفته متوالی حدود ۱٪ بیش‌ارزش‌گذاری کوتاه‌مدت در EURGBP ثبت کرده که ممکن است نشانه‌ای از شروع قیمت‌گذاری پریمیوم ریسک پوند در آستانه بودجه‌ریزی بریتانیا باشد. اگرچه اعلام رسمی بودجه در ۲۶ نوامبر انجام می‌شود، انتظار می‌رود بخش‌هایی از آن در هفته‌های پیش از آن به رسانه‌ها درز کند. ما موافقیم که ریسک‌ها برای EURGBP تا پایان سال بیشتر به سمت صعودی متمایل‌اند، به‌ویژه با توجه به این‌که اقتصاددانان ما همچنان انتظار کاهش نرخ بهره توسط بانک مرکزی انگلستان در این فصل را دارند — که تنها ۶ نقطه پایه در قیمت‌ها لحاظ شده است. این هفته تقویم اقتصادی بریتانیا نسبتاً خلوت بوده است. اظهاراتی از هر دو جناح انقباضی و انبساطی بانک مرکزی (مان و رمزدن) شنیده شد و قرار است رئیس بانک مرکزی، بیلی، فردا سخنرانی کند. نبود داده‌های جدید باعث می‌شود که احتمال تغییرات عمده در ارتباطات خارج از نشست فعلاً پایین باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک استرالیا خواستار حفظ سخت‌گیری اعتباری شد

بانک مرکزی استرالیا در گزارش دوره‌ای «بررسی ثبات مالی» خود در اکتبر ۲۰۲۵ هشدار داد که بزرگ‌ترین ریسک‌ها برای سیستم مالی جهانی منشأ خارجی دارند، از جمله قیمت‌های بیش‌ازحد دارایی‌ها، فشار در بازار بدهی‌های دولتی و معاملات با اهرم بالا. همچنین به ضعف ادامه‌دار در بخش املاک چین اشاره شد که فشار قابل‌توجهی بر بانک‌های آن کشور وارد کرده و احتمالاً پایدار خواهد بود. در سطح داخلی، بانک مرکزی استرالیا اعلام کرد که سیستم مالی استرالیا مقاوم است، بانک‌ها سودآور و دارای سرمایه کافی هستند و خانوارها با کاهش نرخ بهره و تورم، فشار نقدینگی کمتری را تجربه می‌کنند. اکثر خانوارها در پرداخت اقساط وام‌های مسکن موفق بوده‌اند و دارای بافرهای نقدینگی و سرمایه‌ای هستند. با این حال، کاهش نرخ‌های وام مسکن باعث رشد شدید قیمت خانه‌ها شده و نگرانی‌هایی درباره شکل‌گیری حباب قیمتی ایجاد کرده است. بانک مرکزی هشدار داد که نباید استانداردهای وام‌دهی تضعیف شوند و محدودیت‌های کلان‌احتیاطی (macroprudential) باید حفظ شوند، به‌ویژه در حوزه نسبت بدهی به درآمد و وام‌های سرمایه‌گذاری. همچنین توصیه شد که بانک‌ها تاب‌آوری عملیاتی خود را در برابر ریسک‌های سایبری و ژئوپلیتیکی تقویت کنند. هشدارهای RBA درباره وام‌های مسکن، کمی لحن انقباضی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر