TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک UBS پیش‌بینی USDJPY را افزایش داد

بانک UBS پیش‌بینی خود از نرخ USDJPY را افزایش داد و اعلام کرد که انتظار دارد این جفت ارز تا پایان سال ۲۰۲۵ به ۱۴۳ و تا پایان سال ۲۰۲۶ به ۱۴۰ برسد؛ در حالی که پیش‌بینی قبلی ۱۳۰ بود. این بازنگری به دلیل افزایش عدم‌قطعیت سیاسی در ژاپن، سیاست‌های انبساطی بانک مرکزی ژاپن و عملکرد قوی بازار سهام ژاپن صورت گرفته است. اگرچه بازارها هنوز یک مرحله افزایش نرخ بهره دیگر از سوی بانک مرکزی ژاپن تا ژانویه ۲۰۲۶ را قیمت‌گذاری کرده‌اند، اما ین هنوز از این انتظارات بهره‌مند نشده است. بانک UBS همچنین اشاره کرد که بازار سهام قوی و نوسان پایین در ژاپن از عوامل فشار بر ارزش ین هستند. به گفته UBS، نشانه‌ای از اقدام هماهنگ برای تقویت ین، مانند توافق پلازا، دیده نمی‌شود و احتمالاً این جفت ارز در محدوده ۱۴۰ تا ۱۵۰ باقی خواهد ماند. در بازار آمریکا، UBS انتظار دارد دلار تحت فشار ضعف بازار کار باقی بماند، که می‌تواند بازدهی اوراق خزانه‌داری کوتاه‌مدت را کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هایاشی، نامزد نخست وزیری ژاپن: تمایل ژاپن به ین قوی کاهش یافته است

هایاشی، یکی از نامزدهای نخست‌وزیری ژاپن، اعلام کرد که سیاست‌های بانک مرکزی ژاپن تفاوت چندانی با رویکرد دولت ندارد. او گفت که تمایل ژاپن به داشتن ین قوی کاهش یافته است و هشدار داد که کاهش نرخ بهره توسط فدرال رزرو آمریکا می‌تواند باعث تقویت ین و آسیب به صادرات ژاپن شود. هایاشی همچنین اشاره کرد که ضعف ارزش ین و افزایش هزینه‌های نفت ناشی از جنگ اوکراین، موجب تورم فشاری از سمت هزینه‌ها شده‌اند. وی تأکید کرد که در صورت انتخاب به‌عنوان نخست‌وزیر، بسته اقتصادی جامعی برای کاهش هزینه‌های زندگی و تأمین مالی کمک‌های اضطراری تدوین خواهد کرد. او افزود که اندازه این بسته باید با توجه به شکاف تولیدی نسبتاً کوچک ژاپن تعیین شود و نباید منجر به بدهی‌های پوششی کسری بودجه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

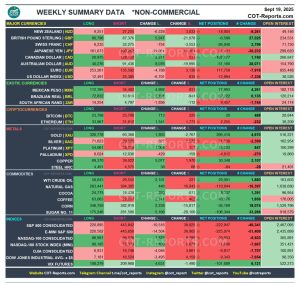
تحلیل جامع گزارش COT هفته منتهی به ۱۹ سپتامبر منتشر شد

گزارش COT این هفته تصویر دقیقی از رفتار سفته‌بازان بزرگ در بازارهای مالی جهانی ارائه می‌دهد. تغییرات پوزیشن‌ها در ارزها، اوراق قرضه، انرژی، فلزات گران‌بها، غلات، کالاهای کشاورزی و حتی رمزارزها نشان می‌دهد که انتظارات معامله‌گران در آستانه فصل پاییز ۲۰۲۵ در حال تغییر جدی است. ۱. شاخص‌های سهام آمریکا (Equity Indices) S&P500: موقعیت خرید با کاهش ۱۴,۵۰۴ قرارداد مواجه شد و فروش‌ها ۳۶,۹۰۵ قرارداد افزایش یافت. این نشان‌دهنده افزایش فشار نزولی بر بازار سهام آمریکاست. NASDAQ: خریدها کمی افزایش یافت (+1,406) اما فروش‌ها جهش بزرگ‌تری داشتند (+9,073). فضای کلی منفی ارزیابی می‌شود. RUSSELL 2000: خروج سنگین از خرید (-9,146) و رشد فروش‌ها (+4,439) ضعف در سهام کوچک‌تر را نشان می‌دهد. DOW E-MINI: هم خریدها و هم فروش‌ها رشد منفی داشتند (کاهش خرید -3,495 و افزایش فروش +4,159)، که بیانگر فضای بی‌اعتمادی است. 📌 جمع‌بندی شاخص‌ها: سفته‌بازان بزرگ همچنان به تضعیف بورس آمریکا اعتقاد دارند و فشار فروش غالب است. ۲. اوراق قرضه آمریکا (Bonds & Notes) ۳۰ ساله (T-Bonds): کاهش خرید (-8,355) و کاهش فروش (-12,825) دیده شد. تعادل نسبی برقرار است اما فشار فروش کمتر شده. ۱۰ ساله (T-Notes): ورود خرید بزرگ (+101,478) و رشد فروش (+62,805)؛ نشان‌دهنده نوسان و عدم قطعیت در نرخ‌های بهره. ۵ ساله (T-Notes): خریدها جهش بزرگ داشتند (+64,225) و فروش‌ها افت کردند (-53,764). این می‌تواند نشانه‌ای از انتظارات کاهش نرخ بهره در آینده باشد. 📌 جمع‌بندی اوراق: ورود سنگین پول به اوراق میان‌مدت (۵ ساله) احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. ۳. بازار ارز (Currencies) Dollar Index: کاهش شدید خرید (-6,701) و افزایش فروش (+635) نشانه ضعف دلار است. یورو (EUR): فروش‌ها افزایش (+3,130) و خریدها کاهش یافتند (-4,788). اما خالص موقعیت‌ها همچنان مثبت است. پوند (GBP): رشد خریدها (+5,947) و افت سنگین فروش‌ها (-21,078)؛ نشانه‌ای از تغییر تمایل به سمت مثبت. ین ژاپن (JPY): خروج بزرگ از خرید (-19,051) و افزایش فروش (+11,181). فضای کاملاً منفی. دلار کانادا (CAD): خریدها افزایش جزئی (+2,271) اما فروش‌ها هم رشد کردند (+531). خنثی متمایل به منفی. دلار استرالیا (AUD): رشد خریدها (+8,076) و افت بزرگ فروش‌ها (-19,995)؛ تغییر جهت مثبت. دلار نیوزیلند (NZD): خریدها افت سنگین (-6,228) و فروش‌ها افزایش یافتند (+3,033). فضای نزولی. پزو مکزیک (MXN): خریدها رشد کردند (+4,892) و فروش‌ها کمی افزایش یافتند (+631). همچنان قوی‌ترین ارز نوظهور. 📌 جمع‌بندی ارزها: ضعف دلار آمریکا در مقابل رشد تقاضا برای پوند، دلار استرالیا و پزو مکزیک مشهود است؛ در حالی که ین و دلار نیوزیلند بیشترین فشار فروش را تجربه می‌کنند. ۴. انرژی (Energy) نفت خام (Crude Oil): رشد خریدها (+4,020) و افت فروش‌ها (-12,845)؛ نشانه تمایل بازار به افزایش قیمت نفت. بنزین (Gasoline): خریدها افزایش (+5,220) و فروش‌ها هم رشد کردند (+2,682)؛ بازار دو‌قطبی است. نفت گرمایشی (Heating Oil): تغییرات کم اما تمایل اندک به سمت فروش (+474). گاز طبیعی (Natural Gas): خریدها ثابت (+446) اما فروش‌ها افزایش سنگین داشتند (+16,843)؛ بازار به شدت منفی است. 📌 جمع‌بندی انرژی: نفت خام چشم‌انداز صعودی دارد، اما گاز طبیعی همچنان تحت فشار فروش است. ۵. فلزات گران‌بها (Metals) طلا (Gold): رشد خریدها (+1,903) و کاهش فروش‌ها (-2,767)؛ نشانه‌ای از افزایش تمایل به دارایی امن. نقره (Silver): خریدها اندکی کاهش یافتند (-827) در حالی که فروش‌ها رشد کردند (+1,572). فضای منفی. پلاتین (Platinum): هر دو سمت خرید و فروش اندکی افزایش داشتند (خرید +1,004 / فروش +157). متعادل. پالادیوم (Palladium): خریدها کاهش یافتند (-429) و فروش‌ها هم افت داشتند (-159). کم‌تحرک. مس (Copper): رشد خریدها (+5,077) و فروش‌ها (+1,970). تمایل مثبت به تقاضای صنعتی. 📌 جمع‌بندی فلزات: طلا در جایگاه امن باقی مانده، در حالی که نقره تحت فشار فروش است. ۶. غلات و محصولات کشاورزی (Grains & Softs) سویا (Soybeans): رشد خرید قابل توجه (+13,986) و فروش‌ها تقریباً ثابت؛ نشانه صعودی. ذرت (Corn): خریدها افزایش جزئی (+2,258) و فروش‌ها کاهش بزرگ داشتند (-15,817). تمایل مثبت. گندم (Wheat): رشد خرید اندک (+1,655) و افت فروش‌ها (-8,325). نشانه صعودی. شکر (Sugar): خریدها رشد (+5,166) اما فروش‌ها سقوط سنگین داشتند (-28,100). فضای به شدت مثبت. قهوه (Coffee): رشد خریدها (+2,141) و فروش‌ها کمی افزایش یافتند (+482). بازار متعادل با تمایل مثبت. پنبه (Cotton): خریدها تقریباً ثابت (-53) و فروش‌ها کاهش بزرگ داشتند (-8,738). تمایل مثبت. 📌 جمع‌بندی کشاورزی: غلات و شکر سیگنال‌های صعودی قوی نشان می‌دهند؛ فضای بازار به نفع محصولات کشاورزی است. ۷. بخش دام و گوشت (Meats) گاو زنده (Live Cattle): خریدها کاهش یافتند (-5,402) اما فروش‌ها نیز افت کردند (-450). خنثی متمایل به منفی. گاو پرواری (Feeder Cattle): هر دو سمت کاهش داشتند (خرید -918 / فروش -1,296). بازار کم‌تحرک. خوک زنده (Lean Hogs): رشد بزرگ خریدها (+9,953) و افزایش فروش‌ها (+6,439). تمایل صعودی با نوسان بالا. 📌 جمع‌بندی دام: بازار خوک‌ها قوی‌تر است، اما بقیه محصولات گوشتی متعادل یا منفی‌اند. ۸. رمزارزها (Crypto) و VIX بیت‌کوین (BTC): خریدها اندکی افزایش یافتند (+713) اما فروش‌ها نیز رشد داشتند (+225). بازار متعادل. اتریوم (ETH): رشد خریدها (+1,541) و فروش‌ها (+1,773)؛ تمایل دوطرفه و پرنوسان. VIX Futures: خریدها افزایش یافتند (+4,631) اما فروش‌ها کاهش داشتند (-1,490). نشانه نگرانی از افزایش نوسان در بازار سهام. 📌 جمع‌بندی: رمزارزها در حالت متعادل قرار دارند، اما رشد خرید در VIX هشداری برای افزایش نوسانات سهام آمریکاست. جمع‌بندی نهایی گزارش COT هفته منتهی به ۱۹ سپتامبر ۲۰۲۵ چند پیام کلیدی دارد: فشار نزولی بر سهام آمریکا ادامه دارد. در اوراق قرضه، ورود سنگین پول به اوراق ۵ ساله احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. در بازار ارز، دلار آمریکا تضعیف و ارزهایی مثل پوند، دلار استرالیا و پزو مکزیک تقویت شده‌اند. در انرژی، نفت خام تقویت و گاز طبیعی تضعیف شده است. در فلزات، طلا به عنوان پناهگاه امن در حال تقویت است. غلات و شکر بیشترین چشم‌انداز صعودی را دارند. رمزارزها متعادل، و VIX در حال رشد است که می‌تواند نشانه افزایش ریسک در بازارها باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: سخنان فدرال رزرو و داده‌های آمریکا در کانون توجه بازارها

شرایط بازار پس از نشست فدرال‌رزرو هفته‌ای پرخبر در بازارهای جهانی به پایان رسید؛ هفته‌ای که تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در کانون توجه قرار داشت. این اقدام اگرچه موجب تقویت مقطعی دلار شد، اما نتوانست روند نزولی چندروزه آن را تغییر دهد. جروم پاول، رئیس فدرال رزرو، کوشید این تصمیم را به‌عنوان اقدامی در چارچوب «مدیریت ریسک» توجیه کند، با این حال نمودار نقطه‌ای (دات پلات) منتشرشده نشان داد که سیاستگذاران مسیر متفاوتی را در ذهن دارند و احتمال کاهش‌های بیشتر تا پایان سال همچنان بالاست. اکنون بسیاری از مؤسسات مالی معتبر پیش‌بینی می‌کنند که در دو نشست باقی‌مانده سال ۲۰۲۵ نیز شاهد کاهش‌های پیاپی دیگری باشیم. در این میان، سخنرانی اعضای کلیدی فدرال رزرو طی روزهای آینده می‌تواند جهت انتظارات را مشخص کند. بازارها به‌ویژه به اظهارات والِر و بومن چشم دوخته‌اند؛ دو عضوی که پیش‌تر با پیشنهاد کاهش ۵۰ واحدی مطرح‌شده از سوی تازه‌وارد، میران، مخالفت کرده بودند. در سطح سیاسی نیز انتظار می‌رود دونالد ترامپ، رئیس‌جمهور آمریکا، بار دیگر انتقادات تندی را متوجه پاول کند؛ موضوعی که می‌تواند بر فضای کلی بازار بیفزاید. داده‌های اقتصادی نیز نقشی تعیین‌کننده در شکل‌دهی به روند معاملات خواهند داشت. انتشار شاخص‌های مقدماتی مدیران خرید در بخش تولید و خدمات در روز سه‌شنبه نخستین نشانه‌ها از وضعیت فعالیت اقتصادی را آشکار خواهد کرد. هرچند گزارش نهایی تولید ناخالص داخلی سه‌ماهه دوم در روز پنج‌شنبه بعید است غافلگیری بزرگی به همراه داشته باشد، اما آمار سفارش کالاهای بادوام و به‌ویژه شاخص شاخص هزینه‌های مصرف شخصی (PCE) در روز جمعه که معیار تورمی مورد توجه فدرال رزرو است، می‌تواند تصویر روشنی از مسیر سیاست پولی ارائه دهد. شتاب‌گیری این شاخص به‌طور جدی احتمال کاهش‌های متوالی نرخ بهره را زیر سؤال خواهد برد. بازار ارز نیز در آستانه آزمونی تازه قرار دارد. جفت‌ارز یورو/دلار پس از ثبت اوج چهار ساله 1.1918، اکنون در حوالی 1.1770 معامله می‌شود و دلار/ین همچنان در دامنه‌ای محدود نوسان دارد. با وجود این، لحن انبساطی مقامات فدرال رزرو و احتمال انتشار داده‌های ضعیف اقتصادی می‌تواند مانعی بر سر راه شکل‌گیری یک رالی معنادار برای دلار باشد. در مقابل، تقویت غیرمنتظره شاخص PCE می‌تواند موقتاً از دلار حمایت کرده و همزمان ریسک‌پذیری را در بازارها کاهش دهد. یوان در حال صعود؛ آیا چین دست به اقدام خواهد زد؟ چین در حالی با چالش‌های داخلی و رشد شکننده اقتصادی دست‌وپنجه نرم می‌کند که ارزش یوان در برابر دلار تقویت شده است. در تازه‌ترین دور مذاکرات واشنگتن و پکن، توافقی درباره تیک‌تاک حاصل شد که خواسته‌های ترامپ را برآورده می‌کند و قرار است در تماس تلفنی او با شی جین‌پینگ تثبیت شود؛ تماسی که احتمالاً مسائل ژئوپلیتیکی همچون جنگ اوکراین و روسیه را نیز در بر گیرد. با وجود فشار ناشی از کاهش نرخ بهره فدرال رزرو و تقویت یوان، بانک مرکزی چین نرخ ریپو هفت‌روزه را در سطح ۱.۴۰ درصد ثابت نگه داشت و انتظار می‌رود تصمیم مشابهی در خصوص نرخ‌های وام‌دهی یک‌ساله و پنج‌ساله در روز دوشنبه اتخاذ شود. هرچند بخش مسکن به‌شدت به کاهش نرخ بهره نیاز دارد، اما به نظر می‌رسد سیاستگذاران ترجیح می‌دهند ابتدا اثر محرک‌های اخیر برای تقویت مصرف خدمات و همچنین تأثیر تعطیلات «هفته طلایی» را ارزیابی کنند. آیا شاخص‌های PMI منطقه یورو استراتژی فعلی بانک مرکزی اروپا را تأیید می‌کنند؟ نشست اخیر بانک مرکزی اروپا با لحنی خوش‌بینانه همراه بود و انتظارات برای توقف موقت در مسیر سیاست‌های انقباضی را تثبیت کرد. پیش‌بینی‌های میان‌دوره‌ای OECD که قرار است روز سه‌شنبه منتشر شود، به‌احتمال زیاد شتاب‌گیری رشد اقتصادی را تأیید خواهد کرد. با این حال، همچون فدرال رزرو، داده‌های اقتصادی همچنان تعیین‌کننده مسیر آتی خواهند بود. در همین روز، گزارش‌های مقدماتی PMI بخش تولید و خدمات منتشر می‌شود؛ آماری که نگاه‌ها را به‌ویژه به نتایج آلمان و فرانسه دوخته است. اقتصاددانان انتظار دارند شاخص‌های آلمان اندکی بهبود یابند، هرچند فعالیت تولیدی همچنان در محدوده انقباض باقی بماند. انتشار یک گزارش قوی‌تر از شاخص IFO نیز می‌تواند نشانه‌ای باشد از اینکه بزرگ‌ترین اقتصاد اروپا آرام‌آرام در حال عبور از دوره رکود است. در سوی دیگر، شرایط فرانسه چندان امیدوارکننده نیست و بی‌ثباتی سیاسی ممکن است شاخص‌های این کشور را بیش از پیش تحت فشار قرار دهد. اما برای یورو چه معنایی دارد؟ داده‌های قدرتمند می‌تواند محرکی کوتاه‌مدت برای ارز واحد اروپا باشد، اما رشد اخیر یورو/دلار بیش از هر چیز به تحولات آمریکا گره خورده است. نگرانی‌ها درباره شیوه حکمرانی ترامپ، پرونده‌های قضایی او، تلاش برای گسترش نفوذ بر فدرال رزرو و روند مستمر کاهش وابستگی جهانی به دلار، همگی زمینه را برای صعود یورو فراهم کرده‌اند. در این چارچوب، تداوم این روند می‌تواند به حمایت از یورو بینجامد، هرچند اصلاح قیمتی دور از انتظار نیست و سطح 1.1703 همچنان مهم‌ترین حمایت کلیدی برای معامله‌گران تلقی می‌شود. افول تدریجی رالی پوند در برابر یورو رالی پوند در برابر یورو که در اوایل اوت شکل گرفته بود، به‌تدریج فروکش می‌کند. پس از نشست کم‌رمق بانک مرکزی انگلستان که صرفاً بر ادامه احتمال سیاست‌های حمایتی تأکید داشت، تمرکز بازارها اکنون به داده‌های اقتصادی معطوف شده است. شاخص‌های مقدماتی PMI در روز سه‌شنبه می‌تواند تصویر دقیق‌تری از مسیر رشد اقتصادی ترسیم کند، هرچند تورم همچنان مهم‌ترین چالش پیش‌روی کمیته سیاست پولی به شمار می‌رود. همزمان، این هفته مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در دستور کار قرار دارد که ممکن است انتظارات بازار را نسبت به کاهش نرخ بهره در نشست نوامبر تقویت کند. از آنجا که نشست اخیر تنها با یک بیانیه کوتاه به پایان رسید، هرگونه نشانه‌ای مبنی بر نزدیک‌تر بودن کمیته به چرخه کاهش نرخ بهره می‌تواند فشار تازه‌ای بر پوند وارد کرده و روند صعودی اخیر آن در برابر دلار را بیش از پیش تضعیف کند. سرگردانی ین میان سیاست پولی و معادلات سیاسی ین ژاپن این روزها بیش از هر زمان دیگری تحت تأثیر هم‌زمان سیاست پولی و تحولات سیاسی قرار دارد. رقابت برای رهبری حزب لیبرال‌دموکرات که در ۴ اکتبر برگزار می‌شود با حضور پنج نامزد وارد مرحله‌ای حساس شده و سرمایه‌گذاران نگاه دقیقی به برنامه‌های مالی و مواضع آنان نسبت به بانک مرکزی دوخته‌اند. با این حال، انتظار نمی‌رود بسیاری از این نامزدها آشکارا از تلاش‌های کازوئو اوئدا، رئیس بانک مرکزی ژاپن، برای عادی‌سازی سیاست‌های پولی حمایت کنند. بانک مرکزی ژاپن در نشست امروز نرخ‌ها را بدون تغییر حفظ کرد و آماده دو جلسه پایانی سال می‌شود. مقامات این بانک همچنان به تحقق مسیر تورمی خوش‌بین هستند که در این دیدگاه، توافق نهایی تجاری با ایالات متحده بی‌تاثیر نبوده است. در این میان، انتشار شاخص قیمت مصرف‌کننده توکیو در پایان هفته آینده آزمونی کلیدی خواهد بود. واکنش مثبت ین به مواضع دو عضو متمایل هاوکیش نشان داد که بازار نسبت به سیگنال‌های سخت‌گیرانه حساس است، اما برای شکستن دامنه کنونی و شکل‌گیری روند نزولی پایدار در جفت‌ارز دلار/ین، به نشانه‌های انقباضی پررنگ‌تر و قاطع‌تری نیاز خواهد بود. آزمون تازه بانک ملی سوئیس در سایه قدرت فرانک بانک ملی سوئیس که نرخ سیاستی خود را پیش‌تر به سطح صفر رسانده، اکنون در شرایطی حساس قرار دارد. تورم مصرف‌کننده کمی بالاتر از صفر در نوسان است، تورم تولیدکننده به محدوده منفی لغزیده، نشانه‌های کندی رشد اقتصادی آشکار شده و فرانک سوئیس نیز طی ماه‌های اخیر بیش از ۱۳ درصد در برابر دلار تقویت شده است. این مجموعه عوامل، بار دیگر احتمال بازگشت به نرخ‌های منفی را، برای نخستین‌بار از میانه ۲۰۲۲ به مرکز توجه بازارها آورده است. قدرت‌گیری فرانک عمدتاً بازتاب ضعف ساختاری دلار و تقاضای بالای سرمایه‌گذاران برای دارایی‌های امن بوده است. در چنین فضایی، کاهش نرخ بهره می‌تواند پیام روشنی از عزم بانک ملی برای بازگرداندن تورم به سطح هدف تلقی شود. هرچند انتظار نمی‌رود در نشست روز پنج‌شنبه تصمیمی برای کاهش نرخ گرفته شود، اما توماس شلگل، رئیس بانک ملی، به احتمال زیاد دریچه چنین اقدامی را باز خواهد گذاشت؛ اقدامی که می‌تواند خاطرات دوره ۲۰۱۴ تا ۲۰۲۲ را زنده کند. پرسش اصلی این است که آیا بازارها این سیگنال را جدی خواهند گرفت یا آن را تهدیدی توخالی دانسته و به فشار بر جفت‌ارز دلار/فرانک ادامه خواهند داد. دلار استرالیا در انتظار محرک تازه این هفته ارزهای آنتی‌پودی در برابر دلار آمریکا تضعیف شده‌اند و دلار استرالیا نیز از این روند بی‌نصیب نمانده است. با وجود آنکه اقتصاد چین همچنان برای بازیابی پایدار تقاضای داخلی با دشواری روبه‌روست، نشانه‌هایی از تاب‌آوری در اقتصاد استرالیا مشاهده می‌شود. رشد اقتصادی سه‌ماهه دوم ۲۰۲۵ بالاتر از پیش‌بینی‌ها ثبت شد، بازار کار همچنان مستحکم به نظر می‌رسد و شاخص‌های ماهانه تورم نیز پس از داده‌های متناقض سه‌ماهه دوم، ثبات نسبی خود را حفظ کرده‌اند. اکنون نگاه‌ها به انتشار شاخص‌های مقدماتی PMI در روز سه‌شنبه و گزارش تورم (شاخص CPI) در روز چهارشنبه دوخته شده است. چنانچه این آمار فراتر از انتظارات ظاهر شوند، احتمال کاهش نرخ بهره در نشست ۳۰ سپتامبر کاهش خواهد یافت؛ عاملی که می‌تواند زمینه‌ساز بازگشت تقاضا و تقویت موقعیت دلار استرالیا در بازار فارکس شود. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تماس تلفنی ترامپ و رهبر چین امروز می‌تواند دلار را پرنوسان کند

مدعیان جدید بیمه بیکاری دیروز به‌طور قابل توجهی کاهش یافت؛ رویدادی نادر که به‌عنوان یک تحول مثبت برای بازار کار آمریکا و دلار محسوب می‌شود. با این حال، ما (تیم تحلیل ING) همچنان بر این باوریم که دلار به‌زودی دستاوردهای خود پس از نشست فدرال رزرو را پس خواهد داد. در همین حال، بانک مرکزی ژاپن امروز با حفظ نرخ بهره بدون تغییر، اما با گپ رأی‌گیری متمایل به سیاست انقباضی، بازار را غافلگیر کرد. این موضوع احتمال افزایش نرخ بهره در ماه اکتبر و تقویت ین را بالا می‌برد. دلار آمریکا: کاهش مدعیان بیکاری به کمک دلار آمد دلار دیروز با دریافت کمک از داده‌های مثبت، توانست از دست دادن دستاوردهای پس از نشست فدرال رزرو را متوقف کند. مدعیان جدید بیمه بیکاری در هفته منتهی به ۱۳ سپتامبر به ۲۳۱ هزار مورد کاهش یافت که نشان می‌دهد جهش هفته قبل به ۲۶۴ هزار احتمالاً یک اتفاق موقتی بوده است. مدعیان ادامه‌دار– که معیاری برای سنجش دشواری ورود به بازار کار محسوب می‌شود – نیز به ۱.۹۲۰ میلیون نفر رسید، در حالی‌که پیش‌بینی‌ها ۱.۹۵۰ میلیون بود. همچنین آمار هفته گذشته از ۱.۹۳۹ میلیون به ۱.۹۲۷ میلیون مورد اصلاح شد. این داده‌ها خبری مثبت و کم‌سابقه برای بازار کار بود و در کوتاه‌مدت توجیهی برای حمایت از دلار به شمار می‌رود. با این حال، پیش‌بینی ما همچنان این است که فدرال رزرو در ماه اکتبر بار دیگر نرخ بهره را کاهش خواهد داد، چرا که داده‌های اشتغال همچنان از تضعیف گسترده بازار کار حکایت دارند و تورم هم به اندازه کافی رشد نکرده تا از مسیری که نمودار دات‌پلات نشان می‌دهد (دو کاهش دیگر در سال جاری) منحرف شود. ما معتقدیم بازارها همچنان دات‌پلات را به‌عنوان لنگر انتظارات نرخ بهره در نظر خواهند گرفت؛ موضوعی که سطح توقع برای تغییر چشمگیر به سمت سیاست انقباضی و حمایت پایدار از دلار را بالا نگه می‌دارد. رویداد مهم امروز تماس تلفنی بین دونالد ترامپ، رئیس‌جمهور آمریکا، و شی جین‌پینگ، رئیس‌جمهور چین است که برای ساعت ۹ صبح به وقت نیویورک (۳ بعدازظهر به وقت اروپای مرکزی) برنامه‌ریزی شده است. موضوع اصلی این تماس چارچوب توافقی برای انتقال کنترل تیک‌تاک آمریکا از مالکیت چینی به مالکیت آمریکایی خواهد بود، اما انتظار می‌رود مباحثی درباره تجارت نیز مطرح شود. برخی انتظار دارند این تماس زمینه‌ساز یک دیدار حضوری شود. ارتباط مستقیم میان دو طرف معمولاً به تیترهای مثبتی درباره روابط تجاری منجر می‌شود که بیشترین اثر آن بر ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند در گروه ده (G10) قابل مشاهده است. ما همچنان بر این باوریم که دلار پس از نشست فدرال رزرو بیش از حد ارزش‌گذاری شده و انتظار یک عقب‌نشینی در روزهای آینده را داریم. هزینه تأمین مالی ارزان‌تر نیز می‌تواند به افزایش تقاضای پوشش ریسک برای دلار کمک کند و از روندهای صعودی بزرگ‌تر جلوگیری نماید. امروز تقویم داده‌های اقتصادی سبک است، اما باید انتظار اظهارات انبساطی از سوی استفن میرن، عضو هیئت‌مدیره فدرال رزرو (که این هفته به کاهش ۵۰ نقطه پایه رأی داد) و همچنین مری دالی را داشته باشیم. یورو: اثر سرایت از فرانسه محدود مانده است ما همچنان بر پیش‌بینی خود مبنی بر بازگشت نرخ برابری EURUSD به سطح ۱.۱۸۵۰ در روزهای آتی پایبند هستیم. رشد دیروز صبح این جفت‌ارز نشان داد که مومنتوم همچنان متمایل به صعود است، هرچند داده‌های بازار کار آمریکا همچنان تأثیر قابل‌توجهی بر برابری‌های مرتبط با دلار دارد. یک هفته پس از کاهش رتبه اعتباری فرانسه، می‌توان گفت اثر سرایت آن بر یورو بسیار محدود بوده است، هرچند فاصله بازدهی اوراق ۱۰ ساله فرانسه و آلمان (OAT-Bund) همچنان زیاد و در سطح ۸۰ نقطه پایه باقی مانده است. آخرین اخبار سیاسی نیز چندان امیدوارکننده نیست: نخست‌وزیر جدید با مخالفت شدید اتحادیه‌های کارگری نسبت به برنامه‌های مالی خود مواجه شده و مذاکرات با سوسیالیست‌ها – که کلید تصویب بودجه در دست آن‌هاست – تاکنون نتیجه مثبتی نداشته است. ریسک افزایش بیشتر فاصله بازدهی اوراق فرانسه و آلمان همچنان محسوس است، اما آنچه برای یورو اهمیت بیشتری دارد، سرعت تغییرات این شکاف است. تاکنون ما انتظار اثر سرایت جدی بر نرخ ارز را نداریم. ین ژاپن: غافلگیری انقباضی بانک مرکزی بانک مرکزی ژاپن امروز نرخ بهره را بدون تغییر نگه داشت، اما دو عضو به افزایش نرخ رأی دادند؛ موضوعی که به‌عنوان یک سیگنال انقباضی تعبیر شد، هرچند راهبرد رسمی بانک تغییری نکرده است. شگفتی دیگر، تصمیم بانک برای آغاز فروش ETFها به ارزش سالانه حدود ۴.۲ میلیارد دلار بود. با توجه به ارزش کل حدود ۵۰۵ میلیارد دلار ETFهای در اختیار بانک در ماه مارس، این سرعت فروش بسیار پایین است و نباید بر آن تأکید بیش از حد داشت. آنچه بیشترین اهمیت را برای ین دارد، شکاف رأی‌گیری انقباضی بود. ما پیش‌تر پیش‌بینی کرده بودیم که در ماه اکتبر نرخ بهره افزایش یابد و این رأی مخالفان، اعتماد ما را به این پیش‌بینی بیشتر کرده است. بازارها همچنان با احتیاط قیمت‌گذاری می‌کنند؛ به‌طوری‌که حدود ۱۴ نقطه پایه افزایش در منحنی OIS برای نشست اکتبر و ۱۹ نقطه پایه تا پایان سال لحاظ شده است. بر اساس مدل ما (مدل تحلیلگران ING)، ارزش منصفانه کوتاه‌مدت برای جفت‌ارز USDJPY در سطح ۱۴۵.۷ است؛ به این معنی که این جفت‌ارز حتی پیش از در نظر گرفتن بازتسعیر انقباضی نیز بیش‌ازحد ارزش‌گذاری شده است. پیش‌بینی ما برای یک‌ماهه و سه‌ماهه به‌ترتیب ۱۴۵ و ۱۴۰ برای USDJPY باقی مانده است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: اعضای هیئت‌مدیره با پیشنهاد تاکاتا و تامورا موافقت نکردند

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اعضای هیئت‌مدیره با پیشنهاد تاکاتا و تامورا موافقت نکردند. اوئدا در ادامه به جزئیات تصمیم‌گیری‌های سیاستی و رأی‌گیری درباره نرخ بهره پرداخت و گفت که تورم پایه هنوز به سطح ۲٪ نرسیده، اما در حال نزدیک شدن به آن است. وی هشدار داد که باید نسبت به ریسک‌های نزولی قیمت‌ها ناشی از تعرفه‌های تجاری هوشیار بود. او همچنین تأکید کرد که برنامه واگذاری دارایی‌های ETF و J-REIT ادامه خواهد یافت تا زمانی که به‌طور کامل تخلیه شوند. با این حال، اوئدا بیشتر دیدگاه اکثریت را منتقل کرد و نظرات مخالف تاکاتا و تامورا را کم‌اهمیت جلوه داد. در خصوص واگذاری ETF، پیش‌تر اشاره شده بود که با سرعت فعلی، تخلیه کامل این دارایی‌ها بیش از ۱۱۲ سال طول خواهد کشید. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در ادامه کنفرانس مطبوعاتی خود اعلام کرد که تورم پایه به‌تدریج در حال نزدیک شدن به سطح هدف ۲ درصدی است. او افزود که اقتصاد ژاپن توانسته تأثیرات تعرفه‌های آمریکا را تاب بیاورد و در حال حاضر تغییر محسوسی در سرمایه‌گذاری، دستمزدها و روند اشتغال مشاهده نمی‌شود. اوئدا تأکید کرد که نیازی به بازنگری در گزارش چشم‌انداز اقتصادی ماه ژوئیه وجود ندارد. با این حال، وی هشدار داد که ابهاماتی درباره تأثیر سیاست‌های تجاری آمریکا بر بازار فارکس باقی مانده است و گفت که بانک مرکزی تأثیر تعرفه‌ها بر اقتصاد، از جمله واکنش شرکت‌ها را به‌طور کامل بررسی خواهد کرد. سرمایه‌گذاری شرکتی (Capex) به‌تدریج در حال افزایش است و در حال حاضر هیچ اثر منفی قابل‌توجهی از تعرفه‌های آمریکا بر اقتصاد ژاپن مشاهده نمی‌شود. در مجموع، اوئدا موضع جدیدی ارائه نکرده و بیشتر در حال تأیید دیدگاه‌های قبلی بانک مرکزی درباره چشم‌انداز اقتصاد و تورم است—یا بهتر بگوییم، دیدگاه اکثریت هیئت‌مدیره.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن از بهبود تدریجی اقتصاد ژاپن خبر داد

اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد ژاپن در حال بهبود تدریجی است، هرچند برخی ضعف‌ها همچنان وجود دارد. او پیش‌بینی کرد که رشد اقتصادی ژاپن احتمالاً در کوتاه‌مدت کاهش خواهد یافت، زیرا سیاست‌های تجاری جهانی موجب کندی اقتصادهای خارجی و کاهش سود شرکت‌ها شده‌اند. اوئدا تأکید کرد که شرایط پولی آسان همچنان از اقتصاد حمایت خواهد کرد. با این حال، وی افزود که رشد اقتصادی ژاپن در ادامه مسیر، با بازگشت اقتصادهای خارجی به روند رشد ملایم، دوباره افزایش خواهد یافت. در مورد تورم، اوئدا گفت که تأثیر افزایش قیمت مواد غذایی، از جمله برنج، احتمالاً کاهش خواهد یافت. تورم پایه به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی است. او افزود که در حال حاضر نیازی به تغییر سناریوی پایه اقتصادی وجود ندارد. اوئدا همچنین اظهار داشت که با سرعت فعلی تعیین‌شده برای واگذاری دارایی‌های ETF و J-REIT، بیش از ۱۰۰ سال طول خواهد کشید تا این دارایی‌ها به‌طور کامل واگذار شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه ۲ و ۵ ساله ژاپن به بالاترین سطح از ۲۰۰۸ رسید

بازده اوراق قرضه دولتی کوتاه‌مدت ژاپن (JGB) به‌طور چشمگیری افزایش یافت، زیرا معامله‌گران در حال قیمت‌گذاری احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن هستند. بازده اوراق ۲ ساله JGB به ۰.۹۱٪ رسید—بالاترین سطح از سال ۲۰۰۸. همچنین بازده اوراق ۵ ساله نیز به ۱.۲۰٪ افزایش یافت که آن هم بالاترین سطح از سال ۲۰۰۸ است. این جهش پس از تصمیم اخیر بانک مرکزی ژاپن رخ داد که در آن دو سیاست‌گذار، تاکاتا و تامورا، خواهان افزایش ۲۵ نقطه پایه‌ای نرخ بهره شدند، هرچند تصمیم نهایی با رأی ۷ به ۲ برای حفظ نرخ فعلی اتخاذ شد. پیش از این، افزایش نرخ بهره تا پایان سال بعید به نظر می‌رسید، به‌ویژه به‌دلیل توافق تجاری آمریکا–ژاپن و ابهامات ناشی از تعرفه‌ها که بانک مرکزی ژاپن را به رویکردی محتاطانه سوق داده بود. اما شکاف در مواضع اعضای هیئت‌مدیره بانک مرکزی ژاپن که به‌ندرت رخ می‌دهد، اکنون این سؤال را مطرح کرده که آیا تمایل به افزایش نرخ بهره در میان اعضا در حال تقویت است؟ و آیا فشار تاکاتا و تامورا می‌تواند دیگران را برای اقدام در اکتبر یا دسامبر متقاعد کند؟ در حال حاضر، معامله‌گران احتمال افزایش نرخ بهره در اکتبر را حدود ۴۷٪ برآورد می‌کنند و برای دسامبر نیز حدود ۱۸ نقطه پایه افزایش نرخ در قیمت‌ها لحاظ شده است. این تحولات باعث شده که ین ژاپن پس از تصمیم اخیر تقویت شود. اکنون بازارها منتظر کنفرانس مطبوعاتی رئيس بانک مرکزی، آقای اوئدا هستند تا دیدگاه دقیق‌تری از مسیر سیاست پولی ارائه شود و احتمال افزایش نرخ بهره را تأیید یا تضعیف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی ژاپن برای جلسه ۱۹ سپتامبر ۲۰۲۵ منتشر شد

بانک مرکزی ژاپن  طبق انتظار بازار، نرخ بهره اصلی را بدون تغییر در سطح ۰.۵٪ حفظ کرد. تصمیم سیاستی با رأی ۷ موافق در برابر ۲ مخالف تصویب شد. تاکاتا و تامورا از اعضای مخالف بودند که خواهان افزایش نرخ بهره بودند. تاکاتا معتقد است که ژاپن از وضعیت رکود تورمی فاصله گرفته و هدف ثبات قیمتی ۲٪ «تا حد زیادی محقق شده» است. تامورا نیز با اشاره به ریسک‌های تورمی صعودی، پیشنهاد داد که نرخ بهره باید به سطح «نرمال» نزدیک‌تر شود. ارزیابی اقتصادی اقتصاد ژاپن در حال بهبود تدریجی است، هرچند برخی ضعف‌ها مشاهده می‌شود. صادرات و تولید صنعتی تقریباً ثابت مانده‌اند. سرمایه‌گذاری شرکتی روندی صعودی اما ملایم دارد. مصرف خصوصی همچنان مقاوم باقی مانده است. انتظارات تورمی به‌طور متوسط افزایش یافته‌اند. رشد اقتصادی احتمالاً به‌دلیل سیاست‌های تجاری جهانی کند می‌شود، اما سپس دوباره شتاب خواهد گرفت. تورم پایه در کوتاه‌مدت راکد خواهد بود، اما در ادامه به‌تدریج افزایش می‌یابد. واگذاری دارایی‌ها بانک مرکزی ژاپن تصمیم گرفته است که فروش دارایی‌های ETF و J-REIT را آغاز کند. این تصمیم با رأی اجماعی اعضا اتخاذ شده است. فروش‌ها طبق اصول بنیادین واگذاری دارایی‌ها انجام خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن تصمیم فدرال رزرو را داخلی ارزیابی کرد

کاتو، وزیر دارایی ژاپن، اعلام کرد که کاهش نرخ بهره توسط فدرال رزرو بر اساس وضعیت اقتصادی و تورمی ایالات متحده انجام شده است. او همچنین افزود که ژاپن در حال رصد تأثیرات اقتصاد و سیاست‌های مالی آمریکا بر اقتصاد داخلی خود است. کاتو از اظهارنظر مستقیم درباره سیاست‌های پولی ایالات متحده خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار/ین از کف محدوده معاملاتی بازگشت؛ احتمال تست سطح ۱۵۱

جفت ارز USD/JPY پس از شکست کوتاه‌مدت، مجدداً به محدوده ۱۰ هفته‌ای بازگشت جفت ارز دلار آمریکا به ین ژاپن (USD/JPY) که دیروز تنها حدود ۲۰ دقیقه زیر محدوده معاملاتی ۱۰ هفته‌ای خود قرار گرفته بود، با بازگشت سریع، سیگنال شکست نزولی را باطل کرد. این جفت ارز امروز با افزایش ۹۰ پیپی به سطح ۱۴۷.۸۷ رسید که دقیقاً در میانه محدوده معاملاتی از ماه ژوئیه قرار دارد. تقویت گسترده دلار آمریکا: دلار آمریکا امروز در برابر سبد ارزهای جهانی تقویت شد. بخشی از این تقویت به دلیل آرای اعضای کمیته بازار آزاد فدرال رزرو (FOMC) بود که نشان داد بومن و والر حاضر به مخالفت با کاهش ۵۰ واحد پایه نرخ بهره نیستند. این موضوع استقلال فدرال رزرو را برجسته می‌کند و نشان می‌دهد که بانک مرکزی آمریکا احتمالاً سیاست‌های مستقل خود را حفظ خواهد کرد. نگرانی از احتمال بازگشت تورم: تحلیلگران هشدار می‌دهند که اگر فدرال رزرو استراتژی کاهش‌های پی‌در‌پی نرخ بهره را دنبال کند، ممکن است باعث رشد کوتاه‌مدت اقتصادی شود، اما خطر بازگشت تورم و تضعیف اعتماد به دلار آمریکا را به همراه خواهد داشت. همین نگرانی باعث ثبت رکوردهای متوالی قیمت طلا در سال جاری و اصلاح اخیر آن پس از نشست FOMC شده است. چشم‌انداز تکنیکال: رد شدن شکست نزولی می‌تواند حمایت از دلار را تقویت کند و منجر به افزایش‌های بیشتر شود. نشانه‌های مثبتی از تاب‌آوری اقتصاد آمریکا وجود دارد که جروم پاول، رئیس فدرال رزرو، دیروز بر آن تأکید کرد. او حتی در مورد اشتغال، داده‌های ضعیف اخیر را عمدتاً ناشی از عوامل مهاجرتی دانست. هدف قیمتی بعدی: تحلیلگران معتقدند اگر بازار کار آمریکا همچنان مقاومت نشان دهد - همانطور که در گزارش امروز درخواست‌های اولیه بیمه بیکاری مشاهده شد - دلار فضای بیشتری برای رشد خواهد داشت. در این صورت، احتمال تست سطح مقاومت ۱۵۱.۰۰ (اوج ۳۱ ژوئیه) در جفت ارز USD/JPY وجود دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکنش اوراق و بازار فارکس به تصمیم فدرال رزرو؛ چرا دلار دوباره جان گرفت؟

فروشندگان اوراق قرضه بار دیگر دست به کار شده‌اند و همین موضوع دلار آمریکا را تقویت کرده است. بازار پس از تصمیم اخیر فدرال رزرو بار دیگر موضع خود را بازنگری کرده و نتیجه‌گیری‌ها رنگ و بوی هاوکیش به خود گرفته است. اظهارات جروم پاول مبنی بر اینکه کاهش نرخ بهره اخیر یک اقدام «مدیریت ریسک» بوده، سیگنالی آشکار به بازارها داد؛ پیامی که نشان می‌دهد او عجله‌ای برای اجرای آن ۱۲۵ واحد پایه کاهش نرخ که پیش از این در منحنی ژوئیه ۲۰۲۶ قیمت‌گذاری شده بود، ندارد. همین برداشت موجب فشار فروش در بازار اوراق شد، به‌ویژه در اوراق بلندمدت. بازده اوراق ۳۰ ساله آمریکا با رشد ۶.۳ واحد پایه به ۴.۷۳ درصد رسید؛ نخستین افزایش قابل توجه در بخش بلندمدت از ابتدای ماه. در بخش اوراق کوتاه‌مدت نیز فشار فروش مشهود بود و بازده دوساله‌ها با افزایش ۴ واحد پایه به ۳.۵۸ درصد رسید. این حرکت به دلار کمک کرد تا در برابر سبدی از ارزها تقویت شود. شاخص دلار که دیروز تا پایین‌ترین سطح از سال ۲۰۲۲ سقوط کرده بود، به سرعت بازگشت و اکنون در مقیاس هفتگی بدون تغییر قرار دارد. یکی از نکات مهمی که بازار ارز در حال لحاظ کردن آن است، حفظ استقلال فدرال رزرو است. این موضوع با حکم قضایی مبنی بر توقف برکناری لیزا کوک آغاز شد و سپس با آرای والـر و بومن تثبیت شد. آن‌ها از کاهش ۲۵ واحدی حمایت کردند، اما برخلاف استفن میران؛ عضو جدید هیئت‌مدیره که خواهان کاهش ۵۰ واحدی بود، مخالفتی با اجماع نشان ندادند. همچنین دات‌پلات آن‌ها مسیر تهاجمی «۵۰-۵۰-۵۰» میران را دنبال نکرد. این مقاومت نشان می‌دهد که والـر و بومن در برابر فشارهای سیاسی ایستاده‌اند؛ عاملی که می‌تواند به مهار تورم و حفظ ارزش دلار آمریکا کمک کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سانائه تاکایچی وارد رقابت رهبری ژاپن شد

سانائه تاکایچی، وزیر سابق امور داخلی ژاپن، اعلام کرده است که قصد دارد در انتخابات رهبری حزب لیبرال دموکرات (LDP) شرکت کند. او در گفت‌وگویی با نخست‌وزیر پیشین، تارو آسو، تصمیم خود را برای ورود به رقابت اعلام کرده و قرار است روز جمعه در یک نشست خبری، دیدگاه‌های سیاسی خود را تشریح کند. تاکایچی گفته است که ژاپن نیازمند سیاست‌هایی است که بتوانند نگرانی‌های مردم را به امید تبدیل کنند. او یکی از چهره‌های محافظه‌کار و طرفدار سیاست‌های محرک اقتصادی و تسهیل پولی محسوب می‌شود و در صورت پیروزی، می‌تواند نخستین نخست‌وزیر زن تاریخ ژاپن شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خبرگزاری نیکی ژاپن: بانک ژاپن نرخ بهره را ثابت نگه می‌دارد

طبق گزارش خبرگزاری نیکی، بانک مرکزی ژاپن  در نشست سیاست‌گذاری پولی خود که در تاریخ ۱۸ و ۱۹ سپتامبر برگزار می‌شود، تصمیم دارد نرخ بهره سیاستی را بدون تغییر حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مزایده اوراق ۲۰ ساله ژاپن قوی‌ترین تقاضا از ۲۰۲۰ را ثبت کرد

مزایده اوراق قرضه ۲۰ ساله دولت ژاپن در روز چهارشنبه با ثبت بالاترین سطح تقاضا از سال ۲۰۲۰ همراه شد. این استقبال چشمگیر در شرایطی رقم خورد که بازدهی‌های جذاب توانستند توجه سرمایه‌گذاران را جلب کنند، حتی با وجود نااطمینانی‌های سیاسی داخلی. در این مزایده، نسبت پوشش به پیشنهاد (Bid-to-Cover) به‌طور متوسط به ۴.۰ رسید؛ رقمی که نسبت به مزایده قبلی در ماه اوت (۳.۰۹) و میانگین ۱۲ ماهه (۳.۲) افزایش قابل‌توجهی را نشان می‌دهد. همچنین، فاصله قیمتی بین میانگین و پایین‌ترین قیمت پذیرفته‌شده (Tail) به ۰.۱۰ کاهش یافت، در حالی‌که این رقم در ماه گذشته ۰.۱۳ بود—نشانه‌ای دیگر از تقاضای فشرده و رقابتی سرمایه‌گذاران برای این اوراق بلندمدت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی مدل ۶۰/۲۰/۲۰ را پیشنهاد داد

مایک ویلسون، مدیر ارشد سرمایه‌گذاری در مورگان استنلی، پیشنهاد داده است که سرمایه‌گذاران از مدل سنتی ۶۰/۴۰ فاصله بگیرند و به سمت ترکیب جدید ۶۰/۲۰/۲۰ حرکت کنند—یعنی ۶۰٪ سهام، ۲۰٪ اوراق قرضه کوتاه‌مدت و ۲۰٪ طلا. او معتقد است این ترکیب در برابر تورم محافظت قوی‌تری ارائه می‌دهد، به‌ویژه با توجه به محدودیت رشد سهام آمریکا در برابر اوراق خزانه و تقاضای سرمایه‌گذاران برای بازدهی بالاتر در اوراق بلندمدت. برخلاف مدل سنتی که سهام و اوراق قرضه را مکمل یکدیگر می‌داند، ویلسون طلا را به‌عنوان «دارایی‌ای که نه‌تنها در برابر نوسانات و بحران‌ها آسیب نمی‌بیند، بلکه در شرایط بی‌ثباتی عملکرد بهتری دارد.» معرفی می‌کند که در کنار سهام باکیفیت، نقش پوشش ریسک را ایفا می‌کند. او ترجیح می‌دهد به‌جای اوراق ۱۰ ساله، روی اوراق ۵ ساله تمرکز کند تا بازدهی بهتری از منحنی نرخ بهره کسب شود. ویلسون طلا و سهام را دو پوشش مکمل می‌داند: سهام رشد محور است و طلا در شرایط کاهش نرخ‌های واقعی به‌عنوان پناهگاه امن عمل می‌کند. این اظهارات در حالی مطرح شده که بازار سهام آمریکا پس از اعلام تعرفه‌های جدید توسط ترامپ در ۲ آوریل، از سطوح نزدیک به بازار نزولی بازگشته و شاخص‌های S&P 500 و نزدک در سپتامبر به رکوردهای جدیدی رسیده‌اند—با وجود اینکه این ماه معمولاً ضعیف‌ترین عملکرد فصلی را دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حراج موفق اوراق ۲۰ ساله خزانه‌داری آمریکا با بازده ۴.۶۱۳ درصد

وزارت خزانه‌داری ایالات متحده در آخرین حراج اوراق ۲۰ ساله، موفق به فروش ۱۳ میلیارد دلار اوراق شد. نرخ بازده نهایی در این مزایده ۴.۶۱۳ درصد بود؛ اندکی پایین‌تر از نرخ بازده ضمنی بازار (WI) در زمان برگزاری حراج که ۴.۶۱۵ درصد ثبت شده بود. جزئیات حراج بازده نهایی (High Yield): ‌۴.۶۱۳٪ تیل (Tail): منفی ۰.۲ واحد پایه (بهتر از میانگین ۶ ماهه ۰.۴ واحد پایه) نسبت پوشش تقاضا (Bid-to-Cover): ۲.۷۴ برابر در مقابل میانگین ۲.۶۵ خریداران مستقیم (Directs): ۲۷.۸۷٪ در برابر میانگین ۱۹.۵٪ خریداران غیرمستقیم (Indirects): ۶۴.۵۶٪ در برابر میانگین ۶۷.۲٪ دیلرها: تنها ۷.۵۷٪ در مقابل میانگین ۱۳.۳٪ ارزیابی این نتایج نشان می‌دهد تقاضای داخلی قوی‌تر از معمول بوده و نسبت پوشش نیز بالاتر از متوسط ثبت شده است. از سوی دیگر، سهم پایین دیلرها حاکی از استقبال گسترده سرمایه‌گذاران واقعی بوده است. با توجه به ترکیب تقاضا و بازده نهایی، این حراج از سوی تحلیلگران با نمره -A و عملکردی «محکم و قابل قبول» ارزیابی شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دراگی، رئیس سابق بانک مرکزی اروپا: بدهی مشترک گام منطقی بعدی است

ماریو دراگی، رئیس پیشین بانک مرکزی اروپا، اعلام کرد که گام منطقی بعدی برای اتحادیه اروپا، بررسی انتشار بدهی مشترک (اوراق قرضه مشترک اروپایی) برای اجرای پروژه‌های مشترک است. او تأکید کرد که کشورهای عضو می‌توانند به‌عنوان یک ائتلاف، تأمین مالی پروژه‌های کلان را از طریق بدهی مشترک انجام دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس هشدار داد اوراق پنج‌ساله آلمان و ژاپن آسیب‌پذیرند

استراتژیست‌های گروه گلدمن ساکس اعلام کردند که نقطه فشار بعدی برای معامله‌گران اوراق قرضه ممکن است در بخش اوراق پنج‌ساله منحنی بازدهی ظاهر شود. طبق یادداشتی که روز دوشنبه منتشر شد، اوراق پنج‌ساله به‌ویژه در ژاپن و آلمان آسیب‌پذیر هستند. در ژاپن، اقتصاد در مسیر یک چرخه انقباضی پایدارتر قرار گرفته و در آلمان نیز چشم‌انداز اقتصادی در حال بهبود است؛ عواملی که می‌توانند فشار بیشتری بر بازدهی این اوراق وارد کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوبایاشی، عضو حزب حاکم ژاپن، کاهش مالیات را دشوار اما ممکن دانست

تاکایوکی کوبایاشی، عضو حزب لیبرال دموکرات ژاپن (LDP)، اعلام کرد که کاهش مالیات بر مصرف کار آسانی نیست اما می‌تواند یکی از گزینه‌ها برای تحریک تقاضا باشد. او تأکید کرد که تورم فعلی تنها نتیجه سیاست‌های آبه‌نومیکس نیست، بلکه عواملی مانند جنگ در اوکراین نیز نقش مهمی در افزایش قیمت‌ها داشته‌اند. کوبایاشی با اشاره به فشارهای اقتصادی بر خانوارها، گفت که دولت باید در صورت لزوم، ابزارهای مالیاتی را برای حمایت از تقاضای داخلی بررسی کند، هرچند اجرای چنین سیاستی با چالش‌های بودجه‌ای و سیاسی همراه خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آکازاوا، وزیر اقتصاد ژاپن: سیاست پولی باید تورم‌محور باشد

آکازاوا، مذاکره‌کننده ارشد تجاری ژاپن، اعلام کرد که تعرفه‌های آمریکا بر خودروهای ژاپنی از تاریخ ۱۶ سپتامبر به ۱۵٪ کاهش خواهد یافت. او همچنین ابراز امیدواری کرد که بانک مرکزی ژاپن سیاست‌های پولی خود را در راستای هدف‌گذاری تورمی ادامه دهد. آکازاوا تأکید کرد که ابزارهای سیاست پولی باید در اختیار کامل بانک مرکزی باقی بماند و دولت نباید در تصمیم‌گیری‌های پولی مداخله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بلومبرگ: نرخ بهره ژاپن فعلاً تغییر نمی‌کند

بانک مرکزی ژاپن (BOJ) احتمالاً این هفته نرخ بهره معیار خود را بدون تغییر نگه می‌دارد. طبق نظرسنجی بلومبرگ، هر ۵۰ اقتصاددان پیش‌بینی کرده‌اند که نرخ بهره در سطح ۰.۵٪ باقی خواهد ماند. مقامات BOJ همچنان در حال ارزیابی تأثیر اقتصادی تعرفه‌های آمریکا هستند و وضعیت اقتصاد ایالات متحده را زیر نظر دارند، به‌ویژه در مورد احتمال «فرود نرم» پس از انتشار داده‌های ضعیف اشتغال. با اعلام استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، عدم قطعیت سیاسی افزایش یافته و برخی تحلیل‌گران پیش‌بینی افزایش نرخ بهره در ماه اکتبر را به تعویق انداخته‌اند. با وجود این، BOJ ممکن است تا پایان سال جاری نرخ بهره را افزایش دهد، زیرا شرایط اقتصادی مطابق با انتظارات پیش رفته است. از زمان آخرین نشست در پایان ژوئیه، مذاکرات تعرفه‌ای با آمریکا به کاهش تعرفه خودروها به ۱۵٪ منجر شده و داده‌های اقتصادی نیز نسبتاً قوی بوده‌اند. گزارش اصلاح‌شده تولید ناخالص داخلی (GDP) فراتر از انتظارات ظاهر شده و شاخص تورم کلیدی نیز برای بیش از سه سال بالاتر از هدف ۲٪ باقی مانده است. با این حال، استعفای ایشیبا و رقابت داخلی حزب حاکم LDP برای انتخاب جانشین، فضای سیاسی را بی‌ثبات کرده و ممکن است زمان‌بندی افزایش نرخ بهره را تحت تأثیر قرار دهد. برخی تحلیل‌گران معتقدند اگر سانائه تاکایچی، منتقد افزایش زودهنگام نرخ بهره، رهبری حزب را به دست گیرد، BOJ ممکن است افزایش نرخ را به تعویق بیندازد. در همین حال، کاهش نرخ بهره توسط فدرال رزرو آمریکا می‌تواند به تقویت ین در برابر دلار کمک کند، اما BOJ باید مراقب باشد که تقویت بیش از حد ین باعث کاهش سود شرکت‌ها نشود یا تضعیف آن موجب فشار تورمی نشود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار مقام پیشین بانک انگلستان: فروش اوراق قرضه باید متوقف شود

سوشیل وادهوانی، عضو پیشین کمیته سیاست‌گذاری پولی بانک مرکزی انگلیس، هشدار داد که تداوم فروش فعال اوراق قرضه دولتی (اوراق Gilt) از پرتفوی خریدهای محرک پولی، به اعوجاج در سیاست پولی منجر شده و باید متوقف شود. به گفته او، این فروش‌ها موجب بروز «مشکل در انتقال سیاست» شده است؛ چراکه با وجود کاهش نرخ‌های بهره کوتاه‌مدت توسط بانک مرکزی، هزینه‌های استقراض بلندمدت همچنان رو به افزایش است و منحنی بازده مطابق انتظار عمل نمی‌کند. بانک مرکزی انگلیس از سال ۲۰۲۲ تاکنون اندازه ترازنامه اوراق خود را از اوج ۸۹۵ میلیارد پوند به ۵۵۸ میلیارد پوند کاهش داده است؛ روندی که سالانه با سرعت ۱۰۰ میلیارد پوند از طریق سررسید اوراق و فروش فعال دنبال می‌شد. با این حال، تحلیلگران بلومبرگ انتظار دارند کمیته سیاست‌گذاری در نشست پنج‌شنبه ضمن تثبیت نرخ بهره در ۴ درصد، سرعت این کاهش را به حدود ۷۰ میلیارد پوند در سال تقلیل دهد. برخی بانک‌های بزرگ همچون BNP Paribas و Morgan Stanley نیز پیش‌بینی کرده‌اند فروش فعال اوراق به طور کامل متوقف شود. وادهوانی تأکید کرد که نگرانی اصلی، تأثیر مستقیم این روند بر هزینه بدهی‌های بلندمدت دولت و در نهایت اعتماد سرمایه‌گذاران خارجی به اقتصاد بریتانیاست. او افزود: «سرمایه‌گذاران خارجی دائماً این موضوع را مطرح می‌کنند. در شرایطی که بودجه آتی دولت احتمالاً شامل سیاست‌های انقباضی مالی از طریق افزایش مالیات یا کاهش هزینه‌ها خواهد بود، بهتر است سیاست پولی نقش حمایتی خود را ایفا کند.» توقف فروش اوراق می‌تواند برای وزیر دارایی، راشل ریوز، حدود ۴.۵ میلیارد پوند هزینه به همراه داشته باشد؛ چراکه زیان‌های بهره‌ای پرتفوی اوراق افزایش می‌یابد. با این حال، وادهوانی معتقد است بانک مرکزی باید پیامدهای مالی را نادیده گرفته و صرفاً بر وظیفه اصلی خود یعنی مدیریت نرخ بهره تمرکز کند. یادآوری می‌شود بازده اوراق ۳۰ ساله دولت بریتانیا اخیراً به بالاترین سطح در ۲۷ سال گذشته رسیده است؛ نشانه‌ای از آنکه ناهمخوانی میان سیاست‌گذاری کوتاه‌مدت و شرایط بازار بلندمدت به چالشی جدی برای بانک مرکزی بدل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک بارکلیز: تمرکز بازار بر حراج اوراق ۲۰ ساله ژاپن خواهد بود

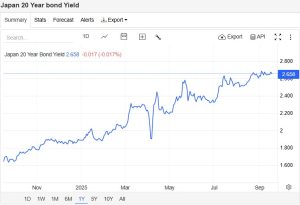
طبق یادداشتی از سه عضو بخش تحقیقات ارز و نرخ بهره ژاپن در بانک بارکلیز، حراج اوراق قرضه ۲۰ ساله دولت ژاپن به ارزش حدود ۸۰۰ میلیارد ین که قرار است روز چهارشنبه برگزار شود، احتمالاً در مرکز توجه بازار قرار خواهد گرفت. این تحلیلگران می‌گویند: با توجه به ابهام‌های سیاسی فزاینده پس از اعلام استعفای نخست‌وزیر «ایشیبا» و احتمال گسترش ائتلاف حاکم یا اجرای سیاست‌های مالی انبساطی توسط رئیس بعدی حزب لیبرال دموکرات، نگرانی‌های مالی همچنان موضوع اصلی در بخش اوراق فوق‌بلندمدت باقی مانده است. آن‌ها اضافه کردند: «حراج ۲۰ ساله به‌عنوان شاخصی از میزان تقاضای سرمایه‌گذاران مورد توجه قرار خواهد گرفت.» بازدهی اوراق قرضه ۲۰ ساله دولت ژاپن (JGB) در روز جمعه گذشته با کاهش ۰.۵ نقطه پایه به ۲.۶۴۰٪ رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر