TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رشد وال‌استریت در سایه امید به کاهش نرخ بهره و نگرانی از بازار کار

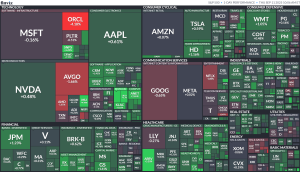
بازار سهام آمریکا روز جدید معاملاتی را با روندی مثبت آغاز کرده است. شاخص‌های اصلی وال‌استریت همچنان در محدوده مثبت قرار دارند و داوجونز بیش از یک درصد رشد را تجربه کرد. داده‌های اقتصادی امروز تصویری دوگانه از اقتصاد آمریکا ترسیم می‌کند. از یک‌سو، مدعیان جدید بیمه بیکاری به ۲۶۳ هزار نفر رسید که بالاتر از برآورد ۲۳۵ هزار نفری بازار بود و نشانه‌ای از تضعیف بازار کار محسوب می‌شود. از سوی دیگر، گزارش تورم اوت بالاتر از انتظار منتشر شد؛ هرچند افزایش آن بیشتر ناشی از رشد هزینه‌های مسکن بود تا فشار تعرفه‌ها. اجاره‌بها با رشد ۰.۳۴ درصدی سریع‌ترین افزایش از دسامبر ۲۰۲۴ را ثبت کرد و هزینه‌های سرپناه نیز با رشد ۰.۳۹ درصدی، بیشترین جهش از ژانویه ۲۰۲۵ را تجربه کرد. با این حال، شاخص‌های لحظه‌ای بازار مسکن نشان می‌دهند که قیمت‌ها در حال تعدیل هستند و احتمالاً اثر آن در ماه‌های آینده در داده‌های رسمی منعکس خواهد شد. همزمان بازدهی اوراق خزانه‌داری ده‌ساله آمریکا برای نخستین بار از ماه آوریل به زیر سطح چهار درصد سقوط کرد؛ نشانه‌ای از آنکه بازار بیش از تورم، به تضعیف اشتغال و احتمال کاهش نرخ بهره از سوی فدرال رزرو واکنش نشان می‌دهد. این انتظارات، همراه با خوش‌بینی به محرک‌های ناشی از هوش مصنوعی، فضای مثبتی برای سهام ایجاد کرده است. در میان نمادها، سهام میکرون پس از افزایش قیمت هدف از سوی سیتی بیش از ۱۰ درصد صعود کرد. سهام شرکت‌هایی مانند سینوپسس، لم ریسرچ، استلانتیس، ریویان و علی‌بابا نیز رشد قابل توجهی را تجربه کردند. در مقابل، اوراکل با افت نزدیک به ۳ درصدی مواجه شد و سهام برادکام و AMD هم بیش از یک درصد کاهش یافتند. برخی نمادهای بزرگ‌تر همچون آلفابت و نتفلیکس نیز افت‌های محدود داشتند. در مجموع، وال‌استریت همچنان به سناریوی کاهش نرخ بهره و فروکش‌کردن تدریجی تورم امیدوار است. با این حال، ضعف آشکار بازار کار می‌تواند در صورت تداوم، رالی اخیر سهام و رکوردهای متوالی شاخص‌ها را با چالش جدی روبه‌رو کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رویترز: سوئیس، پالایش طلا را در آمریکا بررسی می‌کند

سوئیس در تلاش برای کاهش تعرفه‌های تجاری آمریکا، پیشنهاد داده است که صنعت پالایش طلا این کشور یک پالایشگاه در ایالات متحده احداث کند یا ظرفیت فرآوری خود را در خاک آمریکا افزایش دهد. این اقدام بخشی از طرحی گسترده‌تر برای کاهش کسری تجاری میان دو کشور است که عمدتاً ناشی از صادرات دارو، مواد شیمیایی و طلا از سوئیس به آمریکاست. رئیس‌جمهور آمریکا، دونالد ترامپ، در تاریخ ۷ اوت تعرفه‌ای ۳۹ درصدی بر واردات کالاهای سوئیسی اعمال کرد؛ اقدامی که به‌دلیل کسری تجاری با سوئیس صورت گرفت. دولت و بخش خصوصی سوئیس از آن زمان در حال مذاکره برای کاهش این تعرفه‌ها هستند. سوئیس یکی از بزرگ‌ترین پالایشگران طلا در جهان است و افزایش ظرفیت پالایش در آمریکا می‌تواند به متعادل‌سازی جریان تجاری کمک کند. وزارت اقتصاد سوئیس تأیید کرده که مذاکرات محرمانه در سطوح مختلف با آمریکا در جریان است. رئیس انجمن فلزات گران‌بهای سوئیس (ASFCMP) گفته است که صنعت باید راه‌هایی برای پاسخ‌گویی به تقاضای آمریکا از داخل خاک این کشور بررسی کند.  برنامه دارویی سوئیس برای کاهش کسری تجاری سوئیس همچنین در حال تدوین طرحی است که شامل افزایش تولید دارو در آمریکا و سرمایه‌گذاری بیشتر در خاک ایالات متحده می‌شود. هدف این است که شرکت‌های دارویی سوئیسی بتوانند تمام تقاضای بازار آمریکا را از طریق تولید داخلی تأمین کنند و حتی بخشی از تولید را از آمریکا صادر کنند. این اقدام می‌تواند شرکت‌های دارویی سوئیسی را از تعرفه‌های احتمالی ناشی از تحقیقات امنیتی آمریکا (بند ۲۳۲) معاف کند. انجمن داروسازی سوئیس (Interpharma) هشدار داده که فشار بر بخش دارو برای کاهش کسری تجاری می‌تواند به اقتصاد سوئیس آسیب بزند. با این حال، تولید محلی برای بازارهای بزرگ به یک روند جهانی تبدیل شده است. سوئیس همچنین قصد دارد خرید تجهیزات نظامی از آمریکا را افزایش دهد و امکان فروش بیشتر گاز طبیعی مایع (LNG) از سوی آمریکا به سوئیس را فراهم کند. بخشی از طرح شامل انتقال معاملات انرژی از لندن به سوئیس است تا تراز تجاری به نفع آمریکا تغییر کند. منبع: ING

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر بریتانیا گفت سفیر این کشور در آمریکا باید برکنار شود

در پی جنجال‌های گسترده پیرامون ارتباطات گذشته پتر مندلسون با جفری اپستین، نخست‌وزیر بریتانیا از وزیر امور خارجه خواسته است که روند کنار گذاشتن او از سمت سفیر بریتانیا در واشنگتن را آغاز کند. مندلسون که از سوی دولت حزب کارگر به این سمت منصوب شده بود، در روزهای اخیر با انتشار اسناد و تصاویر مربوط به ارتباط نزدیکش با اپستین، با فشارهای سیاسی و رسانه‌ای گسترده‌ای مواجه شده است. در حالی که برخی اعضای دولت همچنان از او حمایت می‌کنند، بسیاری از نمایندگان پارلمان و قربانیان اپستین خواستار برکناری فوری او شده‌اند. نخست‌وزیر در جلسه پارلمان تأکید کرده است که «قربانیان باید در اولویت باشند» و هرگونه ارتباط با چهره‌های جنجالی گذشته باید با شفافیت و مسئولیت‌پذیری پاسخ داده شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا اوراق قرضه ۲۰۳۲ را با تقاضای بالا فروخت

دولت بریتانیا در آخرین مزایده اوراق قرضه دولتی، ۱ میلیارد پوند اوراق با نرخ بهره اسمی اوراق ۴.۲۵٪ و سررسید در سال ۲۰۳۲ را به فروش رساند. نسبت پوشش تقاضا (Bid-to-Cover) در این مزایده به ۳.۷۲ برابر رسید که نسبت به مزایده قبلی با نسبت ۳.۱۰ برابر افزایش یافته است. میانگین بازدهی اوراق ۴.۲۰۶٪ بود که نسبت به بازدهی قبلی ۴.۵۱۷٪ کاهش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده تورم امروز به آزمونی مهم برای دلار تبدیل می‌شود

پس از انتشار ضعیف شاخص تولیدکننده (PPI) در روز گذشته، احتمال اینکه شاخص قیمت مصرف‌کننده (CPI) هسته‌ امروز آمریکا بالاتر از پیش‌بینی اجماع ۰.۳٪ ماهانه باشد، کاهش یافته است. ما انتظار داریم پس از انتشار امروز، اطمینان بیشتری نسبت به سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال شکل بگیرد و دلار آمریکا ضعیف‌تر شود. در منطقه یورو، نشست بانک مرکزی اروپا (ECB) احتمالاً تأثیر چندانی بر بازار فارکس نخواهد داشت و تنها ریسک‌های نزولی جزئی برای یورو وجود دارد. ژئوپلیتیک همچنان در حاشیه مانده است. دلار آمریکا: انتظار برای رشد ۰.۳٪ ماهانه در CPI هسته‌ نوسانات بازار فارکس از ابتدای ماه کمی افزایش یافته است، اما همچنان بسیار پایین‌تر از سطوح بهار و حتی اوایل ماه اوت قرار دارد. افزایش ریسک‌های ژئوپلیتیکی در خاورمیانه (حمله اسرائیل به قطر) و اروپا (سرنگونی پهپادهای روسی در لهستان) نتوانسته واکنش بزرگی در بازار فارکس ایجاد کند. به نظر می‌رسد بازارها این رویدادها را به‌عنوان تهدیدی جدی برای تشدید تنش‌ها تلقی نمی‌کنند. در این مرحله، داده‌های اقتصادی آمریکا همچنان اصلی‌ترین محرک احتمالی یک شوک بزرگ‌تر در نوسانات فارکس هستند. امروز داده‌های شاخص قیمت مصرف‌کننده آمریکا (CPI ماه اوت) منتشر می‌شود و ما مانند اجماع بازار انتظار داریم عدد هسته‌ ۰.۳٪ ماهانه باشد. دیروز شاخص قیمت تولیدکننده آمریکا (PPI) به‌طور محسوسی ضعیف بود و هم شاخص کل و هم هسته‌ ۰.۱-٪ ماهانه افت کردند. همچنین ارقام ماه ژوئیه با بازنگری ۰.۲ واحد درصد کاهش یافت و اکنون رشد ۰.۷٪ ماهانه نشان می‌دهد، در حالی که پیش‌تر ۰.۹٪ گزارش شده بود. عامل اصلی این تغییر، کاهش شدید ۱.۷-٪ ماهانه در «خدمات تجاری» بود – معیاری که به‌عنوان نماینده حاشیه سود شرکت‌ها در نظر گرفته می‌شود. این امر نشان می‌دهد که شرکت‌ها در حال حاضر افزایش هزینه‌های ناشی از تعرفه‌ها را جذب کرده‌اند و آن را به مصرف‌کنندگان منتقل نکرده‌اند. این رفتار می‌تواند بازتابی از احتیاط نسبت به چشم‌انداز تقاضای نهایی یا یک استراتژی آگاهانه برای اجتناب از افزایش قیمت و ریسک واکنش منفی عمومی یا سیاسی باشد. در هر صورت، این موضوع اعتماد بیشتری ایجاد می‌کند که چاپ آتی CPI از ۰.۳٪ ماهانه فراتر نرود و همین امر می‌تواند شرط‌بندی‌ها روی سه کاهش ۲۵ واحد پایه نرخ بهره فدرال رزرو تا پایان سال را تقویت کند. مگر اینکه امروز شاهد کاهش چشمگیرتر از انتظار در تورم باشیم، گمانه‌زنی درباره کاهش ۵۰ واحد پایه در هفته آینده مهار خواهد شد. ما معتقدیم ریسک‌ها امروز به سمت تضعیف دلار متمایل‌اند، زیرا داده‌های نسبتاً ملایم CPI می‌تواند مجوز ورود دوباره به موقعیت‌های فروش دلار را صادر کند که احتمالاً برخی سرمایه‌گذاران پیش از انتشار داده‌ها آن‌ها را کنار گذاشته بودند. بانک مرکزی اروپا (ECB): ریسک محدود از نشست امروز همان‌طور که گفته شد، بازارها نگرانی زیادی از رویدادهای لهستان نشان نداده‌اند. زلوتی (ارز کشور لهستان)  امروز صبح کمی تحت فشار قرار گرفت، اما تنها ۰.۶٪ در برابر دلار و ۰.۴٪ در برابر یورو از دست داده است. یکی دیگر از معیارهای ژئوپلیتیکی اروپا – یعنی جفت‌ارز EURCHF – حتی پس از اظهارات انبساطی بانک ملی سوئیس روز گذشته، روند صعودی داشته است. رویکرد بازار به وضعیت اوکراین-روسیه همچنان محتاطانه اما نسبتاً خوش‌بینانه باقی مانده است؛ زیرا سودهای ارزهای پرریسک اروپایی در ماه اوت هنوز پس گرفته نشده، با وجود اینکه پیشرفت محسوسی در مسیر آتش‌بس حاصل نشده است. منافع یورو از این روند چندان قابل‌توجه نبوده و ریسک‌های نزولی ناشی از تعدیل خوش‌بینی هم نباید فشار زیادی بر یورو وارد کند. رویداد مهم امروز در منطقه یورو نشست بانک مرکزی اروپاست. همان‌طور که در پیش‌نمایش اشاره شد، ممکن است بازارها مخالفت «داویش‌ها» با روایت «شرایط خوب» که توسط کریستین لاگارد و «هاوکیش‌ها» مطرح می‌شود را دست‌کم گرفته باشند. با این حال، ارتباطات اخیر و CPI هسته‌ بالاتر از اجماع این احتمال را افزایش داده است که بانک مرکزی اروپا به پایان چرخه کاهش نرخ بهره خود رسیده باشد. با توجه به آشفتگی سیاسی در فرانسه که همچنان در صدر اخبار است، بازارها احتمالاً هنوز تمایلی به حذف کامل ۱۵ واحد پایه کاهش نرخ بهره باقیمانده برای سال ۲۰۲۶ ندارند. در مجموع، ما انتظار یک نشست آرام با تأثیر محدود بر بازار فارکس را داریم. اگر قرار باشد اتفاقی بیفتد، ممکن است کمی تضعیف یورو رخ دهد، زیرا هرگونه اشاره به اوراق قرضه فرانسه می‌تواند به‌عنوان نشانه‌ای انبساطی تعبیر شود. فعلاً ما انتظار بازگشت و تثبیت EURUSD در محدوده ۱.۱۷۰ تا ۱.۱۷۵ پیش از تعطیلات آخر هفته را داریم. پوند: تقویت ادامه‌دار پوند در برابر یورو به تقویت خود ادامه داده است، زیرا روایت مربوط به مشکلات شدید بازپرداخت بدهی در بریتانیا کمی از شدت افتاده است. در مورد اوراق بدنام ۳۰ ساله، گیلدهای بریتانیا از ابتدای ماه عملکرد بهتری نسبت به بقیه اروپا داشته‌اند و اکنون بازدهی آن‌ها ۲۵ واحد پایه پایین‌تر از اوج ۵.۷۴٪ در ۳ سپتامبر قرار گرفته است. حساسیت بالاتر پوند نسبت به یورو و دلار در برابر فروش اوراق بلندمدت همچنان به معنای وجود ریسک‌های نزولی است، به‌ویژه در آستانه یک دوره پرآشوب پیش از بودجه ۲۶ نوامبر. با این حال، نرخ‌های بالای کوتاه‌مدت تحت هدایت یک بانک مرکزی انگلیس متمایل به سیاست انقباضی، همچنان پوند را در دوره‌های ثبات اوراق، به یک ارز گران برای فروش در برابر یورو تبدیل کرده است. بریتانیا فردا صبح داده‌های تولید ناخالص داخلی ماه ژوئیه را منتشر می‌کند، هرچند این داده در حال حاضر عامل تعیین‌کننده اصلی برای دیدگاه‌های کمیته سیاست‌گذاری پولی (MPC) نیست. هفته آینده، داده‌های مهم اشتغال و تورم ماه اوت منتشر خواهند شد. تا آن زمان، انتظار می‌رود EURGBP همچنان در مسیر نزولی آرام باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص‌های S&P و نزدک با ثبت رکوردهای جدید صعود کردند، در حالی که داوجونز تحت فشار افت سهام غول‌های بورسی کاهش یافت

در بازار سهام آمریکا، شاخص‌های S&P 500 و نزدک در پایان معاملات روز چهارشنبه با رشد و ثبت سطوح بی‌سابقه بسته شدند، اما شاخص داوجونز به دلیل افت قابل توجه سهام شرکت‌های بزرگ، کاهش یافت. سهام شرکت‌هایی مانند Salesforce (منفی ۳٫۷۷٪)، آمازون (منفی ۳٫۳۱٪)، اپل (منفی ۳٫۲۳٪)، مک‌دونالدز (منفی ۲٫۱۰٪)، وال‌مارت (منفی ۱٫۸۴٪) و ویزا (منفی ۱٫۶۷٪) بیشترین فشار را بر داوجونز وارد کردند، به‌طوری که ۲۱ نماد از ۳۰ نماد این شاخص در محدوده منفی بسته شدند. در مقابل، اوراکل با جهش ۳۵٫۹۵٪ به ۳۲۸٫۳۳ دلار، علی‌رغم عملکرد کمتر از انتظار در سود هر سهم (۱٫۴۷ دلار در برابر پیش‌بینی ۱٫۴۸ دلار) و درآمد (۱۴٫۹۳ میلیارد دلار در برابر برآورد ۱۵٫۰۴ میلیارد دلار)، به دلیل پیش‌بینی‌های قوی آتی، بیشترین رشد را تجربه کرد. همچنین انویدیا (۳٫۸۱٪+)، برادکام (۹٫۷۷٪+) و ای‌ام‌دی (۲٫۳۹٪+) از دیگر نمادهای برتر روز بودند. در پایان معاملات، داوجونز با افت ۲۲۰٫۴۲ واحد (۰٫۴۸٪-) به ۴۵٬۴۹۰٫۹۲ رسید، S&P 500 با رشد ۱۹٫۴۳ واحد (۰٫۳۰٪+) در ۶٬۵۳۲٫۰۴ بسته شد و نزدک با افزایش ۶٫۵۷ واحد (۰٫۰۳٪+) به ۲۱٬۸۸۶٫۰۶ واحد رسید.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئیس شفافیت را افزایش می‌دهد

رئیس بانک ملی سوئیس، آقای اشلگل، اعلام کرد که این بانک از این پس خلاصه‌ای از بحث‌های مربوط به نرخ بهره را منتشر خواهد کرد. با این حال، این خلاصه‌ها شامل مواضع فردی اعضای هیئت‌مدیره نخواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین گفت‌وگوهای اقتصادی با بریتانیا را ازسر گرفت

معاون نخست‌وزیر چین: از حفظ اعتماد شرکت‌های بریتانیایی برای سرمایه‌گذاری در چین حمایت می‌کنیم وی همچنین تأکید کرد که چین متعهد به توسعه پایدار روابط تجاری و همکاری‌های اقتصادی دوجانبه با بریتانیا است. این اظهارات در جریان نمایشگاه بین‌المللی سرمایه‌گذاری و تجارت چین (CIFIT) مطرح شد، جایی که بیش از ۳۰۰ نماینده بریتانیایی از جمله مدیران ارشد شرکت‌های بزرگ مانند AstraZeneca، BP، Diageo و Unilever حضور داشتند. چین با استقبال از سرمایه‌گذاری بریتانیا، تلاش دارد روابط اقتصادی را در حوزه‌هایی مانند انرژی سبز، زیست‌فناوری، تولید هوشمند و کالاهای مصرفی گسترش دهد. در همین راستا، گفت‌وگوهای کمیسیون مشترک اقتصادی و تجاری چین-بریتانیا (JETCO) نیز پس از ۷ سال وقفه از سر گرفته شده‌اند، که نشان‌دهنده اراده دو طرف برای تقویت همکاری‌های بلندمدت اقتصادی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار ریسک‌پذیری بر دلار ادامه یافت

دارایی‌های ریسکی همچنان به رشد خود ادامه می‌دهند، حتی با وجود ظهور ریسک‌های ژئوپولیتیکی جدید. در نهایت، این موضوع خبر بدی برای دلار است، اما تمرکز امروز بر داده‌های شاخص قیمت تولیدکننده (PPI) آمریکا برای ماه اوت و سخنرانی‌هایی در اروپا خواهد بود. این موارد شامل سخنرانی سالانه رئیس کمیسیون اروپا اورسولا فون در لاین در پارلمان اروپا و سخنرانی رئیس بانک ملی سوئیس است. انتظار می‌رود بازار فارکس بیشتر در حالت تثبیت باقی بماند. دلار آمریکا: در وضعیت انتظار دلار پیش از انتشار شاخص قیمت مصرف کننده ماه اوت آمریکا در روز چهارشنبه، در وضعیت سکون قرار دارد. تحولات ژئوپولیتیکی در حال حاضر تأثیر محدودی بر بازار فارکس دارند، با سه نمونه قابل توجه: حمله اسرائیل به رهبران حماس در دوحه که باعث افزایش موقتی قیمت انرژی شد. اما مگر اینکه کشورهای خلیج فارس واکنش نشان دهند – که بسیار بعید است – تأثیر پایداری بر بازار انرژی نخواهد داشت. خبر صبح امروز مبنی بر سرنگونی پهپادهای روسی در حریم هوایی لهستان. با وجود این،  (EURCHF) همچنان تحت فشار است، اما به کف‌های جدیدی نرسیده است. درخواست رئیس‌جمهور آمریکا، دونالد ترامپ، از اتحادیه اروپا برای اعمال تعرفه ۱۰۰ درصدی بر چین و هند به دلیل خرید نفت روسیه. این اقدام بعید است رخ دهد، در حالی که اتحادیه اروپا در حال آماده‌سازی نوزدهمین بسته تحریم‌ها علیه ناوگان سایه‌ای روسیه و بانک‌هایش است. در خارج از مسائل ژئوپولیتیکی، دارایی‌های ریسکی در وضعیت بسیار خوبی هستند. بهبود سهام آمریکا از نتایج درخشان شرکت اوراکل حمایت شد؛ جایی که کسب‌وکار دیتاسنتر این شرکت عملکرد فوق‌العاده‌ای داشته و هیجان سرمایه‌گذاری در هوش مصنوعی را پشتیبانی کرده است. همچنین، چشم‌انداز کاهش نرخ بهره توسط فدرال رزرو به میزان ۱۲۵ تا ۱۵۰ نقطه پایه در ۹ ماه آینده می‌تواند از اهرم‌سازی (leverage) و تقاضا پشتیبانی کند و مدیران دارایی را مجبور کند که برای کسب کارمزد سرمایه‌گذاری کامل انجام دهند. این یک محیط مثبت برای دارایی‌های ریسکی اما منفی برای دلار است. امروز تمرکز بر شاخص PPI ماه اوت آمریکاست. انتظار می‌رود رشد ۰.۳ درصدی ماهانه برای ارقام اصلی و هسته‌ ثبت شود. ما بعید می‌دانیم هرگونه غافلگیری افزایشی بتواند رشد پایداری برای دلار ایجاد کند، چرا که بازار اکنون متقاعد شده فدرال رزرو هفته آینده نرخ‌ها را کاهش خواهد داد. بازنگری بزرگ نزولی در داده‌های اشتغال آمریکا که روز گذشته منتشر شد، این دیدگاه را تثبیت کرده است. انتظار می‌رود شاخص شاخص دلار نزدیک به سطح ۹۸.۰۰ حمایت شود، اگرچه اندکی تمایل داریم که تا پایان هفته کمی بالاتر برود. یورو: روایت دلار بر سیاست فرانسه غلبه دارد ابهام در سیاست فرانسه باعث شد فاصله بازده اوراق دولتی ۱۰ ساله فرانسه و آلمان (OAT:Bund) بالاتر از ۸۰ نقطه پایه تثبیت شود. هزینه استقراض ۱۰ ساله فرانسه اکنون با ایتالیا برابر است. ما احتمال یک فروش بیشتر در اوراق فرانسه را رد نمی‌کنیم، چرا که کشور به دنبال تشکیل دولت جدید است، اما این را بحران منطقه یورو نمی‌بینیم. به همین دلیل، ما فکر می‌کنیم محیط ریسک‌پذیر جهانی و دلار ضعیف همچنان موضوع غالب برای EURUSD باقی بماند. تقویم داده‌های منطقه یورو تا پیش از نشست بانک مرکزی اروپا در روز چهارشنبه آرام است. البته، سخنرانی سالانه رئیس کمیسیون اروپا، اورسولا فون در لاین، را داریم. بی‌شک تمرکز او بر موضوع قدرت نظامی خواهد بود، اما نمی‌دانیم آیا به برخی موضوعاتی که هفته گذشته در گزارش جهانی یورو به آن پرداختیم اشاره‌ای خواهد داشت یا نه. انتظار می‌رود EURUSD به معامله در اطراف محدوده ۱.۱۷۰۰ ادامه دهد – هرچند احتمال افت موقت به محدوده ۱.۱۶۳۰ تا ۱.۱۶۵۰ در اواخر این هفته را هم رد نمی‌کنیم. در جای دیگری از اروپا، رئیس بانک ملی سوئیس، مارتین اشلگل، امروز در ساعت ۱۳:۴۵ به وقت اروپا در یک کنفرانس بانکی سخنرانی خواهد داشت. احتمالاً او همان لحنی را اتخاذ می‌کند که در مصاحبه مجله روز دوشنبه داشت – که ما آن را به نفع فرانک سوئیس ارزیابی کردیم. پوند: عملکرد آرام و بهتر از انتظار پس از نوسانات شدید هفته گذشته در بازار اوراق قرضه و پیش‌بینی‌هایی مبنی بر اینکه بریتانیا نیاز به کمک مالی صندوق بین‌المللی پول (IMF) خواهد داشت، شرایط آرام‌تر شده است. حراج اوراق گیلت به‌خوبی پیش می‌رود و نشان می‌دهد بریتانیا در صورت مناسب بودن نرخ بهره، مشکلی برای تأمین مالی بدهی‌های خود ندارد. امروز نیز ۴ میلیارد پوند اوراق گیلت شش‌ساله عرضه می‌شود. جفت ارز EURGBP همچنان در محدوده ۰.۸۶ تا ۰.۸۷ کنترل‌شده باقی مانده است. جایگاه بازده بالای پوند باعث شده فروش آن هزینه‌بر باشد و مگر اینکه خبر منفی جدی به‌طور فوری منتشر شود، پوند می‌تواند در این سطوح مقاومت کند. نشست هفته آینده بانک انگلستان از نظر تئوری باید از پوند حمایت کند، مگر اینکه داده‌های آتی اشتغال و CPI به‌طور غیرمنتظره‌ای بسیار ضعیف باشند. ما همچنان بر پیش‌بینی‌های خود خوش‌بین هستیم؛ یعنی پایان سال نرخ EURGBP نزدیک به ۰.۸۷ و GBPUSD نزدیک به ۱.۳۸ خواهد بود، چرا که روند نزولی دلار بر بازار غالب خواهد بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر خزانه‌داری بریتانیا درخواست کمک مالی را رد کرد

ریوز، وزیر خزانه‌داری بریتانیا، در واکنش به گمانه‌زنی‌ها درباره نیاز این کشور به کمک مالی، تأکید کرد که مطرح کردن چنین پیشنهادی «جدی نیست». این اظهارات در حالی مطرح می‌شود که اقتصاد بریتانیا با چالش‌های متعددی روبرو است و برخی تحلیلگران نسبت به وضعیت آن ابراز نگرانی کرده‌اند. ریوز با این موضع قاطع، تلاش کرد تا به بازارها و سرمایه‌گذاران اطمینان دهد که دولت به طور کامل بر وضعیت مالی کشور کنترل دارد و به کمک نهادهای بین‌المللی مانند صندوق بین‌المللی پول (IMF) نیازی نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در انتظار بازبینی اشتغال تضعیف شد

بازارها آرام هستند و دلار اندکی ضعیف‌تر از آنچه انتظار داشتیم معامله می‌شود. نکته مهم امروز، بازبینی سالانه مقدماتی داده‌های اشتغال ایالات متحده است؛ جایی که احتمال دارد رقم سالانه تا ماه مارس حدود ۷۰۰ هزار نفر کمتر اصلاح شود. در همین حال، ما به مصاحبه‌ای از «مارتین اشلگل» رئیس بانک ملی سوئیس اشاره کردیم که در آن نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داده است. دلار آمریکا: تمرکز بر بازبینی داده‌های اشتغال جدیدترین مرحله روند نزولی دلار به دلیل ضعف بازار کار آمریکا شکل گرفته است. داده‌های اشتغال غیرکشاورزی (NFP) در ماه‌های ژوئیه و اوت، فدرال رزرو را وادار کرده تا فرضیه خود درباره «بازار کار قوی» را بازنگری کند و به نظر می‌رسد فدرال هفته آینده چرخه کاهش نرخ بهره را از سر بگیرد. داده‌های امروز آمریکا می‌تواند جزئیات بیشتری از این بازنگری در بازار کار نشان دهد، زیرا بازبینی سالانه شاخص تا ماه مارس منتشر خواهد شد. در سخنرانی اخیر، «کریستوفر والر» عضو فدرال رزرو، گفت که این بازنگری کاهشی می‌تواند ماهانه معادل ۶۰ هزار نفر باشد. شاید به همین دلیل اجماع برای بازبینی امروز حدود ۷۰۰ هزار نفر در رقم سالانه است. همین زمان در سال گذشته، بازبینی مقدماتی معادل منفی ۸۱۸ هزار نفر بود و به نظر می‌رسد تنها مشاهده عددی بزرگ‌تر از این بتواند باعث افت تازه‌ای در نرخ‌های بهره کوتاه‌مدت آمریکا و دلار شود. امروز همچنین شاخص اعتماد کسب‌وکارهای کوچک NFIB برای ماه اوت منتشر می‌شود که انتظار می‌رود پس از افت در آوریل، افزایش نشان دهد. با این حال، احتمالاً مؤلفه اشتغال در این شاخص مهم‌تر از بخش «قیمت‌های پرداختی» خواهد بود. دلار هفته را اندکی ضعیف‌تر از انتظار ما آغاز کرده است. ما همچنان فکر می‌کنیم که نرخ‌های بازار پول کوتاه‌مدت آمریکا می‌توانند تا موعد مالیات شرکت‌ها در دوشنبه آینده کمی سفت‌تر شوند و این شاید باعث تقویت موقت دلار شود، اما باید منتظر ماند و دید. شاخص دلار می‌تواند در محدوده ۹۷.۱۰/۲۰ حمایت شود، پیش از آنکه مستقیماً کف سال در ۹۶.۳۵ را بیازماید. اما رشد قابل توجه طلا و نقره نشان می‌دهد که سرمایه‌گذاران همچنان به دنبال پوشش‌های تورمی هستند – چیزی که دلار بدون تردید نیست. یورو: سیاست فرانسه عامل فشار همان‌طور که انتظار می‌رفت، نخست‌وزیر فرانسه «فرانسوا بایرو» دیروز رأی اعتماد پارلمان را از دست داد و استعفای خود را تقدیم کرد. همان‌طور که همکارم «شارلوت دو مونتپلیر» نوشت، اکنون پرسش این است که آیا احزاب سیاسی ناهمسو ابتدا درباره «چه چیزی» (چگونگی توافق بر سر بودجه) به توافق می‌رسند یا ابتدا بر سر «چه کسی» باید دولت را رهبری کند. هیچ‌یک از این موارد خبر خوبی برای یورو محسوب نمی‌شود و بدون شک باعث عملکرد ضعیف دوره‌ای اوراق قرضه دولتی فرانسه خواهد شد، زیرا سرمایه‌گذاران درباره احتمال مجبور شدن «مکرون» به برگزاری انتخابات زودهنگام گمانه‌زنی می‌کنند. با این حال، جفت‌ارز EURUSD وضعیت مناسبی دارد. افت نرخ‌های کوتاه‌مدت آمریکا، هزینه‌های پوشش ریسک دلار برای سرمایه‌گذاران اروپایی در دارایی‌های آمریکایی را به ۲.۱۲٪ در سال – کمترین سطح از اوایل آوریل – رسانده است. این امر باید به‌ویژه سرمایه‌گذاران درآمد ثابت را ترغیب کند تا نسبت‌های پوشش ریسک دلاری خود را افزایش دهند و بر نرخ نقدی دلار فشار وارد کنند. فقط اینکه داستان بازار پول آمریکا در بالا، ما را از پیش‌بینی حرکت پرقدرت فراتر از سقف ۱.۱۸۳۰ بازمی‌دارد. تقویم اقتصادی منطقه یورو امروز آرام است، اما سخنرانی دو مقام بانک مرکزی اروپا را داریم: «یواخیم ناگل» و «فرانسوا ویلروی دو گالو» که هر دو در اجلاس نوآوری BIS حضور دارند. به نظر نمی‌رسد آن‌ها در آستانه نشست پنجشنبه بانک مرکزی اروپا، درباره سیاست پولی اظهارنظر مهمی داشته باشند. جفت‌ارز EURUSD ممکن است موقتاً در محدوده ۱.۱۷۹۰/۱۸۰۰ متوقف شود. اما هدف چندماهه بدون شک سطح ۱.۲۰ خواهد بود. فرانک سوئیس: تحمل بیشتر SNB در برابر قدرت فرانک به ندرت از بانک ملی سوئیس خبری می‌شنویم، اما در مصاحبه‌ای جامع که دیروز منتشر شد، رئیس بانک «مارتین اشلگل» نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داد. این امر در زمانی رخ داده که جفت‌ارز EURCHF نزدیک ۰.۹۳ و USDCHF زیر ۰.۸۰ معامله می‌شوند – یعنی زمانی که فرانک به طور اسمی بسیار قوی است و نرخ تورم سالانه تنها ۰.۲٪ است. دو نکته از مصاحبه برجسته بود: نخست اینکه بازگرداندن نرخ‌های بهره منفی مستلزم شرایط بسیار دشوار خواهد بود. نرخ سیاستی بانک ملی سوئیس در حال حاضر صفر است و نشست بعدی آن در ۲۵ سپتامبر برگزار می‌شود. دوم اینکه «با توجه به اینکه قیمت‌ها و در نتیجه هزینه‌ها برای شرکت‌ها در کشورهای دیگر بسیار سریع‌تر در حال افزایش است، تقویت واقعی فرانک به آن اندازه که در نگاه اول به نظر می‌رسد چشمگیر نیست.» ما (تیم تحلیل ING) در مقالات پژوهشی قبلی درباره فرانک واقعی به‌طور مفصل بحث کرده‌ایم و اظهارات اشلگل کمی شگفت‌آور است؛ زیرا فرانک واقعی اکنون در سطوح بالای اوایل ۲۰۲۴ قرار دارد – زمانی که بانک ملی سوئیس رویکردی انبساطی‌تر در پیش گرفته بود. ما این اظهارات را نشانه‌ای از آرامش بیشتر بانک مرکزی سوئيس در قبال قدرت فرانک، دورتر شدن احتمال بازگشت نرخ‌های منفی و در شرایطی که سیاست و پایداری بدهی نقش بیشتری در بازارهای فارکس بازی می‌کنند، به معنای حمایت بیشتر از موقعیت‌های استراتژیک خرید فرانک ارزیابی می‌کنیم. این اظهارات احتمال بازآزمایی کف امسال جفت‌ارز EURCHF در سطح ۰.۹۲۲۰ را افزایش می‌دهد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار کار بریتانیا دچار رکود شد

بریتانیا با شدیدترین افت استخدام در میان کشورهای اروپایی مواجه شده است؛ این کاهش پس از اجرای افزایش مالیاتی ۲۶ میلیارد پوندی توسط ریچل ریوز، وزیر خزانه‌داری رخ داده است. بر اساس گزارش شرکت ManpowerGroup UK، تمایل کارفرمایان بریتانیایی برای استخدام نیروهای جدید با سریع‌ترین نرخ در میان ۲۱ کشور اروپایی کاهش یافته است. در حالی که پیش از بودجه پاییز سال گذشته، ۴۱٪ از مدیران قصد استخدام داشتند و تنها ۱۳٪ به کاهش نیرو فکر می‌کردند، اکنون این فاصله به ۱۱ واحد درصد رسیده که نشان‌دهنده افت ۱۷ واحدی در یک سال گذشته است. در مقایسه، فرانسه و آلمان به ترتیب کاهش‌هایی معادل ۸ و ۵ واحد درصد را تجربه کرده‌اند. ریوز در پاییز گذشته بخش عمده‌ای از افزایش مالیاتی ۴۰ میلیارد پوندی را بر دوش کارفرمایان گذاشت و اکنون در آستانه بودجه جدید پاییز، افزایش مالیاتی دیگری بین ۲۰ تا ۳۰ میلیارد پوند در راه است. پترا تگ، مدیر ManpowerGroup UK، گفت: «چشم‌انداز بازار کار بریتانیا در حال حاضر بسیار دشوار است. برخلاف سال گذشته که فشارها در سراسر اروپا احساس می‌شد، امسال بریتانیا مسیر متفاوتی را طی می‌کند.» او هشدار داد که کارفرمایان به‌جای استخدام نیروی انسانی، به‌دنبال جایگزینی با هوش مصنوعی و اتوماسیون هستند. در مقابل، سخنگوی خزانه‌داری اعلام کرد که از آغاز این دوره پارلمان، ۳۸۰ هزار شغل جدید ایجاد شده و اعتماد کسب‌وکارها در بالاترین سطح ۱۰ سال اخیر قرار دارد. او افزود: «ما با کاهش نرخ بهره، امضای سه توافق تجاری بزرگ با اتحادیه اروپا، آمریکا و هند، اصلاح مالیات کسب‌وکار و تثبیت نرخ مالیات شرکت‌ها در ۲۵٪، در حال اجرای برنامه‌ای برای تقویت اقتصاد و حمایت از مردم هستیم.» منبع: telegraph.co.uk

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مرکب نزدک در یک رکورد تاریخی جدید بسته شد

شاخص‌های اصلی در شروع هفته معاملاتی جدید مثبت بسته شدند. شاخص مرکب نزدک (Nasdaq Composite) با رشد ۹۰.۳۱ واحدی یا ۰.۴۵ درصدی، در یک رکورد تاریخی جدید بسته شد. سطح پایانی ۲۱,۷۹۸.۷۰ از رکورد قبلی در ۱۳ آگوست که ۲۱,۷۱۳.۱۴ بود، فراتر رفت. همچنین، رکورد جدیدی برای بالاترین قیمت روزانه در سطح ۲۱,۸۸۵.۶۲ به ثبت رسید. عملکرد سایر شاخص‌ها به شرح زیر بود: شاخص داو جونز (Dow Jones) با رشد ۱۱۴.۰۹ واحدی (۰.۲۵ درصد) به ۴۵,۵۱۴.۹۵ رسید. شاخص اس‌اند‌پی (S&P) با افزایش ۱۳.۶۵ واحدی (۰.۲۱ درصد) به ۶,۴۹۵.۱۵ رسید. شاخص راسل ۲۰۰۰ (Russell 2000) با رشد ۳.۸۴ واحدی (۰.۱۶ درصد) به ۲,۳۹۴.۸۹ رسید. برخی از سهام‌های برجسته با رشد قابل توجه عبارت بودند از: شرکت رابین‌هود (Robinhood) با رشد ۱۵.۸۰ درصدی به دلیل شتاب قدرتمند معاملات خرد پیشتاز بود. سهام علی‌بابا (Alibaba) با رشد ۴.۱۶ درصدی به دلیل بهبود خوش‌بینی‌ها نسبت به سهام فناوری چین و امید به حمایت‌های سیاستی در پکن افزایش یافت. شرکت برادکام (Broadcom) با رشد ۳.۲۶ درصدی تحت تأثیر رونق بخش نیمه‌هادی‌ها و تقاضا برای هوش مصنوعی و مراکز داده رشد کرد. سهام گیم‌استاپ (GameStop) با رشد ۲.۷۶ درصدی به دلیل بازگشت شتاب سهام‌های میم (meme-stock) و خریدهای سفته‌بازانه توسط معامله‌گران خرد، افزایش یافت. شرکت کراوداسترایک (CrowdStrike) با رشد ۲.۵۰ درصدی به دلیل اولویت‌بندی شرکت‌ها برای هزینه‌های دفاع سایبری، به روند صعودی خود ادامه داد. در میان بخش‌های مختلف شاخص اس‌اند‌پی، فناوری اطلاعات با رشد ۰.۶۷ درصدی بهترین عملکرد را داشت، در حالی که بخش خدمات شهری (Utilities) با افت ۱.۰۷ درصدی بیشترین کاهش را تجربه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: نرخ‌های منفی فعلاً منتفی هستند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که بازگشت به نرخ‌های بهره منفی با موانع جدی مواجه است و در شرایط فعلی، چنین اقدامی بعید به نظر می‌رسد. او با اشاره به آثار منفی نرخ‌های منفی بر پس‌اندازکنندگان و صندوق‌های بازنشستگی، تأکید کرد که سیاست‌گذاران باید با احتیاط عمل کنند. همچنین، ابهامات ناشی از تعرفه‌های تجاری آمریکا موجب کاهش سرمایه‌گذاری شرکت‌ها و تضعیف رشد اقتصادی شده‌اند. بازارهای مالی نیز با توجه به این مواضع، هیچ کاهش نرخ بهره‌ای را برای باقی‌مانده سال ۲۰۲۵ پیش‌بینی نکرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نگرانی از رکود بر خوش‌بینی کاهش نرخ بهره غلبه کرد

بازارهای سهام آمریکا روز جمعه را با نوسانات شدید و در نهایت با کاهش به پایان رساندند تا یک هفته پر فراز و نشیب را در محدوده منفی به اتمام برسانند. گزارش ضعیف‌تر از انتظار اشتغال، ابتدا امید به کاهش بیشتر نرخ بهره توسط فدرال رزرو را افزایش داد، اما در ادامه نگرانی از رکود اقتصادی بر بازار سایه افکند و شاخص‌ها را به محدوده منفی کشاند. در ابتدای روز معاملاتی، بازارها حتی رکوردهای تاریخی جدیدی را به ثبت رساندند، اما این روند پایدار نبود. پس از انتشار گزارش ضعیف اشتغال، سرمایه‌گذاران در ابتدا این خبر را مثبت تلقی کردند، اما این خوش‌بینی به سرعت جای خود را به ترس داد و منجر به یک نوسان نزولی قابل توجه شد. با این حال، همانند روندی که در تمام طول هفته مشاهده شد، ورود تقاضا و خریداران در ساعات پایانی معاملات، بخشی از افت‌ها را جبران کرد و مانع از افت سنگین‌تر شاخص‌ها شد. عملکرد شاخص‌های کلیدی در پایان معاملات، عملکرد شاخص‌ها متفاوت بود. شاخص راسل ۲۰۰۰ که به نرخ بهره حساس است، با حمایت بخش مالی روز مثبتی را سپری کرد، در حالی که نزدک تقریباً بدون تغییر باقی ماند. نتایج روزانه: اس‌اندپی500: %۰.۳۶- میانگین صنعتی داو جونز (DJIA): %۰.۵- راسل ۲۰۰۰: %۰.۴۵+ ترکیبی نزدک: بدون تغییر نتایج هفتگی: اس‌اندپی50: %۰.۳+ ترکیبی نزدک: %۱.۴+ میانگین صنعتی داو جونز (DJIA): %۰.۳- راسل ۲۰۰۰: %۱.۰+

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تورم آمریکا و نشست ECB در کانون توجه بازارها

داده‌های تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهش‌های بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایه‌ای در تاریخ ۱۷ سپتامبر را مطرح کرده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسک‌های ناشی از تضعیف بازار کار ممکن است اکنون بر ریسک‌های تورمی غلبه کرده باشد؛ موضوعی که می‌تواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفه‌های بالاتر بر قیمت‌ها چه خواهد بود. بنابراین، داده‌های ماه‌های آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیت‌های پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرف‌کننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکل‌گیری انتظارات آتی و نمودار نقطه‌ای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانه‌ها را منعکس می‌کند، اغلب سیگنال‌های پیش‌نگرانه‌تری نسبت به شاخص قیمت مصرف‌کننده (شاخص CPI) دارد. همان‌طور که در داده‌های ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست می‌تواند خوش‌بینی سرمایه‌گذاران نسبت به سرعت کاهش نرخ‌ها را تعدیل کند. در حال حاضر، تأثیر تعرفه‌ها بر قیمت کالاها محدود به نظر می‌رسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این داده‌ها، شاخص اعتماد مصرف‌کننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرف‌کنندگان که در ماه‌های گذشته به‌طور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخ‌ها همسو نباشد، احتمال بازگشت به شیب‌دار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاه‌مدت با اتکا به انتظار کاهش نرخ‌ها افت می‌کند، اما بازدهی اوراق بلندمدت به دلیل نگرانی‌های تورمی افزایش می‌یابد. علاوه بر این، نگرانی‌ها درباره کسری‌های بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یک‌ونیم ماهه رسید و این در حالی است که وزارت خزانه‌داری آمریکا در هفته آینده قصد دارد اوراق سه‌ساله، ده‌ساله و ۳۰ساله جدیدی را عرضه کند؛ امری که می‌تواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار می‌رود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاست‌گذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ به‌ویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار داده‌اند که احتمال دارد گام بعدی افزایش نرخ‌ها باشد، در حالی‌که چهره‌هایی نظیر اولی رن بر این باورند که روند تورم می‌تواند کمتر از پیش‌بینی‌ها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچک‌ترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها به‌عنوان نشانه‌ای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل می‌کند که کاهش بعدی نرخ‌ها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسش‌های متعددی را متوجه لاگارد خواهد کرد. نگرانی‌ها درباره سطح بدهی‌های دولتی مدت‌هاست وجود دارد، اما در هفته‌های اخیر با افزایش ریسک‌های سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغه‌ها پررنگ‌تر شده است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنش‌های سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمی‌رسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، به‌ویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخست‌وزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیم‌گیری خواهد کرد؛ بودجه‌ای که شامل کاهش هزینه‌ها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا می‌رود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سخت‌گیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانی‌ها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی می‌تواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازه‌ای بر یورو وارد کند. آسیب‌پذیری پوند در برابر بحران بدهی‌های بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان می‌دهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینه‌های کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوش‌بینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد می‌شود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینه‌ها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه می‌کند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایه‌گذاران نسبت به توانایی دولت در بازپرداخت بدهی‌ها خطری جدی‌تر برای پوند محسوب می‌شود تا برای دیگر ارزهای آسیب‌پذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانی‌ها در بازار اوراق ادامه‌دار نباشد، پوند و اوراق قرضه دولتی می‌توانند در کوتاه‌مدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، می‌تواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپک‌پلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر دارایی‌ها متفاوت بوده‌اند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریم‌های تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمت‌ها کمک کرده است. اما در سوی دیگر، اوپک‌پلاس با سیگنال‌های جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارش‌های منتشرشده از منابع نزدیک به این سازمان نشان می‌دهد که اوپک‌ هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیه‌ها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور می‌شد افزایش ۵۴۷ هزار بشکه‌ای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره می‌تواند فشار نزولی تازه‌ای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید می‌خورد؛ داده‌هایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارش‌های رسمی، نشانه‌ای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایه‌گذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیف‌تر از انتظار ظاهر شود که می‌تواند فضای منفی ایجاد کند. روز چهارشنبه نیز داده‌های تورمی چین شامل شاخص قیمت مصرف‌کننده و تولیدکننده منتشر خواهد شد؛ آماری که می‌تواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفاف‌تر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سه‌ماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایه‌گذاران در هفته پیش‌رو به شمار می‌رود. ✔️  بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار سهام زیر فشار رکود؛ چرا نگاه‌ها به اقتصاد تغییر کرده است؟

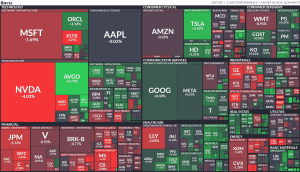
روند بازارهای سهام آمریکا در روز جمعه نشان داد که معامله‌گران در حال بازنگری جدی در ارزیابی خود از چشم‌انداز اقتصاد هستند. اگرچه کاهش نرخ‌های بهره توسط فدرال رزرو جذاب به نظر می‌رسد، اما ضعف فزاینده داده‌های اقتصادی باعث شده است که این خوش‌بینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمت‌گذاری کرده‌اند؛ سناریویی که نرخ بهره را به زیر ۳ درصد می‌رساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخ‌های ممکن را پیش‌خور کرده و اگر داده‌های اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانه‌ای از سوی سیاست پولی باقی نمی‌ماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفه‌هاست که می‌تواند در کنار رکود به سناریوی کابوس‌وار رکود تورمی منجر شود. همین نگرانی‌ها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. هم‌زمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران می‌تواند نشانه‌ای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استارمر، نخست وزیر بریتانیا، پس از استعفای رینر، بازآرایی کابینه را آغاز کرد

نخست‌وزیر بریتانیا، استارمر، پس از استعفای آنجلا رینر از سمت معاون نخست‌وزیر، در حال انجام تغییرات در کابینه است. به گفته سخنگوی دولت، این بازآرایی سیاسی با هدف بازسازی تیم دولت و پاسخ به فشارهای سیاسی داخلی انجام می‌شود. استعفای رینر در پی افشای پرداخت ناقص مالیات بر خرید ملک صورت گرفت و اکنون استارمر در تلاش است تا با تغییرات در ساختار دولت، ثبات سیاسی را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آنجلا رینر، معاون نخست‌وزیر بریتانیا، استعفا داد

این تصمیم پس از افشای پرداخت ناقص مالیات بر خرید یک آپارتمان در شهر هوو و افزایش فشارهای سیاسی از سوی مخالفان اتخاذ شده است. رینر پیش‌تر اذعان کرده بود که به دلیل دریافت مشاوره حقوقی اشتباه، مبلغ کامل مالیات موسوم به «استمپ دیوتی» را پرداخت نکرده است. او همچنین خود را به نهاد نظارت بر استانداردهای وزارتی معرفی کرده و متعهد شده بود که مبلغ بدهی را پرداخت کند. با وجود حمایت نخست‌وزیر استارمر، فشارهای فزاینده از سوی حزب محافظه‌کار و رسانه‌ها، رینر را به کناره‌گیری واداشت. رینر یکی از چهره‌های برجسته حزب کارگر بود که نقش کلیدی در سیاست‌های مسکن و عدالت اجتماعی ایفا می‌کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص S&P 500 در آستانه ثبت رکورد تاریخی بسته شد

بازار سهام آمریکا روز پنج‌شنبه ابتدا با افت آغاز شد، اما در نیمه دوم معاملات با افزایش تقاضا و موج خرید در دقایق پایانی – برای سومین روز متوالی – شاخص S&P 500 را تا نزدیکی بالاترین سطح تاریخ خود پیش برد. این شاخص در پایان معاملات با رشد ۰٫۸ درصدی در سطح ۶۵۰۲ واحد بسته شد؛ رقمی که تنها اندکی کمتر از رکورد ۶۲۰۷ واحد ثبت‌شده در ۲۵ اوت است و بالاترین سطح بسته‌شدن روزانه تاکنون محسوب می‌شود. عملکرد سایر شاخص‌های مهم نیز مثبت بود: نزدک: ‌+۱٫۰٪ راسل ۲۰۰۰: ‌+۱٫۳٪ میانگین صنعتی داوجونز: ‌+۰٫۸٪ شاخص ترکیبی تورنتو (TSX): ‌+۰٫۵٪  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر