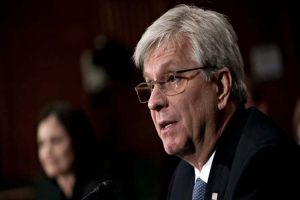
کریستوفر والر، عضو هیئتمدیره فدرال رزرو، اظهار داشت که هیچ تردیدی در نقش مثبت هوش مصنوعی (AI) در رشد اقتصاد آمریکا وجود ندارد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
کریستوفر والر، عضو هیئتمدیره فدرال رزرو، اظهار داشت که هیچ تردیدی در نقش مثبت هوش مصنوعی (AI) در رشد اقتصاد آمریکا وجود ندارد.

تنشهای آمریکا و چین ممکن است برای چشمانداز [اقتصادی/بازار] اهمیت داشته باشد. فدرال رزرو باید درباره معرفی یک ریسک نادر جدید فکر کند. با تغییر در توازن ریسک، ضرورت حرکت به سمت سیاستی خنثیتر بیشتر شده است. به نظر من، تفاوت من با دیگر اعضای کمیته بازار آزاد فدرال (FOMC) در سرعت حرکت به سمت سیاست خنثی است اکنون رسیدن سریع به نرخ خنثی حتی ضروریتر شده است. تعیین دقیق نرخ بهره خنثی دشوار است بازار کار بهوضوح ضعیف شده است دو کاهش دیگر نرخ بهره در سال جاری منطقی به نظر میرسد. تغییرات در سیاست مهاجرت باعث شوک جمعیتی شده است من انتظار کاهش قابل توجه تورم را ظرف یک سال آینده دارم. امیدواریم برای نشست اکتبر دادههای لازم را داشته باشیم؛ در غیر این صورت، تصمیمگیری بر اساس چشمانداز خواهد بود. هنوز در دادههای جایگزین چیزی نمیبینم که به پیشبینی اصلی تردید وارد کند. پیشبینی میشود که تورم شاخص PCE اصلی به سطح ۲٪ طی یک سال و نیم آینده برسد. اگر سیاستها کمی تسهیلیتر شود، بیکاری کمی کاهش مییابد. تا کنون هیچ مذاکرهای درباره ماندن در فدرال رزرو بعد از ۳۱ ژانویه نداشتهام اهمیتی نمیدهم که قیمت طلا به بالاترین حد تاریخی رسیده است انتظار میرود سرمایهگذاری در آمریکا به شکل قابل توجهی افزایش یابد
۱۱ نامزد اولیه ریاست فدرال رزرو همگی قدرتمند بودند و اکنون فهرست نامزدهای ریاست فدرال رزرو به ۵ نفر کاهش یافته است. یکی از معیارهای انتخاب رئیس فدرال رزرو، داشتن «ذهن باز» است. بعد از روز شکرگزاری، در دسامبر، ما سه یا چهار نامزد را برای مصاحبه به ترامپ معرفی خواهیم کرد. ممکن است از شرکتهای دفاعی آمریکا بخواهیم بازخرید سهام کمتری انجام دهند. کاهش کسری تجاری ایالات متحده باید از ارزش دلار حمایت کند. درباره افزایش قیمت طلا بسنت گفت: خریداران بیشتر از فروشندگان هستند.
لکورنو، نخستوزیر فرانسه، موفق شد حزب سوسیالیست را با خود همراه کند و اکنون شانس خوبی برای نجات از رأی عدم اعتماد فردا و تصویب بودجه دارد. مقداری از پریمیوم ریسک (Risk Premium) در یورو کاهش یافته است، در حالی که دلار آمریکا از بهبود تمایلات ریسکپذیری و اظهارات نسبتاً انبساطی (داویش) پاول، رئیس فدرال رزرو، ضربه خورده است. اخبار تجاری آمریکا و چین و گزارش «کتاب بژ» فدرال رزرو محرکهای اصلی امروز خواهند بود. دلار آمریکا: اصلاح قیمتی ناشی از ریسک، نه تجارت دلار بخش قابل توجهی از رالی اخیر خود را از دست داده است، که این امر با بهبود تمایلات ریسکپذیری، سخنرانی جروم پاول، رئیس فدرال رزرو و خنثی شدن موقعیتهای فروش یورو که با ریسکهای سیاسی فرانسه مرتبط بودند، تسهیل شد. در همین حال، تنشهای تجاری آمریکا و چین ادامه دارد و رئیسجمهور ترامپ در واکنش به خودداری چین از خرید سویای آمریکا، تهدید به توقف واردات روغن پخت و پز چینی کرده است. با این حال، جهش شبانه دلار استرالیا نشان میدهد که تنشهای تجاری محرک اصلی اصلاح قیمتی دلار آمریکا نبودهاند. تمایلات ریسکپذیری در طول روز سهشنبه بهبود یافتند – که با درآمدهای قوی بانکهای آمریکایی تقویت شد – و سپس سخنرانی پاول تیترهای نسبتاً انبساطی را اضافه کرد: سرعت کندتر در اشتغالزایی، تورم قابل تحمل و احتمال بازگشت از انقباض کمی (QT). با این حال، موضع کلی سیاست پولی نسبت به سپتامبر عمدتاً بدون تغییر باقی ماند. قیمتگذاری بازار برای فدرال رزرو، کاهش ۴۸ نقطه پایه تا پایان سال است، و ما (تیم تحلیل ING) تردید داریم که این میزان پیش از رسیدن دادههای جدید تورم و اشتغال، تغییر زیادی کند. در بخش دادهها، نظرسنجی کسبوکارهای کوچک NFIB ترکیبی بود. خوشبینی به زیر ۱۰۰ سقوط کرد اما بالاتر از میانگین سال ۲۰۲۴ باقی ماند، در حالی که زیرشاخص «برنامههای استخدام» برای چهارمین ماه متوالی افزایش یافت. تمرکز امروز بر گزارش «کتاب بژ» فدرال رزرو است. اقتصاددان ما برای ایالات متحده اشاره میکند که « کتاب بژ» در کاهش ۵۰ نقطه پایه نرخ بهره در سپتامبر ۲۰۲۴ نقش کلیدی ایفا کرد. نسخه اوت این گزارش به توقف فعالیت و ثابت ماندن یا کاهش اشتغال در تقریباً تمام مناطق اشاره داشت. ما انتظار بهبود قابل توجهی را این بار نداریم، که باید از کاهش ۲۵ نقطه پایه نرخ بهره در اواخر این ماه حمایت کند. پس از اصلاح شدید دیروز، سطح مورد نیاز برای افت بیشتر دلار بالاتر رفته است. اما با ادامه حمایت سود شرکتها از تمایلات ریسکپذیری و پتانسیل گزارش «کتاب بژ» برای نشان دادن علائم هشدار، توازن ریسکها امروز همچنان به طور نسبی برای دلار منفی باقی میماند. یورو: بالاخره یک خبر خوب یورو دیروز پس از تحولات سیاسی مثبت در فرانسه، حمایت پیدا کرد. سباستین لکورنو، نخستوزیر، متعهد شد اصلاحات بازنشستگی را به تعویق بیندازد، که این یک خواسته کلیدی از سوی حزب سوسیالیست بود. حزب سوسیالیست نیز در مقابل اعلام کرد که از رأی عدم اعتماد فردا حمایت نخواهد کرد. با حمایت سوسیالیستها، شانس تصویب بودجه به طور قابل ملاحظهای بهبود یافته است، حتی اگر تعداد آرا در پارلمان همچنان فشرده باشد. پیشنویس بودجه، کاهش کسری بودجه از ۵.۴٪ به ۴.۷٪ در سال جاری را هدف قرار داده است، اگرچه توقف اصلاحات بازنشستگی ممکن است اعتماد بازار به تثبیت مالی بلندمدت را خدشهدار کند. با این حال، با بازگشت اسپرد ۱۰ ساله اوراق قرضه فرانسه (OAT) به آلمان (Bund) به زیر ۸۰ نقطه پایه – کمترین سطح در یک ماه گذشته – یورو کمتر شکننده به نظر میرسد. اگر لکورنو از رأی عدم اعتماد جان سالم به در ببرد، جفتارز EURUSD میتواند کمی بالاتر برود و احتمالاً حمایت قوی حول سطح ۱.۱۶۰ ایجاد کند. دلار استرالیا: دادههای اشتغال در کانون توجه اما تنشهای تجاری غالب هستند استرالیا دادههای اشتغال سپتامبر را امروز صبح (به وقت محلی) منتشر میکند، که اجماع انتظار افزایش ۲۰ هزار نفری اشتغال را پس از کاهش ۵ هزار نفری در ماه اوت دارد. پیشبینی میشود نرخ بیکاری از ۴.۲٪ به ۴.۳٪ افزایش یابد، اگرچه این امر بعید است که موجب نگرانی بانک مرکزی استرالیا شود، مگر اینکه شاهد گزارش ضعیف دیگری یا افزایش شدیدتر بیکاری باشیم. در حال حاضر، تمرکز بر روی تورم است، با انتشار شاخص قیمت مصرفکننده سه ماهه سوم در ۲۹ اکتبر. ما فکر میکنیم این داده میتواند کاهش نرخ بهره تا پایان سال را تأیید کند، هرچند نه به زودی در نشست ۴ نوامبر. با این وجود، دلار استرالیا به دلیل جایگاه خود به عنوان حساسترین ارز گروه G10 نسبت به چین، همچنان به شدت به اخبار تجاری آمریکا و چین گره خورده است. رالی شبانه نشان میدهد که نگرانیهای بازار کمی آرامتر شده است، اما تشدید بیشتر تنشها تأثیر شدیدی بر AUD خواهد داشت، به ویژه در برابر پناهگاههای امن جایگزین مانند یورو، ین و فرانک سوئیس. برای جفتارز AUDUSD، واکنش به این بستگی دارد که آیا تعرفههای جدید فشار گستردهتری بر داراییهای آمریکا و دلار وارد میکنند یا خیر. با فرض اینکه در پایان ماه اکتبر نشست ترامپ و شی جین پینگ با آشتی همراه باشد، هدف ما برای AUDUSD در پایان سال، یعنی ۰.۶۸۰، همچنان قابل قبول به نظر میرسد. منبع: ING
روند رکوردشکنی طلا در بازارهای جهانی متوقف نشده است. این فلز گرانبها امروز با ۱.۳٪ افزایش دیگر، به رکورد تاریخی جدید 4,199 دلار در هر اونس رسید و هدف بعدی خود یعنی سطح روانی 4,200 دلار را در تیررس قرار داد. این جهش قوی در پی ورود مجدد خریدارانی که در افت قیمت اقدام به خرید میکنند (Dip Buyers) رخ داد، که سودگیری سبک در معاملات دیروز اروپا را جبران کردند. عامل محرک کلیدی در صعود امروز، تضعیف مجدد دلار آمریکا است که قیمت کالاها را برای خریداران با ارزهای دیگر ارزانتر میکند. نقره نیز از این روند عقب نمانده و با ۱.۹٪ افزایش، به 52.40 دلار صعود کرده است. هر دو فلز گرانبها اکنون در آستانه ثبت نهمین هفته متوالی سود هستند. با این حال، تحلیلگران هشدار میدهند که با توجه به الگوهای فصلی، ماه نوامبر ممکن است دورهای پرچالشتر برای فلزات گرانبها باشد.
جروم پاول، رئیس فدرال رزرو، اخیراً درباره «ریسکهای نزولی برای بازار کار» هشدار داد. این اظهارات بلافاصله این گمانهزنی را در بازار ایجاد کرد که آیا او به دادههای گزارش مشاغل سپتامبر، که هنوز به طور عمومی منتشر نشده بود، دسترسی داشته است یا خیر. با وجود این زمزمهها، تحلیل اظهارات پاول نشان میدهد که وی هیچ تأیید یا تکذیب صریحی درباره داشتن اطلاعات جدید ارائه نکرده است. نکته مهمتر و کلیدی این است که پاول به طور قطعی «انتظارات بازار برای کاهش نرخ بهره در اواخر ماه جاری» را مجدداً تأیید کرد. هیچ نشانهای از تردید یا مقاومت در برابر این انتظار مشاهده نشد. این موضعگیری قاطعانه، مهمترین پیام رئیس فدرال رزرو به سرمایهگذاران بود.
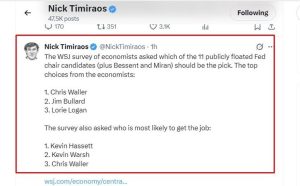
کریستوفر والر، عضو هیئت مدیره فدرال رزرو، اولین انتخاب اقتصاددانان برای ریاست جدید فدرال رزرو است. اما ترامپ به هَست علاقه دارد. وال استریت ژورنال از اقتصاددانان نظرسنجی کرد که چه کسی باید رئیس جدید فدرال رزرو باشد و همچنین چه کسی را فکر میکنند که واقعاً این سمت را به دست خواهد آورد. تیمیراوس، خبرنگار فدرال رزرو در WSJ، این شکاف (بین «باید» و «خواهد») را مقایسه و نتیجه را توییت کرد. بهترین انتخاب از نظر آنها، کریستوفر والر، عضو فدرال رزرو، رتبهبندی شد. اما... از نظر آنها، محتملترین گزینه، کوین هَست، مدیر شورای ملی اقتصادی است.
سیاست پولی مسیر از پیش تعیینشدهای ندارد و سناریوهایی وجود دارد که نرخها را ثابت نگه دارد. انتظار رشد بیشتر، افزایش اندکی در نرخ بیکاری و بالا ماندن تورم را دارم. شرایط مالی مساعد از خانوارها حمایت خواهد کرد. ریسکهای نزولی برای بازار کار افزایش یافته است. با کاهش تأثیر تعرفهها، تورم باید شروع به تعدیل شدن کند. ریسکهای تورمی بیشتر مهار شدهاند، اما تعرفهها همچنان قیمتها را افزایش خواهند داد. سیاست پولی حتی با کاهش بیشتر نرخ بهره، همچنان انقباضی باقی خواهد ماند. ما انتظار افزایش نسبتاً اندک دیگری در نرخ بیکاری را داریم. با کاهش عدم قطعیت، انتظار میرود استخدام افزایش یابد. معقولانه است که در سال ۲۰۲۵، نرخها کمی بیشتر عادیسازی شوند. ریسکهای نزولی برای بازار کار احتمالاً افزایش یافته است. نقطهی سر به سرِ رشد اشتغال میتواند حدود ۴۰ هزار شغل در ماه باشد. تورم همچنان دغدغه اصلی است. از مدتها پیش انتظار داشتم که اثرگذاری تعرفهها بر اقتصاد زمانبر باشد. انتظار دارم استخدام در بلندمدت بهبود یابد. معیارهای اطمینان مصرفکننده چندان قوی نیستند و این شاخص، بهترین پیشبینیکننده مصرف نبوده است. ریسکهای بازار کار نشان میدهد که به کاهش بیشتر (نرخ بهره) نیاز است. شاید کاهش ۲۵ واحد پایه دیگر (نرخ بهره) مناسب باشد.
جروم پاول، رئیس فدرال رزرو ایالات متحده، در ادامه سخنرانی امروز خود هشدار داد که انتقال کند اثر تعرفههای تجاری به قیمتها، خطر تبدیلشدن به تورمی پایدار را در پی دارد. او تأکید کرد: «اگر فدرال رزرو بیش از حد سریع عمل کند، ممکن است کار کنترل تورم نیمهتمام بماند.» پاول با اشاره به دادههای اخیر افزود که از زمان نشست ماه ژوئیه، نشانهها حاکی از تضعیف محسوس در بازار کار آمریکا بوده است. به گفته پاول، فدرال رزرو در تصمیمگیریهای آینده خود همچنان بر دادههای اقتصادی و روند تورم تکیه خواهد کرد و از اقدامهای عجولانه که میتواند هدف ثبات قیمتی را تهدید کند، پرهیز خواهد نمود. اعلام کرد که بازار کار آمریکا نشانههایی از ضعف فزاینده نشان میدهد و ریسکهای نزولی آن «بهطور قابلتوجهی افزایش یافته است.» او در ادامه افزود: «تورم هنوز در مسیر صعودی قرار دارد،» و تأکید کرد که این روند همچنان یکی از نگرانیهای اصلی فدرال رزرو در تصمیمگیریهای آتی سیاست پولی است. اظهارات پاول بار دیگر بر چالش دوگانهای که فدرال رزرو با آن روبهروست—یعنی ضعف تدریجی اشتغال از یک سو و تداوم فشارهای قیمتی از سوی دیگر—تأکید دارد؛ شرایطی که مسیر آینده سیاستهای پولی آمریکا را پیچیدهتر کرده است.
جروم پاول، رئیس فدرال رزرو ایالات متحده، در سخنرانی امروز خود اعلام کرد که دادههای اخیر نشان میدهد بازار کار آمریکا وارد مرحلهای با نرخ پایین جذب نیرو و نرخ پایین تعدیل کارکنان شده است. پاول گفت: «اطلاعات موجود نشان میدهد که وضعیت فعلی اقتصاد تقریباً مشابه ماه سپتامبر است.» او افزود که پیش از تعطیلی دولت فدرال، دادههای اقتصادی حاکی از رشدی بهتر از انتظار بودند، اما همزمان ریسکهای نزولی برای بازار اشتغال افزایش یافته است. جروم پاول، رئیس فدرال رزرو ایالات متحده، در بخش دیگری از سخنرانی خود اعلام کرد که افزایش ریسکهای موجود در بازار اشتغال، تصمیم این نهاد برای کاهش نرخ بهره در ماه سپتامبر را منطقی و ضروری کرده است. او تأکید کرد که ابزارهای سیاست پولی فدرال رزرو در حال حاضر بهخوبی عمل میکنند و همچنان یکی از محورهای اصلی سیاستگذاری، مدیریت ترازنامه اوراق خزانهداری در یک بازه زمانی طولانیتر خواهد بود. پاول افزود: «ترازنامه بانک مرکزی همچنان یکی از ابزارهای کلیدی سیاست پولی است، اما روند انقباض آن احتمالاً در ماههای آینده به پایان خواهد رسید.» به گفته او، فدرال رزرو در مسیر اجرای سیاستهای خود برای حفظ ثبات مالی و حمایت از رشد پایدار اقتصادی باقی میماند. جروم پاول، رئیس فدرال رزرو ایالات متحده، در ادامه سخنرانی خود اظهار داشت که اگر روند گسترش ترازنامه بانک مرکزی زودتر متوقف میشد، تأثیر آن بر اقتصاد بسیار محدود بود.
جونز پیشبینی میکند که پس از اواخر اکتبر، بازار ممکن است روند صعودی پیدا کند و عوامل محرک آن شامل گزارشهای درآمدزایی شرکتهای بزرگ در بخش تکنولوژی، تحولات آمریکا–چین و نشست فدرال رزرو هستند. او در حال حاضر محتاط است اما ممکن است اگر شاخص نزدک تا نوامبر تقویت شود، وارد موقعیت خرید شود. جونز طلا و نقره را نسبت به رمزارزها ترجیح میدهد و هشدار میدهد که حدود ۱۸ ماه آینده تورم مجدداً افزایش خواهد یافت، زیرا فشارهای مالی موجب سیاست پولی تسهیلی فدرال رزرو خواهند شد.
من همچنان انتظار دارم قبل از پایان سال، دو کاهش نرخ دیگر اتفاق بیفتد.
تازهترین نظرسنجی رویترز از استراتژیستهای اوراق قرضه، پیشبینیهای جدیدی برای بازده اوراق خزانهداری آمریکا ارائه داده است. بر اساس این نظرسنجی، انتظار میرود بازده اوراق ۱۰ ساله طی سه ماه آینده به ۴.۱۰٪ افزایش یابد و در شش ماه آینده نیز در همین سطح باقی بماند. این پیشبینی اندکی کمتر از پیشبینی ۴.۲۰٪ در نظرسنجی ماه سپتامبر است. با این حال، نظرسنجی نشان میدهد که بازده اوراق ۲ ساله مسیر نزولی در پیش دارد و احتمالاً در شش ماه آینده به ۳.۴۰٪ و در یک سال آینده به ۳.۳۵٪ کاهش خواهد یافت. این کاهش، حاکی از انتظار بازار برای تعدیل سیاستهای پولی از سوی فدرال رزرو در آینده است. نکته مهم و قابل توجه این گزارش، نظر ۱۹ نفر از ۳۱ استراتژیست است که اعتقاد دارند احتمال اینکه بازده اوراق ۱۰ ساله بیشتر از پیشبینیها افزایش یابد، بالاتر از احتمال کاهش آن است. این موضوع نشاندهنده ریسک پنهان در بازار اوراق قرضه و فشار احتمالی بر هزینه استقراض دولت در آینده است.
چین تلافی علیه تحقیقات تجاری آمریکا را افزایش داده است و بازارها مجدداً در مورد چشمانداز تشدید تمامعیار تنشها، عصبی هستند. ریسکهای نزولی برای دلار وجود دارد اما عمدتاً در برابر سایر ارزهایی که بازدهی پایینی دارند؛ زیرا بازارها فعلاً ترجیح میدهند ارزهایی با بتای بالاتر (پرریسکتر) را کنار بگذارند. (توضیح اضافه: با وجود اینکه تنشها برای دلار «ریسک نزولی» ایجاد کرده، اما سرمایهگذاران در مواجهه با اخبار بد، ترجیح دادهاند اولاً ارزهای پرریسک (مثل دلار استرالیا) را بفروشند و به دلار پناه ببرند و ثانیاً تنها در برابر ارزهایی که خیلی امن هستند (مثل ین)، دلار ضعیف شده است.) امروز، دادههای NFIB و سخنرانی پاول را زیر نظر داشته باشید. دلار آمریکا: تکرار ماه آوریل نیست اما ریسکها در حال افزایشند پس از کاهش ریسک تعرفهها در پایان هفته، نگرانیهای بازار یک شبه دوباره بالا گرفته است. چین در واکنش به تحقیقات ایالات متحده درباره شیوههای تجاری این کشور، محدودیتهایی را علیه پنج نهاد وابسته به آمریکا در شرکت کشتیسازی کرهای هانوا اوشن اعمال کرد. لحن پکن همچنان قاطع است، به طوری که وزارت بازرگانی متعهد شده است که در جنگ تجاری «تا آخر مبارزه کند». در همین حال، اسکات بسنت، وزیر خزانهداری – که پس از تشدید روز جمعه لحنی مصالحهآمیز داشت – در مصاحبهای با فایننشال تایمز مدعی شد که چین میخواهد «همه را پایین بکشد». بازار فارکس در واکنش به این تشدید تنش مجدد، تقاضای پناهگاه امن را به نفع ین ژاپن، فرانک سوئیس و یورو نشان داده است، در حالی که دلار کمتر از این مزیت بهرهمند شده است. در مقابل، دلار استرالیا و دلار نیوزیلند که به شدت به چین وابسته هستند، متحمل ضربه شدهاند. دیدگاه اصلی ما همچنان این است که تمدید آتشبس تعرفهای در ۱ نوامبر، محتملتر از بازگشت به یک جنگ تجاری تمامعیار است. با این حال، ریسکها همچنان بالا هستند. آمار تجاری چین که روز دوشنبه منتشر شد، نشان داد که پکن به لطف تنوع قوی صادرات، توانایی اعمال فشار تجاری بر ایالات متحده را دارد. در سناریوی تشدید تنش بیشتر، دلار ممکن است با فشار نزولی روبرو شود. با این وجود، جایگاه مجدد آن به عنوان یک پناهگاه امن و انتظارات مبنی بر عقبنشینی احتمالی دولت آمریکا میتواند نگرانیها را به سمت اوراق خزانهداری سوق دهد. در صورتی که بازارها دلیلی برای کاهش نگرانیهای خود در مورد وضعیت سیاسی ژاپن پیدا کنند، ین ژاپن با ارزش پایین خود، در موقعیت مناسبی قرار دارد تا از تشدید بیشتر تنشها سود ببرد. بازارهای ایالات متحده امروز پس از یک تعطیلات طولانی، برنامه معاملاتی کامل خود را از سر میگیرند، اما بسته شدن دولت آمریکا همچنان حل نشده است. معدود دادههایی که امروز منتشر میشوند، تأثیر مضاعفی خواهند داشت؛ بنابراین، رصد دقیق نظرسنجیهای NFIB (فدراسیون ملی کسبوکارهای مستقل) در مورد کسبوکارهای کوچک، ارزشمند است. زیرشاخص «برنامه استخدام» از ماه مه روندی صعودی داشته اما پایینتر از سطوح پایان سال ۲۰۲۴ است. هرگونه اصلاح قابل توجه در این سری آماری که معمولاً نادیده گرفته میشود، میتواند واکنش بازار را برانگیزد. در حوزه فدرال رزرو، امروز جروم پاول، رئیس فدرال رزرو، درباره چشمانداز اقتصادی و سیاست پولی صحبت خواهد کرد. اما بدون دادههای جدید شغلی، احتمالاً وی به روایت محتاطانه اخیر خود پایبند خواهد بود. تأثیر سخنان او در سکوت دادهها همچنان میتواند در بازارها احساس شود و احتمالاً دلار با مقداری ریسک صعودی روبرو است. در برنامه سخنرانی امروز همچنین بوومن و والر (سیاستگذاران متمایل به تسهیل پولی) و کالینز (که در سال ۲۰۲۵ حق رأی خواهد داشت) نیز حضور دارند. همانطور که در بهروزرسانی ماهانه فارکس ما (تیم تحلیل ING) بیان شد ما از حمایتکنندگان بازگشت طولانیمدت دلار نیستیم. به محض از سرگیری انتشار دادهها، انتظار داریم شواهد بدتر شدن وضعیت اشتغال، دلار را به سطوح اوایل اکتبر و سپس به پایینترین سطح جدید تا پایان سال بازگرداند. اما این هفته نیز ممکن است جهتگیری مشخصی به ما ندهد و احتمالاً در کوتاهمدت، شاهد اندکی شتاب صعودی بیشتر برای دلار خواهیم بود. یورو: سردردهای فرانسه باقی است تا زمانی که اخبار منفی بزرگی (چه در زمینه اقتصاد کلان و چه تعرفهها) از ایالات متحده منتشر نشود، شک داریم یورو بتواند جهش مجزایی را تجربه کند؛ به خصوص قبل از مشخص شدن وضعیت سیاسی فرانسه. امروز، نخستوزیر لکورنو قرار است قبل از اعلام لایحه بودجه خود در روز آینده، در مجلس سخنرانی کند؛ لایحهای که در نهایت شانس او برای بقا در رأی عدم اعتماد (که برای روز پنجشنبه انتظار میرود) را تعیین خواهد کرد. سقوط مجدد دولت در این هفته، احتمالاً باعث میشود یورو از هرگونه مزیت ناشی از تشدید تنش در مناقشه تجاری آمریکا و چین بیبهره بماند. و در صورت کاهش تنشهای تعرفهای، جفتارز EURUSD احتمالاً هدف خود را روی ۱.۱۵۰ قرار خواهد داد. در سایر نقاط منطقه یورو، انتظار میرود نظرسنجی ZEW آلمان امروز در هر دو بخش «انتظارات» و «وضعیت کنونی» بهبودی نشان دهد. با این حال، بعید است که این امر در مقطع فعلی، واکنش زیادی را در یورو ایجاد کند. پوند بریتانیا: دادههای شغلی با گرایش ملایم به تسهیل پولی گزارش شغلی امروز صبح بریتانیا، گرایشی ملایم به تسهیل پولی (داویش) داشت. رشد دستمزد بخش خصوصی، که یک معیار کلیدی برای بانک مرکزی انگلستان است، کمتر از انتظارات بود و به ۴.۴٪ سال به سال کاهش یافت. از نظر سطحی، سه ماه گذشته به طور پیوسته وضعیت مطلوبتری داشته و نرخ سالانه سهماهه اکنون ۲.۴٪ است. ما انتظار داریم نرخ سالانه تا دسامبر به ۳.۷٪ برسد که مطابق با پیشبینی خود بانک انگلستان است. با توجه به اینکه رشد دستمزدها در سالهای اخیر به طور مداوم فراتر از انتظار بوده، صرف مشاهده تحقق این اعداد، به کاهش نگرانیها در مورد ریسکهای صعودی تورم کمک خواهد کرد. تنها نکته منفی در این گزارش، پرداختهای بخش دولتی بود که در ماه گذشته بالا بود. اما این نشاندهنده موضع مالی انبساطی فعلی است و لایحه بودجه آتی باید مشخص کند که این روند در سال آینده تکرار نخواهد شد. به طور جداگانه، بیکاری اندکی افزایش یافت. در حالی که مسائل مربوط به کیفیت دادهها همچنان ادامه دارد، اداره آمار ملی (ONS) بهبودهایی را مشاهده کرده است. روند کلی همچنان با دادههای حقوق و دستمزد مطابقت دارد: خنک شدن پیوسته در بازار کار و تعدیل مداوم دستمزدها. کاهش نرخ بهره توسط بانک انگلیس در ماه نوامبر اکنون بعید به نظر میرسد. اما دسامبر – پس از بودجه پاییزی – محتملتر از چیزی است که بازارها قیمتگذاری میکنند. پیشبینی ما همچنان این است که کاهش بعدی در فوریه رخ خواهد داد تا بانک مرکزی بتواند یک گزارش تورم و یک گزارش شغلی دیگر را مشاهده کند. قیمتگذاری برای کاهش نرخ در ماه دسامبر از ۷ نقطه پایه به ۹ نقطه پایه افزایش یافته است و نرخهای سواپ پوند ۲ ساله پس از انتشار گزارش امروز صبح، ۴ نقطه پایه کاهش یافتهاند. جفتارز EURGBP به بالای ۰.۸۷۰ صعود کرده است، اگرچه سود بیشتر آن با فشار ناشی از نویزهای سیاسی بیشتر فرانسه روبرو خواهد شد. منبع: ING
پلسون از اعضای فدرال رزرو، در تازهترین اظهارات خود گفت که با وجود تعطیلی دولت فدرال، بانک مرکزی همچنان از منابع اطلاعاتی قدرتمندی برای رصد اقتصاد برخوردار است. او تأکید کرد که عرضه و تقاضای نیروی کار در آمریکا در حال کاهش است، اما این کاهش به شکلی متوازن رخ میدهد. پلسون برآورد کرد که نرخ اشتغال خنثی؛ سطحی از ایجاد شغل که با ثبات بازار کار سازگار است، اکنون احتمالاً کمتر از ۷۵ هزار موقعیت شغلی در ماه است. وی افزود: «در حال حاضر نشانهای از شرایط تقاضایی نمیبینم که بتواند شوکهای عرضه را به تورم پایدار تبدیل کند.» پلسون ضمن تأکید بر خلاقیت بنگاههای آمریکایی در کنترل هزینهها گفت: «تورم محدود ناشی از تعرفهها، نشاندهنده توان بالای شرکتها در مدیریت فشارهای قیمتی است.» او همچنین هشدار داد که فدرالرزرو نباید در مسیر یک «دوره شکوفایی بهرهوری» مانعتراشی کند، بلکه باید بررسی کند این رشد تا چه اندازه میتواند پایدار باشد. در پایان، پلسون خاطرنشان کرد که مسیر دستیابی به نرخ بهره خنثی نیازمند رویکردی تدریجی و مبتنی بر دادههای واقعی است، چراکه هنوز برای پیشبینی دقیق سیاستهای پولی سال آینده زود است. اقتصاد آمریکا در حال حاضر از رشد قدرتمندی برخوردار است، اما پایداری این روند در هالهای از ابهام قرار دارد. او تأکید کرد که در صورت مشاهده هرگونه جهش تورمی، فدرالرزرو ناچار به واکنش خواهد بود. «اگر تورم ناگهان جهش کند، فدرالرزرو باید وارد عمل شود.» پلسون همچنین تصریح کرد که درک اثرگذاری سیاست پولی در زمان واقعی، یکی از چالشهای اصلی سیاستگذاران است، زیرا تأثیر نرخ بهره معمولاً با تأخیر بر اقتصاد نمایان میشود.
عضو هیئت سیاستگذاری فدرالرزرو پلسون (Paulson) در سخنانی تازه اعلام کرد که اگرچه ریسکهای بازار کار در حال افزایش است، اما هنوز به سطح بحرانی نرسیدهاند. او همچنین تأکید کرد که رشد اقتصادی آمریکا بر پایهای محدود است و شرایط کنونی اقتصاد حمایت گستردهای از اشتغال و تولید نشان نمیدهد. پلسون در ارزیابی سیاست پولی کنونی گفت: «سیاست فعلی را اندکی محدودکننده میدانم، اما نه به شکلی که مانع رشد شود.» او همچنین اشاره کرد که تعرفههای جدید علیه چین بهاحتمال زیاد موجب تورم پایدار نخواهند شد. مهمترین بخش سخنان او، سیگنال حمایتی از ادامه چرخه کاهش نرخ بهره بود؛ جایی که پلسون بهصراحت گفت از دو مرحله کاهش ۲۵ واحد پایهای دیگر در سال ۲۰۲۵ حمایت میکند. این اظهارات در حالی مطرح میشود که سرمایهگذاران در انتظار سخنرانی جروم پاول، رئیس فدرالرزرو، در نشست روز سهشنبه هستند.
دلار در جریان معاملات عصر جمعه بازار فارکس، آسیبپذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفههای آمریکا در سال جاری، سرانجام در دادههای اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم دادههای جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانکهای مرکزی در نشستهای صندوق بینالمللی پول (IMF) و همچنین تحولات سیاسی بینالمللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیسجمهور آمریکا، مبنی بر افزایش تعرفهها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایهگذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. دادههای صادراتی منتشرشده از چین در شب گذشته تأیید میکند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایهای در بازده اوراق خزانه کوتاهمدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش داراییهای آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کردهاند؛ زیرا لحن مقامات واشنگتن اندکی آشتیجویانهتر شده است. تهدید تعرفههای ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جینپینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانهزنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانهای از پایان تعطیلی دولت آمریکا دیده نمیشود و نبود دادههای اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرطبندی نیز تغییری در ارزیابی خود ندادهاند و با احتمال ۶۷ درصدی پیشبینی میکنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانکهای مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانکهای مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهمترین آنها، جروم پاول، رئیس فدرال رزرو، در روز سهشنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنجشنبه هستند. انتظار میرود تمرکز قابلتوجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بینالمللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر میکند که به احتمال زیاد نگرانیهایی درباره سطح ارزشگذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیلشده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالیکه در اوج حباب داتکام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر میشود؛ گزارشی که از نزدیک برای یافتن نشانههایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار میرود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمیشوند. انتظار میرود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاهمدتی به نظر میرسد و احتمال دارد در روزهای سهشنبه یا چهارشنبه و همزمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته میشود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخستوزیر منصوب کرده و از او خواسته است بودجهای اصلاحشده را به پارلمان ارائه دهد. با این حال، انتظار میرود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخهایی مانند EURCHF دیده میشود تا EURUSD . جالب است که EURUSD علیرغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سهشنبه تهدید بزرگتری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح میدهیم EURUSD در هفتههای آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتملترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY بهدنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخستوزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح میتواند اکثریت آرا را برای تعیین نخستوزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – بهدست آورد. احزاب مخالف تلاش میکنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنبالهدار (Tail Risk) در نظر گرفته میشود. در هر صورت، به نظر میرسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقفهای قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین بهروزرسانیهای احتمالی از سوی فدرال رزرو نیز دستوپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید همزمان با یکدیگر منطبق شوند. منبع: ING
ساعت ۱۴:۳۵ به وقت ایران – گرین از بانک مرکزی انگلستان (BoE) با موضع خنثی – دارای حق رأی ساعت ۲۰:۲۵ به وقت ایران – پالسن از فدرال رزرو آمریکا (Fed) با موضع خنثی – بدون حق رأی ساعت ۲۲:۴۰ به وقت ایران – مان از بانک مرکزی انگلستان (BoE) با موضع انقباضی – دارای حق رأی
بازار سهام آمریکا باز است و نگاهها به والاستریت دوخته شده، بهویژه پس از آشفتگیهای روز جمعه. بازار اوراق قرضه بهدلیل تعطیلی ملی به مناسبت روز کلمب (روز کلمب سالگرد ورود کریستف کلمب به آمریکا در ۱۴۹۲ است) بسته خواهد بود اما باز بودن بازار سهام باعث شده آغاز هفته همچنان پرتحرک باشد. این در حالیست که ترامپ با اظهارات خود درباره تعرفههای چین بار دیگر خبرساز شده است. برخی گمانهزنیها حاکی از آن است که ممکن است در تعرفهها عقبنشینی کند اما فعلاً شمارش معکوس تا اول نوامبر ادامه دارد. معاملات آتی سهام آمریکا در سطح بالاتری قرار دارند و نشانههایی از احتمال آشتی میان دو طرف پیش از تشدید تنشها دیده میشود. در کانادا نیز تعطیلات آخر هفته طولانی برقرار است، بنابراین معاملات در آمریکای شمالی با برنامهای آرام آغاز میشود. البته نباید انتظار زیادی از جلسه معاملاتی اروپا داشت، چرا که همچنان خبری از انتشار دادههای اقتصادی مهم نیست.
فدرال رزرو اعلام کرد که گزارش تولیدات صنعتی مورخ ۱۷ اکتبر منتشر نخواهد شد؛ این نهاد دلیل این تأخیر را وابستگی گزارش مذکور به دادههای سایر سازمانهای دولتی عنوان کرد که در حال حاضر در دسترس نیستند.
استیبلکوینها باید به عنوان روش پرداخت باقی بمانند، نه پسانداز. به نظرم علیرغم تعطیلی دولت، ما درک خوبی از اقتصاد داریم.
«آلبرتو موسالم»، رئیس فدرال رزرو سنتلوئیس، در تازهترین اظهارات خود از تنش میان اهداف دوگانه فدرال رزرو یعنی مهار تورم و حفظ اشتغال سخن گفت و تأکید کرد که «تورم همچنان بالاتر از هدف قرار دارد، در حالی که بازار کار نشانههایی از ضعف تدریجی بروز میدهد.» او هشدار داد که سیاست پولی متعادل تنها در صورتی مؤثر است که انتظارات تورمی مهار شده باقی بماند و افزود: «در صورتی که این انتظارات از کنترل خارج شوند، توان فدرال رزرو برای واکنش به نوسانات کوتاهمدت بازار کار کاهش مییابد.» موسالم تصریح کرد که انتظارات تورمی برای دو سال آینده اندکی بالاتر از سطح مطلوب است و گفت تنها حدود ۱۰ درصد از تورم فعلی ناشی از تعرفههاست؛ تأثیری که به باور او تا نیمه دوم سال ۲۰۲۶ فروکش خواهد کرد. او ضمن تأکید بر «ریسکهای قابلتوجه پیرامون سناریوی پایه» گفت: «احتمال دارد تورم بیش از پیش افزایش یافته و بازار کار نیز بیشتر تضعیف شود.» به گفته موسالم، سیاست کنونی فدرال رزرو بین وضعیت «نسبتاً انقباضی» و «خنثی» قرار دارد و شرایط مالی همچنان تسهیلگرانه ارزیابی میشود. موسالم در پایان تأکید کرد: «من نسبت به کاهش احتمالی دیگر نرخ بهره بهعنوان نوعی بیمه اقتصادی، ذهنی باز دارم، اما فضای محدودی برای تسهیل بیشتر وجود دارد تا سیاست پولی بیش از حد انبساطی نشود.» او در عین حال چشمانداز رشد اقتصادی را مثبت دانست و گفت انتظار دارد رشد تولید ناخالص داخلی در سهماهه چهارم سالم و نزدیک به سطح بالقوه باشد.
کریستوفر والر، عضو هیئتمدیره فدرال رزرو آمریکا، اعلام کرد که نمیداند آیا جزو نامزدهای نهایی ریاست فدرال رزرو هست یا نه. او همچنین گفت: مصاحبه برای این سمت عالی بود و هیچگونه جنبه سیاسی نداشت؛ تمام گفتوگوها حول محور اقتصاد جدی بود. در ادامه، والر درباره وضعیت اقتصادی نیز اظهار نظر کرد: او گفت که تعطیلیهای دولتی پیشتر نیز رخ دادهاند و دادههای بخش خصوصی برای تحلیل وضعیت اقتصادی قابل اتکاست. والر تأکید کرد که دادههای مختلف همراستا هستند و نشان میدهند بازار کار در وضعیت خوبی قرار ندارد. او افزود که دادههای ADP با روند دادههای BLS همخوانی دارند و به سمت رشد منفی اشتغال حرکت میکنند. رشد منفی اشتغال به این معناست که اقتصاد آمریکا در وضعیت اشتغال کامل قرار ندارد. بازار کار به هیچ وجه دچار تنگنا نیست. تأثیر تعرفهها بر تورم، تغییرات یکباره در سطح قیمتها هستند و میتوان از آنها چشمپوشی کرد. اگر تورم بالا برود و سپس دوباره کاهش یابد، نباید بر سیاست پولی تأثیر بگذارد. بهدلیل وضعیت بازار سهام، این موضوع را یک ریسک بزرگ نمیدانم، هرچند ممکن است برخی افراد پول از دست بدهند. هیچ شواهدی از مارپیچ دستمزد-قیمت وجود ندارد، که ریسک اثرات دور دوم را کاهش میدهد. قیمت برخی کالاها در حال افزایش است و شرکتها در برخی موارد تعرفهها را به مصرفکننده منتقل میکنند. ارتباط بسیار واضحی بین اندازه تعرفهها و قیمت کالاها وجود دارد؛ حدوداً ۴۰٪ از تعرفهها به قیمتها منتقل میشود. فدرال رزرو نیاز به کاهش نرخ بهره دارد، اما باید با احتیاط عمل کند. یا بازار کار بهبود مییابد یا تولید ناخالص داخلی ضعیف خواهد شد؛ و اینجاست که احتیاط اهمیت پیدا میکند. فدرال رزرو قصد ندارد سریع یا تهاجمی عمل کند، بلکه گامبهگام و با افزایشهای یکچهارم درصدی حرکت خواهد کرد.
فهرست نامزدهای ریاست فدرال رزرو آمریکا در دولت ترامپ پس از انجام مصاحبههای فشرده توسط وزیر خزانهداری، اسکات بسنت، از ۱۱ نفر به ۵ نفر کاهش یافت. نامزدهای باقیمانده شامل میشل بومن (معاون نظارت فدرال رزرو)، کریستوفر والر (عضو هیئتمدیره)، کوین هَسِت (رئیس شورای ملی اقتصاد)، کوین وارش (عضو سابق فدرال رزرو) و ریک ریدر (مدیر سرمایهگذاری درآمد ثابت در بلکراک) هستند. فرد منتخب ممکن است ابتدا بهعنوان عضو هیئتمدیره فدرال رزرو معرفی شود و سپس در مرحله بعد بهعنوان رئیس منصوب گردد. این تصمیم به دلیل محدودیت دوره باقیمانده ریاست جروم پاول و امکان استفاده از کرسی ۱۴ سالهای است که در ژانویه خالی میشود. مصاحبهها توسط بسنت و تیمی از مقامات ارشد خزانهداری و کاخ سفید انجام شده و دور بعدی پس از سفرهای بینالمللی وزیر برگزار خواهد شد. در نهایت، فهرست نهایی به رئیسجمهور ترامپ ارائه میشود تا تصمیم نهایی را اتخاذ کند. دولت ترامپ برخلاف دولتهای قبلی، فرآیند انتخاب رئیس فدرال رزرو را بهصورت عمومی و مرحلهبهمرحله اعلام کرده است. در همین حال، انتقادات شدید ترامپ از سیاستهای فدرال رزرو و اقدامات جنجالی مانند اخراج لیزا کوک، نگرانیهایی درباره استقلال این نهاد ایجاد کرده است. ریک ریدر، مدیر ارشد بلکراک، با تحلیلهای برجسته و سابقه مدیریتی قوی، توجه وزیر خزانهداری را جلب کرده است. او تنها نامزدی است که سابقه فعالیت در فدرال رزرو ندارد، که ممکن است بهعنوان یک مزیت تلقی شود.
بازارها بهوضوح در حال بازنگری در معاملات پرطرفدار «فروش دلار آمریکا» هستند، اما ادامه رشد دلار ممکن است دشوارتر شود، مگر آنکه بازارها شروع به حذف انتظارات کاهش نرخ بهره فدرال رزرو کنند. با توجه به اینکه گزارش شاخص قیمت مصرفکننده (CPI) آمریکا قرار است هفته آینده منتشر شود، ما احتمال بالایی میبینیم که کاهش نرخ بهره در ماه اکتبر تأیید شود. امروز تمرکز بازار باید بر اخبار جدید از فرانسه و آمار اشتغال کانادا باشد. دلار: لذت بردن دوباره از نقش پناهگاه امن بهطور فزایندهای مشخص شده که جهش دلاری این هفته — که در آغاز با رویدادهایی در ژاپن و فرانسه تحریک شد — تبدیل به تجدیدنظر گستردهتری در معامله رایج شورت (فروش) دلار چند ماه اخیر شده است. عامل مهم دیگر بازتثبیت کامل ارزش دلار بهعنوان پناهگاه امن است. این موضوع قطعاً با این واقعیت تقویت میشود که دیگر رقبای پناهگاه امن یعنی یورو، ین و فرانک سوئیس، خود با مشکلات داخلی مواجهاند؛ رشد چشمگیر طلا نشان میدهد که دلار هنوز بهعنوان تنها انتخاب برتر پناهگاه امن تلقی نمیشود. اما، همانطور که در یادداشتهای اخیر بحث شد، تعطیلی دولت آمریکا ممکن است به دلار کمک کند چون از اضافه شدن دادههای منفی بیشتر جلوگیری میکند. با این حال، حرکت دلار برای ما هنوز بیشازحد بهنظر میرسد و هر رشد بیشتر ممکن است حفظ کردنش دشوار باشد. عملکرد خوب ین نسبت به اکثر ارزهای گروه ده (G10) بهجز دلار نشان میدهد که چرخش از معاملههای حملی که با دلار تامین مالی میشدند به معاملههای تامینشده با ین هنوز در مقیاس بزرگی رخ نداده است. و حرکات دیروز اساساً حرکتهای معمول «ریسکآف (ریسکگریزی)» بودند. در مورد تعطیلی دولت آمریکا، هنوز هیچ نشانهای از پیشرفت در بنبست میان دو حزب دیده نمیشود اما گزارش شده که اداره آمار کار در حال فراخواندن کارکنان برای آمادهسازی گزارش CPI سپتامبر است که روز چهارشنبه منتشر میشود. انتظارات حول چاپ ماهانه هسته CPI برابر با ۰.۳٪ تثبیت شده است، که باید راه را برای کاهش نرخ در جلسه ۲۹ اکتبر هموار کند. به نظر میرسد دلار امروز بتواند بخشی از سودهای خود را تثبیت کند اما همچنان در معرض اصلاح قیمتی است و هرگونه جهش دیگر ممکن است فاصله دلار را از سطوحی که اختلاف نرخهای بهره کوتاهمدت توجیه میکند، بیش از حد افزایش دهد. ((توضیح: در واقع تحلیلگر میگوید رشد اخیر دلار تا حدی طبیعی بوده اما اگر بیش از این بالا برود، این افزایش دیگر با منطق اقتصادی هماهنگ نیست.تفاوت نرخ بهره بین کشورها (مثلاً بین فدرال رزرو آمریکا و بانک مرکزی اروپا یا ژاپن) معمولاً تعیینکننده جهت حرکت ارزهاست.وقتی دلار خیلی بیشتر از آنچه نرخهای بهره توجیه میکنند رشد کند، بازار احتمالاً در آینده دچار اصلاح (یعنی کاهش قیمت دلار) میشود تا این فاصله غیرمنطقی برطرف شود.)) در سایر نقاط آمریکای شمالی، امروز مراقب دادههای اشتغال کانادا باشید. انتظار میرود نرخ بیکاری همچنان اندکی افزایش یابد — تا ۷.۲٪ — و این باید پشتیبانی از یک کاهش نرخ دیگر تا پایان سال را تقویت کند. در حالی که کاهش ۲۵ نقطه پایه برای نشست دسامبر کاملاً قیمتگذاری شده است، اکتبر در حال حاضر بهصورت مساوی ۵۰-۵۰ برخورد میشود (۱۱ نقطه پایه قیمتگذاری شده). هر انتشار ضعیف داده امروز میتواند گمانهزنی درباره کاهش در اکتبر را تغذیه کند و روی دلار کانادا فشار وارد آورد. لونی (دلار کانادا) در این هفته بهخاطر همبستگی تنگاتنگتر با دلار عملکرد خوبی داشته اما در وضعیتی آسیبپذیر باقی میماند مگر اینکه تلاشهای اخیر برای آشتی میان کانادا و آمریکا ظرف روزهای گذشته به چیزی ملموستر تبدیل شود. یورو: امروز نخستوزیر جدید فرانسه اعلام خواهد شد تسکین کوتاهمدت و اندک یورو پس از خبر سیاسی چهارشنبه در فرانسه قابلفهم است. با وجود اینکه اسپرد OAT-Bund دهساله به پایین محدوده ۸۰ نقطه پایه بازگشته، بازار فارکس که به جلو نگاه میکند فضای اندکی برای خوشبینی میبیند. از آنجا که قرار است امروز نخستوزیر جدید اعلام شود، احساس کلی این است که پشتوانه سیاسی ضعیف باقی مانده است. وعده جلب رضایت بازار از سوی نخستوزیر مستعفی، لکورنو، درباره انجام تعهدات بودجهای بهتنهایی کافی نیست تا ریسک فرانسه را از قیمتگذاری خارج کند. با این حال، ما همچنان دچار مشکل هستیم که پیامدهای قابلتوجهی فراتر از کوتاهمدت برای یورو ببینیم، که به هر صورت میتواند از اعلام نخستوزیر جدید امروز بهطور ملایمی بهرهمند شود. اگر دادههای اشتغال آمریکا – هر زمان که منتشر شوند – نشانههایی از ضعف داشته باشند و آمار CPI هفته آینده نیز از احتمال کاهش نرخ بهره فدرال رزرو در اکتبر حمایت کند، در آن صورت ریسک سیاسی فرانسه باید به سطحی برسد که موجب سرایت به بازار اوراق سایر کشورهای اروپایی شود تا بتواند فشار نزولی بر جفتارز EURUSD حفظ کند.در حال حاضر چنین شرایطی مشاهده نمیشود. با وجود پیچیدگی وضعیت بودجه فرانسه، تجربه نشان داده است که حساسیت بازارها باعث میشود احزاب در زمینه مالی رفتاری محتاطانهتر در پیش بگیرند – همانطور که پس از بحران بودجه در بریتانیا (دوران «تراس») و پیش از آن در ایتالیا مشاهده شد. اگر نرخ EURUSD دوباره کاهش یابد، انتظار داریم در محدوده ۱٫۱۵۰ تقاضای خرید مناسبی شکل گیرد؛ سطحی که حدوداً ۲ درصد پایینتر از مدلهای کوتاهمدت است، مگر اینکه اختلاف بازدههای کوتاهمدت دوباره به نفع دلار گسترش یابد. در مقابل، بازگشت تدریجی و نه لزوماً یکطرفه یورو به محدوده ۱٫۱۷۰ همچنان سناریوی ترجیحی ما باقی میماند. منبع: ING