TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

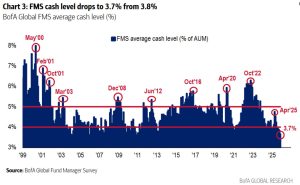
بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

خدمات ابری در اروپا بررسی می‌شوند

کمیسیون اروپا تحقیقات بازار را در حوزه خدمات رایانش ابری آغاز کرده است؛ این اقدام در چارچوب قانون بازارهای دیجیتال (DMA) انجام می‌شود و شرکت‌های AWS و Microsoft Azure تحت بررسی قرار گرفته‌اند. سخنگوی مایکروسافت اعلام کرده که این شرکت آماده همکاری کامل با تحقیقات بازار کمیسیون اروپا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امریکا: اروپا باید در قبال روسیه جسور باشد

سفیر ایالات متحده در ناتو، خانم ویتاکر، اعلام کرد که اکنون زمان آن رسیده که اتحادیه اروپا در قبال دارایی‌های روسیه «جسورانه عمل کند». او افزود که چنین اقدامی می‌تواند چهره‌ای «تهاجمی» از اروپا به نمایش بگذارد. وی همچنین اظهار داشت که ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، در واکنش به فساد، «لحن درستی» اتخاذ کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از ریسک‌گریزی فراگیر در بازارها سود می‌برد

تیره‌شدن سنتیمنت ریسک پیش از انتشار گزارش سود شرکت انویدیا در فردا، باعث فشار بر ارزهای پرریسک شده و در آستانه انتشار گزارش اشتغال ماه سپتامبر در روز پنجشنبه، مقداری حمایت برای دلار ایجاد کرده است. در همین حال، ین ژاپن تحت‌تأثیر تشدید تنش‌ها میان چین و ژاپن، همچنین داده‌های ضعیف اقتصادی و جریان‌های سفته‌بازانه‌ای قرار گرفته که در حال آزمودن آستانه مداخله ارزی هستند. دلار آمریکا: ریسک‌گریزی جهانی در حمایت از دلار فضای ریسک‌گریزی در ابتدای هفته موجب بازگشت تقاضا برای دلار به‌عنوان دارایی امن شده است. اگرچه نگرانی از ارزش‌گذاری پیش از انتشار گزارش سود شرکت انویدیا در فردا، به‌نظر می‌رسد محرک اصلی افت سهام باشد اما این حرکت جهانی بوده و صرفاً به بازار آمریکا محدود نشده است. این موضوع برای بازار فارکس اهمیت بیشتری دارد: مادامی که این فروش گسترده در سطح جهانی باشد، دلار می‌تواند از جریان‌های امن سود ببرد. عامل دیگر حمایت‌کننده دلار، تعدیل اندک به سمت سیاست انقباضی (هاوکیش) در بخش بسیار کوتاه‌مدت منحنی OIS دلار است. قیمت‌گذاری‌ها برای کاهش نرخ بهره در دسامبر از ۱۵–۱۶ نقطه پایه در هفته گذشته، به ۱۱ نقطه پایه رسیده و احتمال ضمنی  را اندکی زیر ۵۰٪ قرار داده است. از نگاه ما، این تغییر عمدتاً ناشی از سخنرانی‌های اخیر اعضای فدرال رزرو است که لحن محتاطانه و متمایل به انقباض را پیش از انتشار داده‌های کلیدی ارائه کرده‌اند. اداره آمار کار آمریکا  اعلام کرده که داده‌های اشتغال ماه سپتامبر روز پنجشنبه ساعت ۸:۳۰ صبح به وقت واشنگتن منتشر خواهد شد. این موضوع احتمالاً تأثیر صورت‌جلسه فردای کمیته بازار آزاد را بر بازار فارکس محدود می‌کند و می‌تواند در سطح کلان، به اندازه گزارش سود انویدیا برای بازار سهام اهمیت داشته باشد. سناریوی اصلی ما همچنان این است که با آغاز چرخه انتشار داده‌های آمریکا، ریسک‌ها برای دلار متمایل به سمت نزولی خواهد شد؛ و ما انتظار داریم کاهش نرخ بهره در دسامبر دوباره به سناریوی پایهٔ بازار تبدیل شود. اما در کوتاه‌مدت و برای امروز، تا زمانی که سهام نشانه‌ای از ثبات نشان ندهند، دلار احتمالاً به‌طور گسترده مورد حمایت باقی می‌ماند. یورو: ریسک‌های صعودی نامتقارن نرخ EURUSD در نزدیکی محدوده 1.160 و در آستانه داده‌های کلیدی آمریکا معامله می‌شود و نقدشوندگی بالای یورو مانع از آن شده که این ارز مانند دیگر دارایی‌ها از افت سهام ضربه شدیدی بخورد. تاکنون، زیان‌ها در بازار G10 عمدتاً محدود به ارزهای پرریسک مانند دلار استرالیا و نیوزیلند بوده است. به‌نظر ما، ریسک‌های صعودی برای EURUSD همچنان وجود دارد. این جفت‌ارز اخیراً نسبت به ارزش منصفانه کوتاه‌مدت خود کمی زیر ارزش معامله شده، اما از زمانی که ریسک سیاسی فرانسه فروکش کرده، این جفت‌ارز نتوانسته چندین روز متوالی بیش از ۱٪ زیر ارزش منصفانه باقی بماند. برآورد مدل ما در صبح امروز، میزان کمتر‌ارزش‌گذاری (undervaluation) را ۰.۸٪ نشان می‌دهد؛ و این یعنی فضای صعودی برای EURUSD در آستانه انتشار داده‌های کلیدی آمریکا، بزرگ‌تر از فضای نزولی است. هدف ما برای پایان سال همچنان سطح 1.180 است. گرچه مسیر صعودی احتمالاً مانند روند یکنواخت و پرقدرت اوایل سال نخواهد بود، اما الگوی فصلی مثبت ماه دسامبر می‌تواند حرکت به سمت بالا را تسهیل کند. ین ژاپن: جا ماندن از ریزش بازار سهام به‌طور معمول، ریزش بازار سهام شرایط مطلوبی برای تقویت ینِ که اشباع فروش شده، ایجاد می‌کند، اما عوامل خاص داخلی همچنان موجب می‌شود USDJPY در سطوح بالا باقی بماند. تشدید ناگهانی تنش‌ها میان ژاپن و چین باعث اقدامات تلافی‌جویانه پکن شده است، از جمله اعمال محدودیت‌های مسافرتی که هدف آن آسیب‌زدن به صنعت گردشگری بسیار سودآور ژاپن است. گفت‌وگوهای دیپلماتیک در سطح بالا در برنامه قرار دارد و به‌نظر نمی‌رسد ریسک تشدید بیشتر تنش‌ها بسیار زیاد باشد. اما همین سطح از تنش کافی بوده تا تردیدهایی درباره توانایی بانک مرکزی ژاپن برای افزایش نرخ بهره در دسامبر ایجاد کند. داده‌های منتشرشده برای سه‌ماهه سوم نیز به این نگرانی دامن زد: اقتصاد ژاپن کاهش سالانه‌شده ۱.۸٪ نسبت به فصل قبل را ثبت کرد و شاخص قیمت‌ها نیز با کاهش کمتر از پیش‌بینی‌ها به ۲.۸٪ رسید. معامله‌گران سفته‌باز همچنان به خرید USDJPY تمایل دارند و در حال آزمودن سطح تحمل وزارت دارایی ژاپن (MoF) هستند، در حالی که هشدارهای لفظی این نهاد اثرگذاری خود را به‌تدریج از دست می‌دهد. دیدگاه ما این است که وزارت دارایی ترجیح می‌دهد پس از وقوع یک رویداد منفی برای دلار (مثل داده اشتغال یا تورم ضعیف) در بازار مداخله کند—مشابه کاری که در ژوئيه ۲۰۲۴ انجام داد. همچنین، احتمالاً «خط قرمز» واقعی بازار نزدیک‌تر به محدوده ۱۶۰ است و ممکن است در روزهای آینده فشار صعودی بیشتری در USDJPY مشاهده شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مورگان استنلی اوج و افت یورو را پیش‌بینی کرد

مورگان استنلی پیش‌بینی می‌کند که یورو در نیمه نخست سال ۲۰۲۶ به اوج ۱.۲۳ دلار برسد اما در ادامه سال با فشارهای جدید مواجه شده و تا پایان سال به ۱.۱۶ دلار کاهش یابد. این بانک در چشم‌انداز سالانه بازار ارز خود، دو مرحله برای نرخ EURUSD در سال ۲۰۲۶ ترسیم کرده است: ابتدا رشد به دلیل ضعف دلار و سپس افت به دلیل کاهش نرخ بهره توسط بانک مرکزی اروپا و ضعف حمایت‌های مالی در منطقه یورو. تحلیلگران معتقدند که منطقه یورو همچنان در معرض اثرات تأخیری تنش‌های تجاری قرار دارد، اما سیاست مالی ضعیف را چالش اصلی می‌دانند. مورگان استنلی هشدار داده که آلمان احتمالاً در اجرای برنامه‌های انبساط مالی خود ناکام خواهد بود و این موضوع می‌تواند فشار بیشتری بر یورو وارد کند. این بانک همچنین پیش‌بینی می‌کند که بانک مرکزی اروپا نرخ سپرده را از ۲.۰٪ به ۱.۵٪ کاهش دهد، که این اقدام نیز در نیمه دوم سال بر ارزش یورو تأثیر منفی خواهد گذاشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موفقیت ایالات متحده در جنگ تجاری اولیه، خطر استفاده فراگیر از سلاح تعرفه را در سراسر جهان افزایش داده است

درس جنگ تجاری تا به امروز این است که ایالات متحده از عواقب اقدامات خود مصون خواهد ماند. زمانی که اروپا در برابر اقدام تلافی‌جویانه کوتاه آمد و تعرفه‌های ۱۵ درصدی آمریکا را اساساً پذیرفت، بازی تمام شد. این تنها بلوکی بود که قدرت خرید کافی برای ایستادگی در برابر آمریکا و مبارزه برای وضع موجود جهانی را داشت. بهترین سناریو پس از آن (و به نظر می‌رسد این همان چیزی است که بازار در قیمت‌گذاری خود لحاظ می‌کند) این است که با یک وضعیت موجود جدید مبتنی بر تعرفه ۱۵ درصدی آمریکا، کم و بیش، به پیش برویم. اما امروز شاید به نشانه‌ای از مشکل این خط فکری پی برده باشیم. آنچه آموخته‌ایم این است که شریک تجاری بزرگتر اهرم فشار عظیمی در اختیار دارد و شرکای کوچکتر تسلیم خواهند شد. اکنون ممکن است کشورها و بلوک‌های بزرگتر شروع به استفاده از این اهرم کنند و درگیری‌های تجاری در همه جا شعله‌ور شود. گزارشی منتشر شده مبنی بر اینکه بریتانیا در حال بررسی گزینه‌هایی برای اقدام تلافی‌جویانه علیه تعرفه‌های جدید فولاد از سوی اتحادیه اروپا است. اتحادیه اروپا سهمیه‌ها را کاهش داده و تعرفه‌هایی تا ۵۰ درصد وضع کرده است. علاوه بر این، بریتانیا نیز در حال بررسی افزایش موانع تجاری خود برای فولاد است. این موضوع با توجه به اینکه بریتانیا خود از اتحادیه اروپا خارج شده و اکنون می‌گوید این اقدام خلاف «روح» اجلاس سران بریتانیا-اتحادیه اروپا در لندن است، بسیار کنایه‌آمیز به نظر می‌رسد. نتیجه این درگیری مشخص نیست، اما سلاح تعرفه اکنون در همه جا به کار گرفته شده است و این امر به رویدادهایی منجر خواهد شد که از کنترل خارج شده و رشد جهانی را تضعیف می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ارزش‌گذاری رؤیایی انویدیا بر فرض تداوم حاشیه سود ۷۵ درصدی و نبود رقابت استوار است

استدلال اصلی که از سوی حامیان روند صعودی انویدیا (Nvidia) و به طور کلی معاملات مرتبط با هوش مصنوعی می‌شنوید این است که «این حباب دات-کام نیست». اثبات آن‌ها در ظاهر قانع‌کننده است: انویدیا سودآور است و به شیوه‌ای در حال چاپ پول است که به ندرت دیده شده است. این حرف درست است، اما یک نمونه کلاسیک از «مبارزه با جنگ قبلی» است؛ همگان از نقشه ذهنی دهه ۲۰۰۰ استفاده می‌کنند که در آن شرکت‌های زیان‌ده مشکل اصلی بودند. اما صرفاً سودآور بودن به معنای عدم وجود حباب نیست. حباب در نسبت قیمت به درآمد (P/E) فعلی یا آتی نیست؛ بلکه در مفروضات نهفته در قیمت‌گذاری بازار درباره پایداری این درآمدهاست. شما فقط برای امروز پول پرداخت نمی‌کنید؛ بلکه برای دو دهه اجرای بی‌نقص و رقابت تقریباً صفر هزینه می‌کنید. این اعداد یک خیال‌پردازی را قیمت‌گذاری می‌کنند. به پیش‌بینی‌ها نگاه کنید. اجماع تحلیل‌گران، درآمد سال ۲۰۲۸ را حدود ۳۶۰ میلیارد دلار پیش‌بینی می‌کند که ۲.۷ برابر ارقام سال ۲۰۲۵ است. این در حالی است که درآمد این شرکت در سال ۲۰۲۰ تنها ۱۱ میلیارد دلار بود. مشکل اول این است که ما در بزرگترین رونق سرمایه‌گذاری تاریخ قرار داریم و قیمت فعلی فرض می‌کند که این ولخرجی برای سرمایه‌گذاری، دائمی خواهد بود. اما درآمد تنها نیمی از داستان است. خیال‌پردازی واقعی در حاشیه سود نهفته است. قیمت فعلی، تداوم حاشیه سود ناخالص ۷۵ درصدی را مفروض می‌گیرد؛ نه فقط برای فصل آینده، بلکه برای ۲۰ سال آینده. این امر به طور ضمنی می‌گوید که هیچ‌کس — نه AMD، نه اینتل، نه موجی از استارتاپ‌ها و نه تراشه‌های داخلی آمازون یا گوگل — هرگز به انویدیا نخواهد رسید و بر سر قیمت با آن رقابت نخواهد کرد. در کدام دنیایی، حاشیه سود ۷۵ درصدی در بخش سخت‌افزار پیشرفته، رقابت وحشیانه و نابودکننده حاشیه سود را به خود جلب نمی‌کند؟ این بزرگترین علامت «بیایید و سهم من را بگیرید» در تاریخ اقتصاد است. رقابت در راه است و بی‌رحمانه خواهد بود. این ارزش‌گذاری دو ریسک بزرگ را نادیده می‌گیرد: ۱. تولیدکنندگان تراشه: انویدیا حتی تراشه‌های خود را نمی‌سازد. بازار فرض می‌کند که TSMC و دیگر تولیدکنندگان با خوشحالی به انویدیا اجازه می‌دهند تمام سود را برای خود نگه دارد و با افزایش قیمت‌هایشان، حاشیه سود آن را از بین نخواهند برد. این یک فرض جسورانه است. ۲. چین (و احتمالاً دیگران): تمام توان پکن بر این موضوع متمرکز شده است. ساخت تراشه‌های پیشرفته برای چین یک مسئله امنیت ملی است. آن‌ها تمام منابع خود را در این راه سرازیر کرده‌اند. اگر (یا بهتر است بگوییم وقتی) آن‌ها تراشه‌هایی «به‌اندازه کافی خوب» تولید کنند، آیا آن‌ها را با حاشیه سود ۷۵ درصدی خواهند فروخت؟ چنین اتفاقی در چین نمی‌افتد. به حاشیه سود ۵ درصدی فکر کنید. این رقیب به تنهایی کل مدل قیمت‌گذاری صنعت را تغییر می‌دهد. بنابراین، دیگر به نسبت قیمت به درآمد ۲۰ برابری نگاه نکنید؛ این یک عامل انحرافی است. رأی به سهام انویدیا با این قیمت‌ها، رأی به این است که این رونق سرمایه‌گذاری هرگز پایان نمی‌پذیرد، حاشیه سود ۷۵ درصدی دائمی است، رقابت هرگز از راه نمی‌رسد و جاه‌طلبی‌های ملی چین شکست خواهد خورد. این یک شرط‌بندی مخاطره‌آمیز بر روی کمال است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا جهش یورو مقابل ین، نشانه‌ای نگران‌کننده برای اقتصاد ژاپن است؟

یورو ساعاتی پیش توانست در برابر ین به رکورد تاریخی جدید ۱۸۰.۰۱ برسد؛ حرکتی که در مقیاس بلندمدت اهمیت بیشتری پیدا می‌کند، زیرا این نمودار تمام تاریخ یورو از زمان تولدش را در برابر ین نشان می‌دهد. در حالی‌که معمولاً یورو به‌دلیل بی‌نظمی‌های ساختاری و چالش‌های سیاسی منطقه یورو ضعیف‌تر فرض می‌شود، رفتار بلندمدت این نمودار روایت متفاوتی ارائه می‌دهد. دو نکته بنیادین پشت این روند قرار دارد: یورو به‌طور ساختاری در برابر ولخرجی دولت‌ها محافظت می‌شود. قواعد بودجه‌ای اروپا هرچند بارها نقض شده‌اند، اما همچنان نسبت به سایر اقتصادهای بزرگ، قید و بند بیشتری برای بدهی‌سازی دارند. این ویژگی یورو را با وجود نبود رشد پویا، به ارزی مطلوب برای ذخایر ارزی جهانی تبدیل کرده است. در مقابل، وضعیت بدهی و جمعیت ژاپن فشار فزاینده‌ای بر ین وارد می‌کند. ساختار جمعیتی فرساینده، بدهی عظیم دولت، نیاز دائمی به محرک‌های مالی و نرخ‌های به‌شدت سرکوب‌شده BOJ مجموعه‌ای از ریسک‌های مزمن ایجاد کرده است. این فرآیندها آرام و تدریجی پیش می‌روند، اما نتیجه آن می‌تواند ناگهان سرعت بگیرد؛ همان الگوی معروف «کم‌کم… و بعد ناگهان» که "همینگوی" درباره ورشکستگی توصیف می‌کرد. نمودار ماهانه EURJPY اکنون مجموعه‌ای از کف‌های بالاتر و سقف‌های بالاتر را نشان می‌دهد؛ سطح مقاومتی سنگین ۱۷۰ شکسته شده و نخست‌وزیر جدید ژاپن نیز از محرک مالی بیشتر و تداوم سیاست‌های سرکوب نرخ بهره صحبت می‌کند؛ترکیبی که برای ین اصلاً خوشایند نیست. در چنین شرایطی، حتی مداخله ارزی هم بعید است بتواند این روند بلندمدت را متوقف کند. برای صادرکنندگان ژاپنی، تضعیف ین یک خبر خوب است؛ اما پرسش بزرگ این است: در عصر هوش مصنوعی و روباتیک، مزیت رقابتی آینده ژاپن چه خواهد بود؟ و مهم‌تر از آن، این فشار بر ین در زمانی رخ می‌دهد که قیمت انرژی و کالاها پایین است. اگر این روند معکوس شود، تراز تجاری ژاپن می‌تواند به‌شدت آسیب‌پذیر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هفته‌ای تعیین‌کننده برای بازارها؛ بازگشت داده‌های آمریکا، سایه تصمیمات فدرال رزرو و آزمون بزرگ AI

بازارهای جهانی در آستانه هفته‌ای قرار گرفته‌اند که می‌تواند جهت‌گیری آن‌ها را تا پایان سال مشخص کند. طی دو هفته گذشته، شاخص S&P500 در وضعیتی بلاتکلیف گیر افتاده است: نه نشانه‌ای از وحشت عمومی، و نه محرکی جدی برای ادامه رشد. حتی پایان طولانی‌ترین تعطیلی دولت آمریکا نیز نتوانست این رکود احساسی را از بین ببرد. اما این بی‌تفاوتی از کجا آمده است؟ ابهام در سیاست‌گذاری فدرال رزرو؛ مهم‌ترین عامل سکون بازار تنها یک ماه پیش، بازار تقریباً مطمئن بود که فدرال رزرو در ماه دسامبر نرخ بهره را کاهش می‌دهد. اما امروز احتمال این کاهش به کمتر از ۴۵ درصد سقوط کرده است. چرا؟ خلأ داده‌ای ناشی از تعطیلی ۴۳ روزه دولت، دیدگاه سیاست‌گذاران را مبهم کرده است. آمارهای رسمی که پایه تصمیم‌گیری فدرال رزرو هستند، جمع‌آوری نشده‌اند. و حالا احتمال دارد فدرال رزرو صرفاً «صبر» را انتخاب کند، تا زمانی که تصویر واقعی اقتصاد روشن‌تر شود. در کنار این‌ها، اظهارات اخیر مقامات منطقه‌ای فدرال رزرو نیز جهت‌گیری سیاستی را تهاجمی‌تر کرده است: جف اشمید (کانزاس‌سیتی) هشدار داده کاهش بیشتر نرخ بهره می‌تواند تورم را تثبیت کند. بِث هامک (کلیولند) نیز بر ریسک‌های تورمی تأکید کرده و گفته است افزایش تعرفه‌ها هزینه‌ها را بالا برده و این فشار به مصرف‌کننده منتقل می‌شود. مجموع این پیام‌ها باعث شده فضای احتیاط بر بازارها غالب شود. دومین عامل فشار: نگرانی نسبت به ارزش‌گذاری سهام هوش مصنوعی پس از ماه‌ها هیجان پیرامون AI، حالا پرسش‌هایی درباره دوام ارزش‌گذاری‌های سنگین مطرح شده است. نمونه برجسته آن سقوط ۲۵ درصدی سهام اوراکل طی یک ماه اخیر است؛ حرکتی که ناشی از نگرانی درباره: سرعت هزینه‌کرد شرکت برای پروژه‌های AI، وابستگی درآمدی شدید به چند مشتری محدود، و فشردگی جریان نقدی آزاد (Free Cash Flow). این عوامل بار دیگر نگاه‌ها را به سمت خطرات احتمالی «حبابی‌شدن» AI کشانده و باعث شده معامله‌گران با احتیاط بیشتری وارد این بخش شوند. اما چه چیزهایی می‌تواند این هفته بازار را تکان دهد؟ ۱. لحن مقامات فدرال رزرو اگر مجموعه سخنرانی‌های پیش‌ِ‌رو: از جفرسون، والر، بار، میران و کوک، همگی پیام‌هایی مشابه هفته گذشته داشته باشند (تمرکز بر تورم، کم‌اهمیت جلوه‌دادن ضعف بازار کار)، آنگاه: ریسک‌پذیری کاهش می‌یابد S&P500 تحت فشار قرار می‌گیرد و حتی بیت‌کوین نیز ممکن است واکنش منفی نشان دهد بازارها اکنون به‌دنبال هر نشانه‌ای از تغییر در مسیر سیاست پولی هستند. ۲. انتشار گزارش اشتغال سپتامبر آمریکا اگرچه انتشار این داده احتمالی است، اما تأثیر آن محدود خواهد بود. این داده قبل از تعطیلی دولت جمع‌آوری شده و قدیمی محسوب می‌شود. مسأله مهم‌تر این است که آیا گزارش اشتغال اکتبر اصلاً آماده خواهد شد یا خیر؟ معامله‌گران بیشتر به صورتجلسه فدرال رزرو توجه خواهند کرد، زیرا این گزارش جهت‌گیری تازه‌ای درباره احتمال کاهش نرخ بهره ارائه می‌دهد. ۳. گزارش درآمدی انویدیا؛ محرک احتمالی تکنولوژی و AI بدون تردید مهم‌ترین رویداد این هفته برای بازار سهام عملکرد انویدیا است. تحلیلگران انتظار دارند: رشد EPS سالانه: ۵۳.۸٪ درآمد سه‌ماهه: ۵۴.۸ میلیارد دلار اما فراتر از ارقام فعلی، چشم‌انداز آینده اهمیت بیشتری دارد. یک نکته حساس که احتمالاً درباره‌اش سؤال خواهد شد این است: آیا شرکت‌های AI عمر مفید تراشه‌های انویدیا را بیش‌ازحد برآورد کرده‌اند؟ برآوردهای تحلیلگران نشان می‌دهد اگر طول عمر تراشه‌ها اشتباه تخمین زده شده باشد، سود شرکت‌های AI ممکن است بین سال‌های ۲۰۲۶ تا ۲۰۲۸ حدود ۱۷۶ میلیارد دلار بیش‌برآورد شده باشد؛ موضوعی که بازار به دقت دنبال خواهد کرد. همچنین بازار مشتاق خواهد بود بداند آیا انویدیا می‌تواند نگرانی‌ها درباره ارزش‌گذاری‌های سنگین AI را کاهش دهد یا خیر. چون اگر این شرکت نتایج درخشانی ارائه دهد، احتمال دارد موجی از «احیای اعتماد» به بخش تکنولوژی تزریق شود. بطورکلی، بازارها در آغاز هفته‌ای وارد می‌شوند که سه عنصر کلیدی؛ سیاست پولی مبهم فدرال رزرو، ارزیابی مجدد ارزش‌گذاری AI  و بازگشت داده‌های اقتصادی آمریکا، می‌توانند جهت‌گیری آن‌ها را به‌طور جدی تغییر دهند. از یک‌سو، فشارهای سیاستی و داده‌ای بر ریسک‌پذیری سنگینی می‌کنند؛ از سوی دیگر، گزارش انویدیا می‌تواند در نقش «سوپاپ اطمینان» عمل کند و روایت تکنولوژی را دوباره احیا کند. بنابراین هفته‌ای با پتانسیل بالا برای نوسانات گسترده در پیش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر دارایی آلمان: تعرفه‌های فولاد مورد بحث قرار گرفت و ما بر سر یافتن راه‌حل مشترک برای مازاد ظرفیت‌ها به توافق رسیدیم.

به چین گفتیم که وضعیت تایوان را زیر نظر داریم. معاون نخست‌وزیر چین گفت که خواستار راه‌حلی برای مسئله عناصر نادر خاکی است. آن‌ها سیاست‌های ۵G ما را درک نمی‌کنند، من توضیح دادم که می‌خواهیم مقاومت و تاب‌آوری را تقویت کنیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مخلوف، عضو بانک مرکزی اروپا، نگرانی تورمی را اغراق‌آمیز خواند

گابریل مخلوف، عضو شورای حکمرانی بانک مرکزی اروپا، اعلام کرد که در حال حاضر وضعیت بانک مرکزی اروپا مطلوب است. او همچنین اظهار داشت که نگرانی درباره مسیر تورم «اغراق‌آمیز» است و شرایط فعلی دلیلی برای نگرانی جدی درباره روند قیمت‌ها فراهم نمی‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی‌های جدید کمیسیون اروپا منتشر شد

کمیسیون اروپا اعلام کرد که کسری بودجه فرانسه در سال ۲۰۲۵ به ۵.۵٪ تولید ناخالص داخلی کاهش خواهد یافت (در مقایسه با ۵.۸٪) و در سال ۲۰۲۶ به ۴.۹٪ خواهد رسید. در مورد ایتالیا، کمیسیون پیش‌بینی کرده که کسری بودجه این کشور سریع‌تر از پیش‌بینی‌های قبلی کاهش یابد و به ۳.۰٪ در ۲۰۲۵ و ۲.۸٪ در ۲۰۲۶ برسد (در مقایسه با ۳.۴٪ در ۲۰۲۴). در مقابل، کسری بودجه آلمان در سال ۲۰۲۵ به ۳.۱٪ و در ۲۰۲۶ به ۴.۰٪ افزایش خواهد یافت (در مقایسه با ۲.۷٪ در ۲۰۲۴). همچنین، نسبت بدهی عمومی منطقه یورو از ۸۸.۱٪ در ۲۰۲۴ به ۸۸.۸٪ در ۲۰۲۵ و ۸۹.۸٪ در ۲۰۲۶ افزایش خواهد یافت. برای فرانسه، بدهی عمومی از ۱۱۳.۲٪ در ۲۰۲۴ به ۱۱۶.۳٪ در ۲۰۲۵، ۱۱۸.۱٪ در ۲۰۲۶ و ۱۲۰.۰٪ در ۲۰۲۷ خواهد رسید. در مورد ایتالیا، نسبت بدهی عمومی از ۱۳۴.۹٪ در ۲۰۲۴ به ۱۳۶.۴٪ در ۲۰۲۵، ۱۳۷.۹٪ در ۲۰۲۶ و سپس کاهش جزئی به ۱۳۷.۲٪ در ۲۰۲۷ خواهد داشت. کمیسیون اروپا همچنین پیش‌بینی رشد اقتصادی منطقه یورو در سال ۲۰۲۵ را از ۰.۹٪ به ۱.۳٪ افزایش داده اما پیش‌بینی رشد سال ۲۰۲۶ را از ۱.۴٪ به ۱.۲٪ کاهش داده است. نرخ تورم منطقه یورو نیز ۲.۴٪ در ۲۰۲۴، ۲.۱٪ در ۲۰۲۵، ۱.۹٪ در ۲۰۲۶ و ۲.۰٪ در ۲۰۲۷ پیش‌بینی شده است. کسری بودجه تجمیعی منطقه یورو نیز ۳.۲٪ در ۲۰۲۵، ۳.۳٪ در ۲۰۲۶ و ۳.۴٪ در ۲۰۲۷ پیش‌بینی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال آمریکا جهت حرکت دلار را مشخص می‌کند

در هفته‌ای که بالاخره باید انتشار داده‌های اقتصادی آمریکا از سر گرفته شود، نکته مهم این است که نتیجه تصمیم بعدی فدرال رزرو در ماه دسامبر اکنون با احتمال ۵۰٪ برای یک کاهش نرخ، بهتر در قیمت‌ها لحاظ شده است. این یعنی احتمالاً دلار نیازی ندارد که بر اساس انتشار صورت‌جلسه کمیته بازار آزاد در روز چهارشنبه، بیش از حد رشد کند و می‌تواند جهت‌گیری خود را از گزارش اشتغال روز پنج‌شنبه بگیرد. دلار آمریکا: دلار اکنون بهتر قیمت‌گذاری شده است همان‌طور که فرانچسکو پزوله (تحلیلگر ING) روز جمعه توضیح داد، افت شدید دلار در هفته گذشته واقعاً کمی بیش از حد و با سرعت زیاد رخ داده بود و بازگشت روز جمعه قابل‌درک بود. یکی از عوامل تقویت آن، تغییر انتظارات بازار درباره جلسه ۱۰ دسامبر فدرال رزرو بود؛ جایی که احتمال یک کاهش ۲۵ نقطه پایه نرخ بهره اکنون حدود ۵۰٪ قیمت‌گذاری شده است. احتمالاً فدرال رزرو با چنین قیمت‌گذاری‌ای بسیار راحت‌تر است، با توجه به نبود داده‌های قابل اتکا در حال حاضر. این موضوع همچنین به این معناست که دلار ممکن است مجبور نباشد در واکنش به ریسک رویدادی روز چهارشنبه شب (انتشار صورت‌جلسه نشست ۲۸-۲۹ اکتبر) بیش از حد رشد کند. یادمان باشد که در آن نشست، جروم پاول صراحتاً تأکید کرد که کاهش نرخ بهره در دسامبر اصلاً قطعی نیست و میان اعضای فدرال رزرو «اختلاف‌نظرهای جدی» وجود دارد.(توضیح: یعنی بازار مطمئن نیست که فدرال رزرو در دسامبر دوباره نرخ بهره را کم کند، زیرا اعضا درباره آن اختلاف دارند.) واقعاً به نظر می‌رسد داده‌ها و رویدادهای روز چهارشنبه و پنج‌شنبه این هفته هستند که جهت بعدی دلار را مشخص خواهند کرد. چهارشنبه شب همچنین شرکت انویدیا گزارش درآمد سه‌ماهه خود را منتشر می‌کند و سپس پنج‌شنبه، بالاخره گزارش اشتغال ماه سپتامبر – شامل نرخ بیکاری – منتشر می‌شود. اجماع فعلی انتظار یک رشد ۵۰ هزارواحدی در اشتغال (NFP) و نرخ بیکاری بدون تغییر در ۴.۳٪ را دارد. این نتیجه احتمالاً خنثی یا کمی حامی دلار است، زیرا برای آنکه فدرال رزرو در دسامبر نرخ را کاهش دهد، نیاز به داده‌های واقعاً ضعیف‌تری از اقتصاد آمریکا وجود دارد. این هفته همچنین سخنرانان متعددی از فدرال رزرو حضور دارند. مهم‌ترین آن‌ها احتمالاً سخنرانی فیلیپ جفرسون امروز ساعت ۳:۳۰ بعدازظهر به وقت اروپا است. تکرار پیام اخیر فدرال رزرو مبنی بر اینکه نباید در کاهش‌های بیشتر نرخ بهره عجله کرد و اینکه هنوز مشخص نیست نرخ بهره خنثی (نرخی که نه موجب رشد بیش از حد اقتصاد می‌شود و نه مانع آن) دقیقاً کجاست، احتمالاً اندکی به نفع دلار خواهد بود. شاخص DXY احتمالاً می‌تواند بازگشت اخیر خود را حفظ کند و شاید تا محدوده ۹۹.۵۰/۹۹.۶۵ نیز پیشروی کند؛ جایی که احتمالاً رشد آن متوقف خواهد شد. یورو: تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا در روز دوشنبه آرام بازار، تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا خواهد بود. در فصل بهار، کمیسیون اروپا پیش‌بینی رشد تولید ناخالص داخلی منطقه یورو برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به ترتیب به ۰.۹٪ و ۱.۴٪ کاهش داده بود و نرخ تورم را نیز ۲.۵٪ و ۱.۷٪ برآورد کرده بود. اکنون خیلی زود است که انتظار ارتقاهای بزرگ در این پیش‌بینی‌ها داشته باشیم، هرچند رشد تولید ناخالص داخلی منطقه یورو تا اینجای سال کمی بهتر از انتظارات بوده است. مهم‌ترین داده‌های بعدی برای یورو، شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه خواهند بود. این شاخص‌ها تاکنون عملکرد خوبی داشته‌اند و نشان می‌دهند کسب‌وکارها ممکن است در حال سازگار شدن با شرایط نامطمئن جهانی باشند. در آلمان نیز تحولات جذابی در جریان است؛ جایی که هر اقدام احتمالی برای تثبیت قیمت انرژی در سطح پایین برای صنایع آلمانی، بدون شک توسط بخش تولیدی کشور به‌شدت استقبال خواهد شد. باید دید آیا این پیشنهادهای امیدوارکننده جلو خواهند رفت یا خیر. دلار قوی‌تر، نرخ EURUSD را دوباره به محدوده ۱.۱۶۰۰ بازگردانده است. انتظار می‌رود اگر این جفت‌ارز به محدوده ۱.۱۵۶۰/۸۰ اصلاح شود، تقاضا وارد بازار شود. همچنین امروز تعداد زیادی از مقامات بانک مرکزی اروپا سخنرانی دارند. احتمالاً تمرکز بازار بیشتر بر فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا خواهد بود که ساعت ۳:۴۵ بعدازظهر در ایرلند سخنرانی می‌کند. در واقع، بازار اخیراً احتمال نیاز بانک مرکزی اروپا به یک کاهش نهایی نرخ بهره در چرخه انبساط پولی را کمتر کرده است. پوند بریتانیا: نوسانات شدید پیگیری پیام‌های دولت بریتانیا درباره بودجه ماه نوامبر اخیراً بسیار دشوار بوده است. اینکه آیا افزایش مالیات بر درآمدهای اصلی لازم است یا خیر، همچنان نامشخص است. پس از نوسانات هفته گذشته، اختلاف بازدهی اوراق ۱۰ ساله بریتانیا و آلمان هفته را در سطح ۱۸۶ نقطه پایه به پایان رساند – حدود ۱۴ نقطه پایه بیشتر از کمترین سطح هفته قبل – و این احتمالاً بازتاب این دیدگاه است که دولت کارگر مسیر مصلحت‌گرایی سیاسی را بر احتیاط مالی ترجیح می‌دهد و از افزایش عمده مالیات‌ها خودداری خواهد کرد. هرچند EURGBP کاهش یافته و نرخ‌های کوتاه‌مدت پوند افزایش یافته‌اند، به دلیل این تصور که شاید نرخ مالیات بر درآمد افزایش پیدا نکند، ما تردید داریم که EURGBP نیاز داشته باشد خیلی زیر ۰.۸۸ معامله شود – اگر اصلاً چنین شود. و یک گزارش تورم (CPI) ضعیف‌تر برای ماه اکتبر که فردا منتشر می‌شود، می‌تواند دوباره فشار بیشتری بر پوند وارد کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گویندس، معاون بانک مرکزی اروپا، تاب‌آوری بانک‌ها را تأیید کرد

لوئیس دی گویندس، معاون رئیس بانک مرکزی اروپا، اعلام کرد که اگرچه سطح عدم‌قطعیت کاهش یافته اما همچنان یکی از ویژگی‌های اصلی دوران کنونی است. او در گزارش ثبات مالی (FSR) به سه ریسک اصلی اشاره کرد: نخست، ریسک اصلاح ناگهانی در بازارهای مالی دوم، احتمال تغییر ناگهانی در سنتیمنت سرمایه‌گذاران سوم، چالش‌های مالی دولت‌ها که همچنان یکی از آسیب‌پذیری‌های کلیدی محسوب می‌شود وی همچنین هشدار داد که بانک‌ها ممکن است با کاهش کیفیت اعتباری مواجه شوند، هرچند تاب‌آوری آن‌ها به لطف سودآوری و سرمایه کافی حفظ شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های آتی آمریکا مثبت شدند

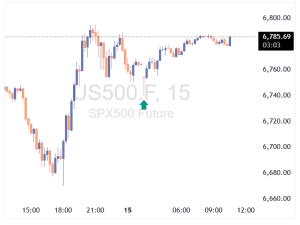
شاخص آتی یورواستاکس در معاملات اولیه اروپا امروز ۰.۱٪ کاهش یافت و فضای محتاطانه‌ای بر بازارهای سهام اروپا حاکم بود، در حالی که شاخص‌های آتی آمریکا در محدوده مثبت قرار دارند. در جزئیات معاملات: شاخص آتی DAX آلمان ۰.۱٪ افت کرد شاخص آتی CAC 40 فرانسه ۰.۲٪ کاهش یافت شاخص آتی FTSE بریتانیا ۰.۱٪ افت داشت در وال‌استریت، سهام فناوری نقش اصلی را در بهبود فضای بازار در روز جمعه ایفا کردند و این روند امروز نیز تا حدی ادامه دارد: شاخص آتی S&P 500 با رشد ۰.۳٪ همراه است شاخص آتی Nasdaq با افزایش ۰.۶٪ معامله می‌شود شاخص آتی Dow تنها ۰.۱٪ رشد کرده است از آنجا که بازارهای اروپایی وزن کمتری از سهام فناوری دارند، فعلاً در روند صعودی بازارهای آمریکا همراه نشده‌اند. در ادامه هفته، گزارش درآمدی شرکت انویدیا به‌عنوان رویداد کلیدی بازارها مطرح خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ توجه بازارها به داده‌های اقتصادی آمریکا؛ از گزارش‌های CPI و PMI تا صورتجلسه فدرال رزرو

پس از ۴۳ روز تعطیلی، بالاخره دولت ایالات متحده روز چهارشنبه فعالیت‌های خود را از سر گرفت، خبری که امیدها را برای پایان دوره عدم انتشار داده‌ها تقویت کرده است. اکنون چشم‌ها به برنامه‌های جدید انتشار داده‌ها دوخته شده است و انتظار می‌رود که آژانس‌های آماری مختلف، همچون دفتر آمار کار و دفتر تحلیل اقتصادی، در ابتدای هفته آینده جداول به‌روز شده انتشار گزارش‌های خود را اعلام کنند. با این حال، زمان دقیق از سرگیری انتشار داده‌ها هنوز مشخص نیست. احتمالاً اولین گزارشی که پس از بازگشایی دولت منتشر می‌شود، گزارش اشتغال سپتامبر خواهد بود که ممکن است حتی در پایان هفته آینده منتشر شود، چرا که شواهد حاکی از آن است که این داده‌ها پیش از تعطیلی دولت جمع‌آوری شده بودند. این در حالی است که گزارش CPI (شاخص قیمت مصرف‌کننده) نیز به‌طور ویژه توسط دفتر آمار کار در اولویت قرار گرفته بود و به‌طور استثنایی در اواخر اکتبر منتشر شد. در کنار این‌ها، توجه‌ها به داده‌های اقتصادی آتی معطوف خواهد شد که نقش مهمی در هدایت تصمیمات اقتصادی و سیاست‌گذاری‌ها ایفا خواهند کرد. در این میان، داده‌های PMI (شاخص مدیران خرید) و صورتجلسه جلسه اخیر فدرال رزرو از اهمیت ویژه‌ای برخوردار هستند. این داده‌ها به تحلیلگران کمک می‌کند تا دیدگاه دقیقی از وضعیت فعلی اقتصاد و سیاست‌های پولی فدرال رزرو در آینده نزدیک به دست آورند. هفته آینده می‌تواند نشان‌دهنده تغییرات مهمی در روند بازارها باشد، چرا که انتشار این داده‌ها همزمان با بازگشایی دولت و از سرگیری فعالیت‌های آماری، گامی مهم در شفاف‌سازی وضعیت اقتصادی خواهد بود. ریسک عدم انتشار داده‌های ماه اکتبر با این حال، در مورد داده‌های ماه اکتبر تردیدهایی وجود دارد. احتمال دارد که دفتر آمار کار (BLS) تصمیم بگیرد که انتشار گزارش‌های مربوط به اشتغال و تورم اکتبر را کنار بگذارد و به جای آن روی داده‌های ماه نوامبر تمرکز کند، چرا که حتی در این صورت نیز ممکن است برخی از داده‌ها با تاخیر منتشر شوند. این مسأله با پرسش دیگری همراه است: آیا امکان خواهد داشت که ارقام اکتبر در گزارش‌های نوامبر یا گزارش‌های آینده جایگزین شوند؟ برای مثال، جمع‌آوری داده‌های مربوط به شاخص CPI و نرخ بیکاری که از طریق نظرسنجی خانوار محاسبه می‌شود، پس از گذشت یک ماه از آن به شدت دشوار خواهد بود. با این حال، هنوز ممکن است این امکان وجود داشته باشد که داده‌های مربوط به اشتغال غیرکشاورزی که از نظرسنجی‌های موسسات جمع‌آوری می‌شود، برای ماه اکتبر تکمیل شود. انباشت داده‌های معوق و فشار فزاینده بر انتظارات سیاست پولی فهرست گزارش‌هایی که موعد انتشارشان سپری شده، اکنون به یکی از دغدغه‌های اصلی فعالان بازار تبدیل شده است. سرمایه‌گذاران با دقت در انتظار مشخص شدن زمان بازگشت داده‌های هفتگی مدعیان بیمه بیکاری هستند؛ داده‌ای که به‌طور سنتی یکی از نخستین نشانه‌های تغییرات در بازار کار تلقی می‌شود. همچنین بلاتکلیفی درباره زمان‌بندی انتشار آمارهای مهمی چون خُرده‌فروشی ماه اکتبر، شاخص PCE—شاخص ترجیحی فدرال رزرو برای سنجش تورم—و گزارش تولید ناخالص داخلی فصل سوم، بر پیچیدگی فضای تحلیلی افزوده است. هرگونه تأخیر یا اختلال در روند ازسرگیری این انتشارها می‌تواند به‌طور معناداری بر انتظارات مربوط به کاهش نرخ بهره تأثیر بگذارد. در چنین شرایطی، اعضای هاوکیش در فدرال رزرو فرصت بیشتری خواهند یافت تا با استناد به نبود داده‌های کافی؛ همان وضعیت مبهمی که جروم پاول پیش‌تر آن را «رانندگی در مه» توصیف کرده بود، بر تداوم وقفه در تغییر نرخ‌های بهره اصرار ورزند. در نتیجه، دلار آمریکا در هفته آینده بیش از هر چیز مستعد ورود به فاز تثبیت است تا ادامه روند اصلاحی اخیر. با این حال، هرگونه داده مثبت یا فراتر از انتظار می‌تواند به سرعت سناریو را تغییر دهد، به تقاضا برای دلار جان تازه ببخشد و بار دیگر دست بالای بازار را در اختیار گاوها قرار دهد. صورتجلسه فدرال رزرو و شاخص‌های پیش‌نگر PMI؛ نقاط مهم تقویم اقتصادی در میان انتشارهای برنامه‌ریزی‌شده، داده‌های تولیدی دو بانک منطقه‌ای فدرال رزرو؛شاخص فعالیت نیویورک در روز دوشنبه و نظرسنجی تولیدی فیلادلفیا در روز پنجشنبه، در صدر توجه قرار دارند. با این حال، اصلی‌ترین رویداد هفته احتمالاً انتشار شاخص‌های مقدماتی مدیران خرید (Flash PMI) برای ماه نوامبر است که روز جمعه توسط S&P Global منتشر خواهد شد. این داده‌ها نقش مهمی در پر کردن خلأ ناشی از تعویق سایر گزارش‌ها ایفا می‌کنند و یکی از کلیدی‌ترین ابزارها برای ارزیابی سلامت کوتاه‌مدت اقتصاد آمریکا محسوب می‌شوند. در شرایطی که انتظارات بازار برای کاهش نرخ بهره همچنان با مسیر مدنظر فدرال رزرو همسو نیست، دلار آمریکا نسبت به هر نشانه‌ای از چرخش در روند رشد اقتصادی حساس خواهد بود. اگر PMIها حاکی از افت قابل‌توجه فعالیت اقتصادی باشند یا نشان دهند که ضعف اخیر در داده‌های اشتغال صرفاً یک «سیگنال اشتباه» بوده است، احتمال نوسانات قابل‌توجه در بازار ارز وجود دارد. از سوی دیگر، اگر شاخص‌های مدیران خرید همچنان تصویری همراه با نشانه‌های «رکود تورمی» ترسیم کنند، این موضوع نه‌تنها بر احساسات ریسکی فشار وارد می‌کند، بلکه می‌تواند مسیر دلار را نیز تحت تأثیر منفی قرار دهد. در کنار داده‌های اقتصادی، صورتجلسه نشست ماه اکتبر فدرال رزرو نیز در دستور کار قرار دارد. اگرچه اغلب سیاست‌گذاران فدرال رزرو دیدگاه‌های خود را پس از جلسه اخیر علناً بیان کرده‌اند و انتظار نمی‌رود این سند واکنش قابل توجهی در بازار ایجاد کند، اما ممکن است نکاتی ظریف در آن آشکار شود. باز شدن شکاف میان اعضای کمیته فدرال بازار آزاد (FOMC) یا اختلاف‌نظر درباره سرعت و زمان‌بندی تعدیل نرخ بهره، می‌تواند لایه‌ای جدید از عدم‌قطعیت را وارد بازارها کند و در نتیجه مسیر آتی سیاست پولی را با پیچیدگی بیشتری همراه سازد. آیا داده‌های تورمی بریتانیا احتمال کاهش نرخ بهره را تقویت می‌کند؟ در آن سوی آتلانتیک، وضعیت انتظارات درباره سیاست پولی بانک مرکزی انگلستان (BoE) شفاف‌تر از هفته‌های گذشته به نظر می‌رسد. تا همین یکی دو ماه پیش، اغلب سرمایه‌گذاران معتقد بودند که BoE پیش از بهار ۲۰۲۶ اقدامی برای کاهش نرخ بهره انجام نخواهد داد. اما انتشار آخرین گزارش تورم ورق را برگرداند. افت فشارهای تورمی و کاهش نگرانی‌ها درباره جهش دوباره CPI به بالای ۴ درصد، فضای انتظارات را دگرگون کرد. هم‌زمان، داده‌های ضعیف اشتغال و افت غیرمنتظره رشد اقتصادی طی هفته گذشته باعث شد معامله‌گران احتمال کاهش ۲۵ واحدی نرخ بهره در نشست دسامبر را به حدود ۸۰ درصد برسانند. اکنون تمرکز کامل بازار بر داده‌های تورم ماه اکتبر است؛ داده‌ای که می‌تواند مسیر سیاست پولی بریتانیا در کوتاه‌مدت را تعیین تکلیف کند. در گزارش سپتامبر، نرخ تورم سالانه در سطح ۳.۸ درصد ثابت ماند و تورم هسته نیز به ۳.۵ درصد کاهش یافت. اگر گزارش روز چهارشنبه نشان‌دهنده کاهش بیشتر شتاب تورم باشد، انتظارات برای کاهش نرخ بهره در دسامبر تثبیت خواهد شد؛ موضوعی که احتمالاً فشار نزولی بیشتری بر پوند وارد می‌کند. با این حال، فضای معامله برای پوند کاملاً هم یک‌طرفه نخواهد بود. انتشار داده‌های خرده‌فروشی اکتبر و شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه می‌تواند تا حدودی از استرلینگ حمایت کند، به‌ویژه اگر این داده‌ها نشان دهند که اقتصاد بریتانیا همچنان از سطحی از مومنتوم برخوردار است و نشانه‌هایی از تاب‌آوری در تقاضا وجود دارد. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا PMIهای منطقه یورو و تداوم توقف در سیاست‌های بانک مرکزی اروپا در منطقه یورو، شاخص‌های مقدماتی مدیران خرید (Flash PMI) مهم‌ترین داده‌ای خواهند بود که این هفته مورد توجه قرار می‌گیرند. در هفته‌های اخیر، مجموعه‌ای از داده‌های قوی‌تر از انتظار—از جمله PMI و GDP—فضای تحلیل را تغییر داده و این باور را تقویت کرده است که بانک مرکزی اروپا (ECB) فعلاً چرخه کاهش نرخ بهره را به پایان رسانده است. انتظار نمی‌رود PMIهای اولیه ماه نوامبر که روز جمعه منتشر می‌شوند، تصویر کلی انتظارات سیاستی را دستخوش تغییر چشمگیری کنند. با این حال، هرگونه بهبود بیشتر در فعالیت اقتصادی؛ به‌ویژه اگر شاخص‌های بخش تولید و خدمات هر دو بالای محدوده ۵۰ باقی بمانند، می‌تواند اندکی به سود یورو عمل کند و برابری آن را در برابر دلار آمریکا تقویت نماید. پیش از انتشار PMIها، برآورد نهایی نرخ تورم ماه اکتبر قرار است چهارشنبه منتشر شود. هرچند بعید است این داده‌ها جهت‌گیری سیاستی ECB را تغییر دهند، اما می‌توانند تصویر دقیق‌تری از روند مهار تورم ارائه کنند و نقش مکملی برای ارزیابی وضعیت اقتصادی منطقه یورو ایفا کنند. آیا داده‌های تورمی کانادا روند صعودی دلار کانادا را متوقف می‌کند؟ بانک مرکزی کانادا (BoC) احتمالاً در آستانه پیوستن به بانک مرکزی اروپا در مسیر توقف موقت سیاست‌های انبساطی قرار دارد. اگرچه این بانک در نشست اخیر خود یک مرحله دیگر نرخ بهره را کاهش داد، اما لحن تیف مَکلِم، رئیس بانک مرکزی، به طرز غیرمعمولی خنثی و محتاطانه بود. داده‌های اشتغال ماه اکتبر نیز از این رویکرد حمایت کردند. بازار کار کانادا برای دومین ماه پیاپی بیش از ۶۰ هزار شغل ایجاد کرد؛ رشدی که موضع مَکلِم مبنی بر اینکه «نرخ‌های فعلی تقریباً در سطح مناسب قرار دارند» را تقویت می‌کند. در حال حاضر، سرمایه‌گذاران تنها حدود یک‌سوم احتمال برای یک کاهش دیگر نرخ بهره طی سال آینده قائل هستند. انتشار داده‌های تورم ماه اکتبر که قرار است روز دوشنبه منتشر شود نیز به‌احتمال زیاد تغییر محسوسی در این انتظارات ایجاد نخواهد کرد. از سوی دیگر، دلار کانادا طی هفته گذشته بازگشت مناسبی را تجربه کرده است و هرگونه غافلگیری صعودی در ارقام تورمی می‌تواند شدت اصلاح جفت‌ارز USDCAD را افزایش دهد و مسیر بازگشت اخیر «لونی» را تحت‌فشار قرار دهد. هفته‌ای پرخبر برای ین ژاپن؛ از رشد ضعیف تا فشارهای تورمی در ژاپن، تورمی که به‌طور مداوم بالاتر از سطح ۲ درصد قرار گرفته، هنوز نتوانسته بانک مرکزی این کشور (BoJ) را به اتخاذ مسیر تهاجمی در افزایش نرخ بهره متقاعد کند. سیاست‌گذاران همچنان نگران آن هستند که رشد دستمزدها به اندازه کافی پایدار و قدرتمند نیست تا بتواند تورم را در سطح هدف نگه دارد. دولت جدید نیز چنین دیدگاهی دارد و نخست‌وزیر سانائه تاکایچی علناً از بانک مرکزی خواسته است که اولویت را بر رشد اقتصادی بگذارد و حتی این پرسش را مطرح کرده که آیا ژاپن واقعاً از دوره طولانی‌مدت رکود تورمی و کاهش قیمت‌ها خارج شده است یا خیر. با این حال، بانک مرکزی ژاپن کاملاً تحت‌تأثیر فشار سیاسی قرار نگرفته و در ماه‌های اخیر بارها اشاره کرده که افزایش نرخ بهره در راه است؛ هرچند زمان‌بندی آن همچنان مبهم است. یکی از دلایل این احتیاط، تأثیر منفی نااطمینانی‌های تجاری و کاهش صادرات بر رشد اقتصادی در فصل سوم است. داده‌هایی که روز دوشنبه منتشر می‌شود، احتمالاً نشان می‌دهد که اقتصاد ژاپن در سه‌ماهه سوم سال ۰.۶ درصد نسبت به فصل قبل کوچک شده است. در عین حال، گزارش تورم روز جمعه احتمالاً استدلالی دیگر برای افزایش نرخ بهره فراهم می‌کند. پیش‌بینی می‌شود تورم هسته در ماه اکتبر به ۳ درصد در مقیاس سالانه افزایش یافته باشد؛ رقمی که همچنان بالاتر از هدف ۲ درصدی BoJ است. علاوه بر داده‌های تورمی، بازار همچنین انتشار سفارشات ماشین‌آلات (چهارشنبه)، تراز تجاری (چهارشنبه) و PMIهای مقدماتی (جمعه) را به دقت دنبال خواهد کرد. مجموعه‌ای از داده‌های قوی می‌تواند اندکی آرامش برای ین ژاپن فراهم کند؛ به‌ویژه در برابر دلار آمریکا که عبور نرخ USDJPY از محدوده ۱۵۵ می‌تواند بار دیگر خطر مداخله دولت ژاپن در بازار ارز را برای حمایت از ین افزایش دهد. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

دلار با پیش‌خور کردن داده‌های ضعیف، دوباره عقب‌نشینی می‌کند

کاهش ارزش دلار آمریکا در هفته جاری به‌نظر می‌رسد به دلیل انتظار بازار برای انتشار داده‌های ضعیف از اقتصاد آمریکا باشد. اما با توجه به اظهارات مقامات فدرال رزرو، این حرکت کمی زودهنگام به‌نظر می‌رسد؛ حتی اگر احتمال انتشار داده‌های اشتغال ماه سپتامبر نیز وجود داشته باشد. در بریتانیا، دولت برنامه خود برای افزایش مالیات بر درآمد را کنار گذاشته و این موضوع ناگهان ریسک‌های نزولی پوند را افزایش داده است. دلار آمریکا: دلار در حال قیمت‌گذاری بر مبنای داده‌های ضعیف این موضوع که بازار فارکس بسیار کارآمد و آینده‌نگر است، چندان عجیب نیست. در شرایط فعلی، به‌نظر می‌رسد دلار آمریکا در حال انعکاس این روایت است که بازگشایی دولت باعث انتشار داده‌های اقتصادی ضعیف‌تر خواهد شد و این موضوع می‌تواند به بازنگری انبساطی‌تر (داویش) در مسیر سیاست‌گذاری فدرال رزرو منجر شود. این موضوع مدتی است که دیدگاه ما (تحلیلگران ING) بوده اما باید اعتراف کنیم که با توجه به سخنان مقامات فدرال رزرو، احتمال کاهش نرخ بهره در دسامبر کمتر شده است.دیروز «نیل کاشکاری» بر تاب‌آوری فعالیت‌های اقتصادی فراتر از انتظار تأکید کرد و گزینه‌های مختلف را برای نشست دسامبر باز گذاشت. «هامک» و «موسالم» (که معمولاً سیاست‌گذاران متمایل به سیاست‌های انقباضی هستند) نیز اشاره کردند که اقتصاد نزدیک به سطح نرخ خنثی (neutral rate) قرار دارد و فضای زیادی برای کاهش بیشتر نرخ بهره وجود ندارد. یکی از نکات مهم روز گذشته، اعلام «کوین هَسِت» (رئیس شورای ملی اقتصاد و نامزد احتمالی ریاست فدرال رزرو) بود مبنی بر اینکه داده‌های اشتغال ماه سپتامبر احتمالاً منتشر خواهند شد — شاید در هفته آینده — اما بدون اعلام نرخ بیکاری. از دید ما، این موضوع نشان می‌دهد دولت آمریکا نمی‌خواهد فدرال رزرو عدم انتشار داده‌ها را به‌عنوان بهانه‌ای برای عدم کاهش نرخ بهره در دسامبر مطرح کند. در حالی‌که کاهش اخیر دلار با دیدگاه نزولی ما هم‌راستا است، این حرکت تا حدی زودهنگام به‌نظر می‌رسد و در صورتی که سری نخست داده‌های اقتصادی آمریکا به اندازه‌ای بد نباشد که بازار آن را پیش‌خور کرده، احتمال بازگشت سریع دارد. یورو: مومنتوم مثبت ممکن است کاهش یابد روند صعودی EURUSD در معاملات نقدی و بازار اختیار معامله ادامه یافته است. طی ۱۰ روز گذشته، ریسک‌ریورسال ۲۵ دلتا یک‌ماهه(25-delta risk reversal: اختلاف هزینه خرید اختیار خرید نسبت به اختیار فروش، که نشان‌دهنده جهت‌گیری بازار است)از منفی ۰.۲ به مثبت ۰.۳ رسیده است. هنوز تا رسیدن به اوج‌های ماه سپتامبر (۰.۷) یا ماه آوریل (۱.۳) فاصله وجود دارد، اما مسیر حرکت روشن است. حرکت اخیر EURUSD عمدتاً — اما نه کاملاً — ناشی از ضعف دلار بوده است.ارزهای اروپایی به‌طور کلی در تقاضا هستند و هرچند NOK، SEK و CHF بهترین عملکرد را داشته‌اند، سایر ارزهای G10 از ابتدای هفته نسبت به یورو ضعیف‌تر بوده‌اند. انتشار دوم داده‌های تورم (CPI) و تولید ناخالص داخلی (GDP) امروز در منطقه یورو نباید تأثیر زیادی بر بازار داشته باشد و تنها سخنران برنامه‌ریزی‌شده بانک مرکزی اروپا «ایزابِل اشنابل» خواهد بود. در حال حاضر، EURUSD به‌طور کامل گپ «کم‌ارزش‌گذاری» پیشین خود را جبران کرده و از این رو، در کوتاه‌مدت نسبت به صعود بیشتر اطمینان کمتری داریم؛ مگر اینکه داده‌های آمریکا ضعیف‌تر از انتظار منتشر شوند.ریسک اصلاح قیمت امروز وجود دارد و بازگشت زیر سطح ۱.۱۶۰ کاملاً محتمل است. پوند بریتانیا: افزایش ناگهانی ریسک‌های نزولی ناشی از ریسک مالی گزارش‌هایی مبنی بر اینکه ریچل ریوِز، وزیر خزانه‌داری بریتانیا، قصد دارد برنامه افزایش مالیات بر درآمد را لغو کند، باعث فشار بر پوند شده است.همان‌طور که در پیش‌بینی بودجه بریتانیا اشاره کرده بودیم، رشد قیمت اوراق قرضه دولتی (gilt rally) بر این انتظار استوار بود که افزایش مالیات بر درآمد می‌تواند: به اندازه کافی سیاست مالی را منقبض کند بدون آنکه تورم را افزایش دهد، و در نهایت زمینه را برای کاهش نرخ بهره توسط بانک انگلستان در دسامبر و بعد از آن فراهم کند. این موضوع یک مزیت دوگانه برای بازار اوراق بریتانیا بود:ریسک مالی کمتر + سیاست پولی انبساطی‌تر. اکنون مشخص نیست ریوِز چگونه می‌خواهد گپ ۳۰ میلیارد پوندی بودجه را بدون دست زدن به مالیات بر درآمد جبران کند.در اینجا به مواردی که بازار نسبت به آن حساس است اشاره شده بود.برای مثال، اگر او به‌جای آن به افزایش مالیات بر ارزش افزوده (VAT) — که اثری تورمی دارد — روی آورد، قیمت اوراق دچار افت شده و بازنگری انقباضی برای سیاست پولی بانک انگلستان رخ خواهد داد. گزارش‌های رسانه‌ای نشان می‌دهد گزینه‌های مختلفی در حال بررسی است. یکی از گزینه‌ها ثابت نگه داشتن سقف طبقات مالیاتی است که از نظر تأثیر مالی مشابه افزایش نرخ مالیات یک طبقه خواهد بود و می‌تواند مورد استقبال بازار قرار گیرد. در حال حاضر EURGBP در سطح ۰.۸۸۷ معامله می‌شود.اگر بازار گیلت با کاهش ملموسی باز شود، ریسک پریمیوم روی پوند بیشتر شده و می‌تواند جفت‌ارز را به بالای ۰.۸۹۰ برساند. با این حال، این اتفاق هنوز نشانه‌ای کافی از آن نیست که ریوِز قصد دارد رویکرد محتاطانه مالی خود را به‌طور اساسی تغییر دهد.در گذشته نیز دیده بودیم که حرکت‌های ناخواسته در بازار اوراق، دولت را وادار به واکنش‌هایی برای آرام‌سازی بازار کرده است.بنابراین، هرچند ریسک‌های نزولی پوند افزایش یافته است، همچنان انتظار داریم بخشی از رشد EURGBP معکوس شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کازاکس، عضو بانک مرکزی اروپا: اروپا به هدف تورمی خود دست یافته است

کازاکس، عضو شورای سیاست‌گذاری بانک مرکزی اروپا، اعلام کرد که بانک مرکزی اروپا به هدف تورمی خود دست یافته است. او افزود که سطح فعلی نرخ بهره با وضعیت تورم هماهنگ است و در صورت تغییر شرایط اقتصادی، نرخ‌ها تنظیم خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 14 نوامبر منقضی می‌شوند

انقضای آپشن‌های ارزی برای ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران) در تاریخ ۱۴ نوامبر شامل چند سطح مهم است که باید به آن‌ها توجه کرد. اولین مورد مربوط به جفت ارز EURUSD در سطح ۱.۱۶۲۵ است. این سطح از نظر تکنیکال اهمیت خاصی ندارد، بنابراین تأثیر انقضا بر حرکت قیمت احتمالاً محدود خواهد بود. این جفت ارز از هفته گذشته در مسیر صعودی قرار گرفته و تمرکز فعلی بازار روی میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۲ است که به‌عنوان خط کلیدی مقاومت در نظر گرفته می‌شود. مورد دوم مربوط به USDCAD در سطح ۱.۴۰۲۵ است. این سطح می‌تواند باعث ثبات بیشتر در حرکت قیمت در ساعات معاملاتی اروپا شود؛ زیرا قیمت فعلی بین میانگین‌های متحرک ساعتی ۱.۴۰۱۶ تا ۱.۴۰۵۶ قرار دارد. در طول هفته، خریداران سطح ۱.۴۰۰۰ را حفظ کرده‌اند و این محدوده فعلاً دامنه معاملاتی فعال برای USDCAD را تعریف می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل پیشنهاد اصلاح تبلیغات را به اروپا ارائه کرد

گوگل برای پاسخ به جریمه ۳.۴ میلیارد دلاری اتحادیه اروپا، پیشنهادهایی برای اصلاح فعالیت‌های تبلیغاتی خود ارائه کرده است اما حاضر به واگذاری کامل بخش Ad Manager نشده است. این جریمه به‌دلیل آن بود که گوگل به‌طور ناعادلانه خدمات تبلیغاتی خود را در پلتفرم‌های خرید و فروش تبلیغات ترجیح داده و رقابت را مختل کرده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بودجه سال ۲۰۲۶ آلمان ۵۲۴.۵ میلیارد یورو است

بودجه سال ۲۰۲۶ آلمان با مجموع ۵۲۴.۵ میلیارد یورو توسط کمیته بودجه تصویب شد. این بسته شامل ۵۸.۳ میلیارد یورو سرمایه‌گذاری و ۹۷.۹ میلیارد یورو استقراض است و اکنون برای رأی‌گیری در پارلمان آماده می‌شود. تصویب این بودجه نشان‌دهنده تعهد دولت آلمان به توسعه اقتصادی و تأمین مالی پروژه‌های کلان در سال‌های آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اروپا در تلاش است تا با تجمیع منابع دلاری، وابستگی خود به بانک مرکزی آمریکا را کاهش دهد

بر اساس گزارش منابع رویترز، مقامات اروپایی در حال بررسی ایده تجمیع دلارها هستند؛ هدف از این اقدام، کاهش وابستگی به فدرال رزرو آمریکا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج فروش در سهام‌های هوش مصنوعی، ارزش سهام انویدیا و تسلا را به پایین کشید

روند نزولی بازارهای سهام ادامه دارد و شاخص‌های اصلی تحت فشار قرار گرفته‌اند. شاخص نزدک پیشتاز این افت بوده و نزدیک به ۲٪ کاهش یافت، هرچند پس از آن اندکی بهبود پیدا کرد. در حال حاضر، این شاخص ۱.۷۵٪- معامله می‌شود. شاخص S&P نیز ۱.۰۷٪- و شاخص صنعتی داو جونز ۰.۸۲٪- کاهش یافته‌اند. سهام شرکت انویدیا (Nvidia) با افتی نزدیک به ۴٪، به روند نزولی خود ادامه می‌دهد. این کاهش در بحبوحه نگرانی‌ها از رشد بیش از حد سریع سهام‌های هوش مصنوعی (AI) و تأمین مالی گسترده از طریق بدهی برای ساخت‌وسازهای این حوزه رخ داده که بر بخش شرکت‌های فناوری با سرمایه بالا فشار آورده است. لازم به ذکر است که در اوایل این هفته، سافت‌بانک (Softbank) نیز اعلام کرد که تمام سهام خود در انویدیا را واگذار کرده است. از منظر تکنیکالی، با نگاهی به نمودار روزانه انویدیا، پایین‌ترین قیمت امروز به ۱۸۵.۳۵ دلار رسید که دقیقاً بالای میانگین متحرک ۵۰ روزه در سطح ۱۸۵.۱۴ دلار قرار داشت. حفظ این سطح حمایتی در معاملات امروز، نشانه‌ای از مقاومت در برابر افت بیشتر بود. اگر قیمت این خط حمایتی را بشکند، میانگین متحرک ۱۰۰ روزه در سطح ۱۷۸.۶۱ دلار، هدف کلیدی بعدی خواهد بود. از جنبه مثبت، انویدیا تولیدکننده تراشه‌های مورد نیاز برای ساختارهای هوش مصنوعی است و لزوماً خود در این حوزه سرمایه‌گذاری سنگین نمی‌کند؛ اما شواهد حاکی از ادامه روند «توسعه، توسعه و باز هم توسعه» با امید به بازدهی در آینده است. این موضوع می‌تواند به حمایت از سهام انویدیا ادامه دهد. با نگاهی به سایر سهام‌های فناوری: متا (Meta) با افت ۰.۳۰٪- به روند نزولی خود ادامه می‌دهد. برادکام (Broadcom) ۴.۵٪- کاهش یافت. AMD با افت ۲.۱۷٪- بخشی از رشد ۹ درصدی روز گذشته خود را پس داد. پالانتیر (Palantir) با کاهش ۴.۹۱٪- در امروز، به زیان‌های روزهای گذشته خود افزود. سهام تسلا (Tesla) نیز امروز با یک سقوط سنگین ۶.۵۰٪- مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر