TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

یوان چین به بالاترین سطح ۱۴ ماهه رسید

یوان چین روز دوشنبه به بالاترین سطح خود در ۱۴ ماه گذشته رسید؛ در حالی که داده‌های اقتصادی جدید نشان می‌دهد ضعف تقاضای داخلی همچنان چشم‌انداز رشد دومین اقتصاد بزرگ جهان را تحت فشار قرار می‌دهد. یوان در بازار داخلی تا سطح ۷.۰۵۱۰ در برابر دلار تقویت شد؛ قوی‌ترین نرخ از اکتبر ۲۰۲۴. این حرکت با راهنمایی باثبات مقامات پولی و اعتماد بازار به اینکه دولت اجازه تضعیف بیش از حد ارز را نمی‌دهد، حمایت شد. این در حالی است که داده‌های ماه نوامبر نشان داد: تولید صنعتی با رشد ۴.۸٪ کندتر از انتظار پیش رفت.. فروش خرده‌فروشی تنها ۱.۳٪ رشد کرد. (کاهش شدید نسبت به ۲.۹٪ ماه قبل) فروش خودرو ۸.۵٪ سقوط کرد. سرمایه‌گذاری ثابت در ۱۱ ماه نخست سال ۲.۶٪ کاهش یافت. این ارقام نشان می‌دهد که بهبود اقتصادی چین نامتوازن است و بیشتر بر سمت عرضه تکیه دارد، در حالی که مصرف داخلی همچنان ضعیف است. مقامات چینی همچنان به هدف رشد ۵٪ در سال آینده پایبندند، اما بانک جهانی و IMF هشدار داده‌اند که چشم‌انداز میان‌مدت رشد چین تضعیف شده است. عامل اصلی این ضعف، رکود طولانی‌مدت بازار مسکن است که ثروت خانوارها را کاهش داده و اعتماد مصرف‌کننده را تضعیف کرده است. انتظار می‌رود قیمت مسکن تا ۲۰۲۶ همچنان کاهش یابد. در حال حاضر، صادرات قوی به تثبیت رشد و حمایت از یوان کمک کرده است، اما داده‌های داخلی نشان می‌دهد که چین در سال آینده به اقدامات قوی‌تر برای تحریک تقاضا نیاز خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک Citi دو افزایش نرخ بهره برای استرالیا در ۲۰۲۶ پیش‌بینی می‌کند

بانک Citi پیش‌بینی خود درباره سیاست پولی استرالیا را به‌طور قابل‌توجهی هاوکیش‌تر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمت‌گذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایه‌گذاران از انتظار کاهش نرخ‌ها به سمت احتمال افزایش نرخ‌ها حرکت کرده‌اند. Citi می‌گوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیت‌های اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیش‌بینی بازار کار بسیار فشرده افزایش پیش‌بینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت می‌شوند و اعتبار سیاست‌گذار آسیب می‌بیند. در بازارها نیز قیمت‌گذاری به‌سرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمت‌گذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی می‌داند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساخت‌وساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاست‌های دولتی بوده است. به‌گفته Citi، سرعت بهبود بازار مسکن سیاست‌گذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سخت‌گیرانه‌تر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمت‌گذاری نرخ بهره در استرالیا هاوکیش‌تر شود و حساسیت دلار استرالیا  نسبت به داده‌های تورم و بازار کار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش پیش‌بینی رشد، دلار نیوزیلند را تحت فشار می‌گذارد

چشم‌انداز رشد کوتاه‌مدت نیوزیلند در تازه‌ترین گزارش «پیش‌بینی‌های اجماعی NZIER» کاهش یافته است؛ موضوعی که مسیر نزولی‌تری را برای دلار نیوزیلند (NZD) تقویت می‌کند؛ زیرا حمایت بازدهی در حال کاهش است. طبق این گزارش، رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ اکنون تنها ۰.۹٪ پیش‌بینی می‌شود؛ رقمی که بازتاب‌دهنده شروع ضعیف‌تر پس از انقباض سه‌ماهه ژوئن و ادامه سیگنال‌های تقاضای کم‌رمق در نظرسنجی‌های کسب‌وکار است. اگرچه انتظار می‌رود رشد از سال ۲۰۲۷ به بعد بهبود یابد، شاخص وزنی تجاری NZD (TWI) در کل دوره پیش‌بینی پایین‌تر بازبینی شده است؛ زیرا کاهش تهاجمی نرخ بهره (OCR) و ضعف مومنتوم اقتصادی بر ارز فشار وارد می‌کند. نکات کلیدی گزارش: رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ به ۰.۹٪ کاهش یافت. شروع ضعیف پس از انقباض سه‌ماهه ژوئن. بهبود رشد از ۲۰۲۶ به بعد با اثرگذاری کاهش نرخ بهره. بازبینی نزولی NZD TWI در کل دوره پیش‌بینی (بین ۶۷.۹ تا ۷۰.۵) جذابیت بازدهی NZD به دلیل چرخه کاهش OCR تضعیف شده است. نکات جالب گزارش بیش از ۷۰٪ وام‌های مسکن در نیوزیلند طی ۱۲ ماه آینده بازقیمت‌گذاری می‌شوند؛ به این معنا که بسیاری از خانوارها وارد دوره‌ای با اقساط کمتر خواهند شد. این موضوع می‌تواند بهبود هزینه‌کرد خانوارها را تقویت کند. انتظار می‌رود ظرفیت مازاد در اقتصاد نیوزیلند باعث کاهش بیشتر فشارهای تورمی داخلی شود و تورم را طی سال آینده به نقطه میانی هدف ۲٪ بانک مرکزی نیوزیلند برساند. در مجموع، این کاهش پیش‌بینی‌ها روایت نزولی برای NZD در کوتاه‌مدت را تقویت می‌کند؛ زیرا کاهش بازدهی و رشد ضعیف احتمالاً ارز را تحت فشار نگه می‌دارد، حتی اگر بنیادهای میان‌مدت در حال بهبود باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رقابت وارش و هَسِت برای ریاست فدرال رزرو شدت گرفت

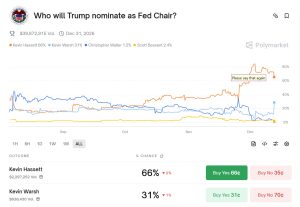
در گفت‌وگویی اختصاصی با وال‌استریت ژورنال، رئیس‌جمهور آمریکا اعلام کرده است که تمایل دارد کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو یا کوین هَسِت، مدیر شورای ملی اقتصاد، را به‌عنوان رئیس بعدی فدرال رزرو معرفی کند. او تأکید کرده که گزینه نهایی باید آمادگی کاهش نرخ بهره را داشته باشد و در سیاست‌گذاری پولی با رئیس‌جمهور مشورت کند. نکات کلیدی دو گزینه اصلی: رئیس‌جمهور تأیید کرده که وارش و هَسِت در صدر فهرست او قرار دارند و از آن‌ها با عنوان «دو کوین» یاد کرده است. با اینکه هَسِت اخیراً پیشتاز تلقی می‌شد، اما وارش همچنان یکی از گزینه‌های اصلی است. مشورت درباره نرخ بهره: او گفته است رئیس بعدی فدرال رزرو باید درباره تصمیمات نرخ بهره با رئیس‌جمهور مشورت کند. تمایل به کاهش شدید نرخ بهره: او خواستار کاهش نرخ‌ها به ۱٪ یا کمتر طی یک سال آینده شده تا هزینه تأمین مالی بدهی ۳۰ تریلیون دلاری کاهش یابد. ارزیابی وارش: در دیداری اخیر، از وارش پرسیده شده که آیا می‌توان به حمایت او از کاهش نرخ بهره اعتماد کرد. اشاره به گذشته: او از انتخاب سال ۲۰۱۷ خود برای ریاست فدرال رزرو ابراز نارضایتی کرده و گفته می‌خواهد این بار با دقت بیشتری انتخاب کند. گزینه‌های دیگر: کریستوفر والر و میشل بومن نیز بررسی شده‌اند. بازارهای شرط‌بندی: احتمال انتخاب هَسِت از ۸۰٪ به ۶۶٪ کاهش یافته و احتمال وارش به ۳۱٪ افزایش یافته است. اظهارنظر از فدرال رزرو: مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، گفته که (اگر حق رای داشت) از کاهش نرخ بهره در نشست هفته گذشته حمایت می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش تانکان، احتمال افزایش نرخ بهره ژاپن را بالا برد

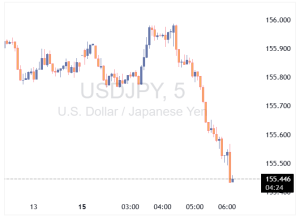
گزارش‌های جدید نشان می‌دهد که نتایج قوی نظرسنجی تانکان و اظهارات مثبت بانک مرکزی ژاپن، احتمال افزایش نرخ بهره در نشست دسامبر را به‌طور قابل‌توجهی بالا برده است. اعتماد تولیدکنندگان بزرگ در سطح +15 ثابت مانده و شرکت‌های کوچک‌تر نیز عملکردی بهتر از انتظار داشته‌اند. انتظارات تورمی در سطح ۲.۴٪ تثبیت شده و کمبود نیروی کار ادامه دارد—عواملی که نشان می‌دهد فشارهای قیمتی بنیادی همچنان پایدارند. بازار فارکس ابتدا با تضعیف ین واکنش نشان داد، اما پس از تحلیل دقیق‌تر داده‌ها و اظهارات بانک مرکزی ژاپن، ین تقویت شد و USDJPY کاهش یافت. اکنون بازارها نسبت به هر نشانه‌ای از افزایش نرخ بهره در نشست ۱۸ و ۱۹ دسامبر بسیار حساس شده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت تتر برای خرید باشگاه فوتبال یوونتوس پیشنهاد رسمی داد

شرکت تتر (Tether)، صادرکننده استیبل‌کوین USDT، پیشنهادی را برای خرید و تملک باشگاه فوتبال یوونتوس ارائه کرده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی انگلیس؛ کندی اقتصاد مسیر کاهش نرخ بهره را هموار می‌کند

تحلیل‌گران دانسکه بانک انتظار دارند بانک مرکزی انگلیس (BoE) در نشست پنجشنبه ۱۸ دسامبر، نرخ بهره را ۲۵ واحد پایه کاهش داده و به ۳.۷۵ درصد برساند؛ تصمیمی که تا حد زیادی در قیمت‌های بازار منعکس شده است. پیش‌بینی می‌شود رأی‌گیری کمیته سیاست پولی بار دیگر نزدیک و با نتیجه ۵ به ۴ به نفع کاهش نرخ بهره باشد. از زمان نشست نوامبر، داده‌های اقتصادی نشانه‌های روشن‌تری از کندی اقتصاد و تداوم روند نزولی تورم ارائه داده‌اند. تورم مصرف‌کننده در اکتبر به ۳.۶ درصد کاهش یافت و تورم خدماتی نیز کمتر از انتظار بود. هم‌زمان، بازار کار تضعیف شده، نرخ بیکاری به ۵ درصد رسیده و رشد دستمزدها روند نزولی گرفته است. تولید ناخالص داخلی نیز در اکتبر ۰.۱ درصد کاهش ماهانه را ثبت کرد و اقتصاد از ژوئن تاکنون عملاً رشدی نداشته است. در چنین شرایطی، انتظار می‌رود اندرو بیلی، رئیس BoE، که در نوامبر رأی تعیین‌کننده برای تثبیت نرخ‌ها داده بود، این بار به جمع موافقان کاهش نرخ بپیوندد. با این حال، شکاف درون کمیته پابرجاست و اعضای هاوکیش‌تر همچنان محتاط باقی مانده‌اند؛ موضوعی که احتمالاً باعث می‌شود کاهش‌های بعدی نرخ بهره تدریجی بوده و تصمیم نهایی برای آخرین کاهش به نشست آوریل موکول شود. از منظر بازار، در صورت تحقق این سناریو، پوند انگلیس احتمالاً واکنش منفی محدودی نشان خواهد داد. به‌طور کلی نیز چشم‌انداز رشد ضعیف اقتصاد بریتانیا و حساسیت بالای پوند به تحولات دلار، دیدگاه محتاطانه نسبت به ارز انگلیس را حفظ کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نتایج برادکام و کاستکو؛ استعفای مدیرعامل لولولمون – چه چیزی بازارها را حرکت می‌دهد

معاملات آتی شاخص‌های اصلی سهام آمریکا نشان‌دهنده شروعی ترکیبی در آخرین روز هفته معاملاتی است. سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت؛ زیرا به‌روزرسانی این شرکت نیمه‌رسانا نگرانی‌های تازه‌ای درباره جهش سرمایه‌گذاری در هوش مصنوعی ایجاد کرد. نتایج مالی کاستکو فراتر از پیش‌بینی‌ها بود و تقاضای قوی برای کالاهای ارزان‌تر در میان آمریکایی‌های محتاط پیش از فصل خرید تعطیلات را نشان داد. شرکت لولولمون خبر از کناره‌گیری مدیرعامل خود داد، در حالی که گزارش‌ها حاکی از آن است که بنیان‌گذار جداشده شرکت در حال بررسی راه‌اندازی یک نبرد نیابتی (proxy fight) است. قیمت نفت نیز با نگرانی‌های ناشی از احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا افزایش یافت. ۱. معاملات آتی ترکیبی معاملات آتی سهام آمریکا روز جمعه در نزدیکی سطح ثابت نوسان داشت و نشان‌دهنده پایانی آرام برای هفته‌ای بود که تصمیمات کلیدی نرخ بهره بانک‌های مرکزی و گزارش‌های مهم بخش هوش مصنوعی را در بر داشت. تا ساعت ۰۲:۰۰ به وقت شرق آمریکا (۰۷:۰۰ GMT)، قرارداد آتی داو جونز ۱۰۵ واحد یا ۰.۲٪ رشد کرد، معاملات آتی S&P 500 تقریباً بدون تغییر بود و معاملات آتی نزدک ۱۰۰ با افت ۳۶ واحد یا ۰.۱٪ مواجه شد. هر دو شاخص S&P 500 و داو جونز روز پنج‌شنبه در بالاترین سطح تاریخی بسته شدند؛ این رشد ناشی از به‌روزرسانی سیاست فدرال رزرو بود که بسیاری آن را متعادل‌تر و کمتر انقباضی نسبت به انتظار اولیه دانستند. تحلیلگران Vital Knowledge گفتند که جروم پاول، رئیس فدرال رزرو، با این تصمیم چراغ سبزی برای رالی پایان سال بازار سهام نشان داده است. با این حال، چشم‌انداز مالی ضعیف شرکت اوراکل، غول رایانش ابری، سنتیمنت بازار را تضعیف کرد و نگرانی‌ها درباره پایداری و سودآوری نهایی رونق هوش مصنوعی را تشدید نمود. سهام اوراکل بیش از ۱۰٪ سقوط کرد، اوراق قرضه شرکت فروخته شد و قراردادهای CDS برای پوشش ریسک نکول خریداری شد که نشان‌دهنده نگرانی‌ها درباره جاه‌طلبی‌های مبتنی بر بدهی این شرکت در حوزه هوش مصنوعی است. این چشم‌انداز منفی باعث شد شاخص نزدک کامپوزیت ۶۰.۳۰ واحد یا ۰.۲۵٪ افت کند. ۲. هشدار برادکام درباره تأثیر درآمدهای AI بر حاشیه سود سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت. این غول نیمه‌رسانا و رقیب انویدیا اعلام کرد که حاشیه سود آن به دلیل اثر رقیق‌کننده درآمدهای هوش مصنوعی کاهش خواهد یافت. مدیرعامل شرکت، هاک تان، گفت که حجم سفارش‌های معوق برادکام اکنون به ۷۳ میلیارد دلار رسیده و انتظار دارد طی یک سال و نیم آینده آن‌ها را تحویل دهد. با این حال، سرمایه‌گذاری‌های عظیم در حوزه AI می‌تواند فشار زیادی بر حاشیه سود وارد کند. مدیر مالی شرکت، کریستن اسپیرز، تأیید کرد که حاشیه سود ناخالص تلفیقی در سه‌ماهه اول حدود ۱۰۰ نقطه پایه کاهش خواهد یافت. پیش‌بینی می‌شود ارائه‌دهندگان بزرگ خدمات ابری آمریکا در سال جاری بیش از ۴۰۰ میلیارد دلار برای ساخت مراکز داده پیشرفته جهت پشتیبانی از مدل‌های هوش مصنوعی مانند ChatGPT و Gemini هزینه کنند. اما شواهد کمی وجود دارد که این هزینه‌ها منجر به افزایش بهره‌وری یا سودآوری ملموس شده باشد و همین امر هشدارهایی درباره شکل‌گیری حباب احتمالی AI ایجاد کرده است. ۳. نتایج کاستکو فراتر از انتظارات سهام کاستکو در معاملات پس از ساعات رسمی اندکی کاهش یافت، هرچند این خرده‌فروش عمده‌فروشی نتایج مالی سه‌ماهه اول خود را بالاتر از پیش‌بینی‌ها اعلام کرد. فروش فروشگاه‌های مشابه (بدون احتساب سوخت) در سه‌ماهه منتهی به ۲۳ نوامبر ۶.۴٪ افزایش یافت، در حالی که انتظار تحلیلگران ۵.۸۲٪ بود. همکاری کاستکو با Instacart در آمریکا و UberEats و DoorDash در بازارهای خارجی نیز به رشد کمک کرد. این نتایج مشابه عملکرد قوی رقبایی مانند والمارت، Dollar Tree و Dollar General است و نشان می‌دهد مصرف‌کنندگان آمریکایی در شرایط اقتصادی نامطمئن، بازار کار ضعیف و تورم بالا به دنبال خرید ارزان‌تر هستند. ۴. استعفای مدیرعامل لولولمون سهام لولولمون پس از اعلام کناره‌گیری مدیرعامل کالوین مک‌دونالد و افزایش پیش‌بینی سود سالانه بیش از ۱۰٪ رشد کرد. مک‌دونالد قرار است در ژانویه بدون جایگزین فوری شرکت را ترک کند و پس از هفت سال مدیریت، تنها تا مارس به‌عنوان مشاور ارشد باقی خواهد ماند. گزارش‌ها حاکی از آن است که بنیان‌گذار شرکت، چیپ ویلسون، در حال بررسی راه‌اندازی یک نبرد نیابتی است. بخشی از انگیزه ویلسون ناشی از نارضایتی از استراتژی بازاریابی شرکت عنوان شده است. ۵. افزایش قیمت نفت به دلیل نگرانی‌های عرضه ونزوئلا قیمت نفت روز جمعه افزایش یافت زیرا احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا نگرانی‌ها درباره عرضه را تشدید کرد. بهای آتی نفت برنت ۰.۵٪ رشد کرد و به ۶۱.۵۶ دلار در هر بشکه رسید و نفت خام WTI نیز ۰.۵٪ افزایش یافت و به ۵۷.۹۰ دلار در هر بشکه رسید. با این حال، هر دو شاخص در مسیر کاهش هفتگی قرار دارند؛ زیرا احتمال توافق صلح میان روسیه و اوکراین می‌تواند عرضه نفت روسیه را به بازار جهانی افزایش دهد. منبع: اینوستینگ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا به تثبیت خود ادامه می‌دهد

دلار آمریکا پس از افت ناشی از نشست فدرال رزرو تا حدودی تثبیت شد؛ فشار از سوی انتظارات کاهش نرخ بهره و عوامل فصلی ادامه دارد. توجه بازارها اکنون به سمت بانک مرکزی اروپا و آمار تورم آلمان معطوف شده تا تغییر جهت بازار به سمت موضع انقباضی (هاوکیش) را آزمون کند. بازارهای اروپای مرکزی و شرقی (CEE) پیش از جلسات کلیدی بانک‌های مرکزی در هفته آینده آرام باقی مانده‌اند، در حالی که ترکیه به‌دنبال کاهش تورم، نرخ‌ها را ۱۵۰ نقطه پایه کاهش داد. دلار امریکا: تثبیت دلار پس از جلسه فدرال رزرو پس از جلسه فدرال رزرو در روز چهارشنبه، دلار آمریکا کاهش خود را ادامه داد و شاخص دلار (DXY) نزدیک به ۹۸.۰۰ بسته شد، که تقریباً با پیش‌بینی‌های ما همخوانی داشت. نیروی نزولی تنها از مسیر نرخ‌های بهره نیست، بلکه به‌دلیل عوامل فصلی پایان سال نیز می‌دانیم که فشار نزولی وجود دارد (منظور کاهش تقاضای معاملاتی یا تغییرات جریان سرمایه در پایان سال است). در دیدگاه ما (تیم تحلیل ING)، بازار نرخ‌ها، انتظارات فدرال رزرو را مجدداً پایین آورد، به‌طوری که نرخ ۲ ساله به ۳.۵۰٪ کاهش یافت و بازار نرخ نهایی (ترمینال) فدرال رزرو برای پایان سال آینده را ۳.۰۵٪ پیش‌بینی کرد که فشار بیشتری بر دلار آمریکا وارد کرده است. تقویم اقتصادی امروز آمریکا چیز جدیدی برای ارائه ندارد و بازار احتمالاً پس از رویداد ریسک‌محور، کمی تثبیت می‌شود. از سوی دیگر، سنتیمنت ریسک‌گریزی (risk-off) از بازار سهام می‌تواند به دلار کمک کند و کف حمایتی برای آن فراهم آورد. به طور کلی، پیش‌بینی می‌شود که شاخص دلار (DXY) در محدوده ۹۸.۳۵۰ قرار گیرد، با احتمال کاهش کمی به ۹۸.۲۰۰ در کوتاه‌مدت. یورو: توجه به بانکداران مرکزی منطقه یورو معطوف می‌شود انتشار آمار تورم آلمان برای نوامبر انتظار می‌رود ۲.۶٪ نسبت به سال قبل باشد که بالاترین سطح در نه ماه گذشته خواهد بود؛ این داده می‌تواند قطعه‌ای دیگر از پازل افزایش نرخ‌های یورو و تغییر قیمت‌گذاری بازار به سمت موضع انقباضی باشد. پس از نشست فدرال رزرو این هفته، توجه بازارها به نشست بانک مرکزی اروپا در روز پنج‌شنبه آینده معطوف خواهد شد. رئیس بانک مرکزی اروپا، کریستین لاگارد، پیش‌بینی جدیدی ارائه خواهد داد که باید نخستین آزمون برای قیمت‌گذاری فعلی بازار مبنی بر عدم کاهش بیشتر نرخ‌ها باشد (یعنی بازار فعلاً انتظار کاهش نرخ از بانک مرکزی اروپا را ندارد). بخش جلویی منحنی بازده یورو (front of the EUR curve) این هفته حرکت صعودی قابل‌توجهی را تجربه کرد؛ به‌طور مشخص نرخ در سررسید دو ساله (2y tenor) حدود ۱۰ نقطه پایه افزایش یافت که این حرکت مستقیماً در برابر حرکت نرخ‌های دلار عمل کرد و از تنگ‌تر شدن اسپردها (کاهش اختلاف بازده بین دارایی‌های یورو و دلار) به نفع یورو حمایت نمود. پس از آنکه EURUSD دیروز تا ۱.۱۷۵ لمس کرد، تثبیت دلار باید منجر به اصلاحی اندک در EURUSD شود و این جفت را بیشتر به میانه بازه ۱.۱۷۰–۱.۱۷۵ بازگرداند. در جای دیگر، آمار تولید ناخالص داخلی بریتانیا برای اکتبر کمی کمتر از انتظار بود و اقتصاد به‌طور غیرمنتظره‌ای ۰.۱٪ ماهانه کوچک شد که این افت عمدتاً ناشی از بخش تولید بود؛ این موضوع از احتمال کاهش نرخ توسط بانک انگلستان در هفته آینده حمایت می‌کند و در حال حاضر بازار حدود ۲۲ نقطه پایه کاهش را قیمت‌گذاری کرده است. پوند امروز صبح تغییر چندانی نداشت، اما آغاز معاملات نشان‌دهنده فشار اندکی برای تضعیف تا حوالی ۰.۸۷۸ یورو به پوند (EURGBP) است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اسکوشیابانک: بازار نزولی دلار آمریکا تازه آغاز شده است

تحلیلگران اسکوشیابانک معتقدند که فرسایش «استثناگرایی آمریکا» و تغییرات بزرگ در اختلاف نرخ بهره می‌تواند در سال آینده به سقوط «شاه دلار» منجر شود. دلار آمریکا پس از سال‌ها رشد، امسال در بیشتر جبهه‌ها کاهش یافته است. تیم اسکوشیابانک هشدار می‌دهد که معامله‌گران نباید به موقعیت‌های خرید دلار دلگرم باشند؛ زیرا بدترین شرایط هنوز در راه است. در چشم‌انداز ۲۰۲۶، شان آزبرن و اریک تئورِت پیش‌بینی می‌کنند که ضعف گسترده دلار تا سال ۲۰۲۷ ادامه خواهد داشت. اسکوشیابانک انتظار دارد فدرال رزرو نرخ بهره را به‌طور قابل‌توجهی کاهش دهد و تا نیمه نخست ۲۰۲۶ به سطح ۳٪ برساند، در حالی که سایر بانک‌های مرکزی بزرگ احتمالاً سیاست‌های خود را تغییر نمی‌دهند یا حتی سخت‌گیرانه‌تر عمل می‌کنند. این تغییر، دو ستون اصلی قدرت دلار یعنی رشد نسبی بالاتر و اختلاف بازدهی جذاب را از بین می‌برد. اسکوشیابانک معتقد است نقطه اوج فشار بر دلار در سه‌ماهه دوم و سوم ۲۰۲۶ خواهد بود، زمانی که بازار کار آمریکا کند می‌شود و فدرال رزرو سیاست‌های انبساطی خود را حفظ می‌کند. یورو و ین: صعود آرام بانک مرکزی اروپا نرخ‌ها را ثابت نگه می‌دارد و این امر می‌تواند EURUSD را به محدوده ۱.۲۲ تا ۱.۲۴ برساند (نرخ فعلی ۱.۱۷). بانک مرکزی ژاپن در ۲۰۲۶ سیاست‌های سخت‌گیرانه‌تری اتخاذ می‌کند و پیش‌بینی می‌شود USDJPY تا پایان ۲۰۲۶ به ۱۴۰ و تا پایان ۲۰۲۷ به ۱۳۰ برسد (نرخ فعلی ۱۵۵.۶۸). معامله خلاف جریان: خرید دلار کانادا بازار به‌شدت در موقعیت فروش دلار کانادا قرار دارد، اما اسکوشیابانک انتظار یک بازگشت بزرگ دارد. در حالی که فدرال رزرو نرخ‌ها را کاهش می‌دهد، بانک مرکزی کانادا در نیمه دوم ۲۰۲۶ شروع به افزایش نرخ خواهد کرد. اختلاف نرخ بهره بین دو بانک که اکنون ۱۷۵ نقطه پایه است، تا پایان سال آینده به ۲۵ نقطه پایه کاهش می‌یابد. پیش‌بینی می‌شود نرخ USDCAD تا پایان ۲۰۲۶ به ۱.۳۵ و تا ۲۰۲۷ به ۱.۳۰ برسد (نرخ فعلی ۱.۳۷۷۵). بازارهای نوظهور: احتیاط در پزو مکزیک اسکوشیابانک نسبت به پزو مکزیک دیدگاه منفی دارد. دلیل آن کاهش نرخ بهره توسط بانک مرکزی مکزیک همزمان با افزایش نوسانات است. همچنین بازنگری توافق تجاری CUSMA ریسک‌ها را افزایش می‌دهد. پیش‌بینی می‌شود نرخ دلار USDMXN مکزیک در سال آینده به ۱۹.۰۰ و تا ۲۰۲۷ به ۲۰.۴۰ برسد. پیش‌بینی‌های کلیدی اسکوشیابانک تا دسامبر ۲۰۲۶: EURUSD: 1.21 USDCAD: 1.35 USDJPY: 140 GBPUSD: 1.38 USDMXN: 19.00

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس موقت CFTC دستورالعمل‌های قدیمی حوزه دارایی‌های دیجیتال را لغو کرد

رئیس موقت کمیسیون معاملات آتی کالا (CFTC)، فم، اعلام کرد که این نهاد دستورالعمل‌های منسوخ و قدیمی مرتبط با دارایی‌های دیجیتال را لغو و از درجه اعتبار ساقط می‌کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مالکیت ناچیز طلا در آمریکا؛ سوخت پنهان صعود به ۴۹۰۰ دلار

اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایه‌گذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که به‌گفته‌ گلدمن ساکس نشان می‌دهد این فلز گران‌بها همچنان ظرفیت رشد بیشتری دارد. با وجود اوج‌گیری‌های پی‌درپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایین‌تر از اوج سال 2012 است؛ یعنی از زمان راه‌اندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفوی‌ها این است که «رشد اندازه‌ی پرتفوی‌ها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان می‌دهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سه‌ماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل داده‌اند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکایی‌ها در سهام و اوراق قرضه. داده‌های گلدمن ساکس همچنین نشان می‌دهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه می‌دارند نیز تخصیص‌ها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایه‌گذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکه‌های اجتماعی درباره‌ی شمش‌های طلای کاستکو (Costco) و فروش سکه‌های ضرابخانه آمریکا، گزارش تأکید می‌کند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیه‌های نهادهای بزرگ بازار است؛ از جمله سیتی، یو‌بی‌اس، مورگان استنلی، بلک‌راک و ری دالیو، بنیان‌گذار بریج‌واتر، که همه از سرمایه‌گذاران خواسته‌اند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس می‌گوید فاصله‌ی میان این توصیه‌ها و واقعیت بازار همان عاملی است که می‌تواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد می‌کند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا می‌تواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفته‌ی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایه‌گذاری به‌طور معنادار طلا را به‌عنوان یک ابزار تنوع‌بخشی اضافه کنند — به‌ویژه در شرایط عدم‌اطمینان اقتصاد جهانی و نگرانی‌ها درباره‌ی چشم‌انداز مالی — این ورود سرمایه می‌تواند «قیمت‌ها را به‌شدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیش‌بینی می‌کند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما می‌گوید این پیش‌بینی با «ریسک صعودی قابل‌توجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانک‌های مرکزی — که طی سال‌های اخیر بازیگران اصلی طرف تقاضا بوده‌اند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقب‌نشینی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی رویترز: افزایش نرخ بهره ژاپن در دسامبر محتمل است

نظرسنجی رویترز نشان می‌دهد که افزایش نرخ بهره بانک مرکزی ژاپن در ماه دسامبر محتمل است و اقتصاددانان انتظار دارند نرخ‌ها تا سپتامبر ۲۰۲۶ به سطح ۱.۰٪ برسد. ۹۰٪ از اقتصاددانان پیش‌بینی می‌کنند بانک مرکزی ژاپن نرخ بهره را در دسامبر به ۰.۷۵٪ افزایش دهد (در مقایسه با ۵۳٪ در نظرسنجی نوامبر). ۶۹٪ انتظار دارند نرخ سیاستی تا سپتامبر ۲۰۲۶ به حداقل ۱.۰٪ برسد. ۷۷٪ با برنامه دولت برای تأمین بودجه تکمیلی عمدتاً از طریق بدهی جدید مخالف هستند. رشد دستمزدها در مذاکرات شونتو سال آینده ۵.۰٪ پیش‌بینی می‌شود که اندکی کمتر از رشد ۵.۲۵٪ امسال است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی نشست ۱۰ دسامبر فدرال رزرو: کاهش هاوکیش و تأکید دوباره بر اولویت مهار تورم

فدرال رزرو در نشست اخیر خود بار دیگر نرخ بهره را کاهش داد، اما این تصمیم با شکاف قابل‌توجهی میان سیاست‌گذاران همراه شد و هم‌زمان، پیام روشنی از توقف در ادامه مسیر کاهش نرخ‌ها مخابره کرد؛ پیامی که نشان می‌دهد مقام‌های بانک مرکزی در انتظار نشانه‌های مطمئن‌تری از روند بازار کار و مسیر تورم هستند؛ مسیری که به‌گفته آن‌ها «همچنان نسبتاً بالاست». بر اساس تصمیم کمیته بازار آزاد، نرخ بهره هدف ۲۵ واحد پایه کاهش یافت و در محدوده ۳.۵۰ تا ۳.۷۵ درصد قرار گرفت. اما مهم‌تر از تصمیم امروز، چشم‌انداز ارائه‌شده در برآورد اقتصادی جدید بود: تصویر سیاستی سال ۲۰۲۶ تقریباً بدون تغییر باقی مانده و نشان می‌دهد اکثریت تصمیم‌گیران تنها یک کاهش نرخ بهره در سال آینده را مناسب می‌دانند. در سوی مقابل، بازارها همچنان دو کاهش نرخ را برای ۲۰۲۶ قیمت‌گذاری می‌کنند؛ شکافی که می‌تواند در ماه‌های آینده منشأ نوسانات تازه‌ای شود. پیش‌بینی‌های جدید حاکی از آن است که با وجود رشد اقتصادی پرشتاب‌تر—در حدود ۲.۳ درصد—و بیکاری نسبتاً ملایم ۴.۴ درصدی، تورم تنها تا حوالی ۲.۴ درصد عقب‌نشینی خواهد کرد؛ سطحی که هنوز اندکی بالاتر از هدف ۲ درصدی قرار می‌گیرد. جروم پاول، رئیس فدرال رزرو، در نشست خبری تأکید کرد که سیاست پولی «به هیچ مسیر از پیش‌تعیین‌شده‌ای متعهد نیست» و تصمیم‌های آینده «کاملاً وابسته به داده‌ها» خواهد بود. او همچنین خاطرنشان کرد که پس از کاهش مجموعاً ۷۵ واحد پایه از سپتامبر و ۱۷۵ واحد پایه طی سال گذشته، نرخ بهره اکنون نزدیک به محدوده برآوردشده نرخ خنثی قرار دارد؛ سطحی که نه انبساطی است و نه انقباضی و به اقتصاد اجازه می‌دهد مسیر واقعی خود را آشکار کند. بازار سهام به محتوای بیانیه واکنش مثبتی نشان داد، در حالی که دلار تضعیف شد و بازده اوراق خزانه‌داری اندکی افت کرد. اما تحلیلگران این پیام را بی‌تردید «یک کاهش نرخ بهره با لحن هاوکیش» توصیف کردند؛ چراکه شش نفر از سیاست‌گذاران حتی هیچ کاهش نرخ بهره‌ای را برای نشست امروز مناسب نمی‌دانستند و در نهایت نیز سه نفر رأی مخالف ثبت کردند: – آستین گولزبـی و جف اشمید مخالف کاهش نرخ و طرفدار تثبیت بودند؛ – استیفن میران خواستار کاهش بزرگ‌تر، یعنی ۵۰ واحد پایه، بود. این اختلاف نظرها در حالی آشکار می‌شود که چشم‌انداز اقتصادی آمریکا همچنان تحت‌تأثیر پیامدهای طولانی‌مدت تعطیلی ۴۳ روزه دولت فدرال و تأخیر در انتشار داده‌های کلیدی اشتغال و تورم قرار دارد. آخرین آمار رسمی، مربوط به سپتامبر، افزایش جزئی نرخ بیکاری به ۴.۴ درصد و رشد دوباره تورم به ۲.۸ درصد را نشان می‌داد؛ رشدی که بخشی از آن ناشی از انتقال هزینه‌های ناشی از تعرفه‌های وارداتی جدید به مصرف‌کننده عنوان شده است. با وجود این چالش‌ها، سیاست‌گذاران فدرال رزرو در مجموع تصویری نسبتاً خوش‌بینانه از سال ۲۰۲۶ ترسیم کردند: اقتصادی با رشد بالاتر، تورم در مسیر نزولی و بازاری کار که اندکی از فشارها کاسته است. با این حال، اختلاف‌نظرهای داخلی، نااطمینانی سیاسی پیش‌روی انتخابات میان‌دوره‌ای و اصرار دولت ترامپ بر کاهش سریع‌تر نرخ بهره می‌تواند بر تصمیم‌گیری ماه‌های آینده سایه بیفکند. در نهایت، مسیر سیاست پولی آمریکا بیش از هر زمان دیگری به داده‌های پیشِ‌رو وابسته است؛ داده‌هایی که انتشار آن‌ها طی هفته آینده آغاز می‌شود و می‌تواند جهت‌گیری انتظارات بازار و لحن فدرال رزرو را تعیین کند. آنچه روشن است اینکه بانک مرکزی ایالات متحده پس از یک دوره کاهش‌های متوالی، اکنون در نقطه‌ای ایستاده است که هر گام بعدی نیازمند شواهد محکم‌تر و تصمیم‌گیری محتاطانه‌تر خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارها برای یک «کاهش انقباضی» آماده می‌شوند و سخنان پاول مسیر آتی دلار را مشخص خواهد کرد

در آستانه اعلام تصمیم نرخ بهره کمیته بازار آزاد فدرال (FOMC)، معامله‌گران بازار فارکس در وضعیت آماده‌باش قرار دارند و تحلیلگران سطوح تکنیکال کلیدی را برای جفت‌ارزهای اصلی شامل EURUSD، USDJPY، GBPUSD و USDCAD زیر نظر گرفته‌اند تا بایاس (bias) حرکتی، اهداف قیمتی و ریسک‌های موجود را ارزیابی کنند. فدرال رزرو تصمیم خود را ساعت ۱۴:۰۰ به وقت شرقی (۲۲:۳۰ به وقت ایران) اعلام می‌کند و بازارها عمدتاً انتظار یک کاهش ۲۵ نقطه پایه‌ای (bps) را دارند. اگرچه کاهش نرخ پیش‌بینی شده است، تأثیر اصلی بر بازار ناشی از لحن بیانیه و کنفرانس مطبوعاتی جروم پاول خواهد بود که معامله‌گران آن را به عنوان نماینده‌ای از موضع کلی کمیته تحلیل خواهند کرد. انتظارات به شدت بر یک «کاهش انقباضی» (hawkish cut) متمرکز است؛ بدین معنا که فدرال رزرو ممکن است نرخ‌ها را کاهش دهد، اما با سیگنال‌دهیِ یک موضع محتاطانه، بر وابستگی به داده‌ها تأکید ورزد تا اینکه وعده یک چرخه کامل تسهیلی را بدهد. پویایی قیمت‌گذاری در بازار نشان‌دهنده عدم قطعیت درباره شدت سیاست‌های تسهیلی فدرال رزرو است؛ به طوری که احتمال کاهش نرخ در ماه ژانویه تنها ۲۳ درصد و در ماه مارس ۴۳ درصد برآورد می‌شود، اما برای نشست ماه ژوئن این احتمال به ۷۶ درصد جهش می‌کند که نشان‌دهنده انتظار بازار برای فشارهای سیاسی قوی‌تر یا وخامت اقتصادی شفاف‌تر تا آن زمان است. معامله‌گران برای یافتن سرنخ‌هایی درباره مسیر تورم و وضعیت بازار کار، لحن پاول را به دقت بررسی خواهند کرد. برای معامله‌گران تکنیکال، داشتن یک نقشه راه برای هر دو سناریو ضروری است. شناخت سطوح کلیدی برای هر دو حالت انبساطی (Dovish) و انقباضی (Hawkish) اهمیت حیاتی دارد تا مشخص شود در صورت لحن ملایم‌تر یا تندتر پاول، چه سطوحی مسیر را برای حرکت نزولی یا صعودی دلار آمریکا هموار می‌کنند. رویدادهای با تأثیر بالا مانند نشست FOMC معمولاً با نوسانات شدید و حرکت‌های کاذب همراه‌اند؛ بنابراین شناسایی خطوط تکنیکال مشخص به معامله‌گران کمک می‌کند تا با مدیریت ریسک مؤثر، از تصمیمات احساسی پرهیز کنند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو در آستانه کاهش نرخ بهره؛ توجه بازار بر بیانیه و دات‌پلات

در حالی که ۹۶.۵ درصد بازار انتظار یک کاهش ۲۵ واحد پایه‌ای نرخ بهره را در نشست امشب فدرال رزرو دارند، فضای چندانی برای غافل‌گیری ناشی از خود تصمیم وجود ندارد. مانند بسیاری از نشست‌های اخیر، آنچه برای بازار اهمیت بیشتری دارد آن چیزی است که فدرال رزرو می‌گوید، نه آنچه انجام می‌دهد. در هفته‌های گذشته، انتظارات نرخ بهره برای سال ۲۰۲۶ به‌طور محسوس دستخوش تغییر شده و نگرانی درباره کاهش کمتر از انتظار نرخ‌ها در سال آینده فشارهایی بر بازار اوراق وارد کرده است. همین موضوع باعث شده بازدهی اوراق ۱۰ ساله آمریکا به بالاترین سطح از سپتامبر برسد؛ در سالی که وزارت خزانه‌داری صراحتاً کاهش این بازدهی را یکی از اهداف کلیدی خود معرفی کرده بود. با وجود این رشد بازدهی، دلار همچنان تحت فشار قرار دارد؛ یورو–دلار درست زیر بالاترین سطح دوماهه خود معامله می‌شود و شاخص دلار نیز پرنوسان اما بدون روند مشخص باقی مانده است. یکی از دلایل این رفتار، هم‌زمانی افزایش بازدهی آمریکا با چرخش هاوکیش در دیگر اقتصادهای بزرگ است؛ جایی که چندین بانک مرکزی اکنون احتمال افزایش نرخ بهره در سال ۲۰۲۶ را در چشم‌انداز خود قرار داده‌اند. البته بخش مهمی از این نوسانات را باید به حساسیت‌های پایان سال نسبت داد. انتظار می‌رود جروم پاول در نشست امشب لحنی هاوکیش اتخاذ کند—به‌ویژه پس از انتشار گزارش قوی اشتغال سپتامبر. اما او در شرایطی صحبت خواهد کرد که زمان زیادی برای او باقی نمانده است؛ اگر برنامه فعلی به‌پیش برود، تا نشست پنجم سال آینده رئیس جدید فدرال رزرو معرفی خواهد شد. پاول همچنین اکنون با یکی از پراختلاف‌ترین کمیته‌های سیاست‌گذاری در دهه‌های اخیر روبه‌روست. پیش‌بینی‌ها نشان می‌دهد که نمودار دات‌پلات نیز احتمالاً همین شکاف را به‌طور واضح نشان دهد و حتی ممکن است گرایشی دویش‌تر از انتظارات نمایان شود. چنین نتیجه‌ای می‌تواند فشار بیشتری بر دلار وارد کند حتی اگر فقط به معنای یک کاهش نرخ بیشتر نسبت به برآوردهای قبلی باشد. به‌نظر می‌رسد نگرانی‌ها درباره نرخ‌های بالا در سال آینده تنها زمانی فروکش کند که سال جدید آغاز شود و دولت ترامپ جانشین پاول را معرفی کند؛ نقطه‌ای که ممکن است مسیر سیاست پولی را بار دیگر دستخوش تغییر جدی کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نمودارهایی که زندگی‌ها را نابود کردند

تصور کنید به صفحه مانیتور خیره شده‌اید و کندل‌های قرمز یکی پس از دیگری، مثل قطرات خون روی نمودار می‌چکند؛ این دقیقا همان لحظه‌ای است که زندگی‌ها نابود شدند. در بازار کریپتوکارنسی، مرز بین ثروت افسانه‌ای و فقر مطلق، گاهی به نازکی یک تار مو است و تاریخ این بازار پر از داستان‌های ترسناک، عبرت‌آموز و البته واقعی است که در آن میلیاردها دلار سرمایه در عرض چند ساعت دود شده و به هوا رفته است. وقتی صحبت از سقوط می‌شود، منظور یک اصلاح قیمت ساده نیست؛ بلکه صحبت از پروژه‌هایی است که با وعده‌های طلایی آمدند، اما در نهایت جیب سرمایه‌گذاران را خالی کردند و تنها چیزی که باقی گذاشتند، حسرت و نموداری بود که به سمت صفر مطلق شیرجه می‌رفت. در این مقاله می‌پردازیم به چند پروژه بزرگی که قصد میلیونر کردن سرمایه‌گذاران را داشتند، ولی در نهایت چیزی که بود، جیب خود را پر کرده و زندگی‌هایی که برای سرمایه‌گذاران نابود شد. در ادامه، راهکارهایی برای حفظ سرمایه در بازار کریپتو همچنین نحوه شناسایی این پروژه‌ها را بررسی کنیم. ترا (LUNA)؛ رقص مرگ یک امپراتوری ۶۰ میلیارد دلاری شاید معروف‌ترین و دراماتیک‌ترین داستان در سال‌های اخیر، ماجرای اکوسیستم "ترا TERRA" و ارز دیجیتال "لونا LUNA " باشد. لونا یک شت‌کوین بی‌نام و نشان نبود؛ بلکه یکی از ده ارز برتر بازار بود که همه تحلیلگران آن را تحسین می‌کردند. مکانیزم این پروژه بر پایه یک استیبل‌کوین الگوریتمیک به نام UST بنا شده بود. قرار بود هر وقت قیمت UST از یک دلار پایین‌تر آمد، سیستم به طور خودکار لونا را بسوزاند یا ضرب کند تا تعادل برقرار شود. اما در می ۲۰۲۲، یک حمله هماهنگ شده به نقدینگی این شبکه باعث شد UST ارزش برابر با دلار خود را از دست بدهد. سیستم هوشمند شبکه که قرار بود نجات‌بخش باشد، تبدیل به قاتل آن شد. برای نجات قیمت دلارِ شبکه، سیستم شروع به چاپ تریلیون‌ها واحد لونا کرد. این فرآیند که به "مارپیچ مرگ" (Death Spiral) معروف است، باعث شد قیمت لونا از حدود ۱۱۹ دلار، در عرض چند روز به ۰.۰۰۰۰۰۱ دلار برسد. سرمایه‌گذارانی که خانه‌های خود را فروخته و روی لونا شرط بسته بودند، صبح بیدار شدند و دیدند دارایی میلیون دلاری‌شان حتی ارزش خرید یک همبرگر را هم ندارد. اف‌تی‌اکس (FTX)؛ کلاهبرداری در لباس نبوغ اگر لونا قربانی یک ایراد فنی و حمله اقتصادی شد، صرافی FTX قربانی طمع خالص انسانی و کلاهبرداری پشت پرده بود. سم بنکمن-فرید (SBF)، مدیرعامل FTX، چهره محبوب و موجه دنیای کریپتو بود که روی جلد مجلات فوربس می‌رفت و به سیاستمداران کمک مالی می‌کرد. اما در پشت پرده، او از دارایی‌های کاربران صرافی خود استفاده می‌کرد تا بدهی‌های شرکت دیگرش، یعنی "آلامدا ریسرچ" را پوشش دهد. آن‌ها توکن خود صرافی یعنی FTT را وثیقه قرار می‌دادند و وام‌های کلان می‌گرفتند. وقتی در نوامبر ۲۰۲۲ گزارش‌هایی مبنی بر ورشکستگی و مدیریت غلط دارایی‌ها منتشر شد، کاربران برای برداشت پول هجوم آوردند (Bank Run). صرافی پولی برای دادن به مردم نداشت چون پول‌ها قبلاً خرج شده بود. توکن FTT سقوط آزاد کرد و یکی از بزرگترین صرافی‌های جهان در کمتر از یک هفته اعلام ورشکستگی کرد. این اتفاق نشان داد که حتی بزرگترین نام‌ها هم می‌توانند بخشی از لیست نمودارهایی که زندگی‌ها را نابود کردند باشند. نکته کلیدی: تفاوت بزرگ FTX و Luna در این بود که FTX یک کلاهبرداری متمرکز و سرقت مستقیم دارایی‌ها بود، در حالی که لونا یک شکست در طراحی اقتصادی غیرمتمرکز محسوب می‌شد. اسکوئید گیم و راگ پول‌های کلاسیک همیشه پروژه‌ها بزرگ و پیچیده نیستند؛ گاهی کلاهبرداری‌ها ساده، سریع و بر موج احساسات سوار می‌شوند. توکن "Squid Game" که از نام سریال محبوب نتفلیکس سوءاستفاده کرده بود، نمونه بارز یک "راگ پول" (Rug Pull) یا به اصطلاح "کشیدن فرش از زیر پا" به این معنی که، در لحظه زیرپای‌تان خالی می‌شود و باز مغز به زمین می‌خورید، بود. قیمت این توکن در عرض چند روز هزاران درصد رشد کرد و مردم به طمع سودهای نجومی آن را خریدند. اما یک مشکل کوچک وجود داشت: کدهای قرارداد هوشمند طوری نوشته شده بود که شما می‌توانستید توکن را بخرید، اما نمی‌توانستید آن را بفروشید! وقتی قیمت به اوج رسید، توسعه‌دهندگان ناشناس پروژه، تمام نقدینگی را برداشتند و ناپدید شدند. قیمت توکن در یک ثانیه از حدود ۲۸۰۰ دلار به صفر رسید. این نمودار شبیه یک خط صاف رو به بالا و سپس یک خط عمودی رو به پایین بود؛ تصویری دقیق از نابودی سرمایه. مقایسه انواع سقوط در بازار کریپتو برای درک بهتر اینکه چگونه پولتان ممکن است پودر شود، به جدول زیر دقت کنید: نوع پروژه علت سقوط نمونه معروف سرعت نابودی الگوریتمیک نقص در طراحی مکانیزم ثبات قیمت Terra (LUNA) چند روز صرافی متمرکز سوءمدیریت و سرقت دارایی کاربر FTX چند روز تا چند هفته راگ پول سرقت نقدینگی توسط سازنده Squid Game چند ثانیه پانزی پرداخت سود قدیمی‌ها با پول جدیدها BitConnect چند ماه تا نابودی ناگهانی چگونه قبل از وقوع فاجعه بوی خطر را حس کنیم؟ شناسایی نمودارهایی که زندگی‌ها را نابود کردند قبل از شکل‌گیری کامل آن‌ها، هنر زنده ماندن در این بازار است. هیچ پروژه‌ای بی‌دلیل سقوط نمی‌کند و معمولاً نشانه‌هایی وجود دارد که اگر هوشیار باشید، می‌توانید آن‌ها را ببینید: سودهای نجومی و غیرمنطقی (APY): اگر پروژه‌ای وعده سود سالانه ۱۰۰٪، ۲۰۰٪ یا بیشتر می‌دهد و منبع درآمد مشخصی جز "ورود اعضای جدید" ندارد، قطعاً یک سیستم پانزی یا ناپایدار است. تیم ناشناس یا مشکوک: اگر توسعه‌دهندگان پروژه هویت مشخصی ندارند یا سابقه شفافی در لینکدین و توییتر ندارند، فرار کنید. تمرکز نقدینگی: اگر بخش بزرگی از توکن‌ها در اختیار چند کیف پول خاص است، آن‌ها می‌توانند هر لحظه بازار را دامپ کنند (ریزش ناگهانی ایجاد کنند). وایت‌پیپر (Whitepaper) کپی شده: بسیاری از پروژه‌های اسکم حتی زحمت نوشتن اهداف خود را نمی‌کشند و متن‌های دیگران را کپی می‌کنند. عدم امکان فروش (Honeypot): همیشه قبل از خرید سنگین، مقدار کمی بخرید و سعی کنید بفروشید تا مطمئن شوید قرارداد هوشمند قفل نیست. در مقاله زیر کار با انواع پلتفرم‌ها بخصوص پلتفرم دکستولز را برای شناسایی پروژه‌های کلاهبرداری کامل آموزش دادیم، که یکی از بهترین راههای اولیه برای بررسی قرارداد هوشمند یک پروژه، همین سایت و قابلیت‌هایی که در اختیار کاربر می‌گذارد، محسوب می‌شود. ✔️ بیشتر بخوانید: چگونه توکن‌های کلاهبرداری را شناسایی کنیم؟ استراتژی بقا: چگونه قربانی بعدی نباشیم؟ زمانی که بازار دچار جنون می‌شود، حتی باهوش‌ترین افراد هم ممکن است گرفتار فوبیای جا ماندن از سود یا فومو (FOMO) شوند. اما تنها سپر دفاعی شما در برابر این طوفان‌ها، "مدیریت سرمایه" است. هرگز، تاکید می‌کنم هرگز، تمام سرمایه خود را روی یک ارز قرار ندهید، حتی اگر آن ارز بیت‌کوین باشد، چه برسد به شت‌کوین‌های تازه وارد. توزیع سرمایه بین حوزه‌های مختلف (بیت‌کوین، اتریوم، دیفای، گیمینگ و حتی استیبل‌کوین‌ها) می‌تواند در روزهای خونین بازار، جان شما را نجات دهد. نکته بعدی خطرناک، نگهداری دارایی در صرافی‌ها است، که باید برایمان هک بزرگترین صرافی‌ها درس شده باشد. از صرافی فقط برای نقد کردن یا تبدیل ریال به رمزارز استفاده کنید و بلافاصله بعداز معامله، دارایی خود را به کیف پولی مانند متامسک یا تراست ولت، انتقال دهید. حتی برای امنیت بیشتر سعی کنید یک ولت واسط داشته باشید، به این معنی که اول به آن ولت بزنید بعد از ولت واسط به ولت اصلی انتقال دهید، چون ردگیری ولت صرافی‌های ایرانی ساده و احتمال فریز شدن داراریی حتی درون ولت ممکن است. همچنین، همیشه بخشی از سود خود را نقد کنید. پول مجازی روی صفحه مانیتور تا زمانی که به حساب بانکی شما واریز نشود، پول واقعی نیست. طمع برای "کمی سود بیشتر" همان عاملی است که باعث می‌شود تریدرها در قله قیمت نفروشند، اما در کف قیمت با ضرر سنگین خارج شوند. به یاد داشته باشید که در بازار مالی، اولویت اول "حفظ سرمایه" و اولویت دوم "کسب سود" است. اگر اصل پولتان را حفظ کنید، همیشه فرصت دیگری وجود خواهد داشت، اما اگر صفر شوید، بازی تمام است. آیا ارزی که قیمتش صفر شده، دوباره زنده می‌شود؟ خیر، تقریباً غیرممکن است. وقتی ارزی به دلیل "راگ پول" یا "نقص ساختاری" (مثل لونا کلاسیک) صفر می‌شود، اعتماد جامعه و نقدینگی از بین رفته است. هر صعودی صرفاً نوسان‌گیری دلالان روی جسد آن ارز است. پولتان را روی اسب مرده شرط‌بندی نکنید؛ پروژه‌های زنده و آینده‌دار را دریابید. در یک صورت می‌توان به این ارزها امیدوار بود که تیم پروژه کلاهبردار نبوده و در ازای ازدست رفتن دارایی، مقداری از آن را بیمه کرده یا با مبادله با سایر ارزها، برای جبران اندکی از سرمایه هولدرها اقدام کنند، وگرنه هیچ شت‌کوینی هنوز نتوانسته بعداز صفر شدن مجدد قیمت بگیرد، که اگر هم بوده یک در میلیون بوده که تقریبا احتمال آن نزدیک به صفر است.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

گلدمن ساکس اعلام کرده که یوان به‌طور چشمگیری کمتر از ارزش واقعی خود معامله می‌شود.

این بانک برآورد می‌کند که یوان حدود ۲۵٪ کمتر از ارزش واقعی خود معامله می‌شود و انتظار دارد در سال ۲۰۲۶ بیش از آنچه بازار پیش‌بینی کرده، تقویت شود. گلدمن ساکس این معامله را با اعتماد بسیار بالا توصیف می‌کند و به مدل‌هایی اشاره دارد که با اصول اقتصادی چین هم‌راستا هستند. این ارز در مسیر ثبت اولین رشد سالانه خود از سال ۲۰۲۱ قرار دارد و عواملی مانند دلار ضعیف‌تر، افزایش ورود سرمایه به بورس و تثبیت‌های رسمی قوی‌تر به این روند کمک کرده‌اند. با این حال، خطرات کاهش قیمت‌ها، احتمال تقویت دلار و ضعف صادرات می‌تواند مانع از کسب سود بیشتر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظار می‌رود فدرال رزرو این هفته نرخ بهره را کاهش دهد، اما احتمالاً هم‌زمان هشدار می‌دهد که اقدامات آینده به شرایط اقتصادی بستگی دارد.

پیش‌بینی می‌شود فدرال رزرو این هفته نرخ بهره را کاهش دهد و بازارها احتمال ۸۸٪ برای کاهش 0.25 نقطه پایه‌ای را قیمت‌گذاری کرده‌اند. کاهش فشار در بازار کار و تورم پایدار این اقدام را توجیه می‌کند، اما مقامات در تصمیم‌گیری دچار اختلاف هستند، تا حدی به دلیل محدودیت داده‌های اقتصادی تازه. رئیس فدرال رزرو، جروم پاول، احتمالاً کاهش نرخ را همراه با هشداری ارائه خواهد داد که اقدامات آینده به داده‌های جدید اقتصادی بستگی دارد. بازارها همچنان ممکن است انتظار کاهش دیگری تا ژانویه را داشته باشند. عدم قطعیت در رهبری نیز به پیچیدگی اوضاع اضافه می‌کند، زیرا رئیس‌جمهور ترامپ در حال آماده شدن برای مصاحبه با نامزدهای جایگزینی پاول در سال آینده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آینده دلار آمریکا در دست فدرال رزرو و نظرات مخالفان است

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاست‌گذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار می‌شود. انتظار می‌رود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخ‌های بهره کوتاه‌مدت در آمریکا و دلار را به سمت بالا متمایل می‌کند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیش‌بینی کرده‌اند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطه‌ای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمت‌گذاری شده است. تمرکز اصلی بر روی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را می‌دهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر می‌رسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمت‌گذاری کرده‌اند. همچنین، توجه‌ها به پیش‌بینی‌های رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیش‌بینی‌های تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیش‌بینی‌های نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسک‌ها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیم‌گیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفته‌ای قرار داریم که سرمایه‌گذاران در حال ارزیابی مجدد سیاست‌های پولی هاوکیش بانک‌های مرکزی جهانی هستند. در حالی که همه این موارد به نظر می‌رسد که به نفع دلار است، اما این موارد به طور وسیع پیش‌بینی شده است. شاید تعجب‌آور باشد که بازار نرخ‌ها هنوز چنین کاهش‌های زیادی را قیمت‌گذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که می‌تواند چشم‌انداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیه‌های امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانه‌داری بیش از آنچه که برای حفظ سررسید موجود نیاز است، می‌تواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز می‌تواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار داده‌های ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان می‌دهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاست‌ها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخ‌های بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاه‌مدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیش‌بینی می‌شود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسک‌های مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کرده‌اند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از دارایی‌های روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتش‌بس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتش‌بس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانه‌ای از این موضوع در داده‌های جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وام‌های اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخ‌ها را افزایش دهد امروز بانک کانادا جلسه‌ای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار می‌رود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار می‌شود که تغییرات هاوکیش در سیاست‌های پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمت‌گذاری کرده‌اند. در گزارش سیاست‌های پولی سپتامبر، بانک کانادا یکی از نگاه‌های کسل‌کننده‌تر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاست‌گذاران خواهد شد. حتی اگر سیاست‌های مالی حمایتی دولت وجود داشته باشد، افزایش نرخ‌های بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر می‌رسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر می‌رسد که ریسک‌های نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پذیرش استیبل‌کوین‌ها در سیستم مالی بین المللی

جریان‌های مالی بین المللی هم اکنون از اتریوم نیز پیشی گرفته‌اند و نشان می‌دهند استیبل‌کوین‌ها دیگر صرفاً ابزار معاملات پرریسک کریپتویی نیستند، بلکه به یک ابزار جدی در نظام مالی جهانی تبدیل شده‌اند. استیبل‌کوین‌ها زمانی فقط ضمیمه‌ای کوچک در بازارهای کریپتو بودند؛ جایی برای سرمایه معامله‌گرانی که بین بیت‌کوین و اتریوم جابه‌جا می‌شدند. اما این چارچوب دیگر با واقعیت امروز همخوانی ندارد. با موجودی در گردش بیش از ۳۰۰ میلیارد دلار و حجم معاملات سالانه‌ای که در سال ۲۰۲۴ از ۲۳ تریلیون دلار عبور کرده، استیبل‌کوین‌ها به نوعی زیرساخت موازی دلاری تبدیل شده‌اند. آن‌ها نفوذ پولی ایالات متحده را به بازارهایی گسترش می‌دهند که نظام مالی‌شان شکننده یا ناکارآمد است، و هم‌زمان شکاف‌هایی را برای کشورهایی آشکار می‌کنند که وابستگی بیشتری به این دارایی‌ها دارند. با این حال ارقام درشت نیازمند دقت هستند. بخش قابل‌توجهی از همان ۲۳ تریلیون دلار، همچنان حاصل چرخه‌های معاملاتی پرتکرار در صرافی‌های متمرکز است. با این وجود ترکیب جریان‌ها در حال تغییر است. انتقال‌های بین‌المللی استیبل‌کوین ها که شاخصی نزدیک‌تر به استفاده واقعی در اقتصاد محسوب می‌شود در سال ۲۰۲۵ به رکورد تاریخی رسیده و برای نخستین بار از بیت‌کوین و اتریوم پیشی گرفته است. براساس گزارش صندوق بین‌المللی پول (IMF)، آسیا بزرگ‌ترین سهم از حجم استفاده را به خود اختصاص می‌دهد، در حالی‌ که آفریقا، آمریکای لاتین و خاورمیانه سریع‌ترین رشد را نسبت به تولید ناخالص داخلی تجربه می‌کنند. در نتیجه IMF  که پیش‌تر این دارایی‌ها را ابزارهایی محدود برای تسویه‌های کریپتویی می‌دانست، اکنون آن‌ها را امتداد قدرت دیجیتالی دلار توصیف می‌کند؛ عبارتی که هم کاربرد عملی آن‌ها و هم میزان دور زدن سازوکارهای سنتی کنترل پول را نشان می‌دهد. راه خروج نقدینگی در بازارهای پرتنش برای خانوارها و کسب‌وکارهای کوچک در نیجریه، آرژانتین یا ترکیه، استیبل‌کوین‌ها معمولاً دارایی‌های سفته‌بازانه نیستند؛ بلکه ابزارهایی برای بقا هستند. در نیجریه، جایی که وجود چند نرخ ارز و کمبود دلار، دسترسی به ارز خارجی را مختل کرده، حجم معاملات USDT در بازارهای غیررسمی همتا‌به‌همتا اغلب از کانال‌های رسمی پیشی می‌گیرد. در آرژانتین که گرفتار تورم شدید است، مطالعات فین‌تک نشان می‌دهد استیبل‌کوین‌ها اکنون به گزینه اصلی پس‌انداز تبدیل شده‌اند، به‌ویژه در میان نیروی کار جوان. جذابیت آن‌ها ساده است. حفظ قدرت خرید، تسویه فوری، و عدم نیاز به تعامل با بانک‌های داخلی. برخلاف دلاری‌سازی سنتی که بر اسکناس فیزیکی یا شبکه‌های کند بانکی بین‌المللی تکیه دارد، دلاری‌سازی دیجیتال با سرعت اینترنت حرکت می‌کند. یک سپرده‌گذار می‌تواند در چند ثانیه از ارز محلی خارج شود، بدون عبور از کنترل‌های ارزی، سازوکارهای بیمه سپرده یا ترازنامه بانک‌ها. این تغییر در داده‌های نقدینگی بازارهای نوظهور کاملاً مشهود است. بانک استاندارد چارترد برآورد می‌کند که بانک‌های بازارهای نوظهور ممکن است تا ۱ تریلیون دلار کاهش سپرده را تجربه کنند زیرا سپرده‌گذاران سرمایه خود را از حساب‌های کم‌بازده داخلی به سمت استیبل‌کوین‌های دلاری پشتوانه‌دار با اوراق خزانه آمریکا منتقل می‌کنند. برای ناظران مالی، این روند شبیه یک فرار بانکی آهسته اما مداوم است که نقدینگی را به سمت دارایی‌های دلاری برون‌مرزی سوق می‌دهد؛ دارایی‌هایی که خارج از دامنه نظارتی آن‌ها قرار دارند. در این مناطق، صادرکننده مسلط یک نهاد تحت نظارت آمریکا نیست، بلکه تتر است؛ شرکتی با ساختار برون‌مرزی که خارج از نظارت احتیاطی مستقیم ایالات متحده عمل می‌کند. تتر بزرگ‌ترین صادرکننده استیبل‌کوین در جهان است و استیبل‌کوین USDT آن نزدیک به ۱۹۰ میلیارد دلار عرضه در گردش دارد. با این حال نقدشوندگی بالا، آشنایی کاربران و دسترس‌پذیری گسترده، به تتر مزیت ساختاری در بازارهایی می‌دهد که نفوذ بانکی پایین و محدودیت‌های ارزی شدید دارند. خریدار جدید در بازار اوراق خزانه‌داری آمریکا استیبل‌کوین‌ها در حال بازتعریف تقاضا برای اوراق دولتی کوتاه‌مدت آمریکا هستند. از آنجا که بیشتر ناشران بزرگ از جمله تتر، توکن‌های خود را با پشتوانه‌ی اوراق خزانه‌داری کوتاه‌مدت (T-Bills) و قراردادهای بازخرید (Repo) منتشر می‌کنند، گسترش این بازار باعث شده است که آنها به خریداران اثرگذار در بازار پول تبدیل شوند. صندوق بین‌المللی پول (IMF) اشاره می‌کند که تحت برخی شرایط، افزایش ۳.۵ میلیارد دلاری در عرضه استیبل‌کوین‌ها می‌تواند بازدهی اوراق کوتاه‌مدت خزانه را حدود ۲ واحد پایه کاهش دهد. این عدد ممکن است کوچک به نظر برسد، اما در یکی از عمیق‌ترین بازارهای مالی جهان، چنین حساسیتی نشان می‌دهد که استیبل‌کوین‌ها به بازیگری جدی و غیرقابل‌ چشم‌پوشی تبدیل شده‌اند. پیش‌بینی‌ها متفاوت است، اما چندین تحلیلگر برآورد می‌کنند که بازار استیبل‌کوین‌ها تا سال ۲۰۳۰ می‌تواند به ۲ تا ۳.۷ تریلیون دلار برسد؛ بسته به میزان شفافیت مقررات و میزان پذیرش نهادی. در سناریوی صعودی، استیبل‌کوین‌ها آن‌قدر اوراق خزانه در اختیار خواهند داشت که بتوانند شرایط نقدینگی در بخش کوتاه‌مدت منحنی بازده را تحت تأثیر قرار دهند. با این حال، ناشران استیبل‌کوین از پشتوانه‌های نقدینگی‌ای که صندوق‌های بازار پول در اختیار دارند بهره‌مند نیستند. مدل کسب‌وکار آنها یک عبور مستقیم سخت‌گیرانه است. سود حاصل از اوراق در اختیار ناشر قرار می‌گیرد، اما ریسک نقدینگی و ریسک طرف مقابل بر عهده کاربران است. در یک شوک بازخرید، چه ناشی از اقدام نظارتی باشد، چه تنش بازار یا از دست رفتن اعتماد، ناشران ممکن است ناچار شوند اوراق خزانه خود را در شرایط نامساعد نقد کنند. این ریسک نقش استیبل‌کوین‌ها را به‌عنوان خریدارانی جدید اما بالقوه ناپایدار در بازار خزانه‌داری برجسته می‌کند. بازار جهانی استیبل‌کوین و پراکندگی قوانین تا مدت‌ها چارچوب نظارتی استیبل‌کوین‌ها در سطح جهانی پراکنده و ناهمگون بود. در اتحادیه اروپا، مقررات MiCA ناشران را ملزم می‌کند بخش قابل‌ توجهی از ذخایر خود را در سپرده‌های نقدشونده نگه دارند و پرداخت سود به کاربران را ممنوع می‌کند. در مقابل ژاپن یک مدل بانکی‌شده برگزیده است که انتشار استیبل‌کوین را فقط به بانک‌ها و شرکت‌های تراست محدود می‌کند. در بریتانیا نیز یک سیستم دوگانه در حال طراحی است؛ جایی که بانک انگلستان بر ناشران سیستمیک نظارت خواهد کرد، آن‌ هم ناشرانی که عمدتاً توکن‌های خود را با سپرده‌های بانک مرکزی پشتیبانی می‌کنند. در عمل، این رویکرد آنها را به نوعی CBDC مصنوعی تبدیل می‌کند. در همین حال، ایالات متحده گام تعیین‌کننده‌ای برداشته و لایحه‌ای تحت عنوان GENIUS Act معرفی کرده است. چارچوبی که نقشه مقررات جهانی استیبل‌کوین‌ها را دگرگون می‌کند. GENIUS Act اولین طرح فدرال یکپارچه برای استیبل‌کوین‌های دلاری است. این قانون به بانک‌ها و مؤسسات غیربانکی دارای مجوز اجازه می‌دهد با پشتوانه‌ی نقدی، استیبل‌کوین‌های کاملاً وثیقه‌گذاری‌شده منتشر کنند. اوراق خزانه‌داری کوتاه‌مدت و قراردادهای بازخرید (Repo). این چارچوب حقوق بازخرید را مشخص می‌کند، جداسازی ذخایر را الزامی می‌سازد و ناشران را زیر یک نظام صدور مجوز فدرال مستقل از قوانین اوراق بهادارقرار می‌دهد. به همین دلیل GENIUS Act آمریکا را به منعطف‌ترین، مقیاس‌پذیرترین و سازگارترین حوزه قضایی برای انتشار استیبل‌کوین‌ها تبدیل کرده است: محدودیت کمتر از اروپا، آزادتر از مدل ژاپن، و بازارمحورتر از رویکرد بریتانیا برای ایجاد شبهCBDCها. در اصل این قانون ایالات متحده را به مرکز اصلی انتشار استیبل‌کوین‌های دلاری تبدیل کرده است. اما این تحول می‌تواند فشارها را بر بازارهای نوظهور تشدید کند. مشروعیت‌بخشی به دلار دیجیتال و نهادینه‌سازی آن باعث شده پذیرش استیبل‌کوین‌ها در خارج از آمریکا شتاب بگیرد، خروج سپرده‌ها از بانک‌های اقتصادهای نوظهور افزایش یابد و تقاضا برای بدهی دولت آمریکا بیشتر شود، درحالی‌که مقررات‌گذاران غیرآمریکایی ابزارهای محدودی برای جلوگیری از این روند دارند. برای درک بهتر، داده‌های Artemis نشان می‌دهد استفاده از استیبل‌کوین‌ها برای پرداخت‌ها از زمان آغاز تلاش‌های نظارتی آمریکا بیش از ۷۰ درصد رشد کرده است. همزمان سایر مراکز مالی مانند سنگاپور، هنگ‌کنگ و امارات نیز در حال طراحی چارچوب‌هایی هستند تا ناشران نهادی را جذب کنند، اما هیچ‌کدام توان رقابت با مدل استیبل‌کوین دلاری مورد تأیید فدرال را ندارند. شتاب‌دهنده دلار در بحران‌های جهانی استیبل‌کوین‌ها نقش دلار را در زندگی معاملاتی اقتصادهای در حال توسعه عمیق‌تر و سریع‌تر از سیستم قدیمی یورودلار جاگذاری می‌کنند. این گسترش از طریق شرکت‌های خصوصی رخ می‌دهد، نه نهادهای دولتی که نظارت سنتی و کانال‌های دیپلماتیک را پیچیده‌تر می‌کند. در نتیجه حتی اقتصادهای بزرگ هم واکنش تدافعی نشان می‌دهند. بانک مرکزی اروپا (ECB) افزایش استیبل‌کوین‌های دلاری را یکی از دلایل تسریع برنامه‌های خود برای ایجاد یوروی دیجیتال عنوان کرده و نگران است که این توکن‌ها ممکن است در پرداخت‌های فرامرزی منطقه یورو غالب شوند. برای اقتصادهای کوچک‌تر، ریسک‌ها ملموس‌تر است. استیبل‌کوین‌ها ارزش پول ملی را تضعیف می‌کنند، قدرت بانک مرکزی را به چالش می‌کشند و یک مسیر بدون اصطکاک برای خروج سرمایه فراهم می‌کنند. با این حال آنها هزینه‌های حواله را کاهش می‌دهند، دسترسی به محصولات پس‌انداز باثبات را گسترش می‌دهند و ناکارآمدی‌های زیرساخت مالی قدیمی را آشکار می‌کنند. به این ترتیب استیبل‌کوین‌ها هم ارتقای مالی هستند و هم یک آسیب‌پذیری سیستمی. از این رو نگرانی صندوق بین‌المللی پول کمتر درباره خود فناوری و بیشتر درباره سرعت پذیرش آن نسبت به هماهنگی مقرراتی است. استیبل‌کوین‌ها سریع‌تر از آنچه چارچوب‌های جهانی بتوانند خود را تطبیق دهند رشد می‌کنند و عمیق‌ترین نفوذ آنها در اقتصادهایی رخ می‌دهد که کمترین آمادگی برای جذب شوک‌های ناشی از آن را دارند. اگرچه استیبل‌کوین‌ها از بازارهای کریپتو ظهور کرده‌اند، اما اکنون در خط مقدم تغییرات پولی جهانی قرار دارند. با گسترش نفوذ دلار و قانونی شدن آن از طریق قوانینی مانند GENIUS، آنها جریان‌های سرمایه را بازتعریف کرده، ثبات بازارهای نوظهور را به چالش می‌کشند و توزیع قدرت پولی را بازنویسی می‌کنند. اینکه استیبل‌کوین‌ها به یک جزء پایدار در نظام مالی بین‌المللی تبدیل شوند یا به نیرویی خارج از کنترل باقی بمانند، به موج بعدی تصمیمات سیاست‌گذاری جهانی و سرعت تطبیق جهان با عصر دلار دیجیتال بستگی دارد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر