TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

افت قابل‌توجه برآورد رشد آمریکا؛ مدل GDPNow به ۳.۰ درصد کاهش یافت

در یک نگاه برآورد نهایی مدل GDPNow برای رشد سه‌ماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از داده‌های ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیب‌پذیر اقتصاد آمریکا باقی مانده است. مدل پیش‌بینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفته‌ها گمانه‌زنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه داده‌های موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسی‌های تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفه‌ها بود، تصویر پررنگ‌تری از رشد ارائه داد، اما با عادی‌شدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. داده‌های تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینه‌کرد مصرف‌کننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایه‌گذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سه‌ماهه چهارم به سه‌ماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگ‌ترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی می‌شود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد می‌شود.» محمد زمانی به بیان دیگر، بخشی از این رشد به‌واسطه سیاست‌های مالی انبساطی و هزینه‌های دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته می‌شد؛ نکته‌ای که پایداری بلندمدت رشد را به پرسش می‌کشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان می‌دهد مسیر رشد نوسانی بوده است: سه‌ماهه نخست: منفی ۰.۶ درصد سه‌ماهه دوم: مثبت ۳.۸ درصد سه‌ماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سه‌ماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل می‌کند؛ رشدی که از یک‌سو با مصرف مقاوم و سرمایه‌گذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالش‌های ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت می‌شود؛ سناریویی که می‌تواند دست سیاست‌گذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاشکاری، از مقامات فدرال رزرو: بازار کار همچنان نسبتاً مقاوم باقی مانده است؛ هرچند اندکی تضعیف شده، اما هنوز «در سطح قابل قبول تا نسبتاً خوب» قرار دارد.

فدرال رزرو اعلام کرد که به تحقق هر دو مأموریت خود نزدیک شده و نرخ‌های بهره نیز در سطحی نسبتاً نزدیک به نرخ خنثی قرار دارند. گزارش‌های دریافتی از بنگاه‌ها درباره وضعیت نیروی انسانی، در ارزیابی میزان قدرت بازار کار مستلزم قدری احتیاط است. اظهارات هست درباره پژوهش‌های کارکنان فدرال رزرو «صرفاً گامی دیگر» در جهت تلاش برای تضعیف استقلال این نهاد عنوان شده است. فدرال رزرو متعهد است بر پایه داده‌ها و تحلیل‌های دقیق، بهترین تصمیم‌ها را اتخاذ کند و از هرگونه حاشیه یا عوامل انحرافی اجتناب ورزد. اکثر کسب‌وکارها با دیدی خوش‌بینانه نسبت به هوش مصنوعی، از به‌کارگیری آن سود می‌برند رمزارزها کاملاً بی‌فایده هستند هوش مصنوعی می‌تواند در ۵ تا ۱۰ سال آینده محرکی برای افزایش بهره‌وری باشد فدرال رزرو در استفاده داخلی از هوش مصنوعی محتاط است و محدودیت‌های سختی برای دسترسی به داده‌های محرمانه وضع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دمارکو، عضو بانک مرکزی اروپا: تورم پایین ژانویه ممکن است موقتی باشد

  بر اساس گزارش منتشرشده توسط Econostream و بازخوانی‌شده توسط یوتوتایمز، آقای دمارکو، عضو بانک مرکزی اروپا (ECB)، در واکنش به داده‌های تورم ماه ژانویه اعلام کرد: «باید ببینیم آیا تورم پایین ژانویه یک اتفاق موقتی بوده یا روندی پایدار دارد.» او همچنین تأکید کرد: «اگر تورم به‌طور مداوم زیر سطح هدف ۲ درصد باقی بماند، ممکن است نیاز به کاهش نرخ بهره داشته باشیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلستان: به نقطه تعادل میان تورم و اشتغال نزدیک می‌شویم

خانم کاترین مان، عضو کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (BoE)، در اظهاراتی تازه گفته است: «در حال نزدیک شدن به نقطه‌ای هستیم که سیاست پولی میان هدف تورمی و اشتغال کامل متعادل می‌شود.» او همچنین درباره داده‌های تورم ماه ژانویه گفت: «این ارقام از منظر شاخص‌های اصلی و هسته‌، مثبت و امیدوارکننده هستند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش نیویورک تایمز: ترامپ در حال بررسی توافق تجاری جدید آمریکای شمالی بدون کانادا است

بر اساس گزارش منتشرشده توسط نیویورک تایمز و بازخوانی‌شده توسط یوتوتایمز، دولت آمریکا در حال بررسی سناریویی است که می‌تواند ساختار تجارت در آمریکای شمالی را به‌طور اساسی تغییر دهد. طبق این گزارش، مقامات آمریکایی تهدید کرده‌اند که ممکن است توافق تجاری فعلی میان آمریکا، مکزیک و کانادا دستخوش تغییرات عمده شود — تغییری که می‌تواند کانادا را عملاً از این چارچوب کنار بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئیس بانک مرکزی اروپا: اگر بخواهم استعفا دهم، ابتدا به همکارانم اطلاع می‌دهم

بر اساس گزارش رویترز و بازخوانی‌شده توسط یوتوتایمز، کریستین لاگارد، رئیس بانک مرکزی اروپا، در پی شایعات مربوط به استعفای زودهنگام، در پیامی خصوصی به همکارانش اعلام کرده که همچنان بر انجام وظایف خود تمرکز دارد. او گفته است: «اگر قصد کناره‌گیری داشته باشم، ابتدا شما را مطلع خواهم کرد.» همکاران لاگارد این پیام را به‌عنوان نشانه‌ای از عدم استعفای قریب‌الوقوع تلقی کرده‌اند، اما تأکید کرده‌اند که «درِ این تصمیم هنوز کاملاً بسته نشده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر انرژی آمریکا: ممکن است از عضویت در آژانس بین‌المللی انرژی خارج شویم اگر این نهاد اصلاح نشود

وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بین‌المللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است به‌طور کامل از این نهاد خارج شود. او همچنین گفت: «مقام‌های اروپایی که همچنان به سیاست‌های سخت‌گیرانه خالصِ صفر (Net-Zero) چسبیده‌اند، ممکن است از سمت‌های خود کنار گذاشته شوند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حقوق‌های بالاتر یا وام‌های گران‌تر؟ دوراهی سخت بانک مرکزی ژاپن در بهار ۲۰۲۶

در یک نگاه رئیس بانکداران ژاپن: احتمال افزایش نرخ بهره در مارس یا آوریل وجود دارد بازارها برای نشست ۱۹ مارس، ۸۹٪ احتمال عدم تغییر نرخ را پیش‌بینی می‌کنند برای نشست ۲۸ آوریل، احتمال افزایش ۰.۲۵٪ نرخ بهره به ۶۴٪ رسیده است انتظار برای افزایش دستمزدها تا ۵٪ یا بیشتر، محرک اصلی تصمیم‌گیری بانک مرکزی رئیس انجمن بانکداران ژاپن اعلام کرده که احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه مارس یا آوریل «معقول» است. این اظهارات در حالی مطرح می‌شود که بازارها هنوز منتظر نتایج مذاکرات دستمزدهای بهاری هستند و تنش میان دولت و بانک مرکزی بر فضای مالی کشور سایه انداخته است. اظهارات رئیس انجمن بانکداران ژاپن؛ سیگنال تغییر سیاست؟ جونئیچی هانزاوا، رئیس انجمن بانکداران ژاپن، گفته است که «احتمال معقولی» برای افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه‌های مارس یا آوریل وجود دارد. این اظهارات در حالی مطرح شده که بازارها فعلاً انتظار تغییر نرخ در نشست ماه آینده را ندارند. نشست‌های کلیدی؛ مارس و آوریل زیر ذره‌بین بازار نشست بعدی سیاست‌گذاری بانک مرکزی ژاپن در تاریخ ۱۹ مارس برگزار می‌شود. در حال حاضر، معامله‌گران حدود ۸۹٪ احتمال عدم تغییر نرخ بهره را برای این نشست پیش‌بینی کرده‌اند. اما برای نشست ۲۸ آوریل، شرایط متفاوت است. بازارها اکنون ۶۴٪ احتمال افزایش ۲۵ نقطه پایه نرخ بهره را در نظر گرفته‌اند که نرخ سیاستی را به ۱٪ خواهد رساند. تنش میان دولت و بانک مرکزی؛ فشار برای عدم افزایش نرخ با وجود فشارهای دولت تاکایچی برای افزایش هزینه‌های مالی، بانک مرکزی ژاپن تاکنون از مداخله در بازار ارز و تغییر سریع سیاست پولی خودداری کرده است. تمرکز اصلی سیاست‌گذاران همچنان بر کنترل تورم باقی مانده است. دولت امیدوار است که بانک مرکزی در مسیر افزایش نرخ بهره شتاب نکند تا فضای مالی برای اجرای سیاست‌های انبساطی حفظ شود. این اختلاف دیدگاه، باعث ایجاد تنش در بازار اوراق قرضه و ارز ژاپن شده است. نقش مذاکرات دستمزد؛ محرک اصلی تصمیم‌گیری مذاکرات دستمزدهای بهاری در ژاپن، عامل کلیدی برای تصمیم‌گیری بانک مرکزی در ماه‌های آینده خواهد بود. انتظار می‌رود که این مذاکرات منجر به افزایش حقوق ۵٪ یا بیشتر شود — هرچند احتمالاً کمتر از سطح سال گذشته. در صورت تحقق این افزایش، احتمال تغییر نرخ بهره در نیمه اول سال ۲۰۲۶ تقویت خواهد شد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز: اظهارات رئیس بانکداران ژاپن (JBA)، احتمال تغییر سیاست پولی را تقویت کرده، اما همه‌چیز به نتایج مذاکرات دستمزد بستگی دارد. در صورت افزایش حقوق‌ها، بانک مرکزی ممکن است نرخ بهره را تا ۱٪ افزایش دهد — اما فعلاً، بازارها در حالت «رصد و انتظار» باقی مانده‌اند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی، رئيس جمهور اوکراین: باید برای هر سناریوی غیرمنتظره آماده باشیم

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد که از مذاکرات در جریان میان آمریکا و کشورهای اروپایی با روسیه مطلع است و کی‌یف باید برای «هرگونه غافلگیری» آماده باشد. او همچنین گفت که ایالات متحده و روسیه در حال گفت‌وگو درباره یک سند جدید مرتبط با ناتو هستند؛ موضوعی که می‌تواند پیامدهای امنیتی مهمی برای اوکراین و ساختار دفاعی اروپا داشته باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

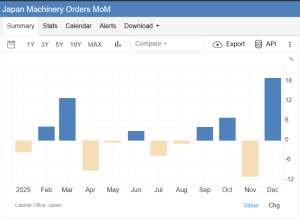
سفارشات ماشین‌آلات ژاپن ۱۹.۱٪ جهش کرد؛ آیا اقتصاد ژاپن وارد فاز شتاب شده است؟

گزارش‌های جدید نشان می‌دهد سفارشات اصلی ماشین‌آلات ژاپن در ماه دسامبر ۱۹.۱٪ رشد ماهانه داشته؛ رقمی که تقریباً چهار برابر پیش‌بینی اقتصاددانان (۴.۵٪) است. رشد سالانه نیز به ۱۶.۸٪ رسیده که بسیار بالاتر از انتظار ۳.۹٪ بوده است. این جهش، پس از افت شدید ماه نوامبر، نشانه‌ای از بازگشت قدرتمند سرمایه‌گذاری شرکت‌هاست. این داده‌ها که از شاخص‌های کلیدی سرمایه‌گذاری (Capex) محسوب می‌شود، از چشم‌انداز مثبت بانک مرکزی ژاپن برای ادامه رشد اقتصادی حمایت می‌کند. با وجود نگرانی‌های مالی و احتیاط شرکت‌ها نسبت به سیاست‌های دولت تاکایچی، این گزارش نشان می‌دهد تقاضای شرکتی همچنان قوی است. بازار سهام ژاپن نیز هم‌زمان از انتظارات مربوط به سیاست‌های مالی انبساطی و احتمال افزایش انتشار اوراق دولتی حمایت شده است. با این حال، نظرسنجی اخیر رویترز نشان می‌دهد دو سوم شرکت‌های ژاپنی همچنان نسبت به انضباط مالی دولت نگران‌اند. یوتوتایمز: داده‌های دسامبر نشان می‌دهد موتور سرمایه‌گذاری در ژاپن همچنان فعال است، حتی اگر فضای مالی و ژئوپلیتیکی با احتیاط دنبال شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازخوانی نقشه ارزی جی‌پی مورگان؛ چرا نقدینگی هوشمند به سمت اقیانوسیه کوچ می‌کند؟

در یک نگاه پیش‌بینی AUD برای Q2: سطح 0.73 (قبلی: 0.68) پیش‌بینی NZD: سطح 0.63 (قبلی: 0.59) پیش‌بینی USDJPY برای Q4: سطح 164 فدرال رزرو فعلاً افزایش نرخ بهره را کنار گذاشته؛ حمایت بازدهی از دلار کاهش یافته است. بانک جی‌پی مورگان در تازه‌ترین گزارش خود پیش‌بینی‌های ارزی را به‌روزرسانی کرده و انتظار دارد دلار آمریکا تحت فشار بیشتری قرار گیرد؛ در حالی که دلار استرالیا و نیوزیلند در مسیر تقویت قرار گرفته‌اند. هم‌زمان، چشم‌انداز ین ژاپن همچنان نزولی است و احتمال رسیدن USDJPY به ۱۶۴ تا پایان سال مطرح شده است. این تغییرات، بازتابی از جریان‌های پوشش ریسک ارزی و کاهش حمایت‌های کلان از دلار است. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرا دلار تحت فشار است؟ نقش پوشش ریسک ارزی بر اساس گزارش بلومبرگ و بازخوانی یوتوتایمز، استراتژیست‌های جی‌پی مورگان می‌گویند موج جدیدی از پوشش ریسک ارزی توسط سرمایه‌گذاران خارجی در حال شکل‌گیری است. بسیاری از سرمایه‌گذاران جهانی که بخش قابل‌توجهی از دارایی‌هایشان در سهام آمریکا قرار دارد، اکنون در معرض ریسک ارزهایی هستند که در برابر دلار تقویت شده‌اند. وقتی ارزهای غیرآمریکایی به سقف‌های چندساله نزدیک می‌شوند، انگیزه برای پوشش ریسک افزایش می‌یابد — فرآیندی که معمولاً شامل فروش دلار در بازارهای آتی است و می‌تواند فشار نزولی بیشتری بر دلار وارد کند. پس‌زمینه کلان: چرا دلار دیگر حمایت نمی‌شود؟ جی‌پی مورگان می‌گوید چشم‌انداز کلان نیز به نفع دلار نیست: افزایش نرخ بهره توسط فدرال رزرو فعلاً منتفی است → کاهش حمایت بازدهی برای دلار جریان سرمایه از سهام آمریکا خارج می‌شود → کاهش تقاضا برای دلار دلار سریع‌تر از انتظار تضعیف شده → برخی اهداف نزولی زودتر محقق شده‌اند این عوامل باعث شده‌اند بازار وارد «فاز انتظار برای حرکت بعدی» شود؛ جایی که معامله‌گران به‌دنبال نشانه‌های جدید از مسیر سیاست پولی و جریان‌های سرمایه هستند. پیش‌بینی‌های جدید: رشد AUD و NZD، ضعف بیشتر ین دلار استرالیا (AUD) جی‌پی مورگان پیش‌بینی خود را برای سه‌ماهه دوم ۲۰۲۶ از 0.68 به 0.73 افزایش داده است. دلیل اصلی: احتمال ادامه سیاست‌های انقباضی توسط بانک مرکزی استرالیا. دلار نیوزیلند (NZD) پیش‌بینی NZD نیز از 0.59 به 0.63 افزایش یافته است. این ارز معمولاً همراه با AUD حرکت می‌کند و از جریان‌های کالایی و سیاست پولی حمایت می‌گیرد. یورو (EUR) بانک همچنان سناریوی صعودی را حفظ کرده و سطح 1.20 را هدف قرار داده است. ین ژاپن (JPY) جی‌پی مورگان همچنان نسبت به ین بدبین است و انتظار دارد USDJPY تا پایان سال به 164 برسد. ترکیب سیاست داخلی ژاپن و شرایط جهانی، فضای حمایتی برای ین ایجاد نمی‌کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله جی‌پی مورگان نشان می‌دهد بازار فارکس در فاز چرخش تدریجی قرار دارد. دلار تحت فشار پوشش ریسک و کاهش حمایت‌های کلان است، در حالی که ارزهای کالامحور مانند AUD و NZD در مسیر تقویت قرار گرفته‌اند. ین ژاپن همچنان در مسیر تضعیف است و بازارها باید نسبت به سناریوهای مداخله احتمالی یا تغییر سیاست محتاط بمانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار شرکت‌های بزرگ ژاپنی به دولت؛ بازی با مالیات‌ها، انضباط مالی توکیو را تهدید می‌کند

در یک نگاه ۶۶٪ شرکت‌های ژاپنی نگران انضباط مالی دولت تاکایچی هستند. تعلیق مالیات مواد غذایی باعث جهش بازده اوراق بلندمدت شد. صندوق بین‌المللی پول خواهان احتیاط مالی برای حفظ ثبات بازار اوراق است. نگرانی‌ها درباره چین کاهش یافته؛ فقط ۱۸٪ شرکت‌ها انتظار آسیب تجاری دارند. نتایج یک نظرسنجی جدید نشان می‌دهد دو سوم شرکت‌های ژاپنی نسبت به انضباط مالی دولت تاکایچی نگران هستند. این نگرانی‌ها در حالی ادامه دارد که تنش‌های دیپلماتیک با چین کمی کاهش یافته و بازارها همچنان نسبت به سیاست‌های مالی و ارزی حساس‌اند. نگرانی از سیاست مالی؛ تعلیق مالیات و افزایش هزینه‌ها بر اساس گزارش منتشرشده توسط رویترز و بازخوانی یوتوتایمز، دو سوم شرکت‌های ژاپنی نسبت به سیاست‌های مالی دولت تاکایچی ابراز نگرانی کرده‌اند. این نگرانی‌ها پس از پیشنهاد تعلیق دو ساله مالیات ۸٪ بر مواد غذایی و افزایش هزینه‌های سرمایه‌گذاری شدت گرفت — اقدامی که پیش از انتخابات زودهنگام اعلام شد و بازار اوراق را به شدت نوسانی کرد. اگرچه تاکایچی بعداً وعده داد که این اقدامات بدون صدور بدهی جدید انجام خواهد شد، اما تردید شرکت‌ها همچنان پابرجاست. ۱۱٪ از شرکت‌ها «بسیار نگران» و ۵۵٪ «تا حدی نگران» هستند. فقط ۳۰٪ نگرانی محدودی دارند. ریسک‌های اصلی: ین ضعیف و هزینه‌های تأمین مالی در میان شرکت‌های نگران، ۶۴٪ از تضعیف ین و افزایش هزینه واردات مواد اولیه ابراز نگرانی کرده‌اند و ۵۵٪ نیز افزایش نرخ بهره را تهدیدی برای هزینه‌های تأمین مالی دانسته‌اند. برخی شرکت‌ها گفته‌اند در صورت تحقق این ریسک‌ها، برنامه‌های سرمایه‌گذاری، تأمین مالی یا رشد دستمزد را بازنگری خواهند کرد. ژاپن بالاترین سطح بدهی عمومی در میان اقتصادهای توسعه‌یافته را دارد و هرگونه تصور از شل شدن مالی می‌تواند حساسیت بازار را افزایش دهد. صندوق بین‌المللی پول نیز هشدار داده که تعلیق مالیات باید محدود و موقت باشد و احتیاط مالی برای حفظ ثبات بازار اوراق ضروری است. ✔️ بیشتر بخوانید: رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟ کاهش نگرانی‌ها درباره چین؛ بازتنظیم زنجیره تأمین در بخش روابط خارجی، نگرانی شرکت‌ها درباره تنش با چین کاهش یافته است. فقط ۱۸٪ از شرکت‌ها انتظار آسیب تجاری دارند — در حالی که این رقم در ژانویه ۳۵٪ بود. ۷۳٪ گفته‌اند تأثیر کمی از تنش‌ها انتظار دارند. برخی شرکت‌ها همچنان چین را بازار کلیدی می‌دانند، اما دیگران در حال تنوع‌بخشی به زنجیره تأمین هستند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد شرکت‌های ژاپنی در حال عبور از فاز «تنش خارجی» به فاز «ریسک داخلی» هستند. در حالی که نگرانی‌ها درباره چین کاهش یافته، سیاست‌های مالی داخلی به نقطه تمرکز جدید بازار تبدیل شده‌اند. بازار اکنون در فاز «آزمون اعتماد» نسبت به دولت تاکایچی قرار دارد؛ جایی که هر تصمیم مالی می‌تواند مسیر ین، اوراق و سرمایه‌گذاری را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟

در یک نگاه جمله «تورم تا ۲۰۲۸ به ۲٪ می‌رسد» از صورت‌جلسه ژانویه حذف شده است. تورم در پیش‌بینی جدید «کمی بالاتر» از نسخه دسامبر ارزیابی شده است. اثرات تعرفه‌ها تا اواسط سال کاهش می‌یابد و تورم به مسیر کاهشی قبلی بازمی‌گردد. حذف تاریخ مشخص، نشانه‌ای از احتیاط بیشتر فدرال رزرو در اعلام زمان‌بندی دقیق در صورت‌جلسه ژانویه کمیته بازار آزاد فدرال رزرو (FOMC)، یک جمله مهم از نسخه دسامبر حذف شده: زمان‌بندی بازگشت تورم به ۲٪ تا سال ۲۰۲۸. این حذف ظاهراً جزئی، اما از نظر بازارها نشانه‌ای از افزایش عدم قطعیت و تمایل فدرال رزرو به پرهیز از تعهد زمانی صریح است. تغییر روایت تورم؛ حذف یک جمله، افزایش یک سیگنال بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، صورت‌جلسه ژانویه FOMC برخلاف نسخه دسامبر، دیگر شامل جمله «تورم تا سال ۲۰۲۸ به ۲٪ می‌رسد» نیست. این جمله در نسخه قبلی به‌عنوان نقطه پایانی مسیر کاهش تورم مطرح شده بود. در نسخه جدید، روایت تورم به‌صورت «کمی بالاتر از پیش‌بینی قبلی» توصیف شده و همچنان تأکید بر نقش تعرفه‌ها در فشار کوتاه‌مدت وجود دارد. اما به‌جای تاریخ مشخص، فقط گفته شده تورم به «روند کاهشی قبلی» بازمی‌گردد. چرا حذف تاریخ مهم است؟ صورت‌جلسه‌های FOMC با دقت بالا تدوین می‌شوند و بخش پیش‌بینی تورم معمولاً یکی از پایدارترین قسمت‌هاست. حذف یک تاریخ مشخص می‌تواند به‌عنوان نشانه‌ای از کاهش اعتماد به زمان‌بندی دقیق یا تمایل به انعطاف بیشتر در مواجهه با عدم قطعیت تعبیر شود. در شرایطی که فدرال رزرو از «ریسک‌های تورمی» به‌عنوان تهدید اصلی یاد می‌کند، حذف تاریخ می‌تواند به بازارها این پیام را بدهد که مسیر کاهش تورم ممکن است «کندتر و ناپایدارتر» از قبل باشد. پیامدهای بازار؛ حساسیت بیشتر به داده‌های تورمی این تغییر ظاهراً جزئی، می‌تواند باعث شود بازارها نسبت به هرگونه شتاب مجدد در تورم، عبور تعرفه‌ها به قیمت‌ها، یا تغییر انتظارات تورمی حساس‌تر شوند. روایت «آخرین مایل» در مسیر کاهش تورم همچنان زنده است، اما بدون تاریخ مشخص، فضای عدم قطعیت بیشتر شده است. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که فدرال رزرو در حال حرکت به سمت «تأکید بر جهت‌گیری» به‌جای «تعهد زمانی» است. حذف تاریخ ۲۰۲۸ از صورت‌جلسه ژانویه، نشانه‌ای از احتیاط بیشتر در مواجهه با تورم چسبنده و نوسانات پیش‌روست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای جانشینی در فدرال رزرو؛ پاول تا چه زمانی رئیس قدرتمندترین بانک مرکزی جهان می‌ماند؟

در یک نگاه صورت‌جلسه FOMC تأیید می‌کند پاول «تا زمان انتخاب جانشین» رئیس باقی می‌ماند. تأخیر در تأیید کوین وارش می‌تواند دوره ریاست پاول را فراتر از ماه مه تمدید کند. سناتور تام تیلیس تهدید کرده روند تأیید نامزدهای فدرال رزرو را تا پایان تحقیقات DOJ متوقف می‌کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند تحقیقات جاری اعتماد عمومی را تضعیف می‌کند. صورت‌جلسه جدید FOMC یک نکته کلیدی را روشن کرد: جروم پاول در سال ۲۰۲۶ همچنان رئیس کمیته بازار آزاد باقی می‌ماند، مگر اینکه جانشین او رسماً تأیید و منصوب شود. این موضوع در شرایطی مطرح می‌شود که روند انتخاب رئیس جدید فدرال رزرو وارد مرحله‌ای پیچیده و سیاسی شده و احتمال ایجاد یک دوره انتقالی طولانی‌تر را افزایش داده است. پاول همچنان رئیس FOMC می‌ماند؛ حتی پس از پایان دوره رسمی بر اساس گزارش منتشرشده و بازخوانی‌شده توسط یوتوتایمز، صورت‌جلسه FOMC تأیید می‌کند که جروم پاول برای سال ۲۰۲۶ به‌عنوان رئیس انتخاب شده و تا زمانی که جانشین او رسماً تأیید و منصوب نشود، در این سمت باقی خواهد ماند. این ساختار بخشی از چارچوب حکمرانی استاندارد فدرال رزرو است تا از ایجاد خلأ مدیریتی جلوگیری شود. چرا این موضوع اکنون اهمیت دارد؟ زیرا روند انتخاب رئیس جدید فدرال رزرو در شرایطی قرار گرفته که احتمال تأخیر در تأیید کوین وارش — گزینه پیشنهادی رئیس‌جمهور — افزایش یافته است. در صورت تأخیر، پاول همچنان ریاست جلسات FOMC را بر عهده خواهد داشت، حتی پس از پایان دوره رسمی او در ماه مه. https://youtu.be/D_tSKA_7r1c گره سیاسی در سنا؛ نقش سناتور تیلیس سناتور جمهوری‌خواه تام تیلیس اعلام کرده تا زمانی که تحقیقات وزارت دادگستری درباره پاول پایان نیابد، از پیشبرد نامزدهای فدرال رزرو حمایت نخواهد کرد. با توجه به ترکیب حساس کمیته بانکی سنا، مخالفت یک جمهوری‌خواه می‌تواند روند تأیید وارش را متوقف کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند ادامه تحقیقات، مشروعیت فرآیند را زیر سؤال می‌برد. پیامدهای احتمالی برای بازار این وضعیت یک «فاز انتظار» ایجاد می‌کند؛ دوره‌ای که بازارها باید با عدم قطعیت درباره زمان انتقال قدرت در فدرال رزرو کنار بیایند. در چنین شرایطی، پاول عملاً رئیس باقی می‌ماند و بازارها باید با این سناریوی انتقال طولانی‌تر سازگار شوند. جمع‌بندی بازخوانی یوتوتایمز از مقاله نشان می‌دهد فدرال رزرو وارد دوره‌ای از انتقالی پیچیده و سیاسی شده است. تا زمانی که جانشین پاول تأیید نشود، او به‌طور خودکار ریاست FOMC را ادامه می‌دهد. بازار هم اکنون در مرحله‌ای از «انتظار محتاطانه» قرار دارد؛ جایی که ابهام درباره زمان انتقال، مهم‌تر از خود فرآیند انتقال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیلک، عضو بانک مرکزی نیوزیلند: چرخه کاهش نرخ بهره پایان یافته است

سیلک، یکی از مقامات بانک مرکزی نیوزیلند اعلام کرد که در سناریوی اصلی، چرخه کاهش نرخ بهره به پایان رسیده و سیاست پولی برای مدتی در وضعیت «انبساطی» باقی خواهد ماند. او تأکید کرد که ریسک‌ها در هر دو سمت وجود دارد: ریسک نزولی از سمت ضعف مصرف و ریسک صعودی از سمت تورم چسبنده. به گفته او، مسیر فعلی نرخ بهره (OCR) باید در همین سطح حفظ شود تا شکاف تولید به‌تدریج بسته شود. وی افزود حتی اگر افزایش کوچکی در نرخ بهره انجام شود، نرخ‌ها همچنان در «کف محدوده خنثی» قرار خواهند داشت. او همچنین اعلام کرد که نیوزیلند از سال آینده انتشار CPI ماهانه را آغاز خواهد کرد؛ داده‌ای که می‌تواند نوسان بیشتری داشته باشد اما تصویر دقیق‌تری از روند تورم ارائه می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم فشردگی بازار کار در ژانویه ۲۰۲۶؛ آیا مسیر نرخ بهره استرالیا تغییر می‌کند؟

در یک نگاه رشد اشتغال: +۱۷.۸ هزار نفر (مطابق انتظارات) رشد اشتغال تمام‌وقت: +۵۰.۵ هزار نفر کاهش اشتغال پاره‌وقت: −۳۲.۷ هزار نفر نرخ بیکاری: ثابت در ۴.۱٪ (بهتر از پیش‌بینی ۴.۲٪) داده‌های اشتغال ژانویه ۲۰۲۶ استرالیا نشان دادند که بازار کار همچنان در وضعیت «فشرده» باقی مانده است. این گزارش اگرچه به‌تنهایی تضمینی برای افزایش نرخ بهره در ماه مارس نیست، اما مسیر تصمیم‌گیری بانک مرکزی را به سمت سیاست‌های انقباضی‌تر سوق می‌دهد. بازار کار همچنان فشرده است؛ ترکیب اشتغال چه می‌گوید؟ بر اساس گزارش منتشرشده توسط tradingeconomics و بازخوانی یوتوتایمز، رشد اشتغال در ژانویه ۱۷.۸ هزار نفر بود — عددی نزدیک به پیش‌بینی‌ها. اما ترکیب این رشد اهمیت بیشتری دارد: اشتغال تمام‌وقت با جهش ۵۰.۵ هزار نفری همراه بود اشتغال پاره‌وقت با کاهش ۳۲.۷ هزار نفری مواجه شد این ترکیب نشان می‌دهد که تقاضای واقعی برای نیروی کار همچنان قوی است و بازار کار دچار افت ناگهانی نشده است. نرخ بیکاری؛ پایین‌تر از مسیر پیش‌بینی‌شده بانک مرکزی نرخ بیکاری در سطح ۴.۱٪ باقی ماند — در حالی که انتظار می‌رفت به ۴.۲٪ برسد. این عدد پایین‌تر از مسیر پیش‌بینی‌شده در بیانیه سیاست پولی فوریه بانک مرکزی استرالیاست. نرخ مشارکت نیز در سطح ۶۶.۷٪ ثابت ماند؛ عددی که نشان می‌دهد عرضه نیروی کار فشار جدیدی بر نرخ بیکاری وارد نکرده است. ساعات کاری؛ سیگنال تقاضای پایدار برای نیروی کار ساعات کاری در ماه ژانویه ۰.۶٪ افزایش یافت — نشانه‌ای از آن‌که کارفرمایان همچنان از نیروی کار موجود به‌صورت فشرده استفاده می‌کنند. این رشد در ساعات کاری معمولاً با افزایش فشار بر ظرفیت بازار کار همراه است. افت مداوم تعداد بیکاران؛ سیگنال مهم برای سیاست‌گذاران تعداد کل افراد بیکار برای چهارمین ماه متوالی کاهش یافته است. آخرین بار چنین روندی پیش از آغاز چرخه افزایش نرخ بهره در ماه مه ۲۰۲۲ دیده شده بود. این کاهش مداوم نشان می‌دهد که «شُلی بازار کار» در حال افزایش نیست و ظرفیت جذب نیروی کار همچنان بالا باقی مانده است. جمع‌بندی بررسی یوتوتایمز نشان می‌دهد که بازار کار استرالیا در فاز «فشردگی پایدار» قرار دارد. داده‌های ژانویه به‌تنهایی تصمیم بانک مرکزی برای افزایش نرخ بهره در ماه مارس را قطعی نمی‌کند، اما مسیر را برای چنین تصمیمی هموارتر می‌سازد. اگر فشارهای تورمی ادامه یابد، این داده‌ها می‌توانند به‌عنوان پشتوانه‌ای برای ادامه سیاست‌های انقباضی عمل کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – ژانویه ۲۰۲۶

تغییرات اشتغال استرالیا - ژانویه - Employment Change  واقعی .................. 17.8K  پیش‌بینی ............. 20.0K  قبلی .....................68.5K (این داده از 65.2K تجدید شده است.) نرخ بیکاری استرالیا - ژانویه - Unemployment Rate  واقعی .................. %4.1  پیش‌بینی ............. %4.2  قبلی ................... %4.1 تغییرات اشتغال تمام‌وقت استرالیا - ژانویه - Full Time Employment Change  واقعی .................. 50.5K قبلی ................... 56.9K (این داده از 54.8k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - ژانویه - Part Time Employment Change  واقعی .................. 32.7K- قبلی ................... 11.7k (این داده از 10.4kتجدید شده است) نرخ مشارکت Participation Rate (ژانویه)  واقعی ............ %66.7  پیش‌بینی ............. %66.8  قبلی ................... %68.5 (این داده از %66.7 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه فدرال رزرو: شرکت‌کنندگان پیش‌بینی کردند که تورم به سمت هدف ۲ درصدی کاهش می‌یابد، هرچند سرعت و زمان‌بندی آن همچنان نامشخص است

اکثر شرکت‌کنندگان هشدار دادند که پیشرفت به سوی هدف ۲ درصدی ممکن است کندتر و ناهموارتر از انتظارات عمومی باشد و ارزیابی کردند که ریسک باقی‌ماندن مداوم تورم در سطحی بالاتر از هدف، قابل‌توجه است. شرکت‌کنندگان به‌طور کلی ارزیابی کردند که با سیاست پولی مناسب، بازار کار احتمالاً به ثبات می‌رسد و سپس در سال جاری بهبود خواهد یافت. شرکت‌کنندگان مشاهده کردند که فعالیت اقتصادی با سرعتی قوی در حال گسترش است؛ و عموماً پیش‌بینی کردند که سرعت رشد در سال ۲۰۲۶ همچنان قوی باقی خواهد ماند. چشم‌انداز کارشناسان فدرال رزرو برای فعالیت اقتصادی قوی‌تر از ماه دسامبر بود؛ به طوری که پیش‌بینی می‌شود تورم کمی بالاتر باشد و انتظار می‌رود که نرخ بیکاری از شروع سال ۲۰۲۶ به طور تدریجی کاهش یابد. اکثریت قریب به اتفاق شرکت‌کنندگان ارزیابی کردند که شرایط بازار کار نشانه‌هایی از ثبات را بروز داده و ریسک‌های نزولی (downside risks) کاهش یافته است. چندین شرکت‌کننده اظهار داشتند که در صورت کاهش تورم مطابق با انتظارات آن‌ها، احتمالاً کاهش بیشتر نرخ بهره مناسب خواهد بود. چندین شرکت‌کننده اشاره کردند که از توصیف دوسویه (two-sided) در خصوص تصمیمات آتی نرخ بهره حمایت می‌کردند؛ که این امر منعکس‌کننده احتمال مناسب بودن افزایش نرخ بهره در صورت باقی ماندن تورم در سطوح بالاتر از هدف است. کارشناسان چشم‌انداز رشد قوی‌تری را پیش‌بینی می‌کنند و ریسک‌های تورمی همچنان قابل‌توجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ): عوامل بنیادی با تورم آهسته‌تر سازگار هستند

اگر چشم‌انداز تورم تغییر کند، کمیته موضع سیاستی را تعدیل خواهد کرد تا از بازگشت تورم به هدف اطمینان حاصل کند. به‌هیچ‌وجه با تورم ۳.۱ درصدی احساس راحتی نمی‌کنم. داده‌های قیمتی ژانویه نشان‌دهنده کاهش سرعت تورم بود. رشد دستمزدها ملایم است و ما دارای ظرفیت مازاد هستیم. عدم قطعیت‌هایی درباره نحوه تعدیل رفتار قیمت‌گذاری شرکت‌ها هم‌زمان با بهبود اقتصاد وجود دارد. کمیته سیاست پولی (MPC) تغییرات مربوط به شفافیت را بیشتر بررسی خواهد کرد. بیکاری بالا یک نگرانی است. مشاهده شروع افزایش مصرف، ثبات بازار کار و کاهش تورم، موجب حمایت می‌شود. مصرف خانوار شروع به افزایش کرده است، اما رشد آن در مقایسه با الگوهای تاریخی نسبتاً ضعیف است. اگر شاهد تعدیل رفتارهای قیمت‌گذاری باشیم و ببینیم که بهبود اقتصادی بسیار قوی‌تر است و می‌تواند نرخ‌های بهره بالاتر را تحمل کند، وارد عمل می‌شویم و زودتر سیاست‌های انقباضی را اعمال خواهیم کرد. بهبود اقتصادی در حال گسترش به بخش‌های بیشتری است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست فدرال رزرو: تقریباً همه مقامات خواهان ثبات نرخ بهره بودند

صورت‌جلسه نشست ۲۷-۲۸ ژانویه فدرال رزرو منتشر شد که نشان می‌دهد سیاست‌گذاران همچنان رویکردی محتاطانه نسبت به تغییر نرخ بهره دارند. تقریباً تمام مقامات فدرال رزرو موافق ثابت نگه داشتن نرخ بهره بودند و تنها «چند نفر» از کاهش نرخ حمایت کردند. کارشناسان فد در این نشست پیش‌بینی خود از رشد اقتصادی را نسبت به دسامبر افزایش دادند، اما همزمان پیش‌بینی تورم را نیز اندکی بالا بردند که ناشی از انتظار قیمت‌های وارداتی بالاتر است. نکته مهم در این صورت‌جلسه، اشاره صریح به احتمال «افزایش نرخ بهره» به عنوان یک مسیر سیاستی ممکن در صورت لزوم بود. اکثر شرکت‌کنندگان هشدار دادند که مسیر بازگشت تورم به ۲ درصد ممکن است «کندتر و ناهموارتر» از انتظار باشد و کاهش نرخ در شرایط فعلی می‌تواند این سیگنال را بدهد که فد نسبت به مأموریت کنترل تورم سست شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: نتایج مذاکرات با روسیه هنوز کافی نیست

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، ارزیابی خود را از آخرین دور مذاکرات با روسیه ارائه داد. وی با بیان اینکه «نمی‌توان گفت نتیجه به دست آمده کافی است»، تصریح کرد که گفتگوها در مسیر نظامی «مهم و محتوایی» بوده است، اما مسائل سیاسی نیازمند کار بیشتر است. زلنسکی همچنین خواهان برگزاری دور بعدی مذاکرات در ماه فوریه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر