یکی از مدیران انویدیا: این شرکت مجوزهای H20 را برای چندین مشتری کلیدی در چین دریافت کرده است
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
یکی از مدیران انویدیا: این شرکت مجوزهای H20 را برای چندین مشتری کلیدی در چین دریافت کرده است

قیمت نفت خام در معاملات روزانه افزایش یافت، اما از سقفهای قیمتی روزانه خود فاصله گرفت. قیمت نهایی نفت خام با ۰.۳۹ دلار یا ۰.۶۳ درصد افزایش به ۶۲.۲۶ دلار رسید.
تصمیم آخر هفتهی اوپک پلاس مبنی بر افزایش تولید به میزان ۱۳۷,۰۰۰ بشکه در روز برای ماه اکتبر، پس از کاهش قیمتها در هفته گذشته، از قبل در بازار پیشخور شده بود. این افزایش کمتر از حد معمول به عنوان نشانهای تلقی میشود که تولیدکنندگان همچنان به دفاع از قیمتها متعهد هستند. تحلیلگران اشاره میکنند که این رویکرد محتاطانه، ترس از مازاد عرضه را کاهش میدهد، در حالی که ریسکهای ژئوپلیتیکی مستمر—از جنگ روسیه و اوکراین گرفته تا تحریمهای جدید احتمالی آمریکا—حمایت بیشتری از بازار به عمل میآورند.
با این حال، بالاترین قیمت روز تا ۶۳.۳۴ دلار افزایش یافت اما پس از آن روندی نزولی در پیش گرفت و به کف قیمت روزانه در حدود ۶۱.۸۵ دلار نزدیک شد. هفته گذشته، کف قیمت روز جمعه به ۶۱.۴۵ دلار رسید که با کف قیمت ثبتشده در ۱۸ آگوست برابر بود. در نهایت، اگر قرار باشد فروشندگان کنترل بیشتری در دست بگیرند، شکستن این کف دوقلو ضروری است. با نگاهی به نمودار روزانه، ریسک حرکت قیمت به بالای میانگین متحرک ۱۰۰ روزه که در حال حاضر ۶۴.۲۸ دلار است، وجود دارد. تا زمانی که قیمت زیر این سطح باقی بماند، فروشندگان همچنان کنترل بیشتری بر بازار دارند.


طلا بار دیگر در کانون توجه سرمایهگذاران قرار گرفته است. این فلز گرانبها که از دیرباز پناهگاه امن دوران بیثباتیهای سیاسی و اقتصادی محسوب میشود، در سال ۲۰۲۵ رکوردهای قیمتی تازهای ثبت کرده و بالای مرز 3600 دلار معامله میشود. افزایش تقاضا برای صندوقهای قابل معامله با پشتوانه طلا (ETF) و ورود سرمایههای تازه به بازار، نشان میدهد سرمایهگذاران بیش از گذشته به دنبال محافظت از داراییهای خود در برابر ریسکهای سیاسی، مالی و ژئوپلیتیکی هستند.
بخش مهمی از این رونق به شرایط اقتصادی و سیاسی ایالات متحده بازمیگردد. جنگ تجاری دولت ترامپ، افزایش بیسابقه بدهیهای آمریکا و فشار بر استقلال فدرال رزرو، اعتماد به ارز و اوراق خزانه آمریکا را تضعیف کرده است. در چنین فضایی، طلا بهعنوان جایگزینی مطمئن برای دلار و اوراق دولتی در نگاه سرمایهگذاران جلوهگر شده است. همزمان، کاهش بازدهی واقعی اوراق و احتمال کاهش نرخ بهره، هزینه فرصت نگهداری طلا را پایین آورده و به جذابیت آن افزوده است.
عامل دیگر تقویتکننده این روند، خریدهای گسترده بانکهای مرکزی بهویژه در اقتصادهای نوظهور است. در سالهای اخیر، بانکهای مرکزی بیش از هزار تن طلا در سال خریداری کردهاند تا ذخایر ارزی خود را متنوع کنند و وابستگیشان به دلار را کاهش دهند. هرچند سرعت این خریدها در ۲۰۲۵ کمی تعدیل شده، اما همچنان بهعنوان پشتوانهای کلیدی برای روند صعودی طلا عمل میکند. تجربه توقیف داراییهای ارزی روسیه نیز اهمیت نگهداری ذخایر طلایی را برای بسیاری از کشورها دوچندان کرده است.
در کنار این عوامل کلان، تقاضای فرهنگی و سنتی در کشورهایی همچون هند و چین نیز بهعنوان موتور پایدار بازار طلا عمل میکند. مالکیت طلا در این جوامع نهتنها نشانه امنیت مالی بلکه نماد ثروت و میراث خانوادگی است. به همین دلیل، هنگامی که سرمایهگذاران مالی بهطور موقت عقبنشینی میکنند، خریداران فیزیکی از فرصت استفاده کرده و کف حمایتی قوی برای قیمتها ایجاد میکنند.
با وجود این، طلا نیز بدون ریسک نیست. هزینههای نگهداری، امنیت و بیمه و همچنین پیچیدگیهای مربوط به ابعاد مختلف شمشها در بازارهای جهانی میتواند چالشهایی برای معاملهگران ایجاد کند. با این حال، ترکیب فشارهای ژئوپلیتیکی، سیاستهای پولی انبساطی، خریدهای بانکهای مرکزی و تقاضای پایدار مصرفکنندگان موجب شده چشمانداز صعودی طلا در میانمدت همچنان قدرتمند باقی بماند. برای بسیاری از سرمایهگذاران، طلا بیش از هر زمان دیگری به عنوان «دارایی بیجانشین» ظاهر شده است.

فرانسوا بایرو، نخستوزیر فرانسه، شامگاه دوشنبه در مجلس ملی شکست سنگینی در رأی اعتماد متحمل شد و به این ترتیب سومین تغییر دولت در کمتر از یک سال رقم خورد. تنها ۱۹۴ نماینده از او حمایت کردند، در حالیکه ۳۶۴ نفر به کنار گذاشتن او رأی دادند. این شکست در حالی رخ داد که بایرو تلاش داشت با به چالش کشیدن مخالفان، حمایت لازم برای اصلاحات بحثبرانگیز بودجهای خود را به دست آورد.
اکنون رئیسجمهور امانوئل مکرون باید تصمیم بگیرد که نخستوزیری تازه منصوب کند یا مجلس را منحل کرده و انتخابات زودهنگام برگزار نماید؛ هر دو گزینه کشور را وارد دورهای تازه از بیثباتی سیاسی و اقتصادی خواهد کرد. بحران سیاسی کنونی یادآور شکست انتخابات زودهنگامی است که مکرون سال گذشته برای تثبیت قدرت میانهروها برگزار کرد، اما عملاً به قدرتگیری بیشتر جناح راست افراطی انجامید.
بایرو در دفاع از برنامه خود هشدار داد که فرانسه «در دریایی از بدهی در حال غرق شدن» است. او پیشنهاد کرده بود با اعمال ۴۴ میلیارد یورو کاهش هزینه و افزایش مالیات، کسری بودجه سال ۲۰۲۶ از ۵.۴ درصد تولید ناخالص داخلی به ۴.۶ درصد کاهش یابد. بخشی از این برنامه شامل کاهش دو تعطیلی رسمی بود؛ اقدامی که به شدت با مخالفت افکار عمومی و احزاب مواجه شد.
بازارها در واکنش اولیه نسبتاً آرام بودند. شاخص CAC 40 با ۰.۸ درصد رشد بسته شد و بازده اوراق دهساله دولت فرانسه نیز با افت چهار واحد پایه به ۳.۴۱ درصد رسید. فاصله بازدهی اوراق فرانسه با اوراق آلمان کمی کاهش یافت و به ۷۷ واحد پایه رسید. با این حال، سرمایهگذاران نگرانند بحران سیاسی تازه توان دولت را برای کنترل هزینههای رو به افزایش و بدهیهای سنگین محدود کند.
رهبران جناحهای مخالف از جمله مارین لوپن، رهبر حزب راستگرای مجمع ملی، خواستار انتخابات جدید شدهاند. او هشدار داد که حزبش حاضر به همراهی با سیاستهای مالی و مهاجرتی دولت نخواهد بود. مکرون فعلاً درباره گزینههای خود سکوت کرده، اما منابع نزدیک به کاخ الیزه میگویند او ترجیح میدهد پیش از انتخابات، با جلب حمایت احزاب میانه و سوسیالیست، نخستوزیری تازه معرفی کند تا دولت بتواند با اعتصابهای پیشرو علیه بودجه ۲۰۲۶ مواجه شود.

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارشهایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانکها و شرکتهای انرژی روسیه رقم خورد. همزمان، تصمیم اوپکپلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمتها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز بهعنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد.
اوپکپلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکهای تولید در ماه اکتبر موافقت کرد؛ رقمی بهمراتب کمتر از رشد ۵۵۰ هزار بشکهای در ماههای آگوست و سپتامبر. این رویکرد محتاطانه میتواند مازاد عرضه پیشبینیشده بازار را کاهش دهد. از سوی دیگر، دادههای تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاهها و افزایش خرید محمولهها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است.
بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانکهای مرکزی با توجه به قیمتهای بیسابقه طلا از سرعت خریدهای خود کاستهاند، اما تنشهای ژئوپلیتیکی همچنان تقاضا را تقویت میکند. در همین دوره، واردات مس تصفیهنشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشاندهنده تقاضای قوی پالایشگران داخلی است.
آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محمولههای ورودی از آمریکای جنوبی بود که در راستای تنوعبخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفتهبازان همچنان فشار فروش در گندم را افزایش دادهاند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده میشود.
آخرین دادههای کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان میدهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزودهاند و پوزیشنهای خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفتهبازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این داراییها بوده است.

انتظارات تورمی مصرفکنندگان آمریکا در گزارش ماه اوت بانک فدرال رزرو نیویورک تغییر محسوسی نداشت، اما نشانههای نگرانی از وضعیت بازار کار در حال پررنگتر شدن است.
بر اساس این نظرسنجی، انتظار تورم یکساله از ۳.۱ درصد به ۳.۲ درصد افزایش یافت، در حالی که انتظارات سهساله همچنان روی ۳ درصد و پنجساله روی ۲.۹ درصد ثابت ماند. همچنین، پیشبینی افزایش قیمت مسکن بدون تغییر در سطح ۲.۹ درصد باقی ماند.
آنچه بیش از همه توجهها را جلب کرد، تشدید بدبینی مصرفکنندگان به بازار کار بود. شرکتکنندگان در این نظرسنجی احتمال بالاتری برای رشد بیکاری در سال آینده قائل شدند، نگرانی بیشتری از دست دادن شغل خود ابراز کردند و بدبینترین ارزیابی از یافتن شغل جدید را از زمان آغاز این سری دادهها در ژوئن ۲۰۱۳ ثبت کردند.
در کنار این موارد، برداشت عمومی از شرایط فعلی مالی خانوارها نیز رو به وخامت گذاشته است. چنین ترکیبی میتواند در آینده نزدیک بر مصرف و پویایی اقتصاد، بهویژه در حوزه تغییر شغل و جابهجایی نیروی کار، اثر منفی بگذارد.

طلا بار دیگر قلهای تازه فتح کرد؛ بهای این فلز گرانبها با جهشی ۵۲ دلاری به مرز 3645 دلار رسید و روند صعودی پرشتاب خود پس از خروج از محدوده رنج آوریل تا سپتامبر، حالت شبهپارابولیک به خود گرفته است. نمودارها گویای همهچیز هستند و بسیاری از تحلیلگران در هفته گذشته بارها به دلایل بنیادین این حرکت صعودی اشاره کردهاند.

طلا در کمتر از دو هفته توانست از یک الگوی تثبیت پنج ماهه خارج شود و بیش از ۲۰۰ دلار به ازای هر اونس افزایش یابد و به بالاترین قیمت تاریخی در معاملات روزانه یعنی ۳,۶۰۰ دلار برسد.
اگرچه ممکن است برخی از این جهش شگفتزده شوند، اما کارشناسان طی تابستان به سرمایهگذاران درباره این احتمال هشدار داده بودند. طلا میتواند دارایی بسیار خستهکنندهای باشد و برای مدت طولانی در یک محدوده تثبیت شود، اما وقتی از این محدوده خارج میشود، شتاب آن میتواند غیرقابل توقف باشد.
بار دیگر، سطوح مقاومتی که انتظار میرفت، تنها به مانعی کوچک در مسیر صعودی طلا تبدیل شدند. تحلیلگران اکنون سطح حمایت کلیدی جدید را ۳,۵۰۰ دلار میدانند، در حالی که همین هفته گذشته این عدد ۳,۳۵۰ دلار بود.
یکی از دلایلی که تحلیلگران از این حرکت تعجب نکردند این است که عوامل محرک صعود طولانی مدت طلا طی تقریباً سه سال گذشته همچنان پابرجا هستند. طلا همچنان بهعنوان یک دارایی جایگزین جذاب باقی مانده است، زیرا سرمایهگذاران اعتماد خود به استثنایی بودن اقتصاد آمریکا را از دست دادهاند. این جهش صرفاً ناشی از حرکات سفتهبازانه نیست؛ بلکه نشاندهنده افزایش شناخت سرمایهگذاران از ارزش داشتن یک دارایی واقعی است، بهویژه زمانی که بدهیهای دولتی افزایش مییابد و تورم بالا و فعالیت اقتصادی کاهش پیدا میکند.
مهمتر اینکه، طلا همچنان با تقاضای قوی دولتها و بانکهای مرکزی حمایت میشود، زیرا آنها به طور فزایندهای از دلار آمریکا فاصله میگیرند.
هفته گذشته، تاوی کوستا، شریک و استراتژیست کلان در Crescat Capital، اشاره کرد که برای اولین بار از سال ۱۹۹۶، ذخایر طلای بانکهای مرکزی جهان از ذخایر اوراق قرضه دولت آمریکا پیشی گرفته است.
کوستا افزود که مهمتر از آنچه تاکنون اتفاق افتاده، این است که انتظار میرود تقاضای بانکهای مرکزی هنوز در مراحل اولیه این چرخه باشد. او پیشنهاد کرد که طلا میتواند بار دیگر حدود ۸۰٪ از کل ذخایر جهانی را تشکیل دهد.
این پتانسیل اوایل این هفته مشاهده شد، زمانی که یک بانک مرکزی اعلام کرد برای اولین بار طی بیش از ۳۰ سال، طلا خریداری کرده است. در روز پنجشنبه، بانک مرکزی السالوادور فاش کرد که ۱۳,۹۹۹ اونس تروی طلا به ارزش ۵۰ میلیون دلار خریداری کرده است.
نکته جالب این است که بانک مرکزی در بیانیه رسمی خود اعلام کرد که از درآمدهای ذخایر بیتکوین برای تأمین مالی این خرید استفاده کرده است. بانک مرکزی رزرو السالوادور (Banco Central de Reserva de El Salvador) در حال حاضر ۶,۲۸۷ بیتکوین در اختیار دارد که ارزش آن حدود ۶۹۸ میلیون دلار است. با وجود نوسانات ارزهای دیجیتال در سالهای اخیر، ارزش داراییهای السالوادور حدود ۴۰۰ میلیون دلار افزایش یافته است.
این کشور اکنون منابع کافی برای خرید طلای بیشتر دارد.
بانک مرکزی لهستان نمونه دیگری از تقاضای مستمر است. این بانک در سالهای گذشته یکی از بزرگترین خریداران بازار بوده است، اما خریدهای آن در سال ۲۰۲۵ کاهش یافته است.
این بانک پس از رسیدن ذخایر خود به مرز ۲۰٪ خرید طلا را متوقف کرد. با این حال، طبق برخی گزارشها، آدام گلاپینسکی، رئیس بانک، اخیراً گفته است که این مرز ممکن است به ۳۰٪ افزایش یابد.
به گفته بسیاری از تحلیلگران، این تقاضای قوی بانکهای مرکزی همچنان ارزش واقعی بازار را حفظ میکند و با وجود جهش اخیر، کمتر کسی طلا را بیشارزشگذاریشده میبیند.
روابط تجاری و مالی میان کشورهای بریکس میتواند به کاهش اثرات حمایتگرایی کمک کند.
جهان خواهان یک فضای تجاری قابل اعتماد و پایدار است
عربستان سعودی OSP نفت خام سبک عربی اکتبر به آمریکا را با ۴.۲۰ دلار در هر بشکه بالاتر از شاخص ASCI اعلام کرد.
شاخص ASCI مخفف Argus Sour Crude Index است و یک شاخص قیمت نفت خام سنگین و ترش (Sour) است که عمدتاً برای نفت خام صادراتی خاورمیانه به آمریکا استفاده میشود.
ما قادر به حمایت از رأی اعتماد به نخستوزیر بایرو نیستیم
اگر رئیسجمهور مکرون از ما بخواهد، آمادهی اداره کشور هستیم.
اگر به بدهیها رسیدگی نکنیم، دیگر قادر به استقراض نخواهیم بود
قانونگذاران فرانسوی میتوانند دولت را برکنار کنند، اما نمیتوانند از واقعیت فرار کنند
فابیو باسی از جیپی مورگان پیشبینی میکند که فدرال رزرو در سپتامبر نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ دلیلش هم ضعف در آمار اشتغال اما تورم همچنان بالاست. او میگوید کاهش ۵۰ نقطه پایهای بعید است.
ریسک رکود حدود ۴۰ درصد برآورد میشود، هرچند بازارها تنها تعدیل محدودی در ریسکهای رشد میبینند. باسی با اشاره به فشارهای سیاسی پس از برکناری فرماندار کوک، تأکید کرد که استقلال فدرال رزرو همچنان حفظ شده است.
اگر ضعف اقتصادی موقتی باشد، او مسیر کاهش نرخها را محدود، عقبنشینی اندک داراییهای پرریسک و تقویت دلار پیشبینی میکند.»
بستهای که احتمالاً شامل قرار گرفتن بانکهایی از دو کشور آسیای مرکزی و همچنین بانکهای منطقهای روسیه در فهرست تحریمها خواهد بود.
شی جینپینگ در نشست مجازی بریکس: باید از چندجانبهگرایی حمایت کنیم.
باید به شفافیت و همکاری برد-برد پایبند باشیم.
برخی کشورها با جنگ تجاری، ضربه سنگینی به اقتصاد جهان وارد میکنند.
نخستوزیر فرانسه، فرانسوا بایرو، امروز بعدازظهر با رأی اعتماد پارلمان مواجه خواهد شد و انتظار میرود که نتایج این رأیگیری حوالی ساعت ۱۵:۰۰ به وقت گرینویچ اعلام شود. به نظر میرسد که بایرو در این رأیگیری شکست بخورد، اما سؤال اصلی این است که پس از آن چه اتفاقی خواهد افتاد؟
طبق تحلیل بانک Société Générale، بازارها از جمله ارز یورو تاکنون واکنش جدی به این بحران سیاسی در دومین اقتصاد بزرگ منطقه نشان ندادهاند. این مؤسسه مالی پیشبینی میکند که دو سناریوی محتمل وجود دارد: ۱. بایرو رأی اعتماد را از دست بدهد و یک نخستوزیر موقت منصوب شود. ۲. بایرو رأی را از دست بدهد و مجلس ملی منحل شود که در این صورت انتخابات جدید برگزار خواهد شد.
در صورت برگزاری انتخابات، احتمال شکلگیری مجدد یک پارلمان معلق یا پیروزی حزب راست «تجمع ملی» وجود دارد که میتواند ریسکهای سیاسی و مالی قابل توجهی برای فرانسه و یورو ایجاد کند.
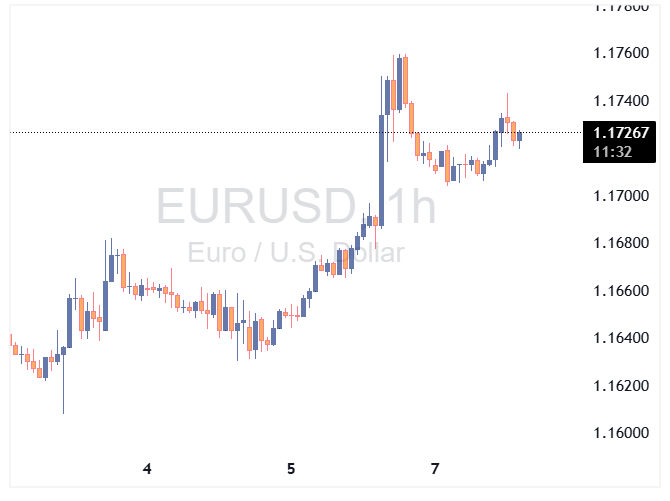
حتی در صورت وقوع سناریوهای دیگر، بازارها با پیامدهای منفی محدود مواجه خواهند شد. Société Générale هشدار داده که بازارها در حال حاضر بیش از حد خوشبین هستند و بر اساس مدلهای آماری، نرخ هدف EURUSD در محدوده ۱.۱۵۷۰ پیشبینی میشود.

اتحادیه اروپا در حال بررسی اعمال تحریمهایی علیه چین به دلیل واردات انرژی از روسیه است – به گزارش فایننشال تایمز.
این اقدام در واکنش به افزایش همکاریهای انرژی میان پکن و مسکو مطرح شده که میتواند تلاشهای غرب برای منزوی کردن اقتصاد روسیه را تضعیف کند.
سخنگوی اتحادیه اروپا اعلام کرد که دیوید اُساليوان، نماینده ویژه تحریمهای اتحادیه اروپا، هماکنون به همراه تیمی از کارشناسان اروپایی در واشنگتن حضور دارد.
قرار است این تیم اواخر روز دوشنبه با همتایان آمریکایی خود دیدار کند تا درباره تحریمهای جدید علیه روسیه گفتوگو کنند.
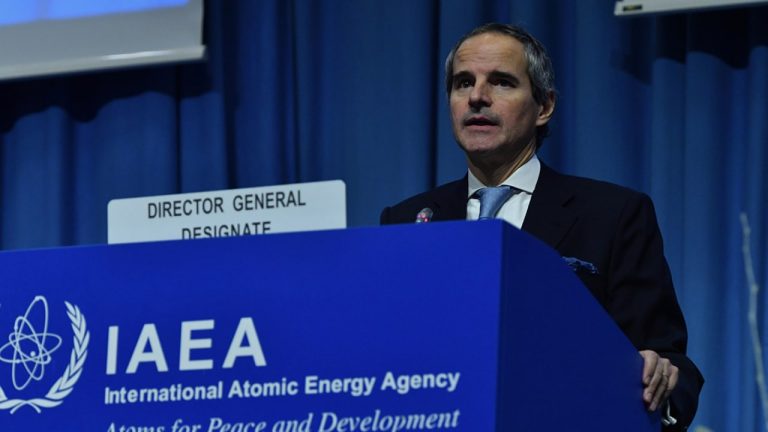
رافائل گروسی، مدیرکل آژانس بینالمللی انرژی اتمی (IAEA)، اعلام کرد که پیشرفتهایی در مذاکرات با ایران برای ازسرگیری کامل بازرسیهای هستهای حاصل شده است. او ابراز امیدواری کرد که در چند روز آینده بتوان به نتیجه موفقی در این گفتوگوها دست یافت.
تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیفتر را محدود کرده است. تقویم این هفته بهطور شگفتانگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگریهای مبنا، شاخص قیمت مصرفکننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا را شامل میشود. همچنین تاریخ ۱۵ سپتامبر بهعنوان سررسید پرداخت مالیات شرکتی در آمریکا میتواند بهطور موقت از دلار حمایت کند.
دادههای اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانهزنی کرد آیا فدرال رزرو چرخه کاهش نرخها را با یک کاهش ۵۰ نقطه پایهای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این دادهها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار میشود، جایی که انتظار میرود دولت شکست بخورد. همچنین استعفای نخستوزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانیها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادیسازی پولی را افزایش داده است.
برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادیسازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسکهای مالی را بسیار جدیتر میگیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیشتر بخش زیادی از ریسکهای سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف میشود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیشبینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد.

برای خود دلار نیز این هفته دادههای مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار میرود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ میتواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایهای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است.
در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرفکننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) میتواند بهطور موقت از دلار حمایت کند. این موضوع میتواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاههای خود درباره اوراق خزانه را در اینجا ارائه کرده است.
علاوه بر این، ما فکر میکنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر میتواند در این هفته از دلار حمایت کند. بهطور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری میکنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاهمدت موقتاً محدود شدهاند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده کمیته FOMC رویکردی نزولی در پیش گیرد.
این میتواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد.

جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخستوزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار میکند. به نظر میرسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح میدهند دولت را ساقط کنند. نتایج احتمالی این رأی میتواند شامل ماندن بایرو با درخواست رئیسجمهور امانوئل مکرون، انتخاب یک نخستوزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد.
ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیشبینی میکنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفتهاند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه میدانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشمانداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد.
نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر میرسد و ما بعید میدانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد.

پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخستوزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. دادههای ضعیفتر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی ماندهاند.
این هفته داده مهمی از بریتانیا منتشر نمیشود و سخنرانیهای محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامههای کاهش ترازنامه (QT) بسیار مهمتر خواهد بود.

منبع: ING
در معاملات امروز، دو قرارداد آپشن مهم برای جفتارز EURUSD در سطوح ۱.۱۷۰۰ و ۱.۱۷۵۰ قرار دارند که قیمت فعلی در میان این دو سطح نوسان میکند.
این جفتارز همچنان با مقاومت تکنیکال سرسختی در محدوده ۱.۱۷۳۰ تا ۱.۱۷۴۰ در نمودار روزانه مواجه است؛ مقاومتی که پس از انتشار گزارش اشتغال آمریکا در روز جمعه، مانع از ادامه حرکت صعودی شد.
بنابراین، انقضای این آپشنها احتمالاً مانع از نوسانات شدید خواهد شد، مگر اینکه ضعف دلار بهصورت گستردهتری ادامه یابد. در همین حال، بلاتکلیفی در والاستریت در پایان هفته گذشته باعث شده شروع این هفته با احتیاط بیشتری همراه باشد. اگرچه بازار سهام آمریکا ابتدا به دادههای ضعیفتر بازار کار واکنش مثبت نشان داد، اما در نهایت با افت بسته شد—هرچند برخی سفارشهای خرید در پایان معاملات، افت را تا حدی جبران کردند.

دولت ایالات متحده در حال بررسی صدور مجوزهای سالانه برای شرکتهای کرهای سامسونگ و SK Hynix است تا بتوانند تجهیزات تولید تراشه را به کارخانههای خود در چین ارسال کنند.
این تصمیم پس از لغو وضعیت «کاربر معتبر نهایی» (VEU) برای این شرکتها اتخاذ شده و هدف آن جلوگیری از اختلال در زنجیره جهانی تأمین نیمهرساناها است. با توجه به سهم بالای این کارخانهها در تولید حافظههای NAND و DRAM، ادامه فعالیت آنها برای ثبات بازار جهانی حیاتی تلقی میشود.
با این حال، شرکتها اکنون باید برای هر محموله تجهیزات، مجوز جداگانه دریافت کنند که میتواند روند تأمین را کند و پرهزینه کند.
دولت فرانسه به ریاست نخستوزیر فرانسوا بایرو در آستانه یک رأی اعتماد سرنوشتساز قرار دارد که از روز دوشنبه (امروز) در مجلس ملی آغاز میشود.
این رأیگیری در پی انتقادات شدید نسبت به برنامه ریاضتی ۴۴ میلیارد یورویی دولت، سیاستهای مهاجرتی و افزایش هزینههای زندگی برگزار میشود.
احزاب مخالف از جناح راست و چپ اعلام کردهاند که قصد دارند دولت را ساقط کنند. در صورت شکست دولت، رئیسجمهور امانوئل مکرون باید تصمیم بگیرد که آیا نخستوزیر جدیدی منصوب کند یا انتخابات زودهنگام برگزار شود.