TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تقاضا برای آیفون ۱۷ همچنان از عرضه پیشی گرفته است

بانک جی‌پی مورگان اعلام کرد که زمان انتظار برای دریافت مدل‌های آیفون ۱۷ به‌طور قابل‌توجهی طولانی‌تر از حالت معمول باقی مانده است، که نشان می‌دهد تقاضا همچنان از عرضه پیشی گرفته است. در گزارش هفتگی این بانک، آمده است که میانگین زمان تحویل در هفته دهم حدود ۷ روز است، در حالی که در همین مرحله از سال گذشته تنها ۲ روز بود. مدل پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین محدودیت عرضه را دارد. مدل میان‌رده آیفون Air نیز افزایش جزئی در زمان انتظار ثبت کرده است، در حالی که مدل‌های پریمیوم Pro و Pro Max ثبات خود را حفظ کرده‌اند. این وضعیت در تضاد با چرخه سال گذشته است که در آن زمان، مدت انتظار برای مدل‌های Pro کاهش یافته بود؛ موضوعی که نشان‌دهنده تقاضای قوی‌تر برای مدل‌های رده‌بالای اپل در سال جاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی هدف S&P 500 را افزایش داد

مورگان استنلی چشم‌انداز شاخص S&P 500 را ارتقا داد و هدف ۱۲ ماهه جدید خود را ۷۸۰۰ واحد اعلام کرد؛ پیش‌تر این هدف ۷۲۰۰ واحد بود. مایک ویلسون، استراتژیست ارشد سهام آمریکا در این بانک، معتقد است که بازار گاوی (بولیش) جدید از ماه آوریل آغاز شده است. ویلسون رشد سودآوری شرکت‌ها، بهبود بهره‌وری عملیاتی، قدرت قیمت‌گذاری بیشتر و افزایش کارایی ناشی از هوش مصنوعی را عوامل حمایت‌کننده از سودها تا سال ۲۰۲۶ می‌داند. پیش‌بینی سود هر سهم (EPS) برای S&P 500 به ترتیب ۲۷۲ دلار در ۲۰۲۵، ۳۱۷ دلار در ۲۰۲۶ و ۳۵۶ دلار در ۲۰۲۷ اعلام شده است. ویلسون می‌گوید که ممکن است نسبت قیمت به سود (P/E) کمی کاهش یابد اما با توجه به رشد قوی سودآوری، در سطح بالایی باقی خواهد ماند. عامل دوم، سیاست پولی است: ویلسون انتظار دارد فدرال رزرو سیاستی انبساطی در پیش گیرد، شامل کاهش نرخ بهره و حمایت از ترازنامه، زیرا دولت قصد دارد اقتصاد را «داغ نگه دارد». او معتقد است که بازارها میزان انبساطی بودن سیاست‌های آتی فدرال رزرو را دست‌کم گرفته‌اند. در بخش‌های مختلف بازار، مورگان استنلی انتظار دارد که رهبری بازار گسترده‌تر شود. ویلسون وزن سهام شرکت‌های کوچک را افزایش داده و همچنین بخش کالاهای مصرفی اختیاری را به رتبه «وزن بالا» ارتقا داده است. او همچنین بر موضع «وزن بالا» در بخش‌های مالی و سلامت تأکید کرده و بخش سلامت را گزینه برتر برای رشد با کیفیت بالا معرفی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رونمایی گوگل از ابزارهای هوش مصنوعی برای سفر، سهام شرکت‌های این حوزه را با سقوط سنگینی مواجه کرده است

سهام شرکت‌های حوزه سفر پس از آنکه گوگل از ابزارهای هوش مصنوعی خود در این بخش رونمایی کرد، با افت شدیدی مواجه شدند و این نگرانی را به وجود آوردند که آیا گوگل می‌تواند کل این صنعت را متحول کند. این در حالی است که گوگل خود یکی از نقاط روشن بازار سهام است و پس از انتشار اخباری مبنی بر سرمایه‌گذاری ۵ میلیارد دلاری شرکت برکشایر هاتاوی در این غول فناوری، سهام آن ۲.۸ درصد رشد کرد. همچنین شایعات قدرتمندی مبنی بر عرضه قریب‌الوقوع محصول شگفت‌انگیزی به نام Gemini 3 به گوش می‌رسد که می‌تواند جایگاه پیشرو گوگل در عرصه هوش مصنوعی را تثبیت کند. امروز نشانه‌ای از قدرت بالقوه گوگل آشکار شد؛ این شرکت از قابلیتی رونمایی کرد که به کاربران اجازه می‌دهد از طریق دستیار هوش مصنوعی خود برای سفر برنامه‌ریزی کنند. همزمان، گوگل در حال گسترش قابلیت‌های Google Flights در سطح جهانی است. واکنش بازار به این خبر شدید بود و سهام شرکت‌های بزرگ این حوزه سقوط کرد: اکسپدیا (Expedia): ۶.۵- درصد (بدترین عملکرد در شاخص نزدک ۱۰۰) بوکینگ (Booking): ۴.۳- درصد یونایتد ایرلاینز (UAL): ۵.۶- درصد دلتا ایرلاینز (DAL): ۴.۴- درصد صندوق قابل معامله JETS (ETF): ۳.۴- درصد ترس اصلی این است که گوگل ممکن است بخشی از این کسب‌وکار را برای خود تصاحب کند و همچنین با تبدیل شدن به یک پلتفرم جامع سفر، حاشیه سود شرکت‌های هواپیمایی و آژانس‌ها را از بین ببرد. گوگل در بیانیه‌ای اعلام کرده است که در آینده امکان رزرو مستقیم پروازها و هتل‌ها را نیز فراهم خواهد کرد و در این مسیر با شرکای صنعتی همکاری می‌کند. با این حال، همانطور که از واکنش بازار پیداست، ترس اصلی این است که گوگل در نهایت واسطه‌ها را حذف کرده یا حداقل حاشیه سود آن‌ها را به شدت کاهش دهد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییر رفتار بازار سهام، سطوح حمایتی کلیدی را در بحبوحه عدم اطمینان از سیاست‌های فدرال رزرو در معرض خطر قرار داده است

حال و هوای حرکات قیمت در بازار سهام تغییر کرده است و با ادامه معاملات پرنوسان، شاخص S&P 500 به پایین‌ترین سطح روزانه خود سقوط کرد. پیش از این، بازار رفتار متفاوتی داشت؛ افت‌هایی رخ می‌داد و سپس بازار به ثبات می‌رسید و خرید در کف‌های قیمتی آغاز می‌شد. پس از آن نیز مومنتوم (شتاب)، روند صعودی را تقویت می‌کرد. اما این الگو اخیراً مشاهده نمی‌شود و از اواخر اکتبر، بازار حرکاتی منقطع و نامنظم داشته است. این وضعیت ممکن است ناشی از اضطراب پیش از گزارش روز چهارشنبه انویدیا باشد، اما این نگرانی نیز مطرح است که دلیل اصلی آن پایان یافتن حمایت‌های فدرال رزرو از بازار است. موضوع تعجب‌آور این بود که بازار در ۳۰ اکتبر، پس از اظهارات پاول مبنی بر اینکه کاهش مجدد نرخ بهره در ماه دسامبر قطعی نیست و «فاصله زیادی با آن دارد»، دچار افت نشد. در عوض، بازار به مدت دو هفته به قیمت‌گذاری احتمال بالای کاهش نرخ بهره در دسامبر ادامه داد. سرانجام هفته گذشته، به نظر می‌رسد بازار پیام را دریافت کرده و اکنون احتمال کاهش نرخ در دسامبر به ۳۶ درصد کاهش یافته است. با این حال، حمایت فدرال رزرو همچنان پابرجاست. این نهاد ۳۷۵ واحد پایه (bps) ابزار سیاستی در اختیار دارد و در صورت تضعیف بازار کار، از آن استفاده خواهد کرد. همچنین نشانه‌ای از افزایش قریب‌الوقوع تورم نیز دیده نمی‌شود. در مجموع، این حرکات قیمت مطلوب به نظر نمی‌رسد و تنها چند روز معاملاتی بد کافی است تا محدوده حمایتی کلیدی ۶۵۵۰ تا ۶۶۳۱ که حفظ آن در این دوره صعودی فصلی ضروری است، شکسته شود. نکته قابل توجه این است که هیچ خبر مشخصی عامل این افت اخیر نبوده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ارزش‌گذاری رؤیایی انویدیا بر فرض تداوم حاشیه سود ۷۵ درصدی و نبود رقابت استوار است

استدلال اصلی که از سوی حامیان روند صعودی انویدیا (Nvidia) و به طور کلی معاملات مرتبط با هوش مصنوعی می‌شنوید این است که «این حباب دات-کام نیست». اثبات آن‌ها در ظاهر قانع‌کننده است: انویدیا سودآور است و به شیوه‌ای در حال چاپ پول است که به ندرت دیده شده است. این حرف درست است، اما یک نمونه کلاسیک از «مبارزه با جنگ قبلی» است؛ همگان از نقشه ذهنی دهه ۲۰۰۰ استفاده می‌کنند که در آن شرکت‌های زیان‌ده مشکل اصلی بودند. اما صرفاً سودآور بودن به معنای عدم وجود حباب نیست. حباب در نسبت قیمت به درآمد (P/E) فعلی یا آتی نیست؛ بلکه در مفروضات نهفته در قیمت‌گذاری بازار درباره پایداری این درآمدهاست. شما فقط برای امروز پول پرداخت نمی‌کنید؛ بلکه برای دو دهه اجرای بی‌نقص و رقابت تقریباً صفر هزینه می‌کنید. این اعداد یک خیال‌پردازی را قیمت‌گذاری می‌کنند. به پیش‌بینی‌ها نگاه کنید. اجماع تحلیل‌گران، درآمد سال ۲۰۲۸ را حدود ۳۶۰ میلیارد دلار پیش‌بینی می‌کند که ۲.۷ برابر ارقام سال ۲۰۲۵ است. این در حالی است که درآمد این شرکت در سال ۲۰۲۰ تنها ۱۱ میلیارد دلار بود. مشکل اول این است که ما در بزرگترین رونق سرمایه‌گذاری تاریخ قرار داریم و قیمت فعلی فرض می‌کند که این ولخرجی برای سرمایه‌گذاری، دائمی خواهد بود. اما درآمد تنها نیمی از داستان است. خیال‌پردازی واقعی در حاشیه سود نهفته است. قیمت فعلی، تداوم حاشیه سود ناخالص ۷۵ درصدی را مفروض می‌گیرد؛ نه فقط برای فصل آینده، بلکه برای ۲۰ سال آینده. این امر به طور ضمنی می‌گوید که هیچ‌کس — نه AMD، نه اینتل، نه موجی از استارتاپ‌ها و نه تراشه‌های داخلی آمازون یا گوگل — هرگز به انویدیا نخواهد رسید و بر سر قیمت با آن رقابت نخواهد کرد. در کدام دنیایی، حاشیه سود ۷۵ درصدی در بخش سخت‌افزار پیشرفته، رقابت وحشیانه و نابودکننده حاشیه سود را به خود جلب نمی‌کند؟ این بزرگترین علامت «بیایید و سهم من را بگیرید» در تاریخ اقتصاد است. رقابت در راه است و بی‌رحمانه خواهد بود. این ارزش‌گذاری دو ریسک بزرگ را نادیده می‌گیرد: ۱. تولیدکنندگان تراشه: انویدیا حتی تراشه‌های خود را نمی‌سازد. بازار فرض می‌کند که TSMC و دیگر تولیدکنندگان با خوشحالی به انویدیا اجازه می‌دهند تمام سود را برای خود نگه دارد و با افزایش قیمت‌هایشان، حاشیه سود آن را از بین نخواهند برد. این یک فرض جسورانه است. ۲. چین (و احتمالاً دیگران): تمام توان پکن بر این موضوع متمرکز شده است. ساخت تراشه‌های پیشرفته برای چین یک مسئله امنیت ملی است. آن‌ها تمام منابع خود را در این راه سرازیر کرده‌اند. اگر (یا بهتر است بگوییم وقتی) آن‌ها تراشه‌هایی «به‌اندازه کافی خوب» تولید کنند، آیا آن‌ها را با حاشیه سود ۷۵ درصدی خواهند فروخت؟ چنین اتفاقی در چین نمی‌افتد. به حاشیه سود ۵ درصدی فکر کنید. این رقیب به تنهایی کل مدل قیمت‌گذاری صنعت را تغییر می‌دهد. بنابراین، دیگر به نسبت قیمت به درآمد ۲۰ برابری نگاه نکنید؛ این یک عامل انحرافی است. رأی به سهام انویدیا با این قیمت‌ها، رأی به این است که این رونق سرمایه‌گذاری هرگز پایان نمی‌پذیرد، حاشیه سود ۷۵ درصدی دائمی است، رقابت هرگز از راه نمی‌رسد و جاه‌طلبی‌های ملی چین شکست خواهد خورد. این یک شرط‌بندی مخاطره‌آمیز بر روی کمال است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هفته‌ای تعیین‌کننده برای بازارها؛ بازگشت داده‌های آمریکا، سایه تصمیمات فدرال رزرو و آزمون بزرگ AI

بازارهای جهانی در آستانه هفته‌ای قرار گرفته‌اند که می‌تواند جهت‌گیری آن‌ها را تا پایان سال مشخص کند. طی دو هفته گذشته، شاخص S&P500 در وضعیتی بلاتکلیف گیر افتاده است: نه نشانه‌ای از وحشت عمومی، و نه محرکی جدی برای ادامه رشد. حتی پایان طولانی‌ترین تعطیلی دولت آمریکا نیز نتوانست این رکود احساسی را از بین ببرد. اما این بی‌تفاوتی از کجا آمده است؟ ابهام در سیاست‌گذاری فدرال رزرو؛ مهم‌ترین عامل سکون بازار تنها یک ماه پیش، بازار تقریباً مطمئن بود که فدرال رزرو در ماه دسامبر نرخ بهره را کاهش می‌دهد. اما امروز احتمال این کاهش به کمتر از ۴۵ درصد سقوط کرده است. چرا؟ خلأ داده‌ای ناشی از تعطیلی ۴۳ روزه دولت، دیدگاه سیاست‌گذاران را مبهم کرده است. آمارهای رسمی که پایه تصمیم‌گیری فدرال رزرو هستند، جمع‌آوری نشده‌اند. و حالا احتمال دارد فدرال رزرو صرفاً «صبر» را انتخاب کند، تا زمانی که تصویر واقعی اقتصاد روشن‌تر شود. در کنار این‌ها، اظهارات اخیر مقامات منطقه‌ای فدرال رزرو نیز جهت‌گیری سیاستی را تهاجمی‌تر کرده است: جف اشمید (کانزاس‌سیتی) هشدار داده کاهش بیشتر نرخ بهره می‌تواند تورم را تثبیت کند. بِث هامک (کلیولند) نیز بر ریسک‌های تورمی تأکید کرده و گفته است افزایش تعرفه‌ها هزینه‌ها را بالا برده و این فشار به مصرف‌کننده منتقل می‌شود. مجموع این پیام‌ها باعث شده فضای احتیاط بر بازارها غالب شود. دومین عامل فشار: نگرانی نسبت به ارزش‌گذاری سهام هوش مصنوعی پس از ماه‌ها هیجان پیرامون AI، حالا پرسش‌هایی درباره دوام ارزش‌گذاری‌های سنگین مطرح شده است. نمونه برجسته آن سقوط ۲۵ درصدی سهام اوراکل طی یک ماه اخیر است؛ حرکتی که ناشی از نگرانی درباره: سرعت هزینه‌کرد شرکت برای پروژه‌های AI، وابستگی درآمدی شدید به چند مشتری محدود، و فشردگی جریان نقدی آزاد (Free Cash Flow). این عوامل بار دیگر نگاه‌ها را به سمت خطرات احتمالی «حبابی‌شدن» AI کشانده و باعث شده معامله‌گران با احتیاط بیشتری وارد این بخش شوند. اما چه چیزهایی می‌تواند این هفته بازار را تکان دهد؟ ۱. لحن مقامات فدرال رزرو اگر مجموعه سخنرانی‌های پیش‌ِ‌رو: از جفرسون، والر، بار، میران و کوک، همگی پیام‌هایی مشابه هفته گذشته داشته باشند (تمرکز بر تورم، کم‌اهمیت جلوه‌دادن ضعف بازار کار)، آنگاه: ریسک‌پذیری کاهش می‌یابد S&P500 تحت فشار قرار می‌گیرد و حتی بیت‌کوین نیز ممکن است واکنش منفی نشان دهد بازارها اکنون به‌دنبال هر نشانه‌ای از تغییر در مسیر سیاست پولی هستند. ۲. انتشار گزارش اشتغال سپتامبر آمریکا اگرچه انتشار این داده احتمالی است، اما تأثیر آن محدود خواهد بود. این داده قبل از تعطیلی دولت جمع‌آوری شده و قدیمی محسوب می‌شود. مسأله مهم‌تر این است که آیا گزارش اشتغال اکتبر اصلاً آماده خواهد شد یا خیر؟ معامله‌گران بیشتر به صورتجلسه فدرال رزرو توجه خواهند کرد، زیرا این گزارش جهت‌گیری تازه‌ای درباره احتمال کاهش نرخ بهره ارائه می‌دهد. ۳. گزارش درآمدی انویدیا؛ محرک احتمالی تکنولوژی و AI بدون تردید مهم‌ترین رویداد این هفته برای بازار سهام عملکرد انویدیا است. تحلیلگران انتظار دارند: رشد EPS سالانه: ۵۳.۸٪ درآمد سه‌ماهه: ۵۴.۸ میلیارد دلار اما فراتر از ارقام فعلی، چشم‌انداز آینده اهمیت بیشتری دارد. یک نکته حساس که احتمالاً درباره‌اش سؤال خواهد شد این است: آیا شرکت‌های AI عمر مفید تراشه‌های انویدیا را بیش‌ازحد برآورد کرده‌اند؟ برآوردهای تحلیلگران نشان می‌دهد اگر طول عمر تراشه‌ها اشتباه تخمین زده شده باشد، سود شرکت‌های AI ممکن است بین سال‌های ۲۰۲۶ تا ۲۰۲۸ حدود ۱۷۶ میلیارد دلار بیش‌برآورد شده باشد؛ موضوعی که بازار به دقت دنبال خواهد کرد. همچنین بازار مشتاق خواهد بود بداند آیا انویدیا می‌تواند نگرانی‌ها درباره ارزش‌گذاری‌های سنگین AI را کاهش دهد یا خیر. چون اگر این شرکت نتایج درخشانی ارائه دهد، احتمال دارد موجی از «احیای اعتماد» به بخش تکنولوژی تزریق شود. بطورکلی، بازارها در آغاز هفته‌ای وارد می‌شوند که سه عنصر کلیدی؛ سیاست پولی مبهم فدرال رزرو، ارزیابی مجدد ارزش‌گذاری AI  و بازگشت داده‌های اقتصادی آمریکا، می‌توانند جهت‌گیری آن‌ها را به‌طور جدی تغییر دهند. از یک‌سو، فشارهای سیاستی و داده‌ای بر ریسک‌پذیری سنگینی می‌کنند؛ از سوی دیگر، گزارش انویدیا می‌تواند در نقش «سوپاپ اطمینان» عمل کند و روایت تکنولوژی را دوباره احیا کند. بنابراین هفته‌ای با پتانسیل بالا برای نوسانات گسترده در پیش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی‌مورگان: زمان انتظار برای آیفون ۱۷ همچنان بالا است زیرا تقاضا از عرضه پیشی گرفته است

گزارش جی‌پی‌مورگان نشان می‌دهد که زمان تحویل جهانی آیفون ۱۷ همچنان به‌طور غیرمعمول طولانی است و در هفته دهم به‌طور متوسط به ۷ روز رسیده، در حالی‌ که سال گذشته تنها ۲ روز بود. این بانک می‌گوید این روند نشان می‌دهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی‌ که مدل‌های آیفون ۱۷ پرو و پرو مکس بدون تغییر مانده‌اند — برخلاف مدل‌های پرو سال گذشته که در همین مقطع زمان انتظار کوتاه‌تری داشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی‌های جدید بانک مورگان استنلی منتشر شد

چشم‌انداز اقتصادی و استراتژیک جهانی مورگان استنلی برای سال ۲۰۲۶: هدف شاخص S&P 500 در پایان سال ۲۰۲۶ را ۷۸۰۰ واحد پیش‌بینی کرده است. سهام آمریکا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر بازارهای جهانی خواهد داشت. بخش کالاهای مصرفی بادوام آمریکا از «کم‌وزن» به «پُروزن» ارتقاء یافته است. بخش بهداشت و درمان آمریکا از «وزن برابر» به «پُروزن» ارتقاء یافته است. سهام شرکت‌های کوچک آمریکا نسبت به شرکت‌های بزرگ به «پُروزن» ارتقاء یافته‌اند. شاخص دلار تا نیمه اول سال به ۹۴ کاهش می‌یابد و تا پایان سال به ۹۹ بازمی‌گردد. قیمت طلا در سطح ۴٬۵۰۰ دلار در هر اونس پیش‌بینی شده است. قیمت مس در سطح ۱۰٬۶۰۰ دلار در هر تن پیش‌بینی شده است. قیمت نفت برنت به دلیل تعادل ضعیف عرضه و تقاضا در حدود ۶۰ دلار باقی می‌ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

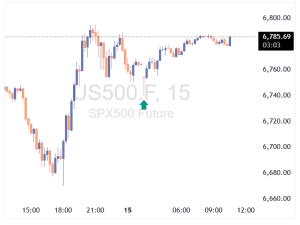
شاخص‌های آتی آمریکا مثبت شدند

شاخص آتی یورواستاکس در معاملات اولیه اروپا امروز ۰.۱٪ کاهش یافت و فضای محتاطانه‌ای بر بازارهای سهام اروپا حاکم بود، در حالی که شاخص‌های آتی آمریکا در محدوده مثبت قرار دارند. در جزئیات معاملات: شاخص آتی DAX آلمان ۰.۱٪ افت کرد شاخص آتی CAC 40 فرانسه ۰.۲٪ کاهش یافت شاخص آتی FTSE بریتانیا ۰.۱٪ افت داشت در وال‌استریت، سهام فناوری نقش اصلی را در بهبود فضای بازار در روز جمعه ایفا کردند و این روند امروز نیز تا حدی ادامه دارد: شاخص آتی S&P 500 با رشد ۰.۳٪ همراه است شاخص آتی Nasdaq با افزایش ۰.۶٪ معامله می‌شود شاخص آتی Dow تنها ۰.۱٪ رشد کرده است از آنجا که بازارهای اروپایی وزن کمتری از سهام فناوری دارند، فعلاً در روند صعودی بازارهای آمریکا همراه نشده‌اند. در ادامه هفته، گزارش درآمدی شرکت انویدیا به‌عنوان رویداد کلیدی بازارها مطرح خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت برکشایر، در آلفابت ۴.۳ میلیارد سرمایه‌گذاری کرد

برکشایر هاتاوی، شرکت سرمایه‌گذاری وارن بافت، موقعیتی جدید به ارزش ۴.۳ میلیارد دلار در شرکت آلفابت (شرکت مادر گوگل) افشا کرده است. این سرمایه‌گذاری اکنون دهمین دارایی بزرگ سهامی برکشایر محسوب می‌شود و در پایان سه‌ماهه سوم ۲۰۲۵ در گزارش نظارتی این شرکت ثبت شده است. با توجه به احتیاط سنتی بافت در قبال شرکت‌های فناوری با رشد بالا، این اقدام قابل توجه است؛ هرچند او همواره اپل را بیشتر یک برند مصرفی می‌داند تا یک شرکت فناورانه. گمان می‌رود این خرید توسط یکی از مدیران پورتفوی برکشایر، تاد کومبز یا تد وِشلر انجام شده باشد؛ افرادی که سابقه سرمایه‌گذاری در شرکت‌های فناوری مانند آمازون را نیز دارند. سهام آلفابت در سال جاری ۴۶٪ رشد کرده است که عمدتاً ناشی از افزایش تقاضا برای خدمات ابری مبتنی بر هوش مصنوعی بوده است. این سرمایه‌گذاری جدید، اعتماد نهادهای بزرگ به شرکت‌های فناوری بزرگ مرتبط با هوش مصنوعی را تقویت می‌کند و ممکن است به رشد بیشتر سهام آلفابت کمک کند، به‌ویژه با توجه به رویکرد بلندمدت برکشایر در سرمایه‌گذاری.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاخ سفید در یادداشتی رسمی، علی‌بابا را به کمک به ارتش چین برای هدف قرار دادن آمریکا متهم کرد

بر اساس اطلاعاتی که در یک یادداشت امنیت ملی کاخ سفید ذکر شده و به دست فایننشال تایمز رسیده است، گروه فناوری علی‌بابا به ارتش چین برای هدف قرار دادن ایالات متحده، پشتیبانی فنی ارائه می‌دهد. این یادداشت رسمی، حاوی اطلاعات «فوق محرمانه» از طبقه‌بندی خارج‌شده است که نشان می‌دهد چگونه این گروه چینی، قابلیت‌هایی را در اختیار «ارتش آزادی‌بخش خلق» (PLA) قرار می‌دهد که کاخ سفید معتقد است امنیت ایالات متحده را تهدید می‌کند. فایننشال تایمز نمی‌تواند این ادعاها را به طور مستقل تأیید کند، اما این موارد نمایانگر نگرانی‌های فزاینده ایالات متحده در مورد خدمات ابری چین، هوش مصنوعی و توانایی پکن برای دسترسی و بهره‌برداری از داده‌های حساس در آمریکاست. بر اساس این یادداشت، علی‌بابا به دولت چین و ارتش این کشور امکان دسترسی به داده‌های مشتریان، شامل آدرس‌های IP، اطلاعات وای‌فای و سوابق پرداخت را می‌دهد. همچنین در این یادداشت آمده است که کارمندان علی‌بابا دانش مربوط به آسیب‌پذیری‌های «روز صفر» (zero-day) را به ارتش چین منتقل کرده‌اند؛ این آسیب‌پذیری‌ها، نقاط ضعف نرم‌افزاری ناشناخته‌ای هستند که توسعه‌دهندگان فرصتی برای رفع آن‌ها نداشته‌اند. علی‌بابا این ادعاها را رد کرده و در بیانیه‌ای اعلام کرد: «ادعاهایی که ظاهراً بر اساس اطلاعات لو رفته از منبع شماست، کاملاً بی‌اساس است. این به وضوح تلاشی برای دستکاری افکار عمومی و بدنام کردن علی‌بابا است.» از سوی دیگر، جان مولنار، رئیس جمهوری‌خواه کمیته چین در مجلس نمایندگان، این ادعاها را با نگرانی‌های دیرینه کمیته خود درباره شرکت‌های چینی هماهنگ دانست. او به برنامه‌ای دولتی در چین موسوم به «همجوشی نظامی-مدنی» اشاره کرد که شرکت‌ها را ملزم به اشتراک‌گذاری فناوری با ارتش می‌کند. دنیس وایلدر، رئیس سابق بخش تحلیل چین در CIA، نیز اعلام کرد که عملیات نفوذ سایبری ارتش چین به سطحی «بی‌سابقه» رسیده و هدف آن، زمینه‌سازی برای استراتژی «جنگ تخریب سیستم» است که در صورت وقوع درگیری نظامی به اجرا در خواهد آمد. در واکنش به این یادداشت، سفارت چین در واشنگتن، ایالات متحده را به «تحریف کامل حقایق» متهم کرد و گفت پکن در حال بهبود قوانین برای حفاظت از حریم خصوصی و امنیت داده‌هاست و هرگز شرکت‌ها را ملزم به جمع‌آوری داده از کشورهای خارجی با نقض قوانین محلی نکرده و نخواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت قدرتمند وال‌استریت: S&P 500 ضررها را جبران کرد، نزدک وارد محدوده مثبت شد

بازار سهام آمریکا امروز نمونه‌ای کلاسیک از بازگشت سریع و چشمگیر را رقم زد. تنها طی یک ساعت، تمام افت سنگین ابتدای معاملات پاک شد و شاخص‌ها با قدرت به سمت تعادل بازگشتند. اکنون S&P 500 در سطح صفر روزانه قرار دارد و نزدک نیز وارد محدوده مثبت شده است. به‌نظر می‌رسد حفظ کف‌ هفته گذشته در S&P 500 جرقه این چرخش را زده است؛ سطح حمایتی که بسیاری از معامله‌گران آن را نقطه کلیدی برای جهت‌گیری بازار می‌دانستند. با وجود این ریکاوری چشمگیر، یک نکته در پس‌زمینه اهمیت دارد: احتمال کاهش نرخ بهره توسط فدرال رزرو در نشست دسامبر کاهش یافته و اکنون تنها حدود ۴۶ درصد برآورد می‌شود. این تغییر در قیمت‌گذاری سیاست پولی می‌تواند به‌زودی دوباره نوساناتی در بازار ایجاد کند، اما فعلاً واکنش بازار سهام نشان می‌دهد که معامله‌گران همچنان تمایل دارند از سطوح حمایتی دفاع کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

ارزش سهام والمارت با استعفای مدیرعامل کاهش یافت؛ دگ مک‌میلان خداحافظی می‌کند

سهام وال‌مارت پس از اعلام استعفای دگ مک‌میلان، مدیرعامل این شرکت، حدود ۲.۸ درصد کاهش یافت. این تصمیم غیرمنتظره از سوی مک‌میلان، که ۵۹ ساله است، به شدت توجه‌ها را جلب کرده؛ چرا که وی قرار است در تاریخ ۳۱ ژانویه ۲۰۲۶ از سمت خود کناره‌گیری کند. این تصمیم در حالی گرفته می‌شود که مک‌میلان به‌عنوان یکی از مدیران موفق وال‌مارت شناخته می‌شود. در طول دوران مدیریت او، این شرکت توانسته با رقبای بزرگی مانند آمازون رقابت کند و طی دو سال گذشته قیمت سهام خود را دو برابر کند. با این حال، بازنشستگی او در این سن و در حالی که عملکرد مثبتی از خود به جای گذاشته، موجب شگفتی بازار شده است. مک‌میلان به زودی با جان فرنر جایگزین خواهد شد؛ فردی که ۵۱ ساله است و در طول ۳۰ سال گذشته از یک کارمند ساعتی شروع به کار کرده و هم‌اکنون به عنوان مدیرعامل جدید وال‌مارت انتخاب شده است. گرگ پنر، رئیس هیئت‌مدیره وال‌مارت، در بیانیه‌ای اعلام کرد: "جان فرنر رهبر مناسبی برای هدایت وال‌مارت به فصل جدیدی از رشد و تحول است. او که از یک کارمند ساعتی آغاز کرده و در طول ۳۰ سال گذشته در موقعیت‌های رهبری مختلف در تمامی بخش‌های عملیاتی ما فعالیت کرده، به خوبی تمامی ابعاد کسب‌وکار ما را درک کرده است؛ از فروشگاه‌ها گرفته تا استراتژی جهانی. او ثابت کرده که می‌تواند نتایج مطلوبی به‌دست آورد و در عین حال ارزش‌های ما را حفظ کند." مک‌میلان تا ژوئن ۲۰۲۶ به عنوان عضو هیئت‌مدیره در وال‌مارت باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سایه ریسک‌گریزی بر وال‌استریت؛ نزدک در مسیر دومین هفته منفی از ماه مارس

بازارهای جهانی امروز بار دیگر در فضایی محتاطانه و ریسک‌گریز قرار گرفته‌اند. قراردادهای فیوچرز S&P 500 اکنون حدود ۱ درصد کاهش را ثبت می‌کنند و این در حالی است که سهام تکنولوژی بار دیگر بار اصلی فشار فروش را به دوش می‌کشد. فیوچرز نزدک بیش از ۱.۴ درصد پایین آمده‌اند و سهام انویدیا که نماد موج سرمایه‌گذاری در حوزه هوش مصنوعی است، در معاملات پیش‌گشایش بیش از ۳ درصد افت کرده است. با این حال، بر خلاف روز گذشته، رفتار کلی بازار کمتر هیجانی است. طلا که طی چند روز اخیر زیر فشار فروش ناشی از تعدیل ریسک بوده، امروز نیز روند نزولی خود را ادامه داده و نزدیک ۱.۲ درصد کاهش یافته تا در محدوده ۴۱۱۳ دلار معامله شود. در بازار اوراق قرضه نیز تقاضای خاصی دیده نمی‌شود؛ بازدهی اوراق ۱۰ساله آمریکا در سطح ۴.۱۳ درصد ثابت مانده و فعلاً نقش پناهگاه امن را ایفا نمی‌کند. در بازار فارکس، دلار بدون جهت‌گیری مشخص و با نوسانات پراکنده معامله می‌شود. جفت‌ارزهای اصلی عمدتاً در محدوده‌ای آرام حرکت می‌کنند، اما EURCHF امروز توجهات را به خود جلب کرده و در آستانه شکست سطح ۰.۹۲۰۰ قرار دارد، سطحی که از منظر تکنیکال می‌تواند پیامدهای مهمی برای جریان سرمایه به سوی دارایی‌های امن‌تر داشته باشد. پوند نیز تحت تأثیر تداوم نگرانی‌های مالی و بی‌ثباتی سیاسی در بریتانیا، ۰.۴ درصد کاهش یافته و در محدوده ۱.۳۱۳۰ معامله می‌شود. در مجموع، نشانه‌ها حاکی از آن است که بازار سهام ممکن است در حال ورود به مرحله‌ای از بازتعدیل ریسک باشد؛ مرحله‌ای که هرچند ممکن است کوتاه‌مدت باشد، اما می‌تواند مسیر کوتاه‌مدت قیمت‌گذاری‌ها را تغییر دهد. نزدک اکنون در مسیر ثبت دو هفته پیاپی کاهش قرار دارد؛ اتفاقی که از ماه مارس تاکنون سابقه نداشته و خود گویای فشارهای ساختاری بر بخش فناوری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گوگل پیشنهاد اصلاح تبلیغات را به اروپا ارائه کرد

گوگل برای پاسخ به جریمه ۳.۴ میلیارد دلاری اتحادیه اروپا، پیشنهادهایی برای اصلاح فعالیت‌های تبلیغاتی خود ارائه کرده است اما حاضر به واگذاری کامل بخش Ad Manager نشده است. این جریمه به‌دلیل آن بود که گوگل به‌طور ناعادلانه خدمات تبلیغاتی خود را در پلتفرم‌های خرید و فروش تبلیغات ترجیح داده و رقابت را مختل کرده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار اشتغال سپتامبر امریکا، احتمالاً هفته آینده منتشر می‌شود

بانک سیتی‌گروپ اعلام کرد که به‌دلیل اختلالات ناشی از تعطیلی دولت آمریکا، آمار اشتغال غیرکشاورزی ماه سپتامبر احتمالاً هفته آینده منتشر خواهد شد و داده‌های اشتغال ماه اکتبر ممکن است تا اوایل دسامبر به تعویق بیفتد. با این حال، انتظار می‌رود گزارش شاخص قیمت مصرف‌کننده (CPI) و اشتغال ماه اکتبر منتشر شود، اما با دقت و قابلیت اتکای کمتر. اقتصاددانان سیتی‌گروپ می‌گویند که تعطیلی دولت همچنان تقویم انتشار داده‌های اقتصادی آمریکا را مختل کرده است اما برخی آمارهای کلیدی ممکن است با تأخیر و همراه با هشدارهایی منتشر شوند. آن‌ها اشاره کردند که آمار اشتغال سپتامبر ممکن است تا جمعه یا اوایل هفته آینده منتشر شود، در حالی که جمع‌آوری ناقص داده‌ها باعث شده انتشار آمار اکتبر تا اوایل دسامبر به تعویق بیفتد. سیتی همچنین هشدار داد که آژانس‌های آماری ممکن است برای تکمیل داده‌ها به نظرسنجی‌های گذشته‌نگر، برآوردها و میان‌یابی آماری متوسل شوند. با وجود این، سیتی معتقد است که روند کلی بازار کار در حال تضعیف است و پیش‌بینی می‌کند که فدرال رزرو در نشست‌های دسامبر، ژانویه و مارس نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS، رشد سالانه ۸٪ تقاضای برق چین را پیش‌بینی کرد

بانک UBS پیش‌بینی خود از تقاضای برق چین در اواخر دهه ۲۰۲۰ را افزایش داده و رشد سالانه حدود ۸٪ از سال ۲۰۲۸ تا ۲۰۳۰ را برآورد کرده است — رقمی که به‌طور قابل توجهی بالاتر از اجماع بازار (۴ تا ۵٪) است. این رشد قوی ناشی از افزایش مصرف مراکز داده مرتبط با هوش مصنوعی، فعالیت‌های صنعتی صادرات‌محور و روندهای فزاینده برق‌رسانی است. UBS تخمین می‌زند که مراکز داده AI به‌تنهایی ۲.۳ واحد درصد، صادرات ۱.۴ واحد درصد و برق‌رسانی ۱.۲ واحد درصد به رشد سالانه تقاضا اضافه کنند. تحلیلگران تأکید کرده‌اند که ظرفیت ساخت زیرساخت برق برای AI در چین (۵ تا ۶ گیگاوات) در مقایسه با ۴۰ تا ۴۵ گیگاوات در ایالات متحده بسیار کمتر است و این نشان می‌دهد که هیچ نشانه‌ای از حباب سفته‌بازی در چین وجود ندارد. این چشم‌انداز قوی‌تر تقاضا، نشان‌دهنده شتاب قابل توجه در سرمایه‌گذاری بخش برق در برنامه پنج‌ساله پانزدهم چین است، به‌طوری که UBS نرخ رشد سالانه مرکب ۱۲٪ را پیش‌بینی می‌کند — تقریباً دو برابر میانگین بازار. UBS انتظار دارد که بخش هسته‌ای چین با ساخت ۱۴ تا ۱۵ واحد جدید در سال، انرژی بادی با نصب ۱۳۰ تا ۱۴۰ گیگاوات در سال و ادامه اتکا به زغال‌سنگ برای پایداری پایه، بیشترین سود را از این روند ببرند. کمبود جهانی قطعات تجهیزات برق مانند ترانسفورماتورها و توربین‌های گازی نیز مزیتی برای تولیدکنندگان چینی ایجاد خواهد کرد. همچنین UBS پیش‌بینی می‌کند که بخش فتوولتائیک چین با اصلاحات ساختاری و رشد سریع تقاضا برای ذخیره‌سازی انرژی، به‌طور سالانه حدود ۴۰٪ رشد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون و مایکروسافت از لایحه محدودیت صادرات تراشه به چین حمایت کرده‌اند

شرکت‌های آمازون و مایکروسافت از لایحه پیشنهادی «Gain AI Act» حمایت کرده‌اند؛ این لایحه صادرات تراشه‌های پیشرفته شرکت‌هایی مانند انویدیا به چین و سایر بازارهای تحریمی را تا زمان تأمین کامل نیاز داخلی آمریکا محدود می‌کند. این اقدام شکاف نادری را میان انویدیا و دو مشتری بزرگ آن ایجاد کرده و نشان‌دهنده رقابت فزاینده برای تأمین تراشه‌های هوش مصنوعی در داخل ایالات متحده است. هدف این قانون، تضمین عرضه داخلی تراشه برای ارائه‌دهندگان خدمات ابری و اپراتورهای مراکز داده است که در حال توسعه زیرساخت‌های هوش مصنوعی هستند. این لایحه حمایت شرکت‌هایی مانند آمازون، مایکروسافت و توسعه‌دهنده هوش مصنوعی Anthropic را جلب کرده است؛ آن‌ها از بندی حمایت می‌کنند که به «نهادهای مورد اعتماد» اجازه صادرات بدون نیاز به مجوز دولتی را می‌دهد — بندی که می‌تواند مزیت رقابتی جهانی برای آن‌ها ایجاد کند. انویدیا که حدود ۸۰٪ بازار تراشه‌های هوش مصنوعی را در اختیار دارد، با صرف ۳.۵ میلیون دلار در سال جاری، به‌شدت با این لایحه مخالفت کرده است. این شرکت هشدار داده که این قانون می‌تواند بازار جهانی نیمه‌رساناها را دچار اختلال کند و منجر به محدودیت‌های صادراتی شدیدتر از سوی واشنگتن شود. لایحه Gain AI Act از حمایت دموکرات‌های کلیدی از جمله رهبر اکثریت سنا، چاک شومر، برخوردار است و ممکن است تا پایان سال به لایحه دفاع ملی آمریکا اضافه شود. با این حال، برای تصویب نهایی نیاز به حمایت جمهوری‌خواهان سنا و مجلس نمایندگان دارد و با تردیدهایی از سوی برخی مقامات کاخ سفید مواجه است. حامیان این لایحه معتقدند که این قانون برای جلوگیری از کمبود تراشه در آینده و تقویت رهبری آمریکا در حوزه هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعیین علت اصلی فروش سنگین امروز در بازار سهام دشوار است

بازارهای سهام آمریکا امروز شاهد فروش سنگین و افت شدید شاخص‌ها بودند؛ به‌طوری‌که شاخص S&P 500 حدود ۱.۶٪، نزدک کامپوزیت ۲.۳٪ و راسل ۲۰۰۰ نزدیک به ۲.۵٪ سقوط کردند. نکته قابل توجه این است که هیچ محرک مشخصی برای این افت گسترده وجود ندارد و این موضوع تحلیلگران را با یک معما روبرو کرده است. با این حال، چندین عامل احتمالی به‌عنوان مقصران این ریزش مطرح شده‌اند: ۱. افت شدید سهام شرکت‌های تراشه‌ساز: سهام شرکت‌های مرتبط با هوش مصنوعی (AI) مانند انویدیا (Nvidia) که بیش از ۴٪ سقوط کرد، از بزرگ‌ترین بازندگان امروز بودند. نگرانی‌ها در مورد آینده بازار هوش مصنوعی و پیشرفت‌های سریع و غافلگیرکننده چین در این حوزه، از دلایل اصلی این فشار فروش به شمار می‌رود. ۲. تغییر انتظارات از سیاست فدرال رزرو: احتمال کاهش نرخ بهره توسط فدرال رزرو در ماه دسامبر از ۶۶٪ به ۵۰٪ کاهش یافته است. این تغییر، انگیزه فروش دارایی‌های پرریسک را افزایش داده، هرچند دلیل تغییر ناگهانی این انتظارات کاملاً روشن نیست. ۳. نگرانی‌های مربوط به سال ۲۰۲۶: برخی سرمایه‌گذاران با نگاه به آینده، نگران ابهامات سیاسی مانند تصمیم دیوان عالی درباره تعرفه‌ها و همچنین احتمال یک اصلاح قیمتی بزرگ در سهام‌های گران‌قیمت حوزه فناوری هستند. این امر باعث شده تا برخی برای کاهش ریسک، موقعیت‌های تدافعی‌تری اتخاذ کنند. با این حال، ثبات نسبی در بازارهای دیگر مانند بازار ارز و افزایش قیمت نفت، این ریزش را پیچیده‌تر می‌کند و تحلیلگران را در مورد اینکه آیا این افت یک فرصت خرید است یا خیر، با تردید مواجه کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتروپیک یک کمپین جاسوسی چینی با هدایت هوش مصنوعی را مختل کرد

شرکت انتروپیک (Anthropic) اعلام کرد که موفق به خنثی‌سازی یک کمپین جاسوسی پیچیده با هدایت هوش مصنوعی شده است. این شرکت با اطمینان اعلام کرد که عامل این حملات، یک گروه تحت حمایت دولت چین بوده است. بر اساس گزارش انتروپیک، این حمله سایبری، شرکت‌های بزرگ فناوری، سازمان‌های دولتی و مؤسسات مالی را هدف قرار داده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج فروش در سهام‌های هوش مصنوعی، ارزش سهام انویدیا و تسلا را به پایین کشید

روند نزولی بازارهای سهام ادامه دارد و شاخص‌های اصلی تحت فشار قرار گرفته‌اند. شاخص نزدک پیشتاز این افت بوده و نزدیک به ۲٪ کاهش یافت، هرچند پس از آن اندکی بهبود پیدا کرد. در حال حاضر، این شاخص ۱.۷۵٪- معامله می‌شود. شاخص S&P نیز ۱.۰۷٪- و شاخص صنعتی داو جونز ۰.۸۲٪- کاهش یافته‌اند. سهام شرکت انویدیا (Nvidia) با افتی نزدیک به ۴٪، به روند نزولی خود ادامه می‌دهد. این کاهش در بحبوحه نگرانی‌ها از رشد بیش از حد سریع سهام‌های هوش مصنوعی (AI) و تأمین مالی گسترده از طریق بدهی برای ساخت‌وسازهای این حوزه رخ داده که بر بخش شرکت‌های فناوری با سرمایه بالا فشار آورده است. لازم به ذکر است که در اوایل این هفته، سافت‌بانک (Softbank) نیز اعلام کرد که تمام سهام خود در انویدیا را واگذار کرده است. از منظر تکنیکالی، با نگاهی به نمودار روزانه انویدیا، پایین‌ترین قیمت امروز به ۱۸۵.۳۵ دلار رسید که دقیقاً بالای میانگین متحرک ۵۰ روزه در سطح ۱۸۵.۱۴ دلار قرار داشت. حفظ این سطح حمایتی در معاملات امروز، نشانه‌ای از مقاومت در برابر افت بیشتر بود. اگر قیمت این خط حمایتی را بشکند، میانگین متحرک ۱۰۰ روزه در سطح ۱۷۸.۶۱ دلار، هدف کلیدی بعدی خواهد بود. از جنبه مثبت، انویدیا تولیدکننده تراشه‌های مورد نیاز برای ساختارهای هوش مصنوعی است و لزوماً خود در این حوزه سرمایه‌گذاری سنگین نمی‌کند؛ اما شواهد حاکی از ادامه روند «توسعه، توسعه و باز هم توسعه» با امید به بازدهی در آینده است. این موضوع می‌تواند به حمایت از سهام انویدیا ادامه دهد. با نگاهی به سایر سهام‌های فناوری: متا (Meta) با افت ۰.۳۰٪- به روند نزولی خود ادامه می‌دهد. برادکام (Broadcom) ۴.۵٪- کاهش یافت. AMD با افت ۲.۱۷٪- بخشی از رشد ۹ درصدی روز گذشته خود را پس داد. پالانتیر (Palantir) با کاهش ۴.۹۱٪- در امروز، به زیان‌های روزهای گذشته خود افزود. سهام تسلا (Tesla) نیز امروز با یک سقوط سنگین ۶.۵۰٪- مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سنگین سهام دیزنی پس از گزارش مالی؛ فشار بخش‌های سنتی رکورد تازه‌ای رقم زد

سهام دیزنی امروز با افتی کم‌سابقه مواجه شد و حدود ۸.۸ درصد در ابتدای معاملات سقوط کرد؛ واکنشی که قیمت را به پایین‌ترین سطح از ماه مه رساند و نشان داد بازار بیش از هر چیز نگران آینده بخش‌های سنتی این غول رسانه‌ای است. دیزنی در سه‌ماهه چهارم مالی ۲۰۲۵، EPS تعدیل‌شده ۱.۱۱ دلاری ثبت کرد؛ رقمی که فراتر از پیش‌بینی ۱.۰۵ دلاری تحلیلگران بود. اما درآمد ۲۲.۵ میلیارد دلاری—تقریباً بدون رشد سالانه—با برآورد ۲۲.۷۵ میلیارد دلاری وال‌استریت فاصله داشت و همین ناکامی در بخش بالای صورت‌حساب، فشار اصلی را بر سهم وارد کرد. عملکرد بخش استریمینگ و خدمات مستقیم‌به‌مصرف‌کننده (DTC) همچنان نقطه اتکای دیزنی باقی مانده است: سود عملیاتی با جهش ۳۹ درصدی به ۳۵۲ میلیون دلار رسید. ۱۲.۵ میلیون مشترک جدید به مجموع مشترکان "دیزنی پلاس" و Hulu افزوده شد و تعداد کاربران به حدود ۱۹۶ میلیون نفر رسید. این رشد نشان می‌دهد مسیر تغییر استراتژیک دیزنی؛ حرکت از تلویزیون سنتی به اکوسیستم استریمینگ، به‌رغم چالش‌ها رو به جلو است. بخش «تجربه‌ها» شامل پارک‌ها، هتل‌ها و کروزها، همچنان عملکردی چشمگیر دارد: سود عملیاتی این بخش ۱۳ درصد افزایش یافت و به ۱.۸۸ میلیارد دلار رسید؛ بخشی از این رشد ناشی از افزایش سفرهای دریایی و نتایج قوی دیزنی‌لند پاریس بود. این روند از منظر کلان، نشانه‌ای مثبت برای قدرت هزینه‌کرد مصرف‌کنندگان است. اما نقطه شکست گزارش در جایی بود که بازار نگران آن است: رسانه‌های سنتی. سود عملیاتی بخش سرگرمی بیش از یک‌سوم کاهش یافت و به ۶۹۱ میلیون دلار رسید. بخش تلویزیون سنتی ۲۱ درصد افت سود را تجربه کرد و ESPN نیز عملکردی ضعیف داشت. ضعف ساختاری تلویزیون کابلی و روند نزولی شبکه‌های خطی باعث شد کل درآمد شرکت کمتر از انتظار باشد؛ و همین موضوع دلیل اصلی سقوط امروز سهام است. دیزنی برای حمایت از ارزش سهام، سود تقسیمی را ۵۰ درصد افزایش داد به ۱.۵۰ دلار و اعلام کرد که برنامه بازخرید سهام را ادامه می‌دهد. بازار اکنون بیش از هر چیز روی این پرسش متمرکز است: آیا دیزنی می‌تواند گذار از مدل سنتی تلویزیون به اقتصاد استریمینگ را با موفقیت کامل کند؟ باب آیگر، مدیرعامل شرکت، در اظهاراتی امیدوارکننده گفت: «در سال مالی ۲۰۲۶ در موقعیتی هستیم که رشد کسب‌وکار استریمینگ را ادامه دهیم.» با این حال، واکنش بازار نشان داد که سرمایه‌گذاران بیش از گذشته منتظر روشن شدن چشم‌انداز بخش‌های تلویزیونی و سرعت پیشرفت تحول دیجیتال دیزنی هستند؛ موضوعی که احتمالاً مسیر قیمت سهام در ماه‌های آینده را تعیین خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر