TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ژاپن استخراج آزمایشی عناصر نادر خاکی از اعماق دریا را آغاز می‌کند | احتمال تنش با چین

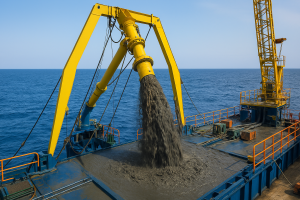
ژاپن اعلام کرده که قصد دارد از ۱۱ ژانویه تا ۱۴ فوریه، نخستین آزمایش جهان برای استخراج مداوم گل غنی از عناصر نادر خاکی از عمق ۶۰۰۰ متری در نزدیکی جزیره مینامیتوری را انجام دهد. این پروژه بخشی از تلاش توکیو برای کاهش وابستگی به چین در تأمین مواد معدنی حیاتی است. هدف این عملیات، انتقال روزانه ۳۵۰ تن گل معدنی به سطح و پایش اثرات زیست‌محیطی در طول فرآیند است. اگر آزمایش موفق باشد، استخراج در مقیاس بزرگ می‌تواند از سال ۲۰۲۷ آغاز شود. اهمیت این پروژه تنها در تأمین مواد خام نیست؛ بلکه ظرفیت پردازش عناصر نادر خاکی چالش اصلی است—موضوعی که پیش‌تر باعث همکاری ژاپن و استرالیا و ایجاد کارخانه لیناس در مالزی شد. اما این بار احتمال تنش با چین بیشتر است. در جریان مطالعات معدنی ژاپن در اوایل سال، یک ناوگان دریایی چین وارد منطقه اقتصادی انحصاری ژاپن شد—حرکتی که برخی آن را پیام هشدار تلقی کردند. با توجه به اینکه چین از عناصر نادر خاکی به‌عنوان ابزار نفوذ ژئوپلیتیکی استفاده می‌کند، بعید است پکن از تلاش ژاپن برای ایجاد منابع مستقل استقبال کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدارهای ارزی ژاپن باعث تقویت ین شد

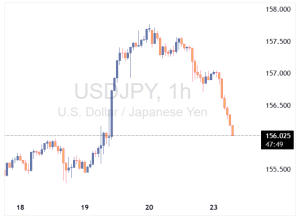
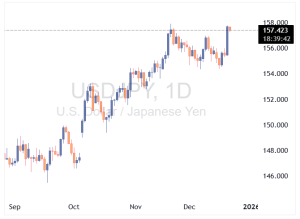
در پی هشدارهای رسمی از سوی مقامات ژاپنی درباره نوسانات شدید نرخ ارز، ارزش ین در بازارهای جهانی افزایش یافت و نرخ USDJPY به زیر سطح ۱۵۶.۵۰ رسید. آتسوشی میمورا، دیپلمات ارزی ژاپن، روز دوشنبه نسبت به «حرکات ناگهانی و یک‌طرفه» در بازار فارکس ابراز نگرانی کرد و گفت که دولت آماده اقدام علیه نوسانات شدید است—اظهاراتی که از نگاه بازار می‌تواند مقدمه‌ای برای مداخله ارزی باشد. این موضع‌گیری بعداً توسط وزیر دارایی ژاپن، «ساتسوکی کاتایاما»، تقویت شد. او گفت که توکیو «دست باز» برای مقابله با نوسانات سفته‌بازانه دارد و تأکید کرد که حرکات اخیر بیشتر جنبه غیر بنیادی داشته‌اند. تقویت ین در این هفته همچنین تحت تأثیر تصمیم اخیر بانک مرکزی ژاپن برای افزایش نرخ بهره به ۰.۷۵٪ بوده—سطحی که در سه دهه گذشته بی‌سابقه است. با کاهش فاصله نرخ بهره میان ژاپن و آمریکا، جذابیت ین برای سرمایه‌گذاران افزایش یافته است. معامله‌گران اکنون سطح ۱۵۶.۲۰ را به‌عنوان حمایت کلیدی USDJPY زیر نظر دارند. اگر هشدارهای رسمی به مداخله واقعی منجر شود، احتمال تقویت بیشتر ین وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتانیاهو هشدار داد که هرگونه اقدام ایران با پاسخ شدید مواجه می‌شود

بنیامین نتانیاهو، نخست‌وزیر اسرائیل، با اشاره به تحولات اخیر منطقه اعلام کرد که اسرائیل از رزمایش‌های اخیر ایران آگاه است. وی با بیان اینکه موضوع فعالیت‌های هسته‌ای ایران با دونالد ترامپ، رئیس‌جمهور آمریکا، مورد بحث و گفتگو قرار خواهد گرفت، هشدار داد که هرگونه اقدامی از سوی ایران با پاسخی شدید مواجه خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کاتایاما، وزیر دارایی ژاپن: اختیار کامل برای اتخاذ اقدامات جسورانه در قبال ین داریم

ما می‌توانیم اقدامات موردنظر را طبق توافق مشترک ژاپن و آمریکا انجام دهیم. همیشه کاملاً آماده برای اقدام هستیم. تحرکات سفته‌بازانه‌ که مبتنی بر اصول بنیادی نیستند در بازار مشاهده می‌شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش ریسک ایران–اسرائیل | نفت با پریمیوم ژئوپلیتیک رشد کرد

قیمت نفت در معاملات آسیایی افزایش یافت؛ زیرا آمریکا یک نفتکش ونزوئلایی را توقیف کرده و هم‌زمان تنش‌ها میان ایران و اسرائیل دوباره بالا گرفته است. واشنگتن در حال پیگیری توقیف یک نفتکش دیگر نیز هست—اقدامی که نشان‌دهنده اجرای سخت‌گیرانه‌تر تحریم‌هاست و می‌تواند عرضه نفت ونزوئلا را مختل کند. از سوی دیگر، هشدار اسرائیل درباره احتمال سوءبرداشت از رزمایش‌های موشکی ایران، ریسک درگیری ناخواسته را افزایش داده و بازار انرژی را به سمت قیمت‌های بالاتر سوق داده است. معامله‌گران اکنون بیش از هر چیز نگران اختلال احتمالی در تنگه هرمز هستند؛ گلوگاهی که بخش بزرگی از نفت جهان از آن عبور می‌کند. در نتیجه، ریسک‌های سمت عرضه بر نگرانی‌های تقاضای جهانی غلبه کرده و از قیمت‌ها حمایت می‌کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

هشدار ارزی ژاپن | دولت آماده مداخله در برابر نوسانات شدید ین

وزیر دارایی ژاپن، مینورو کیهارا، اعلام کرد که دولت آماده است در برابر نوسانات شدید و یک‌طرفه در بازار فارکس «اقدام مناسب» انجام دهد. او در سخنرانی خود در توکیو گفت که تحرکات اخیر در بازار فارکس نگران‌کننده بوده و دولت این تحولات را به‌دقت رصد می‌کند. این اظهارات در حالی مطرح می‌شود که نرخ ین در برابر دلار و یورو به یکی از پایین‌ترین سطوح چند دهه اخیر رسیده و نگرانی‌ها درباره تورم وارداتی و افزایش هزینه‌های استقراض بالا گرفته است. سرمایه‌گذاران اکنون منتظرند ببینند آیا ژاپن مداخله ارزی انجام خواهد داد یا نه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار اسرائیل درباره رزمایش سپاه پاسداران | خطر سوءمحاسبه

به گزارش آکسیوس، مقام‌های اسرائیلی به آمریکا هشدار داده‌اند که رزمایش موشکی اخیر سپاه پاسداران ممکن است مقدمه‌ای برای حمله احتمالی باشد. این هشدار در حالی مطرح شده که سطح تحمل ریسک اسرائیل پس از حمله حماس در سال ۲۰۲۳ به‌شدت کاهش یافته است. نگرانی از تحرکات موشکی ایران اسرائیل می‌گوید تحرکات اخیر موشکی ایران و برخی اقدامات عملیاتی می‌تواند پوششی برای یک حمله غافلگیرانه باشد. با این حال، اطلاعات آمریکا نشانه‌ای از حمله قریب‌الوقوع نشان نمی‌دهد. تماس‌های فوری میان ارتش آمریکا و اسرائیل ژنرال ایال زمیر با فرمانده سنتکام تماس گرفته و خواستار هماهنگی دفاعی نزدیک‌تر شده است. کوپر نیز روز بعد در تل‌آویو با مقام‌های ارشد ارتش اسرائیل دیدار کرده است. خطر اصلی: سوءمحاسبه منابع می‌گویند بزرگ‌ترین تهدید، آغاز جنگی ناخواسته میان ایران و اسرائیل بر اثر سوءبرداشت دو طرف از نیت یکدیگر است. دیدار نتانیاهو و ترامپ نتانیاهو قرار است ۲۹ دسامبر با ترامپ دیدار کند و درباره بازسازی توان موشکی ایران و احتمال اقدام نظامی در سال ۲۰۲۶ گفت‌وگو کند. بازسازی توان موشکی ایران اطلاعات اسرائیل نشان می‌دهد ایران پس از جنگ ۱۲ روزه، روند بازسازی توان موشکی را آغاز کرده اما هنوز به سطح قبل از جنگ نرسیده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

زیر سایه سیاست فوق‌انبساطی؛ چرا ضعف ین به یک روند تبدیل شده است؟

بانک مرکزی ژاپن (BoJ) با وجود افزایش دیر هنگام #نرخ_بهره، همچنان بر تداوم سیاست پولی فوق‌انبساطی خود پافشاری می‌کند؛ سیاستی که طی سال‌های اخیر به یکی از متمایزترین رویکردها در میان بانک‌های مرکزی بزرگ جهان تبدیل شده است. واکنش بازار به این مسیر کاملاً قابل پیش‌بینی بوده است: کاهش ارزش ین ژاپن و فروش مستمر اوراق قرضه دولتی ژاپن (JGBs). اما آنچه امروز بیش از خود تصمیمات پولی اهمیت دارد، برداشت فعالان بازار از این واقعیت است که مقامات ژاپنی تاکنون نتوانسته‌اند – یا نخواسته‌اند – پاسخی قانع‌کننده و معتبر به پویایی‌های تورمی ارائه دهند. همین خلأ سیاستی باعث شده بازار این وضعیت را به‌عنوان چراغ سبزی برای ادامه روندهای موجود تلقی کند. نگاهی به نمودار ارزش تجاری-وزنی ین ژاپن از سال ۲۰۰۲ تاکنون، تصویر روشنی از یک روند فرسایشی و ساختاری ارائه می‌دهد. ین در یک مسیر نزولی بلندمدت گرفتار شده که هر دوره بازیابی، در نهایت به سطحی ضعیف‌تر از موج قبلی ختم شده است. این الگو، صرفاً نتیجه نوسانات کوتاه‌مدت یا شوک‌های مقطعی نیست، بلکه بازتاب تفاوت عمیق سیاست پولی ژاپن با سایر اقتصادهای توسعه‌یافته، به‌ویژه ایالات متحده، محسوب می‌شود. بر اساس معیارهای متداول پایش مداخله ارزی از جمله قانون کاندا و شاخص‌های تغییرات چهار هفته‌ای و شش هفته‌ای، در حال حاضر بازار فاصله معناداری با سطوح «اضطراری» مداخله ندارد. این قواعد، محدوده‌ای در حوالی ۱۶۱ تا ۱۶۴ در USDJPY را به‌عنوان ناحیه حساس مشخص می‌کنند. با این حال، تجربه تاریخی نشان می‌دهد که اتکای صرف به سرعت حرکت قیمت می‌تواند گمراه‌کننده باشد. مداخله ارزی ژوئیه ۲۰۲۴ نمونه‌ای گویاست. در آن مقطع، USDJPY جهش‌های شتابان یا بی‌ثبات‌کننده‌ای را تجربه نکرده بود، اما رسیدن به یک سطح قیمتی خاص کافی بود تا وزارت دارایی ژاپن وارد عمل شود. این تجربه تأکید می‌کند که برای سیاست‌گذاران ژاپنی، سطح قیمت مهم‌تر از شتاب تضعیف ین است. از این منظر، اگر الگوی رفتاری دولت‌های پیشین ادامه یابد، می‌توان گفت که بازار در محدوده ۱۶۰ تا ۱۶۱ با «فضای باز» حرکت می‌کند، اما پس از آن، هر افزایش پایدار می‌تواند وضعیت را به حالت هشدار بالا وارد کند. در عین حال، سناریوی مداخله زودهنگام نیز به‌طور کامل منتفی نیست. اگر دولت تاکایچی و تیم اقتصادی او تصمیم بگیرند به‌نوعی با محدودیت‌های سه‌گانه ناممکن (Trilemma) مقابله کنند (یعنی تلاش برای حفظ هم‌زمان سیاست پولی مستقل، جریان آزاد سرمایه و ثبات نسبی نرخ ارز) ممکن است مداخله پیش از رسیدن به سطوح کلاسیک رخ دهد. با این حال، شواهد فعلی نشان می‌دهد که مقامات ژاپنی فعلاً با نوعی تحمل کنترل‌شده تضعیف ین کنار آمده‌اند. نکته مهم دیگر آن است که ضعف ین صرفاً به جفت‌ارز USDJPY محدود نمانده و به سایر بازارهای ارزی نیز سرایت کرده است. قدرت دلار آمریکا در برابر ارزهای اصلی، در کنار فشار ساختاری بر ین، باعث شده این ضعف در جفت‌های متقاطع نیز دیده شود. هم‌زمان، دلار استرالیا نشانه‌هایی از شکست سطوح مقاومتی بروز می‌دهد و در بازار یورو/دلار، حرکت تدریجی قیمت به سمت ناحیه حمایتی ۱.۱۶۲۰ تا ۱.۱۵۰۰ قابل مشاهده است. با این حال، این تحرکات هنوز ماهیتی تدریجی دارند و نشانه‌ای از آشفتگی یا رفتار هیجانی در بازار دیده نمی‌شود. در بازار اوراق قرضه ژاپن نیز تحولات قابل‌توجهی جریان دارد. بازده اوراق – به‌ویژه اوراق ۱۰ساله – بار دیگر در مسیر صعودی قرار گرفته است. با وجود آنکه این روند در نگاه نخست می‌تواند نگران‌کننده یا حتی بی‌ثبات‌کننده به نظر برسد، اما ویژگی اصلی آن نظم و روش‌مندی حرکت است. افزایش بازده‌ها به‌شکل تدریجی و قابل‌پیش‌بینی رخ داده؛ الگویی که از دید بازار نشانه‌ای از کنترل شرایط تلقی می‌شود. با این حال، تجربه بازارهای مالی نشان داده است که دقیقاً همین دوره‌های آرام و منظم، می‌توانند بستر شکل‌گیری ریسک‌های تجمعی پنهان باشند. در مجموع، وضعیت فعلی ین ژاپن بیش از آنکه روایت یک سقوط ناگهانی باشد، داستان فرسایش تدریجی در سایه سیاست پولی فوق‌انبساطی است. تا زمانی که بانک مرکزی ژاپن نتواند چارچوبی معتبر برای مواجهه با تورم ارائه دهد، بازار احتمالاً همچنان تضعیف ین را یک روند مشروع و قابل‌دفاع تلقی خواهد کرد. در این میان، سطح ۱۶۰ نه صرفاً یک عدد روانی، بلکه مرزی مهم است که می‌تواند جهت‌گیری بعدی سیاست‌گذاران ژاپنی و واکنش بازارهای جهانی ارز را تعیین کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر دارایی ژاپن: نسبت به نوسانات ارزی نگران هستیم و در برابر تحرکات افراطی اقدام می‌کنیم

کاتایاما اعلام کرد که دولت ژاپن نسبت به تحرکات اخیر بازار ارز عمیقاً نگران است و این نوسانات را با دقت زیر نظر دارد. وی تأکید کرد که در صورت بروز نوسانات افراطی در بازار ارز، اقدامات مقتضی انجام خواهد شد؛ اظهاراتی که بلافاصله باعث واکنش و نوسان شدید ین در بازار شد. وزیر دارایی ژاپن اظهار داشت که انتظار دارد بانک مرکزی ژاپن (BoJ) سیاست‌های پولی مناسبی را برای دستیابی پایدار و باثبات به هدف تورمی خود اجرا کند. کاتایاما همچنین خاطرنشان کرد که ارتباط و هماهنگی میان وزارت دارایی و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سطح مطلوبی قرار دارد. وی افزود که در نشست اخیر گروه G7، بحثی درباره بازار ارز صورت نگرفته است. در پایان، وزیر دارایی ژاپن بار دیگر تأکید کرد که دولت به‌طور جدی نسبت به تحولات اخیر بازار ارز احساس نگرانی دارد و تحرکات ین را از نزدیک دنبال می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت مرسک پس از دو سال به باب‌المندب بازگشت

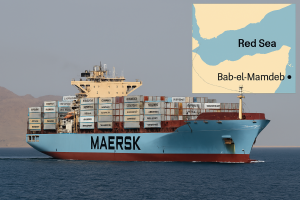
شرکت حمل‌ونقل مرسک اعلام کرد که امروز یکی از کشتی‌های این شرکت از تنگه باب‌المندب عبور کرده و وارد دریای سرخ شده است. این نخستین عبور یک کشتی مرسک از این مسیر طی تقریباً دو سال گذشته محسوب می‌شود. در حال حاضر، هیچ برنامه‌ دیگری برای تردد کشتی‌های مرسک در دریای سرخ اعلام نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: افزایش حقوق در ژاپن ادامه دارد؛ سیگنال مثبت برای نرخ بهره و تورم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که شرکت‌ها در سال آینده نیز به روند افزایش تدریجی دستمزدها ادامه خواهند داد. به گفته او، احتمال اختلال در رفتار فعالانه شرکت‌ها برای تعیین حقوق بسیار پایین است. او همچنین اشاره کرد که اگرچه هنوز ابهاماتی درباره اقتصاد آمریکا و سیاست‌های تجاری وجود دارد، اما این ابهامات نسبت به گذشته کاهش یافته‌اند و تأثیر آن‌ها بر تصمیمات پولی ژاپن محدودتر شده است. در بخش دیگری از سخنانش، اوئدا گفت که برآورد نرخ خنثی (neutral rate) همچنان دامنه وسیعی دارد و بانک مرکزی در ارزیابی‌های خود نه‌تنها نرخ‌های کوتاه‌مدت در برابر نرخ طبیعی، بلکه نرخ‌های واقعی و روندهای اعتباری را نیز بررسی خواهد کرد. وی تأکید کرد که با وجود افزایش نرخ بهره، اقتصاد ژاپن همچنان تحت حمایت قرار دارد، هرچند اثر سیاست‌های انبساطی به دلیل افزایش نرخ بهره کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

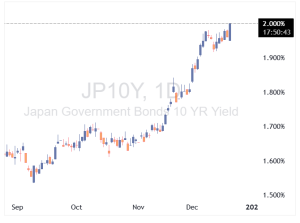
بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم تاریخی بانک ژاپن؛ نرخ بهره در اوج ۳۰ ساله و هشدار درباره تورم

بانک مرکزی ژاپن نرخ بهره سیاستی کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ اقدامی مورد انتظار که نشان‌دهنده ادامه روند عادی‌سازی تدریجی سیاست پولی است. این تصمیم با رأی یکپارچه اعضای هیئت سیاست‌گذاری تصویب شد، اما در مورد نحوه توصیف چشم‌انداز تورم، اختلاف‌نظرهایی وجود داشت. با وجود افزایش نرخ، بانک تأکید کرد که شرایط پولی همچنان انبساطی باقی مانده و نرخ بهره واقعی به‌طور قابل‌توجهی منفی است. در بیانیه بانک آمده است که در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، امکان افزایش بیشتر نرخ وجود دارد. برخی اعضای هیئت سیاست‌گذاری معتقدند تورم پایه به هدف پایداری قیمت‌ها نزدیک شده، اما این دیدگاه در بیانیه نهایی لحاظ نشد. این اختلاف‌نظرها نشان‌دهنده آغاز بحثی جدی درباره میزان پایداری تورم در ژاپن است. در بازار ارز، واکنش اولیه محدود بود چون افزایش نرخ از قبل در قیمت‌ها لحاظ شده بود، اما با این حال، ین تضعیف شد و نرخ USDJPY از سطح ۱۵۸ عبور کرد. تمرکز بازار اکنون بر راهنمایی‌های آینده بانک، روند دستمزدها و ارزیابی پایداری تورم تا سال ۲۰۲۶ است. در مجموع، پیام بانک مرکزی روشن بود: روند عادی‌سازی ادامه دارد، اما با احتیاط، وابسته به داده‌ها و بدون مسیر از پیش تعیین‌شده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تویوتا برای کاهش تنش‌های تجاری، خودروهای ساخت آمریکا را در ژاپن عرضه می‌کند

شرکت تویوتا اعلام کرد از سال ۲۰۲۶ فروش سه مدل ساخت آمریکا—کمری، هایلندر و توندرا—را در بازار ژاپن آغاز خواهد کرد. این خودروها در کارخانه‌های ایالت‌های کنتاکی، ایندیانا و تگزاس تولید می‌شوند و هدف از این اقدام، کاهش تنش‌های تجاری میان واشنگتن و توکیو و تقویت روابط با دولت رئیس‌جمهور دونالد ترامپ است. تویوتا این تصمیم را به‌عنوان نشانه‌ای از تعهد خود به روابط تجاری متوازن میان ژاپن و آمریکا معرفی کرده و امیدوار است این اقدام به کاهش تعرفه‌های اعمال‌شده بر صادرات خودرو و قطعات ژاپنی به آمریکا کمک کند. در حالی که بازار داخلی ژاپن معمولاً به خودروهای کوچک‌تر گرایش دارد، تویوتا می‌گوید این مدل‌ها با تنوع سلیقه مصرف‌کنندگان همخوانی دارند و مکمل سبد فعلی محصولات شرکت خواهند بود. تحلیلگران این اقدام را بیشتر یک حرکت سیاسی و تجاری نمادین می‌دانند تا یک ابتکار مبتنی بر حجم فروش. این تصمیم همچنین نشان می‌دهد که خودروسازان جهانی در حال تطبیق زنجیره‌های تأمین و استراتژی‌های فروش خود با فشارهای ژئوپلیتیکی هستند، نه صرفاً تقاضای بازار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن نرخ بهره را به ۰.۷۵٪ افزایش داد

بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ بالاترین سطح در سه دهه اخیر. این تصمیم که از مدت‌ها پیش توسط بازارها پیش‌بینی شده بود، نشان‌دهنده ادامه خروج تدریجی از سیاست‌های فوق‌العاده انبساطی است. بانک اعلام کرد تورم همچنان بالاتر از هدف ۲٪ باقی مانده و نرخ بهره واقعی منفی است. رئیس بانک مرکزی، اوئدا، قرار است در نشست خبری درباره مسیر آینده سیاست پولی توضیح دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاتایاما، وزیر دارایی ژاپن: کاهش بدهی، اولویت بودجه جدید

وزیر دارایی ژاپن، کاتایاما، اعلام کرد دولت در تدوین بودجه سال آینده، پایداری مالی را در نظر خواهد گرفت. او تأکید کرد کاهش نسبت بدهی به تولید ناخالص داخلی می‌تواند اعتماد بازار را تقویت کند. این در حالی است که هزینه‌های معافیت مالیاتی بازنگری شده و به ۶۵۰ میلیارد ین افزایش یافته است؛ رقمی بالاتر از برآورد قبلی ۴۰۰ میلیارد ین. اظهارات کاتایاما در شرایطی مطرح می‌شود که بازارها چشم‌انتظار افزایش نرخ بهره بانک مرکزی ژاپن هستند و بازده اوراق قرضه دولتی رو به رشد است. تمرکز بیشتر بر پایداری مالی می‌تواند سرمایه‌گذاران را نسبت به تعامل میان نرخ‌های بالاتر و بار بدهی سنگین ژاپن مطمئن‌تر کند. با وجود این، دولت با چالش‌های دوگانه روبه‌روست: حفظ اعتبار مالی و پاسخ به مطالبات سیاسی برای معافیت‌های مالیاتی و حمایت اقتصادی. نتیجه این رویکرد در بودجه نهایی، از سوی بازارها و مؤسسات رتبه‌بندی با دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم هسته ژاپن ثابت ماند؛ آیا نرخ بهره افزایش می‌یابد؟

داده‌های رسمی تورم ژاپن نشان می‌دهد فشارهای قیمتی همچنان پایدار و گسترده هستند؛ موضوعی که انتظار بازار برای ادامه مسیر عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن را تقویت می‌کند. بر اساس آمار منتشرشده، تورم هسته ژاپن در نوامبر نسبت به سال قبل ۳ درصد رشد کرده؛ رقمی که دقیقاً مطابق پیش‌بینی بازار بوده و برای چندمین ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی ژاپن قرار دارد. این شاخص که قیمت مواد غذایی تازه را حذف می‌کند اما انرژی را در بر می‌گیرد، یکی از مهم‌ترین معیارهای سنجش روند تورم پایدار در اقتصاد ژاپن است. تورم همچنان قوی است تورم سرفصل (کلی) نیز با رشد ۲.۹ درصدی تقریباً بدون تغییر مانده و نشان می‌دهد فشارهای قیمتی در بخش‌های مختلف اقتصاد— حتی با وجود نوسانات انرژی—پایدار است. شاخص «هسته-هسته» که هم غذا و هم انرژی را حذف می‌کند نیز ۳ درصد رشد داشته و نشان می‌دهد تورم دیگر فقط ناشی از هزینه‌های وارداتی نیست، بلکه عوامل داخلی مانند قیمت خدمات، دستمزدها و رفتار قیمت‌گذاری شرکت‌ها نیز نقش پررنگ‌تری پیدا کرده‌اند. چرا این داده‌ها مهم‌اند؟ این ارقام تأیید می‌کنند که ژاپن از فضای تورم بسیار پایین و حتی رکودی دو دهه گذشته فاصله گرفته است. تحلیلگران معتقدند این روند، مسیر بانک مرکزی ژاپن برای افزایش نرخ بهره را تقویت می‌کند؛ افزایشی که می‌تواند نرخ سیاستی را به بالاترین سطح در حدود سه دهه اخیر برساند. با این حال، مقام‌های بانک مرکزی همچنان محتاط هستند؛ زیرا افزایش بازده اوراق دولتی ژاپن و حساسیت شرایط مالی می‌تواند سرعت سیاست‌گذاری را محدود کند. واکنش بازار از آنجا که داده‌ها مطابق انتظار منتشر شده‌اند، بازارها واکنش شدیدی نشان نداده‌اند و تمرکز معامله‌گران بیشتر بر راهنمای سیاستی بانک مرکزی ژاپن و ارزیابی کازوئو اوئدا از پایداری تورم است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

روایت سه بانک مرکزی و واکنش بازارهای مالی؛ آیا رالی بابانوئل شروع خواهد شد؟

در هفته‌های پایانی سال، یکی از مهم‌ترین تحولات بازارهای مالی، واگرایی آشکار در مسیر سیاست پولی بانک‌های مرکزی بزرگ جهان است؛ واگرایی‌ای که به‌طور مستقیم بر بازار فارکس، اوراق و سهام اثر گذاشته و اکنون به یکی از دلایل اصلی بازگشت ریسک‌پذیری در بازارهای سهامی تبدیل شده است. در ایالات متحده، فدرال رزرو وارد چرخه کاهش نرخ بهره شده؛ آن هم در شرایطی که چشم‌انداز رشد اقتصادی هنوز با ابهام همراه است. در مقابل، بانک مرکزی اروپا (ECB) موضعی محتاطانه و غیرمتعهد نسبت به مسیر آتی نرخ‌ها اتخاذ کرده و حتی پیش‌بینی تورم سال آینده را افزایش داده است. بانک مرکزی انگلیس (BOE) نیز با اکراه و تحت فشار داده‌های ضعیف، نرخ بهره را کاهش داده، اما همچنان با مقاومت جدی جناح هاوکیش؛ به‌ویژه به دلیل رشد چسبنده دستمزدها، مواجه است. در سوی دیگر، بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن (BOJ) فردا یک افزایش نرخ بهره دیگر را رقم خواهد زد. واگرایی سیاستی و نوسان در بازار ارز این تفاوت مسیرها اگرچه با توجه به شرایط متفاوت اقتصادی کشورها طبیعی به نظر می‌رسد، اما زمینه‌ساز افزایش نوسان در بازار فارکس و حتی واگرایی عملکرد بازارهای سهام در سال آینده خواهد بود. دلار آمریکا تاکنون ضعیف‌ترین ارز در میان ارزهای گروه G10 در سال جاری بوده است. ین ژاپن نیز عملکرد ضعیفی داشته، اما در صورت تداوم عادی‌سازی سیاست پولی توسط BOJ، می‌تواند رشد خود را فراتر از افزایش ۱.۲ درصدی امسال در برابر دلار ادامه دهد. یورو قوی؛ مانعی بالقوه برای رشد یورو تاکنون حدود ۱۳ درصد در برابر دلار تقویت شده است؛ رشدی که فعلاً مانع از خوش‌بینی ECB نسبت به چشم‌انداز اقتصادی منطقه یورو نشده است. با این حال، این پرسش مطرح است که آیا اقتصاد منطقه یورو می‌تواند در صورت تداوم قدرت یورو؛ به‌ویژه در شرایطی که تهدید تعرفه‌های آمریکا همچنان پابرجاست، شتاب بگیرد؟ یک سال قدرتمند دیگر برای یورو می‌تواند به بهای فشار بر صادرات و رشد اقتصادی تمام شود، به‌خصوص آنکه ECB صراحتاً اعلام کرده آستانه کاهش‌های بعدی نرخ بهره بسیار بالاست. پوند جان‌گرفته؛ هاوک‌ها هنوز تسلیم نشده‌اند پوند انگلیس در میانه جدول عملکرد ارزهای G10 در سال ۲۰۲۵ قرار دارد و تاکنون حدود ۷ درصد در برابر دلار رشد کرده است. این عملکرد نسبتاً باثبات در حالی رقم خورده که رشد اقتصادی بریتانیا از ماه ژوئن متوقف شده و بودجه اخیر ضربه محسوسی به اعتماد مصرف‌کننده و بنگاه‌ها وارد کرده است. با این حال، پوند امروز جهشی قابل‌توجه را تجربه کرد؛ آن هم درست پس از آنکه بانک مرکزی انگلیس طبق انتظار نرخ بهره را کاهش داد. جفت‌ارز GBPUSD نزدیک به ۱۰۰ پیپ رشد کرد و به بالای ۱.۳۴۳۰ دلار رسید. این حرکت دو محرک اصلی داشت: نخست، افت غیرمنتظره تورم آمریکا و دوم، ماهیت «کاهش نرخ هاوکیش» بانک مرکزی انگلیس. رأی‌گیری ۵ به ۴ به نفع کاهش نرخ، برخلاف گمانه‌زنی‌ها درباره احتمال رأی ۶ به ۳، نشان داد که جناح هاوکیش همچنان نفوذ قابل‌توجهی در BOE دارد. دغدغه اصلی این گروه، رشد چسبنده دستمزدهاست؛ موضوعی که شواهد جدید نیز آن را تأیید می‌کند. برای نمونه، نظرسنجی اشتغال بخش خصوصی توسط فدراسیون استخدام و KPMG نشان می‌دهد رشد دستمزدها در ماه اخیر مجدداً افزایش یافته است. در نتیجه، کاهش نرخ بهره امروز تغییری در انتظارات بازار از مسیر نرخ‌های بهره بریتانیا ایجاد نکرد و همچنان تنها کمی بیش از یک کاهش نرخ برای سال آینده قیمت‌گذاری شده است. هم‌زمان، بازده اوراق دولتی بریتانیا در سررسیدهای کوتاه‌مدت افزایش یافته، زیرا بازار احتمال یک سلسله کاهش نرخ سریع را کنار گذاشته است؛ عاملی که به تقویت پوند کمک کرده است. تورم آمریکا؛ عدد نرم، داده بحث‌برانگیز در آمریکا، افت شاخص CPI از ۳.۱ درصد به ۲.۷ درصد؛ به‌همراه کاهش قابل‌توجه تورم هسته، بازارها را غافلگیر کرد. با این حال، پرسش‌هایی جدی درباره کیفیت داده‌ها مطرح است. زمان جمع‌آوری اطلاعات با پایان تعطیلی دولت هم‌زمان بوده و به‌ویژه مؤلفه مسکن (Shelter) تنها ۰.۱ درصد افزایش ماهانه را نشان می‌دهد؛ در حالی که میانگین رشد این بخش در ۹ ماه نخست سال نزدیک به ۰.۶ درصد بوده است. همین اختلاف، تردیدهایی را درباره پایداری این افت تورمی ایجاد کرده است. با وجود این تردیدها، بازار اوراق قرضه آمریکا واکنشی مثبت نشان داده و بازده اوراق خزانه‌داری کاهش یافته است. هم‌زمان، شاخص دلار به زیر میانگین متحرک ۱۰۰روزه سقوط کرده و سطح ۹۸ واحدی را آزمایش می‌کند. ✔️  بیشتر بخوانید: شاخص CPI چیست؟ چرا CPI برای معامله گران فارکس اهمیت دارد CPI نوامبر و احیای سناریوی کاهش نرخ فدرال رزرو برای بازار سهام، این گزارش حتی با وجود نقص‌های آماری؛ پیامی دلگرم‌کننده داشت: روند نزولی تورم همچنان برقرار است. این موضوع می‌تواند دست فدرال رزرو را برای ورود به یک چرخه طولانی‌تر کاهش نرخ بهره در سال ۲۰۲۶ بازتر کند؛ مسیری که با سیاست پولی سایر بانک‌های مرکزی متفاوت خواهد بود و یکی از دلایل فشار گسترده بر دلار در معاملات امروز به شمار می‌رود. بازگشت سهام و امید به «رالی بابانوئل» افت تورم، تصویری موسوم به «گلدیلاکس» از اقتصاد آمریکا ترسیم می‌کند: نه آن‌قدر داغ که فدرال رزرو را نگران کند و نه آن‌قدر سرد که رشد اقتصادی را تهدید کند. در همین چارچوب، بازار سهام آمریکا روز پنج‌شنبه جهش محسوسی را تجربه کرد و شاخص نزدک بیش از ۱.۳ درصد رشد داشت. سهام رشدی؛به‌ویژه شرکت‌های فناوری، معمولاً از کاهش نرخ بهره منتفع می‌شوند. پیش از این، امیدها به «رالی بابانوئل» در بازارها کمرنگ شده بود و شاخص‌های آمریکا از ابتدای ماه در محدوده منفی قرار داشتند. اما گزارش قدرتمند میکرون، جان تازه‌ای به روایت هوش مصنوعی بخشید و داده‌های CPI نیز مسیر را برای یک رشد پایان‌سالی هموار کرده است. شاید بابانوئل امسال کمی دیر به بازارهای مالی رسیده باشد، اما نشانه‌ها حاکی از آن است که هنوز بازارها را از قلم نینداخته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کمبود تراشه هوندا را به توقف تولید وادار کرد

هوندا قصد دارد در هفته‌های آینده تولید خودرو را در بخش‌هایی از ژاپن و چین متوقف کند؛ اقدامی که شکنندگی زنجیره تأمین جهانی خودرو را دوباره برجسته می‌کند و پرسش‌هایی تازه درباره وضعیت تقاضا در بازارهای کلیدی ایجاد می‌کند. این خودروساز ژاپنی اعلام کرد تولید در کارخانه‌های داخلی در تاریخ ۵ و ۶ ژانویه متوقف می‌شود و همچنین تولید در هر سه کارخانه مشترک «گوانگ‌چی–هوندا» در چین از ۲۹ دسامبر تا ۲ ژانویه تعلیق خواهد شد. هوندا دلیل اصلی این توقف‌ها را کمبود مداوم نیمه‌رساناها عنوان کرده است؛ نشانه‌ای از اینکه اختلالات زنجیره تأمین تراشه همچنان بر برنامه‌های تولید اثر می‌گذارد. این تصمیم در حالی اتخاذ شده که هوندا پیش‌تر اعلام کرده بود تولید از اواخر نوامبر به حالت عادی بازمی‌گردد. اما تعلیق جدید نشان می‌دهد محدودیت‌های عرضه هنوز حل نشده و روند بازگشت به ظرفیت کامل را پیچیده کرده است. در عین حال، این توقف‌ها ممکن است توجه‌ها را به وضعیت تقاضا نیز جلب کند. تقاضای خودرو در بخش‌هایی از آسیا به دلیل هزینه‌های بالاتر وام، احتیاط مصرف‌کنندگان و ضعف رشد اقتصادی کاهش یافته است. در چنین شرایطی، توقف موقت تولید می‌تواند به مدیریت موجودی‌ها و هماهنگی بهتر تولید با فروش کمک کند. هرچند هوندا مستقیماً به ضعف تقاضا اشاره نکرده، اما هم‌پوشانی مشکلات عرضه و شرایط سخت‌تر تقاضا نشان می‌دهد این توقف‌ها ممکن است بخشی از یک بازتنظیم گسترده‌تر باشد. این خبر بر احساسات بازار اثر گذاشت و سهام هوندا در معاملات توکیو حدود ۱.۵٪ افت کرد. این واکنش نشان‌دهنده نگرانی از آن است که محدودیت‌های عرضه و تقاضای ضعیف می‌تواند سودآوری صنعت خودرو را در سال ۲۰۲۶ تحت فشار نگه دارد. چین همچنان یکی از بازارهای کلیدی هوندا از نظر فروش و تولید است و توقف کارخانه‌های مشترک در این کشور اهمیت ویژه‌ای دارد. این رویداد بار دیگر نشان می‌دهد خودروسازان جهانی همچنان در معرض ریسک‌های عرضه و تقاضا قرار دارند، حتی با وجود تلاش برای تمرکز بر مدل‌های پربازده و تنظیم ترکیب تولید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن بر لزوم روابط سازنده با چین تأکید کرد

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد که ژاپن باید روابط سازنده و باثباتی با چین ایجاد کند. او تأکید کرد که اظهاراتش درباره تایوان تغییری در موضع رسمی ژاپن ایجاد نمی‌کند. تاکایچی چین را «همسایه‌ای مهم» توصیف کرد و گفت توکیو به گفت‌وگو و ارتباط مستمر با پکن ادامه خواهد داد. او همچنین گفت ژاپن باید در شرایط عدم‌قطعیت زنجیره تأمین، روابط خود با متحدان را تقویت کند. در بخش دیگری از سخنانش، تاکایچی اعلام کرد دولت قصد دارد بودجه سال مالی آینده را در ۲۶ دسامبر برای تصویب به کابینه ارائه کند. او تأکید کرد آنچه ژاپن نیاز دارد ریاضت مالی نیست، بلکه هزینه‌کرد فعال برای تقویت رقابت‌پذیری اقتصادی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر