TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازار در دوراهی سرنوشت‌ساز

بیت‌کوین همچنان در محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار نوسان می‌کند؛ کاهش ورود سرمایه به ETFها و افزایش برداشت سود، فشار مضاعفی بر روند صعودی وارد کرده است. در این میان، بازار مشتقات با حضور پررنگ قراردادهای آتی و اختیار معامله، نقش اصلی در ایجاد تعادل و جهت‌دهی به روند بازار را بر عهده دارد.عبور از سطح ۱۱۴ هزار دلار کلید صعود است، در حالی‌ که از دست دادن سطح ۱۰۸ هزار دلار می‌تواند فشار بیشتری به بازار وارد کند. خلاصه متن بیت‌کوین پس از اصلاح از سقف تاریخی ماه آگوست، همچنان در محدوده‌ی «شکاف نقدینگی» ۱۱۰ تا ۱۱۶ هزار دلار باقی مانده است. جهش از سطح ۱۰۷ هزار دلار با خریدهای در کف (Dip Buying) حمایت شد، اما فشار فروش از سوی هولدرهای کوتاه‌مدت تاکنون مانع از تداوم مومنتوم صعودی شده است. برداشت سود توسط هولدرهای ۳ تا ۶ ماهه و ثبت زیان از سوی خریداران اخیر در سقف قیمتی، فشار فروش در بازار ایجاد کرده است. تداوم روند صعودی نیازمند تثبیت قیمت بالای ۱۱۴ هزار دلار است تا اعتماد دوباره شکل بگیرد و جریان ورودی سرمایه تقویت شود. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهشی قرار گرفته است. در همین حال، جریان ورودی و خروجی ETFها به حدود ۵۰۰ بیت‌کوین در روز کاهش یافته که این موضوع تقاضای «سیستم مالی سنتی» (TradFi) را که پیش‌تر در ماه‌های مارس و دسامبر ۲۰۲۴ عامل رشد بود، تضعیف کرده است. با تضعیف تقاضای اسپات، بازار مشتقات به موتور اصلی حرکت تبدیل شده است. نرخ پایه (Futures Basis) و حجم قراردادهای آتی متعادل مانده و رشد اوپن اینترست (Open Interest) در آپشن‌ها نشان از ساختاری با مدیریت ریسک بالاتر دارد. بازار اکنون در نقطه‌ی سرنوشت‌ساز ایستاده است؛ بازپس‌گیری سطح ۱۱۴ هزار دلار می‌تواند جرقه‌ی مومنتوم تازه باشد، در حالی که شکست حمایت ۱۰۸ هزار دلار، خطر حرکت به سمت محدوده‌ی حمایتی بعدی در حوالی ۹۳ هزار دلار را افزایش می‌دهد.   نوسان درگپ قیمتی پس از سقف تاریخی نیمه‌ی آگوست، مومنتوم بازار به‌تدریج تضعیف شد و بیت‌کوین را به زیر «بهای تمام‌شده» خریداران اخیری که در سقف قیمتی خرید کرده بودند، کشاند و دوباره به محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار یا همان «شکاف نقدینگی» بازگرداند. از آن زمان تاکنون، قیمت در این بازه نوسان داشته و به‌تدریج با توزیع مجدد عرضه، این محدوده در حال پر شدن است. پرسش کلیدی اکنون این است که آیا این وضعیت نشان‌دهنده‌ی یک دوره‌ی تثبیت سالم است یا آغاز مرحله‌ی عمیق‌تری از اصلاح. همان‌طور که در شاخص «توزیع بهای تمام‌شده» (Cost Basis Distribution) یا( CBD)که نشان می‌دهد عرضه در چه سطوح قیمتی آخرین بار خریداری شده،  مشخص است، جهش از سطح ۱۰۸ هزار دلار با فشار خرید آشکار در آنچین همراه بوده است؛ ساختاری مشابه خرید در کف (Buy-the-Dip) که به تثبیت بازار کمک کرد. این گزارش پویایی‌های سمت فروش و مومنتوم را در شاخص‌های آنچین و آفچین بررسی می‌کند و نیروهایی را برجسته می‌سازد که به احتمال زیاد حرکت بعدی و تعیین‌کننده‌ی بیت‌کوین برای خروج از این محدوده را رقم خواهند زد. ترسیم نواحی عرضه برای شروع ابتدا بهای تمام‌شده‌ی نواحی پیرامون قیمت فعلی را ترسیم می‌کنیم؛ چرا که این سطوح معمولاً به‌عنوان نقاط مرجع برای حرکات کوتاه‌مدت قیمت عمل می‌کنند. بر اساس «نمودار توزیع بهای تمام‌شده» (CBD Heatmap)، سه گروه متمایز از سرمایه‌گذاران در حال حاضر مسیر حرکت قیمت را شکل می‌دهند: خریداران سقف  (top buyers)در سه ماه گذشته، با بهای تمام‌شده‌ی نزدیک به ۱۱۳٫۸ هزار دلار. خریداران کف (Dip-buyers)در ماه گذشته، متمرکز در حوالی ۱۱۲٫۸ هزار دلار. هولدرهای کوتاه‌مدت طی شش ماه اخیر، در حدود ۱۰۸٫۳ هزار دلار. این سطوح محدوده‌ی معاملاتی کنونی را تعریف می‌کنند. بازپس‌گیری سطح ۱۱۳٫۸ هزار دلار، خریداران سقف را دوباره وارد سود می‌کند و می‌تواند سوختی برای ادامه‌ی روند صعودی باشد. در مقابل، شکست سطح ۱۰۸٫۳ هزار دلار، ریسک بازگشت هولدرهای کوتاه‌مدت به محدوده‌ی زیان را افزایش می‌دهد؛ امری که می‌تواند فشار فروش تازه‌ای ایجاد کرده و مسیر را برای آزمایش ناحیه‌ی حمایتی بعدی در محدوده‌ی ۹۳ هزار دلار باز کند. برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه پس از شناسایی نواحی عرضه‌ی پیرامون قیمت فعلی که محدوده‌ی بازار را شکل می‌دهند، اکنون به بررسی رفتار گروه‌های مختلف هولدرها در جریان بازگشت قیمت از ۱۰۸ هزار تا ۱۱۴ هزار دلار می‌پردازیم. در حالی‌ که خریداران کف (Dip-buyers) نقش حمایتی ایفا کردند، فشار اصلی فروش از سوی هولدرهای کوتاه‌مدت باتجربه ایجاد شد. گروه هولدرهای ۳ تا ۶ ماهه به‌طور میانگین روزانه حدود ۱۸۹ میلیون دلار (بر مبنای میانگین متحرک ۱۴ روزه) سود شناسایی کرده‌اند که تقریباً ۷۹ درصد از کل سود هولدرهای کوتاه‌مدت را شامل می‌شود. این داده‌ها نشان می‌دهد سرمایه‌گذارانی که طی اصلاح قیمتی فوریه تا می (اسفند تا خرداد) وارد بازار شده بودند، از جهش اخیر برای سیو سود استفاده کرده‌اند؛ امری که فشار مخالف قابل‌توجهی در برابر روند صعودی ایجاد کرده است. خریداران سقف اخیر در حال شناسایی زیان علاوه بر برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه، خریداران درسقف اخیر نیز با شناسایی زیان در جریان همان بازگشت قیمت، فشار مضاعفی بر بازار وارد کردند. گروه هولدرهای تا ۳ ماه اخیر، روزانه تا ۱۵۲ میلیون دلار زیان شناسایی کرده‌اند (بر مبنای میانگین متحرک ۱۴ روزه). این رفتار مشابه دوره‌های تنش قبلی در آوریل ۲۰۲۴ و ژانویه ۲۰۲۵ است، زمانی که خریداران سقف در همان سبک، مجبور به خروج از بازار شدند. برای از سرگیری روند صعودی میان‌مدت، تقاضا باید به اندازه‌ای قوی باشد که بتواند این زیان‌ها را جذب کند. تایید این موضوع زمانی حاصل می‌شود که قیمت بالای ۱۱۴ هزار دلار تثبیت شود، اعتماد را بازگردانده و جریان ورودی سرمایه تازه را تحریک کند. نقدینگی در جذب فشار فروش با وجود فشار ناشی از برداشت سود و شناسایی زیان، گام بعدی ارزیابی این است که آیا نقدینگی جدید به اندازه کافی قوی هست که بتواند این فروشندگان را جذب کند یا خیر. سود تحقق‌یافته خالص (Net Realized Profit)، به‌عنوان سهمی از ارزش بازار، این معیار را ارائه می‌دهد. میانگین متحرک ۹۰ روزه این شاخص در جریان روند صعودی آگوست به ۰٫۰۶۵٪ رسید و از آن زمان در مسیر نزولی قرار گرفته است. هرچند این مقدار نسبت به سقف کمتر شده، اما سطح کنونی همچنان بالا باقی مانده و نشان می‌دهد که جریان ورودی سرمایه هنوز از بازار حمایت می‌کند. تا زمانی که قیمت بالای ۱۰۸ هزار دلار تثبیت شود، چشم‌انداز نقدینگی همچنان مثبت است. با این حال سقوط عمیق‌تر می‌تواند این جریان‌های ورودی را تخلیه کرده و مانع از ادامه‌ی روندهای صعودی شود. کاهش شتاب جریان سرمایه از سیستم مالی سنتی علاوه بر جریان‌های آنچین، ارزیابی تقاضای خارجی از طریق ETFها نیز حیاتی است، چرا که این ابزارها نقش مهمی در این چرخه‌ی بازار ایفا کرده‌اند. از اوایل آگوست، جریان خالص ETFهای اسپات آمریکا به شدت کاهش یافته و اکنون در حدود ۵۰۰ بیت‌کوین در روز (میانگین متحرک ۱۴ روزه) نوسان می‌کند. این میزان بسیار پایین‌تر از شدت ورود سرمایه‌ای است که پیش‌تر روندهای صعودی چرخه‌ی فعلی را حمایت می‌کرد، و کاهش مومنتوم سرمایه‌گذاران سیستم مالی سنتی  را نشان می‌دهد. با توجه به نقش محوری ETFها در تقویت روند صعودی، کند شدن این جریان ساختار کنونی بازار را شکننده‌تر می‌کند. بازارمشتقات در مرکز توجه با تضعیف نقدینگی آنچین و کاهش تقاضای ETF، تمرکز اکنون به سمت بازار مشتقات معطوف شده است؛ بازاری که معمولاً هنگامی‌که جریان اسپات ضعیف می‌شود، روند کلی را تعیین می‌کند. شاخص Volume Delta Bias، که میزان اختلاف بین خرید و فروش کل معاملات نسبت به ۹۰ روز اخیر را نشان می‌دهد، در جریان بازگشت قیمت از ۱۰۸ هزار دلار افزایش یافت و نشان‌دهنده‌ی کاهش فشار فروش در صرافی‌هایی مانند بایننس و بای‌بیت بود. این امر حاکی از آن است که معامله‌گران قراردادهای آتی به جذب فشار فروش اخیر کمک کرده‌اند. در ادامه، تحولات موقعیت‌های مشتقات برای هدایت بازار در این محیط کم‌نقدینگی اسپات، اهمیت حیاتی خواهد داشت. بازار قراردادهای آتی متعادل شده با بررسی دقیق‌تر قراردادهای آتی، می‌توان دید که بازار متعادل به نظر می‌رسد و نشانه‌ای از هیجان بیش از حد ندارد. نرخ پایه سالانه‌ی قراردادهای آتی سه‌ماهه (3-month annualized futures basis) با وجود افزایش قیمت، همچنان زیر ۱۰٪ باقی مانده است؛ این نشان می‌دهد که معامله‌گران هنوز با اهرم معامله می‌کنند، اما به حدی افراطی نرسیده‌اند که معمولاً باعث لیکویید شدن موقعیت‌ها شود.این وضعیت حکایت از ساختاری سالم‌تر دارد که با روند انباشت (Accumulation) بیشتر همخوانی دارد تا سفته‌بازی (Speculation). حجم معاملات قراردادهای آتی دائمی(Perpetual futures) نیز همچنان پایین باقی مانده است، که با کاهش معمول پس از دوره‌های سقف هیجانی همخوانی دارد. نبود جهش‌های ناگهانی در استفاده از اهرم، نشان می‌دهد که این صعود بر پایه‌ای ثابت و پایدار شکل گرفته و ناشی از هیجان یا سفته‌بازی بیش از حد نیست.   نقش فزاینده آپشن‌ها در مدیریت ریسک در نهایت بازار آپشن‌ها دیدگاه بیشتری درباره‌ی نحوه‌ی مدیریت ریسک و شکل‌دهی به موقعیت‌ها توسط فعالان بازار ارائه می‌دهد. اوپن اینترست آپشن‌های بیت‌کوین به بالاترین سطح خود رسیده است و نشان‌دهنده‌ی اهمیت روزافزون این ابزارهاست. با وجود دسترسی اسپات از طریق ETFها، بسیاری از نهادهای مالی ترجیح می‌دهند از آپشن‌ها برای مدیریت ریسک استفاده کنند، از جمله از طریق اختیار فروش محافظتی (حق فروش دارایی برای محدود کردن زیان)، فروش اختیار خرید با پوشش (Covered Calls) یا ساختارهای با ریسک تعریف‌شده. کاهش نوسان ضمنی نوسان ضمنی (Implied Volatility) همچنان در حال کاهش است که نشانه‌ای از بازار بیشتر بالغ و نقدشونده محسوب می‌شود. فروش نوسان (Volatility Selling)، که یک استراتژی رایج در سیستم مالی سنتی است، فشار نزولی پایدار بر میزان نوسان مورد انتظارایجاد کرده و باعث شده حرکت‌های قیمت نسبت به چرخه‌های گذشته ثبات بیشتری داشته باشند. ترکیب اوپن اینترست  نشان‌دهنده‌ی تمایل واضح بازار به اختیار خرید (Calls) نسبت به اختیار فروش (Puts) است، به‌ویژه در دوره‌هایی که بازار در حال شکل‌دهی سقف قیمتی است. این موضوع نشان می‌دهد که بازار گرایش صعودی دارد، در حالی که هم‌زمان ریسک نزولی نیز مدیریت می‌شود. این پویایی‌ها در کنار هم حاکی از ساختار بازار سالم‌تر و مدیریت‌شده از نظر ریسک هستند که می‌تواند شدت حرکت‌های هیجانی صعودی و نزولی آینده را کاهش دهد. نتیجه‌گیری بازار بیت‌کوین در حال حاضر با تعادلی حساس بین فشار فروش و کاهش جریان‌های ورودی تعریف می‌شود. برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه، همراه با شناسایی زیان توسط خریداران سقف اخیر، مانع از ادامه‌ی مومنتوم صعودی شده و محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار را به میدان نبرد اصلی بازار تبدیل کرده است. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهش است، در حالی که جریان‌های ETF که زمانی ستون اصلی روند صعودی این چرخه بودند شدت خود را از دست داده‌اند. در نتیجه، بازار مشتقات اهمیت بیشتری یافته است و فعالیت قراردادهای آتی و آپشن به جذب فشار فروش و جهت‌دهی به قیمت کمک می‌کند. خوشبختانه نرخ پایه قراردادهای آتی و موقعیت‌های آپشن نشان‌دهنده‌ی ساختار متعادل‌تر نسبت به دوره‌های هیجانی گذشته هستند و حکایت از بازاری دارند که بر پایه‌ای محکم‌تر حرکت می‌کند. در ادامه توانایی بازپس‌گیری و تثبیت قیمت بالای ۱۱۴ هزار دلار برای بازگرداندن اعتماد و جذب جریان‌های ورودی تازه حیاتی خواهد بود. عدم تحقق این امر، ریسک فشار دوباره بر هولدرهای کوتاه‌مدت را با سطوح کلیدی ۱۰۸ هزار و در نهایت ۹۳ هزار دلار به‌عنوان حمایت‌های مهم افزایش می‌دهد. به‌طور خلاصه بیت‌کوین اکنون در یک نقطه‌ی سرنوشت‌ساز قرار دارد؛ حمایت مشتقات ساختار بازار را حفظ می‌کند، در حالی که تقاضای گسترده‌تر باید تقویت شود تا موج صعودی بعدی پایدار شکل بگیرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

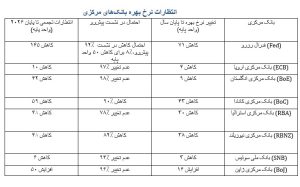
انتظارات نرخ بهره پس از رویدادهای هفته منتهی به ۱۲ سپتامبر

ما شاهد تجدیدنظر قابل‌توجهی در قیمت‌گذاری نبودیم، اما انتظارات تثبیت شدند. بزرگ‌ترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از داده‌های PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبوده‌اند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره می‌تواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدل‌های قیمتی همچنان دلار را گران نشان داد

اثر ترکیبی سیاست پولی هاوکیش  بانک مرکزی اروپا و داده‌های آمریکا (تورم هسته مطابق اجماع و جهش در مدعیان اولیه بیکاری) باعث شد که اختلاف نرخ‌های کوتاه‌مدت یورو-دلار به کمترین سطح در یک سال اخیر برسد. نرخ نقدی تنها بخشی از این حرکت را دنبال کرده و ما (تیم تحلیل ING) ریسک‌های صعودی بیشتری را برای جفت‌ارز EURUSD در کوتاه‌مدت پیش‌بینی می‌کند. همچنین، پیش‌نمایش‌هایی برای نشست‌های هفته آینده فدرال رزرو و بانک مرکزی نروژ منتشر کرده‌ایم. دلار آمریکا: سه کاهش نرخ تأیید شد گزارش شاخص قیمت مصرف‌کننده آمریکا در روز گذشته اندکی بالاتر از انتظار بود؛ تورم سرفصل ۰.۴ درصد ماهانه رشد کرد، در حالی‌ که نرخ هسته (Core CPI) مطابق انتظار ۰.۳ درصد افزایش یافت. نکته کلیدی این است که تأثیر تعرفه‌ها محدود بوده است. افزایش قیمت‌ها عمدتاً ناشی از کرایه خطوط هوایی، خودروهای دست دوم، اجاره مسکن، مواد غذایی و انرژی بود، در حالی‌ که بخش‌های سرگرمی و مراقبت‌های پزشکی کاهش داشتند. جالب آنکه، کالاهای هسته‌ای (به‌جز خودرو) تنها ۰.۱ درصد رشد کردند که نشان می‌دهد شرکت‌ها در حال حاضر هزینه‌های تعرفه‌ای را در حاشیه سود خود جذب کرده‌اند؛ موضوعی که با داده‌های خدمات تجاری در شاخص قیمت تولید‌کننده PPI نیز همخوانی دارد. البته مشخص نیست که این فشار بر سودآوری در آینده پایدار باشد، اما فعلاً بازارها این داده‌ها را به‌عنوان تأیید شرط‌بندی‌های انبساطی (داویش) فدرال رزرو تلقی کرده‌اند. اعتبار بیشتری نیز از سمت بازار کار به این دیدگاه داده شد. آمار مدعیان اولیه بیکاری به‌طور غیرمنتظره از ۲۳۶ هزار به ۲۶۳ هزار نفر در هفته منتهی به ۶ سپتامبر جهش کرد؛ بالاترین رقم از اکتبر ۲۰۲۱. این امر می‌تواند نشانه‌ای از افزایش اخراج‌ها در شرایطی باشد که استخدام هم‌اکنون نیز ضعیف است. در پیش‌نمایش نشست چهارشنبه آینده کمیته فدرال بازار آزاد (FOMC)، ما (ING) با اجماع بازار هم‌نظر هستیم و انتظار یک کاهش ۲۵ نقطه پایه نرخ بهره را داریم؛ که به‌دنبال آن در ماه‌های اکتبر و دسامبر نیز کاهش‌های مشابهی رخ دهد. بازتسعیر انبساطی مبتنی بر داده‌ها اکنون سه کاهش نرخ را به‌طور قطعی به سناریوی اصلی بازار تبدیل کرده است (۷۲ نقطه پایه تا پایان دسامبر قیمت‌گذاری شده است). کاهش دیروز دلار روی کاغذ چشمگیر به نظر می‌رسید، اما مدل ما (تیم تحلیل ING) نشان می‌دهد که دلار در مقایسه با نوسانات اخیر نرخ‌های کوتاه‌مدت در برابر اغلب ارزهای گروه ۱۰ همچنان گران است. ما انتظار داریم با شروع کاهش نرخ‌ها از سوی فدرال رزرو، دلار تضعیف شود؛ حتی اگر این کاهش‌ها پیشاپیش در بازار قیمت‌گذاری شده باشد؛ زیرا هزینه‌های تأمین مالی ارزان‌تر می‌تواند فروش دلار برای پوشش ریسک را بیشتر تشویق کند. امروز، داده نظرسنجی‌های دانشگاه میشیگان منتشر خواهد شد و نگاه‌ها به انتظارات تورمی دوخته شده است که در حال حاضر برای یک‌سال آینده ۴.۸ درصد و برای دوره ۵ تا ۱۰ ساله ۳.۵ درصد است. توازن ریسک‌ها برای دلار همچنان متمایل به سمت نزولی است. یورو: لاگارد بر «جایگاه خوب» تأکید کرد نشست دیروز بانک مرکزی اروپا پرخبرتر از آن بود که انتظار داشتیم. پس از واکنش اولیه انبساطی (داویش) بازار به بیانیه (احتمالاً به دلیل بازبینی اندک نزولی پیش‌بینی تورم ۲۰۲۷)، یورو به‌دنبال سخنان هاوکیش کریستین لاگارد جهش کرد. اکنون ریسک‌های رشد «متعادل‌تر» ارزیابی می‌شوند و به‌طور جدی اعلام شد که روند کاهش تورم در منطقه یورو پایان یافته است. هم‌زمان، لاگارد از بیان هرگونه اظهارنظر جنجالی درباره اوراق قرضه فرانسه پرهیز کرد که ما آن را یک ریسک انبساطی (داویش) بزرگ می‌دانستیم. به‌طور کلی، پیام ضمنی به بازار این بود که هیچ دلیلی برای ادامه قیمت‌گذاری کاهش‌های بیشتر نرخ بهره وجود ندارد. در واقع، احتمال (Implied Probability) کاهش بیشتر نرخ‌ها پس از نشست خبری لاگارد به زیر ۵۰ درصد افت کرد و این موضوع حمایت محکمی برای صعود یورو از منظر نرخ‌ها ایجاد کرد. اگرچه نمی‌توان احتمال بازگشت فضای انبساطی را به‌طور کامل رد کرد – به‌ویژه در شرایطی که تعرفه‌ها، یورو قوی، یا ریسک‌های ژئوپلیتیکی و بدهی حاکمیتی ممکن است سیاست‌های آینده را تحت تأثیر قرار دهند – اما دیدگاه اصلی ما (تیم تحلیل ING) همچنان با انتظارات بازار هم‌سو است: بانک مرکزی اروپا کاهش نرخ‌ها را به پایان رسانده است. اثر ترکیبی موضع هاوکیش بانک مرکزی اروپا و جهش آمار مدعیان بیکاری آمریکا موجب شد که اختلاف نرخ بهره دوساله یورو-دلار به منفی ۱۱۰ نقطه پایه برسد؛ سطحی نزدیک به سپتامبر ۲۰۲۴، زمانی که فدرال رزرو ۵۰ نقطه نرخ بهره را کاهش داده بود. اگرچه این اختلاف همچنان حدود ۳۵ نقطه پایه بیشتر از زمانی است که EURUSD در این سطوح چهار سال پیش معامله می‌شد، اما پریمیوم ریسک ضمنی دلار در افق میان‌مدت به‌طور قابل‌توجهی کاهش یافته و این امر افزایش بیشتر EURUSD را عملی‌تر کرده است. شکست سطح ۱.۱۸۰ در کوتاه‌مدت اکنون محتمل به نظر می‌رسد. پوند: در انتظار داده‌های کلیدی با وجود تقویت یورو تحت تأثیر سیاست‌های بانک مرکزی اروپا، پوند توانسته جایگاه خود را حفظ کند. و در شرایط واگرایی سیاست‌های پولی، نرخ EURGBP را نمی‌توان ارزان دانست. امروز صبح برخی داده‌های اقتصادی بریتانیا برای ماه ژوئیه منتشر شد. تولید ناخالص داخلی ماهانه مطابق پیش‌بینی بود (۰ درصد ماهانه، ۰.۲ درصد سه‌ماهه در مقابل سه‌ماهه)، اما تولیدات صنعتی و تولیدات بخش ساخت به‌طور غیرمنتظره‌ای کاهش یافت. هیچ‌کدام از این داده‌ها تأثیر قابل‌توجهی بر سیاست‌های بانک مرکزی انگلیس ندارند. هفته آینده با انتشار داده‌های اشتغال و تورم شلوغ خواهد بود؛ دیدگاه ما (تیم تحلیل ING) درباره بانک مرکزی انگلیس (کاهش نرخ در نوامبر) انبساطی‌تر از بازار است و ما ریسک‌های صعودی برای EURGBP پیش‌بینی می‌کنیم. اما تا زمان انتشار این داده‌ها، احتمالاً EURGBP ترجیح می‌دهد در محدوده پایین ۰.۸۶ تا ۰.۸۷ باقی بماند تا اینکه به سمت بالاتر حرکت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نمایندگان حزب کارگر بریتانیا نسبت به رهبری استارمر ابراز تردید کرده‌اند

بر اساس گزارش فایننشال تایمز، تعداد فزاینده‌ای از نمایندگان حزب کارگر بریتانیا نسبت به رهبری استارمر ابراز تردید کرده‌اند. این تردیدها در پی چالش‌های داخلی، شکست‌های سیاسی و نارضایتی از جهت‌گیری‌های حزب افزایش یافته‌اند. برخی نمایندگان معتقدند که استارمر نتوانسته انتظارات پس از پیروزی انتخاباتی را برآورده کند و حزب را به‌سمت تغییرات ملموس هدایت کند. زمزمه‌هایی درباره احتمال رقابت داخلی برای رهبری حزب نیز در حال شکل‌گیری است، به‌ویژه در میان جناح‌های چپ‌گرای حزب که خواهان بازگشت به اصول اجتماعی‌تر هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تورمی بریتانیا در ماه اوت به ۳.۶٪ افزایش یافته است

بر اساس نظرسنجی مشترک بانک مرکزی انگلستان و مؤسسه ایپسوس، انتظارات تورمی مردم بریتانیا برای ۱۲ ماه آینده در ماه اوت به ۳.۶٪ افزایش یافته است؛ این رقم در ماه قبل ۳.۲٪ بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی گفت پوند نقدشوندگی کمتری دارد

به‌گفته تحلیل‌گران ارزی بانک مورگان استنلی، پوند انگلیس نسبت به جریان‌های بزرگ سرمایه‌گذاری حساس‌تر از ین ژاپن و یورو عمل می‌کند و رفتار معاملاتی آن بیشتر شبیه ارزهای کم‌نقدشونده است. بر اساس بررسی‌های این بانک، ین و یورو قادرند معاملات یک میلیارد دلاری را بدون تغییر قابل‌توجه در قیمت جذب کنند، در حالی که پوند در برابر چنین حجم‌هایی نوسان بیشتری نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خزانه‌داری آمریکا از ۱۲ تا ۱۸ سپتامبر به اسپانیا و بریتانیا سفر می‌کند

وزارت خزانه‌داری ایالات متحده اعلام کرد که «اسکات بسنت»، وزیر خزانه‌داری، از تاریخ ۱۲ تا ۱۸ سپتامبر به اسپانیا و بریتانیا سفر خواهد کرد تا در نشست‌های دوجانبه شرکت کند. در مادرید، بسنت با معاون نخست‌وزیر چین، «هه لیفِنگ» و دیگر مقامات ارشد دیدار خواهد داشت تا درباره مسائل امنیتی، اقتصادی و تجاری گفت‌وگو کند. محور مذاکرات شامل پلتفرم TikTok و همکاری در زمینه مقابله با پول‌شویی خواهد بود. او همچنین با مقامات دولت اسپانیا درباره روابط دوجانبه آمریکا و اسپانیا گفت‌وگو خواهد کرد. در ادامه سفر، بسنت به بریتانیا خواهد رفت تا به رئیس‌جمهور ترامپ در دیدار رسمی با پادشاه چارلز ملحق شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت‌های OpenAI و Nvidia قصد دارند در مراکز داده بریتانیا سرمایه‌گذاری کنند

شرکت‌های OpenAI و Nvidia قصد دارند سرمایه‌گذاری گسترده‌ای در زمینه زیرساخت مراکز داده در بریتانیا انجام دهند. این پروژه با همکاری شرکت Nscale Global Holdings مستقر در لندن اجرا خواهد شد و هدف آن توسعه ظرفیت پردازشی برای پشتیبانی از نسل جدید مدل‌های هوش مصنوعی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر بریتانیا گفت سفیر این کشور در آمریکا باید برکنار شود

در پی جنجال‌های گسترده پیرامون ارتباطات گذشته پتر مندلسون با جفری اپستین، نخست‌وزیر بریتانیا از وزیر امور خارجه خواسته است که روند کنار گذاشتن او از سمت سفیر بریتانیا در واشنگتن را آغاز کند. مندلسون که از سوی دولت حزب کارگر به این سمت منصوب شده بود، در روزهای اخیر با انتشار اسناد و تصاویر مربوط به ارتباط نزدیکش با اپستین، با فشارهای سیاسی و رسانه‌ای گسترده‌ای مواجه شده است. در حالی که برخی اعضای دولت همچنان از او حمایت می‌کنند، بسیاری از نمایندگان پارلمان و قربانیان اپستین خواستار برکناری فوری او شده‌اند. نخست‌وزیر در جلسه پارلمان تأکید کرده است که «قربانیان باید در اولویت باشند» و هرگونه ارتباط با چهره‌های جنجالی گذشته باید با شفافیت و مسئولیت‌پذیری پاسخ داده شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا اوراق قرضه ۲۰۳۲ را با تقاضای بالا فروخت

دولت بریتانیا در آخرین مزایده اوراق قرضه دولتی، ۱ میلیارد پوند اوراق با نرخ بهره اسمی اوراق ۴.۲۵٪ و سررسید در سال ۲۰۳۲ را به فروش رساند. نسبت پوشش تقاضا (Bid-to-Cover) در این مزایده به ۳.۷۲ برابر رسید که نسبت به مزایده قبلی با نسبت ۳.۱۰ برابر افزایش یافته است. میانگین بازدهی اوراق ۴.۲۰۶٪ بود که نسبت به بازدهی قبلی ۴.۵۱۷٪ کاهش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده تورم امروز به آزمونی مهم برای دلار تبدیل می‌شود

پس از انتشار ضعیف شاخص تولیدکننده (PPI) در روز گذشته، احتمال اینکه شاخص قیمت مصرف‌کننده (CPI) هسته‌ امروز آمریکا بالاتر از پیش‌بینی اجماع ۰.۳٪ ماهانه باشد، کاهش یافته است. ما انتظار داریم پس از انتشار امروز، اطمینان بیشتری نسبت به سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال شکل بگیرد و دلار آمریکا ضعیف‌تر شود. در منطقه یورو، نشست بانک مرکزی اروپا (ECB) احتمالاً تأثیر چندانی بر بازار فارکس نخواهد داشت و تنها ریسک‌های نزولی جزئی برای یورو وجود دارد. ژئوپلیتیک همچنان در حاشیه مانده است. دلار آمریکا: انتظار برای رشد ۰.۳٪ ماهانه در CPI هسته‌ نوسانات بازار فارکس از ابتدای ماه کمی افزایش یافته است، اما همچنان بسیار پایین‌تر از سطوح بهار و حتی اوایل ماه اوت قرار دارد. افزایش ریسک‌های ژئوپلیتیکی در خاورمیانه (حمله اسرائیل به قطر) و اروپا (سرنگونی پهپادهای روسی در لهستان) نتوانسته واکنش بزرگی در بازار فارکس ایجاد کند. به نظر می‌رسد بازارها این رویدادها را به‌عنوان تهدیدی جدی برای تشدید تنش‌ها تلقی نمی‌کنند. در این مرحله، داده‌های اقتصادی آمریکا همچنان اصلی‌ترین محرک احتمالی یک شوک بزرگ‌تر در نوسانات فارکس هستند. امروز داده‌های شاخص قیمت مصرف‌کننده آمریکا (CPI ماه اوت) منتشر می‌شود و ما مانند اجماع بازار انتظار داریم عدد هسته‌ ۰.۳٪ ماهانه باشد. دیروز شاخص قیمت تولیدکننده آمریکا (PPI) به‌طور محسوسی ضعیف بود و هم شاخص کل و هم هسته‌ ۰.۱-٪ ماهانه افت کردند. همچنین ارقام ماه ژوئیه با بازنگری ۰.۲ واحد درصد کاهش یافت و اکنون رشد ۰.۷٪ ماهانه نشان می‌دهد، در حالی که پیش‌تر ۰.۹٪ گزارش شده بود. عامل اصلی این تغییر، کاهش شدید ۱.۷-٪ ماهانه در «خدمات تجاری» بود – معیاری که به‌عنوان نماینده حاشیه سود شرکت‌ها در نظر گرفته می‌شود. این امر نشان می‌دهد که شرکت‌ها در حال حاضر افزایش هزینه‌های ناشی از تعرفه‌ها را جذب کرده‌اند و آن را به مصرف‌کنندگان منتقل نکرده‌اند. این رفتار می‌تواند بازتابی از احتیاط نسبت به چشم‌انداز تقاضای نهایی یا یک استراتژی آگاهانه برای اجتناب از افزایش قیمت و ریسک واکنش منفی عمومی یا سیاسی باشد. در هر صورت، این موضوع اعتماد بیشتری ایجاد می‌کند که چاپ آتی CPI از ۰.۳٪ ماهانه فراتر نرود و همین امر می‌تواند شرط‌بندی‌ها روی سه کاهش ۲۵ واحد پایه نرخ بهره فدرال رزرو تا پایان سال را تقویت کند. مگر اینکه امروز شاهد کاهش چشمگیرتر از انتظار در تورم باشیم، گمانه‌زنی درباره کاهش ۵۰ واحد پایه در هفته آینده مهار خواهد شد. ما معتقدیم ریسک‌ها امروز به سمت تضعیف دلار متمایل‌اند، زیرا داده‌های نسبتاً ملایم CPI می‌تواند مجوز ورود دوباره به موقعیت‌های فروش دلار را صادر کند که احتمالاً برخی سرمایه‌گذاران پیش از انتشار داده‌ها آن‌ها را کنار گذاشته بودند. بانک مرکزی اروپا (ECB): ریسک محدود از نشست امروز همان‌طور که گفته شد، بازارها نگرانی زیادی از رویدادهای لهستان نشان نداده‌اند. زلوتی (ارز کشور لهستان)  امروز صبح کمی تحت فشار قرار گرفت، اما تنها ۰.۶٪ در برابر دلار و ۰.۴٪ در برابر یورو از دست داده است. یکی دیگر از معیارهای ژئوپلیتیکی اروپا – یعنی جفت‌ارز EURCHF – حتی پس از اظهارات انبساطی بانک ملی سوئیس روز گذشته، روند صعودی داشته است. رویکرد بازار به وضعیت اوکراین-روسیه همچنان محتاطانه اما نسبتاً خوش‌بینانه باقی مانده است؛ زیرا سودهای ارزهای پرریسک اروپایی در ماه اوت هنوز پس گرفته نشده، با وجود اینکه پیشرفت محسوسی در مسیر آتش‌بس حاصل نشده است. منافع یورو از این روند چندان قابل‌توجه نبوده و ریسک‌های نزولی ناشی از تعدیل خوش‌بینی هم نباید فشار زیادی بر یورو وارد کند. رویداد مهم امروز در منطقه یورو نشست بانک مرکزی اروپاست. همان‌طور که در پیش‌نمایش اشاره شد، ممکن است بازارها مخالفت «داویش‌ها» با روایت «شرایط خوب» که توسط کریستین لاگارد و «هاوکیش‌ها» مطرح می‌شود را دست‌کم گرفته باشند. با این حال، ارتباطات اخیر و CPI هسته‌ بالاتر از اجماع این احتمال را افزایش داده است که بانک مرکزی اروپا به پایان چرخه کاهش نرخ بهره خود رسیده باشد. با توجه به آشفتگی سیاسی در فرانسه که همچنان در صدر اخبار است، بازارها احتمالاً هنوز تمایلی به حذف کامل ۱۵ واحد پایه کاهش نرخ بهره باقیمانده برای سال ۲۰۲۶ ندارند. در مجموع، ما انتظار یک نشست آرام با تأثیر محدود بر بازار فارکس را داریم. اگر قرار باشد اتفاقی بیفتد، ممکن است کمی تضعیف یورو رخ دهد، زیرا هرگونه اشاره به اوراق قرضه فرانسه می‌تواند به‌عنوان نشانه‌ای انبساطی تعبیر شود. فعلاً ما انتظار بازگشت و تثبیت EURUSD در محدوده ۱.۱۷۰ تا ۱.۱۷۵ پیش از تعطیلات آخر هفته را داریم. پوند: تقویت ادامه‌دار پوند در برابر یورو به تقویت خود ادامه داده است، زیرا روایت مربوط به مشکلات شدید بازپرداخت بدهی در بریتانیا کمی از شدت افتاده است. در مورد اوراق بدنام ۳۰ ساله، گیلدهای بریتانیا از ابتدای ماه عملکرد بهتری نسبت به بقیه اروپا داشته‌اند و اکنون بازدهی آن‌ها ۲۵ واحد پایه پایین‌تر از اوج ۵.۷۴٪ در ۳ سپتامبر قرار گرفته است. حساسیت بالاتر پوند نسبت به یورو و دلار در برابر فروش اوراق بلندمدت همچنان به معنای وجود ریسک‌های نزولی است، به‌ویژه در آستانه یک دوره پرآشوب پیش از بودجه ۲۶ نوامبر. با این حال، نرخ‌های بالای کوتاه‌مدت تحت هدایت یک بانک مرکزی انگلیس متمایل به سیاست انقباضی، همچنان پوند را در دوره‌های ثبات اوراق، به یک ارز گران برای فروش در برابر یورو تبدیل کرده است. بریتانیا فردا صبح داده‌های تولید ناخالص داخلی ماه ژوئیه را منتشر می‌کند، هرچند این داده در حال حاضر عامل تعیین‌کننده اصلی برای دیدگاه‌های کمیته سیاست‌گذاری پولی (MPC) نیست. هفته آینده، داده‌های مهم اشتغال و تورم ماه اوت منتشر خواهند شد. تا آن زمان، انتظار می‌رود EURGBP همچنان در مسیر نزولی آرام باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

متاپلنت عرضه سهام خود را به ۱.۴ میلیارد دلار افزایش داد تا به‌طور تهاجمی بیت‌کوین بیشتری خریداری کند

افزایش عرضه سهام متاپلنت برای خرید بیت‌کوین بیشتر متاپلنت عرضه سهام بین‌المللی خود را از ۱۸۰ میلیون سهم به ۳۸۵ میلیون سهم افزایش داد و حدود ۱.۴ میلیارد دلار سرمایه جذب کرد تا خریدهای بیشتر بیت‌کوین (BTC) را تأمین مالی کند. این شرکت در تاریخ ۹ سپتامبر اعلام کرد که به دلیل تقاضای بالای سرمایه‌گذاران، عرضه خود را ۲۰۵ میلیون سهم افزایش داده است. قیمت‌گذاری هر سهم ۵۵۳ ین (۳.۷۵ دلار) تعیین شد که معادل ۹.۹۳٪ تخفیف نسبت به قیمت مرجع ۶۱۴ ین (۴.۱۶ دلار) است. با این افزایش مجموع سهام منتشرشده متاپلنت از ۷۵۵.۹ میلیون سهم به ۱.۱۴ میلیارد سهم خواهد رسید. سایمون جروویچ رئیس متاپلنت، این موضوع را در شبکه‌های اجتماعی تأیید کرد. برنامه متاپلنت این است که طی ماه‌های سپتامبر تا دسامبر ۱۸۳.۷ میلیارد ین (۱.۲۵ میلیارد دلار) را برای خرید بیت‌کوین و ۲۰.۴ میلیارد ین (۱۳۸.۷ میلیون دلار) را برای کسب‌وکار درآمدزایی از بیت‌کوین اختصاص دهد. این تأمین مالی در راستای برنامه متاپلنت برای خرید ۲۱۰ هزار بیت‌کوین تا سال ۲۰۲۷ است؛ رقمی که حدود ۱٪ از کل عرضه بیت‌کوین را شامل می‌شود. متاپلنت در حال حاضر مالک ۲۰۱۳۶ بیت‌کوین به ارزش بیش از ۲.۲۴ میلیارد دلار است و به‌عنوان بزرگ‌ترین شرکت دارنده بیت‌کوین در آسیا و ششمین شرکت بزرگ در سطح جهان شناخته می‌شود؛ جایگاهی که بالاتر از شرکت Riot Platforms قرار دارد. این شرکت در ماه سپتامبر تعداد ۱۱۴۵ بیت‌کوین به ارزش تقریبی ۱۲۷.۲ میلیون دلار خریداری کرد. گذار به یک مدل کسب‌وکار جدید متاپلنت بیت‌کوین را به‌عنوان دارایی اصلی خزانه‌ی خود انتخاب کرده تا در برابر این ریسک‌ها پوشش ایجاد کند و در عین حال به دنبال افزایش ارزش سرمایه در بلندمدت باشد. این شرکت در ماه مه ۲۰۲۴ سیاست خود را تحت عنوان «تحول راهبردی خزانه و پذیرش بیت‌کوین» اعلام کرد و از انتقال به مدیریت خزانه بر پایه بیت‌کوین پرده برداشت. بخش کسب‌وکار درآمدزایی متاپلنت از بیت‌کوین در سه‌ماهه دوم سال مالی ۲۰۲۵ درآمدی معادل ۱.۹۰۴ میلیون ین (حدود ۱۳ میلیون دلار) ثبت کرد. این نتیجه نشان‌دهنده تلاش شرکت برای کسب بازدهی از دارایی‌های بیت‌کوینی خود فراتر از صرفاً افزایش قیمت است. ساختار عرضه سهام به این صورت است که پذیره‌نویسان حق خرید تا سقف ۳۷۵ میلیون سهم را دارند و علاوه بر آن، ۱۸۰ میلیون سهم دیگر نیز از طریق «گزینه فروش مازاد»  قابل عرضه خواهد بود. تسویه نهایی و تحویل سهام هم برای تاریخ‌های ۱۶ و ۱۷ سپتامبر برنامه‌ریزی شده است. استراتژی پرشتاب شرکت در انباشت بیت‌کوین، آن را در میان جمع فزاینده‌ای از شرکت‌ها قرار می‌دهد که بیت‌کوین را به‌عنوان دارایی خزانه‌داری خود پذیرفته‌اند و از مسیر شرکت‌هایی مانند Strategy و سایر نهادهای بزرگ پیشگام در حوزه رمزارزها پیروی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادغام سهام شرکت بیت‌کوین باعث نگرانی‌ها از فروش گسترده بیت‌کوین در وال‌استریت شد

شرکت خزانه‌داری بیت‌کوین Sequans Communications اعلام کرده است که قصد دارد سهام سپرده‌گذاری آمریکایی (ADS) خود را ادغام معکوس کند تا همچنان در بورس نیویورک باقی بماند و برای سرمایه‌گذاران نهادی بزرگ‌تر جذاب باشد. در بیانیه‌ای مورخ ۴ سپتامبر، این شرکت تأیید کرد که هر ADS به‌زودی به‌جای ۱۰ سهم قبلی نماینده ۱۰۰ سهم عادی خواهد بود. این تغییر از ۱۷ سپتامبر اجرایی می‌شود و تعداد ADSهای در گردش را کاهش داده اما قیمت هر سهم را افزایش می‌دهد. با این کار شرکت Sequans قصد دارد شرایط لازم برای باقی‌ماندن در فهرست بورس نیویورک (NYSE) را رعایت کند و همچنین نظر صندوق‌هایی را جلب کند که تنها روی سهام با قیمت بالاتر از یک حد مشخص سرمایه‌گذاری می‌کنند. شرکت Sequans این اقدام را بخشی از استراتژی کلان خود دانست و تأکید کرد که همچنان به نگهداری ذخایر بیت‌کوین پایبند است. بر اساس داده‌های Bitcoin Treasuries، این شرکت مالک ۳۲۰۵ واحد بیت‌کوین است که ارزش آن حدود ۳۵۵ میلیون دلار برآورد می‌شود. با وجود این توضیحات سرمایه‌گذاران نسبت به تقسیم معکوس سهام محتاط عمل کردند و در نتیجه، ارزش سهام شرکت در زمان انتشار خبر با ۵ درصد افت به ۰٫۸۰ دلار رسید براساس داده‌های Google Finance، این روند ادامه‌ی یک سال کاهش قیمت سهام است که از ژانویه تاکنون بیش از ۷۵٪ کاهش را تجربه کرده است. نگرانی جامعه بیت‌کوین این اقدام در جامعه بیت‌کوین موجب نگرانی شده است. یکی از تحلیلگران مشهور در پلتفرم ایکس  اظهار کرده که سهام Sequans بدون این اقدام در خطر حذف از فهرست بورس قرار داشت. این تحلیلگر افزود: "Sequans اولین شرکت خزانه‌داری بیت‌کوین است که به دلیل عملکرد ضعیف قیمت مجبور به ادغام معکوس سهام شده… آیا آن‌ها همچنین اولین شرکتی خواهند بود که بیت‌کوین‌های خود را می‌فروشند؟" این اتفاق نشان‌دهنده تفاوت سرنوشت شرکت‌هایی است که بیت‌کوین را در ترازنامه خود نگه می‌دارند. شرکت Strategy (که پیش‌تر MicroStrategy نام داشت) پس از آنکه مایکل سیلور در آگوست۲۰۲۰ این رویکرد را اتخاذ کرد، شاهد رکوردشکنی ارزش سهام خود بود. این موفقیت باعث شد چندین شرکت کوچک‌تر مانند Sequans امسال سیاست‌های خزانه‌داری مشابه را اتخاذ کنند. با این حال تحلیلگران هشدار می‌دهند که شرکت‌های کوچک‌تر با ریسک بیشتری مواجه‌اند، به‌ویژه اگر کسب‌وکار اصلی آن‌ها عملکرد ضعیفی داشته باشد. گزارش اخیر فرانکلین تمپلتون توضیح داد که اگر نسبت ارزش بازار به خالص ارزش دارایی‌های یک شرکت خزانه‌داری بیت‌کوین به کمتر از ۱ برسد، انتشار سهام جدید باعث کاهش سهم مالکیت سهام‌داران فعلی می‌شود و توانایی شرکت برای جذب سرمایه را محدود می‌کند. این گزارش همچنین اضافه کرده که کاهش قیمت رمزارزها می‌تواند چرخه‌ای خودتقویت‌کننده ایجاد کند؛ جایی که شرکت‌ها برای دفاع از قیمت سهام خود، دارایی‌هایشان را می‌فروشند و این امر باعث کاهش بیشتر اعتماد بازار می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین گفت‌وگوهای اقتصادی با بریتانیا را ازسر گرفت

معاون نخست‌وزیر چین: از حفظ اعتماد شرکت‌های بریتانیایی برای سرمایه‌گذاری در چین حمایت می‌کنیم وی همچنین تأکید کرد که چین متعهد به توسعه پایدار روابط تجاری و همکاری‌های اقتصادی دوجانبه با بریتانیا است. این اظهارات در جریان نمایشگاه بین‌المللی سرمایه‌گذاری و تجارت چین (CIFIT) مطرح شد، جایی که بیش از ۳۰۰ نماینده بریتانیایی از جمله مدیران ارشد شرکت‌های بزرگ مانند AstraZeneca، BP، Diageo و Unilever حضور داشتند. چین با استقبال از سرمایه‌گذاری بریتانیا، تلاش دارد روابط اقتصادی را در حوزه‌هایی مانند انرژی سبز، زیست‌فناوری، تولید هوشمند و کالاهای مصرفی گسترش دهد. در همین راستا، گفت‌وگوهای کمیسیون مشترک اقتصادی و تجاری چین-بریتانیا (JETCO) نیز پس از ۷ سال وقفه از سر گرفته شده‌اند، که نشان‌دهنده اراده دو طرف برای تقویت همکاری‌های بلندمدت اقتصادی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار ریسک‌پذیری بر دلار ادامه یافت

دارایی‌های ریسکی همچنان به رشد خود ادامه می‌دهند، حتی با وجود ظهور ریسک‌های ژئوپولیتیکی جدید. در نهایت، این موضوع خبر بدی برای دلار است، اما تمرکز امروز بر داده‌های شاخص قیمت تولیدکننده (PPI) آمریکا برای ماه اوت و سخنرانی‌هایی در اروپا خواهد بود. این موارد شامل سخنرانی سالانه رئیس کمیسیون اروپا اورسولا فون در لاین در پارلمان اروپا و سخنرانی رئیس بانک ملی سوئیس است. انتظار می‌رود بازار فارکس بیشتر در حالت تثبیت باقی بماند. دلار آمریکا: در وضعیت انتظار دلار پیش از انتشار شاخص قیمت مصرف کننده ماه اوت آمریکا در روز چهارشنبه، در وضعیت سکون قرار دارد. تحولات ژئوپولیتیکی در حال حاضر تأثیر محدودی بر بازار فارکس دارند، با سه نمونه قابل توجه: حمله اسرائیل به رهبران حماس در دوحه که باعث افزایش موقتی قیمت انرژی شد. اما مگر اینکه کشورهای خلیج فارس واکنش نشان دهند – که بسیار بعید است – تأثیر پایداری بر بازار انرژی نخواهد داشت. خبر صبح امروز مبنی بر سرنگونی پهپادهای روسی در حریم هوایی لهستان. با وجود این،  (EURCHF) همچنان تحت فشار است، اما به کف‌های جدیدی نرسیده است. درخواست رئیس‌جمهور آمریکا، دونالد ترامپ، از اتحادیه اروپا برای اعمال تعرفه ۱۰۰ درصدی بر چین و هند به دلیل خرید نفت روسیه. این اقدام بعید است رخ دهد، در حالی که اتحادیه اروپا در حال آماده‌سازی نوزدهمین بسته تحریم‌ها علیه ناوگان سایه‌ای روسیه و بانک‌هایش است. در خارج از مسائل ژئوپولیتیکی، دارایی‌های ریسکی در وضعیت بسیار خوبی هستند. بهبود سهام آمریکا از نتایج درخشان شرکت اوراکل حمایت شد؛ جایی که کسب‌وکار دیتاسنتر این شرکت عملکرد فوق‌العاده‌ای داشته و هیجان سرمایه‌گذاری در هوش مصنوعی را پشتیبانی کرده است. همچنین، چشم‌انداز کاهش نرخ بهره توسط فدرال رزرو به میزان ۱۲۵ تا ۱۵۰ نقطه پایه در ۹ ماه آینده می‌تواند از اهرم‌سازی (leverage) و تقاضا پشتیبانی کند و مدیران دارایی را مجبور کند که برای کسب کارمزد سرمایه‌گذاری کامل انجام دهند. این یک محیط مثبت برای دارایی‌های ریسکی اما منفی برای دلار است. امروز تمرکز بر شاخص PPI ماه اوت آمریکاست. انتظار می‌رود رشد ۰.۳ درصدی ماهانه برای ارقام اصلی و هسته‌ ثبت شود. ما بعید می‌دانیم هرگونه غافلگیری افزایشی بتواند رشد پایداری برای دلار ایجاد کند، چرا که بازار اکنون متقاعد شده فدرال رزرو هفته آینده نرخ‌ها را کاهش خواهد داد. بازنگری بزرگ نزولی در داده‌های اشتغال آمریکا که روز گذشته منتشر شد، این دیدگاه را تثبیت کرده است. انتظار می‌رود شاخص شاخص دلار نزدیک به سطح ۹۸.۰۰ حمایت شود، اگرچه اندکی تمایل داریم که تا پایان هفته کمی بالاتر برود. یورو: روایت دلار بر سیاست فرانسه غلبه دارد ابهام در سیاست فرانسه باعث شد فاصله بازده اوراق دولتی ۱۰ ساله فرانسه و آلمان (OAT:Bund) بالاتر از ۸۰ نقطه پایه تثبیت شود. هزینه استقراض ۱۰ ساله فرانسه اکنون با ایتالیا برابر است. ما احتمال یک فروش بیشتر در اوراق فرانسه را رد نمی‌کنیم، چرا که کشور به دنبال تشکیل دولت جدید است، اما این را بحران منطقه یورو نمی‌بینیم. به همین دلیل، ما فکر می‌کنیم محیط ریسک‌پذیر جهانی و دلار ضعیف همچنان موضوع غالب برای EURUSD باقی بماند. تقویم داده‌های منطقه یورو تا پیش از نشست بانک مرکزی اروپا در روز چهارشنبه آرام است. البته، سخنرانی سالانه رئیس کمیسیون اروپا، اورسولا فون در لاین، را داریم. بی‌شک تمرکز او بر موضوع قدرت نظامی خواهد بود، اما نمی‌دانیم آیا به برخی موضوعاتی که هفته گذشته در گزارش جهانی یورو به آن پرداختیم اشاره‌ای خواهد داشت یا نه. انتظار می‌رود EURUSD به معامله در اطراف محدوده ۱.۱۷۰۰ ادامه دهد – هرچند احتمال افت موقت به محدوده ۱.۱۶۳۰ تا ۱.۱۶۵۰ در اواخر این هفته را هم رد نمی‌کنیم. در جای دیگری از اروپا، رئیس بانک ملی سوئیس، مارتین اشلگل، امروز در ساعت ۱۳:۴۵ به وقت اروپا در یک کنفرانس بانکی سخنرانی خواهد داشت. احتمالاً او همان لحنی را اتخاذ می‌کند که در مصاحبه مجله روز دوشنبه داشت – که ما آن را به نفع فرانک سوئیس ارزیابی کردیم. پوند: عملکرد آرام و بهتر از انتظار پس از نوسانات شدید هفته گذشته در بازار اوراق قرضه و پیش‌بینی‌هایی مبنی بر اینکه بریتانیا نیاز به کمک مالی صندوق بین‌المللی پول (IMF) خواهد داشت، شرایط آرام‌تر شده است. حراج اوراق گیلت به‌خوبی پیش می‌رود و نشان می‌دهد بریتانیا در صورت مناسب بودن نرخ بهره، مشکلی برای تأمین مالی بدهی‌های خود ندارد. امروز نیز ۴ میلیارد پوند اوراق گیلت شش‌ساله عرضه می‌شود. جفت ارز EURGBP همچنان در محدوده ۰.۸۶ تا ۰.۸۷ کنترل‌شده باقی مانده است. جایگاه بازده بالای پوند باعث شده فروش آن هزینه‌بر باشد و مگر اینکه خبر منفی جدی به‌طور فوری منتشر شود، پوند می‌تواند در این سطوح مقاومت کند. نشست هفته آینده بانک انگلستان از نظر تئوری باید از پوند حمایت کند، مگر اینکه داده‌های آتی اشتغال و CPI به‌طور غیرمنتظره‌ای بسیار ضعیف باشند. ما همچنان بر پیش‌بینی‌های خود خوش‌بین هستیم؛ یعنی پایان سال نرخ EURGBP نزدیک به ۰.۸۷ و GBPUSD نزدیک به ۱.۳۸ خواهد بود، چرا که روند نزولی دلار بر بازار غالب خواهد بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر خزانه‌داری بریتانیا درخواست کمک مالی را رد کرد

ریوز، وزیر خزانه‌داری بریتانیا، در واکنش به گمانه‌زنی‌ها درباره نیاز این کشور به کمک مالی، تأکید کرد که مطرح کردن چنین پیشنهادی «جدی نیست». این اظهارات در حالی مطرح می‌شود که اقتصاد بریتانیا با چالش‌های متعددی روبرو است و برخی تحلیلگران نسبت به وضعیت آن ابراز نگرانی کرده‌اند. ریوز با این موضع قاطع، تلاش کرد تا به بازارها و سرمایه‌گذاران اطمینان دهد که دولت به طور کامل بر وضعیت مالی کشور کنترل دارد و به کمک نهادهای بین‌المللی مانند صندوق بین‌المللی پول (IMF) نیازی نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کار بریتانیا دچار رکود شد

بریتانیا با شدیدترین افت استخدام در میان کشورهای اروپایی مواجه شده است؛ این کاهش پس از اجرای افزایش مالیاتی ۲۶ میلیارد پوندی توسط ریچل ریوز، وزیر خزانه‌داری رخ داده است. بر اساس گزارش شرکت ManpowerGroup UK، تمایل کارفرمایان بریتانیایی برای استخدام نیروهای جدید با سریع‌ترین نرخ در میان ۲۱ کشور اروپایی کاهش یافته است. در حالی که پیش از بودجه پاییز سال گذشته، ۴۱٪ از مدیران قصد استخدام داشتند و تنها ۱۳٪ به کاهش نیرو فکر می‌کردند، اکنون این فاصله به ۱۱ واحد درصد رسیده که نشان‌دهنده افت ۱۷ واحدی در یک سال گذشته است. در مقایسه، فرانسه و آلمان به ترتیب کاهش‌هایی معادل ۸ و ۵ واحد درصد را تجربه کرده‌اند. ریوز در پاییز گذشته بخش عمده‌ای از افزایش مالیاتی ۴۰ میلیارد پوندی را بر دوش کارفرمایان گذاشت و اکنون در آستانه بودجه جدید پاییز، افزایش مالیاتی دیگری بین ۲۰ تا ۳۰ میلیارد پوند در راه است. پترا تگ، مدیر ManpowerGroup UK، گفت: «چشم‌انداز بازار کار بریتانیا در حال حاضر بسیار دشوار است. برخلاف سال گذشته که فشارها در سراسر اروپا احساس می‌شد، امسال بریتانیا مسیر متفاوتی را طی می‌کند.» او هشدار داد که کارفرمایان به‌جای استخدام نیروی انسانی، به‌دنبال جایگزینی با هوش مصنوعی و اتوماسیون هستند. در مقابل، سخنگوی خزانه‌داری اعلام کرد که از آغاز این دوره پارلمان، ۳۸۰ هزار شغل جدید ایجاد شده و اعتماد کسب‌وکارها در بالاترین سطح ۱۰ سال اخیر قرار دارد. او افزود: «ما با کاهش نرخ بهره، امضای سه توافق تجاری بزرگ با اتحادیه اروپا، آمریکا و هند، اصلاح مالیات کسب‌وکار و تثبیت نرخ مالیات شرکت‌ها در ۲۵٪، در حال اجرای برنامه‌ای برای تقویت اقتصاد و حمایت از مردم هستیم.» منبع: telegraph.co.uk

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت استراتژی، ۱,۹۵۵ بیت‌کوین جدید خریداری کرد

شرکت استراتژی (Strategy)، تحت مدیریت مایکل سیلور، یکی از بزرگ‌ترین دارندگان بیت‌کوین در جهان، اعلام کرد که در جدیدترین خرید خود، ۱,۹۵۵ بیت‌کوین به ارزش ۲۱۹ میلیون دلار به خزانه دیجیتال خود افزوده است. این خرید در ادامه روند تهاجمی این شرکت برای افزایش ذخایر بیت‌کوین انجام شده و نشان‌دهنده اعتماد بلندمدت Strategy به بیت‌کوین به‌عنوان دارایی ذخیره‌ای است. شرکت Strategy تاکنون بیش از ۶۳۶,۵۰۰ واحد بیت‌کوین خریداری کرده که مجموع ارزش آن‌ها به بیش از ۴۶.۹۵ میلیارد دلار می‌رسد. این خریدها معمولاً از طریق معاملات خارج از بازار (OTC) انجام می‌شوند تا تأثیر مستقیم بر قیمت بیت‌کوین نداشته باشند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تورم آمریکا و نشست ECB در کانون توجه بازارها

داده‌های تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهش‌های بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایه‌ای در تاریخ ۱۷ سپتامبر را مطرح کرده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسک‌های ناشی از تضعیف بازار کار ممکن است اکنون بر ریسک‌های تورمی غلبه کرده باشد؛ موضوعی که می‌تواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفه‌های بالاتر بر قیمت‌ها چه خواهد بود. بنابراین، داده‌های ماه‌های آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیت‌های پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرف‌کننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکل‌گیری انتظارات آتی و نمودار نقطه‌ای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانه‌ها را منعکس می‌کند، اغلب سیگنال‌های پیش‌نگرانه‌تری نسبت به شاخص قیمت مصرف‌کننده (شاخص CPI) دارد. همان‌طور که در داده‌های ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست می‌تواند خوش‌بینی سرمایه‌گذاران نسبت به سرعت کاهش نرخ‌ها را تعدیل کند. در حال حاضر، تأثیر تعرفه‌ها بر قیمت کالاها محدود به نظر می‌رسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این داده‌ها، شاخص اعتماد مصرف‌کننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرف‌کنندگان که در ماه‌های گذشته به‌طور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخ‌ها همسو نباشد، احتمال بازگشت به شیب‌دار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاه‌مدت با اتکا به انتظار کاهش نرخ‌ها افت می‌کند، اما بازدهی اوراق بلندمدت به دلیل نگرانی‌های تورمی افزایش می‌یابد. علاوه بر این، نگرانی‌ها درباره کسری‌های بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یک‌ونیم ماهه رسید و این در حالی است که وزارت خزانه‌داری آمریکا در هفته آینده قصد دارد اوراق سه‌ساله، ده‌ساله و ۳۰ساله جدیدی را عرضه کند؛ امری که می‌تواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار می‌رود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاست‌گذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ به‌ویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار داده‌اند که احتمال دارد گام بعدی افزایش نرخ‌ها باشد، در حالی‌که چهره‌هایی نظیر اولی رن بر این باورند که روند تورم می‌تواند کمتر از پیش‌بینی‌ها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچک‌ترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها به‌عنوان نشانه‌ای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل می‌کند که کاهش بعدی نرخ‌ها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسش‌های متعددی را متوجه لاگارد خواهد کرد. نگرانی‌ها درباره سطح بدهی‌های دولتی مدت‌هاست وجود دارد، اما در هفته‌های اخیر با افزایش ریسک‌های سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغه‌ها پررنگ‌تر شده است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنش‌های سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمی‌رسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، به‌ویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخست‌وزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیم‌گیری خواهد کرد؛ بودجه‌ای که شامل کاهش هزینه‌ها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا می‌رود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سخت‌گیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانی‌ها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی می‌تواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازه‌ای بر یورو وارد کند. آسیب‌پذیری پوند در برابر بحران بدهی‌های بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان می‌دهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینه‌های کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوش‌بینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد می‌شود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینه‌ها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه می‌کند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایه‌گذاران نسبت به توانایی دولت در بازپرداخت بدهی‌ها خطری جدی‌تر برای پوند محسوب می‌شود تا برای دیگر ارزهای آسیب‌پذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانی‌ها در بازار اوراق ادامه‌دار نباشد، پوند و اوراق قرضه دولتی می‌توانند در کوتاه‌مدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، می‌تواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپک‌پلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر دارایی‌ها متفاوت بوده‌اند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریم‌های تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمت‌ها کمک کرده است. اما در سوی دیگر، اوپک‌پلاس با سیگنال‌های جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارش‌های منتشرشده از منابع نزدیک به این سازمان نشان می‌دهد که اوپک‌ هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیه‌ها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور می‌شد افزایش ۵۴۷ هزار بشکه‌ای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره می‌تواند فشار نزولی تازه‌ای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید می‌خورد؛ داده‌هایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارش‌های رسمی، نشانه‌ای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایه‌گذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیف‌تر از انتظار ظاهر شود که می‌تواند فضای منفی ایجاد کند. روز چهارشنبه نیز داده‌های تورمی چین شامل شاخص قیمت مصرف‌کننده و تولیدکننده منتشر خواهد شد؛ آماری که می‌تواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفاف‌تر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سه‌ماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایه‌گذاران در هفته پیش‌رو به شمار می‌رود. ✔️  بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انباشت در شکاف قیمتی

بیت‌کوین در محدوده‌ی ۱۰۴ تا ۱۱۶ هزار دلار در حال تثبیت است؛ محدوده‌ای که پس از خرید قابل‌توجه توسط سرمایه‌گذاران ایجاد شده است. جریان‌ها در بازار قراردادهای آتی و ETF نشان از کاهش تقاضا دارند. تثبیت و عبور قوی بالای سطح ۱۱۶ هزار دلار می‌تواند روند صعودی را دوباره فعال کند، در حالی که شکست این محدوده خطر حرکت به سمت ۹۳ تا ۹۵ هزار دلار را به همراه دارد. خلاصه‌ی متن بیت‌کوین در محدوده‌ی ۱۱۲ هزار دلار معامله می‌شود و بین ۱۰۴ تا ۱۱۶ هزار دلار در حال تثبیت است. داده‌های URPD نشان می‌دهد سرمایه‌گذاران در بازه‌ی ۱۰۸ تا ۱۱۶ هزار دلار درحال خرید هستند و شکاف قیمتی را پر کرده‌اند. این موضوع نشان‌دهنده‌ی خرید حمایتی در اصلاح است، هرچند احتمال ادامه‌ی فاز انقباضی را منتفی نمی‌کند. وقتی قیمت بیت‌کوین پایین‌تر از سطحی قرار میکیرد که ۹۵٪ سرمایه‌گذاران در سود هستند، دوره‌ی حدوداً ۳.۵ ماهه‌ی بازار هیجانی به پایان می رسد. با این افت قیمت بیت‌کوین دوباره وارد محدوده‌ی ۱۰۴ تا ۱۱۴ هزار دلار شد. از نظر تاریخی، این بازه معمولاً به‌عنوان یک کانال حرکت خنثی و نوسانی عمل کرده، قبل از اینکه روند اصلی بعدی (صعودی یا نزولی) شکل بگیرد. سودآوری هولدرهای کوتاه‌مدت در جریان ریزش تا ۴۲٪ افت کرد و سپس به ۶۰٪ بازگشت. این جهش بازار را در وضعیت خنثی اما شکننده قرار داده است؛ به‌طوری‌که تنها با بازپس‌گیری محدوده‌ی ۱۱۴ تا ۱۱۶ هزار دلار می‌توان از شروع دوباره‌ی مومنتوم صعودی اطمینان یافت. احساسات و هیجان بازار آف‌چین(بازار مشتقات) در حال فروکش کردن است. نرخ تأمین مالی (Funding rate) قراردادهای آتی در وضعیت خنثی اما آسیب‌پذیر باقی مانده و ورود سرمایه به ETFها به‌شدت کاهش یافته است. جریان ورودی ETFهای بیت‌کوین عمدتاً ناشی از تقاضای مستقیم اسپات بوده، در حالی که در ETFهای اتریوم ترکیبی از تقاضای اسپات و آربیتراژ نقدی-آتی (Cash-and-Carry) مشاهده می‌شود. انباشت در شکاف قیمتی از زمان ثبت سقف تاریخی در اواسط آگوست، بیت‌کوین وارد یک روند نزولی پرنوسان شده و تا سطح ۱۰۸ هزار دلار افت کرده است، هرچند دوباره تا محدوده‌ی ۱۱۲ هزار دلار بازگشته است. با افزایش نوسان، پرسش اصلی این است که آیا این وضعیت نشانه‌ی آغاز یک بازار خرسی واقعی است یا صرفاً یک فاز اصلاحی کوتاه‌مدت. برای پاسخ باید به شاخص‌های آن‌چین و آف‌چین رجوع کنیم. یکی از شاخص‌های کلیدی، توزیع بهای تمام‌شده‌ی UTXO (URPD) است. این ابزار نشان می‌دهد خروجی‌های خرج‌نشده‌ی تراکنش‌های بیت‌کوین UTXOها در چه قیمت‌هایی ایجاد شده‌اند و در نتیجه تصویری از سطوح قیمتی خرید سرمایه‌گذاران ارائه می‌دهد. مقایسه‌ی ساختار فعلی با داده‌های ۱۳آگوست نشان می‌دهد سرمایه‌گذاران از افت اخیر استفاده کرده و در محدوده‌ی ۱۰۸ تا ۱۱۶ هزار دلار (که پیش‌تر به‌عنوان یک شکاف قیمتی یا Air Gap شناخته می‌شد) به انباشت پرداخته‌اند. این پر شدن تدریجی شکاف قیمتی، بیانگر خرید حمایتی در اصلاح (Buy-the-Dip) است. رفتار فعلی در بلندمدت مثبت و سازنده است، اما این موضوع ریسک ادامه‌ی افت قیمت در بازه‌ی کوتاه‌مدت تا میان‌مدت را از بین نمی‌برد. از فاز هیجانی بازار تا فرسودگی هرچند شاخص URPD نشانه‌هایی از خرید حمایتی در اصلاح (dip-buying) را نشان می‌دهد، اما دلایل تداوم ضعف بیشتر به بستر چرخه‌ای بازار مربوط می‌شود. صعود بیت‌کوین به سقف تاریخی در اواسط آگوست، سومین فاز هیجانی چندماهه‌ی این چرخه بود؛ دوره‌ای که در آن فشار صعودی شدید باعث شد بخش عمده‌ای از بیت‌کوین وارد محدوده‌ی سود شود. تداوم چنین فازهایی به ورود مستمر سرمایه‌ نیاز دارد که بتواند فشار فروش ناشی ازسیو سود را جبران کند؛ پدیده‌ای که به‌ندرت دوام می‌آورد. این رفتار را می‌توان با شاخصی به نام میانگین قیمت خرید (cost basis) در صدک ۹۵ توضیح داد؛ یعنی سطح قیمتی که اگر بیت‌کوین بالاتر از آن باشد، حدود ۹۵٪ از کل کوین‌ها در سود هستند. آخرین دوره‌ی هیجان شدید بازار تقریباً سه و نیم ماه طول کشید، اما در نهایت تقاضا ضعیف شد و قیمت در ۱۹ آگوست دوباره به زیر این سطح برگشت. در حال حاضر، قیمت در محدوده‌ی ۱۰۴.۱ تا ۱۱۴.۳ هزار دلار نوسان می‌کند؛ یعنی بین بهای تمام‌شده‌ی ۸۵ تا ۹۵ درصد از سرمایه گذاران. این منطقه معمولاً پس از سقف‌های هیجانی به‌عنوان یک کانال حمایتی عمل کرده و اغلب منجر به بازار نوسانی و پررفت‌وبرگشت شده است. بنابراین شکستن سطح ۱۰۴.۱ هزار دلار تکرار همان الگوی فرسودگی پس از سقف‌های قبلی در این چرخه خواهد بود، در حالی که بازگشت بالای ۱۱۴.۳ هزار دلار نشانه‌ای از احیای تقاضا و بازپس‌گیری روند صعودی است.   فشار بر هولدرهای کوتاه‌مدت با توجه به این‌که بیت‌کوین اکنون در یک محدوده‌ی حساس نوسان می‌کند، رفتار خریداران اخیر اهمیت ویژه‌ای پیدا کرده است. سود و زیان تحقق‌نیافته‌ی هولدرهای کوتاه‌مدت معمولاً یکی از مهم‌ترین محرک‌های روانی است که سقف‌ها و کف‌های بازار را شکل می‌دهد؛ چون جابه‌جایی سریع میان سود و زیان، واکنش آن‌ها را تعیین می‌کند. درصد کوین‌های هولدرهای کوتاه‌مدت که در سود قرار دارند، دید روشنی از این پدیده به ما می‌دهد. با سقوط قیمت به ۱۰۸ هزار دلار، سهم آن‌ها از سود که بالای ۹۰٪ بود، ناگهان به ۴۲٪ کاهش یافت. این تغییر شدید نمونه‌ی کلاسیکی از فروکش کردن هیجانات بازار بعد از یک وضعیت هیجانی و ورود به شرایط پرفشار است. چنین چرخش‌های ناگهانی معمولاً باعث فروش‌های ناشی از ترس در میان خریداران سقف می‌شود و سپس همان فروشندگان دچار خستگی و تخلیه می‌گردند. همین الگو جهش اخیر قیمت از ۱۰۸ هزار دلار به ۱۱۲ هزار دلار را توضیح می‌دهد. در قیمت‌های فعلی بیش از ۶۰٪ از موجودی هولدرهای کوتاه‌مدت دوباره وارد سود شده است؛ وضعیتی که نسبت به نوسان‌های شدید هفته‌های اخیر خنثی محسوب می‌شود. با این حال این بازگشت هنوز شکننده است. تنها زمانی می‌توان انتظار داشت اعتماد تازه‌ای شکل بگیرد و تقاضای جدید به بازار جذب شود که قیمت به‌طور پایدار بالای ۱۱۴ تا ۱۱۶ هزار دلار تثبیت شود؛ در این صورت بیش از ۷۵٪ از هولدرهای کوتاه‌مدت دوباره در سود خواهند بود و این می‌تواند موج بعدی رشد را به حرکت درآورد. پس از بررسی مرحله کنونی بازار با استفاده از مدل‌های قیمتی آن‌چین و نگاه به سود سازی هولدرهای کوتاه‌مدت، گام بعدی این است که بررسی کنیم آیا شاخص‌های آف‌چین با این سیگنال‌ها هم‌راستا هستند یا از آن‌ها واگرایی نشان می‌دهند. بررسی احساسات بازار در میان شاخص‌های آف‌چین بازار قراردادهای آتی  به ویژه قراردادهای دائمی(perpetual) به تغییرات کلی احساسات بسیار حساس است. نرخ‌های تأمین مالی (Funding Rates)، که نشان‌دهنده میزان سود ساعتی‌ای است که معامله‌گران بلند‌مدت حاضرند برای نگهداری پوزیشن های خود بپردازند، به‌عنوان یک معیار مستقیم از تقاضای نوسان گیری عمل می‌کنند. مقادیر بالا نشان‌دهنده یک بازارهیجانی است، در حالی که نزول به سمت صفر یا مقادیر منفی، ضعف حرکت و کاهش انگیزه خرید را نشان می‌دهد. با در نظر گرفتن ۳۰۰ هزار دلار در ساعت به‌عنوان خط مبنا بین فازهای صعودی و نزولی چرخه فعلی، و نرخ تأمین مالی فعلی حدود ۳۶۶ هزار دلار در ساعت، بازار در منطقه‌ای خنثی قرار دارد، نه آن‌قدر هیجانی مانند سقف‌های بیش از یک میلیون دلار در ساعت در ماه‌های مارس و دسامبر ۲۰۲۴، و نه آن‌قدر کم هیجان مانند کف‌های کمتر از ۳۰۰ هزار دلار در ساعت فصل‌های اول تا سوم ۲۰۲۵. اگر نرخ تأمین مالی بیش از این کم شود، نشان‌دهنده کاهش گسترده‌تر تقاضا در سراسر بازار قراردادهای آتی خواهد بود. کاهش ورود سرمایه از سمت سرمایه گذاران نهادی فراتر از بازار قراردادهای آتی، یکی دیگر از شاخص‌های مهم احساسات آف‌چین، جریان‌های ETF نقدی است که نشان‌دهنده قدرت تقاضای نهادی از سمت بازارهای مالی سنتی است. میانگین ۱۴ روزه‌ی جریان‌های خالص ورودی، مشخص می‌کند که افزایش ۵۶ تا ۸۵ هزار ETH در روز از می تا آگوست ۲۰۲۵ نقش کلیدی در رساندن اتریوم به سقف‌های جدید داشته است. با این حال در هفته‌ی گذشته، این روند به شدت کاهش یافته و به  ۱۶.۶ هزار ETH در روز رسیده که نشان‌دهنده‌ی تضعیف تقاضا با عقب‌نشینی قیمت‌ها از سقف‌های خود است. بیت‌کوین نیز روند مشابهی را تجربه کرده است. جریان‌های ورودی که از آوریل به طور مداوم بیش از ۳ هزار BTC در روز بودند، در جولای کاهش یافته‌اند و میانگین ۱۴ روزه‌ی فعلی به تنها ۵۴۰ BTC رسیده است. به طور کلی هر دو بازار نشان‌دهنده‌ی کاهش واضح قدرت خرید بازار سنتی (TradFi) هستند، که همزمان با عقب‌نشینی گسترده‌ی قیمت‌ها در هفته‌های اخیر رخ داده است. یک تفاوت ساختاری در حالی که هم بیت‌کوین و هم اتریوم در کنار افزایش ورود سرمایه از طریق ETF رشد قیمت داشتند، ساختار تقاضای سرمایه گذاران نهادی در هر یک متفاوت بود. مقایسه جریان‌های تجمعی ETF با تغییرات دو هفته‌ای در اوپن اینترست(OI) قراردادهای آتی CME این تفاوت‌ها را نشان می‌دهد. برای بیت‌کوین جریان‌های ورودی ETF به‌مراتب بیشتر از تغییرات پوزیشن‌های آتی بوده است، که نشان می‌دهد سرمایه‌گذاران نهادی عمدتاً از طریق خرید نقدی (spot) جهت‌گیری بازار را دنبال کرده‌اند. در مقابل، اتریوم تصویر پیچیده‌تری ارائه می‌دهد. تغییرات دو هفته‌ای اوپن اینترست  CME بیش از ۵۰٪ از جریان تجمعی ETF را تشکیل می‌دهد. این نشان می‌دهد که بخش بزرگی از فعالیت نهادی در اتریوم، ترکیبی از خرید نقدی و استراتژی‌های کش اند کری (cash-and-carry) بوده است، به‌گونه‌ای که شرط‌بندی جهت‌دار با آربیتراژ خنثی تلفیق شده است. نتیجه‌گیری بیت‌کوین در حوالی ۱۱۲هزار دلار معامله می‌شود و در محدوده ۱۰۴هزار تا ۱۱۶هزار دلار در حال تثبیت است. نشانه‌های آن‌چین نشان می‌دهند که هولدر‌های کوتاه‌مدت همچنان آسیب‌پذیر هستند؛ سیو سود آن‌ها پس از کاهش اخیر بهبود یافته اما هنوز به حدی نرسیده که بتوان از آغاز مجدد روند صعودی اطمینان حاصل کرد. بازپس‌گیری محدوده ۱۱۴هزار تا ۱۱۶هزار دلار می‌تواند سودآوری گسترده هولدر‌های کوتاه‌مدت را بازیابی کرده و چشم‌انداز صعودی را تقویت کند. در مقابل افت قیمت به زیر ۱۰۴هزار دلار احتمال تکرار مراحل خستگی پس از ATH قبلی را افزایش می‌دهد و ریزش به محدوده ۹۳هزار تا ۹۵هزار دلار محتمل است.   شاخص‌های آ‌ف‌چین نیز این عدم قطعیت را تأیید می‌کنند. نرخ تامین مالی در بازار آتی خنثی است اما در صورت کاهش تقاضا ممکن است ضعیف شود، در حالی که جریان‌های ورودی ETF که موج‌های صعودی قبلی را ایجاد کرده بودند، به‌شدت کند شده‌اند. برای بیت‌کوین جریان سرمایه اخیر به ETF عمدتاً تقاضای جهت‌دار نقدی بود، در حالی که در اتریوم ترکیبی بزرگ‌تر از معاملات کش اند کری همراه با خرید نقدی مشاهده می‌شود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

استارمر، نخست وزیر بریتانیا، پس از استعفای رینر، بازآرایی کابینه را آغاز کرد

نخست‌وزیر بریتانیا، استارمر، پس از استعفای آنجلا رینر از سمت معاون نخست‌وزیر، در حال انجام تغییرات در کابینه است. به گفته سخنگوی دولت، این بازآرایی سیاسی با هدف بازسازی تیم دولت و پاسخ به فشارهای سیاسی داخلی انجام می‌شود. استعفای رینر در پی افشای پرداخت ناقص مالیات بر خرید ملک صورت گرفت و اکنون استارمر در تلاش است تا با تغییرات در ساختار دولت، ثبات سیاسی را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آنجلا رینر، معاون نخست‌وزیر بریتانیا، استعفا داد

این تصمیم پس از افشای پرداخت ناقص مالیات بر خرید یک آپارتمان در شهر هوو و افزایش فشارهای سیاسی از سوی مخالفان اتخاذ شده است. رینر پیش‌تر اذعان کرده بود که به دلیل دریافت مشاوره حقوقی اشتباه، مبلغ کامل مالیات موسوم به «استمپ دیوتی» را پرداخت نکرده است. او همچنین خود را به نهاد نظارت بر استانداردهای وزارتی معرفی کرده و متعهد شده بود که مبلغ بدهی را پرداخت کند. با وجود حمایت نخست‌وزیر استارمر، فشارهای فزاینده از سوی حزب محافظه‌کار و رسانه‌ها، رینر را به کناره‌گیری واداشت. رینر یکی از چهره‌های برجسته حزب کارگر بود که نقش کلیدی در سیاست‌های مسکن و عدالت اجتماعی ایفا می‌کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر