TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ترامپ: قیمت داروهای لاغری کاهش می‌یابد

سهام شرکت‌های داروسازی Novo Nordisk و Eli Lilly پس از اظهارنظر رئیس‌جمهور ترامپ درباره کاهش قیمت داروهای کاهش وزن، در معاملات پس از ساعات رسمی با افت مواجه شد. سهام Novo Nordisk (نماد NVO) حدود ۳.۵٪ و سهام Eli Lilly (نماد LLY) حدود ۳٪ کاهش یافت. ترامپ در یک کنفرانس خبری، داروی Ozempic را «داروی چربی‌سوز» نامید و در پاسخ به سوالی درباره قیمت ۱۳۰۰ دلاری آن گفت: «قیمت‌ها خیلی پایین‌تر خواهند آمد». او همچنین اشاره کرد که داروهای جایگزین وجود دارند و مذاکرات برای کاهش قیمت‌ها ادامه خواهد داشت. دکتر مهمت اوز، رئیس مرکز خدمات درمانی و بیمه‌ای آمریکا، اعلام کرد که مذاکرات برای داروهای گروه GLP-1 (که شامل Ozempic می‌شود) هنوز آغاز نشده‌اند و این روند به‌تدریج اجرا خواهد شد. این اظهارات باعث نگرانی سرمایه‌گذاران درباره کاهش درآمد شرکت‌هایی شد که در بازار داروهای کاهش وزن و دیابت رشد چشمگیری داشته‌اند. داروهای Ozempic و Wegovy از Novo Nordisk و داروهای Mounjaro و Zepbound از Eli Lilly از جمله محصولات کلیدی این شرکت‌ها هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های سهام آمریکا با پیشتازی راسل ۲۰۰۰ در کاهش، به کار خود پایان دادند

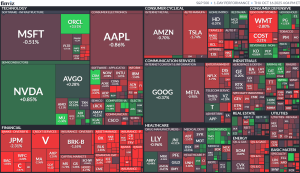
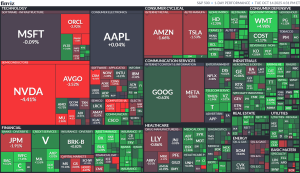
بازار سهام آمریکا معاملات امروز را با کاهش به پایان رساند و شاخص راسل ۲۰۰۰ که سهام شرکت‌های کوچک را نمایندگی می‌کند، با سقوطی بیش از ۲ درصد، بدترین عملکرد را به ثبت رساند. شاخص S&P به میزان ۰.۶۳٪ و شاخص داو جونز نیز حدود ۰.۶٪ کاهش یافتند. عملکرد شاخص‌های اصلی در پایان معاملات به شرح زیر است: شاخص صنعتی داو جونز: با ۳۰۱.۰۷ واحد افت (۰.۶۵٪-) به ۴۵۹۵۲.۲۴ واحد رسید. شاخص S&P: با ۴۱.۹۹ واحد افت (۰.۶۳٪-) در سطح ۶۶۲۹.۰۷ واحد بسته شد. شاخص نزدک: با ۱۰۷.۵۴ واحد افت (۰.۴۷٪-) به ۲۲۵۶۲.۵۴ واحد رسید. شاخص راسل ۲۰۰۰: با ۵۲.۷۳ واحد افت (۲.۰۹٪-) در سطح ۲۴۶۷.۰۱ واحد قرار گرفت. با نگاهی به اجزای تشکیل‌دهنده شاخص S&P، بخش مالی با ۲.۷۵٪- ضعیف‌ترین عملکرد را داشت، در حالی که بخش فناوری اطلاعات با ۰.۱۳٪+ تنها بخشی بود که رشد کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گرین از بانک مرکزی انگلستان درباره وقوع شوک‌های عرضه همزمان هشدار داد

گرین، از مقامات بانک مرکزی انگلستان (BoE)، اعلام کرد که بازتنظیم روابط اتحادیه اروپا و بریتانیا، گامی در مسیر درست بوده است. به گفته او، بهبود روابط با اتحادیه اروپا به کنترل تورم کمک خواهد کرد. وی همچنین افزود که احتمال بسیار بالایی برای وقوع شوک‌های عرضه همزمان وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار فروش سنگین، بازارهای سهام آمریکا را به شدت تحت تأثیر قرار داد

بازارهای سهام ایالات متحده با فشار فروش سنگین مواجه شده‌اند، به طوری که شاخص S&P 500 یک درصد کاهش یافته است. این روند نزولی پس از آن رخ داد که بازار نتوانست سقف قیمتی پیش از اعمال تعرفه‌ها را پس بگیرد، که به عنوان یک نشانه هشداردهنده تلقی می‌شد. یکی از عوامل اصلی این افت، کاهش ارزش دفتری بخشی از دارایی‌های بانک Zions Bankcorp به دلیل یک وام متقلبانه بود که منجر به ریزش ۱۳ درصدی سهام این شرکت شد. این موضوع، پس از ورشکستگی شرکت First Brands، به نگرانی‌ها در مورد شرکت‌های سهامی خاص دامن زده است. این اتفاق باعث شده است تا سهام سایر بانک‌ها نیز عملکرد ضعیفی داشته باشند. علاوه بر این، شرکت‌های فعال در حوزه مصرف‌کننده نیز با چالش مواجه هستند؛ برای مثال، سهام وال‌مارت (WMT) پس از یک دوره رشد، ۲.۹ درصد سقوط کرده است. در قدم بعدی، ممکن است بازار کف‌های قیمتی دوره اعمال تعرفه‌ها را دوباره آزمایش کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای سهام آمریکا روزی پرنوسان را تجربه کردند و پس از افت میانه روز، در نهایت با رشد بسته شدند

امروز روز عجیبی در بازار سهام بود؛ شروع بسیار قدرتمند شاخص S&P 500 را ۱٪ بالا برد، اما این رشد تا زمان بسته شدن بازارهای اروپا کاملاً از بین رفت. این افت می‌توانست ناشی از فروشندگان اروپایی یا نگرانی‌ها از جنگ تجاری پس از گزارش وال استریت ژورنال مبنی بر اینکه چین «بلوف ترامپ را رو خواهد کرد» باشد. نکته اینجاست که این گزارش پیش از بازگشایی بازار سهام منتشر شده بود، بنابراین یا بازار با تأخیر به آن واکنش نشان داد یا عامل دیگری در کار بوده است. در هر صورت، پس از آنکه بازار تا ۰.۴٪ افت کرد، خریداران در کف قیمت وارد شدند و بازار در نهایت با قدرت به کار خود پایان داد. به‌طور خاص، شاخص راسل ۲۰۰۰ بار دیگر پیشتاز بود و رکورد جدیدی را به ثبت رساند که بخشی از آن به دلیل آمارهای قوی بخش مالی در فصل گزارش‌دهی درآمدها بود. عملکرد شاخص‌ها در پایان معاملات به شرح زیر بود: S&P 500 +۰.۳٪ Nasdaq +۰.۵٪ Russell 2000 +۰.۸٪ DJIA -۰.۱٪ Toronto TSX Comp +۰.۹٪  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اعتماد شکننده در وال‌استریت؛ تقاضای اولیه جای خود را به عرضه سنگین داد

در شروع معاملات امروز، شاخص‌های سهام آمریکا با تقاضای گسترده‌ای روبه‌رو شدند، اما این روند تنها چند دقیقه دوام داشت و به سرعت جای خود را به موج فروش داد. شاخص S&P 500 که در آغاز تا حدود ۷۰ واحد رشد کرده بود، اکنون تنها حدود ۲۰ واحد بالاتر از سطح دیروز قرار دارد. هیچ خبر یا رویداد مشخصی در پس این تغییر ناگهانی دیده نمی‌شود، اما برخی معامله‌گران احتمال می‌دهند که فضای بازار تحت تأثیر گمانه‌زنی‌های سیاسی قرار گرفته باشد. در بازار شایعاتی وجود دارد مبنی بر اینکه دونالد ترامپ ممکن است در واکنش به تحولات اخیر، از اعمال تعرفه‌های جدید سخن بگوید؛ عاملی که می‌تواند به سرعت بر احساسات بازار تأثیر بگذارد. برخی تحلیل‌گران نیز اشاره می‌کنند که توجه دوباره به گزارش‌های اخیر درباره روابط تجاری آمریکا و چین می‌تواند در چرخش لحظه‌ای معاملات نقش داشته باشد. در مجموع، این رفتار بازار نشانه‌ای از حساس بودن اعتماد سرمایه‌گذاران در برابر هرگونه سیگنال سیاسی تازه است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار افت کرد، یورو احیا شد

لکورنو، نخست‌وزیر فرانسه، موفق شد حزب سوسیالیست را با خود همراه کند و اکنون شانس خوبی برای نجات از رأی عدم اعتماد فردا و تصویب بودجه دارد. مقداری از پریمیوم ریسک (Risk Premium) در یورو کاهش یافته است، در حالی که دلار آمریکا از بهبود تمایلات ریسک‌پذیری و اظهارات نسبتاً انبساطی (داویش) پاول، رئیس فدرال رزرو، ضربه خورده است. اخبار تجاری آمریکا و چین و گزارش «کتاب بژ» فدرال رزرو محرک‌های اصلی امروز خواهند بود. دلار آمریکا: اصلاح قیمتی ناشی از ریسک، نه تجارت دلار بخش قابل توجهی از رالی اخیر خود را از دست داده است، که این امر با بهبود تمایلات ریسک‌پذیری، سخنرانی جروم پاول، رئیس فدرال رزرو و خنثی شدن موقعیت‌های فروش یورو که با ریسک‌های سیاسی فرانسه مرتبط بودند، تسهیل شد. در همین حال، تنش‌های تجاری آمریکا و چین ادامه دارد و رئیس‌جمهور ترامپ در واکنش به خودداری چین از خرید سویای آمریکا، تهدید به توقف واردات روغن پخت و پز چینی کرده است. با این حال، جهش شبانه دلار استرالیا نشان می‌دهد که تنش‌های تجاری محرک اصلی اصلاح قیمتی دلار آمریکا نبوده‌اند. تمایلات ریسک‌پذیری در طول روز سه‌شنبه بهبود یافتند – که با درآمدهای قوی بانک‌های آمریکایی تقویت شد – و سپس سخنرانی پاول تیترهای نسبتاً انبساطی را اضافه کرد: سرعت کندتر در اشتغال‌زایی، تورم قابل تحمل و احتمال بازگشت از انقباض کمی (QT). با این حال، موضع کلی سیاست پولی نسبت به سپتامبر عمدتاً بدون تغییر باقی ماند. قیمت‌گذاری بازار برای فدرال رزرو، کاهش ۴۸ نقطه پایه تا پایان سال است، و ما (تیم تحلیل ING) تردید داریم که این میزان پیش از رسیدن داده‌های جدید تورم و اشتغال، تغییر زیادی کند. در بخش داده‌ها، نظرسنجی کسب‌وکارهای کوچک NFIB ترکیبی بود. خوش‌بینی به زیر ۱۰۰ سقوط کرد اما بالاتر از میانگین سال ۲۰۲۴ باقی ماند، در حالی که زیرشاخص «برنامه‌های استخدام» برای چهارمین ماه متوالی افزایش یافت. تمرکز امروز بر گزارش «کتاب بژ» فدرال رزرو است. اقتصاددان ما برای ایالات متحده اشاره می‌کند که « کتاب بژ» در کاهش ۵۰ نقطه پایه نرخ بهره در سپتامبر ۲۰۲۴ نقش کلیدی ایفا کرد. نسخه اوت این گزارش به توقف فعالیت و ثابت ماندن یا کاهش اشتغال در تقریباً تمام مناطق اشاره داشت. ما انتظار بهبود قابل توجهی را این بار نداریم، که باید از کاهش ۲۵ نقطه پایه نرخ بهره در اواخر این ماه حمایت کند. پس از اصلاح شدید دیروز، سطح مورد نیاز برای افت بیشتر دلار بالاتر رفته است. اما با ادامه حمایت سود شرکت‌ها از تمایلات ریسک‌پذیری و پتانسیل گزارش «کتاب بژ» برای نشان دادن علائم هشدار، توازن ریسک‌ها امروز همچنان به طور نسبی برای دلار منفی باقی می‌ماند. یورو: بالاخره یک خبر خوب یورو دیروز پس از تحولات سیاسی مثبت در فرانسه، حمایت پیدا کرد. سباستین لکورنو، نخست‌وزیر، متعهد شد اصلاحات بازنشستگی را به تعویق بیندازد، که این یک خواسته کلیدی از سوی حزب سوسیالیست بود. حزب سوسیالیست نیز در مقابل اعلام کرد که از رأی عدم اعتماد فردا حمایت نخواهد کرد. با حمایت سوسیالیست‌ها، شانس تصویب بودجه به طور قابل ملاحظه‌ای بهبود یافته است، حتی اگر تعداد آرا در پارلمان همچنان فشرده باشد. پیش‌نویس بودجه، کاهش کسری بودجه از ۵.۴٪ به ۴.۷٪ در سال جاری را هدف قرار داده است، اگرچه توقف اصلاحات بازنشستگی ممکن است اعتماد بازار به تثبیت مالی بلندمدت را خدشه‌دار کند. با این حال، با بازگشت اسپرد ۱۰ ساله اوراق قرضه فرانسه (OAT) به آلمان (Bund) به زیر ۸۰ نقطه پایه – کمترین سطح در یک ماه گذشته – یورو کمتر شکننده به نظر می‌رسد. اگر لکورنو از رأی عدم اعتماد جان سالم به در ببرد، جفت‌ارز EURUSD می‌تواند کمی بالاتر برود و احتمالاً حمایت قوی حول سطح ۱.۱۶۰ ایجاد کند. دلار استرالیا: داده‌های اشتغال در کانون توجه اما تنش‌های تجاری غالب هستند استرالیا داده‌های اشتغال سپتامبر را امروز صبح (به وقت محلی) منتشر می‌کند، که اجماع انتظار افزایش ۲۰ هزار نفری اشتغال را پس از کاهش ۵ هزار نفری در ماه اوت دارد. پیش‌بینی می‌شود نرخ بیکاری از ۴.۲٪ به ۴.۳٪ افزایش یابد، اگرچه این امر بعید است که موجب نگرانی بانک مرکزی استرالیا شود، مگر اینکه شاهد گزارش ضعیف دیگری یا افزایش شدیدتر بیکاری باشیم. در حال حاضر، تمرکز بر روی تورم است، با انتشار شاخص قیمت مصرف‌کننده  سه ماهه سوم در ۲۹ اکتبر. ما فکر می‌کنیم این داده می‌تواند کاهش نرخ بهره تا پایان سال را تأیید کند، هرچند نه به زودی در نشست ۴ نوامبر. با این وجود، دلار استرالیا به دلیل جایگاه خود به عنوان حساس‌ترین ارز گروه G10 نسبت به چین، همچنان به شدت به اخبار تجاری آمریکا و چین گره خورده است. رالی شبانه نشان می‌دهد که نگرانی‌های بازار کمی آرام‌تر شده است، اما تشدید بیشتر تنش‌ها تأثیر شدیدی بر AUD خواهد داشت، به ویژه در برابر پناهگاه‌های امن جایگزین مانند یورو، ین و فرانک سوئیس. برای جفت‌ارز AUDUSD، واکنش به این بستگی دارد که آیا تعرفه‌های جدید فشار گسترده‌تری بر دارایی‌های آمریکا و دلار وارد می‌کنند یا خیر. با فرض اینکه در پایان ماه اکتبر نشست ترامپ و شی جین پینگ با آشتی همراه باشد، هدف ما برای AUDUSD در پایان سال، یعنی ۰.۶۸۰، همچنان قابل قبول به نظر می‌رسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تیم کوک، مدیرعامل اپل، در جریان سفر خود به چین، قول افزایش سرمایه‌گذاری را داد

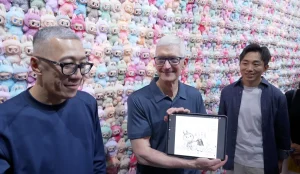
تیم کوک، مدیرعامل شرکت فناوری اپل (Apple)، در سفر اخیر خود به چین، سیگنالی قوی مبنی بر تعهد بلندمدت این شرکت به دومین اقتصاد بزرگ جهان ارسال کرد. کوک متعهد شد که سرمایه‌گذاری اپل در چین را افزایش خواهد داد. این تعهد در شرایطی اعلام شد که دونالد ترامپ، رئیس‌جمهور ایالات متحده، تهدید به اعمال تعرفه بر محصولات خارجی، از جمله آن‌هایی که در چین تولید می‌شوند، کرده است. این اظهارات در دیدار کوک با لی لچنگ، وزیر صنعت و فناوری اطلاعات چین، مطرح شد. وزیر چینی در این دیدار از اپل خواست که همکاری خود را با تأمین‌کنندگان محلی بیشتر کند، در مقابل، کوک نیز وعده داد که همکاری با چین را افزایش خواهد داد. چین نه تنها بزرگ‌ترین بازار اپل پس از آمریکاست، بلکه حیاتی‌ترین مرکز تولیدی این شرکت نیز محسوب می‌شود. این اقدام اپل نشان‌دهنده اولویت دادن به زنجیره تأمین و بازار عظیم خود در آسیا، حتی در مواجهه با فشارهای سیاسی آمریکا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اظهارات ترامپ علیه چین، بازارهای سهام آمریکا را دچار نوسان شدید کرد

سهام آمریکا با عملکردی ترکیبی به کار خود پایان داد؛ شاخص داو رشد کرد و شاخص نزدک سقوط کرد. این نوسانات پس از آن رخ داد که دونالد ترامپ اعلام کرد در حال بررسی قطع روابط تجاری با چین به عنوان یک اقدام تلافی‌جویانه در واکنش به عدم خرید سویا از سوی این کشور است. نوسانات شدید در شاخص‌های اصلی آمریکا در طول روز ادامه داشت. پس از آنکه چین در واکنش به جدیدترین تعرفه‌های پرزیدنت ترامپ تصمیم به موضع‌گیری سرسختانه گرفت، بازارها با فروش سنگین اولیه مواجه شدند. با این حال، پس از آنکه خریداران فرصت‌طلب وارد بازار شدند و گریر، نماینده تجاری آمریکا (USTR)، برای آرام کردن نگرانی‌های بازار تلاش کرد، شاخص‌ها یک بازگشت قدرتمند را تجربه کردند. اما در اواخر جلسه معاملاتی، اظهارات مجدد پرزیدنت ترامپ درباره قطع روابط تجاری، این بهبودی را معکوس کرد و فشار فروش تا پایان بازار بازگشت. در پایان روز، شاخص داو با رشد ۰.۴۴ درصدی به کار خود پایان داد، در حالی که S&P 500 به میزان ۰.۱۶ درصد و نزدک با ۰.۷۶ درصد کاهش، بیشترین زیان را ثبت کردند؛ این پایانی مناسب برای روزی بود که با نوسان و بازگشت‌های ناشی از اخبار تعریف می‌شد. از دیگر موانع پیش رو می‌توان به تعطیلی دولت و گزارش‌های پراکنده مبنی بر کاهش رشد اشتغال اشاره کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی: جمعیت سالخورده، تجارت و نوآوری از چالش‌های اصلی پیش‌روی اقتصاد بریتانیا هستند

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، در سخنرانی امروز خود اعلام کرد که پیری جمعیت، تحولات تجاری و نوآوری‌های فناورانه سه عامل اساسی در تعیین مسیر آینده اقتصاد بریتانیا محسوب می‌شوند. بیلی افزود: «هوش مصنوعی (AI) نسل بعدی فناوری‌های عمومی است که می‌تواند همانند انقلاب‌های صنعتی گذشته، بهره‌وری و ساختار بازار کار را به‌طور بنیادین دگرگون کند.» او همچنین اشاره کرد که برخی نشانه‌ها از نرم‌تر شدن بازار کار در بریتانیا مشاهده می‌شود، هرچند همچنان نسبت به گذشته در وضعیت نسبتاً باثباتی قرار دارد. بیلی همچنین اعلام کرد که ارزش‌گذاری‌ها در بخش هوش مصنوعی به نظر می‌رسد بیش از اندازه بالا رفته باشد، هرچند تأکید کرد که نمی‌توان گفت بازار در قیمت‌گذاری این حوزه دچار اشتباه بنیادی شده است. او گفت: «ما نباید صرفاً به‌دلیل قیمت‌های بالا در بازار هوش مصنوعی نتیجه بگیریم که ارزش‌گذاری‌ها اشتباه‌اند، بلکه باید به‌دنبال شناسایی ریسک‌های احتمالی و نقاط آسیب‌پذیری باشیم.» بیلی همچنین بر اهمیت رشد بهره‌وری در سال‌های آینده تأکید کرد و گفت که نوآوری‌های فناورانه، از جمله هوش مصنوعی، می‌توانند نقش مهمی در افزایش کارایی اقتصادی و حمایت از رشد پایدار ایفا کنند. او در ادامه سخنرانی خود تأکید کرد که سیاست‌گذاران باید میان تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و ضرورت حفظ رشد اقتصادی، تعادل برقرار کنند. او گفت: «ما باید تصمیمات سیاستی خود را با در نظر گرفتن خطرات ناشی از تورم بالاتر از هدف تنظیم کنیم.» بیلی همچنین خاطرنشان کرد که عوامل سمت عرضه اکنون نقش بسیار بزرگ‌تری در چشم‌انداز اقتصادی بریتانیا ایفا می‌کنند. به گفته او، تغییرات ساختاری در زنجیره‌های تأمین، بازار کار و تحولات فناورانه، چشم‌انداز تورم و رشد را به شکل معناداری تحت تأثیر قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت ریسک‌پذیری به وال‌استریت؛ اظهارات گریر اعتماد بازار را احیا کرد

بازار سهام آمریکا روز سه‌شنبه پس از افت سنگین ابتدای معاملات، با موجی از خرید در کف‌های قیمتی روبه‌رو شد. شاخص S&P 500 که در ساعات اولیه بیش از ۹۰ واحد سقوط کرده بود، اکنون تنها ۱۳ واحد پایین‌تر از سطح دیروز نوسان می‌کند؛ نشانه‌ای از چرخش قابل‌توجه احساسات بازار در میانه روز. به گزارش منابع خبری، اظهارات گریر، نماینده تجاری ایالات متحده (USTR)، عامل اصلی این بازگشت بوده است. او در مصاحبه‌ای اعلام کرد که چین در موضوع کنترل صادرات عناصر نادر خاکی "بیش از حد پیش رفته" و تأکید کرد که گفت‌وگوهای کارشناسی میان دو کشور تا روز گذشته ادامه داشته است. تحلیلگران می‌گویند حضور ناگهانی گریر در رسانه‌ها با هدف آرام‌سازی فضای پرتنش بازار صورت گرفته و اظهارات او توانسته تا حدی نگرانی سرمایه‌گذاران را کاهش دهد. با این حال، لحن کلی سخنان او کمتر از تیترهای خبری خوش‌بینانه بود، هرچند جهت‌گیری بازار به‌وضوح صعودی شده است. به باور ناظران، این واکنش سریع وال‌استریت نشان می‌دهد که معامله‌گران همچنان به هر نشانه‌ای از کاهش تنش تجاری میان واشنگتن و پکن حساس‌اند. در عین حال، برخی تحلیل‌ها حاکی از آن است که دولت آمریکا ممکن است از هر بهبود مقطعی در بازار به‌عنوان فرصت سیاسی استفاده کند. به گفته یک تحلیلگر بازار در نیویورک، «اظهارات گریر دقیقاً همان چیزی بود که بازار برای تثبیت نیاز داشت؛ ترکیبی از پیام اطمینان‌بخش بدون تغییر واقعی در مواضع سیاستی.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران در وال‌استریت؛ دلار آمریکا همچنان ضعیف باقی ماند

پس از آغاز ناامیدکننده معاملات امروز، بازار سهام آمریکا با ورود خریداران در سطوح حمایتی کلیدی توانست بخشی از افت اولیه خود را جبران کند. شاخص‌های اصلی اکنون اندکی بالاتر از قیمت‌های آغازین روز قرار دارند و نشانه‌هایی از بازگشت اعتماد معامله‌گران به جریان خرید در کف‌ها دیده می‌شود. به نظر می‌رسد محدوده‌ی کف‌های روز جمعه بار دیگر نقش تکیه‌گاه مهمی برای بازار ایفا کرده و به‌عنوان سکویی برای بازگشت قیمت‌ها عمل کرده است. این واکنش نشان می‌دهد که سرمایه‌گذاران فعلاً تمایلی به فروش در سطوح پایین‌تر ندارند، هرچند تردیدها درباره‌ی شدت و تداوم تنش‌های تجاری آمریکا و چین همچنان در فضای بازار موج می‌زند. در بازار فارکس، روند تضعیف دلار آمریکا ادامه دارد. با وجود بهبود در وال‌استریت، تمایل معامله‌گران به فروش دلار فروکش نکرده است. یورو و پوند در بالاترین سطوح روزانه خود در برابر دلار قرار دارند، در حالی که ارزهای کالایی مانند دلار استرالیا و دلار کانادا نیز ریکاوری خوبی داشتند. در مجموع، بازار در تلاش است تا میان نگرانی‌های ژئوپولیتیکی و فرصت‌های تکنیکال تعادلی نسبی برقرار کند. فعلاً نشانه‌ها حاکی از آن است که خریداران در کوتاه‌مدت توانسته‌اند کنترل جریان معاملات را دوباره در دست بگیرند؛ هرچند سایه‌ی جنگ تجاری جدید میان واشنگتن و پکن همچنان بر سر بازارها سنگینی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پل تودور جونز: پیش‌بینی می‌کند که نرخ بهره فدرال ظرف یک سال آینده به ۲.۵ یا ۲.۷۵ درصد برسد.

جونز پیش‌بینی می‌کند که پس از اواخر اکتبر، بازار ممکن است روند صعودی پیدا کند و عوامل محرک آن شامل گزارش‌های درآمدزایی شرکت‌های بزرگ در بخش تکنولوژی، تحولات آمریکا–چین و نشست فدرال رزرو هستند. او در حال حاضر محتاط است اما ممکن است اگر شاخص نزدک تا نوامبر تقویت شود، وارد موقعیت خرید شود. جونز طلا و نقره را نسبت به رمزارزها ترجیح می‌دهد و هشدار می‌دهد که حدود ۱۸ ماه آینده تورم مجدداً افزایش خواهد یافت، زیرا فشارهای مالی موجب سیاست پولی تسهیلی فدرال رزرو خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌ای (OpenAi): در حال مذاکره با دولت آرژانتین برای گسترش کاربرد هوش مصنوعی در سراسر کشور هستیم

اوپن‌ای و Sur Energy یک نامه تفاهم (LOI) برای بررسی پروژه‌ای بزرگ در زمینه مرکز داده در آرژانتین امضا کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیلور، عضو بانک انگلستان، از فرود نرم قطع امید کرد

تیلور از بانک مرکزی انگلستان: دیدگاه کنونی، غلبه ریسک‌های نزولی است. سناریوی فرود نرم در حال کمرنگ شدن است. ریسک‌های صعودی تورم در مقایسه با مسیر نزولی در تولید و مبانی تورم، پایین است. انتظار می‌رود انحراف تجاری ادامه یابد. سیاست بیش از حد انقباضی (محدودکننده) «ترمز را بیش از حد فشار داده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تعرفه‌ها، آسایش دلار را ربود

چین تلافی علیه تحقیقات تجاری آمریکا را افزایش داده است و بازارها مجدداً در مورد چشم‌انداز تشدید تمام‌عیار تنش‌ها، عصبی هستند. ریسک‌های نزولی برای دلار وجود دارد اما عمدتاً در برابر سایر ارزهایی که بازدهی پایینی دارند؛ زیرا بازارها فعلاً ترجیح می‌دهند ارزهایی با بتای بالاتر (پرریسک‌تر) را کنار بگذارند. (توضیح اضافه: با وجود اینکه تنش‌ها برای دلار «ریسک نزولی» ایجاد کرده، اما سرمایه‌گذاران در مواجهه با اخبار بد، ترجیح داده‌اند اولاً ارزهای پرریسک (مثل دلار استرالیا) را بفروشند و به دلار پناه ببرند و ثانیاً تنها در برابر ارزهایی که خیلی امن هستند (مثل ین)، دلار ضعیف شده است.) امروز، داده‌های NFIB و سخنرانی پاول را زیر نظر داشته باشید. دلار آمریکا: تکرار ماه آوریل نیست اما ریسک‌ها در حال افزایشند پس از کاهش ریسک تعرفه‌ها در پایان هفته، نگرانی‌های بازار یک شبه دوباره بالا گرفته است. چین در واکنش به تحقیقات ایالات متحده درباره شیوه‌های تجاری این کشور، محدودیت‌هایی را علیه پنج نهاد وابسته به آمریکا در شرکت کشتی‌سازی کره‌ای هانوا اوشن اعمال کرد. لحن پکن همچنان قاطع است، به طوری که وزارت بازرگانی متعهد شده است که در جنگ تجاری «تا آخر مبارزه کند». در همین حال، اسکات بسنت، وزیر خزانه‌داری – که پس از تشدید روز جمعه لحنی مصالحه‌آمیز داشت – در مصاحبه‌ای با فایننشال تایمز مدعی شد که چین می‌خواهد «همه را پایین بکشد». بازار فارکس در واکنش به این تشدید تنش مجدد، تقاضای پناهگاه امن را به نفع ین ژاپن، فرانک سوئیس و یورو نشان داده است، در حالی که دلار کمتر از این مزیت بهره‌مند شده است. در مقابل، دلار استرالیا و دلار نیوزیلند که به شدت به چین وابسته هستند، متحمل ضربه شده‌اند. دیدگاه اصلی ما همچنان این است که تمدید آتش‌بس تعرفه‌ای در ۱ نوامبر، محتمل‌تر از بازگشت به یک جنگ تجاری تمام‌عیار است. با این حال، ریسک‌ها همچنان بالا هستند. آمار تجاری چین که روز دوشنبه منتشر شد، نشان داد که پکن به لطف تنوع قوی صادرات، توانایی اعمال فشار تجاری بر ایالات متحده را دارد. در سناریوی تشدید تنش بیشتر، دلار ممکن است با فشار نزولی روبرو شود. با این وجود، جایگاه مجدد آن به عنوان یک پناهگاه امن و انتظارات مبنی بر عقب‌نشینی احتمالی دولت آمریکا می‌تواند نگرانی‌ها را به سمت اوراق خزانه‌داری سوق دهد. در صورتی که بازارها دلیلی برای کاهش نگرانی‌های خود در مورد وضعیت سیاسی ژاپن پیدا کنند، ین ژاپن با ارزش پایین خود، در موقعیت مناسبی قرار دارد تا از تشدید بیشتر تنش‌ها سود ببرد. بازارهای ایالات متحده امروز پس از یک تعطیلات طولانی، برنامه معاملاتی کامل خود را از سر می‌گیرند، اما بسته شدن دولت آمریکا همچنان حل نشده است. معدود داده‌هایی که امروز منتشر می‌شوند، تأثیر مضاعفی خواهند داشت؛ بنابراین، رصد دقیق نظرسنجی‌های NFIB (فدراسیون ملی کسب‌وکارهای مستقل) در مورد کسب‌وکارهای کوچک، ارزشمند است. زیرشاخص «برنامه استخدام» از ماه مه روندی صعودی داشته اما پایین‌تر از سطوح پایان سال ۲۰۲۴ است. هرگونه اصلاح قابل توجه در این سری آماری که معمولاً نادیده گرفته می‌شود، می‌تواند واکنش بازار را برانگیزد. در حوزه فدرال رزرو، امروز جروم پاول، رئیس فدرال رزرو، درباره چشم‌انداز اقتصادی و سیاست پولی صحبت خواهد کرد. اما بدون داده‌های جدید شغلی، احتمالاً وی به روایت محتاطانه اخیر خود پایبند خواهد بود. تأثیر سخنان او در سکوت داده‌ها همچنان می‌تواند در بازارها احساس شود و احتمالاً دلار با مقداری ریسک صعودی روبرو است. در برنامه سخنرانی امروز همچنین بوومن و والر (سیاستگذاران متمایل به تسهیل پولی) و کالینز (که در سال ۲۰۲۵ حق رأی خواهد داشت) نیز حضور دارند. همانطور که در به‌روزرسانی ماهانه فارکس ما (تیم تحلیل ING) بیان شد ما از حمایت‌کنندگان بازگشت طولانی‌مدت دلار نیستیم. به محض از سرگیری انتشار داده‌ها، انتظار داریم شواهد بدتر شدن وضعیت اشتغال، دلار را به سطوح اوایل اکتبر و سپس به پایین‌ترین سطح جدید تا پایان سال بازگرداند. اما این هفته نیز ممکن است جهت‌گیری مشخصی به ما ندهد و احتمالاً در کوتاه‌مدت، شاهد اندکی شتاب صعودی بیشتر برای دلار خواهیم بود. یورو: سردردهای فرانسه باقی است تا زمانی که اخبار منفی بزرگی (چه در زمینه اقتصاد کلان و چه تعرفه‌ها) از ایالات متحده منتشر نشود، شک داریم یورو بتواند جهش مجزایی را تجربه کند؛ به خصوص قبل از مشخص شدن وضعیت سیاسی فرانسه. امروز، نخست‌وزیر لکورنو قرار است قبل از اعلام لایحه بودجه خود در روز آینده، در مجلس سخنرانی کند؛ لایحه‌ای که در نهایت شانس او برای بقا در رأی عدم اعتماد (که برای روز پنجشنبه انتظار می‌رود) را تعیین خواهد کرد. سقوط مجدد دولت در این هفته، احتمالاً باعث می‌شود یورو از هرگونه مزیت ناشی از تشدید تنش در مناقشه تجاری آمریکا و چین بی‌بهره بماند. و در صورت کاهش تنش‌های تعرفه‌ای، جفت‌ارز EURUSD احتمالاً هدف خود را روی ۱.۱۵۰ قرار خواهد داد. در سایر نقاط منطقه یورو، انتظار می‌رود نظرسنجی ZEW آلمان امروز در هر دو بخش «انتظارات» و «وضعیت کنونی» بهبودی نشان دهد. با این حال، بعید است که این امر در مقطع فعلی، واکنش زیادی را در یورو ایجاد کند. پوند بریتانیا: داده‌های شغلی با گرایش ملایم به تسهیل پولی گزارش شغلی امروز صبح بریتانیا، گرایشی ملایم به تسهیل پولی (داویش) داشت. رشد دستمزد بخش خصوصی، که یک معیار کلیدی برای بانک مرکزی انگلستان است، کمتر از انتظارات بود و به ۴.۴٪ سال به سال کاهش یافت. از نظر سطحی، سه ماه گذشته به طور پیوسته وضعیت مطلوب‌تری داشته و نرخ سالانه سه‌ماهه اکنون ۲.۴٪ است. ما انتظار داریم نرخ سالانه تا دسامبر به ۳.۷٪ برسد که مطابق با پیش‌بینی خود بانک انگلستان است. با توجه به اینکه رشد دستمزدها در سال‌های اخیر به طور مداوم فراتر از انتظار بوده، صرف مشاهده تحقق این اعداد، به کاهش نگرانی‌ها در مورد ریسک‌های صعودی تورم کمک خواهد کرد. تنها نکته منفی در این گزارش، پرداخت‌های بخش دولتی بود که در ماه گذشته بالا بود. اما این نشان‌دهنده موضع مالی انبساطی فعلی است و لایحه بودجه آتی باید مشخص کند که این روند در سال آینده تکرار نخواهد شد. به طور جداگانه، بیکاری اندکی افزایش یافت. در حالی که مسائل مربوط به کیفیت داده‌ها همچنان ادامه دارد، اداره آمار ملی (ONS) بهبودهایی را مشاهده کرده است. روند کلی همچنان با داده‌های حقوق و دستمزد مطابقت دارد: خنک شدن پیوسته در بازار کار و تعدیل مداوم دستمزدها. کاهش نرخ بهره توسط بانک انگلیس در ماه نوامبر اکنون بعید به نظر می‌رسد. اما دسامبر – پس از بودجه پاییزی – محتمل‌تر از چیزی است که بازارها قیمت‌گذاری می‌کنند. پیش‌بینی ما همچنان این است که کاهش بعدی در فوریه رخ خواهد داد تا بانک مرکزی بتواند یک گزارش تورم و یک گزارش شغلی دیگر را مشاهده کند. قیمت‌گذاری برای کاهش نرخ در ماه دسامبر از ۷ نقطه پایه به ۹ نقطه پایه افزایش یافته است و نرخ‌های سواپ پوند ۲ ساله پس از انتشار گزارش امروز صبح، ۴ نقطه پایه کاهش یافته‌اند. جفت‌ارز EURGBP به بالای ۰.۸۷۰ صعود کرده است، اگرچه سود بیشتر آن با فشار ناشی از نویزهای سیاسی بیشتر فرانسه روبرو خواهد شد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گرین، عضو بانک انگلیس: کاهش تورم کند شده است

مگان گرین، عضو کمیته سیاست‌گذاری بانک مرکزی انگلستان، اظهار داشت: «سطح فعالیت اقتصادی قوی‌تر از چیزی است که یک سال پیش تصور می‌کردیم. تورم و رشد دستمزدها نیز بالاتر از انتظار بوده‌اند. با این حال، نگرانم که روند تورم کاهنده در حال کند شدن باشد. او افزود: «بانک مرکزی معتقد است رشد پایه اقتصاد همچنان ضعیف است و بازار کار نیز در حال تضعیف است. پیش‌بینی‌ها با عدم قطعیت زیادی همراه‌اند و تورم هسته در یک سال گذشته تقریباً بدون تغییر باقی مانده است.» گرین همچنین هشدار داد: «در بریتانیا نگرانی‌هایی درباره انتظارات تورمی وجود دارد. تمرکز اعضای بانک مرکزی اخیراً دوباره به موضوع تورم بازگشته است، که با توجه به اینکه نرخ تورم برای پنج سال متوالی بالاتر از هدف بوده و انتظارات مصرف‌کنندگان نیز به‌طور پیوسته در حال افزایش است، تصمیم درستی به‌نظر می‌رسد.» «دلایلی وجود دارد که نرخ‌های بهره باید برای مدت طولانی‌تری در سطح بالا باقی بمانند و از کاهش آن‌ها صرف‌نظر شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سخنرانان بانک‌های مرکزی امروز

ساعت ۱۴:۳۵ به وقت ایران – گرین از بانک مرکزی انگلستان (BoE) با موضع خنثی – دارای حق رأی ساعت ۲۰:۲۵ به وقت ایران – پالسن از فدرال رزرو آمریکا (Fed) با موضع خنثی – بدون حق رأی ساعت ۲۲:۴۰ به وقت ایران – مان از بانک مرکزی انگلستان (BoE) با موضع انقباضی – دارای حق رأی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: پیش‌بینی نرخ منفی در سوئیس افت کرد

بر اساس نظرسنجی بلومبرگ، اکثر اقتصاددانان پیش‌بینی کاهش نرخ بهره توسط بانک ملی سوئیس (SNB) به محدوده منفی را کنار گذاشته‌اند. تنها دو مؤسسه — بارکلیز و بلومبرگ اکونومیکس — انتظار دارند که SNB در نشست سیاست‌گذاری ۱۱ دسامبر نرخ بهره را به میزان ۰.۲۵ درصد کاهش داده و به سطح منفی ۰.۲۵ درصد برساند. مؤسسه Capital Economics نیز چنین اقدامی را برای ماه ژوئن آینده پیش‌بینی کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئيس بانک انگلیس موضع خود را در واشنگتن مشخص می‌کند

به گزارش بلومبرگ، رئیس بانک مرکزی انگلستان، اندرو بیلی، این هفته در حالی وارد واشنگتن می‌شود که تحت نظارت و توجهی بیش از حد معمول قرار دارد. او اکنون به‌عنوان رأی کلیدی در کمیته سیاست پولی که به‌شدت دچار اختلاف نظر شده، شناخته می‌شود. بیلی فرصت دارد تا در دو حضور عمومی در کنار نشست‌های صندوق بین‌المللی پول و بانک جهانی، موضع خود را مشخص کند. این در حالی‌ست که برخی اقتصاددانان برجسته هشدار داده‌اند که بازارها احتمال کاهش بیشتر نرخ بهره در سال جاری را دست‌کم گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر