TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ تصمیمات سیاست پولی فدرال رزرو، بانک مرکزی کانادا، انگلیس و ژاپن در کانون توجه

پیش‌بینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سه‌شنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه داده‌ها از افت قابل‌توجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرف‌کننده (شاخص CPI) اندکی بالاتر از پیش‌بینی‌ها منتشر شد. در مجموع، سرمایه‌گذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتناب‌ناپذیر است. قیمت‌گذاری در بازار قراردادهای فیوچرز نشان می‌دهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتمل‌ترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانه‌زنی‌ها درباره سیاست‌های انبساطی‌تر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سه‌ماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد شرایط به آن سادگی که بازار تصور می‌کند نیست. این همزمانیِ نشانه‌های ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیم‌گیری را برای سیاست‌گذاران فدرال رزرو پیچیده‌تر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره به‌تنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایه‌گذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیش‌بینی‌های تازه اقتصادی و نمودار نقطه‌ای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخ‌ها به‌خوبی نشان می‌دهد. در ماه ژوئن، برآورد میانه سیاست‌گذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالی‌که هفت عضو کمیته همچنان طرفدار تثبیت نرخ‌ها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاست‌گذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخ‌ها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار می‌گیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیش‌بینی‌های ماه ژوئن، سیاست‌گذاران تنها یک کاهش دیگر را در نظر داشتند، در حالی‌که بازار سه مرحله کاهش را پیش‌بینی می‌کند. این شکاف چشمگیر می‌تواند کانون اصلی توجه فعالان بازار در هفته‌های آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاش‌های رئیس‌جمهور ترامپ برای تغییر ترکیب هیأت‌مدیره فدرال رزرو و انتخاب‌های آتی رؤسای منطقه‌ای در ابتدای سال آینده، پیش‌بینی‌های ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر می‌رسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره می‌کشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاه‌ها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تاب‌آوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان به‌طور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سه‌ماهه دوم ۰.۴ درصد کوچک‌تر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیل‌شده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیم‌گیری بانک منتشر خواهد شد. این مجموعه داده‌ها باعث شده سرمایه‌گذاران به‌شدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیش‌بینی می‌کنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی می‌دانند. اگر بانک مرکزی کانادا مطابق انتظار نرخ‌ها را کاهش دهد و در بیانیه خود لحنی نرم‌تر و محتاطانه‌تر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفت‌ارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، می‌تواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخ‌ها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاه‌ها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار می‌گیرد. سیاست‌گذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایین‌ترین میزان در بیش از دو سال گذشته محسوب می‌شود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأی‌گیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازه‌ترین گزارش سیاست پولی، بانک پیش‌بینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گام‌های بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیش‌رو نرخ‌ها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأی‌گیری اعضا می‌تواند برای پوند تعیین‌کننده باشد. حتی اگر یک یا دو عضو از کاهش نرخ‌ها حمایت کنند، احتمالاً سرمایه‌گذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که می‌تواند فشار تازه‌ای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یک‌چهارم درصدی را برای ماه مارس به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. افزون بر این، انتشار آمار تورم مصرف‌کننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، می‌تواند بر تصمیم‌گیری اعضا اثرگذار باشد. همچنین داده‌های خرده‌فروشی که روز جمعه منتشر خواهد شد، تصویر دقیق‌تری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخست‌وزیر ایشیبا، گمانه‌زنی‌ها مبنی بر روی کار آمدن فردی با گرایش به سیاست‌های مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایه‌گذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخ‌ها در سال جاری وجود دارد، حتی در سایه بی‌ثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفته‌اند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی می‌دانند. به همین دلیل، نگاه‌ها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشم‌انداز اقتصادی او دوخته شده است. اگر سیاست‌گذاران بر تعهد خود برای افزایش هزینه‌های استقراض تأکید کنند، ین ژاپن می‌تواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درون‌حزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که می‌تواند بر سیاست‌های پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیه‌ای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینه‌های جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که به‌عنوان فردی داویش شناخته می‌شود. بنابراین، هرگونه نشانه‌ای از کند شدن روند افزایش نرخ‌ها یا حتی کنار گذاشتن آن می‌تواند چشم‌انداز ین را به‌شدت تضعیف کند. ✔️  بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد ۱۵ دلاری طلا؛ امیدواری معامله‌گران به لحن انبساطی پاول

قیمت طلا امروز با افزایش ۱۵ دلاری به ۳۶۴۹ دلار رسید و بار دیگر به محدوده بالای دامنه روزانه نزدیک شد. این رشد پس از انتشار داده ضعیف‌تر از انتظار شاخص احساسات مصرف‌کننده دانشگاه میشیگان رقم خورد که موجب تقویت تقاضا برای دارایی‌های امن شد. در معاملات اخیر، طلا پس از رسیدن به رکورد تاریخی ۳۶۷۵ دلار در روز سه‌شنبه وارد فاز تثبیت شده و به نظر می‌رسد تا پیش از نشست کمیته بازار آزاد فدرال رزرو (FOMC) در روز چهارشنبه، روندی جانبی را تجربه کند. از نگاه تحلیلگران، هرگونه لحن داویش از سوی جروم پاول می‌تواند زمینه‌ساز ادامه روند صعودی باشد. حتی بدون نیاز به کاهش غیرمنتظره ۵۰ واحد پایه‌ای، کافی است رئیس فدرال رزرو نگرانی‌ها درباره بازار کار را برجسته و فشارهای تورمی را کم‌اهمیت جلوه دهد تا خریداران طلا انگیزه بیشتری برای پیشروی پیدا کنند. از منظر تکنیکال، مقاومت کلیدی در سقف سه‌شنبه و شرایط اشباع خرید دیده می‌شود. در صورت عبور از این سطح، مقاومت‌های روانی مهم در ۳۷۵۰ دلار و سپس ۴۰۰۰ دلار پیش روی بازار قرار خواهند گرفت. در بعد ژئوپولیتیکی، تلاش ایالات متحده برای افزایش فشار بر روسیه جهت ورود به مذاکرات صلح اوکراین، ریسک دوطرفه‌ای را برای طلا ایجاد کرده است. تشدید تحریم‌ها یا حتی مصادره ذخایر می‌تواند جذابیت این فلز گرانبها را تقویت کند؛ در حالی که دستیابی به توافق صلح می‌تواند از تقاضای پناهگاهی آن بکاهد. با این حال، به نظر می‌رسد فضای دیپلماتیک همچنان پیچیده است و کرملین با احساس برتری در میدان جنگ، تمایلی به مصالحه نشان نمی‌دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت طلا زنگ خطر سقوط اقتصاد آمریکا را به صدا درآورد

طلا و بازار اوراق قرضه آمریکا هر دو نشانه‌هایی از نگرانی فزاینده جهان نسبت به سیاست‌های اقتصادی دولت ترامپ را نشان می‌دهند و به گفته دزموند لاچمن، عضو ارشد اندیشکده «مؤسسه امریکن اینترپرایز»، احتمالاً یک بحران مالی تمام‌عیار پیش از تغییر مسیر سیاستی رخ خواهد داد. لاچمن نوشت: «همان‌طور که از قناری‌ها در معدن برای هشدار زودهنگام وجود خطر استفاده می‌شود، جهش چشمگیر قیمت طلا از زمان آغاز دولت ترامپ نیز می‌تواند هشداری باشد که مشکلات جدی در بازار دلار و اوراق قرضه در راه است.» او که پیش‌تر مدیر ارشد در بانک سالومون اسمیت بارنی و معاون مدیر بخش سیاست‌گذاری صندوق بین‌المللی پول بوده، افزود: «دولت ترامپ بهتر است به این هشدارها توجه کند و زودتر مسیر سیاست‌هایش را اصلاح کند تا اعتماد بازار بازگردد. در غیر این صورت باید خودمان را برای آشفتگی واقعی در بازارهای مالی، همزمان با نزدیک شدن به انتخابات میاندوره‌ای سال آینده، آماده کنیم.» به گفته لاچمن، رشد قیمت طلا در سال ۲۰۲۵ «چیزی کمتر از خارق‌العاده» نبوده و فلز زرد از همه دارایی‌های مالی مهم عملکرد بهتری داشته است. او طعنه زد: «این هم پاسخ به کیـنز که طلا را یک یادگار وحشیانه می‌دانست. در واقع، از زمانی که آمریکا در سال ۱۹۷۱ خرید طلا با نرخ ۳۵ دلار در هر اونس را کنار گذاشت، قیمت طلا بیش از صد برابر رشد کرده، یعنی به طور میانگین سالانه حدود ۹.۵ درصد.» (جان مینارد کینز، اقتصاددان مشهور، زمانی گفته بود «طلا یک یادگار وحشیانه (barbarous relic) است»؛ یعنی از دیدگاه او، طلا دیگر جایگاه و کارکرد مهمی در اقتصاد مدرن نداشت و نگهداری آن بیشتر به یک سنت منسوخ و بی‌فایده شباهت داشت.) او توضیح داد یکی از دلایل اصلی جهش قیمت طلا، ترس از این است که آمریکا بخواهد با ایجاد تورم از زیر بار کوه بدهی عمومی بیرون بیاید. به نوشته او، این ترس بی‌دلیل هم نیست. قانون تازه کاهش مالیات ترامپ که خودش آن را «صورتحساب بزرگ و زیبا» نامیده، وضعیت مالی عمومی کشور را در مسیر کاملاً ناپایدار قرار داده است. برآورد دفتر بودجه کنگره نشان می‌دهد کسری بودجه تا جایی که قابل پیش‌بینی است بالای ۶.۵ درصد باقی می‌ماند و این موضوع باعث می‌شود نسبت بدهی عمومی به تولید ناخالص داخلی تا سال ۲۰۳۴ به سطحی شبیه یونان یعنی ۱۲۸ درصد برسد. عامل دیگر، حملات مداوم ترامپ به استقلال بانک مرکزی آمریکاست. لاچمن نوشت: «در شرایطی که تورم بالاتر از هدف ۲ درصدی فدرال رزرو مانده و تعرفه‌های وارداتی ترامپ هم به تورم دامن می‌زند، او فشار زیادی به جروم پاول، رئیس فدرال رزرو وارد می‌کند تا نرخ بهره را ۲ تا ۳ درصد کاهش دهد. ترامپ همچنین در تلاش است اعضای هیئت‌مدیره فدرال رزرو را با افرادی حامی سیاست‌های انبساطی پر کند و جایگزینی برای پاول بگذارد که مطابق خواسته او نرخ بهره را به‌طور تهاجمی پایین بیاورد.» به گفته او، حرکت بانک‌های مرکزی جهان به سمت افزایش ذخایر طلا و کاهش اتکا به دلار نیز از عوامل مهم رشد اخیر طلاست. لاچمن گفت: «به نظر می‌رسد دلیل این کار بی‌اعتمادی فزاینده به آمریکا به‌عنوان یک شریک مالی قابل‌اعتماد باشد. طی سال‌های اخیر آمریکا دلار را به‌عنوان سلاحی علیه کشورهایی مثل ایران و روسیه به‌کار برده که نگرانی ایجاد کرده شاید این ابزار علیه دیگر کشورها هم استفاده شود. همچنین بانک‌های مرکزی از تعرفه‌های تنبیهی و بی‌قاعده ترامپ علیه دوستان و دشمنانش و نیز بی‌توجهی او به حاکمیت قانون نگران شده‌اند.» او تأکید کرد طلا تنها دارایی‌ای نیست که زنگ خطر را به صدا درآورده است. «از ابتدای امسال، ارزش دلار حدود ۱۰ درصد کاهش یافته؛ در حالی‌که انتظار می‌رفت با بالاترین تعرفه‌های وارداتی صد سال اخیر و اختلاف مثبت نرخ بهره کوتاه‌مدت به نفع آمریکا تقویت شود. از سوی دیگر، بازار اوراق قرضه هم جایگاه پناهگاه امن خود را از دست داده و دیگر سرمایه‌گذاران در زمان آشفتگی بازار به اوراق خزانه آمریکا هجوم نمی‌آورند.» او در پایان با اشاره به گفته اقتصاددان فقید MIT، رودی دورنبوش، نوشت: «بحران‌های مالی خیلی بیشتر از آنچه فکر می‌کنید طول می‌کشند تا شکل بگیرند، اما وقتی شروع شوند بسیار سریع‌تر از آنچه تصور می‌کنید شدت می‌گیرند.» لاچمن نتیجه گرفت: «نشانه‌های هشداردهنده روشنی وجود دارد که سرمایه‌گذاران به اقتصاد آمریکا بی‌اعتماد شده‌اند؛ از بازار طلا و دلار گرفته تا اوراق. بنابراین دولت ترامپ بهتر است در سیاست‌های اقتصادی‌اش تجدیدنظر کند. اما من توصیه نمی‌کنم پیش از وقوع یک بحران واقعی بازار، روی این تغییر حساب باز کنید.» در پایان نیز گزارش شد که پس از نوسان شدید طلا در واکنش به آمار بالاتر از انتظار تورم مصرف‌کننده، قیمت آن دوباره روندی صعودی و باثبات به خود گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

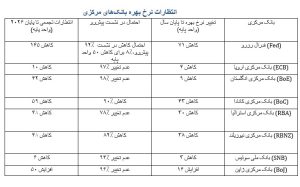
انتظارات نرخ بهره پس از رویدادهای هفته منتهی به ۱۲ سپتامبر

ما شاهد تجدیدنظر قابل‌توجهی در قیمت‌گذاری نبودیم، اما انتظارات تثبیت شدند. بزرگ‌ترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از داده‌های PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبوده‌اند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره می‌تواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی قیمت طلا را تا پایان ۲۰۲۵ به ۳۸۰۰ دلار افزایش داد

بانک UBS پیش‌بینی خود از قیمت طلا را افزایش داده است؛ این تصمیم در پی رشد چشمگیر بازار طلا و تقویت انتظارات برای کاهش نرخ بهره توسط فدرال رزرو، ضعف دلار و تداوم نااطمینانی‌های ژئوپلیتیکی اتخاذ شده است. قیمت طلا تاکنون در سال جاری ۳۸٪ رشد کرده و به ۳۶۳۷ دلار در هر اونس رسیده که فاصله اندکی با رکورد تاریخی ۳۶۷۴ دلار دارد. بانک UBS اکنون پیش‌بینی می‌کند که قیمت طلا تا پایان سال ۲۰۲۵ به ۳۸۰۰ دلار برسد (پیش‌بینی قبلی: ۳۵۰۰ دلار) و تا اواسط ۲۰۲۶ به ۳۹۰۰ دلار افزایش یابد (پیش‌بینی قبلی: ۳۷۰۰ دلار). این بانک همچنین برآورد خود از میزان ذخایر صندوق‌های ETF را به نزدیکی رکورد قبلی ۳۹۰۰ تن متریک تا پایان ۲۰۲۵ افزایش داده و انتظار دارد در سال آینده ۷۰۰ تن ورودی جدید ثبت شود. تحلیل‌گران UBS با اشاره به افت نرخ بهره واقعی و کاهش بازده اوراق خزانه‌داری، تأکید کرده‌اند که این عوامل به همراه ضعف دلار، تقاضا برای طلا را تقویت خواهند کرد. در کنار عوامل کلان، خرید بانک‌های مرکزی نیز در سطح بالا باقی خواهد ماند و انتظار می‌رود در سال جاری بین ۹۰۰ تا ۹۵۰ تن متریک طلا خریداری شود. از منظر سیاسی، ترجیح رئیس‌جمهور آمریکا، دونالد ترامپ، برای حفظ نرخ‌های بهره پایین نیز به جذابیت طلا افزوده است. UBS همچنان موضع «جذاب» خود را در تخصیص دارایی جهانی حفظ کرده و توصیه کرده است که ۵٪ از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد. با این حال، ریسک اصلی برای بازار طلا، احتمال افزایش نرخ بهره در صورت بروز فشارهای تورمی غیرمنتظره است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا به اوج ۱۰ ماهه رسید؛ دلار نیوزیلند عقب نشست

دلار استرالیا با رشد قیمت کالاها به بالاترین سطح خود در ۱۰ ماه گذشته رسید، در حالی که دلار نیوزیلند به دلیل موضع انبساطی بانک مرکزی این کشور عقب‌نشینی کرد. دلار استرالیا به سطح ۰.۶۶۳۶ دلار آمریکا رسید و مقاومت ماه ژوئیه را شکست؛ این رشد تحت تأثیر جهش قیمت طلا و سنگ آهن رخ داد. جفت ارز AUDJPY به ۹۷.۷۵ رسید و هدف بعدی آن ۹۸.۸۲ است؛ صادرات طلا با توجه به نگرانی از تعرفه‌ها افزایش یافته است. بازارها احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در ماه نوامبر را به ۷۵٪ کاهش داده‌اند. دلار نیوزیلند در سطح ۰.۵۹۴۰ دلار آمریکا باقی مانده؛ زیرا بانک مرکزی نیوزیلند چشم‌انداز کاهش بیشتر نرخ بهره را تأیید کرده است. طبق برآورد سیتی‌بانک، تولید ناخالص داخلی نیوزیلند در سه‌ماهه دوم احتمالاً منفی بوده و رشد سالانه نزدیک به صفر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک ANZ پیش‌بینی قیمت طلا را افزایش داد

بانک ANZ پیش‌بینی خود از قیمت فلزات گران‌بها را برای پایان سال ۲۰۲۵ افزایش داد. بر اساس این گزارش، هدف قیمتی طلا تا پایان سال به ۳۸۰۰ دلار در هر اونس افزایش یافته که تحت تأثیر انتظارات کاهش نرخ بهره توسط فدرال رزرو و افزایش تقاضا از سوی صندوق‌های ETF صورت گرفته است. همچنین ANZ اعلام کرده که هدف قیمتی نقره تا پایان سال به ۴۴.۷۰ دلار در هر اونس رسیده، زیرا روند صعودی بازار نقره همچنان در حال تقویت است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

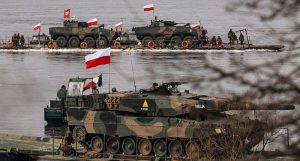
ارتش لهستان عملیات نظامی را آغاز کرد

ارتش لهستان عملیات نظامی علیه نفوذ پهپادهای روسی را آغاز کرد؛ ساکنان شرق کشور در خانه بمانند در پی نقض حریم هوایی لهستان توسط پهپادهای روسی هم‌زمان با حملات به اوکراین، ارتش لهستان عملیات شناسایی و خنثی‌سازی را آغاز کرده و تسلیحات نظامی مستقر شده‌اند. فرماندهی عملیاتی ارتش از ساکنان مناطق شرقی خواسته در خانه بمانند. با وجود این تحولات، بازارهای مالی واکنش خاصی نشان ندادند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پهپادهای روسی حریم ناتو را نقض کردند

گزارش‌هایی از نفوذ پهپادهای روسی به شرق لهستان منتشر شده که به معنای نقض حریم هوایی ناتو تلقی می‌شود. فرودگاه ژشوف (Rzeszów) در جنوب شرقی لهستان به دلیل «فعالیت نظامی برنامه‌ریزی‌نشده» موقتاً تعطیل شده و هشدارهایی برای خلبانان صادر شده است. طبق گزارش‌ها، حداقل سه پهپاد تهاجمی از نوع «شاهد» سرنگون شده‌اند. نیروی هوایی اوکراین و هواپیماهای واکنش سریع ناتو (QRA) در حال همکاری برای مقابله با این تهدید هستند. برخی منابع احتمال می‌دهند که این نفوذ ناخواسته بوده باشد—هرچند این فرضیه هنوز تأیید نشده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا سرمایه‌گذاران همچنان تشنه طلا هستند؟

طلا بار دیگر در کانون توجه سرمایه‌گذاران قرار گرفته است. این فلز گرانبها که از دیرباز پناهگاه امن دوران بی‌ثباتی‌های سیاسی و اقتصادی محسوب می‌شود، در سال ۲۰۲۵ رکوردهای قیمتی تازه‌ای ثبت کرده و بالای مرز 3600 دلار معامله می‌شود. افزایش تقاضا برای صندوق‌های قابل معامله با پشتوانه طلا (ETF) و ورود سرمایه‌های تازه به بازار، نشان می‌دهد سرمایه‌گذاران بیش از گذشته به دنبال محافظت از دارایی‌های خود در برابر ریسک‌های سیاسی، مالی و ژئوپلیتیکی هستند. بخش مهمی از این رونق به شرایط اقتصادی و سیاسی ایالات متحده بازمی‌گردد. جنگ تجاری دولت ترامپ، افزایش بی‌سابقه بدهی‌های آمریکا و فشار بر استقلال فدرال رزرو، اعتماد به ارز و اوراق خزانه آمریکا را تضعیف کرده است. در چنین فضایی، طلا به‌عنوان جایگزینی مطمئن برای دلار و اوراق دولتی در نگاه سرمایه‌گذاران جلوه‌گر شده است. هم‌زمان، کاهش بازدهی واقعی اوراق و احتمال کاهش نرخ بهره، هزینه فرصت نگهداری طلا را پایین آورده و به جذابیت آن افزوده است. عامل دیگر تقویت‌کننده این روند، خریدهای گسترده بانک‌های مرکزی به‌ویژه در اقتصادهای نوظهور است. در سال‌های اخیر، بانک‌های مرکزی بیش از هزار تن طلا در سال خریداری کرده‌اند تا ذخایر ارزی خود را متنوع کنند و وابستگی‌شان به دلار را کاهش دهند. هرچند سرعت این خریدها در ۲۰۲۵ کمی تعدیل شده، اما همچنان به‌عنوان پشتوانه‌ای کلیدی برای روند صعودی طلا عمل می‌کند. تجربه توقیف دارایی‌های ارزی روسیه نیز اهمیت نگهداری ذخایر طلایی را برای بسیاری از کشورها دوچندان کرده است. در کنار این عوامل کلان، تقاضای فرهنگی و سنتی در کشورهایی همچون هند و چین نیز به‌عنوان موتور پایدار بازار طلا عمل می‌کند. مالکیت طلا در این جوامع نه‌تنها نشانه امنیت مالی بلکه نماد ثروت و میراث خانوادگی است. به همین دلیل، هنگامی که سرمایه‌گذاران مالی به‌طور موقت عقب‌نشینی می‌کنند، خریداران فیزیکی از فرصت استفاده کرده و کف حمایتی قوی برای قیمت‌ها ایجاد می‌کنند. با وجود این، طلا نیز بدون ریسک نیست. هزینه‌های نگهداری، امنیت و بیمه‌ و همچنین پیچیدگی‌های مربوط به ابعاد مختلف شمش‌ها در بازارهای جهانی می‌تواند چالش‌هایی برای معامله‌گران ایجاد کند. با این حال، ترکیب فشارهای ژئوپلیتیکی، سیاست‌های پولی انبساطی، خریدهای بانک‌های مرکزی و تقاضای پایدار مصرف‌کنندگان موجب شده چشم‌انداز صعودی طلا در میان‌مدت همچنان قدرتمند باقی بماند. برای بسیاری از سرمایه‌گذاران، طلا بیش از هر زمان دیگری به عنوان «دارایی بی‌جانشین» ظاهر شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

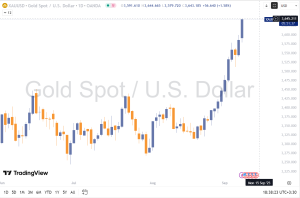
طلا در مرز 3645 دلار رکود تاریخی جدیدی ثبت کرد

طلا بار دیگر قله‌ای تازه فتح کرد؛ بهای این فلز گرانبها با جهشی ۵۲ دلاری به مرز 3645 دلار رسید و روند صعودی پرشتاب خود پس از خروج از محدوده رنج آوریل تا سپتامبر، حالت شبه‌پارابولیک به خود گرفته است. نمودارها گویای همه‌چیز هستند و بسیاری از تحلیلگران در هفته گذشته بارها به دلایل بنیادین این حرکت صعودی اشاره کرده‌اند. اما چه عواملی پشت پرده این رکوردشکنی‌های متوالی قرار دارند؟ فشار سیاسی بر فدرال رزرو گمانه‌زنی‌ها درباره تلاش دونالد ترامپ برای اعمال نفوذ بر سیاست‌های پولی و سوق‌دادن فدرال رزرو به سمت کاهش شدیدتر نرخ بهره، فضای انتظارات را تغییر داده و زمینه‌ای قوی برای رشد دارایی‌های بدون بازده، مانند طلا، فراهم کرده است. فروپاشی نظم تجاری جهانی اختلافات عمیق در نظام تجارت بین‌الملل و بازگشت موج تعرفه‌ها و محدودیت‌های تجاری، نااطمینانی تازه‌ای در اقتصاد جهانی ایجاد کرده است. این بی‌ثباتی ساختاری سرمایه‌گذاران را بیش از پیش به سمت پناهگاه‌های امن سوق می‌دهد. بحران در نظم امنیتی و نظامی تشدید تنش‌های ژئوپلیتیک و اظهارات جنجالی برخی سیاستمداران آمریکایی درباره مداخله نظامی در مناطق حساساز جمله آمریکای لاتین نشان می‌دهد نظم سنتی امنیتی جهان نیز در حال فرسایش است. این شرایط ریسک‌های ژئوپلیتیک را بالا برده و بر جذابیت طلا افزوده است. انفجار هزینه‌های مالی دولت‌ها افزایش کسری بودجه و رشد افسارگسیخته هزینه‌های مالی در اقتصادهای بزرگ، به ویژه ایالات متحده، نگرانی‌ها نسبت به پایداری بدهی‌ها را تقویت کرده است. همین موضوع به تضعیف چشم‌انداز ارزهای فیات و تقویت جایگاه طلا انجامیده است. تأیید تکنیکال‌ از منظر نموداری، شکست سطوح مقاومتی و الگوهای صعودی معتبر، نیروی مضاعفی به رالی اخیر داده است. هم‌سویی عوامل تکنیکال با زمینه‌های بنیادی، طلا را در موقعیتی کم‌سابقه برای ثبت رکوردهای متوالی قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا؛ محبوب‌ترین دارایی بانک‌های مرکزی جهان

طلا در کمتر از دو هفته توانست از یک الگوی تثبیت پنج ماهه خارج شود و بیش از ۲۰۰ دلار به ازای هر اونس افزایش یابد و به بالاترین قیمت تاریخی در معاملات روزانه یعنی ۳,۶۰۰ دلار برسد. اگرچه ممکن است برخی از این جهش شگفت‌زده شوند، اما کارشناسان طی تابستان به سرمایه‌گذاران درباره این احتمال هشدار داده بودند. طلا می‌تواند دارایی بسیار خسته‌کننده‌ای باشد و برای مدت طولانی در یک محدوده تثبیت شود، اما وقتی از این محدوده خارج می‌شود، شتاب آن می‌تواند غیرقابل توقف باشد. بار دیگر، سطوح مقاومتی که انتظار می‌رفت، تنها به مانعی کوچک در مسیر صعودی طلا تبدیل شدند. تحلیل‌گران اکنون سطح حمایت کلیدی جدید را ۳,۵۰۰ دلار می‌دانند، در حالی که همین هفته گذشته این عدد ۳,۳۵۰ دلار بود. یکی از دلایلی که تحلیل‌گران از این حرکت تعجب نکردند این است که عوامل محرک صعود طولانی مدت طلا طی تقریباً سه سال گذشته همچنان پابرجا هستند. طلا همچنان به‌عنوان یک دارایی جایگزین جذاب باقی مانده است، زیرا سرمایه‌گذاران اعتماد خود به استثنایی بودن اقتصاد آمریکا را از دست داده‌اند. این جهش صرفاً ناشی از حرکات سفته‌بازانه نیست؛ بلکه نشان‌دهنده افزایش شناخت سرمایه‌گذاران از ارزش داشتن یک دارایی واقعی است، به‌ویژه زمانی که بدهی‌های دولتی افزایش می‌یابد و تورم بالا و فعالیت اقتصادی کاهش پیدا می‌کند. مهم‌تر اینکه، طلا همچنان با تقاضای قوی دولت‌ها و بانک‌های مرکزی حمایت می‌شود، زیرا آن‌ها به طور فزاینده‌ای از دلار آمریکا فاصله می‌گیرند. هفته گذشته، تاوی کوستا، شریک و استراتژیست کلان در Crescat Capital، اشاره کرد که برای اولین بار از سال ۱۹۹۶، ذخایر طلای بانک‌های مرکزی جهان از ذخایر اوراق قرضه دولت آمریکا پیشی گرفته است. کوستا افزود که مهم‌تر از آنچه تاکنون اتفاق افتاده، این است که انتظار می‌رود تقاضای بانک‌های مرکزی هنوز در مراحل اولیه این چرخه باشد. او پیشنهاد کرد که طلا می‌تواند بار دیگر حدود ۸۰٪ از کل ذخایر جهانی را تشکیل دهد. این پتانسیل اوایل این هفته مشاهده شد، زمانی که یک بانک مرکزی اعلام کرد برای اولین بار طی بیش از ۳۰ سال، طلا خریداری کرده است. در روز پنج‌شنبه، بانک مرکزی السالوادور فاش کرد که ۱۳,۹۹۹ اونس تروی طلا به ارزش ۵۰ میلیون دلار خریداری کرده است. نکته جالب این است که بانک مرکزی در بیانیه رسمی خود اعلام کرد که از درآمدهای ذخایر بیت‌کوین برای تأمین مالی این خرید استفاده کرده است. بانک مرکزی رزرو السالوادور  (Banco Central de Reserva de El Salvador) در حال حاضر ۶,۲۸۷ بیت‌کوین در اختیار دارد که ارزش آن حدود ۶۹۸ میلیون دلار است. با وجود نوسانات ارزهای دیجیتال در سال‌های اخیر، ارزش دارایی‌های السالوادور حدود ۴۰۰ میلیون دلار افزایش یافته است. این کشور اکنون منابع کافی برای خرید طلای بیشتر دارد. بانک مرکزی لهستان نمونه دیگری از تقاضای مستمر است. این بانک در سال‌های گذشته یکی از بزرگ‌ترین خریداران بازار بوده است، اما خریدهای آن در سال ۲۰۲۵ کاهش یافته است. این بانک پس از رسیدن ذخایر خود به مرز ۲۰٪ خرید طلا را متوقف کرد. با این حال، طبق برخی گزارش‌ها، آدام گلاپینسکی، رئیس بانک، اخیراً گفته است که این مرز ممکن است به ۳۰٪ افزایش یابد. به گفته بسیاری از تحلیل‌گران، این تقاضای قوی بانک‌های مرکزی همچنان ارزش واقعی بازار را حفظ می‌کند و با وجود جهش اخیر، کمتر کسی طلا را بیش‌ارزش‌گذاری‌شده می‌بیند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ذخایر طلای چین به ۷۴.۰۲ میلیون اونس تروا افزایش یافت

بر اساس داده‌های رسمی، ذخایر ارزی چین در پایان ماه اوت به ۳.۳۲۲ تریلیون دلار رسید، در حالی که پیش‌بینی‌ها رقم ۳.۳۱۷ تریلیون دلار را نشان می‌داد. همچنین، ذخایر طلای چین در پایان ماه اوت به ۷۴.۰۲ میلیون اونس تروا با خلوص بالا رسید. بانک مرکزی چین برای دهمین ماه متوالی به ذخایر طلای خود افزوده است، اقدامی که نشان‌دهنده تداوم سیاست‌های تنوع‌بخشی به ذخایر و تقویت دارایی‌های امن در شرایط ناپایدار جهانی است. تروا در واحد اندازه‌گیری طلا در اقتصاد و بازارهای جهانی، واژه اونس تروا (Troy Ounce) یک واحد اندازه‌گیری برای فلزات گران‌بها مانند طلا، نقره و پلاتین است.  مشخصات اونس تروا ۱ اونس تروا = ۳۱.۱۰۳۵ گرم این واحد با اونس معمولی (که در سیستم آمریکایی برابر با ۲۸.۳۴۹۵ گرم است) تفاوت دارد. در گزارش‌های رسمی مانند ذخایر طلای بانک‌های مرکزی، معمولاً از «اونس تروا» استفاده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در مورد جریمه گوگل توسط اتحادیه اروپا: اجازه اقدامات تبعیض‌آمیز را نخواهم داد

مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازات‌های ناعادلانه‌ای که از این شرکت‌های آمریکایی مالیات‌پرداز دریافت می‌شود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیس‌جمهور آمریکا این اختیار را می‌دهد که علیه سیاست‌ها یا اقدامات تجاری ناعادلانه و تبعیض‌آمیز سایر کشورها که به منافع تجاری آمریکا آسیب می‌زنند، اقدامات تلافی‌جویانه انجام دهد.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلای جهانی در مسیر یک بریک‌اوت کلاسیک – هدف بعدی کجاست؟

طلا بار دیگر به مرکز توجه بازارها بازگشته است. پس از یک روند صعودی بلندمدت که از محدوده ۲۰۰۰ دلار پس از همه‌گیری آغاز شد، فلز زرد در ماه آوریل به رکورد ۳۵۰۰ دلار رسید و سپس وارد یک فاز تثبیت پنج‌ماهه شد. اکنون با سیگنال‌های روشن از سیاست‌های انبساطی فدرال رزرو و افزایش بی‌انضباطی مالی در آمریکا، نمودار طلا بار دیگر نشانه‌های بریک‌اوت کلاسیک را بروز داده است. از منظر تکنیکال، هدف ساده این الگو با اندازه‌گیری رِنج تثبیت اخیر، سطح ۴۰۰۰ دلار را نشان می‌دهد؛ سطحی که تحلیلگران در ابتدای هفته با آغاز شکست روند به آن اشاره کرده بودند. حرکت روز گذشته و اصلاح جزئی، حتی فرصتی برای ورود مجدد خریداران فراهم کرده است. عوامل فاندامنتالی نیز پشت این حرکت قرار دارند: نشانه‌های فروپاشی نظم تجاری جهانی و همگرایی سیاسی قدرت‌هایی همچون چین، هند و روسیه، چشم‌انداز ژئوپلیتیکی تازه‌ای ترسیم کرده که به نفع دارایی‌های امنی چون طلاست. البته از منظر فصلی، این مقطع از سال معمولاً زمان مناسبی برای رشد طلا نیست، اما این الگو به‌سرعت از نوامبر تغییر می‌کند. به همین دلیل، حتی اگر این شکست روند موقت باشد، شرایط بازار می‌تواند زمینه‌ساز موج صعودی بعدی شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ تورم آمریکا و نشست ECB در کانون توجه بازارها

داده‌های تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهش‌های بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایه‌ای در تاریخ ۱۷ سپتامبر را مطرح کرده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسک‌های ناشی از تضعیف بازار کار ممکن است اکنون بر ریسک‌های تورمی غلبه کرده باشد؛ موضوعی که می‌تواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفه‌های بالاتر بر قیمت‌ها چه خواهد بود. بنابراین، داده‌های ماه‌های آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیت‌های پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرف‌کننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکل‌گیری انتظارات آتی و نمودار نقطه‌ای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانه‌ها را منعکس می‌کند، اغلب سیگنال‌های پیش‌نگرانه‌تری نسبت به شاخص قیمت مصرف‌کننده (شاخص CPI) دارد. همان‌طور که در داده‌های ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست می‌تواند خوش‌بینی سرمایه‌گذاران نسبت به سرعت کاهش نرخ‌ها را تعدیل کند. در حال حاضر، تأثیر تعرفه‌ها بر قیمت کالاها محدود به نظر می‌رسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این داده‌ها، شاخص اعتماد مصرف‌کننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرف‌کنندگان که در ماه‌های گذشته به‌طور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخ‌ها همسو نباشد، احتمال بازگشت به شیب‌دار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاه‌مدت با اتکا به انتظار کاهش نرخ‌ها افت می‌کند، اما بازدهی اوراق بلندمدت به دلیل نگرانی‌های تورمی افزایش می‌یابد. علاوه بر این، نگرانی‌ها درباره کسری‌های بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یک‌ونیم ماهه رسید و این در حالی است که وزارت خزانه‌داری آمریکا در هفته آینده قصد دارد اوراق سه‌ساله، ده‌ساله و ۳۰ساله جدیدی را عرضه کند؛ امری که می‌تواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار می‌رود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاست‌گذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ به‌ویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار داده‌اند که احتمال دارد گام بعدی افزایش نرخ‌ها باشد، در حالی‌که چهره‌هایی نظیر اولی رن بر این باورند که روند تورم می‌تواند کمتر از پیش‌بینی‌ها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچک‌ترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها به‌عنوان نشانه‌ای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل می‌کند که کاهش بعدی نرخ‌ها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسش‌های متعددی را متوجه لاگارد خواهد کرد. نگرانی‌ها درباره سطح بدهی‌های دولتی مدت‌هاست وجود دارد، اما در هفته‌های اخیر با افزایش ریسک‌های سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغه‌ها پررنگ‌تر شده است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنش‌های سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمی‌رسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، به‌ویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخست‌وزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیم‌گیری خواهد کرد؛ بودجه‌ای که شامل کاهش هزینه‌ها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا می‌رود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سخت‌گیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانی‌ها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی می‌تواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازه‌ای بر یورو وارد کند. آسیب‌پذیری پوند در برابر بحران بدهی‌های بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان می‌دهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینه‌های کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوش‌بینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد می‌شود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینه‌ها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه می‌کند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایه‌گذاران نسبت به توانایی دولت در بازپرداخت بدهی‌ها خطری جدی‌تر برای پوند محسوب می‌شود تا برای دیگر ارزهای آسیب‌پذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانی‌ها در بازار اوراق ادامه‌دار نباشد، پوند و اوراق قرضه دولتی می‌توانند در کوتاه‌مدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، می‌تواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپک‌پلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر دارایی‌ها متفاوت بوده‌اند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریم‌های تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمت‌ها کمک کرده است. اما در سوی دیگر، اوپک‌پلاس با سیگنال‌های جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارش‌های منتشرشده از منابع نزدیک به این سازمان نشان می‌دهد که اوپک‌ هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیه‌ها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور می‌شد افزایش ۵۴۷ هزار بشکه‌ای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره می‌تواند فشار نزولی تازه‌ای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید می‌خورد؛ داده‌هایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارش‌های رسمی، نشانه‌ای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایه‌گذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیف‌تر از انتظار ظاهر شود که می‌تواند فضای منفی ایجاد کند. روز چهارشنبه نیز داده‌های تورمی چین شامل شاخص قیمت مصرف‌کننده و تولیدکننده منتشر خواهد شد؛ آماری که می‌تواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفاف‌تر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سه‌ماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایه‌گذاران در هفته پیش‌رو به شمار می‌رود. ✔️  بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی گلدمن ساکس: طلا می‌تواند به ۵٬۰۰۰ دلار برسد

بانک سرمایه‌گذاری گلدمن ساکس هشدار داده است که قیمت طلا ممکن است تا ۵٬۰۰۰ دلار در هر اونس افزایش یابد، اگر اقدامات رئیس‌جمهور ترامپ برای تضعیف استقلال فدرال رزرو ادامه یابد. این بانک در یادداشتی اعلام کرد که فشار سیاسی بر بانک مرکزی آمریکا می‌تواند اعتماد به بازارهای مالی از جمله اوراق قرضه، سهام و دلار را کاهش دهد و سرمایه‌گذاران را به سمت دارایی‌های امن مانند طلا سوق دهد. در حال حاضر، قیمت طلا حدود ۳٬۵۵۸ دلار معامله می‌شود که نزدیک به بالاترین سطح تاریخی آن است. سمانتا دارت، رئیس بخش تحقیقات کالا در گلدمن ساکس، نوشت: «در سناریویی که استقلال فدرال رزرو آسیب ببیند، احتمالاً تورم افزایش می‌یابد، قیمت سهام کاهش می‌یابد و جایگاه دلار به‌عنوان ارز ذخیره جهانی تضعیف می‌شود. در مقابل، طلا یک ذخیره ارزش است که به اعتماد نهادی وابسته نیست.» کاخ سفید اخیراً فشارها بر فدرال رزرو را افزایش داده و ترامپ خواستار تحقیقات کیفری علیه رئیس فدرال رزرو، جروم پاول و عضو هیئت‌مدیره، لیزا کوک شده و تلاش‌هایی برای برکناری کوک انجام داده است. تحلیلگران هشدار داده‌اند که انتصاب افراد وفادار به ترامپ با گرایش به کاهش نرخ بهره، نگرانی‌ها درباره استقلال بانک مرکزی را افزایش داده است. گلدمن ساکس برآورد کرده که اگر فقط ۱٪ از بازار اوراق خزانه‌داری خصوصی آمریکا به سمت طلا منتقل شود، قیمت طلا می‌تواند به نزدیک ۵٬۰۰۰ دلار در هر اونس برسد. این بانک همچنین سناریوی پرریسک‌تری با قیمت ۴٬۵۰۰ دلار را مطرح کرده و طلا را به‌عنوان «قوی‌ترین توصیه خرید بلندمدت» در بازار کالاها معرفی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

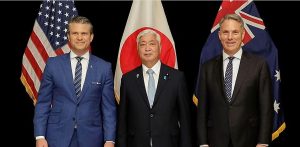
استرالیا: مشارکت راهبردی با ژاپن باید تقویت شود

ریچارد مارلس، وزیر دفاع استرالیا، اعلام کرد که قصد دارد مشارکت راهبردی با ژاپن را تقویت کند.  مارلس در سخنرانی خود در توکیو گفت که انتخاب ناو جنگی ساخت میتسوبیشی بر اساس ارزیابی توانمندی‌ها انجام شده و تصمیمی فنی و مقرون‌به‌صرفه بوده است. پنی وانگ، وزیر امور خارجه استرالیا، نیز در توکیو تأکید کرد که ایالات متحده همچنان متحد اصلی استرالیاست.  وانگ در نشست ۲+۲ با همتایان ژاپنی خود گفت که استرالیا و ژاپن باید در خط مقدم ایجاد ائتلاف منطقه‌ای برای امنیت هند-اقیانوسیه باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره در آستانه یک تصمیم بزرگ؛ جمعه سرنوشت سقف تاریخی را مشخص می‌کند

بازار نقره پس از یکی از پرشتاب‌ترین دوره‌های صعودی خود در سال ۲۰۲۵، اکنون به نقطه‌ای حساس رسیده است. قیمت این فلز گران‌بها پس از جبران کامل افت هفته گذشته، بار دیگر به نزدیکی سقف تاریخی خود بازگشته، اما هم‌زمان نشانه‌هایی از کاهش مومنتوم و احتمال شکل‌گیری الگوی سقف دوقلو در نمودارها دیده می‌شود. هم‌زمانی این وضعیت تکنیکال با چند رویداد بسیار مهم در روز جمعه باعث شده که بسیاری از تحلیلگران، جمعه پیش‌رو را روزی تعیین‌کننده برای مسیر کوتاه‌مدت نقره بدانند. چرا نقره در سال ۲۰۲۵ در کانون توجه قرار گرفته است؟ نقره بدون تردید یکی از درخشان‌ترین دارایی‌های سال ۲۰۲۵ بوده است. از منظر بنیادی، شرایط این فلز شباهت زیادی به طلا دارد، اما تفاوت کلیدی آن در دامنه نوسان بالاتر است؛ عاملی که باعث شده نقره هم سودهای بزرگ‌تر و هم اصلاح‌های تندتری را تجربه کند. سه عامل اصلی همچنان از قیمت نقره حمایت می‌کنند: تشدید و تداوم تنش‌های ژئوپلیتیکی که تقاضا برای دارایی‌های امن را بالا نگه داشته است. ضعف داده‌های اقتصادی آمریکا که نگرانی‌ها درباره کندی رشد را تقویت می‌کند. انتظارات انبساطی از فدرال رزرو که به کاهش بازده واقعی اوراق و تقویت فلزات گران‌بها منجر شده است. این ترکیب بنیادی باعث شده روند صعودی نقره در تصویر بزرگ‌تر همچنان معتبر باقی بماند، هرچند در کوتاه‌مدت چالش‌هایی در حال شکل‌گیری است. جمعه؛ تلاقی دو ریسک بزرگ برای بازار نقره آنچه این هفته را برای بازار نقره به‌شدت حساس می‌کند، تلاقی هم‌زمان دو رویداد بسیار مهم در روز جمعه است؛ رویدادهایی که می‌توانند به‌طور مستقیم انتظارات نرخ بهره و فضای کلان بازار را تغییر دهند. ۱) گزارش اشتغال آمریکا (NFP) در روز جمعه، گزارش اشتغال غیرکشاورزی آمریکا (NFP) منتشر می‌شود. گزارش قبلی به‌دلیل اختلالات ناشی از تعطیلی دولت آمریکا با تردیدهایی همراه بود و بسیاری از معامله‌گران آن را چندان قابل اتکا ندانستند. اما گزارش این هفته می‌تواند تصویر شفاف‌تری از وضعیت واقعی بازار کار ارائه دهد. داده‌های قوی‌تر از انتظار می‌توانند باعث بازقیمت‌گذاری انقباضی در انتظارات نرخ بهره شوند و فشار اصلاحی قابل‌توجهی بر نقره وارد کنند. داده‌های ضعیف‌تر از انتظار همچنان از سناریوی کاهش نرخ بهره حمایت کرده و می‌توانند زمینه را برای ادامه رشد قیمت نقره فراهم کنند. به همین دلیل، واکنش بازار نقره به NFP این بار می‌تواند شدیدتر از معمول باشد. ۲) تصمیم احتمالی دیوان عالی آمریکا درباره تعرفه‌های ترامپ عامل دوم، اعلام روز جمعه به‌عنوان روز صدور رأی دیوان عالی آمریکا است؛ رأیی که ممکن است به تعرفه‌های اعمال‌شده در دوران ترامپ مربوط باشد. در صورتی که دیوان عالی این تعرفه‌ها را لغو کند، ریسک‌های رکود تورمی کاهش می‌یابد و در نتیجه تقاضا برای دارایی‌های امنی مانند نقره ممکن است افت کند. در مقابل، اگر تعرفه‌ها پابرجا بمانند، تأثیر جدید و منفی قابل‌توجهی بر بازار نقره انتظار نمی‌رود و روند صعودی فعلی می‌تواند حفظ شود. بنابراین، این تصمیم بیشتر به‌عنوان ریسک نزولی بالقوه برای نقره تلقی می‌شود تا یک محرک صعودی جدید. تصویر بزرگ‌تر؛ چرا روند صعودی نقره هنوز به پایان نرسیده است؟ با وجود ریسک‌های کوتاه‌مدت، چشم‌انداز بلندمدت نقره همچنان مثبت ارزیابی می‌شود. دلیل اصلی این موضوع، کاهش تدریجی بازده واقعی اوراق در کنار واکنش انبساطی فدرال رزرو به ضعف داده‌های اقتصادی است. تا زمانی که فدرال رزرو در برابر کندی رشد اقتصادی رویکردی متمایل به کاهش نرخ بهره داشته باشد، محیط کلان به نفع فلزات گران‌بها باقی می‌ماند. با این حال، در کوتاه‌مدت هرگونه بازقیمت‌گذاری انقباضی در انتظارات نرخ بهره می‌تواند به اصلاح قیمتی منجر شود، بدون آنکه لزوماً روند صعودی بلندمدت را تخریب کند. تحلیل تکنیکال نقره؛ سقف دوقلو یا جهش به رکورد جدید؟ تایم‌فریم روزانه در نمودار روزانه، نقره تمام زیان‌های فروش هفته گذشته را جبران کرده و مجدداً سقف تاریخی را لمس کرده است. این رفتار قیمتی دقیقاً همان نقطه‌ای است که ریسک شکل‌گیری الگوی سقف دوقلو را افزایش می‌دهد. در این محدوده: فروشندگان احتمالاً با حد ضرر بالای سقف تاریخی وارد بازار می‌شوند و اصلاح قیمت تا محدوده ۶۹ دلار را هدف می‌گیرند. خریداران تنها در صورت شکست قاطع سقف تاریخی حاضر به افزایش موقعیت‌های صعودی خواهند شد. تایم‌فریم ۴ ساعته در نمودار ۴ ساعته، یک خط روند صعودی معتبر همچنان ساختار بازار را حفظ کرده است. اصلاح قیمت تا این خط می‌تواند فرصت خرید کم‌ریسک‌تری برای معامله‌گران صعودی فراهم کند. اما شکست این خط روند، سناریوی اصلاح عمیق‌تر به سمت محدوده ۶۹ دلار را تقویت خواهد کرد. تایم‌فریم ۱ ساعته در تایم‌فریم ۱ ساعته، قیمت به زیر خط روند صعودی کوتاه‌مدت نفوذ کرده است؛ نشانه‌ای از تضعیف مومنتوم که احتمال یک اصلاح مرحله‌ای را افزایش می‌دهد. در این شرایط، خریداران محتاط‌تر شده‌اند و احتمالاً منتظر تأییدهای قوی‌تر خواهند ماند. جمع‌بندی: جمعه، روز تعیین مسیر نقره بازار نقره در آستانه یکی از حساس‌ترین مقاطع خود در سال ۲۰۲۵ قرار دارد. از یک سو، عوامل بنیادی بلندمدت همچنان از قیمت حمایت می‌کنند و از سوی دیگر، نمودارها هشدارهایی درباره اشباع خرید و اصلاح کوتاه‌مدت می‌دهند. گزارش NFP آمریکا و تصمیم احتمالی دیوان عالی درباره تعرفه‌ها می‌توانند تعیین کنند که آیا نقره وارد فاز رکوردشکنی جدید می‌شود یا ابتدا به یک اصلاح قیمتی نیاز دارد. به همین دلیل، جمعه پیش‌رو می‌تواند به‌عنوان نقطه عطف کوتاه‌مدت بازار نقره ثبت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر