بهتدریج ذخایر استراتژیک نفت (SPR) را پر خواهیم کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
بهتدریج ذخایر استراتژیک نفت (SPR) را پر خواهیم کرد.

یک مشاور سابق فدرال رزرو روز سهشنبه هشدار جدی صادر کرد و گفت که یک «بحران نقدینگی» سیستماتیک هماکنون در حال وقوع است. او تأکید کرد که این وضعیت باعث خواهد شد بانک مرکزی مبارزه با تورم را متوقف کند، نه به دلیل پیروزی، بلکه به این دلیل که خود سیستم مالی در حال فروپاشی است. این هشدار در شرایطی مطرح میشود که بازارها دچار تناقض آشکار هستند. روز سهشنبه، شاخص صنعتی داو جونز بیش از ۲۰۰ واحد افزایش یافت که ناشی از گزارش درآمدزایی قوی شرکتهایی مانند جنرال موتورز و کوکاکولا بود و شاخص S&P 500 را تا نزدیکی بالاترین رکورد تاریخ خود پیش برد. این خوشبینی در تضاد آشکار با فشارهای موجود در بازارهای اوراق و کامودیتی قرار دارد. دنِیل دیمارتینو بوت، که از سال ۲۰۰۶ تا ۲۰۱۵ بهعنوان مشاور ریچارد فیشر، رئیس سابق فدرال رزرو دالاس فعالیت میکرد، میگوید این تفاوت و تناقض در بازارها پایدار نیست. بوت که اکنون مدیرعامل شرکت مشاوره اقتصاد کلان QI Research است، نقدی مستمر بر سیاستهای فدرال رزرو داشته و معتقد است اقدامات بانک مرکزی آسیبپذیریهای عمیق و ریشهداری در سیستم مالی ایجاد کردهاند. بوت در مصاحبهای با Kitco News گفت: «بهطور واضح به نظر میرسد که سیستم با کمبود نقدینگی کافی مواجه شده است و بانک مرکزی مجبور خواهد شد از میدان عمل کنار برود.» ادعای او به سیاست جاری فدرال رزرو در زمینه «سخت گیری کمی» (Quantitative Tightening یا QT) اشاره دارد، برنامهای که با اجازه دادن به سررسید ماهانه تا ۹۵ میلیارد دلار اوراق خزانه و اوراق مبتنی بر رهن برای خارج شدن از ترازنامه بانک مرکزی، نقدینگی را از سیستم مالی حذف میکند. تکرار مارس ۲۰۲۰ اظهارات بوت همزمان با یکی از شدیدترین کاهشهای یکروزه طلا در پنج سال اخیر مطرح شد؛ طلا بیش از ۵ درصد کاهش یافت و به حوالی ۴,۱۲۵ دلار به ازای هر اونس رسید، پس از آنکه روز قبل به رکورد بالای ۴,۳۸۰ دلار رسیده بود. او تأکید کرد که این کاهش، رد بنیادی فلز گرانبها نیست، بلکه نشانهای از فروش اجباری ناشی از «هجوم به نقدینگی» در کل بازار است؛ پدیدهای که آخرین بار در اختلالات شدید بازار در آغاز همهگیری ویروس کرونا مشاهده شد. او اظهار داشت: «فکر میکنم همین چیزی است که هماکنون شاهد آن هستیم. به نظرم داریم تکرار آنچه در مارس ۲۰۲۰ دیدیم را تجربه میکنیم.» در چنین شرایطی، سرمایهگذارانی که با کال مارجین (margin calls) مواجه میشوند یا نیاز به نقد کردن سریع پول دارند، اغلب مجبور میشوند سودآورترین و نقدشوندهترین داراییهای خود را بفروشند. (کال مارجین (margin calls) به وضعیتی گفته میشود که کارگزار یا بروکر از معاملهگر میخواهد مبلغ بیشتری پول یا وثیقه وارد حساب کند تا حداقل الزامات نگهداری (margin requirement) را حفظ کند.) معمولاً وقتی افراد با کال مارجین مواجه میشوند یا نقدینگی محدود میشود، تمایل دارند داراییهایی را که سودآور بودهاند بفروشند.» او هشدار داد که نوسانات ناشی از این روند، نشانه سالمی برای دارایی نیست و افزود: «هیچوقت نمیخواهید طلا مثل یک سهام میم (meme stock) رفتار کند.» نقاط ضعف پنهان در بازار اعتباری هسته اصلی هشدار بوت بر بازارهای اعتباری خصوصی متمرکز است، بخشی که بهسرعت رشد کرده و بیش از ۱.۷ تریلیون دلار حجم دارد و با نظارت کمتری نسبت به بانکهای سنتی فعالیت میکند. او معتقد است که استانداردهای سست ارزیابی اعتباری در دوران نرخهای بهره نزدیک به صفر، خطر قابل توجهی از سرایت بحران به سایر بخشها ایجاد کرده است. تحلیل او نگرانیهای اخیر رهبران مالی جهان را تأیید میکند. صبح سهشنبه، اندرو بیلی، رئیس بانک انگلستان، در مجلس شهادت داد و ارتباط مستقیمی بین بحرانهای اخیر در بازار اعتباری خصوصی آمریکا و بحران زیرمجموعههای وام مسکن ۲۰۰۷ برقرار کرد. گزارشهای ثبات مالی هر دو نهاد فدرال رزرو و صندوق بینالمللی پول (IMF)، رشد سریع این بازار غیرشفاف را بهعنوان یک ریسک سیستمیک بالقوه برجسته کردهاند. اگر ما این فروپاشیها را در بازار اعتباری خصوصی میبینیم… این بیشتر نشاندهنده این است که بانکها لزوماً بررسیهای لازم و استانداردهای اعتباری کافی را هنگام جریان آزاد پول رعایت نکردهاند.» او با این حرف، هشدار اخیر جیمی دیمون، مدیرعامل جی پی مورگان ، درباره پیدا کردن «سوسکها» در سیستم مالی را تأیید میکند؛ اصطلاحی که به وجود نقاط ضعف و آسیبپذیریهای پنهان در سیستم مالی اشاره دارد که در شرایط بحران میتوانند مشکلات گستردهای ایجاد کنند. او اظهار داشت: «اگر استانداردهای وامدهی سستتر از حد لازم بوده باشند، همانطور که جیمی دیمون اشاره میکند، ما با سوسکهای بیشتری مواجه خواهیم شد.» به گفته او، این ریسک تمام طیف وامهای مصرفی را در بر میگیرد. بر اساس آخرین دادههای بانک فدرال رزرو نیویورک، بدهی خانوارهای آمریکایی به رکورد ۱۸.۴ تریلیون دلار رسیده است و تاخیر در پرداخت کارتهای اعتباری و وامهای خودرو به طور مداوم بالاتر از سطح پیش از همهگیری قرار دارد. آخرین نشانه هشدار با وجود اینکه بازار به نظر خوشبین میآید، بوت به دادههای زیرسطحی اشاره کرد که نشان میدهند مصرفکنندگان تحت فشار هستند. گزارشهای اخیر Vanguard و Empower نشان میدهند که برداشتهای اضطراری از حسابهای 401(k) به بالاترین سطح دو سال گذشته رسیده است که بخشی از آن ناشی از ازسرگیری اخیر پرداخت وامهای دانشجویی است. (حساب 401(k) نوعی طرح بازنشستگی خصوصی در ایالات متحده است که توسط کارفرما برای کارکنان ارائه میشود.) او تأکید دارد که اقتصاد واقعی ضعیفتر از ارقامی است که تیترها نشان میدهند، مانند برآورد ۴ درصدی تولید ناخالص داخلی سهماهه سوم توسط فدرال رزرو آتلانتا (GDPNow). وقتی از او پرسیده شد که چه نشانه قطعی میتواند تأیید کند که بحران پنهان اعتباری وارد دید عموم شده است، بوت بازار اوراق قرضه تضمینشده با وام (CLO) را مشخص کرد. (بازار اوراق قرضه تضمینشده با وام (Collateralized Loan Obligation یا CLO) یکی از بخشهای مهم و پیچیده نظام مالی است که به تبدیل وامهای شرکتی پرریسک به اوراق قابل معامله میپردازد.) اگر شاهد گسترش اختلاف نرخ در اوراق قرضه تضمینشده با وام (CLO spreads) باشم… این به ما نشان میدهد که هر آنچه در بازار خصوصی در حال رخ دادن است، به بازار عمومی سرایت کرده است.» او افزود: «این موضوع توجه بازار را جلب خواهد کرد.» اوراق قرضه تضمینشده با وام (CLO) ابزارهای مالی پیچیدهای هستند که وامهای اهرمی اعطا شده به شرکتها را بستهبندی و به فروش میرسانند. تا اکتبر ۲۰۲۵، اختلاف نرخها (spreads) در ردههای بالاتر و با بالاترین رتبه اعتباری CLOها نسبتاً محدود باقی مانده است، اما ردههای پایینتر و پرریسکتر شروع به نشان دادن نشانههای فشار و استرس مالی کردهاند. گسترش قابل توجه اختلاف نرخها در تمام ردهها نشان میدهد که سرمایهگذاران برای نگهداری بدهیهای شرکتی، پریمیوم بسیار بالاتری طلب میکنند، امری که بیانگر افزایش ترس از نکول و از دست رفتن اعتماد گستردهتر در بازار است.
دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانیها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرفکننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسکهای نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانیها در مورد بازار اعتباری آمریکا بهنظر میرسد بهطور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار میتوانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیشبینی شده، پیدا کنند. محتملترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجهای را نداریم. یکی از عواملی که میتواند دوباره شکنندگی دلار را تقویت کند، تنشهای میان آمریکا و چین است؛ بهویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیسجمهور چین، «شی جینپینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی میشود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمیکنند. لغو دیدار الزاماً به معنای افزایش تعرفهها نیست اما میتواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنالهای متناقض درباره اوکراین جفتارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همانطور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه دادههای اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارشها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ مادهای هستند. این تحولات، نگاه فوقالعاده محتاط بازارها نسبت به احتمال آتشبس در اوکراین را تأیید میکند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانهزنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشارهای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بیطرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالیکه انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالیکه پیشبینیها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایینتر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره میکند که بزرگترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب میشد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیشبینیهای ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب میشود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این دادهها بهاندازهای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش میدهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سختگیرانهتر به انضباط مالی میتواند جرقهای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمتها لحاظ کردهاند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفتههای آینده باقی میگذارد – حتی اگر پیشبینی رسمی ما هنوز بهطور جزئی کاهش نرخ در فوریه را محتملتر بداند. پیشبینی ما همچنان بر افزایش جفتارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING
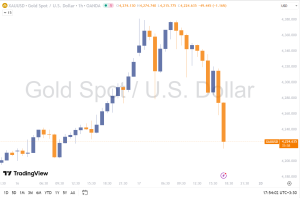
آغاز روز معاملاتی امروز آرام بود اما زمانی که بازار توکیو باز شد، بازار به حرکت افتاد و فروش شدید طلا آغاز شد. قیمت طلا یک سقوط سریع ۱۴۰ دلاری را تجربه کرد و تا سطح ۴۰۰۵ دلار کاهش یافت، قبل از آنکه خریدهای بزرگ در نزدیکی این رقم، جلوی سقوط را گرفت. پس از یک جهش سریع به ۴۰۴۰ دلار، طلا با خرید و فروشهای پرنوسان، تا ۴۱۴۵ دلار بالا رفت که اندکی بالاتر از قیمت بسته شدن بازار آمریکای شمالی است.
ریوز، وزیر خزانهداری بریتانیا: من از ارقام تورم راضی نیستم. اقتصاد ما برای مدتی طولانی در حالت رکود بوده است، این باید تغییر کند. همه ما در دولت مسئول حمایت از بانک مرکزی انگلستان برای کاهش تورم هستیم.
بر اساس گزارش بلومبرگ، ایالات متحده تصمیم به خرید 1 میلیون بشکه نفت برای ذخایر استراتژیک نفت (SPR) خود گرفته است. این خرید برای تحویل در دسامبر 2025 و ژانویه 2026 برنامهریزی شده است. بلافاصله پس از انتشار این خبر، قیمت نفت به 58.08 دلار افزایش یافت و در حال حاضر در سطح 57.48 دلار معامله میشود.
نگرانیها درباره بازار اعتباری آمریکا از زمان تعطیلات آخر هفته بیشتر کاهش یافته است و همین باعث شده تا بازقیمتگذاریِ محدودیتهای پولی در منحنی فدرال (Fed curve) به سمت توجه بیشتر به سیاستهای انقباضی حرکت کند و از این جهت تقویت دلار را توجیه کند. ممکن است EURUSD طی چند روز آینده تا سطح ۱.۱۶۰ کاهش یابد اما برای ادامه سقوطِ فراتر از آن احتمالا نیاز به انتشار شاخص قیمت مصرف کننده ایالات متحدهی با عددی بالا خواهد بود. از جانب دیگر، نخستوزیر جدید ژاپن، سانائه تاکایچی، امروز صبح از سوی پارلمان تأیید شد. دلار آمریکا: نگرانیهای اعتباری همچنان در حال فروکش کردن است نوسانپذیری بازار فارکس در آغاز این هفته کاهش یافته است و بازار سهام آمریکا نیز با تداوم بهبود، بازگشتی را ثبت کرده که ناشی از فروکشکردن نگرانیها درباره بازار اعتباری است. گزارش سود و زیان بانک زایونز (Zions Bank) به جز خسارات مرتبط با کلاهبرداری، عملکردی قوی نشان داد، هرچند به هر نشانهٔ دیگری از فشار اعتباری در سیستم توجه زیادی میشود. دلار آثار نگرانیهای بانکیِ هفتهٔ گذشته را کنار گذاشته و در حال حاضر تنها ۰.۷٪ پایینتر از قلهٔ ۱۰ اکتبر خود است. با توجه به پیوند محکم بین انتظاراتِ تسهیل فدرال رزرو و احساسات بازار اعتباری در این مرحله، این بازگشت تا حد زیادی توسط بازقیمتگذاریِ انقباضیتر در منحنی OIS دلار آمریکا حمایت میشود؛ بهطوریکه نرخ دوساله دیروز ۷ نقطه پایه افزایش یافت. در مورد تنشهای تجاری آمریکا و چین، تا پیش از دیدار برنامهریزیشدهی پایان ماه میان ترامپ و شی، اتفاق قابلتوجهی در جریان نیست. دیروز، آمریکا توافقی با استرالیا امضا کرد تا به ذخایر مواد نادر خاکی آن کشور دسترسی پیدا کند که ممکن است در مذاکرات با پکن مقداری اهرم قویتر به آمریکا بدهد. اما همهٔ اینها در حال حاضر نقش ثانویهای برای بازار فارکس دارند و رویکرد عمدتا «صبر و رصد» همراه با خوشبینی محتاطانه است که ترامپ بتواند از چین توافقی بهدست آورد. در سایر بازارها، ین ژاپن این هفته بهعنوان ارز ضعیفتر ظاهر شده است. این موضوع بیشتر به خروج از موقعیتهای امن مرتبط با ین مربوط میشود، زیرا نگرانیها درباره بازار آمریکا کاهش یافتهاند، و تنها بهطور جزئی به تحولات سیاسی در ژاپن ارتباط دارد. صبح امروز، سانائه تاکایچی با اختلاف چهار رأی بیشتر از حد نصاب لازم، توسط پارلمان بهعنوان نخستوزیر تأیید شد. این نشان میدهد که فعلاً او از حمایت کافی قانونگذاران خارج از ائتلاف LDP-ایشین برخوردار است—ائتلافی که دو رأی کمتر از اکثریت پارلمانی دارد. ماهیت دولت اقلیت به این معناست که تاکایچی برای اجرای سیاستهای مالی تهاجمی با دشواری مواجه خواهد بود. قیمتگذاری بازار برای بانک مرکزی ژاپن که افزایش نرخ بهره ۱۵ نقطه پایه تا پایان سال را نشان میدهد، بیانگر عدم قطعیت بالا درباره پیامدهای هزینهای و بدهی دولت جدید است. بهنظر ما، هنوز احتمال افزایش نرخ بهره در ۳۰ اکتبر وجود دارد (۴ نقطه پایه در بازار قیمتگذاری شده)، که بخشی از آن به ضعف ین مربوط میشود. اگر این اتفاق نیفتد، دسامبر بهنظر محتملترین زمان خواهد بود. مگر اینکه بانک مرکزی ژاپن در اکتبر اقدام کند یا دلار آمریکا تحت فشارهای خاص جدیدی قرار گیرد، نرخ USDJPY احتمالاً بالای سطح ۱۵۰.۰ باقی خواهد ماند، زیرا نگرانیهای مربوط به بدهی و تأمین مالی با نرخ بهره پایین همچنان بر ین فشار وارد میکنند. یورو: نگاهها به ۱.۱۶۰ برگشته است جفت ارز EURUSD عملاً کاملاً تحتتأثیر احساسات مربوط به اعتبار/سهام آمریکا قرار دارد: در اینجا، تثبیت بیشتر میتواند EURUSD را تا سطح ۱.۱۶۰ برساند. سطوح پایینتر از آن سختتر توجیه میشوند مگر اینکه شاخص قیمت مصرفکنندهٔ آمریکا روز جمعه داغتر از انتظار بیاید. در همین حال، اسپرد بازده ۱۰سالهٔ OAT-Bund دوباره به حدود ۸۰ نقطه پایه رسید و دیروز صبح سپس به ۷۸ نقطه پایه بازگشت. این نشاندهندهٔ تعجب بازارها از کاهش رتبهبندیِ خارج از برنامهٔ S&P در روز جمعه است اما همچنین گویای آن است که ثبات سیاسی تاکنون توانسته تا حدی تلخی مسائل بودجهای را برای سرمایهگذاران شیرین کند. از منظر بانک مرکزی اروپا، دیروز از دو عضو «هاوکیش» صحبت شنیدیم: اشنابل از اتریش و ناگل از آلمان. دربارهٔ نرخها چیز جدیدی گفته نشد — همانطور که انتظار میرفت — اما اشنابل بر اهمیت تقویت نقش بینالمللی یورو تأکید کرد. کارزارِ جاری «یورو جهانی» از سوی بانک مرکزی اروپا اما تا حد زیادی بستگی به هرگونه پیشرفت در یکپارچگی بازارهای سرمایهای ناشی از مسائل سیاسی دارد و بهنظر نمیرسد در کوتاهمدت منجر به تقویت چشمگیر نرخ نقدی شود مگر اینکه بحران اعتماد به دلار رخ دهد. اتفاقا همهٔ اعضای شورای حکام شاید کاملاً با یوروی قویتر راحت نباشند، هرچند اظهار نظر مستقیم دربارهٔ فارکس اخیراً نادر بوده است. یک موضوع نهایی برای یورو در شرایط کمبود داده: گمانهزنی دربارهٔ آتشبس اوکراین-روسیه، پس از گزارشهایی در تعطیلات آخر هفته مبنی بر اینکه ترامپ فشار بیشتری برای پذیرفتن شرایط ارضی روسیه از سوی اوکراین قبل از یک نشست سهجانبهٔ احتمالی (ترامپ، پوتین، زلنسکی) در بوداپست در هفتههای آتی وارد میکند. حتی در سناریویی که شرایط صلح برای اوکراین نامطلوب باشد، یورو (و حتی بیشتر، ارزهای اروپایی با بتای بالاتر) میتوانند در صورت توافق آتشبس تقویت قابلتوجهی دریافت کنند. فعلاً بازارهای فارکس تا حد زیادی داستان اوکراین را کنار گذاشتهاند و احتمالاً نیاز به پیشرفت ملموس در مذاکرات صلح خواهند داشت تا فعالانه به آن بپردازند. بانک مرکزی کانادا: آمار تورم نباید تصویر کلی را تغییر دهد کانادا امروز آمار تورم ماه سپتامبر را منتشر میکند. انتظار میرود شاخص کل قیمت مصرفکننده (CPI) دوباره به بالای ۲.۰٪ برسد، اما تا زمانی که شاخصهای هسته تورم (مانند Trim و Median) در حدود ۳.۰٪ باقی بمانند، این موضوع برای بانک مرکزی کانادا اهمیت چندانی نخواهد داشت. در هر صورت، تمرکز اصلی بانک مرکزی کانادا (BoC) بر رشد اقتصادی و ریسکهای اشتغال ناشی از تعرفهها بوده است، نه تورم. با وجود دادههای اشتغال قویتر از انتظار در اوایل اکتبر، بازارها برای نشست هفته آینده BoC، کاهش نرخ بهره به میزان ۱۹ نقطه پایه را قیمتگذاری کردهاند. نظرسنجی چشمانداز کسبوکار بانک مرکزی برای سهماهه سوم (که دیروز منتشر شد) شواهد بیشتری از فشارهای مداوم ناشی از تعرفههای آمریکا ارائه داد—از جمله عدم قطعیت بالا، سرمایهگذاریهای کند و کاهش تمایل به استخدام. بانک مرکزی در زمان کاهش نرخ بهره در سپتامبر، بسیاری از نگرانیهای کسبوکارها را که در این نظرسنجی آمده بود، منعکس کرد. برای اینکه در نشست ۲۹ اکتبر نرخها را ثابت نگه دارد، باید دلایل قانعکنندهای از تابآوری اقتصادی یا نگرانیهای تورمی ارائه دهد. دلار کانادا (CAD) همچنان ضعیفترین ارز در میان ارزهای G10 از نظر ما باقی مانده است. احتمال بالای کاهش نرخ در اکتبر و نبود فضای کافی برای پایان دادن به چرخه انبساط پولی، میتواند بازدهی CAD را تضعیف کرده و به دلیل نااطمینانیهای اقتصادی و تعرفهای، پریمیوم ریسک را حفظ کند. ما همچنان انتظار داریم ضعف دلار آمریکا باعث شود نرخ USDCAD تا زیر سطح ۱.۴۰ و به سطوح سپتامبر بازگردد، اما در مقایسه با سایر ارزها، چشمانداز رشد برای CAD محدود است. منبع: ING
وزیر اقتصاد ژاپن، آقای موتو، اعلام کرد که کنترل چین بر منابع عناصر نادر، نگرانی مهمی برای زنجیره تأمین جهانی محسوب میشود. وی همچنین تأکید کرد که گاز طبیعی مایع (LNG) روسیه همچنان نقش مهمی در امنیت انرژی ژاپن دارد اما این کشور بهطور پیوسته در حال کاهش وابستگی خود به LNG روسیه است.
وزارت بازرگانی چین سهمیه واردات نفت خام برای بازرگانان غیردولتی در سال ۲۰۲۶ را اعلام کرد: ۲۵۷ میلیون تن متریک. این رقم دقیقاً برابر با سهمیه سال ۲۰۲۵ است. این سهمیه سالانه نقش مهمی در بازار جهانی نفت دارد و به حدود ۴۰ پالایشگر مستقل چینی تعلق میگیرد؛ شرکتهایی که به «تیپات» معروفاند و برخلاف غولهای دولتی مانند سینوپک و پتروچاینا، برای واردات نیاز به سهمیه دارند. پالایشگران تیپات به دلیل حساسیت بالا به قیمت و انعطافپذیری در تأمین، نقش مهمی در بازار جهانی ایفا میکنند. حجم این سهمیه عملاً سقف خرید سالانه آنها را تعیین میکند و سیگنالی از تقاضای نفت چین به بازار میدهد. ثبات سهمیه در سال ۲۰۲۶ نشان میدهد که پکن انتظار رشد تقاضای داخلی را ندارد یا اینکه موجودی انبارها بالاست و نیاز به واردات بیشتر نیست.
به گرارش بلومبرگ، حجم نفت خامی که در حال حمل از طریق دریاهای جهان است، همچنان در حال افزایش است؛ دلیل این رشد، افزایش تولید جهانی و فاصله بیشتر میان صادرکنندگان و واردکنندگان است که باعث شده محمولهها مدت بیشتری در دریا باقی بمانند. طبق دادههای شرکت تحلیلگر Vortexa، در هفته منتهی به ۱۷ اکتبر، مجموعاً ۱.۲۴ میلیارد بشکه نفت خام و میعانات گازی (نوعی نفت سبک حاصل از میدانهای گازی) در حال جابجایی با نفتکشها بوده است. این رقم نسبت به هفته قبل که ۱.۲۲ میلیارد بشکه بود، افزایش یافته است. این آمار شامل نفتهایی که در ذخیرهسازی شناور قرار دارند نمیشود—یعنی نفتهایی که در کشتیهایی نگهداری میشوند که حداقل هفت روز متوالی در یک نقطه ثابت بودهاند.
بانک فرانسوی کردیت اگریکول پیشبینی کرده که قیمت طلا در نیمه اول سال ۲۰۲۶ همچنان حمایت خواهد شد، هرچند ممکن است شتاب صعودی آن کمی کاهش یابد. این مؤسسه چهار عامل کلیدی را بهعنوان محرکهای اصلی رشد طلا در سال جاری معرفی کرده است: طلا بهعنوان پوشش در برابر کاهش ارزش ارزها؛ سرمایهگذاران برای محافظت در برابر تورم و نگرانیهای مالی در آمریکا، ژاپن و اروپا به طلا روی آوردهاند. تقاضای پناهگاه امن؛ طلا جایگزین داراییهای سنتی امن مانند ین ژاپن شده که جذابیت خود را از دست دادهاند. تنوعسازی بانکهای مرکزی؛ بانکهای مرکزی، بهویژه در بازارهای نوظهور، ذخایر طلای خود را افزایش دادهاند و همزمان وابستگی به دلار را کاهش دادهاند (چین از جمله بازیگران اصلی این روند است). ریسکهای ژئوپلیتیکی؛ بیثباتی سیاستی در سراسر جهان و رشد خطر رکود تورمی باعث جریانهای دفاعی به سمت طلا شدهاند. کردیت اگریکول تأکید میکند که با ادامه سیاستهای انبساطی فدرال رزرو و تداوم ریسکهای مالی و سیاسی جهانی، طلا همچنان در نیمه اول سال آینده حمایت خواهد شد. با این حال، تمرکز بازار از تقاضای فیزیکی به سمت بازده واقعی و چشمانداز دلار آمریکا تغییر خواهد کرد. در عین حال، ذخایر طلای بانکهای مرکزی به سطحی نزدیک به رکورد تاریخی رسیدهاند که ممکن است نشاندهنده محدودیتهایی در ادامه تقاضای فیزیکی باشد.
وزرای انرژی اتحادیه اروپا در تلاشاند تا بر سر موضع مشترکی برای ممنوعیت کامل واردات گاز از روسیه تا پایان سال ۲۰۲۷ به توافق برسند؛ اقدامی که با هدف پایان دادن قطعی به وابستگی انرژی بلوک به مسکو صورت میگیرد. مقامات روز دوشنبه در لوکزامبورگ گرد هم آمدهاند تا موضع خود را برای مذاکرات بعدی درباره این قانون مشخص کنند. این قانون ابتدا از اواسط ژوئن، عرضه گاز روسیه تحت قراردادهای کوتاهمدت را ممنوع میکند، با استثنا برای کشورهای محصور در خشکی مانند مجارستان و اسلواکی. ممنوعیت قراردادهای بلندمدت نیز ۱۸ ماه بعد اجرایی خواهد شد.
دونالد ترامپ در نشست خبری در هواپیمای نیروی هوایی و مصاحبه با شبکه فاکس، مجموعهای از مواضع اقتصادی و سیاسی را مطرح کرد: ترامپ گفت آتشبس در غزه همچنان برقرار است. او تأیید کرد که قصد دارد بر واردات از کلمبیا به دلیل تجارت مواد مخدر تعرفه وضع کند و نرخ آن را روز دوشنبه اعلام خواهد کرد. آمریکا در حال بررسی خرید گوشت گاو از آرژانتین است. ترامپ درباره واگذاری منطقه دونباس به روسیه اظهار نظری نکرد، اما گفت وضعیت فعلی که روسیه حدود ۷۸٪ منطقه را در اختیار دارد، باید حفظ شود. او هشدار داد که هند در صورت عدم محدودسازی خرید نفت روسیه، همچنان تعرفههای سنگین پرداخت خواهد کرد. ترامپ گفت: «مودی به من گفت که قصد ندارد وارد معامله نفتی با روسیه شود.» او تأکید کرد که میخواهد چین حداقل به اندازه قبل سویا از آمریکا خریداری کند و باور دارد که توافقی در این زمینه حاصل خواهد شد. ترامپ گفت: «ما میتوانیم تعرفههایی را که چین باید بپردازد کاهش دهیم، اما چین هم باید برای ما کاری انجام دهد.» او افزود که نمیخواهد چین در حوزه عناصر نادر بازی سیاسی انجام دهد.
رشد تقاضای جهانی مس برای سالهای آینده دیگر تحت سلطه چین نخواهد بود؛ بلکه ایالات متحده و هند به محرکهای اصلی این بازار تبدیل خواهند شد. طبق گزارش رویترز، با کاهش سرعت توسعه زیرساختی و صنعتی چین، سهم این کشور از مصرف جهانی مس از ۵۷٪ به حدود ۵۲٪ تا سال ۲۰۳۱ کاهش خواهد یافت. در مقابل، ایالات متحده و هند نیاز گستردهای به مس برای نوسازی زیرساختها دارند: ایالات متحده: تقاضای مس آمریکا تا سال ۲۰۳۱ حدود ۵۰٪ افزایش خواهد یافت؛ عمدتاً به دلیل نوسازی شبکه برق فرسوده و ساخت مراکز داده مبتنی بر هوش مصنوعی. هند: تقاضای هند بیش از ۳۰٪ رشد خواهد کرد؛ تحت تأثیر توسعه شبکه انتقال برق برای دستیابی به هدف ملی ۵۰۰ گیگاوات ظرفیت انرژی غیر فسیلی. این تغییرات با عوامل ژئوپلیتیکی نیز تسریع شدهاند؛ از جمله اعمال تعرفه ۵۰٪ بر محصولات مسی چین توسط آمریکا که تولید داخلی را تقویت کرده و بازار صادراتی چین را محدود میکند. در نتیجه، بازار جهانی مس از ساختار متمرکز به سمت یک بازار چندقطبی و پراکنده حرکت میکند که تولیدکنندگان و سرمایهگذاران باید خود را با آن تطبیق دهند.
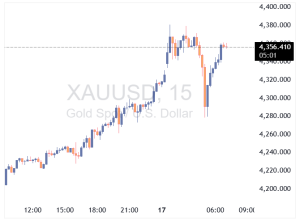
بازار طلا پس از آغاز معاملات سهام آمریکا با فشار فروش شدیدی مواجه شده و قیمتها بیش از ۱۰۰ دلار کاهش یافته است. این افت قیمت پس از شکست کف روز گذشته در ۴,۲۷۸ دلار تسریع شد. با این حال، هیچ عامل خاصی برای این کاهش قیمت مشخص نشده است، اما به نظر میرسد طلا از منظر تکنیکال بهشدت در اشباع خرید قرار داشته و برخی از سرمایهگذاران ممکن است به دنبال برداشت سود پیش از تعطیلات آخر هفته باشند.
بانک وستپک اعلام کرده است که با توجه به افزایش نرخ بیکاری در ماه سپتامبر، احتمال کاهش نرخ بهره در نشست ماه نوامبر بانک مرکزی استرالیا همچنان جدی و مطرح است. به گفته این بانک، افزایش نرخ مشارکت همراه با کاهش سرعت استخدام، نشاندهنده ورود اندکی رکود به بازار کار است؛ هرچند این رکود شدید نیست. وستپک همچنان احتمال کاهش نرخ بهره به میزان ۲۵ نقطه پایه را واقعی میداند، اما تأکید میکند که انتشار شاخص تورم مصرفکننده فصل سوم در تاریخ ۲۹ اکتبر عامل تعیینکننده خواهد بود. اگر تورم پایینتر از انتظار باشد، احتمال آغاز چرخه کاهش نرخ بهره توسط بانک مرکزی استرالیا افزایش مییابد؛ اما در صورت ثبت تورم بالا، این اقدام ممکن است تا اوایل سال ۲۰۲۶ به تعویق بیفتد.
پیتر شیف، منتقد سرسخت بیتکوین، اظهار داشته است که «احتمال اینکه قیمت طلا به یک میلیون دلار برسد بیشتر از بیتکوین است». این اظهارنظر در ادامه مواضع ضد رمزارزی او مطرح شده که همواره طلا را دارایی امنتری نسبت به ارزهای دیجیتال میداند.
قیمت طلا پس از رسیدن به رکورد بالای ۴۳۸۱ دلار، با افت شدید به زیر ۴۲۷۹ دلار سقوط کرد. این نوسان شدید در سشن معاملاتی آسیا رخ داد و تحلیلگران هنوز دلیل مشخصی برای این افت ارائه نکردهاند. با توجه به شرایط بازار، احتمال ادامه نوسانات وجود دارد.
رئیس فدرال رزرو مینیاپولیس، نیل کاشکاری، در یک نشست عمومی در داکوتای جنوبی اعلام کرد که هنوز برای ارزیابی تأثیر تعرفهها بر تورم زود است. او گفت تأثیر تعرفهها دیرتر از آنچه پیشبینی شده بود ظاهر میشود و تورم خدمات احتمالاً کاهش مییابد، اما تورم کالاها ممکن است به سایر بخشها سرایت کند. کاشکاری هشدار داد که بازار کار در حال کند شدن است و نبود دادههای دولتی به دلیل تعطیلی دولت، ارزیابی شرایط اقتصادی را دشوار کرده است. او افزود که بیشتر مردم هنوز نگران تورم هستند. وی تأکید کرد که اولویت دادن به بازار کار به جای کنترل تورم میتواند پیامدهای منفی برای کارگران داشته باشد. همچنین درباره اعتبار خصوصی ابراز نگرانی کرد و گفت باید با احتیاط بررسی شود که آیا برای صندوقهای بازنشستگی مناسب است یا نه. کاشکاری از استقلال فدرال رزرو دفاع کرد و گفت که رهبران هر دو حزب به این استقلال باور دارند. او از رأی دادگاه عالی در ماه مه که فدرال رزرو را نهادی منحصربهفرد دانست، ابراز خرسندی کرد. وی اقتصاد آمریکا را قویترین اقتصاد جهان دانست و گفت مهاجرت میتواند ابزاری برای رشد اقتصادی باشد، اگر بخواهیم از آن استفاده کنیم. درباره بحران مسکن نیز گفت که کاهش نرخ بهره نمیتواند مشکل را حل کند و باید عرضه مسکن افزایش یابد. کاشکاری معتقد است که خطر رکود در بازار کار بیشتر از خطر افزایش تورم است و احتمالاً اقتصاد کندتر از واقعیت ارزیابی میشود. او از دو کاهش نرخ بهره دیگر تا پایان سال حمایت کرد، اما آنها را اقدامی پیشگیرانه دانست نه واکنشی به ضعف آشکار.
قیمت طلا امروز به بالاترین حد خود در تاریخ رسیده و رکورد جدیدی در سطح ۴۲۹۱.۹۹ دلار ثبت کرده است. در حال حاضر، قیمت طلا با رشد ۶۲.۸۲ درصدی نسبت به ابتدای سال به ۴۲۷۶.۶۸ دلار رسیده است. بررسی نمودار ساعتی نشان میدهد که یک خط روند مقاومتی در نزدیکی ۴۳۴۰ دلار قرار دارد که همچنان در حال حرکت به سمت بالا است. در سمت دیگر، خط روند حمایتی در حدود ۴۲۳۱ دلار قرار دارد که به سمت بالا حرکت میکند. این سطوح اکنون به عنوان حمایت و مقاومت در کوتاهمدت برای طلا در نظر گرفته میشوند. حرکت صعودی طلا تحت تأثیر کاهش بازدهیهای اوراق قرضه ایالات متحده قرار گرفته است. بازدهی اوراق ۱۰ ساله اکنون به زیر سطح ۴.۰ درصد (۳.۹۹٪) رسیده و با کاهش ۵.۵ واحد پایه همراه است. این نرخ به پایینترین سطح خود از ۴ آوریل رسیده است. همچنین، بازدهی اوراق ۲ ساله به ۳.۴۳۰ درصد کاهش یافته که پایینترین سطح از سپتامبر ۲۰۲۲ است. در همین حال، بازارهای سهام ایالات متحده در حال کاهش هستند، به طوری که میانگین صنعتی داو ۰.۴۳ درصد افت کرده است. شاخص S&P نیز ۰.۴۶ درصد کاهش یافته و نزدک با کاهش ۰.۳۷ درصدی مواجه شده است. شاخص راسل ۲۰۰۰ که نمایانگر سهام کوچک است، بیشترین آسیب را دیده و ۱.۴۷ درصد کاهش را تجربه کرده است.
آمار هفتگی انبارهای نفت خام ایالات متحده که توسط اداره اطلاعات انرژی (EIA) منتشر شد، نشاندهنده افزایش ۳.۵۲ میلیون بشکه در ذخایر نفت خام است که بیشتر از پیشبینیها به میزان ۲۸۸ هزار بشکه بود. پیش از این، افزایش ذخایر نفت خام در هفته گذشته معادل ۳.۷۱۵ میلیون بشکه گزارش شده بود. در دیگر بخشها، ذخایر بنزین کاهش ۲۶۷ هزار بشکهای داشتند که نسبت به پیشبینی کاهش ۷۵ هزار بشکهای بیشتر بود. همچنین، ذخایر دیزل با کاهش ۴.۲۵۹ میلیون بشکهای مواجه شدند، در حالی که کاهش پیشبینی شده ۲۹۴ هزار بشکه بود. دادههای API که دیروز منتشر شد نیز نشاندهنده افزایش ۷.۳۶ میلیون بشکهای در ذخایر نفت خام، افزایش ۲.۹۹ میلیون بشکهای در ذخایر بنزین و کاهش ۴.۷۹ میلیون بشکهای در ذخایر دیزل بودند. این دادهها بهطور کلی برای نفت خام کمی مثبت ارزیابی میشود، بهویژه با توجه به کاهش قابلتوجه در ذخایر دیزل. اگرچه تعداد نفت خام منفی بود، اما بهطور کلی این کاهش کمتر از آنچه که در گزارش API مشاهده شد، بوده است.
آلومینیوم در حال حاضر در کانون چندین دینامیک مهم قرار دارد. اولاً، تحت تعرفههای امنیت ملی ۵۰ درصدی ایالات متحده قرار دارد. دوماً، فرآیند تولید آن انرژیبر است و در زمانی که قیمت انرژی در حال افزایش است، این مسأله نگرانیهایی را ایجاد میکند. سوماً، آلومینیوم در تولید خودروهای الکتریکی و انرژیهای سبز کاربرد دارد. چهارماً، این فلز در رباتیک استفاده خواهد شد. پنجماً، از آلومینیوم بهعنوان یک سینک حرارتی در مراکز داده استفاده میشود. دولت ترامپ در تلاش است تا تولید آلومینیوم را به داخل کشور بازگرداند، اما این صنعت با تقاضای بیپایان انرژی از سوی هوش مصنوعی و مراکز داده رقابت خواهد کرد. روزنامه وال استریت ژورنال امروز به بررسی این دینامیک پرداخته و اشاره کرده است که قیمتهای آلومینیوم هنوز بهطور قابلتوجهی افزایش نیافتهاند، اما شرایط برای افزایش قیمتها حتی بدون تحولات سیاسی فعلی فراهم است. این در حالی است که چین در حال محدود کردن ظرفیتهای تولید خود است. تحلیلگران سیتی پیشبینی میکنند که مازاد جهانی آلومینیوم اولیه تا سال ۲۰۲۶ بهطور سریع کاهش یابد و از سال ۲۰۲۷ کسری حدود ۱.۴ میلیون تن، معادل ۲ درصد از مصرف اولیه جهانی، آغاز شود. همچنین، شرکت وود مککنزی پیشبینی میکند که کسری تولید از سال ۲۰۲۸ آغاز و به مدت پنج سال ادامه یابد، طبق گفته «اودای پاتل»، مدیر ارشد تحقیقات در این شرکت. مسأله پیچیده فعلی، توافق تجاری ایالات متحده و کانادا است، چرا که حدود ۴۰ درصد از آلومینیوم مورد نیاز ایالات متحده از کانادا تأمین میشود، بهویژه از کبک که برق آبی آن ارزان است. این هفته، مقامات کانادا و ایالات متحده در حال مذاکره برای کاهش تعرفههای ۵۰ درصدی هستند. در این شرایط، برنده احتمالی شرکت آلومینیوم آلومینا (Alcoa) خواهد بود که حدود ۷۵ درصد از تولیدات خود را در آمریکای شمالی در کانادا انجام میدهد و با نسبت EBITDA حدود ۵ برابر و نسبت قیمت به درآمد ۱۳ برابر در حال مبادله است و اهرم مالی کمی دارد. این شرکت در سهماهه دوم سال جاری ۹۵ میلیون دلار بهعنوان تعرفه پرداخت کرده است و این هزینهها بهطور مداوم افزایش یافتهاند.
طلا با افزایشهای چشمگیر اخیر، به بالاتر از ۴۲۵۰ دلار رسید و رکورد جدیدی را به ثبت رساند. این رشد سریع و شگفتانگیز توجهات زیادی را به خود جلب کرده است. هرچند بسیاری از تحلیلگران روی خرید طلا متمرکز هستند و مدتهاست که دیدگاه مثبتی به آن دارند، اما این موضوع را نباید فراموش کرد که سیگنالی که طلا در حال حاضر ارسال میکند، خوشایند نیست و بهویژه نشانه خوبی برای ثبات جهانی و قدرت خرید ارزهای فیات به شمار نمیآید. بهعبارت دیگر تا این حد شتاب در خرید طلا، میتواند حاکی از وقوع بحرانهای بزرگی در آینده باشد.
بارکین، عضو فدرال رزرو: شرکتهای آمریکایی نه استخدام میکنند و نه اخراج. تغییر قابل توجهی در بازار کار رخ داده است. مدیران ارشد اجرایی اشاره میکنند که برای هر موقعیت شغلی تعداد زیادی متقاضی وجود دارد. تقاضا و عرضه نیروی کار با نرخ یکسانی در حال کاهش است. واضح است که کسبوکارها در حال برنامهریزی برای انتقال تعرفهها به مصرفکننده هستند. تقاضا و عرضه نیروی کار با نرخ یکسانی در حال کاهش است.
ولادیمیر پوتین، رئیسجمهور روسیه: تقاضای نفت در حال رشد است. روسیه امسال ۵۱۰ میلیون تن نفت تولید خواهد کرد که نسبت به سال ۲۰۲۴، ۱٪ کاهش دارد. این کاهش به دلیل توافقنامههای اوپک پلاس است.