TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ترامپ پیشنهاد داده گزارش مالی شرکت‌ها از سه‌ماهه به شش‌ماهه تغییر کند

ترامپ: در صورت تأیید کمیسیون بورس و اوراق بهادار آمریکا (SEC)، شرکت‌ها و مؤسسات نباید مجبور به ارائه گزارش‌های مالی به‌صورت سه‌ماهه باشند، بلکه باید هر شش ماه یک‌بار گزارش دهند. این تغییر می‌تواند باعث صرفه‌جویی در هزینه‌ها شود و به مدیران اجازه دهد تمرکز بیشتری بر مدیریت صحیح شرکت‌های خود داشته باشند. آیا تا به حال شنیده‌اید که «چین با دیدگاه ۵۰ تا ۱۰۰ ساله شرکت‌ها را اداره می‌کند، در حالی که ما شرکت‌هایمان را بر اساس گزارش‌های سه‌ماهه مدیریت می‌کنیم؟» این اصلاً خوب نیست!

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رول‌اور معاملات آتی آمریکا آغاز شد

فرآیند «رول‌اور» معاملات آتی شاخص‌های سهام ایالات متحده در روز دوشنبه، ۱۵ سپتامبر ۲۰۲۵ انجام می‌شود. این فرآیند شامل بستن موقعیت‌ها در قراردادهای در حال انقضا و باز کردن موقعیت‌های جدید در قراردادهای بعدی است. این مرحله برای معامله‌گران شاخص‌های آتی مانند S&P 500 (ES)، Nasdaq 100 (NQ)، Dow Jones (YM)، و Russell 2000 (RTY) اهمیت زیادی دارد؛ زیرا این قراردادها دارای چرخه انقضای فصلی مشخص هستند. تاریخ انقضا: قراردادهای آتی شاخص‌های سهام آمریکا در سومین جمعه ماه‌های مارس، ژوئن، سپتامبر و دسامبر منقضی می‌شوند. تاریخ رول‌اور: معامله‌گران معمولاً از دوشنبه قبل از جمعه انقضا شروع به انتقال موقعیت‌ها می‌کنند. برخی معامله‌گران به‌جای تاریخ، حجم و نقدشوندگی بازار را رصد می‌کنند تا زمان واقعی انتقال را تشخیص دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

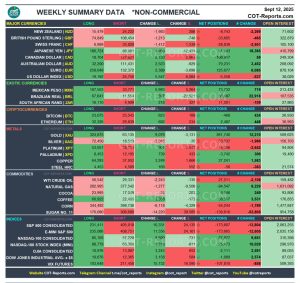
تازه‌ترین گزارش COT با آمار تا ۹ سپتامبر ۲۰۲۵ منتشر شد

داده‌های این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشن‌گیری معامله‌گران غیرتجاری (سفته‌بازان بزرگ) را در بازارهای آتی نشان می‌دهد. این گروه شامل صندوق‌های پوشش ریسک، مؤسسات سرمایه‌گذاری و معامله‌گران بزرگ است که معمولاً نقش تعیین‌کننده‌ای در شکل‌گیری روندهای میان‌مدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش می‌دهد و شامل اطلاعاتی درباره تعداد موقعیت‌های خرید (Long)، تعداد موقعیت‌های فروش (Short)، تغییرات هفتگی این موقعیت‌ها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگ‌بندی سبز و قرمز نیز به‌ترتیب نشان‌دهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهت‌گیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسان‌گیری، بدون سیگنال جهت‌دار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهت‌گیری خالص. ۳. شاخص‌ها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بی‌تصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنال‌های مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنال‌های منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسان‌گیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرام‌تر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرم‌کالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمع‌بندی سیگنال‌های سفته‌بازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاری‌ها مثبت ولی سفته‌بازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیل‌های ارائه‌شده در این گزارش صرفاً بازتابی از وضعیت پوزیشن‌گیری سفته‌بازان در بازارهای آتی است و به‌تنهایی نمی‌تواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، داده‌های بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای سهام آمریکا روز معاملاتی را بدون تغییر محسوس به پایان رساندند

معاملات آتی بازار سهام آمریکا پیش از بازگشایی بدون تغییر بودند و عملاً بازار در همین سطح به پایان رسید. اگرچه در اواخر روز معاملاتی، شاخص به رکورد جدید میان‌روز صعود کرد، اما این رشد پایدار نماند و شاخص S&P 500 با کاهش 3 واحدی در سطح 6584 بسته شد و به روند چهار روزه صعودی خود پایان داد. شاخص نزدک با رشد اندکی همراه بود و با رهبری جهش 7 درصدی سهام تسلا به سطح بالاتری رسید و رکورد جدید در پایان معاملات ثبت کرد. تغییرات پایانی شاخص‌ها: اس‌اندپی500: منفی 0.1 درصد نزدک: مثبت 0.5 درصد (رکورد جدید) داوجونز: منفی 0.6 درصد راسل 2000: منفی 0.8 درصد TSX کانادا: منفی 0.4 درصد عملکرد هفتگی: S&P 500: مثبت 1.6 درصد نزدک: مثبت 2.0 درصد راسل 2000: مثبت 0.5 درصد TSX کانادا: مثبت 0.8 درصد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

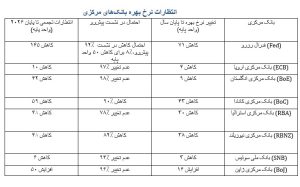
انتظارات نرخ بهره پس از رویدادهای هفته منتهی به ۱۲ سپتامبر

ما شاهد تجدیدنظر قابل‌توجهی در قیمت‌گذاری نبودیم، اما انتظارات تثبیت شدند. بزرگ‌ترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از داده‌های PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبوده‌اند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره می‌تواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت SK Hynix گفت توسعه HBM4 را کامل کرده است

شرکت کره‌ای SK Hynix، یکی از تأمین‌کنندگان کلیدی انویدیا، اعلام کرده است که توسعه حافظه نسل جدید HBM4 را به‌عنوان اولین شرکت در جهان به پایان رسانده و در حال آماده‌سازی برای تولید انبوه این محصول است. حافظه HBM4 به‌عنوان نسل ششم حافظه‌های پهن‌باند، نقش حیاتی در پردازش‌های سنگین هوش مصنوعی ایفا می‌کند و قرار است در پلتفرم جدید Rubin GPU از انویدیا مورد استفاده قرار گیرد. این حافظه با طراحی ۱۲ لایه، پهنای باند دو برابر و استفاده از فرآیندهای پیشرفته در تولید منطق داخلی، عملکرد و بهره‌وری انرژی را به‌طور چشمگیری ارتقاء می‌دهد. شرکت SK Hynix قصد دارد تولید انبوه را از سه‌ماهه چهارم ۲۰۲۵ آغاز کند و بخشی از سفارشات اولیه انویدیا را برای عرضه در نیمه اول ۲۰۲۶ تأمین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

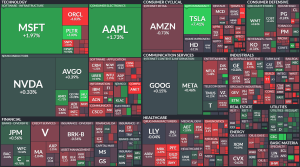
شاخص‌های اصلی وال‌استریت به بالاترین سطح تاریخی خود رسیدند

شاخص‌های اصلی بورس آمریکا امروز همگی در سطوح رکورد تاریخی بسته شدند که در این میان شاخص داو جونز با رشد ۱.۳۶ درصدی پیشتاز بود. شاخص S&P 500 با افزایش ۰.۵ درصدی و شاخص نزدک با رشد ۰.۷۲ درصدی دیگر رکوردشکنان امروز بودند. در میان ۱۱ بخش شاخص S&P 500، تنها بخش انرژی با افت ۰.۰۴ درصدی منفی بود. بخش مواد اولیه با رشد ۲.۱۴ درصدی در صدر قرار گرفت و پس از آن بخش‌های بهداشت و درمان با ۱.۷۳ درصد و کالاهای مصرفی اختیاری با ۱.۷۰ درصد رشد در رتبه‌های بعدی قرار گرفتند. عملکرد بخش‌های مختلف: مواد اولیه: ۲.۱۴٪+ بهداشت و درمان: ۱.۷۳٪+ کالاهای مصرفی اختیاری: ۱.۷۰٪+ املاک و مستغلات: ۱.۶۸٪+ مالی: ۱.۶۷٪+ صنعتی: ۰.۹۶٪+ کالاهای مصرفی اساسی: ۰.۹۴٪+ خدمات عمومی: ۰.۴۹٪+ فناوری اطلاعات: ۰.۱۸٪+ خدمات ارتباطی: ۰.۱۸٪+ انرژی: ۰.۰۴٪- برترین سهام‌های امروز: پارامونت اسکای‌دنس (PSKY) پس از انتشار گزارش‌هایی مبنی بر آماده‌سازی پیشنهاد نقدی برای خرید وارنر براس دیسکاوری با حمایت لری الیسون جهش کرد. سینوپسیس (SNPS) با تقاضای قوی برای ابزارهای نرم‌افزاری مرتبط با هوش مصنوعی و چشم‌انداز خوش‌بینانه رشد چشمگیری داشت. استلانتیس (STLA) با نشانه‌هایی از تثبیت تقاضا برای خودروهای برقی و کاهش فشارهای زنجیره تأمین صعود کرد. علی‌بابا (BABA) با احساسات مثبت پیرامون بازگشایی چین و بادهای مساعد نظارتی برای شرکت‌های بزرگ فناوری رشد کرد. تسلا (TSLA) با گمانه‌زنی‌ها درباره اعلام محصولات جدید و بهبود قدرت قیمت‌گذاری در بازارهای کلیدی افزایش یافت. مایکرون (MU) در کنار بازگشت کلی بخش تراشه، با گزارش‌هایی از کاهش موجودی و تقاضای قوی‌تر سرورهای هوش مصنوعی رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایلان ماسک با رشد سهام تسلا عنوان ثروتمندترین فرد جهان را بازپس گرفت

سهام تسلا امروز با رشد ۵.۵ درصدی به بالاترین سطح خود از ماه فوریه رسید و این افزایش باعث شد ایلان ماسک که دیروز برای مدت کوتاهی عنوان ثروتمندترین فرد جهان را از دست داده بود، دوباره این جایگاه را بازپس گیرد. سهام TSLA در موجی از شور و شوق بازار به دلیل امیدها به کاهش نرخ بهره در حال صعود است و از سقف ۲۸ می به قیمت ۳۶۷ دلار عبور کرده است. با وجود شک و تردیدها درباره سودآوری شرکت با پایان یافتن اعتبارات مالیاتی و آسیب‌های شدید به اعتبار و شهرت شرکت، ماسک همچنان به عنوان یک فروشنده استثنایی در تلاش است تا شرکت را به سمت رباتیک سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد وال‌استریت در سایه امید به کاهش نرخ بهره و نگرانی از بازار کار

بازار سهام آمریکا روز جدید معاملاتی را با روندی مثبت آغاز کرده است. شاخص‌های اصلی وال‌استریت همچنان در محدوده مثبت قرار دارند و داوجونز بیش از یک درصد رشد را تجربه کرد. داده‌های اقتصادی امروز تصویری دوگانه از اقتصاد آمریکا ترسیم می‌کند. از یک‌سو، مدعیان جدید بیمه بیکاری به ۲۶۳ هزار نفر رسید که بالاتر از برآورد ۲۳۵ هزار نفری بازار بود و نشانه‌ای از تضعیف بازار کار محسوب می‌شود. از سوی دیگر، گزارش تورم اوت بالاتر از انتظار منتشر شد؛ هرچند افزایش آن بیشتر ناشی از رشد هزینه‌های مسکن بود تا فشار تعرفه‌ها. اجاره‌بها با رشد ۰.۳۴ درصدی سریع‌ترین افزایش از دسامبر ۲۰۲۴ را ثبت کرد و هزینه‌های سرپناه نیز با رشد ۰.۳۹ درصدی، بیشترین جهش از ژانویه ۲۰۲۵ را تجربه کرد. با این حال، شاخص‌های لحظه‌ای بازار مسکن نشان می‌دهند که قیمت‌ها در حال تعدیل هستند و احتمالاً اثر آن در ماه‌های آینده در داده‌های رسمی منعکس خواهد شد. همزمان بازدهی اوراق خزانه‌داری ده‌ساله آمریکا برای نخستین بار از ماه آوریل به زیر سطح چهار درصد سقوط کرد؛ نشانه‌ای از آنکه بازار بیش از تورم، به تضعیف اشتغال و احتمال کاهش نرخ بهره از سوی فدرال رزرو واکنش نشان می‌دهد. این انتظارات، همراه با خوش‌بینی به محرک‌های ناشی از هوش مصنوعی، فضای مثبتی برای سهام ایجاد کرده است. در میان نمادها، سهام میکرون پس از افزایش قیمت هدف از سوی سیتی بیش از ۱۰ درصد صعود کرد. سهام شرکت‌هایی مانند سینوپسس، لم ریسرچ، استلانتیس، ریویان و علی‌بابا نیز رشد قابل توجهی را تجربه کردند. در مقابل، اوراکل با افت نزدیک به ۳ درصدی مواجه شد و سهام برادکام و AMD هم بیش از یک درصد کاهش یافتند. برخی نمادهای بزرگ‌تر همچون آلفابت و نتفلیکس نیز افت‌های محدود داشتند. در مجموع، وال‌استریت همچنان به سناریوی کاهش نرخ بهره و فروکش‌کردن تدریجی تورم امیدوار است. با این حال، ضعف آشکار بازار کار می‌تواند در صورت تداوم، رالی اخیر سهام و رکوردهای متوالی شاخص‌ها را با چالش جدی روبه‌رو کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رویترز: سوئیس، پالایش طلا را در آمریکا بررسی می‌کند

سوئیس در تلاش برای کاهش تعرفه‌های تجاری آمریکا، پیشنهاد داده است که صنعت پالایش طلا این کشور یک پالایشگاه در ایالات متحده احداث کند یا ظرفیت فرآوری خود را در خاک آمریکا افزایش دهد. این اقدام بخشی از طرحی گسترده‌تر برای کاهش کسری تجاری میان دو کشور است که عمدتاً ناشی از صادرات دارو، مواد شیمیایی و طلا از سوئیس به آمریکاست. رئیس‌جمهور آمریکا، دونالد ترامپ، در تاریخ ۷ اوت تعرفه‌ای ۳۹ درصدی بر واردات کالاهای سوئیسی اعمال کرد؛ اقدامی که به‌دلیل کسری تجاری با سوئیس صورت گرفت. دولت و بخش خصوصی سوئیس از آن زمان در حال مذاکره برای کاهش این تعرفه‌ها هستند. سوئیس یکی از بزرگ‌ترین پالایشگران طلا در جهان است و افزایش ظرفیت پالایش در آمریکا می‌تواند به متعادل‌سازی جریان تجاری کمک کند. وزارت اقتصاد سوئیس تأیید کرده که مذاکرات محرمانه در سطوح مختلف با آمریکا در جریان است. رئیس انجمن فلزات گران‌بهای سوئیس (ASFCMP) گفته است که صنعت باید راه‌هایی برای پاسخ‌گویی به تقاضای آمریکا از داخل خاک این کشور بررسی کند.  برنامه دارویی سوئیس برای کاهش کسری تجاری سوئیس همچنین در حال تدوین طرحی است که شامل افزایش تولید دارو در آمریکا و سرمایه‌گذاری بیشتر در خاک ایالات متحده می‌شود. هدف این است که شرکت‌های دارویی سوئیسی بتوانند تمام تقاضای بازار آمریکا را از طریق تولید داخلی تأمین کنند و حتی بخشی از تولید را از آمریکا صادر کنند. این اقدام می‌تواند شرکت‌های دارویی سوئیسی را از تعرفه‌های احتمالی ناشی از تحقیقات امنیتی آمریکا (بند ۲۳۲) معاف کند. انجمن داروسازی سوئیس (Interpharma) هشدار داده که فشار بر بخش دارو برای کاهش کسری تجاری می‌تواند به اقتصاد سوئیس آسیب بزند. با این حال، تولید محلی برای بازارهای بزرگ به یک روند جهانی تبدیل شده است. سوئیس همچنین قصد دارد خرید تجهیزات نظامی از آمریکا را افزایش دهد و امکان فروش بیشتر گاز طبیعی مایع (LNG) از سوی آمریکا به سوئیس را فراهم کند. بخشی از طرح شامل انتقال معاملات انرژی از لندن به سوئیس است تا تراز تجاری به نفع آمریکا تغییر کند. منبع: ING

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا به اوج ۱۰ ماهه رسید؛ دلار نیوزیلند عقب نشست

دلار استرالیا با رشد قیمت کالاها به بالاترین سطح خود در ۱۰ ماه گذشته رسید، در حالی که دلار نیوزیلند به دلیل موضع انبساطی بانک مرکزی این کشور عقب‌نشینی کرد. دلار استرالیا به سطح ۰.۶۶۳۶ دلار آمریکا رسید و مقاومت ماه ژوئیه را شکست؛ این رشد تحت تأثیر جهش قیمت طلا و سنگ آهن رخ داد. جفت ارز AUDJPY به ۹۷.۷۵ رسید و هدف بعدی آن ۹۸.۸۲ است؛ صادرات طلا با توجه به نگرانی از تعرفه‌ها افزایش یافته است. بازارها احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در ماه نوامبر را به ۷۵٪ کاهش داده‌اند. دلار نیوزیلند در سطح ۰.۵۹۴۰ دلار آمریکا باقی مانده؛ زیرا بانک مرکزی نیوزیلند چشم‌انداز کاهش بیشتر نرخ بهره را تأیید کرده است. طبق برآورد سیتی‌بانک، تولید ناخالص داخلی نیوزیلند در سه‌ماهه دوم احتمالاً منفی بوده و رشد سالانه نزدیک به صفر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی نیوزیلند: نرخ بهره تا پایان سال به ۲.۵٪ می‌رسد

کریستین هاوکس‌بی، رئیس بانک مرکزی نیوزیلند، در سخنرانی خود در کنفرانس شورای خدمات مالی اعلام کرد که نرخ بهره نقدی (OCR) پیش‌بینی می‌شود تا پایان سال ۲۰۲۵ به حدود ۲.۵٪ کاهش یابد. او تأکید کرد که سرعت این کاهش به روند بهبود اقتصادی کشور بستگی دارد و ممکن است سریع‌تر یا کندتر از انتظار رخ دهد. هاوکس‌بی همچنین گفت که بانک مرکزی در حال عبور از آزمونی برای جلب اعتماد عمومی است و تصمیم‌گیری‌های آینده در سیاست پولی به شاخص‌های اقتصادی و سطح اطمینان بازار وابسته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های S&P و نزدک با ثبت رکوردهای جدید صعود کردند، در حالی که داوجونز تحت فشار افت سهام غول‌های بورسی کاهش یافت

در بازار سهام آمریکا، شاخص‌های S&P 500 و نزدک در پایان معاملات روز چهارشنبه با رشد و ثبت سطوح بی‌سابقه بسته شدند، اما شاخص داوجونز به دلیل افت قابل توجه سهام شرکت‌های بزرگ، کاهش یافت. سهام شرکت‌هایی مانند Salesforce (منفی ۳٫۷۷٪)، آمازون (منفی ۳٫۳۱٪)، اپل (منفی ۳٫۲۳٪)، مک‌دونالدز (منفی ۲٫۱۰٪)، وال‌مارت (منفی ۱٫۸۴٪) و ویزا (منفی ۱٫۶۷٪) بیشترین فشار را بر داوجونز وارد کردند، به‌طوری که ۲۱ نماد از ۳۰ نماد این شاخص در محدوده منفی بسته شدند. در مقابل، اوراکل با جهش ۳۵٫۹۵٪ به ۳۲۸٫۳۳ دلار، علی‌رغم عملکرد کمتر از انتظار در سود هر سهم (۱٫۴۷ دلار در برابر پیش‌بینی ۱٫۴۸ دلار) و درآمد (۱۴٫۹۳ میلیارد دلار در برابر برآورد ۱۵٫۰۴ میلیارد دلار)، به دلیل پیش‌بینی‌های قوی آتی، بیشترین رشد را تجربه کرد. همچنین انویدیا (۳٫۸۱٪+)، برادکام (۹٫۷۷٪+) و ای‌ام‌دی (۲٫۳۹٪+) از دیگر نمادهای برتر روز بودند. در پایان معاملات، داوجونز با افت ۲۲۰٫۴۲ واحد (۰٫۴۸٪-) به ۴۵٬۴۹۰٫۹۲ رسید، S&P 500 با رشد ۱۹٫۴۳ واحد (۰٫۳۰٪+) در ۶٬۵۳۲٫۰۴ بسته شد و نزدک با افزایش ۶٫۵۷ واحد (۰٫۰۳٪+) به ۲۱٬۸۸۶٫۰۶ واحد رسید.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئیس شفافیت را افزایش می‌دهد

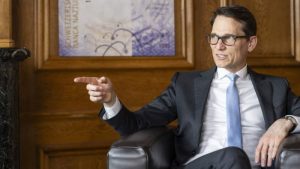
رئیس بانک ملی سوئیس، آقای اشلگل، اعلام کرد که این بانک از این پس خلاصه‌ای از بحث‌های مربوط به نرخ بهره را منتشر خواهد کرد. با این حال، این خلاصه‌ها شامل مواضع فردی اعضای هیئت‌مدیره نخواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در انتظار بازبینی اشتغال تضعیف شد

بازارها آرام هستند و دلار اندکی ضعیف‌تر از آنچه انتظار داشتیم معامله می‌شود. نکته مهم امروز، بازبینی سالانه مقدماتی داده‌های اشتغال ایالات متحده است؛ جایی که احتمال دارد رقم سالانه تا ماه مارس حدود ۷۰۰ هزار نفر کمتر اصلاح شود. در همین حال، ما به مصاحبه‌ای از «مارتین اشلگل» رئیس بانک ملی سوئیس اشاره کردیم که در آن نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داده است. دلار آمریکا: تمرکز بر بازبینی داده‌های اشتغال جدیدترین مرحله روند نزولی دلار به دلیل ضعف بازار کار آمریکا شکل گرفته است. داده‌های اشتغال غیرکشاورزی (NFP) در ماه‌های ژوئیه و اوت، فدرال رزرو را وادار کرده تا فرضیه خود درباره «بازار کار قوی» را بازنگری کند و به نظر می‌رسد فدرال هفته آینده چرخه کاهش نرخ بهره را از سر بگیرد. داده‌های امروز آمریکا می‌تواند جزئیات بیشتری از این بازنگری در بازار کار نشان دهد، زیرا بازبینی سالانه شاخص تا ماه مارس منتشر خواهد شد. در سخنرانی اخیر، «کریستوفر والر» عضو فدرال رزرو، گفت که این بازنگری کاهشی می‌تواند ماهانه معادل ۶۰ هزار نفر باشد. شاید به همین دلیل اجماع برای بازبینی امروز حدود ۷۰۰ هزار نفر در رقم سالانه است. همین زمان در سال گذشته، بازبینی مقدماتی معادل منفی ۸۱۸ هزار نفر بود و به نظر می‌رسد تنها مشاهده عددی بزرگ‌تر از این بتواند باعث افت تازه‌ای در نرخ‌های بهره کوتاه‌مدت آمریکا و دلار شود. امروز همچنین شاخص اعتماد کسب‌وکارهای کوچک NFIB برای ماه اوت منتشر می‌شود که انتظار می‌رود پس از افت در آوریل، افزایش نشان دهد. با این حال، احتمالاً مؤلفه اشتغال در این شاخص مهم‌تر از بخش «قیمت‌های پرداختی» خواهد بود. دلار هفته را اندکی ضعیف‌تر از انتظار ما آغاز کرده است. ما همچنان فکر می‌کنیم که نرخ‌های بازار پول کوتاه‌مدت آمریکا می‌توانند تا موعد مالیات شرکت‌ها در دوشنبه آینده کمی سفت‌تر شوند و این شاید باعث تقویت موقت دلار شود، اما باید منتظر ماند و دید. شاخص دلار می‌تواند در محدوده ۹۷.۱۰/۲۰ حمایت شود، پیش از آنکه مستقیماً کف سال در ۹۶.۳۵ را بیازماید. اما رشد قابل توجه طلا و نقره نشان می‌دهد که سرمایه‌گذاران همچنان به دنبال پوشش‌های تورمی هستند – چیزی که دلار بدون تردید نیست. یورو: سیاست فرانسه عامل فشار همان‌طور که انتظار می‌رفت، نخست‌وزیر فرانسه «فرانسوا بایرو» دیروز رأی اعتماد پارلمان را از دست داد و استعفای خود را تقدیم کرد. همان‌طور که همکارم «شارلوت دو مونتپلیر» نوشت، اکنون پرسش این است که آیا احزاب سیاسی ناهمسو ابتدا درباره «چه چیزی» (چگونگی توافق بر سر بودجه) به توافق می‌رسند یا ابتدا بر سر «چه کسی» باید دولت را رهبری کند. هیچ‌یک از این موارد خبر خوبی برای یورو محسوب نمی‌شود و بدون شک باعث عملکرد ضعیف دوره‌ای اوراق قرضه دولتی فرانسه خواهد شد، زیرا سرمایه‌گذاران درباره احتمال مجبور شدن «مکرون» به برگزاری انتخابات زودهنگام گمانه‌زنی می‌کنند. با این حال، جفت‌ارز EURUSD وضعیت مناسبی دارد. افت نرخ‌های کوتاه‌مدت آمریکا، هزینه‌های پوشش ریسک دلار برای سرمایه‌گذاران اروپایی در دارایی‌های آمریکایی را به ۲.۱۲٪ در سال – کمترین سطح از اوایل آوریل – رسانده است. این امر باید به‌ویژه سرمایه‌گذاران درآمد ثابت را ترغیب کند تا نسبت‌های پوشش ریسک دلاری خود را افزایش دهند و بر نرخ نقدی دلار فشار وارد کنند. فقط اینکه داستان بازار پول آمریکا در بالا، ما را از پیش‌بینی حرکت پرقدرت فراتر از سقف ۱.۱۸۳۰ بازمی‌دارد. تقویم اقتصادی منطقه یورو امروز آرام است، اما سخنرانی دو مقام بانک مرکزی اروپا را داریم: «یواخیم ناگل» و «فرانسوا ویلروی دو گالو» که هر دو در اجلاس نوآوری BIS حضور دارند. به نظر نمی‌رسد آن‌ها در آستانه نشست پنجشنبه بانک مرکزی اروپا، درباره سیاست پولی اظهارنظر مهمی داشته باشند. جفت‌ارز EURUSD ممکن است موقتاً در محدوده ۱.۱۷۹۰/۱۸۰۰ متوقف شود. اما هدف چندماهه بدون شک سطح ۱.۲۰ خواهد بود. فرانک سوئیس: تحمل بیشتر SNB در برابر قدرت فرانک به ندرت از بانک ملی سوئیس خبری می‌شنویم، اما در مصاحبه‌ای جامع که دیروز منتشر شد، رئیس بانک «مارتین اشلگل» نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داد. این امر در زمانی رخ داده که جفت‌ارز EURCHF نزدیک ۰.۹۳ و USDCHF زیر ۰.۸۰ معامله می‌شوند – یعنی زمانی که فرانک به طور اسمی بسیار قوی است و نرخ تورم سالانه تنها ۰.۲٪ است. دو نکته از مصاحبه برجسته بود: نخست اینکه بازگرداندن نرخ‌های بهره منفی مستلزم شرایط بسیار دشوار خواهد بود. نرخ سیاستی بانک ملی سوئیس در حال حاضر صفر است و نشست بعدی آن در ۲۵ سپتامبر برگزار می‌شود. دوم اینکه «با توجه به اینکه قیمت‌ها و در نتیجه هزینه‌ها برای شرکت‌ها در کشورهای دیگر بسیار سریع‌تر در حال افزایش است، تقویت واقعی فرانک به آن اندازه که در نگاه اول به نظر می‌رسد چشمگیر نیست.» ما (تیم تحلیل ING) در مقالات پژوهشی قبلی درباره فرانک واقعی به‌طور مفصل بحث کرده‌ایم و اظهارات اشلگل کمی شگفت‌آور است؛ زیرا فرانک واقعی اکنون در سطوح بالای اوایل ۲۰۲۴ قرار دارد – زمانی که بانک ملی سوئیس رویکردی انبساطی‌تر در پیش گرفته بود. ما این اظهارات را نشانه‌ای از آرامش بیشتر بانک مرکزی سوئيس در قبال قدرت فرانک، دورتر شدن احتمال بازگشت نرخ‌های منفی و در شرایطی که سیاست و پایداری بدهی نقش بیشتری در بازارهای فارکس بازی می‌کنند، به معنای حمایت بیشتر از موقعیت‌های استراتژیک خرید فرانک ارزیابی می‌کنیم. این اظهارات احتمال بازآزمایی کف امسال جفت‌ارز EURCHF در سطح ۰.۹۲۲۰ را افزایش می‌دهد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

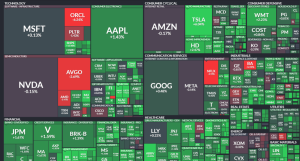
شاخص مرکب نزدک در یک رکورد تاریخی جدید بسته شد

شاخص‌های اصلی در شروع هفته معاملاتی جدید مثبت بسته شدند. شاخص مرکب نزدک (Nasdaq Composite) با رشد ۹۰.۳۱ واحدی یا ۰.۴۵ درصدی، در یک رکورد تاریخی جدید بسته شد. سطح پایانی ۲۱,۷۹۸.۷۰ از رکورد قبلی در ۱۳ آگوست که ۲۱,۷۱۳.۱۴ بود، فراتر رفت. همچنین، رکورد جدیدی برای بالاترین قیمت روزانه در سطح ۲۱,۸۸۵.۶۲ به ثبت رسید. عملکرد سایر شاخص‌ها به شرح زیر بود: شاخص داو جونز (Dow Jones) با رشد ۱۱۴.۰۹ واحدی (۰.۲۵ درصد) به ۴۵,۵۱۴.۹۵ رسید. شاخص اس‌اند‌پی (S&P) با افزایش ۱۳.۶۵ واحدی (۰.۲۱ درصد) به ۶,۴۹۵.۱۵ رسید. شاخص راسل ۲۰۰۰ (Russell 2000) با رشد ۳.۸۴ واحدی (۰.۱۶ درصد) به ۲,۳۹۴.۸۹ رسید. برخی از سهام‌های برجسته با رشد قابل توجه عبارت بودند از: شرکت رابین‌هود (Robinhood) با رشد ۱۵.۸۰ درصدی به دلیل شتاب قدرتمند معاملات خرد پیشتاز بود. سهام علی‌بابا (Alibaba) با رشد ۴.۱۶ درصدی به دلیل بهبود خوش‌بینی‌ها نسبت به سهام فناوری چین و امید به حمایت‌های سیاستی در پکن افزایش یافت. شرکت برادکام (Broadcom) با رشد ۳.۲۶ درصدی تحت تأثیر رونق بخش نیمه‌هادی‌ها و تقاضا برای هوش مصنوعی و مراکز داده رشد کرد. سهام گیم‌استاپ (GameStop) با رشد ۲.۷۶ درصدی به دلیل بازگشت شتاب سهام‌های میم (meme-stock) و خریدهای سفته‌بازانه توسط معامله‌گران خرد، افزایش یافت. شرکت کراوداسترایک (CrowdStrike) با رشد ۲.۵۰ درصدی به دلیل اولویت‌بندی شرکت‌ها برای هزینه‌های دفاع سایبری، به روند صعودی خود ادامه داد. در میان بخش‌های مختلف شاخص اس‌اند‌پی، فناوری اطلاعات با رشد ۰.۶۷ درصدی بهترین عملکرد را داشت، در حالی که بخش خدمات شهری (Utilities) با افت ۱.۰۷ درصدی بیشترین کاهش را تجربه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: نرخ‌های منفی فعلاً منتفی هستند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که بازگشت به نرخ‌های بهره منفی با موانع جدی مواجه است و در شرایط فعلی، چنین اقدامی بعید به نظر می‌رسد. او با اشاره به آثار منفی نرخ‌های منفی بر پس‌اندازکنندگان و صندوق‌های بازنشستگی، تأکید کرد که سیاست‌گذاران باید با احتیاط عمل کنند. همچنین، ابهامات ناشی از تعرفه‌های تجاری آمریکا موجب کاهش سرمایه‌گذاری شرکت‌ها و تضعیف رشد اقتصادی شده‌اند. بازارهای مالی نیز با توجه به این مواضع، هیچ کاهش نرخ بهره‌ای را برای باقی‌مانده سال ۲۰۲۵ پیش‌بینی نکرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نگرانی از رکود بر خوش‌بینی کاهش نرخ بهره غلبه کرد

بازارهای سهام آمریکا روز جمعه را با نوسانات شدید و در نهایت با کاهش به پایان رساندند تا یک هفته پر فراز و نشیب را در محدوده منفی به اتمام برسانند. گزارش ضعیف‌تر از انتظار اشتغال، ابتدا امید به کاهش بیشتر نرخ بهره توسط فدرال رزرو را افزایش داد، اما در ادامه نگرانی از رکود اقتصادی بر بازار سایه افکند و شاخص‌ها را به محدوده منفی کشاند. در ابتدای روز معاملاتی، بازارها حتی رکوردهای تاریخی جدیدی را به ثبت رساندند، اما این روند پایدار نبود. پس از انتشار گزارش ضعیف اشتغال، سرمایه‌گذاران در ابتدا این خبر را مثبت تلقی کردند، اما این خوش‌بینی به سرعت جای خود را به ترس داد و منجر به یک نوسان نزولی قابل توجه شد. با این حال، همانند روندی که در تمام طول هفته مشاهده شد، ورود تقاضا و خریداران در ساعات پایانی معاملات، بخشی از افت‌ها را جبران کرد و مانع از افت سنگین‌تر شاخص‌ها شد. عملکرد شاخص‌های کلیدی در پایان معاملات، عملکرد شاخص‌ها متفاوت بود. شاخص راسل ۲۰۰۰ که به نرخ بهره حساس است، با حمایت بخش مالی روز مثبتی را سپری کرد، در حالی که نزدک تقریباً بدون تغییر باقی ماند. نتایج روزانه: اس‌اندپی500: %۰.۳۶- میانگین صنعتی داو جونز (DJIA): %۰.۵- راسل ۲۰۰۰: %۰.۴۵+ ترکیبی نزدک: بدون تغییر نتایج هفتگی: اس‌اندپی50: %۰.۳+ ترکیبی نزدک: %۱.۴+ میانگین صنعتی داو جونز (DJIA): %۰.۳- راسل ۲۰۰۰: %۱.۰+

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در مورد جریمه گوگل توسط اتحادیه اروپا: اجازه اقدامات تبعیض‌آمیز را نخواهم داد

مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازات‌های ناعادلانه‌ای که از این شرکت‌های آمریکایی مالیات‌پرداز دریافت می‌شود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیس‌جمهور آمریکا این اختیار را می‌دهد که علیه سیاست‌ها یا اقدامات تجاری ناعادلانه و تبعیض‌آمیز سایر کشورها که به منافع تجاری آمریکا آسیب می‌زنند، اقدامات تلافی‌جویانه انجام دهد.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار سهام زیر فشار رکود؛ چرا نگاه‌ها به اقتصاد تغییر کرده است؟

روند بازارهای سهام آمریکا در روز جمعه نشان داد که معامله‌گران در حال بازنگری جدی در ارزیابی خود از چشم‌انداز اقتصاد هستند. اگرچه کاهش نرخ‌های بهره توسط فدرال رزرو جذاب به نظر می‌رسد، اما ضعف فزاینده داده‌های اقتصادی باعث شده است که این خوش‌بینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمت‌گذاری کرده‌اند؛ سناریویی که نرخ بهره را به زیر ۳ درصد می‌رساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخ‌های ممکن را پیش‌خور کرده و اگر داده‌های اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانه‌ای از سوی سیاست پولی باقی نمی‌ماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفه‌هاست که می‌تواند در کنار رکود به سناریوی کابوس‌وار رکود تورمی منجر شود. همین نگرانی‌ها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. هم‌زمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران می‌تواند نشانه‌ای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص S&P 500 در آستانه ثبت رکورد تاریخی بسته شد

بازار سهام آمریکا روز پنج‌شنبه ابتدا با افت آغاز شد، اما در نیمه دوم معاملات با افزایش تقاضا و موج خرید در دقایق پایانی – برای سومین روز متوالی – شاخص S&P 500 را تا نزدیکی بالاترین سطح تاریخ خود پیش برد. این شاخص در پایان معاملات با رشد ۰٫۸ درصدی در سطح ۶۵۰۲ واحد بسته شد؛ رقمی که تنها اندکی کمتر از رکورد ۶۲۰۷ واحد ثبت‌شده در ۲۵ اوت است و بالاترین سطح بسته‌شدن روزانه تاکنون محسوب می‌شود. عملکرد سایر شاخص‌های مهم نیز مثبت بود: نزدک: ‌+۱٫۰٪ راسل ۲۰۰۰: ‌+۱٫۳٪ میانگین صنعتی داوجونز: ‌+۰٫۸٪ شاخص ترکیبی تورنتو (TSX): ‌+۰٫۵٪  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر