TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

مقام فدرال رزرو: بدون انرژی جایگزین، کاهش فعالیت اقتصادی محتمل است

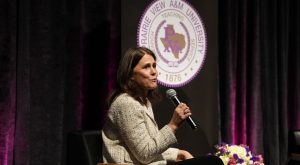
لوریتا لوگان، رئیس فدرال رزرو دالاس و یکی از چهره‌های کلیدی در سیاست‌گذاری بازارهای پولی آمریکا، در سخنرانی خود در توکیو هشدار داد که اگر تنگه هرمز بسته بماند، جهان ممکن است ناچار شود مصرف نفت و گاز طبیعی را به‌طور قابل‌توجهی کاهش دهد. او گفت پیامدهای اقتصادی این وضعیت بستگی دارد به اینکه مصرف‌کنندگان نهایی تا چه حد قادر باشند به منابع انرژی جایگزین روی بیاورند یا بهره‌وری مصرف انرژی را افزایش دهند؛ در غیر این صورت، کاهش فعالیت اقتصادی اجتناب‌ناپذیر خواهد بود. لوگان در این سخنرانی هیچ اظهارنظری درباره مسیر آینده سیاست پولی فدرال رزرو نکرد، اما بر لزوم شفافیت بیشتر در عملیات بازار باز و حرکت به‌سمت تسویه متمرکز (Central Clearing) تأکید کرد. او همچنین خواستار توسعه ابزارهای نقدینگی پیشرفته‌تر شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزیده مهم‌ترین اخبار ۲۴ ساعت گذشته کریپتو و بازارهای مالی

در ۲۴ ساعت گذشته، بازارهای مالی و دنیای کریپتو شاهد مجموعه‌ای از تحولات مهم بودند؛ از جهش پروژه‌های بلاک‌چینی و پیشرفت‌های هوش مصنوعی گرفته تا هشدارهای اقتصادی، تحولات ژئوپلیتیک و معرفی محصولات جدید در صنعت فناوری. آنچه در ادامه می‌خوانید گزیده‌ای از مهم‌ترین اخبار ۲۴ ساعت گذشته در حوزه کریپتو و بازارهای مالی است. هایپرلیکویید از دوج‌کوین عبور کرد پلتفرم Hyperliquid که یک صرافی غیرمتمرکز با تمرکز بر معاملات مشتقه است، در ۲۴ ساعت گذشته از نظر ارزش بازار از Dogecoin عبور کرد. این جهش، توجه معامله‌گران کریپتو را به رشد سریع این پروژه جلب کرده است. هشدار مدیرعامل کوین‌بیس درباره ضعف‌های سیستم مالی برایان آرمسترانگ، مدیرعامل صرافی آمریکایی Coinbase، اعلام کرد که سیستم مالی جهانی هنوز در هشت حوزه کلیدی—شامل پرداخت‌ها، تسویه، هویت مالی و دسترسی جهانی—نیازمند بازطراحی اساسی است. پیشرفت تاریخی دیپ‌مایند در ریاضیات شرکت Google DeepMind اعلام کرد عامل هوش مصنوعی این شرکت توانسته ۹ مسئله از مسائل باز اردوش را حل کند؛ دو مورد از این مسائل بیش از ۵۶ سال حل‌نشده بودند. این دستاورد یکی از مهم‌ترین پیشرفت‌های AI در حوزه ریاضیات محسوب می‌شود. هشدار رابرت کیوساکی درباره دلار رابرت کیوساکی، نویسنده کتاب «پدر پولدار، پدر بی‌پول»، گفت پذیرش یوان چین توسط ایران برای فروش نفت، «بزرگ‌ترین خبر تاریخ مالی جهان» است و می‌تواند جایگاه دلار را تضعیف کند. کیوساکی بری سیلبرت: عصر جدید حریم خصوصی در کریپتو آغاز شده است بری سیلبرت، رئیس شرکت Grayscale، اعلام کرد که بازار کریپتو وارد مرحله تازه‌ای از تمرکز بر حریم خصوصی شده و این روند می‌تواند ساختار آینده دارایی‌های دیجیتال را تغییر دهد. MoonPay وارد فروشگاه ChatGPT شد شرکت MoonPay اعلام کرد کاربران اکنون می‌توانند از طریق فروشگاه اپلیکیشن ChatGPT، مستقیماً توکن‌های کریپتویی خریداری کنند. این یکپارچگی می‌تواند مسیر خرید دارایی‌های دیجیتال را ساده‌تر کند. گرجستان استیبل‌کوین ملی راه‌اندازی می‌کند شرکت Tether و دولت گرجستان اعلام کردند که استیبل‌کوین GEL₮ را بر پایه لاری و تحت چارچوب جدید دارایی‌های دیجیتال این کشور عرضه خواهند کرد. پاپ لئو چهاردهم خواستار کاهش سرعت توسعه هوش مصنوعی شد طبق گزارش رویترز، پاپ لئو چهاردهم هشدار داد که توسعه سریع هوش مصنوعی می‌تواند به گسترش اطلاعات نادرست، تشدید درگیری‌ها و حتی «جنگ‌های بی‌پایان» منجر شود. ترامپ: مذاکرات با ایران به‌خوبی پیش می‌رود رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرد گفت‌وگوها با ایران «روان و مثبت» پیش می‌رود و از کشورهای منطقه خواست به توافق‌های ابراهیم بپیوندند. دوروف: تلگرام هرگز داده خصوصی کاربران را افشا نکرده است پاول دوروف، مدیرعامل Telegram، گفت این پیام‌رسان «هرگز حتی یک بایت» از داده‌های خصوصی کاربران را به طرف‌های ثالث ارائه نکرده است، با وجود اینکه او همچنان با چند پرونده قضایی در فرانسه روبه‌روست. آرتور هیز: NEAR هنوز مسیر صعودی طولانی دارد آرتور هیز، بنیان‌گذار BitMEX، با انتشار نمودار بلندمدت NEAR گفت این دارایی «هنوز راه زیادی تا اوج دارد» و چشم‌انداز بلندمدت آن را صعودی توصیف کرد. فراری اولین خودروی تمام‌برقی خود را معرفی کرد شرکت Ferrari مدل Luce را معرفی کرد؛ خودرویی تمام‌برقی با ۱۰۵۰ اسب‌بخار قدرت، قیمت پایه ۶۴۰ هزار دلار و زمان تحویل از سال ۲۰۲۷. درگذشت بنیان‌گذار Ondo Finance نیتن آلمن، بنیان‌گذار و مدیرعامل Ondo Finance، درگذشت. جامعه کریپتو در حال واکنش به این خبر ناگهانی است. رکورد جدید نهنگ‌های Chainlink طبق داده‌های Santiment، تعداد کیف‌پول‌هایی که بیش از ۱۰۰ هزار توکن LINK نگه می‌دارند به ۸۰۵ رسیده که رشد ۸ درصدی در هفت هفته اخیر را نشان می‌دهد. پیش‌بینی کتی وود درباره قیمت بیت‌کوین کتی وود، مدیرعامل Ark Invest، سناریوی پایه قیمت بیت‌کوین را ۷۵۰ هزار دلار و سناریوی صعودی را ۱.۲۵ میلیون دلار در افق پنج‌ساله اعلام کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

امیدواری به دیپلماسی در خاورمیانه قیمت نفت و شاخص دلار را کاهش داد

با تعطیلی بازارهای لندن و آمریکا به مناسبت روز یادبود، تمرکز اصلی سرمایه‌گذاران به تحولات پیرامون تنش‌ها در خاورمیانه و تلاش‌های دیپلماتیک معطوف شد. گزارش‌ها حاکی از حضور مذاکره‌کننده ارشد و وزیر امور خارجه ایران در دوحه برای دستیابی به توافقی جهت پایان دادن به مناقشات است. هرچند طرفین تاکید کرده‌اند که هنوز کار زیادی باقی مانده و توافق نهایی حاصل نشده است، اما امیدها برای امضای یک یادداشت توافق اولیه (MOA) به عنوان چارچوب مذاکرات بعدی افزایش یافته است. بر اساس جزئیات منتشر شده، محورهای اصلی این رایزنی‌ها شامل پیشنهاد آتش‌بس ۶۰ روزه، بازگشایی تنگه هرمز ظرف ۳۰ روز آینده و پاکسازی مین‌ها، کاهش احتمالی محدودیت‌های آمریکا بر بنادر ایران و معافیت‌های تحریمی محدود، و همچنین اجازه موقت به ایران برای ازسرگیری برخی صادرات نفتی است. با این حال، موضوع ذخایر اورانیوم غنی‌شده ایران همچنان بزرگ‌ترین نقطه اختلاف است؛ به طوری که برخی گزارش‌ها از درخواست ایران برای انتقال اورانیوم با غنی‌سازی بالا به چین حکایت دارند. از سوی دیگر، احتمال تشدید درگیری‌ها میان اسرائیل و حزب‌الله در لبنان و تصمیم تل‌آویو برای حمله گسترده به مواضع حزب‌الله، به عنوان یکی از بزرگ‌ترین ریسک‌ها، شکنندگی این فضای دیپلماتیک را نشان می‌دهد. بازارهای مالی به این پالس‌های دیپلماتیک واکنش مثبتی نشان دادند و بخشی از «پریمیوم ریسک جنگ» از بازارها حذف شد. در همین راستا، قیمت نفت خام با ریزش شدید ۶.۵۲ درصدی به ۹۰.۳۰ دلار رسید. افت قیمت نفت، فشارهای صعودی بر دلار را کاهش داد و ارزش دلار آمریکا در برابر تمام ارزهای اصلی تضعیف شد. در بازار مشتقات نیز شاخص فیوچرز اس‌اندپی ۵۰۰ افزایش ۰.۹۸ درصدی را ثبت کرد. هم‌زمان با کاهش ارزش دلار، فلزات گرانبها رشد کردند؛ به طوری که قیمت طلا با ۱.۳۷ درصد افزایش به ۴,۵۷۰.۸۲ دلار و نقره با بیش از ۳ درصد رشد به ۷۸.۰۵ دلار رسید. در بازار رمزارزها نیز بیت‌کوین با صعود به کانال ۷۷,۵۲۳ دلار روند مثبتی را دنبال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار آنتروپیک: منافع هوش مصنوعی در انحصار کشورهای ثروتمند می‌ماند

یکی از بنیان‌گذاران شرکت آنتروپیک، کریس اولاه، هشدار داد که هوش مصنوعی می‌تواند نیروی کار انسانی را در مقیاسی بسیار گسترده جایگزین کند و تأکید کرد که حمایت از افراد شغل‌از‌دست‌داده یک «وظیفه اخلاقی» است. او افزود که اگر سازوکارهای جهانی برای اشتراک منافع حاصل از پیشرفت‌های هوش مصنوعی ایجاد نشود، این دستاوردها ممکن است تنها در اختیار کشورهای ثروتمند باقی بماند و شکاف اقتصادی میان شمال و جنوب جهان را عمیق‌تر کند. اولاه گفت نبود سازوکار مشخص برای انتقال منافع فناوری به کشورهای فقیر یک «مسئله حل‌نشده» است و هشدار داد که تمرکز قدرت و سرمایه در دست چند کشور می‌تواند توازن اقتصادی جهانی را به‌طور جدی تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازارهای آسیا–اقیانوسیه: امید به توافق هرمز نفت را پایین کشید

بازارهای آسیایی در دوشنبه، ۲۵ مه ۲۰۲۶ با فضای مثبت آغاز شدند؛ جایی که امید به توافق میان آمریکا و ایران برای بازگشایی تنگه هرمز، فشار فروش بر نفت را تشدید کرد و دارایی‌های ریسکی را بالا برد. در آغاز معاملات، نفت زیر ۱۰۰ دلار معامله شد و هم‌زمان دلار تضعیف و شاخص‌های سهام و طلا تقویت شدند — نشانه‌ای از بازگشت محتاطانه ریسک‌پذیری به بازارهای منطقه. نفت، دلار، سهام و طلا نفت برای نخستین‌بار در دو هفته گذشته به زیر ۱۰۰ دلار سقوط کرد؛ معامله‌گران به گزارش‌های آخر هفته درباره پیشرفت در تفاهم‌نامه واشنگتن–تهران برای بازگشایی هرمز واکنش نشان دادند. این حرکت، الگوی معمول «معاملات تخفیف ریسک ایران» را فعال کرد: دلار تضعیف شد. فیوچرز S&P500 و Nasdaq تقویت شدند. طلا ۱.۴٪ رشد کرد. در بازار فارکس، بانک خلق چین (PBOC) نرخ مرجع USDCNY را در قوی‌ترین سطح از فوریه ۲۰۲۳ تعیین کرد؛ اقدامی که به‌عنوان حمایت ضمنی از قدرت یوان تعبیر شد. سیگنال‌های ژئوپلیتیک با وجود خوش‌بینی بازار، فضای دیپلماتیک پیچیده‌تر بود. ترامپ یکشنبه اعلام کرد محاصره دریایی ایران تا زمان امضای رسمی توافق پابرجا می‌ماند و «هیچ عجله‌ای» برای توافق وجود ندارد. با این حال، بازارها ترجیح دادند مسیر حرکت را قیمت‌گذاری کنند، نه پیام‌های متناقض آخر هفته را. نشانه‌های اولیه از کاهش فشار در هرمز داده‌های کشتیرانی نشان داد: دو نفتکش LNG از تنگه عبور کردند (به مقصد پاکستان و چین).. یک سوپرتانکر حامل نفت عراق پس از سه ماه توقف، از خلیج فارس خارج شد. هرچند عبور و مرور هنوز بسیار کمتر از دوران پیش از جنگ است، اما جهت حرکت رو به بهبود است. آسیا: رشد قوی، ریسک‌های خاورمیانه نیکی ژاپن رکوردهای تاریخی را شکست و از ۶۴ هزار و سپس ۶۵ هزار واحد عبور کرد. .سنگاپور رشد فراتر از انتظار ثبت کرد، اما وزارت تجارت نسبت به ریسک‌های خاورمیانه هشدار داد. NZIER از تثبیت نرخ بهره بانک مرکزی نیوزیلند (RBNZ) در نشست این هفته حمایت کرد. لاگارد از بازبینی صعودی پیش‌بینی تورم ECB خبر داد. وارش در فدرال‌رزرو با کمیته‌ای هاوکیش روبه‌روست و امید به کاهش نرخ‌ها در آمریکا کمرنگ شده است. بازارهای جهانی در تعطیلات امروز بریتانیا، بخش بزرگی از اروپا و آمریکا تعطیل‌اند؛ بنابراین نقدشوندگی پایین می‌تواند نوسانات تیز ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وارش، رئيس جدید فدرال رزرو در نخستین آزمون با تورم سرسخت روبه‌روست

کوین وارش در حالی ریاست فدرال‌رزرو را بر عهده گرفته که صورت‌جلسه FOMC و اظهارات مقامات بانک مرکزی نشان می‌دهد سناریوی کاهش نرخ عملاً کنار گذاشته شده و حتی افزایش نرخ در صورت تداوم فشارهای تورمی محتمل است. در یک نگاه وارش کمیته‌ای هاوکیش را به ارث می‌برد؛ اعضا به سمت «ثبات طولانی‌مدت» یا حتی «سفت‌تر کردن سیاست» متمایل شده‌اند. صورت‌جلسه آوریل FOMC زبان «چابکی» را حذف کرده و بر «محدودیت طولانی‌تر» تأکید دارد. سه عضو خواستار حذف کامل «سوگیری کاهشی» شدند؛ اکثریت می‌گویند اگر تورم بالای ۲٪ بماند، افزایش نرخ محتمل است. آنا پالسون رئیس فدرال‌رزرو فیلادلفیا، سیاست فعلی را مناسب دانست و از بازقیمت‌گذاری بازارها به سمت احتمال افزایش نرخ استقبال کرد. وارش در شرایطی وارد دفتر ریاست فدرال‌رزرو شده که مسیر سیاست پولی آمریکا به‌طور محسوسی به سمت رویکردی تندروانه‌تر چرخیده است. صورت‌جلسه ماه آوریل نشان می‌دهد زبان پیشین که بر «انعطاف‌پذیری» تأکید داشت، جای خود را به هشدارهایی درباره تداوم تورم بالا و ابهام ناشی از جنگ ایران داده است؛ عواملی که می‌تواند سیاست را برای مدت طولانی‌تری در سطح محدودکننده نگه دارد. سه عضو کمیته حتی پا را فراتر گذاشته و خواستار حذف کامل «سوگیری کاهشی» شدند. اکثریت نیز هشدار داده‌اند که اگر تورم همچنان بالاتر از هدف ۲ درصدی بماند، افزایش نرخ بهره اجتناب‌ناپذیر خواهد شد. مقامات فدرال‌رزرو تأکید کرده‌اند که فشار تورمی تنها ناشی از انرژی نیست. افزایش هزینه سوخت به نرخ‌های حمل‌ونقل، بلیت هواپیما و قیمت کود سرایت کرده و دامنه تورم را گسترده‌تر کرده است؛ موضوعی که استدلال هاوکیش‌ها برای حفظ یا تشدید سیاست انقباضی را تقویت می‌کند. آنا پالسون، رئیس فدرال‌رزرو فیلادلفیا، هفته گذشته گفت سیاست فعلی «در جای درست» قرار دارد و از بازقیمت‌گذاری بازارها به سمت احتمال افزایش نرخ استقبال کرد. او یادآور شد که در ابتدای سال، بازارها سه کاهش نرخ برای ۲۰۲۶ قیمت‌گذاری کرده بودند، اما اکنون این سناریو تقریباً کاملاً حذف شده است. گرایش شخصی وارش و کاخ سفید به سمت نرخ‌های پایین‌تر، فعلاً فضای چندانی برای بروز ندارد. هرچند برخی تحلیلگران همچنان معتقدند ریسک‌های بازار کار نادیده گرفته شده و کاهش نرخ در اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ ممکن است، اما این دیدگاه اکنون در حاشیه قرار گرفته است. جمع‌بندی  حذف تقریباً کامل سناریوی کاهش نرخ از قیمت‌گذاری بازار، پیام اصلی این تحولات است. بازارها اکنون حتی احتمال افزایش نرخ در اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ را نیز در نظر می‌گیرند. تمایل وارش به سیاست‌های داویش (نرم‌تر)، او را در مسیر برخورد با کمیته‌ای قرار می‌دهد که به‌وضوح در حال سخت‌تر شدن است؛ وضعیتی که می‌تواند نوسان در ارتباطات FOMC را افزایش دهد. گسترش اثرات جنگ ایران از نفت به حمل‌ونقل، کود و سفرهای هوایی نیز مسیر هرگونه چرخش انبساطی را دشوارتر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تورم PCE آمریکا در سایه نااطمینانی خاورمیانه

در یک نگاه دلار امریکا همچنان تحت تاثیر تحولات خاورمیانه قرار دارد. در آستانه انتشار داده‌های کلیدی PCE آمریکا، انتظارات برای افزایش نرخ بهره فدرال رزرو همچنان بالا باقی مانده است. تصمیم بانک مرکزی نیوزیلند و داده‌های تورم استرالیا می‌توانند مسیر انقباضی نرخ‌های بهره را تندتر کنند. شتاب گرفتن تورم توکیو ممکن است نگرانی‌ها درباره مداخله ارزی ژاپن را کاهش دهد. داده‌های اولیه تورم ایتالیا، فرانسه و آلمان، در کنار GDP کانادا، نیز در کانون توجه بازارها قرار دارند. پس از ثبت قوی‌ترین عملکرد هفتگی خود در دو ماه گذشته، دلار آمریکا این هفته در فضایی نوسانی و نسبتاً خنثی معامله شد؛ به‌طوری که شاخص دلار بین محدوده 98.80 تا 99.40 در رفت‌وآمد بود. دلار هفته را با قدرت آغاز کرد؛ آن هم در پی تشدید دوباره تنش‌های خاورمیانه، از جمله افزایش لحن خصمانه میان مقامات آمریکا و ایران و همچنین حملات پهپادی. با این حال، ایران بلافاصله پس از این تنش‌ها پیشنهاد صلح تازه‌ای به آمریکا ارائه کرد و دونالد ترامپ نیز روز چهارشنبه اعلام کرد مذاکرات صلح با ایران وارد «مراحل نهایی» شده است. این تحولات، همراه با انتشار خبر عبور موفق برخی کشتی‌ها از تنگه هرمز، مانع از ادامه صعود دلار شد و به قیمت نفت اجازه داد بخشی از رشد خود را پس بدهد. با این وجود، اگرچه دلار نتوانست روند صعودی خود را شتاب دهد، اما وارد فاز نزولی هم نشد. شاید دلیل این مسئله، صورت‌جلسه فدرال رزرو باشد که نشان داد نگرانی سیاست‌گذاران نسبت به از کنترل خارج شدن تورم در حال افزایش است و چندین عضو بیش از گذشته نسبت به ایده افزایش نرخ بهره تمایل پیدا کرده‌اند. تمرکز بازارها بر داده‌های PCE آمریکا در میان نگرانی‌های بالای تورمی طبق برآورد یوتوتایمز، این شرایط به سرمایه‌گذاران اجازه داده است همچنان سناریوی افزایش 25 واحد پایه‌ای نرخ بهره در آینده قابل پیش‌بینی را در قیمت‌ها لحاظ کنند. در حال حاضر، یک افزایش نرخ بهره تا ماه مارس بطور کامل قیمت‌گذاری شده و احتمال وقوع آن در سال جاری نیز حدود 70 درصد برآورد می‌شود. حتی اگر قیمت نفت بیش از این افزایش نیابد، تورم می‌تواند همچنان در سطوح بالا باقی بماند؛ زیرا نرخ‌های سالانه، قیمت‌های فعلی را با قیمت‌های یک سال قبل مقایسه می‌کنند؛ زمانی که قیمت‌ها هنوز بسیار پایین‌تر بودند. بنابراین، اگر داده‌های جدید همچنان این تصویر را تأیید کنند، سرمایه‌گذاران ممکن است زمان مورد انتظار خود برای افزایش نرخ بهره را جلوتر بیاورند. با در نظر گرفتن این موارد، شاخص Core PCE ماه آوریل که روز پنج‌شنبه منتشر می‌شود و معیار تورمی محبوب فدرال رزرو به شمار می‌رود، می‌تواند توجه ویژه‌ای را به خود جلب کند. این گزارش همراه با داده‌های درآمد و هزینه‌کرد شخصی همان ماه و همچنین دومین برآورد تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. با توجه به اینکه شاخص CPI و PPI ماه آوریل بالاتر از انتظارات ظاهر شدند، ریسک داده‌های PCE نیز می‌تواند به سمت ارقام بالاتر متمایل باشد. انتشار نرخ‌های PCE بالاتر از انتظار، در کنار داده‌های نسبتاً مناسب از رشد اقتصادی، می‌تواند سناریوی افزایش نرخ بهره در ادامه سال را تقویت کند و به دلار آمریکا اجازه دهد بخشی دیگر از موقعیت خود را بهبود بخشد؛ به‌ویژه اگر مذاکرات صلح میان آمریکا و ایران بار دیگر به بن‌بست برسد. آیا بانک مرکزی نیوزیلند بار دیگر پیام انقباضی خود را تکرار خواهد کرد؟ در نیوزیلند، بانک مرکزی این کشور (RBNZ) روز چهارشنبه برای تصمیم‌گیری درباره سیاست پولی تشکیل جلسه خواهد داد. در نشست قبلی، سیاست‌گذاران تصمیم گرفتند نرخ رسمی بهره (OCR) را بدون تغییر و در سطح 2.25 درصد حفظ کنند، اما هم‌زمان نگرانی خود را نسبت به اثرات درگیری خاورمیانه بر تورم و رشد اقتصادی ابراز کردند و تأکید داشتند در صورتی که فشارهای قیمتی تشدید شود، آماده‌اند «قاطعانه» وارد عمل شوند. بازارها این تصمیم را نوعی «توقف انقباضی» تعبیر کردند؛ موضوعی که همراه با افزایش انتظارات تورمی یک‌ساله و دوساله، سرمایه‌گذاران را متقاعد کرده است که تا پایان سال احتمالاً حدود سه مرحله افزایش 25 واحد پایه‌ای نرخ بهره مورد نیاز خواهد بود. اگرچه احتمال اقدام در همین نشست همچنان پایین و در حدود 25 درصد است، اما این احتمال برای نشست ماه جولای به حدود 80 درصد می‌رسد. “ «اگر بانک مرکزی نیوزیلند بار دیگر نرخ بهره را ثابت نگه دارد اما هم‌زمان لحن انقباضی خود را حفظ کند، می‌تواند عملاً مسیر افزایش نرخ بهره در ماه جولای را قطعی‌تر کرده و حتی به تقویت بیشتر دلار نیوزیلند منجر شود.» محمد زمانی تورم استرالیا می‌تواند موتور RBA را دوباره روشن کند تنها نیم ساعت پیش از تصمیم بانک مرکزی نیوزیلند، داده‌های تورم مصرف‌کننده استرالیا برای ماه آوریل منتشر خواهد شد. بانک مرکزی استرالیا (RBA) تاکنون سه بار نرخ بهره را افزایش داده و اگرچه به نظر می‌رسد فعلاً از توقف موقت در مسیر انقباضی خود رضایت دارد، اما بر اساس معاملات سوآپ شاخص شبانه استرالیا (OIS)، بازارها همچنان حدود 70 واحد پایه افزایش نرخ بهره دیگر را تا پایان سال 2026 در قیمت‌ها لحاظ کرده‌اند. نرخ سالانه تورم مصرف‌کننده در ماه مارس از 3.7 درصد به 4.6 درصد جهش کرد و شتاب بیشتر آن می‌تواند معامله‌گران را به قیمت‌گذاری مسیری تندتر برای نرخ‌های بهره سوق دهد؛ موضوعی که می‌تواند نیروی تازه‌ای به دلار استرالیا ببخشد. در نهایت، هدف تورمی RBA در محدوده 2 تا 3 درصد قرار دارد و نرخ‌های CPI هم‌اکنون به‌وضوح بالاتر از سقف این محدوده هستند. ین در انتظار داده‌های تورم توکیو برای کاهش فشار مداخله در ژاپن، مهم‌ترین رویداد احتمالاً گزارش CPI توکیو برای ماه مه خواهد بود که همراه با داده‌های تولید صنعتی و اشتغال ماه آوریل منتشر می‌شود. حتی پس از چند نوبت مداخله اخیر مقامات ژاپنی، ین همچنان در برابر دلار آمریکا تحت فشار قرار دارد و جفت‌ارز دلار/ین بار دیگر به محدوده 158 تا 160 بازگشته است؛ محدوده‌ای که معمولاً وزیر دارایی، کاتایاما، در آن نسبت به آمادگی مقامات برای مداخله ارزی لحن جدی‌تری اتخاذ می‌کند. شتاب گرفتن تورم توکیو می‌تواند احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در نشست پیش‌رو را تقویت کند و شانس افزایش‌های بیشتر در ماه‌های آینده را نیز بالا ببرد. بر اساس معاملات سوآپ شاخص شبانه ژاپن (OIS)، احتمال افزایش نرخ بهره در 16 ژوئن حدود 75 درصد برآورد می‌شود و یک افزایش دیگر نیز تا پایان سال تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. افزایش احتمال رشد نرخ بهره می‌تواند به تقویت ین کمک کند و احتمالاً ریسک مداخله ارزی را کاهش دهد. با این حال، اگر بانک مرکزی ژاپن واقعاً بخواهد اثر مداخله احتمالی به نتیجه مطلوب برسد و از افت‌های سفته‌بازانه بیشتر در ین جلوگیری شود، ممکن است ناچار باشد انتظارات بازار را برآورده کند. انتشار داده‌های تورمی ایتالیا، فرانسه و آلمان؛ GDP کانادا نیز در دستور کار در نهایت، روز جمعه داده‌های اولیه CPI ماه مه از ایتالیا، فرانسه و آلمان منتشر خواهد شد و تصویری مقدماتی از مسیر احتمالی تورم در منطقه یورو ارائه می‌دهد. داده‌های تورم کل منطقه یورو نیز روز سه‌شنبه 2 ژوئن منتشر خواهد شد. در حال حاضر، انتظار می‌رود بانک مرکزی اروپا در نشست پیش‌رو نرخ بهره را افزایش دهد و پس از آن نیز حدود 40 واحد پایه افزایش دیگر در دستور کار قرار گیرد. افزایش ریسک از کنترل خارج شدن تورم می‌تواند به مسیر نرخ بهره‌ای انقباضی‌تر منجر شود، اما اینکه چنین وضعیتی بتواند به رشد یورو کمک کند، همچنان محل تردید است. اگرچه انتظار می‌رود ECB در مقایسه با فدرال رزرو با شدت بیشتری نرخ‌های بهره را افزایش دهد، اما هم‌زمان اقتصاد منطقه یورو ظاهراً از بحران فعلی انرژی و جنگ خاورمیانه آسیب بیشتری دیده است. این موضوع در تضعیف شاخص‌های PMI نیز مشهود است؛ به‌طوری که شاخص ترکیبی اولیه PMI منطقه یورو برای ماه مه از 48.8 به 47.5 کاهش یافته و بیش از پیش وارد محدوده انقباضی شده است. تولید ناخالص داخلی کانادا برای سه‌ماهه نخست و ماه مارس نیز در دستور کار روز جمعه قرار دارد. دلار کانادا در میانه آشفتگی‌های ژئوپلیتیکی خاورمیانه عملکرد نسبتاً قابل قبولی داشته و احتمالاً از رشد قیمت نفت حمایت گرفته است. در نهایت، کانادا چهارمین صادرکننده بزرگ نفت در جهان است؛ بنابراین اگر داده‌ها نشان دهند اقتصاد کانادا در برابر این ناآرامی‌ها مقاوم باقی مانده، دلار کانادا می‌تواند اندکی بیشتر تقویت شود. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران: آیا طلا می‌تواند بالای ۴٬۷۰۰ دلار تثبیت شود؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد ۱۸ درصدی اس‌اندپی ۵۰۰ و جهش بی‌سابقه سود شرکت‌ها از سال ۲۰۲۱

شاخص اس‌اندپی ۵۰۰ با ثبت یک رالی صعودی بی‌سابقه، رشد ۱۸ درصدی را طی یک دوره هشت هفته‌ای به ثبت رساند که این عملکرد، بهترین دوره صعودی این شاخص بازارهای مالی از سال ۲۰۲۰ تاکنون به شمار می‌رود. هم‌زمان با این جهش بی‌سابقه در بازار سهام، داده‌های مالی نشان می‌دهند که میزان سودآوری شرکت‌های عضو شاخص اس‌اندپی ۵۰۰ با بالاترین نرخ رشد خود از اواخر سال ۲۰۲۱ مواجه شده است که این امر محرک اصلی صعود اخیر بازار ارزیابی می‌شود.

خواندن کامل خبر
حرکات بازار کم اثر
حرکات بازار کم اثر

گزارش بازار فارکس اروپا – جمعه ۲۲ مه ۲۰۲۶

بازارهای سهام جهانی امروز در فضایی آرام به استقبال پایان هفته رفتند؛ در حالی که شاخص S&P 500 همچنان در مسیر طولانی‌ترین روند صعودی هفتگی خود از سال ۲۰۲۳ قرار دارد. امیدها به توافق احتمالی میان آمریکا و ایران و تداوم هیجان پیرامون هوش مصنوعی، موتور اصلی رشد بازارها بوده است. فیوچرزهای S&P 500 پس از رشد اولیه ۰.۵ درصدی کمی عقب نشستند، اما شاخص همچنان در مسیر نهمین هفته صعودی متوالی قرار دارد. نفت برنت با رشد ۲.۶ درصدی دوباره بالای ۱۰۵ دلار معامله شد، هرچند در مجموع هفته پایین‌تر باقی مانده است. بازدهی اوراق ۱۰ساله آمریکا نیز ۲ نقطه پایه کاهش یافت و به ۴.۵۵٪ رسید. آرامش بازارها با وجود نگرانی‌های انرژی نشانه‌هایی مبنی بر اینکه نه ایران و نه آمریکا قصد تشدید تنش‌ها را ندارند و همچنین افزایش توجه سرمایه‌گذاران به موج دوم بهره‌مندی از AI باعث شده نوسانات بازار محدود بماند؛ حتی با وجود نگرانی‌ها درباره احتمال اختلال در صادرات انرژی خاورمیانه. اروپا و آسیا: ادامه رشد شاخص‌ها شاخص Stoxx 600 اروپا برای پنجمین روز متوالی رشد کرد و ۰.۵٪ افزایش یافت؛ با پیشتازی شرکت‌های مرتبط با نیمه‌رسانا مانند ASML و STMicroelectronics. در آسیا، شاخص‌های منطقه‌ای ۰.۹٪ رشد کردند و نیکی ۲۲۵ ژاپن پیشتاز بود. اوراق خزانه آمریکا: سومین روز صعود اوراق خزانه‌داری آمریکا برای سومین روز متوالی رشد کردند؛ پس از آنکه نرخ‌ها اوایل هفته به بالاترین سطوح چندساله رسیده بود. به گفته تحلیلگران، مقامات آمریکایی به‌دقت نرخ‌های استقراض را زیر نظر دارند و سطوح فعلی می‌تواند تعهد کاخ سفید برای یافتن راه‌حل در خاورمیانه را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید UBS: شاخص S&P 500 در ۲۰۲۷ به ۸۲۰۰ می‌رسد

بانک UBS  در تازه‌ترین گزارش خود، هدف پایان‌سال ۲۰۲۶ شاخص S&P 500 را از ۷۵۰۰ واحد به ۷۹۰۰ واحد افزایش داد. این مؤسسه همچنین برای نخستین‌بار هدف میان‌سال ۲۰۲۷ را نیز اعلام کرده و سطح ۸۲۰۰ واحد را برای این شاخص پیش‌بینی کرده است.    

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار همچنان قدرتمند؛ بحران ایران فشار تازه‌ای به یورو وارد کرد

جفت‌ارز EURUSD در ماه مارس تحت فشار قرار گرفت؛ زیرا بازارها انتظار داشتند شوک تورمی-رکودی ناشی از بحران ایران، اروپا را بیش از آمریکا تحت تأثیر قرار دهد. اثرات تورمی این بحران اکنون کاملاً آشکار شده، اما داده‌های PMI اروپا در این هفته هشدار می‌دهند که بخش رکودی این شوک تازه در حال نمایان شدن در اقتصاد اروپا است. این وضعیت می‌تواند انتظارات برای ادامه سیاست‌های انقباضی بانک مرکزی اروپا (ECB) را محدود کرده و به EURUSD فشار وارد کند. این مقاله را موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بحران ایران اکنون از مسیر ضعف رشد اقتصادی و شوک انرژی، فشار بیشتری بر EURUSD وارد کرده است. بازارها انتظارات خود از افزایش نرخ بهره ECB را کاهش داده‌اند و این موضوع به ضرر یورو تمام شده است. فدرال رزرو همچنان موضعی هاوکیش دارد و بازار حدود ۲۰ نقطه پایه افزایش نرخ بهره تا پایان سال را قیمت‌گذاری می‌کند. در صورت شکست سطح 1.1575، احتمال افت EURUSD تا محدوده 1.1500 افزایش خواهد یافت. دلار آمریکا (USD): مراقب سخنرانی والر در ساعت 4 عصر به وقت اروپای مرکزی باشید بازار فارکس فعلاً نسبتاً آرام است و عمدتاً تحت تأثیر تیترهای خبری مرتبط با ایران نوسان می‌کند. نوسان ضمنی یک‌ماهه ارزهای گروه G7 نزدیک به پایین‌ترین سطوح سال قرار دارد؛ موضوعی که نشان می‌دهد بازار فارکس هنوز برای روندهای خبری شدید و ناگهانی قیمت‌گذاری نشده است. با این حال، داستان اصلی از اواسط ماه مه تاکنون، بازقیمت‌گذاری هاوکیش فدرال رزرو و تقویت دلار بوده است. بازار اکنون حدود 20 واحد پایه افزایش نرخ بهره فدرال رزرو تا دسامبر را قیمت‌گذاری می‌کند. آستان گولزبی، رئیس فدرال رزرو شیکاگو، روز گذشته هشدار داد: «ما در حال مواجهه با یک مشکل تورمی نسبتاً جدی هستیم.» هرچند او امسال حق رأی ندارد و معمولاً جزو اعضای بسیار هاوکیش فدرال رزرو محسوب نمی‌شود. برای درک بهتر دیدگاه فدرال رزرو، بازارها امروز به سخنرانی کریستوفر والر  در ساعت 4 عصر به وقت اروپای مرکزی توجه خواهند کرد. والر معمولاً سخنرانی‌های شفافی درباره چشم‌انداز اقتصادی ارائه می‌دهد و آخرین سخنان او بر لزوم حفظ توقف طولانی‌مدت در سیاست پولی تأکید داشت؛ آن هم پس از اینکه در ژانویه به کاهش نرخ بهره رأی داده بود. احتمالاً هنوز برای صحبت مستقیم درباره افزایش نرخ بهره زود است، اما این سخنرانی می‌تواند مهم‌ترین محرک بازار در روز آرام جمعه باشد. زمینه کلی این است که اکنون با نسبتاً باثبات شدن بازار کار آمریکا، فدرال رزرو باید تمرکز بیشتری بر مأموریت کنترل تورم داشته باشد. تقویم داده‌های آمریکا امروز خلوت است. انتشار نهایی شاخص اعتماد مصرف‌کننده دانشگاه میشیگان، به‌ویژه بخش انتظارات تورمی یک‌ساله و 5 تا 10 ساله، مورد توجه خواهد بود. هرگونه افزایش در انتظارات تورمی میان‌مدت برای فدرال رزرو اهمیت زیادی خواهد داشت. انتظار می‌رود شاخص دلار (DXY) در بازه 99.00 تا 99.50 حمایت شود و اگر والر به احتمال افزایش نرخ بهره اشاره کند، ریسک صعودی بیشتری خواهد داشت. یورو (EUR): فعالیت اقتصادی، حلقه ضعیف ماجراست شوک خاورمیانه در چند مرحله بر EURUSD اثر گذاشته است: ابتدا این تصور شکل گرفت که اروپا بیش از آمریکا در معرض آسیب قرار دارد. سپس بازار با این دیدگاه که ECB برای مقابله با تورم سیاست انقباضی شدیدی اتخاذ خواهد کرد، بخشی از افت یورو را جبران کرد. اما اکنون به نظر می‌رسد وارد فاز نزولی جدیدی برای EURUSD شده‌ایم. شاخص‌های PMI اروپا در این هفته ضعیف بودند و نسبت به کاهش فعالیت اقتصادی در سه‌ماهه دوم هشدار می‌دهند. ضعیف شدن فعالیت اقتصادی همچنین این پرسش را مطرح می‌کند که ECB تا چه اندازه می‌تواند همچنان موضع هاوکیش خود را حفظ کند. در اواخر آوریل، بازار نزدیک به 85 نقطه پایه افزایش نرخ بهره ECB در سال جاری را قیمت‌گذاری می‌کرد، اما این رقم اکنون به 65 نقطه پایه کاهش یافته است. دیدگاه ING این است که ECB تنها یک بار در ماه ژوئن نرخ بهره را افزایش خواهد داد. بازقیمت‌گذاری هم‌زمان چرخه سیاستی فدرال رزرو و ECB باعث شده اختلاف بازدهی واقعی دوساله EURUSD طی دو هفته گذشته حدود 30 نقطه پایه به ضرر یورو تغییر کند و ما معتقدیم این روند هنوز جای ادامه دارد. اگر EURUSD به زیر 1.1575 برسد، احتمال افت دوباره به 1.1500 وجود دارد. از سوی دیگر، حتی اگر مذاکرات صلح خاورمیانه پیشرفت کند، هرگونه رشد اصلاحی احتمالاً در محدوده 1.1660 تا 1.1690 متوقف خواهد شد؛ زیرا اثرات شوک انرژی همچنان برای چند ماه آینده پابرجا می‌ماند. امروز تمرکز بازار بر شاخص Ifo آلمان در ساعت 10 صبح به وقت اروپای مرکزی (۱۱:۳۰ به وقت ایران) خواهد بود. انتظار می‌رود بخش انتظارات این شاخص نزدیک 83.3 تا 83.5 باقی بماند؛ پایین‌ترین سطح از سال 2023 تاکنون. هرگونه افت قابل‌توجه می‌تواند فشار بیشتری بر EURUSD وارد کند. همچنین سخنرانی والر و سخنرانی امروز کریستین لاگارد، رئیس ECB، اهمیت زیادی خواهد داشت. فرانک سوئیس (CHF): EURCHF گروگان سیاست ECB شده است اکنون تقریباً روشن است که بانک مرکزی سوئیس (SNB) فعلاً قصد تغییر سیاست پولی را ندارد. اوایل سال، بحث اصلی این بود که آیا SNB مجبور می‌شود نرخ بهره را که اکنون روی 0% قرار دارد، به محدوده منفی ببرد یا خیر. اما جهش قیمت نفت باعث شد انتظارات بازار به سمت احتمال سیاست انقباضی SNB تغییر کند و اکنون حدود 20 نقطه پایه افزایش نرخ بهره تا پایان سال قیمت‌گذاری شده است. با این حال، ما بعید می‌دانیم SNB امسال نرخ بهره را افزایش دهد؛ به‌ویژه در شرایطی که این بانک تأکید کرده قصد دارد برای مقابله با قدرت بیش‌ازحد فرانک، مداخلات ارزی را تشدید کند. در نتیجه، EURCHF اکنون عملاً تحت تأثیر داستان سیاست انقباضی ECB حرکت می‌کند. اگر داده‌های ضعیف‌تر منطقه یورو باعث شود بازارها درباره میزان افزایش نرخ بهره ECB تردید کنند، ریسک‌های EURCHF به سمت نزول متمایل خواهد شد. در صورت شکست محدوده 0.9125 تا 0.9135، این جفت‌ارز می‌تواند به زیر 0.9100 نیز حرکت کند. با این حال، سطح 0.90 همچنان خط قرمز SNB محسوب می‌شود. همچنین نباید فراموش کرد که صنایع سوئیس جزو کم‌مصرف‌ترین صنایع اروپا از نظر سوخت‌های فسیلی هستند؛ موضوعی که می‌تواند عملکرد اقتصاد سوئیس را نسبت به سایر اقتصادهای اروپایی در سال جاری بهتر نگه دارد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خرده فروشی انگلیس – آوریل 2026

خرده فروشی انگلیس - آوریل - Retail Sales  واقعی .................. %1.3-  پیش‌بینی .............. %0.6- قبلی .................... %0.7  خرده فروشی انگلیس - سالانه (آوریل) - Retail Sales  واقعی .................. %0  پیش‌بینی .............. %1.3 قبلی .................... %1.7  خرده فروشی هسته انگلیس - آوریل - CORE Retail Sales  واقعی .................. %0.4-  پیش‌بینی .............. %0.3- قبلی .................... %0.2  خرده فروشی هسته انگلیس - سالانه (آوریل) - CORE Retail Sales  واقعی .................. %1.1  پیش‌بینی .............. %1.5  قبلی .................... %1.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خلاصه اخبار ۲۴ ساعت گذشته کریپتو و اقتصاد جهانی — ویژه ۲۲ مه ۲۰۲۶

در ۲۴ ساعت گذشته، بازارهای کریپتو، فناوری، سیاست آمریکا و ژئوپلیتیک ایران شاهد موجی از خبرهای مختلف و تأثیرگذار بودند؛ از قرارداد ۴۵ میلیارد دلاری آنتروپیک با SpaceX گرفته تا پیش‌نویس توافق احتمالی ایران–آمریکا و تصمیمات تازه فدرال رزرو درباره دسترسی فین‌تک‌ها به سیستم پرداخت. مهم‌ترین اخبار ۲۴ ساعت گذشته فدرال رزرو درخواست رسمی برای نظرخواهی درباره «اسکینی مستر اکانت‌ها» منتشر کرد؛ اقدامی که می‌تواند دسترسی فین‌تک‌ها و شرکت‌های کریپتو به سیستم پرداخت Fed را ممکن کند. («اسکینی مستر اکانت» نوعی حساب سبک‌سازی‌شده است که به شرکت‌های غیربانکی (مثل فین‌تک‌ها و برخی شرکت‌های کریپتو) اجازه می‌دهد به سیستم پرداخت فدرال رزرو متصل شوند، اما بدون اینکه تمام امکانات یک بانک کامل را داشته باشند.) شرکت آنتروپیک قراردادی نزدیک به ۴۵ میلیارد دلار با SpaceX امضا کرد تا طی سه سال از ظرفیت محاسباتی این شرکت برای توسعه Claude استفاده کند. رئیس سازمان بورس و اوراق بهادار امریکا (SEC) از دریافت نظرات عمومی درباره ETFهای مبتنی بر Prediction Market خبر داد. صرافی کوین‌بیس اعلام کرد هوش مصنوعی زمان حل‌وفصل پرونده‌های کامپلاینس را ۹۰٪ کاهش داده است. ذخایر کریپتوی ایران طبق گزارش فاکس‌نیوز حدود ۷.۷ میلیارد دلار برآورد شده است. دولت ترامپ قصد دارد ۲ میلیارد دلار به شرکت‌های کامپیوتر کوانتومی اختصاص دهد و در ازای آن سهام دریافت کند. مایکل سیلور، مدیرعامل شرکت استراتژی: «استراتژی ما احتمالاً خرید تمام بیت‌کوین استخراج‌شده تا سال ۲۱۴۰ است.» آنتروپیک در حال مذاکره برای استفاده از چیپ‌های اختصاصی مایکروسافت جهت تأمین توان محاسباتی است. شرکت Hyperliquid: توکن HYPE به اوج تاریخی جدید رسید و ارزش بازارش به ۱۵ میلیارد دلار رسید. ایران–آمریکا: رسانه‌های ایران گزارش دادند پیش‌نویس نهایی توافق با میانجی‌گری پاکستان آماده شده و ممکن است «ساعات آینده» اعلام شود. (رسانه‌های ایران این خبر را از العربیه نقل کرده بودند ولی العربیه این خبر را تکذیب کرد) ترامپ: «قیمت بنزین زمانی کاهش می‌یابد که ایران اقداماتش را متوقف کند.» صرافی کوین‌بیس از ۸ ژوئن معاملات فیوچرز شاخص‌های سهامی (AI، دفاع، چین، تکنولوژی) را در آمریکا راه‌اندازی می‌کند. هستر پیرس: معافیت نوآوری SEC فقط شامل سهام توکنایز شده روی زنجیره خواهد بود. مارک کوبان، سرمایه‌گذار معروف امریکایی: «بیشتر بیت‌کوین‌هایم را فروختم؛ بیت‌کوین مسیرش را گم کرده است.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پیشتازی یک میلیارد دلاری اوپن‌ای‌آی از آنتروپیک در درآمد سه ماهه نخست

بر اساس گزارش رسانه «د اینفورمیشن»، شرکت اوپن‌ای‌آی در سه ماهه نخست سال جاری میلادی موفق به کسب ۵.۷ میلیارد دلار درآمد شده و با این رقم، برتری ۱ میلیارد دلاری خود را نسبت به رقیب اصلی‌اش یعنی آنتروپیک حفظ کرده است. این در حالی است که درآمد سالانه شده آنتروپیک اخیراً به نزدیک ۴۵ میلیارد دلار رسیده و از رقم ۲۵ میلیارد دلاری اوپن‌ای‌آی پیشی گرفته است. همچنین، شرکت آنتروپیک پیش‌بینی می‌کند درآمد سه ماهه دوم آن با دو برابر افزایش به ۱۱ میلیارد دلار برسد و انتظار می‌رود در این بازه زمانی، سودی معادل ۶۰۰ میلیون دلار را به دست آورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه به بازار: مصرف‌کننده آمریکایی دیگر توان خرج کردن ندارد

  در حالی که بازده اوراق خزانه‌داری ۳۰ ساله آمریکا در حال آزمودن سطح‌هایی است که از زمان بحران مالی جهانی دیده نشده، شکافی شدید میان سرخوشیِ بخش فناوری در وال‌استریت و واقعیت رو به زوال مالی شهروندان معمولی آمریکا در حال شکل‌گیری است. بازده اوراق خزانه‌داری ۳۰ ساله هم‌اکنون نزدیک ۵.۱۸٪ معامله می‌شود؛ چیزی که از نظر بنیادی، محاسبات مربوط به سهام، اعتبارات و پرتفوی سنتی ۶۰/۴۰ را تغییر داده است. در حالی که بازار عمدتاً سرگرم تمرکز بر رونق «هوش مصنوعی» است، به گفته تد اوکلی—بنیان‌گذار و مدیر شریکِ Oxbow Advisors—مصرف‌کننده آمریکایی به‌تدریج دارد «از نفس می‌افتد.» اوکلی به Kitco News گفت: «اگر به بدهی‌های معوق کارت‌های اعتباری نگاه کنید، برای نمونه، درست در همان سطحی هستند که در دوران بحران مالی بزرگ بود. و از طرف دیگر، نرخ نکول وام‌های خودرو عملاً خیلی بالاتر است. مردم دائماً می‌گویند شرایط مصرف‌کنندگان عالی است. نمی‌دانم اطلاعات را از کجا می‌آورند. چون مصرف‌کننده متوسط واقعاً وضعیت خوبی ندارد. این یک واقعیت است.» هشدار اوکلی بر داده‌های تازه بانک فدرال رزرو نیویورک استوار است. ارزش مانده بدهی کارت‌های اعتباری خانوار آمریکایی تا پایان سال ۲۰۲۵ به رکورد ۱.۲۸ تریلیون دلار رسید و سهم بدهی‌هایی که وارد «نکول جدی» می‌شوند—که به معنی عقب‌افتادگی حداقل ۹۰ روزه است—به ۱۱٪ جهش کرد؛ سطحی که بیش از یک دهه قبل دیگر دیده نشده بود. حتی با این‌که در اوایل ۲۰۲۶ به دلیل اثرات فصلی، مجموع مانده بدهی‌ها اندکی تا ۱.۲۵ تریلیون دلار افت کرد، اما روند تبدیل بدهی کارت اعتباری به نکول جدی همچنان بالا و در حدود ۷.۱٪ باقی مانده است. این فرسودگی مصرف‌کننده با بازار سهامی مواجه شده است که اوکلی آن را «به‌طرز شگفت‌انگیزی گران»، به‌شدت متکی بر معاملاتِ پرشتاب (مومنتوم) و به‌طور خطرناک وابسته به خریدهای منفعلِ صندوق‌های شاخصی توصیف می‌کند. یکی از ارکان اصلی مومنتوم فعلی در وال‌استریت، هزینه‌های عظیم سرمایه‌ای پیرامون هوش مصنوعی است؛ به‌گونه‌ای که شرکت‌های بزرگ فناوری آمریکا انتظار دارند امسال تا حدود ۷۲۵ میلیارد دلار هزینه کنند. با این حال، اوکلی استدلال می‌کند سرمایه‌گذاران دارند وارد «رویای نرم‌افزار» می‌شوند، در حالی که کاملاً به هزینه‌ها و الزامات واقعیِ آن—یعنی ارتقای زیرساخت‌های فیزیکی و شبکه برق—توجه نمی‌کنند. اوکلی گفت: «فکر می‌کنم فقط یک روی سکه را نگاه می‌کنند. فقط درباره پیامدهای بزرگِ قرار است اتفاق بیفتد حرف می‌زنند، و به نظرم فکر نمی‌کنند برای رسیدن به آن پیامد، چه چیزهایی باید در مرکز داده گذاشته شود تا همه‌چیز کار کند. تصور می‌کنم این نکته را نادیده می‌گیرند. بعد می‌گویند: “خب، وقتی لازم شد، آن‌قدر چیزها وجود خواهد داشت.” اما فکر نمی‌کنم این‌طور باشد.» برای سرمایه‌گذارانی که در این شرایط شکننده در حال تصمیم‌گیری هستند، اوکلی دقیقاً به «کم‌محبوب‌ترین» بخش بازار اشاره می‌کند: بخش انرژی. اوکلی درباره یک نابرابری تاریخیِ تکان‌دهنده در وزن‌دهی شاخص‌ها توضیح داد و گفت در حالی که فناوری هم‌اکنون شاخص S&P500 را در اختیار گرفته، بخش انرژی عملاً از سوی نهادهای بزرگ کنار گذاشته شده است. اوکلی توضیح داد: «اگر به انرژی نگاه کنید، تنها ۳٪ از شاخص S&P500 را در اختیار دارد. یادم هست اوایل دهه ۸۰ بخش انرژی ۳۲٪ بود و فناوری هم شاید حدود ۱۱ یا ۱۲٪. حالا برعکس شده است. سهم فناوری واقعاً خیلی بالا رفته و انرژی واقعاً خیلی پایین است.» قرار گرفتنِ بخش انرژی در این وضعیت، زمینه را برای یک چرخش بزرگ فراهم می‌کند. اوکلی پیش‌بینی می‌کند با پیشروی «ابرچرخه کالاها»، صندوق‌های نهادی مجبور می‌شوند برای عقب نماندن از عملکرد، به انرژی روی بیاورند و عملاً مجبور می‌شوند آن را بخرند. در حالی که اوکلی در افق بلندمدت نسبت به فلزات گران‌بها خوش‌بین است و آن‌ها را به عنوان دارایی اصلی برای حفظ ارزش می‌داند، درباره طلا هشدار می‌دهد که جهش اخیر آن تا رکوردهای جدید، سرمایه زیادی را جذب کرده؛ سرمایه‌ای که به سرعت وارد شده و با شتاب خارج می‌شود. اوکلی گفت: «شما در همان معامله، جمعیتِ موج‌سوارِ مومنتوم را جذب کردید.» او به رشد اخیر قیمت طلا اشاره کرد. «فکر می‌کنم باید به اندازه کافی فروش اتفاق بیفتد تا آن موج‌سوارها از بازار خارج شوند. و این احتمالاً یعنی حتی یک افت دیگر—حدود ۵۰۰ دلار.» با این حال، اوکلی معتقد است اگر قیمت طلا برای تسویه سفته‌بازان بازارهای کاغذی تا محدوده ۴۰۰۰ دلار افت کند، این شرایط می‌تواند فرصتی ایده‌آل برای خرید طلای فیزیکی باشد. او همچنین تأکید کرد که صنعت استخراج طلا و نقره اکنون یکی از چشمگیرترین ناهماهنگی‌های ارزشی در بازار را تجربه می‌کند. با وجود ترازنامه‌های قدرتمند و ثبت رکوردهای جدید در جریان نقدی آزاد، سهام شرکت‌های معدنی همچنان در مقایسه با ارزش فلزاتی که تولید می‌کنند، کمتر از حد واقعی قیمت‌گذاری شده‌اند. اوکلی گفت: مهم‌ترین موضوع این است که هزینه استخراج هر اونس طلا در مقایسه با قیمت فروش آن چقدر است؟ این فاصله امروز بهترین وضعیتی است که تاکنون داشته‌اند. من همچنان معتقدم اگر شرکت‌های معدنی امروز با همان نسبت قیمت به جریان نقدی سال ۲۰۱۱ معامله می‌شدند، ارزش این سهام از سطح فعلی حدود ۲۰۰ درصد بالاتر بود. برای عبور از نوسانات پیشِ رو، شرکت Oxbow Advisors در حال حاضر حدود ۴۵ درصد از پرتفوی‌های خود را به اوراق خزانه کوتاه‌مدت آمریکا اختصاص داده است؛ عمدتاً اوراقی با سررسید کمتر از ۱۸ ماه. این موضوع به شرکت امکان می‌دهد نقدینگی لازم را برای خرید شرکت‌های باکیفیت، زمانی که بازار گسترده‌تر سرانجام دوباره قیمت‌گذاری شود، در اختیار داشته باشد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بارکین، عضو فدرال رزرو: رشد اخیر اشتغال مایه دلگرمی است، اما تصور کاهش احتمالی مشاغل به دلیل هوش مصنوعی دشوار نیست

درباره ریسک‌های فرین (دم‌های توزیع) در هر دو سوی مأموریت فدرال رزرو نگران هستم. کارفرمایان خارج از حوزه نرم‌افزار هنوز تعداد نیروی کار خود را به دلیل هوش مصنوعی کاهش نداده‌اند. به نظر نمی‌رسد انتظارات تورمی بلندمدت مبتنی بر بازار اوراق قرضه جهش شدیدی داشته باشد. تمایلی به تمرکز بیش از حد بر ریسک‌های تورم یا اشتغال ندارم. احساس نمی‌کنم امروز زمان مناسبی برای ارائه راهنمایی آینده‌نگر (Forward Guidance) قوی باشد. نتیجه‌گیری درباره اثرات کوتاه‌مدت در مقایسه با بلندمدت هوش مصنوعی دشوار است. بازدهی اوراق قرضه همچنان در محدوده‌ای منطقی قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مالیات سوخت بریتانیا در ۲۰۲۶ ثابت می‌ماند

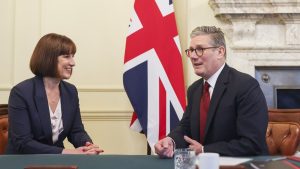
وزیر خزانه‌داری بریتانیا ریچل ریوز اعلام کرد که نرخ معافیت مالیاتی پیمایش (Mileage Rate) برای سفرهای کاری ۱۰ پنی به ازای هر مایل افزایش می‌یابد. او همچنین مجموعه‌ای از اصلاحات مالیاتی را معرفی کرد که شامل موارد زیر است: تسریع در اجرای تغییرات مالیاتی مربوط به سود شعب خارجی اصلاح ساختار مالیات شرکت‌های فعال در نفت و گاز خارجی عدم افزایش مالیات سوخت در سال ۲۰۲۶ انتظار از سوپرمارکت‌ها برای انتقال کامل کاهش تعرفه‌ها به مصرف‌کنندگان کاهش موقت مالیات بر ارزش افزوده برخی جاذبه‌های گردشگری از ۲۰٪ به ۵٪ این تغییرات از ۲۵ ژوئن تا ۳ سپتامبر اعمال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش محتاطانه بازار به مذاکرات ایران و آمریکا؛ چرا دلار هنوز قوی مانده است؟

در حالی که رئیس‌جمهور آمریکا، دونالد ترامپ، مدعی شده مذاکرات در «مراحل نهایی» قرار دارد، بازار فارکس این بار نسبت به دو هفته قبل با احتیاط بسیار بیشتری روی سناریوی کاهش تنش معامله می‌کند. جو هاوکیش فدرال رزرو نیز شرط‌بندی علیه دلار را دشوارتر کرده است. در حوزه داده‌های کلان اقتصادی نیز انتظار می‌رود شاخص‌های PMI امروز مورد توجه بازار قرار گیرند. این مقاله را وب‌سایت موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازار فارکس این بار با احتیاط بیشتری به اخبار توافق احتمالی آمریکا و ایران واکنش نشان می‌دهد و دلار مقاومت بیشتری نشان داده است. صورتجلسه فدرال رزرو لحن هاوکیش داشت و احتمال افزایش نرخ بهره همچنان از دلار حمایت می‌کند. بانک مرکزی اروپا تمایلی به تعهد برای افزایش نرخ بهره در ماه ژوئیه ندارد و این موضوع فشار بر یورو را حفظ کرده است. داده‌های ضعیف اشتغال و PMI استرالیا از توقف افزایش نرخ بهره توسط بانک مرکزی استرالیا حمایت می‌کند، هرچند چشم‌انداز بلندمدت AUDUSD همچنان مثبت ارزیابی می‌شود. دلار آمریکا: مقاومت بیشتر در برابر اخبار کاهش تنش برای دومین بار در ماه مه، بازارها در حال معامله بر مبنای احتمال توافق صلح میان آمریکا و ایران هستند؛ آن هم پس از آنکه ترامپ اعلام کرد مذاکرات وارد «مراحل نهایی» شده است. اما این بار میزان اطمینان بازار کمتر است. لحن هر دو طرف همچنان تهاجمی باقی مانده و معامله‌گران پس از ناامیدی‌های قبلی، نسبت به دنبال کردن تیترهای خوش‌بینانه محتاط‌تر شده‌اند. در همین راستا، افت درون‌روزی شاخص دلار (DXY) دیروز تقریباً نصف حرکت مشابه در ۶ مه بود. پس‌زمینه کلان اقتصادی نیز شرط‌بندی تهاجمی علیه دلار را دشوارتر کرده است. صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) که دیروز منتشر شد، لحنی هاوکیش داشت و نشان داد «بسیاری» از اعضا خواهان ارسال این پیام بوده‌اند که حرکت بعدی می‌تواند افزایش نرخ بهره باشد. این موضوع به معنای آن است که احتمال ماندگاری بازدهی اوراق خزانه‌داری در سطوح بالا بیشتر از قبل شده است. حتی پس از اخبار کاهش تنش دیروز نیز بازار قراردادهای آتی نرخ بهره فدرال رزرو همچنان تا ماه دسامبر حدود ۱۷ نقطه پایه افزایش نرخ را قیمت‌گذاری می‌کند. اگر در نهایت توافقی میان آمریکا و ایران حاصل شود، این قیمت‌گذاری باید تعدیل شود، اما بازگشت سریع بازار به سناریوی کاهش نرخ بهره هنوز بسیار دور از انتظار به نظر می‌رسد. واکنش محدود دلار به اظهارات ترامپ نشان می‌دهد اگر واقعاً توافقی در آستانه نهایی شدن باشد، فضای بیشتری برای افت دلار وجود دارد. اما در عین حال، این مسئله تأیید می‌کند که صبر بازار کمتر شده و هرگونه توقف جدید در مذاکرات می‌تواند حتی بدون تشدید دوباره تنش‌های نظامی، شاخص دلار را به بالای سطح 99.50 برساند. امروز در تقویم اقتصادی آمریکا، مهم‌ترین رویدادها شامل آمار آغاز ساخت‌وساز مسکن در ماه آوریل و شاخص‌های PMI مؤسسه S&P Global برای ماه مه است. شاخص‌های PMI نسبت به نظرسنجی‌های ISM تأثیر کمتری بر بازار دارند، اما مزیت آن‌ها قابلیت مقایسه بهتر با داده‌های اروپا است که امروز منتشر می‌شوند. یورو: بانک مرکزی اروپا وعده افزایش نرخ در ژوئیه را نمی‌دهد گزارشی از خبرگزاری رویترز به نقل از منابع بانک مرکزی اروپا (ECB) نشان می‌دهد این بانک پس از افزایش نرخ بهره در ماه ژوئن، درباره اقدام در ماه ژوئیه موضعی غیرمتعهدانه خواهد داشت. هدف از این رویکرد، کاهش انتظارات بازار برای افزایش متوالی نرخ بهره عنوان شده؛ حتی با وجود آنکه چشم‌انداز تورمی به سمت سناریوی نامطلوب حرکت کرده است. این موضوع چندان غافلگیرکننده نیست، اما در عین حال سقفی برای میزان افزایش انتظارات بازار از سیاست‌های ECB ایجاد می‌کند. امروز توجه بازار به شاخص‌های PMI معطوف خواهد شد. انتظار می‌رود شاخص ترکیبی بدون تغییر باقی بماند؛ به‌گونه‌ای که ضعف بیشتر بخش تولید با بهبود نسبی خدمات جبران شود. با این حال، نوسانات نظرسنجی‌ها افزایش یافته و داده‌ها با هشدارهای جدی همراه هستند. تغییرات شدید احساسات ناشی از جنگ ایران می‌تواند زمان‌بندی پاسخ‌ها را دچار اختلال کرده باشد. از این منظر، پیش‌بینی‌های جدید کمیسیون اروپا شاید تصویر شفاف‌تری از میزان افت رشد اقتصادی ارائه دهد. با وجود بازگشت صعودی دیروز، فضای کلان اقتصادی برای EURUSD همچنان دشوار باقی مانده است. این جفت‌ارز احتمالاً برای حفظ حمایت نیازمند جریان مداوم اخبار مثبت از خاورمیانه خواهد بود. در غیر این صورت، انتظار می‌رود EURUSD دیر یا زود دوباره به زیر سطح 1.1600 بازگردد. دلار استرالیا: گزارش ضعیف اشتغال، توقف بانک مرکزی را تأیید کرد گزارش ضعیف اشتغال استرالیا که شب گذشته منتشر شد، به دلار استرالیا که در وضعیت اشباع خرید قرار داشت ضربه زد. نرخ بیکاری به ۴.۵ درصد افزایش یافت؛ زیرا اشتغال در ماه آوریل ۱۸.۶ هزار نفر کاهش پیدا کرد و بخش عمده این افت مربوط به مشاغل تمام‌وقت بود. شاخص‌های PMI نیز بسیار ضعیف بودند؛ به‌طوری که شاخص ترکیبی از 50.4 به 47.8 سقوط کرد و وارد محدوده انقباض شد. تمام این موارد از رویکرد محتاطانه بانک مرکزی استرالیا (RBA) پس از افزایش نرخ بهره در ماه مه حمایت می‌کند و انتظارات همچنان هاوکیش بازار برای پایان سال را تضعیف کرده است. پیش‌بینی ما همچنان این است که دیگر افزایش نرخی در استرالیا رخ ندهد، هرچند بازار هنوز یک افزایش کامل نرخ بهره تا ماه نوامبر را قیمت‌گذاری می‌کند. با این حال، دیدگاه انبساطی‌تر ما نسبت به بانک مرکزی استرالیا به معنای کاهش خوش‌بینی نسبت به AUDUSD نیست. ما معتقدیم ریسک افت بازدهی کوتاه‌مدت آمریکا حتی بیشتر شده و در مجموع، عوامل بنیادی و جذابیت معاملات کری‌ترید (معاملات حملی) همچنان از دلار استرالیا حمایت می‌کند. ماهیت پرریسک AUD باعث می‌شود اصلاح‌هایی مانند وضعیت فعلی اجتناب‌ناپذیر باشد، اما در صورت دستیابی نهایی به توافق در خاورمیانه، همچنان با اطمینان نسبتاً بالایی انتظار رشد بیشتر AUDUSD تا پایان سال را داریم. هدف تابستانی ما همچنان سطح 0.73 است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بریتانیا بسته حمایتی تازه برای کاهش فشار تورمی ناشی از بحران ایران ارائه می‌دهد

ریچل ریوز، وزیر خزانه‌‌داری بریتانیا، امروز (پنج‌شنبه) جزئیات یک بسته حمایتی جدید را برای کاهش فشار هزینه‌های زندگی اعلام خواهد کرد؛ بسته‌ای که با هدف کاهش اثرات اقتصادی جنگ ایران طراحی شده است. طبق اعلام وزارت خزانه‌داری، ریوز قرار است حدود ساعت ۱۱:۳۰ صبح در پارلمان سخنرانی کند و مجموعه‌ای از اقدامات حمایتی را معرفی کند که شامل موارد زیر است: سفر رایگان اتوبوس برای کودکان در سراسر ماه اوت احتمال کاهش تعرفه‌های واردات محصولات کشاورزی–غذایی این اقدامات تحت عنوان «صرفه‌جویی‌های تابستانی بریتانیا» معرفی شده‌اند. این بسته در ادامه تصمیم روز چهارشنبه استارمر، نخست‌وزیر بریتانیا، برای تمدید توقف افزایش مالیات سوخت تا پایان سال ارائه می‌شود. این برنامه بخشی از تلاش دولت برای مدیریت فشارهای ناشی از افزایش قیمت انرژی، اختلالات زنجیره تأمین و تورم مرتبط با بحران خاورمیانه است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت TSMC میزبان تولید نسل جدید پردازنده‌های AMD می‌شود

شرکت AMD اعلام کرد که قصد دارد بیش از ۱۰ میلیارد دلار در اکوسیستم فناوری تایوان سرمایه‌گذاری کند؛ اقدامی که با هدف تسریع توسعه زیرساخت‌های هوش مصنوعی و تقویت زنجیره تأمین پردازنده‌های پیشرفته انجام می‌شود. به‌گفته شرکت، این سرمایه‌گذاری شامل همکاری‌های گسترده با شرکای تایوانی، توسعه ظرفیت تولید و گسترش شبکه تأمین قطعات حیاتی برای نسل جدید پردازنده‌های هوش مصنوعی است. تولید پردازنده نسل جدید EPYC Venice با فناوری ۲ نانومتری TSMC شرکت AMD همچنین اعلام کرد که تولید نسل بعدی پردازنده EPYC Venice را با استفاده از فرآیند ۲ نانومتری شرکت TSMC آغاز می‌کند. این تراشه یکی از مهم‌ترین محصولات آینده AMD در رقابت با پردازنده‌های دیتاسنتر و هوش مصنوعی محسوب می‌شود و انتظار می‌رود نقش مهمی در رقابت این شرکت با انویدیا و اینتل ایفا کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نامزد رهبری حزب کارگر از طرح مالیات بر ثروت حمایت کرد

شبکه BBC گزارش داد که وس استریتینگ (Wes Streeting)، وزیر پیشین دولت بریتانیا و نامزد رهبری حزب کارگر، اعلام کرده در صورت انتخاب شدن، از اجرای یک «مالیات مؤثر بر ثروت» حمایت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار جیمی دایمون: نرخ بهره ممکن است بسیار بالاتر برود

جیمی دایمون، رئیس و مدیرعامل جی‌پی‌مورگان چیس، هشدار داد که نرخ‌های بهره در آمریکا ممکن است از سطوح کنونی به‌طور قابل‌توجهی بالاتر برود؛ هشداری که در شرایط بازدهی‌های چندساله بالا، پیام مهمی برای بازار اوراق دارد. دایمون در گفت‌وگو با تلویزیون بلومبرگ گفت: «نرخ‌ها می‌توانند بسیار بالاتر از امروز باشند. به‌نظر می‌رسد از دوره‌ای که اقتصاد با مازاد پس‌انداز روبه‌رو بود، وارد دوره‌ای شده‌ایم که پس‌انداز کافی وجود ندارد.» این اظهارات در زمانی مطرح می‌شود که بازار اوراق خزانه با نوسانات شدید و بازدهی‌های بالا مواجه است و سرمایه‌گذاران نسبت به مسیر سیاست پولی فدرال رزرو حساس‌تر از همیشه شده‌اند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعت گذشته بازارهای مالی و کریپتو | ۲۱ مه ۲۰۲۶

در فاصله زمانی ۲۰ تا ۲۱ مه ۲۰۲۶ مجموعه‌ای از خبرهای مهم در حوزه کریپتو، فناوری و سیاست‌گذاری مالی منتشر شد. این رویدادها شامل اعلام جزئیات تازه درباره عرضه اولیه اسپیس‌ایکس، تحرکات نظارتی در آمریکا از سوی CFTC، انتشار گزارش‌های مالی شرکت‌های بزرگ از جمله انویدیا و همچنین به‌روزرسانی‌هایی درباره قوانین مرتبط با بیت‌کوین و بازار دارایی‌های توکنی‌شده بود. در ادامه، مهم‌ترین خبرهای ۲۴ ساعت گذشته را  در یوتوتایمز مرور می‌کنیم. ۱) اسپیس‌ایکس و بازتعریف رقابت در اقتصاد فضا–فناوری طبق گزارش رویترز، گلدمن ساکس قرار است مدیر اصلی عرضه اولیه سهام اسپیس‌ایکس باشد؛ اقدامی که می‌تواند بزرگ‌ترین عرضه اولیه (IPO) حوزه فضا–فناوری در یک دهه اخیر باشد. سپس شرکت اسپیس‌ایکس رسماً درخواست IPO با نماد SPCX را ثبت کرد. نکته کلیدی: ایلان ماسک کنترل شرکت را حفظ می‌کند — او همچنان CEO، CTO و رئیس هیئت‌مدیره باقی می‌ماند. این یعنی IPO بیشتر یک تأمین مالی استراتژیک است تا تغییر ساختار قدرت. ۲) فشار قانون‌گذاری در آمریکا: از Prediction Markets تا بیت‌کوین CFTC علیه مینه‌سوتا کمیسیون معاملات آتی آمریکا (CFTC) از ایالت مینه‌سوتا شکایت کرده؛ زیرا این ایالت اولین ممنوعیت کامل Prediction Markets را تصویب کرده است. این اقدام می‌تواند مسیر آینده بازارهای پیش‌بینی مبتنی بر بلاک‌چین را تحت تأثیر قرار دهد. قانون S.163 در کارولینای جنوبی فرماندار این ایالت قانونی را امضا کرد که: حق نگهداری شخصی بیت‌کوین را تضمین می‌کند، مالیات تبعیض‌آمیز را ممنوع می‌کند، و از استخراج PoW حمایت می‌کند. این قانون‌گذاری‌ها نشان می‌دهد آمریکا در حال ورود به دوره‌ای از قطبی‌سازی سیاست کریپتو است. ۳) سیگنال‌های بازار کریپتو Hyperliquid؛ بهترین عملکرد ۲۰۲۶ مدیر سرمایه‌گذاری بیت‌وایز، مت هوگان اعلام کرد که Hyperliquid با وجود رشد ۷۷٪ YTD هنوز کم‌ارزش‌گذاری شده است. بازار RWA به ۳۸ میلیارد دلار رسید طبق داده‌های Token Terminal، ارزش بازار دارایی‌های واقعی توکنی‌شده (RWA) به ۳۸ میلیارد دلار رسیده است. این رشد نشان می‌دهد RWA در حال تبدیل شدن به ستون سوم بازار کریپتو پس از بیت‌کوین و دیفای است. ۴) انویدیا و شتاب‌گیری اقتصاد هوش مصنوعی انویدیا گزارش داد: درآمد سه‌ماه اولی ۲۰۲۶: ۸۱.۶ میلیارد دلار (بالاتر از انتظار) پیش‌بینی سه‌ماهه دوم: فراتر از برآورد بازار این اعداد نشان می‌دهد موج سرمایه‌گذاری در AI Compute همچنان در فاز شتاب است و فاصله انویدیا با رقبا بیشتر می‌شود. البته سهام این شرکت بعد از انتشار این گزارش افت کرد. ۵) فدرال رزرو و دسترسی فین‌تک‌ها به سیستم پرداخت فدرال رزرو درخواست نظر عمومی درباره Skinny Master Accounts منتشر کرد؛ طرحی که می‌تواند به شرکت‌های فین‌تک و کریپتو اجازه دهد به‌طور مستقیم به سیستم پرداخت فدرال متصل شوند. اگر این طرح تصویب شود، ساختار رقابت در بانکداری آمریکا دگرگون خواهد شد. ۶) بازگشت بحث CBDC در آمریکا تیموتی مساد (رئیس پیشین CFTC) گفت پروژه CBDC آمریکا همچنان در پشت درهای بسته در حال بررسی است — حتی با وجود مخالفت علنی دونالد ترامپ. ۷) دستور اجرایی جدید ترامپ درباره AI کاخ سفید اعلام کرد ترامپ دستور اجرایی جدیدی درباره هوش مصنوعی و امنیت سایبری امضا خواهد کرد. طبق این دستور، توسعه‌دهندگان باید ۹۰ روز پیش از انتشار عمومی، مدل‌های خود را با دولت به اشتراک بگذارند. این اقدام می‌تواند: سرعت نوآوری را کاهش دهد، اما ریسک‌های امنیتی را کنترل‌پذیرتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر