TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده گزارش مالی آمازون؛ ترکیبی از رشد و هشدار

در یک نگاه درآمد آمازون به ۲۱۳.۳۹ میلیارد دلار رسید؛ بالاتر از پیش‌بینی ۲۱۱.۴۹ میلیارد دلاری سود هر سهم ۱.۹۵ دلار بود؛ اندکی کمتر از انتظار ۱.۹۶ دلار سرمایه‌گذاری سال ۲۰۲۶ حدود ۲۰۰ میلیارد دلار اعلام شد؛ بسیار بالاتر از انتظار بازار شرکت آمازون در تاریخ ۶ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم ۲۰۲۵ خود را منتشر کرد؛ گزارشی که با وجود کاهش جزئی سود هر سهم، عملکردی قابل‌قبول داشت. سود هر سهم با رقم ۱.۹۵ دلار اندکی پایین‌تر از پیش‌بینی ۱.۹۶ دلار بود، اما درآمد کل شرکت با ثبت ۲۱۳.۳۹ میلیارد دلار، فراتر از انتظار ۲۱۱.۴۹ میلیارد دلاری بازار قرار گرفت. بخش Amazon Web Services (AWS) نقطه قوت گزارش بود؛ با درآمد ۳۵.۵۸ میلیارد دلار و رشد ۲۴ درصدی (بدون تأثیر نرخ ارز)، این بخش از پیش‌بینی ۲۱ درصدی فراتر رفت و نشان داد تقاضا برای خدمات ابری همچنان بالاست. در بخش خرده‌فروشی، درآمد آمریکای شمالی با ۱۲۷.۰۸ میلیارد دلار تقریباً مطابق انتظار بود و فروش فروشگاه‌های فیزیکی (از جمله Whole Foods) با ۵.۸۶ میلیارد دلار نیز نزدیک به پیش‌بینی‌ها ثبت شد. اما آنچه توجه بازار را جلب کرد، چشم‌انداز سرمایه‌گذاری آمازون در سال ۲۰۲۶ بود: ۲۰۰ میلیارد دلار، در حالی که پیش‌بینی‌ها عددی در حدود ۱۴۶.۱ میلیارد دلار را نشان می‌دادند. این افزایش سرمایه‌گذاری عمدتاً در زیرساخت‌های AWS، هوش مصنوعی و لجستیک انجام خواهد شد، اما ممکن است در کوتاه‌مدت فشارهایی بر حاشیه سود وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Eli Lilly بازار را غافلگیر کرد؛ سود و فروش فراتر از انتظار

در یک نگاه سود تعدیل‌شده هر سهم: ۷.۵۴ دلار (پیش‌بینی: ۶.۶۷ دلار) درآمد کل Q4: ۱۹.۲۹ میلیارد دلار (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) قیمت پیش‌گشایش امروز: ۱۰۸۴.۵ دلار (افزایش از ۱۰۰۳.۴۶ دلار) شرکت داروسازی Eli Lilly امروز ۴ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم خود را منتشر کرد و با ثبت درآمد و سودی فراتر از انتظارات، توجه بازار را به خود جلب کرد. این گزارش در حالی منتشر شد که نمودار قیمت سهام LLY نشان‌دهنده نوسانات شدید در ماه‌های اخیر است—از جهش در نوامبر تا افت در دسامبر و بازگشت تدریجی در ژانویه. امروز در پیش‌گشایش، قیمت سهم به ۱۰۸۴.۵ دلار رسید؛ جهشی قابل‌توجه از قیمت بسته‌شده ۱۰۰۳.۴۶ دلار. درآمد سه‌ماهه چهارم به ۱۹.۲۹ میلیارد دلار رسید (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) و سود تعدیل‌شده هر سهم ۷.۵۴ دلار بود (پیش‌بینی: ۶.۶۷ دلار). فروش داروی Mounjaro به ۷.۴۱ میلیارد دلار رسید و Zepbound نیز ۴.۲۶ میلیارد دلار فروش داشت—هر دو فراتر از انتظارات بازار. Eli Lilly برای سال ۲۰۲۶ درآمدی بین ۸۰ تا ۸۳ میلیارد دلار و سود هر سهم بین ۳۳.۵۰ تا ۳۵ دلار پیش‌بینی کرده است. این سهم یکی از سنگین‌ترین وزنه‌ها در شاخص‌های S&P 500 و NYSE محسوب می‌شود و نوسانات آن تأثیر مستقیمی بر روند کلی بازار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال مهم از جنسن هوانگ؛ اوپن‌اِی‌آی آماده جذب سرمایه جدید

جنسن هوانگ، مدیرعامل انویدیا، در تاریخ ۴ فوریه ۲۰۲۶، اعلام کرده که اوپن‌اِی‌آی احتمال دارد پیش از عرضه اولیه سهام خود، یک دور جذب سرمایه جدید برگزار کند. او تأکید کرده که اگر چنین مرحله‌ای انجام شود، انویدیا نیز در آن مشارکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک روی لبه تیغ؛ آیا سقوط بزرگ در راه است؟

در یک نگاه سهام فناوری باعث افت شاخص‌ها شدند، حتی زمانی که نیمی از بازار رشد داشت. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI افزایش یافته است. نزدک دوباره سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده است. رابطه پیچیده OpenAI و انویدیا به نگرانی‌ها دامن زده است. بازار سهام آمریکا پس از افت شدید سهام فناوری در تاریخ ۳ فوریه ۲۰۲۶، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. نزدک دوباره به سطح میانگین ۱۰۰ روزه رسیده و سرمایه‌گذاران نگرانند که آیا روند صعودی ادامه خواهد یافت یا موج فروش تازه‌ای آغاز می‌شود. بازار سهام آمریکا پس از افت قابل‌توجه سهام فناوری، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. شاخص S&P 500 روز گذشته ۰.۸٪ افت کرد، نزدک ۱.۴٪ سقوط داشت و داوجونز با کاهش محدود ۰.۳٪ بسته شد. نکته قابل‌توجه این بود که با وجود رشد بیش از نیمی از سهام S&P، وزن بالای شرکت‌های فناوری باعث افت کلی شاخص شد. “ بازار به مرحله‌ای رسیده که دیگر صرف وعده‌های هوش مصنوعی کافی نیست و سرمایه‌گذاران منتظر نتایج واقعی هستند. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI، به‌ویژه با توجه به پیچیدگی روابط میان OpenAI و انویدیا، فشار روانی مضاعفی ایجاد کرده است. خبر عدم تعهد کامل انویدیا به قرارداد ۱۰۰ میلیارد دلاری با OpenAI نیز به این تردیدها دامن زده است. یوتوتایمز از منظر تکنیکال، نزدک دوباره به سطح میانگین متحرک ۱۰۰ روزه رسیده—سطحی که از پایان سال گذشته نقش حمایت کلیدی داشته است. اگر این سطح شکسته شود، احتمال فعال شدن توقف‌های معاملاتی و آغاز موج فروش برای تثبیت سود وجود دارد؛ به‌ویژه اگر این اتفاق با ترکیدن حباب AI همراه شود. برای یادآوری، آخرین بار که نزدک این سطح را شکست، در فوریه ۲۰۲۵ بود که منجر به افت بیش از ۲۲٪ شد. آن سقوط شدید عمدتاً ناشی از نگرانی‌های سیاسی و تعرفه‌های تجاری بود، اما این‌بار عامل اصلی، انتظارات بالا از فناوری و هوش مصنوعی است. در مجموع، بازار در نقطه‌ای حساس قرار دارد؛ جایی که عملکرد واقعی شرکت‌های فناوری می‌تواند مسیر آینده شاخص‌ها را تعیین کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سرمایه‌گذاران از AMD چه می‌خواهند که نمی‌بینند؟

در یک نگاه شرکت AMD در سود و درآمد سه‌ماهه چهارم فراتر از انتظار ظاهر شد. راهنمایی مالی ضعیف باعث افت سهام در معاملات پس از ساعت شد. رشد بخش هوش مصنوعی کمتر از انتظارات سرمایه‌گذاران بود. تقاضای چین نقش مهمی در فروش تراشه‌های AI داشت. با وجود عملکرد درخشان AMD در سه‌ماهه چهارم سال ۲۰۲۵، چشم‌انداز محتاطانه شرکت در بخش هوش مصنوعی باعث شد سهام آن سقوط کند. این واکنش نشان می‌دهد که بازار تا چه اندازه از شرکت‌های فعال در حوزه AI انتظار رشد سریع دارد و هر نشانه‌ای از کندی، بلافاصله در قیمت‌ها منعکس می‌شود. سهام AMD پس از انتشار گزارش مالی سه‌ماهه چهارم کاهش یافت؛ در حالی که شرکت عملکردی فراتر از پیش‌بینی‌ها داشت، اما چشم‌انداز محتاطانه آن در بخش هوش مصنوعی باعث نگرانی بازار شد. AMD سود تعدیل‌شده ۱.۵۳ دلار به‌ازای هر سهم و درآمد ۱۰.۲۷ میلیارد دلاری گزارش کرد که هر دو بالاتر از انتظارات بودند. با این حال، پیش‌بینی درآمد ۹.۸ میلیارد دلاری برای سه‌ماهه اول کمتر از انتظارات خوش‌بینانه بازار بود و همین موضوع باعث افت سهام در معاملات پس از ساعت شد. سرمایه‌گذاران انتظار داشتند AMD با سرعت بیشتری فاصله خود را با انویدیا در حوزه پردازش‌های پیشرفته هوش مصنوعی کاهش دهد، اما شرکت اعلام کرد نسل بعدی تراشه‌های قدرتمند AI آن اواخر امسال عرضه می‌شود. در این میان، تقاضای چین نقطه روشن گزارش بود؛ AMD اعلام کرد ۳۹۰ میلیون دلار از فروش سه‌ماهه چهارم مربوط به تراشه MI308 در چین بوده است. با وجود فشارهای کوتاه‌مدت، مدیریت AMD همچنان به آینده خوش‌بین است و انتظار دارد درآمد بخش هوش مصنوعی تا سال ۲۰۲۷ به ده‌ها میلیارد دلار برسد. این گزارش نشان می‌دهد که AMD در مسیر رشد قرار دارد، اما انتظارات بسیار بالای بازار همچنان چالش‌ساز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا OpenAI از چیپ‌های انویدیا ناراضی است؟ پاسخ آلتمن را بخوانید

در یک نگاه آلتمن شایعات درباره نارضایتی از چیپ‌های انویدیا را «دیوانگی» خواند. OpenAI تأکید کرد که قصد دارد مشتری بلندمدت انویدیا باقی بماند. اظهارات آلتمن نگرانی‌ها درباره آینده همکاری با انویدیا را کاهش داد. سم آلتمن، مدیرعامل OpenAI، در واکنش به گزارش‌هایی درباره نارضایتی از چیپ‌های انویدیا، این شایعات را «دیوانگی» خواند و گفت که OpenAI عاشق همکاری با انویدیا است و قصد دارد برای مدت طولانی مشتری بزرگ این شرکت باقی بماند. این اظهارات، گمانه‌زنی‌ها درباره تنش میان دو بازیگر اصلی هوش مصنوعی را رد کرد. سم آلتمن، مدیرعامل OpenAI، در واکنش به گزارش‌هایی که از نارضایتی این شرکت نسبت به چیپ‌های جدید انویدیا خبر می‌دادند، موضع‌گیری صریحی اتخاذ کرد. او در پستی در شبکه اجتماعی X نوشت: «ما عاشق همکاری با انویدیا هستیم و آن‌ها بهترین چیپ‌های هوش مصنوعی دنیا را می‌سازند. امیدواریم برای مدت بسیار طولانی مشتری بزرگ آن‌ها باقی بمانیم.» آلتمن همچنین افزود: «نمی‌دانم این دیوانگی‌ها از کجا آمده‌اند»، و به‌طور ضمنی شایعات اخیر را بی‌اساس دانست. این اظهارات پس از گزارشی از رویترز منتشر شد که مدعی بود OpenAI از برخی چیپ‌های جدید انویدیا ناراضی بوده و از سال ۲۰۲۵ به دنبال تأمین‌کنندگان جایگزین بوده است. با این حال، موضع‌گیری صریح آلتمن نشان می‌دهد که همکاری میان OpenAI و انویدیا همچنان قوی و پایدار است. این موضوع می‌تواند فشار فروش کوتاه‌مدت روی سهام انویدیا را کاهش دهد و چشم‌انداز همکاری‌های آینده در حوزه هوش مصنوعی را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد فراتر از انتظار پالانتیر و چشم‌انداز قوی ۲۰۲۶

در یک نگاه پالانتیر در Q4 فراتر از انتظار ظاهر شد: سود ۲۵ سنت در برابر پیش‌بینی ۲۳ سنت و درآمد ۱.۴۱ میلیارد دلار. چشم‌انداز ۲۰۲۶ انفجاری است: درآمد ۷.۱۸ تا ۷.۱۹ میلیارد دلار؛ بسیار بالاتر از برآورد ۶.۲۲ میلیارد دلاری بازار. نقش پررنگ پالانتیر در سیستم‌های نظارتی دولت آمریکا از جمله همکاری با ICE و ابزارهای ردیابی پیشرفته. ارزش‌گذاری PLTR همچنان بحث‌برانگیز است و سهام رفتاری شبیه «سهام میم» دارد، با الگوهای تکنیکال هشداردهنده. پالانتیر با انتشار گزارش مالی سه‌ماهه چهارم در تاریخ ۳ فوریه ۲۰۲۶، بار دیگر توجه بازار را به خود جلب کرد. سود و درآمد شرکت فراتر از انتظار بود و چشم‌انداز سال ۲۰۲۶ نیز رشد انفجاری را نشان می‌دهد. این عملکرد در حالی منتشر می‌شود که نقش پالانتیر در پروژه‌های نظارتی دولت آمریکا و ارزش‌گذاری عجیب سهام PLTR همچنان موضوع بحث سرمایه‌گذاران است. پالانتیر، یکی از جنجالی‌ترین شرکت‌های فناوری داده‌محور، امروز با انتشار گزارش مالی سه‌ماهه چهارم خود بازار را غافلگیر کرد. سود تعدیل‌شده هر سهم به ۲۵ سنت رسید که بالاتر از پیش‌بینی ۲۳ سنتی تحلیلگران بود. درآمد شرکت نیز با ثبت ۱.۴۱ میلیارد دلار از برآورد ۱.۳۳ میلیارد دلاری فراتر رفت. اما بخش جذاب‌تر گزارش، چشم‌انداز سال ۲۰۲۶ است. پالانتیر اعلام کرد انتظار دارد درآمد سال آینده بین ۷.۱۸۲ تا ۷.۱۹۸ میلیارد دلار باشد؛ رقمی که به‌طور قابل‌توجهی بالاتر از برآورد ۶.۲۲ میلیارد دلاری بازار است. این رشد نشان می‌دهد تقاضا برای محصولات داده‌محور و هوش مصنوعی پالانتیر همچنان در حال افزایش است. پالانتیر در قلب دولت نظارتی آمریکا در کنار عملکرد مالی، نقش پالانتیر در پروژه‌های نظارتی دولت آمریکا همچنان موضوع بحث است. گزارش‌هایی منتشر شده که نشان می‌دهد اداره مهاجرت و گمرک آمریکا (ICE) از فناوری پالانتیر برای ساخت ابزارهایی استفاده می‌کند که: افراد هدف برای دیپورت را روی نقشه مشخص می‌کند. پرونده کامل آنها را نمایش می‌دهد. «امتیاز اطمینان» از محل حضورشان ارائه می‌دهد. گزارش دیگری از Wired نیز نشان می‌دهد پالانتیر در پردازش گزارش‌های مردمی برای ICE نقش دارد. این فعالیت‌ها تنها بخش آشکار ماجراست؛ بسیاری معتقدند پالانتیر در پروژه‌های امنیتی محرمانه نیز نقش کلیدی دارد.  ارزش‌گذاری عجیب PLTR با وجود رشد درآمد، ارزش‌گذاری پالانتیر همچنان بحث‌برانگیز است. ارزش بازار شرکت حدود ۳۴۹ میلیارد دلار است؛ رقمی که نسبت به درآمد فعلی، آن را در دسته سهام بسیار گران قرار می‌دهد. حتی با رشدهای پیش‌بینی‌شده، نسبت ارزش به درآمد همچنان غیرعادی است. سهام میم یا غول آینده؟ رفتار سهام PLTR در بازار بیشتر شبیه «سهام میم» است. الگوی سر و شانه در نمودار آن هشداردهنده است و رفتارهای جنجالی مدیرعامل شرکت، الکس کارپ، نیز باعث شده برخی گروه‌ها خواستار نظارت بیشتر بر فعالیت‌های پالانتیر شوند. با این حال، اگر سناریوی «گسترش دولت نظارتی» محقق شود، درآمد پالانتیر می‌تواند چند برابر شود و ارزش‌گذاری فعلی را توجیه کند. جمع‌بندی یوتوتایمز پالانتیر در سال ۲۰۲۶ یکی از جذاب‌ترین و بحث‌برانگیزترین سهام بازار است؛ ترکیبی از رشد انفجاری، نقش کلیدی در دولت نظارتی و ارزش‌گذاری پرریسک. اما همین ویژگی‌ها باعث شده این شرکت هنوز نتواند وارد Nasdaq‑100 شود. اگر نوسانات کاهش یابد و درآمدها به‌صورت پایدار رشد کنند، احتمال ورود PLTR در  آینده افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: ما می‌توانیم ماه‌های دارای تورم منفی را نادیده بگیریم

بانک مرکزی سوئیس می‌تواند نرخ‌ها را به زیر صفر کاهش دهد، اما آستانه انجام آن بالاتر است. نرخ‌های بهره بانک مرکزی سوئیس در حال حاضر مناسب هستند. این بانک می‌تواند در صورت نیاز در بازارهای ارز فعال باشد. اقتصاد سوئیس رشدی ملایم و پایین‌تر از میانگین دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش سه‌ماهه چهارم تسلا؛ جهش حاشیه سود در سایه افت درآمد و جریان نقدی

در یک نگاه تسلا در سود تعدیل‌شده و حاشیه سود فراتر از انتظارات ظاهر شد، اما در درآمد و جریان نقدی آزاد ناامیدکننده بود. جهش حاشیه سود عملیاتی نشان‌دهنده بهبود کنترل هزینه‌هاست، هرچند فشار بر تقاضا همچنان پابرجاست. پایداری سودآوری و مسیر قیمت‌گذاری، کانون توجه سرمایه‌گذاران در ادامه سال خواهد بود. گزارش مالی تسلا برای سه‌ماهه چهارم ۲۰۲۵ تصویری دوگانه از وضعیت این خودروساز برقی ارائه داد. در حالی که سود تعدیل‌شده و شاخص‌های سودآوری فراتر از برآوردها ظاهر شدند، ضعف در درآمد و جریان نقدی آزاد باعث شد واکنش بازار محتاطانه باقی بماند و تمرکز سرمایه‌گذاران همچنان بر تقاضا، قیمت‌گذاری و پایداری سودآوری معطوف شود. تسلا سود هر سهم تعدیل‌شده را ۰.۵۰ دلار گزارش کرد که بالاتر از انتظار ۰.۴۵ دلاری بازار بود. با این حال، سود هر سهم گزارش‌شده به ۰.۲۴ دلار کاهش یافت؛ افتی محسوس نسبت به ۰.۶۶ دلار در مدت مشابه سال قبل که نشان می‌دهد فشار بر توان سودسازی شرکت در مقیاس سالانه همچنان قابل‌توجه است. در بخش درآمد، تسلا به رقم ۲۴.۹۰ میلیارد دلار رسید که اندکی پایین‌تر از پیش‌بینی ۲۵.۱۱ میلیارد دلاری تحلیلگران بود. این عقب‌ماندگی می‌تواند بازتابی از ضعف نسبی در حجم فروش، فشارهای قیمتی یا تغییر ترکیب محصولات باشد؛ عواملی که همچنان رقابت فشرده در بازار خودروهای برقی را برجسته می‌کند. نقطه قوت اصلی گزارش، بخش سودآوری بود. درآمد عملیاتی با ثبت ۱.۴۱ میلیارد دلار، بالاتر از برآورد ۱.۳۲ میلیارد دلاری بازار قرار گرفت. مهم‌تر از آن، حاشیه سود ناخالص به ۲۰.۱ درصد جهش کرد؛ سطحی که به‌طور معناداری بالاتر از انتظار ۱۷.۱ درصدی تحلیلگران بود. “ «این بهبود، نشانه‌ای از اثرگذاری مدیریت هزینه‌ها، بهینه‌سازی تولید و شاید ثبات نسبی قیمت نهاده‌ها در این دوره تلقی می‌شود.» محمد زمانی با این حال، تصویر جریان نقدی چندان قانع‌کننده نبود. جریان نقدی آزاد تسلا ۱.۴۲ میلیارد دلار گزارش شد که پایین‌تر از پیش‌بینی ۱.۵۹ میلیارد دلاری بازار بود. این اختلاف می‌تواند ناشی از فشار سرمایه در گردش، افزایش مخارج سرمایه‌ای یا اثرات زمانی در دریافت‌ها و پرداخت‌ها باشد؛ عواملی که تبدیل سود حسابداری به نقدینگی واقعی را محدود کرده‌اند. ✔️  بیشتر بخوانید: عملکرد فراتر از انتظار مایکروسافت در سه‌ماهه دوم؛ تداوم قدرت Azure و بخش ابری بر اساس جمع‌بندی تیم UtoTimes، گزارش سه‌ماهه چهارم بار دیگر همان الگوی آشنای تسلا را به نمایش گذاشت: از یک سو، بهبود غیرمنتظره در حاشیه سود که می‌تواند به تثبیت احساسات کوتاه‌مدت بازار کمک کند؛ و از سوی دیگر، پرسش‌های پابرجا درباره قدرت تقاضا، فشارهای رقابتی و کیفیت جریان نقدی. برای بازار، سؤال کلیدی این است که آیا جهش حاشیه سود می‌تواند پایدار بماند یا صرفاً نتیجه عوامل مقطعی بوده است. تا زمانی که پاسخ روشنی به این پرسش داده نشود، روایت سهام تسلا همچنان میان خوش‌بینی به بهره‌وری عملیاتی و نگرانی نسبت به رشد درآمد و نقدینگی در نوسان خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد فراتر از انتظار مایکروسافت در سه‌ماهه دوم؛ تداوم قدرت Azure و بخش ابری

در یک نگاه مایکروسافت در سه‌ماهه دوم سال مالی ۲۰۲۶ در سود و درآمد فراتر از پیش‌بینی‌ها ظاهر شد. درآمد بخش "ابر هوشمند" و رشد ۳۸ درصدی Azure، تداوم شتاب کسب‌وکار ابری را تأیید کرد. حجم بالای قراردادهای معوق و رشد کاربران سازمانی، از پایداری تقاضای شرکتی حکایت دارد. مایکروسافت در گزارش مالی سه‌ماهه دوم سال مالی ۲۰۲۶، عملکردی بهتر از انتظارات بازار ثبت کرد و بار دیگر جایگاه خود را به‌عنوان یکی از باثبات‌ترین شرکت‌های بزرگ فناوری تثبیت نمود. رشد پایدار در بخش خدمات ابری و تداوم تقاضای سازمانی، مهم‌ترین محرک‌های این عملکرد مثبت بودند. در سطح کلی، درآمد شرکت به ۸۱.۲۷ میلیارد دلار رسید که اندکی بالاتر از برآورد ۸۰.۳۱ میلیارد دلاری تحلیلگران بود. سود هر سهم تعدیل‌شده نیز ۴.۱۴ دلار گزارش شد که از پیش‌بینی ۳.۹۲ دلاری بازار فراتر رفت. سود هر سهم غیرتعدیل‌شده با ثبت ۵.۱۶ دلار، قدرت بالای درآمدزایی عملیاتی شرکت را برجسته کرد. بررسی‌های تیم یوتوتایمز نشان می‌دهد که بخش خدمات ابری توانسته بار دیگر نقش محوری در نتایج مالی ایفا کند. درآمد واحد "ابر هوشمند" به ۳۲.۹۱ میلیارد دلار رسید و پیش‌بینی ۳۲.۳۹ میلیارد دلاری را پشت سر گذاشت. این رشد بازتاب‌دهنده تقاضای پایدار برای زیرساخت‌های ابری و بارهای کاری سازمانی در میان مشتریان بزرگ بود. در همین بخش، درآمد Azure و سایر خدمات ابری با رشد ۳۸ درصدی به‌صورت ثابت ارزی (بدون اثر نوسانات نرخ ارز) همراه شد؛ رشدی که دقیقاً مطابق انتظارات بازار بود. هرچند این رقم نشانه‌ای از تداوم قدرت پلتفرم Azure است، اما سرمایه‌گذاران همچنان به دنبال نشانه‌هایی از شتاب‌گیری مجدد رشد در سطوح بالاتر هستند. “ «هرچند این رقم نشانه‌ای از تداوم قدرت پلتفرم Azure است، اما سرمایه‌گذاران همچنان به دنبال نشانه‌هایی از شتاب‌گیری مجدد رشد در سطوح بالاتر هستند.» محمد زمانی در کنار عملکرد فصلی، شاخص‌های پیش‌نگر تقاضا نیز تصویری مثبت ارائه دادند. مایکروسافت اعلام کرد حجم «تعهدات معوق تجاری» یا RPO به ۶۲۵ میلیارد دلار رسیده است؛ شاخصی که میزان درآمدهای قراردادشده آینده را نشان می‌دهد و سطح بالایی از دیدپذیری درآمدی را برای شرکت فراهم می‌کند. همچنین، تعداد کاربران تجاری Microsoft 365 با رشد ۶ درصدی همراه شد که نشان‌دهنده تداوم نفوذ این مجموعه نرم‌افزاری در سازمان‌ها و وفاداری بالای مشتریان شرکتی است. از منظر راهبردی، نتایج این فصل بار دیگر جایگاه مایکروسافت را به‌عنوان یک «ترکیب‌کننده بلندمدت باکیفیت» در میان شرکت‌های بزرگ فناوری تثبیت می‌کند؛ شرکتی که با اتکا به اجرای قوی در حوزه رایانش ابری، هوش مصنوعی و خدمات سازمانی، توانسته رشد پایدار خود را حفظ کند. ✔️  بیشتر بخوانید: عملکرد فراتر از انتظار متا در سه‌ماهه چهارم؛ رشد تبلیغات در سایه افزایش هزینه‌های سرمایه‌ای با این حال، تمرکز اصلی بازار در ماه‌های آینده بر مسیر رشد Azure باقی خواهد ماند. در شرایطی که سطح فعلی رشد همچنان بالا است، هرگونه نشانه از کندی یا شتاب‌گیری مجدد می‌تواند تأثیر مستقیمی بر احساسات سرمایه‌گذاران نسبت به سهام مایکروسافت داشته باشد. بر اساس جمع‌بندی تیم UtoTimes، گزارش سه‌ماهه دوم نشان می‌دهد مایکروسافت همچنان از ترکیبی کم‌نظیر از رشد، مقیاس و دیدپذیری درآمد برخوردار است؛ ویژگی‌هایی که آن را به یکی از ستون‌های اصلی بازار سهام فناوری در سال ۲۰۲۶ تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد فراتر از انتظار متا در سه‌ماهه چهارم؛ رشد تبلیغات در سایه افزایش هزینه‌های سرمایه‌ای

در یک نگاه متا در سه‌ماهه چهارم ۲۰۲۵ در سود و درآمد فراتر از پیش‌بینی‌ها ظاهر شد و بخش تبلیغات موتور اصلی رشد بود. زیان واحد "واقعیت مجازی" افزایش یافت و همچنان بر حاشیه سود شرکت فشار وارد می‌کند. افزایش قابل‌توجه چشم‌انداز هزینه‌های سرمایه‌ای ۲۰۲۶، نگرانی‌هایی درباره سودآوری بلندمدت ایجاد کرده است. شرکت متا در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵، عملکردی فراتر از انتظارات بازار ثبت کرد و با تکیه بر رشد پایدار درآمدهای تبلیغاتی، چشم‌انداز مثبتی برای آغاز سال ۲۰۲۶ ارائه داد. با این حال، افزایش زیان واحد Reality Labs و جهش قابل‌توجه برآورد هزینه‌های سرمایه‌ای، نشان می‌دهد جاه‌طلبی‌های بلندمدت این شرکت بهای سنگینی برای سودآوری کوتاه‌مدت دارد. سود هر سهم متا در این دوره به ۸.۸۸ دلار رسید که به‌طور محسوسی بالاتر از پیش‌بینی ۸.۱۹ دلاری تحلیلگران و همچنین بیشتر از رقم ۸.۰۲ دلاری سال قبل بود. درآمد شرکت نیز با رشد قابل‌توجه به ۵۹.۸۹ میلیارد دلار افزایش یافت و برآورد ۵۸.۴۲ میلیارد دلاری بازار را پشت سر گذاشت؛ رشدی که عمدتاً از تداوم تقاضای قوی برای تبلیغات دیجیتال ناشی شد. طبق بررسی آماری تیم یوتوتایمز، درآمد بخش تبلیغات به ۵۸.۱۴ میلیارد دلار رسید و از پیش‌بینی ۵۶.۷۹ میلیارد دلاری فراتر رفت. این عملکرد بازتاب‌دهنده افزایش تعامل کاربران و بهبود فرآیندهای درآمدزایی در پلتفرم‌های متا است. بخش «خانواده اپلیکیشن‌ها» شامل فیسبوک، اینستاگرام و واتس‌اپ، همچنان ستون اصلی درآمدزایی شرکت باقی ماند و با ثبت ۵۸.۹۴ میلیارد دلار درآمد و ۳۰.۷۷ میلیارد دلار سود عملیاتی، انتظارات بازار را پشت سر گذاشت. در مجموع، سود عملیاتی متا با رشد ۵.۹ درصدی نسبت به سال قبل به ۲۴.۷۵ میلیارد دلار رسید؛ رشدی که نشان‌دهنده اثرگذاری سیاست‌های کنترل هزینه و بازسازی ساختار مالی شرکت در یک سال گذشته است. در مقابل، واحد Reality Labs همچنان نقطه ضعف اصلی صورت‌های مالی متا محسوب می‌شود. درآمد این بخش با ثبت ۹۵۵ میلیون دلار اندکی کمتر از پیش‌بینی‌ها بود، در حالی که زیان عملیاتی آن به ۶.۰۲ میلیارد دلار افزایش یافت و از برآورد ۵.۸ میلیارد دلاری بازار فراتر رفت. “ «سرمایه‌گذاری سنگین در حوزه واقعیت مجازی، واقعیت افزوده و فناوری‌های مرتبط، همچنان فشار قابل‌توجهی بر حاشیه سود گروه وارد می‌کند.» محمد زمانی در بخش چشم‌انداز، متا پیش‌بینی درآمد سه‌ماهه نخست ۲۰۲۶ را در بازه ۵۳.۵ تا ۵۶.۵ میلیارد دلار اعلام کرد؛ رقمی که به‌طور محسوسی بالاتر از برآورد ۵۱.۲۷ میلیارد دلاری تحلیلگران است و نشان‌دهنده اعتماد مدیریت به تداوم شتاب درآمدهای تبلیغاتی در کوتاه‌مدت است. در عین حال، این شرکت چشم‌انداز هزینه‌های سرمایه‌ای سال ۲۰۲۶ را به محدوده ۱۱۵ تا ۱۳۵ میلیارد دلار افزایش داد؛ رقمی که بالاتر از انتظارات بازار قرار دارد و بازتاب‌دهنده تمرکز فزاینده متا بر توسعه زیرساخت‌های هوش مصنوعی و پروژه‌های رشد بلندمدت است. مارک زاکربرگ و تیم مدیریتی متا در ماه‌های اخیر بارها بر نقش محوری هوش مصنوعی در آینده کسب‌وکار شرکت تأکید کرده‌اند و افزایش هزینه‌های سرمایه‌ای را می‌توان نشانه‌ای از تعهد جدی متا به حفظ موقعیت رقابتی خود در این حوزه دانست. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ بر اساس جمع‌بندی تیم UtoTimes، گزارش مالی اخیر متا تصویری دوگانه ارائه می‌دهد: از یک سو، کسب‌وکار اصلی شرکت با اتکا به تبلیغات دیجیتال همچنان قدرتمند و سودآور باقی مانده و چشم‌انداز کوتاه‌مدت مثبتی دارد؛ از سوی دیگر، فشار هزینه‌های سرمایه‌ای و زیان‌های پایدار Reality Labs می‌تواند جذابیت سهام را برای سرمایه‌گذاران متمرکز بر حاشیه سود محدود کند. مسیر آینده متا تا حد زیادی به توانایی این شرکت در تبدیل سرمایه‌گذاری‌های سنگین امروز به جریان‌های درآمدی پایدار در سال‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش مالی سه‌ماهه چهارم ASML: فراتر از انتظارها!

شرکت ASML در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکرد قوی‌تری نسبت به پیش‌بینی‌ها ارائه داد: • درآمد: ۹.۷۲ میلیارد یورو (برآورد ۹.۵۷ میلیارد یورو) • حاشیه ناخالص: ۵۲.۲٪ (برآورد ۵۱.۹٪) • سفارشات: ۱۳.۱۶ میلیارد یورو (برآورد ۶.۸۵ میلیارد یورو) • پیش‌بینی فروش خالص سال ۲۰۲۶: بین ۳۴ تا ۳۹ میلیارد یورو (برآورد ۳۵.۱۵ میلیارد یورو) • پیش‌بینی حاشیه ناخالص سال ۲۰۲۶: بین ۵۱٪ تا ۵۳٪ (برآورد ۵۲.۹٪) • اعلام برنامه بازخرید سهام جدید: تا سقف ۱۲ میلیارد یورو تا پایان سال ۲۰۲۸ • تصمیم به بهینه‌سازی سازمان‌های فناوری و فناوری اطلاعات این نتایج نشان‌دهنده قوت و پتانسیل بالای ASML در بازار جهانی نیمه‌هادی و تأثیر آن بر پیشرفت‌های تکنولوژیکی، به ویژه در زمینه هوش مصنوعی است. معرفی شرکت ASML شرکت ASML یکی از پیشروترین شرکت‌های جهانی در زمینه تولید تجهیزات لیتوگرافی برای صنعت نیمه‌هادی است. این شرکت مستقر در هلند، با فناوری‌های پیشرفته خود، نقش حیاتی در تولید تراشه‌های نیمه‌هادی ایفا می‌کند که به عنوان مغز الکترونیک در دستگاه‌های مختلف، از گوشی‌های هوشمند گرفته تا سرورهای داده و سیستم‌های هوش مصنوعی، استفاده می‌شوند. ASML به ویژه با توسعه فناوری EUV (Extreme Ultraviolet Lithography) به عنوان یک بازیکن کلیدی در زنجیره تأمین هوش مصنوعی شناخته می‌شود، زیرا این فناوری امکان تولید تراشه‌های با کیفیت و کارایی بالا را فراهم می‌آورد که برای محاسبات پیچیده و پردازش داده‌های کلان ضروری هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

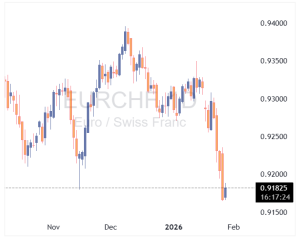
آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نتایج مالی سه‌ماهه چهارم 2025: عملکرد برجسته شرکت‌های بزرگ

یونایتدهلث (UNH): سود هر سهم تعدیل شده ۲.۱۱ دلار اعلام شد که کمی بالاتر از پیش‌بینی ۲.۱۰ دلار بود. درآمد این شرکت به ۱۱۳.۲۲ میلیارد دلار رسید که کمی کمتر از پیش‌بینی ۱۱۳.۸ میلیارد دلار بود. یو‌پی‌اس (UPS): سود هر سهم تعدیل شده ۲.۳۸ دلار بود که از پیش‌بینی ۲.۲۱ دلار بهتر بود. درآمد شرکت نیز ۲۴.۵ میلیارد دلار گزارش شد، بالاتر از پیش‌بینی ۲۳.۹۹ میلیارد دلار. جنرال موتورز (GM): سود هر سهم تعدیل شده ۲.۵۱ دلار اعلام شد که بالاتر از پیش‌بینی ۲.۲۷ دلار بود. درآمد شرکت ۴۵.۲۹ میلیارد دلار بود که کمی کمتر از پیش‌بینی ۴۵.۴ میلیارد دلار بود. سود هر سهم تعدیل شده این شرکت ۰.۱۶ دلار بود که کمتر از پیش‌بینی ۰.۳۴ دلار است. درآمد حاصل از مسافران نیز ۱۲.۶۶ میلیارد دلار گزارش شد که کمی پایین‌تر از پیش‌بینی ۱۲.۷۶ میلیارد دلار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اسپیس‌ایکس در مسیر عرضه اولیه؛ بزرگ‌ترین IPO تاریخ در راه است؟

بر اساس گزارشی از فایننشال‌تایمز، شرکت فضایی اسپیس‌ایکس متعلق به ایلان ماسک در حال آماده‌سازی مقدمات عرضه اولیه سهام (IPO) است؛ اقدامی که در صورت تحقق، می‌تواند به یکی از بزرگ‌ترین عرضه‌های عمومی تاریخ بازارهای مالی تبدیل شود. این گزارش می‌گوید اسپیس‌ایکس چهار بانک بزرگ؛ بنک آو آمریکا، گلدمن ساکس، جی‌پی مورگان و مورگان استنلی را به‌عنوان مشاوران اصلی این عرضه انتخاب کرده است. ارزش‌گذاری اخیر سهام این شرکت در معاملات خصوصی حدود ۸۰۰ میلیارد دلار برآورد شده، هرچند هنوز مشخص نیست چه سهمی از شرکت در جریان عرضه عمومی وارد بازار خواهد شد. برای مقایسه، بزرگ‌ترین جذب سرمایه تاریخ از طریق عرضه اولیه تاکنون به آرامکو عربستان با حدود ۲۹ میلیارد دلار اختصاص داشته است. با این حال، برخی تحلیلگران معتقدند در صورت ورود شرکت‌هایی مانند OpenAI یا Anthropic به بازار سرمایه، رکوردهای فعلی می‌تواند به‌سرعت شکسته شود. در چنین فضایی، عرضه احتمالی اسپیس‌ایکس می‌تواند نقطه عطفی تازه در بازار فناوری و هوافضا رقم بزند. هم‌زمان، ماسک در داووس حضور دارد و طبق روال همیشگی، از گسترش قریب‌الوقوع فناوری‌هایی مانند رانندگی کاملاً خودکار، رباتیک و مراکز داده فضایی سخن گفته است. با این حال، منتقدان می‌گویند سابقه او در تحقق چنین وعده‌هایی چندان قابل اتکا نبوده و بازارها نسبت به این پیش‌بینی‌ها محتاط‌تر شده‌اند. ✔️  بیشتر بخوانید: تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری در بازار سهام، سهام تسلا امروز حدود ۱.۳ درصد رشد کرده، اما از ابتدای سال میلادی در مسیر نزولی قرار دارد. برخی تحلیلگران این وضعیت را نشانه شکل‌گیری یک الگوی «دو سقف» بالقوه می‌دانند و هشدار می‌دهند که شرکت ممکن است در سال جاری با فشار بر جریان نقدی مواجه شود. از دید آن‌ها، بخش رباتیک هنوز به مرحله تجاری نرسیده و حتی در صورت موفقیت پروژه تاکسی‌های خودران، ظرفیت بازار برای توجیه ارزش‌گذاری فعلی محدود خواهد بود. در این میان، یکی از پرسش‌های کلیدی این است که آیا عرضه اولیه اسپیس‌ایکس می‌تواند بخشی از سرمایه‌گذاران خرد را از سهام تسلا به سمت خود جذب کند یا نه. در صورت تحقق این سناریو، IPO اسپیس‌ایکس نه‌تنها بر بازار فناوری، بلکه بر اکوسیستم مالی پیرامون امپراتوری ماسک نیز تأثیر قابل‌توجهی خواهد گذاشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شرکت OpenAI در حال مذاکره برای جذب حداقل ۱۰ میلیارد دلار از آمازون است

به گزارش The Information، شرکت OpenAI در حال مذاکره است تا حداقل ۱۰ میلیارد دلار از آمازون جذب سرمایه کند. این سرمایه‌گذاری احتمالی می‌تواند ارزش OpenAI را به بیش از ۵۰۰ میلیارد دلار برساند و همچنین شامل استفاده این شرکت از تراشه‌های هوش مصنوعی Trainium آمازون باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی کاهش فروش گوشی‌های هوشمند در سال ۲۰۲۶ به دلیل افزایش هزینه‌ تراشه‌ها

طبق گزارش Counterpoint، انتظار می‌رود عرضه جهانی گوشی‌های هوشمند در سال ۲۰۲۶ حدود ۲.۱ درصد کاهش یابد، زیرا افزایش هزینه‌های تراشه بر تقاضای مصرف‌کننده فشار می‌آورد. کمبود تراشه‌های حافظه قدیمی، ناشی از انتقال به قطعات متمرکز بر هوش مصنوعی، باعث افزایش ۲۰ تا ۳۰ درصدی هزینه مواد اولیه شده و بیشترین تأثیر را بر دستگاه‌های زیر ۲۰۰ دلار دارد. برندهای چینی مانند آنر (Honor) و اوپو (Oppo) به دلیل حاشیه سود کم، بیشتر آسیب‌پذیر هستند، در حالی که اپل و سامسونگ در موقعیت بهتری قرار دارند. افزایش تقاضا برای سرورهای هوش مصنوعی، عرضه حافظه را بیش از پیش تحت فشار قرار داده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاخیر در تحویل برخی دیتاسنترهای اوراکل برای OpenAI؛ زمان‌بندی به ۲۰۲۸ موکول شد

بر اساس گفته منابع آگاه، اوراکل زمان تکمیل بخشی از دیتاسنترهایی را که برای OpenAI توسعه می‌دهد از سال ۲۰۲۷ به ۲۰۲۸ موکول کرده است. این تاخیرها عمدتاً ناشی از کمبود نیروی کار و محدودیت‌های تأمین مواد و تجهیزات عنوان شده است. اوراکل از تابستان امسال در چارچوب قراردادی حدود ۳۰۰ میلیارد دلاری متعهد شده توان پردازشی موردنیاز برای آموزش و اجرای مدل‌های هوش مصنوعی OpenAI را فراهم کند. با وجود این وقفه‌ها، منابع تأکید دارند که ابعاد و سرعت اجرای پروژه‌ها در آمریکا همچنان بسیار بلندپروازانه است و این سایت‌ها قرار است در زمره بزرگ‌ترین دیتاسنترهای جهان قرار بگیرند. اوراکل و OpenAI تاکنون از اظهار نظر رسمی درباره این تغییر زمان‌بندی خودداری کرده‌اند. با این حال، کلی مگویرک، مدیرعامل مشترک اوراکل، در تماس تلفنی اخیر با تحلیلگران اعلام کرد که اهداف این شرکت برای توسعه ظرفیت جهانی «بلندپروازانه اما دست‌یافتنی» است. به گفته او، اولین دیتاسنتر اوراکل برای OpenAI در ابیلین تگزاس طبق برنامه پیش می‌رود و تاکنون بیش از ۹۶ هزار تراشه انویدیا به این سایت تحویل داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر