TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

صورت‌جلسه بانک مرکزی کانادا (BOC): شورای حکام توافق کردند که با در نظر گرفتن نوسانات اخیر، در تفسیر داده‌ها محتاط باشند

شورای حکام آماده است تا در صورت وقوع یک شوک بزرگ جدید، یا داده‌هایی که نشان‌دهنده انحراف قابل‌توجه اقتصاد و تورم از چشم‌انداز باشند، واکنش نشان دهد. پیش از اعلام تصمیم نرخ بهره بانک مرکزی کانادا در ۱۰ دسامبر، شورای حکام بر این باور بود که پیش‌بینی اینکه اقدام بعدی افزایش [نرخ] خواهد بود یا کاهش آن، دشوار است. شورای حکام توافق کردند که بازنگری پیش روی پیمان تجاری USMCA یک ریسک قابل‌توجه است. نوسانات در آمارهای اخیر تولید ناخالص داخلی (GDP) سه‌ماهه بر این موضوع تأکید دارد که ارزیابی روندهای بنیادین اقتصادی تا چه حد چالش‌برانگیز خواهد بود. شورای حکام بر این باور بود که عدم قطعیت پیش از مذاکرات USMCA و در حین آن، احتمالاً بر سرمایه‌گذاری تجاری فشار خواهد آورد (تأثیر منفی خواهد گذاشت). شورای حکام به این نتیجه رسیدند که این امر می‌تواند ناشی از رشد کندتر هزینه‌های واحد نیروی کار باشد. شورای حکام خاطرنشان کردند که علیرغم ریسک سرایت هزینه‌های بالاتر ناشی از اختلالات تجاری به قیمت‌های مصرف‌کننده، تأثیرات آن تاکنون محدود بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی ولز فارگو: سهام اوراکل تا ۵۰٪ پتانسیل رشد دارد

بانک ولز فارگو اعلام کرد که سهام اوراکل به‌دلیل موج اخیر بدبینی نسبت به هوش مصنوعی، کمتر از ارزش واقعی خود قیمت‌گذاری شده است. این بانک با تکرار رتبه «خرید پرقدرت»، هدف قیمتی ۲۸۰ دلار را برای اوراکل تعیین کرده که نشان‌دهنده ۴۶٪ رشد احتمالی نسبت به قیمت فعلی است. سهام اوراکل از اوج سپتامبر تاکنون ۴۲٪ افت کرده و همین موضوع به باور تحلیلگران ولز فارگو، فرصت جذابی برای سرمایه‌گذاران ایجاد کرده است—به‌ویژه با توجه به رشد تقاضا برای زیرساخت‌های ابری و راهکارهای AI که اوراکل در آن‌ها حضور پررنگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوراکل؛ سقوط یک روایت طلایی در تب هوش مصنوعی

آنچه این روزها بر سهام اوراکل می‌گذرد، نمونه‌ای کم‌نظیر از چرخش سریع روایت‌ها در بازار سهام است؛ چرخشی که می‌تواند به‌راحتی در کتاب‌های تاریخ بازارهای مالی ثبت شود. سهامی که تا چند ماه پیش یکی از ستاره‌های بی‌چون‌وچرای موج هوش مصنوعی بود، اکنون نزدیک به ۵۰ درصد پایین‌تر از اوج خود در ماه سپتامبر معامله می‌شود. اوراکل بخش بزرگی از سال جاری را در قامت یک «قهرمان هوش مصنوعی» سپری کرد. سهام این شرکت از محدوده ۱۷۰ دلار در ماه مارس، با شتابی چشمگیر تا حوالی ۲۵۰ دلار صعود کرد و سپس در سپتامبر، پس از اعلام گزارش درآمدی، جهشی تاریخی را تجربه نمود. در اوج این هیجان، قیمت سهم حتی تا ۳۴۵ دلار نیز پیش رفت؛ حرکتی که برای مدت کوتاهی لری الیسون را به ثروتمندترین فرد جهان تبدیل کرد. در آن مقطع، روایت بازار بی‌نقص به نظر می‌رسید. الیسون اوراکل را به‌عنوان ستون فقرات زیرساختی انقلاب هوش مصنوعی معرفی می‌کرد؛ شرکتی که قرار است «لایه زیرساختی» کل اکوسیستم AI باشد. تمرکز سرمایه‌گذاران نه بر درآمد جاری، بلکه بر عددی به‌نام «تعهدات عملکردی باقی‌مانده» (RPO) بود؛ معیاری که از انفجار سفارشات آینده حکایت داشت. این رقم ابتدا از ۴۵۵ میلیارد دلار عبور کرد و بعدها حتی به بیش از ۵۲۰ میلیارد دلار رسید. همکاری با OpenAI به‌عنوان مُهر تأییدی بزرگ تلقی شد و قراردادهای چندابری با AWS و گوگل، اوراکل را در موقعیتی «خنثی اما ضروری» در جنگ غول‌های فناوری نشان می‌داد. در آن فضا، کمتر کسی به حاشیه سود، هزینه سرمایه‌گذاری یا بازگشت سرمایه فکر می‌کرد. کلیدواژه‌هایی مانند «OpenAI» و «بک‌لاگ» (تعهدات درآمدی معوق) برای فشردن دکمه خرید کافی بود. بخشی از این صعود نیز بی‌تردید حاصل فشار فروشندگان استقراضی و هیجان بازار آپشن‌ بود. اما آنچه این روایت را فرو ریخت، دو عامل مشخص بود: بازنگری در هزینه‌های سرمایه‌ای و تأخیرها. گزارش درآمدی فصل دوم که در ۱۰ دسامبر منتشر شد، حکم زنگ بیدارباش بازار را داشت. اگرچه عدم تحقق کامل درآمدها ناامیدکننده بود، اما ضربه اصلی از ناحیه چشم‌انداز آینده وارد شد؛ جایی که اوراکل پیش‌بینی هزینه‌های سرمایه‌ای خود برای سال مالی ۲۰۲۶ را به ۵۰ میلیارد دلار افزایش داد. در همین نقطه بود که سرمایه‌گذاران ناگهان به یاد آوردند تأمین مالی میلیاردها دلار برای ساخت دیتاسنتر، «پول رایگان» نیست. افزایش هزینه استقراض، به‌ویژه از بازار اوراق، به‌سرعت خود را در جهش CDS اوراکل نشان داد. چند روز بعد، گزارش بلومبرگ درباره تأخیر در تحویل دیتاسنترهای مرتبط با OpenAI، ضربه دوم را وارد کرد؛ تأخیری که ممکن است اجرای پروژه‌ها را تا سال ۲۰۲۸ به عقب بیندازد. بخش مهمی از سناریوی صعودی اوراکل بر این فرض بنا شده بود که این شرکت می‌تواند خوشه‌های پردازشی را سریع‌تر از رقبایی مانند مایکروسافت توسعه دهد. با از بین رفتن این مزیت سرعت، منطق ارزش‌گذاری نیز به‌شدت زیر سؤال رفت. اکنون با افت دوباره ۵ درصدی قیمت سهم و معامله آن حوالی ۱۷۷ دلار، سهام اوراکل در بهترین حالت تنها اندکی نسبت به ابتدای سال در سود است و فاصله‌ای نزدیک به ۵۰ درصد با اوج سپتامبر دارد. شاید این اتفاق هنوز به‌معنای پایان روایت هوش مصنوعی در بازار نباشد، اما به‌سختی می‌توان نگرانی را پنهان کرد؛ نگرانی از لحظه‌ای که بازار، فراتر از داستان‌ها، پاسخ روشنی درباره محل تحقق سودآوری در برابر این حجم عظیم هزینه‌کرد طلب کند. سرگذشت اخیر اوراکل یادآوری صریحی است از این واقعیت قدیمی بازارها: روایت‌ها می‌آیند و می‌روند، اما در نهایت این جریان سود و بازده سرمایه است که داوری نهایی را انجام می‌دهد. ✔️  بیشتر بخوانید: لری الیسون کیست؟ نگاهی به زندگی و میراث بنیان‌گذار اوراکل سخن پایانی در نهایت، داستان اخیر اوراکل نشان می‌دهد که حتی قدرتمندترین روایت‌های بازار نیز بدون پشتوانه شفاف سودآوری و بازده سرمایه، دوام چندانی ندارند. موج هوش مصنوعی همچنان می‌تواند فرصت‌های بزرگی خلق کند، اما تجربه اوراکل هشداری جدی برای سرمایه‌گذاران است که میان «وعده رشد» و «واقعیت ترازنامه» تمایز قائل شوند؛ چرا که بازار در بلندمدت نه به بزرگی اعداد و هیجان داستان‌ها، بلکه به توان شرکت‌ها در تبدیل هزینه‌های سنگین امروز به جریان نقدی پایدار فردا پاداش می‌دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا بر مناسب بودن نرخ بهره فعلی و حفظ هدف تورمی ۲ درصدی تأکید کرد

تیف مک‌لم، رئیس بانک مرکزی کانادا، در تازه‌ترین اظهارات خود با دفاع از سیاست‌های فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشم‌انداز اقتصادی، واکنش لازم را نشان دهد. مک‌لم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبل‌کوین کانادایی در آینده باید یک‌به‌یک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط دارایی‌های نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آن‌ها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبل‌کوین‌ها به «پول خوب» و قابل‌اعتمادی مانند اسکناس یا سپرده‌های بانکی است؛ از این‌رو صادرکنندگان باید دارای تاب‌آوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفاف‌سازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبل‌کوین‌ها در سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک آمریکا: حباب احتمالی AI بزرگ‌ترین ریسک بازار است

نظرسنجی دسامبر بانک آمریکا نشان می‌دهد سرمایه‌گذاران جهانی در بالاترین سطح خوش‌بینی سه‌سال‌ونیم اخیر قرار دارند؛ خوش‌بینی‌ای که از انتظارات اقتصاد داغ و سیاست‌های حمایتی تغذیه می‌شود. طبق این گزارش، سطح نقدینگی مدیران صندوق به ۳.۳ درصد سقوط کرده که پایین‌ترین میزان ثبت‌شده است، در حالی که وزن‌دهی به سهام و کالاها به بالاترین سطح از سال ۲۰۲۲ رسیده است. شاخص Bull & Bear نیز با قرار گرفتن در سطح ۷.۹ به محدوده نزدیک به «سیگنال فروش» رسیده و نشان می‌دهد موقعیت‌گیری فعلی می‌تواند مانعی جدی برای رشد دارایی‌های ریسکی باشد. در بخش ریسک‌ها، حباب احتمالی هوش مصنوعی بزرگ‌ترین نگرانی سرمایه‌گذاران است و پس از آن افزایش بی‌ثبات بازده اوراق قرار دارد. در میان معاملات شلوغ، «لانگ مگنیفیسنت ۷» با اختلاف در صدر قرار گرفته و «لانگ طلا» جایگاه دوم را به خود اختصاص داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوراکل تأیید کرد که پروژه‌های مشترک با OpenAI بدون هیچ‌گونه تأخیری طبق برنامه پیش می‌روند

اوراکل اعلام کرده است که انتخاب سایت‌ها و زمان‌بندی‌های تحویل پس از اجرای توافق‌نامه، در هماهنگی نزدیک با OpenAI و به‌صورت توافق مشترک تعیین شده‌اند. بر اساس بیانیه این شرکت، هیچ‌گونه تأخیری در آماده‌سازی سایت‌های مورد نیاز برای عمل به تعهدات قراردادی وجود نداشته و تمامی نقاط عطف پروژه طبق برنامه باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاخیر در تحویل برخی دیتاسنترهای اوراکل برای OpenAI؛ زمان‌بندی به ۲۰۲۸ موکول شد

بر اساس گفته منابع آگاه، اوراکل زمان تکمیل بخشی از دیتاسنترهایی را که برای OpenAI توسعه می‌دهد از سال ۲۰۲۷ به ۲۰۲۸ موکول کرده است. این تاخیرها عمدتاً ناشی از کمبود نیروی کار و محدودیت‌های تأمین مواد و تجهیزات عنوان شده است. اوراکل از تابستان امسال در چارچوب قراردادی حدود ۳۰۰ میلیارد دلاری متعهد شده توان پردازشی موردنیاز برای آموزش و اجرای مدل‌های هوش مصنوعی OpenAI را فراهم کند. با وجود این وقفه‌ها، منابع تأکید دارند که ابعاد و سرعت اجرای پروژه‌ها در آمریکا همچنان بسیار بلندپروازانه است و این سایت‌ها قرار است در زمره بزرگ‌ترین دیتاسنترهای جهان قرار بگیرند. اوراکل و OpenAI تاکنون از اظهار نظر رسمی درباره این تغییر زمان‌بندی خودداری کرده‌اند. با این حال، کلی مگویرک، مدیرعامل مشترک اوراکل، در تماس تلفنی اخیر با تحلیلگران اعلام کرد که اهداف این شرکت برای توسعه ظرفیت جهانی «بلندپروازانه اما دست‌یافتنی» است. به گفته او، اولین دیتاسنتر اوراکل برای OpenAI در ابیلین تگزاس طبق برنامه پیش می‌رود و تاکنون بیش از ۹۶ هزار تراشه انویدیا به این سایت تحویل داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج برادکام و کاستکو؛ استعفای مدیرعامل لولولمون – چه چیزی بازارها را حرکت می‌دهد

معاملات آتی شاخص‌های اصلی سهام آمریکا نشان‌دهنده شروعی ترکیبی در آخرین روز هفته معاملاتی است. سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت؛ زیرا به‌روزرسانی این شرکت نیمه‌رسانا نگرانی‌های تازه‌ای درباره جهش سرمایه‌گذاری در هوش مصنوعی ایجاد کرد. نتایج مالی کاستکو فراتر از پیش‌بینی‌ها بود و تقاضای قوی برای کالاهای ارزان‌تر در میان آمریکایی‌های محتاط پیش از فصل خرید تعطیلات را نشان داد. شرکت لولولمون خبر از کناره‌گیری مدیرعامل خود داد، در حالی که گزارش‌ها حاکی از آن است که بنیان‌گذار جداشده شرکت در حال بررسی راه‌اندازی یک نبرد نیابتی (proxy fight) است. قیمت نفت نیز با نگرانی‌های ناشی از احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا افزایش یافت. ۱. معاملات آتی ترکیبی معاملات آتی سهام آمریکا روز جمعه در نزدیکی سطح ثابت نوسان داشت و نشان‌دهنده پایانی آرام برای هفته‌ای بود که تصمیمات کلیدی نرخ بهره بانک‌های مرکزی و گزارش‌های مهم بخش هوش مصنوعی را در بر داشت. تا ساعت ۰۲:۰۰ به وقت شرق آمریکا (۰۷:۰۰ GMT)، قرارداد آتی داو جونز ۱۰۵ واحد یا ۰.۲٪ رشد کرد، معاملات آتی S&P 500 تقریباً بدون تغییر بود و معاملات آتی نزدک ۱۰۰ با افت ۳۶ واحد یا ۰.۱٪ مواجه شد. هر دو شاخص S&P 500 و داو جونز روز پنج‌شنبه در بالاترین سطح تاریخی بسته شدند؛ این رشد ناشی از به‌روزرسانی سیاست فدرال رزرو بود که بسیاری آن را متعادل‌تر و کمتر انقباضی نسبت به انتظار اولیه دانستند. تحلیلگران Vital Knowledge گفتند که جروم پاول، رئیس فدرال رزرو، با این تصمیم چراغ سبزی برای رالی پایان سال بازار سهام نشان داده است. با این حال، چشم‌انداز مالی ضعیف شرکت اوراکل، غول رایانش ابری، سنتیمنت بازار را تضعیف کرد و نگرانی‌ها درباره پایداری و سودآوری نهایی رونق هوش مصنوعی را تشدید نمود. سهام اوراکل بیش از ۱۰٪ سقوط کرد، اوراق قرضه شرکت فروخته شد و قراردادهای CDS برای پوشش ریسک نکول خریداری شد که نشان‌دهنده نگرانی‌ها درباره جاه‌طلبی‌های مبتنی بر بدهی این شرکت در حوزه هوش مصنوعی است. این چشم‌انداز منفی باعث شد شاخص نزدک کامپوزیت ۶۰.۳۰ واحد یا ۰.۲۵٪ افت کند. ۲. هشدار برادکام درباره تأثیر درآمدهای AI بر حاشیه سود سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت. این غول نیمه‌رسانا و رقیب انویدیا اعلام کرد که حاشیه سود آن به دلیل اثر رقیق‌کننده درآمدهای هوش مصنوعی کاهش خواهد یافت. مدیرعامل شرکت، هاک تان، گفت که حجم سفارش‌های معوق برادکام اکنون به ۷۳ میلیارد دلار رسیده و انتظار دارد طی یک سال و نیم آینده آن‌ها را تحویل دهد. با این حال، سرمایه‌گذاری‌های عظیم در حوزه AI می‌تواند فشار زیادی بر حاشیه سود وارد کند. مدیر مالی شرکت، کریستن اسپیرز، تأیید کرد که حاشیه سود ناخالص تلفیقی در سه‌ماهه اول حدود ۱۰۰ نقطه پایه کاهش خواهد یافت. پیش‌بینی می‌شود ارائه‌دهندگان بزرگ خدمات ابری آمریکا در سال جاری بیش از ۴۰۰ میلیارد دلار برای ساخت مراکز داده پیشرفته جهت پشتیبانی از مدل‌های هوش مصنوعی مانند ChatGPT و Gemini هزینه کنند. اما شواهد کمی وجود دارد که این هزینه‌ها منجر به افزایش بهره‌وری یا سودآوری ملموس شده باشد و همین امر هشدارهایی درباره شکل‌گیری حباب احتمالی AI ایجاد کرده است. ۳. نتایج کاستکو فراتر از انتظارات سهام کاستکو در معاملات پس از ساعات رسمی اندکی کاهش یافت، هرچند این خرده‌فروش عمده‌فروشی نتایج مالی سه‌ماهه اول خود را بالاتر از پیش‌بینی‌ها اعلام کرد. فروش فروشگاه‌های مشابه (بدون احتساب سوخت) در سه‌ماهه منتهی به ۲۳ نوامبر ۶.۴٪ افزایش یافت، در حالی که انتظار تحلیلگران ۵.۸۲٪ بود. همکاری کاستکو با Instacart در آمریکا و UberEats و DoorDash در بازارهای خارجی نیز به رشد کمک کرد. این نتایج مشابه عملکرد قوی رقبایی مانند والمارت، Dollar Tree و Dollar General است و نشان می‌دهد مصرف‌کنندگان آمریکایی در شرایط اقتصادی نامطمئن، بازار کار ضعیف و تورم بالا به دنبال خرید ارزان‌تر هستند. ۴. استعفای مدیرعامل لولولمون سهام لولولمون پس از اعلام کناره‌گیری مدیرعامل کالوین مک‌دونالد و افزایش پیش‌بینی سود سالانه بیش از ۱۰٪ رشد کرد. مک‌دونالد قرار است در ژانویه بدون جایگزین فوری شرکت را ترک کند و پس از هفت سال مدیریت، تنها تا مارس به‌عنوان مشاور ارشد باقی خواهد ماند. گزارش‌ها حاکی از آن است که بنیان‌گذار شرکت، چیپ ویلسون، در حال بررسی راه‌اندازی یک نبرد نیابتی است. بخشی از انگیزه ویلسون ناشی از نارضایتی از استراتژی بازاریابی شرکت عنوان شده است. ۵. افزایش قیمت نفت به دلیل نگرانی‌های عرضه ونزوئلا قیمت نفت روز جمعه افزایش یافت زیرا احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا نگرانی‌ها درباره عرضه را تشدید کرد. بهای آتی نفت برنت ۰.۵٪ رشد کرد و به ۶۱.۵۶ دلار در هر بشکه رسید و نفت خام WTI نیز ۰.۵٪ افزایش یافت و به ۵۷.۹۰ دلار در هر بشکه رسید. با این حال، هر دو شاخص در مسیر کاهش هفتگی قرار دارند؛ زیرا احتمال توافق صلح میان روسیه و اوکراین می‌تواند عرضه نفت روسیه را به بازار جهانی افزایش دهد. منبع: اینوستینگ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت سهام فناوری با تشدید نگرانی‌ها از حباب هوش مصنوعی؛ اوراکل جرقه ریزش را زد

سهام شرکت‌های بزرگ فناوری روز پنجشنبه تحت فشار قرار گرفت، زیرا برنامه اوراکل برای افزایش قابل‌توجه سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی دوباره نگرانی‌ها درباره حباب قیمتی در این حوزه را زنده کرد. S&P 500 اندکی پایین آمد و نزدک تا ۱.۶٪ افت کرد. سهام اوراکل پس از اعلام رشد کمتر از انتظار در فروش ابری و افزایش ۱۵ میلیارد دلاری برنامه سرمایه‌گذاری ۲۰۲۶ به ۵۰ میلیارد دلار، بیش از ۱۰ درصد سقوط کرد. این ضعف به سایر نمادهای هوش مصنوعی نیز سرایت کرد؛ انویدیا حدود ۳.۳٪ افت کرد و بیت‌کوین نیز با کاهش بیش از ۲ درصد به زیر ۹۰ هزار دلار رسید. بازار اکنون نسبت به ارزش‌گذاری‌های بالا و بازده نامطمئن سرمایه‌گذاری‌های سنگین در AI محتاط‌تر شده است. سرمایه‌گذاران منتظر گزارش مالی Broadcom هستند؛ شرکتی که سهامش از ماه آوریل بیش از دو برابر شده و انتظار می‌رود عملکردی مطابق یا کمی بهتر از پیش‌بینی‌ها ارائه دهد. این ضعف در حالی رخ داد که بازار سهام روز قبل پس از کاهش نرخ بهره فدرال‌رزرو و چشم‌انداز نسبتاً مثبت پاول تا آستانه رکورد تاریخی پیش رفته بود. بازدهی اوراق ۱۰ساله آمریکا پس از کاهش نرخ و افزایش خرید اوراق کوتاه‌مدت، در محدوده ۴.۱۲٪ ثابت ماند. فدرال‌رزرو همچنین برآورد رشد ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد و انتظار دارد تورم سال آینده به ۲.۴٪ کاهش یابد. در کالاها، نفت همراه با افت ریسک‌پذیری کاهش یافت و نقره رکورد تاریخی خود را بالاتر برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار، اوراکل را پس از گزارش مالی تنبیه کرد

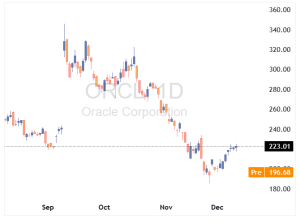
بر اساس داده‌های معاملاتی، سهام Oracle (ORCL) در واکنش به گزارش درآمدزایی شب گذشته، در معاملات پیش از بازار امروز (Pre-market) از سطح پایانی حدود 223 دلار به 196.68 دلار سقوط کرده است. این کاهش معادل حدود 11.8٪ افت نسبت به قیمت پایانی روز قبل محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: بهبود بازار کار امیدبخش است؛ درباره احتمال افزایش نرخ در ۲۰۲۶ اظهار نظر نمی‌کنم

تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانه‌ای دلگرم‌کننده است، هرچند کسب‌وکارها همچنان در زمینه استخدام و برنامه‌های سرمایه‌گذاری احتیاط به خرج می‌دهند. داده‌های اخیر اشتغال تغییری در چشم‌انداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها می‌توانند مطمئن باشند بانک مرکزی تصمیمات خود را گام‌به‌گام و بر اساس داده‌ها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمت‌گذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیف مکلم: نرخ فعلی برای مهار تورم و عبور از شوک تجاری مناسب است

تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود بار دیگر تأکید کرد که نرخ بهره ۲.۲۵ درصدی فعلی در شرایط کنونی، مناسب‌ترین سطح برای حفظ ثبات قیمتی و هدایت اقتصاد در عبور از شوک تجاری آمریکا است. به گفته او، کانادا نه با یک چرخه معمولی ضعف اقتصادی، بلکه با یک گذار ساختاری روبه‌رو است که ماهیت آن، سیاست‌گذاری پولی را پیچیده‌تر کرده است. سه پیام اصلی مکلم تأثیرات شدید تعرفه‌های آمریکا او تصریح کرد که تعرفه‌های سنگین آمریکا بر بخش‌هایی چون خودرو، فولاد، آلومینیوم و چوب‌بری، فشار قابل‌توجهی بر برخی صنایع وارد کرده، اما کل اقتصاد مقاوم‌تر از حد انتظار عمل کرده است. تورم مهار شده و نزدیک هدف تورم سرفصل بیش از یک سال است در حوالی ۲ درصد نوسان می‌کند و شاخص‌های هسته بین ۲.۵ تا ۳ درصد قرار دارند. مکلم گفت که تورم مطابق انتظار در حال حرکت است و فعلاً نشانه‌ای از انحراف پایدار از هدف دیده نمی‌شود. نرخ فعلی، تعادلی میان حمایت و مهار تورم با توجه به تعادل ریسک‌ها، شورای حکام معتقد است نرخ فعلی در پایین محدوده نرخ خنثی قرار دارد؛ سطحی که از یکسو به اقتصاد برای تطبیق با شوک تجاری کمک می‌کند و از سوی دیگر مانع از انحراف تورم می‌شود. اقتصاد: مقاوم اما نامتوازن مکلم توضیح داد که بازبینی داده‌های گذشته نشان می‌دهد اقتصاد در ابتدای ۲۰۲۵ قوی‌تر از برآوردهای اولیه بوده است؛ همین موضوع بخشی از مقاومت فعلی را توضیح می‌دهد. با این حال، تصویر فعلی ناهمگون است: رشد ۲.۶ درصدی Q3 عمدتاً ناشی از نوسانات تجاری بوده و نه قدرت تقاضای داخلی؛ تقاضای نهایی داخلی تقریباً بدون تغییر مانده؛ انتظار می‌رود رشد Q4 ضعیف باشد و به تدریج در ۲۰۲۶ بهبود یابد. بازار کار: بهبود تدریجی با آسیب‌های بخشی در سه ماه اخیر اشتغال افزایش یافته و نرخ بیکاری به ۶.۵٪ کاهش یافته است. با این حال، بخش‌های حساس به تجارت همچنان آسیب‌پذیرند و نظرسنجی‌ها نشان می‌دهد تمایل بنگاه‌ها به استخدام در سطح پایینی قرار دارد. تورم: در مسیر هدف، با نوسانات موقتی بانک مرکزی انتظار دارد تورم، با وجود برخی نوسانات کوتاه‌مدت ناشی از اثرات بازگشتی تعطیلی مالیاتی سال گذشته، نزدیک هدف ۲ درصد باقی بماند. تورم زیربنایی نیز حدود ۲.۵٪ برآورد می‌شود و وجود ظرفیت خالی در اقتصاد از افزایش دوباره تورم جلوگیری می‌کند. نقش سیاست مالی و ریسک‌های خارجی مکلم اشاره کرد که سیاست مالی طی سال‌های آینده با افزایش بودجه دفاعی و مشوق‌های سرمایه‌گذاری رشد اقتصادی را تقویت خواهد کرد. این آثار در دورنمای ژانویه لحاظ می‌شود. با این حال، ریسک‌های محیطی بالا باقی مانده‌اند: تنش‌های تجاری با آمریکا، بازبینی پیش‌روی توافق CUSMA، و نوسانات شدید در جریان تجارت، همگی ارزیابی دقیق مسیر اقتصاد را دشوار می‌کنند. پیام کلیدی مکلم او تأکید کرد: «کانادا تنها یک دوره ضعف چرخه‌ای را پشت سر نمی‌گذارد؛ ما در حال گذار از یک شوک ساختاری تجاری هستیم. سیاست پولی نمی‌تواند ظرفیت از دست رفته را بازگرداند، اما تا زمانی که تورم مهار شده باقی بماند، می‌تواند کمک کند اقتصاد با این تغییر تطبیق پیدا کند.» به این ترتیب، بانک مرکزی کانادا نه عجله‌ای برای کاهش دوباره نرخ دارد و نه گرایشی به انقباض بیشتر؛ مسیری میانه و محتاطانه که با عدم‌قطعیت‌های فعلی کاملاً همخوان است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صورتجلسه بانک مرکزی کانادا: تثبیت نرخ بهره در کانادا؛ سیاست محتاطانه در سایه عدم‌قطعیت جهانی

بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخ‌ها از تابستان ۲۰۲۴ و عقب‌نشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقام‌های پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاست‌های حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم می‌کند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایه‌گذاری در حوزه هوش مصنوعی تاب‌آوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد می‌کند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سه‌ماهه سوم چشمگیر بود، اما بانک مرکزی به‌روشنی توضیح می‌دهد که این جهش بیشتر انعکاس‌دهنده نوسانات تجاری است و نه نشانه‌ای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار می‌رود رشد اقتصادی در سه‌ماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانه‌هایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخش‌های وابسته به تجارت خارجی همچنان با فشار روبه‌رو هستند و برنامه‌های استخدامی شرکت‌ها بهبود محسوسی را نشان نمی‌دهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه می‌دهد. شاخص قیمت مصرف‌کننده در سطح ۲.۲ درصد قرار دارد و شاخص‌های هسته بین ۲.۵ تا ۳ درصد در نوسان‌اند. ارزیابی مقام‌های پولی نشان می‌دهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاه‌مدت به‌دلیل اثرات حذف تخفیف مالیاتی GST/HST، داده‌ها می‌توانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه می‌دهد با شوک‌های تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمی‌گردد؛ زمانی که بانک مرکزی نرخ را یک‌چهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایه‌گذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی می‌شود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفت‌ارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله می‌شد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابل‌توجهی در رفتار معامله‌گران مشاهده نشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آینده دلار آمریکا در دست فدرال رزرو و نظرات مخالفان است

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاست‌گذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار می‌شود. انتظار می‌رود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخ‌های بهره کوتاه‌مدت در آمریکا و دلار را به سمت بالا متمایل می‌کند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیش‌بینی کرده‌اند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطه‌ای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمت‌گذاری شده است. تمرکز اصلی بر روی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را می‌دهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر می‌رسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمت‌گذاری کرده‌اند. همچنین، توجه‌ها به پیش‌بینی‌های رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیش‌بینی‌های تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیش‌بینی‌های نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسک‌ها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیم‌گیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفته‌ای قرار داریم که سرمایه‌گذاران در حال ارزیابی مجدد سیاست‌های پولی هاوکیش بانک‌های مرکزی جهانی هستند. در حالی که همه این موارد به نظر می‌رسد که به نفع دلار است، اما این موارد به طور وسیع پیش‌بینی شده است. شاید تعجب‌آور باشد که بازار نرخ‌ها هنوز چنین کاهش‌های زیادی را قیمت‌گذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که می‌تواند چشم‌انداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیه‌های امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانه‌داری بیش از آنچه که برای حفظ سررسید موجود نیاز است، می‌تواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز می‌تواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار داده‌های ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان می‌دهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاست‌ها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخ‌های بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاه‌مدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیش‌بینی می‌شود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسک‌های مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کرده‌اند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از دارایی‌های روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتش‌بس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتش‌بس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانه‌ای از این موضوع در داده‌های جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وام‌های اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخ‌ها را افزایش دهد امروز بانک کانادا جلسه‌ای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار می‌رود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار می‌شود که تغییرات هاوکیش در سیاست‌های پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمت‌گذاری کرده‌اند. در گزارش سیاست‌های پولی سپتامبر، بانک کانادا یکی از نگاه‌های کسل‌کننده‌تر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاست‌گذاران خواهد شد. حتی اگر سیاست‌های مالی حمایتی دولت وجود داشته باشد، افزایش نرخ‌های بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر می‌رسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر می‌رسد که ریسک‌های نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

احتمال کاهش نرخ بهره و افزایش خرید اوراق خزانه توسط فدرال رزرو

انتظار می‌رود فدرال رزرو روز چهارشنبه نرخ بهره را به ۳.۵۰٪ تا ۳.۷۵٪ کاهش دهد. بانک آمریکا پیش‌بینی می‌کند که حرکت بیشتری نیز انجام شود: حدود ۴۵ میلیارد دلار خرید ماهانه اوراق خزانه کوتاه‌مدت برای حفظ ذخایر بانکی و جلوگیری از مشکلات نقدینگی. با در نظر گرفتن سرمایه‌گذاری مجدد در اوراق بهادار با پشتوانه رهنی (MBS)، مجموع خرید اوراق می‌تواند به حدود ۶۰ میلیارد دلار در ماه برسد. این خریدها که به نام «خریدهای مدیریت ذخایر» شناخته می‌شوند، تسهیل کمی (QE) نیستند—هدف آن‌ها حفظ عملکرد بازارهای پولی است، نه تحریک وام‌دهی. اگرچه منتقدان ممکن است آن را به عنوان چاپ پول ببینند، اما این اقدام می‌تواند در بحبوحه افزایش انتشار اوراق خزانه و نگرانی‌ها درباره محدودیت نقدینگی، اطمینان‌بخش بازارها باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص ترس اعتباری اوراکل به بالاترین سطح از ۲۰۰۹ رسیده است

شاخص ترس اعتباری اوراکل به بالاترین سطح از سال ۲۰۰۹ رسیده است، دلیل اصلی نگرانی‌ها، شکل‌گیری حباب هوش مصنوعی عنوان شده است. این افزایش نشان‌دهنده نگرانی سرمایه‌گذاران نسبت به ریسک‌های مالی و فشار ناشی از سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی است. اوراکل که یکی از بازیگران اصلی در بازار نرم‌افزار و زیرساخت‌های ابری است، اکنون با چالش اعتماد سرمایه‌گذاران روبه‌رو شده و شاخص‌های اعتباری آن به سطحی رسیده‌اند که از زمان بحران مالی جهانی مشاهده نشده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مهم‌ترین گزارش‌های درآمدی هفته ۸ تا ۱۲ دسامبر

چهارشنبه حساس‌ترین روز هفته خواهد بود؛ شرکت‌های بزرگ فناوری مانند Oracle، Adobe و Synopsys گزارش‌های خود را پس از بسته شدن بازار منتشر خواهند کرد. شرکت GameStop که همیشه توجه رسانه‌ها را به خود جلب می‌کند، سه‌شنبه بعد از ظهر گزارش خواهد داد. شرکت‌های Broadcom، Costco و Lululemon نیز در روز پنج‌شنبه بعد از بازار، عملکرد مالی خود را اعلام خواهند کرد؛ این سه شرکت می‌توانند بر شاخص‌های خرده‌فروشی و نیمه‌هادی تأثیرگذار باشند. حضور شرکت‌هایی مانند Manchester United و RH نشان‌دهنده تنوع بالای صنایع در این هفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک آمریکا: نفت جهش خواهد کرد

بانک آمریکا پیش‌بینی کرده است که معامله متضاد ( معامله برخلاف جریان غالب بازار) بزرگ سال ۲۰۲۶ در بخش کالاها خواهد بود. مایکل هارتنت، استراتژیست ارشد سرمایه‌گذاری این بانک، اعلام کرد که نمودار همه کالاها می‌تواند شبیه طلا شود؛ چرا که قیمت طلا از ابتدای سال تاکنون ۶۰ درصد رشد کرده است. او در یادداشت اخیر خود تأکید کرد که بخش انرژی، به‌ویژه نفت، بهترین معامله متضاد سال ۲۰۲۶ خواهد بود. هارتنت با نادیده گرفتن هیجان فعلی بازار فناوری، به سمت بخش‌های تضعیف‌شده حرکت کرده و معتقد است که شرایط کلان اقتصادی در حال تغییر به نفع کالاهاست. به گفته او، سیاست‌های اقتصادی دولت ترامپ اقتصاد را در وضعیت داغ نگه خواهد داشت و این موضوع می‌تواند به رشد شدید قیمت‌ها در بخش انرژی منجر شود. پیش‌بینی می‌شود که افزایش ۶۰ درصدی قیمت نفت در سال ۲۰۲۶، بهای نفت خام WTI را به ۹۶ دلار در هر بشکه برساند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سرمایه‌گذاران ترجیحات ریسک خود را تغییر دادند

گزارش بانک آمریکا نشان می‌دهد که صندوق‌های رمزارزی در هفته منتهی به چهارشنبه با خروج ۲.۲ میلیارد دلار سرمایه مواجه شدند؛ دومین رکورد بزرگ در تاریخ این بازار. در مقابل، اوراق خزانه‌داری آمریکا شاهد ورود ۸.۸ میلیارد دلار سرمایه بودند که بزرگ‌ترین جریان ورودی از ماه آوریل محسوب می‌شود. همچنین، سهام فناوری در مسیر ثبت رکورد ورود ۷۵ میلیارد دلار سرمایه در سال جاری قرار دارند. این تغییرات نشان‌دهنده جابه‌جایی سرمایه‌گذاران میان بازارهای پرریسک و بازارهای امن‌تر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر