TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قمار ۶۴۵ میلیارد دلاری روی هوش مصنوعی؛ آیا بورس جهانی در سال ۲۰۲۶ با یک حباب جدید روبروست؟

در یک نگاه سرمایه‌گذاری ۶۴۵ میلیارد دلاری: پیش‌بینی مجموع مخارج غول‌های فناوری در زیرساخت‌های AI برای سال ۲۰۲۶. رشد ۶۵ درصدی درآمد انویدیا: انتظار بازار برای گزارش مالی هفته آینده (۲۵ فوریه) که می‌تواند قیمت سهم را به بالای ۲۰۰ دلار برساند. تضاد در سودآوری: افت ارزش سهام آمازون و آلفابت پس از اعلام هزینه‌های سنگین، در مقابل رشد خیره‌کننده متا و انویدیا. فاز بلوغ AI: حرکت از مرحله «ایمان به تکنولوژی» به مرحله «ارزیابی کارایی عملیاتی» در سال ۲۰۲۶. در حالی که غول‌های فناوری مثل آمازون و متا با بودجه‌های صدها میلیارد دلاری در حال رقابت برای ساخت زیرساخت‌های عظیم هستند، سرمایه‌گذاران با وسواس بیشتری به دنبال این هستند که ببینند این هزینه‌های نجومی چه زمانی به سود خالص تبدیل می‌شود. نبرد بودجه‌های نجومی؛ قمار بزرگ آمازون و مایکروسافت در سال ۲۰۲۶، چهار شرکت بزرگ فناوری (آمازون، گوگل، متا و مایکروسافت) مجموعاً ۶۴۵ میلیارد دلار برای توسعه هوش مصنوعی بودجه کنار گذاشته‌اند که نسبت به سال گذشته ۶۰٪ افزایش یافته است. اما بازار همیشه با لبخند به این اعداد نگاه نمی‌کند. به محض اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری آمازون، ارزش سهام این شرکت شاهد افت بود. این رفتار نشان‌دهنده یک «فاز بازنگری ارزش‌گذاری» است؛ یعنی سرمایه‌گذاران نگران هستند که این هزینه‌ها بیش از حد سریع افزایش یابد و حاشیه سود شرکت‌ها را در کوتاه‌مدت کاهش دهد. انویدیا؛ سمبل هوش مصنوعی در برابر آزمون جدید انویدیا همچنان به عنوان رهبر بورس وال‌استریت شناخته می‌شود. در حالی که بسیاری از شرکت‌های نرم‌افزاری به دلیل ظهور ابزارهای خودکار با فشار فروش مواجه شده‌اند، انویدیا به دلیل نیاز بی‌پایان بازار به تراشه‌های پیشرفته، مسیر صعودی خود را حفظ کرده است. بازار اکنون در «فاز انتظار محتاطانه» برای گزارش مالی ۲۵ فوریه است. تحلیلگران معتقدند اگر انویدیا بتواند پیش‌بینی سود ۱۱۰ میلیارد دلاری را محقق کند، بار دیگر ثابت خواهد کرد که بازار AI هنوز دچار «حباب» نشده است. از هیجان تا بهره‌وری؛ تغییر جهت در سال ۲۰۲۶ در سال‌های ۲۰۲۴ و ۲۰۲۵، صرفاً نام بردن از هوش مصنوعی باعث رشد سهام می‌شد، اما در سال ۲۰۲۶، بازار به دنبال «کاربردهای واقعی» است. شرکت‌هایی که توانسته‌اند AI را در زنجیره تأمین و خدمات مشتریان (مثل الگوریتم‌های جدید آمازون با نرخ خرید ۴۲٪) پیاده‌سازی کنند، در حال جدا کردن مسیر خود از شرکت‌هایی هستند که فقط هزینه می‌کنند. این پدیده باعث «توزیع نامتوازن دارایی‌ها» شده است؛ یعنی برخی سهام رشد می‌کنند در حالی که بقیه بازار ممکن است درجا بزند. ✔️ بیشتر بخوانید: سه سهم با کاتالیزورهای قدرتمند؛ آیا این نمادها در ۲۰۲۶ بازار را شکست می‌دهند؟ جمع‌بندی استراتژیک این گزارش بر پایه گزارش‌های تحلیلی موسسات مالی بزرگ (مانند Goldman Sachs، Morgan Stanley و تحلیل‌های Bloomberg) و بازخوانی یوتوتایمز تنظیم شده است. در حال حاضر بازار هوش مصنوعی در فاز «بلوغ و آزمون سودآوری» قرار دارد. روند فعلی: سرمایه‌گذاران از شرکت‌ها می‌خواهند نشان دهند که دلارهای خرج شده چگونه به درآمد تبدیل می‌شوند. نکته کلیدی: هفته آینده (۲۵ فوریه) با انتشار گزارش انویدیا، مشخص خواهد شد که آیا این روند صعودی ادامه می‌یابد یا بازار نیاز به یک اصلاح قیمتی عمیق‌تر دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تله هوش مصنوعی برای خرس‌های بازار؛ بازیابی انویدیا و اپل ورق وال‌استریت را برگرداند

در یک نگاه شاخص S&P 500 در معاملات شبانه تا ۱٪ افت کرد اما در پایان روز با رشد ۰.۱٪ بسته شد. فاصله شاخص با سقف تاریخی جدید کمتر از ۳٪ است. سطح حمایتی مهم: میانگین متحرک ۱۰۰ روزه در محدوده ۶۸۱۴ واحد. سهام اپل و انویدیا نقش کلیدی در حفظ تعادل تکنولوژی داشتند. شاخص S&P 500 در هفته‌های اخیر با وجود فشارهای ناشی از افت سهام حوزه هوش مصنوعی و نرم‌افزار، همچنان مقاومت نشان داده و از سطح‌های کلیدی پایین‌تر عبور نکرده است. این رفتار نشان‌دهنده حضور فعال خریداران در اصلاح‌های قیمتی است. رفتار شاخص در برابر فشار فروش بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، شاخص S&P 500 در روز گذشته ابتدا تا ۱٪ افت کرد اما در پایان معاملات با رشد جزئی ۰.۱٪ بسته شد. این رفتار نشان‌دهنده مقاومت بازار در برابر فشارهای اخیر است؛ به‌ویژه در شرایطی که نگرانی‌ها درباره سهام حوزه هوش مصنوعی و نرم‌افزار افزایش یافته‌اند. نقش خریداران در اصلاح‌های قیمتی در دو هفته گذشته، شاخص بارها سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده اما هر بار خریداران موفق به حفظ آن شده‌اند. این سطح که اکنون در محدوده ۶۸۱۴ واحد قرار دارد، از ماه مه سال گذشته تاکنون حفظ شده و به‌عنوان کف کلیدی بازار شناخته می‌شود. در معاملات اخیر، سهام اپل با رشد ملایم و انویدیا با بازیابی جزئی، نقش مهمی در حفظ تعادل بخش تکنولوژی ایفا کردند. بخش مالی نیز عملکردی نسبتاً باثبات داشت. چشم‌انداز کوتاه‌مدت بازار با وجود نوسانات اخیر، شاخص S&P 500 تنها کمتر از ۳٪ با سقف تاریخی جدید فاصله دارد. این موضوع نشان می‌دهد که بازار هنوز در فاز «آزمون اعتماد» قرار دارد و با چند روز معاملاتی مثبت می‌تواند رکورد جدیدی ثبت کند. با این حال، تحلیلگران هشدار می‌دهند که شکست سطح میانگین ۱۰۰ روزه می‌تواند منجر به تغییر روند و آغاز فشار فروش گسترده‌تر شود؛ به‌ویژه در شرایطی که بازار در حال بازنگری ارزش‌گذاری سهام تکنولوژی و چشم‌انداز هوش مصنوعی است. جمع‌بندی استراتژیک تا زمانی که سطح حمایتی ۶۸۱۴ حفظ شود، بازار می‌تواند به‌سمت سقف‌های جدید حرکت کند. اما معامله‌گران باید با دقت رفتار قیمت در برابر این سطح را زیر نظر داشته باشند؛ زیرا شکست آن می‌تواند سیگنال تغییر روند باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آنتروپیک تا ۲۰۲۹ بیش از ۸۰ میلیارد دلار به آمازون، گوگل و مایکروسافت می‌پردازد

بر اساس گزارش وب‌سایت The Information، شرکت هوش مصنوعی Anthropic انتظار دارد تا سال ۲۰۲۹ بیش از ۸۰ میلیارد دلار به سه غول فناوری — آمازون، گوگل و مایکروسافت — برای استفاده از سرورهای ابری آن‌ها پرداخت کند. این هزینه‌ها مربوط به اجرای مدل هوش مصنوعی این شرکت، Claude، روی زیرساخت‌های ابری این شرکت‌هاست؛ زیرساختی که برای پردازش مدل‌های بزرگ هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خیز اپل برای شکست یوتیوب و اسپاتیفای؛ پادکست‌های ویدیویی متحول می‌شوند

در یک نگاه اپل اعلام کرد که از بهار امسال، تجربه یکپارچه پادکست‌های ویدیویی را به اپلیکیشن Apple Podcasts می‌آورد. کاربران می‌توانند به صورت یکپارچه بین «گوش دادن» و «تماشا کردن» جابجا شوند و از قابلیت تصویر-در-تصویر استفاده کنند. این به‌روزرسانی شامل پشتیبانی از استریم HLS و درج تبلیغات ویدیویی پویا برای درآمدزایی سازندگان است. اعلام جنگ اپل به غول‌های استریمینگ اپل (Apple) روز دوشنبه از یک تغییر استراتژیک بزرگ پرده برداشت: اضافه کردن تجربه یکپارچه پادکست ویدیویی به پلتفرم محبوب خود در بهار پیش‌رو. این حرکت جسورانه، اپل پادکست را مستقیماً در برابر رقبای قدرتمندی همچون اسپاتیفای، یوتیوب و حتی نتفلیکس قرار می‌دهد که همگی اخیراً تمرکز زیادی بر محتوای ویدیویی داشته‌اند. تحلیلگران معتقدند که این اقدام پاسخی به تغییر ذائقه مخاطبان است؛ چرا که طبق آمار ادیسون ریسرچ، حدود ۳۷ درصد از افراد بالای ۱۲ سال ماهانه پادکست‌های ویدیویی تماشا می‌کنند. ویژگی‌های جدید چیست؟ در نسخه جدید، کاربران می‌توانند بدون وقفه بین حالت صوتی و تصویری یک برنامه سوییچ کنند. همچنین قابلیت‌های محبوبی مثل «تصویر در تصویر» (PiP) و دانلود ویدیوها برای تماشای آفلاین نیز اضافه شده است. ادی کیو، معاون ارشد خدمات اپل، گفت: «با آوردن تجربه ویدیویی پیشرو به اپل پادکست، ما کنترل کامل محتوا و کسب‌وکار را به سازندگان می‌دهیم و گوش دادن یا تماشای پادکست را برای مخاطبان آسان‌تر می‌کنیم.» https://youtu.be/D_tSKA_7r1c فناوری پشت پرده: HLS و تبلیغات پویا اگرچه اپل از سال ۲۰۰۵ از ویدیو پشتیبانی می‌کرد، اما این فایل‌ها جدا از نسخه صوتی بودند. آپدیت جدید از پروتکل استریمینگ HLS پشتیبانی می‌کند که امکان پخش تطبیقی و کنترل‌های بیشتر را فراهم می‌سازد. مهم‌تر از همه، این فرمت جدید امکان «درج تبلیغات ویدیویی پویا» را فراهم می‌کند. اپل اعلام کرده که هزینه‌ای از سازندگان یا میزبان‌ها برای توزیع محتوا نمی‌گیرد، اما از شبکه‌های تبلیغاتی شرکت‌کننده، کارمزدی بر اساس میزان بازدید دریافت خواهد کرد. شرکای اولیه این طرح شامل Acast، ART19 (متعلق به آمازون)، Omny Studio و SiriusXM هستند. “ یوتیوب سال گذشته اعلام کرد بیش از ۱ میلیارد کاربر ماهانه پادکست دارد و اسپاتیفای نیز ۱۰۰ میلیون دلار به پادکسترها پرداخت کرده است. حتی نتفلیکس هم با برنامه «پیت دیویدسون» وارد این میدان شده است. مرتضی عظیمی سرمایه‌گذاری روی هوش مصنوعی در پایان گزارش اشاره شده است که بخش خدمات اپل (Services) در سه ماهه اخیر ۳۰ میلیارد دلار درآمد داشته است. همچنین اپل در ماه ژانویه استارتاپ هوش مصنوعی اسرائیلی Q.ai را خریداری کرده که بر ابزارهای هوش مصنوعی صوتی تمرکز دارد؛ خریدی که می‌تواند آینده پادکست‌ها را هوشمندتر کند. بر اساس جمع‌بندی تیم یوتوتایمز، اپل که زمانی پیشگام پادکست بود، اکنون تلاش می‌کند تا با ارائه ابزارهای مدرن ویدیویی و مدل‌های درآمدی جدید، جایگاه خود را در بازاری که به سرعت توسط ویدیو تسخیر شده، بازپس گیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گوگل زیر ذره‌بین اتحادیه اروپا؛ اتهام دستکاری قیمت تبلیغات

اتحادیه اروپا تحقیقات ضد انحصار تازه‌ای را علیه شرکت گوگل آغاز کرده است که بر روی قیمت‌گذاری تبلیغات جستجو متمرکز است. کمیسیون اروپا مظنون است که گوگل احتمالاً قیمت‌های تسویه را در حراج‌های تبلیغاتی خود به صورت مصنوعی افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت و قمار قرن؛ بازگشت اوراق ۱۰۰ساله به قلب فناوری در عصر هوش مصنوعی

در یک نگاه آلفابت قصد دارد نخستین اوراق قرضه ۱۰۰ساله صنعت فناوری پس از دوران دات‌کام را منتشر کند؛ حرکتی کم‌سابقه برای یک شرکت تکنولوژی. این اوراق به پوند استرلینگ منتشر می‌شود و مخاطب اصلی آن صندوق‌های بازنشستگی و شرکت‌های بیمه با افق‌های بسیار بلندمدت هستند. جهش هزینه‌های سرمایه‌ای برای رقابت در هوش مصنوعی، شرکت‌های بزرگ فناوری را به سمت تأمین مالی‌های غیرمتعارف سوق داده است. آلفابت در حال آماده‌سازی یکی از غیرمعمول‌ترین معاملات بازار بدهی در دهه‌های اخیر است: انتشار اوراق قرضه ۱۰۰ساله، آن هم به‌عنوان بخشی از یک برنامه تأمین مالی بزرگ. اگر این معامله نهایی شود، نخستین بار از اواخر دهه ۱۹۹۰ خواهد بود که یک شرکت فناوری به سراغ چنین سررسید افراطی می‌رود؛ آخرین نمونه مشابه به فروش اوراق ۱۰۰ساله موتورولا در سال ۱۹۹۷ بازمی‌گردد. بر اساس اطلاعات به‌دست آمده از جزئیات معامله، این اوراق به پوند استرلینگ منتشر خواهد شد و در کنار آن، چند بخش دیگر نیز در همین ارز عرضه می‌شود؛ اقدامی که نخستین حضور آلفابت در بازار بدهی استرلینگ به شمار می‌آید. زمان قیمت‌گذاری می‌تواند به‌زودی انجام شود، هرچند جزئیات نهایی هنوز علنی نشده است. بازار اوراق ۱۰۰ساله به‌طور سنتی قلمرو دولت‌ها و نهادهای خاصی مانند دانشگاه‌ها بوده است. برای شرکت‌های خصوصی، ریسک‌هایی نظیر تغییر مدل کسب‌وکار، ادغام‌ها و حتی منسوخ‌شدن فناوری‌ها، این نوع تأمین مالی را به امری نادر تبدیل کرده است. با این حال، فشار بی‌سابقه برای تأمین منابع مالی رقابت هوش مصنوعی، حتی چنین ابزارهای فوق‌بلندمدتی را دوباره به صحنه بازگردانده است. طبق بررسی‌های یوتوتایمز، هدف آلفابت از این اقدام، دسترسی به گستره‌ای هرچه وسیع‌تر از سرمایه‌گذاران است؛ از سرمایه‌گذاران ساختاریافته تا صندوق‌هایی که به‌دنبال جریان‌های نقدی بسیار بلندمدت هستند. خریداران طبیعی این اوراق، شرکت‌های بیمه و صندوق‌های بازنشستگی بریتانیا تلقی می‌شوند؛ بازیگرانی که افق زمانی آن‌ها با سررسیدهای قرنی همخوانی دارد، حتی اگر مدیرانی که امروز معامله را امضا می‌کنند، هرگز سررسید نهایی آن را نبینند. بازار استرلینگ در سال‌های اخیر به مقصدی جذاب برای انتشار اوراق با سررسیدهای طولانی تبدیل شده است؛ عمدتاً به دلیل تقاضای پایدار صندوق‌های بازنشستگی و بیمه‌های بریتانیایی. با این حال، خارج از دولت‌ها، شمار ناشران ۱۰۰ساله در این بازار بسیار محدود بوده و نام‌هایی مانند Electricite de France، دانشگاه آکسفورد و Wellcome Trust در این فهرست دیده می‌شوند؛ آن هم عمدتاً در سال ۲۰۲۱، زمانی که بازده اوراق باکیفیت به کف‌های تاریخی رسیده بود. “ «تجربه گذشته البته یادآور ریسک‌های جدی این ابزارهاست. اوراق فوق‌بلندمدت به‌شدت به نوسانات نرخ بهره حساس‌اند و هر تغییر در بازدهی می‌تواند ارزش آن‌ها را به‌طور چشمگیری جابه‌جا کند.» محمد زمانی افزون بر این، تاریخ نشان داده که همه اوراق ۱۰۰ساله الزاماً به سررسید نمی‌رسند؛ نمونه آن ورشکستگی جی‌سی پنی در سال ۲۰۲۰، تنها ۲۳ سال پس از انتشار اوراق قرنی‌اش. انتشار اوراق ۱۰۰ساله آلفابت هم‌زمان با برنامه‌ای چندبخشی در بازار دلار آمریکا و همچنین برنامه انتشار اوراق به فرانک سوئیس انجام می‌شود. این شرکت پیش‌تر نیز در بازار بدهی فعال بوده و تنها چند ماه قبل، با استقبال سنگین سرمایه‌گذاران، ده‌ها میلیارد دلار اوراق فروخت؛ معاملاتی که نشان می‌دهد تقاضا برای بدهی شرکت‌های بزرگ فناوری همچنان بالاست. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی زمینه اصلی این عطش تأمین مالی، افزایش سرسام‌آور هزینه‌های سرمایه‌ای است. آلفابت اعلام کرده مخارج سرمایه‌ای‌اش در سال جاری می‌تواند به حدود ۱۸۵ میلیارد دلار برسد؛ رقمی که تقریباً دو برابر سال گذشته است و مستقیماً به توسعه زیرساخت‌های هوش مصنوعی گره خورده. سایر غول‌های فناوری مانند متا پلتفرم و مایکروسافت نیز برنامه‌های هزینه‌ای مشابهی را برای سال ۲۰۲۶ اعلام کرده‌اند. برآورد مورگان استنلی حاکی از آن است که مجموع استقراض شرکت‌های بزرگ رایانش ابری؛ موسوم به هایپراسکیلرها، در سال جاری می‌تواند به ۴۰۰ میلیارد دلار برسد. با وجود همه این عوامل، حتی خوش‌بین‌ترین تحلیلگران نیز بعید می‌دانند اوراق ۱۰۰ساله به ابزاری رایج برای شرکت‌های فناوری تبدیل شود. این اوراق، بیش از آنکه نشانه یک روند پایدار باشند، نماد مقطعی از شرایط خاص بازارند؛ جایی که رقابت هوش مصنوعی، شرکت‌ها را به آزمودن مرزهای سنتی تأمین مالی واداشته است. در این معنا، اوراق قرنی آلفابت نه‌فقط یک معامله مالی، بلکه بیانیه‌ای جسورانه درباره اعتماد به دوام مدل کسب‌وکار در افقی صدساله است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: ما می‌توانیم ماه‌های دارای تورم منفی را نادیده بگیریم

بانک مرکزی سوئیس می‌تواند نرخ‌ها را به زیر صفر کاهش دهد، اما آستانه انجام آن بالاتر است. نرخ‌های بهره بانک مرکزی سوئیس در حال حاضر مناسب هستند. این بانک می‌تواند در صورت نیاز در بازارهای ارز فعال باشد. اقتصاد سوئیس رشدی ملایم و پایین‌تر از میانگین دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار درباره حباب مس؛ آیا این صعود واقعی است؟ 

در یک نگاه قیمت مس پس از یک جهش ناگهانی ۱۰ درصدی، روند نزولی گرفت و اصلاح شد. تحلیلگران معتقدند این صعود بیشتر ناشی از سفته‌بازی است تا کمبود واقعی عرضه. داده‌های انبارداری (LME) و صرف قیمت چین نشان می‌دهد که تقاضای فیزیکی هنوز ضعیف است. شکاف اصلی عرضه و تقاضای مس احتمالاً تا سال ۲۰۲۷ به طور کامل احساس نخواهد شد پشت پرده نوسانات شدید بازار مس امروز ۲۹ ژانویه ۲۰۲۶، بازار فلزات شاهد یکی از عجیب‌ترین نوسانات خود بود؛ جایی که قیمت مس در یک حرکت ناگهانی تا ۱۰ درصد افزایش یافت و سپس به سرعت عقب‌نشینی کرد. این نوسانات شدید سوال مهمی را برای معامله‌گران ایجاد کرده است: آیا این آغاز یک ابرچرخه صعودی است یا صرفاً یک هیجان زودگذر؟ آیا کمبود عرضه واقعی است؟ در یوتوتایمز با بررسی داده‌های بنیادی، مشاهده می‌کنیم که اگرچه چشم‌انداز بلندمدت مس به دلیل کمبود سرمایه‌گذاری صعودی است، اما جهش اخیر کمی مشکوک به نظر می‌رسد. تحلیلگران یوتوتایمز بر این باورند که شکاف بزرگ عرضه (Supply Gap) که همه از آن صحبت می‌کنند، هنوز به طور کامل باز نشده است و این اتفاق احتمالاً تا سال ۲۰۲۷ رخ نخواهد داد. صعود فعلی بیشتر تحت تأثیر مشکلات مقطعی عرضه (مانند حادثه معدن گراسبرگ اندونزی) و همچنین همراهی مس با رالی صعودی طلا و نقره بوده است. به نظر می‌رسد مس در حال حاضر بیشتر سوار بر موج سفته‌بازی است تا تقاضای واقعی صنعتی. ✔️  بیشتر بخوانید: چرخش ناگهانی طلا پس از جهش کم‌سابقه؛ اصلاح قیمت در نزدیکی ۵۶۰۰ دلار چرا اوله هانسن هشدار می‌دهد؟ اوله هانسن، استراتژیست ارشد ساکسو بانک، به نکاتی اشاره می‌کند که نشان‌دهنده ضعف فاندامنتال در این رالی است. بررسی‌های ما در یوتوتایمز روی سه شاخص کلیدی مورد اشاره او متمرکز است: ۱. وضعیت کونتانگو: قیمت نقدی ارزان‌تر از قیمت تحویل سه ماهه است؛ اگر کمبود فوری وجود داشت، برعکس این حالت رخ می‌داد. ۲. موجودی انبارها: حجم مس ذخیره شده در انبارهای بورس فلزات لندن (LME) به بالاترین حد چند سال اخیر رسیده است. ۳. پریمیوم یانگشان: صرف قیمت در چین به پایین‌ترین سطح ۱۸ ماهه رسیده که نشان می‌دهد کارخانه‌های چینی با وجود قیمت‌های جهانی بالا، عطشی برای خرید ندارند. “ «این حرکت بازار بسیار سفته‌بازانه و سست به نظر می‌رسد. انتظار می‌رود تولیدکنندگان مس از این فرصت برای پوشش ریسک (Hedging) و قفل کردن قیمت‌های بالا استفاده کنند، زیرا قیمت‌های فعلی برای آنها یک موهبت بادآورده است.» مرتضی عظیمی به طور خلاصه، تا زمانی که تقاضای فیزیکی واقعی از سوی چین و صنایع جهانی تایید نشود، معامله‌گران باید نسبت به پایداری این سطوح قیمتی محتاط باشند.     لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

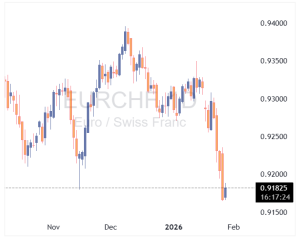
در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکورد تاریخی مس در لندن؛ بازار وارد فاز کمبود ساختاری می‌شود

بازار جهانی مس وارد مرحله‌ای تازه شده است. قیمت مس در بورس فلزات لندن (LME) برای نخستین‌بار در تاریخ از مرز ۱۳ هزار دلار به ازای هر تن متریک عبور کرد؛ حرکتی که نه حاصل هیجان کوتاه‌مدت، بلکه بازتاب یک تغییر بنیادین در توازن عرضه و تقاضای این فلز راهبردی است. آنچه امروز در نمودار قیمت دیده می‌شود، حاصل انباشت چند سال فشار ساختاری بر سمت عرضه است؛ فشاری که اکنون به‌تدریج خود را در قیمت‌ها تخلیه می‌کند. شکاف عرضه؛ مسأله‌ای که از سال‌ها پیش شکل گرفت از اوایل دهه ۲۰۲۰، بسیاری از تحلیل‌گران نسبت به شکل‌گیری یک شکاف پایدار در عرضه مس هشدار می‌دادند. سرمایه‌گذاری ناکافی در پروژه‌های جدید، طولانی‌بودن چرخه توسعه معادن، افت عیار سنگ معدن در معادن قدیمی و سخت‌گیرانه‌تر شدن مقررات زیست‌محیطی، همگی باعث شدند رشد ظرفیت تولید از رشد تقاضا عقب بماند. این شکاف در سال ۲۰۲۵ به‌طور عملیاتی نمایان شده است؛ به‌ویژه با اختلال گسترده در برخی از بزرگ‌ترین معادن جهان. معدن عظیم گراسبرگ (Grasberg) در اندونزی، یکی از ستون‌های عرضه جهانی مس، پس از رانش گسترده گل‌ولای در سال گذشته بخش بزرگی از ظرفیت خود را از دست داد. برآوردها نشان می‌دهد حدود ۲۷۰ هزار تن از تولید سالانه این معدن در سال جاری عملاً از بازار حذف شده است و بازگشت تدریجی آن نیز زودتر از فصل دوم سال انتظار نمی‌رود. اعتصاب‌ها؛ جرقه‌ای بر بشکه باروت در چنین بازاری که از پیش به‌شدت به شوک‌های عرضه حساس شده است، حتی اختلال‌های کوچک‌تر نیز اثر بزرگی بر قیمت‌ها می‌گذارند. در روزهای اخیر، بخشی از نیروی کار معدن مانتوورده (Mantoverde) متعلق به شرکت Capstone Copper در منطقه آتاکامای شیلی دست به اعتصاب زدند. این اعتصاب که پس از شکست مذاکرات میان اتحادیه کارگری و مدیریت آغاز شد، باعث شده معدن با حدود ۳۰ درصد ظرفیت فعالیت کند؛ چرا که نزدیک به نیمی از نیروی انسانی آن در اعتصاب مشارکت دارند. اگرچه مانتوورده در مقیاس جهانی هم‌تراز غول‌هایی مانند اسکوندیدا یا گراسبرگ نیست، اما در بازاری که به‌شدت دچار کمبود حاشیه‌ای عرضه است، از دست رفتن حتی ۳۰ هزار تن تولید سالانه بالقوه نیز می‌تواند تعادل بازار را بر هم بزند؛ به‌ویژه آنکه این معدن اخیراً پروژه توسعه سولفیدی خود را برای افزایش ظرفیت در بلندمدت آغاز کرده بود که اکنون با ریسک تأخیر مواجه شده است. شیلی؛ کانون ریسک‌های جدید عرضه اهمیت این اعتصاب فقط به خود مانتوورده محدود نمی‌شود. این معدن در منطقه‌ای واقع شده که در همسایگی استان آنتوفاگاستا قرار دارد؛ قلب تپنده صنعت مس جهان که بزرگ‌ترین معادن دنیا در آن متمرکزند. نشانه‌های نارضایتی کارگری در این منطقه می‌تواند آغازگر موج گسترده‌تری از مطالبات مزدی و ایمنی باشد. در سال جاری، پنج قرارداد بزرگ کارگری در شرکت دولتی کودلکو (Codelco) منقضی می‌شود که بخشی از مطالبات حول محور ایمنی و کاهش سرعت تولید شکل گرفته است. هم‌زمان، مذاکرات دشواری در معدن سنتینلا جریان دارد و معدن لوس برونسس متعلق به آنگلو امریکن نیز در ماه‌های آینده وارد فاز مذاکره پرچالش خواهد شد. به بیان دیگر، بازار مس نه‌تنها با اختلال‌های بالفعل مواجه است، بلکه با یک ریسک سیستماتیک عرضه در شیلی نیز روبه‌رو شده است؛ کشوری که بزرگ‌ترین تولیدکننده مس جهان به‌شمار می‌رود. تحلیل تکنیکال؛ مسیر باز تا سطوح بالاتر از منظر تکنیکال نیز مانعی جدی بر سر راه ادامه صعود دیده نمی‌شود. محدوده چندساله ۲۰۲۲ تا ۲۰۲۵ اکنون به‌طور کامل شکسته شده و هدف کلاسیک این شکست، ناحیه‌ای در حدود ۱۶ هزار دلار به ازای هر تن را نشان می‌دهد. در چنین شرایطی، قیمت نه‌تنها از شوک‌های عرضه حمایت می‌گیرد، بلکه از منظر ساختاری نیز در مسیری قرار دارد که بازگشت‌های عمیق را دشوار می‌سازد؛ مگر آنکه شوک معناداری از سمت تقاضا یا سیاست‌گذاری جهانی وارد شود. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 سخن پایانی رکورد تاریخی قیمت مس بیش از آنکه یک هیجان مقطعی باشد، نشانه‌ای از ورود بازار به یک دوره کمبود ساختاری است. اختلال در معادن بزرگ، ریسک‌های فزاینده نیروی کار در شیلی، و سال‌ها کم‌سرمایه‌گذاری در پروژه‌های جدید، همگی باعث شده‌اند که مس به یکی از کمیاب‌ترین منابع صنعتی جهان تبدیل شود؛ آن هم درست در زمانی که تقاضای مرتبط با گذار انرژی، خودروهای برقی و زیرساخت‌های دیجیتال رو به اوج است. در چنین فضایی، عبور قیمت از ۱۳ هزار دلار نه نقطه پایان، بلکه شاید تنها آغاز مرحله‌ای تازه از بازقیمت‌گذاری این فلز راهبردی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

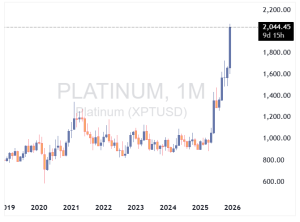
سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر