TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

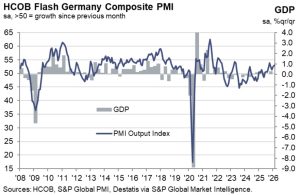
طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی آلمان – فوریه

شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI  واقعی  ..................   50.7  پیش‌بینی  ..............   49.6  قبلی  .....................  49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI  واقعی  ..................   53.4  پیش‌بینی  ..............   42.4  قبلی  .....................   52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash  واقعی  ..................    53.1  پیش‌بینی  ..............    52.3  قبلی  .....................   52.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید فرانسه – فوریه 2026

شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی  ................      49.9 پیش‌بینی  .............     50.9 قبلی  ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی  ................    49.6 پیش‌بینی  ............   49.1 قبلی  ..................   48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی  ................    49.9 پیش‌بینی  ............   49.7 قبلی  ..................    49.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ژاپن – فوریه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - فوریه - Flash Manufacturing PMI  واقعی ................. 52.8  پیش‌بینی ............. 51.3  قبلی .................... 51.5 شاخص مدیران خرید بخش خدماتی ژاپن - فوریه - Flash Services PMI  واقعی ................. 53.8 قبلی .................... 53.7 شاخص مدیران خرید بخش ترکیبی ژاپن - فوریه - Composite PMI  واقعی ................. 53.8 قبلی .................... 53.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – فوریه 2026

شاخص مدیران خرید تولیدی استرالیا - فوریه - Flash Manufacturing PMI  واقعی ................ 51.5  قبلی ..................... 52.3 (این داده از 52.4 تجدید شده است) شاخص مدیران خرید بخش خدماتی استرالیا - فوریه - Flash Services PMI  واقعی ................ 52.2 قبلی .................. 56.3 (این داده از 56 تجدید نظر شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قمار ۶۴۵ میلیارد دلاری روی هوش مصنوعی؛ آیا بورس جهانی در سال ۲۰۲۶ با یک حباب جدید روبروست؟

در یک نگاه سرمایه‌گذاری ۶۴۵ میلیارد دلاری: پیش‌بینی مجموع مخارج غول‌های فناوری در زیرساخت‌های AI برای سال ۲۰۲۶. رشد ۶۵ درصدی درآمد انویدیا: انتظار بازار برای گزارش مالی هفته آینده (۲۵ فوریه) که می‌تواند قیمت سهم را به بالای ۲۰۰ دلار برساند. تضاد در سودآوری: افت ارزش سهام آمازون و آلفابت پس از اعلام هزینه‌های سنگین، در مقابل رشد خیره‌کننده متا و انویدیا. فاز بلوغ AI: حرکت از مرحله «ایمان به تکنولوژی» به مرحله «ارزیابی کارایی عملیاتی» در سال ۲۰۲۶. در حالی که غول‌های فناوری مثل آمازون و متا با بودجه‌های صدها میلیارد دلاری در حال رقابت برای ساخت زیرساخت‌های عظیم هستند، سرمایه‌گذاران با وسواس بیشتری به دنبال این هستند که ببینند این هزینه‌های نجومی چه زمانی به سود خالص تبدیل می‌شود. نبرد بودجه‌های نجومی؛ قمار بزرگ آمازون و مایکروسافت در سال ۲۰۲۶، چهار شرکت بزرگ فناوری (آمازون، گوگل، متا و مایکروسافت) مجموعاً ۶۴۵ میلیارد دلار برای توسعه هوش مصنوعی بودجه کنار گذاشته‌اند که نسبت به سال گذشته ۶۰٪ افزایش یافته است. اما بازار همیشه با لبخند به این اعداد نگاه نمی‌کند. به محض اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری آمازون، ارزش سهام این شرکت شاهد افت بود. این رفتار نشان‌دهنده یک «فاز بازنگری ارزش‌گذاری» است؛ یعنی سرمایه‌گذاران نگران هستند که این هزینه‌ها بیش از حد سریع افزایش یابد و حاشیه سود شرکت‌ها را در کوتاه‌مدت کاهش دهد. انویدیا؛ سمبل هوش مصنوعی در برابر آزمون جدید انویدیا همچنان به عنوان رهبر بورس وال‌استریت شناخته می‌شود. در حالی که بسیاری از شرکت‌های نرم‌افزاری به دلیل ظهور ابزارهای خودکار با فشار فروش مواجه شده‌اند، انویدیا به دلیل نیاز بی‌پایان بازار به تراشه‌های پیشرفته، مسیر صعودی خود را حفظ کرده است. بازار اکنون در «فاز انتظار محتاطانه» برای گزارش مالی ۲۵ فوریه است. تحلیلگران معتقدند اگر انویدیا بتواند پیش‌بینی سود ۱۱۰ میلیارد دلاری را محقق کند، بار دیگر ثابت خواهد کرد که بازار AI هنوز دچار «حباب» نشده است. از هیجان تا بهره‌وری؛ تغییر جهت در سال ۲۰۲۶ در سال‌های ۲۰۲۴ و ۲۰۲۵، صرفاً نام بردن از هوش مصنوعی باعث رشد سهام می‌شد، اما در سال ۲۰۲۶، بازار به دنبال «کاربردهای واقعی» است. شرکت‌هایی که توانسته‌اند AI را در زنجیره تأمین و خدمات مشتریان (مثل الگوریتم‌های جدید آمازون با نرخ خرید ۴۲٪) پیاده‌سازی کنند، در حال جدا کردن مسیر خود از شرکت‌هایی هستند که فقط هزینه می‌کنند. این پدیده باعث «توزیع نامتوازن دارایی‌ها» شده است؛ یعنی برخی سهام رشد می‌کنند در حالی که بقیه بازار ممکن است درجا بزند. ✔️ بیشتر بخوانید: سه سهم با کاتالیزورهای قدرتمند؛ آیا این نمادها در ۲۰۲۶ بازار را شکست می‌دهند؟ جمع‌بندی استراتژیک این گزارش بر پایه گزارش‌های تحلیلی موسسات مالی بزرگ (مانند Goldman Sachs، Morgan Stanley و تحلیل‌های Bloomberg) و بازخوانی یوتوتایمز تنظیم شده است. در حال حاضر بازار هوش مصنوعی در فاز «بلوغ و آزمون سودآوری» قرار دارد. روند فعلی: سرمایه‌گذاران از شرکت‌ها می‌خواهند نشان دهند که دلارهای خرج شده چگونه به درآمد تبدیل می‌شوند. نکته کلیدی: هفته آینده (۲۵ فوریه) با انتشار گزارش انویدیا، مشخص خواهد شد که آیا این روند صعودی ادامه می‌یابد یا بازار نیاز به یک اصلاح قیمتی عمیق‌تر دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تله هوش مصنوعی برای خرس‌های بازار؛ بازیابی انویدیا و اپل ورق وال‌استریت را برگرداند

در یک نگاه شاخص S&P 500 در معاملات شبانه تا ۱٪ افت کرد اما در پایان روز با رشد ۰.۱٪ بسته شد. فاصله شاخص با سقف تاریخی جدید کمتر از ۳٪ است. سطح حمایتی مهم: میانگین متحرک ۱۰۰ روزه در محدوده ۶۸۱۴ واحد. سهام اپل و انویدیا نقش کلیدی در حفظ تعادل تکنولوژی داشتند. شاخص S&P 500 در هفته‌های اخیر با وجود فشارهای ناشی از افت سهام حوزه هوش مصنوعی و نرم‌افزار، همچنان مقاومت نشان داده و از سطح‌های کلیدی پایین‌تر عبور نکرده است. این رفتار نشان‌دهنده حضور فعال خریداران در اصلاح‌های قیمتی است. رفتار شاخص در برابر فشار فروش بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، شاخص S&P 500 در روز گذشته ابتدا تا ۱٪ افت کرد اما در پایان معاملات با رشد جزئی ۰.۱٪ بسته شد. این رفتار نشان‌دهنده مقاومت بازار در برابر فشارهای اخیر است؛ به‌ویژه در شرایطی که نگرانی‌ها درباره سهام حوزه هوش مصنوعی و نرم‌افزار افزایش یافته‌اند. نقش خریداران در اصلاح‌های قیمتی در دو هفته گذشته، شاخص بارها سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده اما هر بار خریداران موفق به حفظ آن شده‌اند. این سطح که اکنون در محدوده ۶۸۱۴ واحد قرار دارد، از ماه مه سال گذشته تاکنون حفظ شده و به‌عنوان کف کلیدی بازار شناخته می‌شود. در معاملات اخیر، سهام اپل با رشد ملایم و انویدیا با بازیابی جزئی، نقش مهمی در حفظ تعادل بخش تکنولوژی ایفا کردند. بخش مالی نیز عملکردی نسبتاً باثبات داشت. چشم‌انداز کوتاه‌مدت بازار با وجود نوسانات اخیر، شاخص S&P 500 تنها کمتر از ۳٪ با سقف تاریخی جدید فاصله دارد. این موضوع نشان می‌دهد که بازار هنوز در فاز «آزمون اعتماد» قرار دارد و با چند روز معاملاتی مثبت می‌تواند رکورد جدیدی ثبت کند. با این حال، تحلیلگران هشدار می‌دهند که شکست سطح میانگین ۱۰۰ روزه می‌تواند منجر به تغییر روند و آغاز فشار فروش گسترده‌تر شود؛ به‌ویژه در شرایطی که بازار در حال بازنگری ارزش‌گذاری سهام تکنولوژی و چشم‌انداز هوش مصنوعی است. جمع‌بندی استراتژیک تا زمانی که سطح حمایتی ۶۸۱۴ حفظ شود، بازار می‌تواند به‌سمت سقف‌های جدید حرکت کند. اما معامله‌گران باید با دقت رفتار قیمت در برابر این سطح را زیر نظر داشته باشند؛ زیرا شکست آن می‌تواند سیگنال تغییر روند باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آنتروپیک تا ۲۰۲۹ بیش از ۸۰ میلیارد دلار به آمازون، گوگل و مایکروسافت می‌پردازد

بر اساس گزارش وب‌سایت The Information، شرکت هوش مصنوعی Anthropic انتظار دارد تا سال ۲۰۲۹ بیش از ۸۰ میلیارد دلار به سه غول فناوری — آمازون، گوگل و مایکروسافت — برای استفاده از سرورهای ابری آن‌ها پرداخت کند. این هزینه‌ها مربوط به اجرای مدل هوش مصنوعی این شرکت، Claude، روی زیرساخت‌های ابری این شرکت‌هاست؛ زیرساختی که برای پردازش مدل‌های بزرگ هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خیز اپل برای شکست یوتیوب و اسپاتیفای؛ پادکست‌های ویدیویی متحول می‌شوند

در یک نگاه اپل اعلام کرد که از بهار امسال، تجربه یکپارچه پادکست‌های ویدیویی را به اپلیکیشن Apple Podcasts می‌آورد. کاربران می‌توانند به صورت یکپارچه بین «گوش دادن» و «تماشا کردن» جابجا شوند و از قابلیت تصویر-در-تصویر استفاده کنند. این به‌روزرسانی شامل پشتیبانی از استریم HLS و درج تبلیغات ویدیویی پویا برای درآمدزایی سازندگان است. اعلام جنگ اپل به غول‌های استریمینگ اپل (Apple) روز دوشنبه از یک تغییر استراتژیک بزرگ پرده برداشت: اضافه کردن تجربه یکپارچه پادکست ویدیویی به پلتفرم محبوب خود در بهار پیش‌رو. این حرکت جسورانه، اپل پادکست را مستقیماً در برابر رقبای قدرتمندی همچون اسپاتیفای، یوتیوب و حتی نتفلیکس قرار می‌دهد که همگی اخیراً تمرکز زیادی بر محتوای ویدیویی داشته‌اند. تحلیلگران معتقدند که این اقدام پاسخی به تغییر ذائقه مخاطبان است؛ چرا که طبق آمار ادیسون ریسرچ، حدود ۳۷ درصد از افراد بالای ۱۲ سال ماهانه پادکست‌های ویدیویی تماشا می‌کنند. ویژگی‌های جدید چیست؟ در نسخه جدید، کاربران می‌توانند بدون وقفه بین حالت صوتی و تصویری یک برنامه سوییچ کنند. همچنین قابلیت‌های محبوبی مثل «تصویر در تصویر» (PiP) و دانلود ویدیوها برای تماشای آفلاین نیز اضافه شده است. ادی کیو، معاون ارشد خدمات اپل، گفت: «با آوردن تجربه ویدیویی پیشرو به اپل پادکست، ما کنترل کامل محتوا و کسب‌وکار را به سازندگان می‌دهیم و گوش دادن یا تماشای پادکست را برای مخاطبان آسان‌تر می‌کنیم.» https://youtu.be/D_tSKA_7r1c فناوری پشت پرده: HLS و تبلیغات پویا اگرچه اپل از سال ۲۰۰۵ از ویدیو پشتیبانی می‌کرد، اما این فایل‌ها جدا از نسخه صوتی بودند. آپدیت جدید از پروتکل استریمینگ HLS پشتیبانی می‌کند که امکان پخش تطبیقی و کنترل‌های بیشتر را فراهم می‌سازد. مهم‌تر از همه، این فرمت جدید امکان «درج تبلیغات ویدیویی پویا» را فراهم می‌کند. اپل اعلام کرده که هزینه‌ای از سازندگان یا میزبان‌ها برای توزیع محتوا نمی‌گیرد، اما از شبکه‌های تبلیغاتی شرکت‌کننده، کارمزدی بر اساس میزان بازدید دریافت خواهد کرد. شرکای اولیه این طرح شامل Acast، ART19 (متعلق به آمازون)، Omny Studio و SiriusXM هستند. “ یوتیوب سال گذشته اعلام کرد بیش از ۱ میلیارد کاربر ماهانه پادکست دارد و اسپاتیفای نیز ۱۰۰ میلیون دلار به پادکسترها پرداخت کرده است. حتی نتفلیکس هم با برنامه «پیت دیویدسون» وارد این میدان شده است. مرتضی عظیمی سرمایه‌گذاری روی هوش مصنوعی در پایان گزارش اشاره شده است که بخش خدمات اپل (Services) در سه ماهه اخیر ۳۰ میلیارد دلار درآمد داشته است. همچنین اپل در ماه ژانویه استارتاپ هوش مصنوعی اسرائیلی Q.ai را خریداری کرده که بر ابزارهای هوش مصنوعی صوتی تمرکز دارد؛ خریدی که می‌تواند آینده پادکست‌ها را هوشمندتر کند. بر اساس جمع‌بندی تیم یوتوتایمز، اپل که زمانی پیشگام پادکست بود، اکنون تلاش می‌کند تا با ارائه ابزارهای مدرن ویدیویی و مدل‌های درآمدی جدید، جایگاه خود را در بازاری که به سرعت توسط ویدیو تسخیر شده، بازپس گیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل زیر ذره‌بین اتحادیه اروپا؛ اتهام دستکاری قیمت تبلیغات

اتحادیه اروپا تحقیقات ضد انحصار تازه‌ای را علیه شرکت گوگل آغاز کرده است که بر روی قیمت‌گذاری تبلیغات جستجو متمرکز است. کمیسیون اروپا مظنون است که گوگل احتمالاً قیمت‌های تسویه را در حراج‌های تبلیغاتی خود به صورت مصنوعی افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت و قمار قرن؛ بازگشت اوراق ۱۰۰ساله به قلب فناوری در عصر هوش مصنوعی

در یک نگاه آلفابت قصد دارد نخستین اوراق قرضه ۱۰۰ساله صنعت فناوری پس از دوران دات‌کام را منتشر کند؛ حرکتی کم‌سابقه برای یک شرکت تکنولوژی. این اوراق به پوند استرلینگ منتشر می‌شود و مخاطب اصلی آن صندوق‌های بازنشستگی و شرکت‌های بیمه با افق‌های بسیار بلندمدت هستند. جهش هزینه‌های سرمایه‌ای برای رقابت در هوش مصنوعی، شرکت‌های بزرگ فناوری را به سمت تأمین مالی‌های غیرمتعارف سوق داده است. آلفابت در حال آماده‌سازی یکی از غیرمعمول‌ترین معاملات بازار بدهی در دهه‌های اخیر است: انتشار اوراق قرضه ۱۰۰ساله، آن هم به‌عنوان بخشی از یک برنامه تأمین مالی بزرگ. اگر این معامله نهایی شود، نخستین بار از اواخر دهه ۱۹۹۰ خواهد بود که یک شرکت فناوری به سراغ چنین سررسید افراطی می‌رود؛ آخرین نمونه مشابه به فروش اوراق ۱۰۰ساله موتورولا در سال ۱۹۹۷ بازمی‌گردد. بر اساس اطلاعات به‌دست آمده از جزئیات معامله، این اوراق به پوند استرلینگ منتشر خواهد شد و در کنار آن، چند بخش دیگر نیز در همین ارز عرضه می‌شود؛ اقدامی که نخستین حضور آلفابت در بازار بدهی استرلینگ به شمار می‌آید. زمان قیمت‌گذاری می‌تواند به‌زودی انجام شود، هرچند جزئیات نهایی هنوز علنی نشده است. بازار اوراق ۱۰۰ساله به‌طور سنتی قلمرو دولت‌ها و نهادهای خاصی مانند دانشگاه‌ها بوده است. برای شرکت‌های خصوصی، ریسک‌هایی نظیر تغییر مدل کسب‌وکار، ادغام‌ها و حتی منسوخ‌شدن فناوری‌ها، این نوع تأمین مالی را به امری نادر تبدیل کرده است. با این حال، فشار بی‌سابقه برای تأمین منابع مالی رقابت هوش مصنوعی، حتی چنین ابزارهای فوق‌بلندمدتی را دوباره به صحنه بازگردانده است. طبق بررسی‌های یوتوتایمز، هدف آلفابت از این اقدام، دسترسی به گستره‌ای هرچه وسیع‌تر از سرمایه‌گذاران است؛ از سرمایه‌گذاران ساختاریافته تا صندوق‌هایی که به‌دنبال جریان‌های نقدی بسیار بلندمدت هستند. خریداران طبیعی این اوراق، شرکت‌های بیمه و صندوق‌های بازنشستگی بریتانیا تلقی می‌شوند؛ بازیگرانی که افق زمانی آن‌ها با سررسیدهای قرنی همخوانی دارد، حتی اگر مدیرانی که امروز معامله را امضا می‌کنند، هرگز سررسید نهایی آن را نبینند. بازار استرلینگ در سال‌های اخیر به مقصدی جذاب برای انتشار اوراق با سررسیدهای طولانی تبدیل شده است؛ عمدتاً به دلیل تقاضای پایدار صندوق‌های بازنشستگی و بیمه‌های بریتانیایی. با این حال، خارج از دولت‌ها، شمار ناشران ۱۰۰ساله در این بازار بسیار محدود بوده و نام‌هایی مانند Electricite de France، دانشگاه آکسفورد و Wellcome Trust در این فهرست دیده می‌شوند؛ آن هم عمدتاً در سال ۲۰۲۱، زمانی که بازده اوراق باکیفیت به کف‌های تاریخی رسیده بود. “ «تجربه گذشته البته یادآور ریسک‌های جدی این ابزارهاست. اوراق فوق‌بلندمدت به‌شدت به نوسانات نرخ بهره حساس‌اند و هر تغییر در بازدهی می‌تواند ارزش آن‌ها را به‌طور چشمگیری جابه‌جا کند.» محمد زمانی افزون بر این، تاریخ نشان داده که همه اوراق ۱۰۰ساله الزاماً به سررسید نمی‌رسند؛ نمونه آن ورشکستگی جی‌سی پنی در سال ۲۰۲۰، تنها ۲۳ سال پس از انتشار اوراق قرنی‌اش. انتشار اوراق ۱۰۰ساله آلفابت هم‌زمان با برنامه‌ای چندبخشی در بازار دلار آمریکا و همچنین برنامه انتشار اوراق به فرانک سوئیس انجام می‌شود. این شرکت پیش‌تر نیز در بازار بدهی فعال بوده و تنها چند ماه قبل، با استقبال سنگین سرمایه‌گذاران، ده‌ها میلیارد دلار اوراق فروخت؛ معاملاتی که نشان می‌دهد تقاضا برای بدهی شرکت‌های بزرگ فناوری همچنان بالاست. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی زمینه اصلی این عطش تأمین مالی، افزایش سرسام‌آور هزینه‌های سرمایه‌ای است. آلفابت اعلام کرده مخارج سرمایه‌ای‌اش در سال جاری می‌تواند به حدود ۱۸۵ میلیارد دلار برسد؛ رقمی که تقریباً دو برابر سال گذشته است و مستقیماً به توسعه زیرساخت‌های هوش مصنوعی گره خورده. سایر غول‌های فناوری مانند متا پلتفرم و مایکروسافت نیز برنامه‌های هزینه‌ای مشابهی را برای سال ۲۰۲۶ اعلام کرده‌اند. برآورد مورگان استنلی حاکی از آن است که مجموع استقراض شرکت‌های بزرگ رایانش ابری؛ موسوم به هایپراسکیلرها، در سال جاری می‌تواند به ۴۰۰ میلیارد دلار برسد. با وجود همه این عوامل، حتی خوش‌بین‌ترین تحلیلگران نیز بعید می‌دانند اوراق ۱۰۰ساله به ابزاری رایج برای شرکت‌های فناوری تبدیل شود. این اوراق، بیش از آنکه نشانه یک روند پایدار باشند، نماد مقطعی از شرایط خاص بازارند؛ جایی که رقابت هوش مصنوعی، شرکت‌ها را به آزمودن مرزهای سنتی تأمین مالی واداشته است. در این معنا، اوراق قرنی آلفابت نه‌فقط یک معامله مالی، بلکه بیانیه‌ای جسورانه درباره اعتماد به دوام مدل کسب‌وکار در افقی صدساله است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش خدمات ISM ایالات متحده – ژانویه

شاخص مدیران خرید بخش خدمات ISM ایالات متحده - ISM Services PMI (ژانویه) واقعی ................... 53.8 پیش‌بینی .............. 53.5 قبلی ..................... 54.4 مولفه فعالیت کسب‌وکارها: 57.4 (قبلی 55.8 بود) مولفه اشتغال: 50.3 (قبلی 52 بود) مولفه سفارشات جدید: 53.1 (قبلی 57.9 بود) مولفه قیمت‌ها: 66.6 (قبلی 64.3 بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی اسپانیا – ژانویه 2026

شاخص مدیران خرید خدماتی اسپانیا - ژانویه - Spanish Services PMI  واقعی ................. 53.5  پیش‌بینی .............. 56.6  قبلی ..................... 57.1 شاخص مدیران خرید بخش ترکیبی اسپانیا - ژانویه - Composite PMI  واقعی .................. 52.9 قبلی ..................... 55.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود دلار آمریکا به بالاترین سطح روزانه؛ گزارش ISM از چشم‌انداز مثبت اقتصاد پرده برداشت

در یک نگاه گزارش جدید بخش تولید آمریکا باعث تقویت دلار و افزایش بازدهی اوراق خزانه شد. یورو با عبور از سطح ۱.۱۸ در برابر دلار وارد مسیر نزولی تازه‌ای شد. داده‌های اقتصادی و تحولات فدرال رزرو می‌تواند مسیر سیاست پولی را به سمت رویکردی انقباضی‌تر سوق دهد. دلار آمریکا روز دوشنبه با تکیه بر داده‌های تازه از بخش تولید، به بالاترین سطح خود در معاملات روزانه رسید؛ تحولی که نشانه‌ای از تقویت مجدد اعتماد بازار به چشم‌انداز اقتصاد این کشور تلقی می‌شود. پس از سال‌ها رکود نسبی در بخش تولید، مجموعه‌ای از گزارش‌های جدید از ظهور نشانه‌های تدریجی بهبود حکایت دارد. ابتدا گزارش نهایی مؤسسه S&P Global درباره وضعیت تولیدی آمریکا با بازنگری صعودی منتشر شد و سپس نظرسنجی مؤسسه مدیریت عرضه (ISM) از رشد سریع فعالیت‌های صنعتی، تحت تأثیر جهش سفارش‌های جدید، خبر داد؛ رشدی که سریع‌ترین شتاب این شاخص از سال ۲۰۲۰ محسوب می‌شود. بازارهای ارز و اوراق قرضه به‌سرعت به این داده‌ها واکنش نشان دادند. بازدهی اوراق دوساله خزانه‌داری آمریکا با افزایش ۴.۱ واحد پایه به ۳.۵۷ درصد رسید و دلار نیز در برابر اغلب ارزهای اصلی تقویت شد. یورو پس از آنکه هفته گذشته تا بالای سطح ۱.۲۰ صعود کرده و حتی به محدوده ۱.۲۰۸۰ رسیده بود، بار دیگر به زیر ۱.۱۸ سقوط کرد و اکنون در پایین‌ترین سطح خود از اواخر ژانویه معامله می‌شود. پس از فعال شدن حد ضررهای تکنیکال در این محدوده، فشار فروش بر یورو تشدید شد و روند نزولی آن در برابر دلار شتاب گرفت. این حرکت صرفاً به یورو محدود نمانده و قدرت دلار به‌صورت گسترده در بازار ارز مشاهده شده است. “ «در میان جفت‌ارزهای اصلی، بیشترین تغییر درصدی مربوط به دلار در برابر فرانک سوئیس بوده است، به‌طوری که USDCHF حدود یک درصد رشد کرده است.» محمد زمانی این در حالی است که وزارت خزانه‌داری آمریکا در گزارش نیم‌سالانه اخیر خود بار دیگر از معرفی کشورها به‌عنوان «دستکاری‌کننده ارزی» خودداری کرد و نام سوئیس نیز در این فهرست قرار نگرفت. از منظر تکنیکال، این جفت‌ارز در حال آزمایش کف محدوده معاملاتی شش‌ماهه‌ای است که ماه گذشته شکسته شد. تحولات اخیر در شرایطی رخ می‌دهد که این هفته، هفته‌ای مهم برای دلار آمریکا محسوب می‌شود و بخش تولید تنها یکی از عوامل اثرگذار بر بازار است. انتشار گزارش اشتغال بخش غیرکشاورزی در روز جمعه و همچنین احتمال نخستین اظهارنظرهای رسمی کوین وارش، نامزد ریاست فدرال رزرو، از مهم‌ترین رویدادهای پیش‌رو به شمار می‌روند. هرگونه اظهارنظر از سوی او می‌تواند به‌دقت از سوی بازارها تحلیل شود، چراکه رؤسای جدید بانک مرکزی گاه ناخواسته سیگنال‌های نادرستی به سرمایه‌گذاران ارسال می‌کنند. در همین حال، جروم پاول، رئیس فدرال رزرو، اخیراً اعلام کرده که مقام‌های این نهاد نشانه‌های بهتری از وضعیت اقتصاد آمریکا مشاهده می‌کنند. اگر این دیدگاه در میان سیاست‌گذاران پولی اجماع بیشتری پیدا کند، احتمال تغییر جهت تدریجی سیاست‌ها به سمت رویکردی انقباضی‌تر افزایش خواهد یافت. طبق بررسی‌های یوتوتایمز؛ در حال حاضر بازارهای مالی همچنان حدود ۴۸ واحد پایه کاهش نرخ بهره در سال جاری را قیمت‌گذاری کرده‌اند. با این حال، تداوم انتشار گزارش‌هایی مشابه داده‌های اخیر می‌تواند این انتظارات را به‌تدریج کمرنگ کند و مسیر سیاست پولی را تغییر دهد. ✔️  بیشتر بخوانید: نوسانات طلا از بیت‌کوین پیشی گرفت؛ آیا طلا همچنان پناهگاه امن است؟ از نگاه تحلیلگران، احتمال حرکت تدریجی بازار به سمت چنین سناریویی رو به افزایش است. به باور برخی، شفاف‌ترین راه برای بهره‌برداری از این روند، تمرکز بر بازار اوراق قرضه است؛ جایی که پیش‌بینی می‌شود بازدهی اوراق دوساله خزانه‌داری آمریکا در ادامه سال به محدوده ۴ درصد نزدیک شود. بر اساس جمع‌بندی تیم UtoTimes، تقویت دلار پس از انتشار گزارش ISM بازتابی از بازگشت تدریجی خوش‌بینی به اقتصاد آمریکا است؛ خوش‌بینی‌ای که اگر با داده‌های مثبت بیشتر و سیگنال‌های انقباضی از سوی فدرال رزرو همراه شود، می‌تواند جایگاه دلار را در ماه‌های آینده بیش از پیش تقویت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر