TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی کانادا: اقتصاد زیر فشار تعرفه‌ها؛ رشد محدود و تورم نزدیک هدف ادامه دارد

در یک نگاه تعرفه‌های آمریکا و نااطمینانی تجاری، رشد اقتصاد کانادا را محدود کرده و بازسازی ساختاری را طولانی کرده است. بانک مرکزی رشد اقتصادی ضعیف اما پایدار و تورم نزدیک ۲ درصد را برای سال‌های آینده پیش‌بینی می‌کند. بازار کار همچنان شکننده است و سیاست پولی در فضای احتیاط و عدم‌قطعیت باقی می‌ماند. بانک مرکزی کانادا در تازه‌ترین گزارش سیاست پولی خود در ژانویه ۲۰۲۶ اعلام کرد که اقتصاد این کشور همچنان تحت فشار تعرفه‌های آمریکا و نااطمینانی‌های تجاری قرار دارد و روند تطبیق با نظم جدید تجارت جهانی، رشد اقتصادی را در کوتاه‌مدت محدود خواهد کرد. بر اساس این گزارش، چشم‌انداز کلی اقتصاد کانادا نسبت به گزارش اکتبر تغییر محسوسی نداشته است. شرکت‌ها همچنان در حال بازآرایی زنجیره‌های تأمین، یافتن بازارهای جدید و کاهش وابستگی به آمریکا هستند. این فرآیند انتقال سرمایه و نیروی کار زمان‌بر است و در دوره گذار، مانعی برای رشد سریع اقتصاد محسوب می‌شود. بانک مرکزی تأکید کرده است که سطح نااطمینانی جهانی بالا باقی مانده و افزایش چندقطبی شدن اقتصاد جهانی، همراه با ریسک‌های ژئوپلیتیکی، چشم‌انداز اقتصاد کانادا را شکننده کرده است. آینده روابط تجاری آمریکای شمالی و بازنگری توافق CUSMA، یکی از مهم‌ترین ریسک‌های پیش‌رو تلقی می‌شود. در سال ۲۰۲۵، رشد اقتصادی کانادا نوسانات قابل‌توجهی داشت که عمدتاً ناشی از تغییرات شدید در تجارت خارجی و سطح موجودی انبارها بود. پس از رشد نسبتاً قوی در سه‌ماهه سوم، فعالیت اقتصادی در سه‌ماهه چهارم عملاً متوقف شد. برآوردها نشان می‌دهد رشد نیمه دوم سال گذشته به‌طور متوسط حدود ۱.۲۵ درصد بوده است. بانک مرکزی پیش‌بینی می‌کند تولید ناخالص داخلی در سال ۲۰۲۶ حدود ۱.۱ درصد و در سال ۲۰۲۷ نزدیک به ۱.۵ درصد رشد کند. این نرخ‌ها هرچند پایین هستند، اما برای جذب تدریجی ظرفیت مازاد اقتصاد کافی ارزیابی شده‌اند. کاهش رشد جمعیت و پیامدهای بازسازی تجاری از عوامل اصلی محدودکننده رشد عنوان شده‌اند. از منظر تورمی، شاخص قیمت مصرف‌کننده در پایان سال ۲۰۲۵ در محدوده ۲.۴ تا ۲.۵ درصد قرار داشت و اغلب شاخص‌های تورم هسته به تدریج به نزدیکی هدف ۲ درصدی بانک مرکزی بازگشته‌اند. گزارش تأکید می‌کند که فشارهای نزولی ناشی از ظرفیت مازاد، تقریباً اثر افزایش هزینه‌های تجاری و بازسازی ساختاری را خنثی کرده است. بانک مرکزی انتظار دارد تورم در ماه‌های ابتدایی ۲۰۲۶ به‌طور موقت به زیر ۲ درصد کاهش یابد و سپس دوباره در نزدیکی هدف تثبیت شود. کاهش قیمت انرژی، تعدیل هزینه‌های مسکن و پایان اثر پایه مالیاتی از عوامل اصلی این افت موقت عنوان شده‌اند. بازار کار کانادا همچنان نشانه‌هایی از ضعف ساختاری نشان می‌دهد. هرچند طی ماه‌های اخیر حدود ۱۹۰ هزار شغل جدید ایجاد شده، نرخ بیکاری همچنان در سطح نسبتاً بالای ۶.۸ درصد باقی مانده است. بیکاری جوانان بالا است، فرصت‌های شغلی کاهش یافته و تمایل شرکت‌ها به استخدام همچنان ضعیف گزارش می‌شود. رشد دستمزدها به زیر ۳ درصد رسیده و هزینه نیروی کار تحت کنترل باقی مانده است؛ عاملی که به مهار فشارهای تورمی کمک کرده است. در بخش تقاضای داخلی، مصرف خانوارها با حمایت نرخ‌های بهره پایین‌تر و بهبود نسبی بازار کار تقویت شده است. هزینه‌های دولت (به‌ویژه در حوزه زیرساخت) نیز نقش حمایتی داشته‌اند. در مقابل، سرمایه‌گذاری بنگاه‌ها و بخش مسکن تحت تأثیر نااطمینانی تجاری و محدودیت‌های استطاعت مالی، همچنان ضعیف باقی مانده‌اند. بازار کالاهای پایه در ماه‌های اخیر نوسان داشته است. شاخص قیمت کالاهای بانک مرکزی حدود ۵ درصد افزایش یافته که عمدتاً ناشی از رشد قیمت فلزات بوده است. قیمت نفت در سطحی پایین‌تر از پیش‌بینی‌های قبلی تثبیت شده و به‌طور متوسط حوالی ۶۰ دلار باقی مانده است، در حالی که قیمت طلا و نقره به دلیل تنش‌های ژئوپلیتیکی افزایش یافته‌اند. در بازارهای مالی، شرایط کلی نسبت به اکتبر تقریباً بدون تغییر بوده است. بازارهای سهام جهانی در سطوح بالایی قرار دارند، اسپردهای اعتباری پایین باقی مانده و بازده اوراق دولتی افزایش یافته است. دلار کانادا در محدوده ۷۲ سنت آمریکا نوسان کرده و اخیراً از ضعف دلار آمریکا اندکی منتفع شده است. بانک مرکزی تأکید کرده که تعرفه‌های آمریکا تأثیری پایدار بر اقتصاد کانادا گذاشته‌اند. تا پایان ۲۰۲۶، سطح تولید ناخالص داخلی حدود ۱.۵ درصد پایین‌تر از سناریوی بدون تعرفه برآورد می‌شود. بخشی از این افت ناشی از کاهش ظرفیت بالقوه اقتصاد و بخشی دیگر ناشی از افزایش ظرفیت مازاد است. در پاسخ به این فشارها، شرکت‌های کانادایی در حال تنوع‌بخشی به بازارهای صادراتی و زنجیره‌های تأمین خود هستند. واردات از آمریکا کاهش یافته و وابستگی به مسیرهای مستقیم تجاری با سایر کشورها افزایش یافته است؛ روندی که هرچند هزینه‌بر است، اما در بلندمدت می‌تواند به افزایش تاب‌آوری اقتصاد کمک کند. بانک مرکزی همچنین هشدار داده است که بازنگری توافق CUSMA در سال ۲۰۲۶ یکی از مهم‌ترین ریسک‌های پیش‌روست. در سناریوی پایه، تمدید توافق با تغییرات محدود فرض شده است، اما در صورت بازنگری گسترده یا خروج کشورها از توافق، رشد اقتصادی می‌تواند به‌طور محسوسی تضعیف شود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در سطح جهانی، بانک مرکزی رشد اقتصاد جهان را حدود ۳ درصد برآورد کرده که با حمایت سرمایه‌گذاری در حوزه هوش مصنوعی و سیاست‌های مالی انبساطی همراه است. با این حال، ناپایداری سرمایه‌گذاری‌های مرتبط با AI، تنش‌های ژئوپلیتیکی و بی‌ثباتی تجاری، ریسک‌های اصلی این چشم‌انداز محسوب می‌شوند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ۲۰۲۶ بانک مرکزی کانادا تصویری از اقتصادی ارائه می‌دهد که در حال عبور از یک دوره بازسازی ساختاری دشوار است. رشد محدود، بازار کار شکننده و تورم مهار‌شده، فضای سیاست‌گذاری را به‌شدت محتاطانه کرده‌اند. تا زمانی که نااطمینانی تجاری و ژئوپلیتیکی کاهش نیابد، مسیر اقتصاد کانادا احتمالاً با سرعتی کمتر از ظرفیت بالقوه خود ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم آرام بانک مرکزی کانادا؛ اما یک نکته می‌تواند بازار را تکان دهد

بانک مرکزی کانادا امروز در یکی از آرام‌ترین نشست‌های ماه‌های اخیر، به‌احتمال زیاد نرخ بهره را در سطح ۲.۲۵٪ ثابت نگه می‌دارد؛ تصمیمی که در فضای پرریسک تجارت جهانی و ضعف اخیر داده‌های اقتصادی، کاملاً قابل انتظار است. ضعف داده‌های اقتصادی؛ نشانه‌ای از احتیاط بیشتر طبق داده‌های منتشرشده برای ماه دسامبر: تورم هسته از ۲.۹٪ به ۲.۷٪ کاهش یافته است. نرخ بیکاری از ۶.۵٪ به ۶.۸٪ افزایش داشته است. این ارقام نشان می‌دهد اقتصاد کانادا نسبت به ماه‌های قبل کمی سردتر شده و هشدارهای قبلی بانک مرکزی درباره ضعف پنهان در رشد اقتصادی بی‌راه نبوده است. بازار چگونه واکنش نشان داده است؟ پس از گزارش اشتغال نوامبر، بازار بیش‌ازحد به سمت سناریوی افزایش نرخ بهره متمایل شده بود و حتی ۳۵ نقطه پایه افزایش برای سال ۲۰۲۶ قیمت‌گذاری شد. اما اکنون این رقم به ۸ نقطه پایه کاهش یافته است؛ نشانه‌ای از بازگشت واقع‌بینی به بازار. اهمیت گزارش سیاست پولی (MPR) امروز در نشست امروز، گزارش جدید سیاست پولی نیز منتشر می‌شود. تمرکز اصلی معامله‌گران بر نرخ خنثی است؛ محدوده‌ای که اکنون بین ۲.۲۵٪ تا ۳.۲۵٪ قرار دارد. اگر حد پایین این محدوده کاهش یابد، بازار آن را سیگنالی متمایل به سیاست انبساطی تفسیر خواهد کرد؛ موضوعی که می‌تواند فشار نزولی بر دلار کانادا وارد کند. انتظار از کنفرانس خبری مکلم تیف مکلم، رئیس بانک مرکزی، احتمالاً بر این موارد تأکید خواهد کرد: صبر و احتیاط در برابر نااطمینانی‌های تجاری ریسک‌های موجود در چشم‌انداز اقتصادی نیاز به داده‌های بیشتر پیش از هر تصمیم مهم جمع‌بندی utotimes تحلیل یوتوتایمز نشان می‌دهد: «نشست امروز بانک مرکزی کانادا احتمالاً بدون تغییرات بزرگ خواهد بود، اما پیام‌های پنهان در گزارش سیاست پولی می‌تواند مسیر دلار کانادا را تعیین کند. اگر نرخ خنثی کاهش یابد، بازار به‌سرعت آن را به‌عنوان سیگنال نرم‌تر (داویش‌تر) شدن سیاست پولی تفسیر خواهد کرد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ترامپ رئیس جدید فدرال را معرفی خواهد کرد؟

امروز، ۲۷ ژانویه ۲۰۲۶، شاهد تصمیم‌گیری‌های سیاستی بانک مرکزی کانادا (BoC) و کمیته بازار آزاد فدرال (FOMC) خواهیم بود. این رویدادها به دلیل تأثیر مستقیم آن‌ها بر سیاست‌های پولی و اقتصاد جهانی اهمیت ویژه‌ای دارند. همچنین، احتمال اعلام نام رئیس جدید فدرال نیز می‌تواند توجه بازارها را جلب کند. سشن اروپایی در جلسه اروپایی، برنامه زیادی نداریم جز چند گزارش کم‌اهمیت مانند ZEW سوئیس و اعتماد به نفس مصرف‌کننده ایتالیا. هیچ‌یک از این داده‌ها تأثیری بر سیاست‌های بانک‌های مرکزی نخواهد داشت، بنابراین واکنش بازار محدود خواهد بود. حرکت قیمت در طول این سشن ممکن است در محدوده‌ای ثابت باقی بماند؛ زیرا معامله‌گران منتظر رویدادهای اصلی در جلسه آمریکایی هستند. جلسه آمریکایی در جلسه آمریکایی، ما شاهد تصمیم‌گیری‌های BoC و FOMC خواهیم بود و احتمال اعلام نام رئیس جدید فدرال نیز وجود دارد. انتظار می‌رود بانک مرکزی کانادا همه چیز را بدون تغییر نگه دارد. داده‌های اقتصادی اخیر، موضع بی‌طرف بانک مرکزی را تأیید کرده‌اند زیرا تورم کاهش یافته و بازار کار تثبیت شده است. این تصمیم احتمالاً یک رویداد بی‌اهمیت خواهد بود مگر اینکه BoC به احتمال کاهش نرخ دیگری قبل از پایان سال اشاره کند. بانک مرکزی کانادا بانک فدرال نیز انتظار می‌رود همه چیز را بدون تغییر نگه دارد و تأکید کند که میزان تسهیل بیشتر بستگی به داده‌های ورودی خواهد داشت. راهنمایی محدود خواهد بود و پاول باید تأکید کند که آنها بسته به اینکه کدام طرف از مأموریت بیشتر خارج است، عمل خواهند کرد. در سال 2025، آنها بر ضعف بازار کار تمرکز کردند و سه "کاهش بیمه‌ای" را اعمال کردند. در سال 2026، به نظر می‌رسد بازار کار در حال تثبیت است، بنابراین تورم باید عامل تعیین‌کننده برای تعدیلات آینده نرخ باشد. فدرال رزرو در نهایت، ترامپ ممکن است با اعلام نام گزینه خود برای رئیس فدرال توجه بازار را به آینده رئیس فدرال معطوف کند. گزینه‌های نهایی شامل ریدر، وارش و والر هستند. والری از فدرال بهترین انتخاب به شمار می‌رود، اما بازار ممکن است ریدر را به عنوان کسی که استقلال فدرال را حفظ می‌کند، ترجیح دهد. وارش به عنوان یک حامی شناخته می‌شود هرچند که آخرین بار که به عنوان فرماندار فدرال خدمت کرد، موضع سخت‌گیرانه‌ای داشت. سخنرانان بانک مرکزی ۱۸:۰۰ GMT/۱۳:۰۰ ET ساعت ۱۶:۳۰ به وقت ایران - اشنابل از ECB (دارای مواضع هاوکیش - رأی‌دهنده)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق تجاری اتحادیه اروپا و هند نهایی شد

اورسولا فون‌درلاین، رئیس کمیسیون اروپا، اعلام کرد که اتحادیه اروپا و هند به یک توافق تجاری مهم دست یافته‌اند؛ توافقی که به گفته او «منطقه تجارت آزاد با جمعیتی دو میلیارد نفر» ایجاد می‌کند و منافع اقتصادی قابل‌توجهی برای هر دو طرف خواهد داشت. بر اساس جزئیات منتشرشده از سوی اتحادیه اروپا، این توافق شامل حذف یا کاهش تعرفه‌ها روی بیش از ۹۰٪ کالاهای صادراتی اروپا به هند است؛ اقدامی که می‌تواند سالانه تا ۴ میلیارد یورو صرفه‌جویی برای صادرکنندگان اروپایی به همراه داشته باشد. در بخش خودرو نیز تعرفه واردات به‌تدریج به ۱۰٪ کاهش خواهد یافت و سهمیه‌ای ۲۵۰ هزار دستگاه در سال برای صادرات خودروهای اروپایی به هند در نظر گرفته شده است. این توافق بخشی از گسترش روابط راهبردی میان هند و اتحادیه اروپا است که هدف آن تسهیل تجارت، تقویت زنجیره تأمین، و افزایش سرمایه‌گذاری‌های دوجانبه در حوزه‌هایی چون انرژی، فناوری، حمل‌ونقل و امنیت اقتصادی است. مقام‌های اروپایی این توافق را «نقطه عطفی» در روابط اقتصادی با هند می‌دانند؛ به‌ویژه در شرایطی که اروپا به دنبال تنوع‌بخشی به شرکای تجاری خود و کاهش وابستگی به بازارهای پرریسک است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

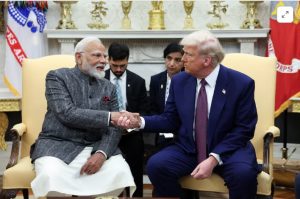
ترامپ: مودی از تعرفه‌ها ناراضی است

به گزارش بلومبرگ، ترامپ گفته است که نارندرا مودی، نخست‌وزیر هند، از سطح فعلی تعرفه‌های تجاری ناراضی است و دهلی‌نو در حال کاهش واردات نفت از روسیه است. این اظهارات در شرایطی مطرح می‌شود که روابط تجاری و انرژی میان آمریکا و هند در سال‌های اخیر اهمیت بیشتری پیدا کرده و هر دو کشور به دنبال تنظیم سیاست‌های جدید در حوزه تجارت و انرژی هستند. ترامپ همچنین تأکید کرده که همکاری اقتصادی با هند برای واشنگتن اهمیت راهبردی دارد و گفت‌وگوها درباره تعرفه‌ها و واردات انرژی ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: عملیات کلمبیا ایده خوبی است

در مجموعه‌ای از اظهارات، دونالد ترامپ بر ادامه تمرکز واشنگتن بر تحولات ونزوئلا تأکید کرد و گفت دولت آمریکا اکنون با «رهبران تازه‌سوگندخورده» این کشور در حال همکاری است. او اعلام کرد که هدف فعلی «درست کردن وضعیت ونزوئلا» است و نه مسائل انتخاباتی. ترامپ همچنین گفت نیروهای آمریکایی که در عملیات ونزوئلا مجروح شده‌اند، وضعیت خوبی دارند و هشدار داد در صورت «عدم همکاری»، احتمال حمله دوم به ونزوئلا وجود دارد. او درباره هند نیز گفت اگر این کشور در موضوع نفت روسیه همکاری نکند، آمریکا ممکن است تعرفه‌ها را افزایش دهد. در ادامه، ترامپ لحن تندتری نسبت به مکزیک و کلمبیا اتخاذ کرد و گفت «باید کاری درباره مکزیک انجام شود» و عملیات در کلمبیا را «ایده‌ای خوب» توصیف کرد. او همچنین مدعی شد کلمبیا توسط فردی اداره می‌شود که «مدت زیادی در قدرت نخواهد بود». ترامپ نیز گفت آمریکا باید «دسترسی کامل» به منابع ونزوئلا داشته باشد. او همچنین ادعای حمله اوکراین به محل اقامت پوتین را باور نکرد و افزود که کوبا «در آستانه فروپاشی» قرار دارد. این مجموعه اظهارات، سطح تنش ژئوپلیتیک در نیمکره غربی و فراتر از آن را افزایش داده و توجه بازارها را به پیامدهای احتمالی آن جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی کانادا (BOC): شورای حکام توافق کردند که با در نظر گرفتن نوسانات اخیر، در تفسیر داده‌ها محتاط باشند

شورای حکام آماده است تا در صورت وقوع یک شوک بزرگ جدید، یا داده‌هایی که نشان‌دهنده انحراف قابل‌توجه اقتصاد و تورم از چشم‌انداز باشند، واکنش نشان دهد. پیش از اعلام تصمیم نرخ بهره بانک مرکزی کانادا در ۱۰ دسامبر، شورای حکام بر این باور بود که پیش‌بینی اینکه اقدام بعدی افزایش [نرخ] خواهد بود یا کاهش آن، دشوار است. شورای حکام توافق کردند که بازنگری پیش روی پیمان تجاری USMCA یک ریسک قابل‌توجه است. نوسانات در آمارهای اخیر تولید ناخالص داخلی (GDP) سه‌ماهه بر این موضوع تأکید دارد که ارزیابی روندهای بنیادین اقتصادی تا چه حد چالش‌برانگیز خواهد بود. شورای حکام بر این باور بود که عدم قطعیت پیش از مذاکرات USMCA و در حین آن، احتمالاً بر سرمایه‌گذاری تجاری فشار خواهد آورد (تأثیر منفی خواهد گذاشت). شورای حکام به این نتیجه رسیدند که این امر می‌تواند ناشی از رشد کندتر هزینه‌های واحد نیروی کار باشد. شورای حکام خاطرنشان کردند که علیرغم ریسک سرایت هزینه‌های بالاتر ناشی از اختلالات تجاری به قیمت‌های مصرف‌کننده، تأثیرات آن تاکنون محدود بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت دارو در آمریکا کاهش می‌یابد

منابع خبری اعلام کرده‌اند که چند شرکت بزرگ داروسازی در آستانه توافق با دولت آمریکا برای کاهش قیمت داروهای تجویزی هستند؛ اقدامی که می‌تواند هزینه‌های درمانی میلیون‌ها آمریکایی را کاهش دهد. این توافق‌ها در چارچوب سیاست «ملت برخوردار» دولت ترامپ انجام می‌شود و شامل شرکت‌هایی مانند AbbVie، Merck، Novartis و Roche است. بر اساس تحلیل AARP، برخی داروها تا بیش از ۵۰٪ کاهش قیمت خواهند داشت و بیماران تحت پوشش Medicare می‌توانند از ابتدای ۲۰۲۶ از این تخفیف‌ها بهره‌مند شوند. این تحول می‌تواند بر بازار سهام دارویی، زنجیره تأمین دارو و سیاست‌های تجاری بین‌المللی تأثیرگذار باشد؛ به‌ویژه در روابط آمریکا با سوئیس و هند که تولیدکنندگان بزرگ دارو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مداخله بانک مرکزی هند، روپیه را تقویت کرد

بانک مرکزی هند برای حمایت از روپیه وارد بازار فارکس شده و به‌طور گسترده USDINR را فروخته است؛ اقدامی که باعث شد روپیه حدود ۱٪ تقویت شود و نرخ USDINR سقوط کند. در روزهای اخیر روپیه به پایین‌ترین رکوردهای تاریخی رسیده بود، زیرا ضعف ریسک‌پذیری جهانی و عدم‌تعادل جریان‌های ارزی فشار زیادی بر آن وارد کرده بود. کاهش ارزش دلار آمریکا در روز سه‌شنبه نیز نتوانست روپیه را تقویت کند و همین موضوع ظاهراً محرک مداخله امروز بانک مرکزی هند بوده است. اگر روپیه در برابر دلار ضعیف می‌ماند، خطر افت بی‌نظم و شدیدتر وجود داشت؛ چیزی که بانک مرکزی نمی‌خواهد. به گفته معامله‌گران، افت اخیر بیشتر ناشی از فشار جریان‌های معاملاتی بوده تا وحشت بازار. تقاضای مداوم برای دلار—به‌ویژه از سوی معاملات مرتبط با سررسید NDF و خروج سرمایه—باعث کمبود نقدینگی دلار در بازار داخلی شده است. همچنین تقاضای شرکت‌های دولتی برای دلار این کمبود را تشدید کرده است. در همین حال، تقاضای پوشش ریسک واردکنندگان بالا مانده؛ زیرا نگران ضعف بیشتر روپیه هستند. اما فروش دلار توسط صادرکنندگان کم بوده، چون بسیاری از آنها منتظر نرخ‌های بهتر هستند. این عدم تقارن باعث شده روپیه نسبت به افزایش کوچک تقاضای دلار بسیار حساس شود. جریان‌های پرتفوی نیز همچنان به ارز فشار وارد می‌کنند. خروج سرمایه خارجی از بازار سهام و اوراق هند، نقاط قوت اقتصاد این کشور—از جمله رشد قوی و بهبود بنیادها—را تحت‌الشعاع قرار داده است. در چنین شرایطی، این عوامل مثبت تنها حمایت محدودی در برابر دلار قوی و ریسک‌گریزی جهانی ایجاد می‌کنند. معامله‌گران تأکید می‌کنند که افت اخیر منظم و مبتنی بر جریان‌ها بوده و نشانه‌ای از رفتارهای سفته‌بازانه شدید دیده نمی‌شود. نوسان نیز کنترل‌شده باقی مانده است. اگر خروج سرمایه معکوس نشود، ریسک‌پذیری جهانی بهبود نیابد یا محرک تجاری مثبتی ظاهر نشود، روپیه احتمالاً تحت فشار باقی می‌ماند و حتی آزمون رکوردهای جدید ضعف نیز دور از ذهن نیست—حتی با وجود مداخله امروز بانک مرکزی هند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا بر مناسب بودن نرخ بهره فعلی و حفظ هدف تورمی ۲ درصدی تأکید کرد

تیف مک‌لم، رئیس بانک مرکزی کانادا، در تازه‌ترین اظهارات خود با دفاع از سیاست‌های فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشم‌انداز اقتصادی، واکنش لازم را نشان دهد. مک‌لم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبل‌کوین کانادایی در آینده باید یک‌به‌یک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط دارایی‌های نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آن‌ها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبل‌کوین‌ها به «پول خوب» و قابل‌اعتمادی مانند اسکناس یا سپرده‌های بانکی است؛ از این‌رو صادرکنندگان باید دارای تاب‌آوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفاف‌سازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبل‌کوین‌ها در سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنش‌های دریایی با توقیف نفتکش‌ها اوج گرفت

گزارش‌های جدید نشان می‌دهد که تنش‌های دریایی در هفته اخیر به‌طور قابل‌توجهی افزایش یافته است. طبق اعلام منابع مختلف، ونزوئلا یک نفتکش مرتبط با چین را توقیف کرده و ایران نیز یک نفتکش خارجی حامل ۶ میلیون لیتر گازوئیل قاچاق را در دریای عمان متوقف کرده است. در همین حال، نیروهای آمریکایی یک کشتی حامل محموله‌ای از چین به مقصد ایران را توقیف کرده‌اند و گزارش‌ها حاکی است که آمریکا یک نفتکش دیگر را نیز در سواحل ونزوئلا ضبط کرده است. این سلسله توقیف‌ها که برخی آن را به «هفته‌ای شبیه دزدان دریایی کارائیب» تشبیه کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: بهبود بازار کار امیدبخش است؛ درباره احتمال افزایش نرخ در ۲۰۲۶ اظهار نظر نمی‌کنم

تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانه‌ای دلگرم‌کننده است، هرچند کسب‌وکارها همچنان در زمینه استخدام و برنامه‌های سرمایه‌گذاری احتیاط به خرج می‌دهند. داده‌های اخیر اشتغال تغییری در چشم‌انداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها می‌توانند مطمئن باشند بانک مرکزی تصمیمات خود را گام‌به‌گام و بر اساس داده‌ها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمت‌گذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیف مکلم: نرخ فعلی برای مهار تورم و عبور از شوک تجاری مناسب است

تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود بار دیگر تأکید کرد که نرخ بهره ۲.۲۵ درصدی فعلی در شرایط کنونی، مناسب‌ترین سطح برای حفظ ثبات قیمتی و هدایت اقتصاد در عبور از شوک تجاری آمریکا است. به گفته او، کانادا نه با یک چرخه معمولی ضعف اقتصادی، بلکه با یک گذار ساختاری روبه‌رو است که ماهیت آن، سیاست‌گذاری پولی را پیچیده‌تر کرده است. سه پیام اصلی مکلم تأثیرات شدید تعرفه‌های آمریکا او تصریح کرد که تعرفه‌های سنگین آمریکا بر بخش‌هایی چون خودرو، فولاد، آلومینیوم و چوب‌بری، فشار قابل‌توجهی بر برخی صنایع وارد کرده، اما کل اقتصاد مقاوم‌تر از حد انتظار عمل کرده است. تورم مهار شده و نزدیک هدف تورم سرفصل بیش از یک سال است در حوالی ۲ درصد نوسان می‌کند و شاخص‌های هسته بین ۲.۵ تا ۳ درصد قرار دارند. مکلم گفت که تورم مطابق انتظار در حال حرکت است و فعلاً نشانه‌ای از انحراف پایدار از هدف دیده نمی‌شود. نرخ فعلی، تعادلی میان حمایت و مهار تورم با توجه به تعادل ریسک‌ها، شورای حکام معتقد است نرخ فعلی در پایین محدوده نرخ خنثی قرار دارد؛ سطحی که از یکسو به اقتصاد برای تطبیق با شوک تجاری کمک می‌کند و از سوی دیگر مانع از انحراف تورم می‌شود. اقتصاد: مقاوم اما نامتوازن مکلم توضیح داد که بازبینی داده‌های گذشته نشان می‌دهد اقتصاد در ابتدای ۲۰۲۵ قوی‌تر از برآوردهای اولیه بوده است؛ همین موضوع بخشی از مقاومت فعلی را توضیح می‌دهد. با این حال، تصویر فعلی ناهمگون است: رشد ۲.۶ درصدی Q3 عمدتاً ناشی از نوسانات تجاری بوده و نه قدرت تقاضای داخلی؛ تقاضای نهایی داخلی تقریباً بدون تغییر مانده؛ انتظار می‌رود رشد Q4 ضعیف باشد و به تدریج در ۲۰۲۶ بهبود یابد. بازار کار: بهبود تدریجی با آسیب‌های بخشی در سه ماه اخیر اشتغال افزایش یافته و نرخ بیکاری به ۶.۵٪ کاهش یافته است. با این حال، بخش‌های حساس به تجارت همچنان آسیب‌پذیرند و نظرسنجی‌ها نشان می‌دهد تمایل بنگاه‌ها به استخدام در سطح پایینی قرار دارد. تورم: در مسیر هدف، با نوسانات موقتی بانک مرکزی انتظار دارد تورم، با وجود برخی نوسانات کوتاه‌مدت ناشی از اثرات بازگشتی تعطیلی مالیاتی سال گذشته، نزدیک هدف ۲ درصد باقی بماند. تورم زیربنایی نیز حدود ۲.۵٪ برآورد می‌شود و وجود ظرفیت خالی در اقتصاد از افزایش دوباره تورم جلوگیری می‌کند. نقش سیاست مالی و ریسک‌های خارجی مکلم اشاره کرد که سیاست مالی طی سال‌های آینده با افزایش بودجه دفاعی و مشوق‌های سرمایه‌گذاری رشد اقتصادی را تقویت خواهد کرد. این آثار در دورنمای ژانویه لحاظ می‌شود. با این حال، ریسک‌های محیطی بالا باقی مانده‌اند: تنش‌های تجاری با آمریکا، بازبینی پیش‌روی توافق CUSMA، و نوسانات شدید در جریان تجارت، همگی ارزیابی دقیق مسیر اقتصاد را دشوار می‌کنند. پیام کلیدی مکلم او تأکید کرد: «کانادا تنها یک دوره ضعف چرخه‌ای را پشت سر نمی‌گذارد؛ ما در حال گذار از یک شوک ساختاری تجاری هستیم. سیاست پولی نمی‌تواند ظرفیت از دست رفته را بازگرداند، اما تا زمانی که تورم مهار شده باقی بماند، می‌تواند کمک کند اقتصاد با این تغییر تطبیق پیدا کند.» به این ترتیب، بانک مرکزی کانادا نه عجله‌ای برای کاهش دوباره نرخ دارد و نه گرایشی به انقباض بیشتر؛ مسیری میانه و محتاطانه که با عدم‌قطعیت‌های فعلی کاملاً همخوان است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی کانادا: تثبیت نرخ بهره در کانادا؛ سیاست محتاطانه در سایه عدم‌قطعیت جهانی

بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخ‌ها از تابستان ۲۰۲۴ و عقب‌نشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقام‌های پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاست‌های حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم می‌کند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایه‌گذاری در حوزه هوش مصنوعی تاب‌آوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد می‌کند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سه‌ماهه سوم چشمگیر بود، اما بانک مرکزی به‌روشنی توضیح می‌دهد که این جهش بیشتر انعکاس‌دهنده نوسانات تجاری است و نه نشانه‌ای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار می‌رود رشد اقتصادی در سه‌ماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانه‌هایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخش‌های وابسته به تجارت خارجی همچنان با فشار روبه‌رو هستند و برنامه‌های استخدامی شرکت‌ها بهبود محسوسی را نشان نمی‌دهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه می‌دهد. شاخص قیمت مصرف‌کننده در سطح ۲.۲ درصد قرار دارد و شاخص‌های هسته بین ۲.۵ تا ۳ درصد در نوسان‌اند. ارزیابی مقام‌های پولی نشان می‌دهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاه‌مدت به‌دلیل اثرات حذف تخفیف مالیاتی GST/HST، داده‌ها می‌توانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه می‌دهد با شوک‌های تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمی‌گردد؛ زمانی که بانک مرکزی نرخ را یک‌چهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایه‌گذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی می‌شود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفت‌ارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله می‌شد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابل‌توجهی در رفتار معامله‌گران مشاهده نشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آینده دلار آمریکا در دست فدرال رزرو و نظرات مخالفان است

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاست‌گذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار می‌شود. انتظار می‌رود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخ‌های بهره کوتاه‌مدت در آمریکا و دلار را به سمت بالا متمایل می‌کند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیش‌بینی کرده‌اند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطه‌ای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمت‌گذاری شده است. تمرکز اصلی بر روی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را می‌دهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر می‌رسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمت‌گذاری کرده‌اند. همچنین، توجه‌ها به پیش‌بینی‌های رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیش‌بینی‌های تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیش‌بینی‌های نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسک‌ها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیم‌گیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفته‌ای قرار داریم که سرمایه‌گذاران در حال ارزیابی مجدد سیاست‌های پولی هاوکیش بانک‌های مرکزی جهانی هستند. در حالی که همه این موارد به نظر می‌رسد که به نفع دلار است، اما این موارد به طور وسیع پیش‌بینی شده است. شاید تعجب‌آور باشد که بازار نرخ‌ها هنوز چنین کاهش‌های زیادی را قیمت‌گذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که می‌تواند چشم‌انداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیه‌های امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانه‌داری بیش از آنچه که برای حفظ سررسید موجود نیاز است، می‌تواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز می‌تواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار داده‌های ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان می‌دهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاست‌ها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخ‌های بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاه‌مدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیش‌بینی می‌شود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسک‌های مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کرده‌اند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از دارایی‌های روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتش‌بس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتش‌بس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانه‌ای از این موضوع در داده‌های جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وام‌های اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخ‌ها را افزایش دهد امروز بانک کانادا جلسه‌ای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار می‌رود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار می‌شود که تغییرات هاوکیش در سیاست‌های پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمت‌گذاری کرده‌اند. در گزارش سیاست‌های پولی سپتامبر، بانک کانادا یکی از نگاه‌های کسل‌کننده‌تر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاست‌گذاران خواهد شد. حتی اگر سیاست‌های مالی حمایتی دولت وجود داشته باشد، افزایش نرخ‌های بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر می‌رسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر می‌رسد که ریسک‌های نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: خرید نفت روسیه توسط هند و حملات اوکراین عوامل کلیدی بازار نفت هستند

به گزارش بلومبرگ، قیمت نفت ثابت ماند زیرا معامله‌گران خرید نفت خام روسیه توسط هند و حملات اوکراین به زیرساخت‌های انرژی روسیه را زیر نظر دارند. نفت برنت پس از ثبت نخستین رشد هفتگی متوالی از ماه اوت، زیر ۶۴ دلار در هر بشکه معامله شد و نفت خام وست تگزاس اینترمدیت نیز در نزدیکی ۶۰ دلار قرار گرفت. هفته گذشته، ولادیمیر پوتین رئیس‌جمهور روسیه وعده داد که عرضه سوخت به هند بدون وقفه ادامه خواهد داشت. این موضوع احتمالاً یکی از محورهای اصلی گفت‌وگوها خواهد بود، زیرا مذاکره‌کنندگان آمریکایی برای مذاکرات تجاری وارد هند می‌شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران عرضه جهانی و عطش سیری‌ناپذیر هند برای نقره

هند همواره یکی از بازیگران اصلی بازار نقره بوده است، اما امسال به عامل تعیین‌کننده‌ای در پشت رشد بی‌سابقه تقاضای سرمایه‌گذاری تبدیل شده؛ رشدی که قیمت‌ها را به رکورد تاریخی بالای ۵۹ دلار در هر اونس رسانده است. در گزارشی که تابستان امسال منتشر شد، شرکت Metals Focus اعلام کرد که هند، پس از آمریکا، دومین بازار بزرگ جهان برای سرمایه‌گذاری فیزیکی در نقره است و نزدیک به ۸۰ درصد از تقاضای جهانی برای شمش و سکه نقره را به خود اختصاص می‌دهد. این مؤسسه همچنین یادآور شد که هند سال‌هاست بزرگ‌ترین مصرف‌کننده زیورآلات و ظروف نقره در جهان (به لحاظ حجم) محسوب می‌شود. در گزارش به‌روزشده، تحلیلگران گفتند که در پنج سال گذشته، مردم هند — به‌ویژه مصرف‌کنندگان کم‌درآمد در مناطق روستایی — حدود ۲۹ هزار تن نقره در قالب زیورآلات و ۴ هزار تن در قالب سکه خریداری کرده‌اند. شرکت Metals Focus افزود که یک تحول بالقوه دگرگون‌کننده در بازار نقره در حال شکل‌گیری است؛ چراکه مقررات جدید بانک مرکزی هند (RBI) به مردم اجازه می‌دهد دارایی‌های فیزیکی نقره خود را به پول تبدیل کنند. در گزارش آمده است: «در هند، طلا همیشه نقش وثیقه نهایی را داشته و به خانواده‌ها، به‌خصوص کسانی که دسترسی محدودی به خدمات بانکی دارند، امکان دسترسی سریع به منابع مالی در مواقع اضطراری را می‌داده است. نقره نیز بخش مهمی از ثروت روستایی بوده، به‌ویژه در میان خانوارهای کم‌ و متوسط‌درآمد. قیمت پایین‌تر آن باعث شده انباشت گسترده آن در قالب زیورآلات و لوازم خانگی — از جمله پابند، انگشتر پا و زیورآلات کودکان — امکان‌پذیر شود.» ماه گذشته، RBI مقررات جدیدی را اعلام کرد که از اول آوریل ۲۰۲۶ به اجرا درمی‌آید و به افراد اجازه می‌دهد دارایی‌های نقره‌ای خود را نزد بانک‌ها، مؤسسات مالی غیربانکی و شرکت‌های تأمین مالی مسکن به‌عنوان وثیقه برای دریافت تسهیلات قرار دهند. این شرکت در ادامه افزود: «این اقدام می‌تواند به فعال‌سازی ذخایر عظیم نقره خانگی در هند، گسترش دسترسی به اعتبار رسمی و به رسمیت شناختن نقره به‌عنوان یک دارایی وثیقه‌ای جریان‌اصلی کمک کند.» برخی گزارش‌ها افزایش اخیر تقاضا در هند را به همین مقررات جدید مرتبط می‌دانند. با اینکه این مقررات در نوامبر رسماً اعلام شد، RBI از ابتدای سال در حال تدوین چارچوب آن بوده است. در ماه اکتبر نیز این چارچوب را برای دریافت بازخورد، با مهم‌ترین وام‌دهندگان کشور در میان گذاشت. بر اساس داده‌های تجاری دولت، واردات نقره هند در ماه اکتبر به ۲.۷۲ میلیارد دلار رسید؛ در حالی که این رقم در اکتبر ۲۰۲۴ تنها ۰.۴۳ میلیارد دلار بود. افزایش تقاضای فیزیکی در هند، کسری عرضه قابل توجهی در بازارهای خارج از بورس لندن ایجاد کرده و نرخ اجاره نقره را به رکوردهای تازه رسانده است. کمبود نقدینگی در بازار، عامل اصلی جهش قیمت‌ها به بالای ۵۰ دلار در هر اونس بوده است. تداوم تقاضای قوی در ماه نوامبر نیز ذخایر جهانی نقره را در نزدیکی کمترین سطوح تاریخی نگه داشته و از قیمت‌های بالای جدید — نزدیک ۵۹ دلار — حمایت کرده است. با وجود اینکه طلا و نقره سال‌هاست در فرهنگ هند اهمیت داشته‌اند، مردم تنها اخیراً شروع به تبدیل این دارایی‌ها به سرمایه قابل استفاده کرده‌اند. Metals Focus خاطرنشان کرد که کل اعتبارات بانکی در هند حدود ۱۹۳ تریلیون روپیه (۲.۱ تریلیون دلار) است که از این میان ۳.۴ تریلیون روپیه (۳۸ میلیارد دلار) به‌وسیله طلا وثیقه‌گذاری شده است. این رقم از سال ۲۰۲۱ رشد زیادی داشته؛ سالی که وام‌های مبتنی بر طلا حدود ۰.۷ تریلیون روپیه (۸ میلیارد دلار) ارزش داشت. این مؤسسه افزود: «برآورد می‌کنیم اندازه بازار رسمی وام مبتنی بر طلا در هند حدود ۷۰۰ تن و بخش غیررسمی آن در حدود ۱۰۰۰ تا ۱۵۰۰ تن باشد. با وجود الگوهای مالکیت مشابه، نقره عمدتاً از سیستم اعتباری رسمی کنار گذاشته شده است. مهم‌ترین مانع، ریسک خلوص بوده است؛ چراکه بسیاری از زیورآلات نقره‌ای فاقد مهر استاندارد بوده و دارای آلیاژهای متفاوت هستند — به‌ویژه در اقلام سنتی مانند پابند و انگشتر پا که بیش از ۵۰ درصد بازار را تشکیل می‌دهند.» تحلیلگران گفتند چارچوب اصلاح‌شده RBI انتظار می‌رود نظم و یکپارچگی را در فرآیند اعطای وام مبتنی بر نقره ایجاد کند. در پایان گزارش آمده است: «اگرچه وام‌های مبتنی بر نقره دهه‌ها به‌طور غیررسمی وجود داشته‌اند، اما چارچوب جدید RBI نخستین به‌رسمیت‌شناسی رسمی نقره در نظام وثیقه‌گذاری تحت نظارت است. Metals Focus معتقد است وام‌دهی مبتنی بر نقره به‌جای رقابت با وام‌های مبتنی بر طلا یا کانال‌های اعتباری سنتی، احتمالاً به محصولی مکمل تبدیل خواهد شد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موج خوش‌بینی در آینده کاردانو | توهم یا انتظار پامپ قیمت؟

کاردانو یکی از پروژه‌های بزرگ و شناخته‌شده در دنیای بلاکچین است که از همان ابتدای فعالیت خود، با تاکید بر پژوهش، امنیت و توسعه مرحله‌ای، توجه زیادی را به خود جلب کرد. با این حال که در رتبه بسیار خوب دهم در بازار کریپتو قرار دارد، بسیاری از سرمایه‌گذاران و تحلیلگران معتقدند این شبکه هنوز نتوانسته به اندازه‌ای که از آن انتظار می‌رفته، در جذب کاربران و سرمایه موفق عمل کند. در سال‌های اخیر، بحث‌های زیادی درباره آینده این شبکه و توکن بومی آن یعنی ADA مطرح شده و اکنون پرسش اصلی این است که آینده کاردانو موجی از خوش‌بینی و رشد را به همراه خواهد داشت یا ادامه رکود، سرمایه‌گذاران را ناامید می‌کند؟ در این مقاله، وضعیت فعلی کاردانو را از دو جنبه مهم بررسی می‌کنیم: بنیادی (فاندامنتال) و قیمتی (تکنیکال). سپس با جمع‌بندی نکات کلیدی تلاش می‌کنیم تصویری واقعی و ساده از آینده احتمالی این پروژه ارائه دهیم. ✔️ بیشتر بخوانید: کاردانو (CARDANO) چیست؟ تحلیل تکنیکال قیمت ADA: جدال برای حفظ حمایت‌های حیاتی برای بررسی آینده قیمتی ADA باید رفتار بازار را در چند بازه زمانی مختلف در نظر بگیریم. تایم‌فریم هفتگی (بلندمدت) در دیدگاه بلندمدت، قیمت ADA طی ماه‌های گذشته با فشار فروش روبه‌رو بوده و حتی یک اصلاح قیمتی نسبتاً سنگین نیز دیده شده است. با این حال: ناحیه ۰.۲۸ تا ۰.۳۹ دلار به یک محدوده حمایتی مهم تبدیل شده است. اگر قیمت در این محدوده تثبیت شود، امکان شروع موج صعودی جدید وجود دارد. در مقابل، اگر حمایت ۰.۲۸ دلار از دست برود، ممکن است قیمت بار دیگر وارد چرخه نزولی عمیق شود. اما در صورت برگشت قیمت و از سرگیری روند صعودی، اهداف اصلی در میان‌مدت ۰.۸۱ و ۱.۱۵ دلار خواهند بود. در بلندمدت و با فرض رشد کل بازار کریپتو، رسیدن به ۳ دلار نیز غیرممکن نیست. تایم‌فریم روزانه (میان‌مدت) در نمودار روزانه هنوز نشانه‌های کاملی از تغییر روند مشاهده نمی‌شود. برای اینکه بتوان گفت ADA وارد مسیر رشد شده: باید خط روند نزولی شکسته شود. قیمت بالای میانگین‌های ۵۰ و ۲۰۰ روزه تثبیت شود. محدوده ۰.۵۵ دلار پشت سر گذاشته شود. پس تنها با یک رشد کوتاه‌مدت نمی‌توان به صعود پایدار امیدوار بود. تایم‌فریم ۴ ساعته (کوتاه‌مدت) در دیدگاه کوتاه‌مدت، رفتار معامله‌گران روزانه یا دی تریدرها اهمیت بیشتری دارد. اگر قیمت بتواند پس از رشد اخیر: بالای ۰.۴۵ دلار تثبیت شود و سقف جدیدی ایجاد کند می‌تواند نشانه خوبی برای ادامه حرکت صعودی باشد. اما بازگشت دوباره زیر ۰.۳۹ دلار نشانه ضعف خریداران است. وضعیت بنیادی: کاردانو در نقطه گذار مهم حاکمیت جامعه‌محور و خزانه بزرگ کاردانو در سال‌های اخیر وارد مرحله‌ای شده که در آن نقش جامعه پررنگ‌تر از همیشه است. در این مدل جدید، تصمیم‌گیری درباره توسعه شبکه تنها توسط تیم اصلی انجام نمی‌شود، بلکه دارندگان ADA از طریق رأی‌گیری، مسیر آینده شبکه را مشخص می‌کنند. این تغییر می‌تواند سرمایه‌گذاران بزرگ را مطمئن کند که توسعه بلاکچین بیش از پیش بر اساس منافع جمعی صورت می‌گیرد. یکی از برگ‌های برنده کاردانو وجود خزانه‌ای بسیار بزرگ است که منابع مالی لازم برای توسعه در سال‌های آینده را تضمین می‌کند. گفته می‌شود این خزانه بیش از یک میلیارد ADA ارزش دارد و برنامه‌های مشخصی برای خرج شدن آن به‌نفع رشد اکوسیستم تدوین شده است. بودجه‌هایی مانند ۷۰ میلیون ADA برای تقویت زیرساخت‌ها نشان می‌دهد کاردانو می‌خواهد با سرعت بیشتری وارد فضای رقابتی دیفای شود. تمرکز بر فناوری‌های مقیاس‌پذیر یکی از چالش‌های اصلی اکثر بلاکچین‌ها، افزایش سرعت و انجام تراکنش‌های بیشتر با کارمزد کمتر است. کاردانو برای پاسخ به این نیاز، روی مجموعه‌ای از فناوری‌های جدید مانند Ouroboros Leios و Hydra تمرکز کرده است. هدف این راهکارها افزایش توان عملیاتی شبکه به سطحی است که بتواند از پس فعالیت‌های گسترده مالی و تجاری برآید. در کنار این توسعه‌ها، پروژه دیگری به نام Midnight روی حفظ حریم خصوصی کاربران متمرکز شده که می‌تواند کاردانو را برای استفاده‌های سازمانی و نهادی جذاب‌تر کند. تمام این موارد نشان می‌دهد کاردانو به‌صورت جدی در حال ایجاد زیرساخت‌هایی برای تبدیل شدن به یک بلاکچین قدرتمند و کاربردی است. سرمایه‌گذاری روی دیفای و دارایی‌های واقعی در چند سال گذشته اهمیت سیستم‌های مالی غیرمتمرکز و توکنیزه کردن دارایی‌های واقعی مثل املاک یا طلا افزایش یافته است. کاردانو نیز می‌خواهد سهم خود را در این بازار رو به رشد افزایش دهد. به همین دلیل: بخش بزرگی از نقدینگی خزانه به حوزه دیفای اختصاص پیدا کرده. ارزش کل قفل‌شده در شبکه (TVL) در حال رشد است. همکاری‌هایی برای توکنیزه کردن دارایی‌های واقعی در حال انجام است. البته باید توجه داشت که ارقام فعلی TVL کاردانو در مقایسه با رقبای بزرگ بسیار کوچک است. این یعنی کاردانو هنوز مسیر طولانی برای رسیدن به جایگاه مناسب در دیفای در پیش دارد. ریسک‌های بنیادی با وجود تمام پیشرفت‌ها، مشکلات و نگرانی‌هایی نیز وجود دارد. از جمله: فعالیت شبکه پایین است و تعداد کاربران فعال به نسبت ارزش کل پروژه کم به‌نظر می‌رسد. برخی منتقدان این شبکه را همچنان کم‌استفاده می‌دانند. آینده کاردانو تا حد زیادی به اجرای موفق برنامه‌ها وابسته است. به همین دلیل می‌توان گفت پتانسیل وجود دارد، اما تحقق آن نیازمند زمان و عملکرد عملی است. سخن پایانی کاردانو اکنون در نقطه‌ای قرار دارد که می‌تواند تعیین‌کننده مسیر آینده آن باشد. از یک طرف: خزانه بزرگ. نقش فعال جامعه. نقشه راه فنی قدرتمند. ورود جدی به حوزه دیفای و دارایی‌های واقعی. همگی خبرهایی خوش‌بینانه برای سرمایه‌گذاران بلندمدت هستند. اما از سوی دیگر: فعالیت اقتصادی شبکه هنوز ضعیف است. کاردانو در رقابت با شبکه‌های سریع‌تر مثل سولانا عقب‌افتادگی دارد. قیمت در فشار نزولی قرار گرفته و نیاز به تأییدهای تکنیکالی برای صعود دارد. بنابراین آینده ADA را نمی‌توان یک صعود قطعی دانست، بلکه باید گفت: کاردانو در انتظار جهش است، اما این جهش تنها در صورت تبدیل طرح‌ها به واقعیت شکل خواهد گرفت. برای سرمایه‌گذارانی که به رشد بلندمدت باور دارند، ADA می‌تواند یک دارایی کم‌ریسک‌تر از بسیاری از توکن‌های نوظهور باشد، اما همچنان نباید از نوسانات و ریسک‌های میان‌مدت غافل شد. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر