TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بانک مرکزی سوئيس نرخ بهره را در صفر درصد حفظ کرد

بانک مرکزی سوئيس مطابق انتظارات نرخ بهره را در سطح صفر درصد ثابت نگه داشت. بانک مرکزی سوئیس نرخ تورم سال ۲۰۲۵ را ۰.۲٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز ۰.۲٪ بود). بانک مرکزی سوئیس رشد تولید ناخالص داخلی (GDP) سوئیس در سال ۲۰۲۵ را حدود ۱.۵٪ برآورد می‌کند. بانک مرکزی سوئیس رشد اقتصادی سوئیس در سال ۲۰۲۶ را حدود ۱٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز حدود ۱٪ بود). بانک مرکزی سوئیس اعلام کرد فشارهای تورمی نسبت به آخرین ارزیابی سیاست پولی تقریباً بدون تغییر باقی مانده است. اصلی‌ترین ریسک برای چشم‌انداز اقتصادی سوئیس، تحولات اقتصاد جهانی است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است؛ دلیل آن کاهش تعرفه‌های آمریکا و تا حدی بهبود شرایط جهانی است. اگرچه تعرفه‌های آمریکا و عدم قطعیت در سیاست‌های تجاری فشارهایی بر اقتصاد جهانی وارد کرده‌اند، اما توسعه اقتصادی در بسیاری از کشورها تاکنون مقاوم‌تر از آنچه پیش‌تر تصور می‌شد باقی مانده است. نرخ بیکاری در ماه‌های اخیر بیشتر افزایش یافته است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

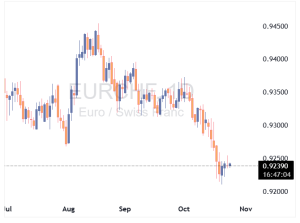
کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی مورگان استنلی، کاهش نرخ بهره انگلستان در مارس ۲۰۲۶ را منتفی دانست

مورگان استنلی دیگر انتظار ندارد بانک انگلستان در مارس ۲۰۲۶ نرخ بهره را کاهش دهد. این مؤسسه اکنون نرخ نهایی را ۳٪ پیش‌بینی می‌کند، در حالی که پیش‌تر ۲.۷۵٪ دیده بود. با این حال، مورگان استنلی همچنان انتظار دارد که کاهش نرخ بهره در فوریه، آوریل و ژوئن ۲۰۲۶ انجام شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی: بازار سهام آمریکا برای سال ۲۰۲۶ چشم‌انداز صعودی دارد

مایکل ویلسون از مورگان استنلی می‌گوید بازار سهام آمریکا برای سال ۲۰۲۶ در موقعیت مناسبی برای رشد قرار دارد، زیرا رهبری بازار گسترده‌تر شده، سود شرکت‌ها بهبود یافته و بازار کار تنها اندکی تضعیف می‌شود. او انتظار دارد بخش کالاهای لوکس و اختیاری (Consumer Discretionary) و شرکت‌های کوچک (Small Caps) — که هر دو اخیراً به «وزن بیش‌ازحد» ارتقا یافته‌اند — همچنان عملکرد بهتری داشته باشند. این روند با ثبات قیمت‌ها، تقاضای قوی‌تر برای کالا، بازنگری‌های مثبت سودآوری و کاهش نرخ‌ها تقویت می‌شود. ویلسون می‌گوید فدرال‌رزرو همچنان عامل کلیدی است، اما اشاره می‌کند که روند سودآوری در نزدک ۱۰۰ از اواخر اکتبر تقویت شده است. با تضعیف تدریجی و نه شدید بازار کار، او چشم‌انداز محیطی حمایتی برای بازار سهام را متصور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بلومبرگ: بانک ملی سوئیس نرخ بهره را در سطح صفر حفظ خواهد کرد

به گزارش بلومبرگ، بانک ملی سوئیس قصد دارد نرخ‌های بهره را در سطح صفر حفظ کند و از بازگشت به نرخ‌های منفی خودداری نماید. این تصمیم در حالی اتخاذ می‌شود که ارزش فرانک سوئیس افزایش یافته و پیش‌بینی‌ها نشان می‌دهد تورم سال آینده کاهش خواهد یافت. با وجود این شرایط، مقامات پولی ترجیح می‌دهند از کاهش هزینه‌های وام‌گیری به زیر حد پایین اجتناب کنند و سیاست فعلی را ادامه دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی پایان اصلاح بازار سهام آمریکا را اعلام کرد

مورگان استنلی اعلام کرد که اصلاح بازار سهام آمریکا تقریباً به پایان رسیده است و افت اخیر می‌تواند فرصتی برای خرید تا سال ۲۰۲۶ باشد.  این بانک با چشم‌انداز صعودی سود هر سهم (EPS) در سال ۲۰۲۶ و انتظار برای تسهیل زودتر از پیش‌بینی سیاست‌های فدرال رزرو، بر چرخش سرمایه به سمت سهام چرخه‌ای، شرکت‌های کوچک و بخش‌های ارزشی تأکید دارد. مایکل ویلسون، استراتژیست مورگان استنلی، گفت که فشارهای ناشی از سیاست‌های فدرال رزرو و کاهش نقدینگی بر بازارها سنگینی کرده است اما همچنان به چشم‌انداز صعودی ۱۲ ماه آینده «با اطمینان بالا» باور دارد. ویلسون اشاره کرد که شاخص S&P 500 تنها ۵٪ افت کرده اما دو سوم از هزار شرکت بزرگ آمریکا بیش از ۱۰٪ کاهش داشته‌اند که نشان‌دهنده ضعف عمیق‌تر است و اصلاح بازار به مراحل پایانی نزدیک‌تر است.  مورگان استنلی هشدار داد که اگر فدرال رزرو کاهش نرخ بهره را به تأخیر بیندازد، مرحله پایانی اصلاح می‌تواند شامل افت سهام غول‌های بزرگ باشد. با این حال، ویلسون هر ضعف بیشتر را فرصتی برای تقویت فرضیه «بازیابی تدریجی» دانست و به داده‌های نرم بازار کار اشاره کرد که می‌تواند زمینه‌ساز کاهش نرخ بهره توسط فدرال رزرو باشد.  مورگان استنلی برای سال ۲۰۲۶ رشد ۱۷٪ سود هر سهم را پیش‌بینی کرده و همچنان در بخش‌های شرکت‌های کوچک، کالاهای مصرفی اختیاری، سلامت، صنایع و مالی موقعیت‌های پررنگ دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مورگان استنلی: فرصت خرید در اصلاح فعلی برای سودهای سال ۲۰۲۶

مایکل ویلسون می‌گوید فشار فعلی بازار سهام یک اصلاح تاکتیکی به‌دلیل نگرانی‌ها درباره نقدینگی فدرال‌رزرو است، نه نشانه‌ای از تضعیف بنیادهای اقتصادی. به‌گفته او، «آسیب زیرسطحی» بازار نشان می‌دهد که این دوره اصلاح رو به پایان است. ویلسون همچنان بسیار خوش‌بین است؛ انتظار دارد فدرال‌رزرو نرخ‌ها را کاهش دهد و رشد ۱۷ درصدی سود شرکت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کند. توصیه: از این ضعف بازار برای خرید استفاده کنید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی هدف S&P 500 را افزایش داد

مورگان استنلی چشم‌انداز شاخص S&P 500 را ارتقا داد و هدف ۱۲ ماهه جدید خود را ۷۸۰۰ واحد اعلام کرد؛ پیش‌تر این هدف ۷۲۰۰ واحد بود. مایک ویلسون، استراتژیست ارشد سهام آمریکا در این بانک، معتقد است که بازار گاوی (بولیش) جدید از ماه آوریل آغاز شده است. ویلسون رشد سودآوری شرکت‌ها، بهبود بهره‌وری عملیاتی، قدرت قیمت‌گذاری بیشتر و افزایش کارایی ناشی از هوش مصنوعی را عوامل حمایت‌کننده از سودها تا سال ۲۰۲۶ می‌داند. پیش‌بینی سود هر سهم (EPS) برای S&P 500 به ترتیب ۲۷۲ دلار در ۲۰۲۵، ۳۱۷ دلار در ۲۰۲۶ و ۳۵۶ دلار در ۲۰۲۷ اعلام شده است. ویلسون می‌گوید که ممکن است نسبت قیمت به سود (P/E) کمی کاهش یابد اما با توجه به رشد قوی سودآوری، در سطح بالایی باقی خواهد ماند. عامل دوم، سیاست پولی است: ویلسون انتظار دارد فدرال رزرو سیاستی انبساطی در پیش گیرد، شامل کاهش نرخ بهره و حمایت از ترازنامه، زیرا دولت قصد دارد اقتصاد را «داغ نگه دارد». او معتقد است که بازارها میزان انبساطی بودن سیاست‌های آتی فدرال رزرو را دست‌کم گرفته‌اند. در بخش‌های مختلف بازار، مورگان استنلی انتظار دارد که رهبری بازار گسترده‌تر شود. ویلسون وزن سهام شرکت‌های کوچک را افزایش داده و همچنین بخش کالاهای مصرفی اختیاری را به رتبه «وزن بالا» ارتقا داده است. او همچنین بر موضع «وزن بالا» در بخش‌های مالی و سلامت تأکید کرده و بخش سلامت را گزینه برتر برای رشد با کیفیت بالا معرفی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی‌های جدید بانک مورگان استنلی منتشر شد

چشم‌انداز اقتصادی و استراتژیک جهانی مورگان استنلی برای سال ۲۰۲۶: هدف شاخص S&P 500 در پایان سال ۲۰۲۶ را ۷۸۰۰ واحد پیش‌بینی کرده است. سهام آمریکا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر بازارهای جهانی خواهد داشت. بخش کالاهای مصرفی بادوام آمریکا از «کم‌وزن» به «پُروزن» ارتقاء یافته است. بخش بهداشت و درمان آمریکا از «وزن برابر» به «پُروزن» ارتقاء یافته است. سهام شرکت‌های کوچک آمریکا نسبت به شرکت‌های بزرگ به «پُروزن» ارتقاء یافته‌اند. شاخص دلار تا نیمه اول سال به ۹۴ کاهش می‌یابد و تا پایان سال به ۹۹ بازمی‌گردد. قیمت طلا در سطح ۴٬۵۰۰ دلار در هر اونس پیش‌بینی شده است. قیمت مس در سطح ۱۰٬۶۰۰ دلار در هر تن پیش‌بینی شده است. قیمت نفت برنت به دلیل تعادل ضعیف عرضه و تقاضا در حدود ۶۰ دلار باقی می‌ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مورگان استنلی هشدار داد: «رقیب اصلی طلا وارد فصل پاییز خود شده است»

استراتژیست‌های بانک مورگان استنلی اعلام کردند که بزرگ‌ترین رقیب طلا اکنون در مرحله‌ی «پاییز» چرخه‌ی خود قرار دارد. تحلیل‌گران در مورد اینکه آیا بیت‌کوین – به‌عنوان رقیب اصلی طلا – فقط در حال تجربه‌ی یک اصلاح موقت است یا وارد یک بازار نزولی جدید شده، اختلاف‌نظر دارند. در تاریخ ۵ نوامبر، بیت‌کوین برای مدتی کوتاه به زیر سطح ۹۹ هزار دلار سقوط کرد، اما سپس دوباره بازگشتی داشت. این افت باعث شد قیمت بیت‌کوین به زیر میانگین متحرک ۳۶۵ روزه خود برود؛ سطحی که به گفته‌ی «خولیو مورنو»، رئیس تحقیقات در CryptoQuant، معمولاً نشانه‌ای از تغییر احساس بازار به سمت بدبینی (bearish sentiment) است. در همین راستا، استراتژیست‌های سرمایه‌گذاری مورگان استنلی نیز درباره‌ی آغاز احتمالی یک فاز نزولی در بازار بیت‌کوین اظهار نظر کردند. بیت‌کوین در «فصل پاییز» در قسمت ۱۱ نوامبر پادکست Crypto Goes Mainstream، «دنی گالینـدو» (Denny Galindo)، استراتژیست سرمایه‌گذاری در بخش مدیریت ثروت مورگان استنلی، وضعیت فعلی بازار را به فصل پاییز در یک چرخه‌ی طبیعی تشبیه کرد — زمانی برای برداشت سودها پیش از فرارسیدن «زمستان». او گفت: «ما اکنون در فصل پاییز هستیم. پاییز زمان برداشت محصول است؛ یعنی زمانی که باید سودهای به‌دست‌آمده را تثبیت کنید. اما بحث اصلی این است که این فصل چقدر طول می‌کشد و زمستان بعدی چه زمانی آغاز خواهد شد.» گالینـدو توضیح داد که داده‌های تاریخی نشان می‌دهد بیت‌کوین معمولاً از الگوی «سه سال رشد، یک سال افت» پیروی می‌کند — سه سال صعود متوالی که در نهایت با یک سال کاهش همراه می‌شود. او تأکید کرد که سرمایه‌گذاران باید انضباط و دید بلندمدت خود را حفظ کنند، چرا که نوسانات چرخه‌ای بخشی طبیعی از فرآیند بلوغ و پایداری بلندمدت بیت‌کوین است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مورگان استنلی نسبت به کمبود برق در مراکز داده آمریکا تا سال ۲۰۲۸ هشدار داد

مورگان استنلی اعلام کرد که افزایش تقاضای هوش مصنوعی می‌تواند منجر به کسری برق تا ۲۰٪ — معادل حدود ۱۳ تا ۴۴ گیگاوات — برای مراکز داده آمریکا تا سال ۲۰۲۸ شود. تحلیلگران به سرپرستی استیفن بِرد، محاسبات مبتنی بر هوش مصنوعی را «مهم‌ترین تحول فناورانه در تاریخ معاصر» توصیف کرده و هشدار دادند که محدودیت‌های برق می‌تواند به یک گلوگاه عمده برای رشد تبدیل شود. راهکارهای احتمالی شامل استفاده از توربین‌های گاز طبیعی، سلول‌های سوختی و پروژه‌های کوچک هسته‌ای است که مجموعاً می‌توانند تا ۴۰ گیگاوات به عرضه برق اضافه کنند. بانک همچنین اشاره کرد که استخراج‌کنندگان بیت‌کوین سایت‌های خود را برای محاسبات هوش مصنوعی بازتخصیص می‌دهند و مدل‌های جدیدی مانند مشارکت‌های «نئوکلاود» و اجاره بلندمدت زیرساخت‌های برقی، ارزش بالقوه بالایی ارائه می‌دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا گاز طبیعی آخرین قطعه از پازل سرمایه‌گذاری در هوش مصنوعی است؟

در حالی که سرمایه‌ها در حال سرازیر شدن به سمت مراکز داده و شرکت‌های خدمات عمومی (utilities) هستند، این پرسش مطرح است که چه چیزی انرژی آن‌ها را تأمین خواهد کرد؟ پیش‌بینی‌های هوای سردتر، قیمت گاز طبیعی آمریکا را به یکی از بهترین سطوح از زمان جهش قیمتی سال ۲۰۲۳ رسانده است، اما این روند می‌تواند ادامه داشته باشد. قیمت گاز طبیعی امروز ۵٪ افزایش یافته، اما یکی از معدود دارایی‌هایی است که به طور مستقیم با ابرچرخه سرمایه‌گذاری هوش مصنوعی (AI investment supercycle) در ارتباط بوده و هنوز جهش قیمتی چشمگیری را تجربه نکرده است. دلایل متعددی برای رشد احتمالی قیمت گاز وجود دارد: ۱. مراکز داده (Data centers): پیش‌بینی می‌شود تا سال ۲۰۳۰ حدود ۵۰۰ مرکز داده بزرگ جدید ساخته شود که معادل تأمین برق نزدیک به ۲۰ میلیون خانه در آمریکا یا ۵۰ تا ۶۰ گیگاوات برق است. این انرژی عمدتاً از گاز طبیعی تأمین خواهد شد و می‌تواند حدود ۳.۵ تا ۴ درصد به تقاضای گاز طبیعی آمریکا بیافزاید. ۲. توسعه صادرات گاز مایع (LNG): در حال حاضر هفت پروژه بزرگ ساخت LNG در آمریکای شمالی در دست اجراست که ظرفیت صادرات را تا سال ۲۰۲۹ به ۲۸.۷ میلیارد فوت مکعب در روز (Bcf/d) افزایش می‌دهد. این پروژه‌ها تقاضا برای گاز طبیعی را به شدت بالا می‌برند. ۳. قیمت پایین نفت: تولید نفت و گاز مانند دوقلوهای به‌هم‌چسبیده به یکدیگر وابسته‌اند. زمانی که قیمت نفت پایین است، حفاری برای چاه‌های نفتی که حاوی گاز نیز هستند، کاهش می‌یابد که این امر به‌طور حاشیه‌ای عرضه گاز را محدود می‌کند. در کوتاه‌مدت، قیمت گاز طبیعی همیشه به وضعیت آب‌وهوای زمستان بستگی دارد، اما در بلندمدت یک تقاضای عظیم برای گاز طبیعی آمریکای شمالی در راه است. بازگشت قیمت به سطح ۷ دلار می‌تواند یک سود بادآورده برای تولیدکنندگان گاز و یک دردسر تورمی بزرگ برای دیگران باشد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مورگان استنلی پیش‌بینی کاهش نرخ بانک انگلستان را جلو انداخت

مورگان استنلی پیش‌بینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیش‌تر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسک‌های مالیاتی، احتمال کاهش نرخ در سه‌ماهه چهارم سال را بالا می‌داند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاست‌گذاری پولی و فضای بحث‌برانگیز می‌تواند زمینه‌ساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مورگان استنلی پیش‌بینی قیمت نفت را برای سال ۲۰۲۶ به ۶۰ دلار افزایش داد

مورگان استنلی پیش‌بینی خود از قیمت نفت در سال ۲۰۲۶ را افزایش داد و اعلام کرد که قیمت نفت برنت در نیمه اول سال آینده به‌طور میانگین ۶۰ دلار در هر بشکه خواهد بود؛ این رقم بالاتر از برآورد قبلی ۵۷.۵۰ دلار است. این بازنگری پس از تصمیم اوپک‌پلاس برای توقف افزایش تولید در اوایل ۲۰۲۶ صورت گرفت؛ اقدامی که نگرانی‌ها درباره عرضه بیش از حد را کاهش داده است. مورگان استنلی معتقد است که رشد تولید اوپک‌پلاس بسیار کمتر از اهداف رسمی بوده و تنها ۵۰۰ هزار بشکه در روز بین مارس تا اکتبر اضافه شده، در حالی‌که وعده افزایش ۲.۶ میلیون بشکه داده شده بود. این کاهش در عرضه به ثبات انتظارات بازار کمک کرده و باعث شده بانک دیدگاه خوش‌بینانه‌تری نسبت به قیمت نفت داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تشودین: سیاست تعرفه‌ای آمریکا چالشی جدی برای اقتصاد جهانی است

تشودین، عضو هیئت‌مدیره بانک ملی سوئیس (SNB)، امروز اعلام کرد که سیاست‌های تعرفه‌ای آمریکا به یکی از چالش‌های اصلی اقتصاد جهانی تبدیل شده و سطح ابهام را در بازارهای بین‌المللی به‌طور قابل‌توجهی افزایش داده است. او همچنین گفت: فرانک سوئیس در سال جاری به‌صورت واقعی تقویت شده است؛ موضوعی که می‌تواند فشارهایی بر صادرات سوئیس ایجاد کند. سیاست پولی بانک ملی سوئیس همچنان انبساطی باقی مانده تا از اقتصاد داخلی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار سهام آمریکا هشدار اصلاح دریافت کرد

مدیران عامل بانک‌های گلدمن ساکس و مورگان استنلی هشدار دادند که بازارهای سهام آمریکا ممکن است در آستانه اصلاح قرار داشته باشند و احتمال افت ۱۰ تا ۱۵ درصدی وجود دارد. در اجلاس سرمایه‌گذاران جهانی در هنگ‌کنگ، تد پیک، مدیرعامل مورگان استنلی، گفت که چنین کاهش‌هایی می‌تواند طبیعی و حتی سالم باشد. او به ارزش‌گذاری‌های بیش از حد و فضای آرام بازار اشاره کرد، در حالی که شاخص S&P 500 با وجود خطرات تورمی، بی‌ثباتی سیاستی و تعطیلی دولت آمریکا، رکوردهای جدیدی ثبت کرده است. دیوید سولومون، مدیرعامل گلدمن ساکس، نیز با تأکید بر همین نگرانی‌ها گفت که بازارها در دوره‌های صعودی طولانی، اغلب از واقعیت‌های بنیادی جلوتر می‌روند و همین موضوع آن‌ها را در برابر تغییرات ناگهانی در احساسات سرمایه‌گذاران آسیب‌پذیر می‌کند. سولومون افزود که ارزش‌گذاری سهام فناوری بیش از حد بالا است، اگرچه بازار کلی کمتر دچار این مشکل شده است. در همین حال، شاخص‌های سهام آمریکا روز سه‌شنبه کاهش یافتند و این روند در آسیا نیز مشاهده شد؛ شاخص نیکی ۲۲۵ ژاپن ۲.۵٪ افت کرد، در حالی که بازارهای چین هنوز باز نشده‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: تورم در فصل‌های آینده افزایش می‌یابد

اشلگل، عضو ارشد بانک ملی سوئیس، اعلام کرد: تعرفه‌های آمریکا باعث کاهش رشد اقتصادی جهانی شده‌اند. انتظار می‌رود تورم در فصل‌های آینده اندکی افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین، عضو بانک مرکزی سوئيس از سطح فعلی نرخ بهره دفاع کرد

تشودین، عضو بانک ملی سوئیس، اعلام کرد که نرخ‌های بهره فعلی در سطحی هستند که باید باشند و نیازی به تغییر در شرایط کنونی احساس نمی‌شود. ما تنها در صورت ضرورت از نرخ‌های بهره منفی استفاده خواهیم کرد. او تأکید کرد که نرخ‌های بهره فعلی در سطح مناسبی قرار دارند و افزود: «ما نرخ‌ها را پایین نگه داشته‌ایم تا تورم در محدوده هدف ثبات قیمتی (۰ تا ۲ درصد) باقی بماند». تشودین همچنین گفت: اینکه فرانک سوئیس ارزش‌گذاری منصفانه دارد یا بیش از حد ارزش‌گذاری شده، برای سیاست پولی ما تعیین‌کننده نیست؛ آنچه اهمیت دارد، نحوه تغییر نرخ ارز و تأثیر آن بر تورم است. او افزود: ما در شرایطی نیستیم که بخواهیم تورم پایین‌تری داشته باشیم. این اظهارات در واکنش به گمانه‌زنی‌ها درباره بازگشت به نرخ‌های بهره منفی پس از گزارش ضعیف شاخص قیمت مصرف‌کننده سوئیس در روز گذشته مطرح شده است. پیش‌تر نیز مقامات بانک مرکزی سوئيس بارها تأکید کرده‌اند که بازگشت به سیاست نرخ بهره منفی (NIRP) تنها در شرایط بسیار خاص ممکن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عضو بانک ملی سوئیس سیاست پولی کنونی را مناسب و انبساطی خواند

توشودن، از اعضای بانک ملی سوئیس (SNB)، اعلام کرد که این بانک در حال حاضر سیاست پولی مناسبی را در پیش گرفته که ماهیت آن انبساطی است. به گفته او، انتظار می‌رود تورم در محدوده هدف‌گذاری شده برای ثبات قیمت‌ها باقی بماند و حتی اگر برای مدتی کوتاه به زیر صفر درصد نیز برسد، جای نگرانی نخواهد بود. وی تأکید کرد که سطح ارزش فرانک سوئیس به خودی خود اهمیتی ندارد، بلکه تنها تأثیر آن بر تورم برای بانک مرکزی مهم است. توشودن افزود که ابزار اصلی بانک، نرخ بهره است که به درستی عمل می‌کند و مداخله در بازار تنها در مواقع ضروری و به عنوان یک ابزار کمکی در کنار نرخ بهره مورد استفاده قرار خواهد گرفت. او همچنین تصریح کرد که در صورت لزوم، بانک مرکزی نرخ‌های بهره منفی را نیز اعمال خواهد کرد، چرا که می‌داند این ابزار مؤثر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت‌جلسه سپتامبر بانک مرکزی سوئيس منتشر شد

بانک ملی سوئیس  صورت‌جلسه نشست سیاست‌گذاری پولی ماه سپتامبر خود را منتشر کرد. در این گزارش آمده است که تورم در سوئیس انتظار نمی‌رود به‌طور پایدار منفی شود. در سه‌ماهه سوم سال ۲۰۲۵، بازارهای مالی با نوسانات پایین همراه بودند. نشانه‌هایی از کاهش حرارت بازار کار آمریکا باعث افزایش انتظارات بازار نسبت به تداوم سیاست‌های انبساطی در ایالات متحده شده است. هیئت مدیره بانک سوئيس نتیجه‌گیری کرده که سیاست پولی فعلی در سناریوهای مختلف مناسب است و باید ادامه یابد. بانک سوئيس هشدار داده که افزایش تعرفه‌های آمریکا می‌تواند تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش دهد که ممکن است منجر به تقویت فرانک سوئیس شود. با این حال، تأثیر مستقیم این تعرفه‌ها تنها بخش‌هایی از اقتصاد را هدف قرار داده است. فرانک سوئیس در برابر یورو نسبتاً باثبات باقی مانده است. در پیش‌بینی تورم، نوسانات شدید نرخ ارز به‌عنوان ریسک اصلی در نظر گرفته شده‌اند. عدم‌قطعیت درباره مسیر آتی تورم همچنان بالاست. چشم‌انداز اقتصادی سوئیس نیز با ریسک‌های بالایی مواجه است، به‌ویژه به‌دلیل سیاست‌های تجاری آمریکا و تقاضای جهانی. با توجه به پیش‌بینی تورم و شرایط اقتصادی، تغییری در سیاست پولی فعلاً توجیه‌پذیر نیست. در عین حال، نشانه‌ای از سرایت منفی تأثیرات تعرفه‌ها از صنایع صادرات‌محور به سایر بخش‌های اقتصاد دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر