TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی اسپانیا – ژانویه 2026

شاخص مدیران خرید خدماتی اسپانیا - ژانویه - Spanish Services PMI  واقعی ................. 53.5  پیش‌بینی .............. 56.6  قبلی ..................... 57.1 شاخص مدیران خرید بخش ترکیبی اسپانیا - ژانویه - Composite PMI  واقعی .................. 52.9 قبلی ..................... 55.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود دلار آمریکا به بالاترین سطح روزانه؛ گزارش ISM از چشم‌انداز مثبت اقتصاد پرده برداشت

در یک نگاه گزارش جدید بخش تولید آمریکا باعث تقویت دلار و افزایش بازدهی اوراق خزانه شد. یورو با عبور از سطح ۱.۱۸ در برابر دلار وارد مسیر نزولی تازه‌ای شد. داده‌های اقتصادی و تحولات فدرال رزرو می‌تواند مسیر سیاست پولی را به سمت رویکردی انقباضی‌تر سوق دهد. دلار آمریکا روز دوشنبه با تکیه بر داده‌های تازه از بخش تولید، به بالاترین سطح خود در معاملات روزانه رسید؛ تحولی که نشانه‌ای از تقویت مجدد اعتماد بازار به چشم‌انداز اقتصاد این کشور تلقی می‌شود. پس از سال‌ها رکود نسبی در بخش تولید، مجموعه‌ای از گزارش‌های جدید از ظهور نشانه‌های تدریجی بهبود حکایت دارد. ابتدا گزارش نهایی مؤسسه S&P Global درباره وضعیت تولیدی آمریکا با بازنگری صعودی منتشر شد و سپس نظرسنجی مؤسسه مدیریت عرضه (ISM) از رشد سریع فعالیت‌های صنعتی، تحت تأثیر جهش سفارش‌های جدید، خبر داد؛ رشدی که سریع‌ترین شتاب این شاخص از سال ۲۰۲۰ محسوب می‌شود. بازارهای ارز و اوراق قرضه به‌سرعت به این داده‌ها واکنش نشان دادند. بازدهی اوراق دوساله خزانه‌داری آمریکا با افزایش ۴.۱ واحد پایه به ۳.۵۷ درصد رسید و دلار نیز در برابر اغلب ارزهای اصلی تقویت شد. یورو پس از آنکه هفته گذشته تا بالای سطح ۱.۲۰ صعود کرده و حتی به محدوده ۱.۲۰۸۰ رسیده بود، بار دیگر به زیر ۱.۱۸ سقوط کرد و اکنون در پایین‌ترین سطح خود از اواخر ژانویه معامله می‌شود. پس از فعال شدن حد ضررهای تکنیکال در این محدوده، فشار فروش بر یورو تشدید شد و روند نزولی آن در برابر دلار شتاب گرفت. این حرکت صرفاً به یورو محدود نمانده و قدرت دلار به‌صورت گسترده در بازار ارز مشاهده شده است. “ «در میان جفت‌ارزهای اصلی، بیشترین تغییر درصدی مربوط به دلار در برابر فرانک سوئیس بوده است، به‌طوری که USDCHF حدود یک درصد رشد کرده است.» محمد زمانی این در حالی است که وزارت خزانه‌داری آمریکا در گزارش نیم‌سالانه اخیر خود بار دیگر از معرفی کشورها به‌عنوان «دستکاری‌کننده ارزی» خودداری کرد و نام سوئیس نیز در این فهرست قرار نگرفت. از منظر تکنیکال، این جفت‌ارز در حال آزمایش کف محدوده معاملاتی شش‌ماهه‌ای است که ماه گذشته شکسته شد. تحولات اخیر در شرایطی رخ می‌دهد که این هفته، هفته‌ای مهم برای دلار آمریکا محسوب می‌شود و بخش تولید تنها یکی از عوامل اثرگذار بر بازار است. انتشار گزارش اشتغال بخش غیرکشاورزی در روز جمعه و همچنین احتمال نخستین اظهارنظرهای رسمی کوین وارش، نامزد ریاست فدرال رزرو، از مهم‌ترین رویدادهای پیش‌رو به شمار می‌روند. هرگونه اظهارنظر از سوی او می‌تواند به‌دقت از سوی بازارها تحلیل شود، چراکه رؤسای جدید بانک مرکزی گاه ناخواسته سیگنال‌های نادرستی به سرمایه‌گذاران ارسال می‌کنند. در همین حال، جروم پاول، رئیس فدرال رزرو، اخیراً اعلام کرده که مقام‌های این نهاد نشانه‌های بهتری از وضعیت اقتصاد آمریکا مشاهده می‌کنند. اگر این دیدگاه در میان سیاست‌گذاران پولی اجماع بیشتری پیدا کند، احتمال تغییر جهت تدریجی سیاست‌ها به سمت رویکردی انقباضی‌تر افزایش خواهد یافت. طبق بررسی‌های یوتوتایمز؛ در حال حاضر بازارهای مالی همچنان حدود ۴۸ واحد پایه کاهش نرخ بهره در سال جاری را قیمت‌گذاری کرده‌اند. با این حال، تداوم انتشار گزارش‌هایی مشابه داده‌های اخیر می‌تواند این انتظارات را به‌تدریج کمرنگ کند و مسیر سیاست پولی را تغییر دهد. ✔️  بیشتر بخوانید: نوسانات طلا از بیت‌کوین پیشی گرفت؛ آیا طلا همچنان پناهگاه امن است؟ از نگاه تحلیلگران، احتمال حرکت تدریجی بازار به سمت چنین سناریویی رو به افزایش است. به باور برخی، شفاف‌ترین راه برای بهره‌برداری از این روند، تمرکز بر بازار اوراق قرضه است؛ جایی که پیش‌بینی می‌شود بازدهی اوراق دوساله خزانه‌داری آمریکا در ادامه سال به محدوده ۴ درصد نزدیک شود. بر اساس جمع‌بندی تیم UtoTimes، تقویت دلار پس از انتشار گزارش ISM بازتابی از بازگشت تدریجی خوش‌بینی به اقتصاد آمریکا است؛ خوش‌بینی‌ای که اگر با داده‌های مثبت بیشتر و سیگنال‌های انقباضی از سوی فدرال رزرو همراه شود، می‌تواند جایگاه دلار را در ماه‌های آینده بیش از پیش تقویت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶

در یک نگاه شاخص مدیران خرید چین در ژانویه دوباره به محدوده انقباض بازگشت و از تداوم ضعف تقاضای داخلی خبر داد. هم‌زمان، بخش خدمات و ساخت‌وساز نیز وارد فاز انقباضی شد و ضعیف‌ترین عملکرد خود از اواخر ۲۰۲۲ را ثبت کرد. با وجود تشدید حمایت‌های مالی و پولی، چشم‌انداز بازگشت سریع تقاضا همچنان نامطمئن باقی مانده است. اقتصاد چین در نخستین ماه سال ۲۰۲۶ نشانه‌های تازه‌ای از کاهش شتاب رشد را بروز داد. داده‌های رسمی شاخص مدیران خرید (PMI) در ماه ژانویه نشان می‌دهد که هم بخش تولید و هم بخش خدمات، بار دیگر وارد محدوده رکودی شده‌اند؛ وضعیتی که تردیدها نسبت به استحکام تقاضای داخلی، علی‌رغم حمایت‌های گسترده دولت، را تقویت کرده است. بر اساس آمار منتشرشده، شاخص مدیران خرید بخش تولید از ۵۰.۱ در ماه دسامبر به ۴۹.۳ در ژانویه کاهش یافت و پایین‌تر از انتظارات بازار قرار گرفت. این افت، به‌معنای بازگشت فعالیت‌های کارخانه‌ای به محدوده انقباض است و نشان می‌دهد که رشد محدود ماه قبل، دوام چندانی نداشته است. کاهش شاخص، ماهیتی فراگیر داشت. سفارش‌های جدید بار دیگر به زیر سطح ۵۰ سقوط کردند و سفارش‌های صادراتی نیز روند نزولی خود را ادامه دادند؛ موضوعی که از ضعف هم‌زمان تقاضای داخلی و خارجی حکایت دارد. “ «اگرچه تولید نسبتاً مقاوم‌تر ظاهر شد، اما این پایداری برای جبران افت سایر مؤلفه‌های تقاضا کافی نبود.» محمد زمانی در بخش غیرتولیدی نیز وضعیت چندان متفاوت نبود. شاخص خدمات و ساخت‌وساز در ژانویه به ۴۹.۴ رسید که ضعیف‌ترین سطح از اواخر سال ۲۰۲۲ محسوب می‌شود. این افت نشان می‌دهد که هزینه‌کرد مصرف‌کنندگان پس از تعطیلات نتوانسته تحرک معناداری در اقتصاد ایجاد کند و احتیاط خانوارها، در کنار تداوم فشارها در بخش املاک، همچنان مانعی جدی برای رشد فعالیت‌هاست. مجموع این داده‌ها تصویری از اقتصادی ارائه می‌دهد که در آغاز سال جدید، برای ایجاد شتاب پایدار با دشواری مواجه است. برخلاف دوره‌های گذشته که رشد صادرات یا سرمایه‌گذاری می‌توانست نقش محرک را ایفا کند، اکنون موتورهای اصلی اقتصاد با ضعف هم‌زمان روبه‌رو شده‌اند. مقام‌های چینی بخشی از این افت را به عوامل فصلی و نزدیک‌شدن به تعطیلات سال نوی قمری نسبت داده‌اند. رسانه‌های دولتی نیز بر نقاط قوت محدود، به‌ویژه در حوزه تولیدات پیشرفته و تجهیزات صنعتی، تأکید می‌کنند. برخی صنایع مرتبط با فناوری‌های نو و صادرات کالاهای پیشرفته همچنان در محدوده رشد قرار دارند و از تقاضای خارجی بهره می‌برند. طبق بررسی‌های UtoTimes، شاخص‌های اعتماد کسب‌وکار نیز نشان می‌دهد که بنگاه‌ها نسبت به ماه‌های آینده محتاطانه خوش‌بین هستند. با این حال، این خوش‌بینی در تضاد با نشانه‌های ضعف مصرف داخلی قرار دارد. داده‌های خرده‌فروشی در ماه‌های پایانی سال گذشته کاهش یافت و رشد اقتصادی فصلی را به کندترین سطح خود در سه سال اخیر رساند. در نتیجه، تمرکز سیاست‌گذاران بیش از پیش از گسترش ظرفیت تولید به سمت تحریک تقاضای خانوارها تغییر کرده است. دولت در ماه‌های اخیر مجموعه‌ای از اقدامات حمایتی را در دستور کار قرار داده که شامل افزایش هزینه‌های مالی دولت، یارانه‌های تعویض کالاهای مصرفی، کاهش‌های هدفمند نرخ بهره و ارسال سیگنال‌هایی درباره کاهش احتمالی نسبت سپرده قانونی و نرخ‌های سیاستی است. هدف این سیاست‌ها، تقویت اعتماد مصرف‌کنندگان و شکستن چرخه احتیاط مالی در میان خانوارهاست؛ چرخه‌ای که در سال‌های اخیر، به‌ویژه تحت تأثیر بحران بخش املاک، شدت گرفته است. با این حال، اثرگذاری این اقدامات تاکنون محدود بوده و بازارها نسبت به قدرت آن‌ها برای ایجاد یک چرخش سریع، تردید دارند. در افق میان‌مدت، انتظار می‌رود مقام‌های چینی میان حمایت از رشد کوتاه‌مدت و اهداف ساختاری بلندمدت توازن برقرار کنند. این اهداف شامل افزایش خودکفایی فناورانه، توسعه بخش خدمات و کاهش وابستگی به سرمایه‌گذاری سنگین در زیرساخت‌ها و املاک است. ✔️  بیشتر بخوانید: آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟ برآوردها نشان می‌دهد که دولت احتمالاً هدف رشد اقتصادی سال ۲۰۲۶ را در محدوده ۴.۵ تا ۵ درصد تعیین خواهد کرد. اما داده‌های ضعیف ژانویه حاکی از آن است که دستیابی به سقف این بازه، بدون اقدامات هماهنگ‌تر و قاطع‌تر در حوزه مالی، پولی و اصلاحات ساختاری، دشوار خواهد بود. بر اساس جمع‌بندی تیم UtoTimes، افت شاخص‌های مدیران خرید در آغاز سال جدید، هشداری جدی برای سیاست‌گذاران و سرمایه‌گذاران محسوب می‌شود. این داده‌ها نشان می‌دهد که اقتصاد چین همچنان درگیر ضعف تقاضای داخلی، فشارهای بخش مسکن و عدم‌اطمینان مصرف‌کنندگان است. تا زمانی که این چالش‌ها به‌طور پایدار مهار نشوند، چشم‌انداز رشد پرقدرت و باثبات، همچنان در هاله‌ای از ابهام باقی خواهد ماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – CB Consumer Confidence – ژانویه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (ژانویه) واقعی  ................. 84.5 پیش‌بینی  ............ 90.6 قبلی  .................... 89.1 (به 94.2 بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – ژانویه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (ژانویه) واقعی ................... 51.9 پیش‌بینی .............. 52.1 قبلی ...................... 51.8 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (ژانویه) واقعی ................... 52.5 پیش‌بینی .............. 52.8 قبلی ...................... 52.5 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (ژانویه) واقعی ................... 52.8 قبلی ...................... 52.7

خواندن کامل خبر
داده های اقتصادی کم اثر

گزارش خرده‌فروشی کانادا – Retail Sales- نوامبر

تغییرات ماهانه خرده‌فروشی کانادا - Retail Sales (نوامبر) واقعی  ....................  1.3 درصد پیش‌بینی  ...............  1.2 درصد قبلی  ......................   0.2- درصد تغییرات ماهانه خرده‌فروشی هسته کانادا - Core Retail Sales (نوامبر) واقعی  ....................  1.7 درصد پیش‌بینی  ............... 1.2 درصد قبلی  ...................... 0.6- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید به گزارش موسسه آیوی – Ivey PMI (دسامبر)

شاخص مدیران خرید به گزارش موسسه آیوی - Ivey PMI (دسامبر) واقعی ...................... 51.9 پیش‌بینی ................. 49.5 قبلی ......................... 48.4

خواندن کامل خبر
داده های اقتصادی کم اثر

دلار در ژانویه جان می‌گیرد؛ ریسک‌ها هنوز قیمت‌گذاری نشده‌اند

مزایای دلار آمریکا از تحولات ونزوئلا تنها نیم‌روز دوام آورد. تمرکز بازار به‌سرعت دوباره به داده‌های اقتصادی بازگشت؛ داده‌هایی که ضعیف بودند (افت شاخص ISM بخش تولید) و هم‌زمان بازار سهام نیز ریسک‌های ژئوپلیتیک را نادیده گرفت. با این حال، ما همچنان در کوتاه‌مدت سوگیری صعودی ملایمی نسبت به دلار حفظ کرده‌ایم؛ چرا که نگاه بیش‌ازحد آرام بازار به تحولات ژئوپلیتیک، دارایی‌های پرریسک و ارزهای پرنوسان (High-Beta) را در برابر شوک‌های احتمالی آسیب‌پذیر کرده است.  دلار آمریکا | نگاه آرام بازار به ونزوئلا بیش از ۴۸ ساعت پس از عملیات نظامی آمریکا در ونزوئلا، نشانه‌های آن تقریباً از بازار ارز محو شده است. موج اولیه پناه بردن سرمایه‌گذاران به دلار در صبح دوشنبه بسیار کوتاه‌مدت بود؛ چرا که نشانه‌های اولیه از آغاز گفت‌وگو میان آمریکا و جانشین مادورو، دلسی رودریگز، احتمال اقدام نظامی مجدد آمریکا در آینده نزدیک را کاهش داده است. ارزیابی اولیه ما از تأثیر تحولات ونزوئلا بر دلار آمریکا در کوتاه‌مدت خنثی تا اندکی مثبت است؛ افزایش ریسک ژئوپلیتیک وجود دارد، اما پیامدهای جدی برای اقتصاد آمریکا یا بازار نفت دیده نمی‌شود. در افق میان‌مدت، در صورتی که بازارها به این جمع‌بندی برسند که عرضه نفت افزایش خواهد یافت و قیمت نفت کاهش پیدا کند، این عامل می‌تواند به زیان دلار تمام شود.  داده‌های ضعیف اقتصادی؛ عامل اصلی عقب‌نشینی دلار عملکرد مثبت بازارهای سهام در روز گذشته، با وجود ریسک‌های ژئوپلیتیک، مهم‌ترین عامل بازگشت دلار از اوج‌های کوتاه‌مدت بود؛ داده‌ها نیز در این روند نقش داشتند. شاخص ISM بخش تولید آمریکا در دسامبر به زیر ۴۸ واحد سقوط کرد؛ چهارمین افت متوالی ماهانه و پایین‌ترین سطح از اکتبر ۲۰۲۴. هم‌زمان، شاخص سفارشات معوق به ۴۵.۸ کاهش یافت که نشانه‌ای از احتمال انباشت موجودی انبارها و حتی فشار بر اشتغال در ماه‌های آینده است. این داده‌ها می‌تواند فضای ملایم‌تری را پیش از انتشار شاخص ISM بخش خدمات در روز آینده ایجاد کند. تقویم اقتصادی امروز آمریکا تنها شامل PMI نهایی S&P برای دسامبر است که معمولاً اثر قابل‌توجهی بر بازار ندارد. از منظر فدرال رزرو نیز سخنرانی‌هایی از سوی بارکین (مایل به انقباض، بدون حق رأی) و میران (بسیار متمایل به انبساط، با حق رأی) در پیش است.  چرا همچنان به دلار خوش‌بین هستیم؟ با وجود افت سریع تقاضای امن برای دلار، همچنان در کوتاه‌مدت نگاه صعودی ملایمی به دلار داریم. ژانویه از منظر فصلی معمولاً به نفع دلار است و نگاه بیش‌ازحد آرام بازار به ریسک‌های ژئوپلیتیک می‌تواند در صورت تشدید تنش‌ها، به‌ویژه در آمریکای لاتین یا حتی گرینلند، به ضرر دارایی‌های پرریسک و ارزهای پرنوسان تمام شود.  یورو | کاهش اندک تورم اهمیت زیادی ندارد امروز در چند کشور اتحادیه اروپا تعطیل رسمی است و این موضوع می‌تواند حجم معاملات بازار ارز را کاهش دهد. با این حال، آلمان بعدازظهر امروز داده‌های تورم دسامبر را منتشر می‌کند. انتظار می‌رود تورم سالانه از ۲.۳٪ به ۲.۱٪ کاهش یابد؛ رقمی مطابق با اجماع بازار که می‌تواند پیش‌بینی تورم ۲.۰٪ منطقه یورو در روز آینده را تأیید کند. با وجود برخی اظهارنظرهای پراکنده از سوی اعضای متمایل به کاهش نرخ بهره در ECB، بازارها همچنان با چهره‌های انقباضی مانند ایزابل اشنابل همسو هستند؛ کسی که به‌روشنی اعلام کرده کاهش نرخ بهره در آینده قابل پیش‌بینی نیست. مگر آن‌که بازبینی‌های جدی در چشم‌انداز رشد اقتصادی رخ دهد، کاهش‌های جزئی تورم به‌تنهایی برای تغییر انتظارات بازار نسبت به سیاست پولی سال ۲۰۲۶ کافی نخواهد بود.  نقش دلار در EURUSD و ریسک گرینلند جفت‌ارز EURUSD عمدتاً تحت تأثیر سمت دلار قرار دارد. موضع به شدت تهاجمی آمریکا نسبت به گرینلند یک ریسک حاشیه‌ای اما مهم است که باید زیر نظر داشت. در این زمینه، EURDKK می‌تواند شاخص مناسبی باشد؛ این جفت‌ارز در حال حاضر در سطوح قوی نسبت به نرخ برابری رسمی معامله می‌شود و در صورت اقدام نظامی آمریکا در گرینلند، احتمالاً نیازمند مداخله سنگین بانک مرکزی دانمارک خواهد بود. در صورت عدم تشدید تنش‌ها، انتظار داریم EURUSD در کوتاه‌مدت در حوالی سطح 1.170 تثبیت شود.  دلار کانادا | در موقعیتی شکننده دلار کانادا از ابتدای هفته تاکنون ضعیف‌ترین ارز گروه ده (G10) بوده است. بازارها به‌وضوح در حال قیمت‌گذاری ریسک افزایش احتمالی عرضه نفت ونزوئلا هستند؛ موضوعی که به زیان نفت سنگین و پرگوگرد کانادا تمام می‌شود، نفتی که پیش‌تر در دوران محدودیت عرضه ونزوئلا با پریمیوم معامله می‌شد. اختلاف قیمت Western Canadian Select با WTI در روز دوشنبه اندکی افزایش یافت که نشان می‌دهد بازار کالاها با احتیاط بالا به این تحولات ژئوپلیتیک واکنش نشان می‌دهد. با این حال، آسیب‌پذیری دلار کانادا فراتر از نفت است. مدل ارزش منصفانه کوتاه‌مدت ما نشان می‌دهد که USDCAD باید بالاتر از 1.380 معامله شود. به‌نظر می‌رسد بازارها همچنان ریسک‌های ناشی از عدم قطعیت در بازنگری توافق USMCA و همچنین احتمال کاهش دوباره نرخ بهره توسط بانک مرکزی کانادا در سال ۲۰۲۶ را دست‌کم گرفته‌اند. در حال حاضر، ما ارزهای پرنوسان دیگری مانند دلار نیوزیلند (NZD)، کرون سوئد (SEK) و کرون نروژ (NOK) را به دلار کانادا ترجیح می‌دهیم و ریسک حرکت USDCAD به سمت محدوده 1.390 را بالا می‌دانیم.   منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صنعت کانادا همچنان در انقباض؛ PMI دسامبر برای یازدهمین ماه زیر 50 تثبیت شد

شاخص مدیران خرید بخش تولید کانادا در دسامبر اندکی بهبود یافت، اما همچنان در محدوده رکودی باقی ماند. آخرین نظرسنجی S&P Global نشان می‌دهد PMI تولیدی کانادا در ماه دسامبر به ۴۸٫۶ واحد رسید، در حالی که در ماه قبل ۴۸٫۴ بود؛ سطحی که برای یازدهمین ماه متوالی زیر مرز ۵۰ باقی مانده و به معنای ادامه انقباض در بخش تولید است. این داده‌ها تصویری نگران‌کننده از اقتصاد کانادا ترسیم می‌کنند؛ ترکیبی از رشد ضعیف، کاهش اشتغال و افزایش فشارهای قیمتی؛ الگویی که بیش از هر چیز به یک سناریوی «رکود تورمی» شباهت دارد و طبیعتاً برای بانک مرکزی کانادا خبر خوشایندی محسوب نمی‌شود. بررسی جزئیات گزارش نشان می‌دهد که تولید صنعتی با سرعت بیشتری کاهش یافته و سفارش‌های جدید نیز افت قابل‌توجهی را ثبت کرده‌اند. بازار کار تولیدی نیز همچنان در حال کوچک شدن است؛ به‌طوری‌که بنگاه‌ها برای یازدهمین ماه پیاپی به تعدیل نیروی انسانی ادامه داده‌اند. در همین حال، فشارهای قیمتی نه‌تنها کاهش نیافته بلکه شدت گرفته است: تورم قیمت فروش به بالاترین سطح شش‌ماهه رسیده و هزینه نهاده‌های تولید نیز رو به افزایش گذاشته است. عامل کلیدی پشت این واگرایی نامطلوب، طبق گزارش S&P Global، تعرفه‌های تجاری است. تعرفه‌ها از یک سو هزینه واردات را بالا برده‌اند و از سوی دیگر، با تضعیف تقاضا، به افت تولید و سفارش‌ها دامن زده‌اند. شرکت‌ها همچنین از طولانی‌تر شدن زمان تحویل نهاده‌ها خبر داده‌اند که عمدتاً به دلیل تأخیرهای گمرکی در واردات از آمریکا رخ داده است. فضای کلی حاکم بر بخش تولید، فضایی آکنده از عدم‌قطعیت است؛ عدم‌قطعیتی که مستقیماً بر تصمیم‌های سرمایه‌گذاری (Capex)، استخدام و حتی سطح موجودی انبارها سایه انداخته است. پل اسمیت، مدیر اقتصادی S&P Global، در توضیح این وضعیت می‌گوید اقتصاد تولیدی کانادا سال را در شرایطی سرد و کم‌رمق به پایان رسانده است؛ شرایطی که در آن هم تولید و هم سفارش‌های جدید در اغلب ماه‌های سال ۲۰۲۵ روندی نزولی داشته‌اند. به گفته او، تعرفه‌ها به موضوعی محوری در ذهن فعالان اقتصادی تبدیل شده و فضای عمومی عدم‌اطمینان همچنان سطح تولید فعلی و انتظارات آینده را تضعیف می‌کند. در نتیجه، بنگاه‌ها به‌طور طبیعی به سمت ساختارهای کم‌هزینه‌تر حرکت کرده‌اند؛ از کاهش ظرفیت نیروی کار گرفته تا کاهش موجودی انبار و محدود کردن خرید مواد اولیه. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ با وجود این نشانه‌های رکودی، بخش قیمتی تصویر متفاوتی ارائه می‌دهد. افزایش هزینه نهاده‌ها و رشد قیمت فروش نشان می‌دهد که بنگاه‌ها در حال انتقال مستقیم هزینه‌های ناشی از تعرفه‌ها به مصرف‌کننده نهایی هستند. این ترکیب؛ رشد ضعیف همراه با فشار تورمی، دقیقاً همان چیزی است که دست بانک مرکزی را برای کاهش نرخ بهره می‌بندد و سیاست‌گذاری پولی را پیچیده‌تر می‌کند. در بازار ارز نیز واکنش‌ها محدود اما قابل‌توجه بوده است. دلار آمریکا در برابر دلار کانادا در نخستین روز معاملاتی سال ۲۰۲۶ حدود ۱۶ پیپ تقویت شد، هرچند دلار کانادا در مجموع سال گذشته حدود ۵ درصد در برابر دلار آمریکا تضعیف شده بود. در مجموع، داده‌های دسامبر تأکید می‌کنند که مشکلات بخش تولید کانادا ساختاری و گذرا نیستند. یازده ماه انقباض متوالی، کاهش مستمر اشتغال و تشدید فشارهای قیمتی، همگی نشان می‌دهند که صنعت کانادا نه‌تنها از مسیر بهبود فاصله دارد، بلکه درگیر ترکیبی از ضعف تقاضا و شوک‌های هزینه‌ای است که خروج از آن بدون تغییر در فضای سیاست تجاری و کاهش عدم‌قطعیت، کار ساده‌ای نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

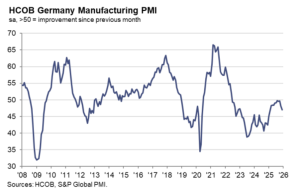
سقوط دوباره صنعت آلمان در پایان ۲۰۲۵؛ PMI دسامبر به 47.0 اصلاح شد

داده‌های نهایی شاخص مدیران خرید بخش تولید آلمان نشان می‌دهد که بزرگ‌ترین اقتصاد اروپا سال ۲۰۲۵ را با تشدید رکود صنعتی به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی نزولی نسبت به برآورد اولیه از ۴۷.۷ به ۴۷.۰ کاهش یافت و نسبت به عدد ۴۸.۲ ماه نوامبر نیز افت محسوسی را ثبت کرد. این سطح، پایین‌ترین مقدار شاخص در ده ماه گذشته است و به‌وضوح حاکی از عمیق‌تر شدن ضعف در بخش تولیدی آلمان در واپسین ماه سال گذشته میلادی است. افت تقاضا عامل اصلی این عقب‌گرد بوده است. تولید صنعتی برای نخستین‌بار در ده ماه گذشته وارد محدوده انقباض شد؛ تحولی که مستقیماً با کاهش فروش خارجی و افت سفارش‌های صادراتی مرتبط است. سفارش‌های صادراتی اکنون برای پنجمین ماه متوالی کاهش یافته‌اند و این روند، سیگنالی نگران‌کننده از چشم‌انداز آغاز سال ۲۰۲۶ ارائه می‌دهد. در واکنش به افت سفارش‌ها، بنگاه‌ها ناچار به کاهش شدیدتر سطح تولید، خرید مواد اولیه و موجودی انبارها شدند. پیامد طبیعی این شرایط، تشدید تعدیل نیروی انسانی بوده است. کاهش اشتغال در بخش تولید در دسامبر تقریباً بدون وقفه ادامه یافت؛ روندی که عمدتاً تحت تأثیر کاهش سرمایه‌گذاری و سیاست‌های صرفه‌جویی هزینه‌ای قرار دارد. حتی مشوق‌هایی مانند امکان استهلاک شتاب‌گرفته که از ژوئیه گذشته در دسترس بوده، تاکنون نتوانسته اثر محسوسی بر بهبود شرایط استخدام یا سرمایه‌گذاری صنعتی بر جای بگذارد. در کنار ضعف تقاضا، آنچه شرایط را پیچیده‌تر کرده، بازگشت غیرمنتظره فشارهای قیمتی در سمت هزینه‌هاست. تولیدکنندگان آلمانی در دسامبر برای نخستین‌بار در نزدیک به سه سال گذشته افزایش میانگین قیمت نهاده‌های تولید را گزارش کردند؛ تحولی که برخلاف روند ماه‌های اخیر و نشانه‌ای از چسبندگی تورم هزینه‌ای است. طبق گزارش HCOB، افزایش قیمت فلزات صنعتی (به‌ویژه مس و قلع) نقش محوری در این جهش هزینه‌ای داشته است؛ فلزاتی که هم در مقایسه ماهانه و هم نسبت به سال قبل، به یورو گران‌تر شده‌اند. هم‌زمان، کاهش موجودی کالاهای خریداری‌شده با سرعت بیشتری ادامه یافته است. بنگاه‌ها در شرایط خشک شدن جریان سفارش‌ها، تلاش کرده‌اند با کاهش سطح انبارها، فشار هزینه‌ای را کنترل کنند. موجودی نهاده‌های تولید از ابتدای سال ۲۰۲۳ به‌طور پیوسته در حال کاهش است؛ دوره‌ای به‌طور غیرمعمول طولانی که تحولات سه ماه اخیر نیز امید چندانی به تغییر مسیر آن ایجاد نکرده است. با این حال، در دل این تصویر تیره، نشانه‌هایی محدود از امید در افق میان‌مدت دیده می‌شود. انتظار می‌رود آغاز پروژه‌های زیرساختی با حمایت دولت و افزایش تقاضا برای تجهیزات دفاعی بتواند در سال ۲۰۲۶ تا حدی از فشار بر بخش تولید بکاهد. در واقع، تعداد بیشتری از شرکت‌ها اکنون انتظار دارند سطح تولیدشان در یک سال آینده بالاتر از سطوح فعلی باشد؛ هرچند این خوش‌بینی هنوز با واقعیت‌های سخت داده‌های جاری فاصله دارد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ در مجموع، صنعت آلمان وارد سال ۲۰۲۶ در شرایطی می‌شود که ترکیب نامطلوبی از تقاضای ضعیف، افت صادرات، کاهش اشتغال و بازگشت فشارهای هزینه‌ای بر آن سایه انداخته است. این وضعیت نه‌تنها چشم‌انداز رشد اقتصادی آلمان، بلکه مسیر سیاست‌گذاری پولی در منطقه یورو را نیز با چالش‌های جدی‌تری مواجه می‌کند؛ چراکه رکود صنعتی این کشور، به‌سختی می‌تواند بدون پیامد برای کل اقتصاد اروپا نادیده گرفته شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تثبیت PMI تولیدی استرالیا درمحدوده 51.6؛ استخدام بالا رفت و فشار تورمی تشدید شد

بخش تولید استرالیا سال ۲۰۲۵ را با نشانه‌هایی از تداوم رشد، اما در فضایی آمیخته با افزایش فشارهای هزینه‌ای و محدودیت‌های عرضه به پایان رساند؛ ترکیبی که تصویر یک اقتصاد داخلی نسبتاً مقاوم، اما همچنان آسیب‌پذیر در برابر شوک‌های تورمی را ترسیم می‌کند. بر اساس داده‌های شاخص مدیران خرید مؤسسه S&P Global، شاخص تولید در ماه دسامبر بدون تغییر نسبت به نوامبر روی عدد ۵۱.۶ باقی ماند؛ سطحی که برای دومین ماه متوالی بالاتر از مرز ۵۰ واحد قرار گرفت و به‌معنای تداوم انبساط فعالیت‌ها در این بخش است. هرچند این رقم اندکی پایین‌تر از برآورد اولیه دسامبر بود، اما همچنان از بهبود تدریجی شرایط عملیاتی حکایت دارد. سفارش‌های جدید و سطح تولید برای دومین ماه متوالی افزایش یافتند، اما شتاب این رشد نسبت به ماه‌های قبل کاهش نشان داد. بنگاه‌ها گزارش کرده‌اند که بهبود تقاضای داخلی تا حدی از فعالیت‌ها حمایت کرده، ولی تشدید رقابت، تضعیف احساسات بازار و ضعف تقاضای خارجی مانع از شکل‌گیری یک روند پرقدرت شده است. سفارش‌های صادراتی برای چهارمین ماه پیاپی اندکی کاهش یافت که بازتابی از محدودیت‌های بودجه‌ای مشتریان خارجی و افت تقاضا در بازارهای بین‌المللی است. با وجود این کندی نسبی در سمت تقاضا، بازار کار در بخش تولید جان تازه‌ای گرفت. اشتغال با سریع‌ترین سرعت در ۹ ماه گذشته افزایش یافت که هم ناشی از دسترسی بهتر به نیروی کار و هم حاصل افزایش حجم سفارش‌ها بود. این روند به کاهش تدریجی کارهای معوق نیز کمک کرد. فعالیت‌های خرید نیز همسو با رشد تولید افزایش یافت، هرچند سطح موجودی انبارها برای سومین ماه متوالی اندکی کاهش پیدا کرد که نشان‌دهنده احتیاط بنگاه‌ها در مواجهه با عدم قطعیت تقاضاست. در سمت عرضه، فشارها در ماه دسامبر به‌طور محسوسی تشدید شد. زمان تحویل مواد اولیه با سریع‌ترین نرخ در بیش از یک سال گذشته افزایش یافت که ناشی از کمبود برخی مواد و اختلالات لجستیکی بود. این مسئله به شتاب گرفتن تورم هزینه‌های ورودی انجامید؛ به‌ویژه با افزایش قیمت مواد خام و هزینه‌های حمل‌ونقل. اگرچه نرخ رشد هزینه‌ها همچنان پایین‌تر از میانگین‌های بلندمدت باقی مانده، اما نسبت به ماه قبل افزایش یافته است. بخشی از این فشار هزینه‌ای به مشتریان منتقل شد و قیمت محصولات نهایی نیز در دسامبر بار دیگر افزایش یافت. در میان این شرایط، اعتماد بنگاه‌ها به بالاترین سطح در چهار ماه اخیر رسید. شرکت‌ها راه‌اندازی محصولات جدید و برنامه‌های توسعه‌ای را به‌عنوان محرک‌های اصلی رشد در سال آینده معرفی کرده‌اند. با این حال، مجموعه داده‌ها همچنان تصویری از رشد ملایم همراه با فشارهای تورمی پایدار ارائه می‌دهد؛ وضعیتی که احتمالاً سیاست‌گذاران پولی را در مسیر احتیاط و تعویق در کاهش نرخ بهره، دست‌کم در اوایل ۲۰۲۶، نگه خواهد داشت. از منظر بازار ارز نیز این ترکیب الزاماً سیگنال روشنی به نفع دلار استرالیا محسوب نمی‌شود، به‌ویژه در فضایی که تحولات خارجی مانند تشدید محدودیت‌های تجاری چین؛ از جمله اعمال تعرفه‌های سنگین بر واردات مازاد برخی کالاها ـ می‌تواند ریسک‌های جدیدی برای بخش صادرات و تراز تجاری استرالیا ایجاد کند. در مجموع، صنعت تولید استرالیا سال را در نقطه‌ای به پایان رساند که نه نشانه‌ای از رکود جدی در آن دیده می‌شود و نه از یک شتاب پرقدرت در رشد خبری است؛ بلکه اقتصادی در حال حرکت روی مرز باریکی میان تداوم انبساط و فشارهای تورمی که مسیر سیاست‌گذاری و رفتار بازارها در ماه‌های ابتدایی ۲۰۲۶ را شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت ممتد اعتماد مصرف‌کننده در آمریکا؛ هشدار خاموش بازار کار در دل اقتصاد پررونق امریکا

اعتماد مصرف‌کنندگان آمریکایی برای پنجمین ماه متوالی کاهش یافت؛ روندی که بازتابی از نگرانی فزاینده خانوارها نسبت به چشم‌انداز بازار کار و شرایط کلی کسب‌وکار است و طولانی‌ترین دوره افت این شاخص از زمان بحران مالی ۲۰۰۸ تاکنون به شمار می‌رود. بر اساس داده‌های منتشرشده توسط کنفرانس بورد، شاخص اعتماد مصرف‌کننده در ماه دسامبر به ۸۹.۱ واحد کاهش یافت؛ رقمی که در مقایسه با سطح ۹۲.۹ واحدی ماه قبل، افتی معنادار را نشان می‌دهد. این افت پی‌درپی باعث شده شاخص اعتماد در محدوده‌ای نزدیک به پایین‌ترین سطوح دوران پس از همه‌گیری کرونا باقی بماند. جزئیات گزارش تصویر نگران‌کننده‌تری ارائه می‌دهد. شاخص «شرایط فعلی» که ارزیابی مصرف‌کنندگان از وضعیت کنونی اقتصاد و بازار کار را منعکس می‌کند، به ۱۱۶.۸ واحد سقوط کرد؛ پایین‌ترین سطح از فوریه ۲۰۲۱. در مقابل، شاخص انتظارات شش‌ماهه تغییر چندانی نداشت و نشان می‌دهد مصرف‌کنندگان اگرچه نسبت به شرایط فعلی بدبین‌تر شده‌اند، اما نگاه آن‌ها به آینده کاملاً تیره نیست. فشار قیمت‌ها و نگرانی از وضعیت اشتغال، در تمام سال جاری بر ذهنیت مصرف‌کنندگان سایه انداخته است. رشد اشتغال در ماه‌های اخیر کند شده، نرخ بیکاری روندی افزایشی به خود گرفته و تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد. همین ترکیب عوامل باعث شده اعتماد مصرف‌کننده نتواند از رکود خود خارج شود. اقتصاددانان انتظار دارند روند استخدام در سال آینده نیز چندان پرقدرت نباشد و نرخ بیکاری بهبود محسوسی را تجربه نکند؛ چشم‌اندازی که می‌تواند فشار بیشتری بر اعتماد خانوارها وارد کند. علاوه بر این، پیش‌بینی می‌شود رشد دستمزدها در سال ۲۰۲۶ بیشتر تعدیل شود؛ موضوعی که احتمالاً شکاف در الگوی مصرف میان گروه‌های درآمدی مختلف را عمیق‌تر خواهد کرد. داده‌ها نشان می‌دهد سهم مصرف‌کنندگانی که معتقدند «یافتن شغل دشوار شده» رو به افزایش است، در حالی که درصد افرادی که بازار کار را «مملو از فرصت» می‌دانند کاهش یافته است. فاصله میان این دو دیدگاه؛ شاخصی که از سوی اقتصاددانان به‌عنوان دماسنج بازار کار دنبال می‌شود، به پایین‌ترین سطح خود از اوایل سال ۲۰۲۱ رسیده است. این تحول، ارزیابی خانوارها از وضعیت مالی فعلی‌شان را نیز تحت تأثیر قرار داده؛ به‌طوری که برای نخستین‌بار در نزدیک به چهار سال گذشته، این ارزیابی به محدوده منفی وارد شده است. با این حال، نکته قابل‌توجه آن است که مصرف‌کنندگان در نگاه به آینده کمی خوش‌بین‌تر هستند؛ نشانه‌ای از آنکه بدبینی کنونی بیشتر به شرایط فعلی بازمی‌گردد تا انتظار یک بحران فراگیر. این تصویر در تضاد ظاهری با داده‌های دیگری قرار می‌گیرد که امروز منتشر شد و از رشد ۴.۳ درصدی اقتصاد آمریکا در سه‌ماهه سوم؛ سریع‌ترین شتاب رشد در دو سال اخیر، حکایت داشت. این هم‌زمانی، یک دوگانگی مهم را برجسته می‌کند: اقتصادی که در سطح کلان هنوز رشد قابل‌توجهی دارد، اما در سطح خانوارها با فرسایش اعتماد و نگرانی نسبت به آینده بازار کار مواجه است. در نهایت، افت ممتد اعتماد مصرف‌کننده را می‌توان به‌عنوان سیگنالی پیش‌نگر تلقی کرد؛ سیگنالی که نشان می‌دهد اگرچه داده‌های رشد هنوز مثبت‌اند، اما فشارهای تورمی، تضعیف تدریجی بازار کار و نااطمینانی درآمدی می‌توانند در ماه‌های آینده به چالشی جدی‌تر برای تقاضای داخلی و پایداری رشد اقتصادی آمریکا تبدیل شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – دسامبر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (دسامبر) واقعی  ................. 89.1 پیش‌بینی  ............ 91 قبلی  .................... 88.7

خواندن کامل خبر
داده های اقتصادی کم اثر

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان – Consumer Sentiment (دسامبر)

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (دسامبر) واقعی ..................... 52.9 پیش‌بینی ................ 53.4 قبلی ........................ 53.3 برآورد نهایی انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 4.2 درصد پیش‌بینی ................ 4.1 درصد قبلی ........................ 4.1 درصد برآورد نهایی انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 3.2 درصد پیش‌بینی ................ 3.2 درصد قبلی ........................ 3.2 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – دسامبر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (دسامبر) واقعی ................... 51.8 پیش‌بینی .............. 52 قبلی ...................... 52.2 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (دسامبر) واقعی ................... 52.9 پیش‌بینی .............. 54.1 قبلی ...................... 54.1 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (دسامبر) واقعی ................... 53 قبلی ...................... 54.2

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – دسامبر

شاخص مدیران خرید بخش تولیدی ژاپن - دسامبر - Flash Manufacturing PMI  واقعی ................. 49.7  پیش‌بینی ............. 49  قبلی .................... 48.7 (این داده از 48.8 تجدیدنظر شده است) شاخص مدیران خرید بخش خدماتی ژاپن - دسامبر - Flash Services PMI  واقعی ................. 52.5 قبلی .................... 53.2 شاخص مدیران خرید بخش ترکیبی ژاپن - دسامبر - Composite PMI  واقعی ................. 51.5 قبلی .................... 52.0

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده – نوامبر

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Final Manufacturing PMI (نوامبر) واقعی .............. 52.2 پیش‌بینی ........... 51.9 قبلی ................ 51.9

خواندن کامل خبر
داده های اقتصادی کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش نظرسنجی فدرال‌رزرو دالاس؛ سقوط شاخص کسب‌وکار، در مقابل جهش تولید کارخانه‌ای

شاخص کسب‌وکار تولیدی فدرال رزرو دالاس در ماه نوامبر به منفی ۱۰.۴ سقوط کرد؛ بدتر از سطح منفی ۵ ماه گذشته و نشان‌دهنده تداوم فشار بر فضای کلی کسب‌وکار در تگزاس. با این حال، جزئیات نظرسنجی ماهانه تصویری متفاوت از بهبود قابل توجه فعالیت واقعی کارخانه‌ها ارائه می‌دهد. رشد قوی در تولید شاخص تولید با جهشی ۱۵ واحدی به ۲۰.۵ رسید؛ قوی‌ترین رشد امسال. سفارش‌های جدید از منفی به مثبت چرخید: ۴.۸ در برابر ۱.۷- ماه قبل. استفاده از ظرفیت ۲۱ واحد افزایش یافت و به ۱۹.۴ رسید. ارسال کالا (Shipments) نیز به ۱۵.۱ جهش کرد. بازار کار: بدون تغییر در استخدام، افزایش ساعات کاری شاخص استخدام در سطح ۱.۲ ثابت ماند؛ ترکیب ۱۷٪ استخدام در برابر ۱۶٪ تعدیل نیرو. ساعات کاری اما افزایش محسوسی داشت و با رشد ۱۵ واحدی به ۹.۹ رسید. قیمت‌ها و دستمزدها در مسیر صعودی ملایم قیمت مواد اولیه: ۳۵.۳ (رشد جزئی). قیمت کالاهای نهایی: ۱۰.۸ در برابر ۷.۷ ماه قبل. دستمزدها و مزایا: ۱۵.۴؛ ثابت و پایین‌تر از میانگین تاریخی. انتظارات آینده: خوش‌بینی محسوس چشم‌انداز تولید ۶ ماه آینده از ۲۱ به ۳۳.۷ جهش کرد. شاخص آینده فعالیت کل به ۱۱ افزایش یافت. تقریباً تمامی شاخص‌های پیش‌نگر تقویت شدند. جمع‌بندی در حالی‌که شاخص کلی کسب‌وکار همچنان در محدوده انقباضی باقی مانده، فعالیت واقعی کارخانه‌ها در تگزاس با شتابی قابل توجه در حال بهبود است. رشد سفارش‌ها، جهش تولید و افزایش ظرفیت نشان می‌دهد که بخش تولید منطقه در حال خروج از رکود کوتاه‌مدت است؛ هرچند فضای کلی اقتصاد هنوز با احتیاط ارزیابی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر