TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تحلیل تکنیکال طلا: نوسان روی حمایت کلیدی

اونس جهانی طلا در حال حاضر روی یکی از مهم‌ترین سطوح حمایتی خود در حال نوسان است و نبرد سنگینی میان خریداران و فروشندگان برای تعیین مسیر بعدی قیمت شکل گرفته است. همان‌طور که در نمودار مشاهده می‌شود، طلا همچنان ساختار نزولی خود را حفظ کرده و در تلاش است از حمایت کلیدی محدوده ۴۵۰۰ دلار دفاع کند. از منظر بنیادی، در صورتی که ریسک تنش‌های ژئوپلیتیکی در منطقه کاهش یابد و اخبار مثبتی از توافقات احتمالی منتشر شود، می‌توان انتظار یک ریکاوری یا اصلاح صعودی کوتاه‌مدت در قیمت طلا را داشت؛ اما این موضوع لزوماً به معنای تغییر روند اصلی بازار نخواهد بود و تا زمانی که نشانه‌های قطعی بازگشت روند دیده نشود، سناریوی نزولی همچنان معتبر باقی می‌ماند. در تایم‌فریم ۴ ساعته، شاهد سیگنال‌های متناقض از اندیکاتورها هستیم؛ به‌گونه‌ای که اندیکاتور MACD نشانه‌هایی از تقویت مومنتوم صعودی ارائه می‌دهد، در حالی که RSI همچنان سیگنال ضعف و فشار فروش را نشان می‌دهد. این واگرایی میان اندیکاتورها بیانگر افزایش عدم قطعیت در بازار است و می‌تواند باعث شود محرک‌های خبری و تحولات سیاسی، نقش تعیین‌کننده‌ای در جهت حرکت بعدی طلا داشته باشند. در سناریوی نزولی، از دست رفتن حمایت کلیدی ۴۵۰۰ دلار می‌تواند فشار فروش را افزایش داده و مسیر افت قیمت را تا محدوده ۴۲۰۰ دلار هموار کند. در مقابل، حفظ این سطح حمایتی احتمال شکل‌گیری یک بازگشت موقت یا تثبیت قیمت را افزایش خواهد داد. بازار طلا در نقطه‌ای حساس قرار گرفته و واکنش قیمت به محدوده ۴۵۰۰ دلار، همراه با اخبار سیاسی و اقتصادی پیش‌رو، می‌تواند جهت روند میان‌مدت را مشخص کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو: آیا طلا حمایت ۴٬۵۰۰ دلار را حفظ خواهد کرد؟

در یک نگاه طلا هفته گذشته میان فشار ناشی از دلار قدرتمند، بازده بالای اوراق خزانه و انتظارات هاوکیش فدرال رزرو از یک سو، و تقاضای دارایی امن ناشی از تنش‌های خاورمیانه از سوی دیگر، در محدوده حساس ۴٬۵۰۰ دلار نوسان کرد. اکثر تحلیلگران وال‌استریت همچنان چشم‌اندازی نزولی تا خنثی برای کوتاه‌مدت دارند و هشدار می‌دهند در صورت شکست حمایت ۴٬۵۰۰ دلار، احتمال حرکت قیمت به سمت محدوده ۴٬۳۷۰ تا ۴٬۴۰۰ دلار افزایش می‌یابد. بازارها در هفته پیش‌رو تمرکز ویژه‌ای بر داده‌های مهم اقتصاد آمریکا از جمله شاخص PCE، تولید ناخالص داخلی و اعتماد مصرف‌کننده خواهند داشت؛ داده‌هایی که می‌توانند مسیر بعدی طلا و انتظارات نرخ بهره را تعیین کنند. قیمت طلا هفته‌ای پرنوسان دیگر را پشت سر گذاشت؛ هفته‌ای که در آن، تقاضای دارایی امن ناشی از نااطمینانی‌های ژئوپلیتیکی بارها با دلار قدرتمند آمریکا، افزایش بازده اوراق خزانه و نگرانی‌های تازه درباره تداوم تورم و حفظ رویکرد انقباضی فدرال رزرو برخورد کرد. هر اونس طلای نقدی شامگاه یکشنبه معاملات هفته را با قیمت ۴٬۵۳۹.۰۹ دلار آغاز کرد و پس از یک افت کوتاه در ابتدای معاملات آسیا، طی روز دوشنبه و تا سه‌شنبه به‌تدریج صعود کرد؛ حرکتی که ناشی از ادامه ابهامات پیرامون درگیری ایران و نگرانی‌های مداوم درباره ریسک‌های جهانی بود. این رالی در نهایت درست زیر سطح ۴٬۶۰۰ دلار متوقف شد و طلا سقف هفتگی خود را در ۴٬۵۸۸.۶۴ دلار ثبت کرد، پیش از آنکه فروشندگان دوباره کنترل بازار را در دست بگیرند. روند بازگشتی در معاملات آمریکای شمالی روز سه‌شنبه شدت گرفت؛ جایی که تقویت دلار آمریکا و بازنگری بازارها در چشم‌انداز تورمی (در پی رشد قیمت انرژی و انتظارات هاوکیش فدرال رزرو) فشار مضاعفی بر طلا وارد کرد. فلز زرد به زیر ۴٬۵۰۰ دلار سقوط کرد و فشار فروش تا روز چهارشنبه ادامه یافت؛ زمانی که قیمت نقدی پیش از انتشار صورتجلسه نشست FOMC آوریل، به کف هفتگی ۴٬۴۵۳ دلار رسید. صورتجلسه فدرال رزرو تأیید کرد که مقامات این نهاد همچنان نسبت به ریسک‌های تورمی (به‌ویژه ناشی از قیمت انرژی و تعرفه‌ها) نگران هستند و همین موضوع توانایی طلا برای حفظ بازگشت صعودی را محدود کرد. قیمت‌ها روز پنج‌شنبه دوباره به بالای ۴٬۵۰۰ دلار بازگشتند و معامله‌گران روز جمعه نیز تلاش دیگری برای تثبیت بازار انجام دادند؛ آن هم در شرایطی که امید به کاهش تنش‌ها در خاورمیانه به‌طور موقت بازده اوراق را پایین آورد. با این حال، ضعف شاخص احساسات مصرف‌کننده آمریکا، افزایش انتظارات تورمی و اظهارات هاوکیش کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، باعث شد فشار بر فلزات گران‌بها تا پایان هفته ادامه یابد و هر اونس طلای نقدی معاملات را در سطح ۴٬۵۰۸.۲۵ دلار به پایان برساند. جدیدترین نظرسنجی هفتگی طلا از سوی کیتکو نشان می‌دهد که وال‌استریت همچنان دیدگاهی نزولی نسبت به چشم‌انداز کوتاه‌مدت طلا دارد، در حالی که سرمایه‌گذاران خرد (مین‌استریت) با وجود افت قیمت‌ها، همچنان بر موضع صعودی خود پافشاری می‌کنند. مارک چندلر، مدیرعامل Bannockburn Global Forex، می‌گوید: «طلا حمایت ۴٬۵۰۰ دلار را تا حدی تضعیف کرده، اما بخش عمده هفته را بالای این سطح در حال تثبیت سپری کرده است. با این حال، هنوز نتوانسته قدرت کافی برای حرکت صعودی نشان دهد و برای اثبات این موضوع، احتمالاً نیاز به عبور از محدوده ۴٬۶۰۰ دلار خواهد داشت. حتی با وجود رشد بازار اوراق، طرفداران طلا نتوانستند دوباره کنترل بازار را به دست بگیرند. ریسک نزولی ممکن است تا میانگین متحرک ۲۰۰روزه که اکنون در حوالی ۴٬۳۷۰ دلار قرار دارد، ادامه پیدا کند.» چندلر در ادامه هشدار می‌دهد که هرچه جنگ خاورمیانه طولانی‌تر شود، احتمال فروش رسمی بیشتر طلا از سوی کشورهایی مانند ترکیه و کشورهای حوزه خلیج فارس افزایش خواهد یافت. در مقابل، آدریان دی، رئیس شرکت Adrian Day Asset Management، همچنان چشم‌اندازی صعودی برای بازار متصور است. او می‌گوید: «احتمالاً در هفته آینده نیز شاهد ادامه نوسانات رفت‌وبرگشتی اخیر خواهیم بود، اما با تمایل صعودی. بنابراین، دیدگاه من صعودی است.» «نزولی»؛ این ارزیابی ریچ چکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International از چشم‌انداز کوتاه‌مدت بازار طلا است. او می‌گوید: «آتش‌بس شکننده میان آمریکا و ایران هر روز بیشتر نشانه‌های فروپاشی را نشان می‌دهد. نقطه اصلی اختلاف همچنان موضوع سلاح هسته‌ای است و با موضع‌گیری سخت‌تر دو طرف، شرایط رو به وخامت گذاشته است. از زمان آغاز این درگیری، این وضعیت به نفع طلا نبوده است.» چکان در ادامه اشاره می‌کند: «هم شاخص قیمت تولیدکننده (شاخص PPI) و هم شاخص قیمت مصرف‌کننده (شاخص CPI) هفته گذشته به‌طور قابل‌توجهی بالاتر از انتظار منتشر شدند و PPI به بالاترین سطوح چند سال اخیر رسید. کاهش نرخ بهره مدتی است از دستور کار خارج شده و اکنون دوباره بحث افزایش نرخ‌ها مطرح شده است. اگرچه هنوز فاصله زیادی تا بازده واقعی جذاب داریم، اما به‌طور کلی نرخ‌های بهره بالاتر تمایل دارند فشار نزولی بر قیمت طلا وارد کنند.» کوین گرِیدی، رئیس شرکت Phoenix Futures and Options، می‌گوید با توجه به حجم پایین معاملات، ریسک ناشی از اخبار ایران، تعطیلات طولانی پیش‌رو و کوتاه بودن هفته معاملاتی، تمایلی به حضور فعال در بازار طلا ندارد. او توضیح می‌دهد: «ما تازه به ۸۰ هزار قرارداد رسیده‌ایم، آن هم در شرایط رول‌اور (جابجایی قراردادها). معامله‌گران در حال انتقال موقعیت‌های خود هستند و این عدد شامل معاملات اسپرد نیز می‌شود؛ از این ۸۰ هزار قرارداد، نزدیک به ۳۰ هزار مورد مربوط به اسپردهاست.» گرِیدی ادامه می‌دهد: «من مدام این موضوع را تکرار می‌کنم، اما اگر به نمودار نگاه کنید، بازار عملاً حرکت خاصی ندارد. علاقه زیادی به طلا دیده نمی‌شود. به نظرم معامله‌گران در وضعیت انتظار قرار دارند. افراد زیادی واقعاً معامله نمی‌کنند و کسانی هم که فعال هستند، بیشتر در حال اجرای معاملات اسپرد و انتقال پوزیشن‌ها از قرارداد ژوئن به آگوست هستند.» او اضافه می‌کند: «وقتی امروز وارد بازار شدیم، هنوز ۱۴۵ هزار قرارداد ژوئن باقی مانده بود که باید رول می‌شد. تا هفته آینده برای این کار فرصت دارند، اما فکر می‌کنم برخی معامله‌گران منتظرند ببینند چه باید بکنند؛ آیا پوزیشن‌های خود را منتقل کنند یا کاملاً از بازار خارج شوند؟ اکنون در حوالی سطوح حمایتی مهم قرار داریم و سؤال اصلی این است که آیا بازار دوباره به کف قبلی بازخواهد گشت؟ سطح ۴٬۱۲۸ دلار از ۲۳ مارس هنوز آن پایین قرار دارد؛ آیا قرار است دوباره آزمایش شود؟» گرِیدی می‌گوید با توجه به پایین بودن حجم معاملات فیوچرز، معامله‌گران نسبت به ورود به پوزیشن‌های خرید یا فروش محتاط شده‌اند؛ چراکه ممکن است بعداً نتوانند به‌راحتی از آن‌ها خارج شوند. او توضیح می‌دهد: «اگر بازار تا محدوده ۴٬۱۰۰ دلار سقوط کند و آن سطح هم شکسته شود، معامله‌گران نمی‌خواهند در موقعیت اشتباه گرفتار شوند. در حال حاضر، افراد در هیچ جهتی موضع‌گیری جدی نمی‌کنند.» با وجود ضعف اخیر طلا (که در بازار نقدی تا سطح ۴٬۴۹۲ دلار در روز جمعه کاهش یافت) گرِیدی معتقد است در شرایط فعلی، احتمال جهش صعودی طلا به همان اندازه احتمال افت بیشتر آن وجود دارد. او می‌گوید: «به نظر من، ریسک نزولی و صعودی تقریباً برابر است، زیرا هر خبری می‌تواند این بازار را حرکت دهد. در شرایط فعلی، بهتر است همه صبر کنند. هیچ‌کس واقعاً نمی‌داند چه اتفاقی خواهد افتاد؛ به‌ویژه در تعطیلات آخر هفته. اگر اکنون پوزیشن بزرگی باز کنید و ناگهان مجبور شوید از آن خارج شوید، همه‌چیز می‌تواند به‌سرعت تغییر کند. شخصاً در چنین بازاری تمایلی به داشتن پوزیشن بزرگ ندارم؛ نه خرید و نه فروش.» گرِیدی همچنین معتقد است که بازار در کوتاه‌مدت همچنان در یک محدوده نوسانی باقی خواهد ماند و تا زمانی که پیشرفتی در وضعیت خاورمیانه حاصل نشود، نباید انتظار شکل‌گیری یک روند صعودی پایدار را داشت. او در پایان می‌گوید: «هر رالی در نهایت با فروش مواجه می‌شود. فعلاً این همان بازاری است که در آن قرار داریم و تنها کاری که می‌توان انجام داد، صبر کردن است. این وضعیت برای همه خسته‌کننده شده؛ همه می‌گویند منتظریم، چیزی تغییر نمی‌کند و همچنان منتظر ایران و نوعی توافق یا راه‌حل هستیم. همه در همین شرایط قرار داریم.» در تازه‌ترین نظرسنجی هفتگی طلا از سوی کیتکو، ۱۳ تحلیلگر شرکت کردند که نشان می‌دهد احساسات وال‌استریت اگرچه اندکی بهبود یافته، اما همچنان در محدوده نزولی باقی مانده است؛ به‌ویژه پس از آنکه طلا بار دیگر نتوانست سطوح حمایتی کلیدی خود را حفظ کند. در این میان، تنها ۲ تحلیلگر (معادل ۱۵ درصد) انتظار رشد قیمت طلا در هفته آینده را دارند، در حالی که ۸ کارشناس، معادل ۶۲ درصد، کاهش قیمت فلز زرد را پیش‌بینی کرده‌اند. ۳ تحلیلگر باقی‌مانده، معادل ۲۳ درصد، معتقدند بازار در هفته آینده وارد فاز تثبیت و نوسان جانبی خواهد شد. در نظرسنجی آنلاین کیتکو نیز ۳۲ رأی به ثبت رسید که نشان می‌دهد سرمایه‌گذاران خرد (مین‌استریت) با وجود افت قیمت‌ها، همچنان اکثریت دیدگاه صعودی خود را حفظ کرده‌اند. بر این اساس، ۱۸ معامله‌گر خرد (معادل ۵۶ درصد) افزایش قیمت طلا را در هفته آینده محتمل می‌دانند، در حالی که ۷ نفر (۲۲ درصد) کاهش قیمت را پیش‌بینی کرده‌اند. ۷ سرمایه‌گذار باقی‌مانده، معادل ۲۲ درصد، انتظار دارند طلا در هفته آینده در یک روند خنثی و نوسانی حرکت کند. هفته پیش‌رو به دلیل تعطیلات طولانی «روز یادبود» کوتاه‌تر خواهد بود، اما با بازگشت معامله‌گران در روز سه‌شنبه، انتشار داده‌های اقتصادی دوباره شدت می‌گیرد؛ جایی که بازارها گزارش شاخص اعتماد مصرف‌کننده مؤسسه کنفرانس بورد را دریافت خواهند کرد. “ «فعالان بازار به‌طور ویژه روی این شاخص تمرکز خواهند داشت؛ به‌ویژه پس از آنکه نسخه نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان در روز جمعه، ضعیف‌تر از انتظار منتشر شد و بازارها را غافلگیر کرد.» محمد زمانی طبق تقویم اقتصادی یوتوتایمز؛ بخش عمده داده‌های اقتصادی هفته در صبح پنج‌شنبه منتشر می‌شود؛ زمانی که معامله‌گران آمار اولیه تولید ناخالص داخلی (GDP) و شاخص هزینه مصرف‌کننده (PCE) سه‌ماهه نخست، گزارش هفتگی مدعیان بیکاری، و همچنین داده‌های سفارشات کالاهای بادوام و فروش خانه‌های نوساز در ماه آوریل را زیر نظر خواهند گرفت. جان وِیِر، مدیر بخش پوشش ریسک تجاری در شرکت Walsh Trading، اظهار داشت که بازار طلا همچنان به‌شدت تحت تأثیر تحولات خاورمیانه قرار دارد، اما هرچه این درگیری طولانی‌تر شود، جلوگیری از آسیب‌های بلندمدت اقتصادی دشوارتر خواهد شد. ویِر همچنین معتقد است که با ادامه جنگ ایران، دیدگاه افکار عمومی به‌تدریج به تحلیل فعالان بازار انرژی و کارشناسان اقتصادی نزدیک‌تر می‌شود؛ یعنی این باور که اثرات بحران احتمالاً شدیدتر و ماندگارتر از چیزی خواهد بود که دولت ترامپ در ابتدا مطرح می‌کرد. او اشاره می‌کند که شاخص ضعیف احساسات مصرف‌کننده دانشگاه میشیگان که روز جمعه منتشر شد، نشانه دیگری از این است که قیمت‌های بالای سوخت در حال انتقال از طریق زنجیره تأمین به سایر بخش‌های اقتصاد هستند و اثر آن‌ها فراتر از جایگاه‌های سوخت، به مصرف‌کنندگان نیز رسیده است. ویِر اضافه می‌کند که قدرت مداوم بازار سهام (با وجود تنش‌های خاورمیانه و دیگر فشارهای اقتصادی) کار را برای مدیران صندوق‌ها دشوار کرده تا بتوانند ورود سرمایه به طلا یا سایر دارایی‌های جایگزین را توجیه کنند. با این حال، او معتقد است اگر بازارها به نوعی توافق یا حل‌وفصل در موضوع ایران برسند، رشد بازار سهام می‌تواند زمینه‌ساز بهبود گسترده‌تر اقتصادی و مالی شود. او همچنین تأکید می‌کند که اگرچه افت‌های اخیر طلا از نظر دلاری چشمگیر به‌نظر می‌رسند، اما باید توجه داشت که در قیمت‌های فعلی (نزدیک ۴٬۵۰۰ دلار در هر اونس) این اصلاح‌ها از نظر درصدی چندان بزرگ نیستند. ویِر برای هفته آینده پیش‌بینی می‌کند که طلا همچنان در دو سوی محدوده ۴٬۵۰۰ دلار نوسان کند و احتمالاً بین ۴٬۴۷۰ دلار در سمت نزولی و حدود ۴٬۵۶۰ دلار در سمت صعودی معامله شود؛ او انتظار ندارد بازار در کوتاه‌مدت شکست قدرتمندی در هیچ‌یک از دو جهت تجربه کند. الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، انتظار دارد قیمت طلا در هفته آینده نیز به روند نزولی خود ادامه دهد. او می‌نویسد: «طلا در نیمه نخست هفته تا حوالی ۴٬۴۶۰ دلار کاهش یافت، اما نشانه‌های کاهش تنش ژئوپلیتیکی در خاورمیانه باعث شد قیمت دوباره بازگشت کند و در نهایت کمی بالاتر از ۴٬۵۰۰ دلار وارد فاز تثبیت شود. از منظر تکنیکال، قیمت اکنون تقریباً در فاصله‌ای برابر میانگین متحرک ۲۰۰روزه در پایین و میانگین متحرک ۵۰روزه در بالا قرار گرفته است. این وضعیت باید به‌عنوان ادامه روند صعودی بلندمدت تفسیر شود، هرچند روند میان‌مدت همچنان نزولی است. این موضوع در دنباله سقف‌های پایین‌تر نیز دیده می‌شود که از زمان ثبت اوج قیمت در پایان ژانویه شکل گرفته‌اند.» کوپتسیکویچ در ادامه هشدار می‌دهد: «با وجود نشانه‌های پیشرفت در مذاکرات میان آمریکا و ایران، همچنان احتمال بیشتری می‌دهیم که قیمت تا پایان هفته آینده به سمت محدوده ۴٬۳۷۰ تا ۴٬۴۰۰ دلار حرکت کند. این محدوده نه‌تنها با کف‌های اواخر مارس و دسامبر هم‌راستا است، بلکه با سقف‌های اکتبر گذشته و میانگین متحرک ۲۰۰روزه نیز همپوشانی دارد. انتظار می‌رود در این ناحیه نبرد مهمی میان خریداران و فروشندگان شکل بگیرد.» او در پایان تأکید می‌کند: «در صورت وقوع یک ریزش سریع، فروش طلا می‌تواند به‌سرعت شدت بگیرد، در حالی که هرگونه بازگشت صعودی ممکن است صرفاً یک پیروزی موقت باشد. بازار نیاز دارد بالای ۴٬۸۰۰ دلار تثبیت شود تا بتوان با اطمینان بیشتری از بازگشت بازار گاوی طلا صحبت کرد.» مایکل مور، بنیان‌گذار شرکت Moor Analytics، انتظار دارد قیمت طلا بار دیگر در هفته آینده روندی نزولی داشته باشد. او می‌نویسد: «نزولی؛ مگر آن‌که ساختارهای کوتاه‌مدتی که در ادامه اشاره می‌شود، شکسته شوند.» مور در تحلیل چندبازه‌ای خود توضیح می‌دهد که در مقیاس بلندمدت، بسیاری از سیگنال‌های نزولی و صعودی مهم همچنان در وضعیت تعلیق قرار دارند. او اشاره می‌کند که شکست تاریخی سطح ۱٬۱۸۳ دلار در سال ۲۰۱۸ نشانه بازگشت قدرت بازار بود و از آن زمان طلا تا محدوده ۴٬۴۴۳ دلار رشد کرده است، اما اکنون بازار با فشارهای نزولی قابل‌توجهی مواجه شده است. در تحلیل میان‌مدت، مور تأکید می‌کند که شکست سطوح مختلفی مانند ۵۲۵۵، ۵۲۰۳، ۵۱۶۰ و ۴۸۵۳ دلار فشار نزولی سنگینی بر بازار وارد کرده و بخش عمده این اهداف نزولی تاکنون محقق شده‌اند. با این حال، او خاطرنشان می‌کند که بازار از کف ۴۱۰۰ دلار بازگشت قابل‌توجهی داشته و برخی سطوح بالاتر همچنان نشانه‌هایی از قدرت صعودی را حفظ کرده‌اند. در بازه کوتاه‌مدت، مور می‌گوید: «بازار پس از ثبت سقف ۴۹۱۷ دلار، حدود ۴۶۲ دلار اصلاح کرده است. شکست سطوح ۴۸۱۸ و ۴۷۹۲ دلار فشار نزولی شدیدی ایجاد کرد و شکست سطح ۴۷۴۲ دلار نیز فشار فروش بیشتری را وارد بازار کرد.» او اضافه می‌کند که شکاف نزولی ایجادشده در بازار، یک بازگشت نزولی میان‌مدت را تأیید کرده است. مور همچنین هشدار می‌دهد که بازار ممکن است اکنون در آخرین مرحله از حرکت نزولی از سقف ۴۷۸۳ دلار باشد و محدوده ۴۴۵۳ دلار را به‌عنوان ناحیه احتمالی اشباع فروش معرفی می‌کند. به گفته او، بازار تاکنون این سطح را حفظ کرده و از کف ۴۴۵۵ دلار حدود ۱۱۷ دلار بازگشته است؛ حرکتی که می‌تواند یک اصلاح موقت در روند نزولی تلقی شود. او سطوح ۴۵۸۰ تا ۴۶۷۸ دلار را نیز به‌عنوان نواحی احتمالی مقاومت و اشباع اصلاح صعودی معرفی می‌کند. در زمان نگارش این گزارش، هر اونس طلای نقدی در سطح ۴٬۵۰۹.۶۹ دلار معامله می‌شد که نشان‌دهنده کاهش ۰.۷۹ درصدی در مقیاس هفتگی و افت ۰.۷۴ درصدی در طول روز است. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تورم PCE آمریکا در سایه نااطمینانی خاورمیانه لطفا نظر و سوالات خود را درباره این مقاله‌س UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تورم PCE آمریکا در سایه نااطمینانی خاورمیانه

در یک نگاه دلار امریکا همچنان تحت تاثیر تحولات خاورمیانه قرار دارد. در آستانه انتشار داده‌های کلیدی PCE آمریکا، انتظارات برای افزایش نرخ بهره فدرال رزرو همچنان بالا باقی مانده است. تصمیم بانک مرکزی نیوزیلند و داده‌های تورم استرالیا می‌توانند مسیر انقباضی نرخ‌های بهره را تندتر کنند. شتاب گرفتن تورم توکیو ممکن است نگرانی‌ها درباره مداخله ارزی ژاپن را کاهش دهد. داده‌های اولیه تورم ایتالیا، فرانسه و آلمان، در کنار GDP کانادا، نیز در کانون توجه بازارها قرار دارند. پس از ثبت قوی‌ترین عملکرد هفتگی خود در دو ماه گذشته، دلار آمریکا این هفته در فضایی نوسانی و نسبتاً خنثی معامله شد؛ به‌طوری که شاخص دلار بین محدوده 98.80 تا 99.40 در رفت‌وآمد بود. دلار هفته را با قدرت آغاز کرد؛ آن هم در پی تشدید دوباره تنش‌های خاورمیانه، از جمله افزایش لحن خصمانه میان مقامات آمریکا و ایران و همچنین حملات پهپادی. با این حال، ایران بلافاصله پس از این تنش‌ها پیشنهاد صلح تازه‌ای به آمریکا ارائه کرد و دونالد ترامپ نیز روز چهارشنبه اعلام کرد مذاکرات صلح با ایران وارد «مراحل نهایی» شده است. این تحولات، همراه با انتشار خبر عبور موفق برخی کشتی‌ها از تنگه هرمز، مانع از ادامه صعود دلار شد و به قیمت نفت اجازه داد بخشی از رشد خود را پس بدهد. با این وجود، اگرچه دلار نتوانست روند صعودی خود را شتاب دهد، اما وارد فاز نزولی هم نشد. شاید دلیل این مسئله، صورت‌جلسه فدرال رزرو باشد که نشان داد نگرانی سیاست‌گذاران نسبت به از کنترل خارج شدن تورم در حال افزایش است و چندین عضو بیش از گذشته نسبت به ایده افزایش نرخ بهره تمایل پیدا کرده‌اند. تمرکز بازارها بر داده‌های PCE آمریکا در میان نگرانی‌های بالای تورمی طبق برآورد یوتوتایمز، این شرایط به سرمایه‌گذاران اجازه داده است همچنان سناریوی افزایش 25 واحد پایه‌ای نرخ بهره در آینده قابل پیش‌بینی را در قیمت‌ها لحاظ کنند. در حال حاضر، یک افزایش نرخ بهره تا ماه مارس بطور کامل قیمت‌گذاری شده و احتمال وقوع آن در سال جاری نیز حدود 70 درصد برآورد می‌شود. حتی اگر قیمت نفت بیش از این افزایش نیابد، تورم می‌تواند همچنان در سطوح بالا باقی بماند؛ زیرا نرخ‌های سالانه، قیمت‌های فعلی را با قیمت‌های یک سال قبل مقایسه می‌کنند؛ زمانی که قیمت‌ها هنوز بسیار پایین‌تر بودند. بنابراین، اگر داده‌های جدید همچنان این تصویر را تأیید کنند، سرمایه‌گذاران ممکن است زمان مورد انتظار خود برای افزایش نرخ بهره را جلوتر بیاورند. با در نظر گرفتن این موارد، شاخص Core PCE ماه آوریل که روز پنج‌شنبه منتشر می‌شود و معیار تورمی محبوب فدرال رزرو به شمار می‌رود، می‌تواند توجه ویژه‌ای را به خود جلب کند. این گزارش همراه با داده‌های درآمد و هزینه‌کرد شخصی همان ماه و همچنین دومین برآورد تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. با توجه به اینکه شاخص CPI و PPI ماه آوریل بالاتر از انتظارات ظاهر شدند، ریسک داده‌های PCE نیز می‌تواند به سمت ارقام بالاتر متمایل باشد. انتشار نرخ‌های PCE بالاتر از انتظار، در کنار داده‌های نسبتاً مناسب از رشد اقتصادی، می‌تواند سناریوی افزایش نرخ بهره در ادامه سال را تقویت کند و به دلار آمریکا اجازه دهد بخشی دیگر از موقعیت خود را بهبود بخشد؛ به‌ویژه اگر مذاکرات صلح میان آمریکا و ایران بار دیگر به بن‌بست برسد. آیا بانک مرکزی نیوزیلند بار دیگر پیام انقباضی خود را تکرار خواهد کرد؟ در نیوزیلند، بانک مرکزی این کشور (RBNZ) روز چهارشنبه برای تصمیم‌گیری درباره سیاست پولی تشکیل جلسه خواهد داد. در نشست قبلی، سیاست‌گذاران تصمیم گرفتند نرخ رسمی بهره (OCR) را بدون تغییر و در سطح 2.25 درصد حفظ کنند، اما هم‌زمان نگرانی خود را نسبت به اثرات درگیری خاورمیانه بر تورم و رشد اقتصادی ابراز کردند و تأکید داشتند در صورتی که فشارهای قیمتی تشدید شود، آماده‌اند «قاطعانه» وارد عمل شوند. بازارها این تصمیم را نوعی «توقف انقباضی» تعبیر کردند؛ موضوعی که همراه با افزایش انتظارات تورمی یک‌ساله و دوساله، سرمایه‌گذاران را متقاعد کرده است که تا پایان سال احتمالاً حدود سه مرحله افزایش 25 واحد پایه‌ای نرخ بهره مورد نیاز خواهد بود. اگرچه احتمال اقدام در همین نشست همچنان پایین و در حدود 25 درصد است، اما این احتمال برای نشست ماه جولای به حدود 80 درصد می‌رسد. “ «اگر بانک مرکزی نیوزیلند بار دیگر نرخ بهره را ثابت نگه دارد اما هم‌زمان لحن انقباضی خود را حفظ کند، می‌تواند عملاً مسیر افزایش نرخ بهره در ماه جولای را قطعی‌تر کرده و حتی به تقویت بیشتر دلار نیوزیلند منجر شود.» محمد زمانی تورم استرالیا می‌تواند موتور RBA را دوباره روشن کند تنها نیم ساعت پیش از تصمیم بانک مرکزی نیوزیلند، داده‌های تورم مصرف‌کننده استرالیا برای ماه آوریل منتشر خواهد شد. بانک مرکزی استرالیا (RBA) تاکنون سه بار نرخ بهره را افزایش داده و اگرچه به نظر می‌رسد فعلاً از توقف موقت در مسیر انقباضی خود رضایت دارد، اما بر اساس معاملات سوآپ شاخص شبانه استرالیا (OIS)، بازارها همچنان حدود 70 واحد پایه افزایش نرخ بهره دیگر را تا پایان سال 2026 در قیمت‌ها لحاظ کرده‌اند. نرخ سالانه تورم مصرف‌کننده در ماه مارس از 3.7 درصد به 4.6 درصد جهش کرد و شتاب بیشتر آن می‌تواند معامله‌گران را به قیمت‌گذاری مسیری تندتر برای نرخ‌های بهره سوق دهد؛ موضوعی که می‌تواند نیروی تازه‌ای به دلار استرالیا ببخشد. در نهایت، هدف تورمی RBA در محدوده 2 تا 3 درصد قرار دارد و نرخ‌های CPI هم‌اکنون به‌وضوح بالاتر از سقف این محدوده هستند. ین در انتظار داده‌های تورم توکیو برای کاهش فشار مداخله در ژاپن، مهم‌ترین رویداد احتمالاً گزارش CPI توکیو برای ماه مه خواهد بود که همراه با داده‌های تولید صنعتی و اشتغال ماه آوریل منتشر می‌شود. حتی پس از چند نوبت مداخله اخیر مقامات ژاپنی، ین همچنان در برابر دلار آمریکا تحت فشار قرار دارد و جفت‌ارز دلار/ین بار دیگر به محدوده 158 تا 160 بازگشته است؛ محدوده‌ای که معمولاً وزیر دارایی، کاتایاما، در آن نسبت به آمادگی مقامات برای مداخله ارزی لحن جدی‌تری اتخاذ می‌کند. شتاب گرفتن تورم توکیو می‌تواند احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در نشست پیش‌رو را تقویت کند و شانس افزایش‌های بیشتر در ماه‌های آینده را نیز بالا ببرد. بر اساس معاملات سوآپ شاخص شبانه ژاپن (OIS)، احتمال افزایش نرخ بهره در 16 ژوئن حدود 75 درصد برآورد می‌شود و یک افزایش دیگر نیز تا پایان سال تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. افزایش احتمال رشد نرخ بهره می‌تواند به تقویت ین کمک کند و احتمالاً ریسک مداخله ارزی را کاهش دهد. با این حال، اگر بانک مرکزی ژاپن واقعاً بخواهد اثر مداخله احتمالی به نتیجه مطلوب برسد و از افت‌های سفته‌بازانه بیشتر در ین جلوگیری شود، ممکن است ناچار باشد انتظارات بازار را برآورده کند. انتشار داده‌های تورمی ایتالیا، فرانسه و آلمان؛ GDP کانادا نیز در دستور کار در نهایت، روز جمعه داده‌های اولیه CPI ماه مه از ایتالیا، فرانسه و آلمان منتشر خواهد شد و تصویری مقدماتی از مسیر احتمالی تورم در منطقه یورو ارائه می‌دهد. داده‌های تورم کل منطقه یورو نیز روز سه‌شنبه 2 ژوئن منتشر خواهد شد. در حال حاضر، انتظار می‌رود بانک مرکزی اروپا در نشست پیش‌رو نرخ بهره را افزایش دهد و پس از آن نیز حدود 40 واحد پایه افزایش دیگر در دستور کار قرار گیرد. افزایش ریسک از کنترل خارج شدن تورم می‌تواند به مسیر نرخ بهره‌ای انقباضی‌تر منجر شود، اما اینکه چنین وضعیتی بتواند به رشد یورو کمک کند، همچنان محل تردید است. اگرچه انتظار می‌رود ECB در مقایسه با فدرال رزرو با شدت بیشتری نرخ‌های بهره را افزایش دهد، اما هم‌زمان اقتصاد منطقه یورو ظاهراً از بحران فعلی انرژی و جنگ خاورمیانه آسیب بیشتری دیده است. این موضوع در تضعیف شاخص‌های PMI نیز مشهود است؛ به‌طوری که شاخص ترکیبی اولیه PMI منطقه یورو برای ماه مه از 48.8 به 47.5 کاهش یافته و بیش از پیش وارد محدوده انقباضی شده است. تولید ناخالص داخلی کانادا برای سه‌ماهه نخست و ماه مارس نیز در دستور کار روز جمعه قرار دارد. دلار کانادا در میانه آشفتگی‌های ژئوپلیتیکی خاورمیانه عملکرد نسبتاً قابل قبولی داشته و احتمالاً از رشد قیمت نفت حمایت گرفته است. در نهایت، کانادا چهارمین صادرکننده بزرگ نفت در جهان است؛ بنابراین اگر داده‌ها نشان دهند اقتصاد کانادا در برابر این ناآرامی‌ها مقاوم باقی مانده، دلار کانادا می‌تواند اندکی بیشتر تقویت شود. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران: آیا طلا می‌تواند بالای ۴٬۷۰۰ دلار تثبیت شود؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار همچنان قدرتمند؛ بحران ایران فشار تازه‌ای به یورو وارد کرد

جفت‌ارز EURUSD در ماه مارس تحت فشار قرار گرفت؛ زیرا بازارها انتظار داشتند شوک تورمی-رکودی ناشی از بحران ایران، اروپا را بیش از آمریکا تحت تأثیر قرار دهد. اثرات تورمی این بحران اکنون کاملاً آشکار شده، اما داده‌های PMI اروپا در این هفته هشدار می‌دهند که بخش رکودی این شوک تازه در حال نمایان شدن در اقتصاد اروپا است. این وضعیت می‌تواند انتظارات برای ادامه سیاست‌های انقباضی بانک مرکزی اروپا (ECB) را محدود کرده و به EURUSD فشار وارد کند. این مقاله را موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بحران ایران اکنون از مسیر ضعف رشد اقتصادی و شوک انرژی، فشار بیشتری بر EURUSD وارد کرده است. بازارها انتظارات خود از افزایش نرخ بهره ECB را کاهش داده‌اند و این موضوع به ضرر یورو تمام شده است. فدرال رزرو همچنان موضعی هاوکیش دارد و بازار حدود ۲۰ نقطه پایه افزایش نرخ بهره تا پایان سال را قیمت‌گذاری می‌کند. در صورت شکست سطح 1.1575، احتمال افت EURUSD تا محدوده 1.1500 افزایش خواهد یافت. دلار آمریکا (USD): مراقب سخنرانی والر در ساعت 4 عصر به وقت اروپای مرکزی باشید بازار فارکس فعلاً نسبتاً آرام است و عمدتاً تحت تأثیر تیترهای خبری مرتبط با ایران نوسان می‌کند. نوسان ضمنی یک‌ماهه ارزهای گروه G7 نزدیک به پایین‌ترین سطوح سال قرار دارد؛ موضوعی که نشان می‌دهد بازار فارکس هنوز برای روندهای خبری شدید و ناگهانی قیمت‌گذاری نشده است. با این حال، داستان اصلی از اواسط ماه مه تاکنون، بازقیمت‌گذاری هاوکیش فدرال رزرو و تقویت دلار بوده است. بازار اکنون حدود 20 واحد پایه افزایش نرخ بهره فدرال رزرو تا دسامبر را قیمت‌گذاری می‌کند. آستان گولزبی، رئیس فدرال رزرو شیکاگو، روز گذشته هشدار داد: «ما در حال مواجهه با یک مشکل تورمی نسبتاً جدی هستیم.» هرچند او امسال حق رأی ندارد و معمولاً جزو اعضای بسیار هاوکیش فدرال رزرو محسوب نمی‌شود. برای درک بهتر دیدگاه فدرال رزرو، بازارها امروز به سخنرانی کریستوفر والر  در ساعت 4 عصر به وقت اروپای مرکزی توجه خواهند کرد. والر معمولاً سخنرانی‌های شفافی درباره چشم‌انداز اقتصادی ارائه می‌دهد و آخرین سخنان او بر لزوم حفظ توقف طولانی‌مدت در سیاست پولی تأکید داشت؛ آن هم پس از اینکه در ژانویه به کاهش نرخ بهره رأی داده بود. احتمالاً هنوز برای صحبت مستقیم درباره افزایش نرخ بهره زود است، اما این سخنرانی می‌تواند مهم‌ترین محرک بازار در روز آرام جمعه باشد. زمینه کلی این است که اکنون با نسبتاً باثبات شدن بازار کار آمریکا، فدرال رزرو باید تمرکز بیشتری بر مأموریت کنترل تورم داشته باشد. تقویم داده‌های آمریکا امروز خلوت است. انتشار نهایی شاخص اعتماد مصرف‌کننده دانشگاه میشیگان، به‌ویژه بخش انتظارات تورمی یک‌ساله و 5 تا 10 ساله، مورد توجه خواهد بود. هرگونه افزایش در انتظارات تورمی میان‌مدت برای فدرال رزرو اهمیت زیادی خواهد داشت. انتظار می‌رود شاخص دلار (DXY) در بازه 99.00 تا 99.50 حمایت شود و اگر والر به احتمال افزایش نرخ بهره اشاره کند، ریسک صعودی بیشتری خواهد داشت. یورو (EUR): فعالیت اقتصادی، حلقه ضعیف ماجراست شوک خاورمیانه در چند مرحله بر EURUSD اثر گذاشته است: ابتدا این تصور شکل گرفت که اروپا بیش از آمریکا در معرض آسیب قرار دارد. سپس بازار با این دیدگاه که ECB برای مقابله با تورم سیاست انقباضی شدیدی اتخاذ خواهد کرد، بخشی از افت یورو را جبران کرد. اما اکنون به نظر می‌رسد وارد فاز نزولی جدیدی برای EURUSD شده‌ایم. شاخص‌های PMI اروپا در این هفته ضعیف بودند و نسبت به کاهش فعالیت اقتصادی در سه‌ماهه دوم هشدار می‌دهند. ضعیف شدن فعالیت اقتصادی همچنین این پرسش را مطرح می‌کند که ECB تا چه اندازه می‌تواند همچنان موضع هاوکیش خود را حفظ کند. در اواخر آوریل، بازار نزدیک به 85 نقطه پایه افزایش نرخ بهره ECB در سال جاری را قیمت‌گذاری می‌کرد، اما این رقم اکنون به 65 نقطه پایه کاهش یافته است. دیدگاه ING این است که ECB تنها یک بار در ماه ژوئن نرخ بهره را افزایش خواهد داد. بازقیمت‌گذاری هم‌زمان چرخه سیاستی فدرال رزرو و ECB باعث شده اختلاف بازدهی واقعی دوساله EURUSD طی دو هفته گذشته حدود 30 نقطه پایه به ضرر یورو تغییر کند و ما معتقدیم این روند هنوز جای ادامه دارد. اگر EURUSD به زیر 1.1575 برسد، احتمال افت دوباره به 1.1500 وجود دارد. از سوی دیگر، حتی اگر مذاکرات صلح خاورمیانه پیشرفت کند، هرگونه رشد اصلاحی احتمالاً در محدوده 1.1660 تا 1.1690 متوقف خواهد شد؛ زیرا اثرات شوک انرژی همچنان برای چند ماه آینده پابرجا می‌ماند. امروز تمرکز بازار بر شاخص Ifo آلمان در ساعت 10 صبح به وقت اروپای مرکزی (۱۱:۳۰ به وقت ایران) خواهد بود. انتظار می‌رود بخش انتظارات این شاخص نزدیک 83.3 تا 83.5 باقی بماند؛ پایین‌ترین سطح از سال 2023 تاکنون. هرگونه افت قابل‌توجه می‌تواند فشار بیشتری بر EURUSD وارد کند. همچنین سخنرانی والر و سخنرانی امروز کریستین لاگارد، رئیس ECB، اهمیت زیادی خواهد داشت. فرانک سوئیس (CHF): EURCHF گروگان سیاست ECB شده است اکنون تقریباً روشن است که بانک مرکزی سوئیس (SNB) فعلاً قصد تغییر سیاست پولی را ندارد. اوایل سال، بحث اصلی این بود که آیا SNB مجبور می‌شود نرخ بهره را که اکنون روی 0% قرار دارد، به محدوده منفی ببرد یا خیر. اما جهش قیمت نفت باعث شد انتظارات بازار به سمت احتمال سیاست انقباضی SNB تغییر کند و اکنون حدود 20 نقطه پایه افزایش نرخ بهره تا پایان سال قیمت‌گذاری شده است. با این حال، ما بعید می‌دانیم SNB امسال نرخ بهره را افزایش دهد؛ به‌ویژه در شرایطی که این بانک تأکید کرده قصد دارد برای مقابله با قدرت بیش‌ازحد فرانک، مداخلات ارزی را تشدید کند. در نتیجه، EURCHF اکنون عملاً تحت تأثیر داستان سیاست انقباضی ECB حرکت می‌کند. اگر داده‌های ضعیف‌تر منطقه یورو باعث شود بازارها درباره میزان افزایش نرخ بهره ECB تردید کنند، ریسک‌های EURCHF به سمت نزول متمایل خواهد شد. در صورت شکست محدوده 0.9125 تا 0.9135، این جفت‌ارز می‌تواند به زیر 0.9100 نیز حرکت کند. با این حال، سطح 0.90 همچنان خط قرمز SNB محسوب می‌شود. همچنین نباید فراموش کرد که صنایع سوئیس جزو کم‌مصرف‌ترین صنایع اروپا از نظر سوخت‌های فسیلی هستند؛ موضوعی که می‌تواند عملکرد اقتصاد سوئیس را نسبت به سایر اقتصادهای اروپایی در سال جاری بهتر نگه دارد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بارکین، عضو فدرال رزرو: رشد اخیر اشتغال مایه دلگرمی است، اما تصور کاهش احتمالی مشاغل به دلیل هوش مصنوعی دشوار نیست

درباره ریسک‌های فرین (دم‌های توزیع) در هر دو سوی مأموریت فدرال رزرو نگران هستم. کارفرمایان خارج از حوزه نرم‌افزار هنوز تعداد نیروی کار خود را به دلیل هوش مصنوعی کاهش نداده‌اند. به نظر نمی‌رسد انتظارات تورمی بلندمدت مبتنی بر بازار اوراق قرضه جهش شدیدی داشته باشد. تمایلی به تمرکز بیش از حد بر ریسک‌های تورم یا اشتغال ندارم. احساس نمی‌کنم امروز زمان مناسبی برای ارائه راهنمایی آینده‌نگر (Forward Guidance) قوی باشد. نتیجه‌گیری درباره اثرات کوتاه‌مدت در مقایسه با بلندمدت هوش مصنوعی دشوار است. بازدهی اوراق قرضه همچنان در محدوده‌ای منطقی قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش محتاطانه بازار به مذاکرات ایران و آمریکا؛ چرا دلار هنوز قوی مانده است؟

در حالی که رئیس‌جمهور آمریکا، دونالد ترامپ، مدعی شده مذاکرات در «مراحل نهایی» قرار دارد، بازار فارکس این بار نسبت به دو هفته قبل با احتیاط بسیار بیشتری روی سناریوی کاهش تنش معامله می‌کند. جو هاوکیش فدرال رزرو نیز شرط‌بندی علیه دلار را دشوارتر کرده است. در حوزه داده‌های کلان اقتصادی نیز انتظار می‌رود شاخص‌های PMI امروز مورد توجه بازار قرار گیرند. این مقاله را وب‌سایت موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازار فارکس این بار با احتیاط بیشتری به اخبار توافق احتمالی آمریکا و ایران واکنش نشان می‌دهد و دلار مقاومت بیشتری نشان داده است. صورتجلسه فدرال رزرو لحن هاوکیش داشت و احتمال افزایش نرخ بهره همچنان از دلار حمایت می‌کند. بانک مرکزی اروپا تمایلی به تعهد برای افزایش نرخ بهره در ماه ژوئیه ندارد و این موضوع فشار بر یورو را حفظ کرده است. داده‌های ضعیف اشتغال و PMI استرالیا از توقف افزایش نرخ بهره توسط بانک مرکزی استرالیا حمایت می‌کند، هرچند چشم‌انداز بلندمدت AUDUSD همچنان مثبت ارزیابی می‌شود. دلار آمریکا: مقاومت بیشتر در برابر اخبار کاهش تنش برای دومین بار در ماه مه، بازارها در حال معامله بر مبنای احتمال توافق صلح میان آمریکا و ایران هستند؛ آن هم پس از آنکه ترامپ اعلام کرد مذاکرات وارد «مراحل نهایی» شده است. اما این بار میزان اطمینان بازار کمتر است. لحن هر دو طرف همچنان تهاجمی باقی مانده و معامله‌گران پس از ناامیدی‌های قبلی، نسبت به دنبال کردن تیترهای خوش‌بینانه محتاط‌تر شده‌اند. در همین راستا، افت درون‌روزی شاخص دلار (DXY) دیروز تقریباً نصف حرکت مشابه در ۶ مه بود. پس‌زمینه کلان اقتصادی نیز شرط‌بندی تهاجمی علیه دلار را دشوارتر کرده است. صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) که دیروز منتشر شد، لحنی هاوکیش داشت و نشان داد «بسیاری» از اعضا خواهان ارسال این پیام بوده‌اند که حرکت بعدی می‌تواند افزایش نرخ بهره باشد. این موضوع به معنای آن است که احتمال ماندگاری بازدهی اوراق خزانه‌داری در سطوح بالا بیشتر از قبل شده است. حتی پس از اخبار کاهش تنش دیروز نیز بازار قراردادهای آتی نرخ بهره فدرال رزرو همچنان تا ماه دسامبر حدود ۱۷ نقطه پایه افزایش نرخ را قیمت‌گذاری می‌کند. اگر در نهایت توافقی میان آمریکا و ایران حاصل شود، این قیمت‌گذاری باید تعدیل شود، اما بازگشت سریع بازار به سناریوی کاهش نرخ بهره هنوز بسیار دور از انتظار به نظر می‌رسد. واکنش محدود دلار به اظهارات ترامپ نشان می‌دهد اگر واقعاً توافقی در آستانه نهایی شدن باشد، فضای بیشتری برای افت دلار وجود دارد. اما در عین حال، این مسئله تأیید می‌کند که صبر بازار کمتر شده و هرگونه توقف جدید در مذاکرات می‌تواند حتی بدون تشدید دوباره تنش‌های نظامی، شاخص دلار را به بالای سطح 99.50 برساند. امروز در تقویم اقتصادی آمریکا، مهم‌ترین رویدادها شامل آمار آغاز ساخت‌وساز مسکن در ماه آوریل و شاخص‌های PMI مؤسسه S&P Global برای ماه مه است. شاخص‌های PMI نسبت به نظرسنجی‌های ISM تأثیر کمتری بر بازار دارند، اما مزیت آن‌ها قابلیت مقایسه بهتر با داده‌های اروپا است که امروز منتشر می‌شوند. یورو: بانک مرکزی اروپا وعده افزایش نرخ در ژوئیه را نمی‌دهد گزارشی از خبرگزاری رویترز به نقل از منابع بانک مرکزی اروپا (ECB) نشان می‌دهد این بانک پس از افزایش نرخ بهره در ماه ژوئن، درباره اقدام در ماه ژوئیه موضعی غیرمتعهدانه خواهد داشت. هدف از این رویکرد، کاهش انتظارات بازار برای افزایش متوالی نرخ بهره عنوان شده؛ حتی با وجود آنکه چشم‌انداز تورمی به سمت سناریوی نامطلوب حرکت کرده است. این موضوع چندان غافلگیرکننده نیست، اما در عین حال سقفی برای میزان افزایش انتظارات بازار از سیاست‌های ECB ایجاد می‌کند. امروز توجه بازار به شاخص‌های PMI معطوف خواهد شد. انتظار می‌رود شاخص ترکیبی بدون تغییر باقی بماند؛ به‌گونه‌ای که ضعف بیشتر بخش تولید با بهبود نسبی خدمات جبران شود. با این حال، نوسانات نظرسنجی‌ها افزایش یافته و داده‌ها با هشدارهای جدی همراه هستند. تغییرات شدید احساسات ناشی از جنگ ایران می‌تواند زمان‌بندی پاسخ‌ها را دچار اختلال کرده باشد. از این منظر، پیش‌بینی‌های جدید کمیسیون اروپا شاید تصویر شفاف‌تری از میزان افت رشد اقتصادی ارائه دهد. با وجود بازگشت صعودی دیروز، فضای کلان اقتصادی برای EURUSD همچنان دشوار باقی مانده است. این جفت‌ارز احتمالاً برای حفظ حمایت نیازمند جریان مداوم اخبار مثبت از خاورمیانه خواهد بود. در غیر این صورت، انتظار می‌رود EURUSD دیر یا زود دوباره به زیر سطح 1.1600 بازگردد. دلار استرالیا: گزارش ضعیف اشتغال، توقف بانک مرکزی را تأیید کرد گزارش ضعیف اشتغال استرالیا که شب گذشته منتشر شد، به دلار استرالیا که در وضعیت اشباع خرید قرار داشت ضربه زد. نرخ بیکاری به ۴.۵ درصد افزایش یافت؛ زیرا اشتغال در ماه آوریل ۱۸.۶ هزار نفر کاهش پیدا کرد و بخش عمده این افت مربوط به مشاغل تمام‌وقت بود. شاخص‌های PMI نیز بسیار ضعیف بودند؛ به‌طوری که شاخص ترکیبی از 50.4 به 47.8 سقوط کرد و وارد محدوده انقباض شد. تمام این موارد از رویکرد محتاطانه بانک مرکزی استرالیا (RBA) پس از افزایش نرخ بهره در ماه مه حمایت می‌کند و انتظارات همچنان هاوکیش بازار برای پایان سال را تضعیف کرده است. پیش‌بینی ما همچنان این است که دیگر افزایش نرخی در استرالیا رخ ندهد، هرچند بازار هنوز یک افزایش کامل نرخ بهره تا ماه نوامبر را قیمت‌گذاری می‌کند. با این حال، دیدگاه انبساطی‌تر ما نسبت به بانک مرکزی استرالیا به معنای کاهش خوش‌بینی نسبت به AUDUSD نیست. ما معتقدیم ریسک افت بازدهی کوتاه‌مدت آمریکا حتی بیشتر شده و در مجموع، عوامل بنیادی و جذابیت معاملات کری‌ترید (معاملات حملی) همچنان از دلار استرالیا حمایت می‌کند. ماهیت پرریسک AUD باعث می‌شود اصلاح‌هایی مانند وضعیت فعلی اجتناب‌ناپذیر باشد، اما در صورت دستیابی نهایی به توافق در خاورمیانه، همچنان با اطمینان نسبتاً بالایی انتظار رشد بیشتر AUDUSD تا پایان سال را داریم. هدف تابستانی ما همچنان سطح 0.73 است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

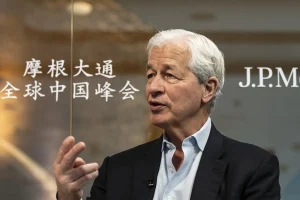
هشدار جیمی دایمون: نرخ بهره ممکن است بسیار بالاتر برود

جیمی دایمون، رئیس و مدیرعامل جی‌پی‌مورگان چیس، هشدار داد که نرخ‌های بهره در آمریکا ممکن است از سطوح کنونی به‌طور قابل‌توجهی بالاتر برود؛ هشداری که در شرایط بازدهی‌های چندساله بالا، پیام مهمی برای بازار اوراق دارد. دایمون در گفت‌وگو با تلویزیون بلومبرگ گفت: «نرخ‌ها می‌توانند بسیار بالاتر از امروز باشند. به‌نظر می‌رسد از دوره‌ای که اقتصاد با مازاد پس‌انداز روبه‌رو بود، وارد دوره‌ای شده‌ایم که پس‌انداز کافی وجود ندارد.» این اظهارات در زمانی مطرح می‌شود که بازار اوراق خزانه با نوسانات شدید و بازدهی‌های بالا مواجه است و سرمایه‌گذاران نسبت به مسیر سیاست پولی فدرال رزرو حساس‌تر از همیشه شده‌اند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعت گذشته بازارهای مالی و کریپتو | ۲۱ مه ۲۰۲۶

در فاصله زمانی ۲۰ تا ۲۱ مه ۲۰۲۶ مجموعه‌ای از خبرهای مهم در حوزه کریپتو، فناوری و سیاست‌گذاری مالی منتشر شد. این رویدادها شامل اعلام جزئیات تازه درباره عرضه اولیه اسپیس‌ایکس، تحرکات نظارتی در آمریکا از سوی CFTC، انتشار گزارش‌های مالی شرکت‌های بزرگ از جمله انویدیا و همچنین به‌روزرسانی‌هایی درباره قوانین مرتبط با بیت‌کوین و بازار دارایی‌های توکنی‌شده بود. در ادامه، مهم‌ترین خبرهای ۲۴ ساعت گذشته را  در یوتوتایمز مرور می‌کنیم. ۱) اسپیس‌ایکس و بازتعریف رقابت در اقتصاد فضا–فناوری طبق گزارش رویترز، گلدمن ساکس قرار است مدیر اصلی عرضه اولیه سهام اسپیس‌ایکس باشد؛ اقدامی که می‌تواند بزرگ‌ترین عرضه اولیه (IPO) حوزه فضا–فناوری در یک دهه اخیر باشد. سپس شرکت اسپیس‌ایکس رسماً درخواست IPO با نماد SPCX را ثبت کرد. نکته کلیدی: ایلان ماسک کنترل شرکت را حفظ می‌کند — او همچنان CEO، CTO و رئیس هیئت‌مدیره باقی می‌ماند. این یعنی IPO بیشتر یک تأمین مالی استراتژیک است تا تغییر ساختار قدرت. ۲) فشار قانون‌گذاری در آمریکا: از Prediction Markets تا بیت‌کوین CFTC علیه مینه‌سوتا کمیسیون معاملات آتی آمریکا (CFTC) از ایالت مینه‌سوتا شکایت کرده؛ زیرا این ایالت اولین ممنوعیت کامل Prediction Markets را تصویب کرده است. این اقدام می‌تواند مسیر آینده بازارهای پیش‌بینی مبتنی بر بلاک‌چین را تحت تأثیر قرار دهد. قانون S.163 در کارولینای جنوبی فرماندار این ایالت قانونی را امضا کرد که: حق نگهداری شخصی بیت‌کوین را تضمین می‌کند، مالیات تبعیض‌آمیز را ممنوع می‌کند، و از استخراج PoW حمایت می‌کند. این قانون‌گذاری‌ها نشان می‌دهد آمریکا در حال ورود به دوره‌ای از قطبی‌سازی سیاست کریپتو است. ۳) سیگنال‌های بازار کریپتو Hyperliquid؛ بهترین عملکرد ۲۰۲۶ مدیر سرمایه‌گذاری بیت‌وایز، مت هوگان اعلام کرد که Hyperliquid با وجود رشد ۷۷٪ YTD هنوز کم‌ارزش‌گذاری شده است. بازار RWA به ۳۸ میلیارد دلار رسید طبق داده‌های Token Terminal، ارزش بازار دارایی‌های واقعی توکنی‌شده (RWA) به ۳۸ میلیارد دلار رسیده است. این رشد نشان می‌دهد RWA در حال تبدیل شدن به ستون سوم بازار کریپتو پس از بیت‌کوین و دیفای است. ۴) انویدیا و شتاب‌گیری اقتصاد هوش مصنوعی انویدیا گزارش داد: درآمد سه‌ماه اولی ۲۰۲۶: ۸۱.۶ میلیارد دلار (بالاتر از انتظار) پیش‌بینی سه‌ماهه دوم: فراتر از برآورد بازار این اعداد نشان می‌دهد موج سرمایه‌گذاری در AI Compute همچنان در فاز شتاب است و فاصله انویدیا با رقبا بیشتر می‌شود. البته سهام این شرکت بعد از انتشار این گزارش افت کرد. ۵) فدرال رزرو و دسترسی فین‌تک‌ها به سیستم پرداخت فدرال رزرو درخواست نظر عمومی درباره Skinny Master Accounts منتشر کرد؛ طرحی که می‌تواند به شرکت‌های فین‌تک و کریپتو اجازه دهد به‌طور مستقیم به سیستم پرداخت فدرال متصل شوند. اگر این طرح تصویب شود، ساختار رقابت در بانکداری آمریکا دگرگون خواهد شد. ۶) بازگشت بحث CBDC در آمریکا تیموتی مساد (رئیس پیشین CFTC) گفت پروژه CBDC آمریکا همچنان در پشت درهای بسته در حال بررسی است — حتی با وجود مخالفت علنی دونالد ترامپ. ۷) دستور اجرایی جدید ترامپ درباره AI کاخ سفید اعلام کرد ترامپ دستور اجرایی جدیدی درباره هوش مصنوعی و امنیت سایبری امضا خواهد کرد. طبق این دستور، توسعه‌دهندگان باید ۹۰ روز پیش از انتشار عمومی، مدل‌های خود را با دولت به اشتراک بگذارند. این اقدام می‌تواند: سرعت نوآوری را کاهش دهد، اما ریسک‌های امنیتی را کنترل‌پذیرتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

سیگنال صورت‌جلسه فدرال رزرو درباره یک چرخش انقباضی

صورت‌جلسه ماه آوریل فدرال رزرو نشان‌دهنده تلاش رو به رشد مقامات برای کنار گذاشتن هرگونه تمایل به تسهیل سیاست‌های پولی (سیاست انبساطی) است؛ چرا که این نگرانی وجود دارد که فشارهای تورمی — ناشی از تعرفه‌ها، هزینه‌های انرژی و ریسک‌های ژئوپلیتیک در خاورمیانه — بتواند نرخ‌های بهره را برای مدت طولانی‌تری بالا نگه دارد. معامله‌گران پلتفرم کالشی (Kalshi) اکنون احتمال ۶۳ درصدی برای افزایش نرخ بهره قبل از ژوئیه ۲۰۲۷ قائل هستند. بازارها به سرعت خود را با چشم‌انداز سیاست «نرخ‌های بالاتر برای مدت طولانی‌تر» سازگار می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست ۲۸ و ۲۹ آوریل فدرال رزرو نشان می‌دهد بسیاری از سیاست‌گذاران ترجیح می‌دادند سوگیری تسهیلی را از بیانیه سیاست‌گذاری حذف کنند

صورت‌جلسه فدرال رزرو: اکثریت شرکت‌کنندگان اظهار داشتند که اگر تورم به طور مداوم بالای ۲ درصد باقی بماند، احتمالاً سخت‌گیرانه‌تر کردن سیاست پولی (انقباض پولی) مناسب خواهد بود. شرکت‌کنندگان به‌طور کلی ارزیابی کردند که تداوم تورم بالا و نااطمینانی در مورد خاورمیانه می‌تواند حفظ موضع فعلی سیاست پولی را برای مدت طولانی‌تری از حد انتظار ضروری سازد. شمار کمتری از شرکت‌کنندگان ارزیابی کردند که در صورت وجود نشانه‌های واضح مبنی بر بازگشت روند کاهش تورم به مسیر خود، کاهش نرخ بهره فدرال رزرو مناسب خواهد بود. تقریباً تمام شرکت‌کنندگان از حفظ محدوده هدف نرخ بهره فدرال رزرو در این نشست حمایت کردند. شرکت‌کنندگان به‌طور کلی خاطرنشان کردند که درگیری‌های خاورمیانه می‌تواند پیامدهای مهمی بر موازنه ریسک‌ها و مسیر مناسب سیاست‌گذاری داشته باشد. چندین تن از شرکت‌کنندگان اشاره کردند که در سناریویی که درگیری‌ها به‌سرعت حل‌وفصل شده و فشارهای تورمی فروکش کند، کاهش نرخ بهره در اواخر سال جاری توجیه‌پذیر خواهد بود. برخی از شرکت‌کنندگان نگران سناریویی بودند که در آن افزایش قیمت انرژی و تعرفه‌ها می‌تواند منجر به نهادینه شدن گسترده‌تر فشارهای تورمی شود. پیش‌بینی کارشناسان فدرال رزرو از چشم‌انداز اقتصادی، نسبت به نشست ماه مارس اندکی قوی‌تر بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار فارکس زیر فشار اوراق؛ دلار دوباره فرماندهی معاملات را در دست گرفت

فروش گسترده در بازار اوراق قرضه همچنان شرایط ایده‌آلی برای تقویت دلار فراهم کرده است. به نظر می‌رسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنش‌ها، محتاط‌تر شده‌اند و ما معتقدیم ریسک‌ها امروز همچنان به نفع تقویت دلار باقی مانده‌اند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر می‌کند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت می‌کند و شاخص DXY می‌تواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاط‌تر شده‌اند و تا زمان انتشار اخبار سازنده، ریسک‌ها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 به‌عنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت می‌کند افزایش بازده واقعی اوراق خزانه‌داری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس می‌کردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازه‌ترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاه‌مدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنش‌ها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانی‌های تورمی است نه نگرانی‌های مالی دولت؛ موضوعی که به‌طور واضح به نفع دلار آمریکا محسوب می‌شود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخه‌ای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانه‌داری بود. این شاخص اکنون نشان می‌دهد جذابیت دلار به‌عنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این داده‌ها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسک‌های صعودی دلار همچنان غالب خواهند بود. گزارش‌هایی که دیروز منتشر شد مبنی بر اینکه سازمان  ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتی‌هاست، نتوانست تأثیر محسوسی بر دارایی‌های ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقع‌بینانه تلقی می‌شود؛ حتی اگر تنش‌های نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله می‌شود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) می‌تواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکه‌ای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابل‌توجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودی‌ها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که می‌تواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست می‌تواند قیمت‌گذاری تهاجمی‌تر بازار نسبت به سیاست‌های فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجه‌ها به گزارش درآمد سه‌ماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسک‌های نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسک‌ها برای جفت‌ارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر می‌رسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفته‌اند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیری‌ها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیت‌گیری معامله‌گران متعادل‌تر شده و این موضوع ریسک فروش‌های تکنیکال شدید و ناگهانی را محدودتر می‌کند. با این حال، محیط کلان اقتصادی به‌وضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخ‌های بهره آمریکا، فضای ریسک‌پذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت می‌کرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایین‌تر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد داده‌های تورم ماه آوریل بریتانیا امروز اندکی پایین‌تر از پیش‌بینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند داده‌های اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال می‌برد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایش‌های ملایم‌تر قیمت‌های اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمان‌بندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایین‌تر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب می‌شود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتمل‌تر می‌دانیم. بر همین اساس، با وجود آشفتگی‌های سیاسی ادامه‌دار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش ۲۴ ساعت گذشته بازارهای جهانی و کریپتو – ۲۰ مه ۲۰۲۶

در ۲۴ ساعت گذشته، بازارهای جهانی، کریپتو و سیاست آمریکا شاهد مجموعه‌ای از تحولات مهم بودند؛ از تصمیم‌های تازه فدرال رزرو و اظهارات مدیرعامل انویدیا درباره آینده هوش مصنوعی گرفته تا نوسانات بازار کریپتو، هشدار سیتی درباره شوک نفتی احتمالی و عقب‌نشینی Truth Social از پرونده ETF بیت‌کوین. در ادامه، مهم‌ترین رویدادهای روز را مرور می‌کنیم. شرکت Bitwise بخشی از کارمزد ETF خود را به توکن HYPE اختصاص می‌دهد شرکت مدیریت دارایی Bitwise اعلام کرد که توکن HYPE را در ترازنامه خود نگه می‌دارد و ۱۰٪ از کارمزد مدیریت ETF جدید خود (BHYP) را مستقیماً به این توکن تخصیص می‌دهد. Bitwise یکی از بزرگ‌ترین مدیران ETFهای کریپتو در آمریکا است. کوین وارش جمعه به‌عنوان رئیس جدید فدرال رزرو سوگند یاد می‌کند کوین وارش ، روز جمعه جایگزین جروم پاول، رئيس فدرال رزرو می‌شود. وارش در دوره بوش عضو هیئت‌مدیره فدرال رزرو بود. جنسن هوانگ: «اگر از AI استفاده نکنید، شغل‌تان را از دست می‌دهید» مدیرعامل انویدیا، جنس هوانگ، گفت: «همه مجبور خواهند بود از هوش مصنوعی استفاده کنند؛ وگرنه شغل‌شان را به کسی می‌بازند که از AI استفاده می‌کند.» او یکی از تأثیرگذارترین چهره‌های صنعت نیمه‌هادی و هوش مصنوعی است. ۱۰٪ از آمریکایی‌ها در سال ۲۰۲۵ از کریپتو استفاده یا در آن سرمایه‌گذاری کرده‌اند طبق گزارش جدید فدرال رزرو، استفاده از کریپتو در آمریکا به بالاترین سطح از ۲۰۲۲ رسیده است. تحلیل CryptoQuant: کف چرخه بیت‌کوین ممکن است در محدوده ۶۵.۹ تا ۷۰.۵ هزار دلار باشد به گفته تحلیلگر Sunny Mom، داده‌های HODL Waves نشان می‌دهد بازار در حال نزدیک شدن به کف چرخه است. ۱۶ سال از روز پیتزای بیت‌کوین گذشت؛ ۱۰ هزار BTC امروز ۷۶۷ میلیون دلار ارزش دارد در سال ۲۰۱۰، Laszlo Hanyecz با ۱۰ هزار بیت‌کوین دو پیتزا خرید؛ یکی از اولین تراکنش‌های واقعی بیت‌کوین. Polymarket بازارهای پیش‌بینی برای شرکت‌های خصوصی راه‌اندازی کرد این پلتفرم با استفاده از داده‌های Nasdaq Private Market، امکان شرط‌بندی روی رویدادهای مربوط به شرکت‌های خصوصی را فراهم کرده است. تورم داغ آمریکا باعث ریزش بازار کریپتو شد BTC ۵.۷٪ و ETH ۱۰.۲٪ سقوط کردند و ۱ میلیارد دلار از ETFهای بیت‌کوین خارج شد. بازارها احتمال افزایش نرخ بهره فدرال رزرو را دوباره قیمت‌گذاری می‌کنند. سیتی: شوک نفتی شبیه دهه ۷۰ تنها در صورت بسته ماندن هرمز تا ۲۰۲۷ رخ می‌دهد بانک Citi هشدار داد که بسته ماندن طولانی‌مدت تنگه هرمز می‌تواند بازار نفت را وارد شوک تاریخی کند. ترامپ: شرکت‌های AI باید ۱۰۰٪ انرژی دیتاسنترهای خود را تأمین کنند رئیس‌جمهور آمریکا از شرکت‌های هوش مصنوعی خواست انرژی موردنیاز دیتاسنترهایشان را خودشان تولید، خرید یا تأمین کنند. ترامپ دو فرمان اجرایی در حوزه فین‌تک و امنیت مالی امضا کرد این دستورات شامل مقررات جدید برای نوآوری مالی و حفاظت از مصرف‌کنندگان است. سناتور لومیس مراحل بعدی قانون Clarity Act را تشریح کرد سناتور لومیس گفت لایحه‌های کمیته‌های سنا ادغام شده و بندهای اخلاقی جدید اضافه می‌شود تا رأی‌گیری نهایی در تابستان انجام شود. لومیس یکی از چهره‌های اصلی قانون‌گذاری کریپتو در آمریکاست. Truth Social درخواست ETF بیت‌کوین خود را پس گرفت شرکت رسانه‌ای ترامپ، Truth Social، درخواست ETF بیت‌کوین خود را از SEC پس گرفته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پل‌سون، عضو فدرال رزرو: ریسک‌های تورمی بسیار بالاست 

پل‌سون، عضو فدرال رزرو آمریکا، هشدار داد که ریسک‌ها برای تورم و چشم‌انداز اقتصادی «بسیار بالا» هستند و شرایط فعلی نیازمند دقت و احتیاط بیشتری از سوی سیاست‌گذاران است. او تأکید کرد که اگر رشد اقتصادی بالاتر از ظرفیت بالقوه حرکت کند یا ریسک‌های جدید تورمی ظاهر شوند، افزایش دوباره نرخ بهره می‌تواند مورد بررسی قرار گیرد. پل‌سون همچنین گفت سیاست‌گذاران باید آماده واکنش به داده‌های جدید باشند، زیرا مسیر تورم همچنان نامطمئن است و فشارهای قیمتی در برخی بخش‌ها پایدار مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه HSBC، پیش‌بینی قیمت نقره را برای ۲۰۲۶ و ۲۰۲۷ افزایش داد

در یک نگاه کسری عرضه نقره در حال کاهش است: از ۱۴۳ میلیون اونس در ۲۰۲۵ به ۷۳ میلیون در ۲۰۲۶ و ۲۵ میلیون در ۲۰۲۷ می‌رسد. تولید معادن و عرضه بازیافتی نقره تا ۲۰۲۷ افزایش خواهد یافت. تضعیف دلار و تنش‌های ژئوپلیتیکی می‌تواند تا حدی از قیمت حمایت کند، اما نسبت طلا به نقره احتمالاً افزایش می‌یابد که فشار نزولی بر نقره وارد می‌کند. هدف قیمتی: ۷۰ دلار (پایان ۲۰۲۶) و ۶۵ دلار (پایان ۲۰۲۷). موسسه HSBC پیش‌بینی قیمت نقره را برای هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش داده است، هرچند این بانک همچنان انتظار دارد پتانسیل صعودی این فلز گرانبها در میان‌مدت محدود باشد. این موسسه اکنون پیش‌بینی می‌کند قیمت متوسط نقره در سال ۲۰۲۶ به ۷۵ دلار در هر اونس تروا و در سال ۲۰۲۷ به ۶۸ دلار برسد؛ در حالی که پیش‌بینی‌های قبلی این بانک به ترتیب ۶۸.۲۵ و ۵۷ دلار بود. صعود نقره ناشی از تقاضای دارایی امن و عرضه محدود است نقره در اواخر ژانویه به بالاترین سطح اسمی تاریخی خود یعنی ۱۲۱ دلار در هر اونس رسید که ناشی از افزایش قیمت طلا، محدودیت عرضه و تقاضای قوی دارایی امن مرتبط با نگرانی‌های تعرفه‌ای و تنش‌های ژئوپلیتیکی بود. این فلز در اوایل فوریه به دنبال افزایش ارزش دلار آمریکا ناشی از درگیری‌ها و تضعیف قیمت طلا، به شدت عقب‌نشینی کرد و به حدود ۶۴ دلار در هر اونس رسید، سپس مجدداً به بالای ۸۶ دلار در هر اونس بازگشت. کسری عرضه در آینده کمتر می‌شود با وجود افزایش چشم‌انداز قیمتی، موسسه HSBC موضع محتاطانه‌ای حفظ کرد و استدلال نمود که کاهش کسری عرضه و تضعیف تقاضای صنعتی و جواهرات احتمالاً مانع از رشد پایدار قیمت‌ها خواهد شد. این بانک انتظار دارد کسری بازار جهانی نقره در سال ۲۰۲۶ به ۷۳ میلیون اونس کاهش یابد (از ۱۴۳ میلیون اونس در سال ۲۰۲۵) و سپس در سال ۲۰۲۷ با افزایش تولید معادن و عرضه بازیافتی، به ۲۵ میلیون اونس برسد. جیمز استیل، تحلیلگر ارشد فلزات گرانبهای HSBC گفت: «به نظر ما کاهش کسری عرضه برای جهش شدید و طولانی‌مدت نقره کافی نخواهد بود.» این بانک انتظار دارد قیمت‌ها در نیمهٔ دوم هر دو سال ۲۰۲۶ و ۲۰۲۷ تضعیف شوند. تقاضای صنعتی و جواهرات کاهشی پیش‌بینی می‌شود تقاضای صنعتی که بیش از نیمی از مصرف جهانی نقره را تشکیل می‌دهد، در سال ۲۰۲۵ به ۶۵۷ میلیون اونس کاهش یافت (از رقم رکورد ۶۷۹ میلیون اونس در سال قبل). موسسه HSBC گفت تولیدکنندگان به طور فزاینده‌ای به دنبال کاهش یا جایگزینی مصرف نقره در واکنش به قیمت‌های بالا بوده‌اند و این بانک انتظار دارد این روند ادامه یابد. این بانک پیش‌بینی می‌کند تقاضای صنعتی نقره در سال ۲۰۲۶ به ۶۴۲ میلیون اونس و در سال ۲۰۲۷ به ۶۱۸ میلیون اونس کاهش یابد. همچنین پیش‌بینی می‌شود تقاضای جواهرات در سال جاری به ۱۵۷ میلیون اونس برسد (از ۱۸۹ میلیون اونس در سال ۲۰۲۵). رشد عرضه به تعدیل بازار کمک می‌کند در سمت عرضه، HSBC انتظار دارد تولید معادن در سال ۲۰۲۶ تقریباً بدون تغییر و در سطح ۸۴۸ میلیون اونس باقی بماند و سپس در سال ۲۰۲۷ به ۸۶۸ میلیون اونس افزایش یابد. پیش‌بینی می‌شود عرضه بازیافتی در سال جاری به ۲۱۶ میلیون اونس برسد (از ۱۹۷ میلیون اونس در سال ۲۰۲۵). تضعیف دلار و ژئوپلیتیک می‌توانند حامی قیمت باشند جیمز استیل گفت انتظار برای تضعیف دلار آمریکا و عدم‌اطمینان ژئوپلیتیکی جاری می‌تواند همچنان تا حدی از قیمت نقره حمایت کند. با این حال او هشدار داد: «نسبت طلا به نقره احتمالاً افزایش خواهد یافت که باعث می‌شود نقره حتی در صورت صعود طلا، کاهش یابد.» موسسه HSBC هدف قیمتی پایان سال خود را برای نقره ۷۰ دلار در هر اونس (۲۰۲۶) و ۶۵ دلار در هر اونس (۲۰۲۷) تعیین کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فدرال رزرو از تورم عقب افتاده؟ جهش بازدهی اوراق بازارها را لرزاند

فروش گسترده در بازار اوراق قرضه اکنون به داستان اصلی بازارهای مالی جهانی تبدیل شده است. نشانه‌های نگران‌کننده از تورم آمریکا در هفته گذشته باعث شد بازدهی اوراق خزانه‌داری آمریکا جهش کند و این پرسش را مطرح سازد که آیا فدرال رزرو از منحنی تورم عقب افتاده است یا نه. ترکیب قیمت بالای نفت و افزایش بازدهی اوراق یک مانع جدی برای دارایی‌های ریسکی ایجاد کرده و در کوتاه‌مدت از دلار حمایت می‌کند. این مقاله را وبسایت موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه فروش گسترده اوراق قرضه آمریکا و جهش بازدهی ۱۰ ساله، نگرانی از عقب افتادن فدرال رزرو از تورم را افزایش داده است. ترکیب نفت بالا + بازدهی بالاتر اوراق فشار مضاعفی بر بازار سهام، ارزهای نوظهور و دارایی‌های ریسکی وارد کرده و از دلار حمایت می‌کند. یورو تحت فشار رشد ضعیف، انرژی گران و فروش اوراق قرار دارد و احتمال افت EURUSD تا 1.1570 مطرح شده است. پوند علاوه بر فشار ناشی از بازار اوراق، با ریسک سیاسی داخلی بریتانیا و احتمال تشدید بحران رهبری حزب کارگر روبه‌روست. دلار امریکا (USD) | فشار بر فدرال رزرو برای فاصله گرفتن از موضع انبساطی مهم‌ترین خبر بازارهای مالی، فروش گسترده در بازار اوراق قرضه است. این افت عمدتاً در بخش بلندمدت منحنی رخ داده و منجر به شیب‌دارتر شدن نزولی منحنی بازدهی شده است. افزایش بازدهی اوراق ۱۰ساله آمریکا ـ که به بالاترین سطح از اوایل ۲۰۲۵ رسیده ـ عامل اصلی فشار اخیر بر بازارهای جهانی است. داده‌های تورمی داغ‌تر از انتظار، به‌ویژه PPI آوریل که به رشد سالانه ۶٪ رسید (بالاترین سطح از ۲۰۲۳)، این نگرانی را ایجاد کرده که فدرال رزرو در مهار تورم عقب افتاده باشد. این داده‌ها موضع سه عضو مخالف FOMC در نشست آوریل را تقویت کرده؛ اعضایی که نسبت به لحن نسبتاً انبساطی بیانیه رسمی هشدار داده بودند. اکنون با توجه به شیب نزولی منحنی بازدهی، روایت غالب بازار این است که فدرال رزرو باید لحن هاوکیش‌تری اتخاذ کند؛ حتی اگر فعلاً به افزایش نرخ بهره نیاز نباشد. در این میان، برخی تحلیلگران بخشی از فشار بر بازارهای اروپا و بریتانیا را به بی‌ثباتی سیاسی لندن و نگرانی درباره رهبری حزب کارگر مرتبط می‌دانند، اما محرک اصلی همچنان بازار اوراق آمریکا و داده‌های تورمی آن است. داده‌های اقتصادی آمریکا در این هفته احتمالاً تصویر جدید زیادی از تورم ارائه نمی‌کنند. شاید انتشار نهایی انتظارات تورمی دانشگاه میشیگان در روز جمعه تا حدی مورد توجه قرار گیرد. اما تمرکز اصلی بازار روی سخنرانی اعضای فدرال رزرو خواهد بود: انتشار صورتجلسه FOMC در روز چهارشنبه سخنرانی کریستوفر والر فردا و سخنرانی او درباره چشم‌انداز اقتصادی در روز جمعه سخنرانی‌های اخیر والر بیشتر از توقف طولانی‌مدت سیاست پولی حمایت کرده‌اند، اما هرگونه تغییر لحن به سمت نیاز به افزایش نرخ بهره، می‌تواند تحول بزرگی باشد. اگر چنین اتفاقی رخ دهد: منحنی بازدهی احتمالاً فلت‌تر (تخت‌تر) می‌شود و دلار می‌تواند رشد بیشتری تجربه کند. فشار مضاعف بر دارایی‌های ریسکی نفت بالا و فروش در بخش بلندمدت بازار اوراق، یک فشار دوگانه منفی برای: ارزهای بازارهای نوظهور (EMFX) و دارایی‌های ریسکی به‌طور کلی ایجاد کرده‌اند. رویداد کلیدی بازار سهام آمریکا در این هفته، گزارش درآمد انویدیا در روز چهارشنبه است. بازارها می‌خواهند ببینند آیا انویدیا می‌تواند همچنان رشد باریک و محدود شاخص S&P 500 را حفظ کند یا خیر. با توجه به اینکه طی هفته‌های اخیر بازار سهام محرک مهمی برای دلار بوده (ریسک‌پذیری بالا = دلار ضعیف‌تر)، ترکیب: قیمت بالای نفت و فروش اوراق هشدار می‌دهد که فضای سهام دشوارتر شده و دلار همچنان حمایت می‌شود. از نظر تکنیکال: مقاومت شاخص دلار (DXY) در 99.50 حمایت در 99.00 همچنین امروز داده‌های US TIC (گزارش خزانه‌داری امریکا) برای ماه مارس منتشر می‌شود. تاکنون نشانه‌ای از خروج قابل‌توجه سرمایه‌گذاران خارجی از بازار اوراق آمریکا دیده نشده است. قدرت اخیر دلار نیز یادآور این نکته است که از دست رفتن نقش پناهگاه امن دلار پس از تعرفه‌های روز آزادی بیشتر چرخه‌ای بوده تا ساختاری. یورو (EUR) | فروش اوراق، انتظارات رشد را تضعیف می‌کند از آنجا که یورو ارزی حساس به رشد اقتصادی است، اخبار کوتاه‌مدت اخیر برای آن مطلوب نبوده‌اند. ترکیب: قیمت بالای انرژی و افزایش نرخ‌های بلندمدت فشار منفی بر رشد اقتصادی منطقه یورو وارد می‌کند. همچنین داده‌های فعالیت اقتصادی آوریل چین نیز به‌طور کلی ضعیف منتشر شد. در حالت ایده‌آل، بانک مرکزی اروپا (ECB) نباید در بحبوحه یک شوک عرضه تورمی-رکودی نرخ بهره را افزایش دهد. اما ریسک نادیده گرفتن جهش موقت تورم، از دست رفتن کنترل بازار اوراق در بخش بلندمدت است. بنابراین ECB احتمالاً مجبور است همچنان لحن هاوکیش خود را حفظ کند و ۷۵ نقطه پایه افزایش نرخ بهره قیمت‌گذاری‌شده در بازار پول ممکن است پابرجا بماند؛ مگر اینکه «چیزی بشکند». این هفته همچنین انتشار PMI اولیه ماه مه انجام می‌شود که انتظار می‌رود شاخص ترکیبی بیش از پیش وارد محدوده انقباضی شود. تمرکز بازار امروز بر بخش بلندمدت اوراق خواهد بود؛ هرگونه فروش بیشتر می‌تواند EURUSD را تا 1.1570 پایین بیاورد. در حال حاضر، هنوز زمان مناسبی برای بازگشت به موقعیت‌های خرید EURUSD دیده نمی‌شود. پوند بریتانیا (GBP) | مشکلات داخلی و جهانی همزمان پوند همزمان از دو جبهه ضربه می‌خورد: تحولات سیاسی داخلی بریتانیا و فروش جهانی اوراق قرضه همان‌طور که ING جمعه اشاره کرد، حل سریع بحران سیاسی بریتانیا دشوار به نظر می‌رسد. در ماه ژوئن یک انتخابات میان‌دوره‌ای برگزار می‌شود که در آن اندی برنهام، رقیب رهبری حزب کارگر، پیروزی تضمین‌شده‌ای ندارد. بسته به نتیجه این انتخابات، ممکن است انتخابات کامل رهبری حزب در طول ژوئیه و حتی اوت برگزار شود. در این دوره، سرمایه‌گذاران بین‌المللی ممکن است ترجیح دهند از دارایی‌های بریتانیا فاصله بگیرند. در سناریوی افراطی، ممکن است ۳ تا ۴ درصد پریمیوم ریسک بیشتر وارد قیمت پوند شود. هم‌زمان، بانک انگلستان نیز با چالش مشابه سایر بانک‌های مرکزی روبه‌رو است: واکنش به شوک تورمی. انتظار می‌رود CPI بریتانیا در آوریل به دلیل اثر پایه نسبتاً ملایم باشد. امروز نیز بازار منتظر سخنرانی: مگان گرین کاترین من خواهد بود تا مشخص شود آیا آن‌ها با هیو پیل، اقتصاددان ارشد بانک انگلستان که ماه گذشته تنها رأی‌دهنده به افزایش نرخ بود، همسو می‌شوند یا خیر. چشم‌انداز تکنیکال ING: جفت ارز EURGBP متمایل به 0.8740 جفت ارز GBPUSD در مسیر حمایت مهم 1.3250 تا 1.3300

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل تکنیکال طلا: اونس جهانی طلا آماده برای یک حرکت بزرگ!

اونس جهانی طلا در پایان هفته گذشته با ثبت یک کندل نزولی قدرتمند در تایم فریم هفتگی، خود را در مرز یک حمایت کلیدی قرار داده است. در حال حاضر تمامی چشم‌ها به محدوده ۴۵۰۰ دلار دوخته شده؛ چرا که شکست این سطح، هشداردهنده ورود طلا به یک‌فاز ریزشی سنگین خواهد بود.  از منظر فاندامنتال، طلا تحت‌فشار ترکیبی از افزایش ارزش دلار و رشد بازده اوراق‌قرضه قرار دارد. تشدید این شرایط و افزایش تقاضا برای دارایی‌های امن (مانند دلار و اوراق) می‌تواند فشار نزولی بر طلا را دوچندان کند. در همین حال، کاهش احتمال کاهش نرخ بهره توسط فدرال رزرو، هزینه نگهداری طلا (هزینه فرصت) را افزایش داده و جذابیت سرمایه‌گذاری در این فلز گران‌بها را کاهش داده است.  در تحلیل تکنیکال تایم فریم هفتگی، هر دو اندیکاتور MACD و RSI آرایش نزولی به خود گرفته‌اند. این موضوع نشان می‌دهد که مومنتوم بازار کاملاً در اختیار فروشندگان است و گارد اندیکاتورها به‌وضوح نزولی است.  باتوجه‌به شرایط فعلی، ریسک خرید طلا بسیار بالا ارزیابی می‌شود و فعالان بازار باید هرگونه ورود به سمت خرید را بااحتیاط کامل و با درنظرگرفتن احتمال ریزش عمیق‌تر انجام دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل تکنیکال یورو دلار: یورو تحت‌تأثیر قدرت دلار

دلار آمریکا بار دیگر با موج قوی تقاضا مواجه شده است. ترکیب فاکتورهای فاندامنتال و سنتیمنت بازار، روند صعودی دلار را تقویت کرده و در مقابل، جفت‌ارز یورو دلار وارد فاز ریزشی شدیدی شده است.   همان‌طور که در چارت هفتگی قابل‌مشاهده است، یورو دلار یک ساختار اصلاحی (گارد نزولی) به خود گرفته که نشان‌دهنده تسلط فروشندگان بر بازار است. از منظر فاندامنتال، مهم‌ترین عواملی که تقاضا برای دلار را افزایش داده‌اند عبارت‌اند از: تغییر رئیس فدرال، رشد تقاضا برای اوراق‌قرضه آمریکا، و تشدید ریسک‌های ژئوپلیتیک است. تا زمانی که این شرایط ادامه یابد، روند صعودی دلار محتمل و پایدار به نظر می‌رسد. دلار در حال حاضر مهم‌ترین فاکتورهای بنیادین را در سمت خود دارد. حمایت کلیدی یورو دلار در محدوده ۱.۱۶۰۰ قرار دارد. در صورت شکست قاطع این سطح، یورو دلار وارد یک‌فاز ریزشی جدید خواهد شد که می‌تواند بین ۲۰۰ تا ۲۵۰ پیپ (یعنی اهدافی در حوالی ۱.۱۴۰۰ تا ۱.۱۳۵۰) ادامه پیدا کند. از نظر تکنیکال، در اندیکاتور MACD شاهد شکل‌گیری کراس مجدد نزولی هستیم که می‌تواند مومنتوم نزولی را تسریع بخشد. همچنین در اندیکاتور RSI نیز کراس نزولی تأیید شده است که همسو با دیدگاه فروش است. روند نزولی یورو دلار تا تأیید شکست حمایت ۱.۱۶۰۰ معتبر است. ریسک هرگونه خرید در شرایط فعلی بالاست.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی جی‌پی مورگان: هدف ۶۰۰۰ دلاری طلا همچنان معتبر است

بانک جی‌پی‌ مورگان اعلام کرد که با وجود کاهش میانگین پیش‌بینی قیمت طلا برای سال ۲۰۲۶، همچنان انتظار دارد قیمت طلا تا پایان سال به حدود ۶۰۰۰ دلار در هر اونس برسد؛ زیرا تقاضا در نیمه دوم سال شتاب خواهد گرفت. این بانک میانگین پیش‌بینی خود برای سال ۲۰۲۶ را از ۵۷۰۸ دلار به ۵۲۴۳ دلار کاهش داده است؛ تعدیلی که بازتاب‌دهنده عملکرد ضعیف‌تر طلا در ماه‌های ابتدایی سال است. با این حال، هدف پایان سال بدون تغییر باقی مانده و نشان می‌دهد که جی‌پی مورگان نیمه نخست سال را صرفاً یک دوره «کم‌رمق» می‌داند، نه نشانه‌ای از پایان روند صعودی چندساله طلا. به گفته این بانک، افزایش دوباره تقاضا در نیمه دوم سال عامل اصلی این خوش‌بینی است؛ تقاضایی که هنوز به‌طور کامل در بازار دیده نمی‌شود. خریدهای بانک‌های مرکزی، جریان‌های پناهگاه امن ناشی از تنش‌های ژئوپلیتیک و شوک انرژی ناشی از جنگ ایران از مهم‌ترین محرک‌های این چشم‌انداز صعودی عنوان شده‌اند. در عین حال، طلا همچنان نسبت به بازده واقعی اوراق خزانه‌داری آمریکا و قدرت دلار حساس است؛ عواملی که در کوتاه‌مدت می‌توانند مانع رشد قیمت شوند. پیش‌بینی جدید جی‌پی مورگان این واقعیت را می‌پذیرد، اما بر خلاف کاهش میانگین سالانه، همچنان بر سناریوی صعودی پایان سال تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش جدید COT؛ بازگشت دلار موقتی است یا شروع یک روند جدید؟

گزارش Commitments of Traders (COT) یکی از مهم‌ترین داده‌های هفتگی بازارهای مالی است که توسط کمیسیون معاملات آتی کالای آمریکا منتشر می‌شود و موقعیت معامله‌گران بزرگ، صندوق‌های پوشش ریسک، بازیگران تجاری و سرمایه‌گذاران خرد را در بازارهای مختلف نشان می‌دهد. این گزارش مشخص می‌کند پول هوشمند در بازارهایی مثل دلار، طلا، نفت، شاخص‌های سهامی، بیت‌کوین و کالاها بیشتر در سمت خرید قرار دارد یا فروش. به همین دلیل، بسیاری از معامله‌گران از COT برای درک بهتر جریان سرمایه و سنجش تمایل کلی بازار استفاده می‌کنند. این گزارش بر پایه داده‌های منتشرشده توسط کمیسیون معاملات آتی کالای آمریکا در هفته منتهی به ۱۲ مه تهیه شده و برای مخاطبان توسط یوتوتایمز تهیه شده است. در یک نگاه موقعیت خالص خرید دلار آمریکا به 3,187 افزایش یافت؛ نشانه‌ای از بازگشت نسبی تقاضا طلا با Net Long برابر 171,622 همچنان یکی از قوی‌ترین دارایی‌های مورد توجه سرمایه‌گذاران است. S&P500 به Net Short سنگین 143,835- رسید و فشار احتیاط در بازار سهام ادامه دارد. بیت‌کوین و اتریوم همچنان در محدوده ضعیف قرار دارند و کاهش تمایل سرمایه‌گذاران ادامه یافته است. بازارفارکس؛ بازگشت نسبی دلار و ادامه قدرت ارزهای منتخب ۱. شاخص دلار آمریکا (DXY) داده‌ها: Net Position: 3,187 تغییر هفتگی: +2,494 پس از افت هفته قبل، موقعیت خالص خرید دلار دوباره افزایش یافته است. برداشت این رشد نشان می‌دهد بخشی از معامله‌گران بزرگ دوباره به دلار بازگشته‌اند. به زبان ساده: بازار هنوز دلار را کاملاً کنار نگذاشته و در حال آزمون مجدد قدرت این ارز است. انتظارات در صورت تداوم داده‌های اقتصادی قوی آمریکا، دلار می‌تواند حمایت شود. ۲. یورو (EUR) داده‌ها: Net Long: 40,200 تغییر: +7,998 یورو همچنان یکی از ارزهای مورد توجه بازار باقی مانده است. برداشت: افزایش موقعیت خرید نشان می‌دهد سرمایه‌گذاران هنوز دیدگاه مثبتی نسبت به یورو دارند. انتظارات: حفظ تقاضا برای یورو در صورت کاهش فشار دلار امکان نوسان محدود در کوتاه‌مدت ۳. دلار استرالیا (AUD) داده‌ها: Net Long: 84,990 تغییر: +6,316 دلار استرالیا همچنان یکی از قوی‌ترین ارزهای این گزارش است. برداشت: افزایش خریدها نشانه ورود سرمایه بیشتر به ارزهای وابسته به کالاهاست. انباشت زمانی رخ می‌دهد که خریداران بیشتری وارد شوند و رشد قیمت پایدارتر شود. انتظارات: ادامه توجه بازار به AUD در صورت ثبات قیمت کالاها و فضای ریسک‌پذیر ۴. پوند انگلیس (GBP) داده‌ها: Net Position: -43,059 تغییر: +20,849 اگرچه پوند همچنان در موقعیت فروش خالص قرار دارد، اما بهبود قابل توجهی ثبت کرده است. برداشت: بخشی از معامله‌گران از موقعیت‌های فروش خارج شده‌اند. انتظارات: کاهش فشار نزولی بر پوند اما هنوز نشانه قطعی تغییر روند دیده نمی‌شود و البته باید ریسک‌های سیاسی حزب حاکم انگلستان را مورد توجه قرار دهید. ۵. ین ژاپن (JPY) داده‌ها: Net Position: -75,102 تغییر: -13,364 فشار فروش روی ین افزایش یافته است. انتظارات: ادامه ضعف نسبی ین در صورت حفظ اختلاف نرخ بهره جهانی فلزات؛ طلا همچنان رهبر بازار ۱. طلا  داده‌ها: Net Long: 171,622 تغییر: +8,319 طلا همچنان یکی از قوی‌ترین موقعیت‌های خرید را حفظ کرده است. برداشت: سرمایه‌گذاران بزرگ هنوز طلا را به عنوان پوشش ریسک ترجیح می‌دهند. انتظارات: ادامه حمایت از طلا در فضای نااطمینانی اقتصاد جهانی حفظ جذابیت در صورت تداوم نگرانی‌های تورمی البته شما باید انتظارات فدرال رزرو انقباضی را هم با دقت دنبال کنید. ۲. نقره  داده‌ها: Net Long: 26,111 تغییر: +2,219 نقره نیز بهبود موقعیت خرید را ثبت کرده است. انتظارات: حرکت همسو با طلا اما با نوسان بیشتر ۳. مس (Copper) داده‌ها: Net Long: 76,309 تغییر: +13,460 افزایش قابل توجه خریدها در مس دیده می‌شود. برداشت: بازار همچنان نسبت به تقاضای صنعتی خوش‌بین است. انتظارات: حمایت از فلزات صنعتی در صورت بهبود داده‌های رشد جهانی ممکن است ادامه داشته باشد. انرژی و کالاها ۱. نفت WTI داده‌ها: Net Long: 169,877 تغییر: -8,909 نفت همچنان در موقعیت خرید باقی مانده اما بخشی از خوش‌بینی کاهش یافته است. برداشت: بازار وارد فاز انتظار برای حرکت بعدی شده است. انتظارات: نوسان بالا با وابستگی به داده‌های عرضه و ریسک ژئوپلیتیک ۲. گاز طبیعی داده‌ها: Net Short: -176,306 تغییر: -9,660 فشار فروش همچنان بالا باقی مانده است. انتظارات: ادامه ضعف تا ورود تقاضای جدید ۳.سویا (Soybeans) داده‌ها: Net Long: 224,002 سویا همچنان موقعیت خرید بالایی دارد. برداشت:بازار محصولات کشاورزی هنوز مورد توجه سرمایه‌گذاران است. شاخص‌های سهام؛ احتیاط در بازار آمریکا 1. شاخص SPX داده‌ها: Net Short: -143,835 تغییر: -39,950 افزایش موقعیت فروش نشان می‌دهد معامله‌گران بزرگ همچنان محتاط‌اند. برداشت: بازار سهام در فاز آزمون اعتماد قرار دارد. یعنی: سرمایه‌گذاران هنوز نسبت به تداوم رشد بازار اطمینان کامل ندارند. انتظارات: نوسان بالا و حساسیت به داده‌های تورمی و نرخ بهره 2. شاخص نزدک داده‌ها: Net Position: -15,985 تغییر: -17,206 نزدک دوباره وارد محدوده منفی شده است. انتظارات: فشار بیشتر بر سهام فناوری در صورت رشد بازده اوراق 3. شاخص VIX (شاخص ترس) داده‌ها: Net Position: -48,961 بازار همچنان روی نوسانات بالا حساب باز کرده است. کریپتو؛ ضعف ادامه دارد 1. بیت‌کوین داده‌ها: Net Long: 1,259 تغییر: -182 2. اتریوم داده‌ها: Net Long: 436 تغییر: -793 برداشت: بازار کریپتو هنوز در وضعیت احتیاطی قرار دارد. چرخش پیش از گسترش یعنی بازار هنوز جهت نهایی بعدی را انتخاب نکرده و سرمایه‌گذاران در حال کاهش ریسک هستند. انتظارات: ادامه رفتار محتاطانه تا ورود محرک‌های جدید جمع‌بندی بازگشت نسبی دلار تداوم قدرت طلا (البته باید انتظارات تورمی، فدرال رزرو هاوکیش و تحولات جنگ ایران را رصد کنید) خوش‌بینی به AUD و برخی کالاها احتیاط جدی در بازار سهام آمریکا و کریپتو  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار زیر سایه پکن؛ بازار در انتظار تیترهای مثبت خبری

دلار به دلیل نبود هرگونه پیشرفت در مذاکرات خلیج فارس، در موقعیت قوی‌تری قرار گرفته است؛ اما سفر جاری ترامپ به چین می‌تواند به انتشار تیترهای سازنده منجر شود که از فضای ریسک‌پذیری حمایت کرده و مانع رشد بیشتر دلار شوند. در بریتانیا نیز ریسک سیاسی همچنان ظرفیت افزایش دارد، چراکه ممکن است امروز روند چالش رهبری علیه استارمر آغاز شود. این مقاله را موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه پس از انتشار داده‌های داغ‌تر از انتظار شاخص قیمت تولیدکننده (PPI) تقویت شد، اما تیترهای مثبت احتمالی از سفر ترامپ به چین می‌تواند رشد بیشتر آن را محدود کند. یورو با وجود تثبیت قیمت نفت بالای 100 دلار همچنان در محدوده 1.1700 حمایت می‌شود و مدل ING ارزش منصفانه کوتاه‌مدت آن را حوالی 1.180 برآورد می‌کند. کرون نروژ (NOK) از توقف مذاکرات آمریکا و ایران، فضای مثبت ریسک و جذابیت کری‌ترید سود برده و فشار نزولی بر جفت‌ارز EURNOK حفظ شده است. پوند بریتانیا فعلاً واکنش محدودی به افزایش ریسک سیاسی و احتمال چالش رهبری علیه کیر استارمر نشان داده، اما ریسک نزولی آن همچنان بالا ارزیابی می‌شود. دلار آمریکا: PPI داغ، نگرانی‌هایی ایجاد کرده است گزارش شاخص قیمت تولیدکننده آمریکا (PPI) که روز گذشته منتشر شد، تا حدی شوکه‌کننده بود؛ به‌طوری که شاخص اصلی به 1.4% ماهانه رسید (در برابر اجماع 0.5%) و شاخص بدون احتساب غذا و انرژی نیز 1.0% ماهانه ثبت شد (در برابر اجماع 0.3%). تنها نکته امیدوارکننده این است که بخش عمده این شتاب ناشی از افزایش قیمت بلیت هواپیما (3% ماهانه) بوده، در حالی که تورم در اجزایی که وارد محاسبه شاخص Core PCE مورد ترجیح فدرال رزرو می‌شوند، همچنان نسبتاً محدود باقی مانده است. با این حال، این داده برای فدرال رزرو زنگ هشدار محسوب می‌شود و قیمت‌گذاری بازار برای ماه دسامبر اکنون بیش از 10 نقطه پایه افزایش نرخ را منعکس می‌کند. بازار اوراق قرضه نیز هنوز نشانه‌ای از استرس جدی بروز نداده است. نرخ‌های breakeven ده‌ساله (معیاری از انتظارات تورمی) اکنون در 2.5% و نرخ دوساله نزدیک 3% قرار دارد. از نگاه تیم نرخ بهره ما، این سطوح همچنان نسبتاً ملایم هستند. عبور بازدهی اوراق 10 ساله از سطح 4.50% می‌تواند بازار را از نظر سطوح بازدهی به تابستان پرتنش تعرفه‌ای 2025 بازگرداند، اما بازار اوراق اکنون بسیار منظم‌تر عمل می‌کند و در این شرایط، بازدهی بالاتر باید از دلار حمایت کند؛ نه اینکه مانند سال 2025 به آن آسیب بزند، زمانی که نگرانی‌های مالی در حال افزایش بود. نبود پیشرفت در مذاکرات خلیج فارس از ادامه تقویت دلار حمایت می‌کند، اما تمرکز اصلی امروز و فردا بر سفر ترامپ به چین خواهد بود. از نظر تاریخی، نشست‌های حضوری رئیس‌جمهور آمریکا معمولاً با موجی از تیترهای آشتی‌جویانه همراه بوده‌اند که می‌توانند دارایی‌های ریسکی را تقویت کنند. به‌ویژه، هرگونه نشانه از اینکه چین ممکن است نقش فعال‌تری در تحت فشار قرار دادن ایران برای دستیابی به توافق صلح ایفا کند، به‌خوبی از سوی بازارها استقبال خواهد شد. در نهایت، برای بازگشت دلار به کف‌های هفته گذشته، پیشرفت ملموس لازم است؛ اما انتشار تیترهای مثبت خبری از پکن احتمالاً برای محدود کردن رشد بیشتر دلار در کوتاه‌مدت کافی خواهد بود. یورو: ارزش منصفانه کوتاه‌مدت در 1.180 یورو همچنان در سطح 1.1700 خریدار جذب می‌کند. هرچند این موضوع ممکن است با توجه به تثبیت قیمت نفت بالای 100 دلار کمی غیرمنطقی به نظر برسد، اما مدل ما نشان می‌دهد ارزش منصفانه کوتاه‌مدت یورو در حال حاضر 1.180 است. عامل اصلی همچنان مقاومت بازارهای سهام جهانی است که اثر منفی قیمت بالاتر نفت و فشرده‌تر شدن اختلاف نرخ‌های سوآپ کوتاه‌مدت را خنثی می‌کند. این شرایط دو پیام دارد: شکست پایدار زیر 1.170 صرفاً با افزایش قیمت نفت محقق نمی‌شود و نیازمند تضعیف فضای ریسک جهانی است. اگر موج خوش‌بینی ناشی از هوش مصنوعی در بازار سهام ناگهان متوقف شود (گزارش درآمد انویدیا هفته آینده یک ریسک رویدادی مهم است)، ریسک نزولی EURUSD می‌تواند قابل توجه باشد. در همین حال، جفت EURNOK روز گذشته حمایت کلیدی 10.80 را شکست. کرون نروژ همچنان در شرایط ایده‌آلی قرار دارد: مذاکرات متوقف‌شده آمریکا-ایران، فضای مثبت ریسک و جذابیت معاملات کری‌ترید. احتمال شکسته شدن سطح 10.70 نیز به‌زودی وجود دارد. با این حال، برخلاف EURUSD، مهم‌ترین متغیر در مدل EURNOK ما در واقع قیمت نفت است؛ بنابراین هرگونه بازگشت انتظارات کاهش تنش می‌تواند اصلاح‌های نسبتاً شدیدی در این جفت‌ارز ایجاد کند، مشابه آنچه هفته گذشته مشاهده شد. پوند: تیترهای سیاسی همچنان در کانون توجه آخرین اخبار سیاسی بریتانیا حاکی از آن است که وس استریتینگ، وزیر بهداشت، ظاهراً در حال آماده‌سازی برای آغاز چالش رهبری علیه نخست‌وزیر استارمر است؛ کسی که متعهد شده در سمت خود باقی بماند. با این حال، هم پوند و هم اوراق قرضه دولتی بریتانیا واکنش نسبتاً آرامی به این تحولات نشان داده‌اند. دلیل این موضوع آن است که احتمال کنار رفتن استارمر تا حدی پیش‌تر در قیمت‌ها لحاظ شده بود و استریتینگ نیز به میانه‌روترین جناح حزب کارگر تعلق دارد. ضمن اینکه چالش‌های رهبری می‌توانند ماه‌ها طول بکشند و قیمت‌گذاری رویدادهای غیرقریب‌الوقوع در شرایطی که احتمال افزایش نرخ بهره و نوسان قیمت انرژی وجود دارد، چندان ساده نیست. نمونه‌های قبلی نیز نشان می‌دهد بازارها بیشتر نگران تلاش اندی برنهام، شهردار منچستر، برای جایگزینی نخست‌وزیر هستند؛ به‌ویژه به دلیل اظهارات قبلی او درباره احتمال کنار گذاشتن قواعد مالی. پریمیوم ریسک پوند که از طریق بیش‌ارزش‌گذاری کوتاه‌مدتEURGBP اندازه‌گیری می‌شود، همچنان در حدود 0.3% محدود باقی مانده است. این موضوع نشان می‌دهد بازارها فعلاً نگرانی زیادی ندارند، اما در صورت آسیب دیدن بازار اوراق از تیترهای سیاسی جدید، ریسک نزولی پوند همچنان بالاست. صبح امروز، رشد تولید ناخالص داخلی سه‌ماهه اول مطابق انتظارات به 0.6% فصلی رسید. رقم ماهانه مارس نیز قوی‌تر از اجماع و برابر با 0.3% ماهانه ثبت شد. با این حال، ما همچنان نسبت به این ارقام تردید داریم، زیرا از سال 2022 تاکنون رشد GDP سه‌ماهه اول به‌طور مداوم بسیار قوی‌تر از سایر فصول سال بوده که احتمال وجود مشکلات در تعدیل فصلی داده‌ها را نشان می‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ با مدیرعامل‌ها می‌آید، شی با اهرم فشار

در آستانهٔ دیدار پنجشنبه شی و ترامپ، دو طرف در تلاش‌اند موقعیت چانه‌زنی خود را تقویت کنند، اما با رویکردهایی کاملاً متفاوت. ترامپ با هیئتی بزرگ از مدیرعامل‌های برجستهٔ آمریکایی وارد پکن می‌شود و بر رویکردی دوستانه تأکید دارد؛ در مقابل، شی موضعی سخت‌گیرانه‌تر اتخاذ کرده و کنترل‌ها بر فناوری، زنجیره‌های تأمین و نفوذ خارجی را تشدید کرده است. پکن اخیراً معاملات فناوری را محدود کرده، تمایل خود را برای نادیده گرفتن تحریم‌های مرتبط با جریان نفت ایران نشان داده و مانع چند خرید بزرگ شرکت‌های آمریکایی شده است؛ اقداماتی که اهرم فشار چین پیش از مذاکرات را برجسته می‌کند. ترامپ به دنبال امتیازهای تجاری و کمک چین برای افزایش فشار بر ایران است، در حالی که شی خواهان کاهش محدودیت‌های فناوری آمریکا، حفظ ثبات تجاری و پیشرفت در موضوع تایوان ــ از جمله محدود شدن فروش تسلیحات آمریکا ــ است. با وجود اهمیت مسائل، دو طرف سطح انتظارات را پایین نگه داشته‌اند و تحلیلگران می‌گویند نتیجهٔ این نشست احتمالاً چند ژست محدود تجاری خواهد بود، نه دستاوردهای عمده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال افزایش نرخ بهره فدرال رزرو به ۳۵٪ رسید

بازارهای پیش‌بینی «Kalshi» اکنون احتمال ۳۵ درصدی برای افزایش نرخ بهره فدرال رزرو تا پیش از سال ۲۰۲۷ قیمت‌گذاری کرده‌اند؛ در حالی که طی هفته‌های گذشته این انتظارات عمدتاً پایین و آرام‌تر بود. این تغییر پس از انتشار داده‌های تورمی داغ‌تر از انتظار و افزایش دوباره ابهام درباره مدت‌زمان باقی ماندن نرخ‌های بهره در سطح «بالاتر برای مدت طولانی‌تر» رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر